「유족연금이 나오면 내 연금에 더해서 받겠지.」
아닙니다. 국민연금은 둘 중 하나만 줍니다. 그런데 진짜 함정은 그다음이에요. 「내 연금을 고르고 유족연금 30%를 얹어 받는 게 이득」이라는 말만 믿고 고르면, 예시 계산에서 매달 22만 원을 덜 받는 집이 나옵니다.
반대로 그 30%를 골라야 매달 45만 원이 더 많은 집도 있죠. 여러분 집이 어느 쪽인지는 숫자 두 개로 갈립니다.
바쁘면 이것만 · 2026.10 기준
- 노령연금과 유족연금이 함께 생기면 하나만 지급되고 다른 하나는 멈춥니다(국민연금법 제56조①)
- 내 노령연금을 고르면 유족연금액의 30%가 얹어집니다. 내 연금의 30%가 아니에요(제56조②1호)
- 유족연금을 고르면 유족연금은 전액, 대신 내 노령연금이 멈춥니다
- 갈림선 — 내 노령연금이 유족연금의 70%보다 크면 내 연금 쪽, 작으면 유족연금 쪽이 큽니다(계산값)
- 예외 하나 — 이혼한 배우자 몫인 분할연금은 내 노령연금과 합산해서 나옵니다(제65조④)
- 고르는 자리는 급여 지급 청구서의 한 칸입니다(시행규칙 제25조). 적기 전에 두 안을 내 금액으로 계산해 보세요
노령연금 받는데 유족연금도 같이 받을 수 있나요?
못 받습니다. 정확히는 둘 다 「받을 권리」는 생기지만, 돈은 하나만 나옵니다.
국민연금법 제56조①은 한 사람에게 연금 받을 권리가 두 개 이상 생기면 「선택에 따라 그중 하나만 지급하고 다른 급여의 지급은 정지된다」고 적고 있거든요. 남편 몫 연금과 내 연금을 한 통장에 나란히 받는 그림은 법에 없습니다.

표로 보기
| 항목 | 값 | 설명 |
|---|---|---|
| 지급되는 연금 | 1개 | 나머지는 정지 |
| 얹어 주는 몫 | 30% | 유족연금액 기준 |
| 유족연금 선택 시 | 100% | 내 연금은 정지 |
쉽게 말하면 두 장의 수표 중 한 장만 현금으로 바꿀 수 있는데, 내 수표를 고르면 상대 수표 금액의 30%를 덤으로 붙여 주는 구조예요.
그럼 「덤이 붙으니 내 연금 쪽이 무조건 낫겠네」 싶으시죠. 그 30%가 어디에 붙느냐부터 봐야 합니다.
30%는 내 연금의 30%인가요?
아닙니다. 유족연금액의 30%입니다.
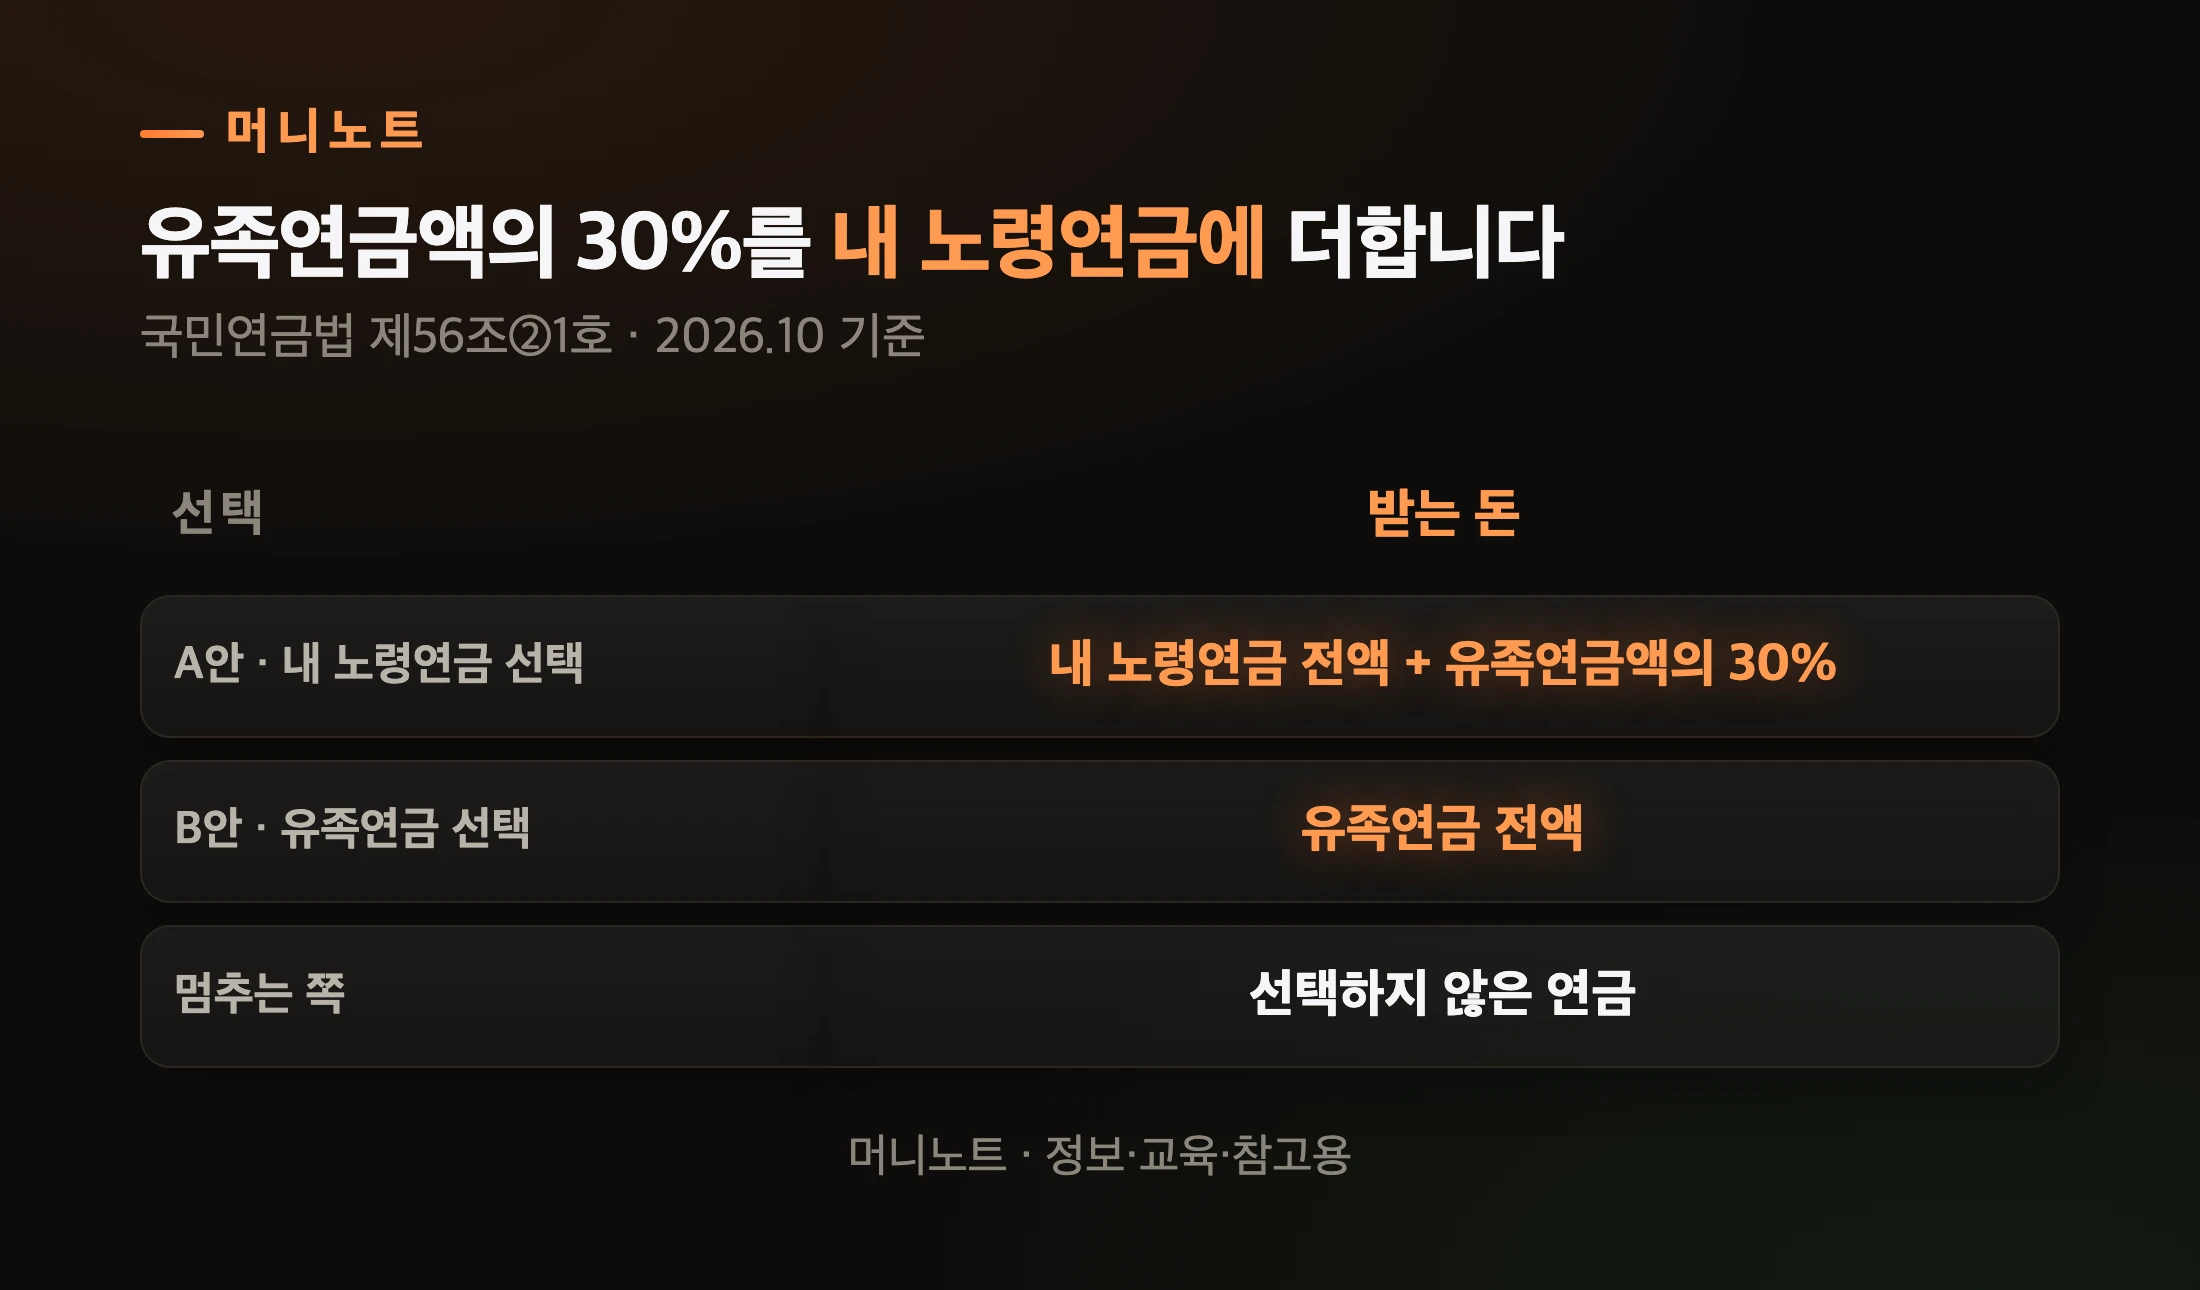
조문 그대로 옮기면 「선택하지 아니한 급여가 유족연금일 때 … 유족연금액의 100분의 30에 해당하는 금액」을 선택한 급여에 더해 줍니다(제56조②1호). 그래서 계산식은 이렇게 됩니다.
표로 보기
| 선택 | 받는 돈 |
|---|---|
| A안 · 내 노령연금 선택 | 내 노령연금 전액 유족연금액의 30% |
| B안 · 유족연금 선택 | 유족연금 전액 |
| 멈추는 쪽 | 선택하지 않은 연금 |
여기서 많이 헷갈리는 게 「내 연금에 30%를 더 얹어 준다」는 표현이에요. 그렇게 읽으면 내 연금이 클수록 덤도 커질 것 같잖아요. 실제로는 덤의 크기는 유족연금이 정합니다.
그러니 결국 비교할 건 A안의 합계와 B안의 유족연금 하나입니다. 숫자를 넣어 보면 집마다 답이 뒤집혀요.
내 연금을 고를까, 유족연금을 고를까 — 얼마가 갈리나요?
아래 두 집은 설명을 위한 예시 숫자입니다. 평균이나 최대가 아니에요.
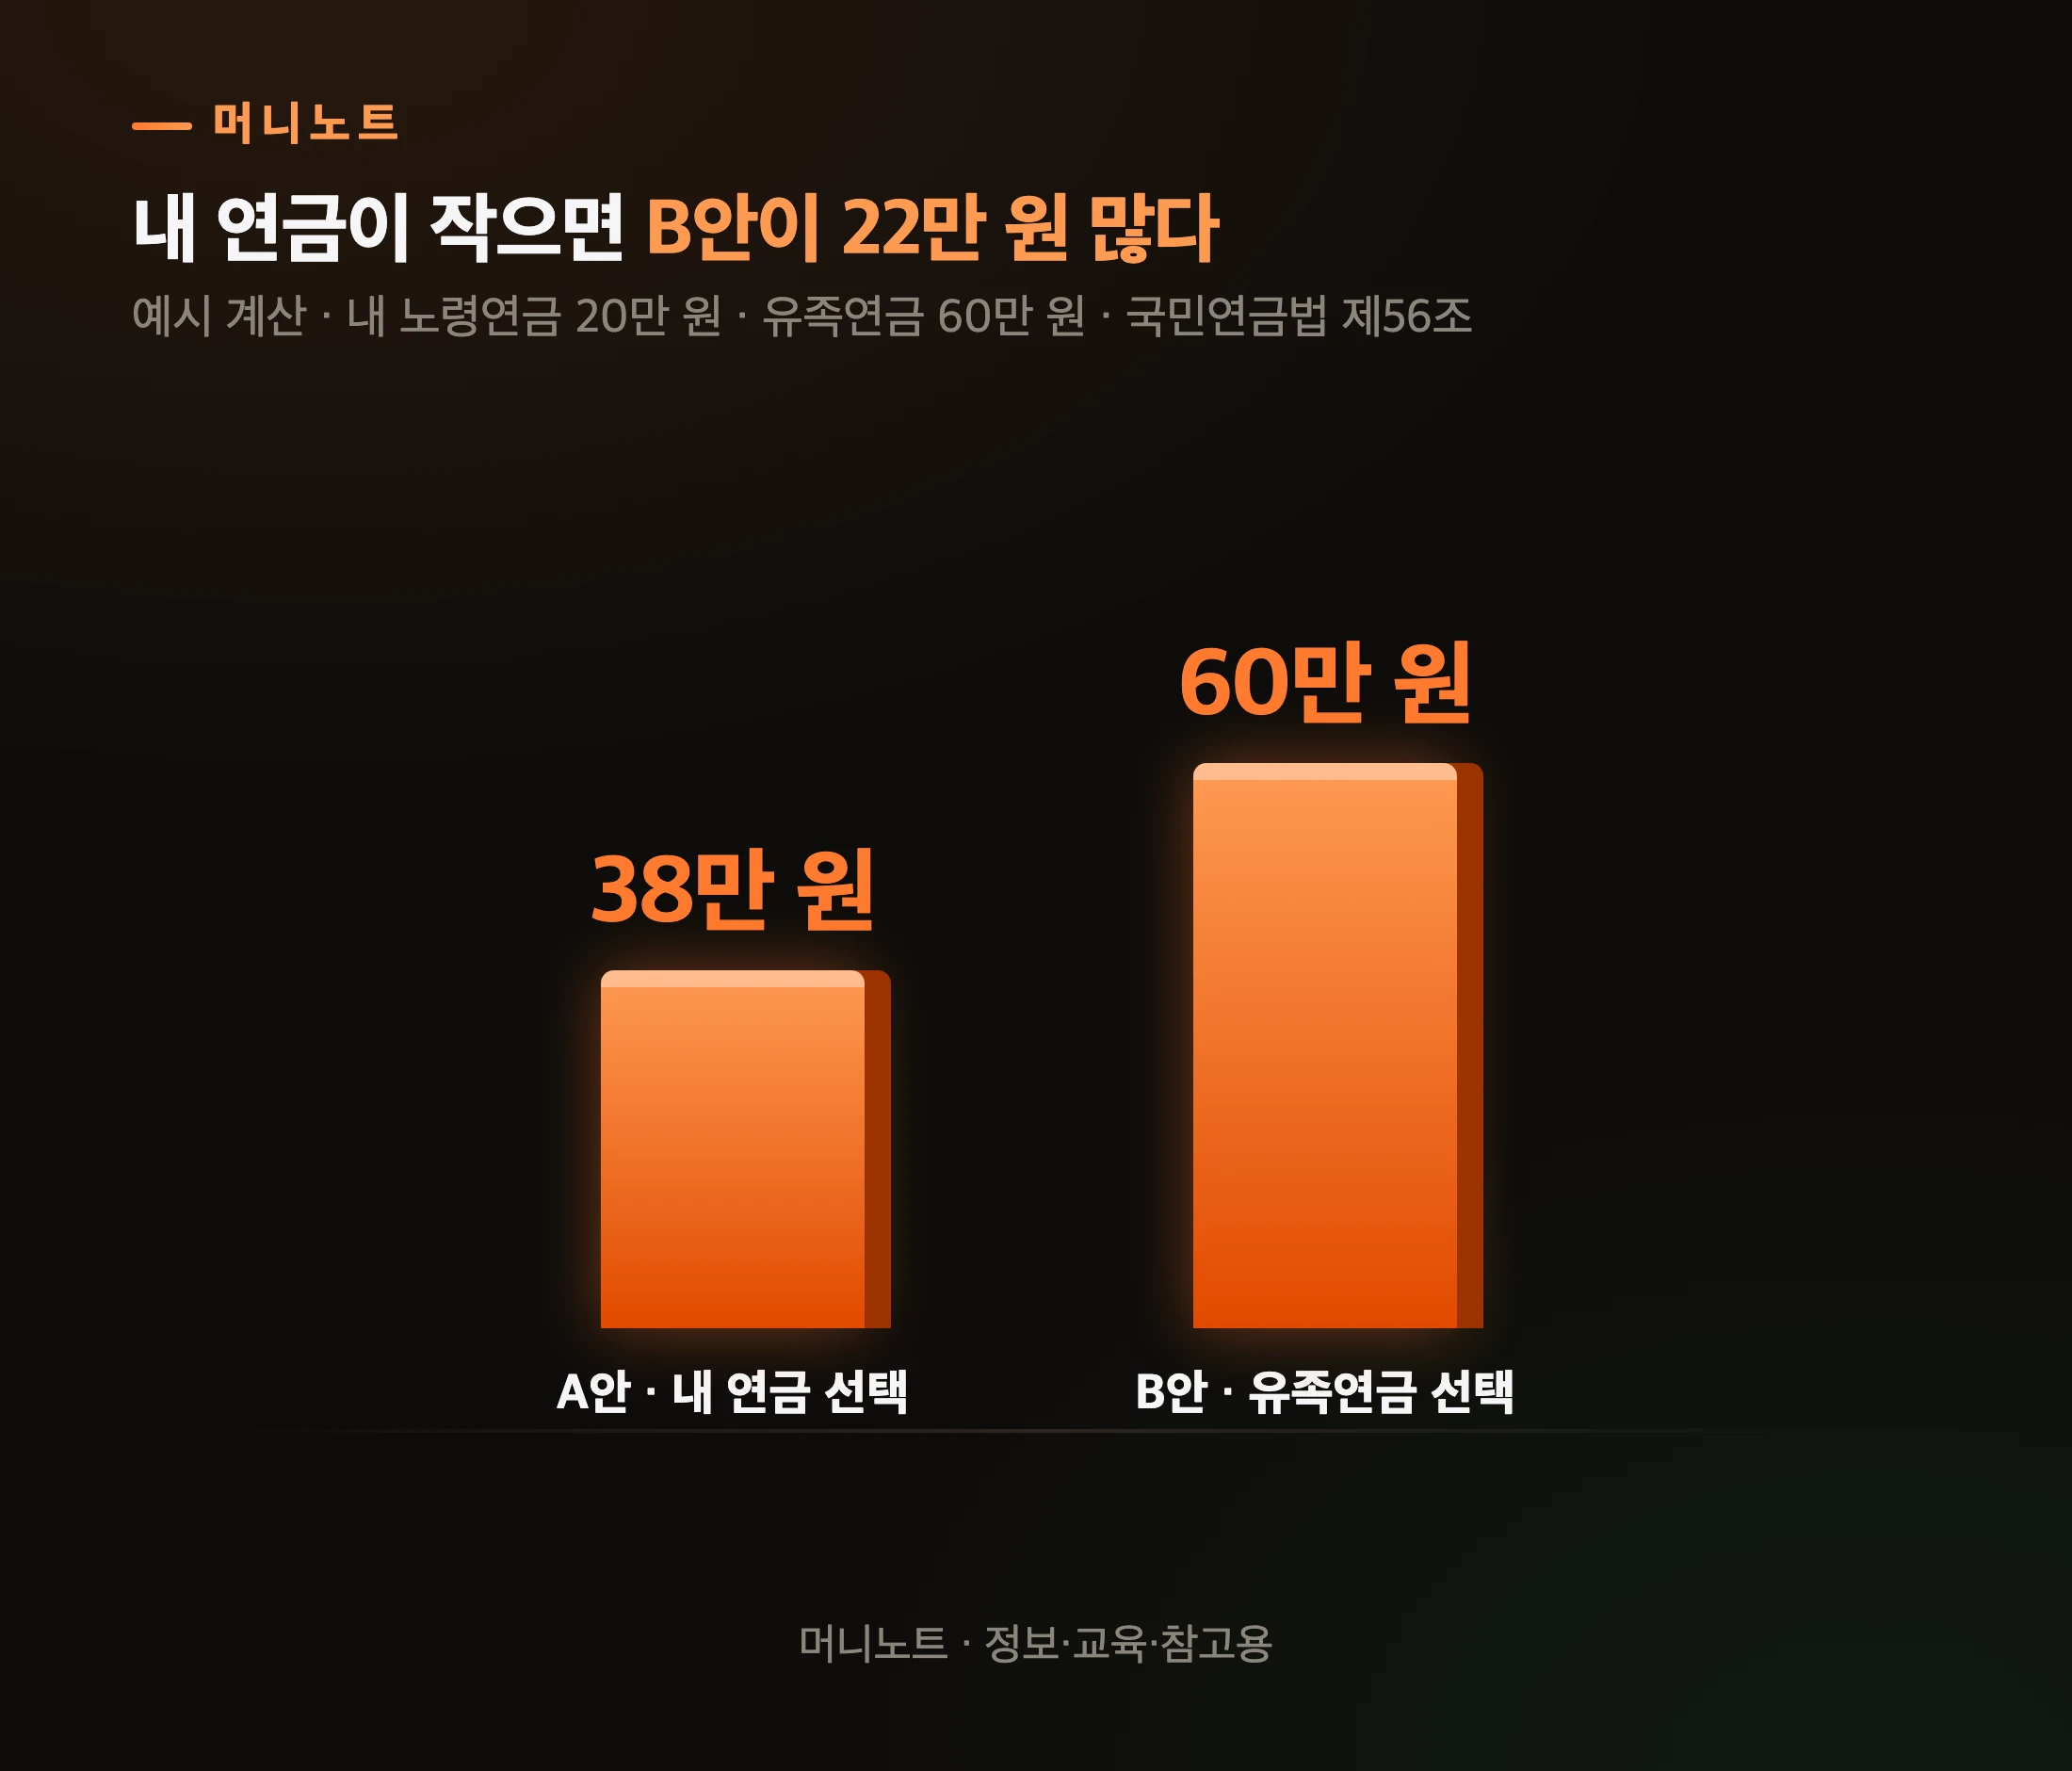
첫째 집 — 내 노령연금 20만 원, 유족연금 60만 원.
- A안: 20만 + 60만의 30%인 18만 = 38만 원
- B안: 유족연금 전액 = 60만 원
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| A안 · 내 연금 선택 | 38만 원 | |
| B안 · 유족연금 선택 | 60만 원 |
이 집이 「30% 얹어 받는 게 이득」이라는 말을 믿고 A안을 적으면, 매달 22만 원을 덜 받습니다. 1년이면 264만 원이죠.
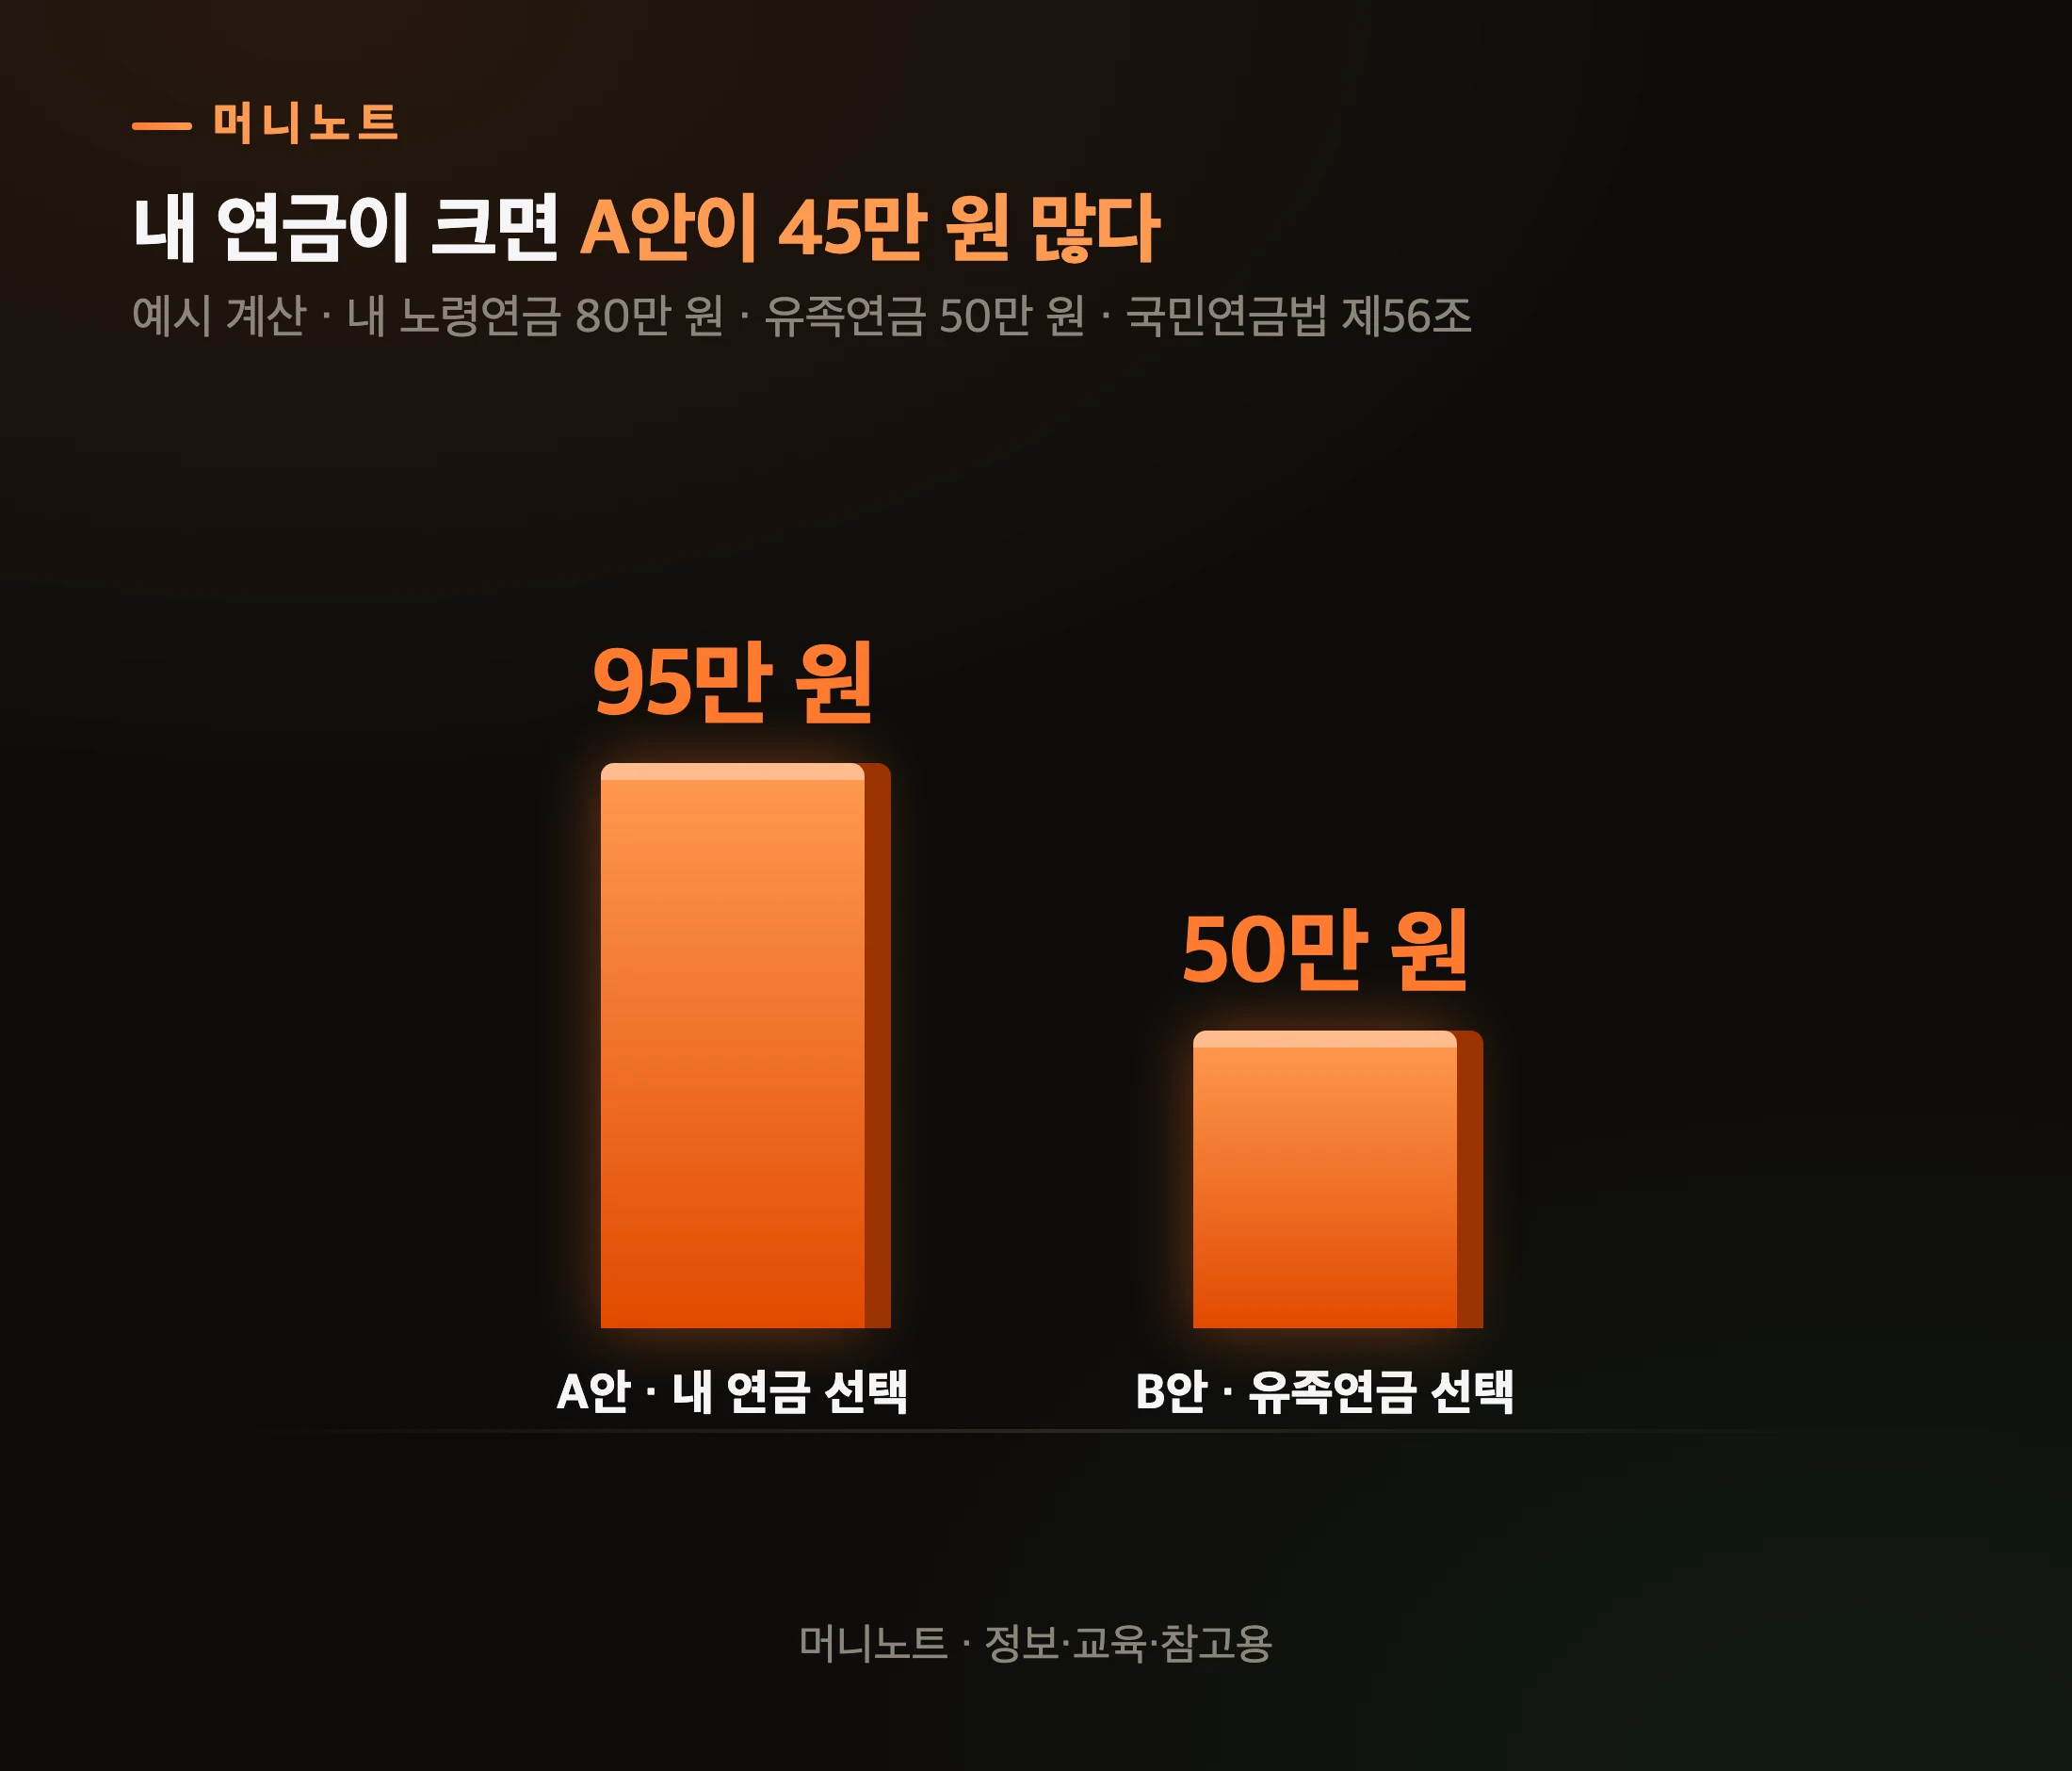
둘째 집 — 내 노령연금 80만 원, 유족연금 50만 원.
- A안: 80만 + 50만의 30%인 15만 = 95만 원
- B안: 유족연금 전액 = 50만 원
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| A안 · 내 연금 선택 | 95만 원 | |
| B안 · 유족연금 선택 | 50만 원 |
이번엔 반대입니다. 「유족연금이 남편 몫이니 더 크겠지」 하고 B안을 적으면 매달 45만 원이 빠져요.
두 집의 답이 정반대로 나왔죠. 그럼 내 집은 어느 쪽인지, 매번 이렇게 계산해야 할까요?
어느 쪽이 큰지 한 줄로 가르는 기준이 있나요?
있습니다. 식을 정리하면 한 줄로 줄어들거든요.
A안이 B안보다 크려면 「내 노령연금 + 유족연금 × 0.3」이 「유족연금」보다 커야 합니다. 양쪽에서 유족연금의 30%를 빼면 이렇게 됩니다.
내 노령연금 > 유족연금 × 0.7
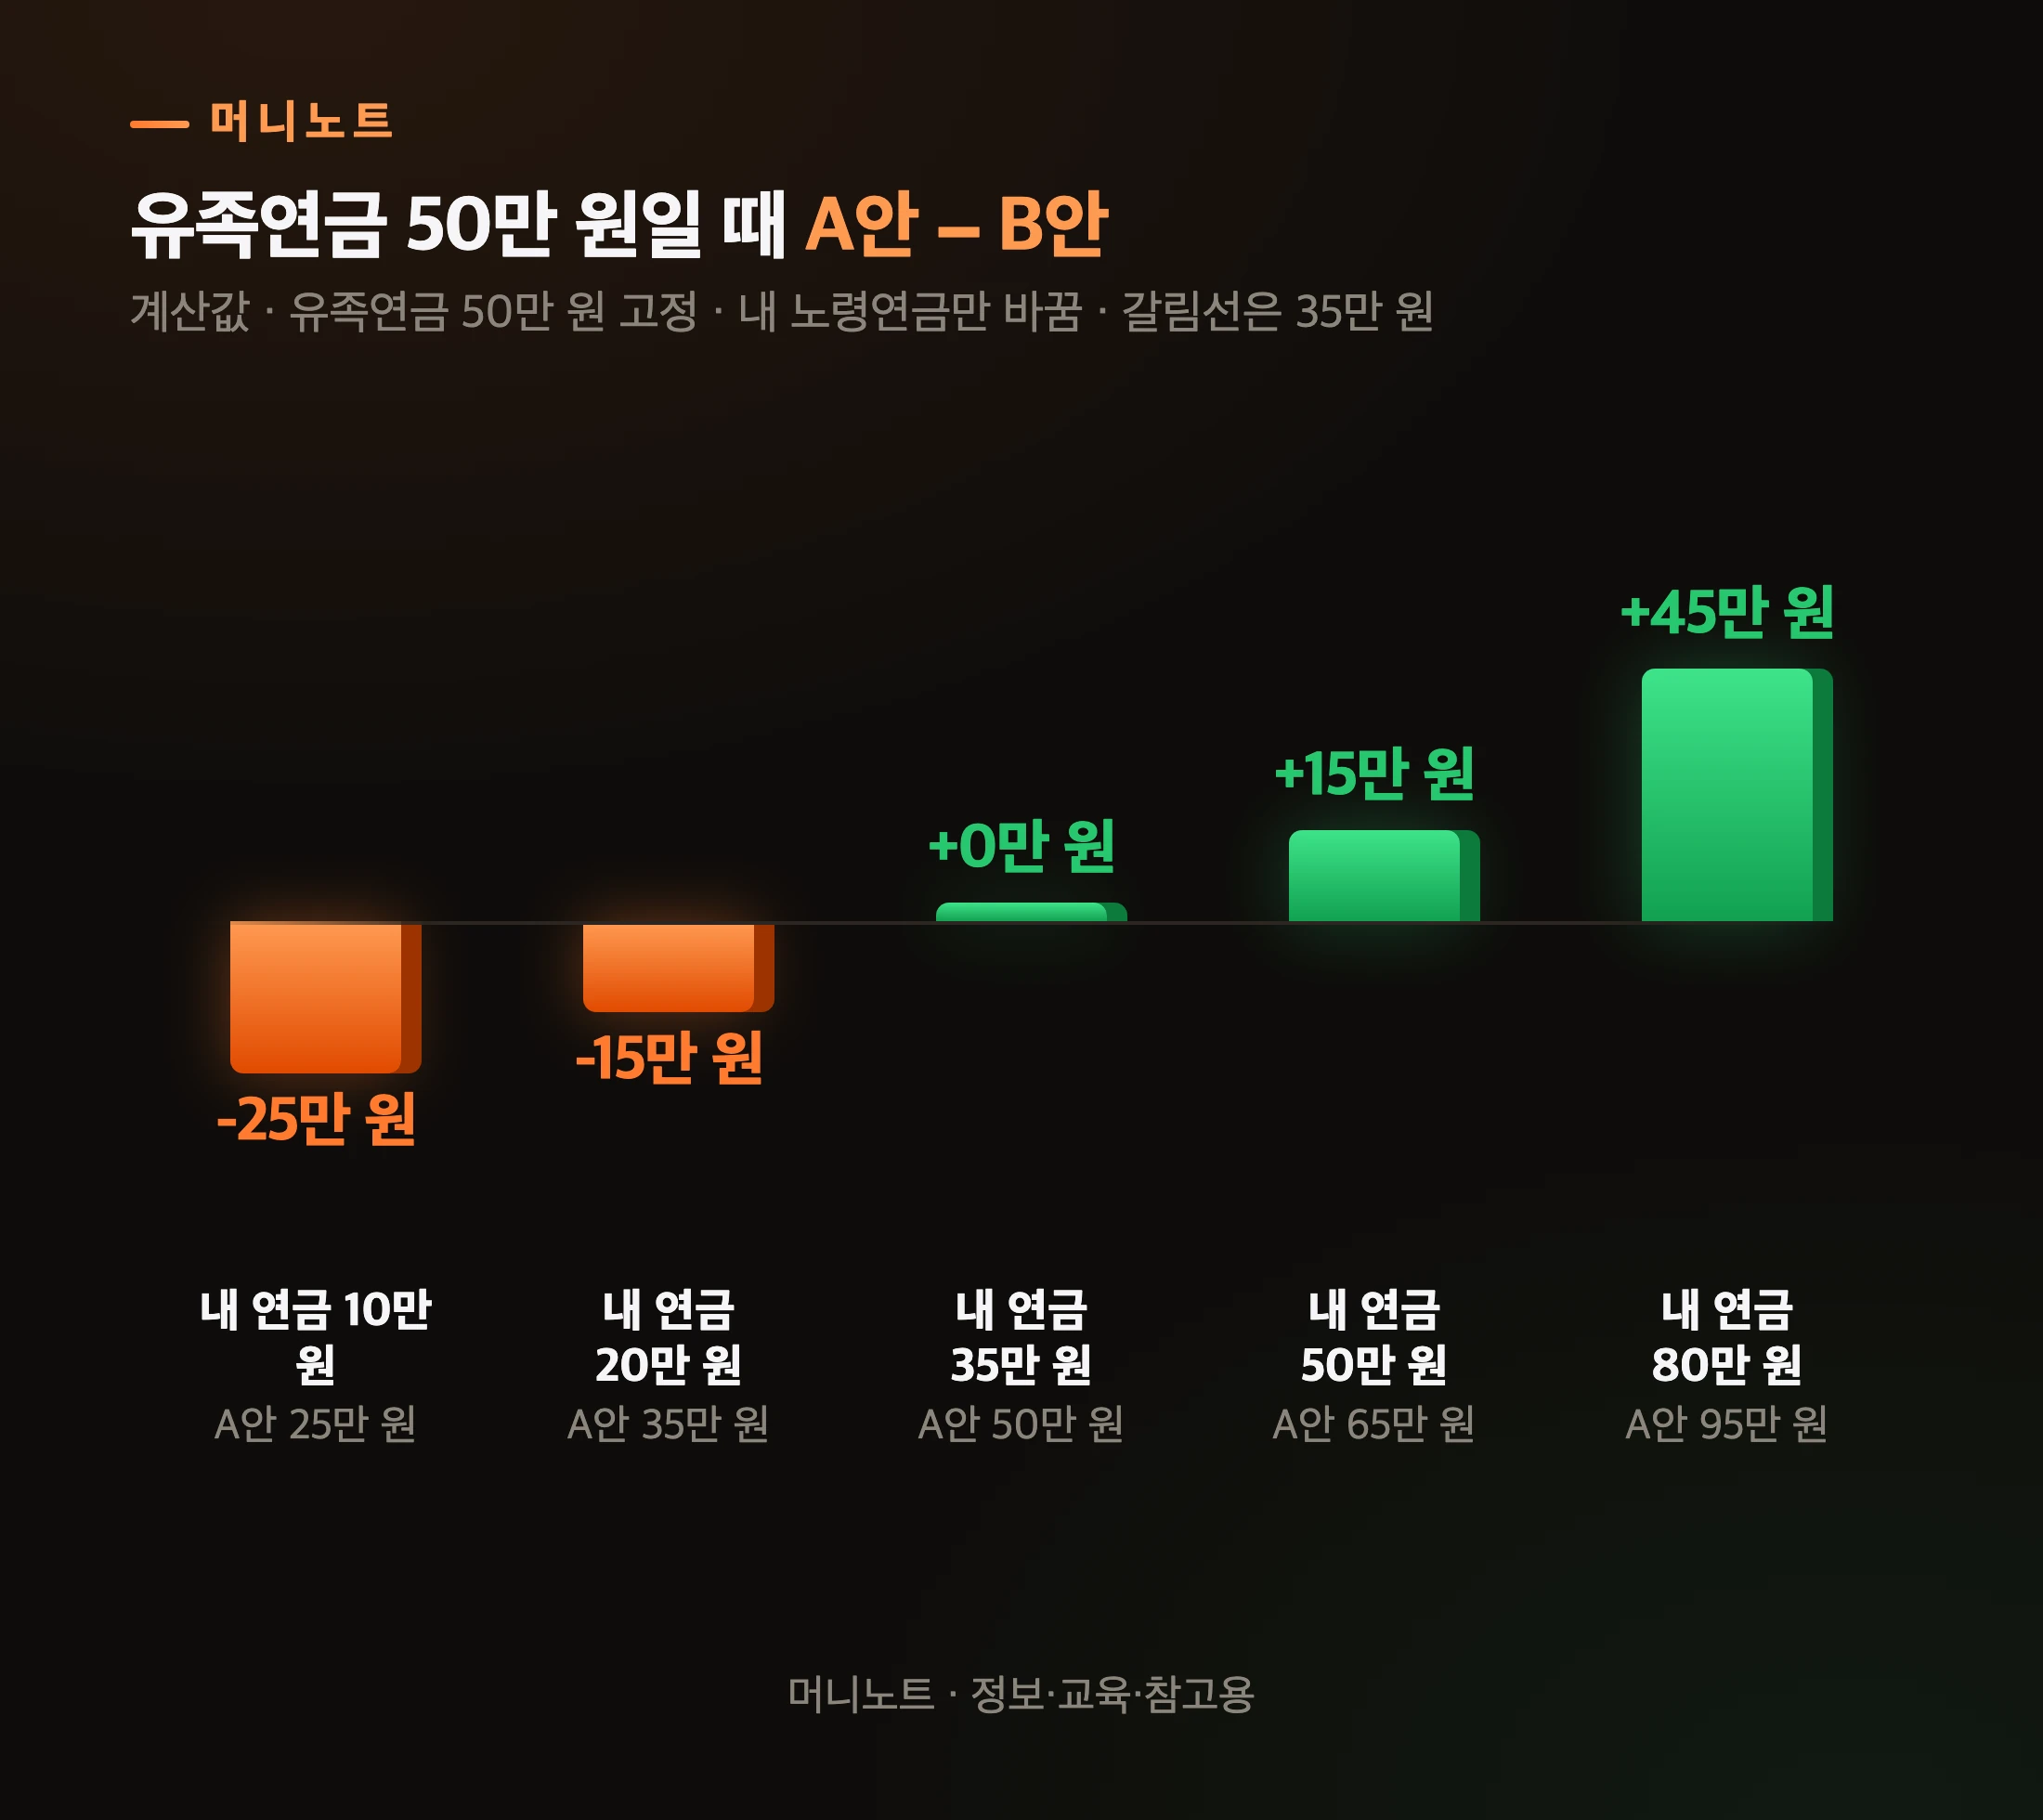
바꿔 말하면, 내 노령연금이 유족연금의 70%를 넘으면 A안, 못 미치면 B안이 계산상 큽니다. 딱 70%면 두 안이 같아요.
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 내 연금 10만 원 | A안 25만 원 | -25만 원 |
| 내 연금 20만 원 | A안 35만 원 | -15만 원 |
| 내 연금 35만 원 | A안 50만 원 | 0만 원 |
| 내 연금 50만 원 | A안 65만 원 | 15만 원 |
| 내 연금 80만 원 | A안 95만 원 | 45만 원 |
여러분 통장으로 치면 이렇습니다. 유족연금이 50만 원으로 나온다면 내 노령연금 35만 원이 갈림선이에요. 그보다 많이 받고 있으면 내 연금을 지키는 쪽, 적으면 유족연금으로 갈아타는 쪽입니다.
물론 이건 이 두 금액만 놓고 본 산수입니다. 다른 급여나 사정이 얽히면 결과가 달라질 수 있으니, 청구서에 적기 전에 공단에서 두 금액을 확정받는 게 순서예요.
그런데 이 계산에는 빈칸이 하나 있죠. 유족연금이 얼마로 나올지를 알아야 갈림선을 그을 수 있습니다.
유족연금은 얼마로 정해지나요?
사망한 사람의 가입기간이 정합니다. 국민연금법 제74조는 유족연금을 기본연금액의 일정 비율에 부양가족연금액을 더한 금액으로 정해 두었어요.

표로 보기
| 사망자 가입기간 | 유족연금 |
|---|---|
| 10년 미만 | 기본연금액의 40% |
| 10년 이상 20년 미만 | 기본연금액의 50% |
| 20년 이상 | 기본연금액의 60% |
여기에 단서가 하나 붙습니다. 노령연금을 받던 사람이 사망했다면, 유족연금은 그 사람이 받던 노령연금액을 넘을 수 없어요. 남편이 월 100만 원을 받았다면 유족연금이 100만 원보다 커지는 일은 없다는 뜻이죠.
다시 말해 유족연금은 떠난 배우자가 받던 연금액이 아니라 기본연금액을 기준으로 정해지고, 받던 노령연금액을 넘지 못합니다(제74조). 그래서 받던 연금의 몇 %가 될지는 집마다 다릅니다. 짐작하지 말고 공단에서 금액을 확인하세요.
그래서 「남편 몫이니 당연히 유족연금이 크겠지」 같은 짐작으로 고르면 안 됩니다. 맞벌이 여부보다 확정된 두 금액의 비율을 비교해야 하거든요.
배우자가 국민연금에 가입만 했으면 유족연금이 나오나요?
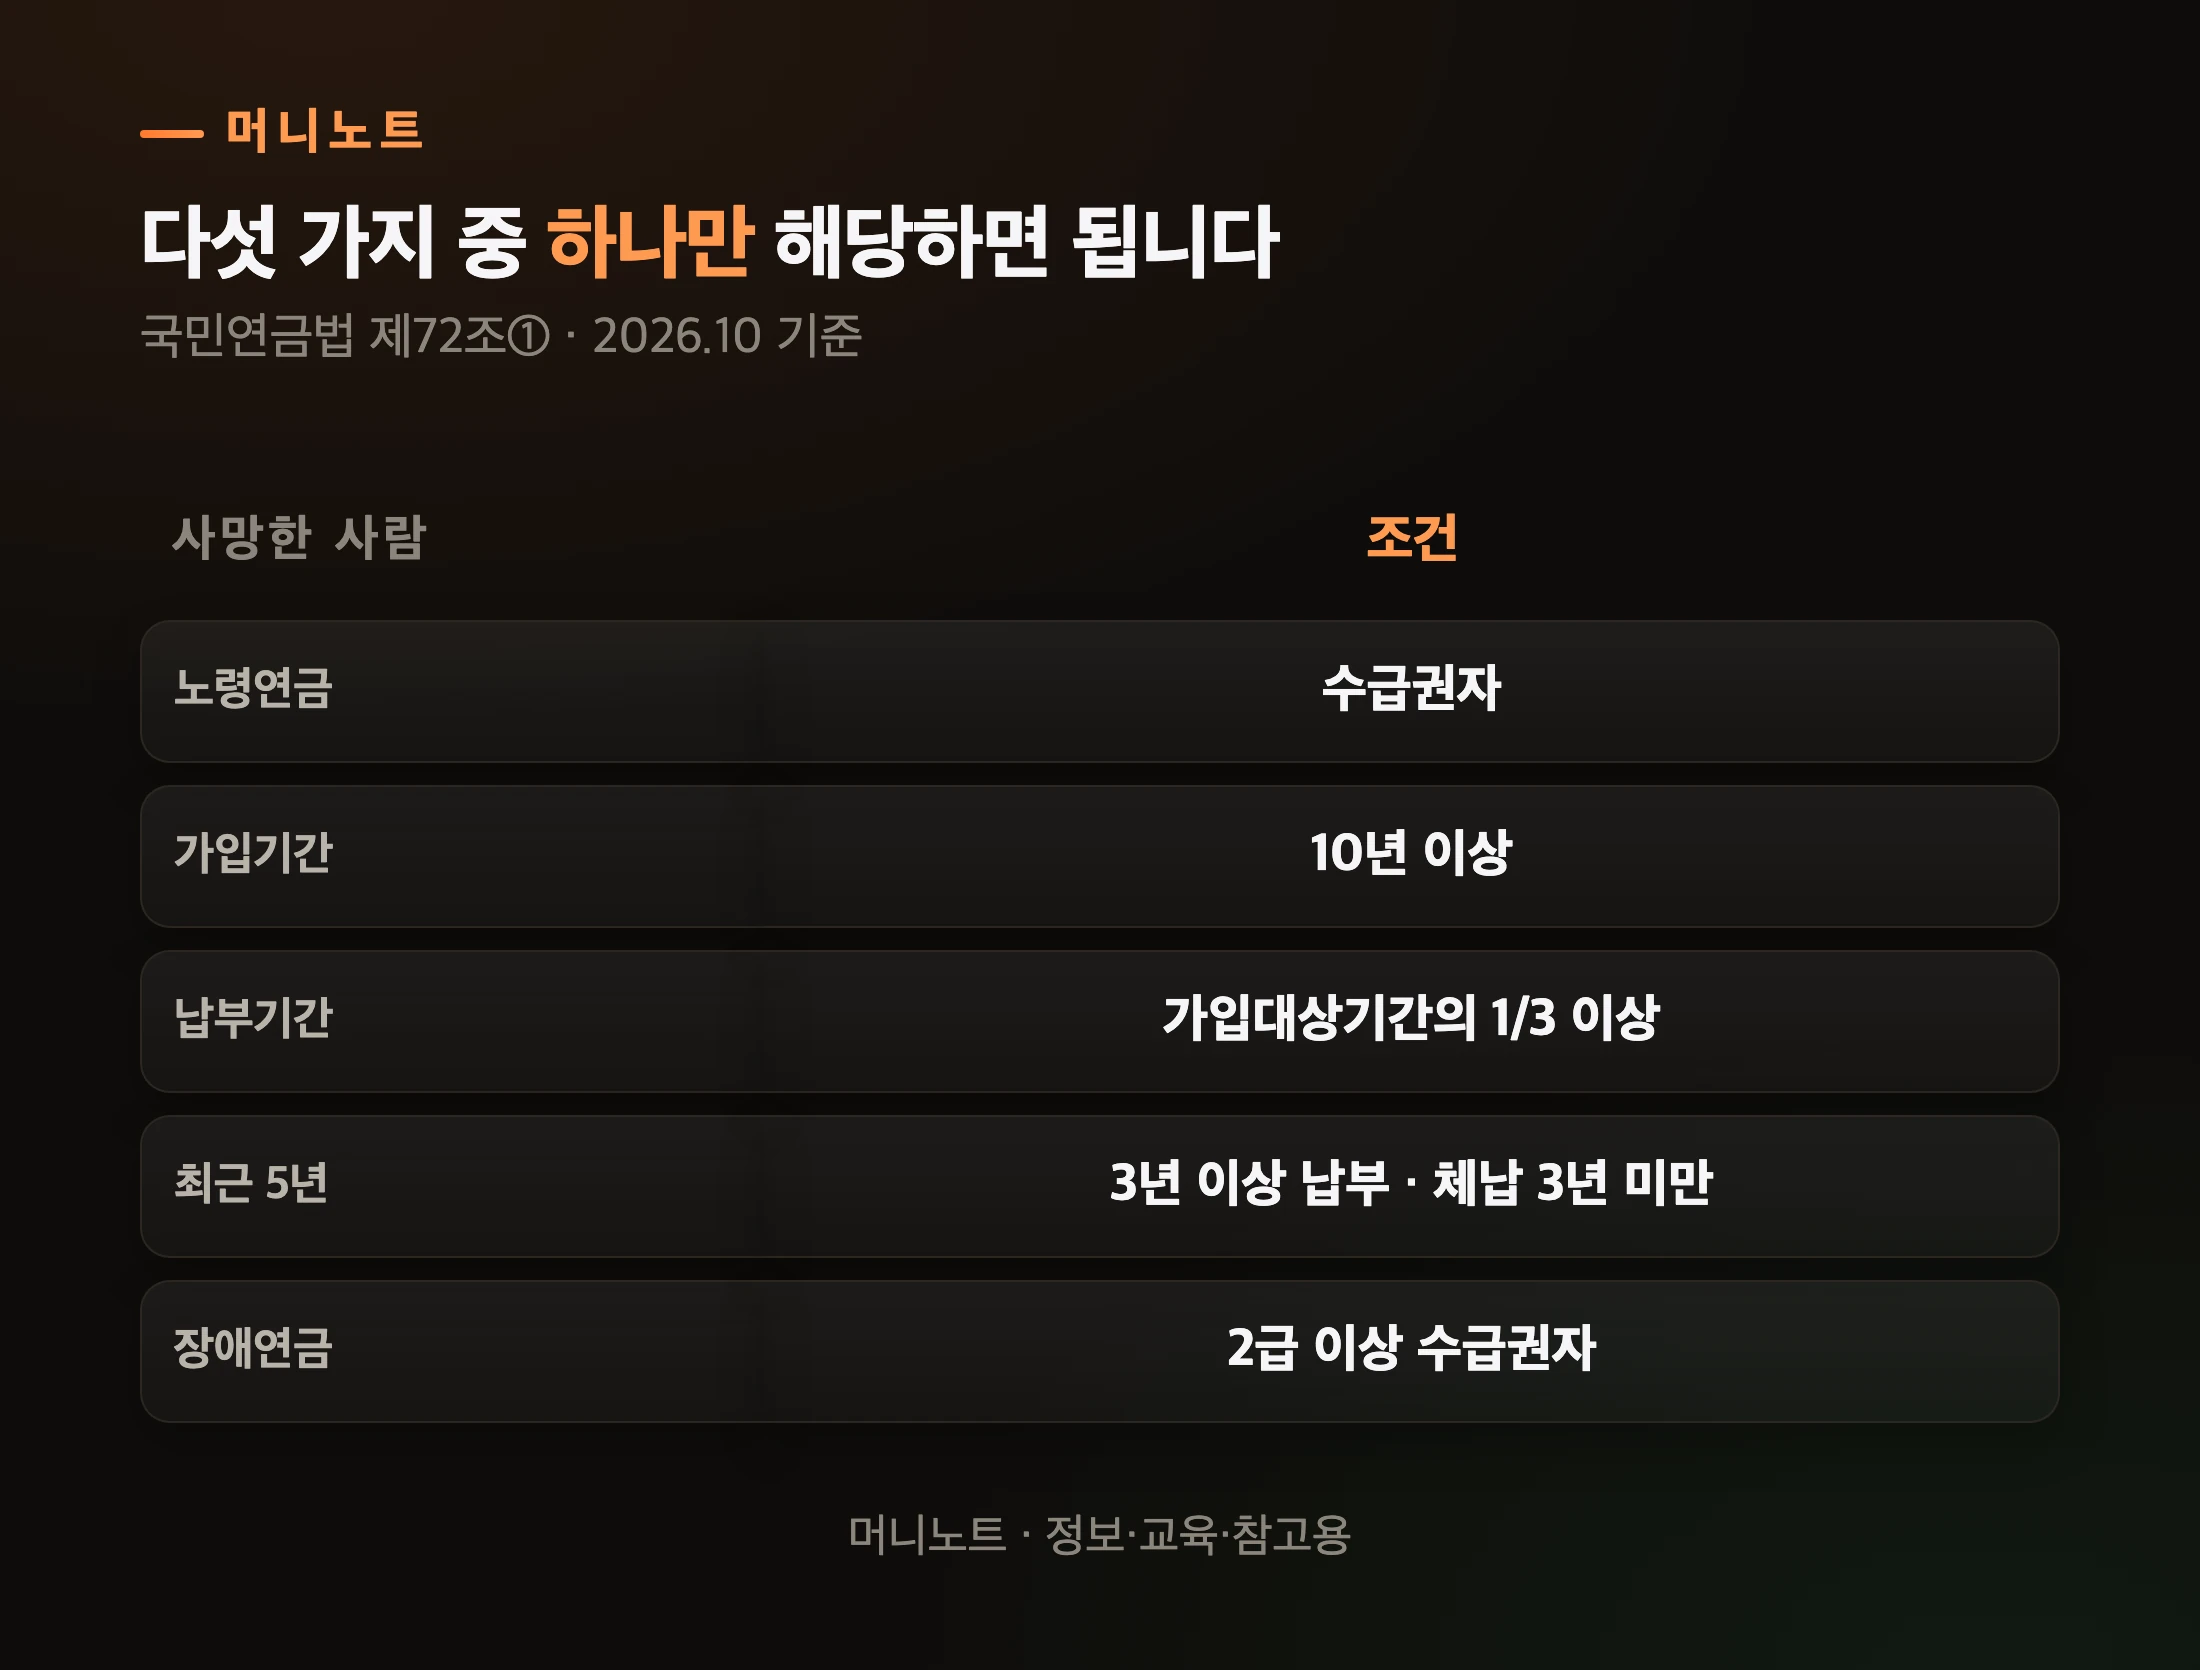
아닙니다. 사망한 사람이 아래 다섯 가지 중 하나에 해당해야 유족연금이 생깁니다(제72조①).
표로 보기
| 사망한 사람 | 조건 |
|---|---|
| 노령연금 | 수급권자 |
| 가입기간 | 10년 이상 |
| 납부기간 | 가입대상기간의 1/3 이상 |
| 최근 5년 | 3년 이상 납부 · 체납 3년 미만 |
| 장애연금 | 2급 이상 수급권자 |
이 가운데 어느 것에도 해당하지 않으면 유족연금 자체가 생기지 않습니다. 4번은 가입대상기간 중 체납기간이 3년 이상이면 빠지고, 3번·4번으로만 해당하는 사람이 가입 대상에서 빠진 기간이나 국외이주·국적상실 기간 중 사망하면 유족연금이 지급되지 않습니다(제72조②).
유족연금이 생기지 않으면 비교할 일은 없습니다. 다만 사망에 따른 반환일시금 같은 별도 급여가 있을 수 있으니 공단에 확인하세요(제77조①2호).
그런데 사별이 아니라 이혼으로 생긴 연금이라면 이야기가 달라집니다. 이때는 고르지 않고 합치거든요.
이혼한 배우자 몫인 분할연금도 하나만 고르나요?
여기가 예외입니다. 이혼한 배우자의 노령연금을 나눠 받는 분할연금은, 내 노령연금이 생기면 두 금액을 합산해서 지급합니다. 제65조④가 「제56조에도 불구하고」라고 못 박아 두었거든요.

표로 보기
| 겹치는 연금 | 지급 방식 |
|---|---|
| 내 노령연금 유족연금 | 하나만 선택 |
| 내 노령연금 분할연금 | 합산 지급 |
그러니 「합산된다」는 말을 들었다면, 그게 분할연금 이야기인지 먼저 확인하셔야 해요. 사별로 생긴 유족연금에는 이 합산이 적용되지 않습니다.
그럼 유족연금을 고른 뒤에는 그 금액이 평생 그대로 나올까요?
유족연금을 고르면 끝까지 그대로 나오나요?
조건이 둘 있습니다.
첫째, 재혼하면 유족연금 받을 권리가 사라집니다(제75조①2호). 유족연금을 고른 경우는 그 연금이, 내 연금을 고른 경우는 얹어 받던 30%가 끊깁니다.
둘째, 배우자 유족연금에는 나이 규칙이 있습니다. 유족연금을 받을 권리가 생긴 때부터 3년이 지나면, 출생연도에 따라 56~60세(1969년 이후 출생은 60세)가 될 때까지 지급을 멈춥니다(제76조① · 부칙 제8조). 다만 장애상태이거나, 25세 미만 또는 장애상태인 자녀의 생계를 유지하거나, 대통령령으로 정한 소득이 있는 일을 하지 않으면 멈추지 않아요. 젊어서 배우자를 잃은 분께 해당하는 규칙이라, 노령연금을 받는 나이와 겹치는지는 공단에서 확인하는 게 정확합니다.
자주 묻는 질문
Q. 고르는 건 언제, 어디서 하나요? A. 급여 지급 청구서에 선택할 급여를 적어 국민연금공단에 내는 방식입니다(시행규칙 제25조). 적기 전에 A안과 B안 금액을 공단에서 확인해 두세요.
Q. 30%는 내 노령연금의 30%인가요? A. 아닙니다. 선택하지 않은 유족연금액의 30%입니다(제56조②1호).
Q. 유족연금이 무조건 내 연금보다 크지 않나요? A. 아닙니다. 유족연금은 사망자 가입기간에 따라 기본연금액의 40~60%에 부양가족연금액을 더한 금액이고, 사망자가 받던 노령연금액을 넘지 못합니다(제74조).
Q. 일하면서 연금을 받으면 깎이기도 하나요? A. 소득이 일정 선을 넘으면 노령연금이 깎이거나 멈출 수 있습니다. 그 선은 일하면서 국민연금 감액 글에 정리해 두었어요.
Q. 국민연금을 받으면 기초연금도 줄어드나요? A. 기초연금은 소득인정액으로 따로 판정합니다. 집이나 예금이 소득으로 잡히는 방식은 기초연금 소득인정액 글에서 확인하실 수 있습니다.
그래서, 우리 집은 어느 쪽인가요?
같은 사별이어도 청구서 한 칸에 무엇을 적느냐로 매달 받는 돈이 달라집니다. 국민연금 지급액만 비교하면, 그 답은 「30%가 붙는 쪽」이 아니라 내 연금이 유족연금의 70%를 넘느냐가 정합니다.

표로 보기
| 단계 | 내용 | 설명 |
|---|---|---|
| 1단계 | 분할연금인가 | 노령연금과는 합산 |
| 2단계 | 두 금액 | 공단에 확인 |
| 3단계 | 70% 비교 | 내 연금 vs 유족 |
| 4단계 | 청구서 | 선택 급여 기재 |
여러분이나 부모님은 지금 국민연금을 각자 받고 계신가요? 그렇다면 두 분의 연금액을 한 번 나란히 적어 두세요. 아직 연금 받기 전이라면 국민연금 예상 수령액 계산기로 내 몫부터 뽑아 보시면, 70% 선이 어디쯤인지 미리 가늠할 수 있습니다.
※ 이 글은 정보·교육·참고용이며 개별 수급 판정이 아닙니다. 국민연금법·시행규칙 원문을 근거로 2026년 10월 기준으로 정리했고, 본문 금액은 설명을 위한 예시입니다. 법령과 금액은 바뀔 수 있으니 내 연금의 정확한 선택 결과는 국민연금공단(국번 없이 1355)에서 확인하세요.


아직 댓글이 없습니다. 이 글을 읽고 떠오른 생각을 남겨 주세요.