「이제 519만 원까지는 일해도 연금이 안 깎인다.」
올해 6월 17일부터 맞는 말입니다. 그런데 연금을 미리 당겨 받는 조기노령연금이라면, 원래 연금을 받을 나이가 되기 전까지는 기준이 319만 원 그대로예요.
그리고 넘으면 깎이는 게 아닙니다. 연금이 통째로 멈춥니다. 여러분이나 부모님이 어느 쪽인지부터 확인해야 하는 이유예요.

바쁘면 이것만 · 2026.10 기준
- 노령연금 — 감액이 시작되는 선이 월 319만 3,511원 → 519만 3,511원으로 올라갔습니다(2026년 6월 17일 시행 · 2025년 소득부터 적용)
- 🔴 조기노령연금 — 법 조문이 따로라 이번에 안 바뀌었습니다. 원래 연금 나이 전이라면 319만 3,511원을 넘을 때 지급 정지예요
- 🔴 그 정지는 「60세 전까지」가 아니라 출생연도별 61~65세 전까지 붙습니다(부칙이 나이를 늦춥니다)
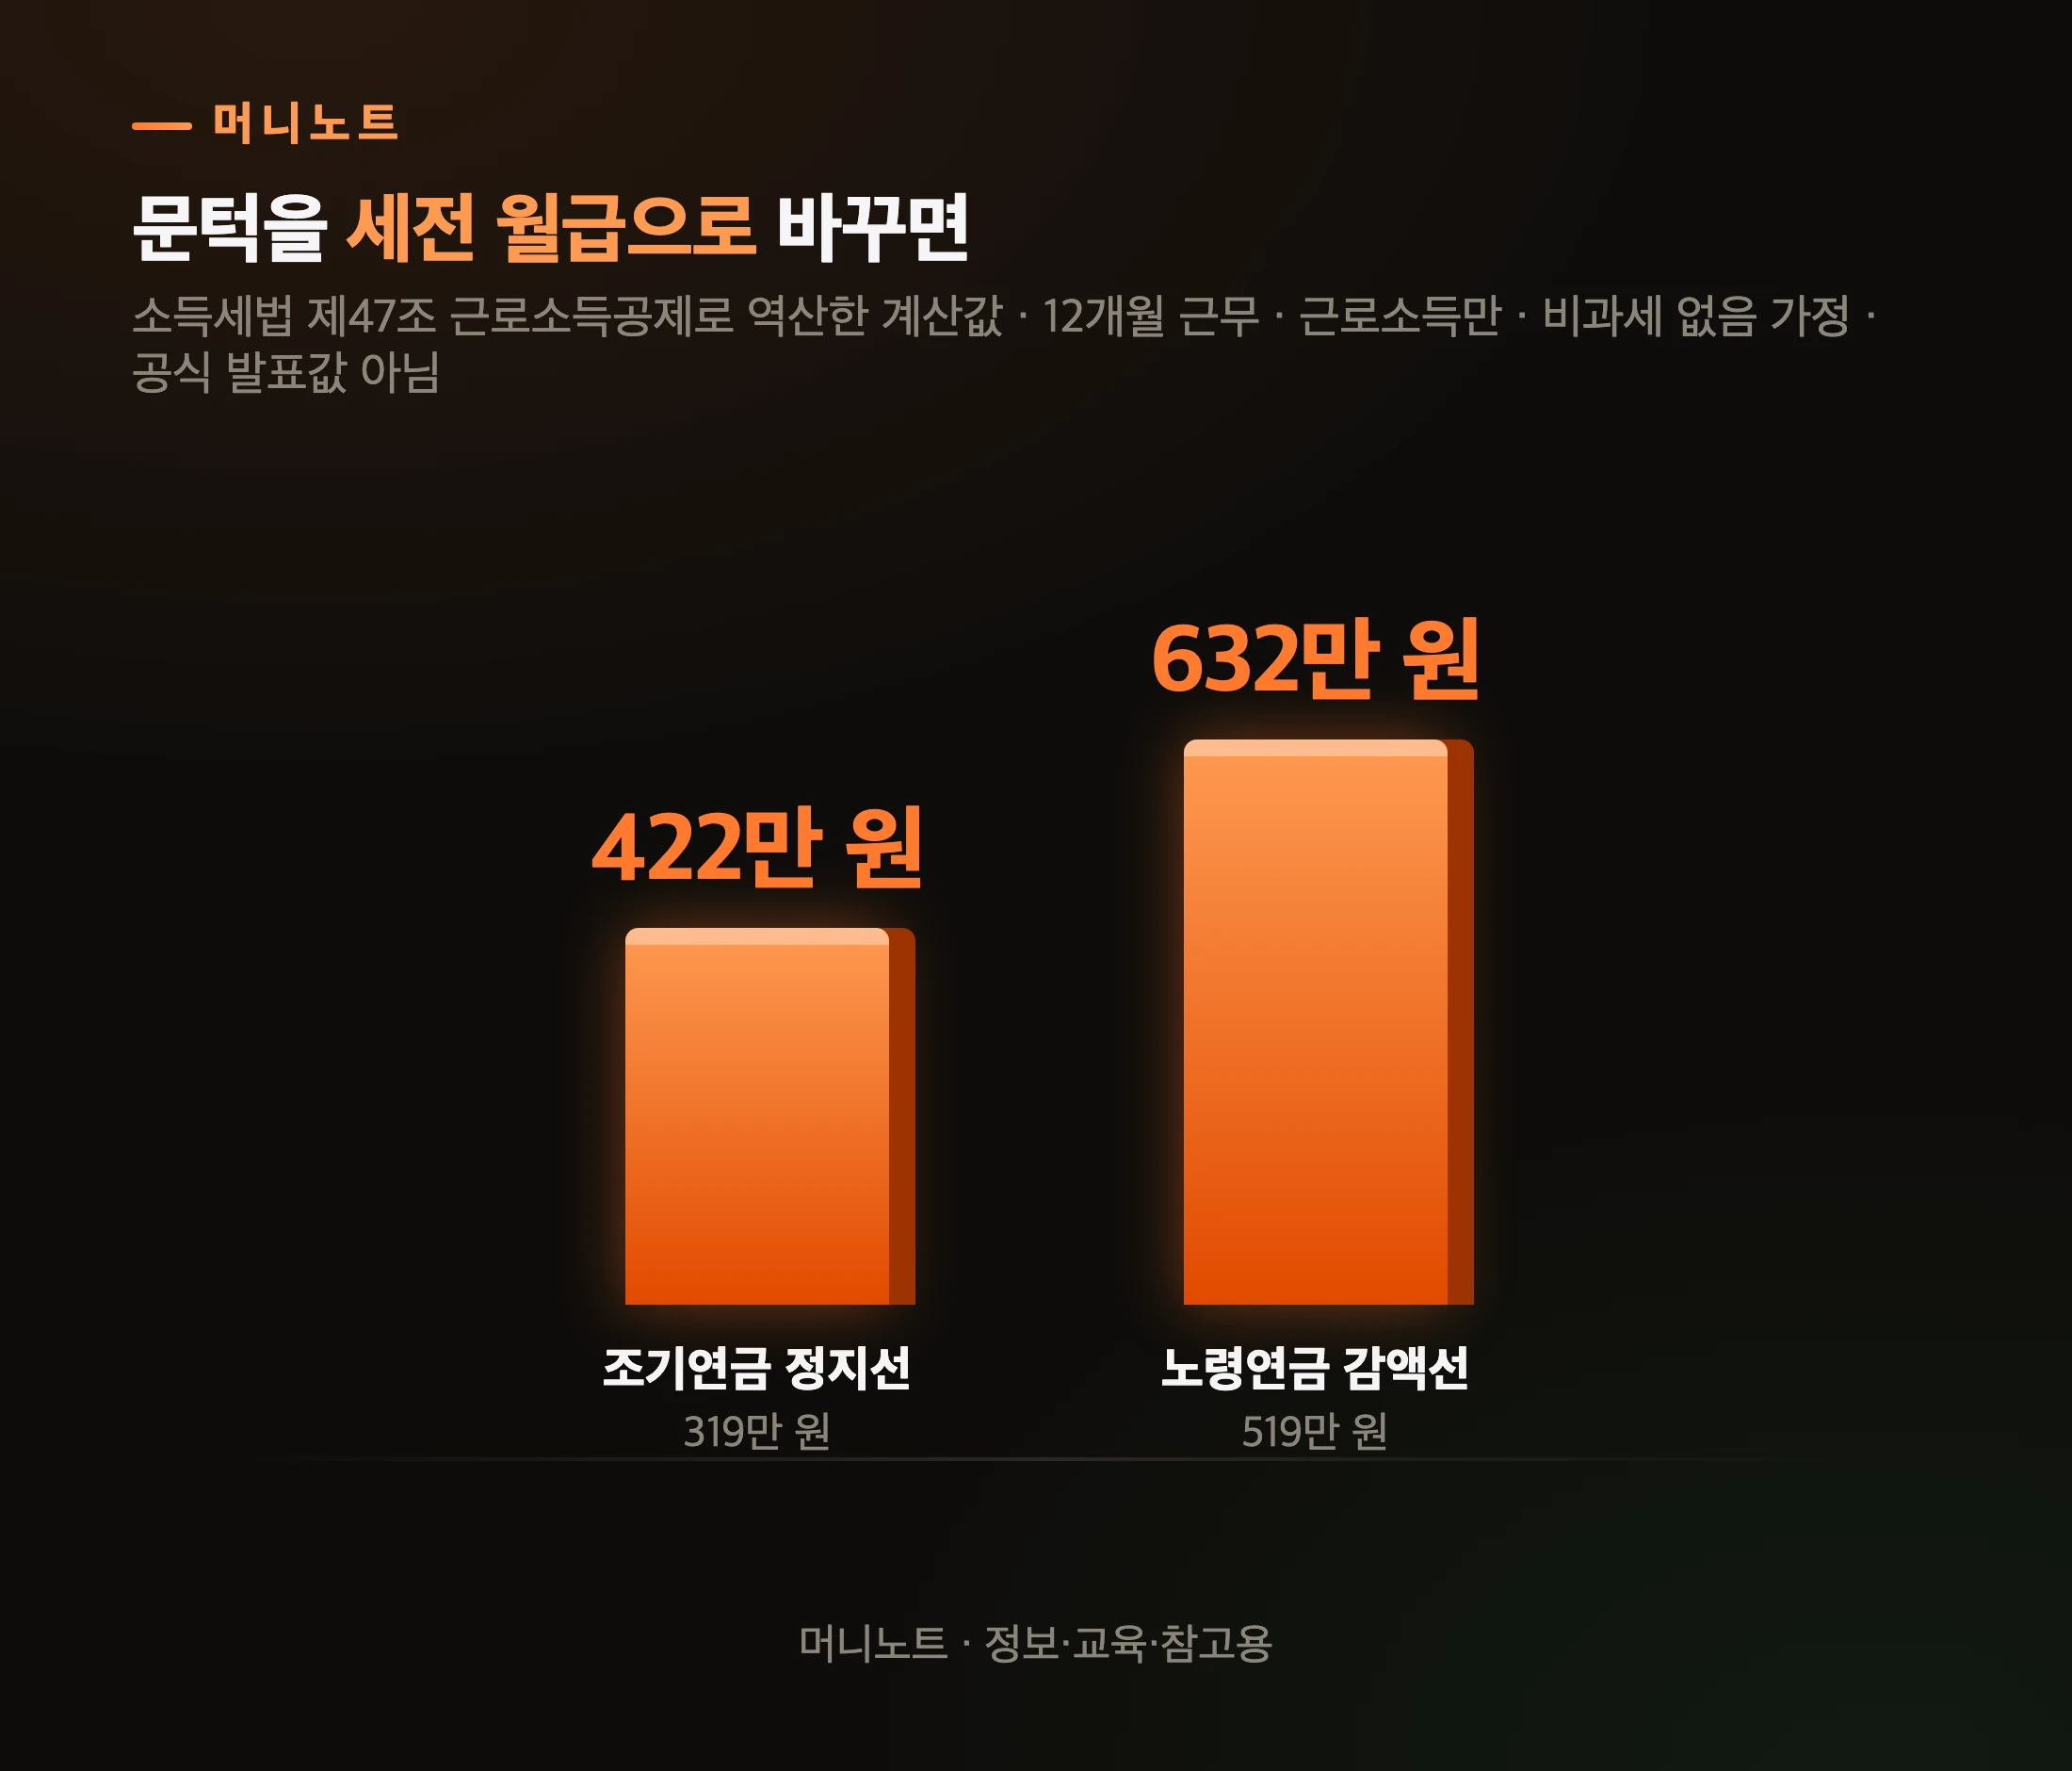
- 519만 원은 월급 519만 원이 아닙니다. 근로소득공제를 뺀 금액이라, 근로소득만 있으면 세전 월급 기준으로 약 632만 원(계산값)
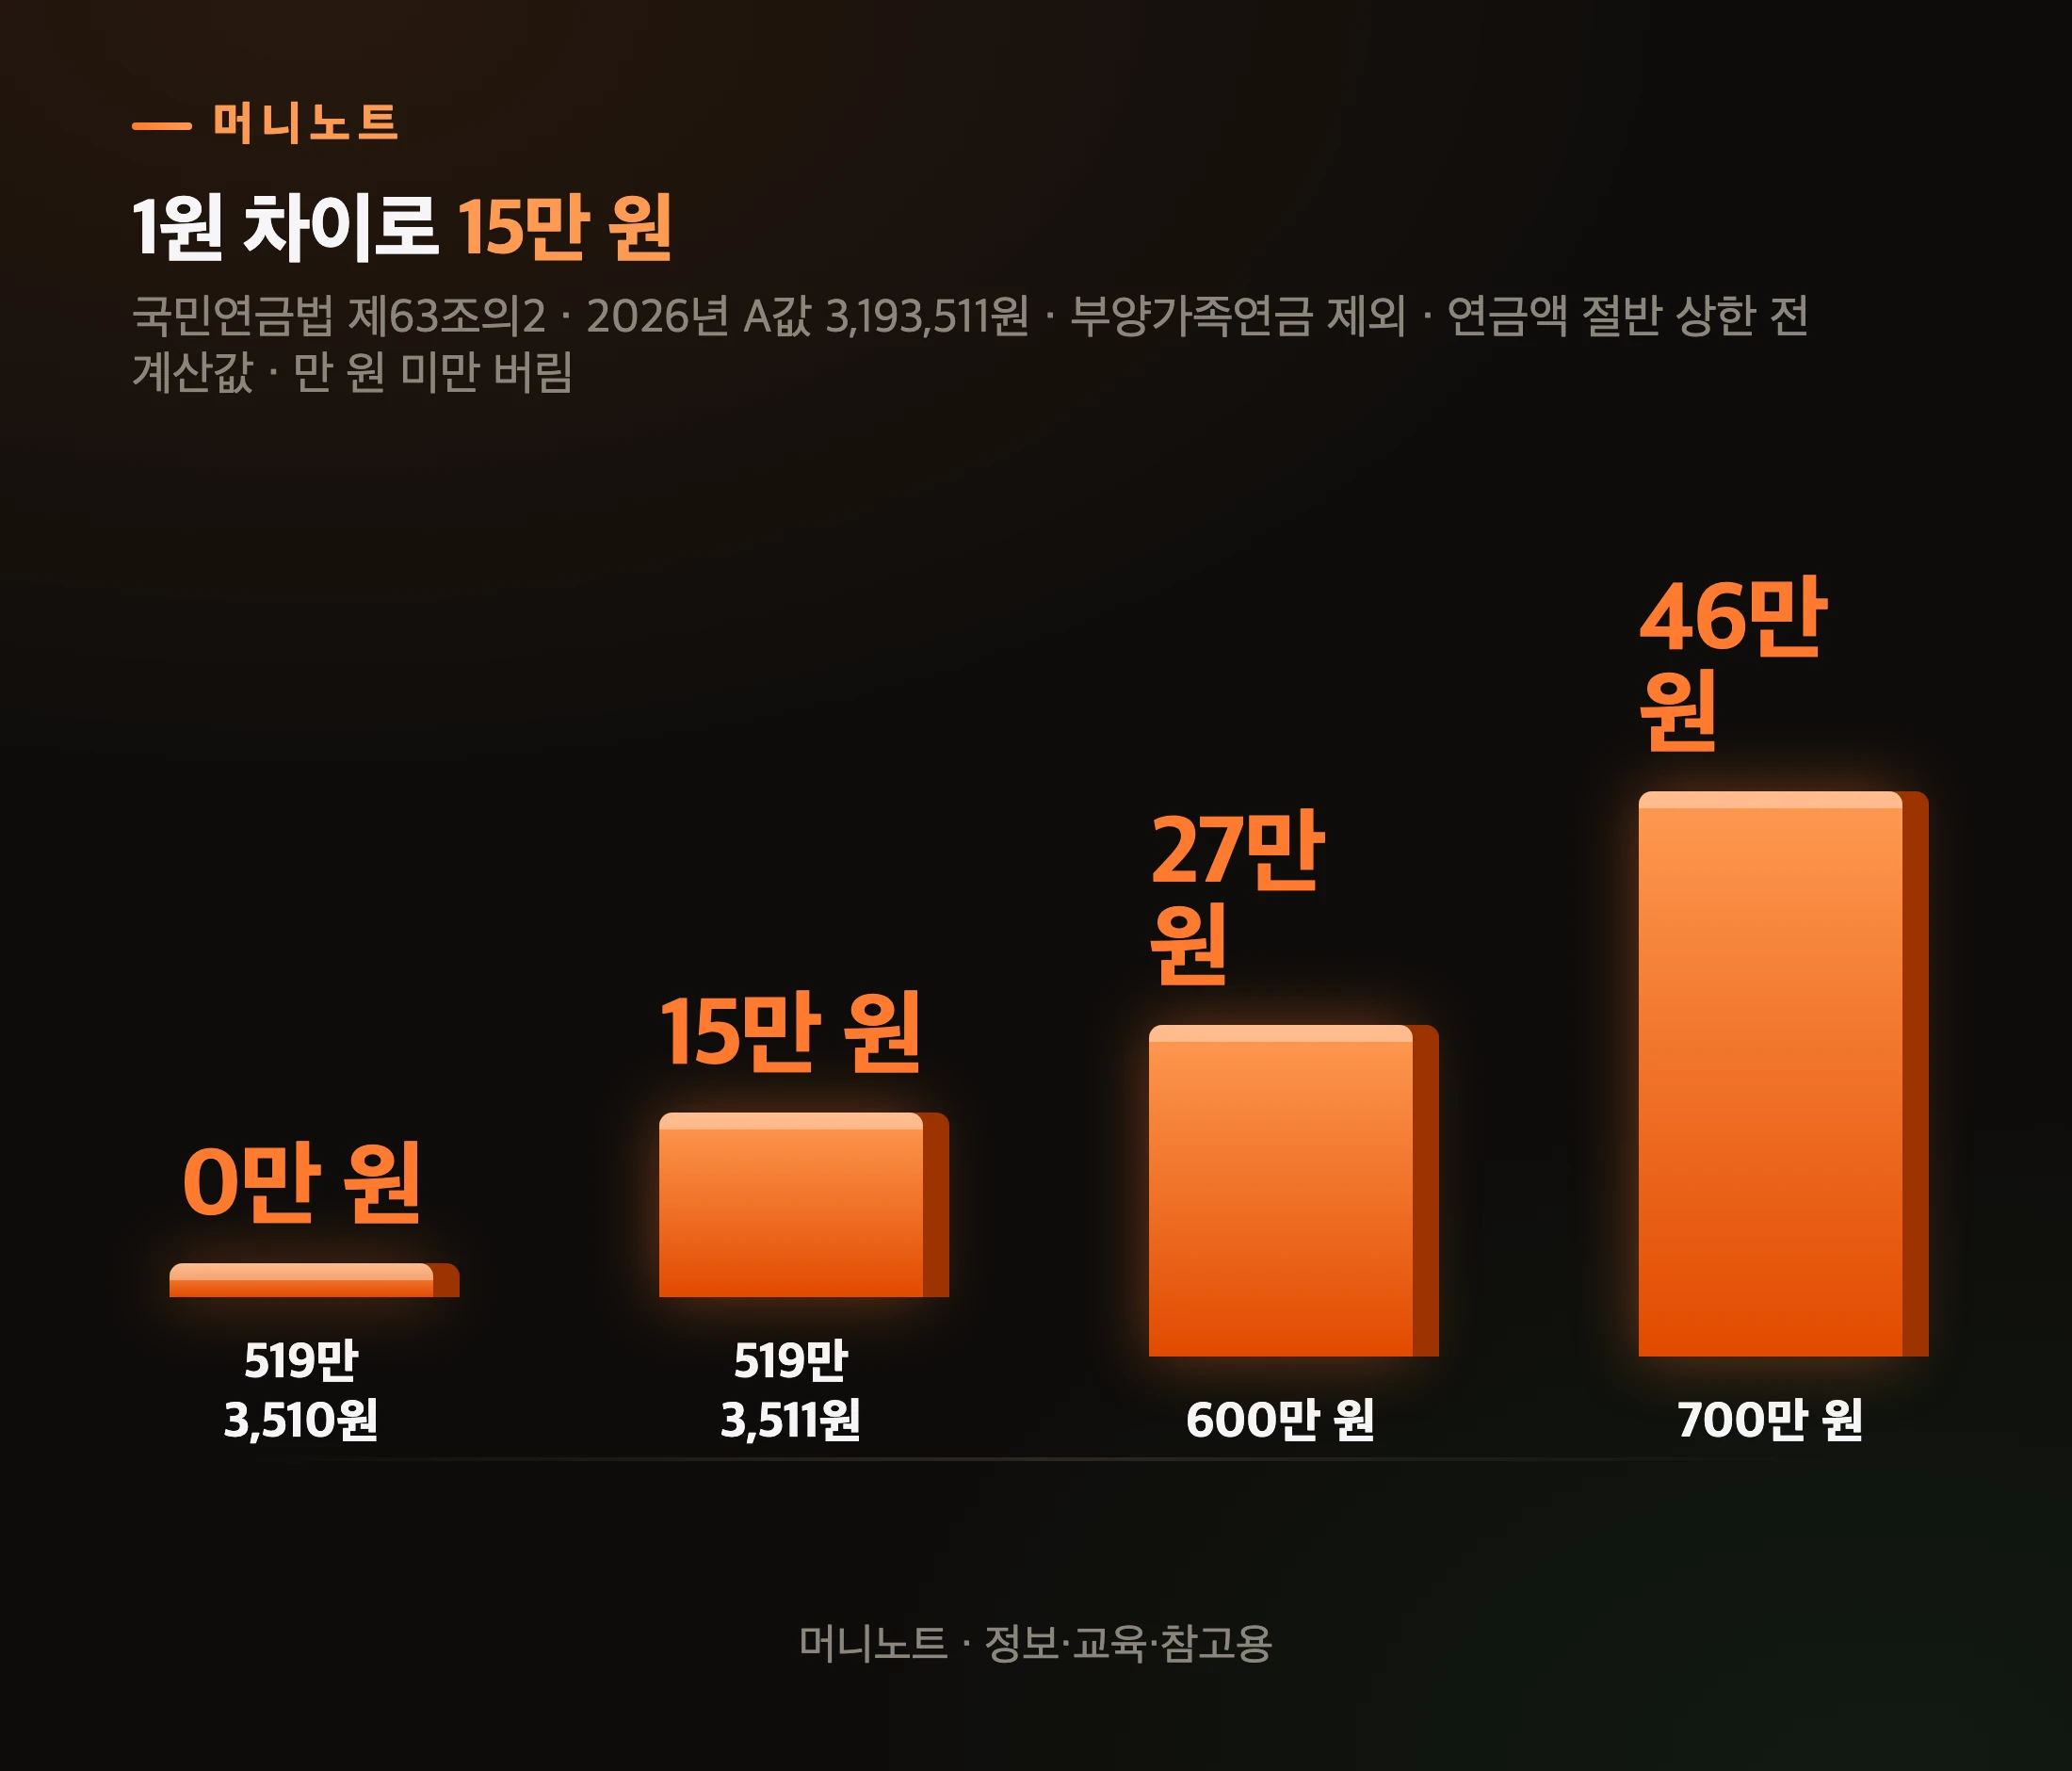
- 1원 차이 절벽 — 519만 3,510원이면 0원, 519만 3,511원이면 15만 원 감액(연금액 절반 상한 전 계산)
- 감액은 출생연도별 연금 받을 나이(61~65세)부터 5년만 붙습니다. 「60~65세」가 아니에요
- 일해서·사업해서 번 돈만 셉니다. 이자·배당·연금·양도 소득은 안 셉니다
일하면서 국민연금 받으면 얼마부터 깎이나요?
2026년 기준, 노령연금은 소득월액이 519만 3,511원 이상일 때부터 깎입니다. 이전에는 319만 3,511원만 넘어도 깎였어요.
숫자 두 개가 어디서 나왔는지 보면 기억하기 쉽습니다. 319만 3,511원은 A값이에요. 쉽게 말하면 국민연금 내는 사람 전체가 버는 돈의 최근 3년 평균입니다(보건복지부 고시 제2026-12호). 519만 3,511원은 거기에 200만 원을 더한 값이고요.
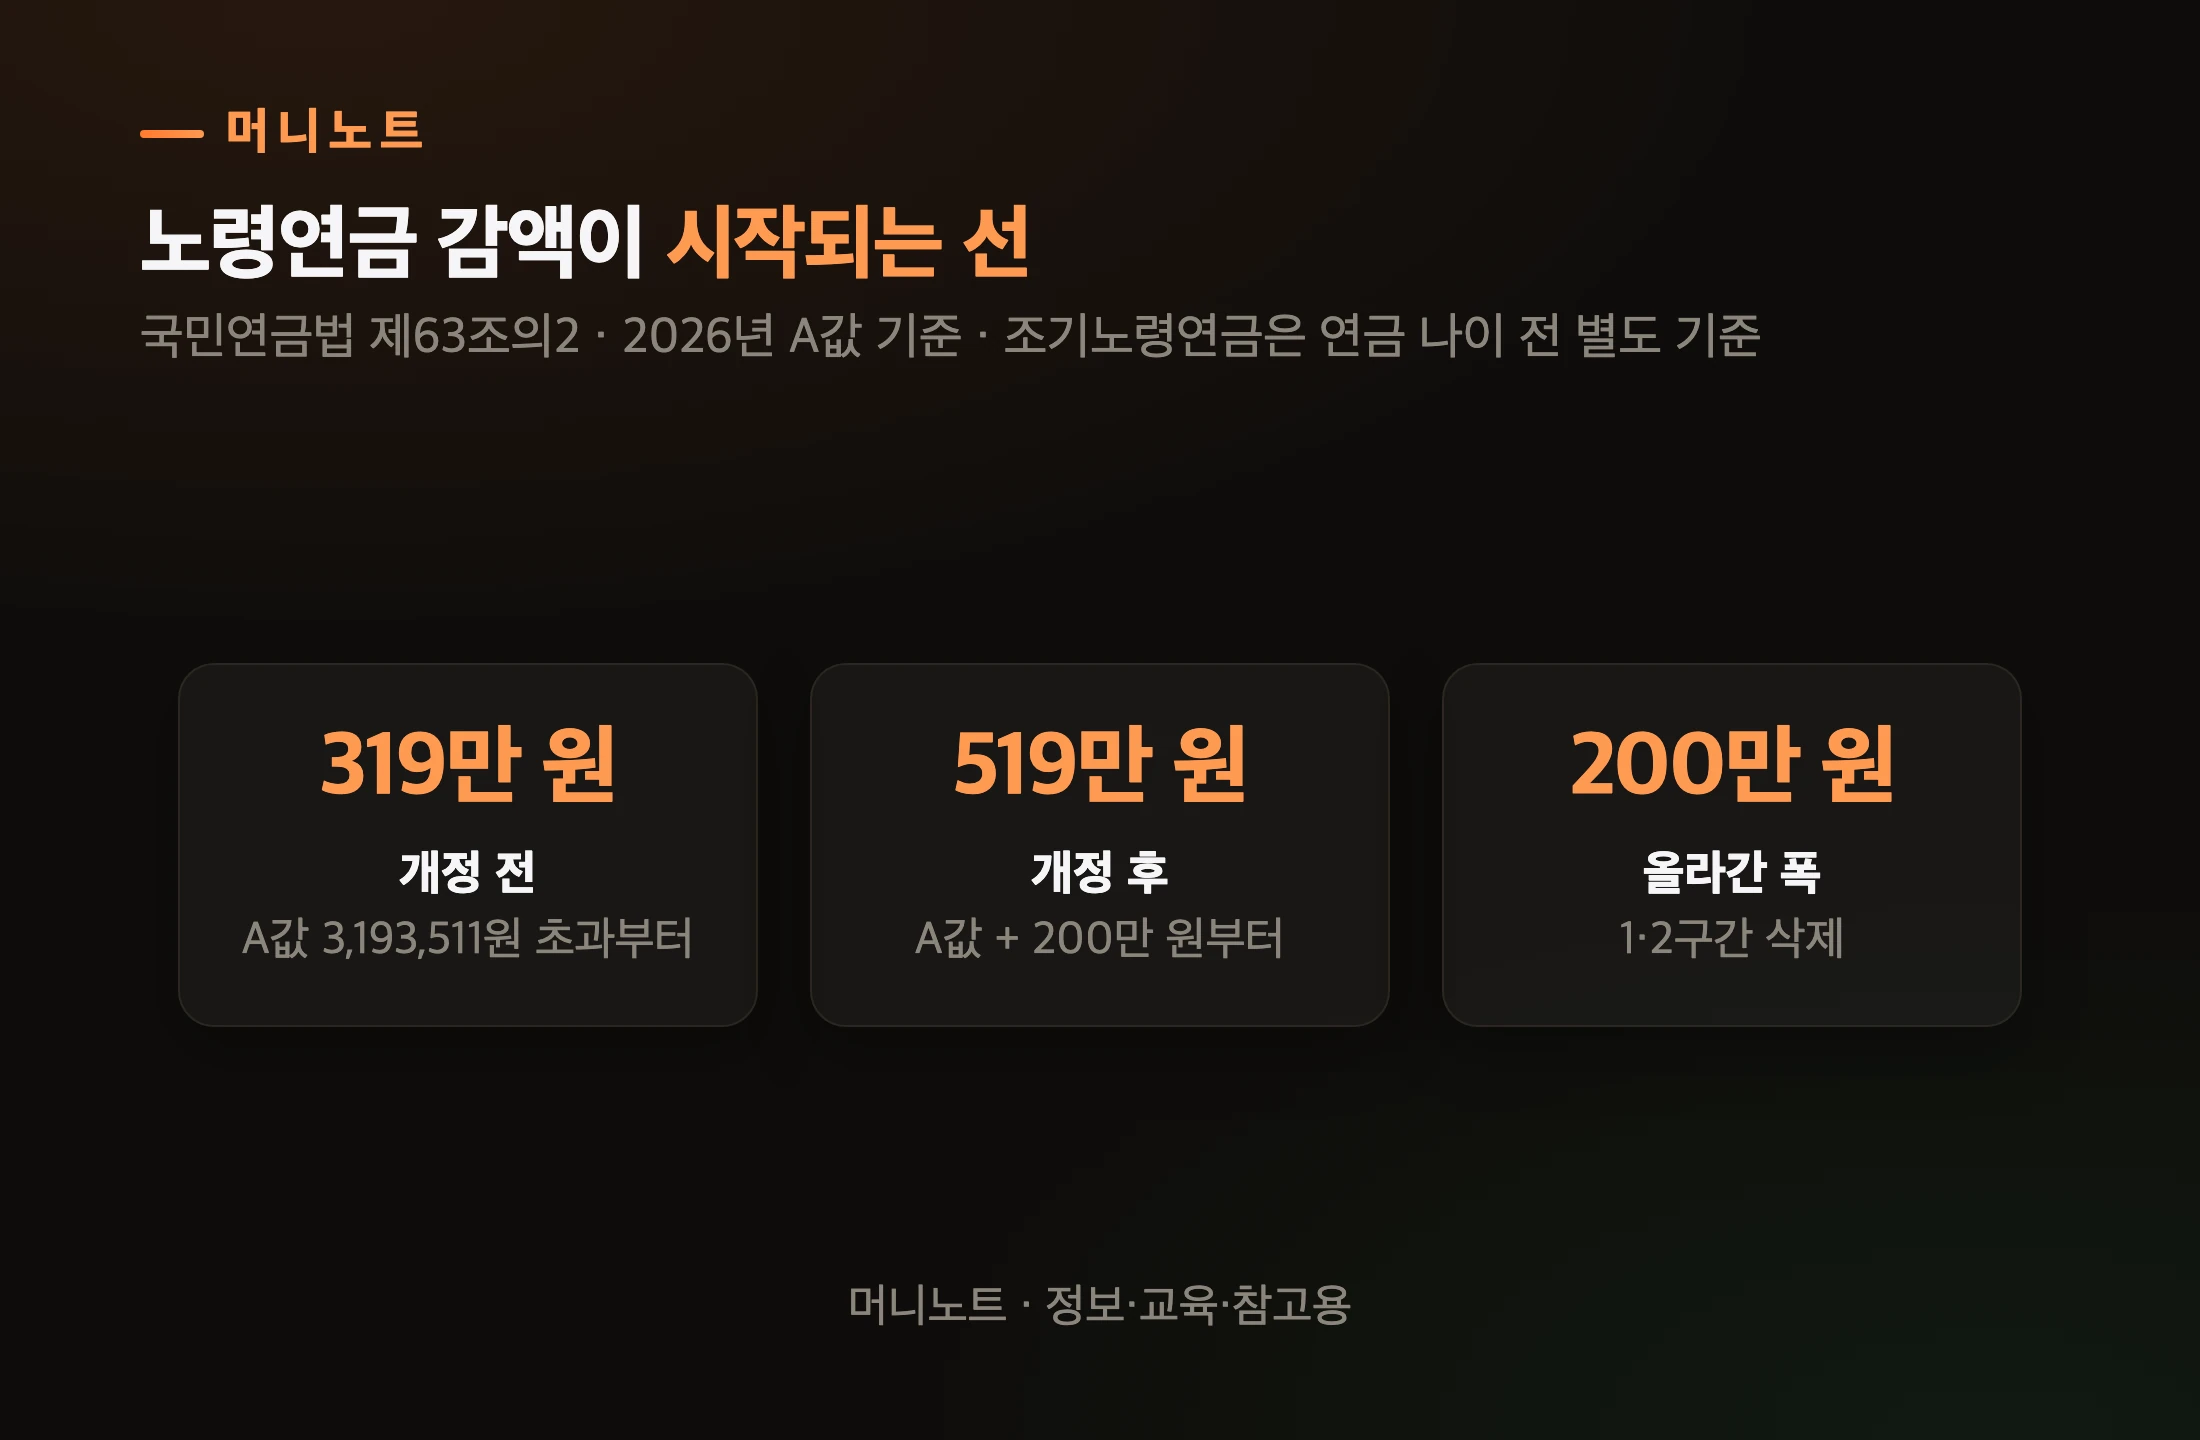
표로 보기
| 항목 | 값 | 설명 |
|---|---|---|
| 개정 전 | 319만 원 | A값 3,193,511원 초과부터 |
| 개정 후 | 519만 원 | A값 + 200만 원부터 |
| 올라간 폭 | 200만 원 | 1·2구간 삭제 |
정부가 깎는 비율을 낮춘 게 아닙니다. 다섯 칸짜리 계단에서 아래 두 칸을 통째로 지웠어요. 위 세 칸의 계산식은 글자 하나 안 바뀌었습니다.
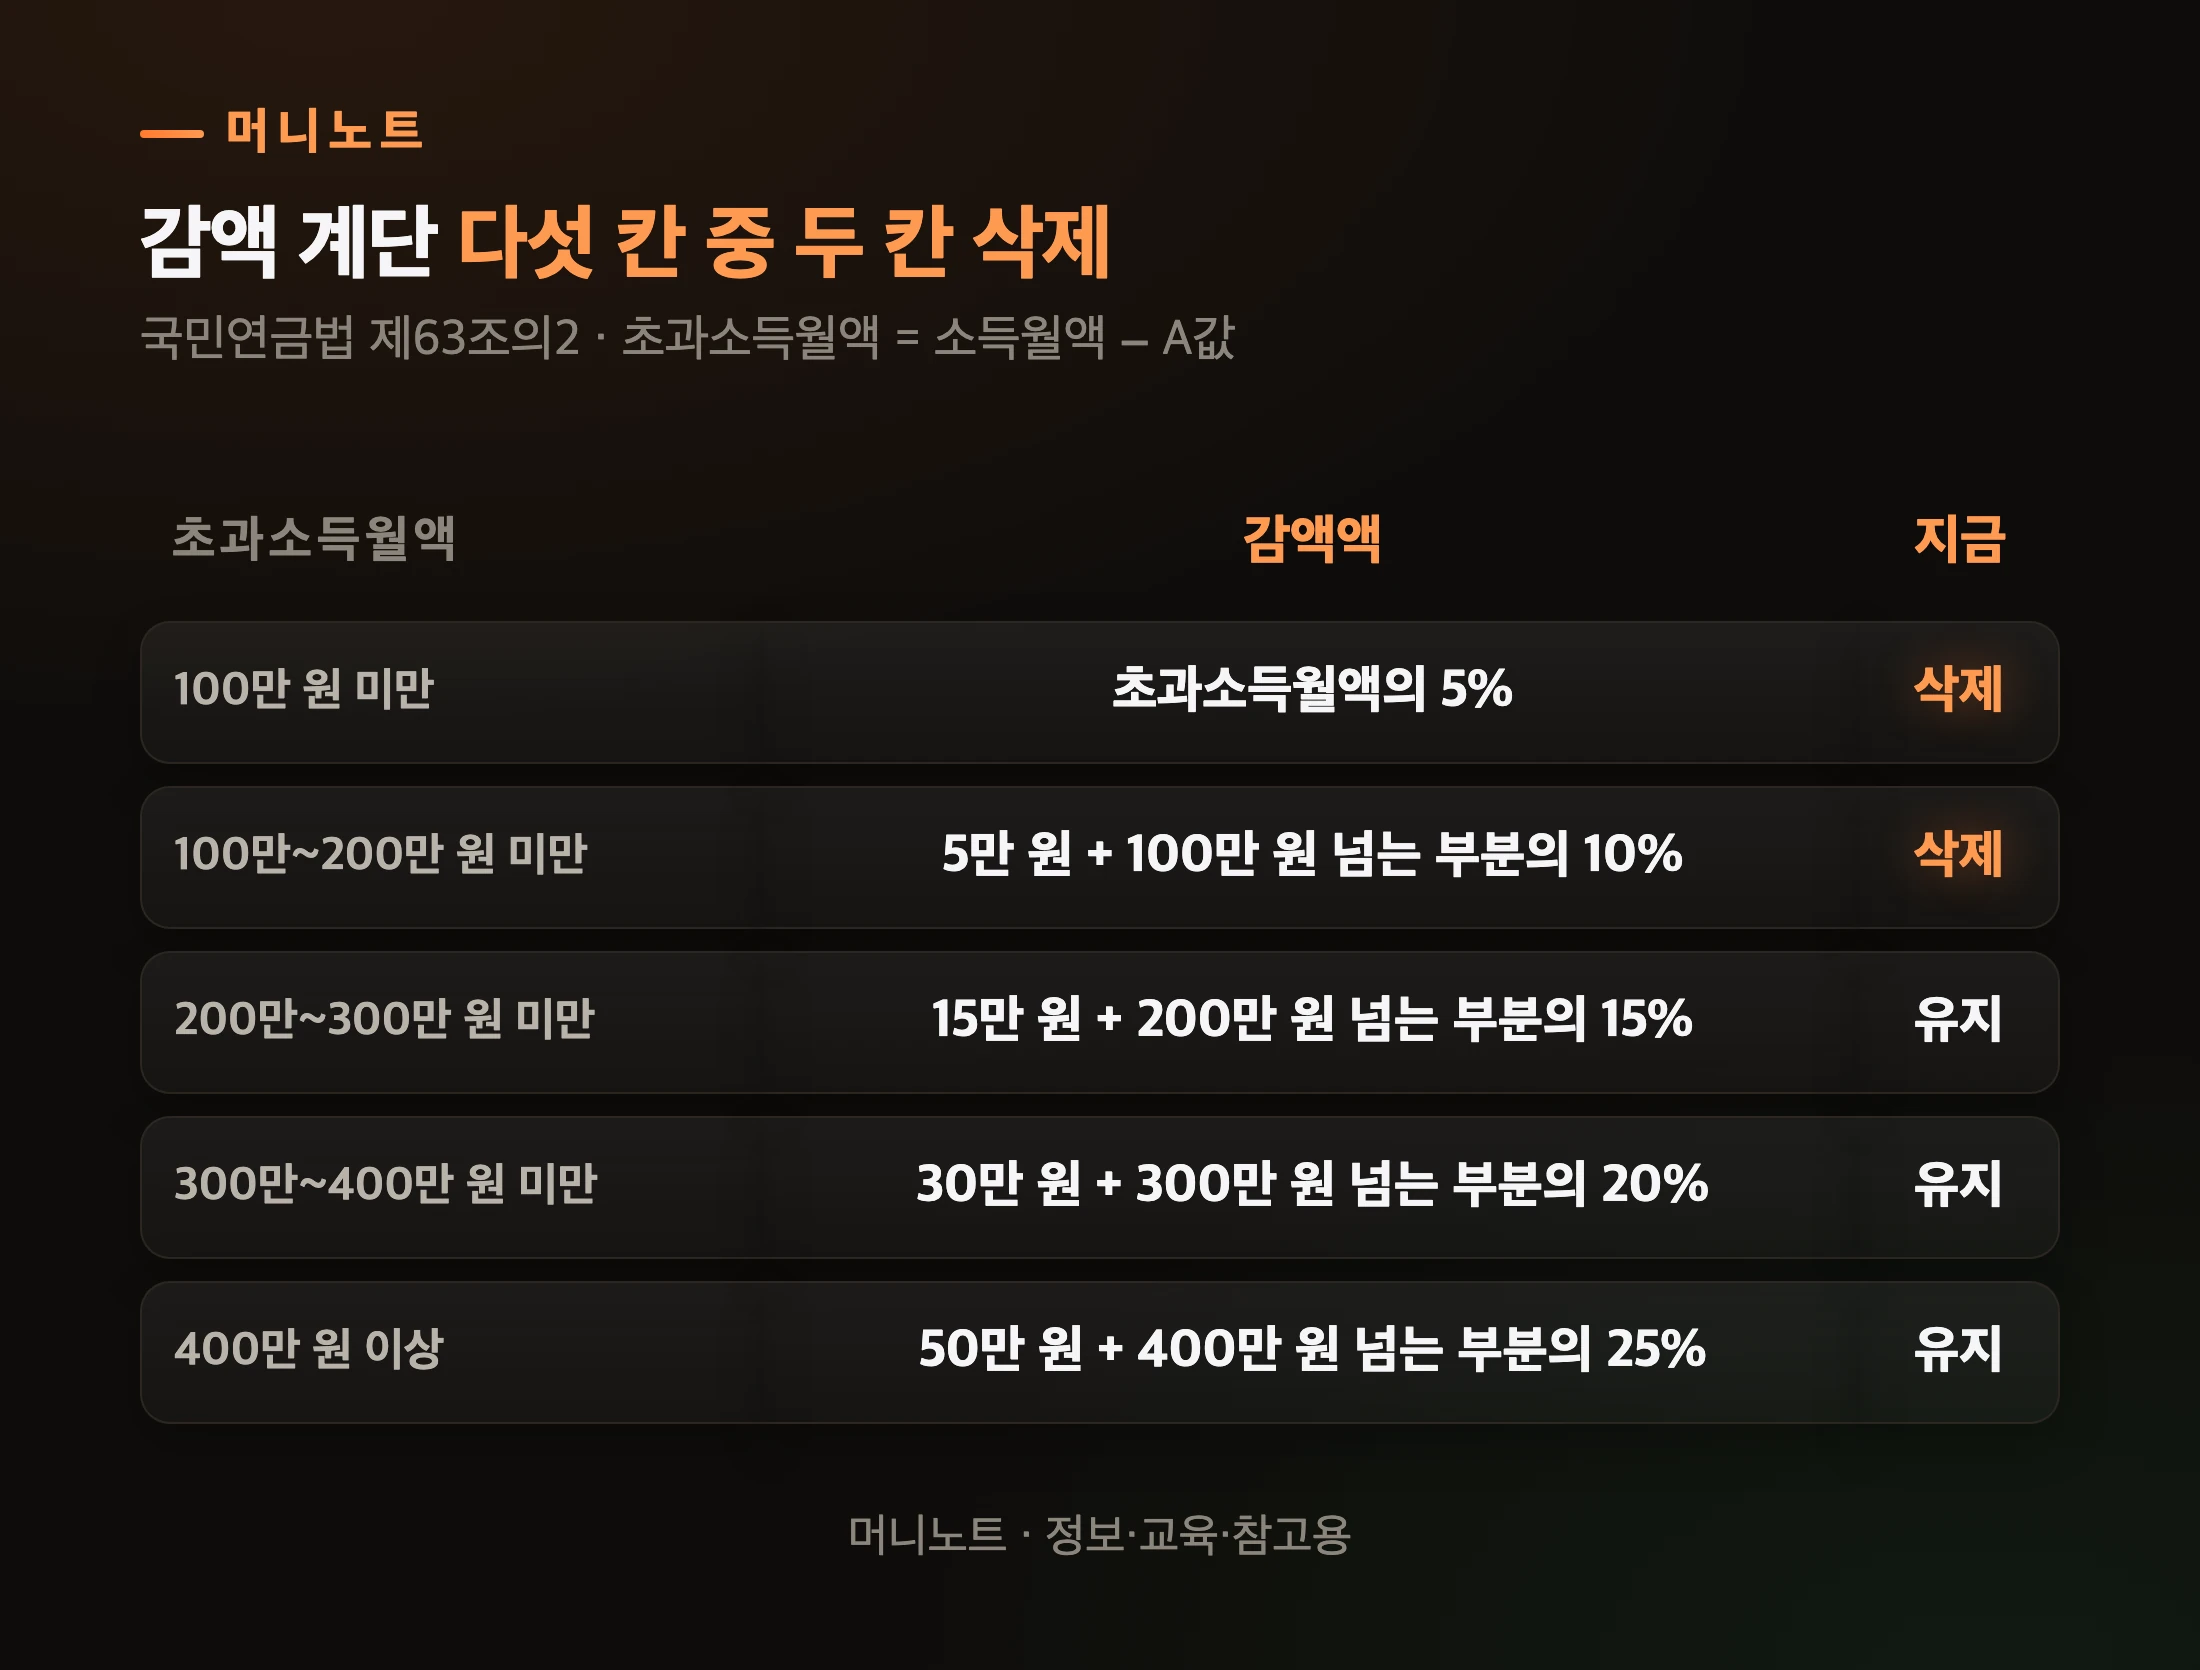
표로 보기
| 초과소득월액 | 감액액 | 지금 |
|---|---|---|
| 100만 원 미만 | 초과소득월액의 5% | 삭제 |
| 100만~200만 원 미만 | 5만 원 100만 원 넘는 부분의 10% | 삭제 |
| 200만~300만 원 미만 | 15만 원 200만 원 넘는 부분의 15% | 유지 |
| 300만~400만 원 미만 | 30만 원 300만 원 넘는 부분의 20% | 유지 |
| 400만 원 이상 | 50만 원 400만 원 넘는 부분의 25% | 유지 |
그래서 「이제 일해도 안 깎인다」는 틀린 말입니다. 정확히는 깎이던 사람의 3분의 2가 빠졌다예요. 보건복지부는 2025년 소득 기준으로 감액 대상 15만 명 중 10만 명이 이번에 빠진다고 설명했습니다(2026.6.16. 보도자료).
여기서 「나는 해당 없다」고 넘기면 안 되는 분들이 있습니다.
조기노령연금은 왜 기준이 다른가요?
이번 감액 완화로 고친 조문은 제63조의2 하나뿐이고, 조기노령연금은 제66조가 따로 다루기 때문입니다. 제66조는 이번에 손대지 않았어요.
조기노령연금은 정해진 나이보다 최대 5년 일찍 당겨 받는 연금입니다. 대신 평생 덜 받죠. 이 연금을 받다가 소득이 있는 일을 하면 이렇게 됩니다.
조기노령연금을 받고 있는 60세 미만인 자가 … 소득이 있는 업무에 종사하는 경우에는 그 기간에 해당하는 조기노령연금은 지급을 정지한다. (국민연금법 제66조①)
여기서 「소득이 있는 업무」의 기준이 A값 초과, 곧 2026년 319만 3,511원입니다(시행령 제45조). 200만 원을 얹어 주는 이번 개정이 여기엔 없어요.
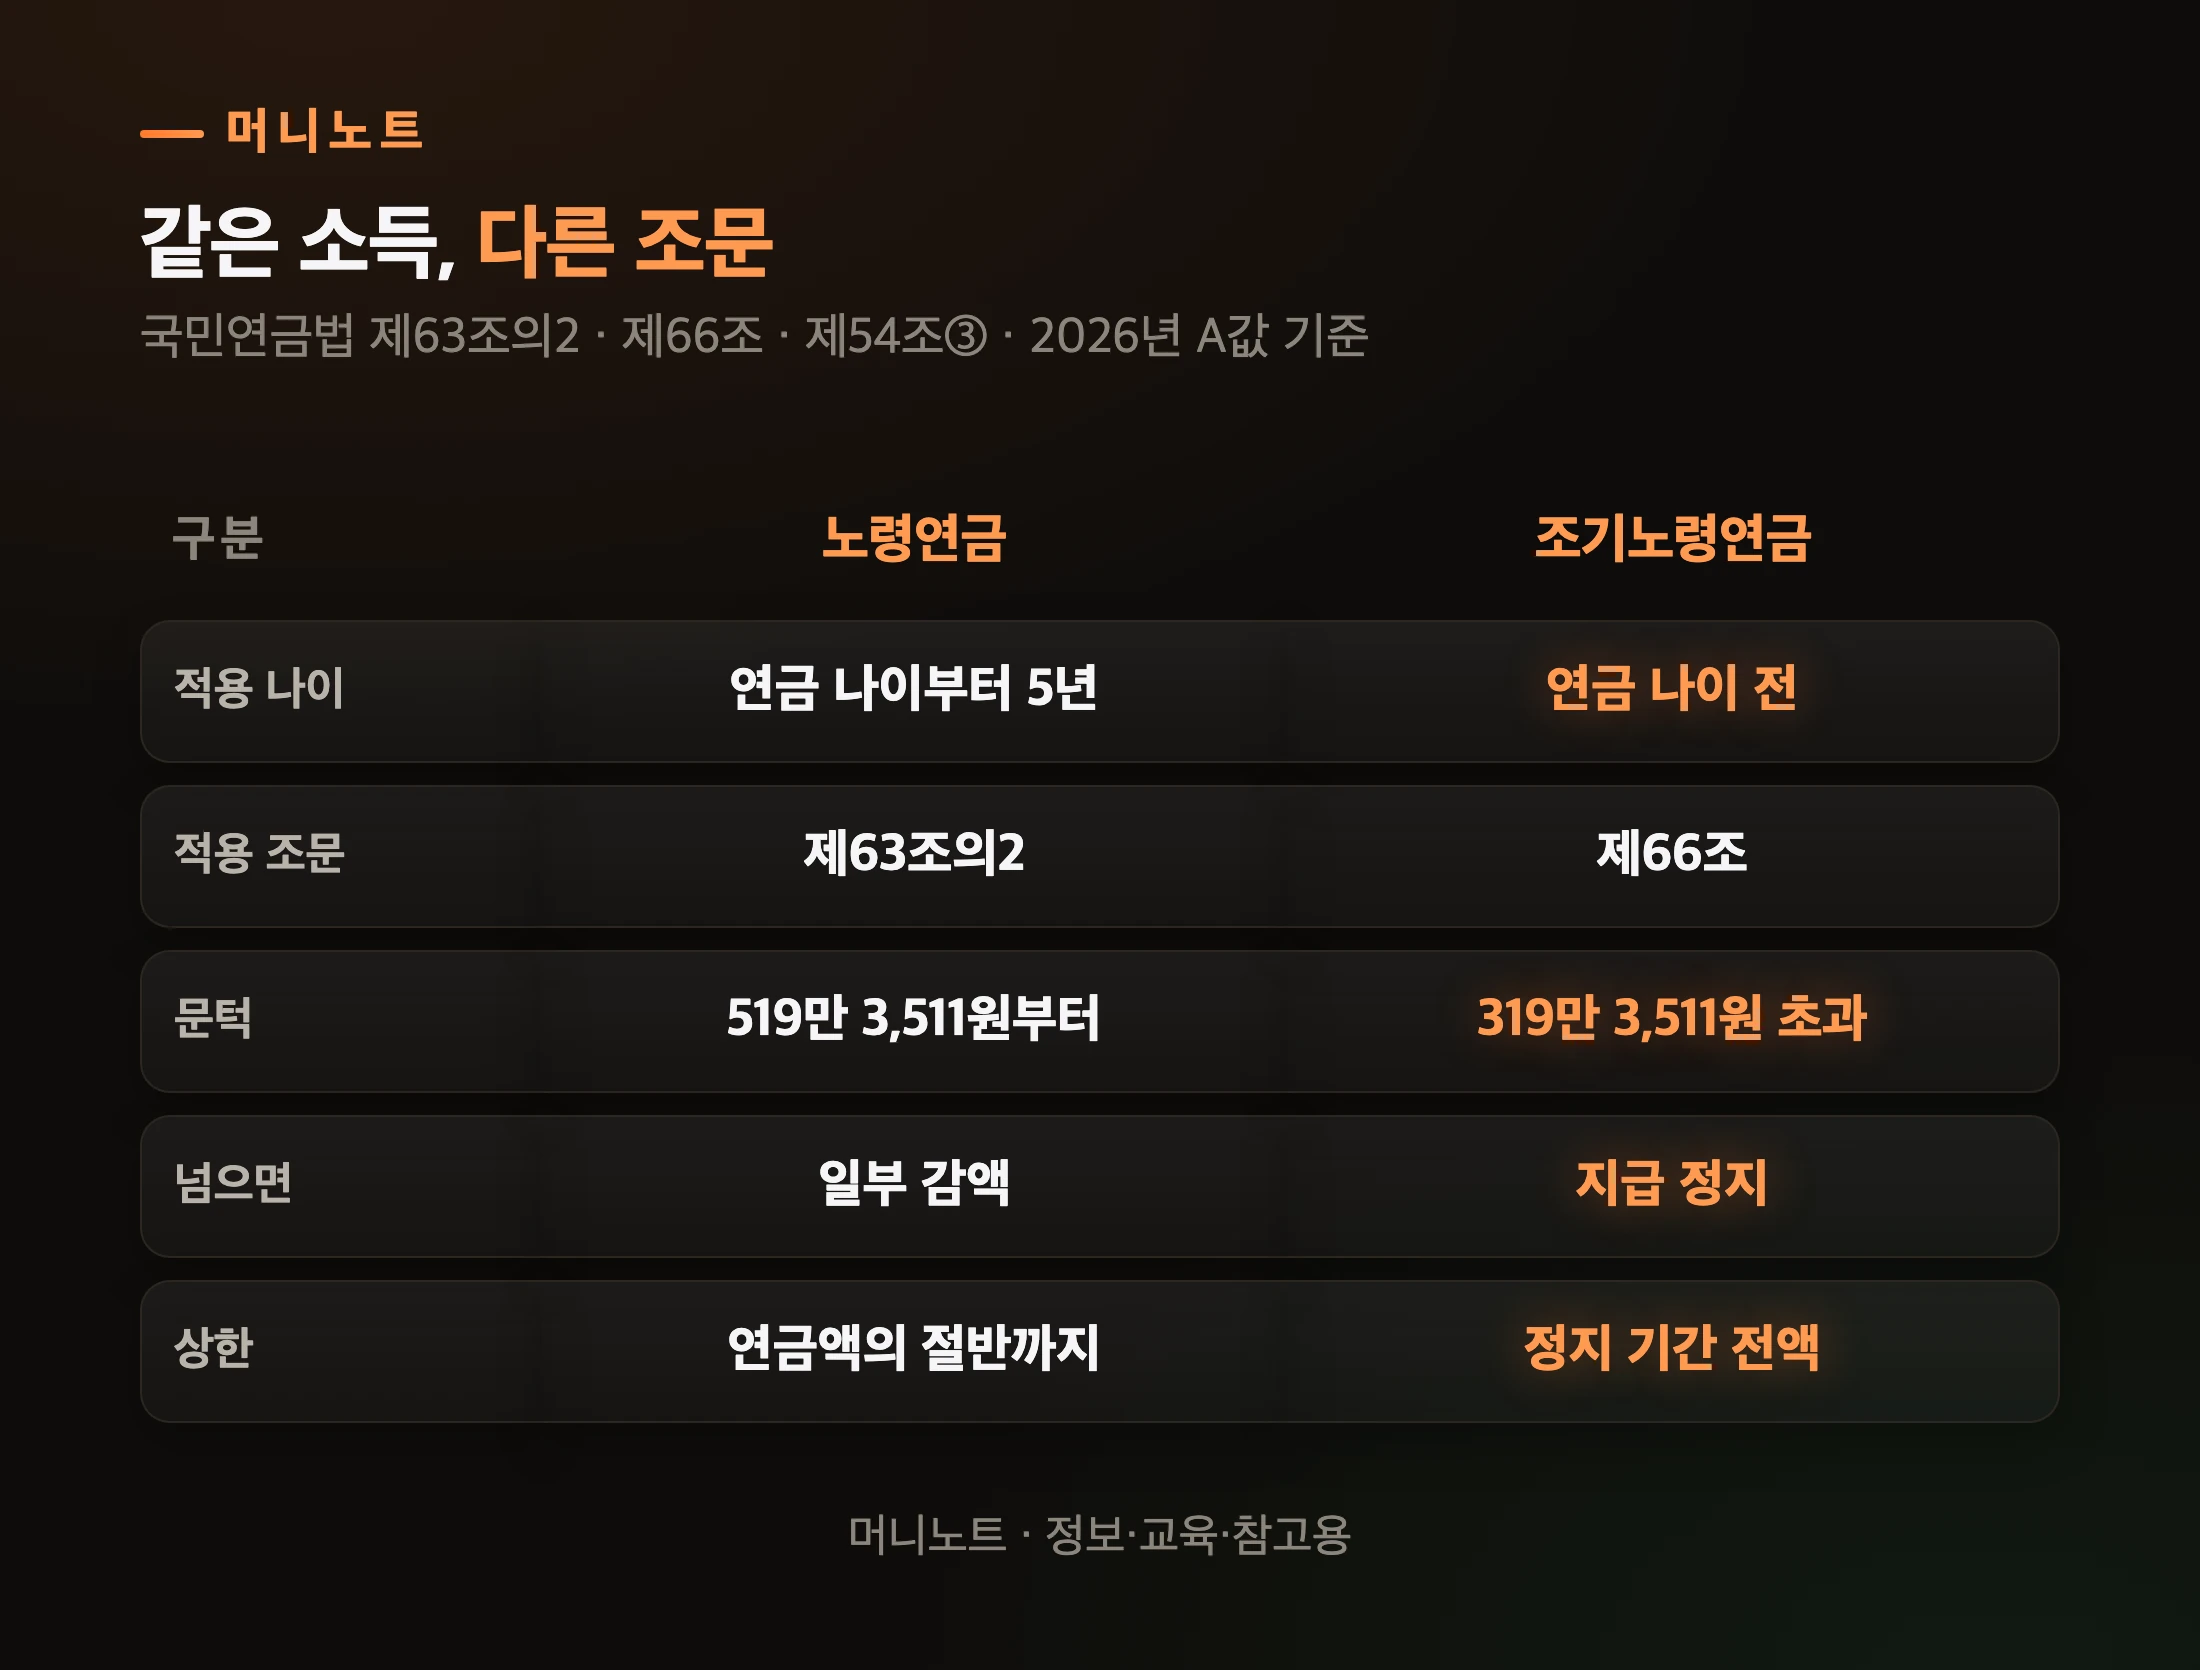
표로 보기
| 구분 | 노령연금 | 조기노령연금 |
|---|---|---|
| 적용 나이 | 연금 나이부터 5년 | 연금 나이 전 |
| 적용 조문 | 제63조의2 | 제66조 |
| 문턱 | 519만 3,511원부터 | 319만 3,511원 초과 |
| 넘으면 | 일부 감액 | 지급 정지 |
| 상한 | 연금액의 절반까지 | 정지 기간 전액 |
물론 「조기연금 받으면서 월 319만 원 넘게 버는 사람이 얼마나 되겠나」 싶을 수 있습니다. 다만 퇴직 뒤 재취업이나 자영업으로 이 선을 넘는 분이 있고, 넘었을 때 결과가 감액이 아니라 정지라는 게 문제예요. 정지는 사유가 생긴 달의 다음 달부터 적용됩니다(제54조③). 여러분 통장으로 치면 월 15만 원이 빠지는 쪽과 연금 전부가 안 들어오는 쪽의 차이인 셈입니다.
조기연금 지급 정지는 몇 살까지 붙나요?
조문에는 「60세 미만」이라고 적혀 있지만, 실제로는 출생연도에 따라 61~65세 전까지입니다. 2007년 전부개정법 부칙 제8조가 제66조의 나이에 출생연도별로 1~5세를 더하거든요.
| 출생연도 | 조기연금 정지가 붙는 나이 | 노령연금 감액이 붙는 나이 |
|---|---|---|
| 1953~1956년생 | 61세 전까지 | 61세 이상 66세 미만 |
| 1957~1960년생 | 62세 전까지 | 62세 이상 67세 미만 |
| 1961~1964년생 | 63세 전까지 | 63세 이상 68세 미만 |
| 1965~1968년생 | 64세 전까지 | 64세 이상 69세 미만 |
| 1969년 이후 | 65세 전까지 | 65세 이상 70세 미만 |
쉽게 말하면 조기연금 정지는 「원래 연금을 받기 시작할 나이」 전까지 붙습니다. 1964년생이 60세에 조기연금을 당겨 받았다면, 63세가 되기 전까지는 319만 원 기준이에요.
🔴 「60세만 넘으면 이번 완화 대상」이라는 설명은 이 부칙을 빼고 조문만 읽은 것입니다. 위 표의 나이가 된 뒤부터는 조기연금을 받는 분도 노령연금과 같은 519만 원 기준(제63조의2)이 적용돼요. 제63조의2가 「제61조에 따른 노령연금 수급권자」를 대상으로 하고, 조기노령연금도 제61조②에 들어 있거든요. 그래서 연금 이름과 출생연도를 함께 봐야 합니다.
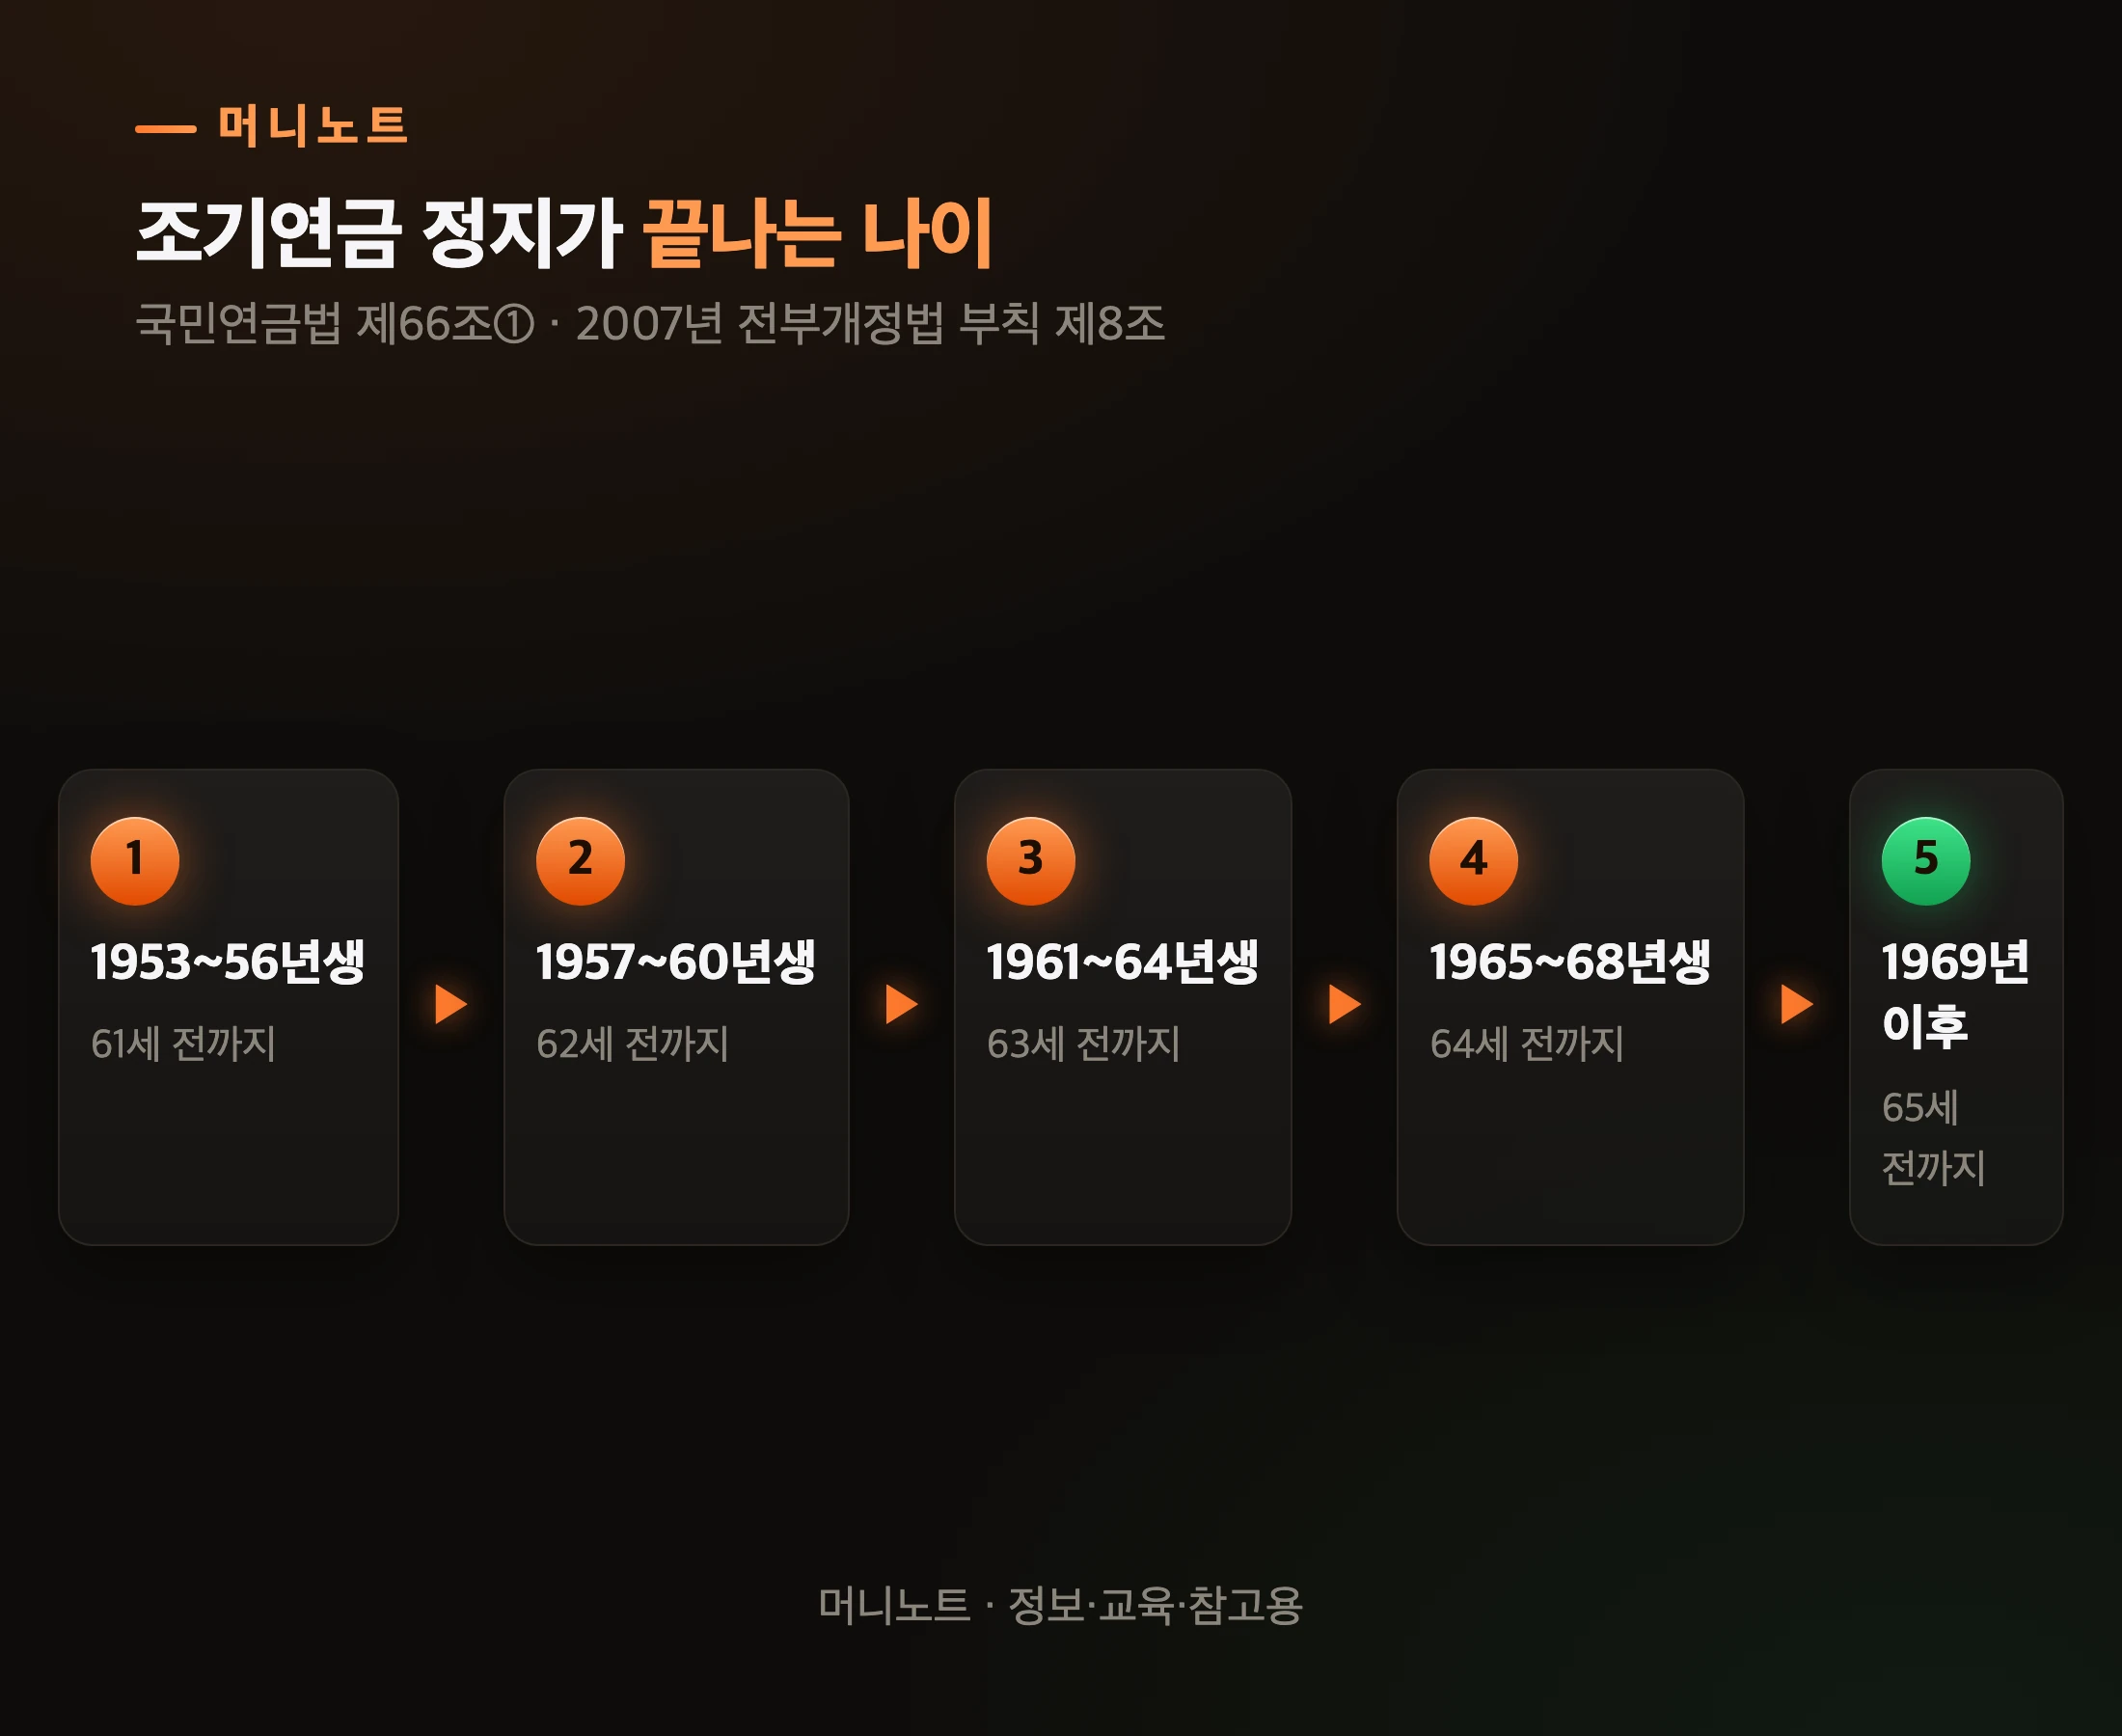
표로 보기
| 단계 | 내용 | 설명 |
|---|---|---|
| 1단계 | 1953~56년생 | 61세 전까지 |
| 2단계 | 1957~60년생 | 62세 전까지 |
| 3단계 | 1961~64년생 | 63세 전까지 |
| 4단계 | 1965~68년생 | 64세 전까지 |
| 5단계 | 1969년 이후 | 65세 전까지 |
정지가 풀리는 경우는 둘입니다. 월평균 소득이 A값 이하로 내려가 법에서 말하는 「소득이 있는 업무」에 해당하지 않게 되거나, 위 표의 나이가 되거나요(제66조②). 다시 받을 때 금액은 정지 전후 가입기간과 이미 받은 기간을 반영해 새로 계산합니다(제66조③).
그렇다면 노령연금 쪽의 519만 원은 어떤 돈으로 재는 걸까요.
519만 원은 월급 519만 원인가요?
아닙니다. 법이 재는 건 통장에 찍히는 월급이 아니라 「근로소득금액」입니다. 세전 연봉에서 근로소득공제를 빼고 남은 금액이에요(시행령 제45조 · 소득세법 제20조②). 비과세 수당도 빠집니다.
바꿔 말하면, 연봉이 꽤 높아야 이 선에 닿습니다. 12개월 일하고 근로소득만 있으며 비과세 수당이 없다고 가정해 소득세법 근로소득공제표로 거꾸로 계산하면 이렇습니다.
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 조기연금 정지선 | 319만 원 | 422만 원 |
| 노령연금 감액선 | 519만 원 | 632만 원 |
연봉으로 치면 조기연금 정지선은 약 5,060만 원, 노령연금 감액선은 약 7,587만 원인 셈입니다. 노령연금이라면, 「월급 500만 원인데 나도 깎이나」 걱정하셨어도 근로소득만 있는 경우엔 아직 아래예요.
반대로 조기연금 쪽은 세전 월급 422만 원 남짓에서 선이 그어집니다. 재취업한 관리직·기술직이면 닿을 수 있는 높이죠.
소득은 1년치를 일한 개월 수로 나눈 월평균으로 봅니다(시행령 제45조①). 석 달 바짝 벌고 쉬었다면 그 석 달로 나눠요. 그래서 연간 합계가 낮아 보여도 걸릴 수 있습니다.
다만 연금을 처음 받기 시작한 해에는 수급권이 생긴 달의 다음 달부터 번 돈과 일한 개월 수로만 계산합니다(시행령 제45조②). 그리고 공단은 일단 받은 자료로 먼저 깎거나 멈춘 뒤, 소득이 확정되면 나중에 정산해요(시행령 제45조③④).
519만 원에서 1원 넘으면 얼마가 빠지나요?
계산식으로는 15만 원이 한 번에 빠집니다. 아래 두 칸을 지우면서 세 번째 칸이 「15만 원부터」 시작하게 됐거든요. 다만 실제 감액은 부양가족연금을 뺀 연금액의 절반을 넘지 못합니다.
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 519만 3,510원 | 0만 원 | |
| 519만 3,511원 | 15만 원 | |
| 600만 원 | 27만 원 | |
| 700만 원 | 46만 원 |
계단을 생각하면 됩니다. 원래는 5%, 10%, 15%로 한 칸씩 완만하게 올라갔어요. 이제는 평지를 쭉 걷다가 한 발 내딛는 순간 바로 세 번째 칸입니다.
여기에 하나가 더 붙습니다. 감액 대상이 되면 부양가족연금도 같이 못 받아요. 배우자나 자녀가 있으면 연금에 얹어 주는 몫인데, 복지부는 이번 개정으로 감액에서 빠진 분은 이 몫도 받게 됐다고 설명했습니다.
오해하지 마세요. 「소득을 519만 원 아래로 맞추라」는 이야기가 아닙니다. 소득은 마음대로 조절되는 것도 아니고요. 다만 연금액의 절반까지만 깎는 상한이 있어서, 부양가족연금을 뺀 연금이 30만 원이면 감액은 최대 15만 원입니다(제63조의2 본문). 부양가족연금을 못 받는 몫은 이와 별도예요.
그럼 이 감액은 언제까지 따라올까요?
감액은 언제까지 붙나요?
출생연도별로 노령연금을 받을 수 있는 나이(61~65세)가 된 뒤 5년입니다(보건복지부 설명 「수급 개시 후 5년간」). 그 뒤로는 아무리 벌어도 노령연금이 안 깎여요.
조문에는 「60세 이상 65세 미만」이라고 적혀 있지만, 이것도 출생연도별로 늦춰집니다. 위 표의 오른쪽 칸이에요. 1969년 이후 출생이면 65세 이상 70세 미만이 감액 기간입니다. 연금을 일찍 당겨 받았다고 이 기간이 앞당겨지지는 않아요.
거꾸로 알고 있으면 이런 일이 생깁니다. 아직 5년 안인데 끝난 줄 알고 일을 늘리면, 그달부터 감액이 다시 계산되죠.
그 5년 동안 「소득」으로 세는 돈은 어디까지일까요?
어떤 소득이 잡히나요?
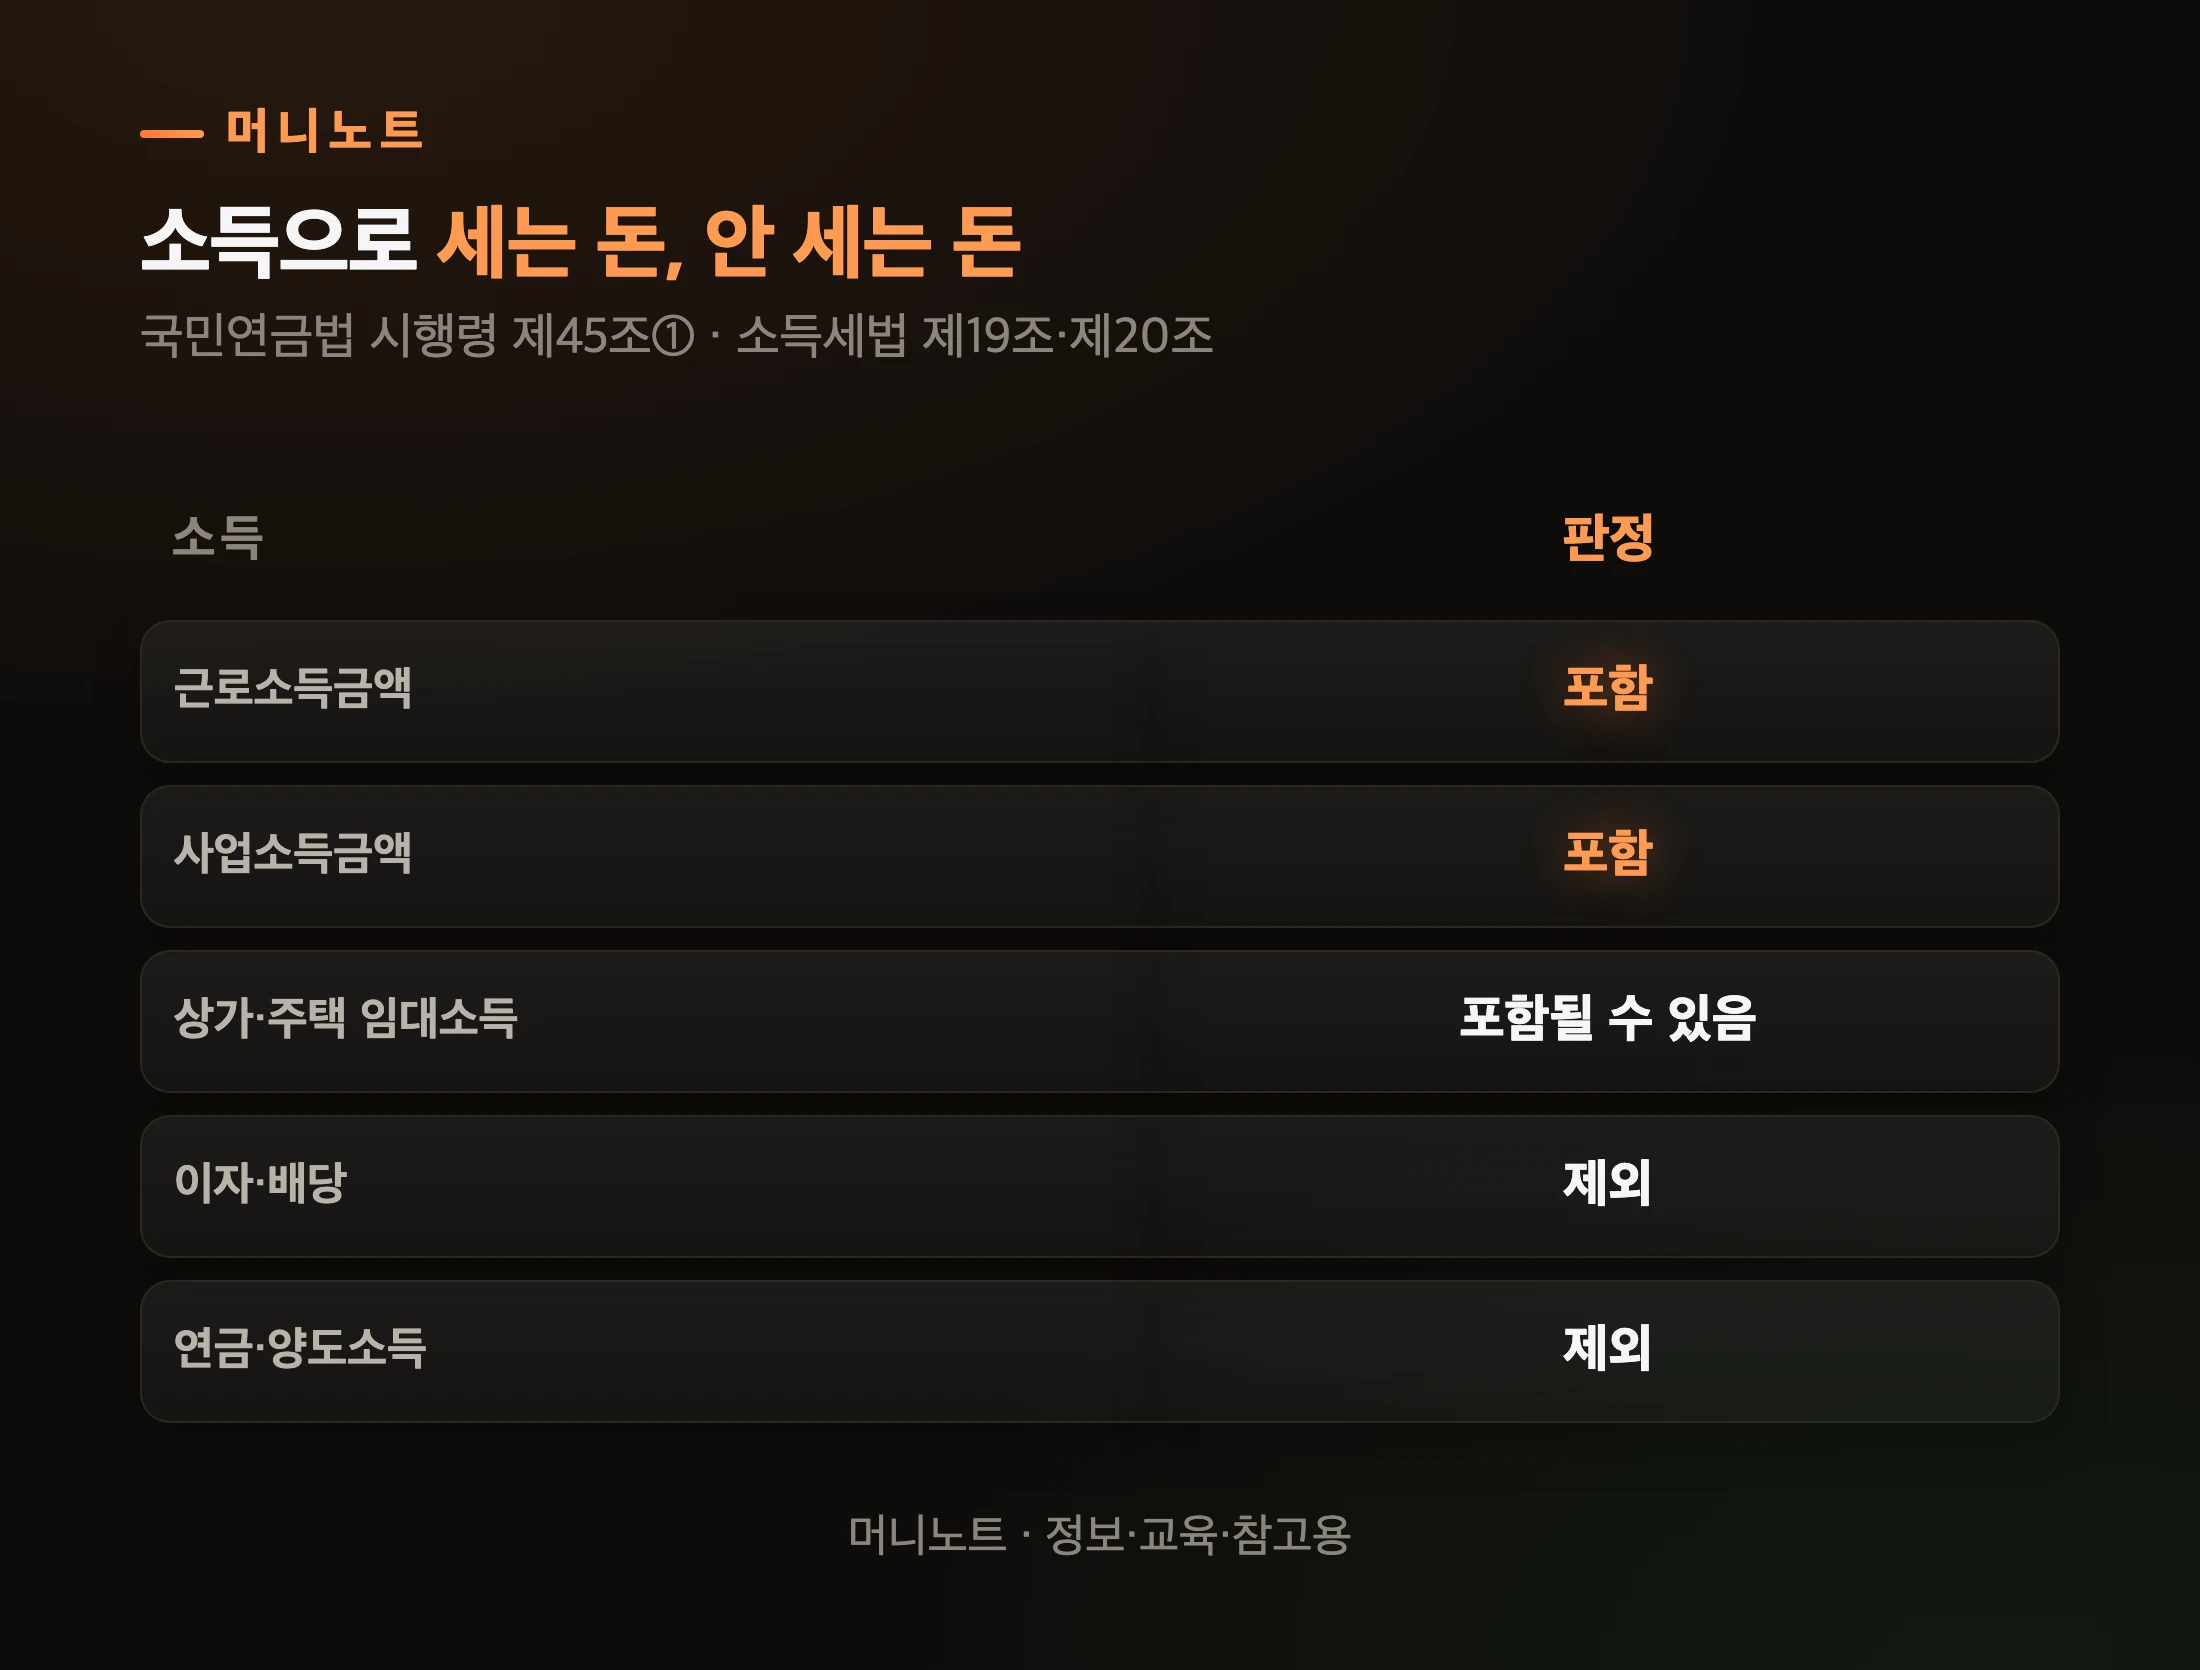
일해서 번 돈(근로소득)과 사업해서 번 돈(사업소득)만 셉니다. 시행령 제45조가 이 둘만 적어 뒀어요.
- ✅ 잡힘 — 월급(근로소득금액) · 자영업 소득(필요경비를 뺀 사업소득금액)
- ✅ 잡힐 수 있음 — 상가·주택 임대소득. 세법상 부동산업은 사업소득이라서요(소득세법 제19조①)
- ❌ 안 잡힘 — 은행 이자 · 주식 배당 · 다른 연금 · 집을 팔아 남긴 양도차익
표로 보기
| 소득 | 판정 |
|---|---|
| 근로소득금액 | 포함 |
| 사업소득금액 | 포함 |
| 상가·주택 임대소득 | 포함될 수 있음 |
| 이자·배당 | 제외 |
| 연금·양도소득 | 제외 |
정리하면 근로소득금액과 사업소득금액만 센다는 셈입니다. 그래서 출근을 안 해도 세를 놓고 있다면 확인이 필요해요.
작년에 깎인 돈은 돌려받나요?
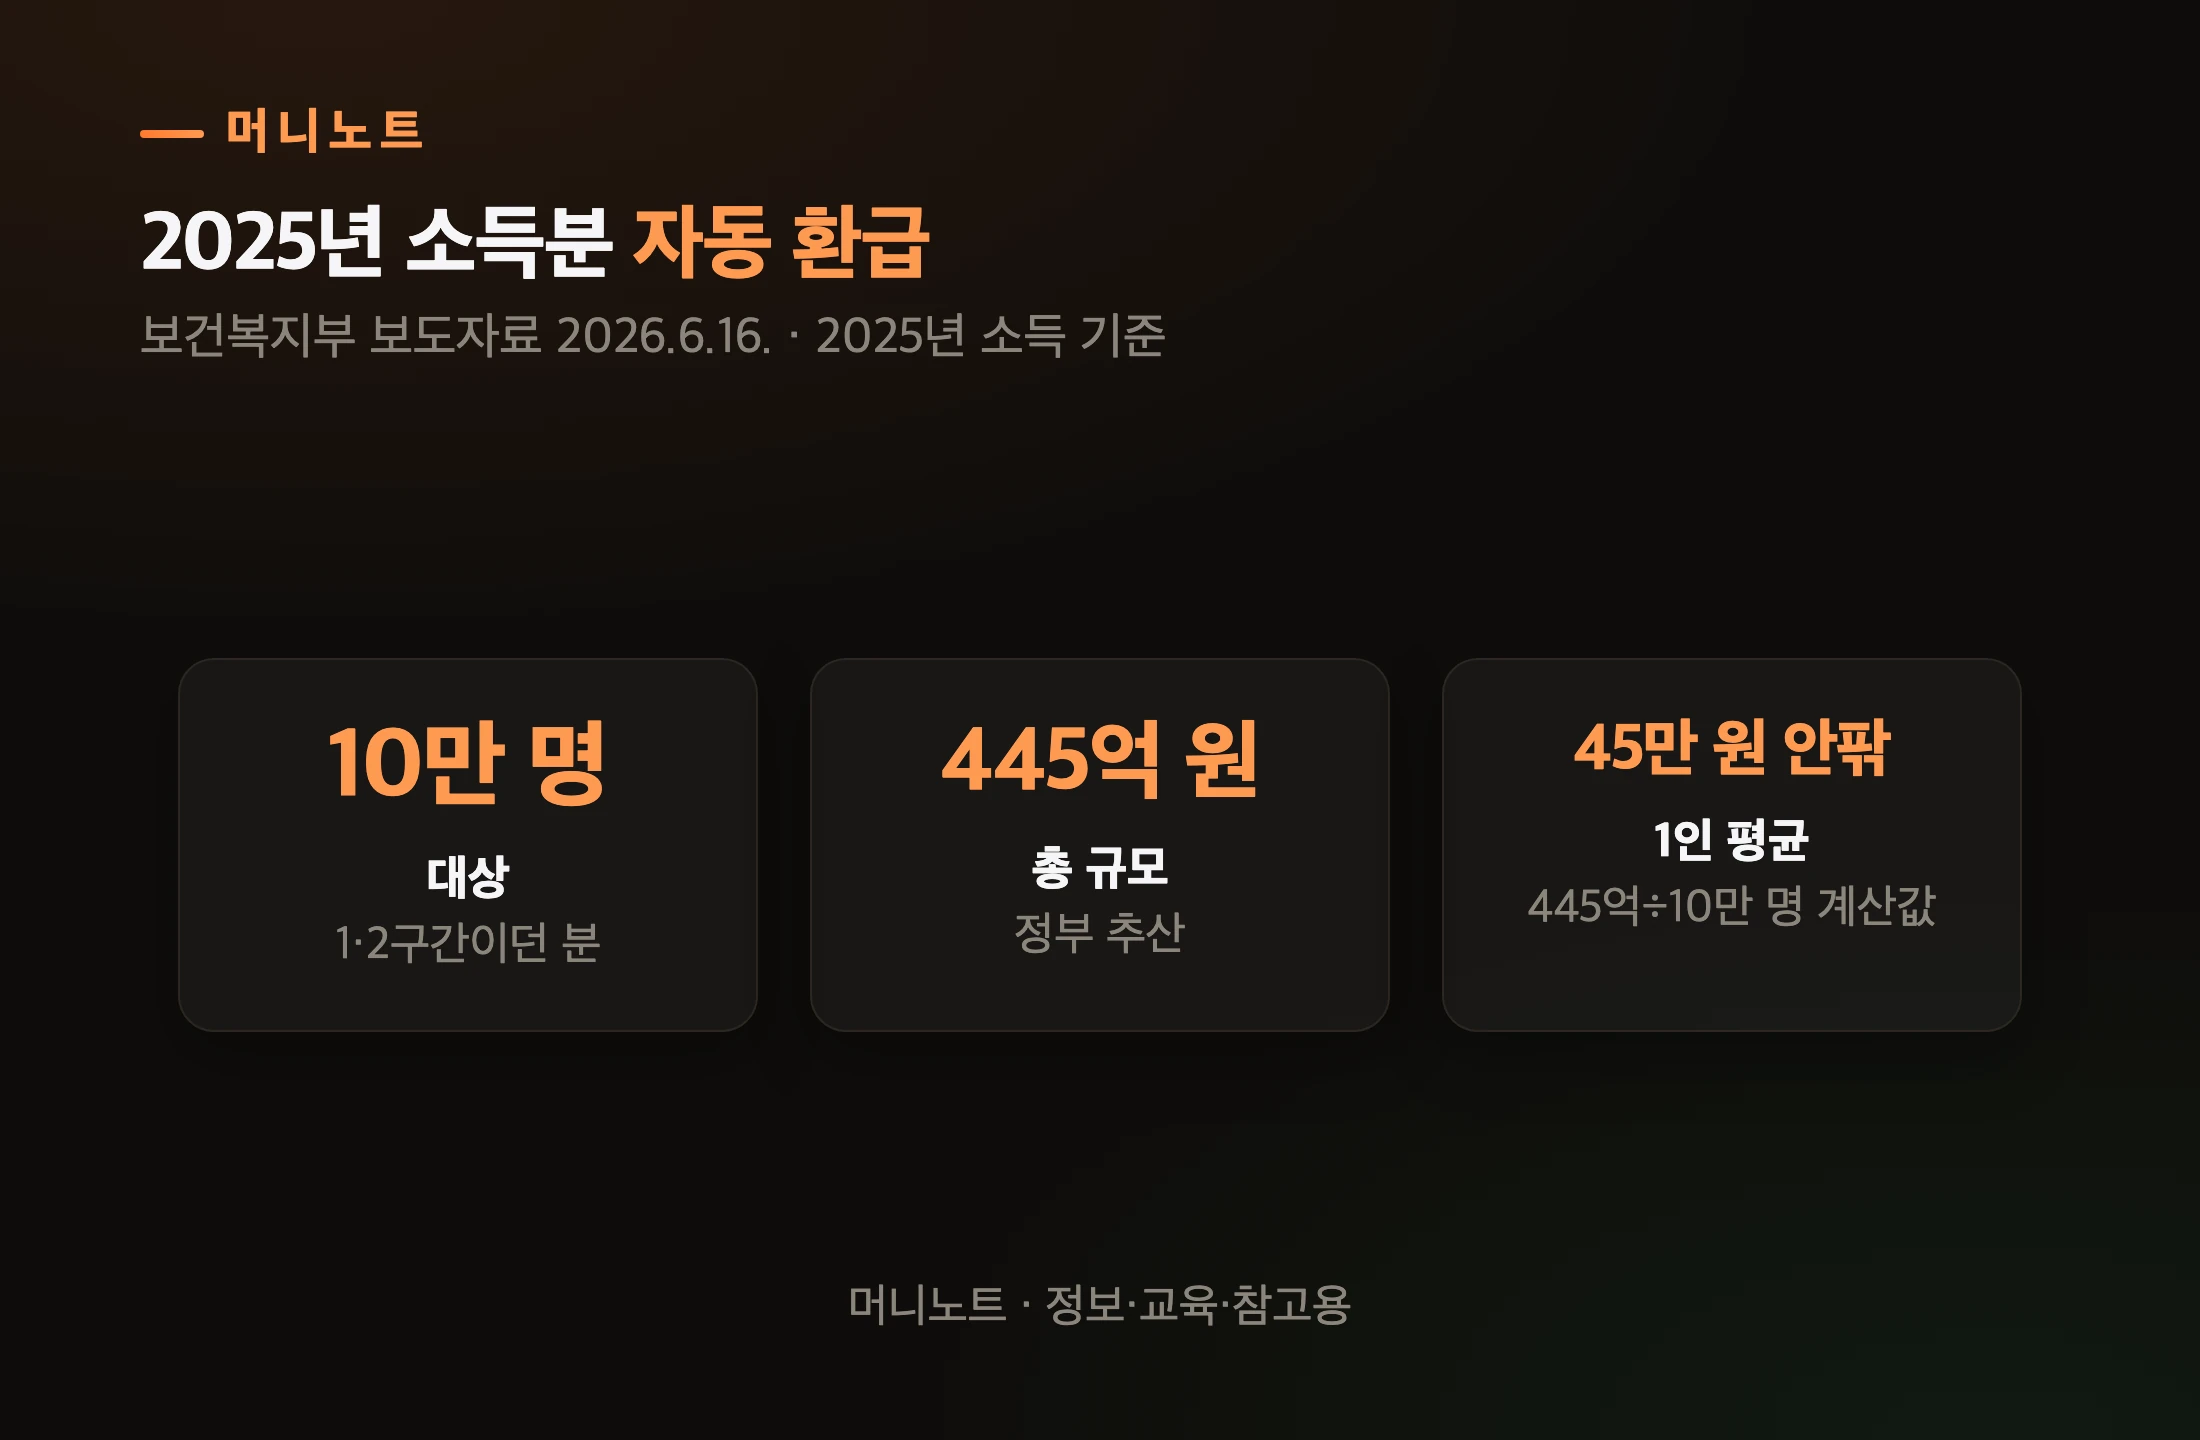
옛 1·2구간에서 깎였던 분이라면 자동으로 돌려받습니다(개정법 부칙 제2조 · 2025년 1월 이후 소득부터 적용). 2025년 소득월액이 308만 9,062원 초과 508만 9,062원 미만이라 깎였던 경우예요. 따로 신청하지 않아도 됩니다.
3~5구간 감액은 계산식이 그대로라 이번 개정으로 돌려받는 몫이 아니고, 조기연금 지급정지도 이번 환급 대상이 아닙니다.
표로 보기
| 항목 | 값 | 설명 |
|---|---|---|
| 대상 | 10만 명 | 1·2구간이던 분 |
| 총 규모 | 445억 원 | 정부 추산 |
| 1인 평균 | 45만 원 안팎 | 445억÷10만 명 계산값 |
보도자료의 「1인당 약 60만 원」은 12개월 내내 깎였던 분 기준이에요. 시기는 소득 종류로 갈립니다. 근로소득자는 2026년 7월 말~10월, 사업소득자는 2027년 1~4월이에요(보도자료 Q&A). 자영업자라면 아직 안 들어온 게 정상입니다.
자주 묻는 질문
Q. 조기연금을 받는데 60세가 넘었으면 519만 원 기준인가요? A. 출생연도별 수급개시연령(61~65세) 전이라면 아닙니다. 제66조의 「60세」가 부칙으로 늦춰져서, 그 나이 전까지는 319만 3,511원을 넘으면 지급 정지예요. 그 나이가 된 뒤에는 519만 3,511원 기준이 적용됩니다.
Q. 519만 원은 해마다 같나요? A. 아닙니다. A값에 200만 원을 더한 값이라 A값이 바뀌면 같이 바뀝니다. 2025년 A값 기준으로는 508만 9,062원이었어요.
Q. 감액되면 부양가족연금도 줄어드나요? A. 감액액 계산에선 부양가족연금을 빼고 셉니다. 대신 복지부 설명대로라면 감액 대상인 동안엔 부양가족연금을 받지 못해요.
Q. 국민연금 보험료도 바뀌었다던데요? A. 네, 2026년부터 9.5%로 올랐습니다. 내 월급에서 얼마가 더 빠지는지는 국민연금 보험료 인상 글에 정리했어요.
그래서, 우리 집은 어느 쪽인가요?
같은 일을 해도 연금 종류와 나이로 319만 원과 519만 원이 갈립니다. 그리고 그 차이는 금액만이 아니라 「일부 깎임」과 「통째로 멈춤」의 차이예요.
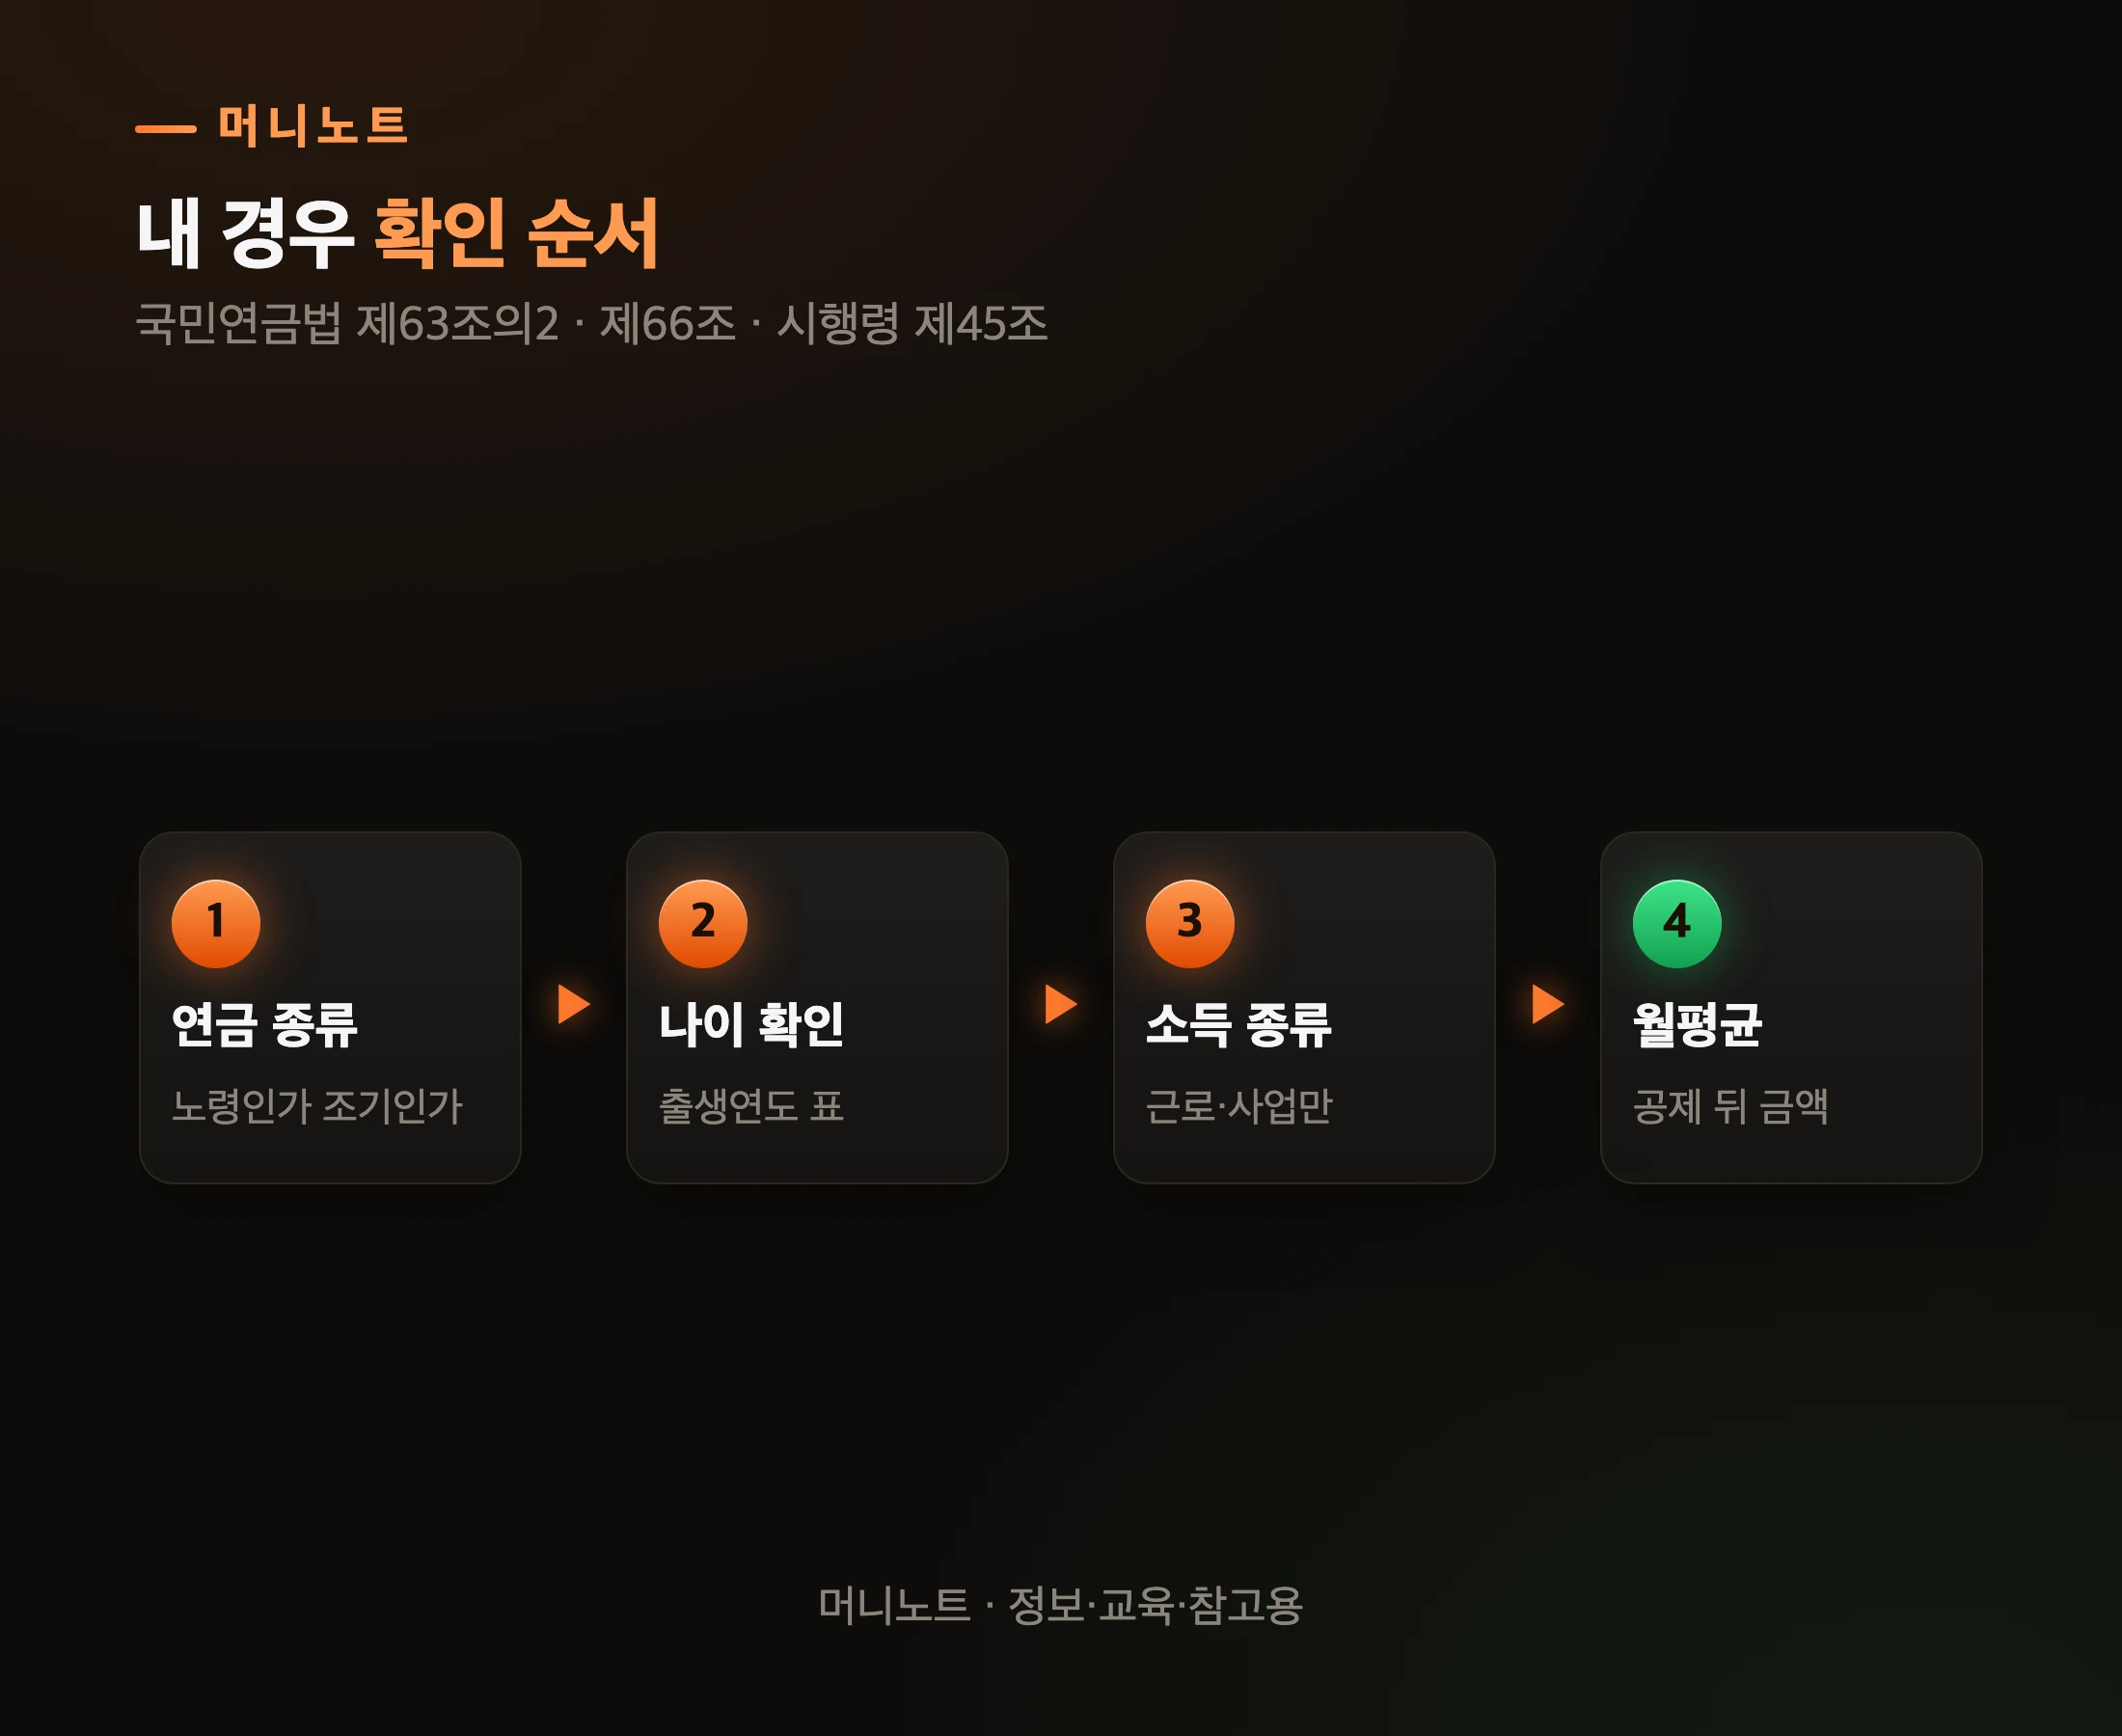
표로 보기
| 단계 | 내용 | 설명 |
|---|---|---|
| 1단계 | 연금 종류 | 노령인가 조기인가 |
| 2단계 | 나이 확인 | 출생연도 표 |
| 3단계 | 소득 종류 | 근로·사업만 |
| 4단계 | 월평균 | 공제 뒤 금액 |
여러분이나 부모님이 받는 연금은 노령연금인가요, 조기노령연금인가요? 연금 통지서의 연금 이름과 출생연도, 이 두 가지만 확인해 두면 이 글의 어느 칸이 내 얘기인지 바로 보입니다. 깎이는 15만 원이 내 연금에서 얼마만큼인지 가늠하려면 국민연금 예상 수령액 계산기로 먼저 내 연금액을 뽑아 보세요.
※ 이 글은 정보·교육·참고용이며 개별 수급 판정이 아닙니다. 국민연금법·시행령·보건복지부 고시와 보도자료를 근거로 2026년 10월 기준으로 정리했고, A값과 기준 금액은 해마다 바뀝니다. 내 연금의 정확한 감액·정지 여부는 국민연금공단(국번 없이 1355)에서 확인하세요.

아직 댓글이 없습니다. 이 글을 읽고 떠오른 생각을 남겨 주세요.