병원비 환급금은 돌려받는 돈입니다.
그런데 2026년 10월 8일부터는 그 돈이 통장에 닿기 전에 먼저 빠져나갈 수 있는 자리가 하나 생깁니다. 밀린 건강보험료예요.
본인부담상한제로 돌려받을 돈이 있는데 건강보험료나 그 밖의 징수금을 체납했다면, 국민건강보험공단은 체납한 금액만큼 떼고 나머지를 줄 수 있습니다(국민건강보험법 제44조제3항 신설). 새 조항은 여러분의 동의를 공제 조건으로 두지 않았어요.
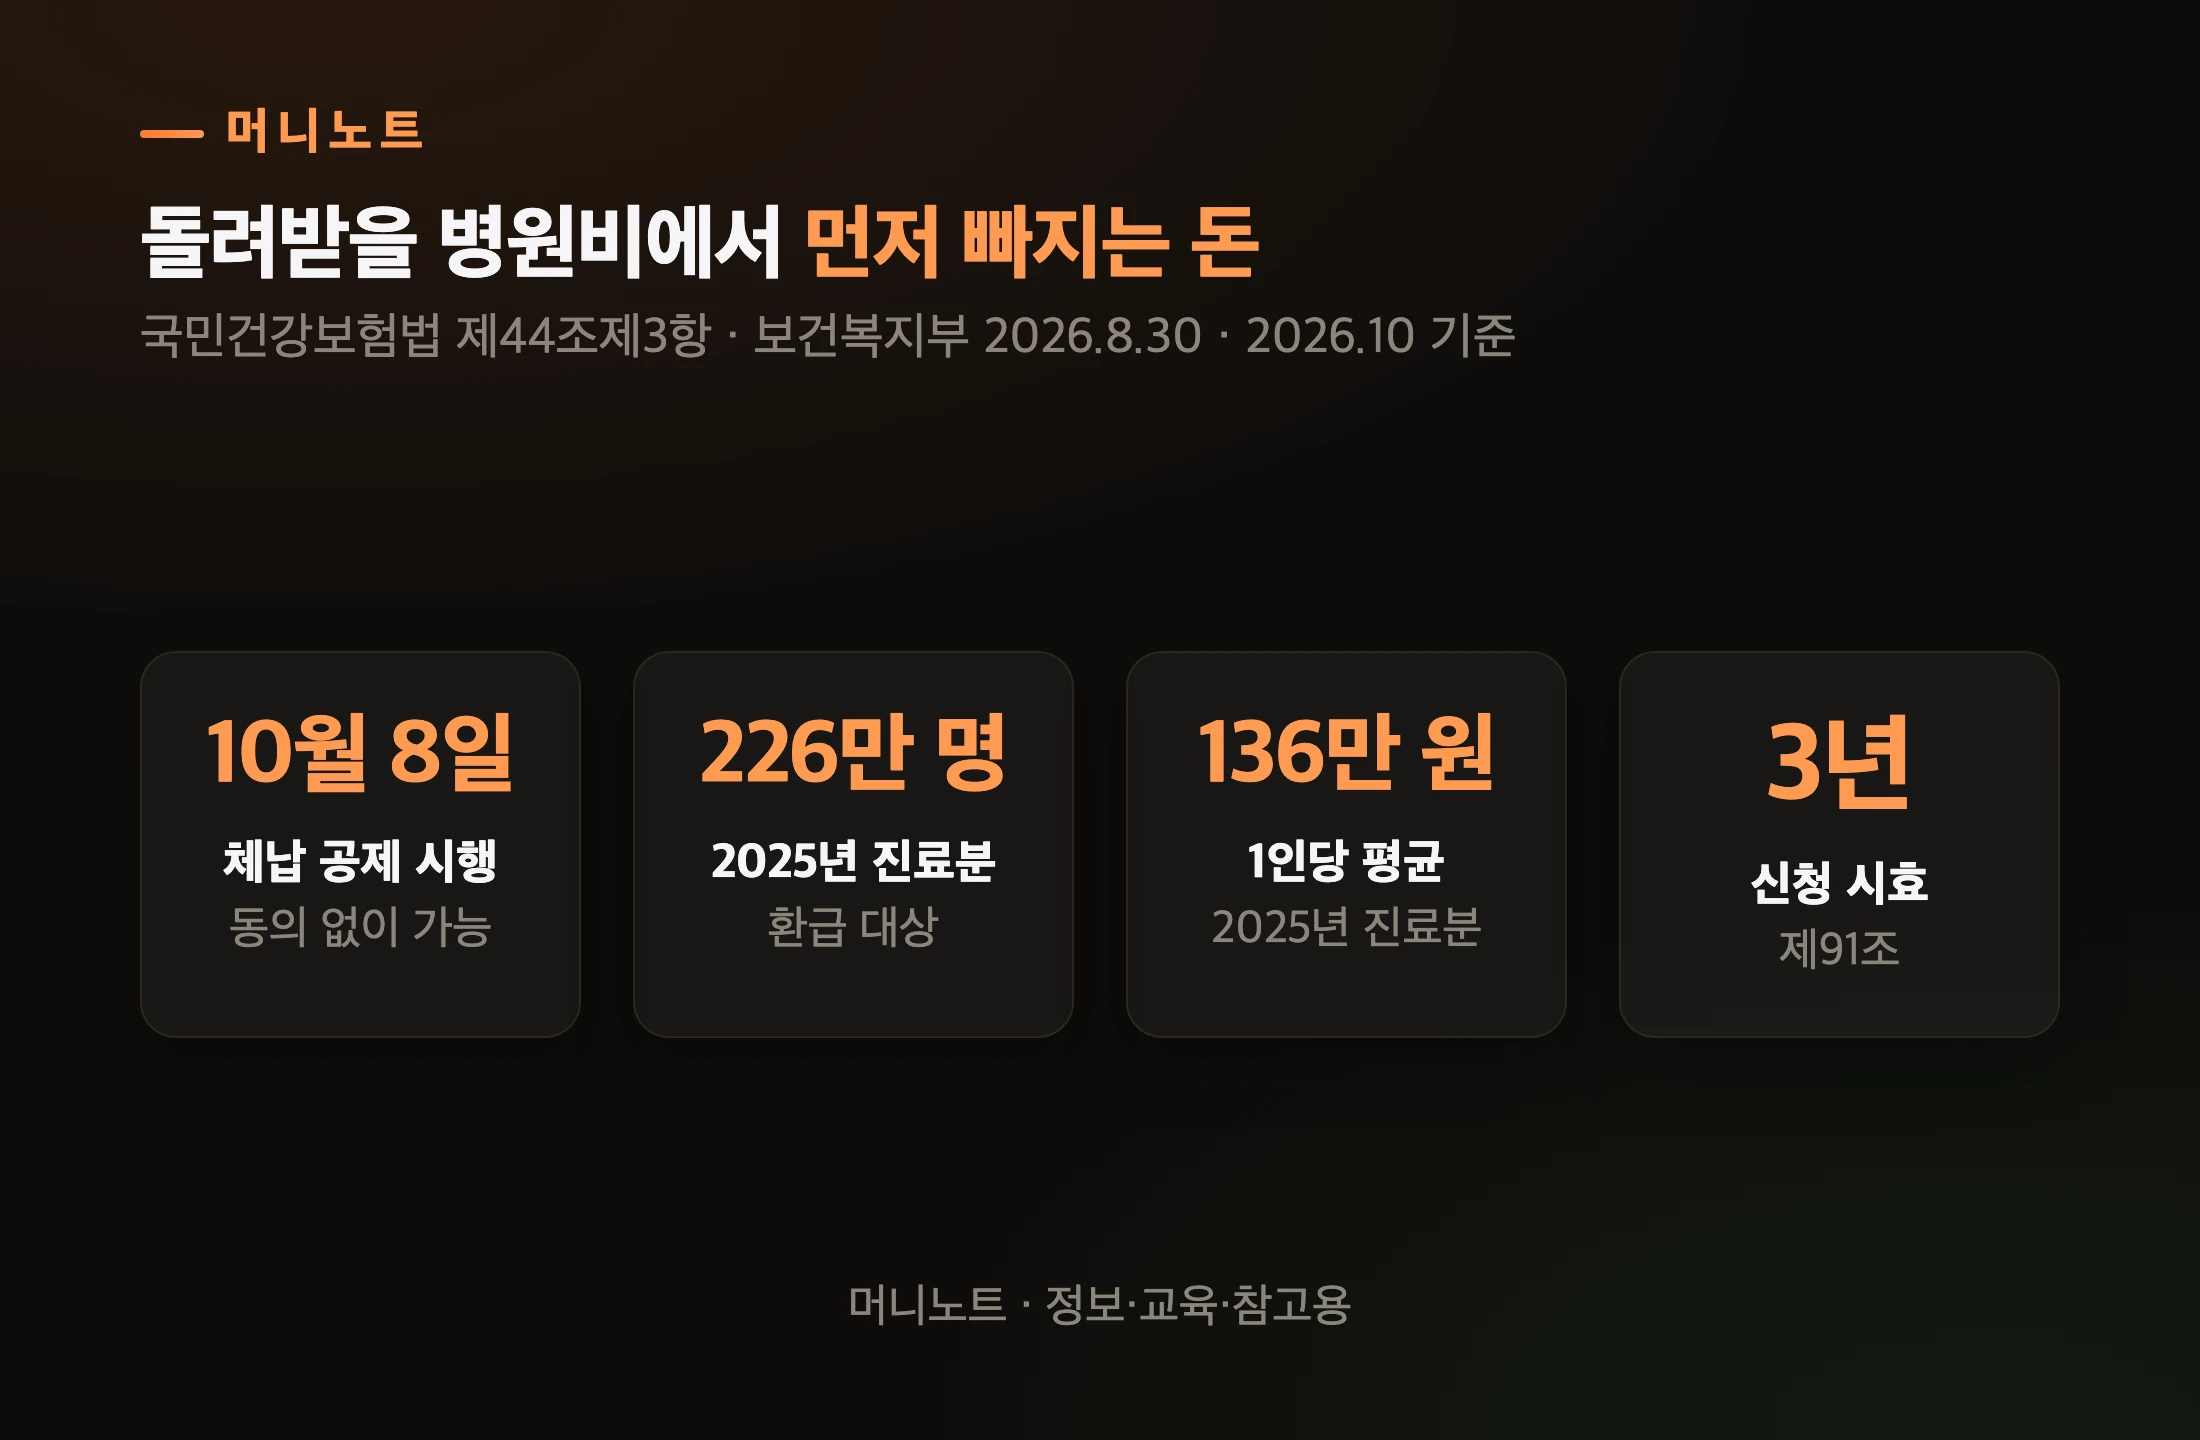
바쁘면 이것만 · 2026.10 기준
- 10월 8일부터 공단은 상한액 초과금을 줄 때 체납한 보험료·징수금만큼 공제하고 지급할 수 있습니다 — 법 문장이 「할 수 있다」라서 의무가 아니라 재량입니다
- 전부 빼앗기는 것이 아닙니다 — 떼고 남는 차액은 지급됩니다. 체납액이 환급금보다 크거나 같을 때만 0원이 됩니다
- 법 부칙은 「시행 이후 초과 금액을 통보하는 경우부터」 적용한다고 정했습니다. 체납이 언제 생겼는지는 따지지 않아요
- 2025년 진료분은 226만 2,605명에게 3조 760억 원, 1인당 평균 약 136만 원이 지급 대상입니다(보건복지부 2026.8.30)
- 밀린 보험료가 있다면 먼저 체납액 확인 → 분할납부 신청 가능 여부 확인(3회 이상 체납 시) 순서로 보세요
- 체납과 별개로, 환급금을 받을 권리에는 3년 소멸시효가 있습니다(제91조) — 내 건의 시효 기산일은 공단에 확인하세요
표로 보기
| 항목 | 값 | 설명 |
|---|---|---|
| 체납 공제 시행 | 10월 8일 | 동의 없이 가능 |
| 2025년 진료분 | 226만 명 | 환급 대상 |
| 1인당 평균 | 136만 원 | 2025년 진료분 |
| 신청 시효 | 3년 | 제91조 |
10월 8일부터 정확히 무엇이 바뀌나요?
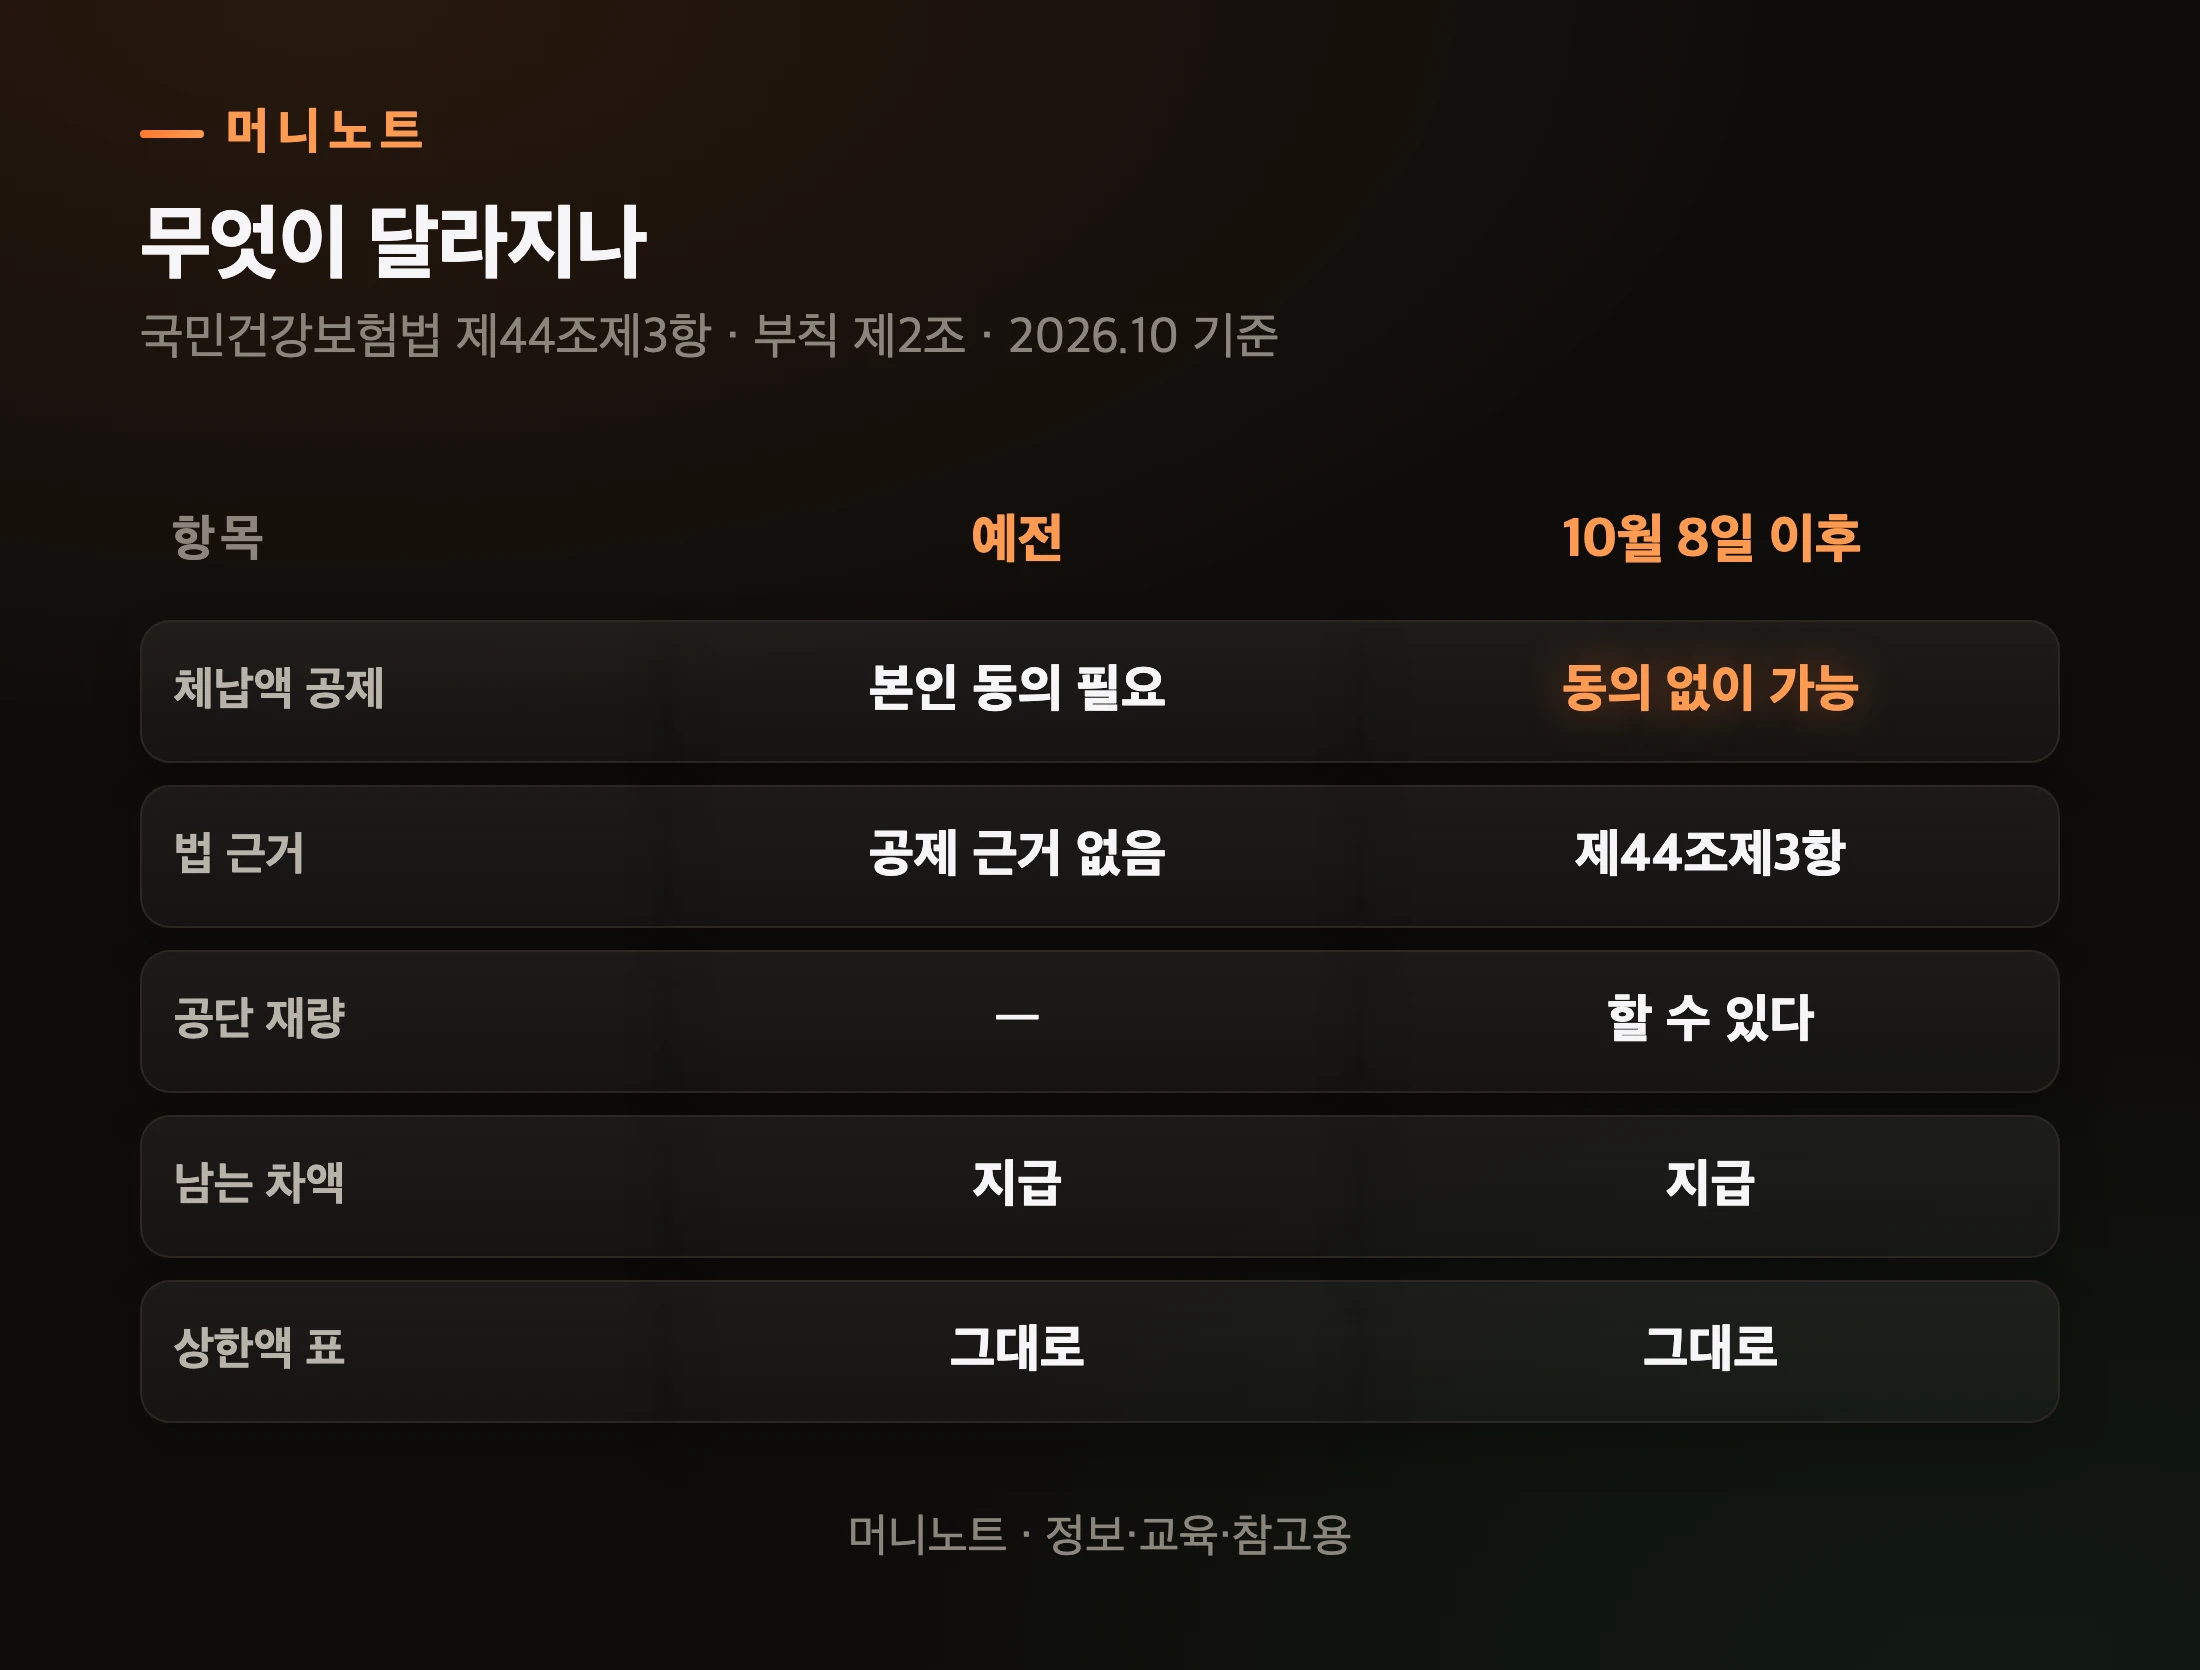
바뀌는 것은 상한액이 아니라 「주는 순서」입니다. 얼마를 돌려받는지는 그대로이고, 10월 8일 시행되면 적용 대상 환급금에서 밀린 보험료를 먼저 떼고 줄 수 있게 됩니다.
쉽게 말하면 월급 명세서와 같은 구조가 됩니다. 월급도 세금과 보험료가 먼저 빠지고 나머지가 통장에 들어오잖아요. 병원비 환급금에도 이제 그 「먼저 빠지는 칸」이 생기는 셈이죠.
법 문장은 이렇습니다.
공단은 제2항에도 불구하고 당사자가 납부하여야 하는 보험료 또는 그 밖에 이 법에 따른 징수금을 체납한 경우에는 같은 항 후단에 따라 지급하여야 하는 금액에서 체납한 금액만큼을 공제하고 지급할 수 있다. — 국민건강보험법 제44조제3항(2026.4.7 신설, 2026.10.8 시행)
그럼 예전엔 어땠을까요? 보건복지부는 법안 통과 때 그동안 공제하고 지급할 근거가 없었다고 설명했습니다(2026.3.12 보도자료). 그래서 보도에 따르면 실무에선 체납자가 공제에 동의하면 뗐고, 동의하지 않으면 초과금을 그대로 줘야 했다고 해요(메디포뉴스·약사공론 2026.3.12 보도 · 전언).
표로 보기
| 구분 | 예전 | 10월 8일 이후 |
|---|---|---|
| 체납액 공제 | 본인 동의 필요 | 동의 없이 가능 |
| 법 근거 | 공제 근거 없음 | 제44조제3항 |
| 공단 재량 | — | 할 수 있다 |
| 남는 차액 | 지급 | 지급 |
| 상한액 표 | 그대로 | 그대로 |
국회에 보고된 자료에 따르면 2021년부터 2024년까지 건강보험료 고액·장기 체납자 4,089명에게 상한제 환급금 약 39억 원이 그대로 지급됐습니다(메디포뉴스·약사공론 2026.3.12 보도 · 전언). 개정 이유도 「성실납부자와의 형평성」과 「체납자의 도덕적 해이 방지」라고 적혀 있어요.
그럼 환급금을 한 푼도 못 받게 되나요?
아닙니다. 떼고 남는 돈은 들어옵니다. 법 동사가 「공제하고 지급할 수 있다」라서, 공제 뒤에도 지급 자체는 하거든요.
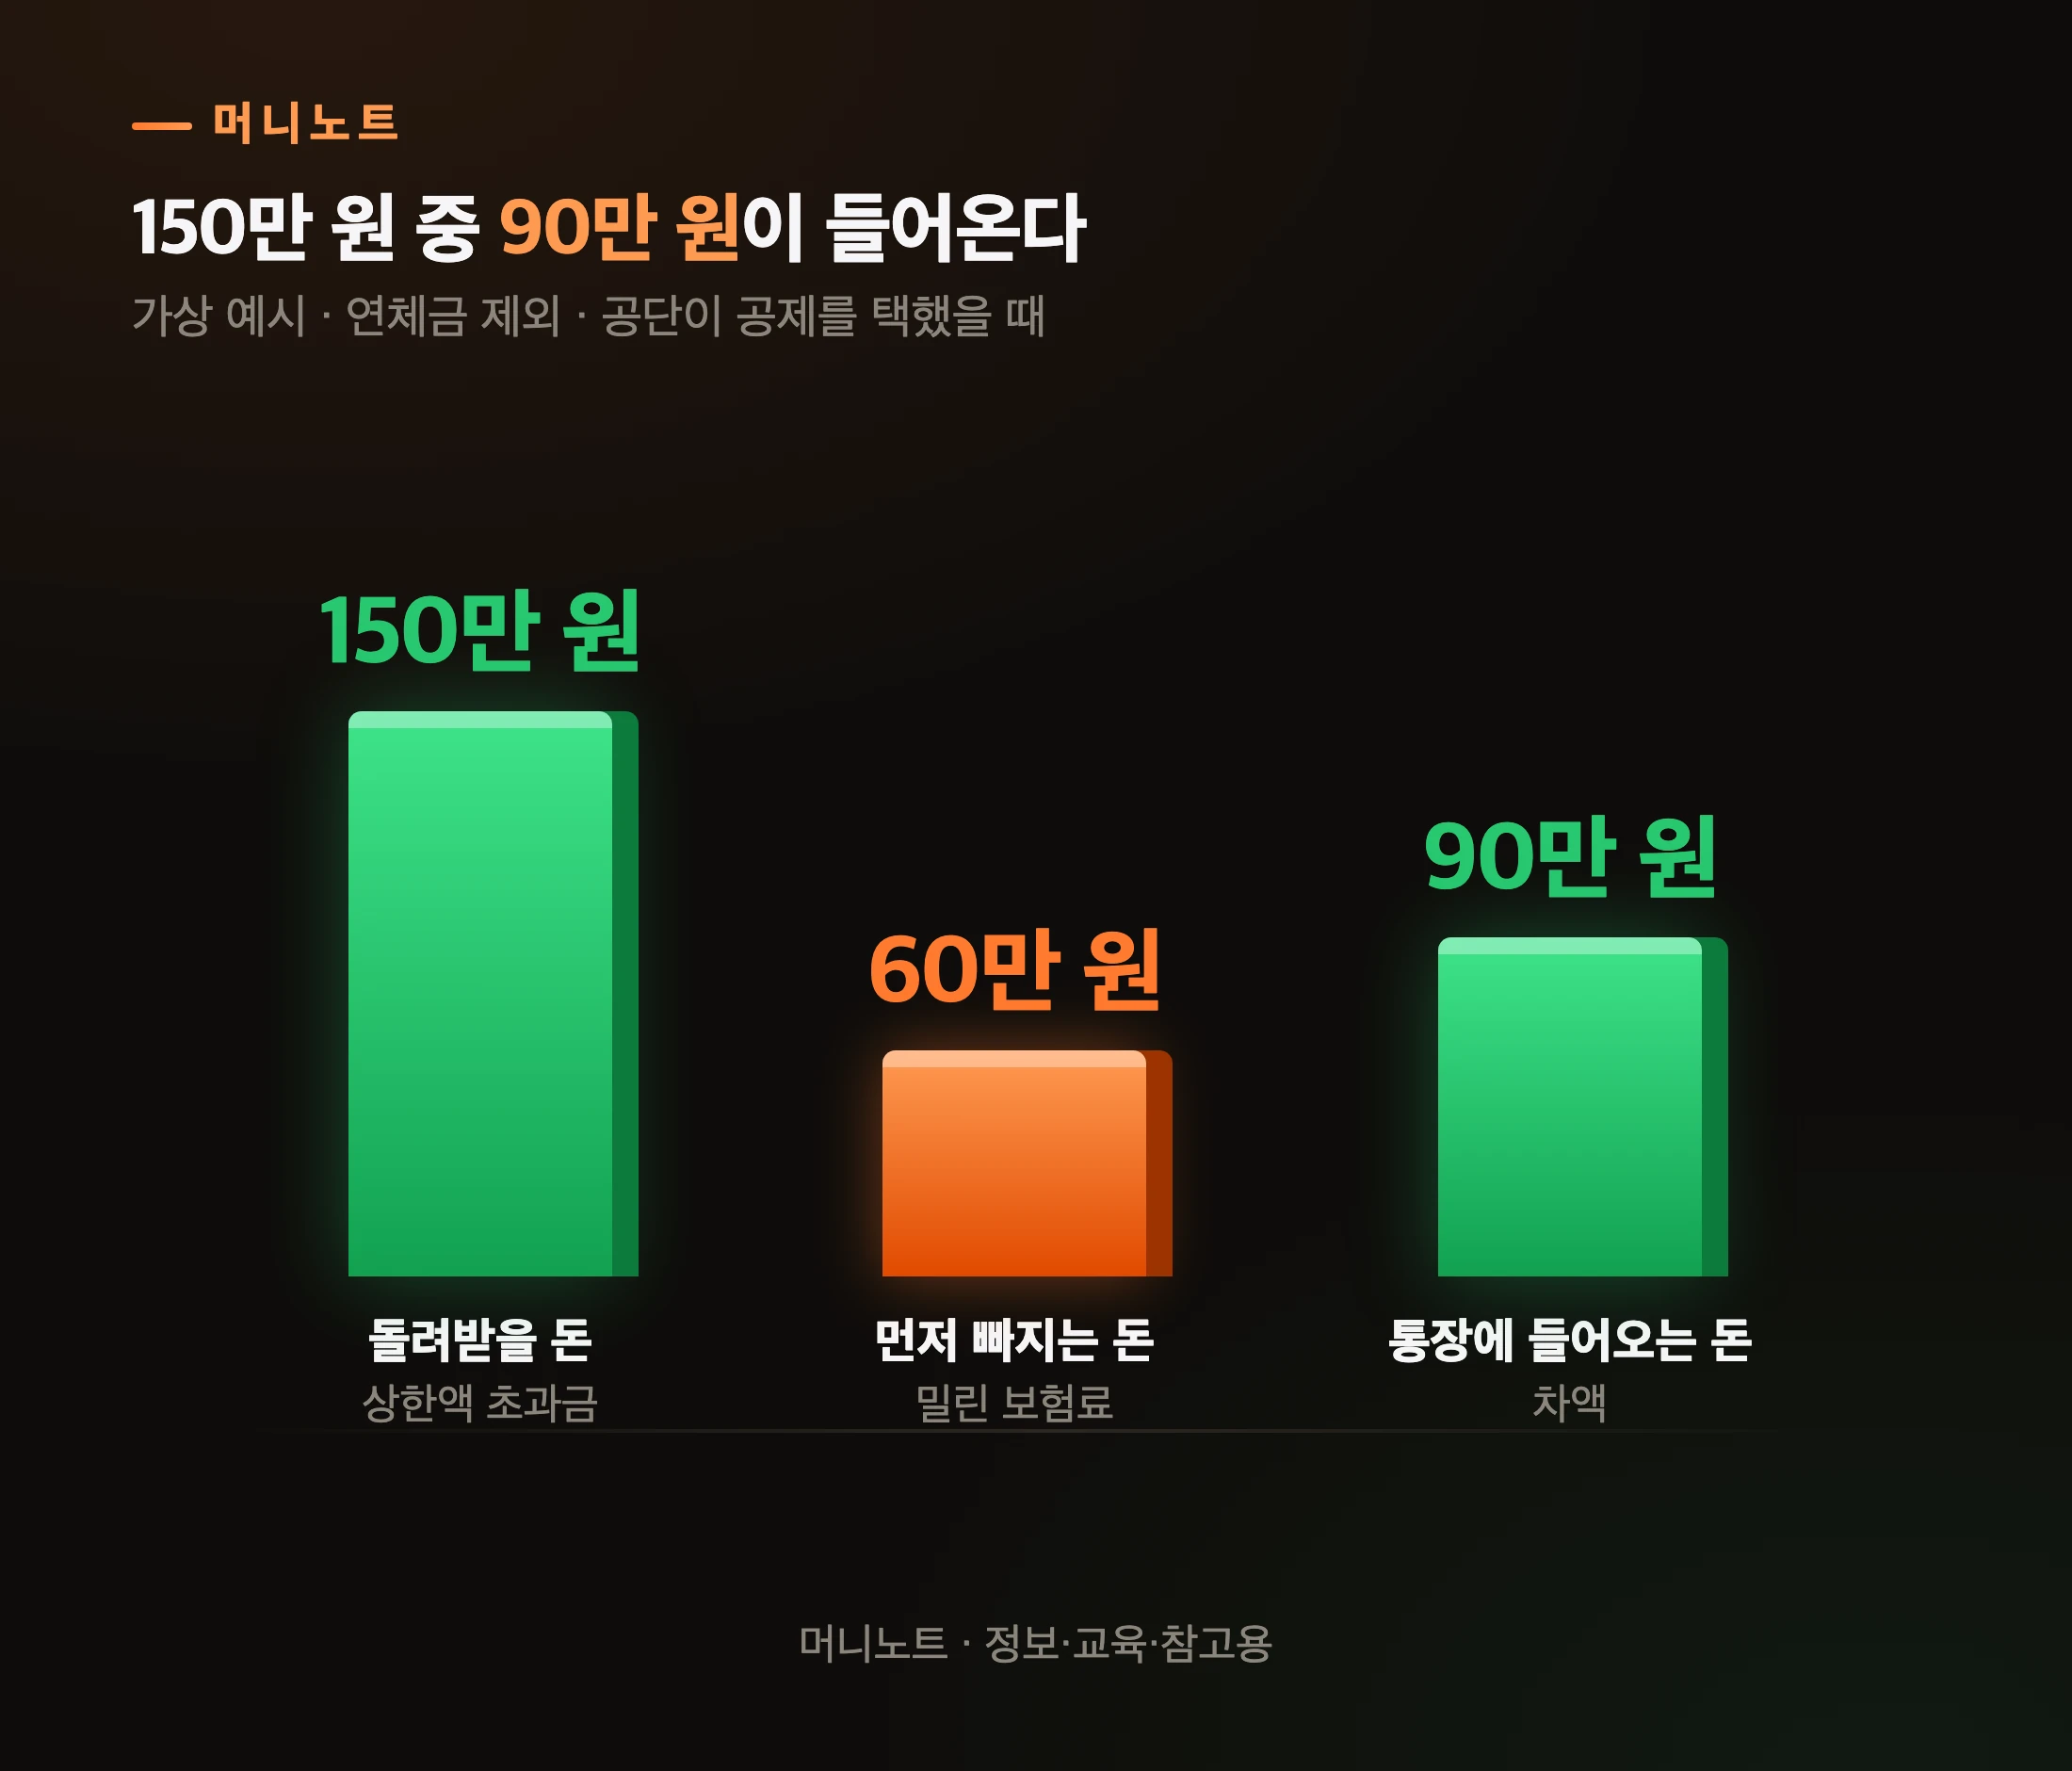
가상의 예로 계산해 보겠습니다. 동네에서 작은 가게를 하는 지역가입자 김 사장님(가상 인물)이 있다고 해요.
- 상한액을 넘겨 돌려받을 돈: 150만 원
- 밀린 지역보험료: 월 10만 원씩 6개월 = 60만 원(연체금은 빼고 단순하게)
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 돌려받을 돈 | 상한액 초과금 | 150만 원 |
| 먼저 빠지는 돈 | 밀린 보험료 | 60만 원 |
| 통장에 들어오는 돈 | 차액 | 90만 원 |
90만 원.
바꿔 말하면 공제된 60만 원만큼 밀린 보험료를 갚은 셈이고, 당장 통장에 들어오는 돈은 90만 원입니다. 환급금을 생활비로 쓸 계획이었다면 그 계획이 60만 원 줄어드는 것이죠.
0원이 되는 경우는 체납액이 환급금과 같거나 더 클 때뿐입니다. 체납액이 환급금보다 크면 남는 체납을 어떻게 처리하는지는 이 조문에 적혀 있지 않아요.
그렇다면 이 공제, 올해 이미 받은 안내문에도 걸릴까요?
올해 8월 말에 받은 안내문도 걸리나요?
법 부칙이 정한 기준은 신청일이나 지급일이 아니라 공단의 초과금 「통보」 시점입니다. 다만 복지부 안내문은 지급 때 유의하라고 적어 두었으니, 아직 신청하지 않은 분은 공단에 직접 확인하는 것이 안전합니다.
먼저 법 부칙입니다.
제44조제3항의 개정규정은 이 법 시행 이후 같은 조 제2항 후단에 따라 초과 금액을 통보하는 경우부터 적용한다. — 국민건강보험법 부칙 제2조(법률 제21522호)
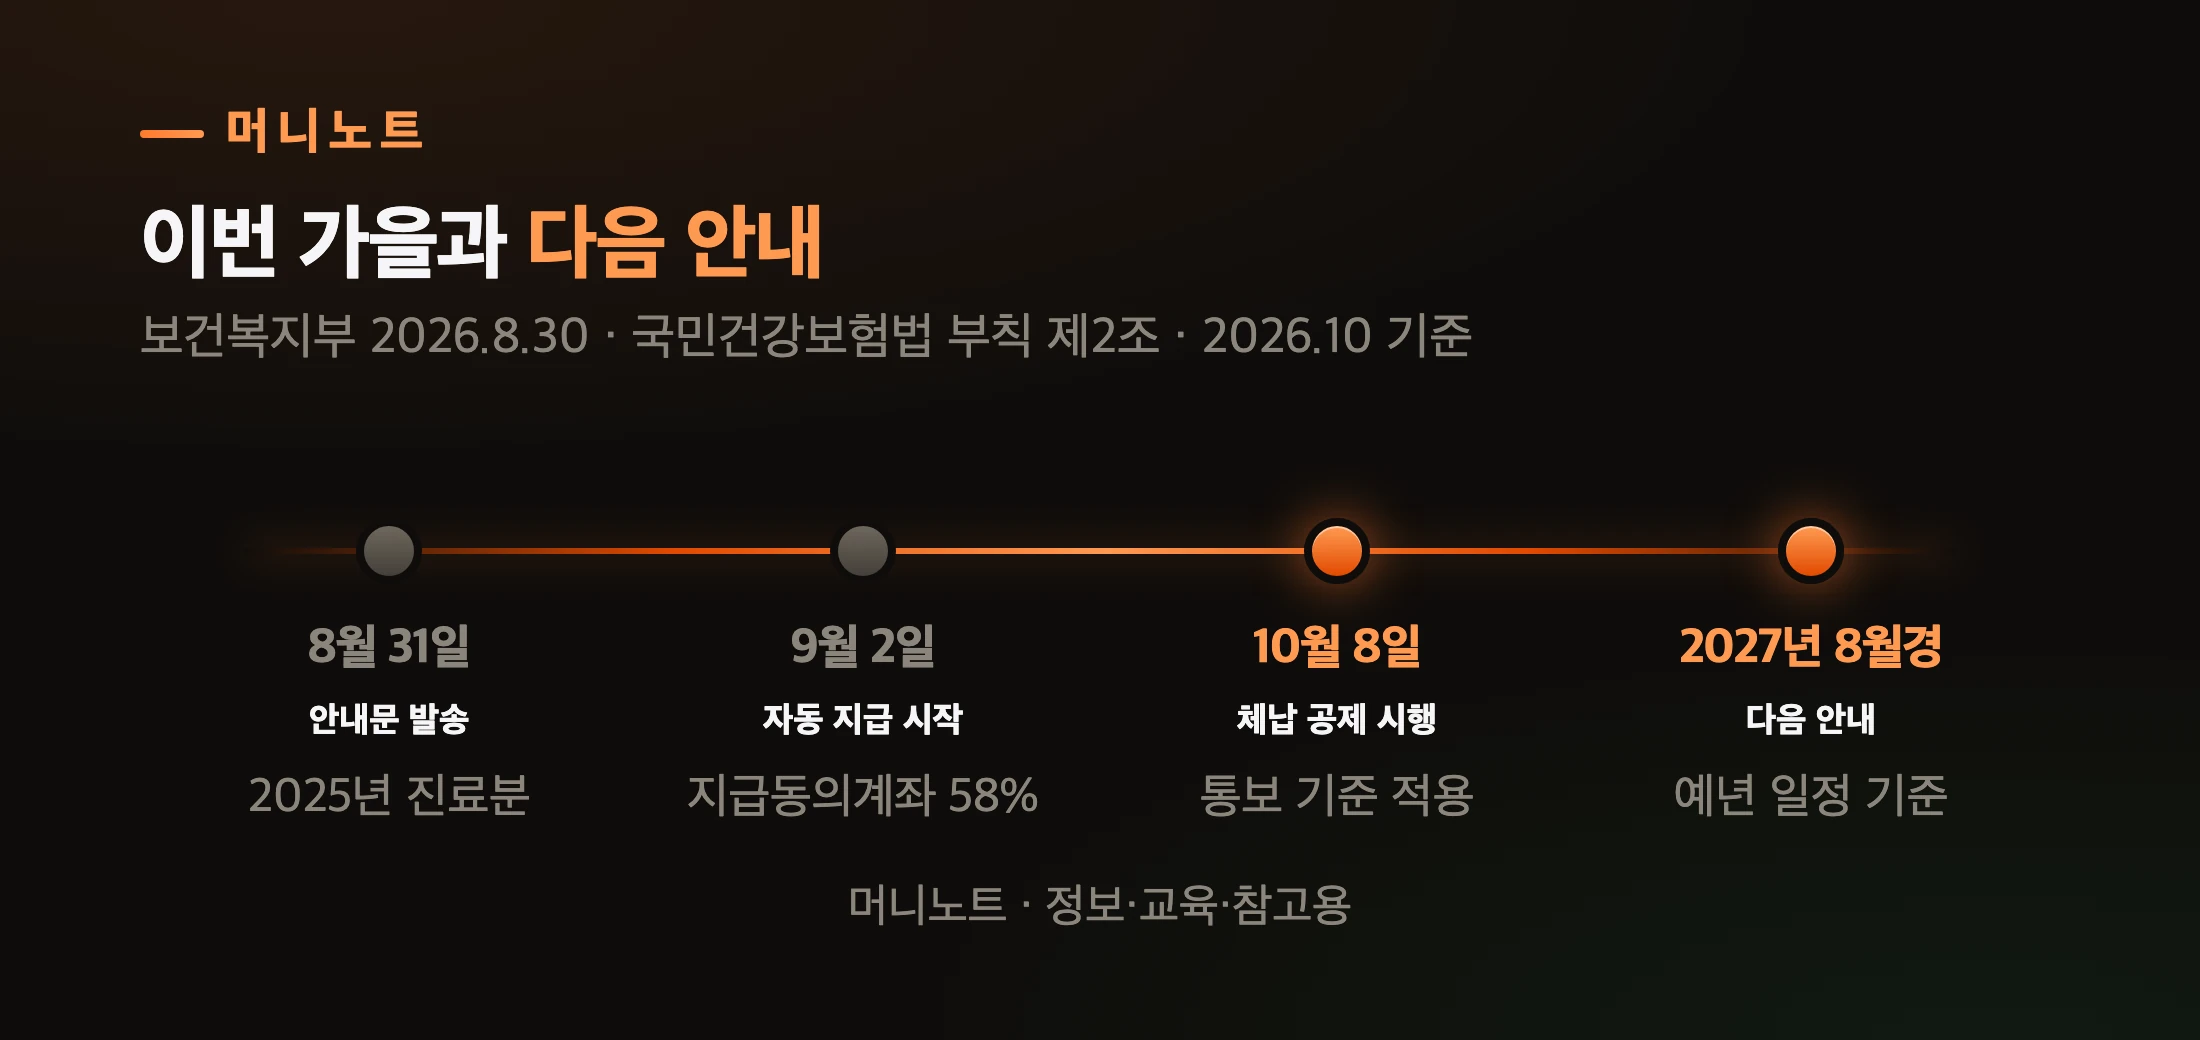
문언상, 8월 31일부터 순차로 나간 2025년 진료분 안내가 이 법이 말하는 통보이고 그 날짜가 10월 8일 전이라면, 지급이 늦어졌다는 이유만으로 새 조항의 적용 대상이 되지는 않습니다.
그런데 보건복지부 보도자료(2026.8.30)는 이렇게 적었어요. 「다만 올해부터는 … 시행일 이후부터 공단에서 본인부담상한액 초과금 지급 시 보험료 또는 국민건강보험법에 따른 징수금이 체납된 경우 해당 금액만큼 공제 후 지급할 수 있으니 체납된 금액이 있는 대상자는 이 점에 유의해야 한다.」
그러니까 이런 분이 애매해집니다. 8월에 안내문을 받았는데 아직 신청하지 않았고, 밀린 보험료가 있는 분이요.
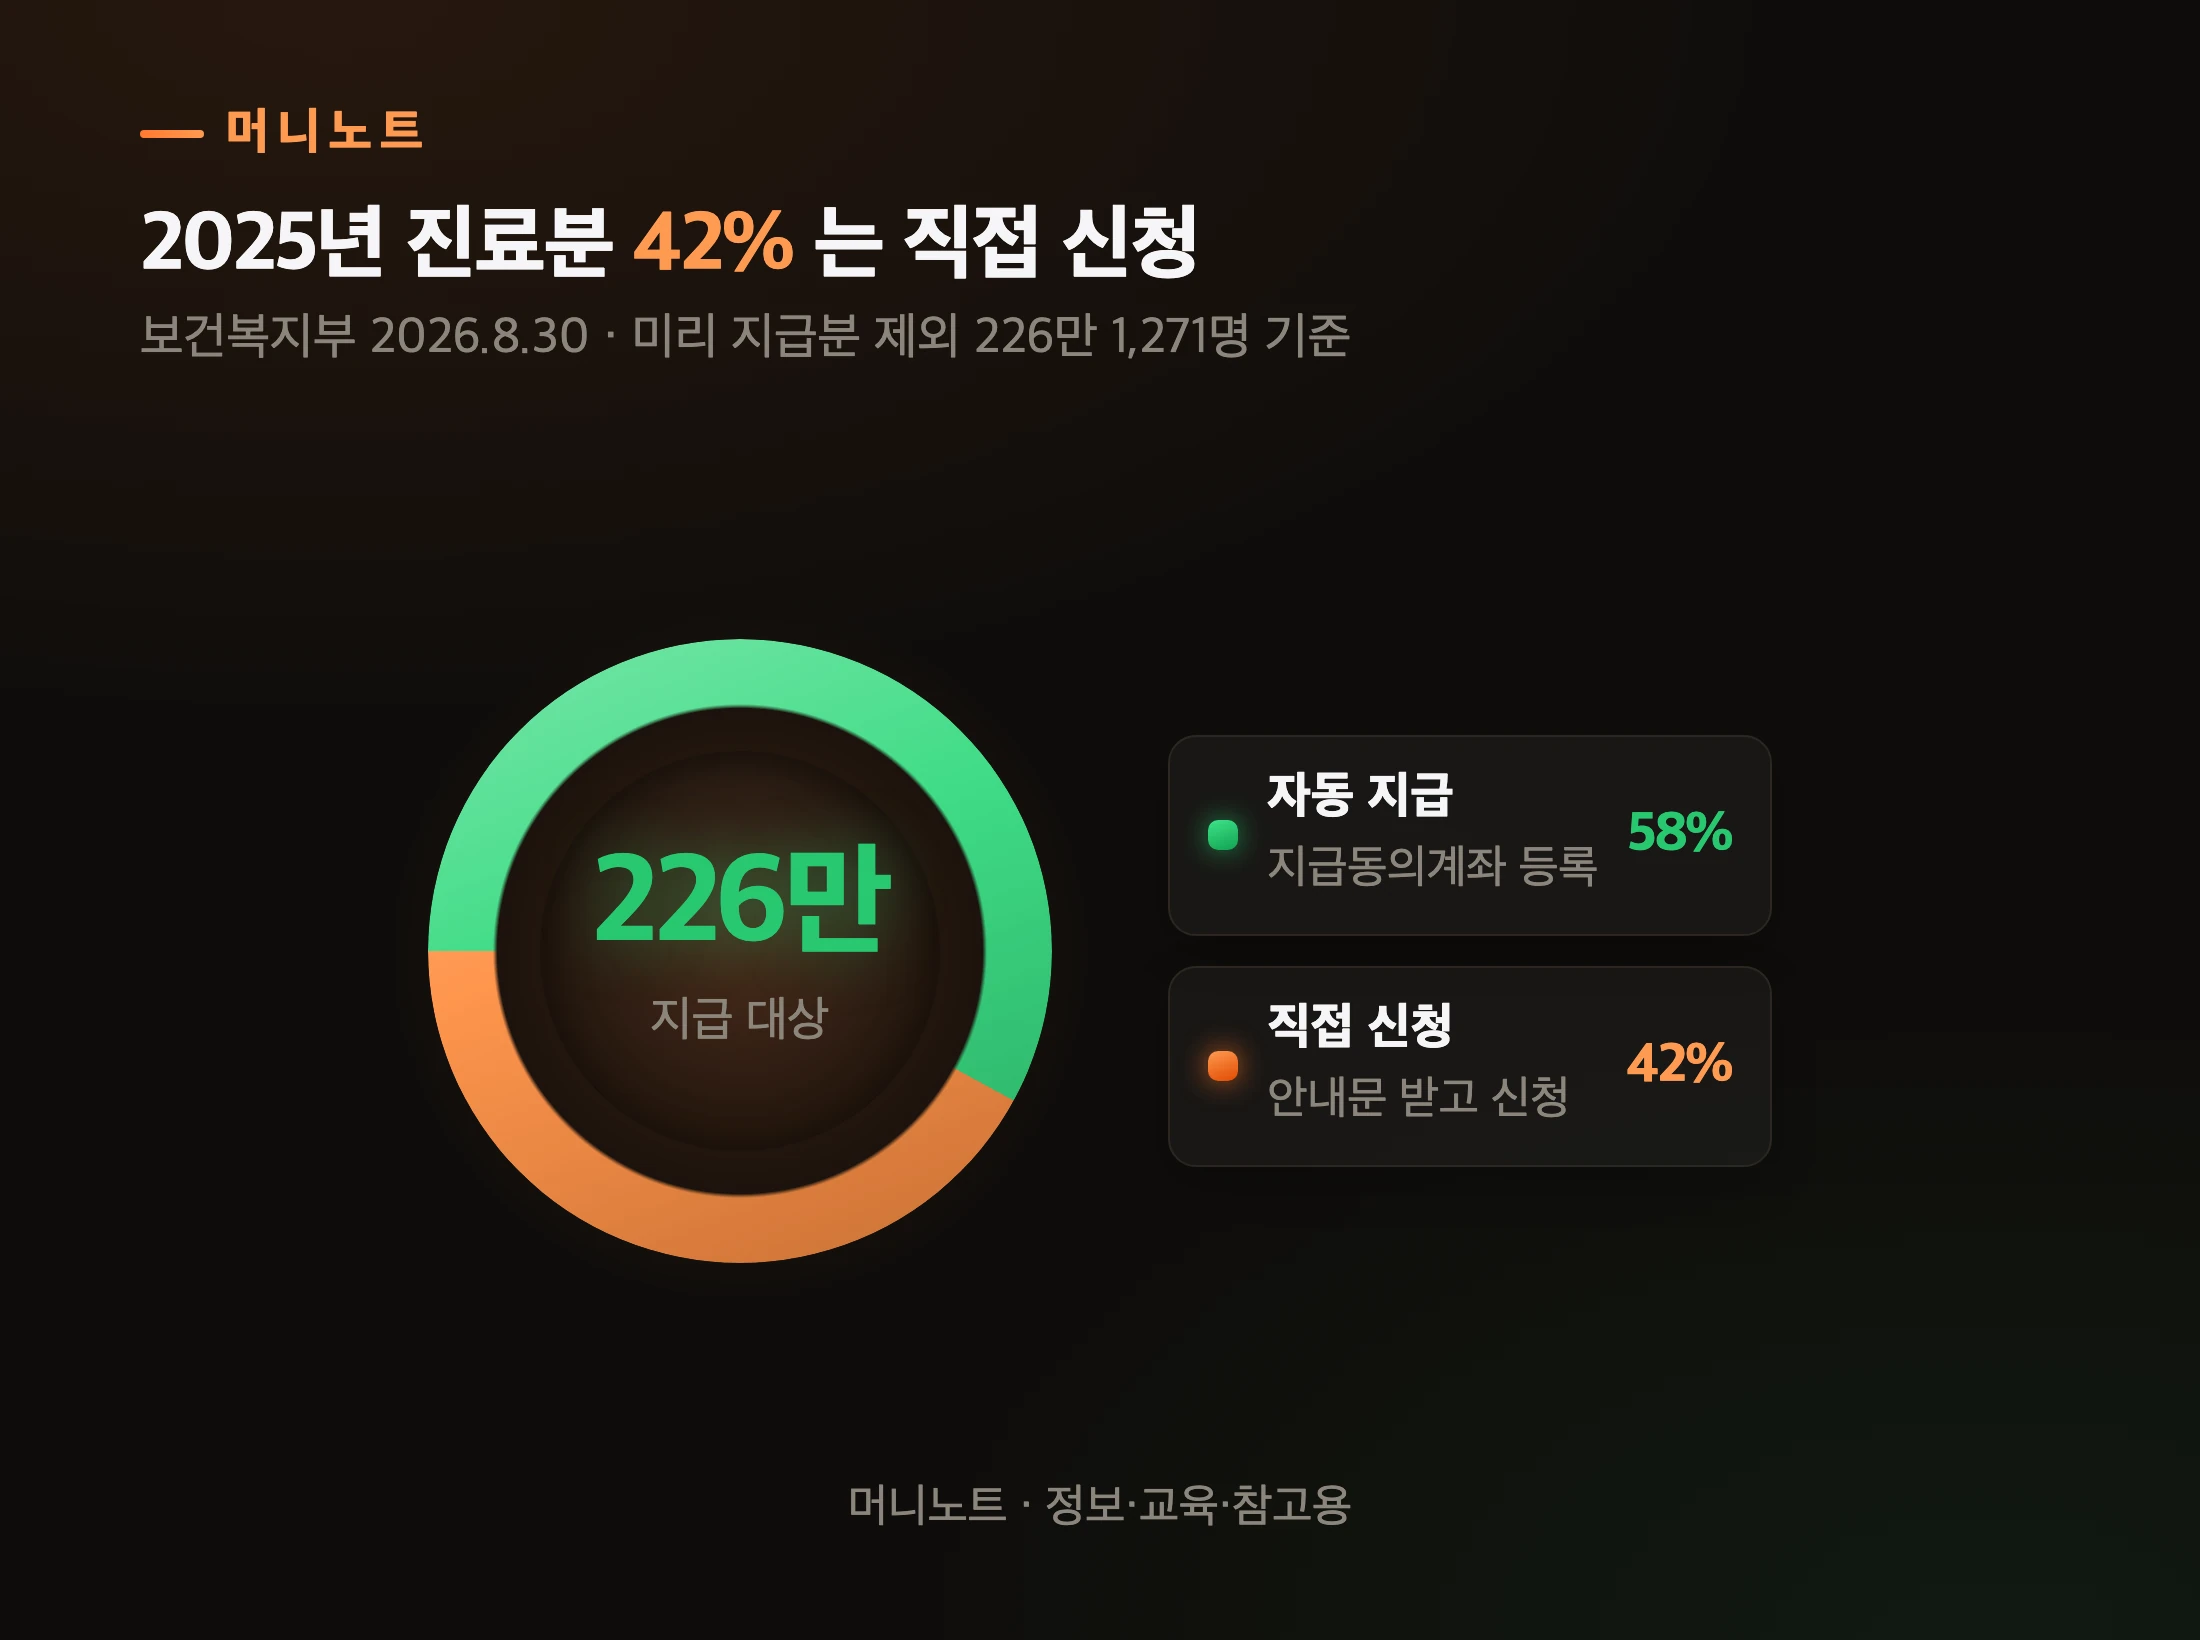
얼마나 될까요? 같은 보도자료에 따르면 미리 지급분을 뺀 지급 대상 226만 1,271명 가운데 지급동의계좌를 등록한 131만 2,819명(58%) 은 9월 2일부터 신청 없이 자동으로 받습니다. 나머지는 안내문을 받고 직접 신청해야 하죠.
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 자동 지급 | 지급동의계좌 등록 | 131 |
| 직접 신청 | 안내문 받고 신청 | 95 |
226만 1,271명에서 131만 2,819명을 빼면 약 95만 명입니다. 이분들 가운데 밀린 보험료가 있는 분이라면, 내 안내가 법이 말하는 통보에 해당하는지, 그 통보 날짜가 언제인지를 1577-1000(공단 고객센터)에 먼저 물어보는 편이 확실합니다.
표로 보기
| 시점 | 사건 | 설명 |
|---|---|---|
| 8월 31일 | 안내문 발송 | 2025년 진료분 |
| 9월 2일 | 자동 지급 시작 | 지급동의계좌 58% |
| 10월 8일 | 체납 공제 시행 | 통보 기준 적용 |
| 2027년 8월경 | 다음 안내 | 예년 일정 기준 |
다음 대량 안내는 2026년 진료분입니다. 예년처럼 8월 말에 나간다면 2027년 8월경이 이 조항이 본격적으로 적용되는 첫 해가 되겠죠(올해 일정이 그랬다는 것이지 내년 일정이 발표된 것은 아닙니다).
그럼 이 조항에 걸리는 사람은 누구일까요? 직장인과 지역가입자가 여기서 갈립니다.
직장인도 걸리나요, 지역가입자만 걸리나요?
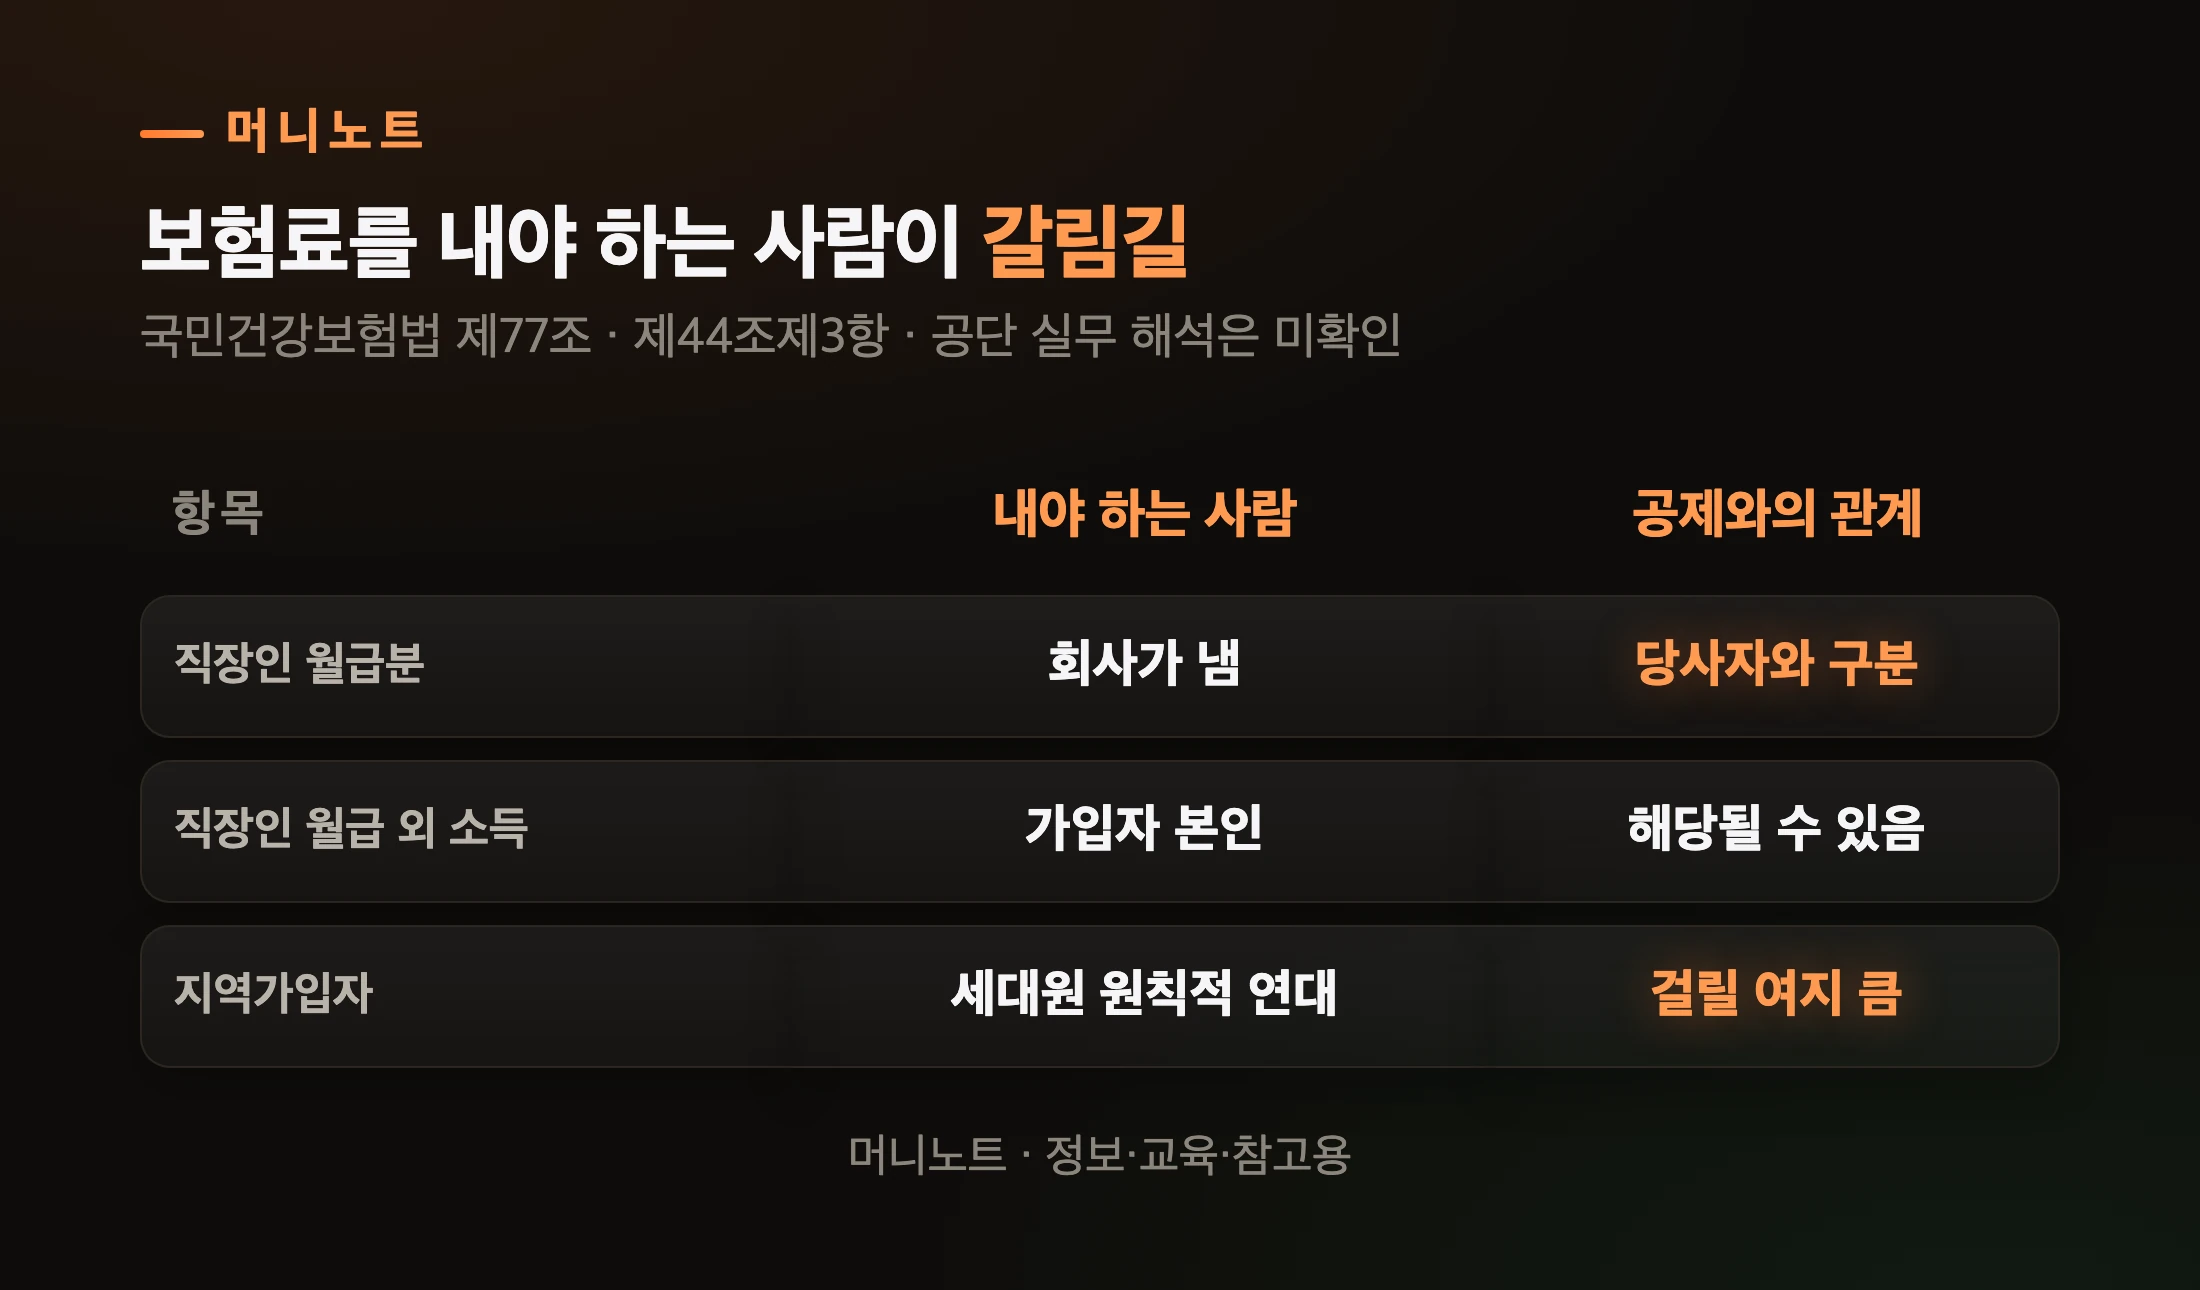
법 문장은 「당사자가 납부하여야 하는 보험료」를 체납했을 때라고 적었습니다. 그래서 누가 그 보험료를 내야 하는 사람인지부터 보면 갈림길이 보여요.
표로 보기
| 구분 | 내야 하는 사람 | 공제와의 관계 |
|---|---|---|
| 직장인 월급분 | 회사가 냄 | 당사자와 구분 |
| 직장인 월급 외 소득 | 가입자 본인 | 해당될 수 있음 |
| 지역가입자 | 세대원 원칙적 연대 | 걸릴 여지 큼 |
이게 무슨 뜻이냐면, 월급에서 보험료가 꼬박꼬박 빠지는 직장인은 회사가 그 돈을 내야 하는 구조라 월급분 보험료로는 이 조항과 거리가 멉니다. 반대로 자영업자·프리랜서·은퇴 후 지역가입자로 바뀐 분은 보험료를 직접 내야 해서 한두 달 밀리는 일이 생기기 쉽죠.
물론 「그럼 직장인은 무조건 안전하다」고 단정할 수는 없습니다. 위 표는 조문 두 개(제44조제3항·제77조)를 나란히 놓고 읽은 것이고, 공단이 실무에서 「당사자」를 어떻게 판단하는지는 확인하지 못했습니다. 그리고 지역가입자 세대라도 소득·재산이 없는 미성년자 등은 납부의무가 없다는 예외가 있습니다(제77조② 단서). 월급 외 소득이 있는 직장인, 지역가입자 시절 밀린 보험료가 남아 있는 직장인, 피부양자로 올라 있는 가족은 특히 공단에 확인해 보세요.
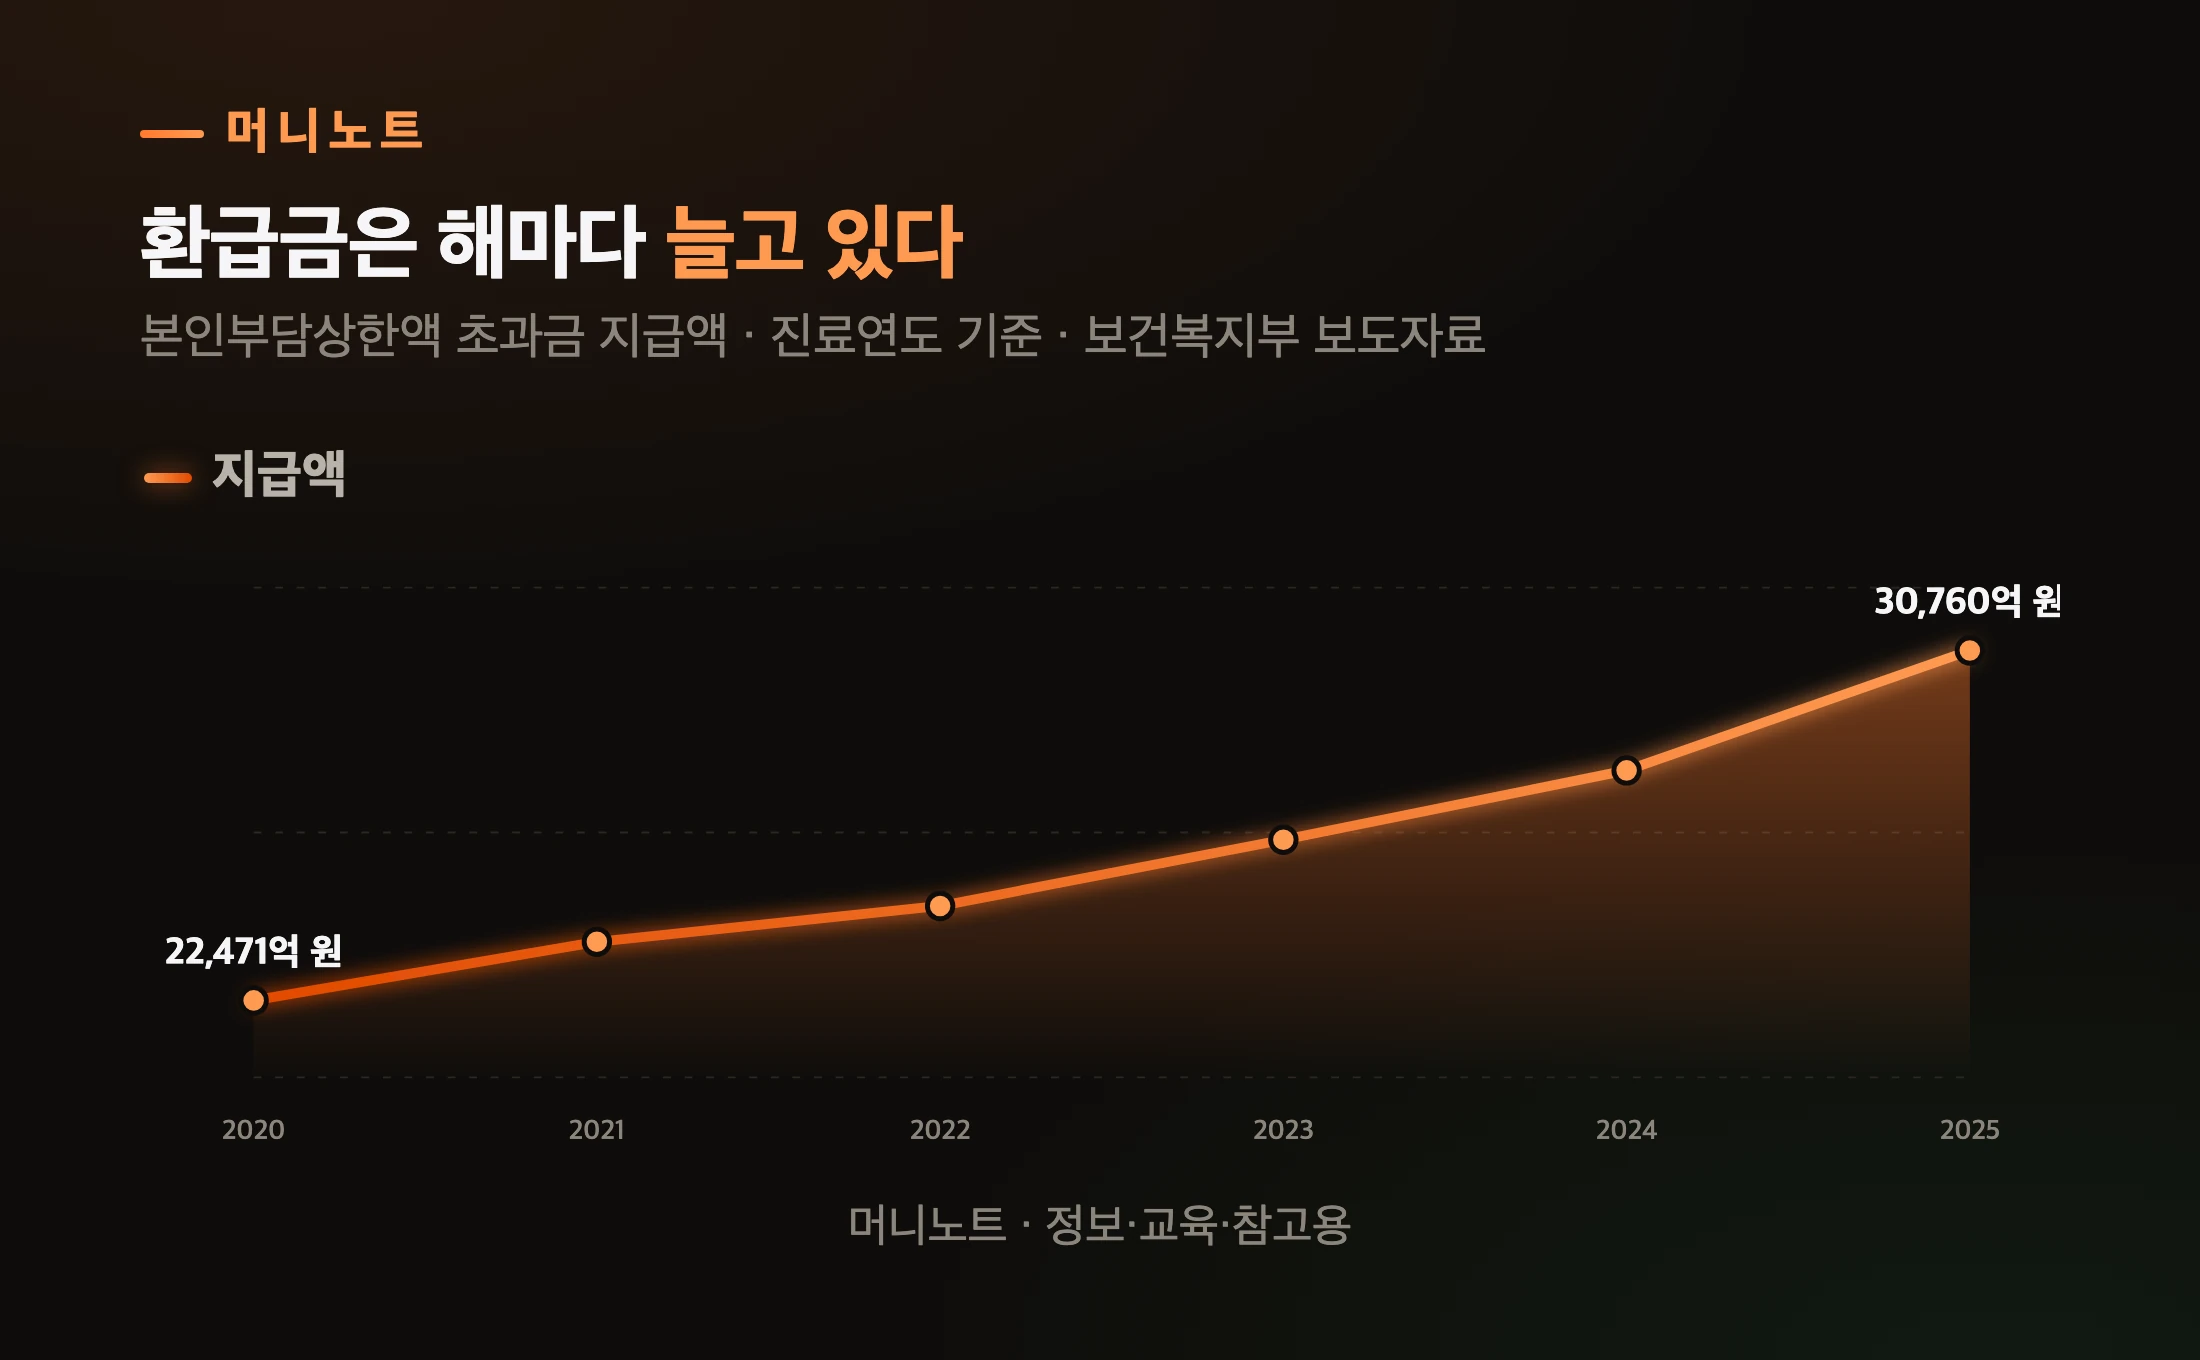
표로 보기
| 시점 | 지급액 |
|---|---|
| 2020 | 22,471억 원 |
| 2021 | 23,860억 원 |
| 2022 | 24,708억 원 |
| 2023 | 26,278억 원 |
| 2024 | 27,920억 원 |
| 2025 | 30,760억 원 |
2025년 진료분 환급 대상자의 89.1%는 소득 하위 50% 이하였습니다(보건복지부 2026.8.30). 환급금이 가장 절실한 쪽이 소득이 낮은 집이라는 뜻이죠.
밀린 보험료가 있다면 무엇부터 해야 하나요?
순서는 확인 → 정리 → 계좌 등록입니다. 모르는 것은 공단 고객센터(1577-1000) 한 번의 전화로 같이 물어볼 수 있어요.
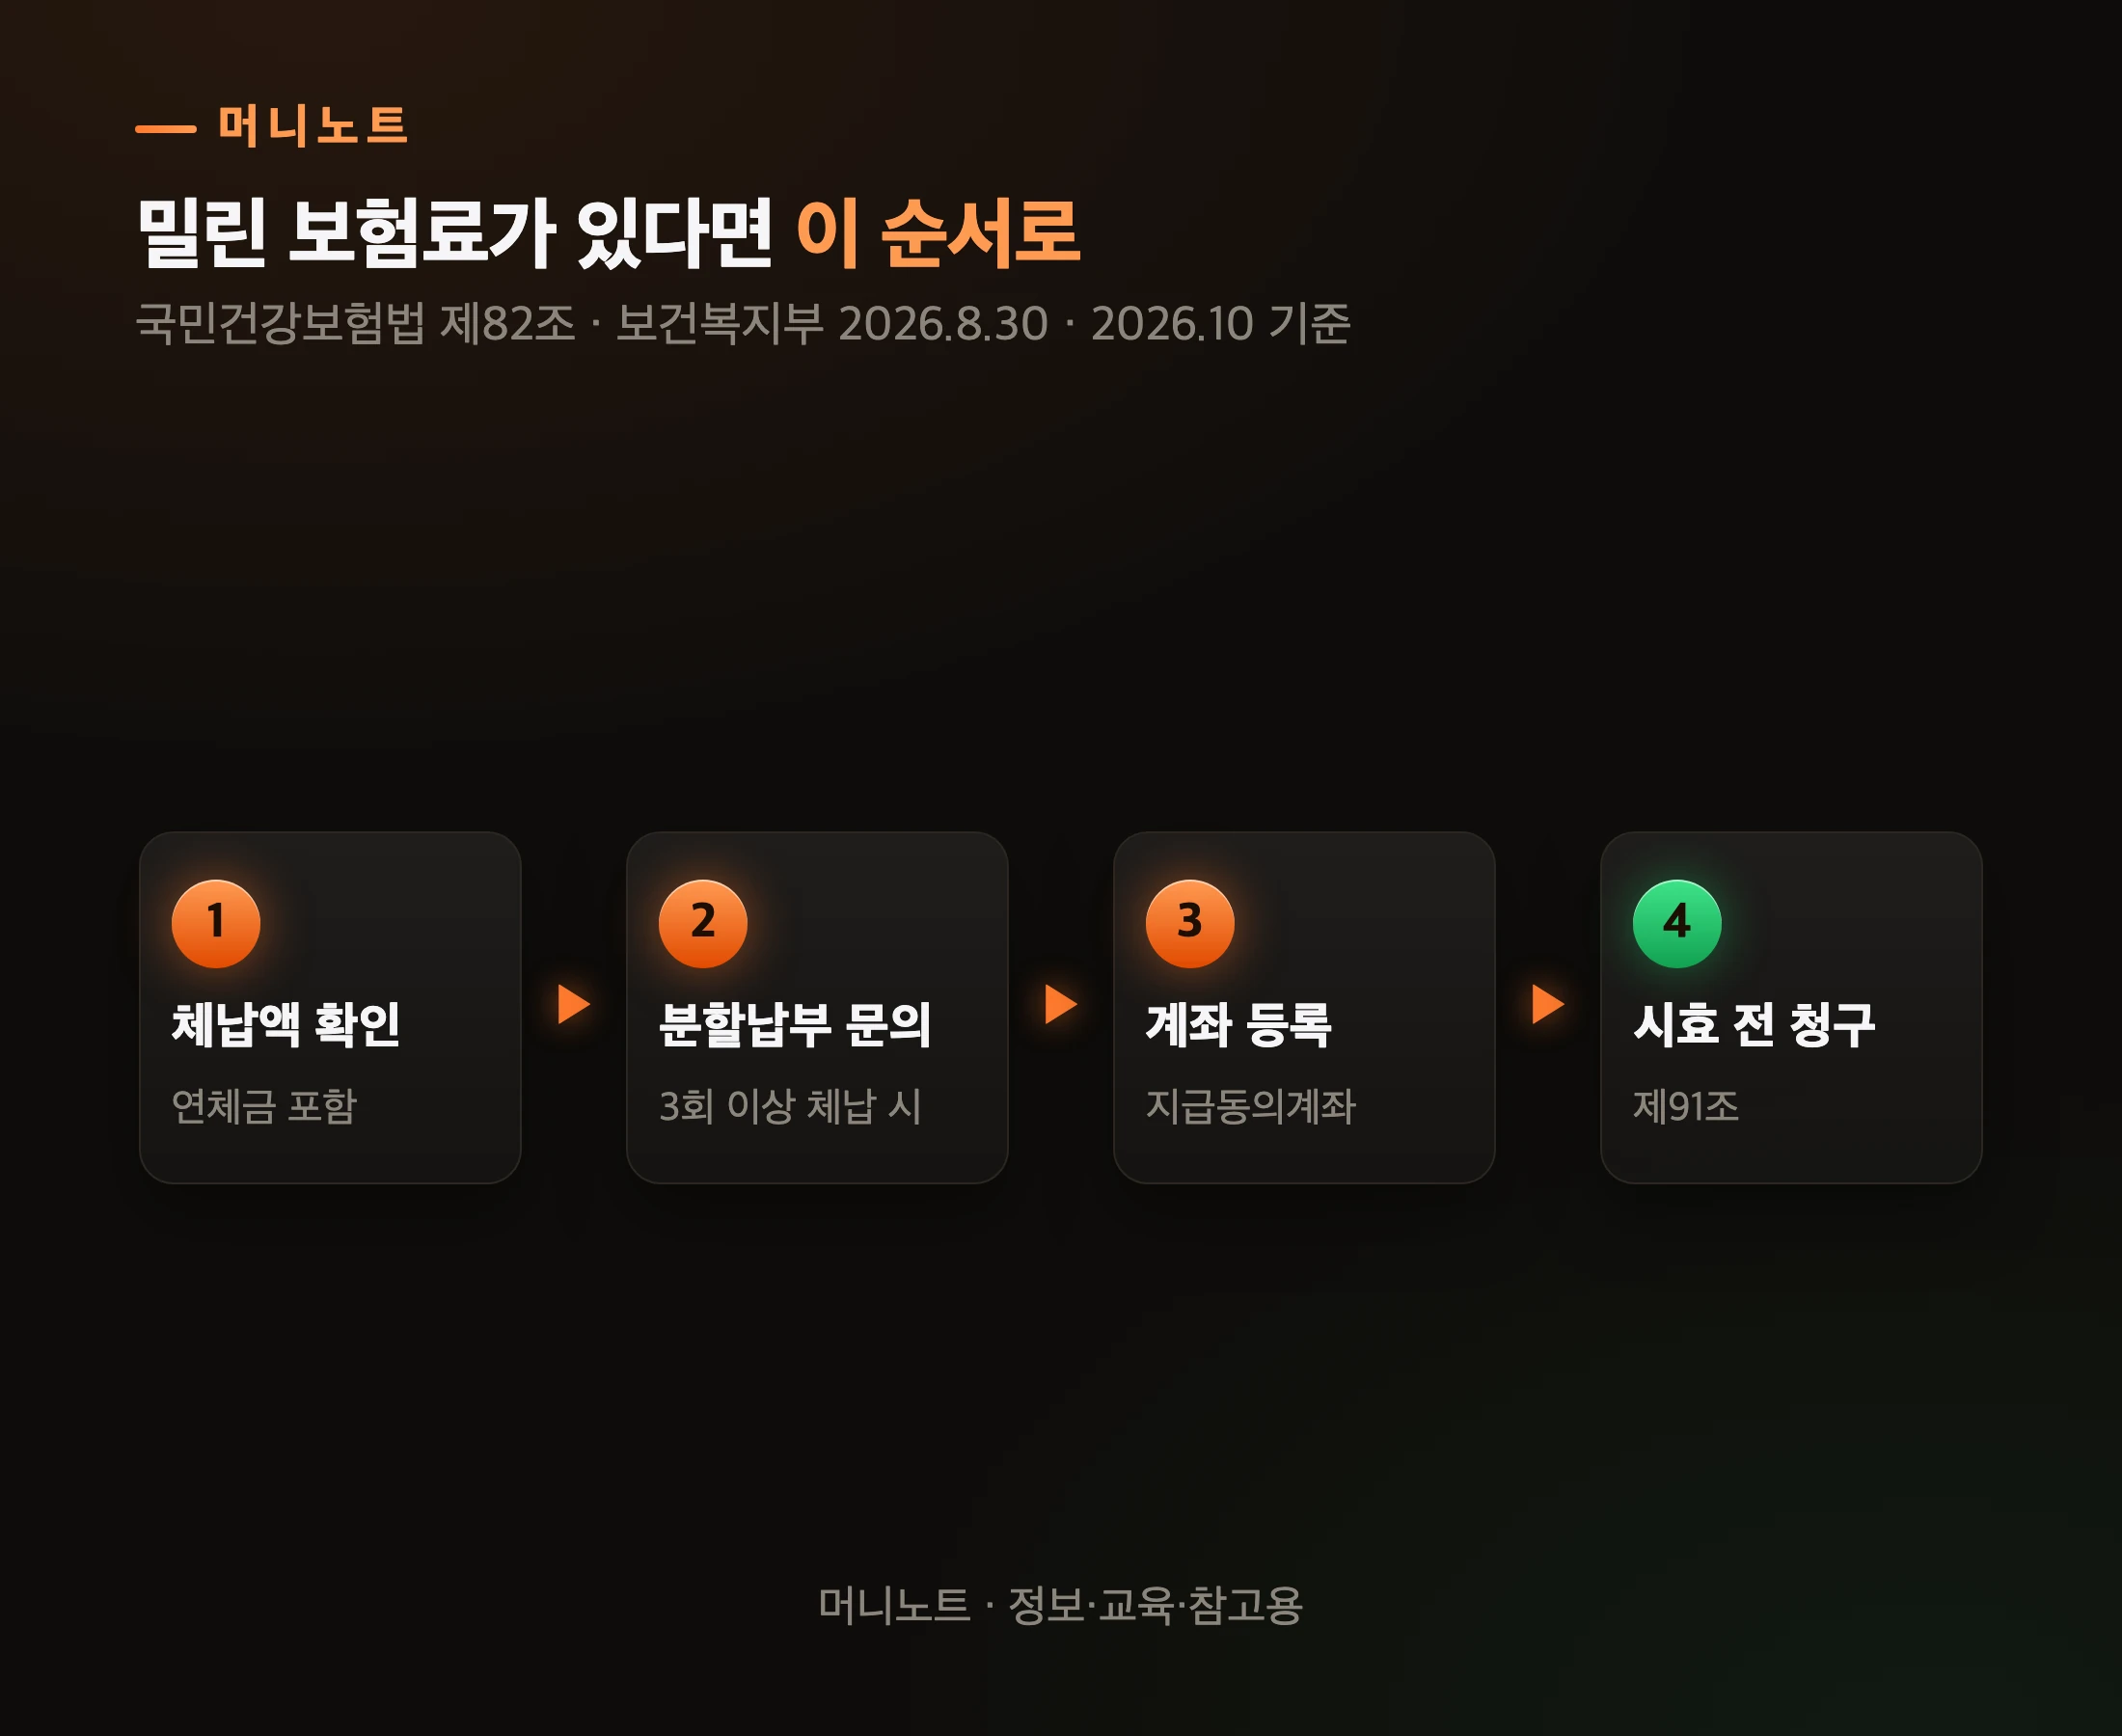
표로 보기
| 단계 | 내용 | 설명 |
|---|---|---|
| 1단계 | 체납액 확인 | 연체금 포함 |
| 2단계 | 분할납부 문의 | 3회 이상 체납 시 |
| 3단계 | 계좌 등록 | 지급동의계좌 |
| 4단계 | 시효 전 청구 | 제91조 |
1. 체납액 확인 — 밀린 보험료에 연체금이 붙어 있을 수 있습니다. 조문이 「보험료 또는 그 밖에 이 법에 따른 징수금」이라고 적었으니 보험료만 생각하면 계산이 어긋나요. 2. 분할납부 문의 — 보험료를 3회 이상 체납했다면 신청해서 나눠 내는 승인을 받을 수 있습니다(제82조①). 🔴 다만 분할납부 승인을 받으면 공제에서 빠진다는 문장은 조문에 없습니다. 승인받은 분도 공제 여부는 따로 물어봐야 해요. 3. 지급동의계좌 등록 — 등록해 두면 다음부터는 신청 없이 자동으로 받습니다. 아직 초과금이 없어도 미리 등록할 수 있어요(보건복지부 2026.8.30).
체납 때문에 덜 받을 바엔 신청을 미뤄도 되지 않나요?
미루다 시효가 지나면 체납과 상관없이 전액을 잃을 수 있습니다. 보험급여를 받을 권리는 3년 동안 행사하지 않으면 소멸시효가 완성되거든요(국민건강보험법 제91조①3호). 보험급여를 청구하면 시효가 중단되고(제91조②), 내 건의 시효가 언제부터 세어지는지는 공단에 확인하는 것이 정확합니다.
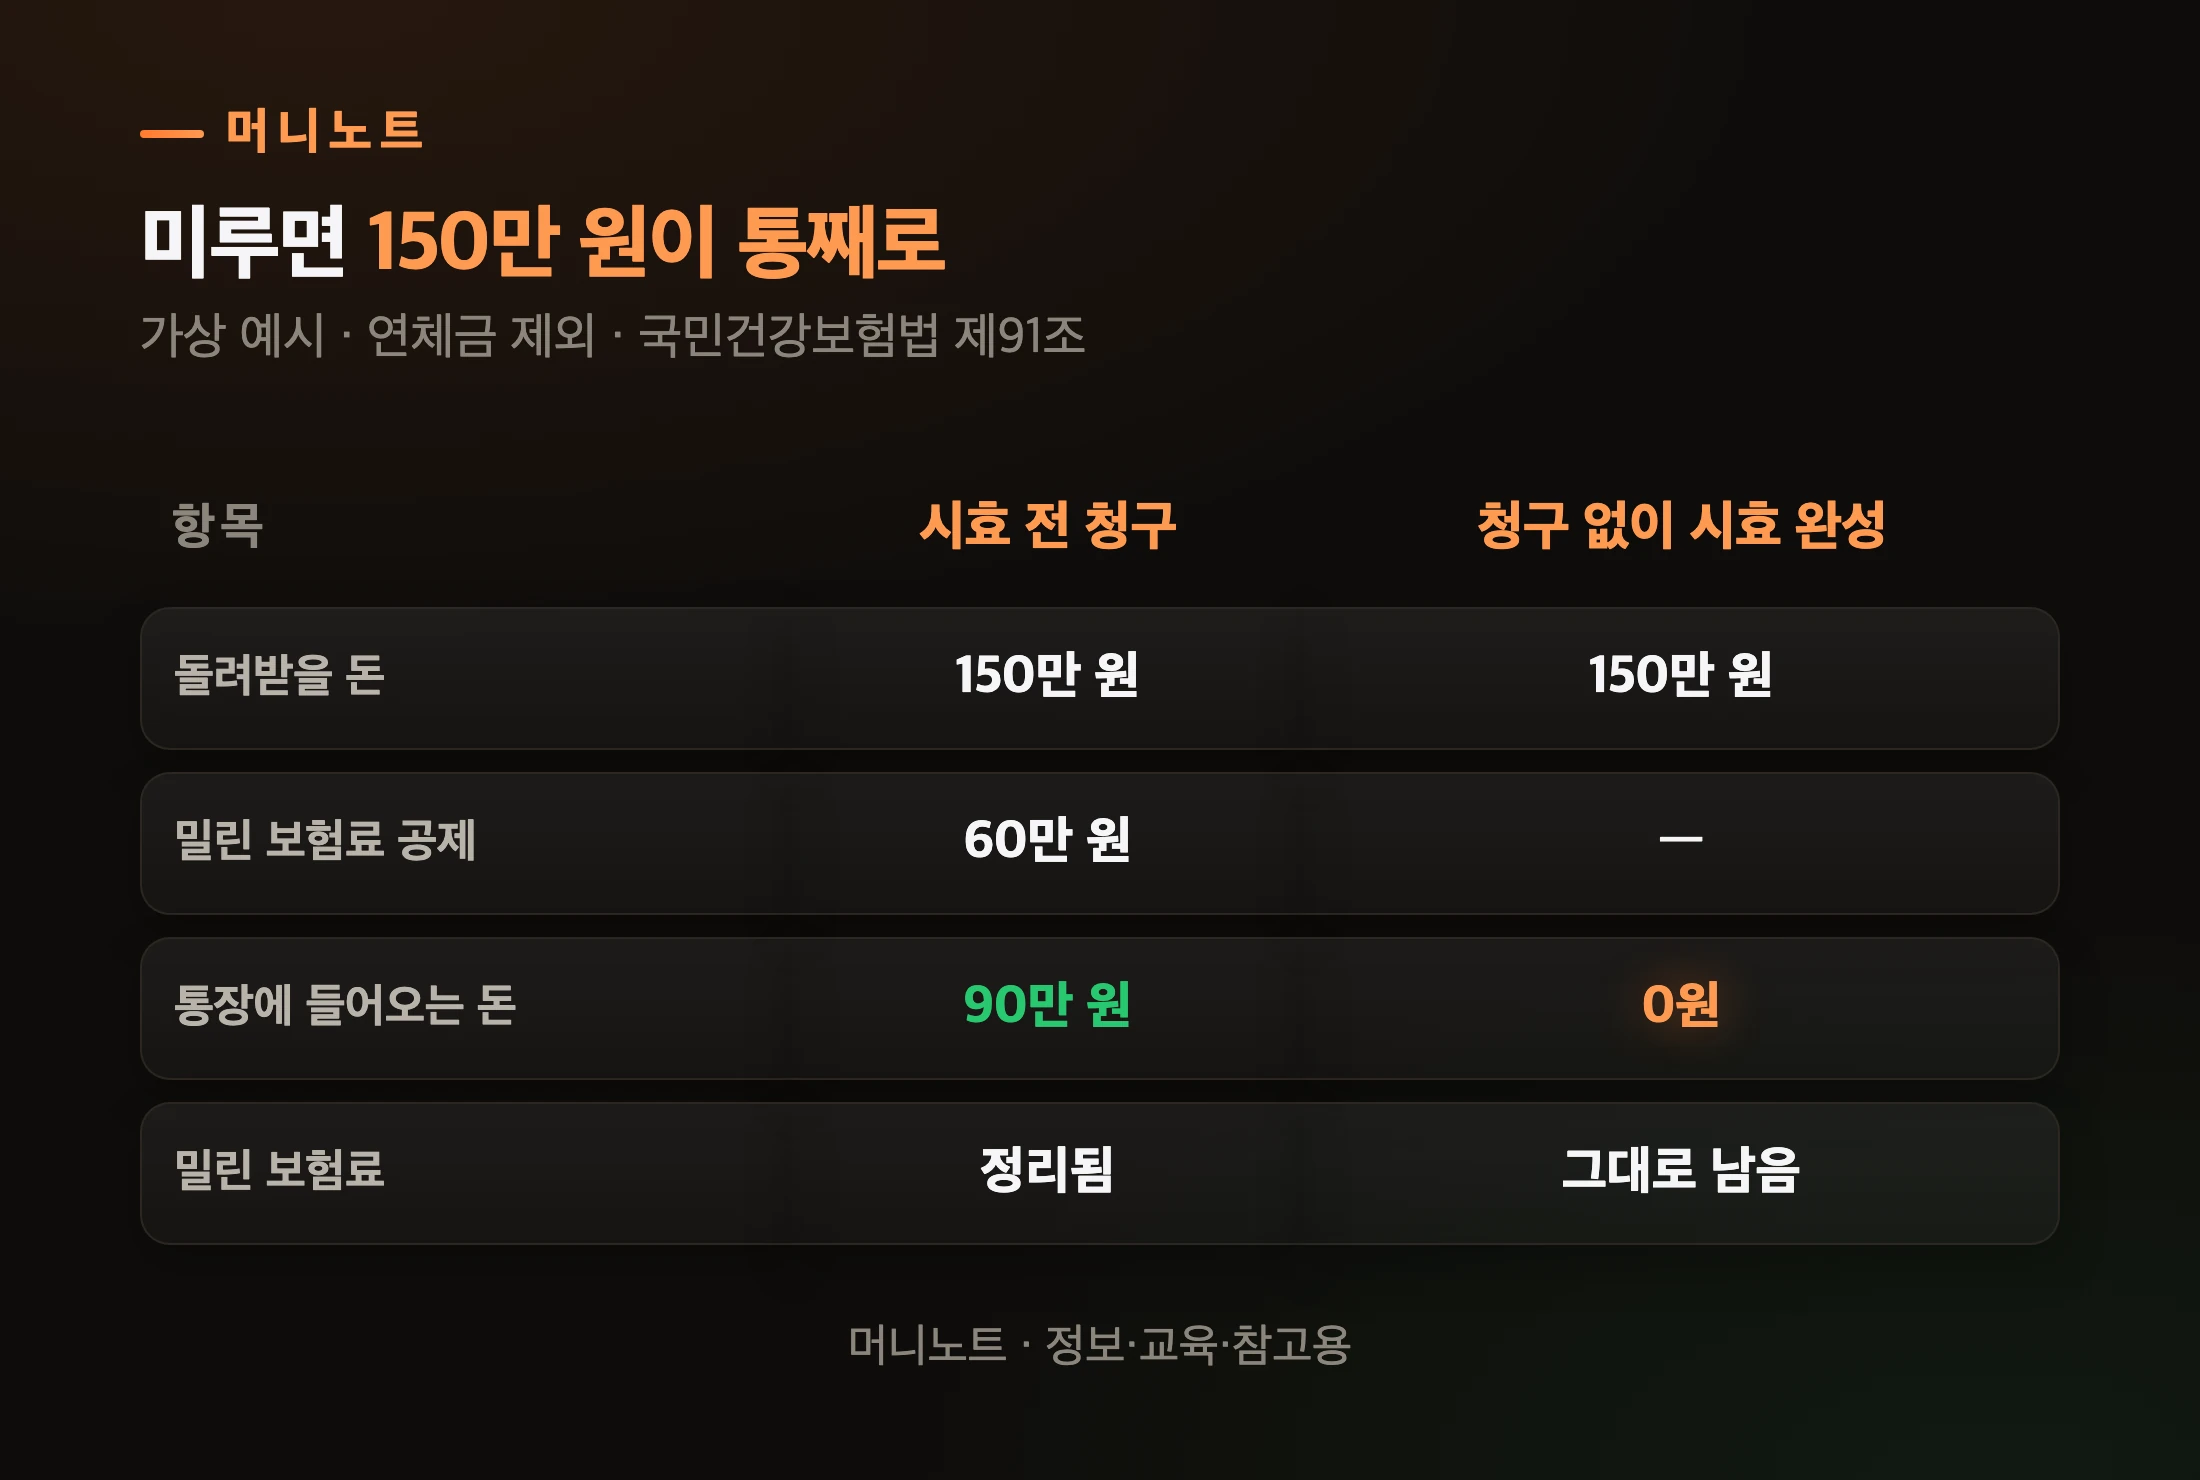
다시 김 사장님으로 돌아가 보겠습니다. 「어차피 60만 원 떼일 거, 나중에 보험료 다 갚고 신청하자」 하다가 청구 없이 시효가 완성되면 150만 원이 통째로 사라집니다. 90만 원을 지키려다 150만 원을 잃는 셈이죠.
표로 보기
| 구분 | 시효 전 청구 | 청구 없이 시효 완성 |
|---|---|---|
| 돌려받을 돈 | 150만 원 | 150만 원 |
| 밀린 보험료 공제 | 60만 원 | — |
| 통장에 들어오는 돈 | 90만 원 | 0원 |
| 밀린 보험료 | 정리됨 | 그대로 남음 |
실제로 그렇게 사라진 돈도 있습니다. 국회에 제출된 공단 자료에 따르면 2021년분과 2022년분 상한제 환급금 약 378억 원(5만 4,002건)이 신청이 없어 3년 시효로 소멸했다고 해요(헤럴드경제 2026.8.3 보도 · 전언). 이건 체납 공제와는 다른 이유, 즉 신청을 안 해서 사라진 돈입니다.
상한액 자체가 얼마인지, 영수증에서 무엇이 합산되는지는 본인부담상한제 — 같은 500만 원을 써도 돌려받는 돈이 갈립니다에 따로 정리해 뒀습니다. 내가 매달 내는 건강보험료가 월급에서 얼마인지는 4대보험 계산기로 바로 확인할 수 있어요.
자주 묻는 질문
Q. 공단은 체납이 있으면 무조건 떼나요? 법 문장이 「공제하고 지급할 수 있다」입니다. 의무가 아니라 재량으로 적혀 있어요. 어떤 기준으로 공제할지 정한 시행령 조항은 2026년 10월 1일 시행 시행령에서 찾지 못했습니다.
Q. 아주 적은 금액이 밀려도 떼나요? 조문에는 「얼마 이하는 공제하지 않는다」 같은 하한이 없습니다. 「몇 회 이상 체납」 같은 조건도 없어요. 금액이 작아도 공단 판단으로 공제될 수 있다는 뜻입니다.
Q. 오래전에 밀린 보험료도 해당되나요? 부칙이 기준으로 삼은 것은 체납이 생긴 날이 아니라 공단이 초과 금액을 통보한 날입니다. 보험료를 징수할 권리에도 3년 시효가 있지만, 고지나 독촉이 있으면 시효가 중단됩니다(제91조②). 그래서 오래된 체납이 살아 있을 수 있어요.
Q. 상한액 표도 바뀌나요? 아닙니다. 2026년 진료분 상한액(요양병원 장기입원 제외 90만~843만 원)은 그대로이고, 바뀐 것은 지급할 때 떼는 방식입니다.
정리 — 순서가 바뀌었다
새 조항은 본인 동의를 공제 요건으로 두지 않았습니다. 공단이 공제를 택하면 밀린 보험료가 먼저고, 내 몫은 그다음이에요.
다만 밀린 게 없다면 한 푼도 빠지지 않습니다. 그리고 체납이 있든 없든, 직접 신청해야 하는 환급금이라면 시효가 지나기 전에 청구해야 한다는 것은 그대로죠.
여러분 집 건강보험료 고지서, 지난 몇 달 사이에 빠진 달은 없나요? 오늘 하나만 한다면, 내 세대에 밀린 보험료가 있는지부터 공단에 확인해 보세요.
출처 = 국민건강보험법(법률 제21522호, 2026.4.7 공포·2026.10.8 시행) 제44조·제77조·제82조·제91조·부칙 제2조(법제처 국가법령정보) · 보건복지부 보도자료 「의료비 부담 완화 위해 226만 명에게 본인부담상한액 초과금 3조 760억 원 환급」(2026.8.30) · 보건복지부 보도자료(2025.8.27) · 보건복지부 보도자료(2026.3.12) · 메디포뉴스·약사공론(2026.3.12) · 헤럴드경제(2026.8.3) · 2026.10 기준이며 제도·공단 실무는 바뀔 수 있습니다.
이 글은 정보·교육·참고용이며 법률·세무 자문이 아닙니다. 개별 체납·환급 여부는 국민건강보험공단(1577-1000)에 확인하시고, 판단과 책임은 본인에게 있습니다.
아직 댓글이 없습니다. 이 글을 읽고 떠오른 생각을 남겨 주세요.