정기예금 금리가 올랐습니다.
은행이 새로 받은 정기예금 금리는 1년 새 0.66%p 뛰었고, 한국은행 기준금리도 7월과 8월 두 번 올라 연 3.00%가 됐어요. 그런데 정작 내 통장에 찍힌 이율은 가입한 날 그대로입니다.
그래서 「깨고 다시 들까」를 고민하게 됩니다. 결론부터 말하면, 1년짜리를 6개월째 전부 깨면 대형 은행 두 곳의 중도해지 공식으로 그동안의 이율이 기본이율의 30% 안팎으로 깎입니다. 다만 일부만 찾는 규칙은 은행마다 달라서, 깨기 전에 그것부터 봐야 합니다.
바쁘면 이것만 · 2026.10 기준
- 정기예금은 가입할 때 이율이 원칙입니다. 변동금리형만 예외예요(예금거래기본약관 제9조③)
- 새로 드는 정기예금 금리 2.48% → 3.14%(2025.8 → 2026.8), 이미 든 정기예금 평균 2.86% → 3.00% (한국은행 · 2026년 값은 잠정치)
- 만기 전에 깨면 중도해지이율을 받습니다. 이것도 가입일 당시 고시한 표를 씁니다(거치식예금약관 제3조③)
- KB국민은행 대표 정기예금 공식으로 1년짜리를 6개월째 깨면 기본이율 × 60% × 6/12 = 기본이율의 30% (2년짜리면 6/24라 15%)
- 연 2.8%·3,000만 원 예시에서 6개월째 깨고 연 3.5%로 다시 들면 세전 18만 9천 원 덜 받습니다. 본전이 되려면 새 금리가 연 4.76%는 돼야 합니다
- KB Star 정기예금은 일부만 찾으면(분할인출) 그 돈에 가입 당시 계약기간별 기본이율을, 하나의 정기예금은 일부해지 금액에 중도해지금리를 줍니다 — 상품설명서부터 보세요
- 할 일은 하나 — 통장·앱에서 내 예금이 고정인지 변동인지, 만기일과 일부 인출 규칙이 어떤지부터 보세요
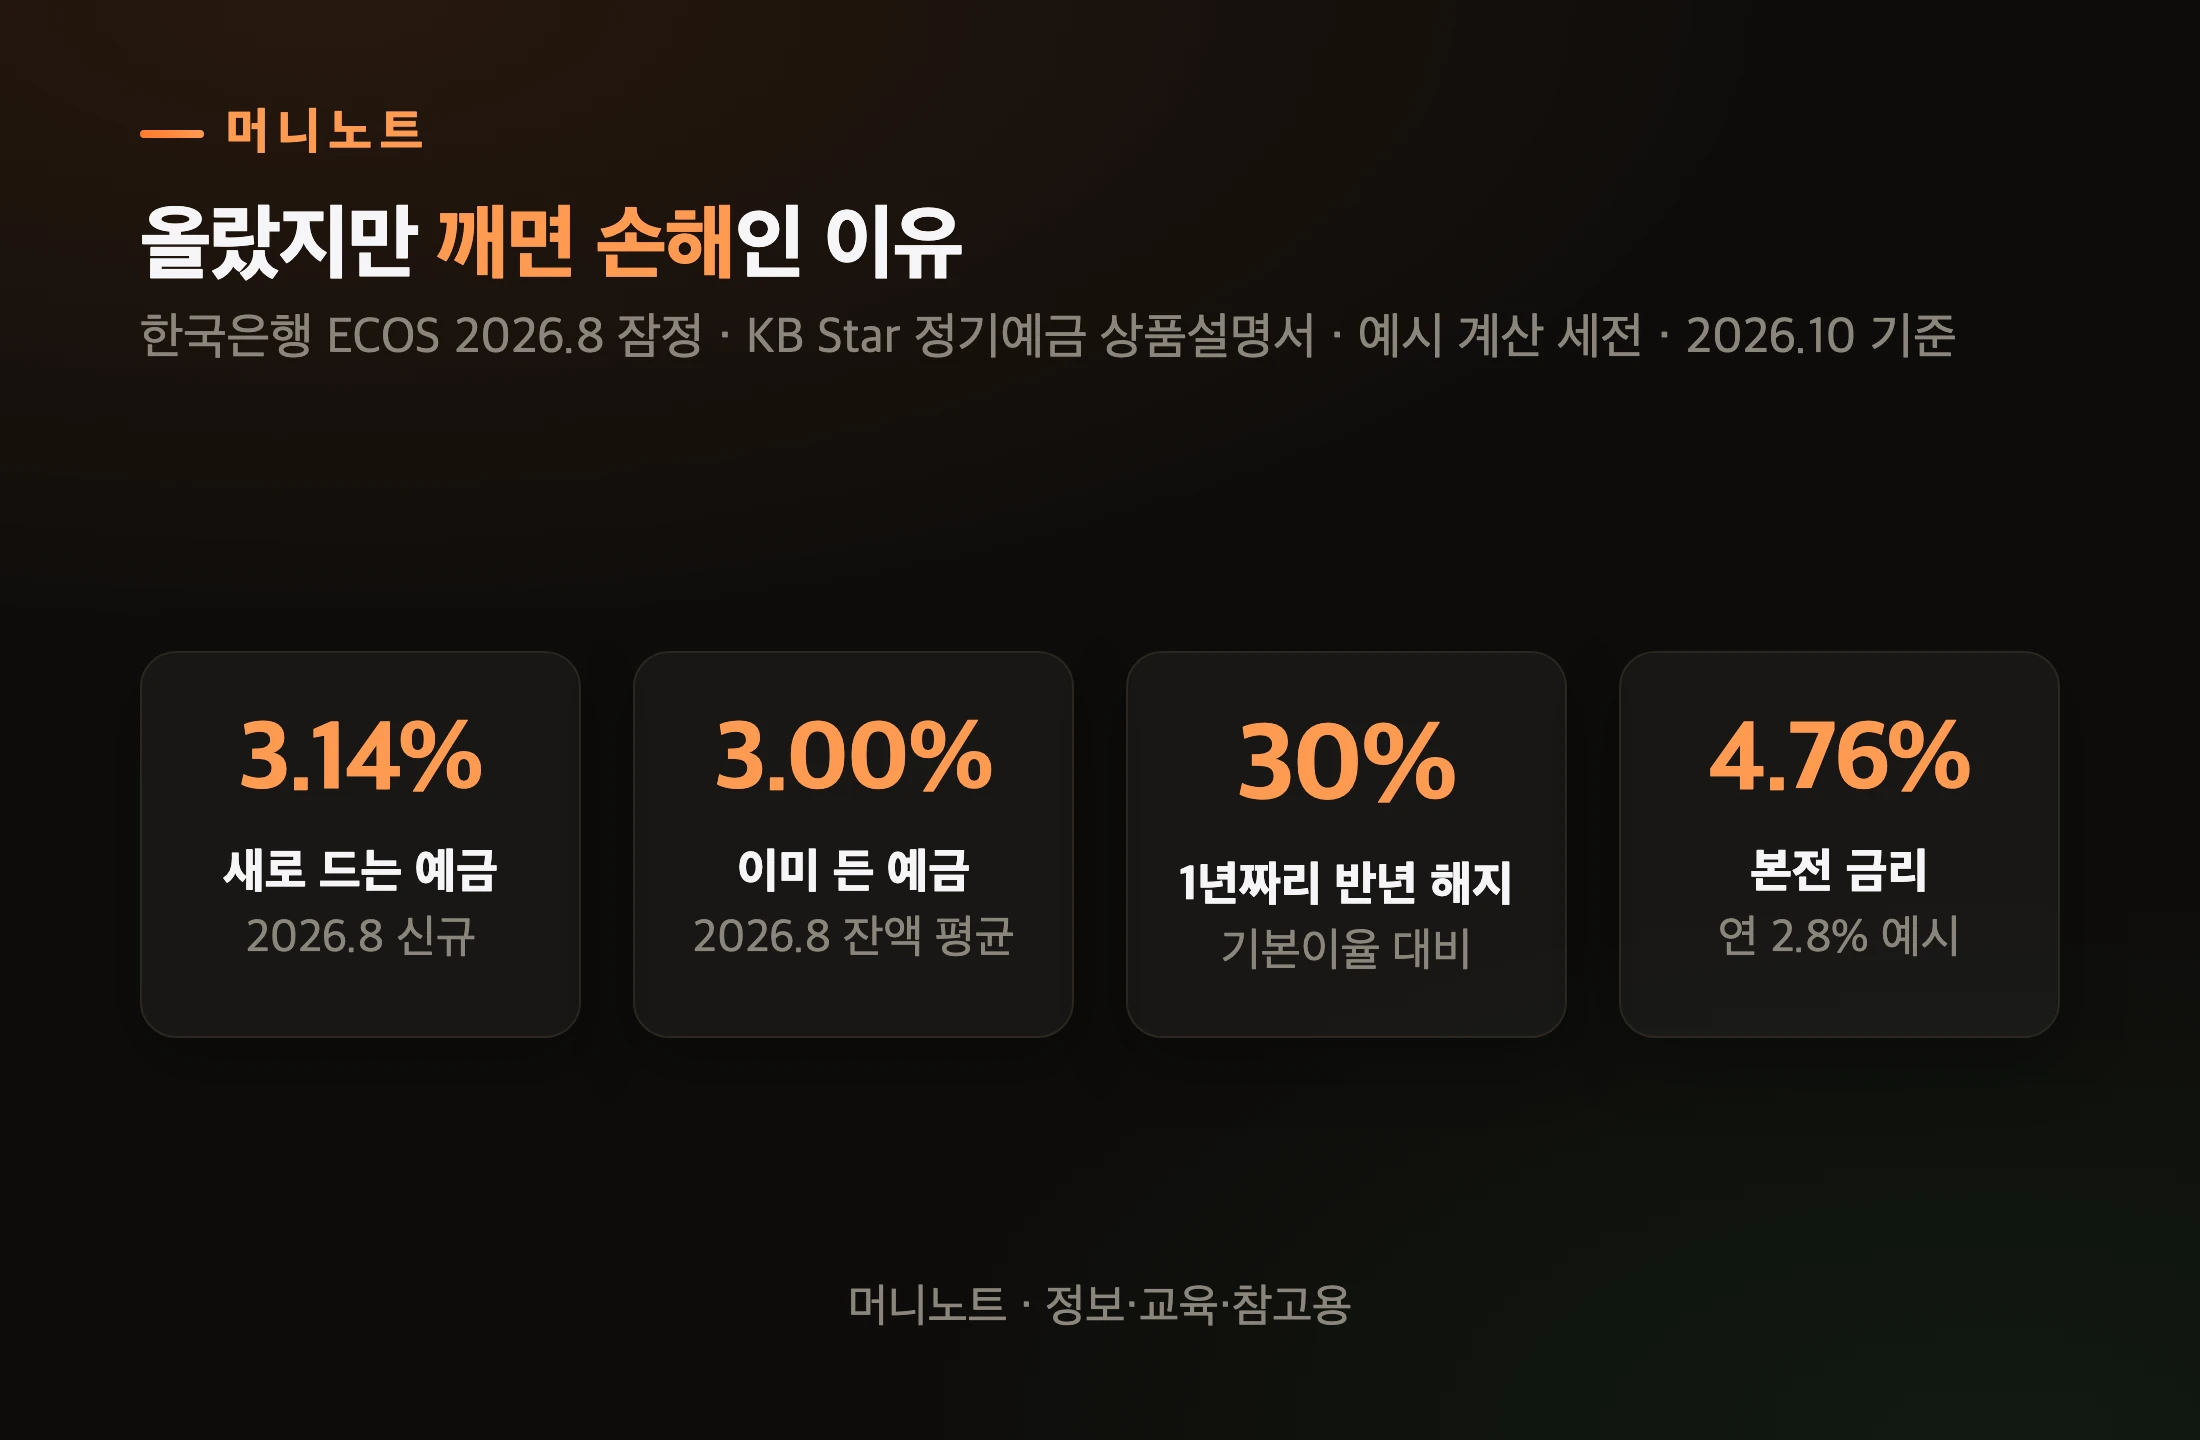
표로 보기
| 항목 | 값 | 설명 |
|---|---|---|
| 새로 드는 예금 | 3.14% | 2026.8 신규 |
| 이미 든 예금 | 3.00% | 2026.8 잔액 평균 |
| 1년짜리 반년 해지 | 30% | 기본이율 대비 |
| 본전 금리 | 4.76% | 연 2.8% 예시 |
정기예금 금리가 올랐는데, 왜 내 이율은 그대로인가요?
약관이 「가입할 때 이율」을 원칙으로 정해 두었기 때문입니다.
예금거래기본약관 제9조③은 거치식·적립식 예금에 대해 「계약 당시의 이율을 적용함을 원칙으로 하되, 변동금리가 적용되는 예금은 바꾼 날로부터 바꾼 이율을 적용」한다고 적고 있어요. 은행이 고시 금리를 올려도, 고정형 정기예금은 만기까지 처음 이율로 갑니다.
쉽게 말하면 가입하는 날 이율에 도장을 찍는 셈입니다. 금리가 내릴 때는 이 도장이 나를 지켜 주고, 오를 때는 나를 붙잡아 둡니다.
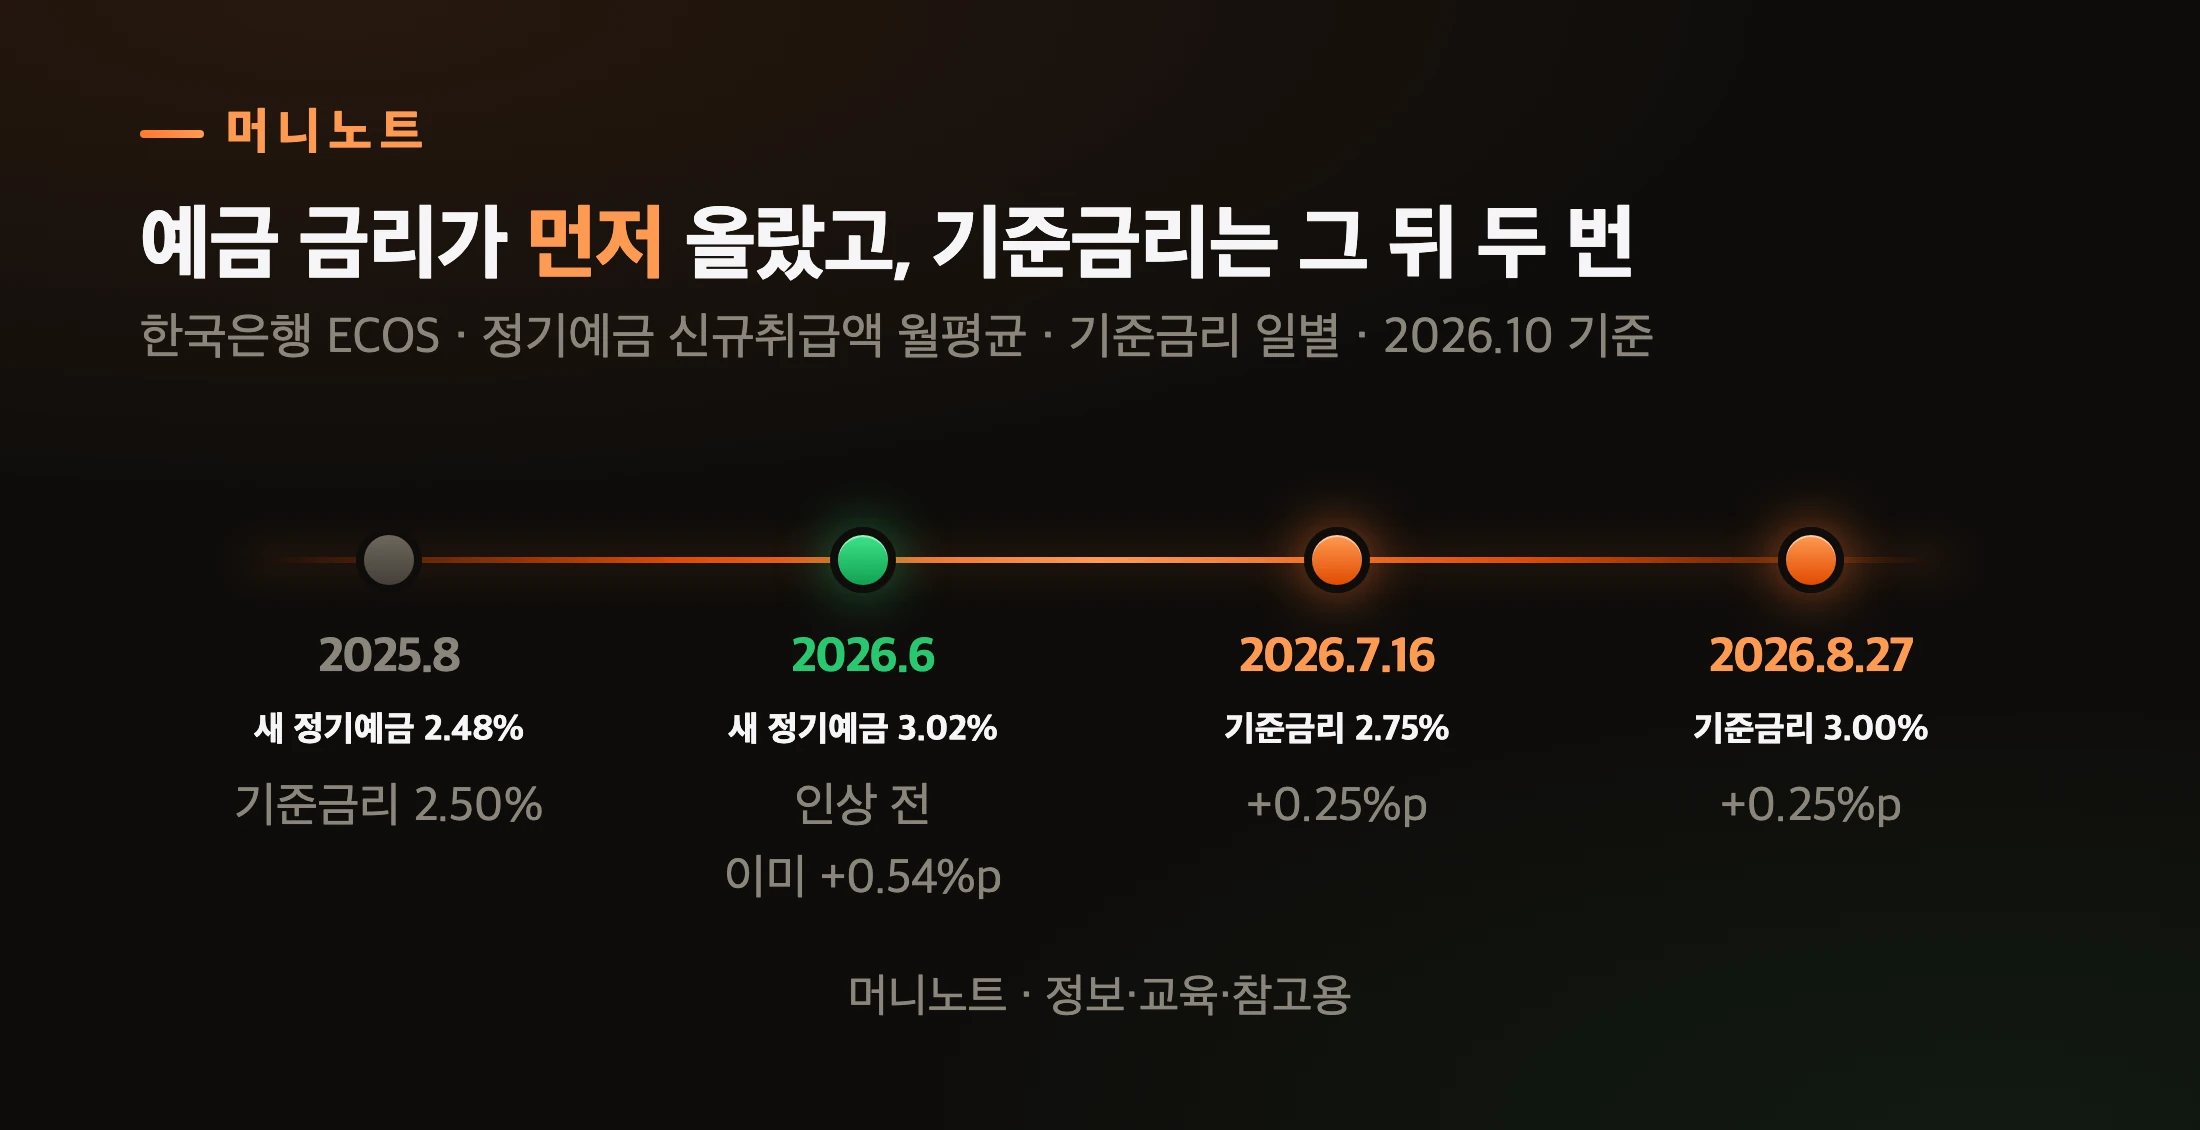
표로 보기
| 시점 | 사건 | 설명 |
|---|---|---|
| 2025.8 | 새 정기예금 2.48% | 기준금리 2.50% |
| 2026.6 | 새 정기예금 3.02% | 인상 전 이미 +0.54%p |
| 2026.7.16 | 기준금리 2.75% | +0.25%p |
| 2026.8.27 | 기준금리 3.00% | +0.25%p |
새로 드는 예금 금리는 은행이 그때그때 새로 고시하는 값입니다. 1년 동안 오른 0.66%p 가운데 0.54%p는 기준금리를 올리기 전에 이미 올라 있었어요. 어느 쪽이든, 이미 도장을 찍은 내 예금에는 그 변화가 닿지 않습니다.
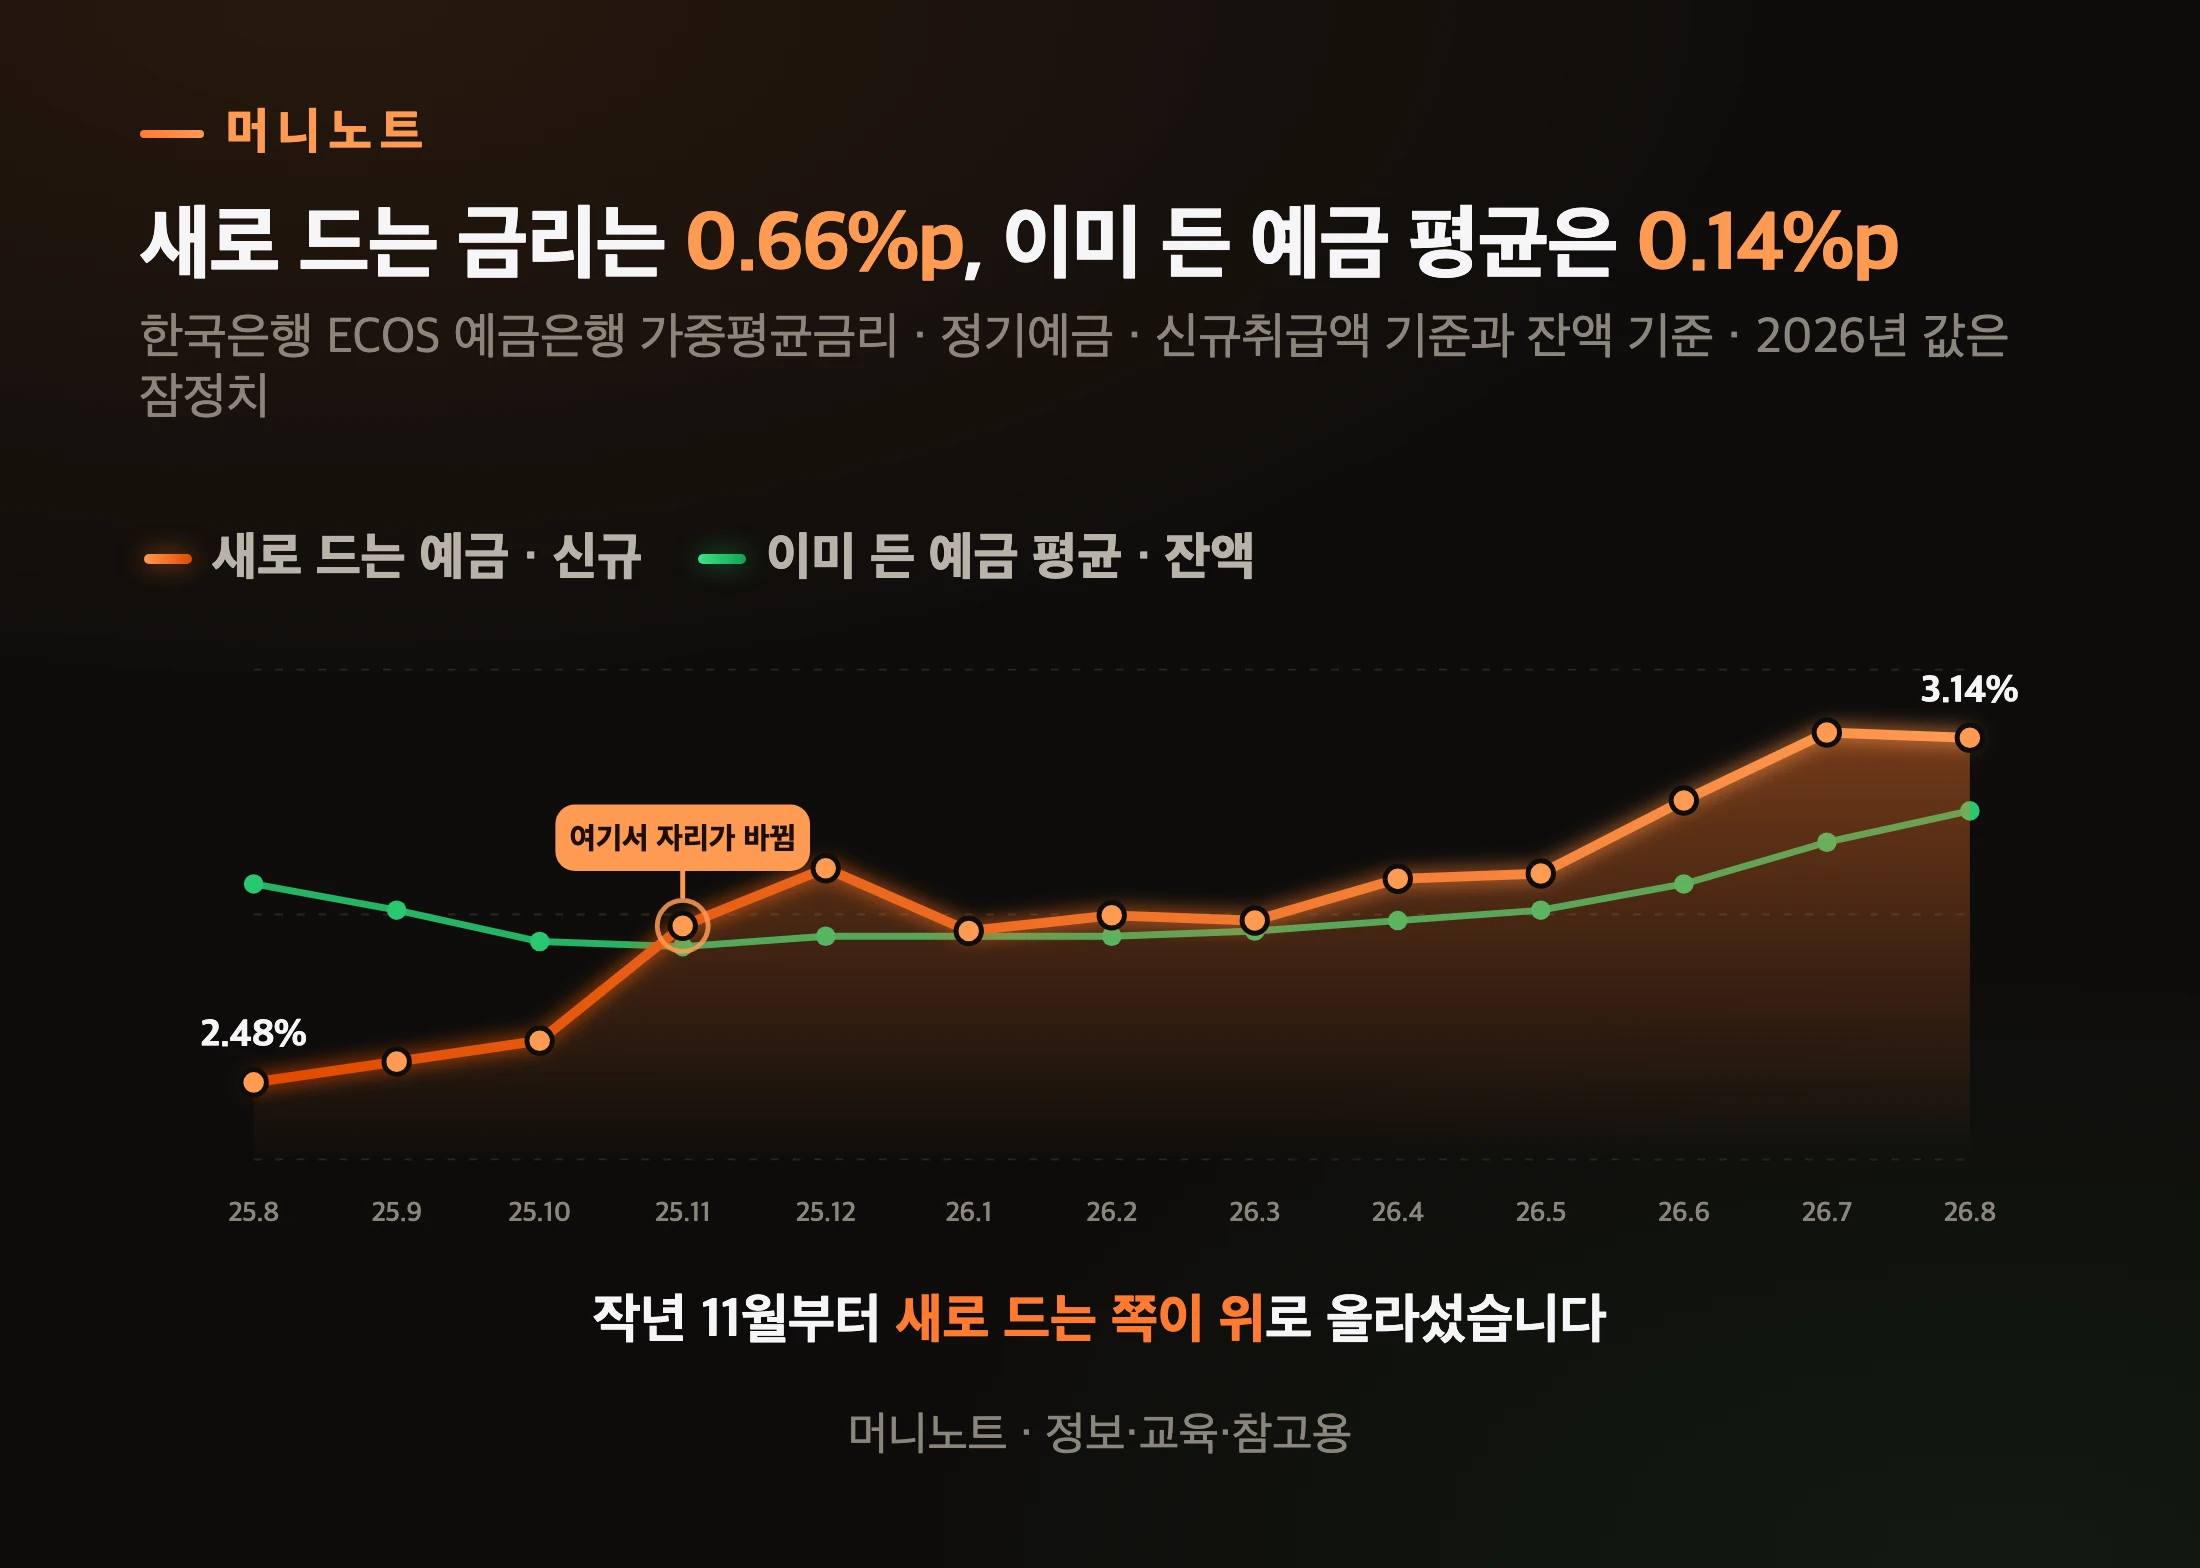
표로 보기
| 시점 | 새로 드는 예금 · 신규 | 이미 든 예금 평균 · 잔액 |
|---|---|---|
| 25.8 | 2.48% | 2.86% |
| 25.9 | 2.52% | 2.81% |
| 25.10 | 2.56% | 2.75% |
| 25.11 | 2.78% | 2.74% |
| 25.12 | 2.89% | 2.76% |
| 26.1 | 2.77% | 2.76% |
| 26.2 | 2.80% | 2.76% |
| 26.3 | 2.79% | 2.77% |
| 26.4 | 2.87% | 2.79% |
| 26.5 | 2.88% | 2.81% |
| 26.6 | 3.02% | 2.86% |
| 26.7 | 3.15% | 2.94% |
| 26.8 | 3.14% | 3.00% |
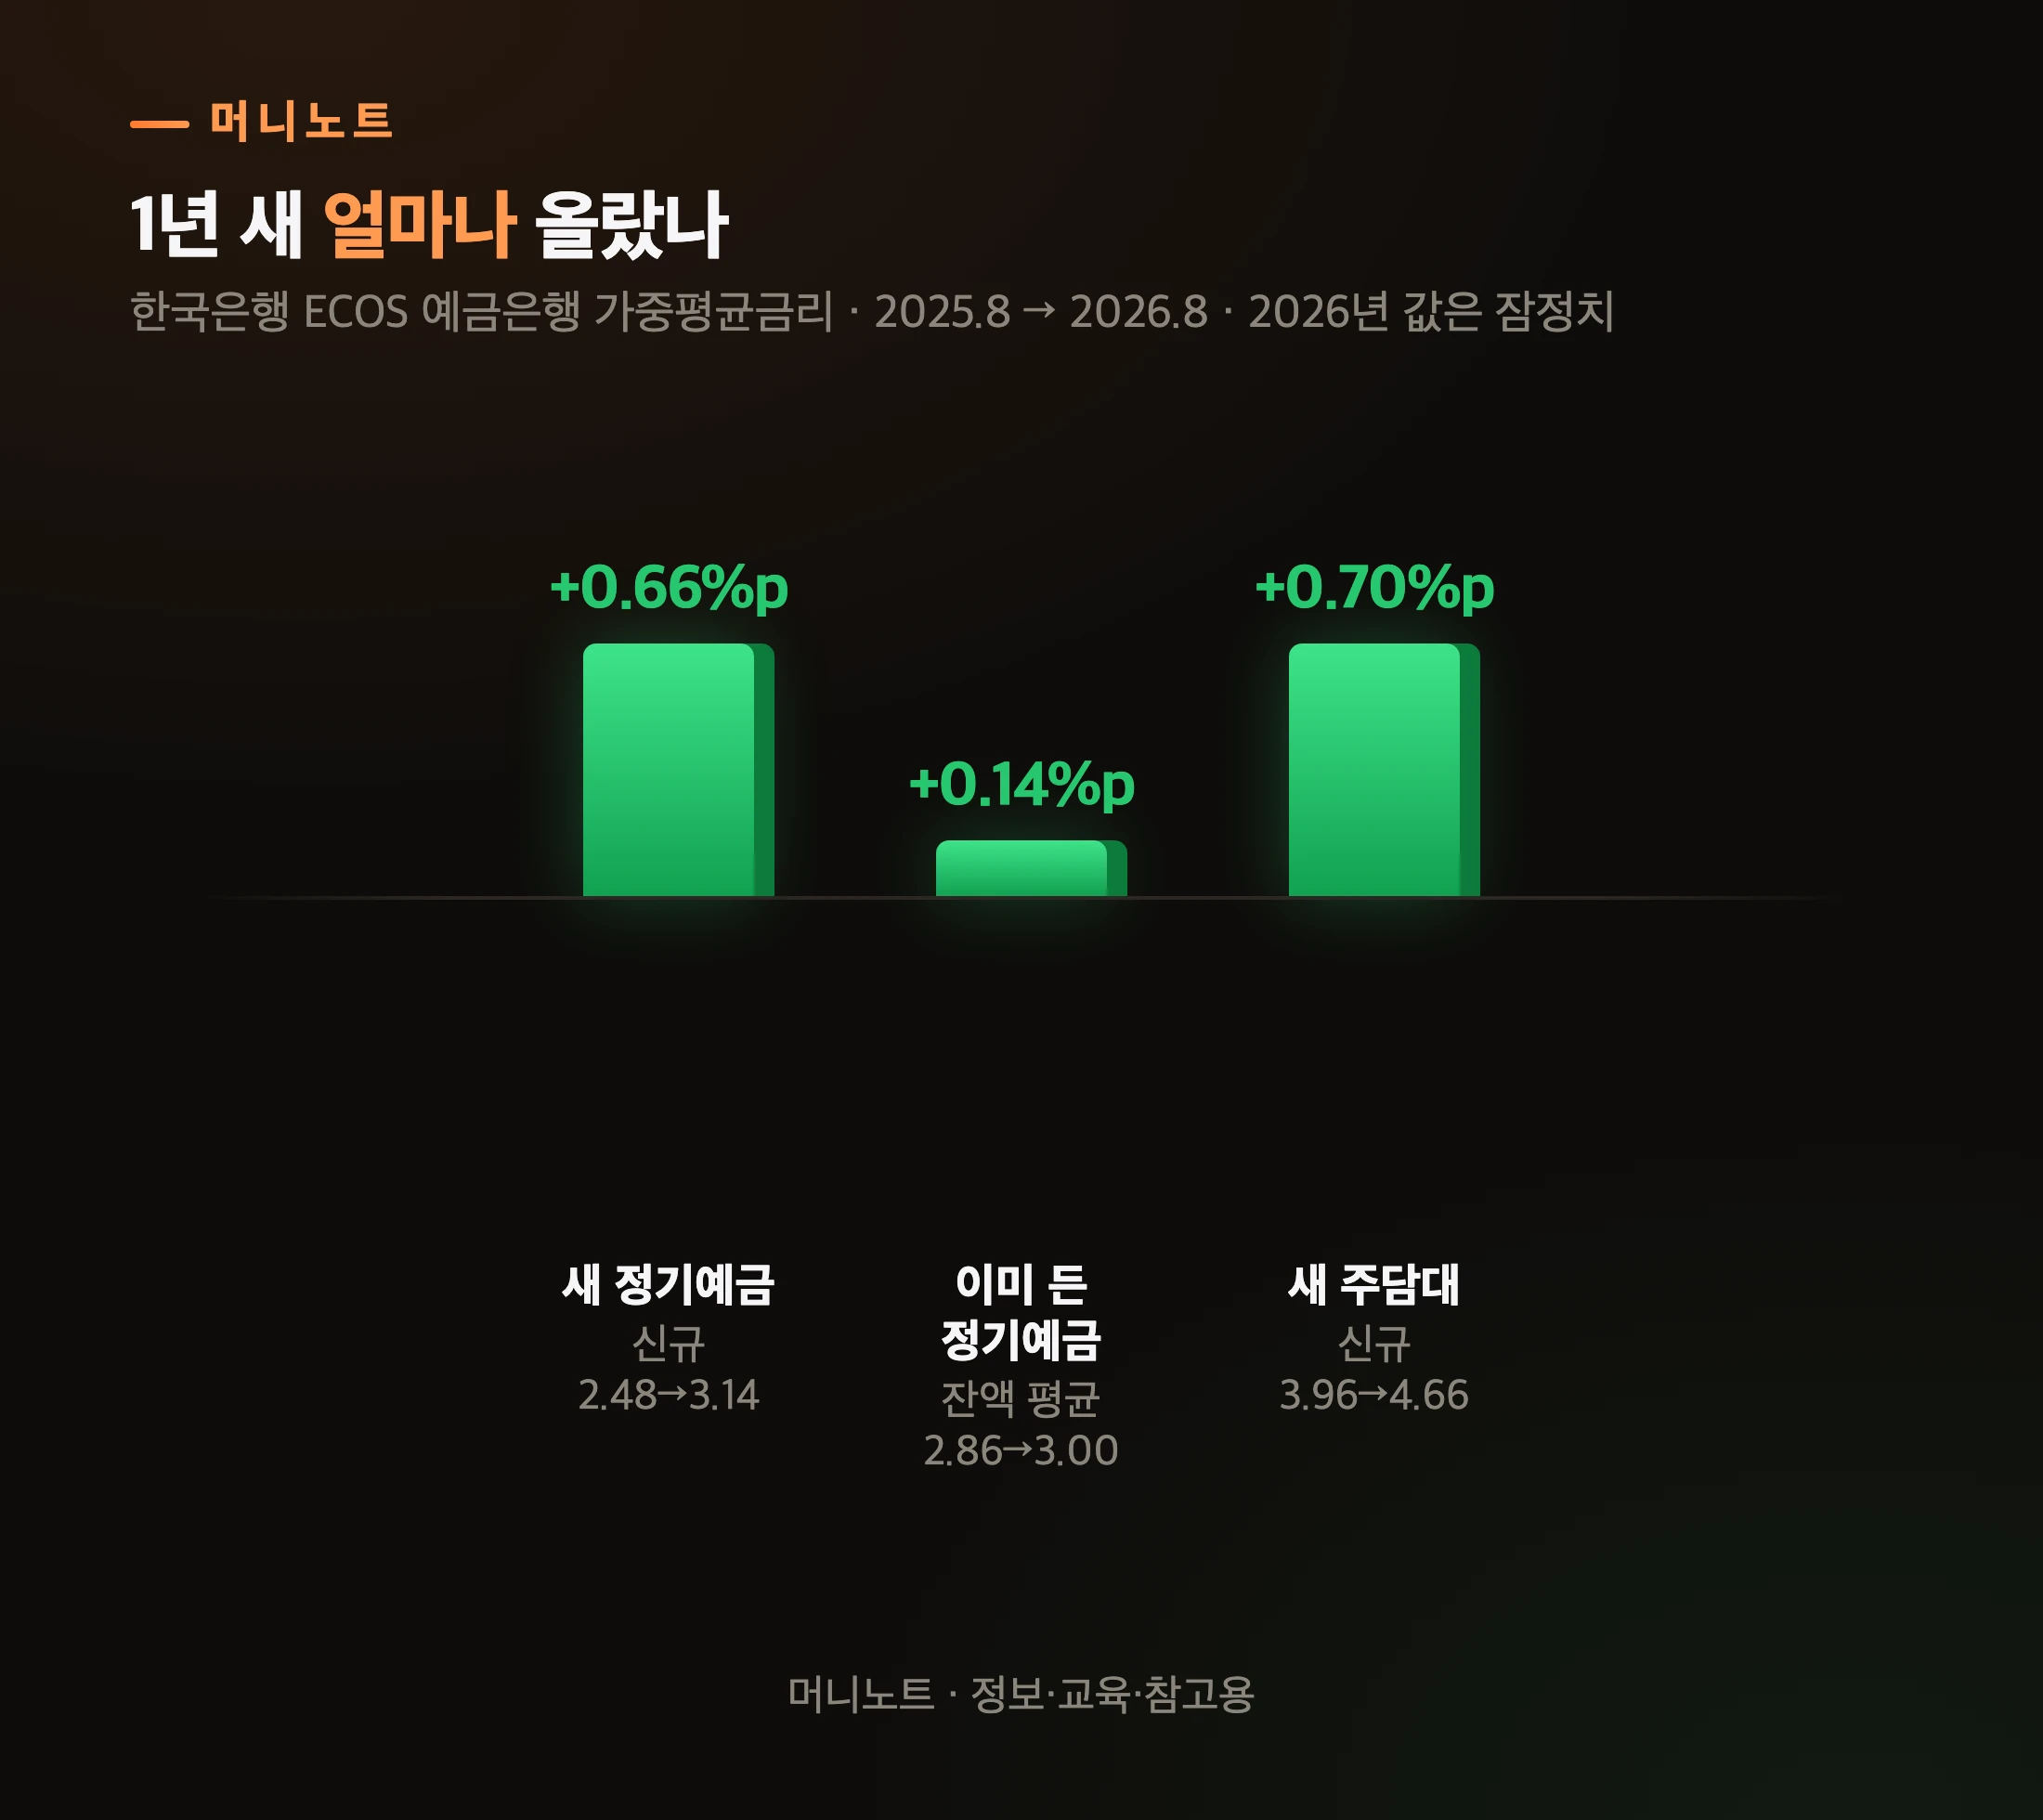
한국은행 통계로 보면 차이가 선명합니다. 2025년 8월부터 1년 동안 새로 드는 정기예금 금리는 2.48%에서 3.14%로 올랐는데, 이미 들어 있는 정기예금 평균은 2.86%에서 3.00%로 움직였어요.
오해하지 마세요. 0.14%p는 내 이율이 오른 폭이 아닙니다. 이미 든 예금을 다 합친 평균이라, 낮은 이율 계좌가 만기로 빠지고 새 계좌가 들어오면서 움직인 값이에요. 고정형 계좌 하나만 보면 한 푼도 안 움직였습니다.
그리고 모든 기존 예금자가 손해인 것도 아닙니다. 위 그래프에서 보듯 작년 10월까지는 이미 든 쪽 평균이 더 높았거든요. 그 전에 높은 금리로 드신 분은 지금 신규 금리보다 위에 있을 수 있습니다.
그럼 내가 지금 아래쪽에 있다면, 깨고 다시 들면 되지 않을까요?
정기예금을 중도해지하면 이자는 얼마나 받나요?
약정 이율이 아니라 「중도해지이율」을 받습니다. 그리고 이 이율은 생각보다 훨씬 낮아요.
거치식예금약관 제3조③은 만기 전에 찾으면 「예금일 당시 영업점에 게시한 중도해지이율로 셈하여 지급」한다고 정합니다. 금리가 올라도 중도해지이율표마저 가입한 날의 것을 쓴다는 뜻이에요.
KB국민은행 「KB Star 정기예금」 상품설명서(2026.7.22 기준)의 공식은 이렇습니다.

표로 보기
| 경과 기간 | 곱하는 비율 | 최저 |
|---|---|---|
| 1개월 미만 | 연 0.1% 고정 | – |
| 1~6개월 미만 | 50% | 0.1% |
| 6~8개월 미만 | 60% | 0.2% |
| 8~10개월 미만 | 70% | 0.2% |
| 10~11개월 미만 | 80% | 0.2% |
| 11개월 이상 | 90% | 0.2% |
여기서 놓치기 쉬운 게 두 가지입니다.
첫째, 경과월수/계약월수를 한 번 더 곱합니다. 1년짜리를 6개월째 깨면 60%에 다시 6/12를 곱하니, 결국 기본이율의 30%예요.
둘째, 기준은 우대이율을 뺀 기본이율입니다. 같은 설명서에서 12개월 기본이율은 연 2.40%예요. 은행연합회 비교공시에 최고 3.50%로 올라 있어도, 깰 때는 2.40%에서 출발합니다.
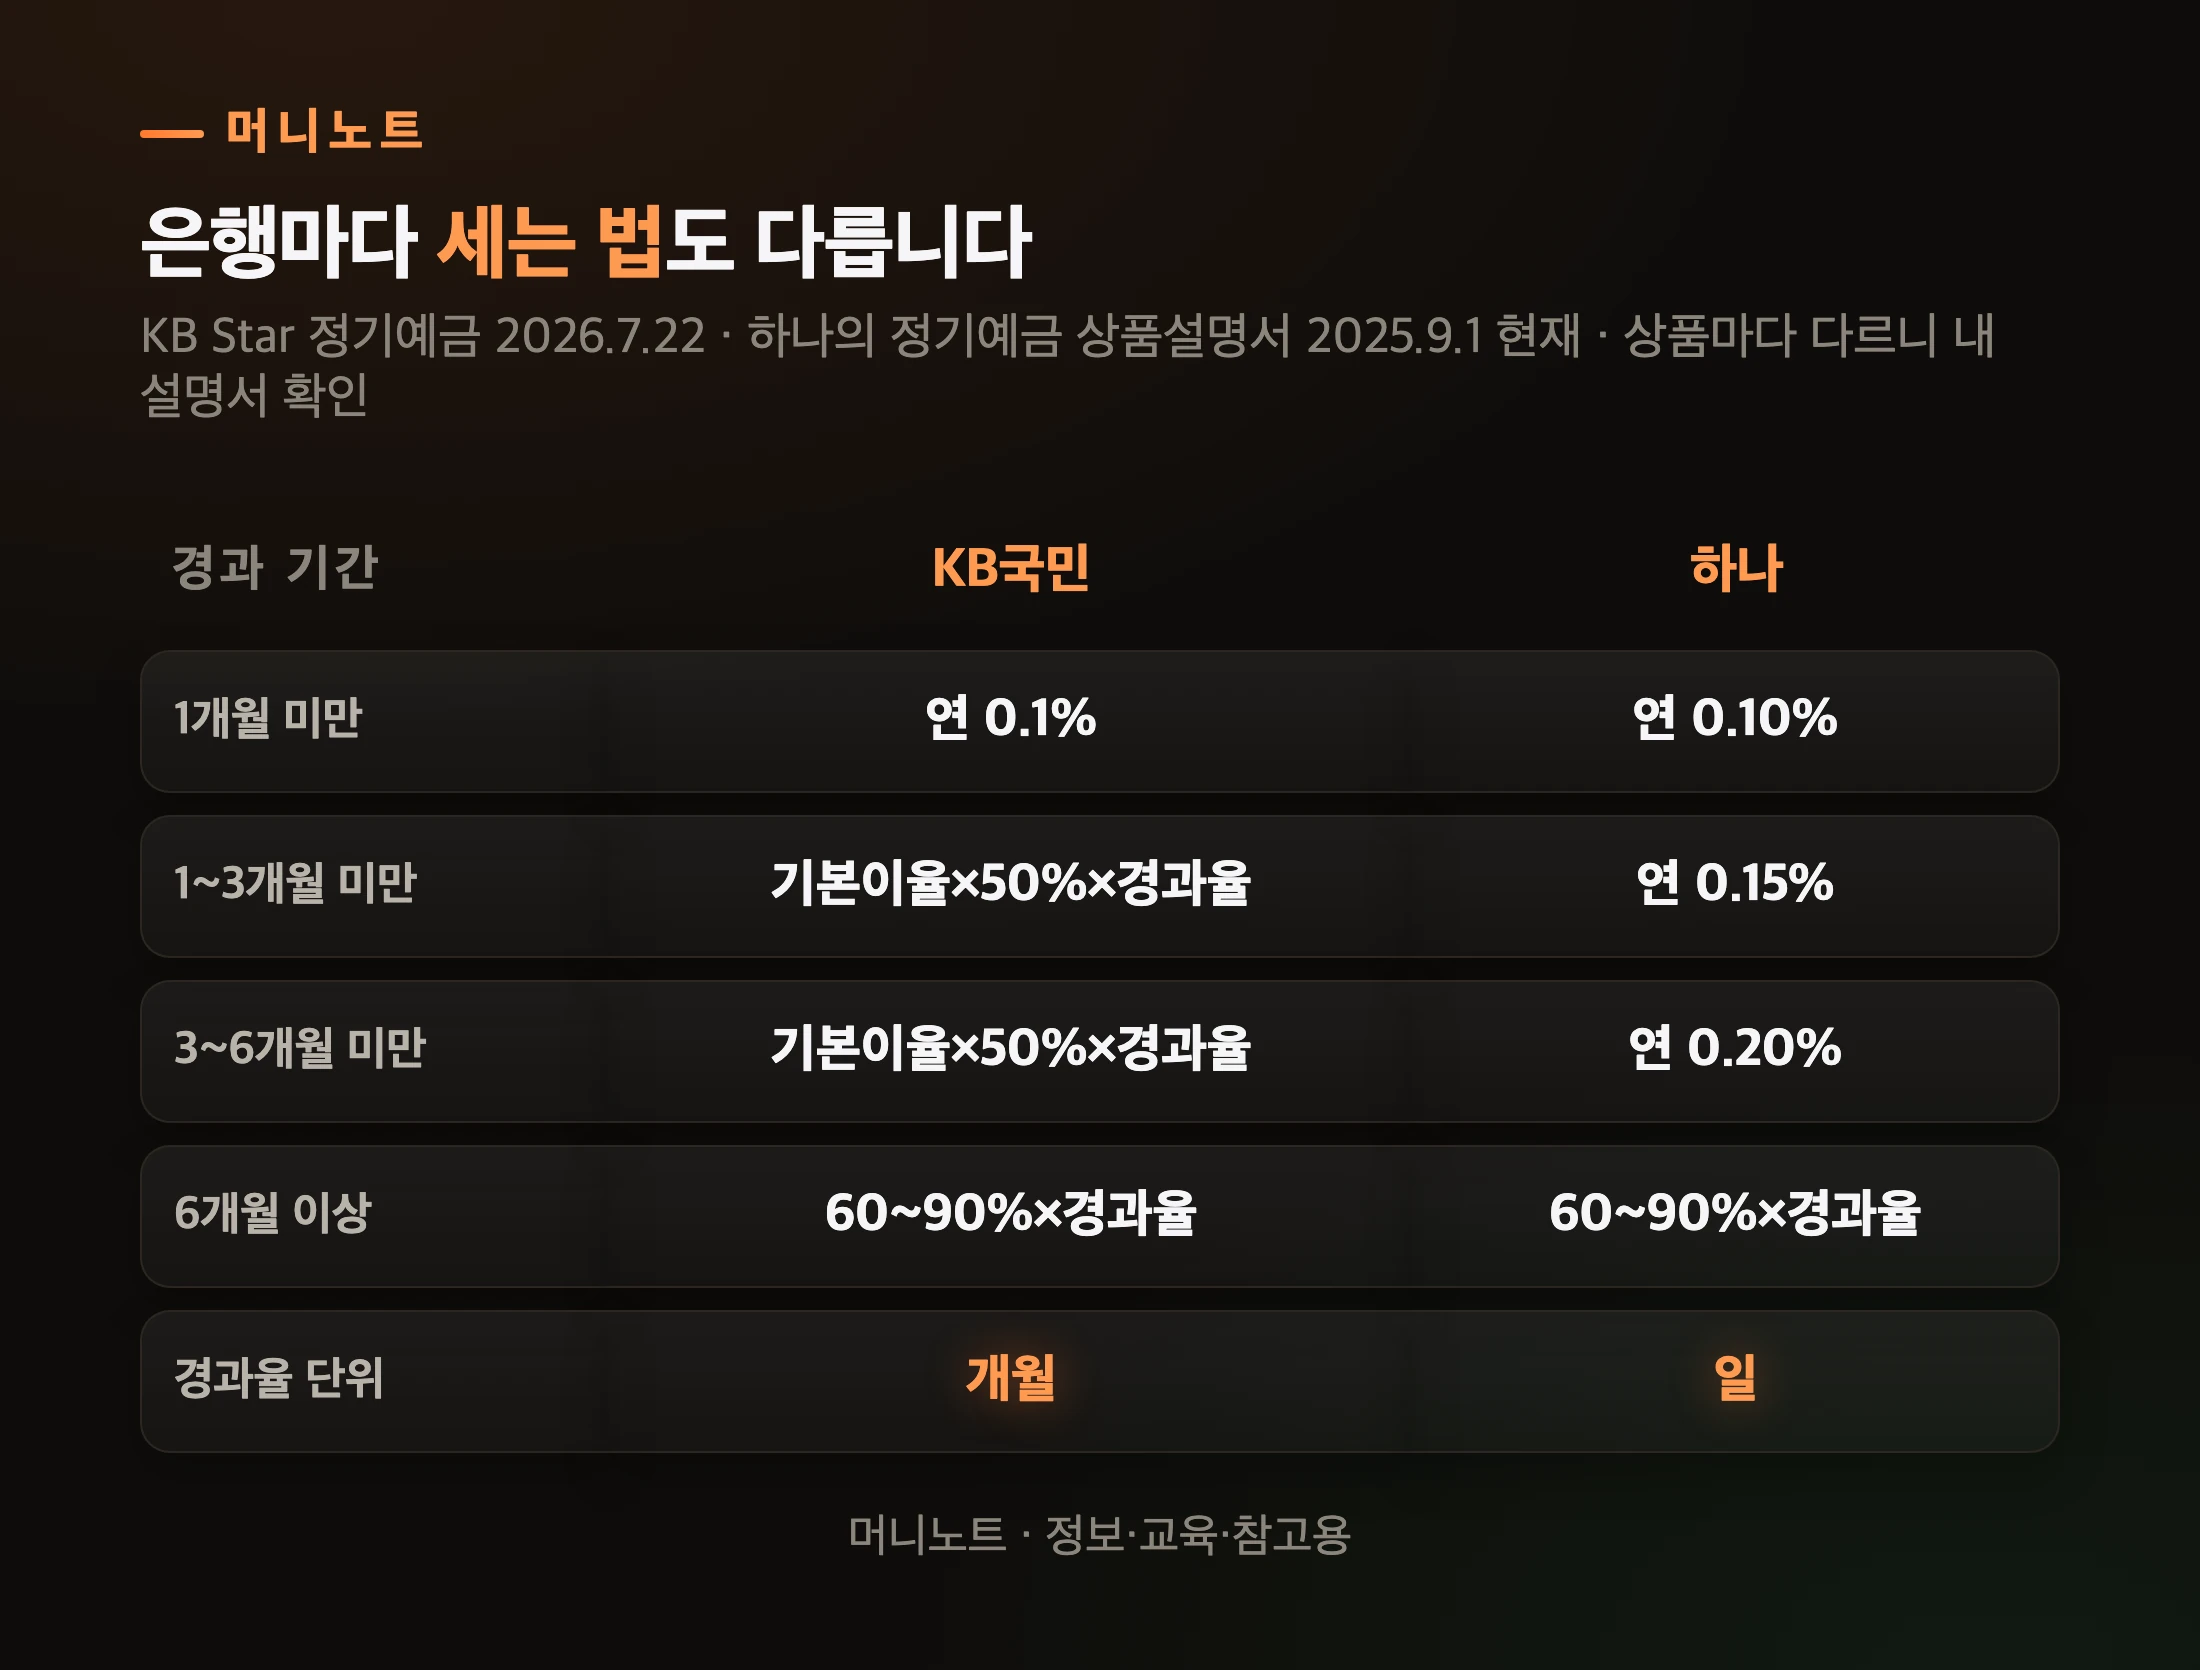
표로 보기
| 경과 기간 | KB국민 | 하나 |
|---|---|---|
| 1개월 미만 | 연 0.1% | 연 0.10% |
| 1~3개월 미만 | 기본이율×50%×경과율 | 연 0.15% |
| 3~6개월 미만 | 기본이율×50%×경과율 | 연 0.20% |
| 6개월 이상 | 60~90%×경과율 | 60~90%×경과율 |
| 경과율 단위 | 개월 | 일 |
하나은행 「하나의 정기예금」은 앞 구간을 연 0.10~0.20% 고정으로 두고, 6개월부터 60·70·90%를 곱합니다. 다만 경과율을 날짜로 세요. 1년짜리를 6개월째 깨면 두 은행 모두 기본이율의 30% 안팎이라는 점은 같습니다.
숫자로 바꿔 보면 얼마나 깎이는지 보입니다.
3,000만 원을 6개월째 깨면 실제로 얼마를 잃나요?
예시로 세전 18만 9천 원을 덜 받습니다. 새 예금 금리를 깨는 쪽에 유리하게 잡아도 그래요.
34살 직장인 지수 씨를 예로 들어 보겠습니다(가상의 예시). 올해 4월 초, 1년짜리 정기예금에 3,000만 원을 연 2.8%(기본이율, 우대 없음)로 넣었어요. 지금은 딱 6개월이 지났습니다. 가입 때도 지금 KB 공식과 같았고, 전액을 깨서 원금만 새 예금에 넣는다고 가정할게요.
지키면 만기에 3,000만 원 × 2.8% = 84만 원(세전)을 받습니다.
깨면 6개월째라 KB 공식으로 2.8% × 60% × 6/12 = 연 0.84%가 적용돼요. 6개월치 이자는 12만 6천 원입니다.
원금 3,000만 원을 새 예금에 넣어 원래 만기일까지 남은 6개월 동안 연 3.5%를 받는다고 해 볼게요. 대형 은행 12개월 상품의 최고금리 수준을 6개월에 그대로 준다는, 깨는 쪽에 유리한 가정입니다. 그래도 52만 5천 원이에요.
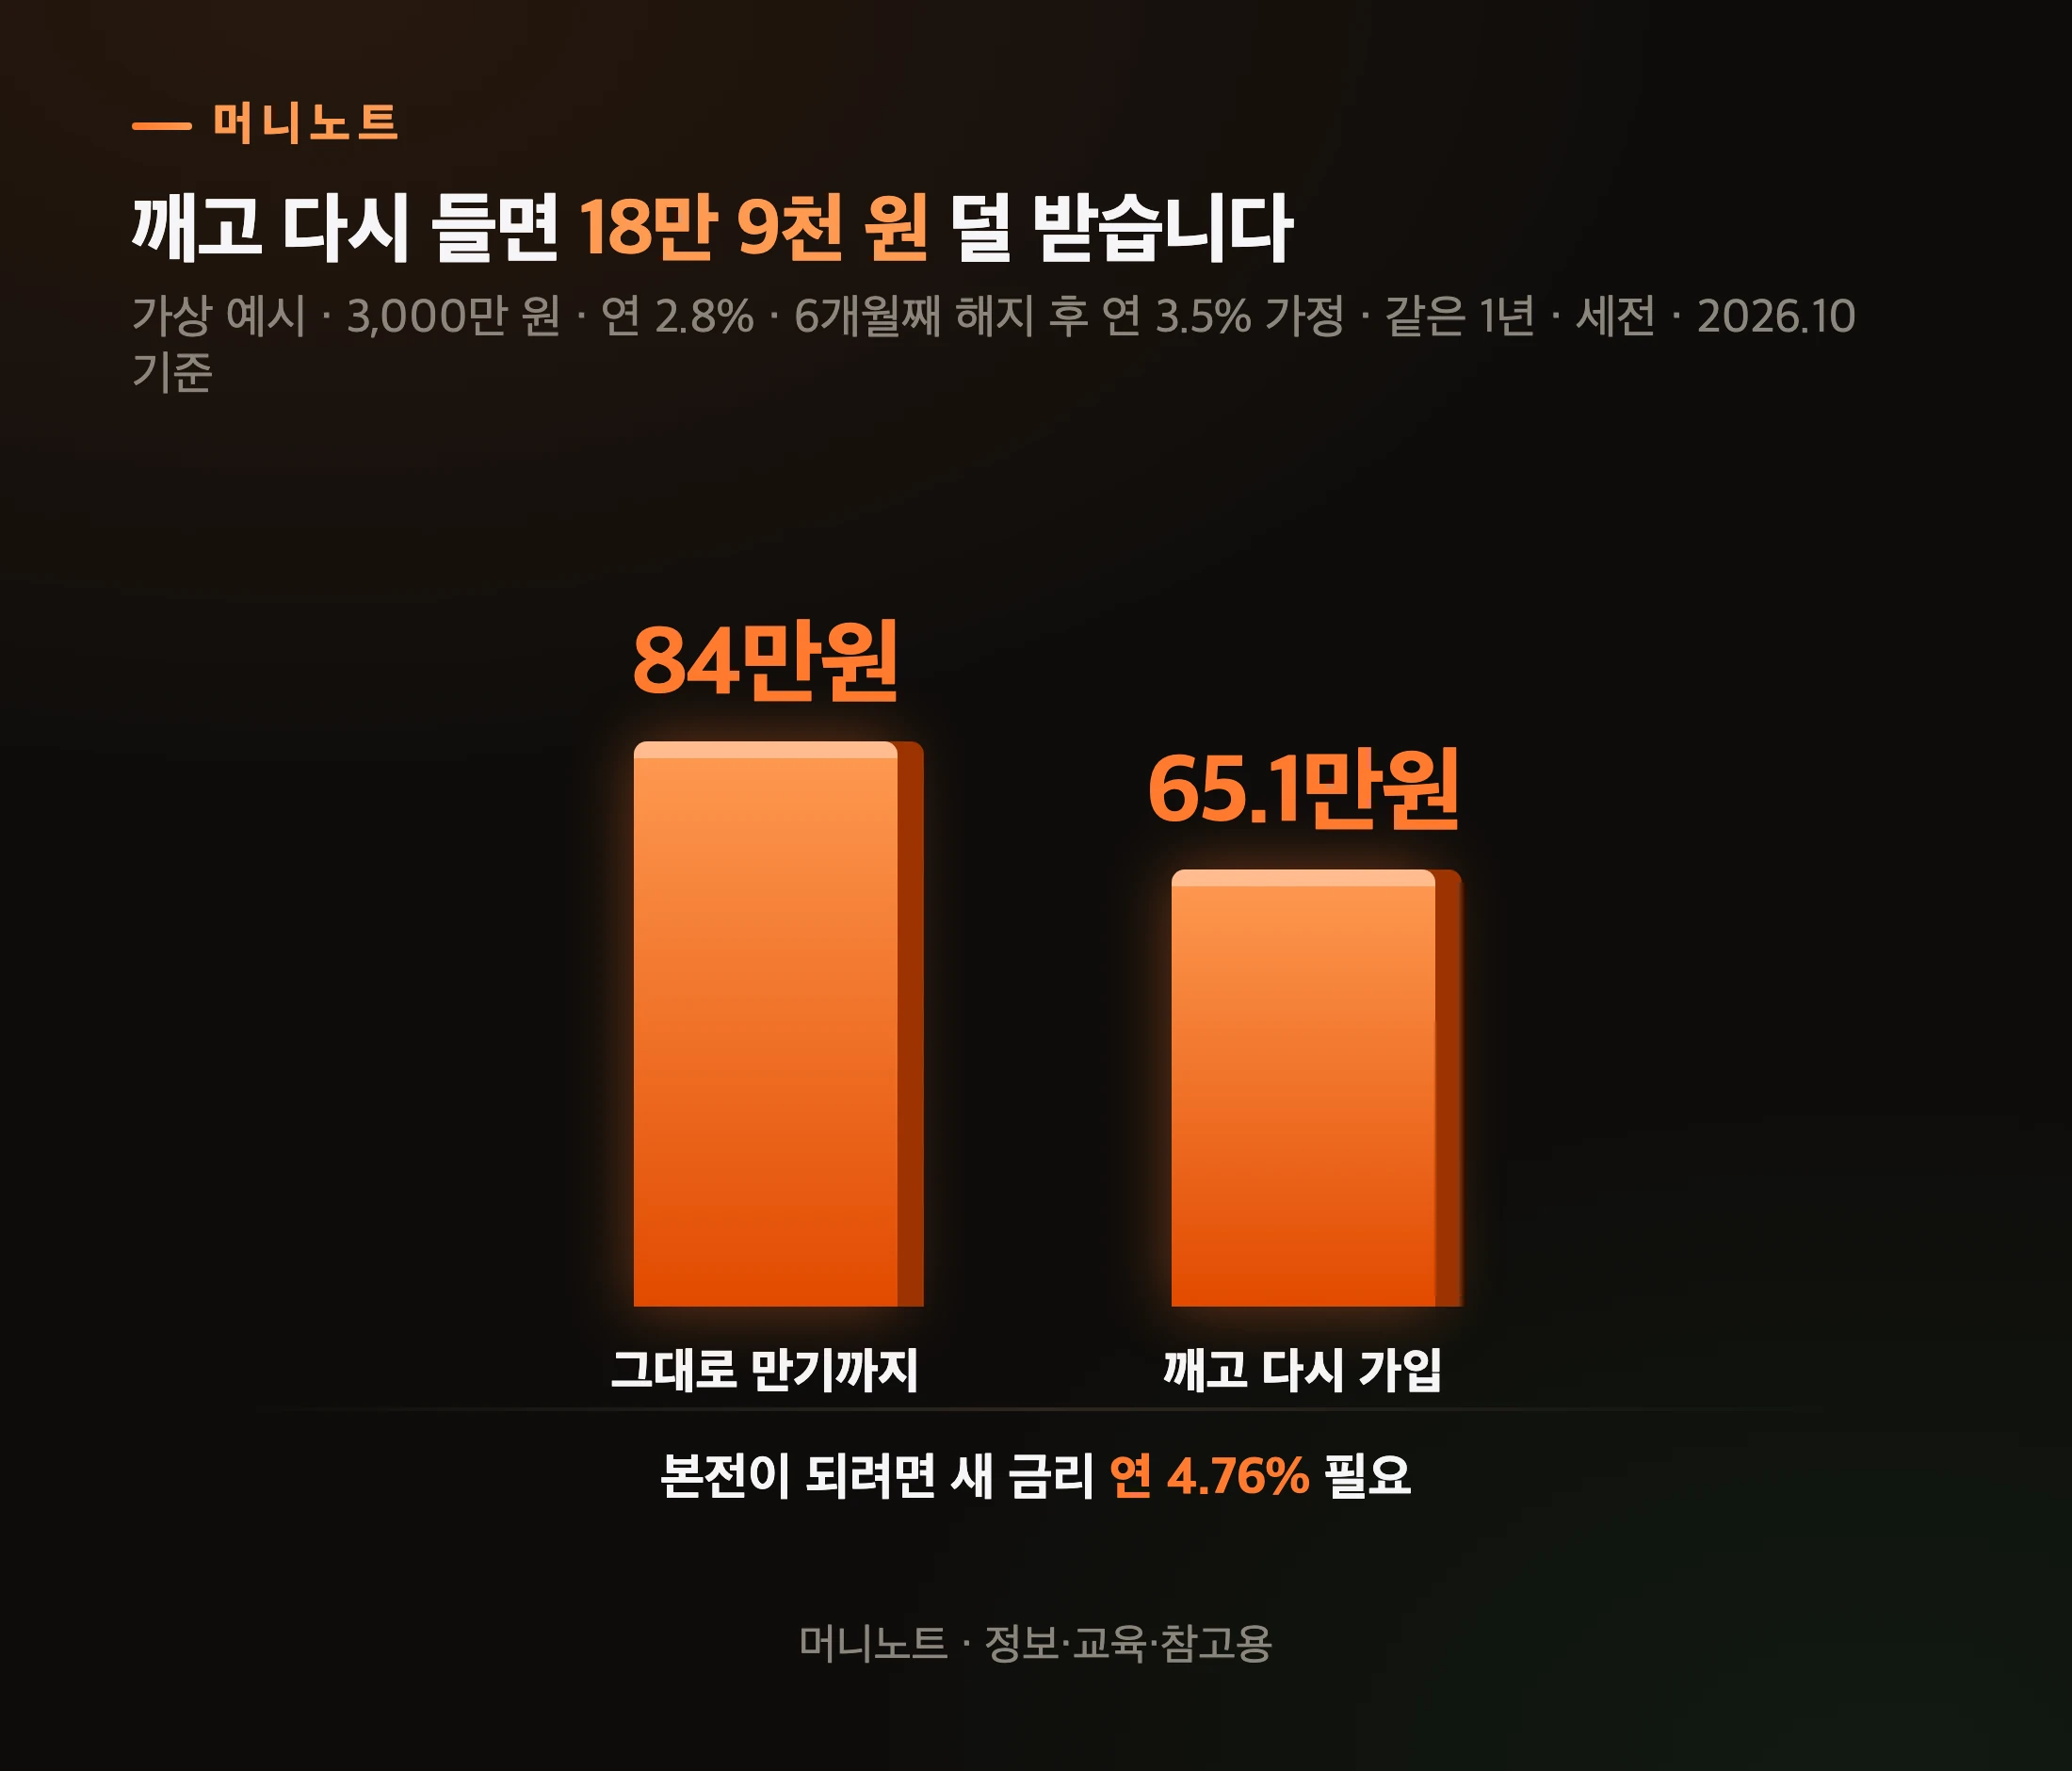
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 그대로 만기까지 | 84만원 | |
| 깨고 다시 가입 | 65.1만원 |
합치면 65만 1천 원. 그대로 둔 84만 원보다 18만 9천 원 적습니다. 이자소득세 15.4%를 떼고 나면 차이는 약 16만 원이에요.
거꾸로 계산해 보면 더 분명합니다. 깨서 잃은 이자를 남은 6개월에 다 메우려면 새 금리가 연 4.76%는 돼야 해요. 대형 은행 공시 최고금리(3.5~3.6% 안팎)보다 1%p 넘게 높고, 은행연합회 비교공시 맨 위 상품의 최고금리(연 4.05%)보다도 높죠.
여러분 통장으로 치면 이렇습니다. 「금리 0.7%p 더 받자」고 움직였다가, 이미 쌓아 둔 6개월치 이자의 70%를 버리는 셈이에요.
그런데 꼭 전부 깨야 할까요?
전부 깨지 않고 일부만 찾을 수는 없나요?
상품에 따라 됩니다. 그리고 그때 받는 이율이 은행마다 다릅니다.
KB Star 정기예금 상품설명서에는 「분할인출 가능」 항목이 있습니다. 「가입일로부터 1개월 이상 경과된 계좌에 한하여 계좌별 3회(해지포함)까지 일부 금액 인출 가능」, 「계좌별 잔액이 100만원 이상 유지 되어야 함」, 그리고 「분할인출된 금액의 적용금리는 가입당시 계약기간별 기본이율을 적용함」이라고 적혀 있어요.
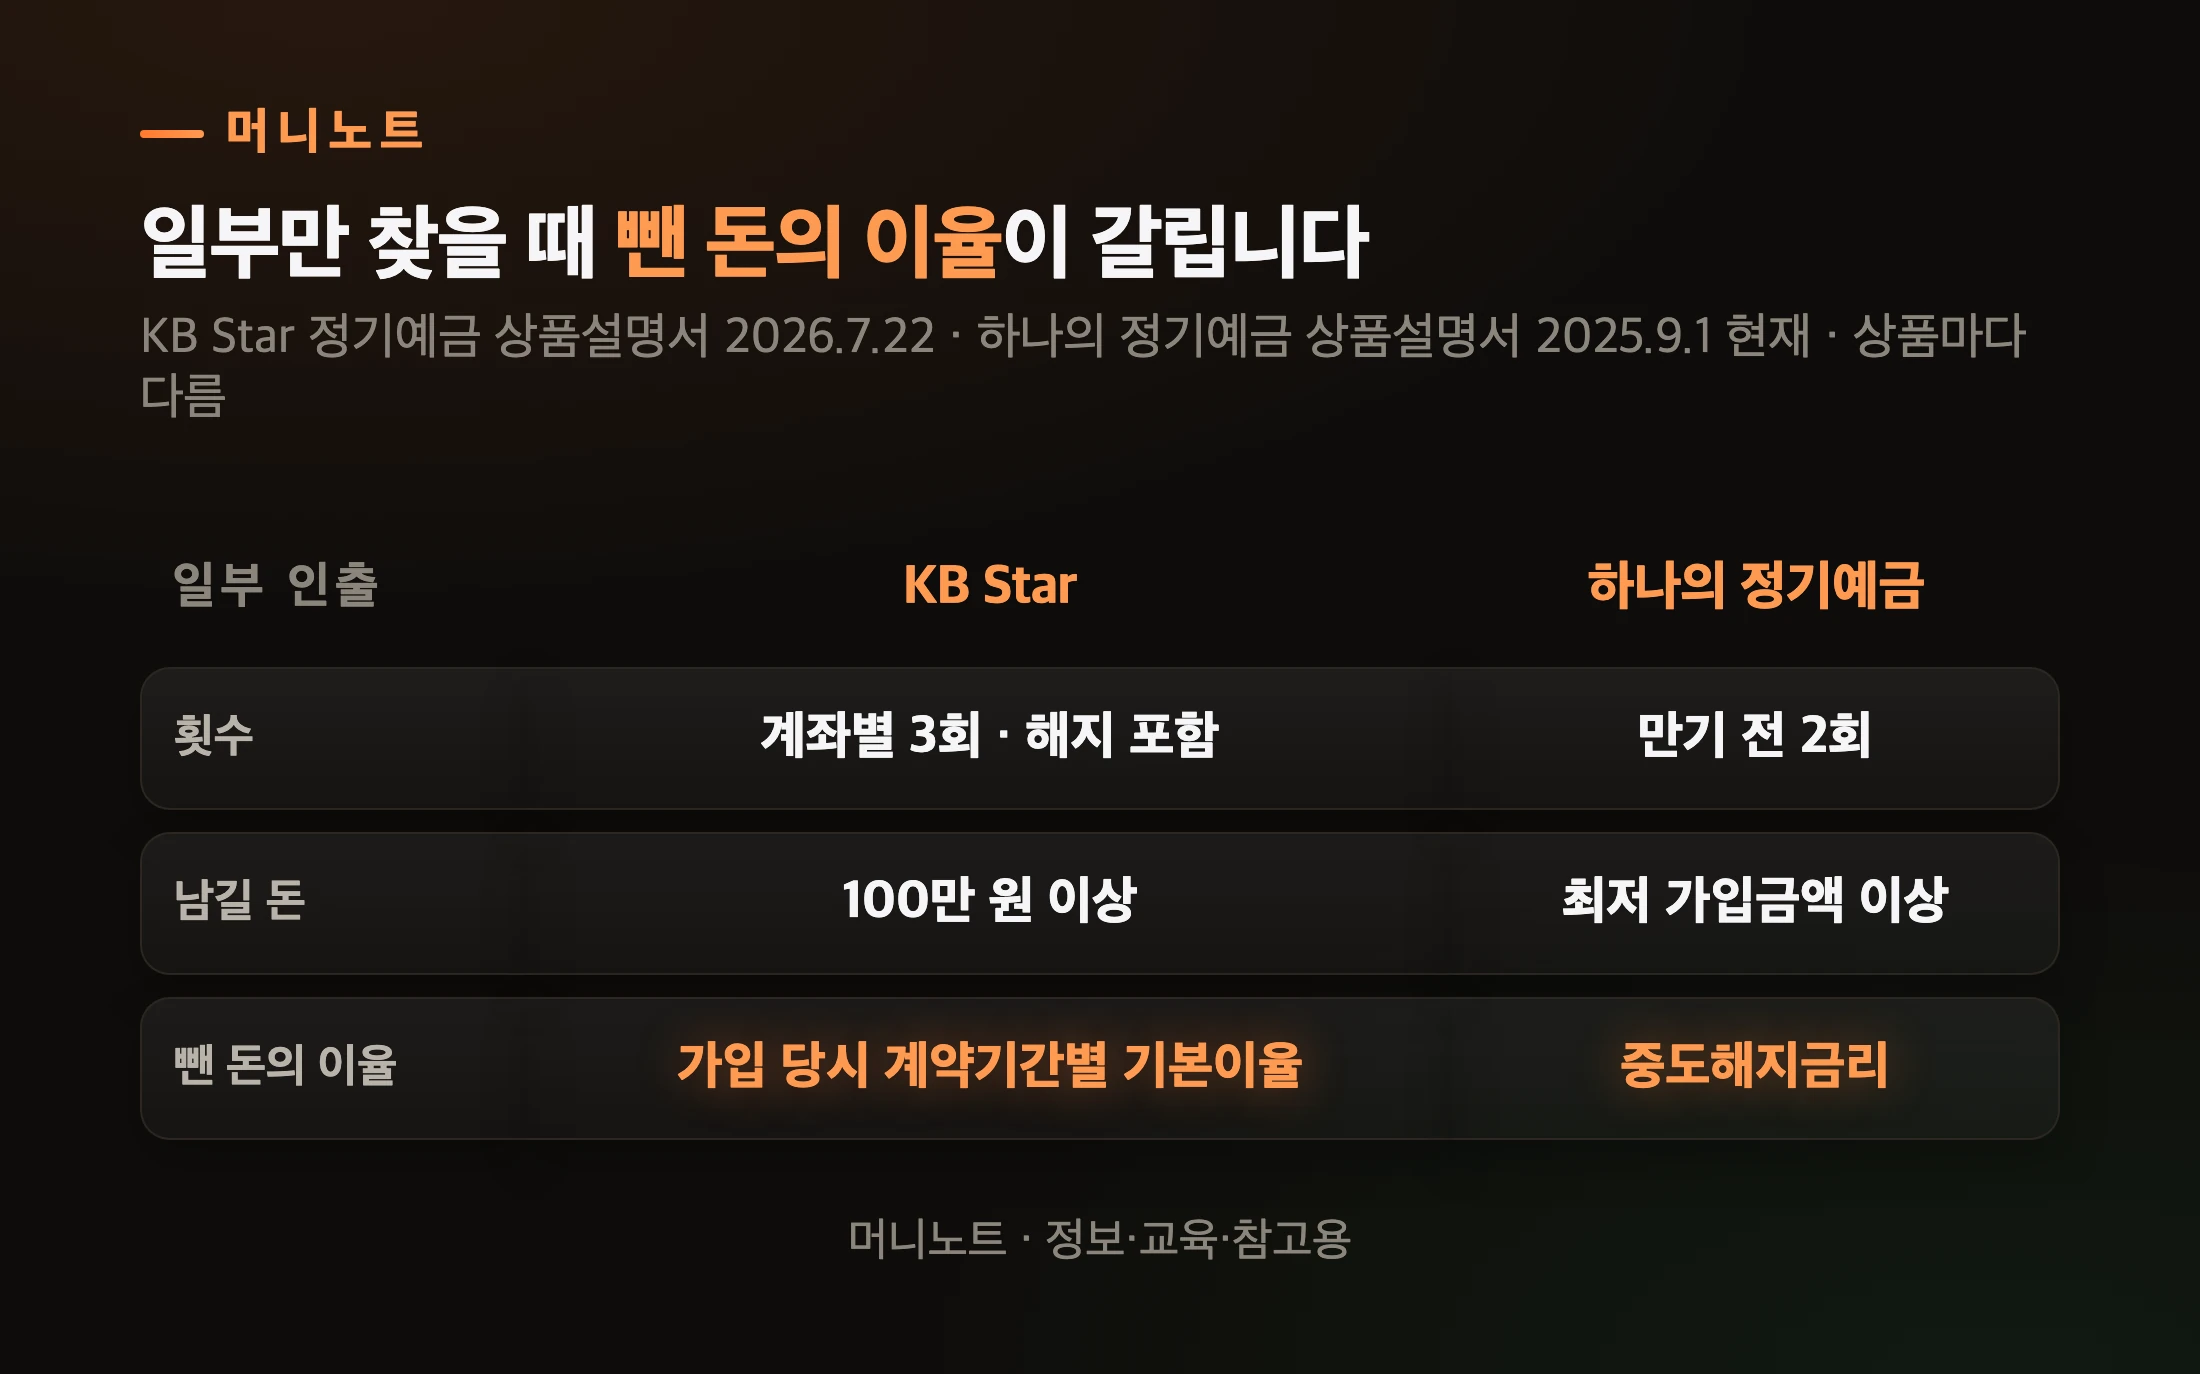
표로 보기
| 일부 인출 | KB Star | 하나의 정기예금 |
|---|---|---|
| 횟수 | 계좌별 3회 · 해지 포함 | 만기 전 2회 |
| 남길 돈 | 100만 원 이상 | 최저 가입금액 이상 |
| 뺀 돈의 이율 | 가입 당시 계약기간별 기본이율 | 중도해지금리 |
반면 하나은행 「하나의 정기예금」 설명서는 일부해지가 「만기일 이전 2회까지 가능」하고, 「일부해지 금액에 대해서는 중도해지금리를 적용」한다고 정합니다. 같은 「일부만 찾기」인데 뺀 돈에 붙는 이율이 다릅니다.
그래서 KB Star 정기예금처럼 일부 인출 규칙이 유리한 상품이라면, 지수 씨 예시의 「전액 해지」 계산과 결과가 달라질 수 있습니다. 「계약기간별 기본이율」이 내 계좌에 정확히 몇 %로 붙는지는 은행에 미리 확인하고 움직이세요.
그럼 만기가 한 달 남았을 때는 어떨까요?
만기가 얼마 안 남았으면, 깨는 게 더 나을까요?
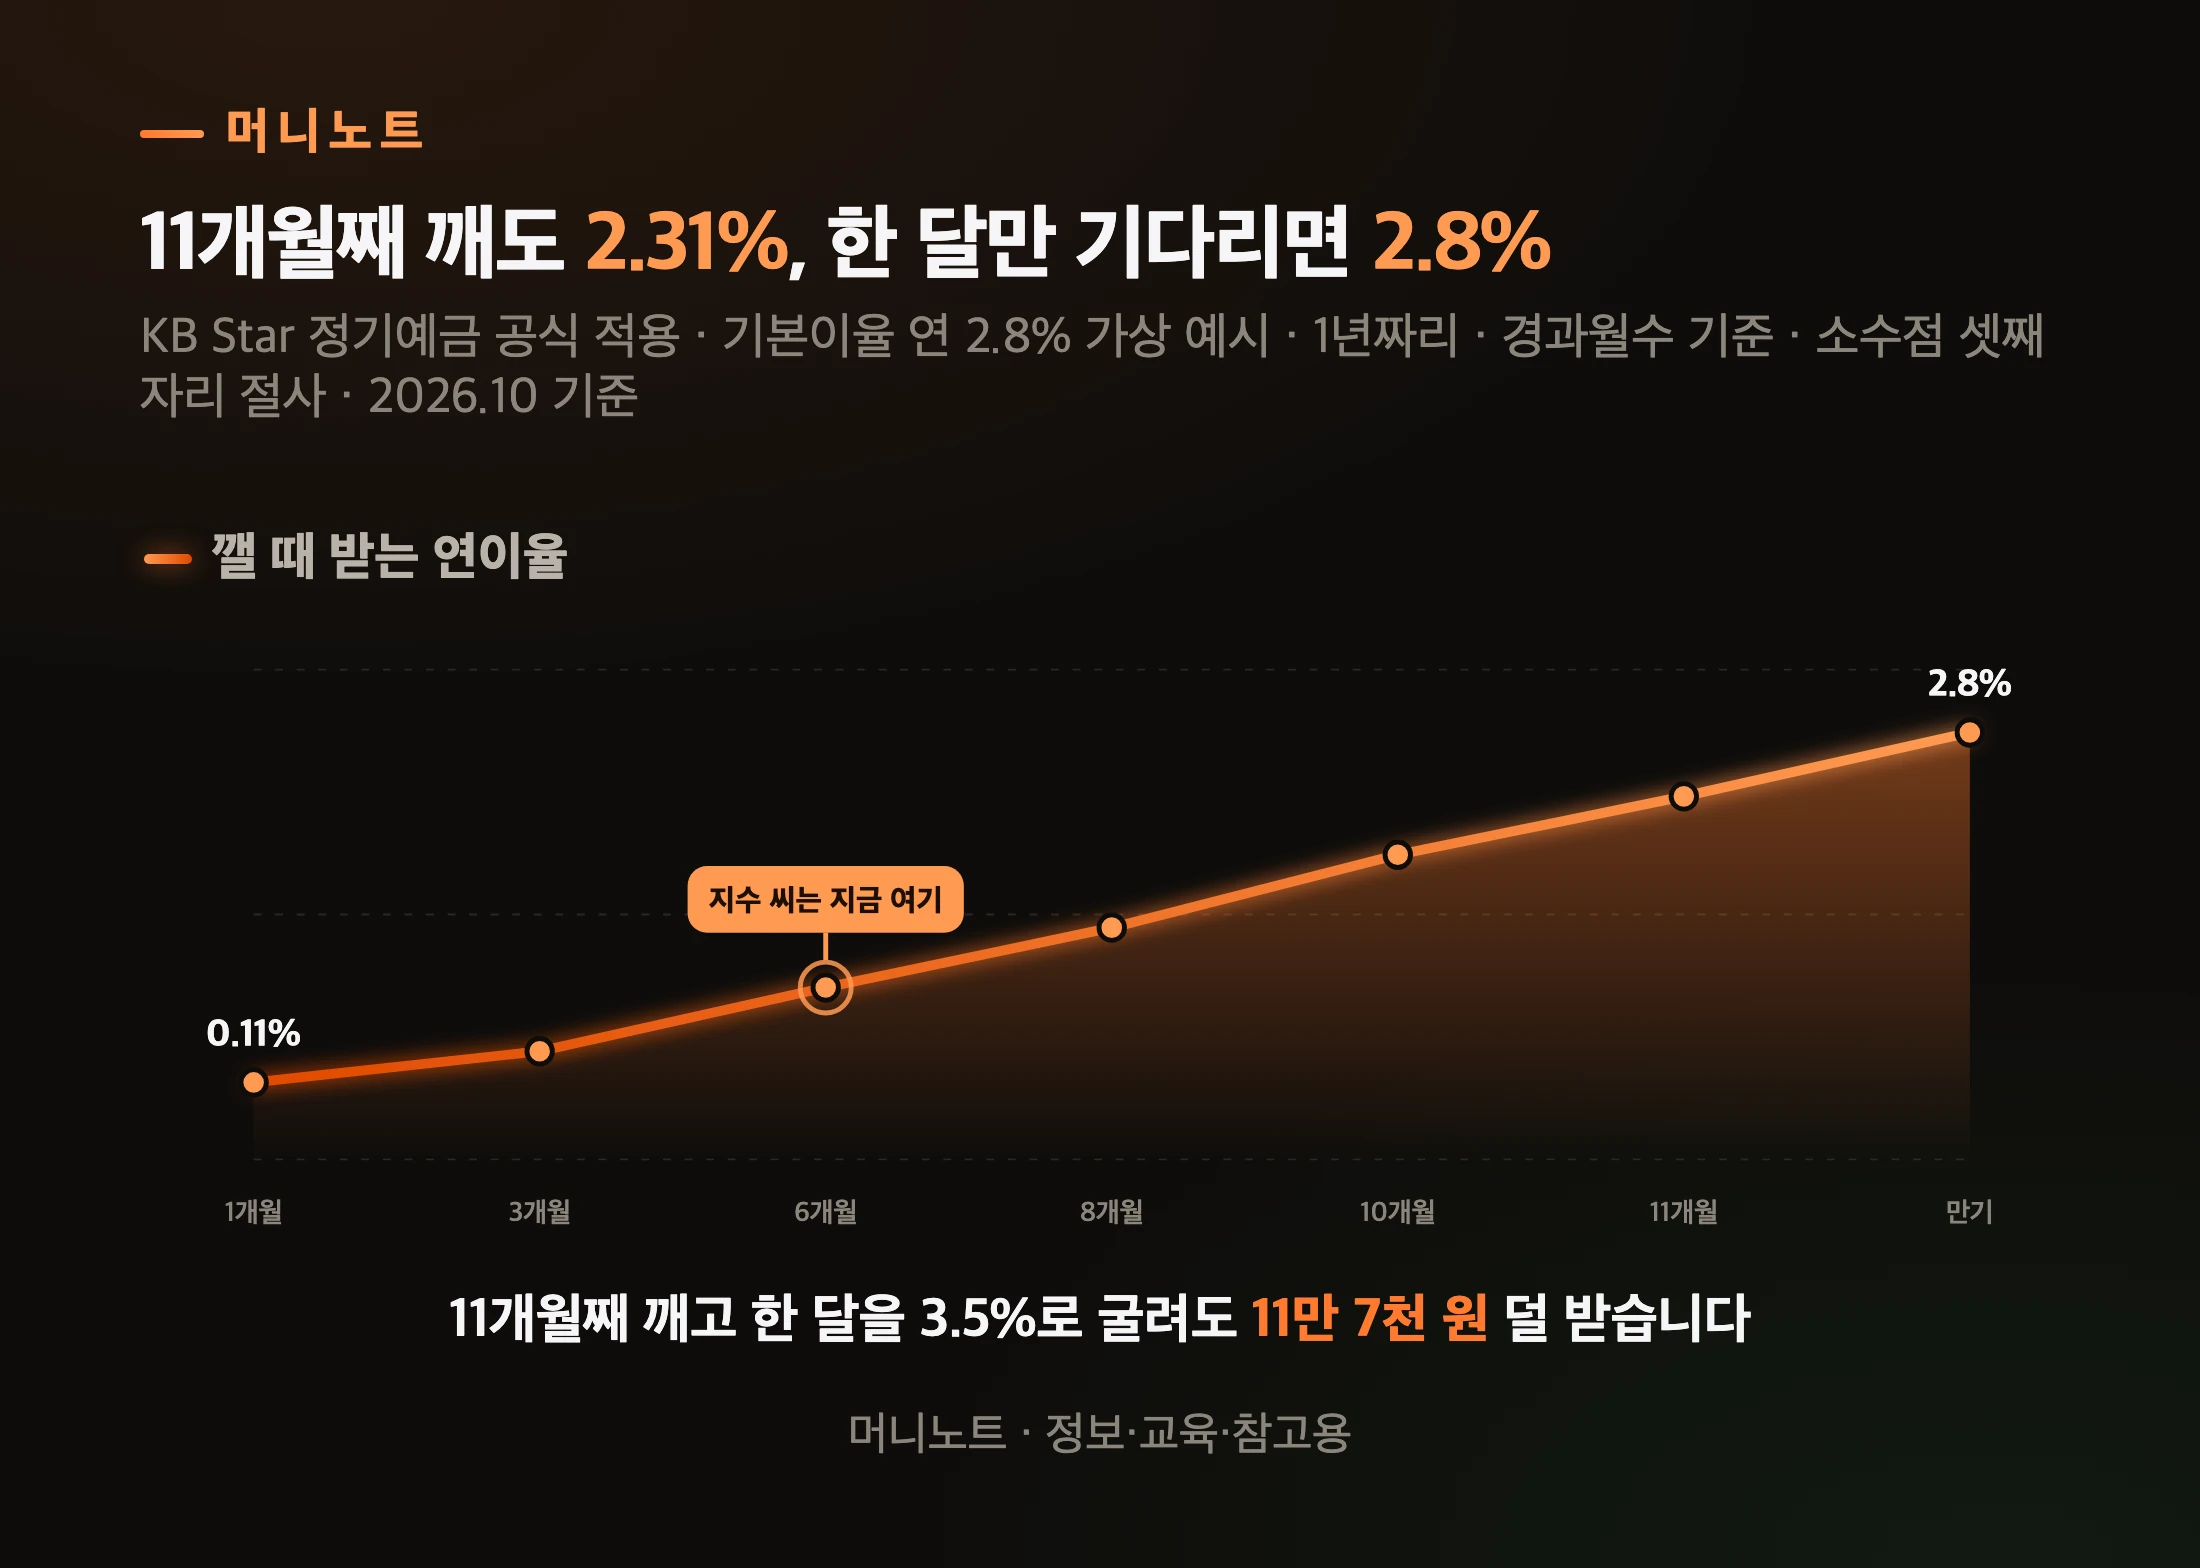
이 예시에서는 11개월째에도 지키는 쪽이 낫습니다. 새 금리로 한 달을 굴려도 깎인 이자를 못 메우거든요.
표로 보기
| 시점 | 깰 때 받는 연이율 |
|---|---|
| 1개월 | 0.11% |
| 3개월 | 0.35% |
| 6개월 | 0.84% |
| 8개월 | 1.30% |
| 10개월 | 1.86% |
| 11개월 | 2.31% |
| 만기 | 2.8% |
지수 씨가 11개월째 전부 깬다고 해 볼게요. 2.8% × 90% × 11/12 = 연 2.31%라, 11개월치 이자는 63만 5,250원입니다. 남은 한 달을 연 3.5%로 굴려도 8만 7,500원이라, 합쳐 72만 2,750원입니다. 그대로 둔 84만 원보다 11만 7,250원 적습니다.
바꿔 말하면 만기 한 달 전에 깨면, 새 금리로 한 달을 굴려도 메울 수 없을 만큼 이자가 깎이는 셈입니다. 이 예시처럼 만기가 가까운 예금은 만기일을 달력에 적어 두는 쪽이 계산상 유리합니다.
물론 모든 경우에 「버티는 게 정답」이라고 단정할 수는 없습니다. 급하게 큰돈이 필요하거나, 아주 짧은 기간만 지났고 금리 차이가 크게 벌어졌다면 계산이 달라질 수 있어요. 그래서 내 숫자를 넣어 보는 게 순서입니다.
금리가 바뀌는 정기예금도 있나요?
있습니다. 약관이 예외로 둔 바로 그 「변동금리가 적용되는 예금」이에요.
대표적인 게 회전정기예금입니다. 정해진 회전 주기마다 그때의 이율로 다시 계산되는 구조예요. 은행연합회 비교공시에도 NH농협은행 「NH왈츠회전예금 II」가 올라 있습니다.
KB Star 정기예금 상품설명서에도 이런 문장이 있어요. 「긴급 자금수요 등으로 중도해지할 경우 정기예금 중도해지이자율에 비해 회전식 정기예금이 유리할 수 있음」. 다만 회전식도 상품마다 회전 주기와 해지 규칙이 달라서, 설명서를 먼저 보고 고르는 게 맞습니다.
내 예금이 어느 쪽인지는 어떻게 알까요? 약관 제9조④는 변동이율 예금이면 최초 거래 때 이율 적용 방법을 통장이나 전산통신기기 등에 표시하도록 정해 두었습니다. 통장이나 앱의 상품 정보부터 열어 보세요.
대출 금리는 언제 내 통장에 닿나요?
변동금리 대출은 「재산정일」마다 새 금리로 바뀝니다. 예금은 가입일에 묶이고, 대출은 정해진 주기마다 다시 계산되는 거죠.
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 새 정기예금 | 신규 2.48→3.14 | 0.66%p |
| 이미 든 정기예금 | 잔액 평균 2.86→3.00 | 0.14%p |
| 새 주담대 | 신규 3.96→4.66 | 0.70%p |
같은 1년 동안 새로 받는 주택담보대출 금리는 0.70%p 올랐습니다. 이미 받은 대출이 언제 이 금리를 따라가는지는 계약에 적힌 주기가 정해요.
은행연합회는 이미 실행된 대출의 금리가 「금리변동주기 도래 시 대출 기준금리의 변동을 반영하여 조정」된다고 설명합니다. 여기서 대출 기준금리는 한국은행 기준금리가 아니라 COFIX·금융채·CD 같은 금리예요. 주택담보대출은 6개월이나 12개월 주기가 많습니다. 그래서 금리가 움직일 때 고정 예금은 만기일까지, 변동 대출은 재산정일까지 기다렸다가 내 통장에 닿습니다.
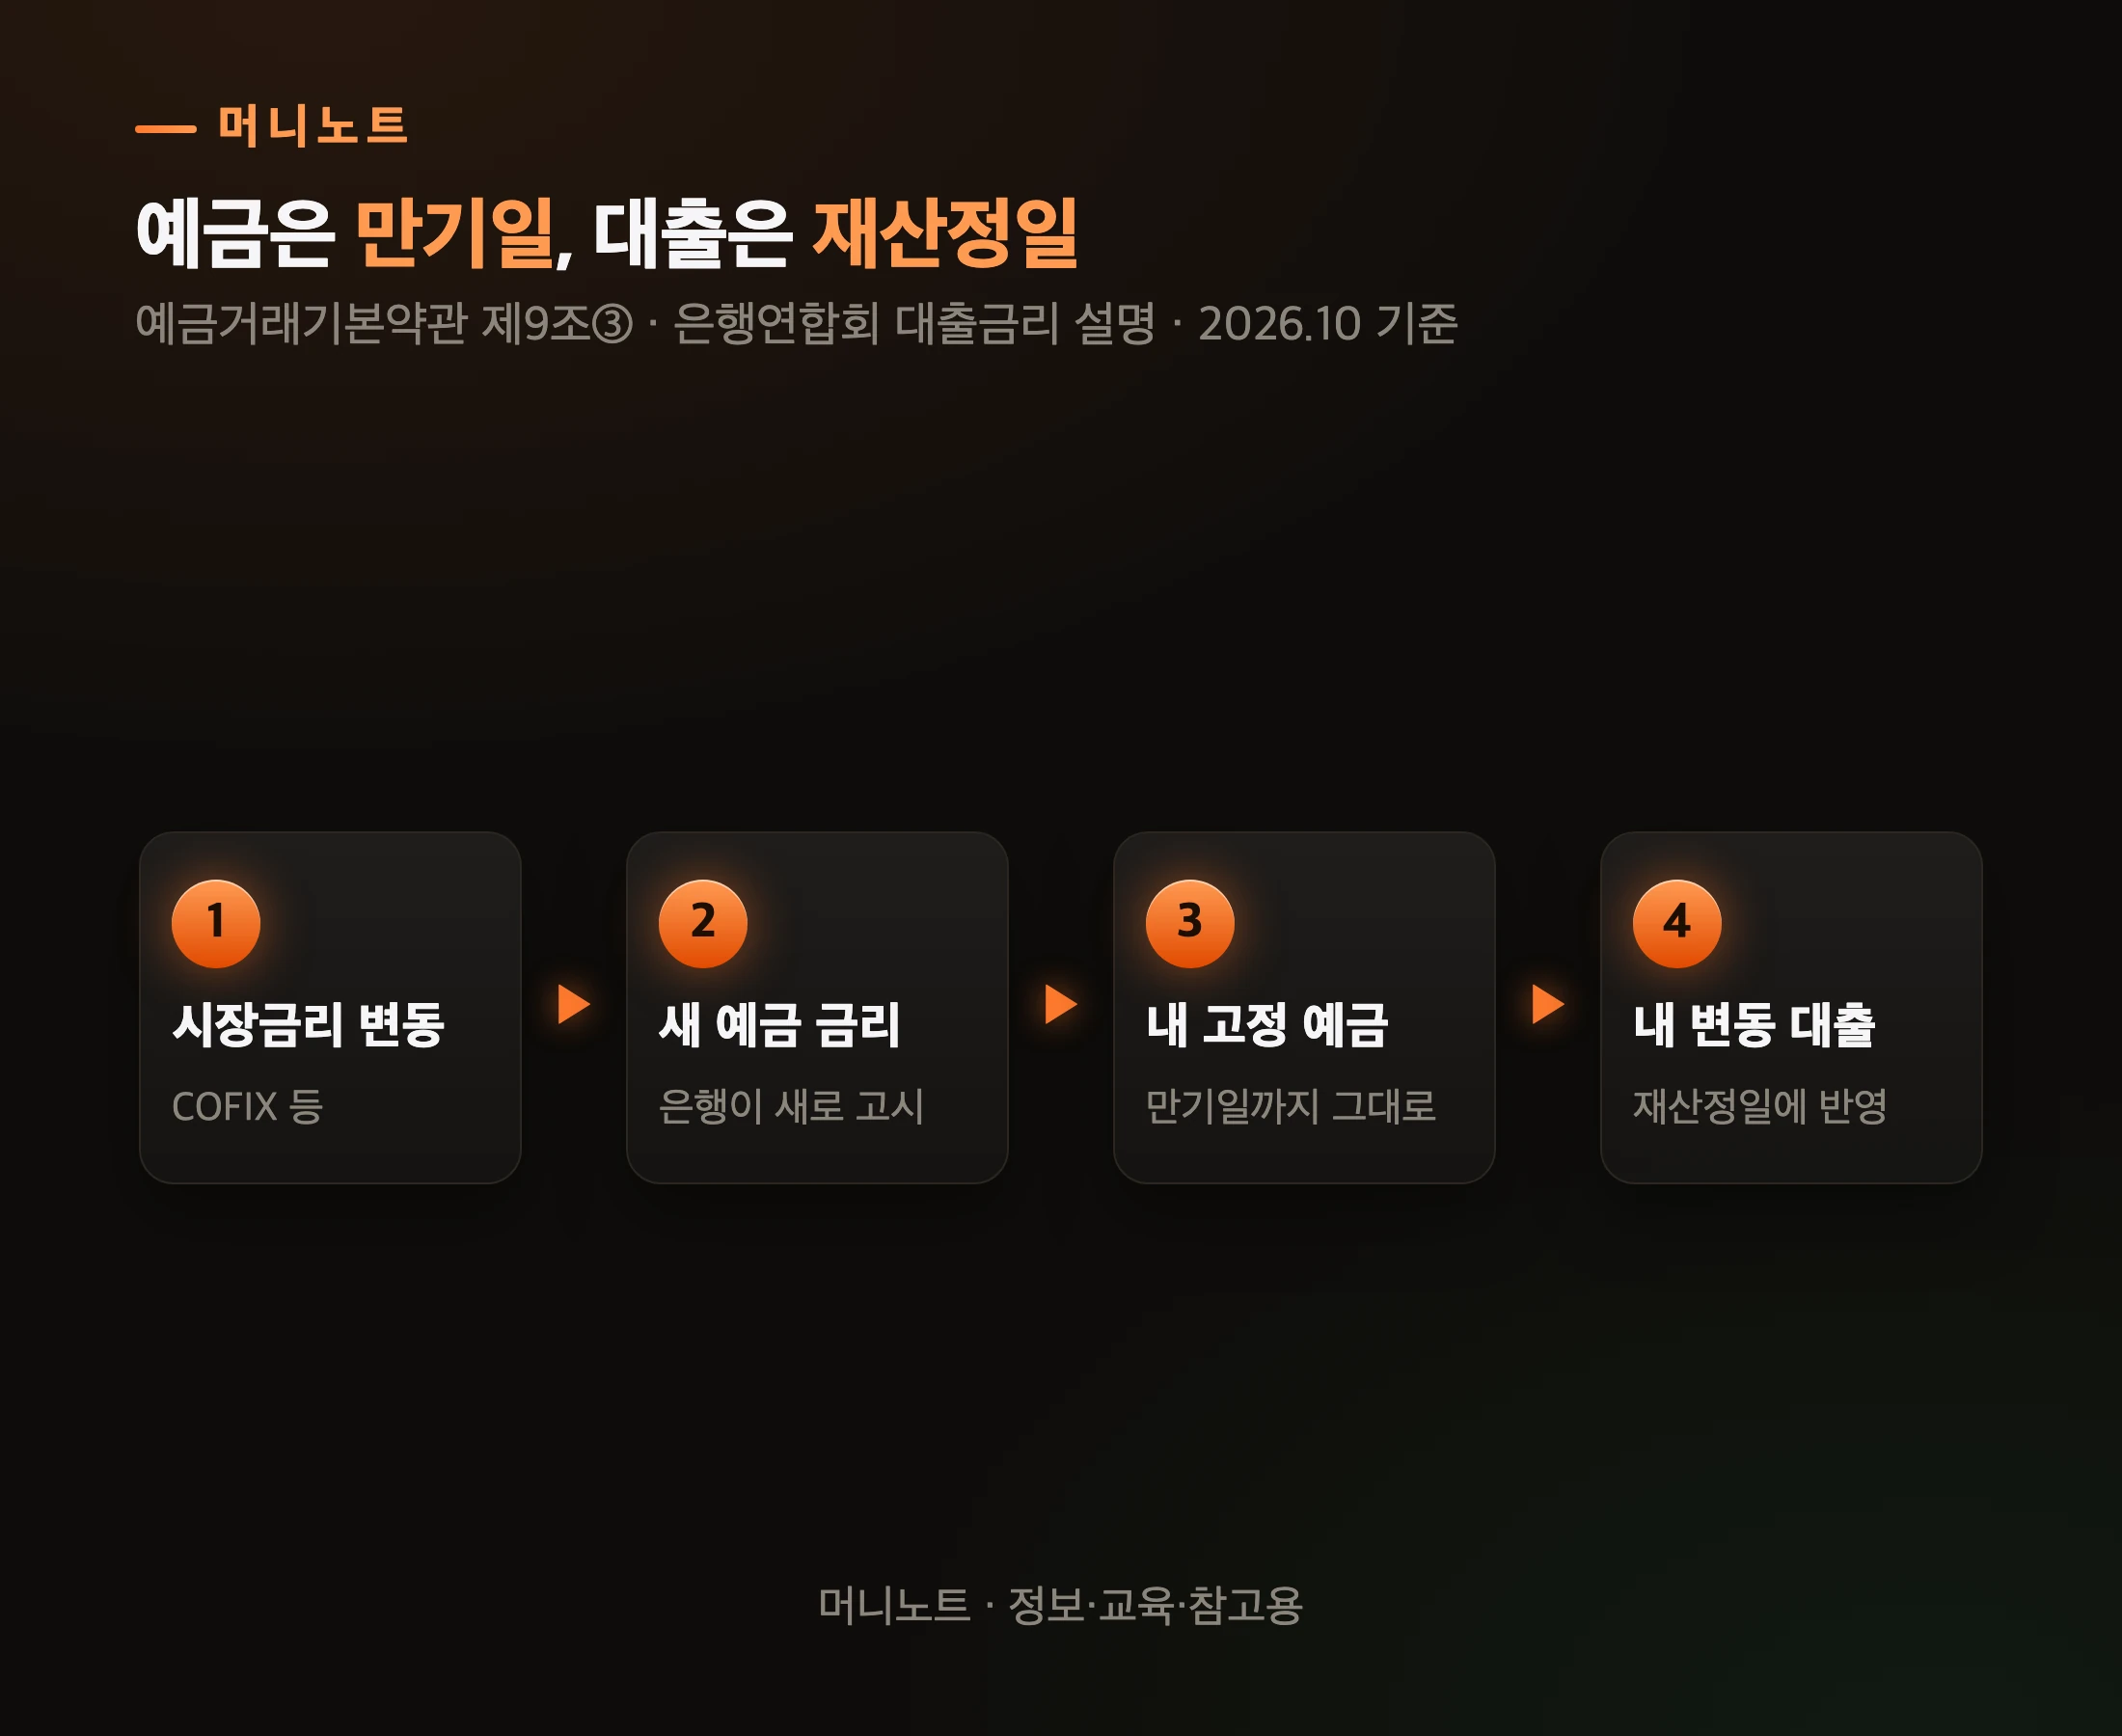
표로 보기
| 단계 | 내용 | 설명 |
|---|---|---|
| 1단계 | 시장금리 변동 | COFIX 등 |
| 2단계 | 새 예금 금리 | 은행이 새로 고시 |
| 3단계 | 내 고정 예금 | 만기일까지 그대로 |
| 4단계 | 내 변동 대출 | 재산정일에 반영 |
대출 금리가 언제 어떻게 움직이는지는 기준금리 인상과 내 대출금리 글에 따로 정리해 두었어요. 내 대출 이자가 얼마나 늘어날지는 대출 이자 계산기로 바로 넣어 볼 수 있습니다.
자주 묻는 질문
Q. 우대금리까지 3.5%로 들었는데, 깨면 3.5%에서 계산하나요? A. 아닙니다. KB Star 정기예금 설명서는 중도해지이율의 기본이율을 「우대이율 제외」로 정합니다. 우대 조건을 채웠어도 깰 때는 기본이율에서 출발해요.
Q. 적금도 가입할 때 이율이 그대로인가요? A. 약관 제9조③은 적립식(적금)에도 같은 원칙을 적용합니다. 다만 적금 금리는 정기예금과 따로 움직여 왔으니, 「적금도 똑같이 손해」라고 넘겨짚지는 마세요.
Q. 깨지 않고 더 높은 금리를 받을 방법은 없나요? A. 만기가 오면 그때 새 금리로 다시 들면 됩니다. 앞으로 넣을 돈은 금리를 비교해 고르면 되고요. 금리 숫자만 보고 고르면 생기는 함정은 예적금 금리비교 글에 정리해 두었어요.
Q. 예금이 1억 원을 넘는데 괜찮을까요? A. 2025년 9월 1일부터 예금자보호 한도는 1인당 1억 원입니다(예금자보호법 시행령 제18조⑦). 원금과 소정의 이자를 합한 금액이고, 같은 은행의 다른 보호상품과 합산해요. 새 예금을 들 때 한 곳에 몰리지 않게 나누는 것도 함께 보세요.
그래서, 지금 무엇부터 봐야 하나요?
지수 씨에게 필요한 건 새 상품 검색이 아니었습니다. 만기일과 상품설명서였어요. 전부 깨는 길만 놓고 보면 6개월만 기다려 84만 원을 다 받고, 그날 그때의 금리로 다시 드는 쪽이 계산상 유리하니까요.
여러분 통장의 정기예금은 고정형인가요, 변동형인가요? 그리고 만기일까지 몇 달 남았나요? 통장에 적힌 약정 이율로 만기까지 받을 이자를 복리 계산기로 먼저 세어 보고, 앱에서 지금 깨면 받는 중도해지 예상 이자, 그리고 일부만 찾을 수 있는지와 견줘 보세요. 깰지 말지는 그 숫자를 본 다음에 정해도 늦지 않습니다.
※ 이 글은 정보·교육·참고용이며 특정 금융상품의 가입·해지를 권하는 투자자문이 아닙니다. 예시는 가상의 계산이고 세전·단리·월 단위로 단순화했습니다. 실제 이자는 은행·상품·가입일의 상품설명서와 일 단위 계산에 따라 달라집니다. 한국은행 ECOS(2026년 값은 잠정치), 은행 약관·상품설명서, 은행연합회 비교공시, 소득세법·예금자보호법 시행령을 근거로 2026년 10월 기준으로 정리했습니다. 금리와 상품 조건은 바뀔 수 있으니 판단과 책임은 본인에게 있습니다.
아직 댓글이 없습니다. 이 글을 읽고 떠오른 생각을 남겨 주세요.