원금이 그대로 돌아와도 예전만큼은 못 살 수 있습니다.
여러분이 2016년에 전세보증금 1억 원을 맡기고 2025년에 1억 원을 그대로 돌려받았다고 해 볼게요. 그런데 소비자물가로 재면, 2016년 1억으로 사던 만큼 사려면 2025년엔 1억 2,170만 원이 필요합니다.
2,170만 원이 더 필요한 셈이죠. 통장 숫자는 같은데 그 돈으로 살 수 있는 양이 줄어든 겁니다. 이 차이를 재는 방법이 「화폐가치 계산」이에요.
바쁘면 이것만 · 2026.10 기준
- 계산법 — 비교할 해의 소비자물가지수를 기준 해의 지수로 나눈 배수에 금액을 곱합니다. 국가데이터처 누리집의 「화폐가치 계산」이 이 방식이에요
- 2016년 → 2025년 배수는 1.217 — 연간 지수 95.783에서 116.61로 올랐습니다. 그때 1억은 2025년 돈으로 1억 2,170만 원입니다
- 1965년부터만 됩니다 — 전국 소비자물가지수가 1965년부터 있어서예요. 1965년 10원은 2025년 기준 446원입니다
- 평균일 뿐입니다 — 1975년부터 2025년까지 물가 전체는 12.31배 올랐지만 라면 품목은 9.56배 올랐습니다. 내 장바구니와는 다를 수 있어요
- 12월 18일에 숫자가 바뀝니다 — 지수 기준이 2020=100에서 2025=100으로 개편돼, 2025년 1월~2026년 11월 지수와 상승률이 바뀔 수 있습니다
화폐가치 계산은 어떻게 하나요?
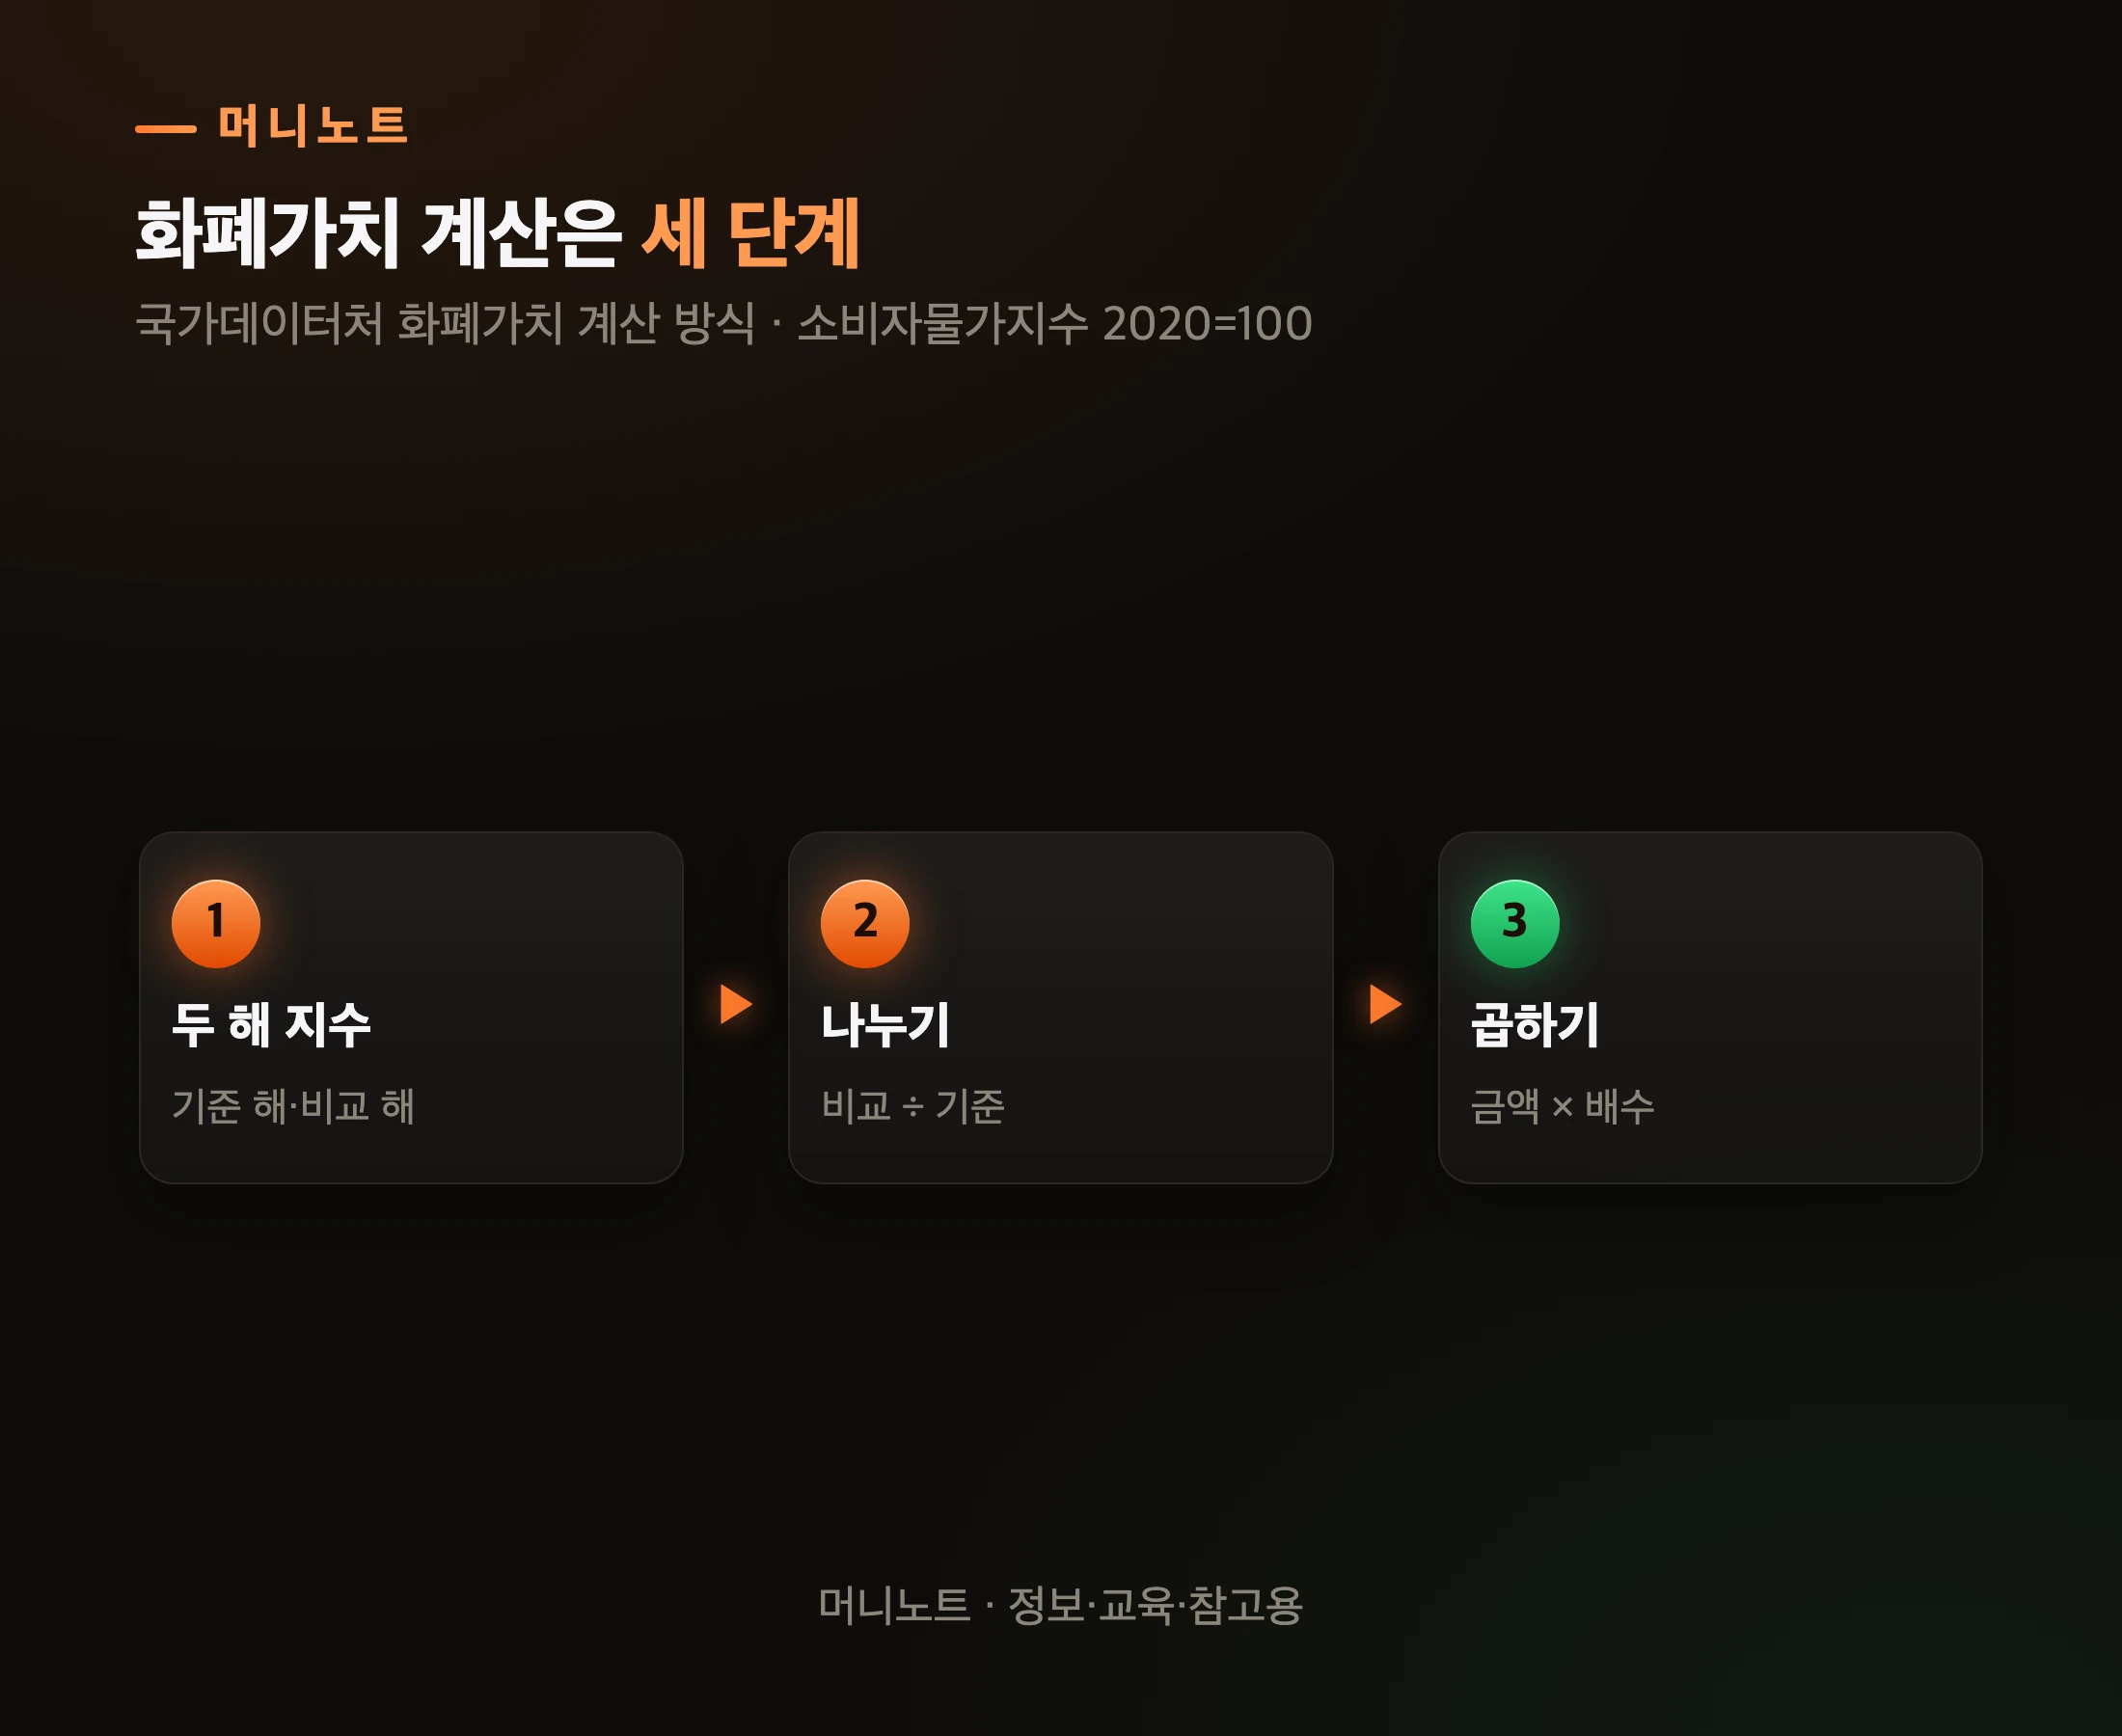
소비자물가지수 두 개를 나눈 배수에 금액을 곱하면 됩니다. 국가데이터처는 「화폐가치 변동을 직접적으로 알 수 있는 방법은 없」고, 소비자물가지수로 「간접적으로 추정」한다고 설명해요.
소비자물가지수는 가구가 생활하려고 사는 상품과 서비스 값이 평균적으로 얼마나 변했는지 잰 숫자입니다. 지금은 2020년을 100으로 놓고 셉니다.
표로 보기
| 단계 | 내용 | 설명 |
|---|---|---|
| 1단계 | 두 해 지수 | 기준 해·비교 해 |
| 2단계 | 나누기 | 비교 ÷ 기준 |
| 3단계 | 곱하기 | 금액 × 배수 |
2016년과 2025년으로 해 보면 이렇습니다. 2016년 연간 지수는 95.783, 2025년은 116.61입니다. 116.61을 95.783으로 나누면 1.217입니다.
쉽게 말하면 2016년에 1만 원이던 장바구니가 2025년엔 평균 1만 2,170원이 됐다는 뜻입니다. 바꿔 말하면 같은 1만 원으로 살 수 있는 양은 그만큼 줄었습니다.
표로 보기
| 시점 | 소비자물가지수 |
|---|---|
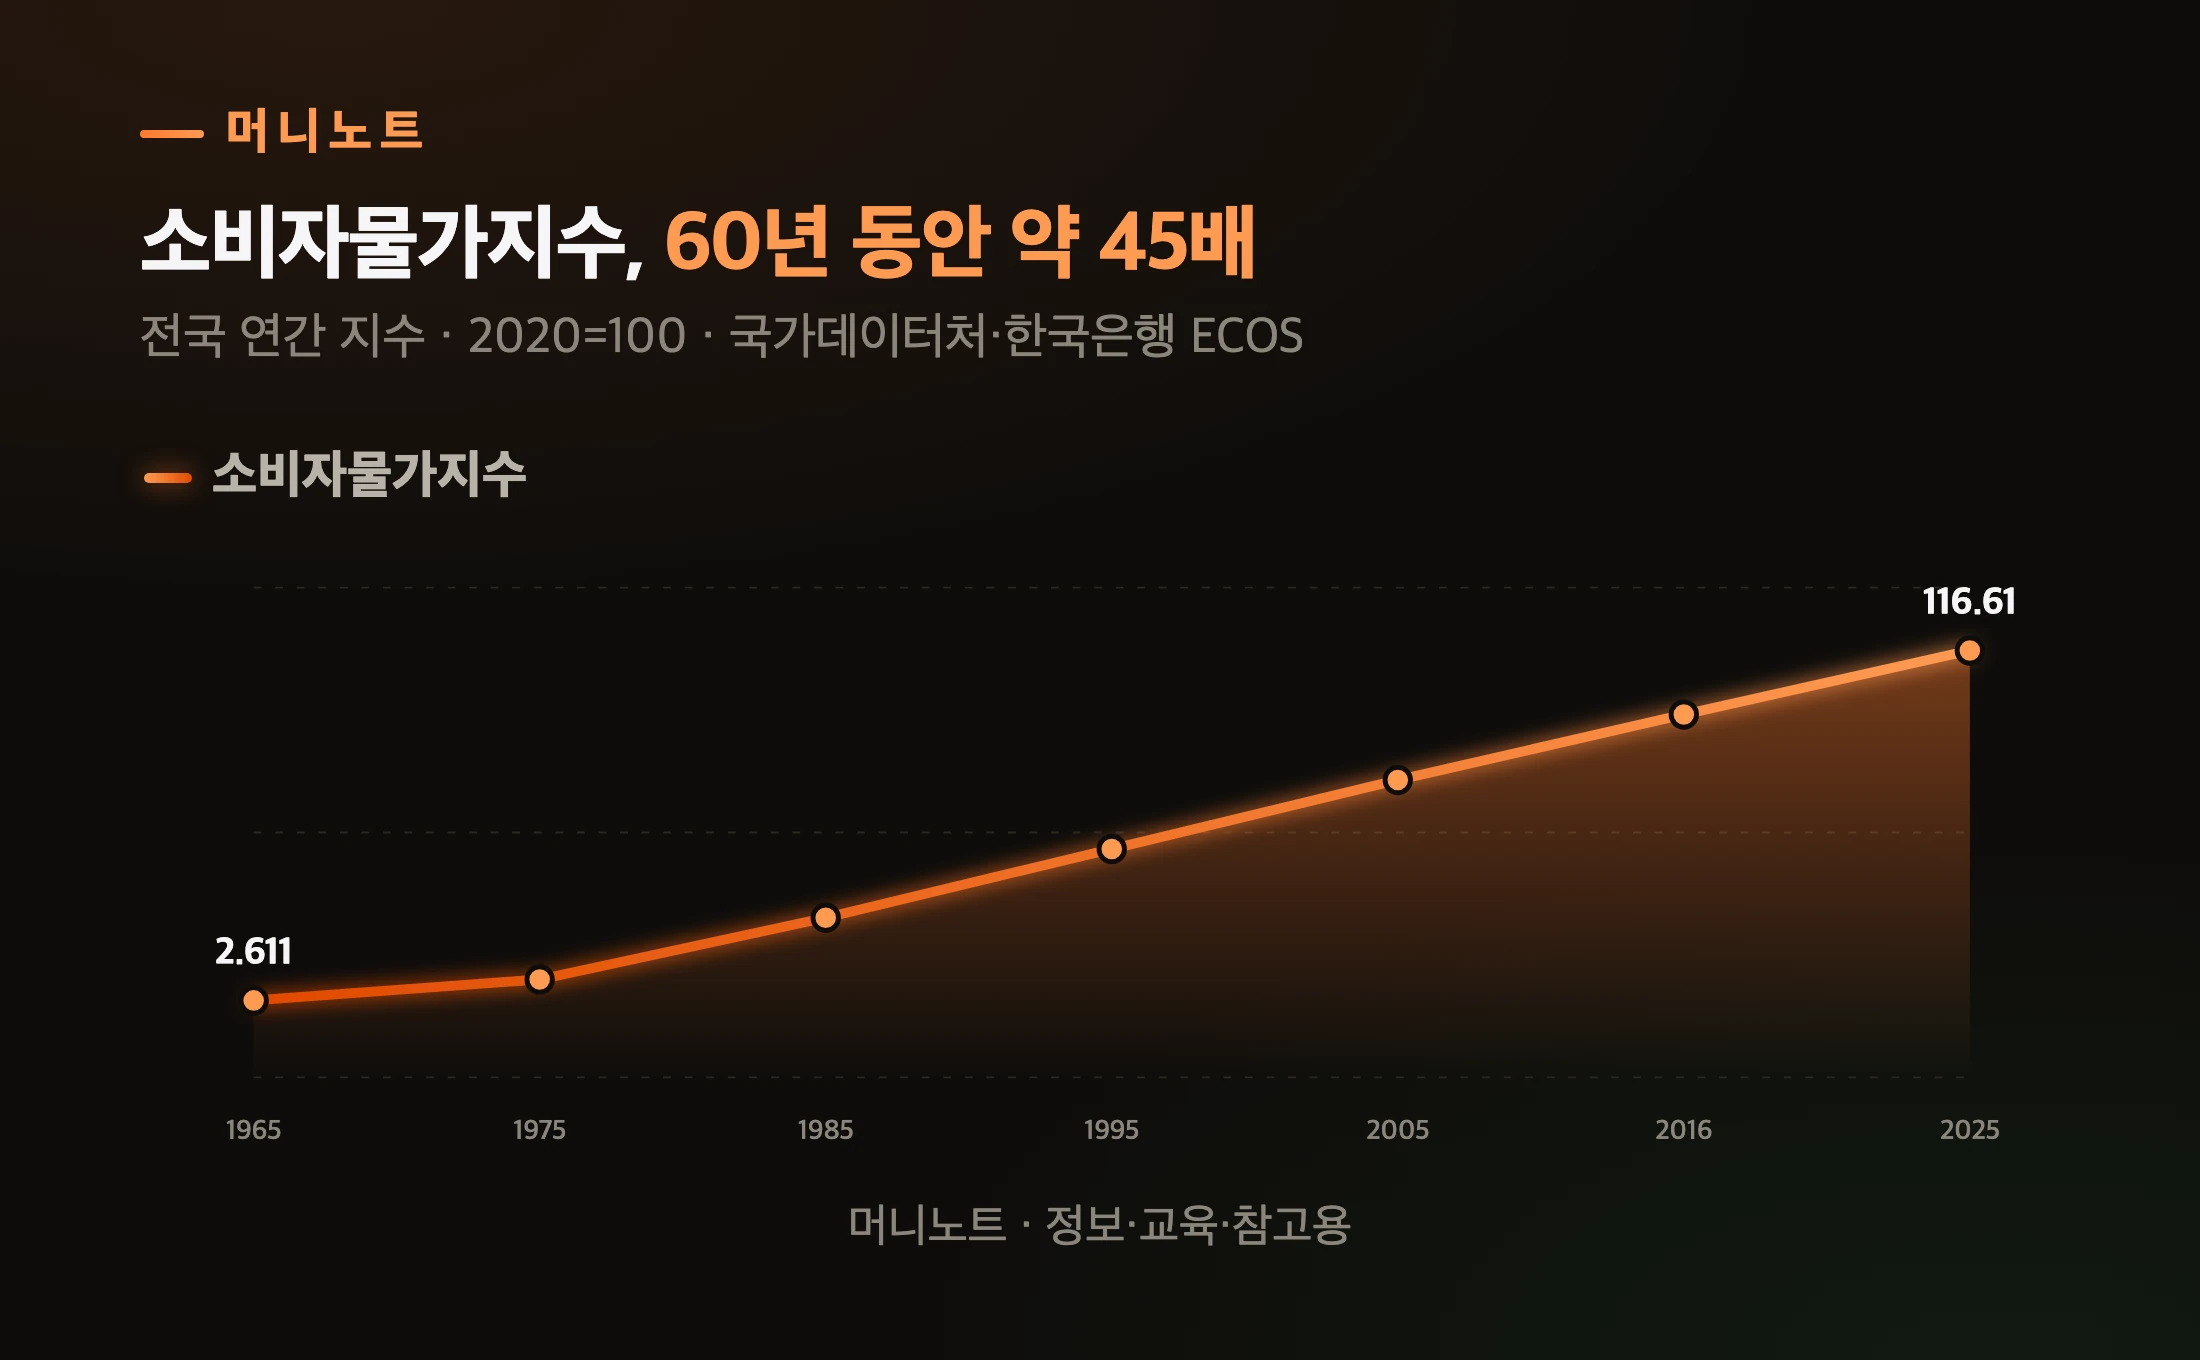
| 1965 | 2.611 |
| 1975 | 9.473 |
| 1985 | 29.555 |
| 1995 | 51.995 |
| 2005 | 74.413 |
| 2016 | 95.783 |
| 2025 | 116.61 |
계산기는 국가데이터처 소비자물가지수 누리집의 「화폐가치 계산」 메뉴에 있습니다. 기준 시점과 비교 시점을 고르면 지수의 비율을 소수 넷째 자리에서 반올림해 셋째 자리까지 표시하고, 그 배수에 금액을 곱한 뒤 원 미만을 버립니다. 직접 계산하려면 국가데이터처 화폐가치 계산을 이용하세요. 통계청이 2025년 10월 1일부터 국가데이터처로 이름이 바뀌어 누리집 주소도 옮겨 갔습니다.
이 계산법으로 가장 먼저 해 보고 싶은 질문이 있죠. 옛날 그 물건은 지금 돈으로 얼마일까요?
1963년 라면 10원, 지금 돈으로 얼마일까요?
정부 계산기로는 답이 나오지 않습니다. 1963년 9월 처음 나온 삼양라면이 한 봉지 10원이었다고 전해지는데, 「화폐가치 계산」은 1965년부터만 고를 수 있습니다.
공식 전국 소비자물가지수가 1965년부터 시작하거든요. 소비자물가조사가 경제기획원 조사통계국, 지금의 국가데이터처로 넘어온 해도 1965년입니다. 1963년을 넣으면 계산이 되지 않아요.
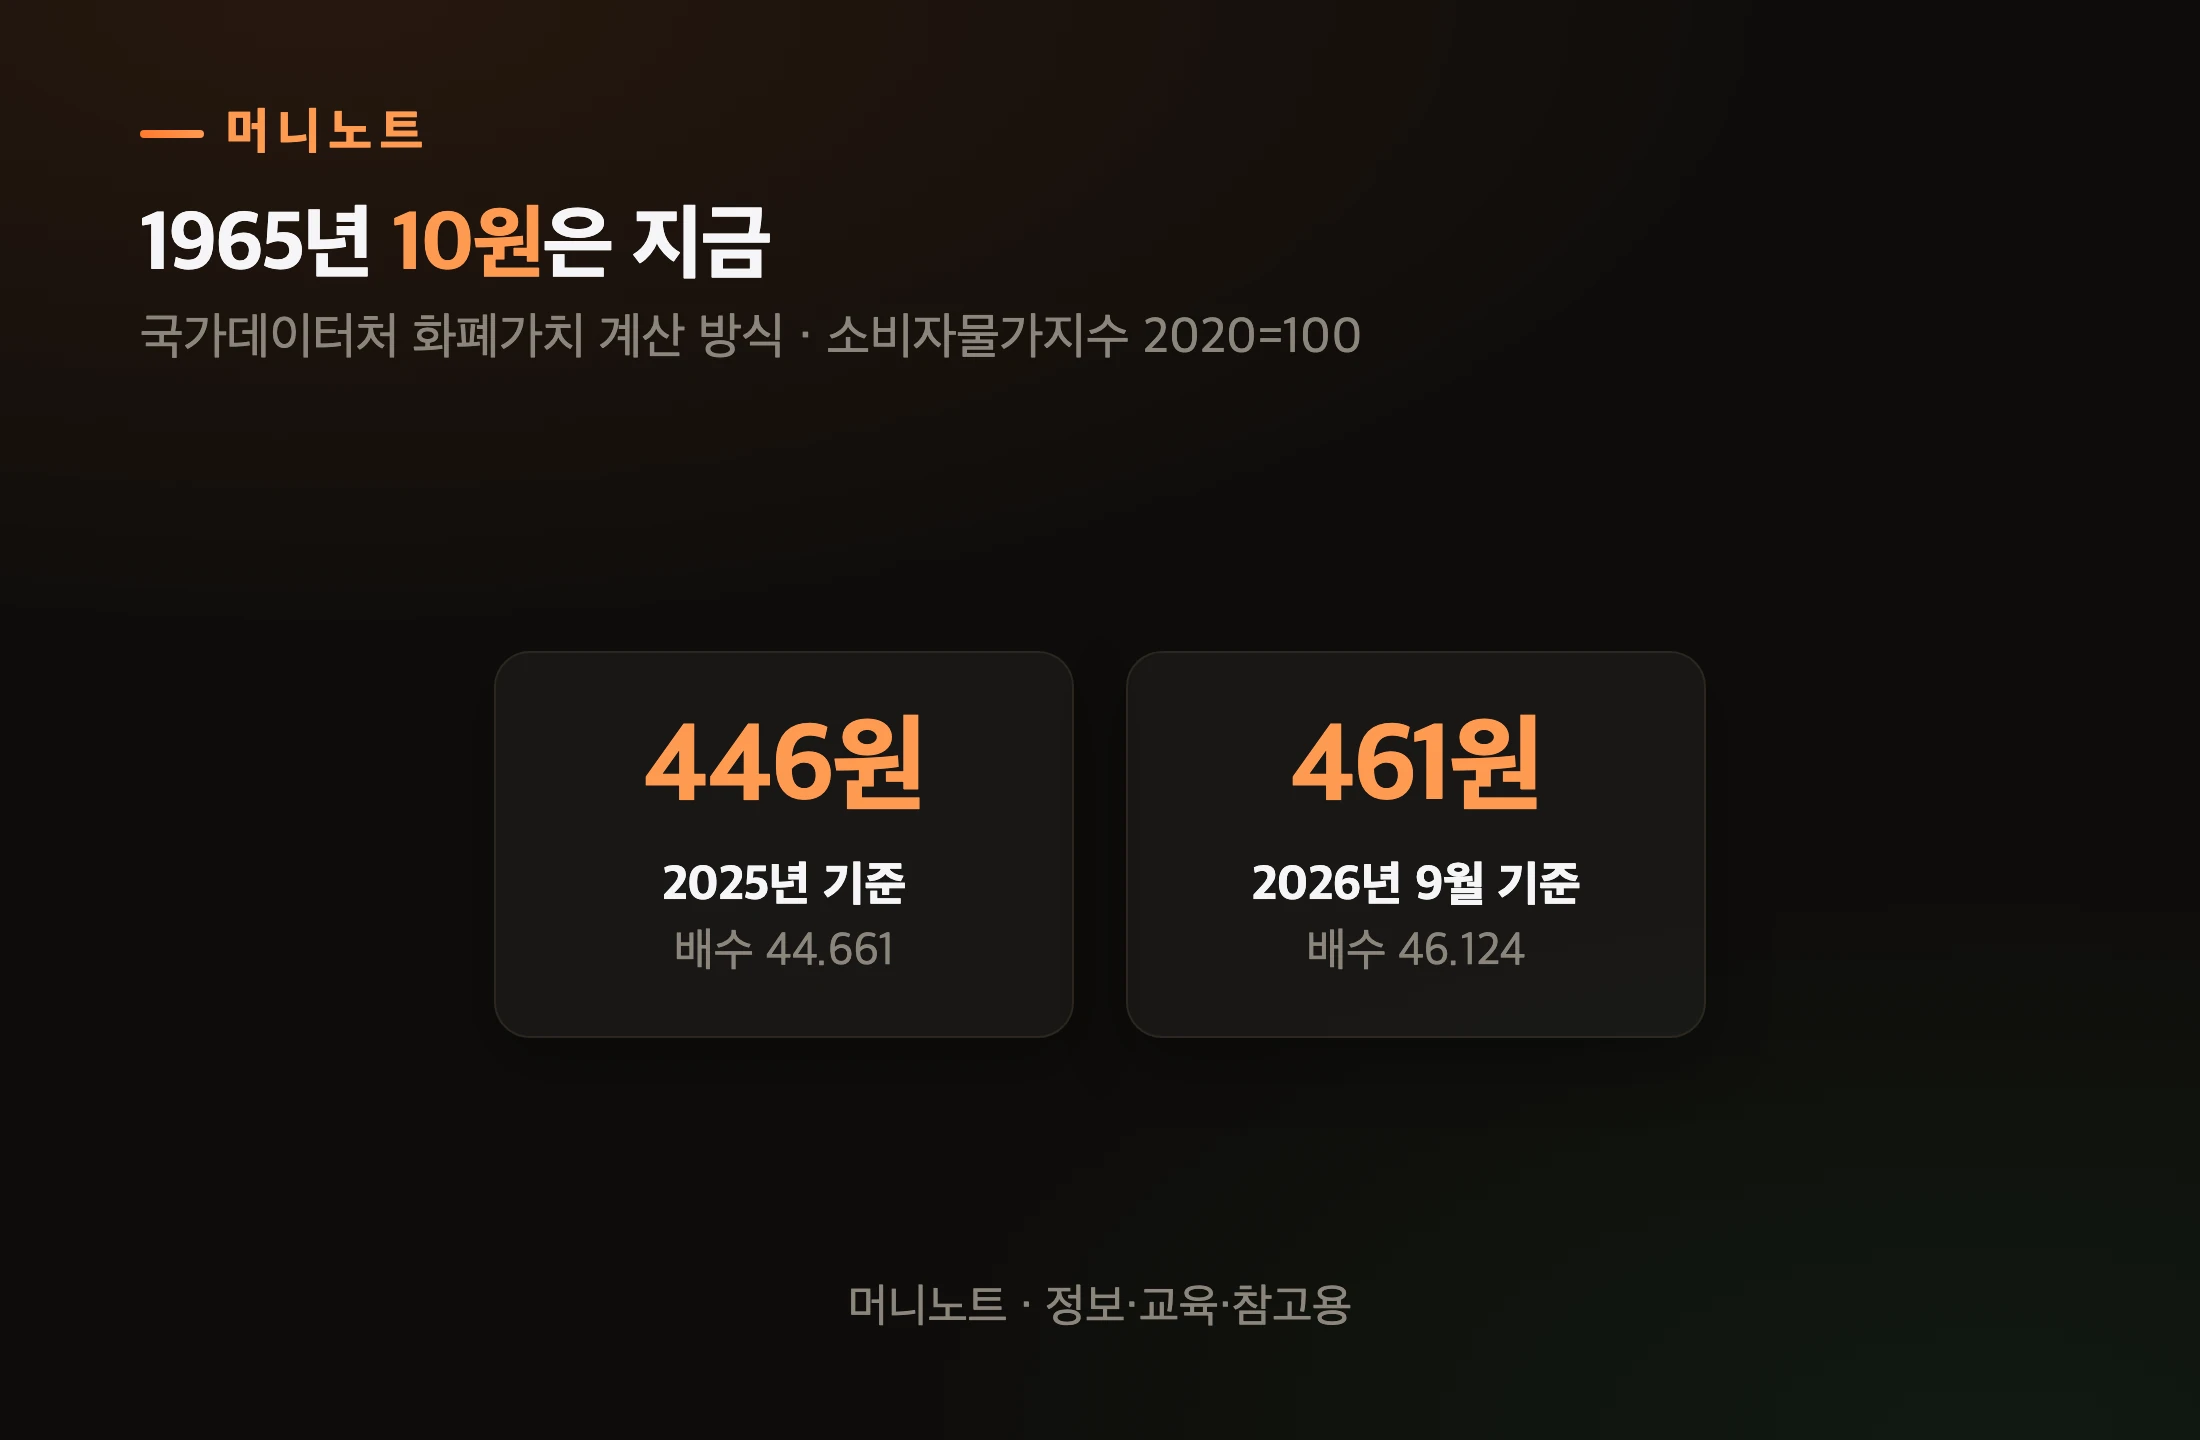
가장 가까운 1965년으로 바꾸면 답이 나옵니다. 1965년 지수 2.611, 2025년 116.61이니 배수는 44.661이에요. 1965년 10원은 2025년 기준 446원, 2026년 9월 기준으로는 461원입니다.
표로 보기
| 항목 | 값 | 설명 |
|---|---|---|
| 2025년 기준 | 446원 | 배수 44.661 |
| 2026년 9월 기준 | 461원 | 배수 46.124 |
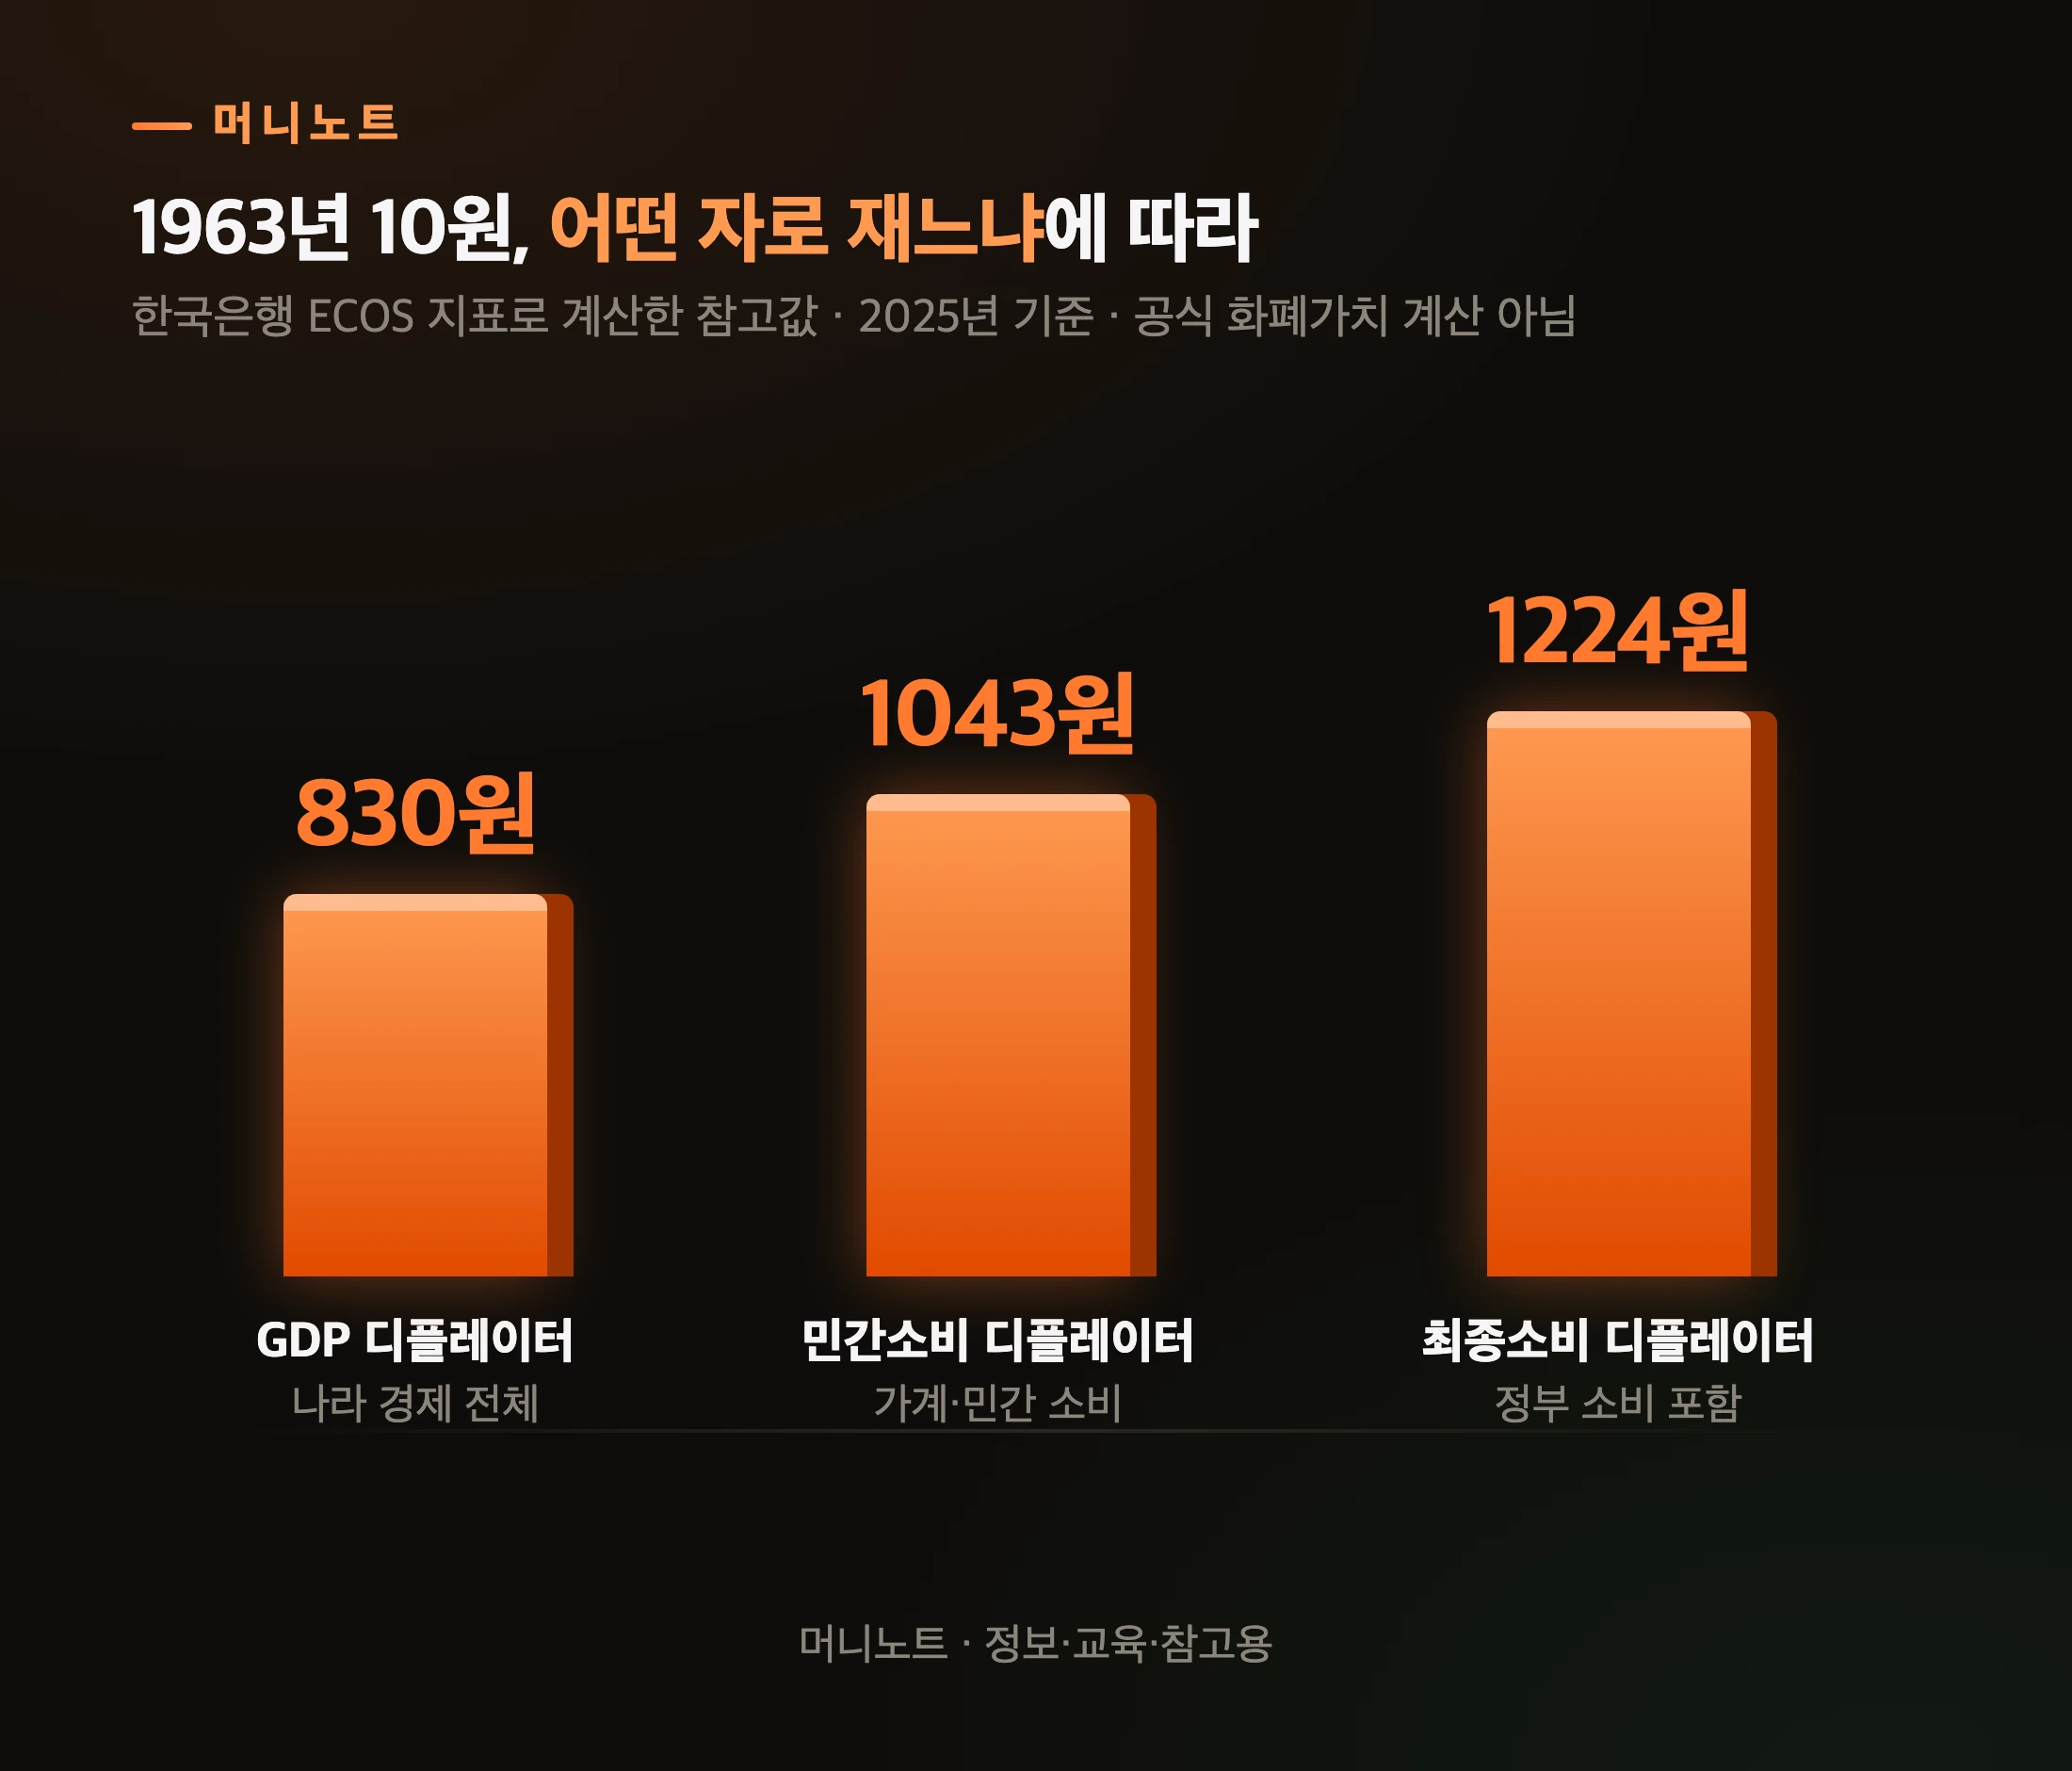
그래도 1963년이 궁금하다면 한국은행 통계에서 1963년 값이 있는 다른 물가지표를 빌려 쓸 수 있습니다. 문제는 어떤 지표를 쓰느냐에 따라 답이 크게 갈린다는 점입니다.
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| GDP 디플레이터 | 나라 경제 전체 | 830원 |
| 민간소비 디플레이터 | 가계·민간 소비 | 1043원 |
| 최종소비 디플레이터 | 정부 소비 포함 | 1224원 |
같은 한국은행 통계인데도 가장 낮은 값과 높은 값이 약 400원 차이 납니다. GDP 디플레이터는 한국은행 설명으로 「나라 경제의 전반적인 물가수준」이에요. 소비자가 사는 장바구니만 재는 소비자물가와는 재는 대상이 처음부터 다르거든요.
그러니 「1963년 10원은 지금 ○○원」이라는 문장을 보면 어떤 자로 쟀는지부터 물어야 합니다. 정부 계산기 기준으로 확실히 말할 수 있는 건 1965년부터입니다.
그럼 같은 소비자물가지수로 재면 라면 값은 평균만큼 올랐을까요?
라면 값도 평균만큼 올랐을까요?
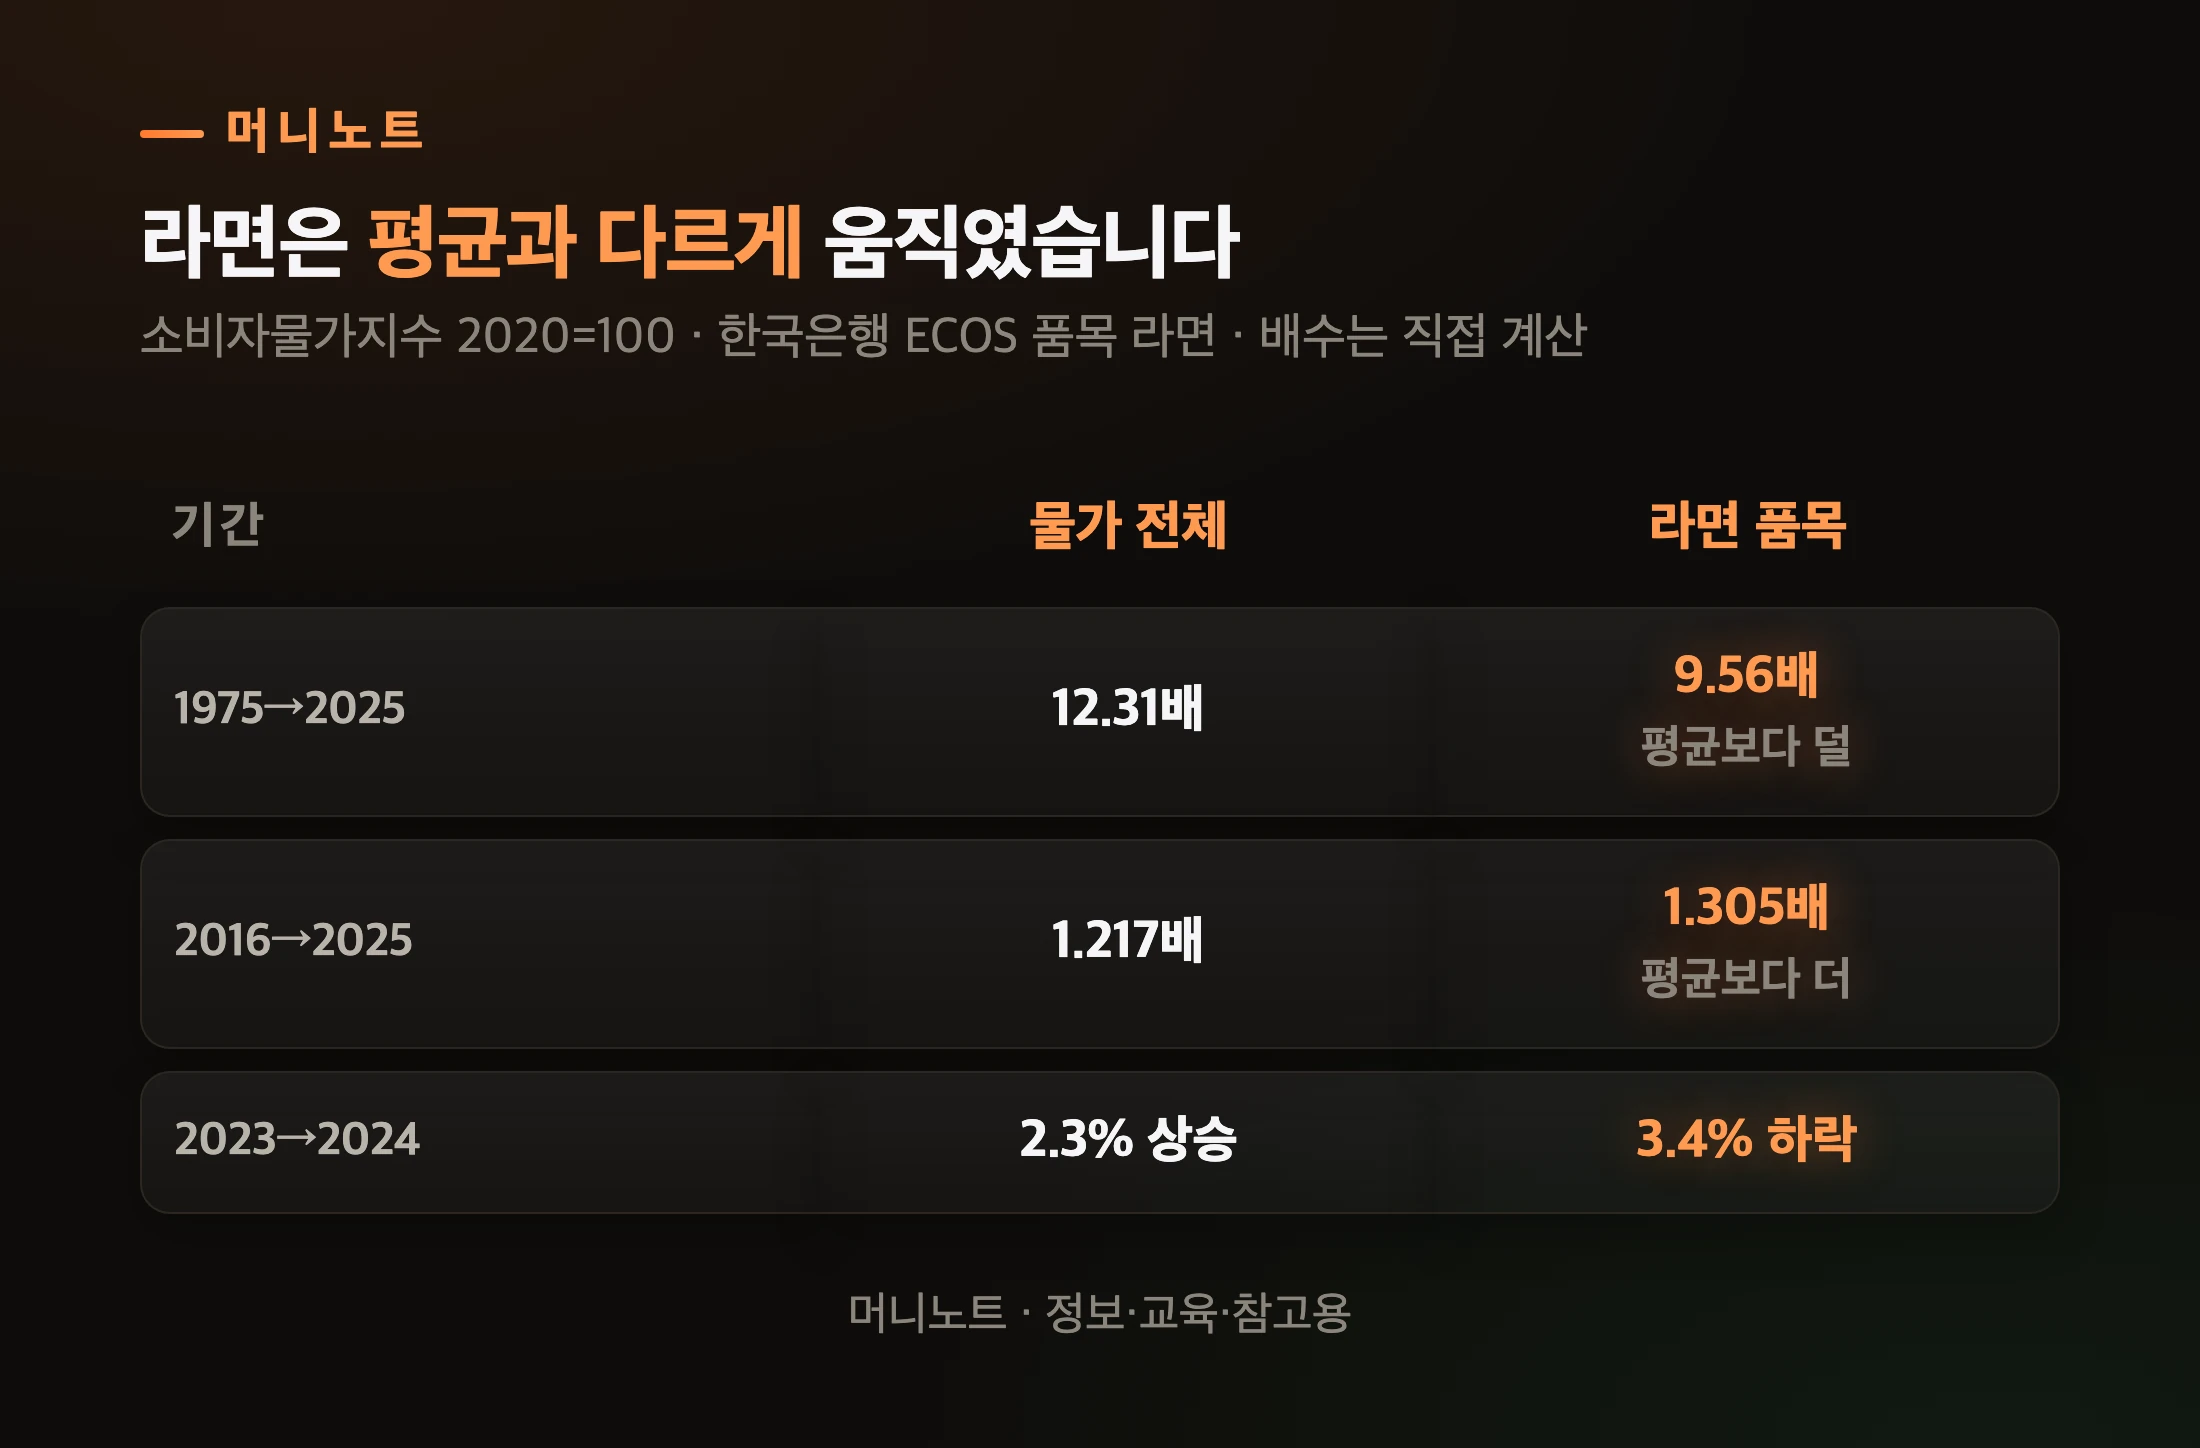
50년으로 보면 덜 올랐고, 최근 9년으로 보면 더 올랐습니다. 소비자물가지수에는 품목별 지수도 있는데, 라면 품목 지수는 1975년부터 나옵니다.
표로 보기
| 기간 | 물가 전체 | 라면 품목 |
|---|---|---|
| 1975→2025 | 12.31배 | 9.56배 |
| 2016→2025 | 1.217배 | 1.305배 |
| 2023→2024 | 2.3% 상승 | 3.4% 하락 |
1975년 라면 지수는 12.941, 2025년은 123.77입니다. 같은 기간 물가 전체는 9.473에서 116.61로 올랐습니다. 라면은 1983년부터 4년 동안 지수가 그대로였고, 1987년부터 1990년까지는 오히려 내려간 해도 있었습니다.
그런데 2016년부터 2025년까지는 라면이 1.305배로 평균 1.217배보다 더 올랐습니다. 기간을 어디서 자르느냐에 따라 결론이 뒤집히는 셈이죠.
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
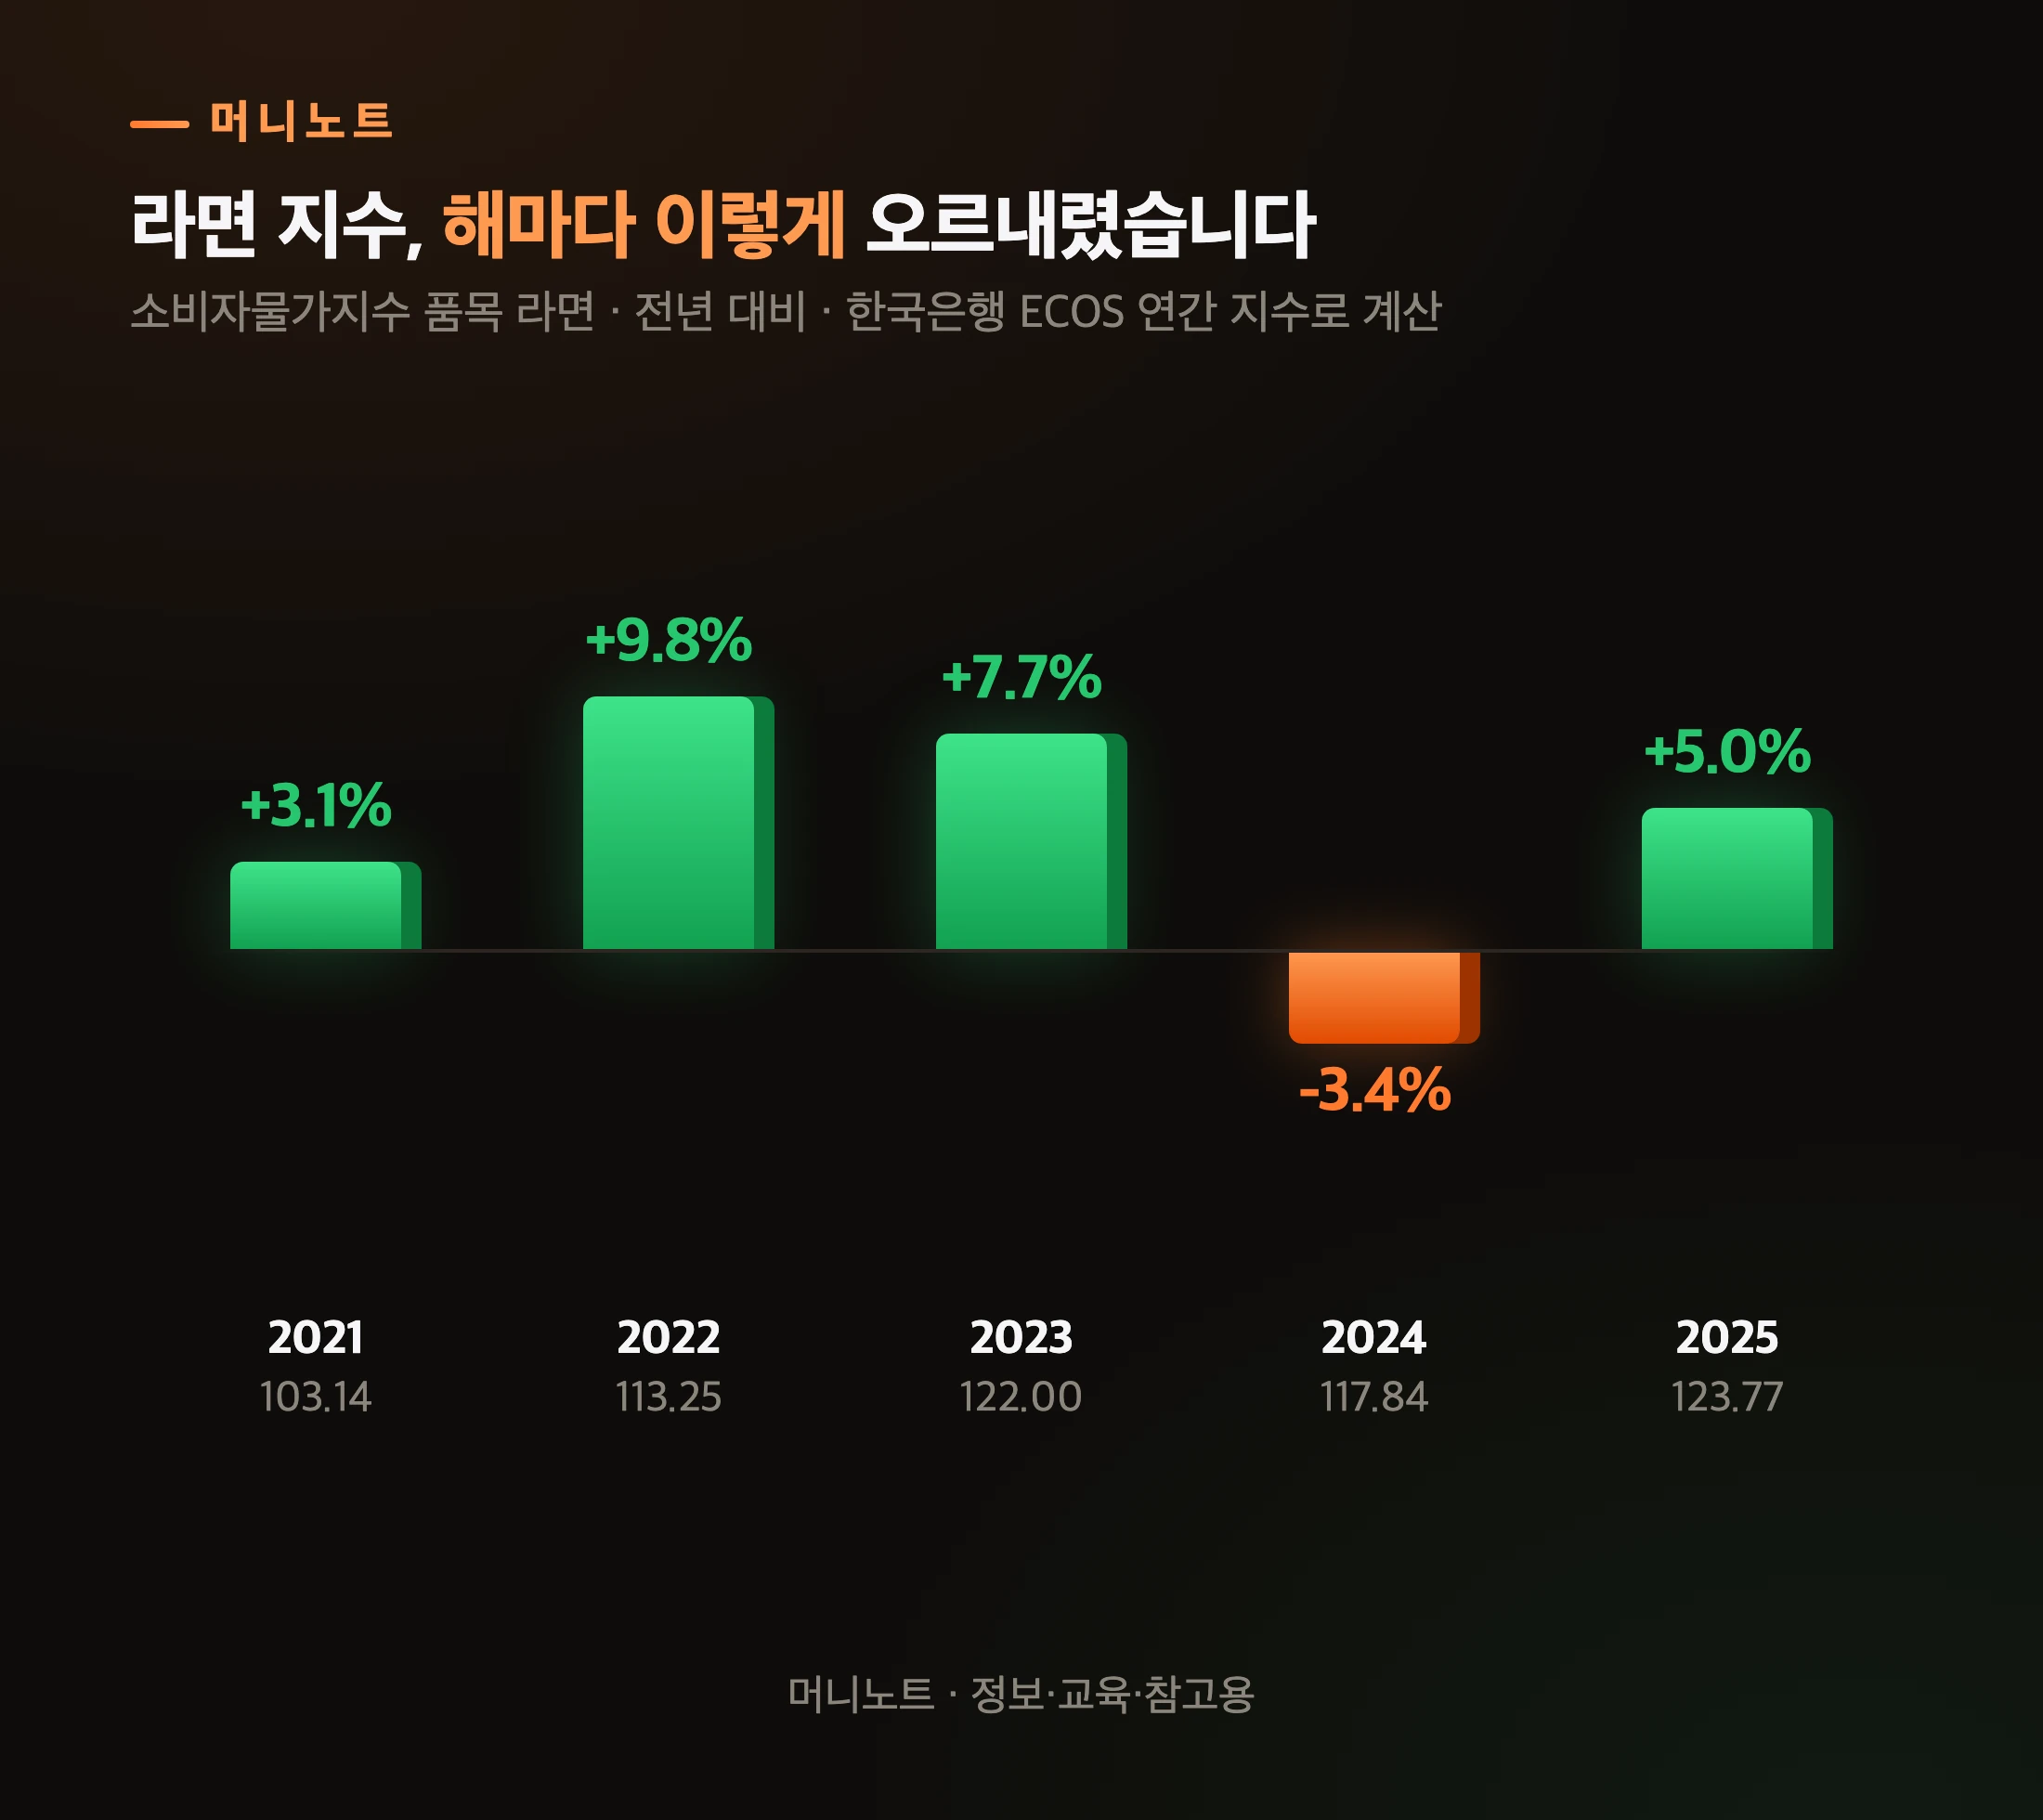
| 2021 | 103.14 | 3.1% |
| 2022 | 113.25 | 9.8% |
| 2023 | 122.00 | 7.7% |
| 2024 | 117.84 | -3.4% |
| 2025 | 123.77 | 5.0% |
최근 다섯 해만 봐도 10% 가까이 오른 해와 내려간 해가 섞여 있습니다.
이게 화폐가치 계산의 가장 큰 함정입니다. 계산기가 주는 숫자는 지금 기준 458개 품목으로 잰 평균입니다. 국가데이터처도 체감물가는 「개별가구별로 구입하는 특정품목의 가격변동에 영향」을 받는다고 적었습니다.
평균은 평균이라고 쳐도, 내 돈에 대 보면 어떤 그림이 나올까요?
내 보증금과 월급에 대 보면 어떤가요?
이자가 붙지 않는 돈은 물가만큼 조용히 줄어듭니다. 전세보증금이 대표적입니다. 계약이 끝나면 맡긴 금액 그대로 돌려받으니까요.
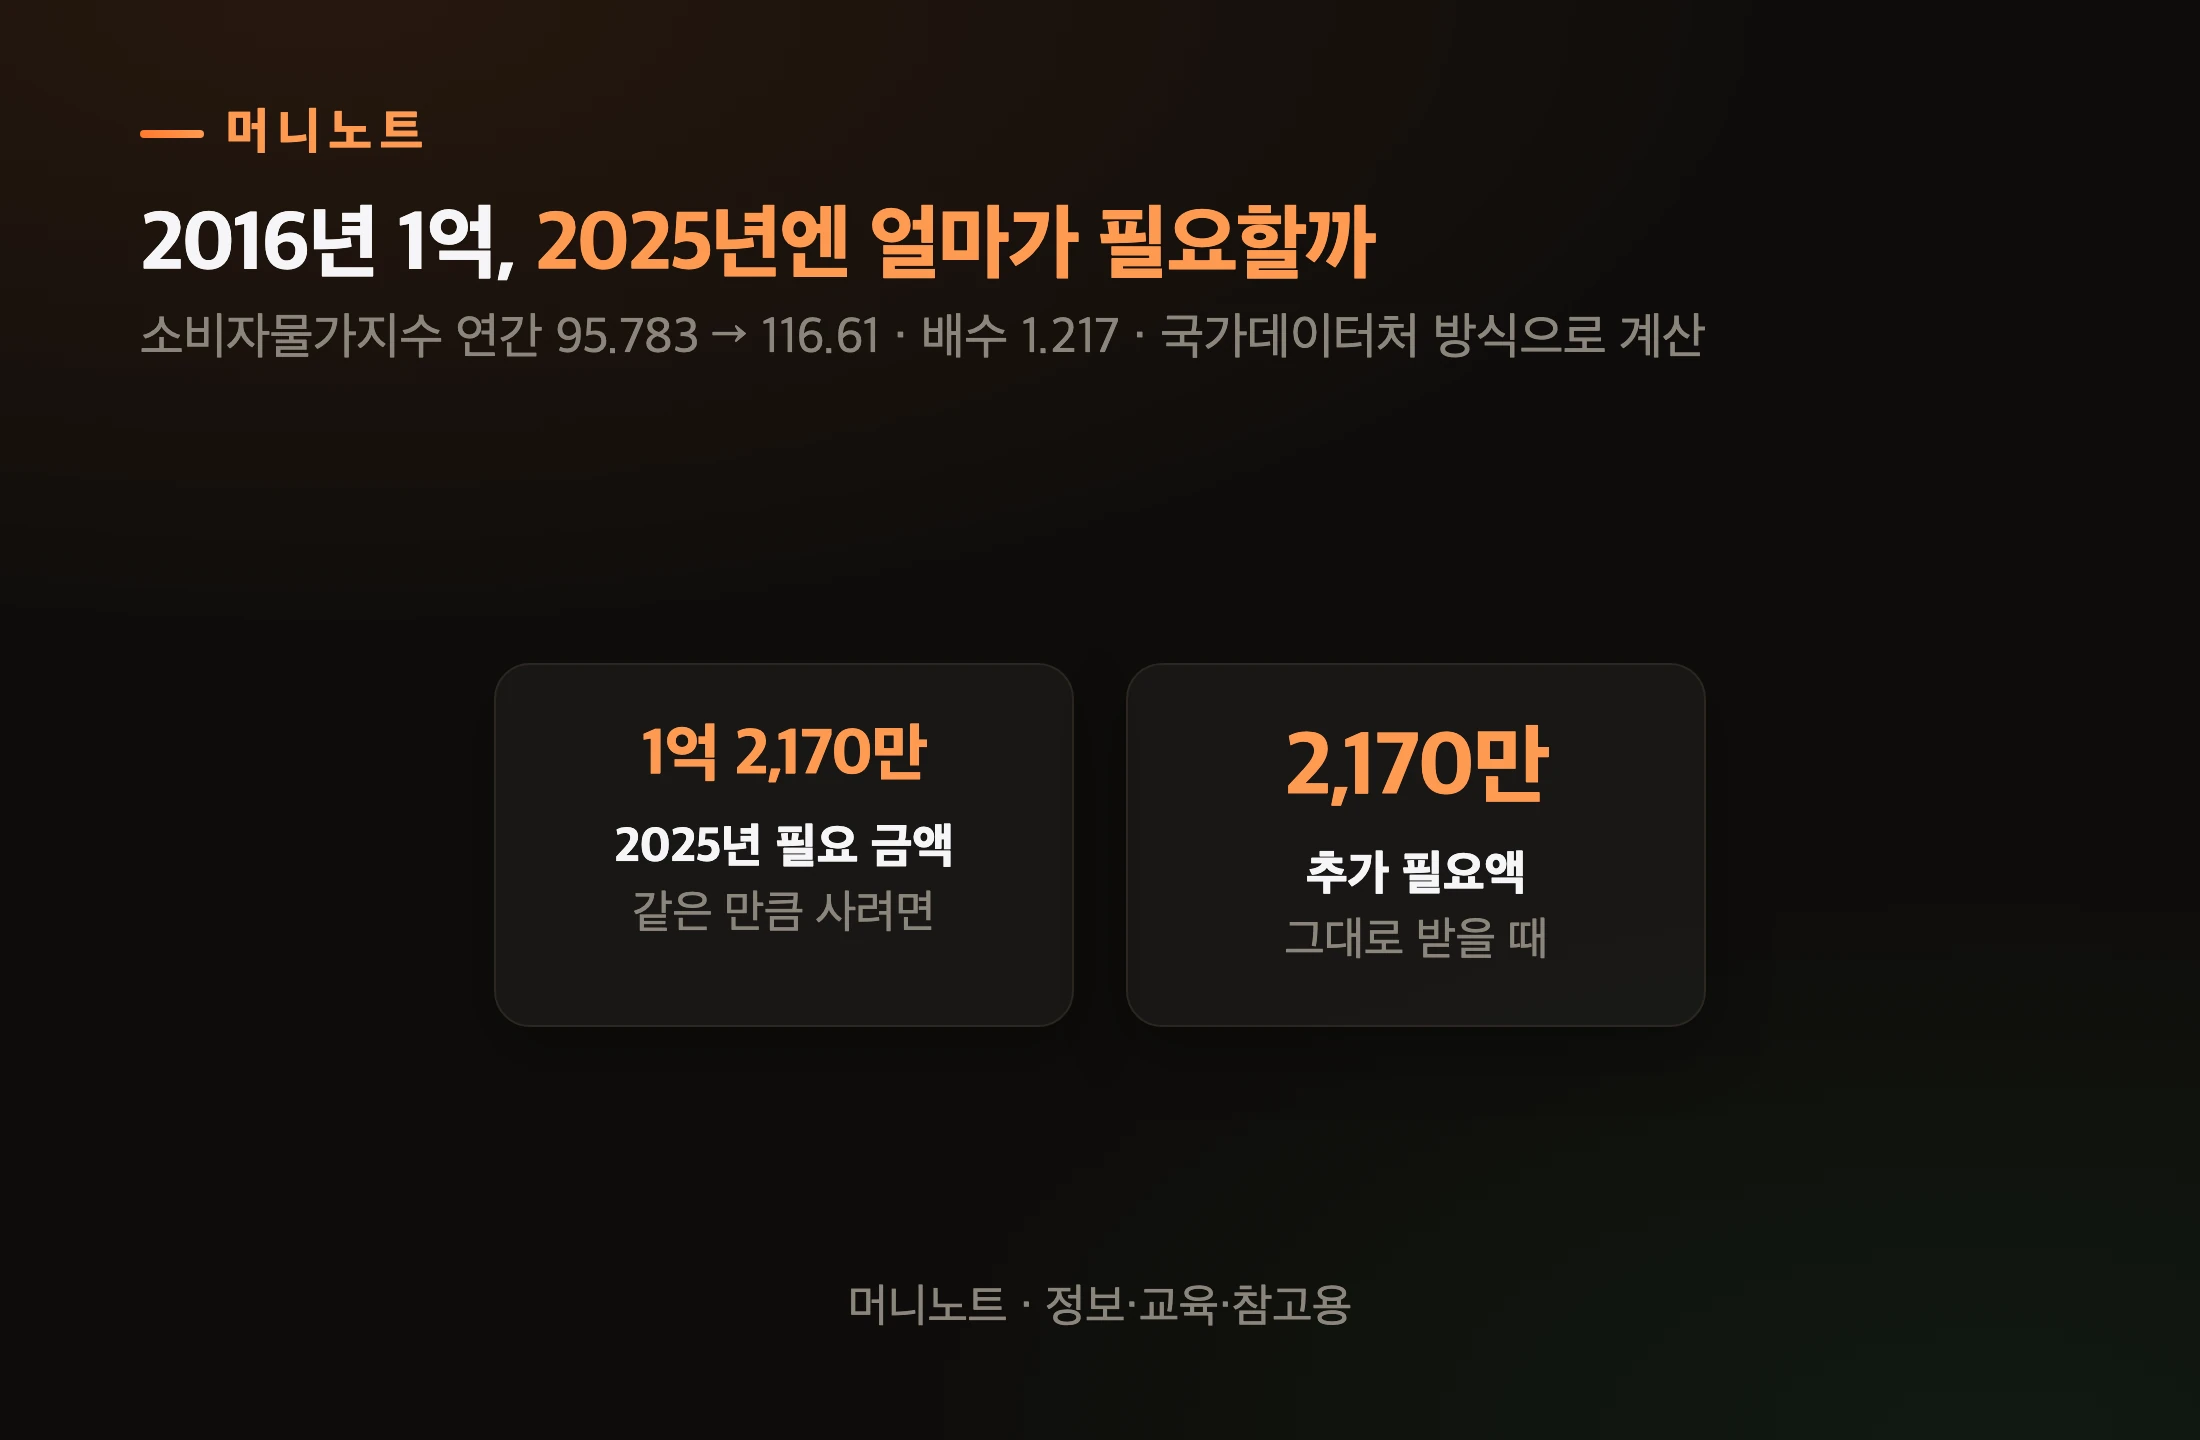
34살 직장인 민수 씨가 2016년에 보증금 1억 원을 맡기고 2025년에 돌려받았다고 해 볼게요. 소비자물가 기준으로 그때 1억과 같은 만큼 사려면 1억 2,170만 원이 필요합니다.
표로 보기
| 항목 | 값 | 설명 |
|---|---|---|
| 2025년 필요 금액 | 1억 2,170만 | 같은 만큼 사려면 |
| 추가 필요액 | 2,170만 | 그대로 받을 때 |
여러분 통장으로 치면, 구매력만 놓고 볼 때 1억을 9년 동안 이자 없이 묵혀 둔 것과 같습니다. 그 사이 물가가 오른 만큼 같은 1억으로 살 수 있는 양이 줄어든 셈이죠. 이 비교는 반환받는 보증금의 구매력만 계산한 것입니다. 거주하며 얻은 효익과 월세를 내지 않은 효과, 대출이자 등은 반영하지 않았으므로 전세 계약 전체의 손익을 뜻하지 않습니다.
해마다 보면 작아 보입니다. 2025년의 전년 대비 물가상승률은 2.1%예요. 이자 없이 둔 1억이라면, 1년 전만큼 사는 데 약 210만 원이 더 필요해진 셈입니다. 2016~2025년 누적은 두 해의 지수로 따로 계산해야 하고, 그 배수 1.217을 적용한 값이 앞의 2,170만 원입니다.
이 흐름은 한 사람의 통장에서 끝나지 않습니다. 물가가 오르면 같은 돈의 구매력이 줄고, 그래서 예금 금리도 물가와 견줘 봐야 하고, 세금을 떼고 나면 물가보다 낮은 이자가 될 수도 있어요. 지난 1년 예금 금리를 물가와 대 본 숫자는 예금 실질금리 글에 따로 정리해 두었습니다.
반대로 화폐가치 계산이 좋은 소식을 보여 줄 때도 있습니다. 최저임금이 그래요.
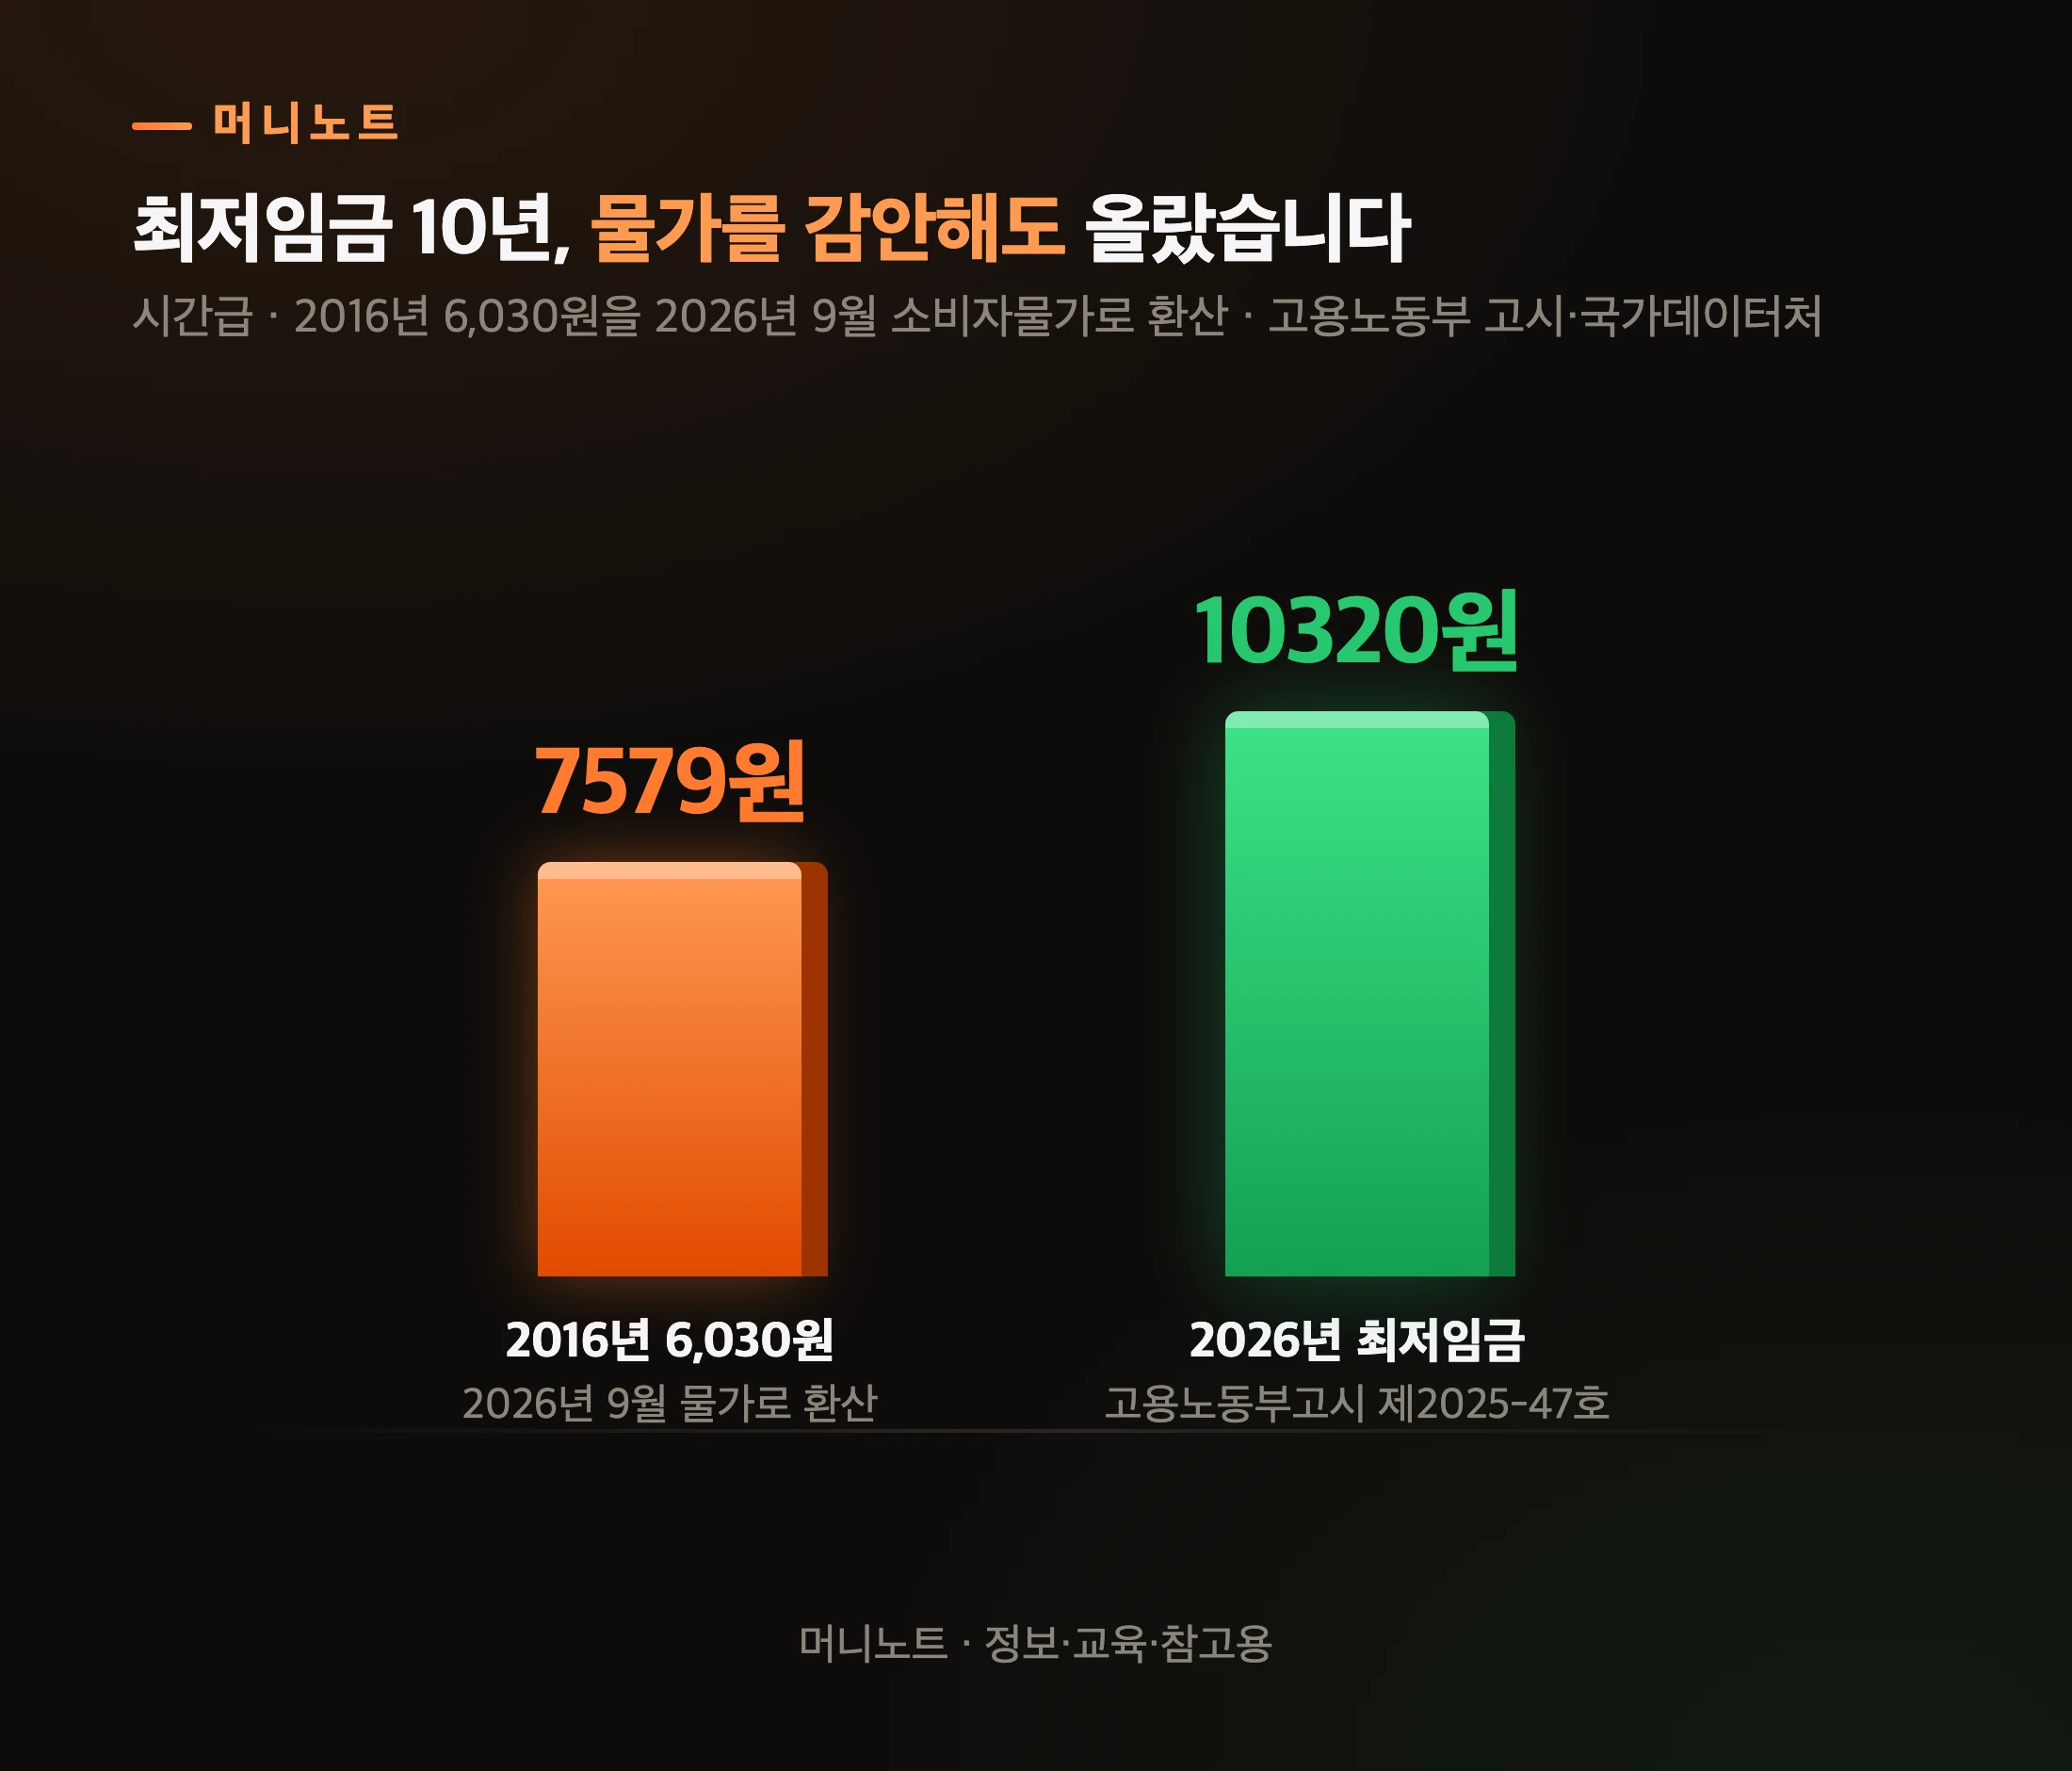
2016년 최저임금은 시간당 6,030원, 2026년은 10,320원입니다. 숫자로는 1.71배입니다. 2016년 6,030원을 2026년 9월 물가로 바꾸면 약 7,579원이니, 물가 상승을 감안해도 약 36% 올랐습니다.
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 2016년 6,030원 | 2026년 9월 물가로 환산 | 7579원 |
| 2026년 최저임금 | 고용노동부고시 제2025-47호 | 10320원 |
한국은행도 실질임금을 「명목임금을 소비자물가지수로 나눈 것」이라고 설명합니다. 물가보다 덜 오르면 실제 구매력은 줄고, 더 오르면 늘어납니다. 여러분 월급도 같은 방식으로 재 볼 수 있습니다.
다만 이 숫자를 계산해 적어 둘 때 날짜를 꼭 함께 남겨야 하는 이유가 있습니다. 올해 12월에 지수가 바뀌거든요.
12월 18일이 지나면 계산 결과가 달라지나요?
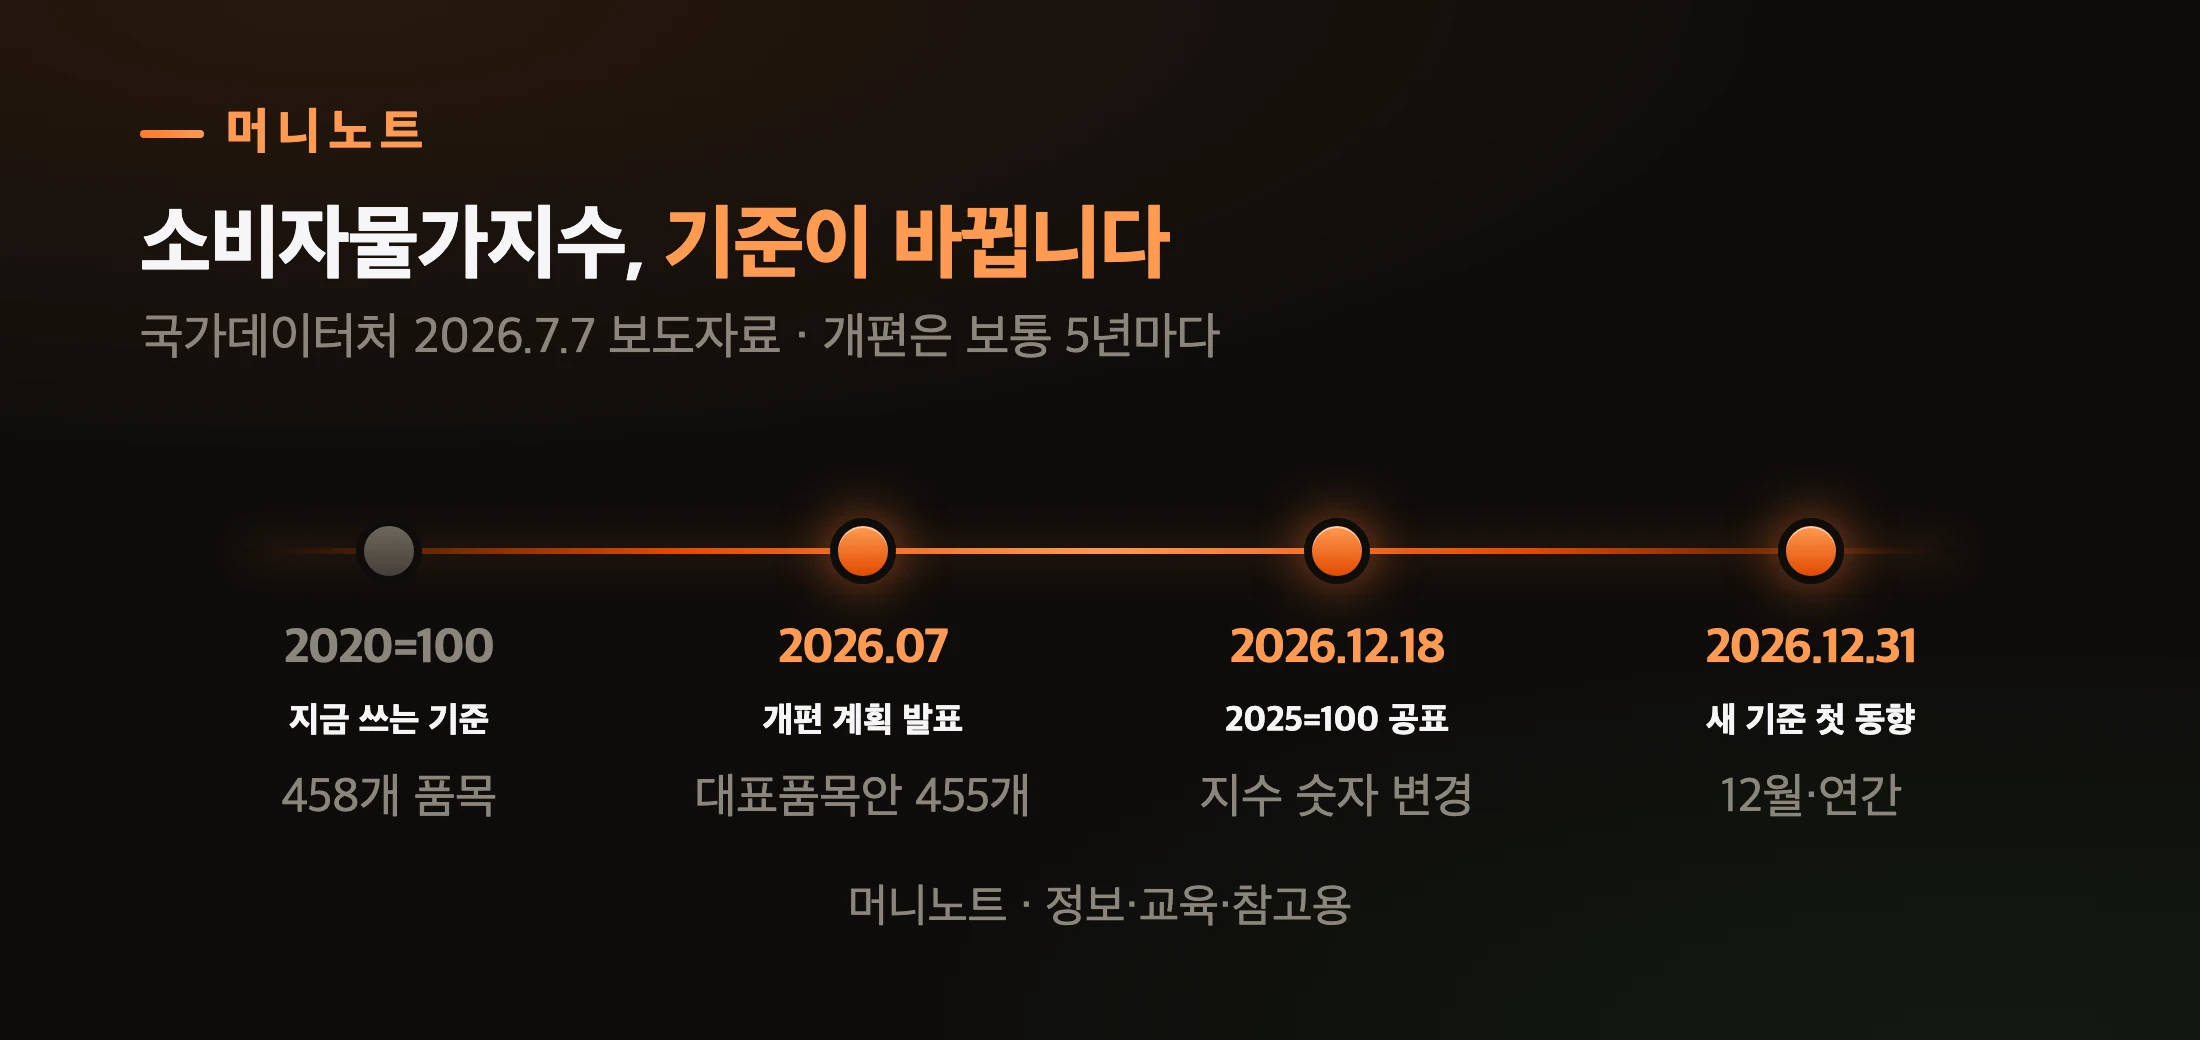
지수 숫자가 바뀝니다. 그리고 최근 구간의 상승률도 바뀔 수 있어요. 국가데이터처는 2020년 기준 소비자물가지수를 2025년 기준으로 개편해 2026년 12월 18일에 공표한다고 밝혔습니다(개편 계획 보도자료).
표로 보기
| 시점 | 사건 | 설명 |
|---|---|---|
| 2020=100 | 지금 쓰는 기준 | 458개 품목 |
| 2026.07 | 개편 계획 발표 | 대표품목안 455개 |
| 2026.12.18 | 2025=100 공표 | 지수 숫자 변경 |
| 2026.12.31 | 새 기준 첫 동향 | 12월·연간 |
지수는 100으로 놓는 해가 바뀌면 숫자 자체가 달라집니다. 국가데이터처는 「물가지수의 숫자 그 자체는 의미가 없으며, 지수기준연도에 따라 변경될 수 있」다고 적었어요.
여기에 더해 「2025년 1월~2026년 11월의 소비자물가지수 및 물가상승률 수치는 2025년 기준으로 변경될 수 있다」고도 밝혔습니다. 이 글의 116.61이나 120.43 같은 숫자도 12월 18일 뒤엔 다른 숫자가 된다는 뜻입니다.
그래서 화폐가치 계산 결과를 계약서 메모나 가계부에 적을 땐 「2020=100 기준, 언제 조회」를 함께 적어 두는 게 좋습니다. 그래야 나중에 다시 계산했을 때 숫자가 달라도 헷갈리지 않아요.
화폐가치 계산 결과를 그대로 믿어도 되나요?
참고용으로만 쓰는 게 맞습니다. 국가데이터처 스스로 이 계산 결과는 「참고일 뿐」이고, 결과에 대해 「어떤 법률적인 사항에 관여하지 않」는다고 밝혀 두었어요.
이유는 세 가지입니다. 먼저 소비자물가지수는 가격의 변동을 재지 가격의 절대 수준을 나타내지 않습니다. 다음으로 평균이라 내 생활과 다를 수 있어요. 국가데이터처도 체감물가와 공식물가의 차이는 「완전히 없앨 수는 없」다고 적었습니다.
마지막으로 생계비와도 다릅니다. 소득세나 의료보험료는 소비자물가지수에 들어가지 않지만 생계비에는 큰 영향을 미쳐요. 체감에 더 가까운 숫자가 필요하면, 자주 사는 144개 품목으로 만든 생활물가지수를 함께 보는 방법도 있습니다. 공식 물가와 체감 물가가 왜 다르게 느껴지는지는 체감 물가 글에 정리해 두었어요.
물론 그렇다고 화폐가치 계산이 쓸모없다는 이야기는 아닙니다. 「옛날 1억이 지금 얼마냐」를 감으로 말하는 것보다, 같은 자로 잰 숫자 하나가 훨씬 정확하거든요. 어떤 자로 쟀는지만 함께 말하면 됩니다.
자주 묻는 질문
Q. 1960년 100환은 지금 돈으로 얼마인가요? A. 화폐 단위부터 바꿔야 합니다. 1962년 6월 10환이 1원으로 바뀌어, 국가데이터처는 1960년 100환을 현재 화폐 10원에 해당한다고 설명해요. 다만 1965년 이전은 계산기가 지원하지 않습니다.
Q. 이번 달 기준으로도 계산할 수 있나요? A. 월 단위로도 고를 수 있습니다. 이 글을 쓴 시점의 최신 값은 2026년 9월 지수 120.43이에요. 10월 지수는 아직 발표되지 않았습니다.
Q. 집값도 이 방식으로 비교하면 되나요? A. 이 계산은 소비자물가 기준입니다. 집이라는 특정 자산의 값이 얼마나 변했는지는 따로 봐야 하고, 소비자물가 배수를 그대로 집값 변화로 읽으면 안 됩니다.
Q. 계산기마다 2025년 지수가 다르던데요? A. 국가데이터처 계산기와 보도자료, 한국은행 통계의 2025년 연간 지수는 모두 116.61입니다. 다른 숫자가 보이면 출처와 기준 연도부터 확인하세요.
오늘 딱 하나만 한다면
이자 없이 묶여 있는 돈 하나를 골라 보세요. 전세보증금이든, 오래 놔둔 현금이든 상관없습니다. 연간 지수로 비교하려면 그 돈을 맡긴 해와 2025년을, 최신 월간 자료로 비교하려면 2026년 9월을 비교 시점으로 넣어 보세요. 사용한 두 시점과 기준 연도를 함께 적어 두면 됩니다.
추가로 필요한 금액이 보이면, 다음 계약이나 저축 계획을 세울 때 그 숫자를 기준으로 삼을 수 있습니다. 물가보다 높은 이자가 시간이 지나면 얼마나 벌어지는지는 복리 계산기에 금리와 기간을 넣어 직접 비교해 볼 수 있어요.
여러분이 처음 받은 월급이나 처음 맡긴 보증금, 지금 돈으로 바꾸면 얼마일까요?
이 글은 2026년 10월 21일 기준 국가데이터처 소비자물가지수 누리집·보도자료, 한국은행 경제통계시스템(ECOS)·경제용어사전, 고용노동부 최저임금 고시를 바탕으로 정리한 정보·교육·참고용 자료이며 투자자문이 아닙니다. 소비자물가지수는 2026년 12월 18일 2025=100 기준으로 개편될 예정이라 이 글의 지수 숫자와 계산 결과가 바뀔 수 있습니다. 화폐가치 계산 결과는 참고값이며, 판단과 책임은 본인에게 있습니다.
아직 댓글이 없습니다. 이 글을 읽고 떠오른 생각을 남겨 주세요.