서른다섯 살 직장인 지수 씨가 모은 돈 1,000만 원을 연 3.14%에 1년간 맡긴다고 가정해 볼게요. 3.14%는 2026년 8월 은행 정기예금 신규취급액의 모든 만기 평균금리를 이 예시에 적용한 값입니다.
1년 뒤 세금을 떼고 손에 쥐는 이자는 26만 5,644원. 앞으로 1년 물가도 지난 1년처럼 3.1% 오른다고 가정하면, 1,000만 원어치 같은 물건을 다시 사는 데 세후 이자보다 4만 4,356원이 더 필요합니다. 통장 숫자는 늘어도 살 수 있는 물건은 조금 줄어드는 셈이에요.
금리가 3%대로 올라 예금이 다시 쏠쏠해졌다고들 하죠. 그런데 세금과 물가를 같이 놓고 보면 이야기가 달라집니다.
바쁘면 이것만 · 2026.10 기준
- 실질금리는 통장에 찍히는 금리에서 물가상승률을 뺀 값입니다. 돈의 숫자가 아니라 살 수 있는 물건의 양이 늘었는지를 봅니다
- 예금 이자에는 소득세 14%와 지방소득세 1.4%, 합쳐서 15.4%가 붙습니다. 15.4%가 그대로 붙는 경우 손에 남는 금리는 대략 금리 × 0.846입니다
- 2026년 8월 정기예금 평균 금리 3.14% → 세후 2.66%. 같은 달 지난 1년 물가는 3.1%, 9월은 2.9%였습니다
- 지난 1년 물가 3.1%를 세금 떼고 따라가려면 세전 금리가 3.66% 이상이어야 합니다
- 같은 해 평균끼리 비교하면 2016~2025년 10년 중 4년은 세후 예금 금리가 물가보다 낮았습니다. 넣은 날부터 1년 물가와 견준 결과와는 다를 수 있습니다
- 1980년 1월 금리 24% 예금도 1년 동안 물가가 28.8% 올라 세전 기준으로도 손해였습니다. 반대로 1965년 9월 금리현실화처럼 이자가 물가를 크게 앞선 시절도 있었습니다
예금 실질금리는 어떻게 계산하나요?
세후 금리에서 같은 기간의 물가상승률을 빼면, 구매력 변화를 대략 가늠할 수 있습니다. 쉽게 말하면 1년 뒤 내 돈으로 살 수 있는 물건이 늘었는지 줄었는지를 어림하는 숫자예요.
순서는 두 단계입니다.
먼저 이자에 붙는 세금을 뺍니다. 소득세법 제129조가 이자소득에 「100분의 14」, 지방세법 제103조의13이 그 소득세의 10%를 지방소득세로 떼게 했거든요. 합치면 15.4%입니다.
그다음 물가를 뺍니다. 세금을 뗀 뒤 남는 금리가 물가보다 낮으면, 통장 숫자는 늘어도 실제로 살 수 있는 건 줄어든 셈이죠.
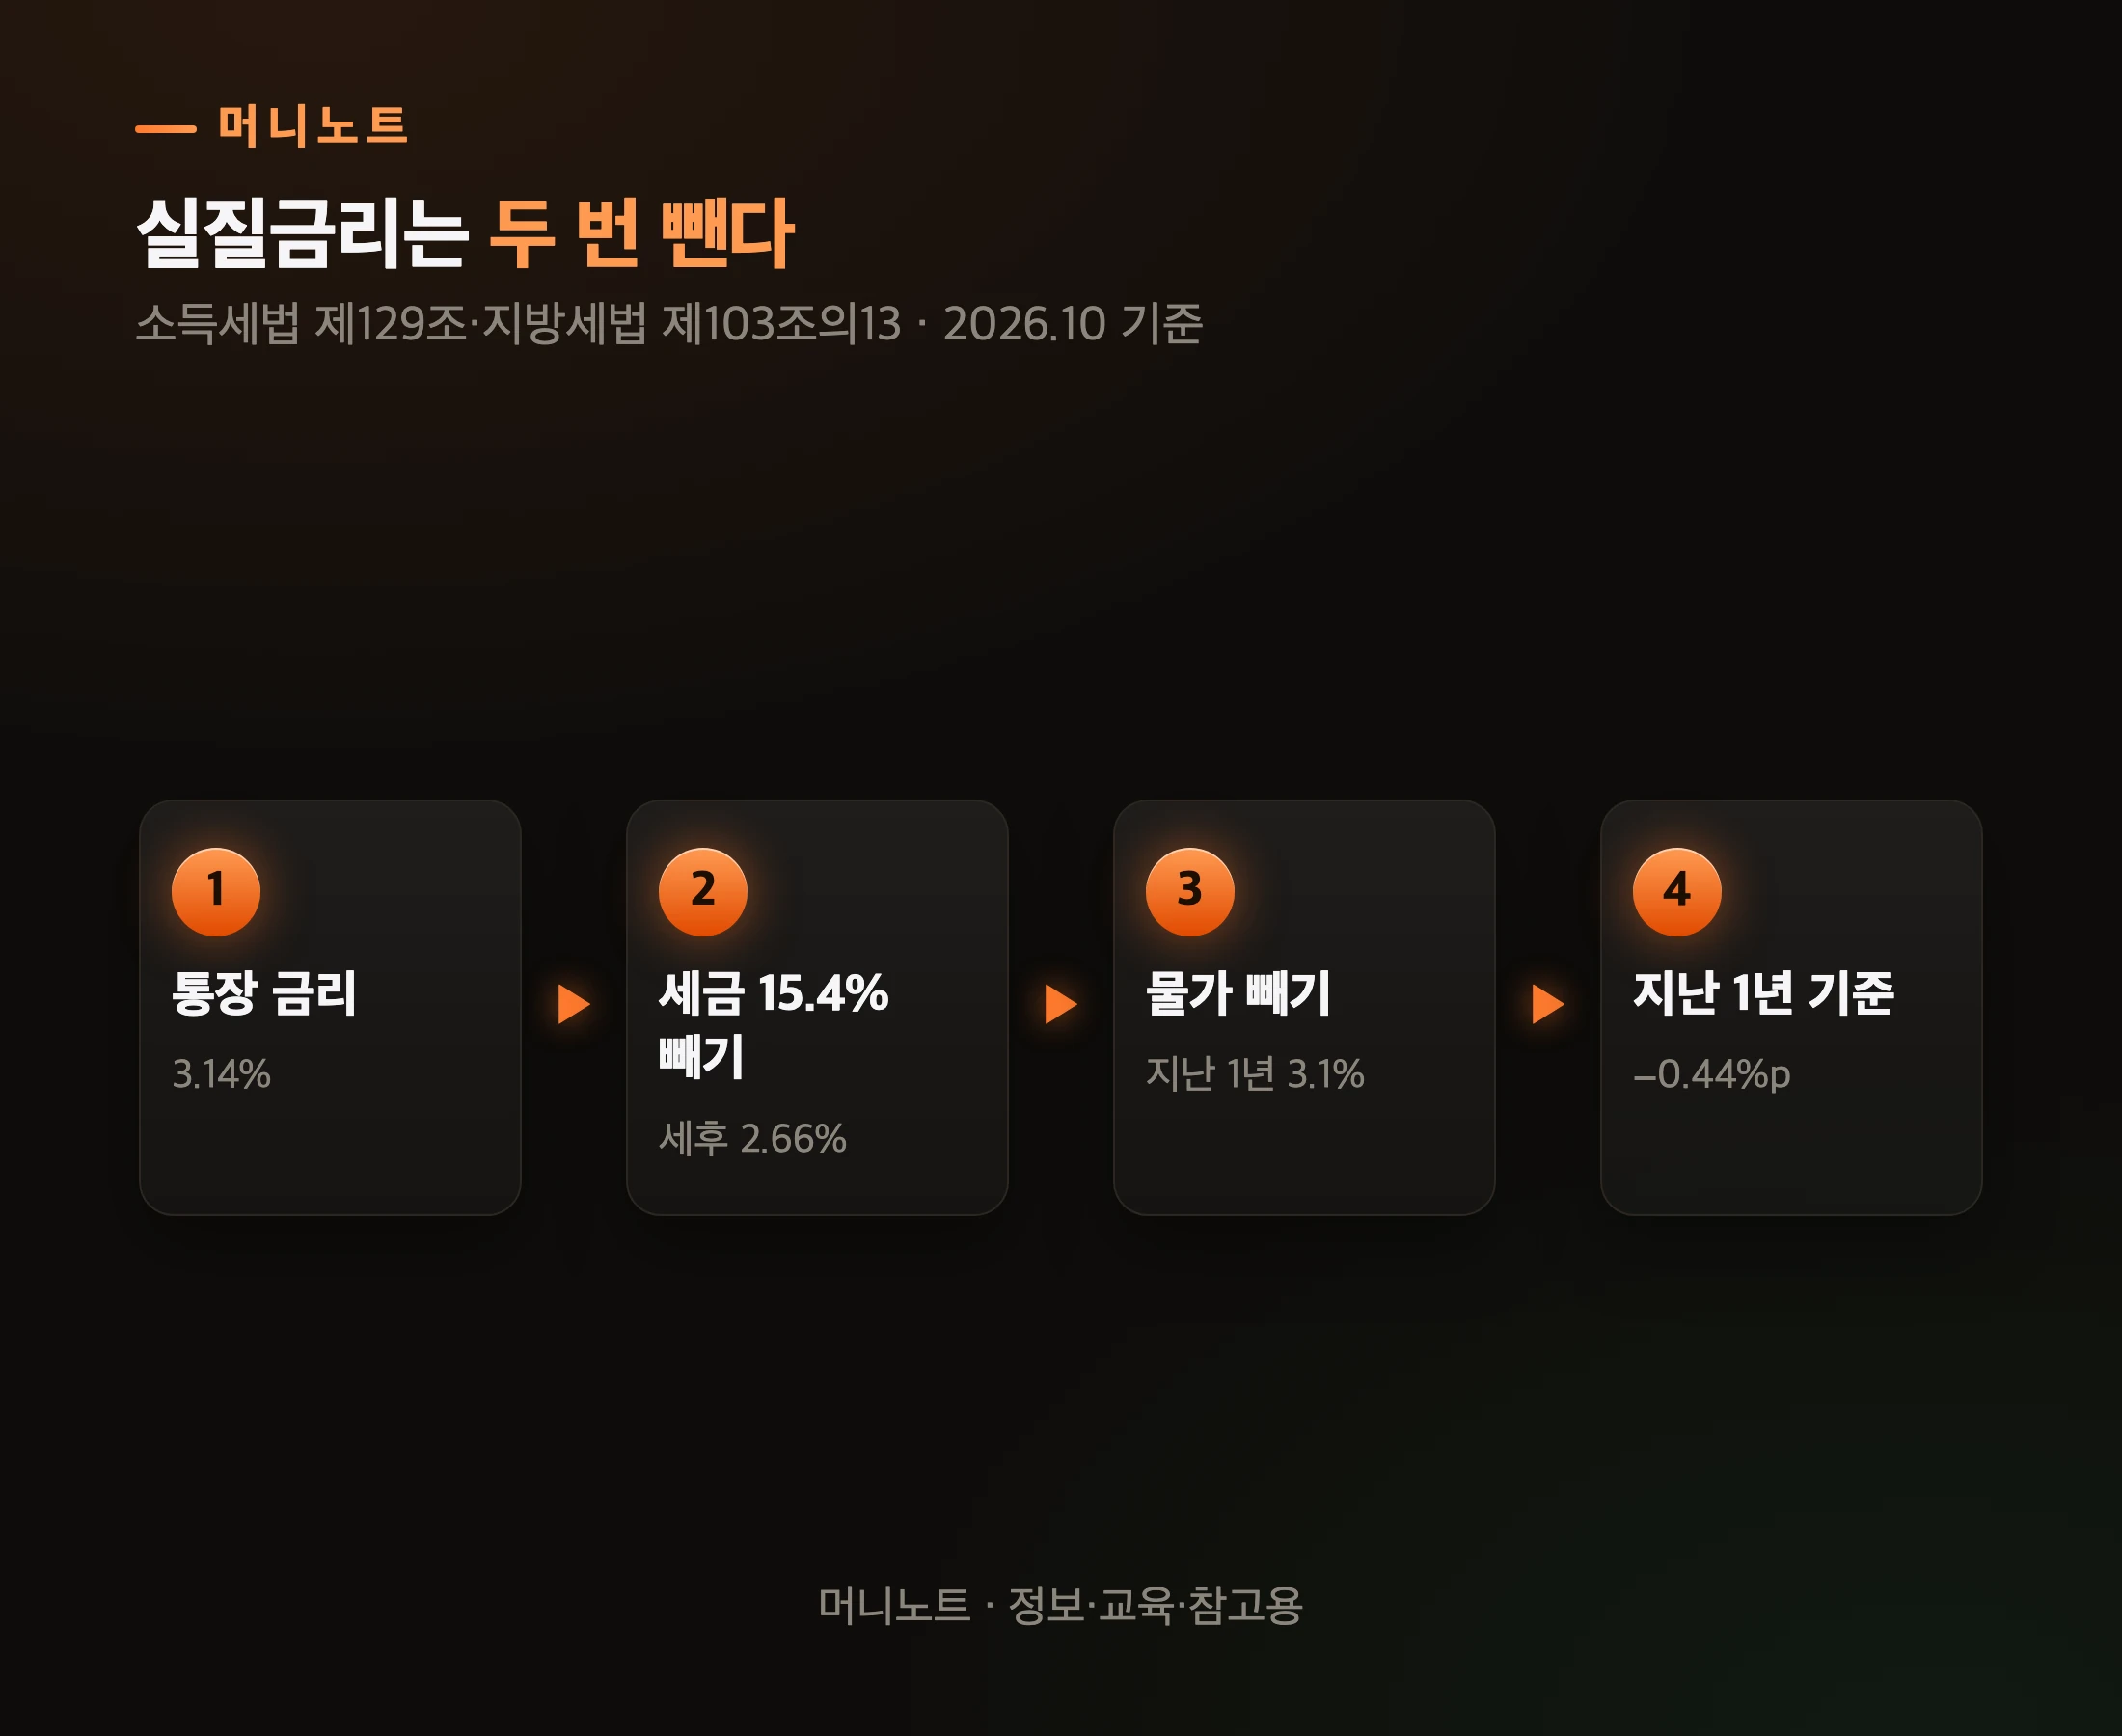
표로 보기
| 단계 | 내용 | 설명 |
|---|---|---|
| 1단계 | 통장 금리 | 3.14% |
| 2단계 | 세금 15.4% 빼기 | 세후 2.66% |
| 3단계 | 물가 빼기 | 지난 1년 3.1% |
| 4단계 | 지난 1년 기준 | −0.44%p |
바꿔 말하면, 은행 창구에서 보는 3.14%는 출발선일 뿐이에요. 내 지갑에 닿는 숫자는 두 번 깎인 뒤의 값입니다.
그럼 지수 씨의 1,000만 원으로 직접 계산해 볼까요?
지금 정기예금 금리로는 얼마가 남나요?
앞으로 1년 물가도 3.1% 오른다고 가정하면, 1,000만 원어치 같은 물건을 다시 사는 데 세후 이자보다 4만 4,356원이 더 필요합니다. 계산은 이렇습니다.
1,000만 원 × 3.14% = 세전 이자 31만 4,000원.
여기서 소득세 4만 3,960원과 지방소득세 4,396원을 떼면 26만 5,644원이 남습니다. 한편 물가가 지난 1년처럼 3.1% 오르면 1,000만 원어치 물건값은 31만 원 오르죠.
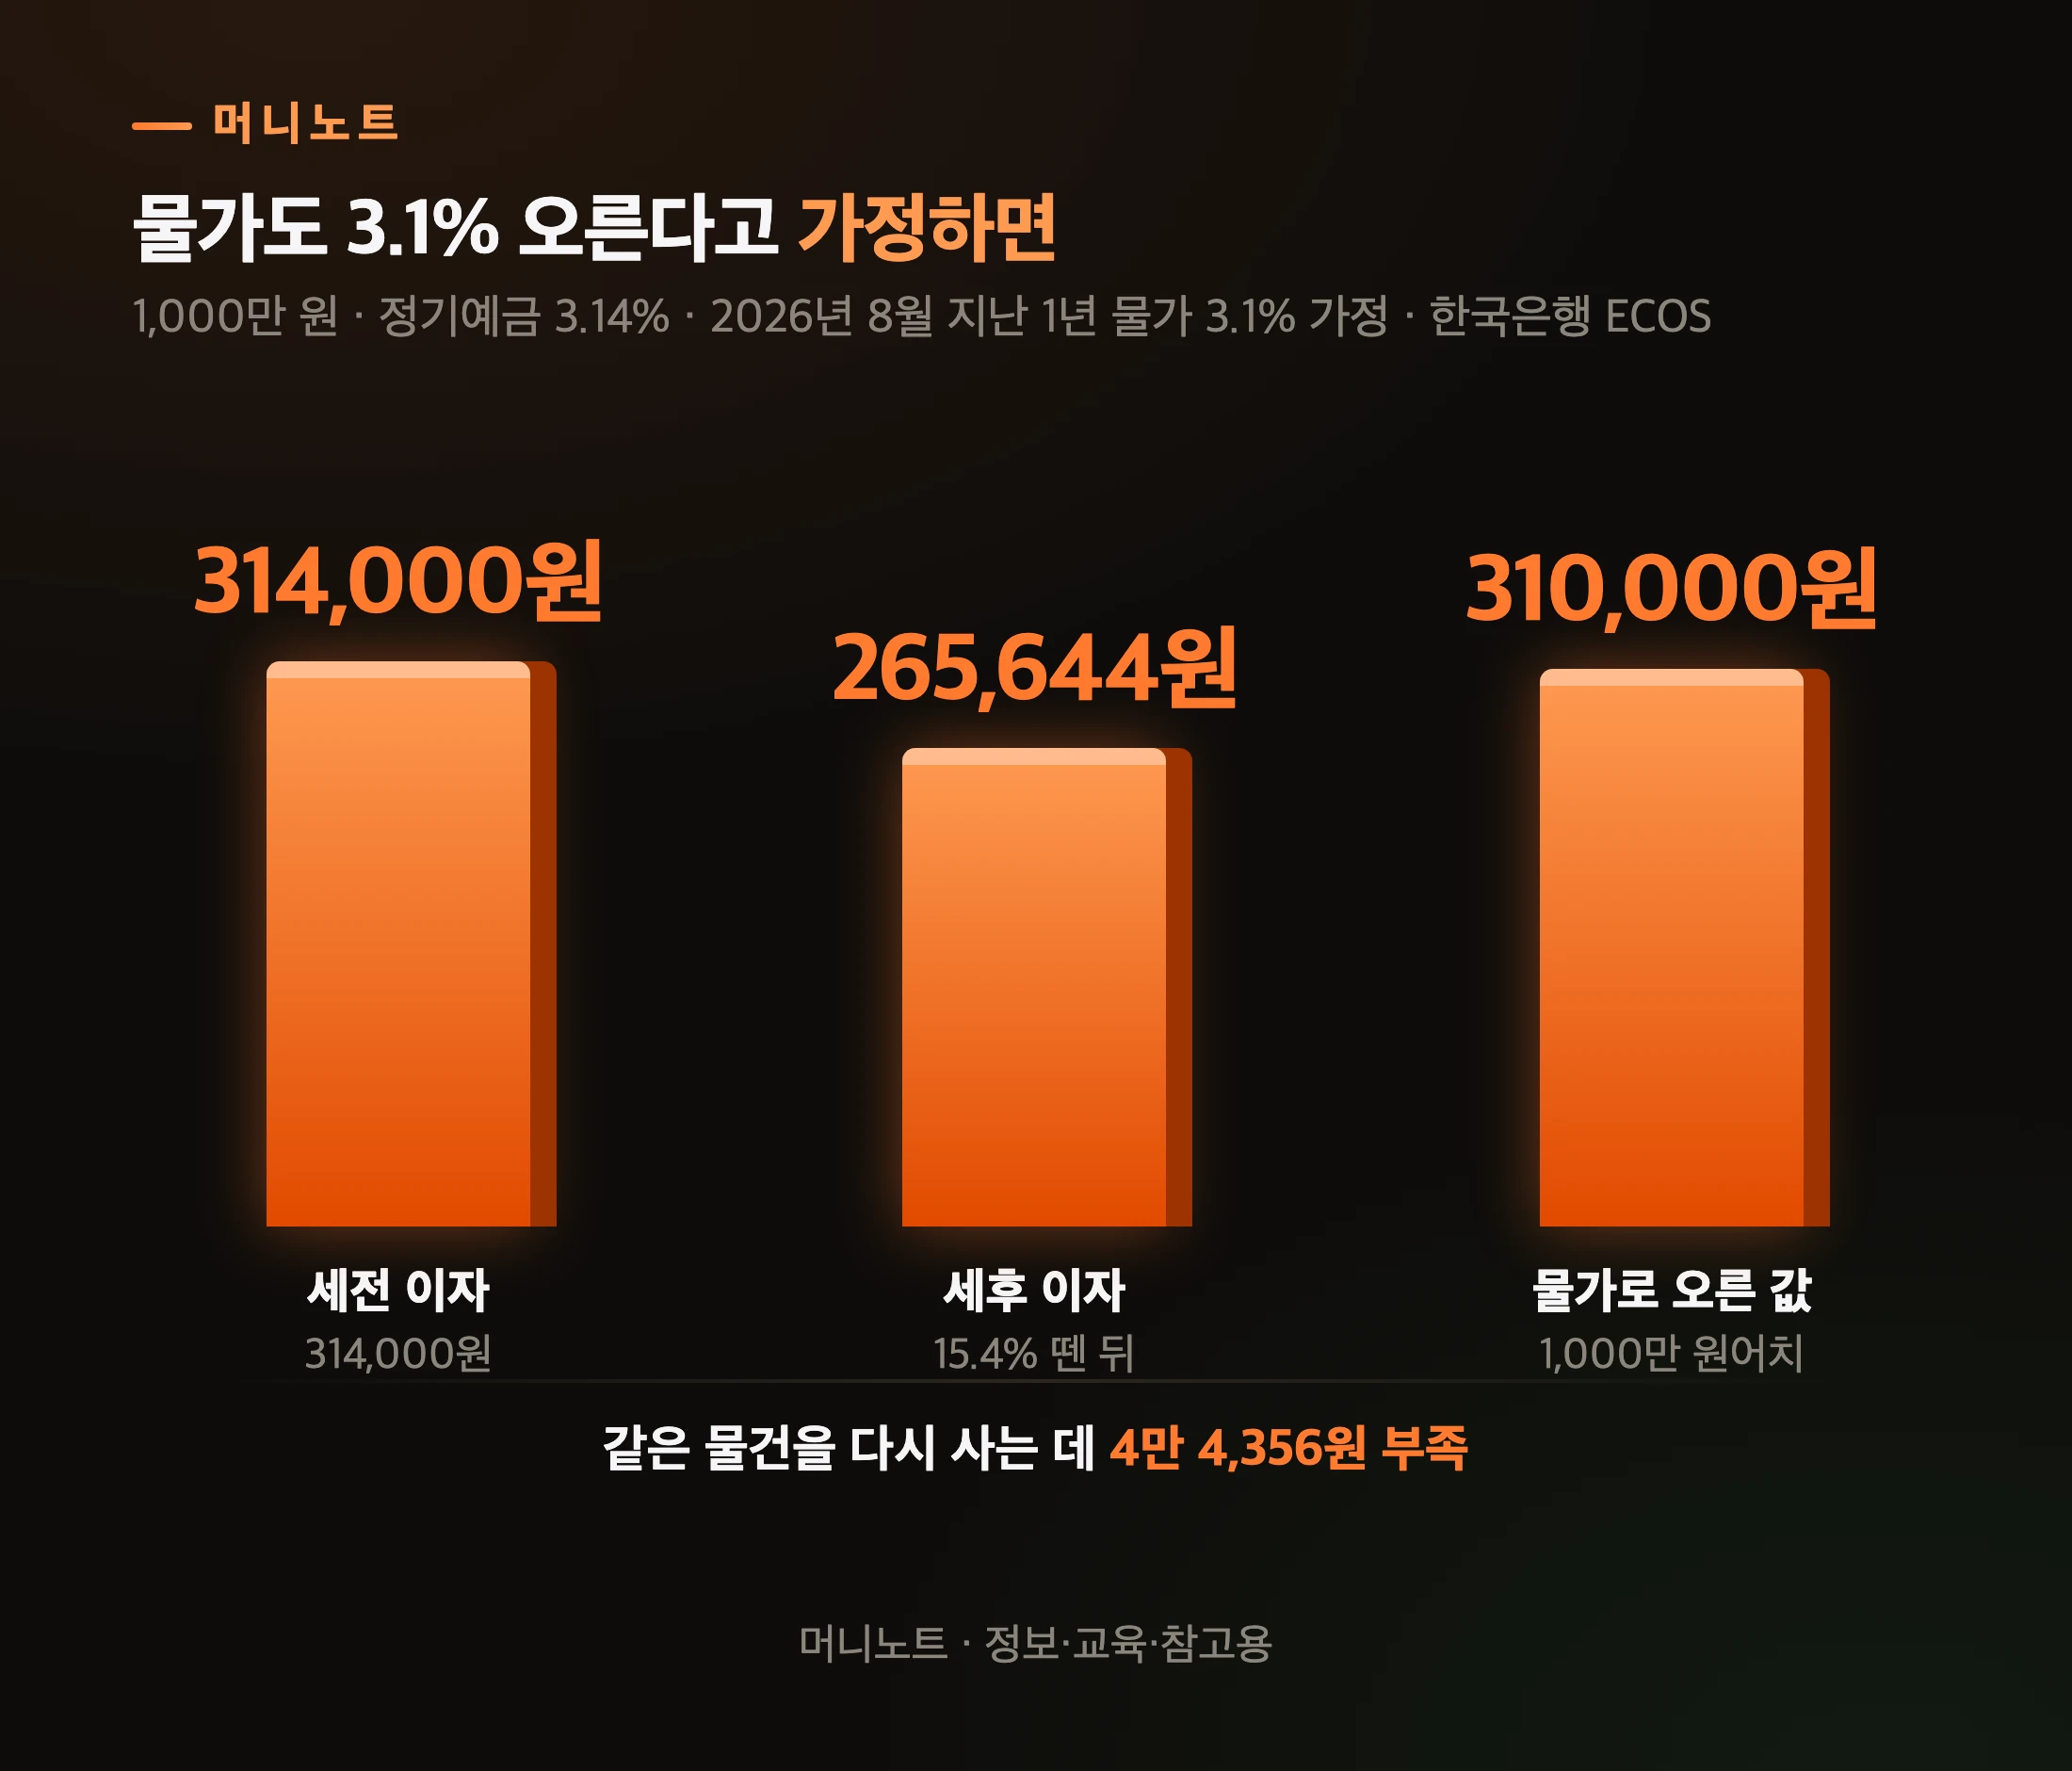
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 세전 이자 | 314,000원 | 314,000원 |
| 세후 이자 | 15.4% 뗀 뒤 | 265,644원 |
| 물가로 오른 값 | 1,000만 원어치 | 310,000원 |
9월 물가로 바꿔도 결론은 같습니다. 9월 지난 1년 물가는 2.9%로 조금 내려왔지만, 세후 2.66%는 여전히 그 아래예요. 차이가 2만 4,356원으로 줄어들 뿐입니다.
물론 지금 넣는 1년 예금이 앞으로 1년 물가를 이길지는 아무도 모릅니다. 물가가 내려가면 이길 수도 있어요.
다만 지난 1년 물가를 같은 자로 대 보면 지금 금리가 얼마나 빠듯한지는 알 수 있습니다.
그런데 세전으로는 3.14%가 3.1%를 이기잖아요. 지는 건 결국 세금 때문일까요?
세금만 아니면 물가를 이기는 건가요?
8월 숫자로는 그렇습니다. 세전 3.14%는 물가 3.1%를 겨우 넘지만, 세금 15.4%를 떼는 순간 아래로 내려갑니다. 물가를 세후로 따라잡으려면 세전 금리가 얼마여야 할까요?
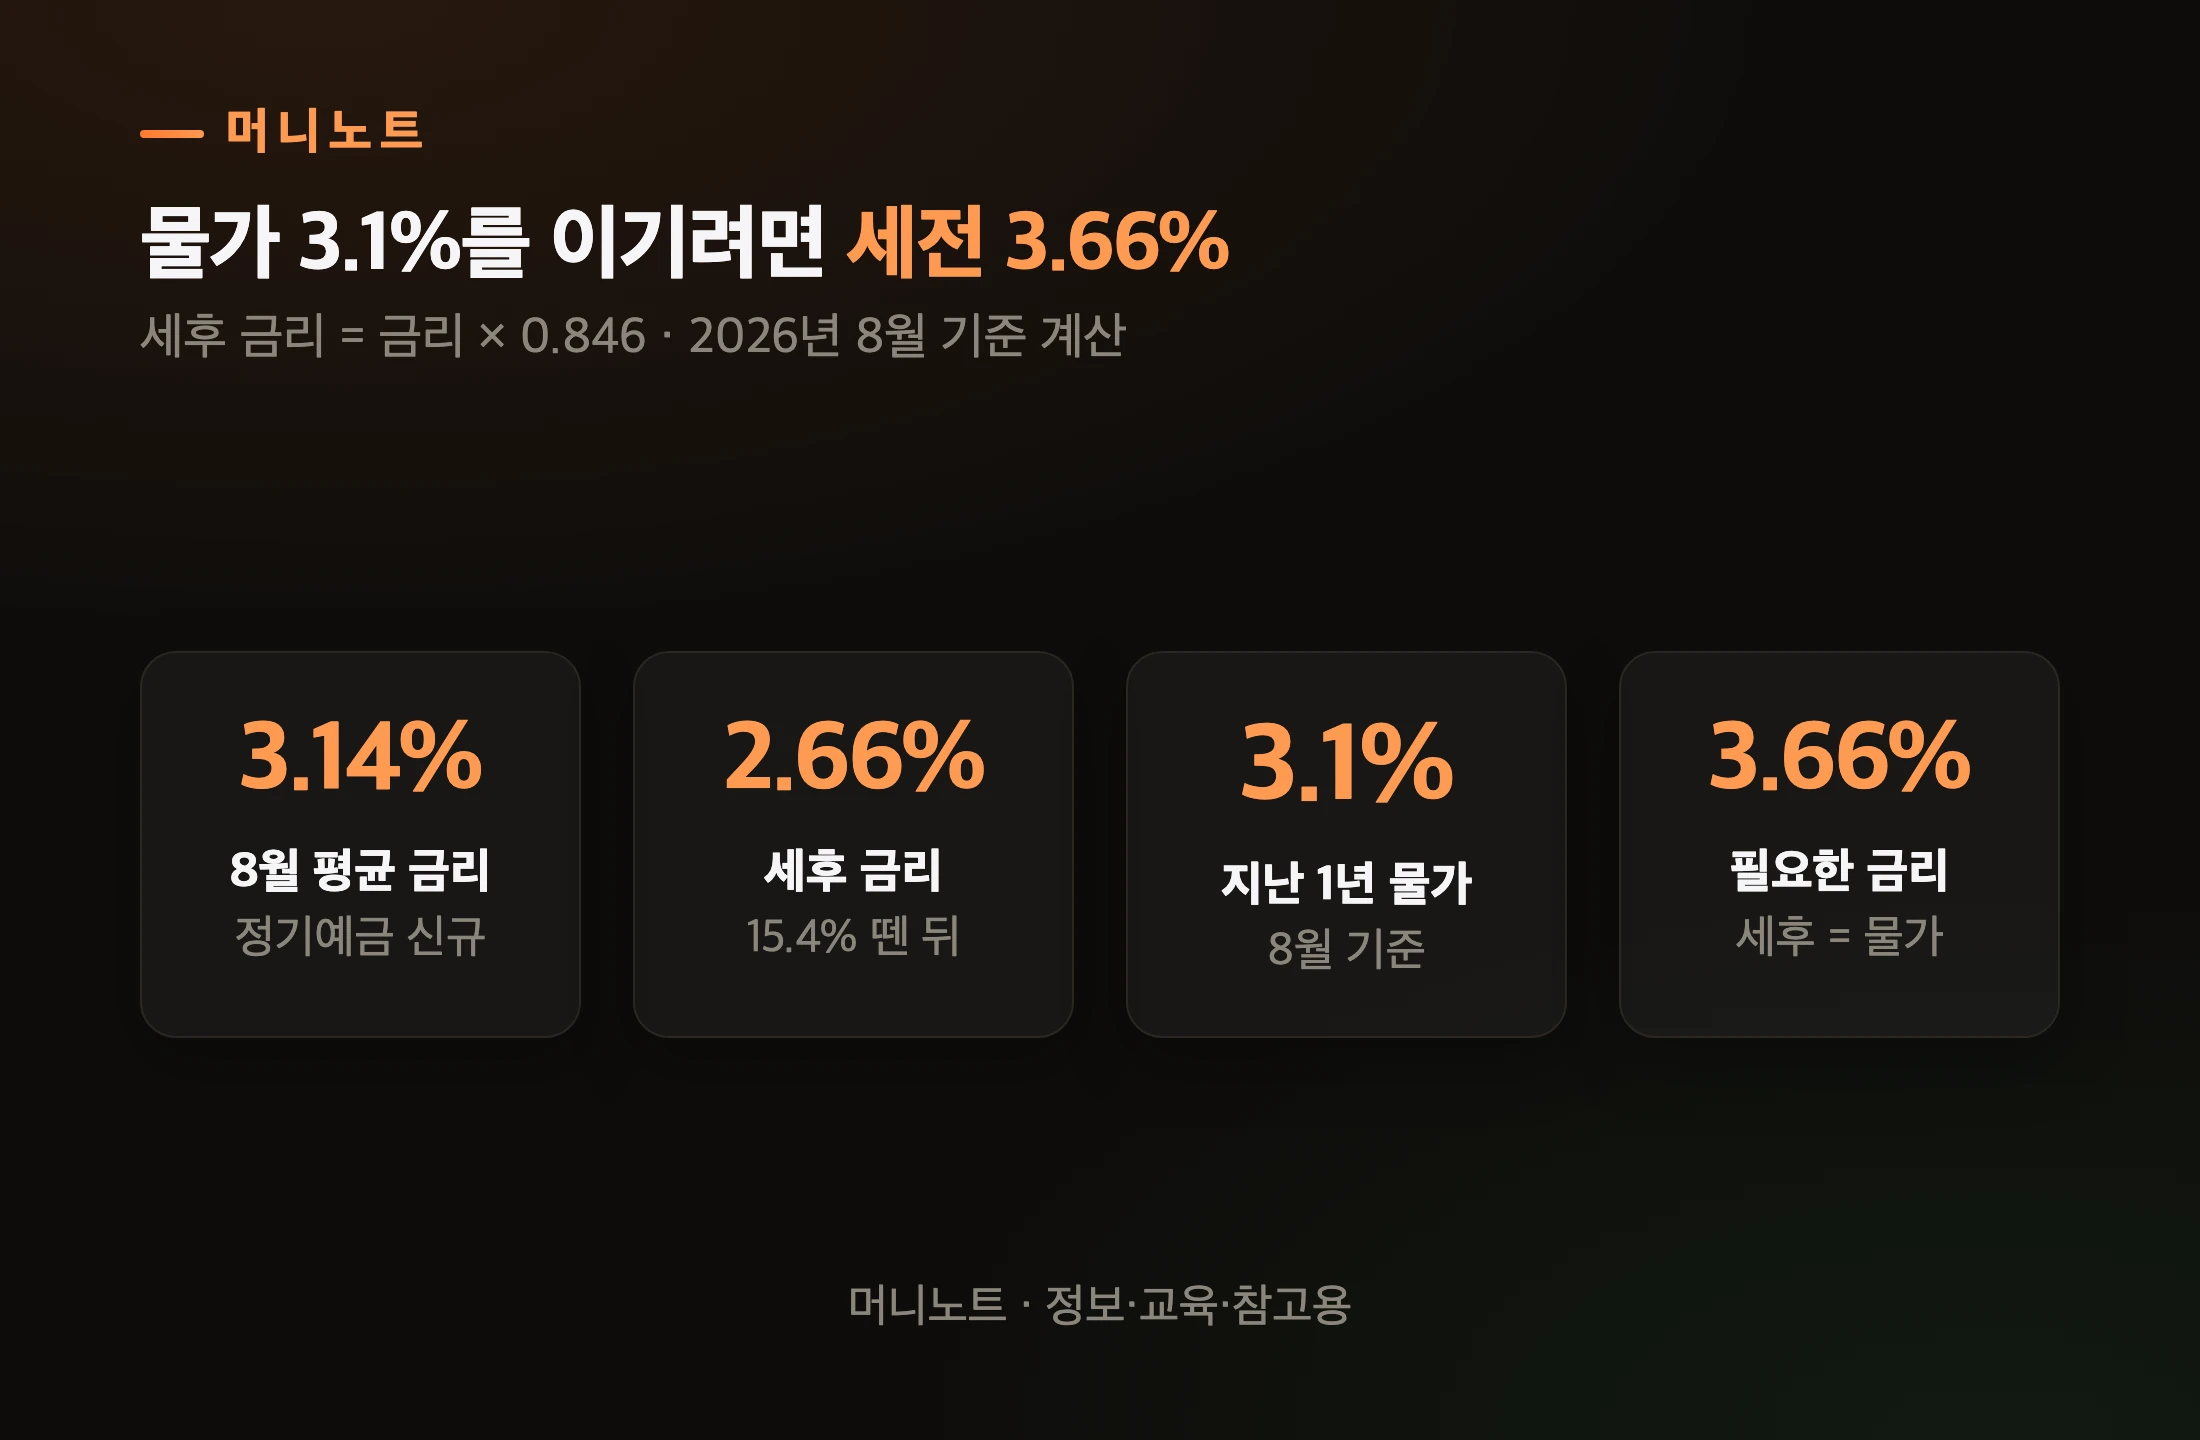
표로 보기
| 항목 | 값 | 설명 |
|---|---|---|
| 8월 평균 금리 | 3.14% | 정기예금 신규 |
| 세후 금리 | 2.66% | 15.4% 뗀 뒤 |
| 지난 1년 물가 | 3.1% | 8월 기준 |
| 필요한 금리 | 3.66% | 세후 = 물가 |
쉽게 말하면 금리가 0.5%p쯤 더 높아야 세금을 내고도 물가와 비긴다는 뜻이에요. 물가가 2.9%라면 필요한 금리는 3.43%로 내려갑니다.
그런데 이게 올해만의 일일까요? 지난 10년을 펼쳐 보면 답이 나옵니다.
지난 10년, 예금은 물가를 몇 번 이겼나요?
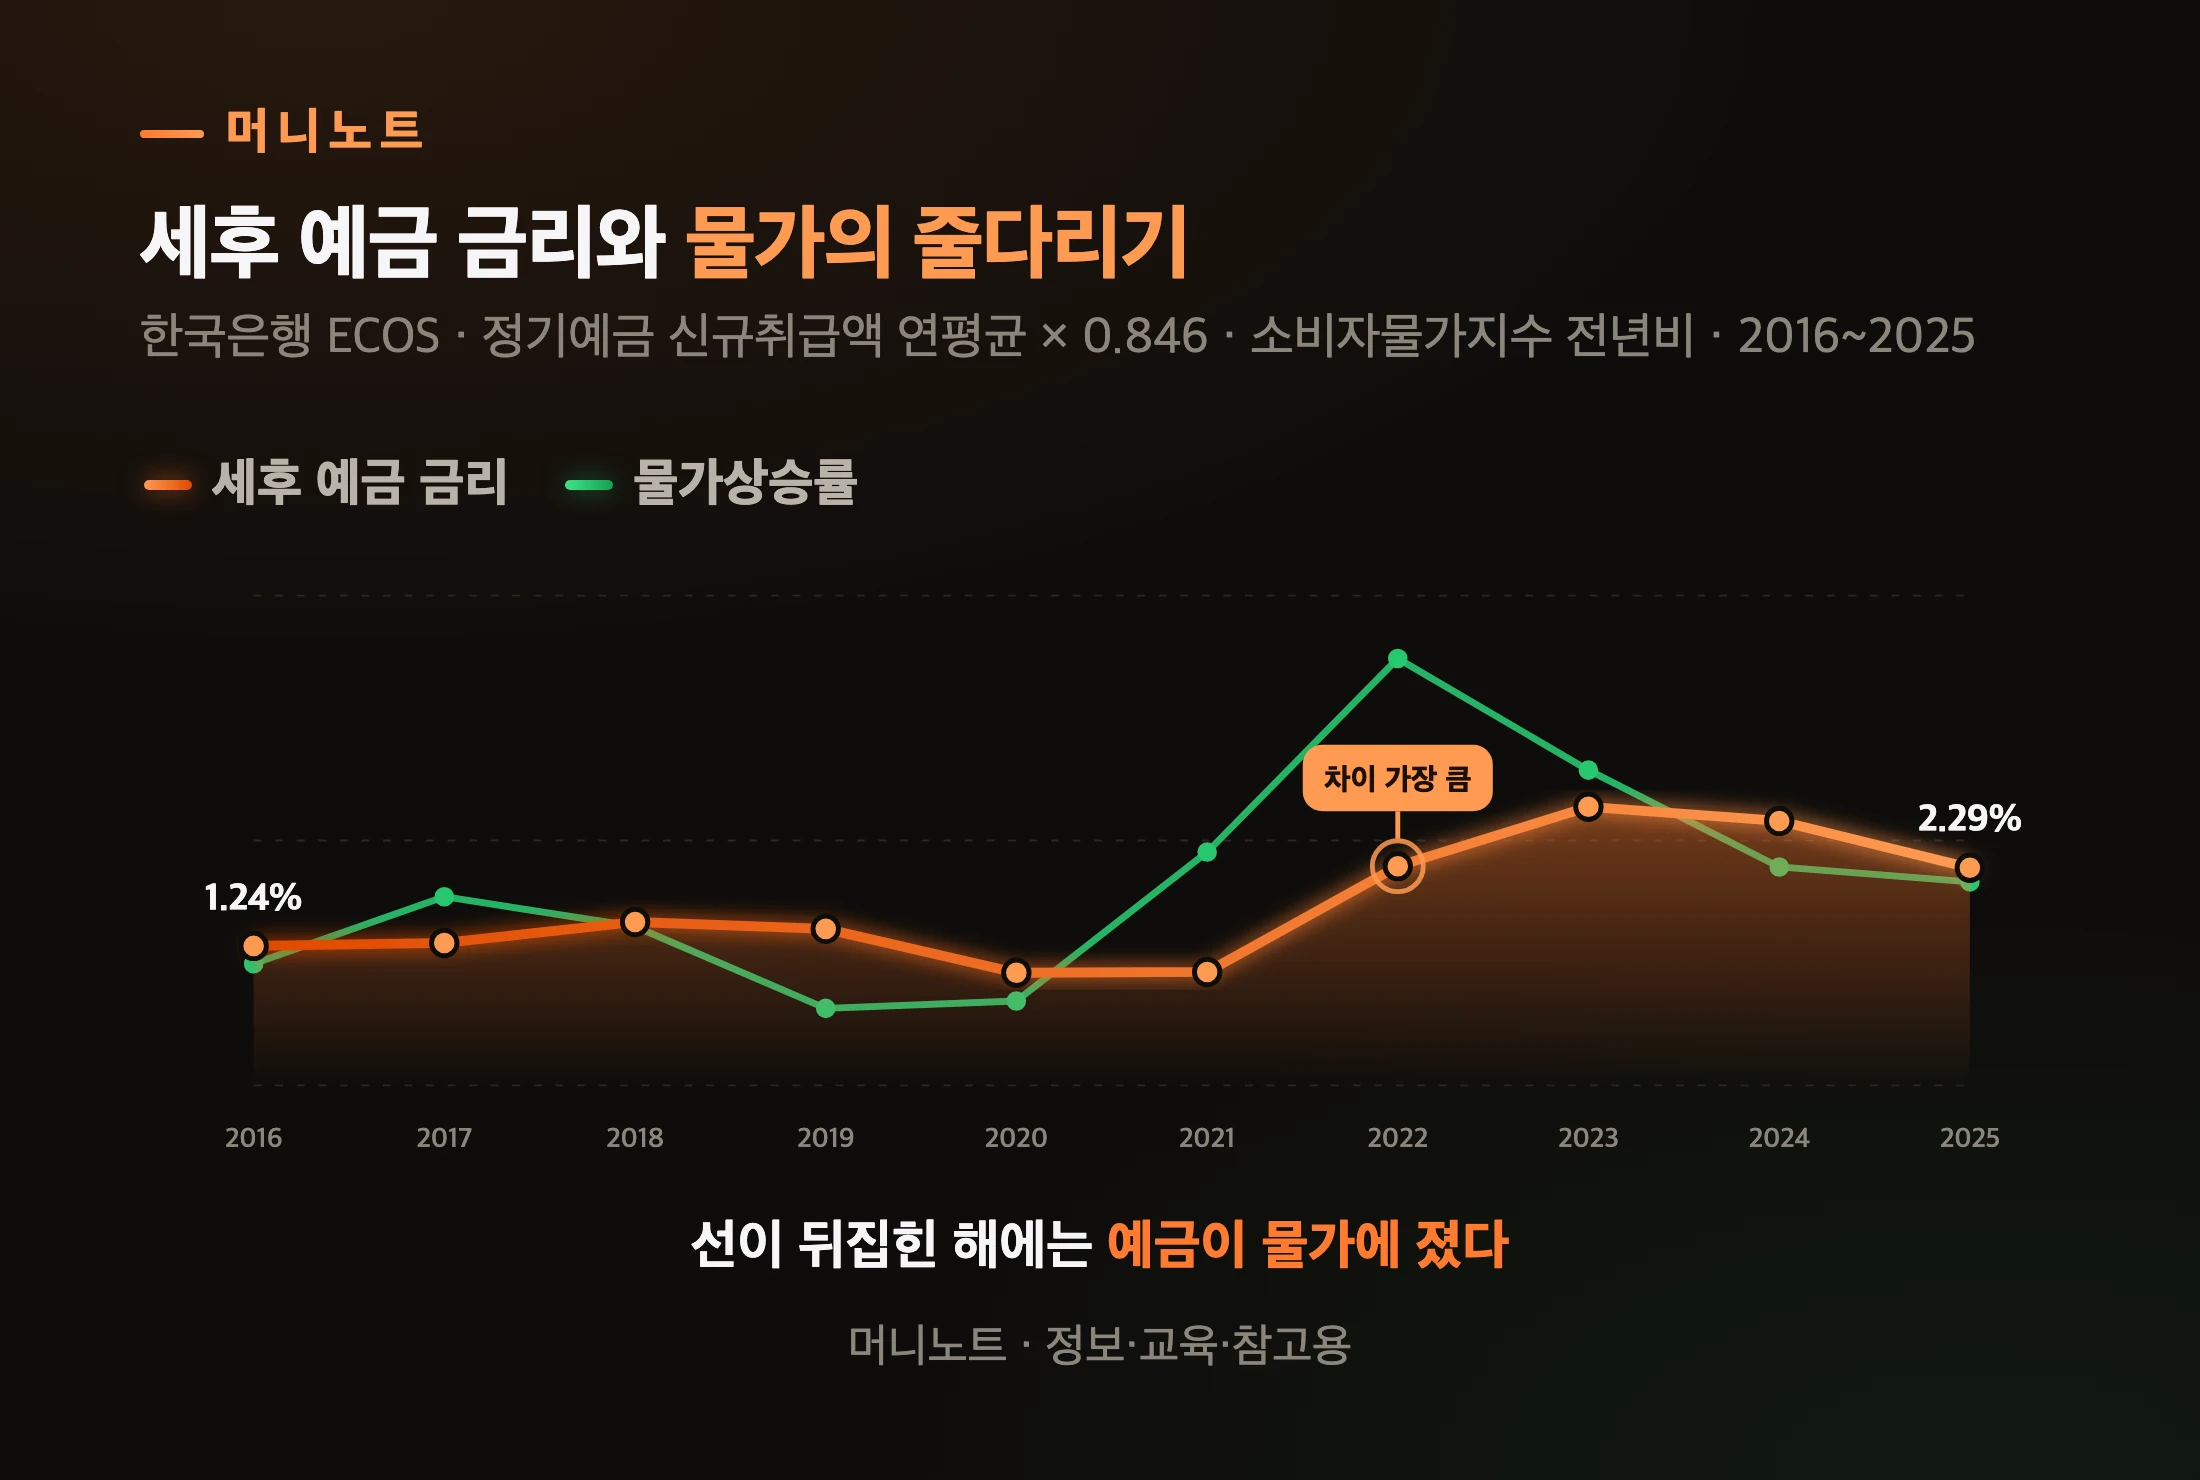
같은 해 평균끼리 비교하면 10년 중 6년은 이겼고, 4년은 졌습니다. 한국은행 경제통계시스템(ECOS)의 정기예금 연평균 금리를 세후로 바꾸고, 소비자물가지수로 계산한 연간 물가상승률과 나란히 놓았습니다.
표로 보기
| 시점 | 세후 예금 금리 | 물가상승률 |
|---|---|---|
| 2016 | 1.24% | 1.0% |
| 2017 | 1.28% | 1.9% |
| 2018 | 1.56% | 1.5% |
| 2019 | 1.47% | 0.4% |
| 2020 | 0.88% | 0.5% |
| 2021 | 0.89% | 2.5% |
| 2022 | 2.31% | 5.1% |
| 2023 | 3.11% | 3.6% |
| 2024 | 2.92% | 2.3% |
| 2025 | 2.29% | 2.1% |
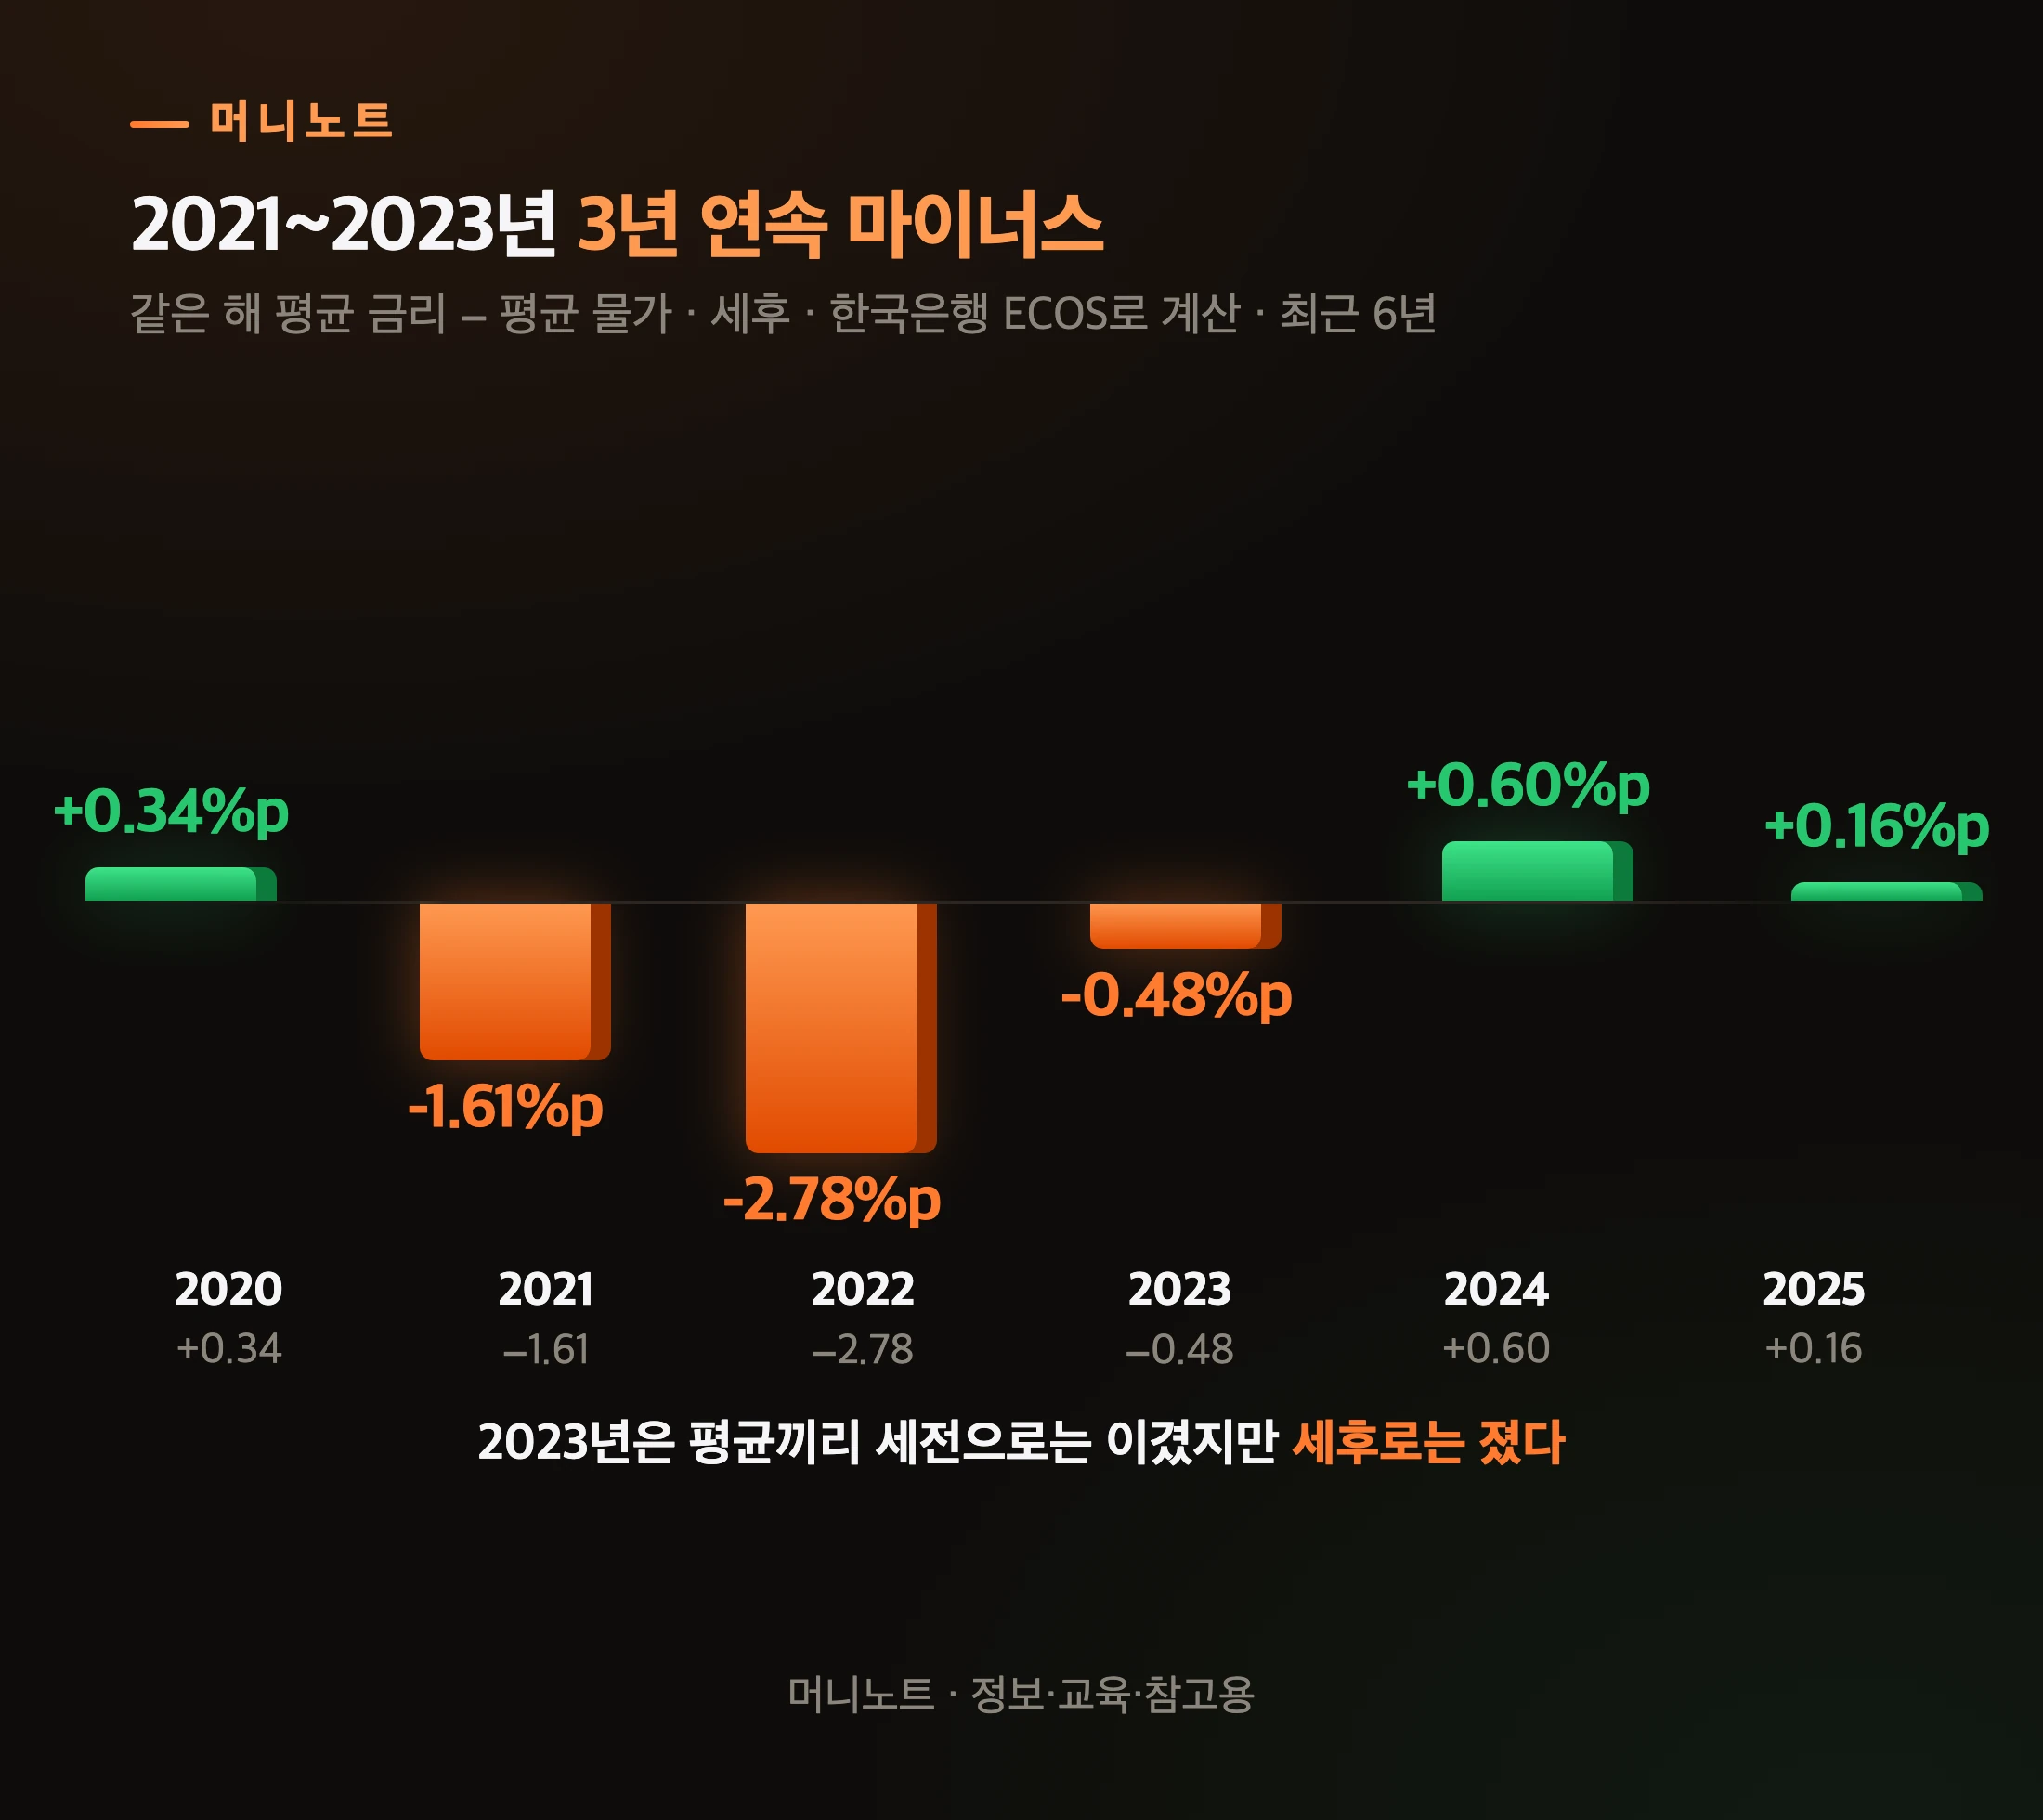
최근 6년만 따로 보면 이렇습니다.
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 2020 | +0.34 | 0.34%p |
| 2021 | −1.61 | -1.61%p |
| 2022 | −2.78 | -2.78%p |
| 2023 | −0.48 | -0.48%p |
| 2024 | +0.60 | 0.60%p |
| 2025 | +0.16 | 0.16%p |
눈여겨볼 해가 2023년입니다.
정기예금 평균 금리 3.68%는 그해 물가 3.6%를 세전으로는 앞섰어요. 그런데 세금을 떼니 3.11%가 되어 물가 아래로 내려갔습니다. 평균 숫자만 놓고 보면 「금리가 물가보다 높네」 하고 안심할 만한 해였는데, 세금을 떼자 평균끼리의 비교에서는 물가 아래로 내려간 거예요.
오해하지 마세요. 이건 「같은 해 평균 금리」와 「같은 해 평균 물가」를 견준 것이지, 그해 1월에 넣은 예금이 1년 뒤 얼마가 됐는지를 잰 건 아닙니다.
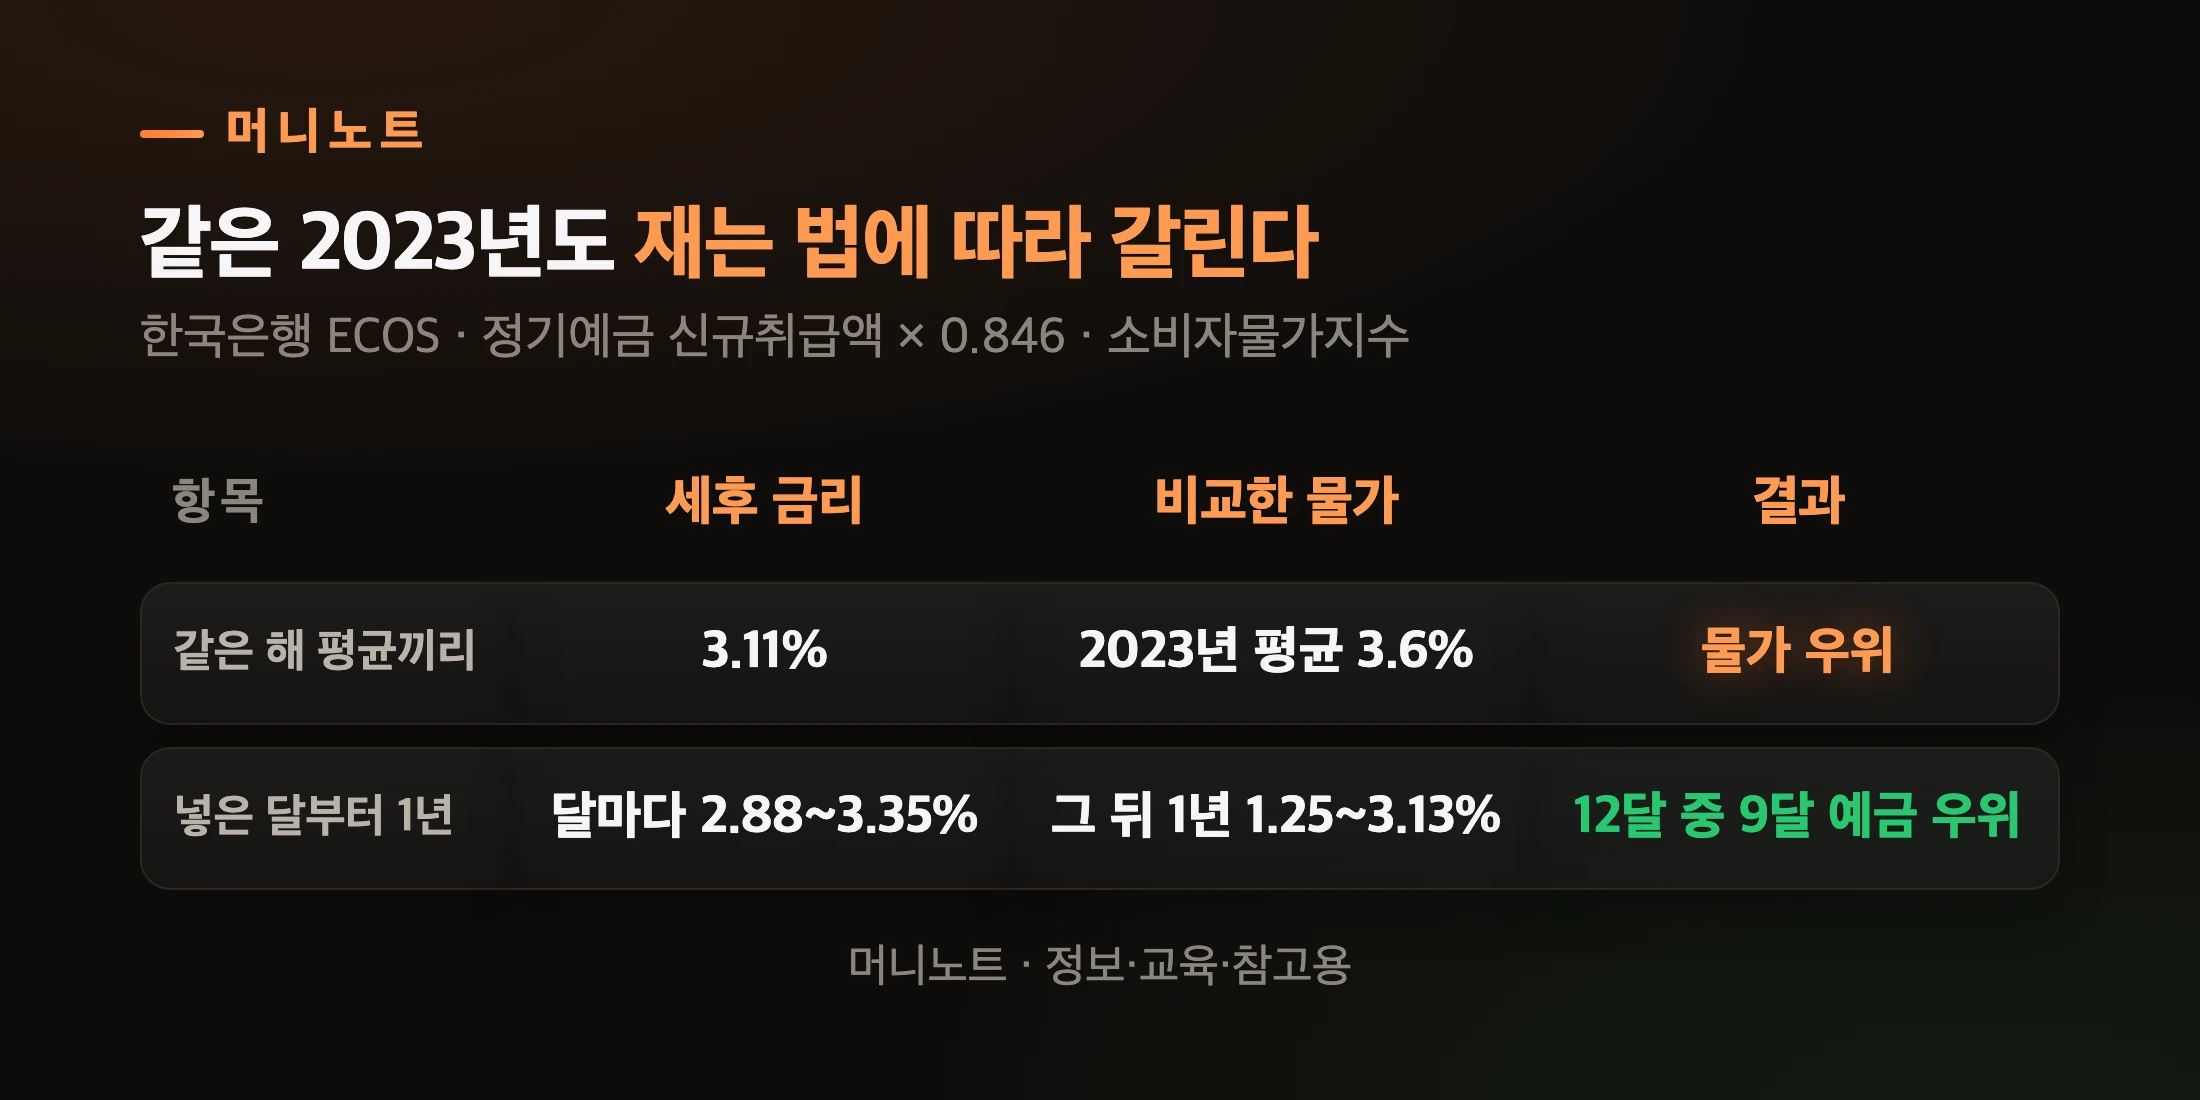
예금은 넣는 날 금리가 정해지고, 물가는 그 뒤 1년 동안 움직이거든요. 실제로 2023년 각 달의 정기예금 평균금리(신규취급액)를 세후로 바꿔 넣은 달부터 1년 동안의 물가와 견주면, 열두 달 중 아홉 달이 세후로도 물가를 앞섰습니다.
표로 보기
| 구분 | 세후 금리 | 비교한 물가 | 결과 |
|---|---|---|---|
| 같은 해 평균끼리 | 3.11% | 2023년 평균 3.6% | 물가 우위 |
| 넣은 달부터 1년 | 달마다 2.88~3.35% | 그 뒤 1년 1.25~3.13% | 12달 중 9달 예금 우위 |
그 차이가 반대로, 극단적으로 드러난 해가 1980년입니다.
1980년 금리 24% 예금은 왜 손해였나요?
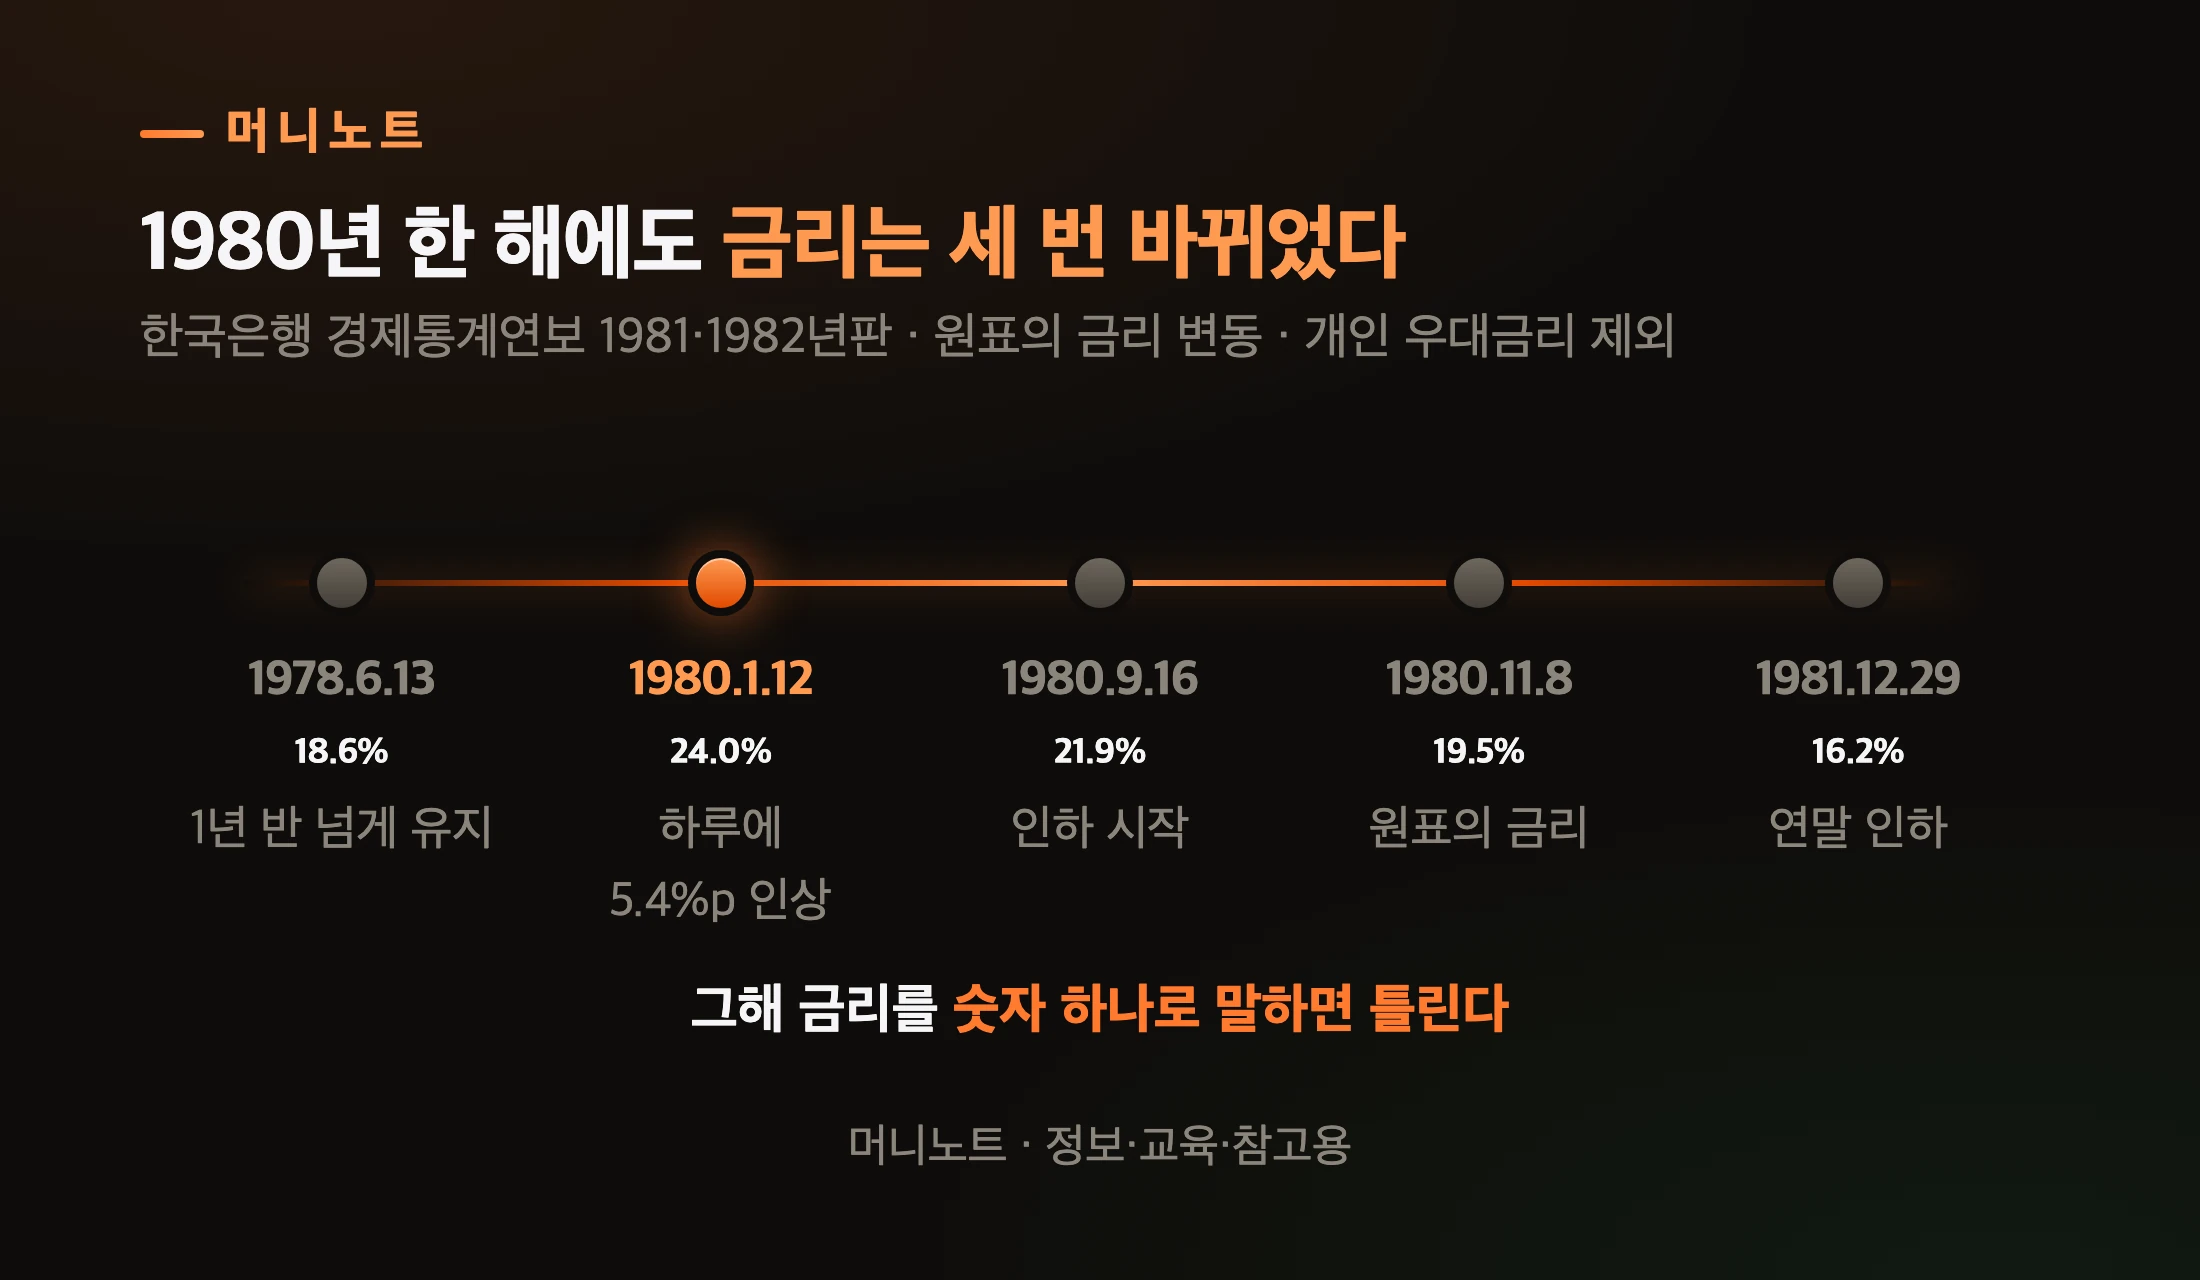
금리보다 그 뒤 1년 물가가 더 뛰었기 때문입니다. 한국은행 『경제통계연보』 원표를 보면 정기예금 금리는 1980년 1월 12일에 18.6%에서 24.0%로 올랐습니다.
표로 보기
| 시점 | 사건 | 설명 |
|---|---|---|
| 1978.6.13 | 18.6% | 1년 반 넘게 유지 |
| 1980.1.12 | 24.0% | 하루에 5.4%p 인상 |
| 1980.9.16 | 21.9% | 인하 시작 |
| 1980.11.8 | 19.5% | 원표의 금리 |
| 1981.12.29 | 16.2% | 연말 인하 |
그날 지수 씨의 부모님이 1,000만 원을 넣었다면 어땠을까요. 1년 뒤 이자는 240만 원입니다.
그런데 1980년 1월부터 1년 동안 물가는 28.8% 올랐어요. 1,000만 원어치 물건값이 288만 원 오른 겁니다.

표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 1년 이자 | 금리 24.0% | 240만 원 |
| 물가로 오른 값 | 1년 물가 28.8% | 288만 원 |
당시 이자에 붙던 세금이 얼마였는지는 이번에 확인하지 못해 세전으로만 셈했습니다. 세금이 있었다면 차이는 더 컸겠죠.
숫자가 큰 금리가 꼭 남는 금리는 아니었던 겁니다. 그럼 예금은 언제나 물가에 지는 걸까요?
그럼 예금은 늘 물가에 지는 상품인가요?
아닙니다. 예금이 물가를 크게 앞선 시절도 분명히 있었습니다. 국가기록원은 1965년 9월 금리현실화 조치를 이렇게 기록했습니다.
「이 조치가 취해지기 이전의 예금금리는 15%였는데… 금리현실화 조치로 예금금리가 30%로 일거에 두 배 인상되었는데」
1966년 연간 물가상승률은 11.3%였습니다. 다만 1965년 9월의 금리 인상 시점과 비교한 것이므로, 1965년 9월에 가입한 예금의 이후 1년 결과를 나타내는 값은 아닙니다.
1980년 바로 다음 해도 그렇습니다.
원표의 19.5%를 적용해 1981년 1월부터 1년 동안의 물가상승률 12.4%와 세전으로 비교하면, 금리가 7%p 넘게 높았습니다. 개인 우대금리를 반영한 비교는 아닙니다. 같은 「옛날 고금리」라도 언제 넣었느냐에 따라 결과가 갈린 거죠.
최근 10년만 봐도 2019년은 같은 해 평균끼리 견줘 세후로도 1%p 넘게 이겼습니다. 결국 예금이 좋다 나쁘다가 아니라, 금리와 물가를 같은 자로 견줘 보는 습관이 필요하다는 이야기예요.
그럼 지수 씨는 오늘 무엇을 확인하면 될까요?
내 예금 실질금리는 어떻게 확인하나요?
세후 금리와 최근 물가를 나란히 놓아 볼 수 있습니다. 다만 이 비교만으로 예금 유지나 중도해지 여부를 결정할 수는 없습니다. 세 단계예요.

표로 보기
| 단계 | 내용 | 설명 |
|---|---|---|
| 1단계 | 세후 금리 | 금리 × 0.846 |
| 2단계 | 최근 물가 | 전년동월비 |
| 3단계 | 두 숫자 비교 | 지난 1년 물가와의 차이 |
1. 세후 금리를 구한다 — 내 예금 금리에 0.846을 곱합니다. 3.5%면 2.96%, 4%면 3.38%예요. 만기 이자 금액은 복리 계산기에 원금·금리·기간을 넣으면 바로 나옵니다 2. 최근 물가를 확인한다 — 국가데이터처가 매달 발표하는 소비자물가 「전년동월비」가 지난 1년 물가입니다. 내 장바구니 체감과 공식 통계가 왜 다른지는 대파값과 물가상승률 글에 정리해 두었어요 3. 두 숫자를 비교한다 — 세후 금리가 더 낮으면 최근 지난 1년 물가상승률보다 낮다는 뜻입니다. 그 예금의 실제 구매력 변화는 가입 뒤 같은 기간의 물가와 맞춰 봐야 합니다
같은 예금이라도 금융회사마다 금리가 다르니 예적금 금리비교 글도 함께 보세요.
다만 금리가 조금 높다고 만기 전에 갈아타면 중도해지 이율 때문에 오히려 손해일 수 있습니다. 그 계산은 정기예금 갈아타기 글에 있습니다.
실질금리가 마이너스라고 예금을 깨야 한다는 뜻은 아닙니다. 아래 질문들이 그 판단을 돕습니다.
자주 묻는 질문
Q. 실질금리가 마이너스면 예금은 손해 보는 상품인가요? 원금이 줄어드는 건 아닙니다. 통장 숫자는 그대로 늘어요.
줄어드는 건 그 돈으로 살 수 있는 물건의 양입니다. 비상금처럼 언제든 꺼내 써야 하는 돈이라면 원금이 흔들리지 않는다는 점 자체가 예금의 쓸모예요.
Q. 0.846은 정확한 값인가요? 이자에 붙는 15.4%를 뺀 근사치입니다. 실제 세금은 끝자리 처리 때문에 몇 원 차이가 날 수 있습니다.
이 글의 세후 금리는 이자에 15.4%를 적용한 예시입니다. 과세 방식이 다른 계좌나 금융소득 종합과세가 적용되는 경우의 최종 세부담은 이 계산에서 다루지 않았습니다.
Q. 물가는 어떤 숫자를 써야 하나요? 국가데이터처가 발표하는 소비자물가지수의 「전년동월비」가 가장 흔히 쓰는 값입니다.
이 글은 한국은행 경제통계시스템(ECOS)의 소비자물가지수로 직접 계산했고, 2026년 8월은 3.1%, 9월은 2.9%였습니다.
Q. 적금도 같은 방식으로 계산하나요? 금리 × 0.846은 같습니다.
다만 적금은 매달 나눠 넣어 돈이 들어 있는 기간이 달마다 다르니, 1년 물가와 곧바로 견주기보다 만기에 받는 이자 금액부터 확인하세요. 만기 금액은 복리 계산기로 따로 확인하세요.
여러분 통장의 진짜 금리는 몇 퍼센트인가요?
지수 씨의 1,000만 원은 1년 뒤 1,026만 5,644원이 됩니다. 숫자만 보면 분명 늘었어요.
앞으로 1년 물가도 지난 1년만큼 오른다면, 만기 금액으로 살 수 있는 물건의 양은 예금에 넣는 시점보다 조금 적어집니다.
금리 숫자만으로는 판단할 수 없습니다. 비교하는 물가의 기간도 함께 맞춰야 합니다.
여러분의 예금 금리에 0.846을 곱하면 몇 퍼센트가 나오나요? 그리고 그 숫자는 지난달 물가보다 높나요?
오늘 딱 하나만 한다면, 통장 앱에서 내 예금 금리를 찾아 0.846을 곱해 보세요. 그 숫자를 최근 물가와 나란히 놓는 데 1분이면 충분합니다.
이 글은 2026년 10월 12일 기준 한국은행 경제통계시스템(ECOS)의 예금은행 정기예금 금리(신규취급액)·소비자물가지수, 한국은행 『경제통계연보』 1981·1982년판, 국가기록원 기록, 법제처 법령 원문(소득세법 제129조·지방세법 제103조의13)을 바탕으로 한 정보·교육·참고용 자료이며, 투자자문이 아닙니다. 실질금리 계산은 같은 해 평균끼리 견준 값과 지난 1년 물가를 쓴 단순 계산이며, 앞으로의 물가와 실제 수익을 예측하거나 보장하지 않습니다. 금리·물가·세법은 바뀔 수 있습니다. 판단과 책임은 본인에게 있습니다.


아직 댓글이 없습니다. 이 글을 읽고 떠오른 생각을 남겨 주세요.