부모님께 2억 원을 빌렸습니다. 이자는 0원이에요.
그래도 이자 몫 증여세는 0원일 수 있습니다. 그런데 정작 세무서가 묻는 건 이자가 아니라 「정말 갚고 있나」예요.
차용증이 있어도 이자·원금이 오간 기록이 없으면, 법원은 빌린 돈 자체를 증여로 본 적이 있습니다. 여러분 집 차용증, 통장 기록이 따라오고 있나요?
바쁘면 이것만 · 2026.10 기준
- 무이자도 바로 세금은 아니다 — 무이자로 빌리면 「빌린 돈 × 4.6%」를 이자 몫 증여로 셈하는데, 이 금액이 1년에 1천만 원 미만이면 제외합니다(상속세 및 증여세법 제41조의4·시행령 제31조의4)
- 그 선은 약 2억 1,739만 원 — 이보다 적게 무이자로 빌리면 이자 몫은 1천만 원이 안 됩니다(계산). 연 2% 이자를 실제로 내면 약 3억 8,461만 원까지 올라가요
- 1년마다 새로 셉니다 — 기간이 1년 이상이면 1년이 되는 날의 다음 날 「새로 빌린 것」으로 보고 다시 계산합니다(제41조의4②)
- 더 큰 위험은 원금 — 국세청 회신은 가족 간 실제 차입·변제 여부를 계약서, 이자 지급, 담보, 금융거래 등 구체적 자료로 판단한다고 설명합니다(서면4팀-1036·1462)
- 이자를 드리면 27.5%를 떼는 사람은 자녀 — 개인 간 이자는 「비영업대금의 이익」이라 이자를 주는 쪽이 25%와 지방소득세 2.5%를 떼어 냅니다(소득세법 제127조·제129조)
1998년 만두집 사장은 왜 가족에게도 이자를 받았을까요?
「이자 무서운 줄 알아야 한다」는 생각 때문이었다고 기사는 적습니다. 지금 세법에서는 그 습관이 「빌린 돈」이라는 증거가 됩니다.
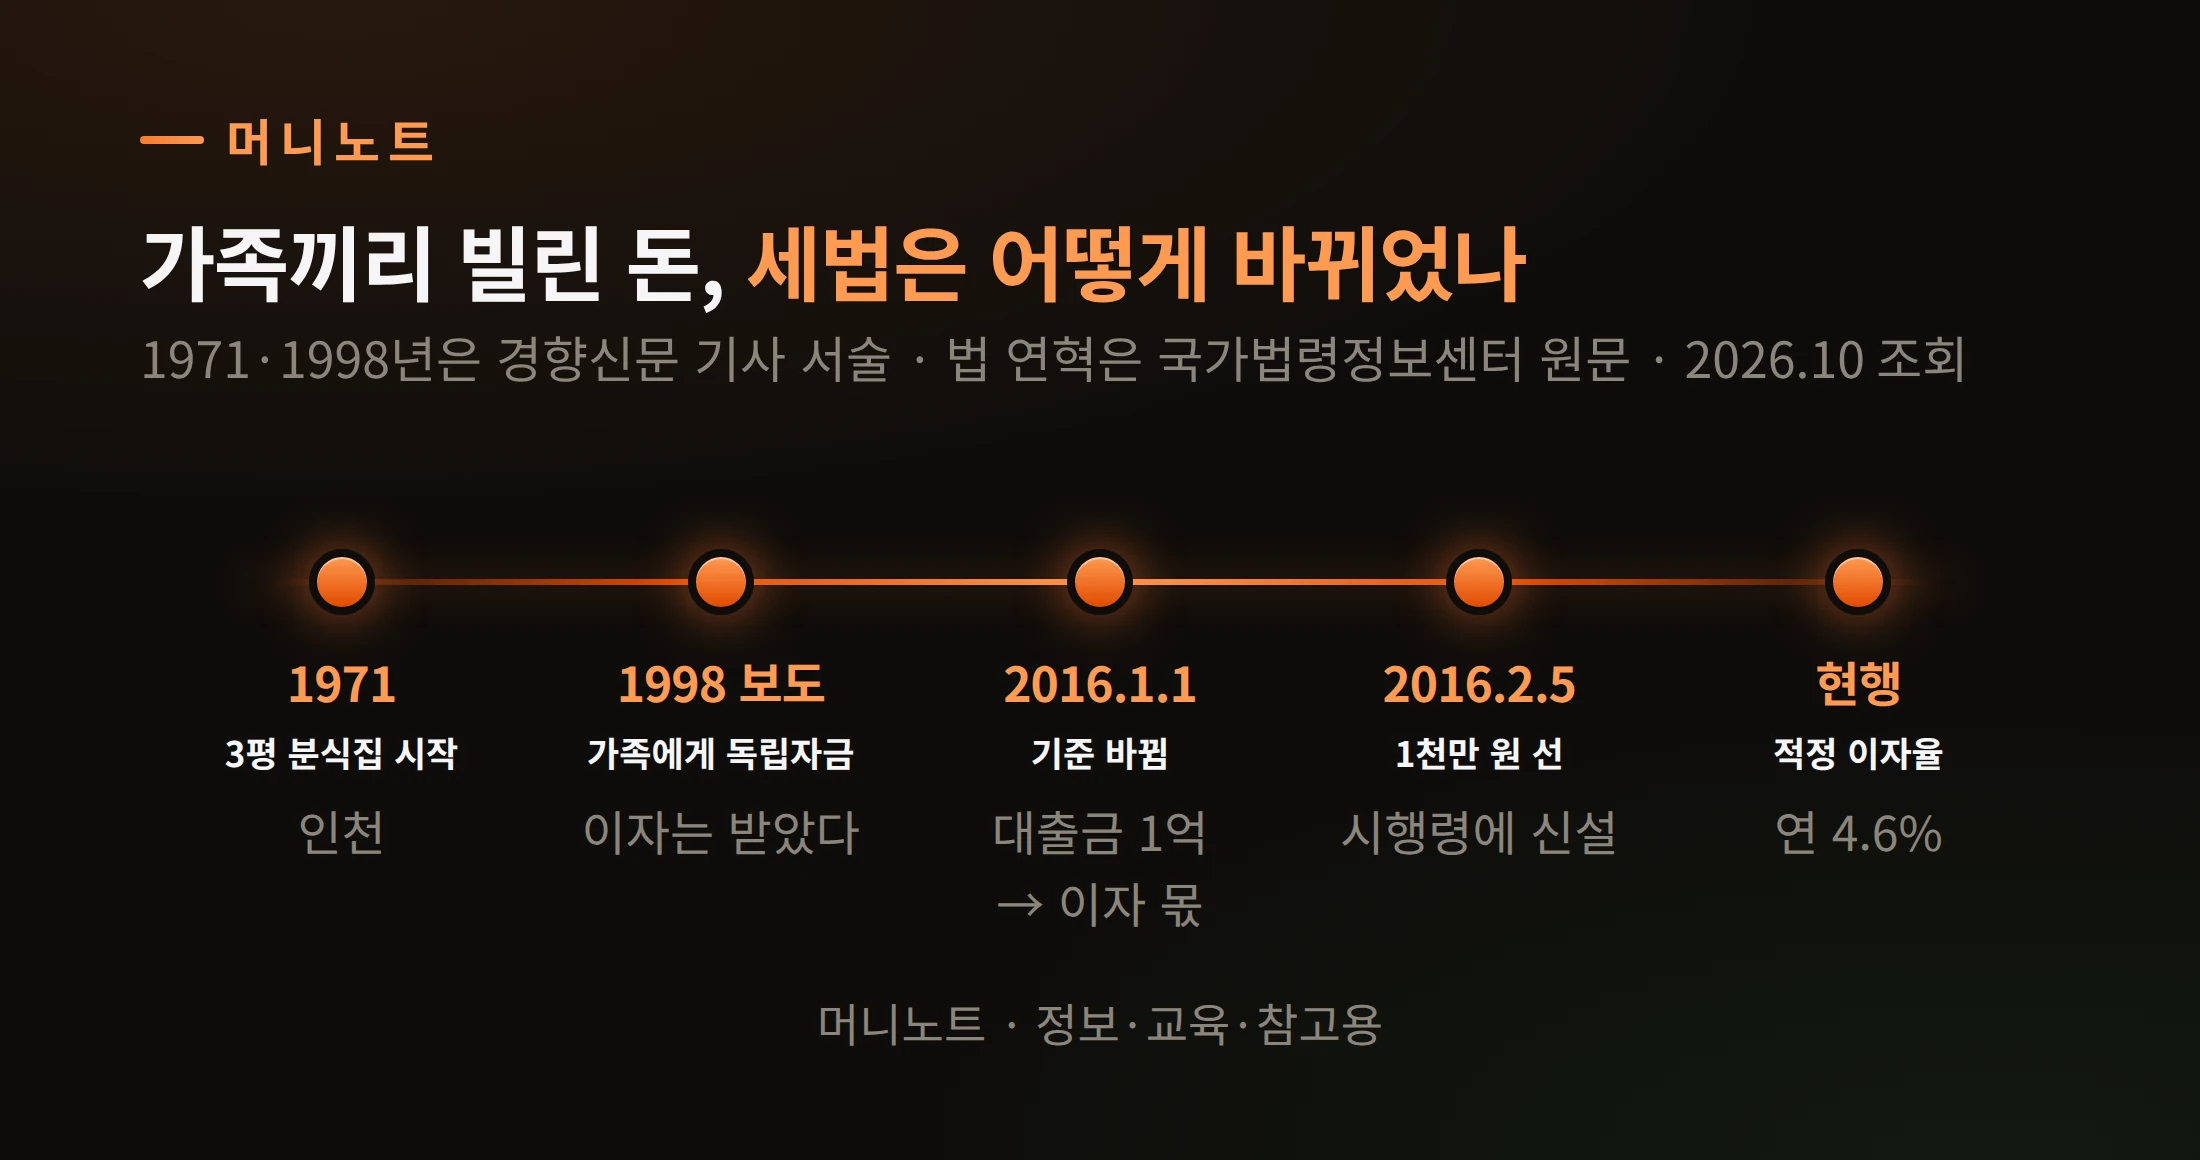
신포우리만두를 키운 박기남 씨는 한때 빚 갚을 10만 원이 없어 극단적인 생각까지 했다고 1998년 경향신문 기사는 적어요(기자 서술). 1971년 인천의 3평짜리 분식집에서 시작한 가게는 형제·친척이 하나씩 가게를 내며 체인으로 커졌습니다.
같은 기사는 그가 가족에게 독립자금을 빌려 주면서 이자는 반드시 받았다고 전합니다. 이자 무서운 줄 모르면 나태해진다는 생각이었다고요.
표로 보기
| 시점 | 사건 | 설명 |
|---|---|---|
| 1971 | 3평 분식집 시작 | 인천 |
| 1998 보도 | 가족에게 독립자금 | 이자는 받았다 |
| 2016.1.1 | 기준 바뀜 | 대출금 1억 → 이자 몫 |
| 2016.2.5 | 1천만 원 선 | 시행령에 신설 |
| 현행 | 적정 이자율 | 연 4.6% |
2016년 전에는 「1억 원 이상을 빌린 경우」에만 이 조항이 걸렸습니다. 지금은 빌린 금액이 아니라 덜 낸 이자 몫이 1천만 원 이상인지로 가려요.
쉽게 말하면, 세법은 가족 사이 돈거래를 두 번 봅니다. 한 번은 덜 낸 이자, 또 한 번은 빌린 돈 자체예요. 먼저 이자 쪽부터 숫자로 볼까요?
부모님께 무이자로 빌리면 증여세가 얼마나 나오나요?
빌린 돈 × 4.6%가 1년에 1천만 원 미만이면, 이자 몫은 증여로 셈하지 않습니다.
상속세 및 증여세법 제41조의4는 무이자로 빌리면 「대출금액에 적정 이자율을 곱하여 계산한 금액」을 빌린 사람이 증여받은 것으로 봅니다. 다만 그 금액이 기준금액 미만이면 제외해요.
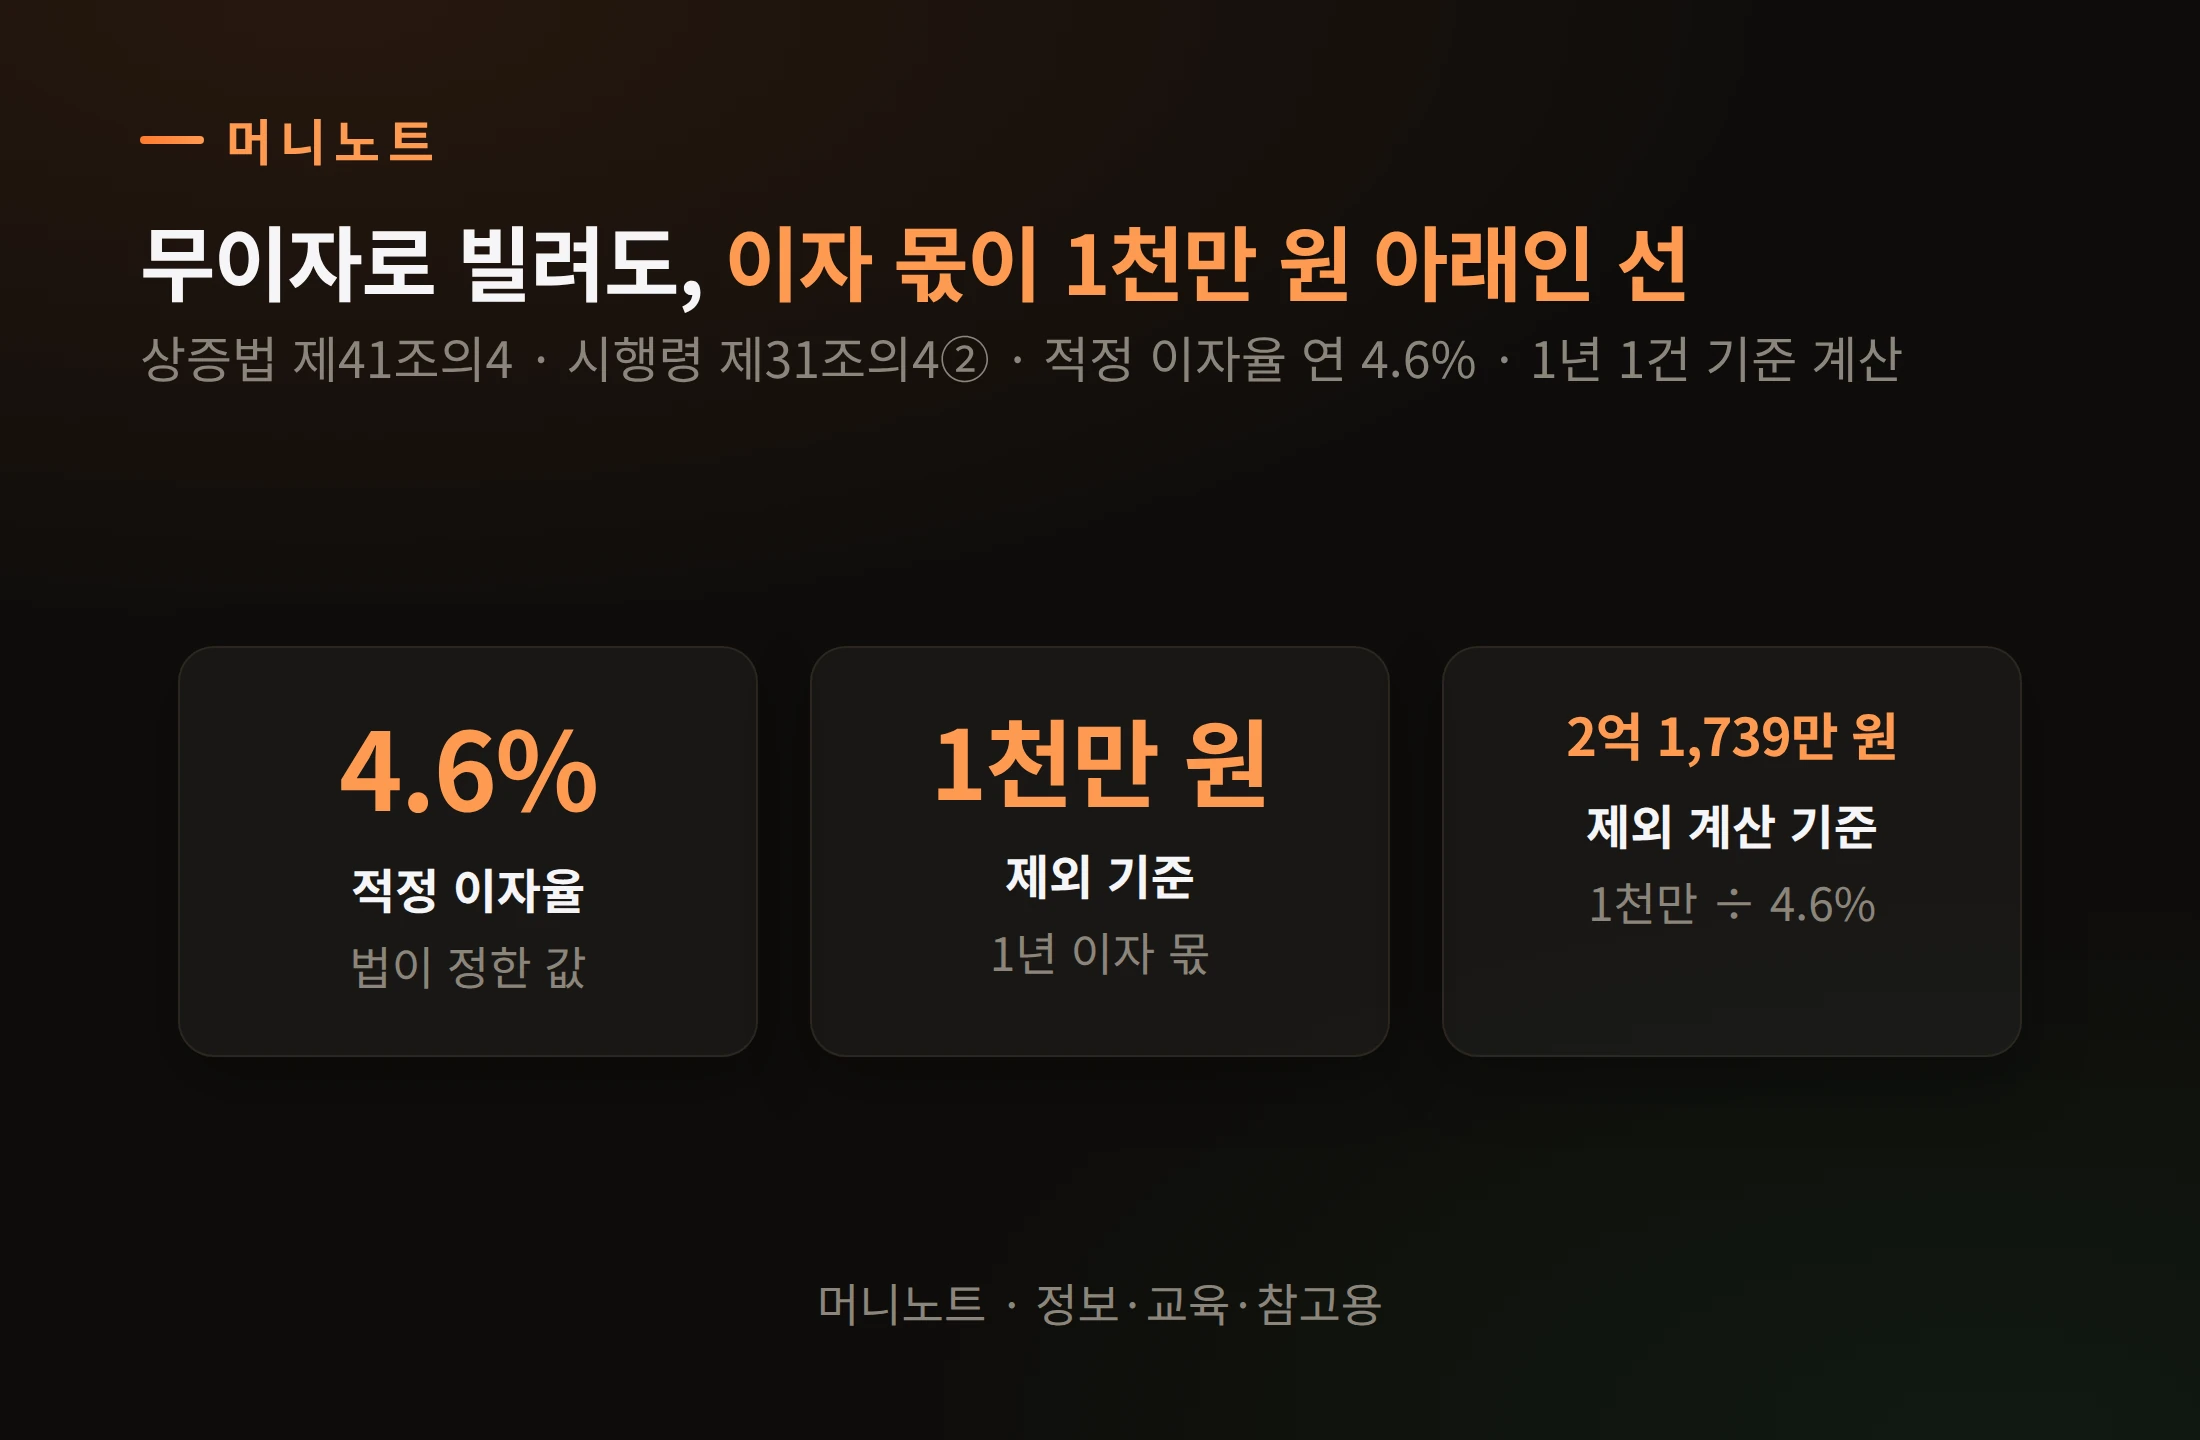
기준금액은 시행령 제31조의4②가 정합니다. 「1천만원을 말한다」고 적혀 있어요. 적정 이자율은 시행규칙을 거쳐 법인세법 시행규칙 제43조②의 「연간 1,000분의 46」, 곧 연 4.6%입니다.
표로 보기
| 항목 | 값 | 설명 |
|---|---|---|
| 적정 이자율 | 4.6% | 법이 정한 값 |
| 제외 기준 | 1천만 원 | 1년 이자 몫 |
| 제외 계산 기준 | 2억 1,739만 원 | 1천만 ÷ 4.6% |
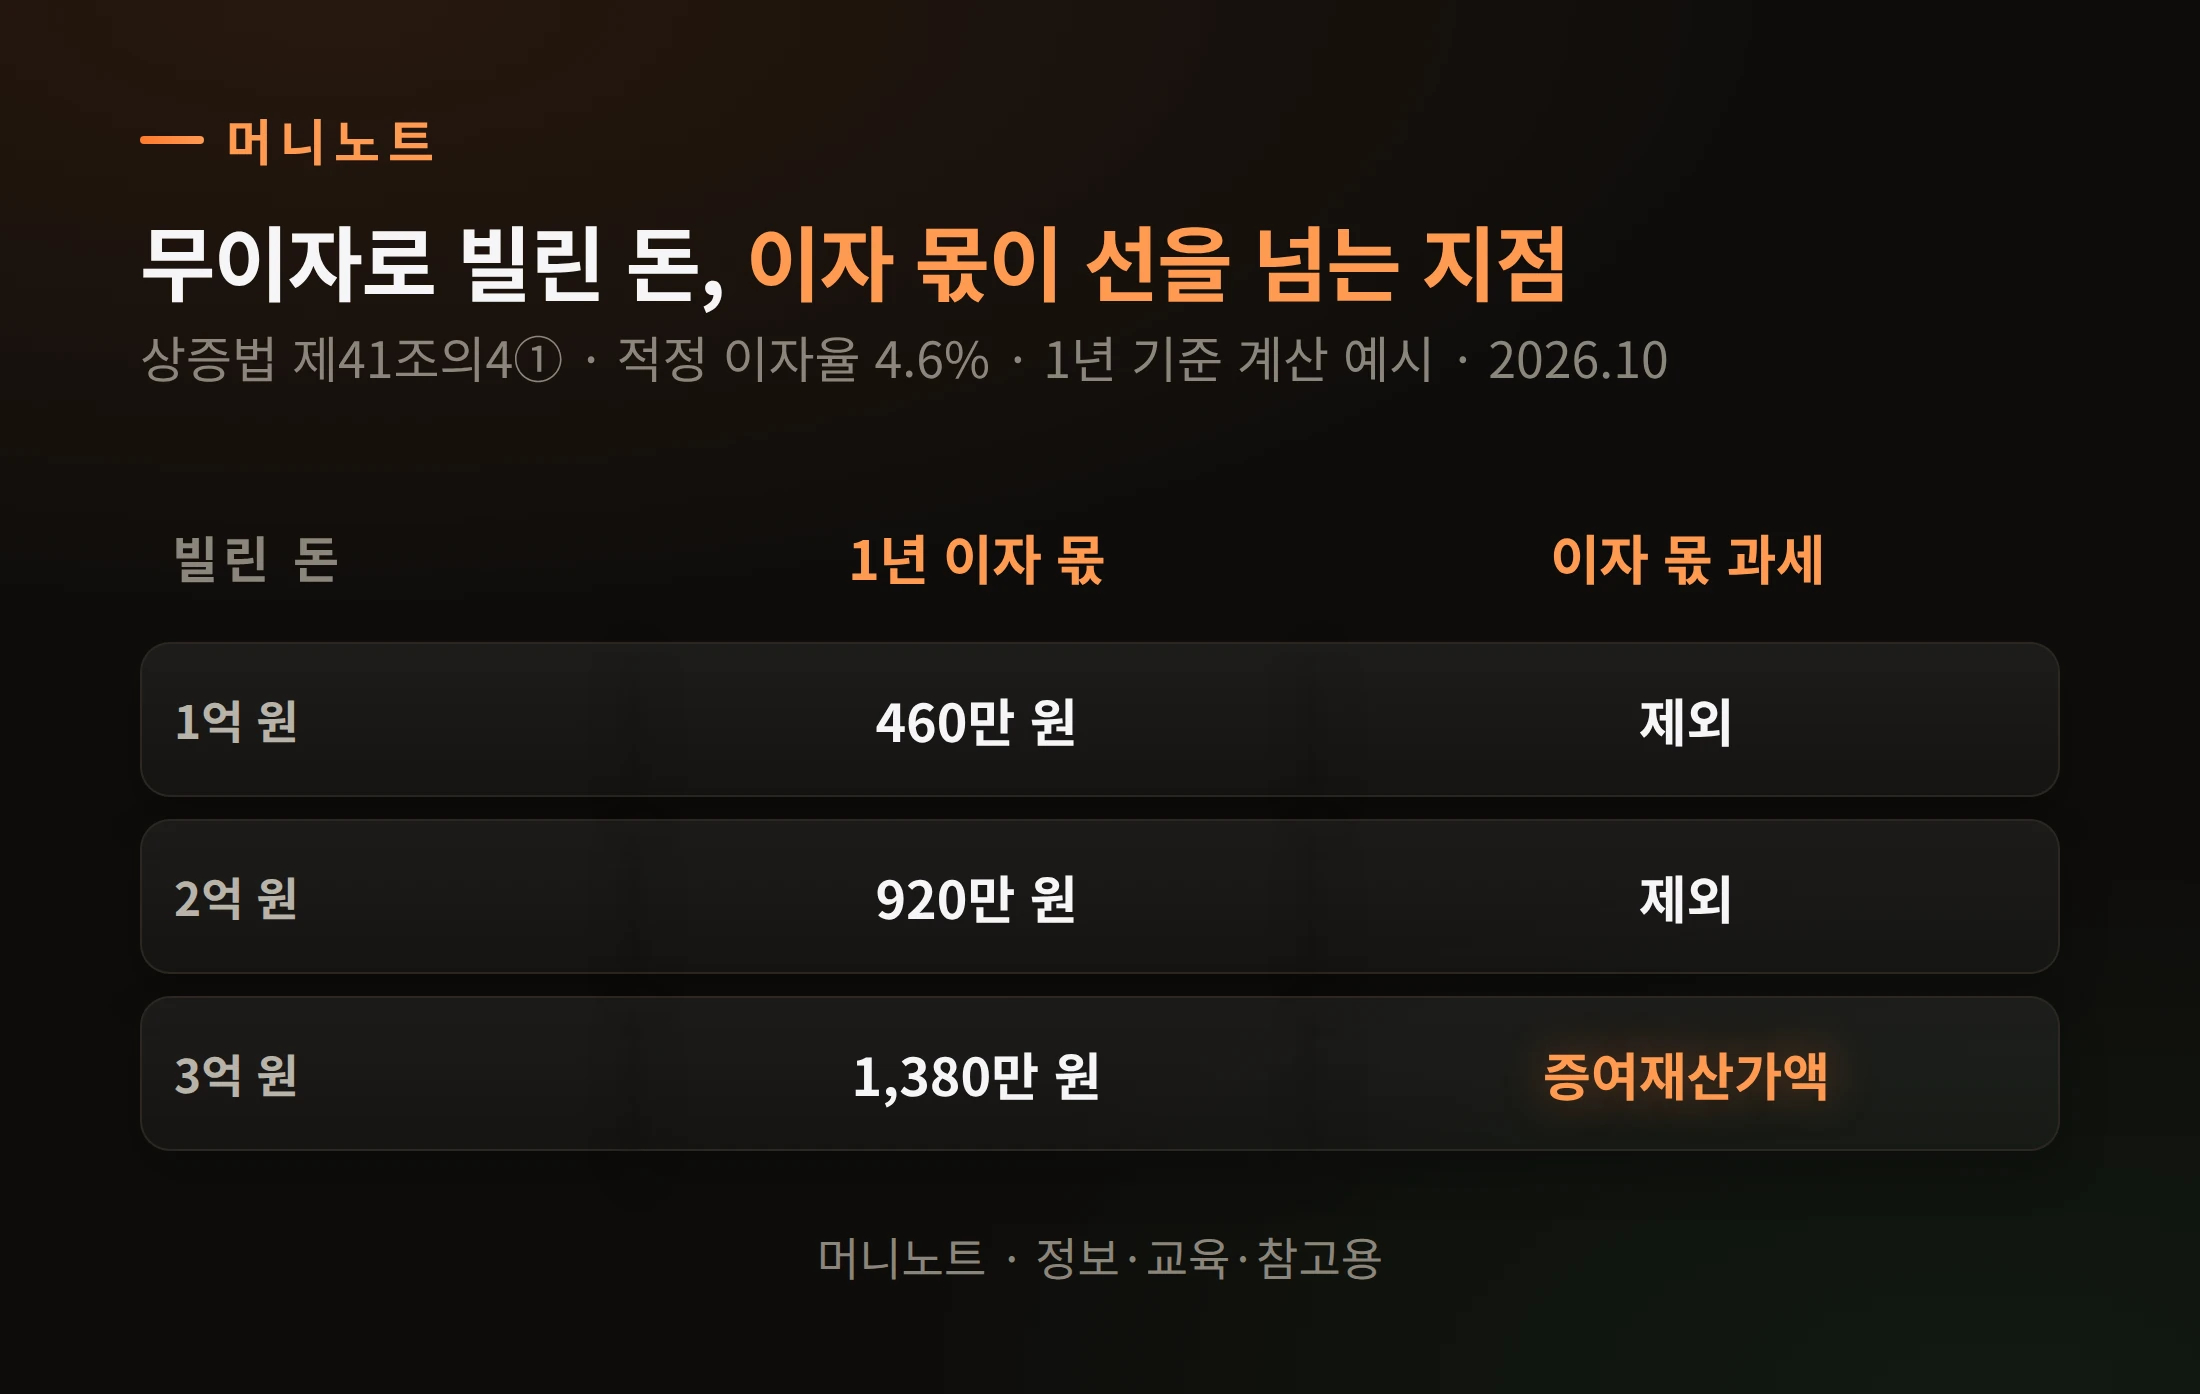
서른다섯 살 준호 씨가 전세 보증금이 모자라 아버지께 2억 원을 무이자로 빌렸다고 해 볼게요. 2억 원 × 4.6% = 920만 원. 1천만 원이 안 되니 이자 몫은 제외됩니다.
그런데 3억 원이면 이야기가 달라집니다.
표로 보기
| 빌린 돈 | 1년 이자 몫 | 이자 몫 과세 |
|---|---|---|
| 1억 원 | 460만 원 | 제외 |
| 2억 원 | 920만 원 | 제외 |
| 3억 원 | 1,380만 원 | 증여재산가액 |
3억 원이면 1,380만 원이 증여재산가액이 됩니다. 조문 문구상 1천만 원을 넘는 부분만이 아니라 1,380만 원 전체예요. 국세청이 이 구조를 따로 설명한 문서는 찾지 못했으니, 큰 금액이라면 세무서에 확인해 두세요.
물론 「1,380만 원이면 자녀 증여공제 5천만 원 안이라 세금은 없지 않나」라고 물을 수 있습니다. 맞아요. 다른 증여가 없다면 첫해에는 공제로 막힙니다(제53조 2호). 문제는 1년마다 새로 셈한다는 점이에요.
아래는 거주자인 성년 자녀가 이전 10년간 해당 공제를 사용하지 않았고, 다른 증여 없이 같은 아버지에게 원금 3억 원을 계속 무이자로 빌린 계산 예시입니다. 미성년 자녀라면 공제는 2천만 원이에요(제53조 2호).

표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 1년째 | 누적 이자 몫 | 1,380만 |
| 3년째 | 누적 이자 몫 | 4,140만 |
| 4년째 | 누적 이자 몫 | 5,520만 |
4년째에 누적 5,520만 원이 되면 10년 합산 공제 5천만 원을 넘습니다(제47조②·제53조).

표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 공제 안 | 자녀 공제 5천만 원 | 5000 |
| 공제 넘는 몫 | 과세표준이 되는 몫 | 520 |
넘는 몫에는 1억 원 이하 구간 세율 10%부터 붙어요(제56조·제26조). 바꿔 말하면, 무이자의 대가가 해마다 조금씩 쌓이는 증여인 셈입니다.
그런데 이 계산은 모두 「진짜 빌린 돈」이라는 전제 위에 있습니다. 그 전제가 무너지면요?
차용증만 쓰면 빌린 돈으로 인정받나요?
아닙니다. 국세청 회신은 가족 간 실제 차입·변제 여부를 계약서, 이자 지급, 담보, 금융거래 등 구체적 자료로 판단한다고 설명합니다.
국세청 서면인터넷방문상담4팀-1036(2004)은 구체적인 사실을 조사해 판단할 사항이라고 하면서 이렇게 덧붙였어요. 「원칙적으로 직계존비속간의 소비대차는 인정하지 아니함을 알려드립니다.」 소비대차는 돈을 빌려주고 같은 금액을 돌려받는 계약을 말합니다.
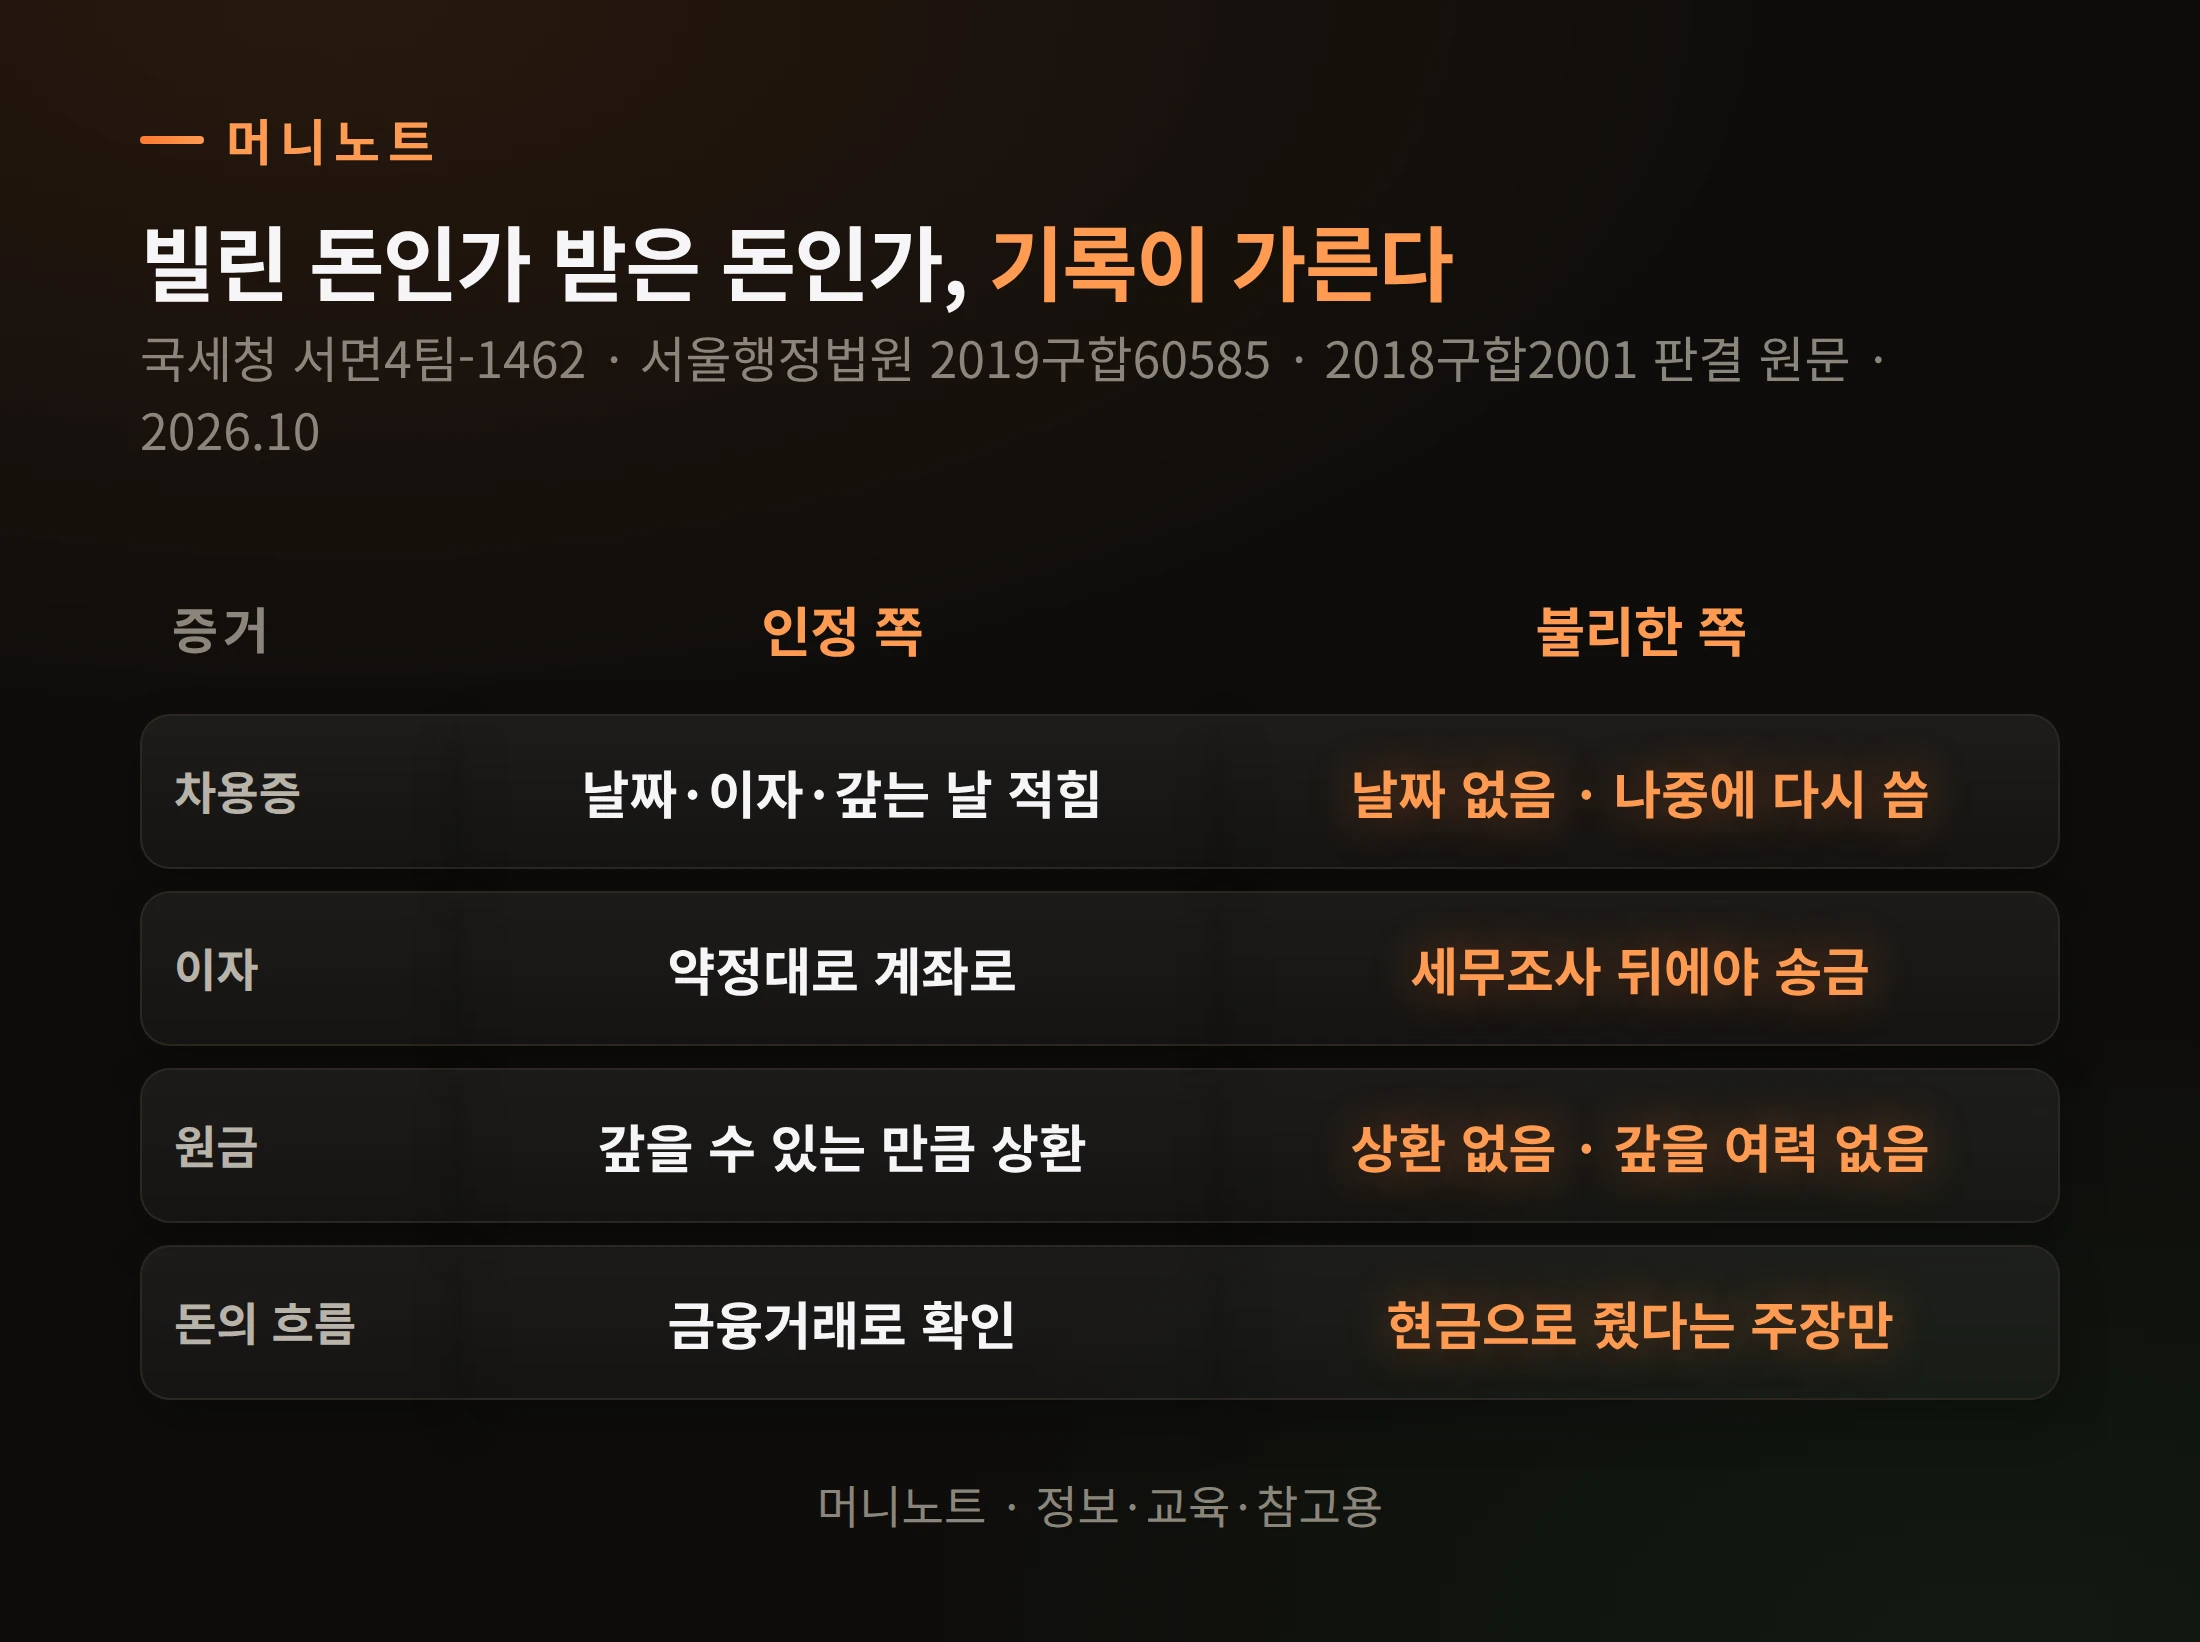
그럼 어떻게 하면 인정받을까요? 국세청 서면4팀-1462(2008)는 빌려 쓰고 갚은 사실이 「채무부담계약서나 이자지급 사실, 담보제공 및 금융거래내용 등」으로 확인되면 증여세를 매기지 않는다고 답했습니다.
표로 보기
| 증거 | 인정 쪽 | 불리한 쪽 |
|---|---|---|
| 차용증 | 날짜·이자·갚는 날 적힘 | 날짜 없음 · 나중에 다시 씀 |
| 이자 | 약정대로 계좌로 | 세무조사 뒤에야 송금 |
| 원금 | 갚을 수 있는 만큼 상환 | 상환 없음 · 갚을 여력 없음 |
| 돈의 흐름 | 금융거래로 확인 | 현금으로 줬다는 주장만 |
실제 판결을 보면 무엇이 문제였는지 보입니다.
서울행정법원 2019구합60585 사건에서는 어머니에게 빌렸다며 차용증을 냈는데, 세무조사 때 낸 차용증에는 작성 날짜가 없었습니다. 소송에서는 날짜를 적은 차용증을 다시 냈고요. 법원은 이 문서들이 「차용의 외관을 형성하기 위해 작성하였다고 볼 여지가 있다」고 봤습니다.
같은 판결은 이자를 세무조사가 시작된 뒤에야 송금하기 시작한 점도 짚었어요. 현금으로 이자를 드렸다는 주장은 「쉽사리 납득하기 어렵다」고 했고요. 결과는 증여였습니다.
차용증의 숫자가 갚을 수 없는 숫자여도 문제가 됩니다. 서울행정법원 2018구합2001 사건의 차용금증서는 이자 없이 매월 1,000만 원씩 갚는다고 적었는데, 법원은 원금을 다 갚는 데만 6년 5개월이 걸리고 갚을 여력이 있어 보이지 않는다며 증여로 봤어요. 법원은 약정한 월 상환액을 자력으로 감당할 여력이 없어 보인다고 판단했고, 돌아가신 어머니 명의 계좌를 이용해 현금을 마련한 뒤 상환한 듯한 외관을 만든 것은 아닌지도 의심했습니다(상속세 신고 뒤 증여세가 부과된 사건).
다시 말해 차용증은 출발점일 뿐입니다. 증거가 되는 건 그 차용증대로 돈이 움직인 기록과, 그 돈을 갚을 수 있었는지예요. 준호 씨라면, 이자를 약정했다면 약정한 지급일에 맞춰 지급 기록을 남기세요.
그런데 이자를 드리면 이번엔 다른 세금이 생깁니다.
이자를 드리면 세금이 또 생기나요?
생깁니다. 이자를 받는 부모님 쪽 이자소득이고, 25%와 지방소득세를 합쳐 27.5%를 이자를 주는 자녀가 떼어 냅니다.
개인이 사업이 아닌 일로 돈을 빌려주고 받는 이자는 「비영업대금의 이익」이라는 이자소득입니다(소득세법 제16조①11호). 원천징수세율은 「100분의 25」예요(제129조①1호나목). 지방소득세는 그 10%라 합치면 27.5%입니다(지방세법 제103조의13).
원천징수는 이자소득을 「지급하는 자」가 합니다(소득세법 제127조①). 가족 대여라면 이자를 내는 자녀예요. 국세청 원천세과-256(2014)도 개인 간 차용 이자를 지급할 때 비영업대금의 이익으로 보아 원천징수해야 한다고 답했습니다.
표로 보기
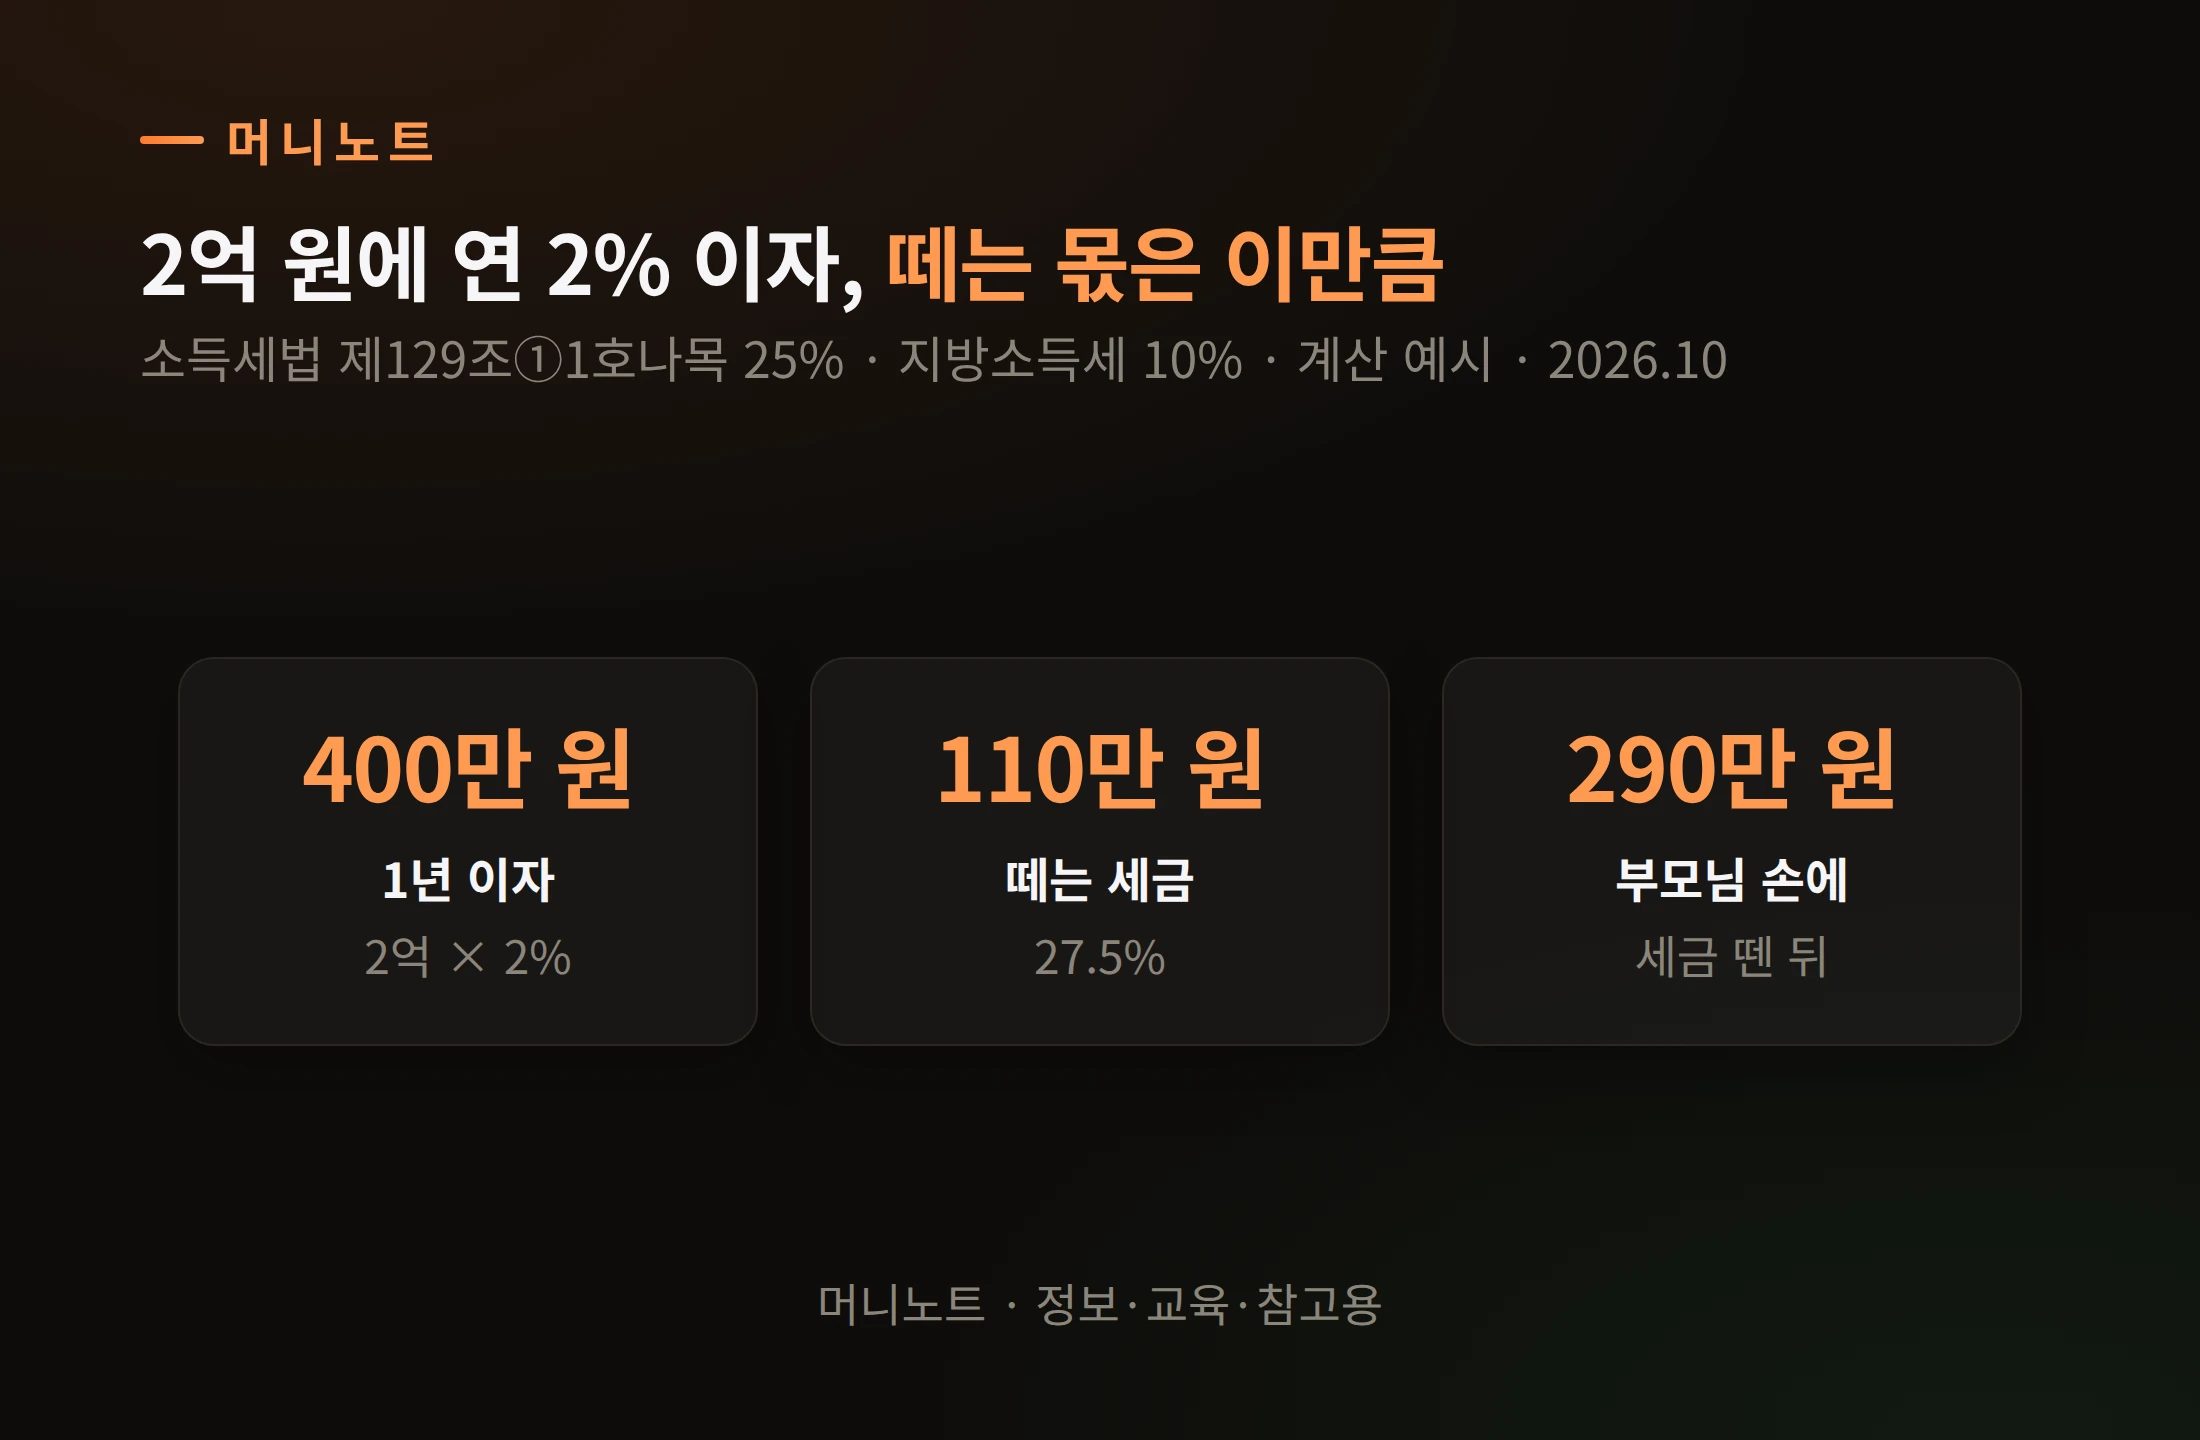
| 항목 | 값 | 설명 |
|---|---|---|
| 1년 이자 | 400만 원 | 2억 × 2% |
| 떼는 세금 | 110만 원 | 27.5% |
| 부모님 손에 | 290만 원 | 세금 뗀 뒤 |
준호 씨가 2억 원에 연 2%를 드리기로 했다면, 1년 이자 400만 원 중 110만 원을 떼어 내고(소득세 100만 원은 세무서, 지방소득세 10만 원은 지방자치단체) 290만 원을 드리는 구조입니다. 110만 원은 연간 합계 예시예요. 실제 이자 지급 때 세금을 떼며, 원천징수한 소득세와 특별징수한 지방소득세는 원칙적으로 징수한 달의 다음 달 10일까지 각각 납부합니다(소득세법 제128조①·지방세법 제103조의13). 대출 금리와 견주고 싶다면 대출 계산기로 매달 낼 이자를 먼저 셈해 보세요.
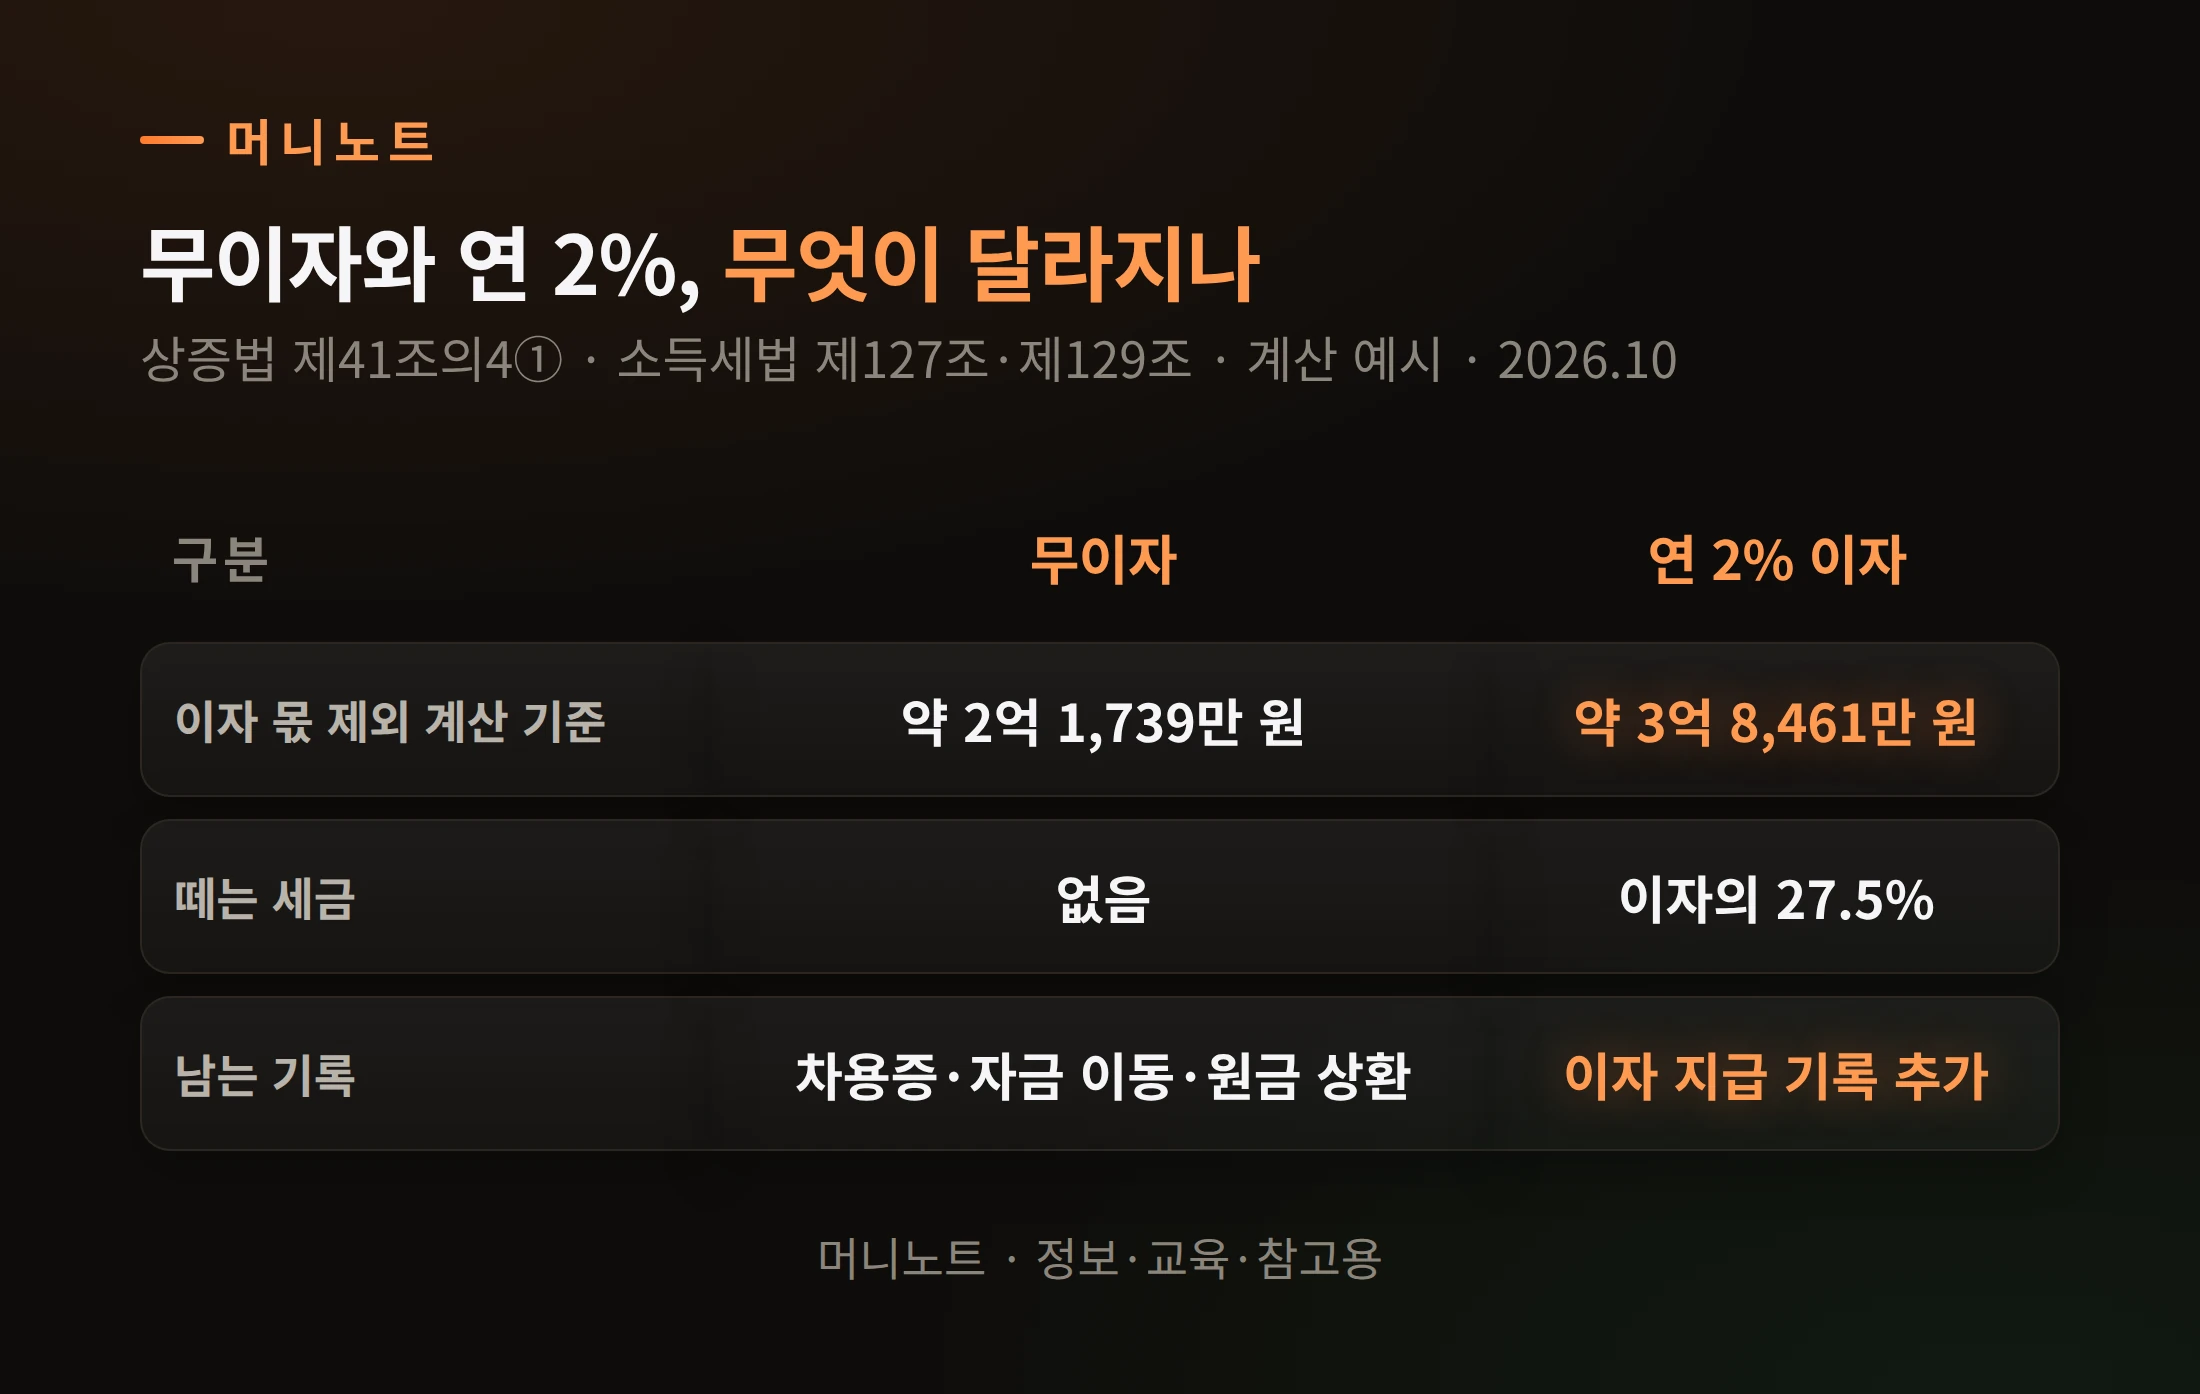
이자를 실제 지급하면 이자 몫 계산도 달라집니다. 연 2%를 실제로 내면 덜 낸 이자는 2.6%(4.6% − 2%)라, 이자 몫이 1천만 원 미만인 선이 약 3억 8,461만 원까지 올라가요(제41조의4①2호 · 원천징수 전 이자율 2%를 뺀 단순 계산 예시).
표로 보기
| 구분 | 무이자 | 연 2% 이자 |
|---|---|---|
| 이자 몫 제외 계산 기준 | 약 2억 1,739만 원 | 약 3억 8,461만 원 |
| 떼는 세금 | 없음 | 이자의 27.5% |
| 남는 기록 | 차용증·자금 이동·원금 상환 | 이자 지급 기록 추가 |
오해하지 마세요. 원천징수를 빼먹으면 편해지는 게 아닙니다. 금융소득이 2천만 원 이하여도 따로 과세가 끝나려면 「원천징수된 소득」이어야 해요(소득세법 제14조③6호). 원천징수되지 않은 이자는 그 요건을 못 갖춥니다. 부모님 쪽 신고가 걱정된다면 종합소득세 계산기로 대략을 확인해 보세요.

그렇다면 차용증 자체는 어떤 모양으로 써야 할까요?
가족 간 차용증, 공증까지 받아야 하나요?
법이 정한 필수 형식은 아닙니다. 다만 작성 시점을 증명할 장치는 도움이 된 사례가 있습니다.
민법 제598조는 소비대차를 「반환할 것을 약정함으로써 그 효력이 생긴다」고만 적어요. 서면이나 공증을 요건으로 두지 않습니다. 공증·확정일자가 꼭 필요하다는 국세청 안내도 이번 조사에서는 찾지 못했습니다.
반대로 확정일자가 힘이 된 결정은 있어요. 조세심판원 조심2018서3162(2018)는 이자와 변제기일이 적힌 차용증이 등기소 확정일자를 받은 점 등을 근거로 일부 금액을 빌린 돈으로 봤습니다(형제 간 사례). 날짜 없는 차용증을 나중에 다시 써서 불리해진 앞의 판결과 정반대죠.

표로 보기
| 단계 | 내용 | 설명 |
|---|---|---|
| 1단계 | 차용증 | 상환 조건 |
| 2단계 | 자금 이동 | 계좌 기록 |
| 3단계 | 약정 이행 | 상환 기록 |
| 4단계 | 이자 지급 시 | 원천징수 확인 |
바꿔 말하면, 확정일자는 「이 날 이 약속이 있었다」를 남기는 도장이고, 상환 기록은 「그 약속을 지켰다」를 남기는 도장입니다. 둘 다 작성 시점과 약정 이행을 뒷받침하는 자료입니다.
자주 묻는 질문
무이자로 2억 원을 빌리면 아무 신고도 안 해도 되나요?
이자 몫이 1년에 920만 원으로 1천만 원 미만이라 그 몫은 증여재산가액에서 제외됩니다. 다만 빌린 돈 자체가 증여로 보이지 않도록 차용증과 상환 기록은 따로 남겨야 해요. 이자 몫이 1천만 원 이상이 되면 빌린 날이 속하는 달의 말일부터 3개월 안에 증여세를 신고해야 합니다(제68조①).
여러 번 나눠 빌리면 어떻게 셈하나요?
각 대출받은 날을 기준으로 계산하되(시행령 제31조의4③), 법 제43조②는 증여일부터 소급해 1년 이내에 동일한 거래가 있으면 이익을 합산해 계산하도록 하고, 시행령 제32조의4는 금전무상대출 이익을 합산해 금액기준을 계산한다고 정합니다. 나눠 빌렸다는 이유만으로 건마다 1천만 원 미만 기준을 따로 적용할 수 있다고 단정하면 안 됩니다.
적정 이자율 4.6%는 곧 바뀌나요?
4.6%는 2016년 3월 개정 뒤 그대로이고, 2027년 1월 시행 예정판 법인세법 시행규칙에도 같은 값(1,000분의 46)이 적혀 있습니다. 바꾸겠다는 정부 원문은 이번 조사에서 확인하지 못했어요.
자녀에게 그냥 주는 것과 무엇이 다른가요?
주는 돈은 10년 합산 5천만 원(미성년 2천만 원)까지 공제되고 넘으면 증여세 대상입니다. 자녀 명의 통장에 넣는 경우는 자녀 명의 통장 증여세, 결혼 자금은 혼인 증여공제, 부부 사이 생활비는 부부 증여세 글에 정리해 두었어요.
오늘 딱 하나만 한다면
박기남 씨가 가족에게 받았다는 이자는, 지금 세법으로 보면 「이건 빌린 돈」이라는 기록이기도 합니다.
준호 씨처럼 가족에게 돈을 빌렸거나 빌릴 계획이라면, 오늘은 통장을 열어 보세요. 차용증에 적은 날짜마다 이자와 원금이 실제로 오간 줄이 있나요? 이미 빌린 돈인데 그 줄이 없다면, 세무서나 세무사에게 먼저 확인하세요.
여러분은 가족에게 돈을 빌릴 때 이자를 정하시나요, 아니면 「나중에 갚을게」로 끝나나요?
이 글은 정보·교육·참고용이며 세무·법률 자문이 아닙니다. 2026.10 기준 상속세 및 증여세법·소득세법·지방세법·민법 원문과 국세청 질의회신, 법원 판결·조세심판원 결정 원문(일부는 요지)을 근거로 했고, 실제 과세 여부는 개별 사실관계에 따라 세무서가 판단합니다. 법령과 이자율은 바뀔 수 있습니다.
아직 댓글이 없습니다. 이 글을 읽고 떠오른 생각을 남겨 주세요.