저축은행 정기예금에 원금 1억 원을 넣었습니다. 1년 뒤 이자가 붙어 통장엔 1억 원이 넘게 찍힙니다.
그 저축은행이 문을 닫으면, 예금보험공사가 주는 돈은 1억 원에서 멈춥니다. 같은 저축은행에 상계할 대출이 없다면 원금 1억 원이 보호 한도를 모두 써서, 붙은 이자는 예금보험금으로는 보호받지 못해요.
한도가 1억 원으로 올랐다는 소식은 들으셨을 겁니다. 그런데 그 1억에는 이자까지 들어간다는 것, 알고 계셨나요?
바쁘면 이것만 · 2026.10 기준
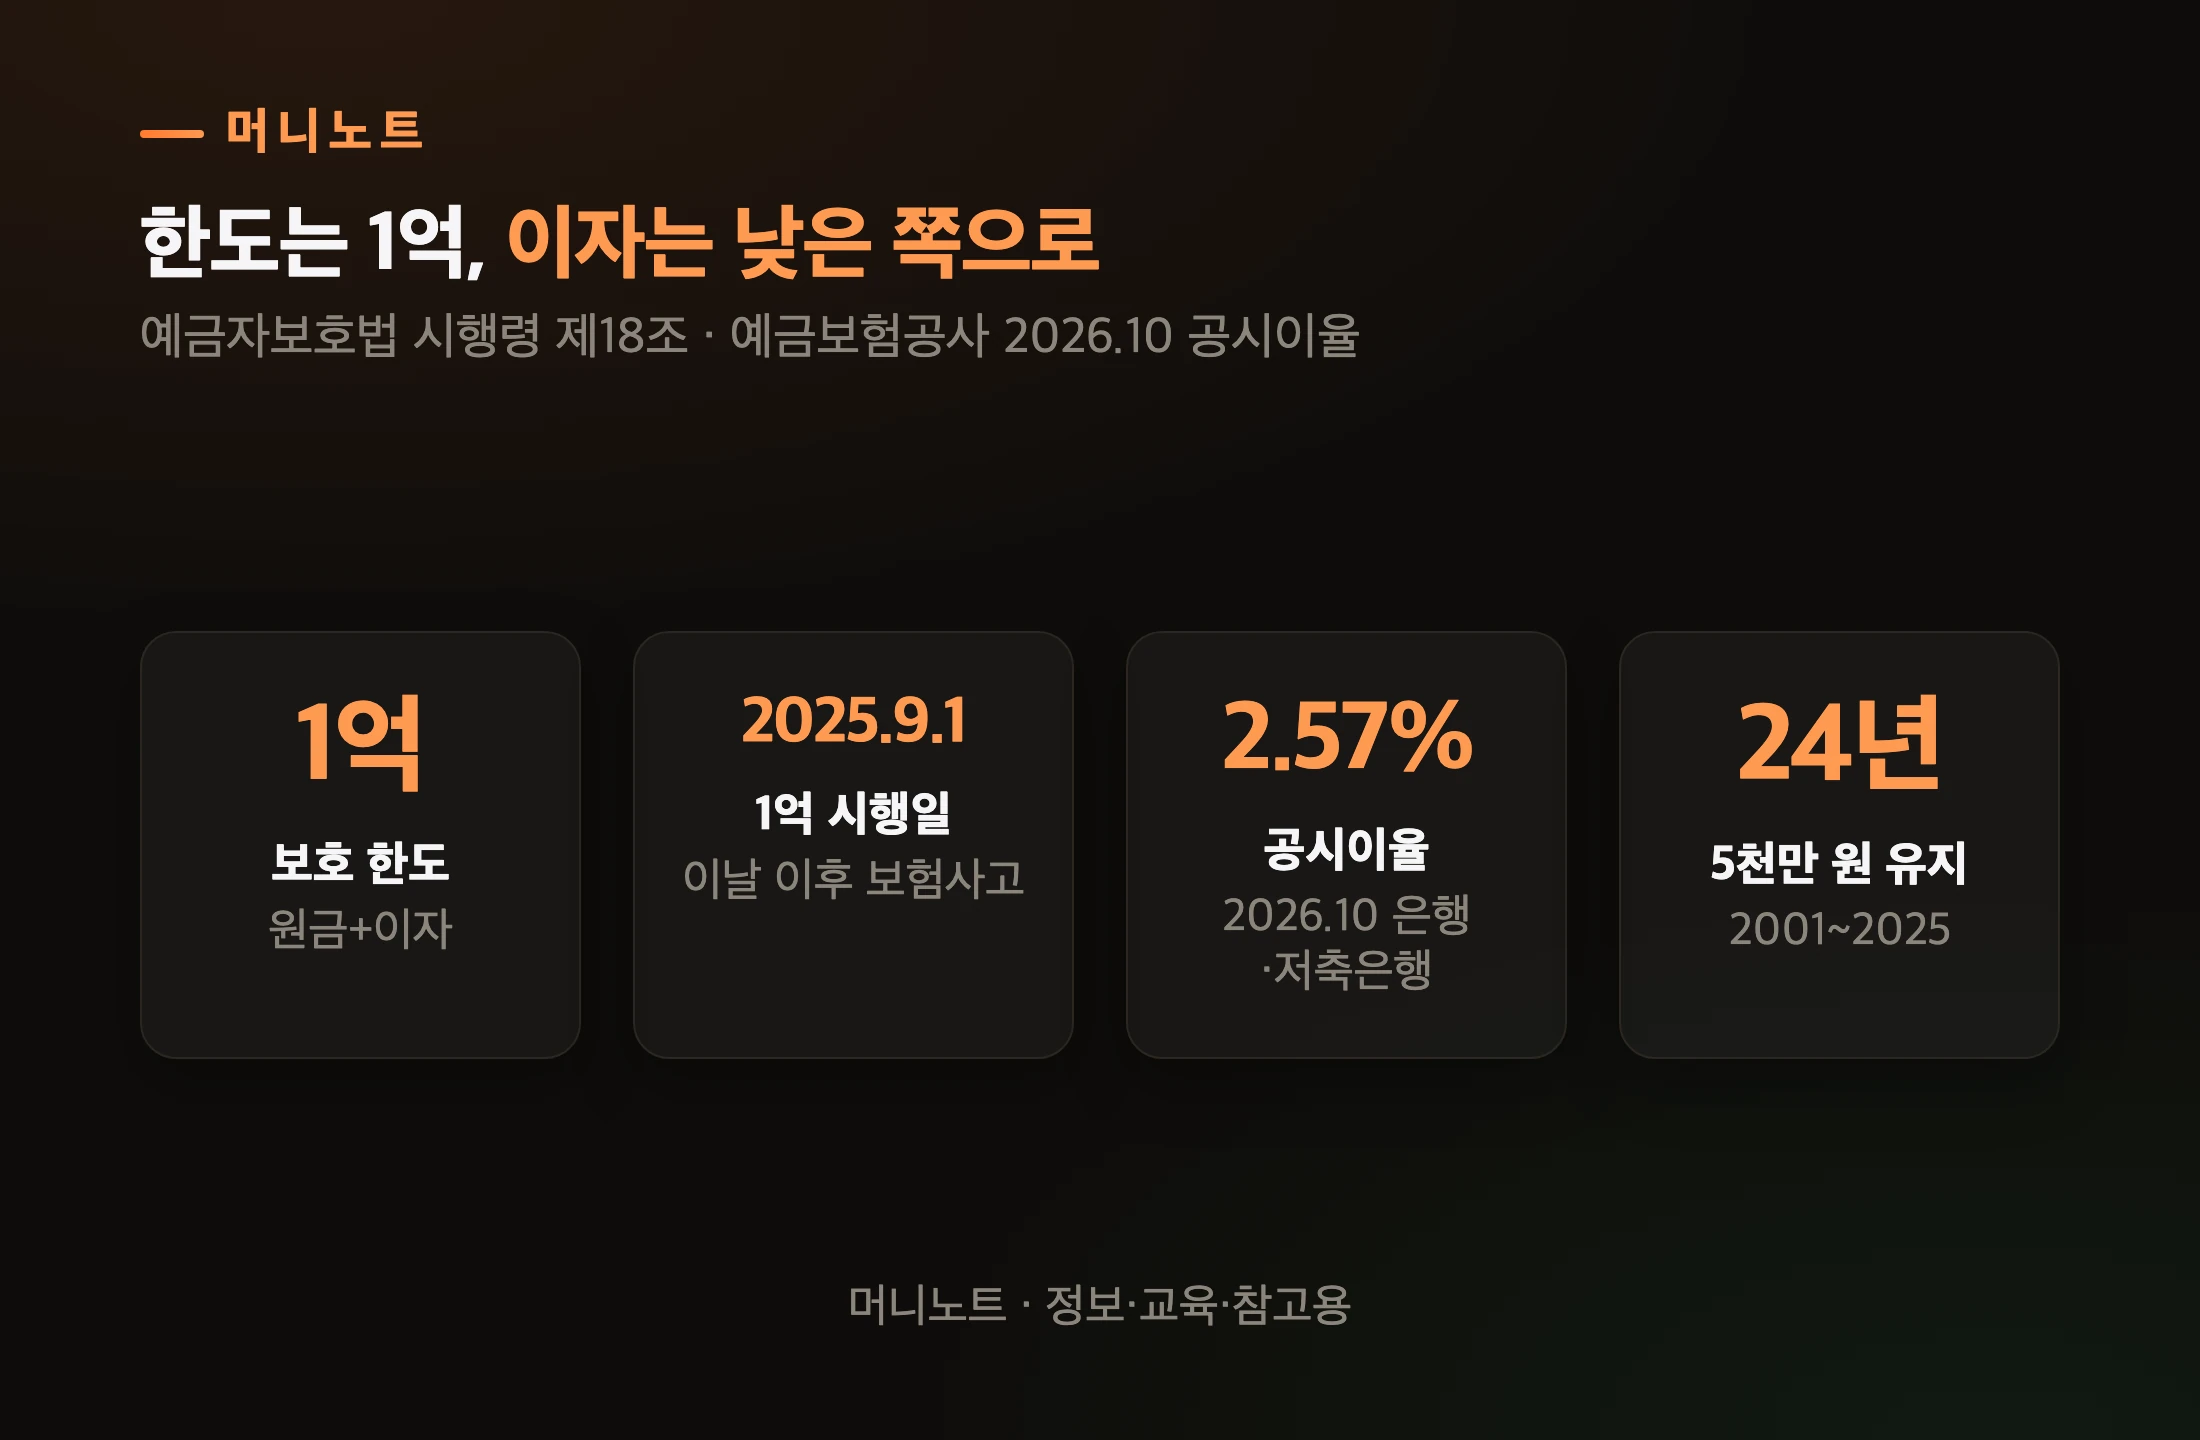
- 예금자보호 한도는 2025년 9월 1일부터 1억 원입니다. 2001년부터 24년 동안은 5,000만 원이었습니다
- 1억은 금융회사별 · 1인당 · 원금과 소정이자를 합친 금액입니다. 넘는 돈은 예금보험금으로 보호되지 않습니다
- 예금보험공사가 지급하는 보험금의 이자는 약정이율과 공사 공시이율 중 낮은 쪽으로 셉니다
- 그 금융회사에 대출이 있으면 예금에서 먼저 뺀 뒤 남은 돈을 기준으로 보호합니다
- DC형·IRP 퇴직연금(예금 등 보호상품으로 운용되는 몫만), 연금저축(신탁·보험), 사고보험금은 일반 예금과 따로 각각 1억 원입니다. ISA는 따로가 아니라 일반 예금과 합칩니다
- 저축은행 후순위채, 증권사 CMA, 펀드, ELS는 처음부터 보호 대상이 아닙니다
- 새마을금고·신협·농협·수협·산림조합 조합도 같은 날 1억 원으로 올랐습니다. 보호하는 곳은 예금보험공사가 아니라 각 중앙회 기금입니다
예금자보호 한도 1억, 원금만 세나요?
아닙니다. 원금과 이자를 합쳐 1억 원입니다. 예금보험공사 안내 문장은 이렇습니다.
「원금과 소정이자를 합하여 1인당 1억원까지만 보호되며 초과금액은 보호되지 않습니다.」
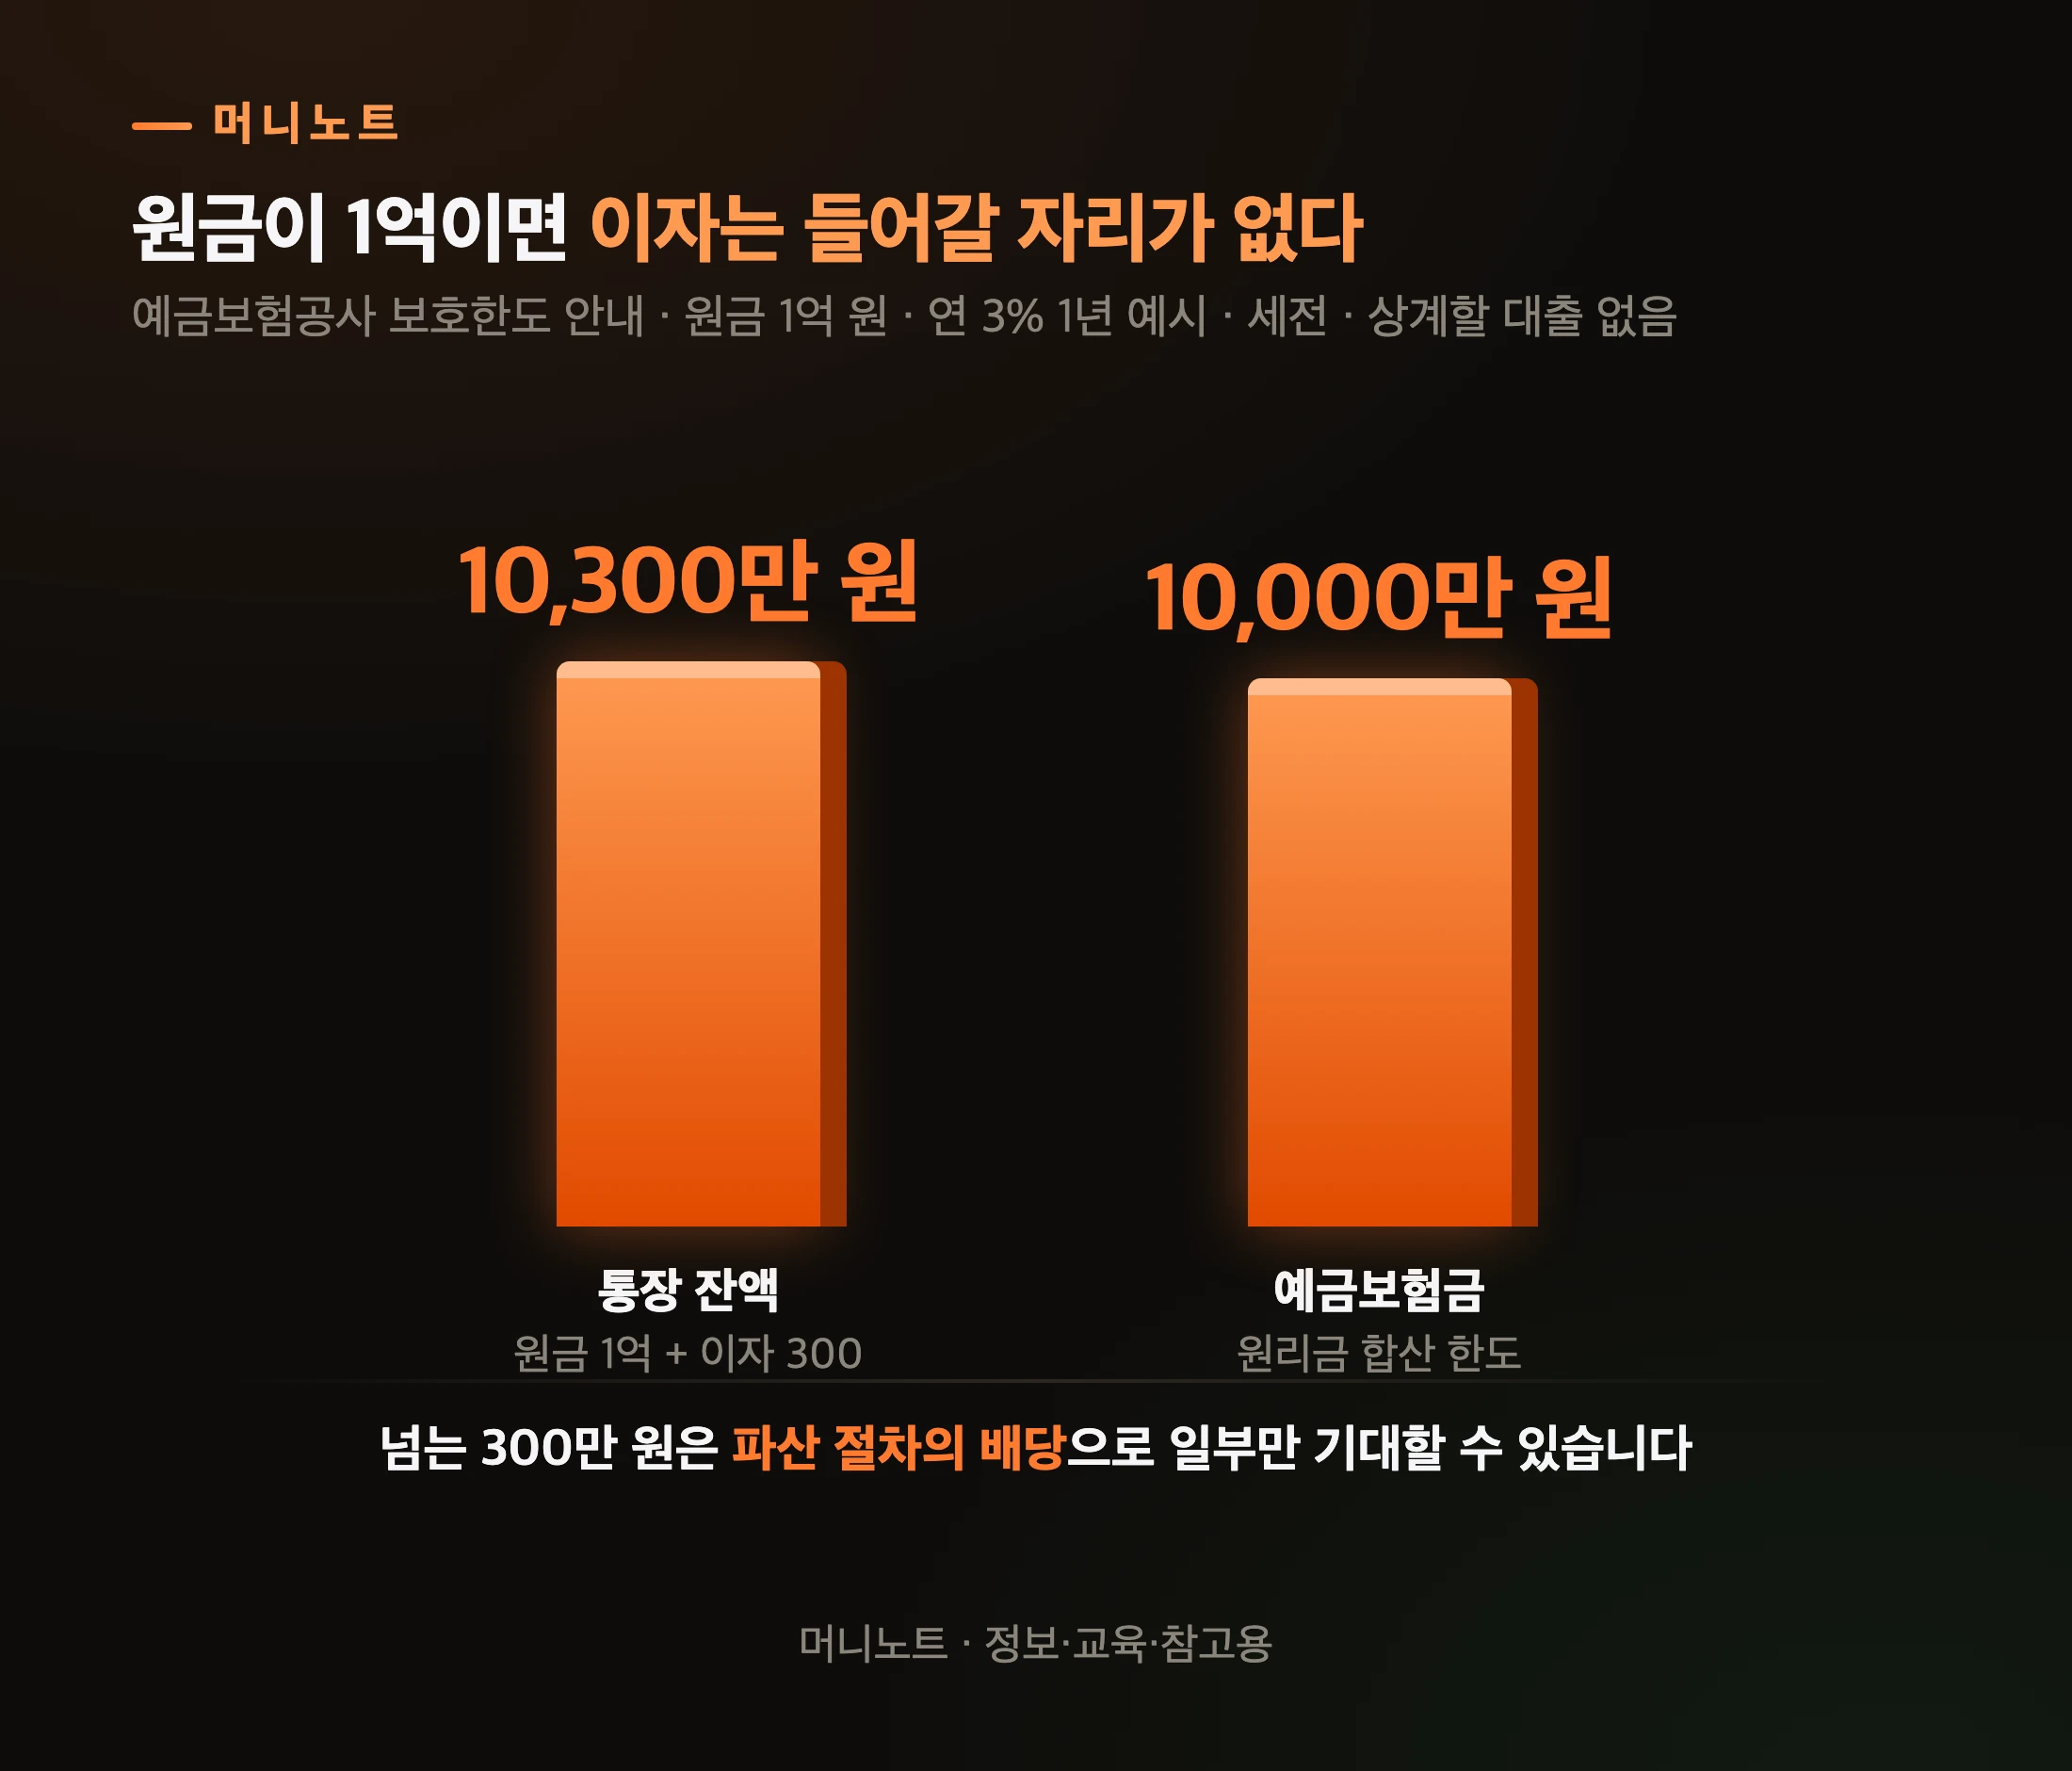
쉽게 말하면 1억이라는 그릇에 원금과 이자를 같이 담는 겁니다. 원금이 그릇을 다 채우면 이자가 들어갈 자리가 없어요.
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 통장 잔액 | 원금 1억 + 이자 300 | 10,300만 원 |
| 예금보험금 | 원리금 합산 한도 | 10,000만 원 |
넘는 돈이 사라지는 건 아닙니다. 예금보험공사 FAQ는 1억을 넘는 부분에 대해 「법원의 파산절차에 참여하여 일부 금액을 배당받을 수 있습니다」라고 적었습니다. 다만 얼마나 돌아올지는 그 회사의 남은 재산에 달려 있거든요.
그럼 이자는 통장에 찍힌 그대로 셀까요?
이자는 통장에 찍힌 대로 계산하나요?
아닙니다. 약정이율과 예금보험공사 공시이율 중 낮은 쪽으로 셉니다. 법이 쓰는 말이 「소정이자」인데, 예금보험공사는 이렇게 풀었습니다.
「공사 공시이율과 영업정지된 금융회사의 약정이율 중 낮은 이율로 계산된 이자」
공시이율은 시중은행 1년 만기 정기예금 평균 금리를 감안해 예금보험공사가 정합니다. 예금보험공사가 밝힌 2026년 10월 중 사고 발생 시 공시이율은 은행·저축은행·종합금융회사 기준 이렇습니다.
연 2.57%.
바꿔 말하면, 이번 달 사고라면 저축은행에서 연 4%를 약속받았어도 보험금을 계산할 땐 2.57%까지만 쳐 준다는 뜻입니다. 높은 이자를 보고 들어간 사람일수록 「약속받은 이자」와 「보험금으로 셈해 주는 이자」의 차이가 커지는 셈이죠.
표로 보기
| 항목 | 값 | 설명 |
|---|---|---|
| 보호 한도 | 1억 | 원금+이자 |
| 1억 시행일 | 2025.9.1 | 이날 이후 보험사고 |
| 공시이율 | 2.57% | 2026.10 은행·저축은행 |
| 5천만 원 유지 | 24년 | 2001~2025 |
예금보험금은 세전 기준이라 이자 부분에는 이자소득세 등을 따로 냅니다. 그리고 한 가지가 더 빠집니다. 대출이에요.
예금도 있고 대출도 있으면 어떻게 되나요?
대출을 먼저 빼고, 남은 예금을 기준으로 보호합니다. 예금자보호법 제32조①이 보험금을 「예금등 채권의 합계액에서 … 채무의 합계액을 뺀 금액」으로 정했습니다.
예금보험공사 FAQ 예시를 그대로 가져와 볼게요.
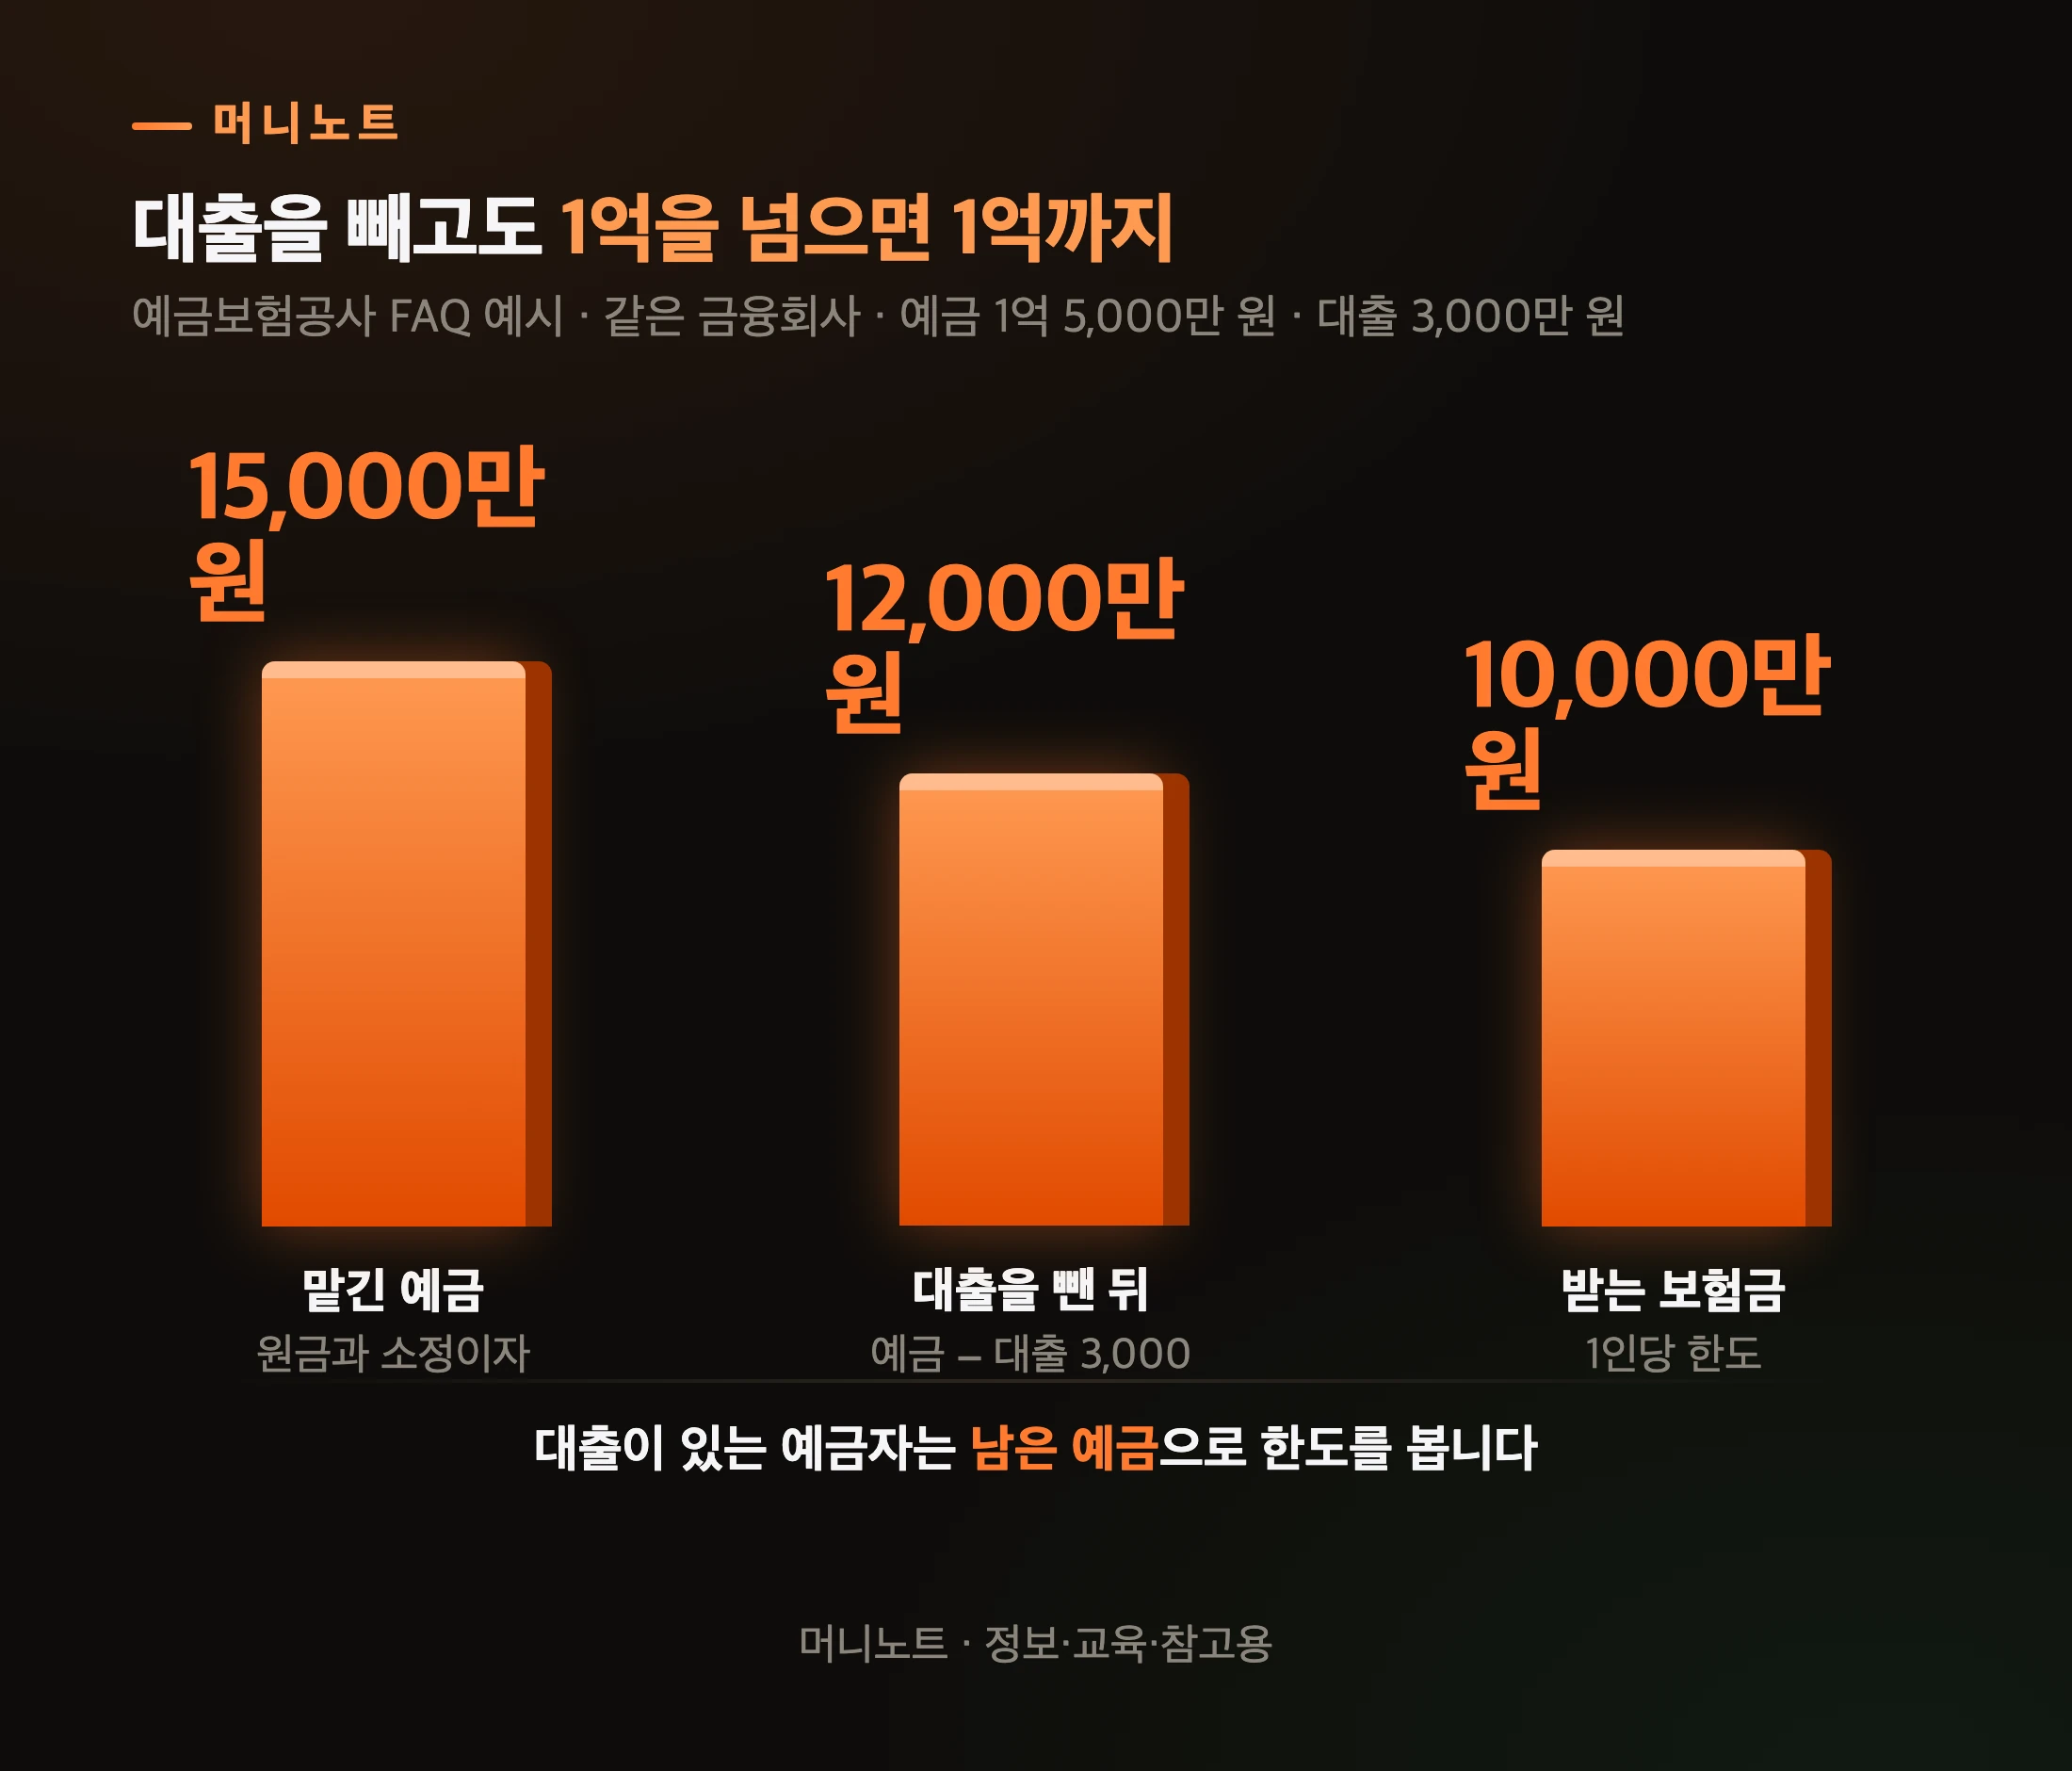
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 맡긴 예금 | 원금과 소정이자 | 15,000만 원 |
| 대출을 뺀 뒤 | 예금 − 대출 3,000 | 12,000만 원 |
| 받는 보험금 | 1인당 한도 | 10,000만 원 |
거꾸로 생각하면, 예금이 1억 원을 넘어도 같은 곳에 대출이 있으면 보호 밖 금액은 그만큼 줄어듭니다. 다만 남의 대출에 보증을 서 줬다면 이야기가 다릅니다. FAQ는 「주 채무자가 대출금을 상환할 때까지 대출금 만큼의 예금보험금 지급이 보류됩니다」라고 적었거든요.
여기까지가 일반 예금 이야기입니다. 그런데 같은 은행 안에서도 1억이 하나 더 붙는 돈이 있습니다.
퇴직연금·연금저축도 같은 1억에 합쳐지나요?
아닙니다. 따로 각각 1억 원입니다. 시행령 제18조⑦은 아래 세 가지를 일반 예금과 떼어 각자 한도를 매기게 했습니다.
- DC형·IRP 퇴직연금, 중소기업퇴직연금기금 중 예금 등 보호 상품으로 운용되는 돈(셋을 합쳐 1억)
- 연금저축신탁·연금저축보험
- 사고보험금(영업정지 전에 지급 사유가 생겼는데 아직 못 받은 보험금)
예금보험공사가 든 홍길동 사례가 이 구조를 잘 보여 줍니다.
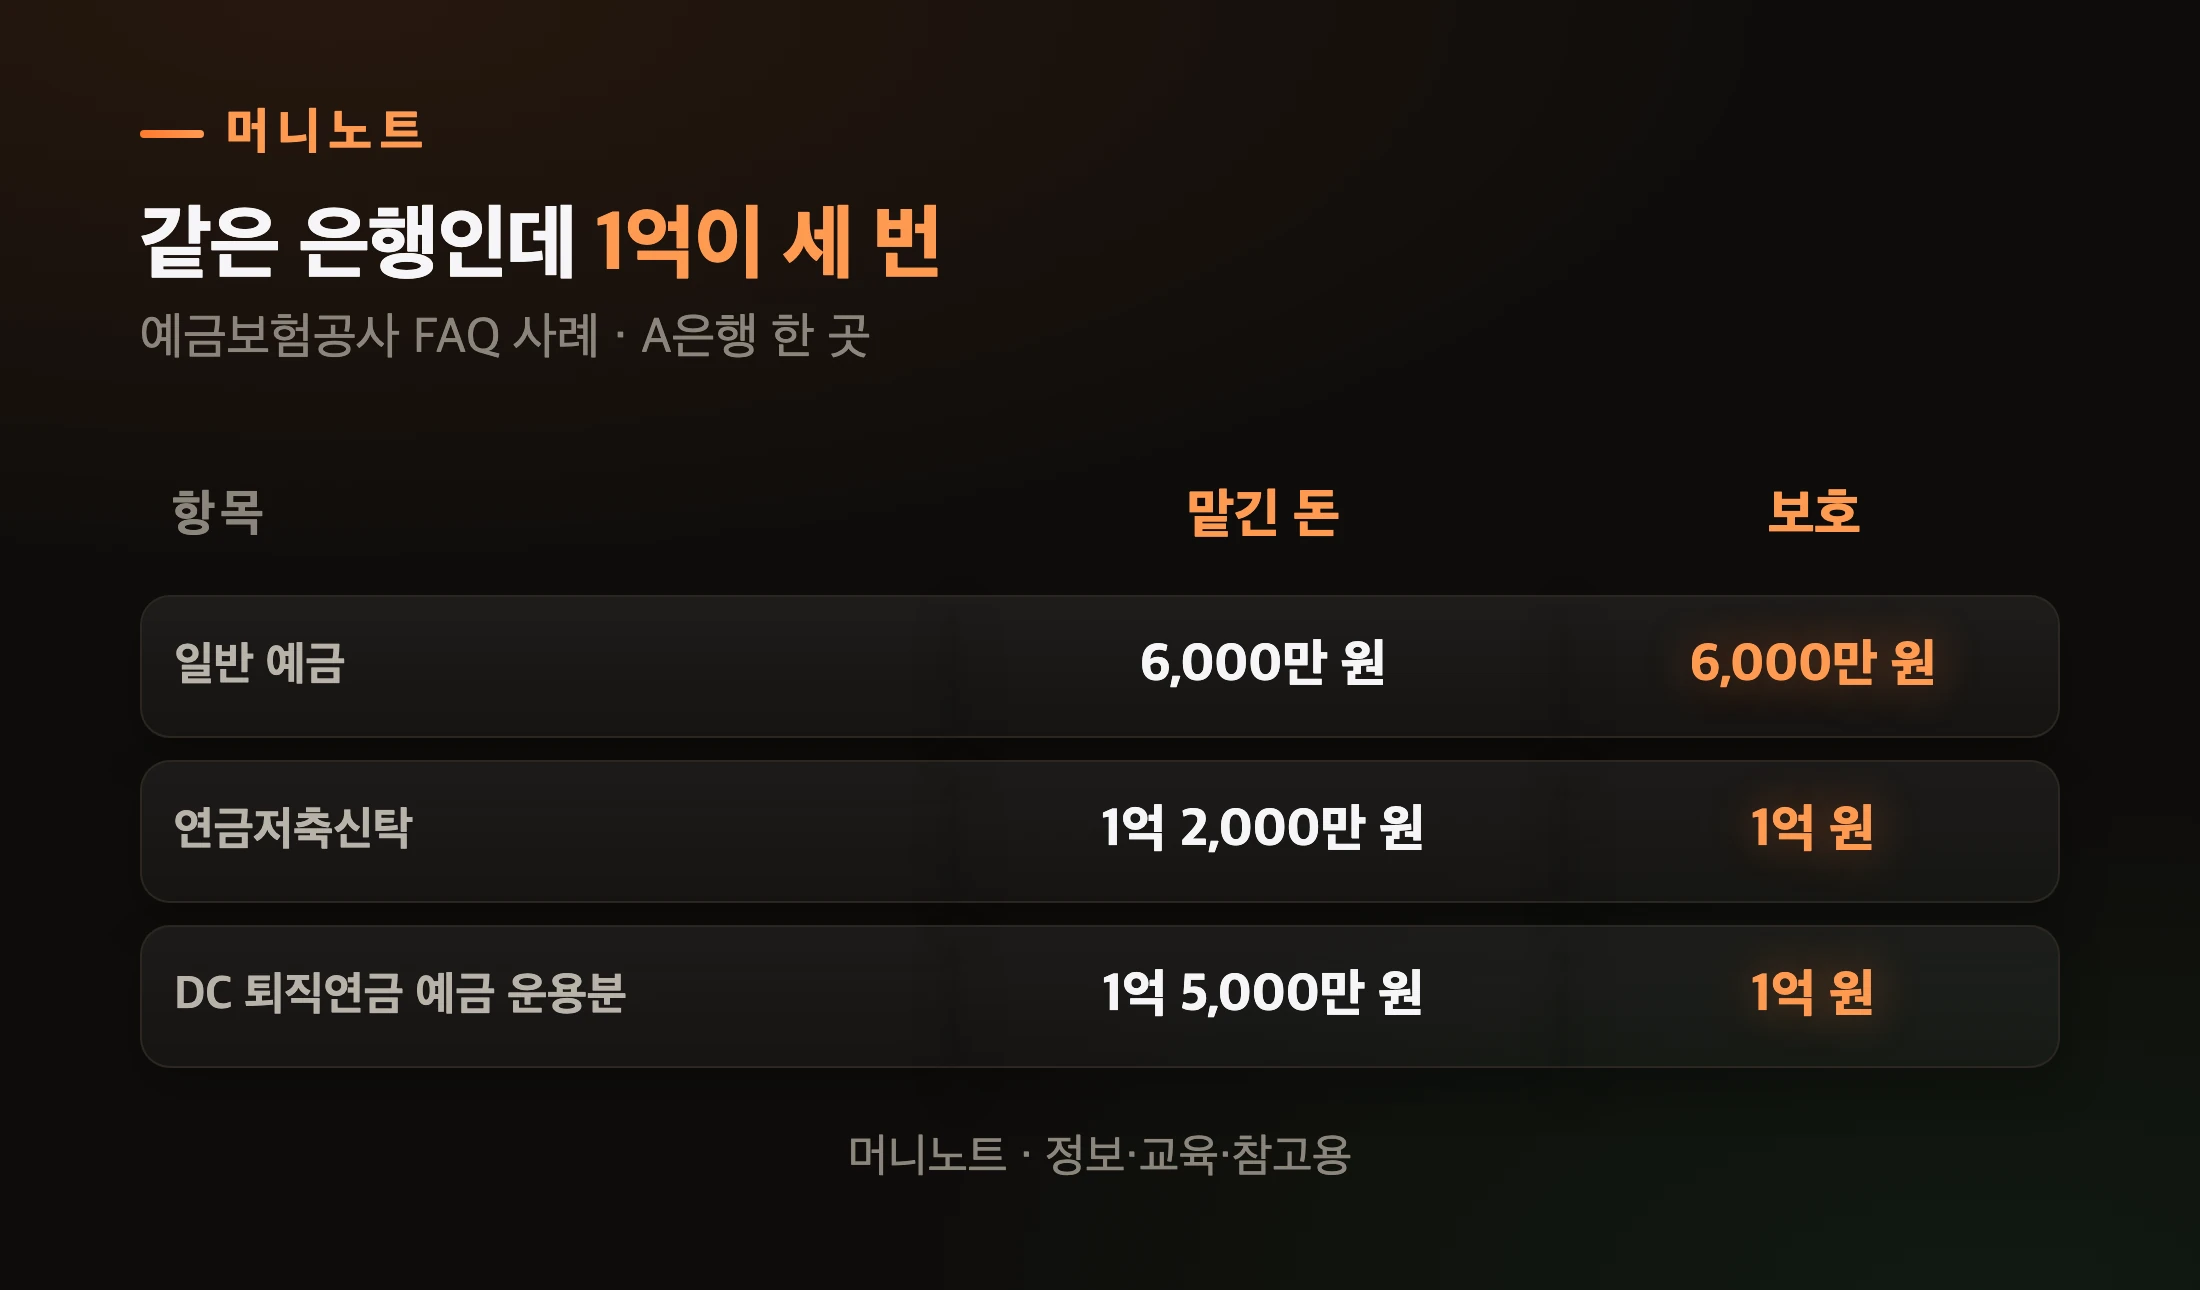
표로 보기
| 구분 | 맡긴 돈 | 보호 |
|---|---|---|
| 일반 예금 | 6,000만 원 | 6,000만 원 |
| 연금저축신탁 | 1억 2,000만 원 | 1억 원 |
| DC 퇴직연금 예금 운용분 | 1억 5,000만 원 | 1억 원 |
물론 「퇴직연금이면 다 보호」는 아닙니다. 같은 FAQ는 DC 적립금이 예금 7,000만 원과 혼합형 펀드 8,000만 원으로 나뉘어 있으면 예금으로 운용되는 7,000만 원만 보호된다고 적었습니다. 펀드로 굴리는 몫은 처음부터 보호 상품이 아니거든요. DB형 퇴직연금의 적립금은 예금자보호 대상이 아닙니다.
대출 계산도 다릅니다. DC형·IRP 등의 보험금 계산에서는 원칙적으로 채무를 공제하지 않습니다. 다만 시행령 제18조③이 정한 담보·서면 동의 조건에 해당하면 예외가 적용됩니다.
🔴 헷갈리기 쉬운 게 ISA입니다. 시행령 제18조⑦ 2호는 ISA 안의 예금을 일반 예금과 합산하라고 정했습니다. 같은 은행에 일반 예금 7,000만 원, ISA 안 예금 5,000만 원이면 합쳐서 1억까지만 보호받는 셈이죠.
연금저축·IRP를 어떻게 굴리고 있는지 기억이 안 나신다면, 퇴직연금 디폴트옵션 글에서 내 돈이 어디에 앉아 있는지 확인하는 법을 먼저 보셔도 좋습니다. 그러면 아예 보호 밖인 상품은 뭘까요?
예금자보호가 안 되는 상품은 뭔가요?
운용 실적에 따라 받는 돈이 바뀌는 상품과 금융회사가 발행한 채권입니다. 예금보험공사 FAQ 문장은 이렇습니다.
「운용실적에 따라 지급액이 변동되는 금융상품은 보호되지 않습니다.」
예금보험공사 보호 대상 표에서 자주 헷갈리는 것만 골랐습니다.
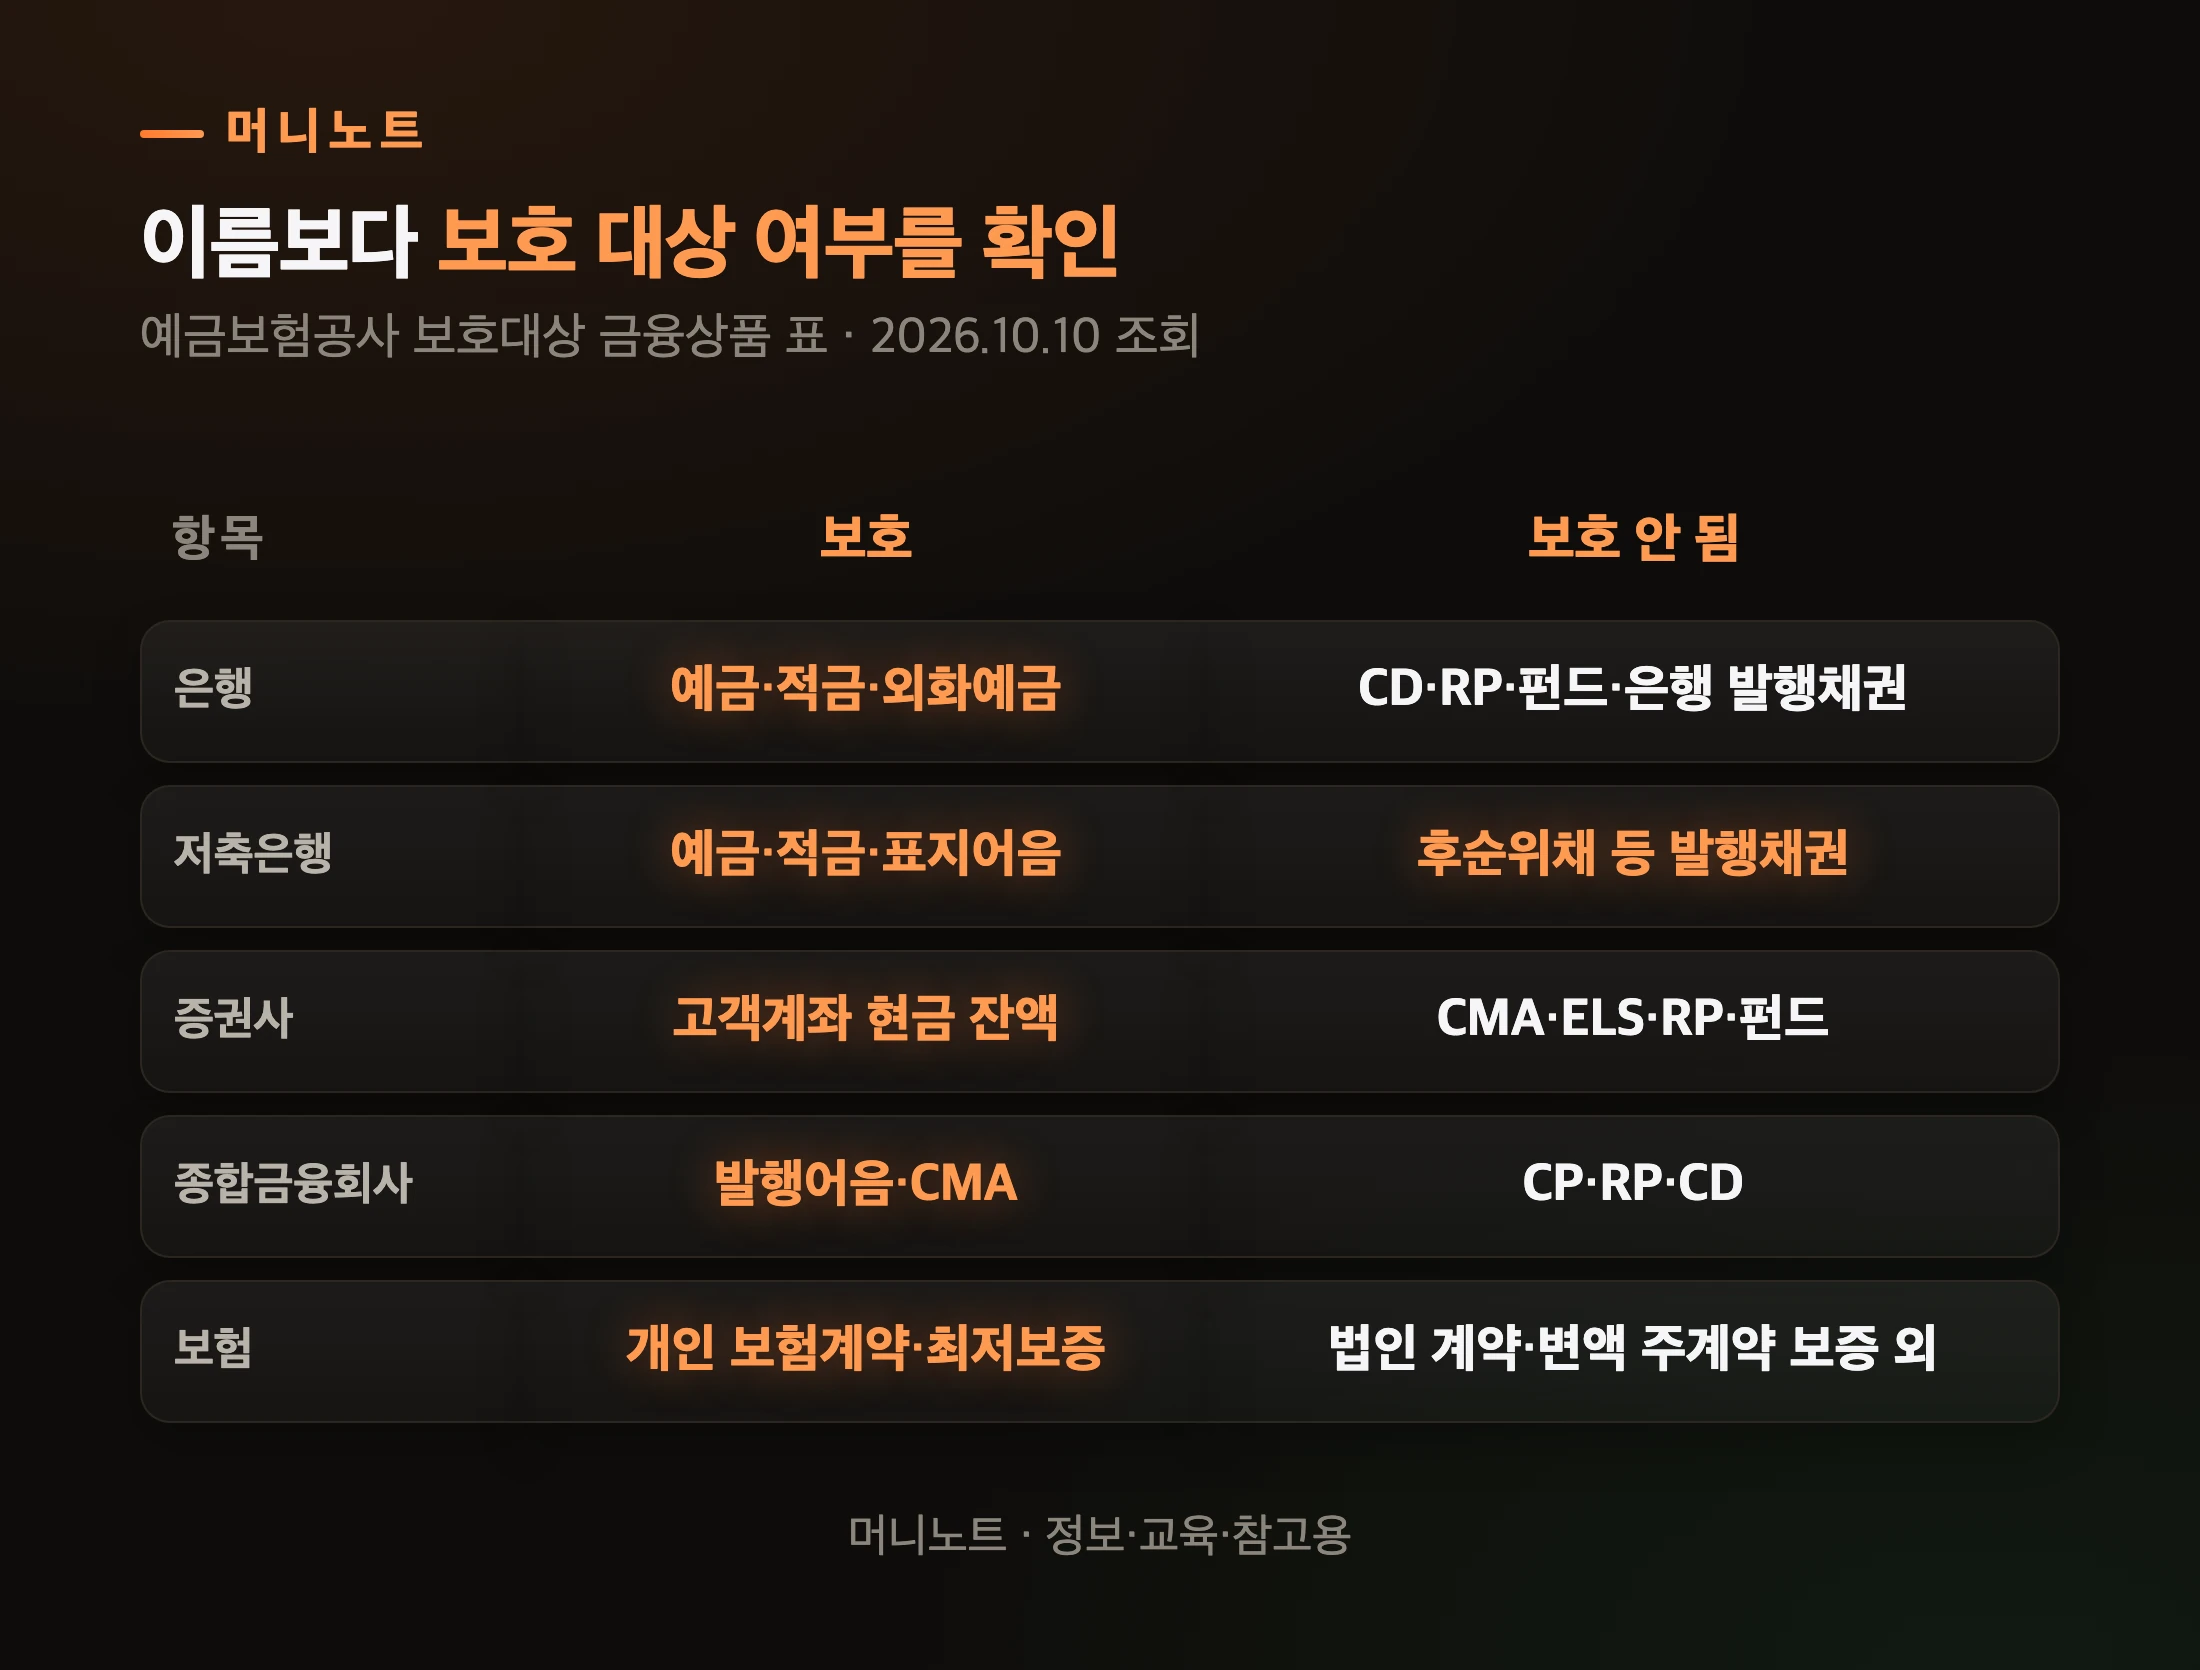
표로 보기
| 구분 | 보호 | 보호 안 됨 |
|---|---|---|
| 은행 | 예금·적금·외화예금 | CD·RP·펀드·은행 발행채권 |
| 저축은행 | 예금·적금·표지어음 | 후순위채 등 발행채권 |
| 증권사 | 고객계좌 현금 잔액 | CMA·ELS·RP·펀드 |
| 종합금융회사 | 발행어음·CMA | CP·RP·CD |
| 보험 | 개인 보험계약·최저보증 | 법인 계약·변액 주계약 보증 외 |
같은 「CMA」라도 갈립니다. 예금보험공사 표는 증권사 CMA는 비보호, 종합금융회사의 어음관리계좌(CMA)는 보호로 적었어요. 이름이 같다고 같은 상품이 아닌 겁니다. 발행어음도 같습니다. 종합금융회사 발행어음은 보호되지만, 증권사(초대형IB) 발행어음과 종합투자계좌(IMA)는 보호 대상이 아닙니다.
주택청약종합저축도 표에서는 「비보호」 칸에 있습니다. 다만 각주가 「주택도시기금에 의해 정부가 별도로 관리」라고 붙어 있어요. 예금보험공사가 아니라 정부 기금 쪽에서 관리한다는 뜻이지, 위험한 상품이라는 뜻은 아닙니다.
보험은 계약과 보장 부분을 구분해야 합니다. 변액보험의 특약과 최저보증은 보호 대상이지만, 주계약에서 최저보증을 제외한 부분은 비보호입니다. 보험계약자와 보험료납부자가 모두 법인인 보험계약도 비보호입니다.
이 표에서 가장 비싼 교훈을 남긴 칸이 저축은행 후순위채입니다.
2011년 저축은행 사태 때는 무슨 일이 있었나요?
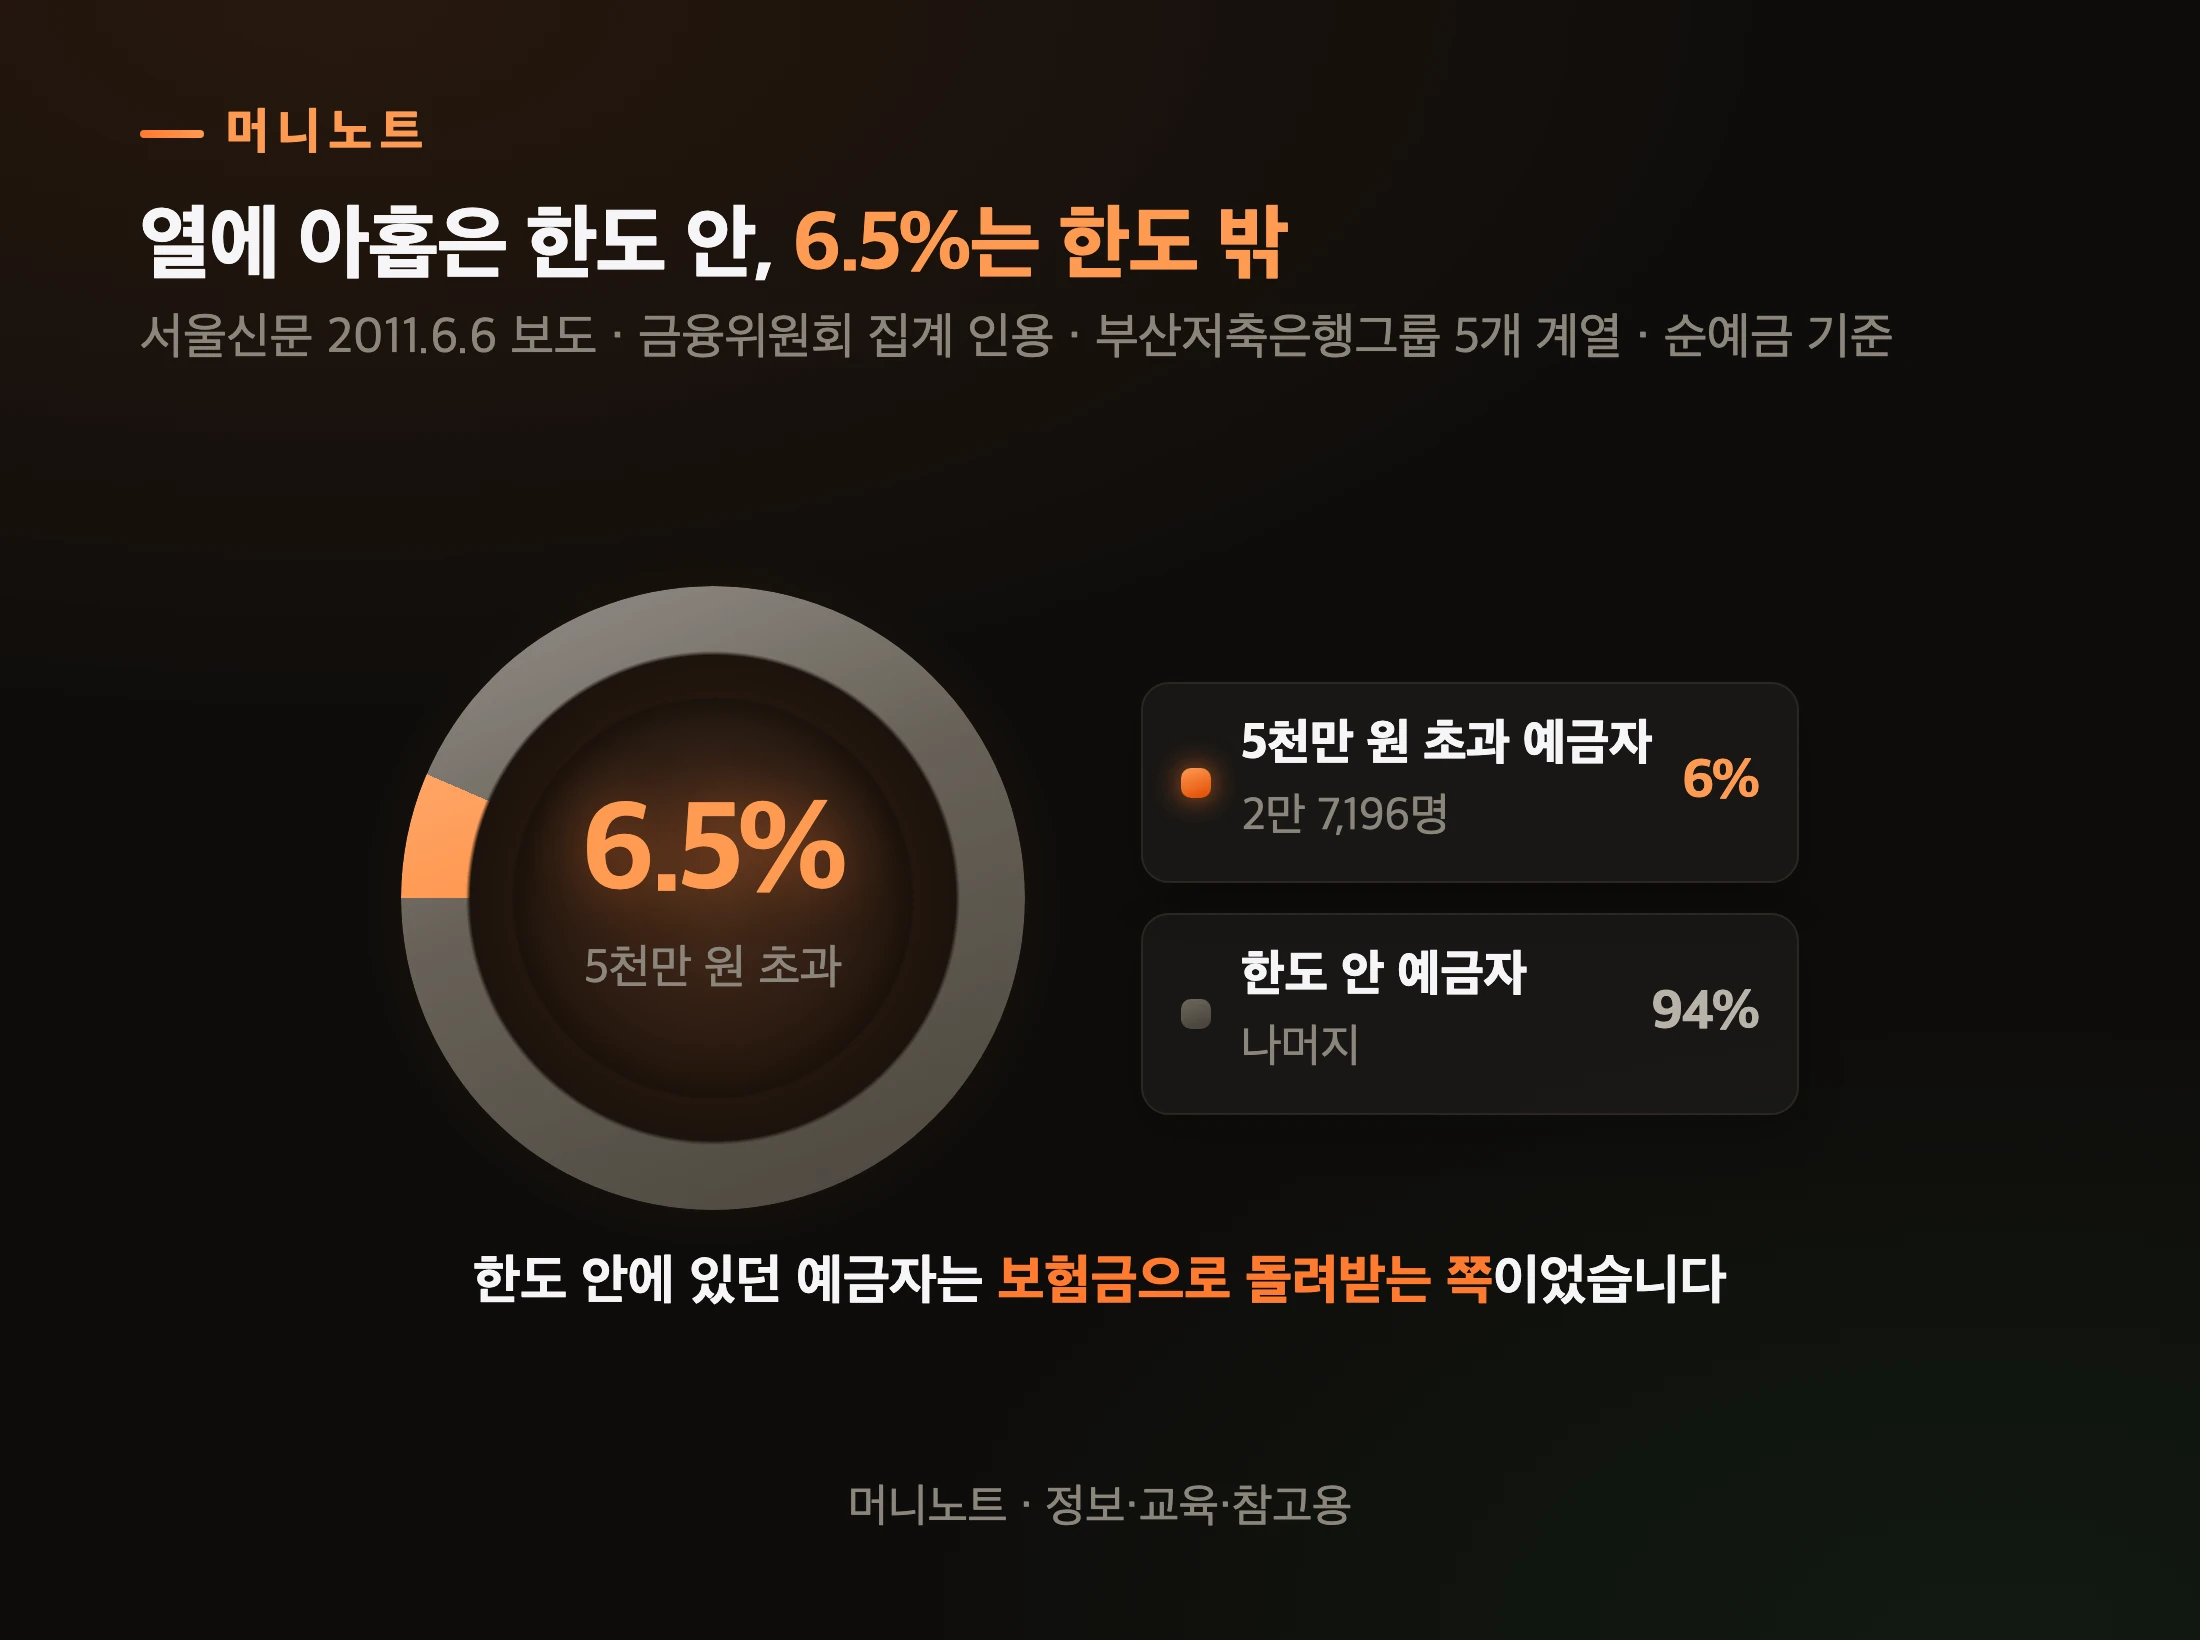
한도 밖에 있던 돈이 손실을 봤습니다. 2011년 부산저축은행그룹 등이 영업정지됐을 때 한도는 5,000만 원이었습니다.
보도에 따르면 금융위원회는 부산저축은행그룹 5개 계열에서 순예금(예금 원리금에서 대출 원리금을 뺀 금액)이 5,000만 원을 넘는 예금자를 2만 7,196명으로 집계했습니다(서울신문 2011.6.6). 전체 예금자의 6.5%예요. 대부분은 한도 안이라 돌려받는 쪽이었지만, 넘긴 사람들은 넘은 돈의 일부를 잃을 수밖에 없었습니다. 금융위는 1인당 손실을 400만 원 안팎으로 추산했습니다.
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 5천만 원 초과 예금자 | 2만 7,196명 | 6.5 |
| 한도 안 예금자 | 나머지 | 93.5 |
후순위채는 더 아팠습니다. 처음부터 예금이 아니라 저축은행이 발행한 채권이었거든요. 보도에 따르면 2011년 2월 이후 영업정지된 저축은행 21곳의 후순위채 피해자 가운데 1만 3,153명에게 분쟁조정으로 1,225억 원 배상 결정이 났지만, 실제 돌려받는 돈은 배상비율에 파산배당률을 곱한 금액이라 투자액의 10% 미만이었습니다(서울신문 2013.9.11). 앞의 부산저축은행그룹 5개 계열 집계와는 모수가 다릅니다.
당시 셔터 앞에 선 한 70대 예금자는 이렇게 말했습니다. 「다른 은행보다 이자가 높아 노후자금을 넣어놨는데」(서울신문 2011.2.17). 높은 이자는 공짜가 아니었던 거죠.
예금자보호 한도는 어떻게 바뀌어 왔나요?
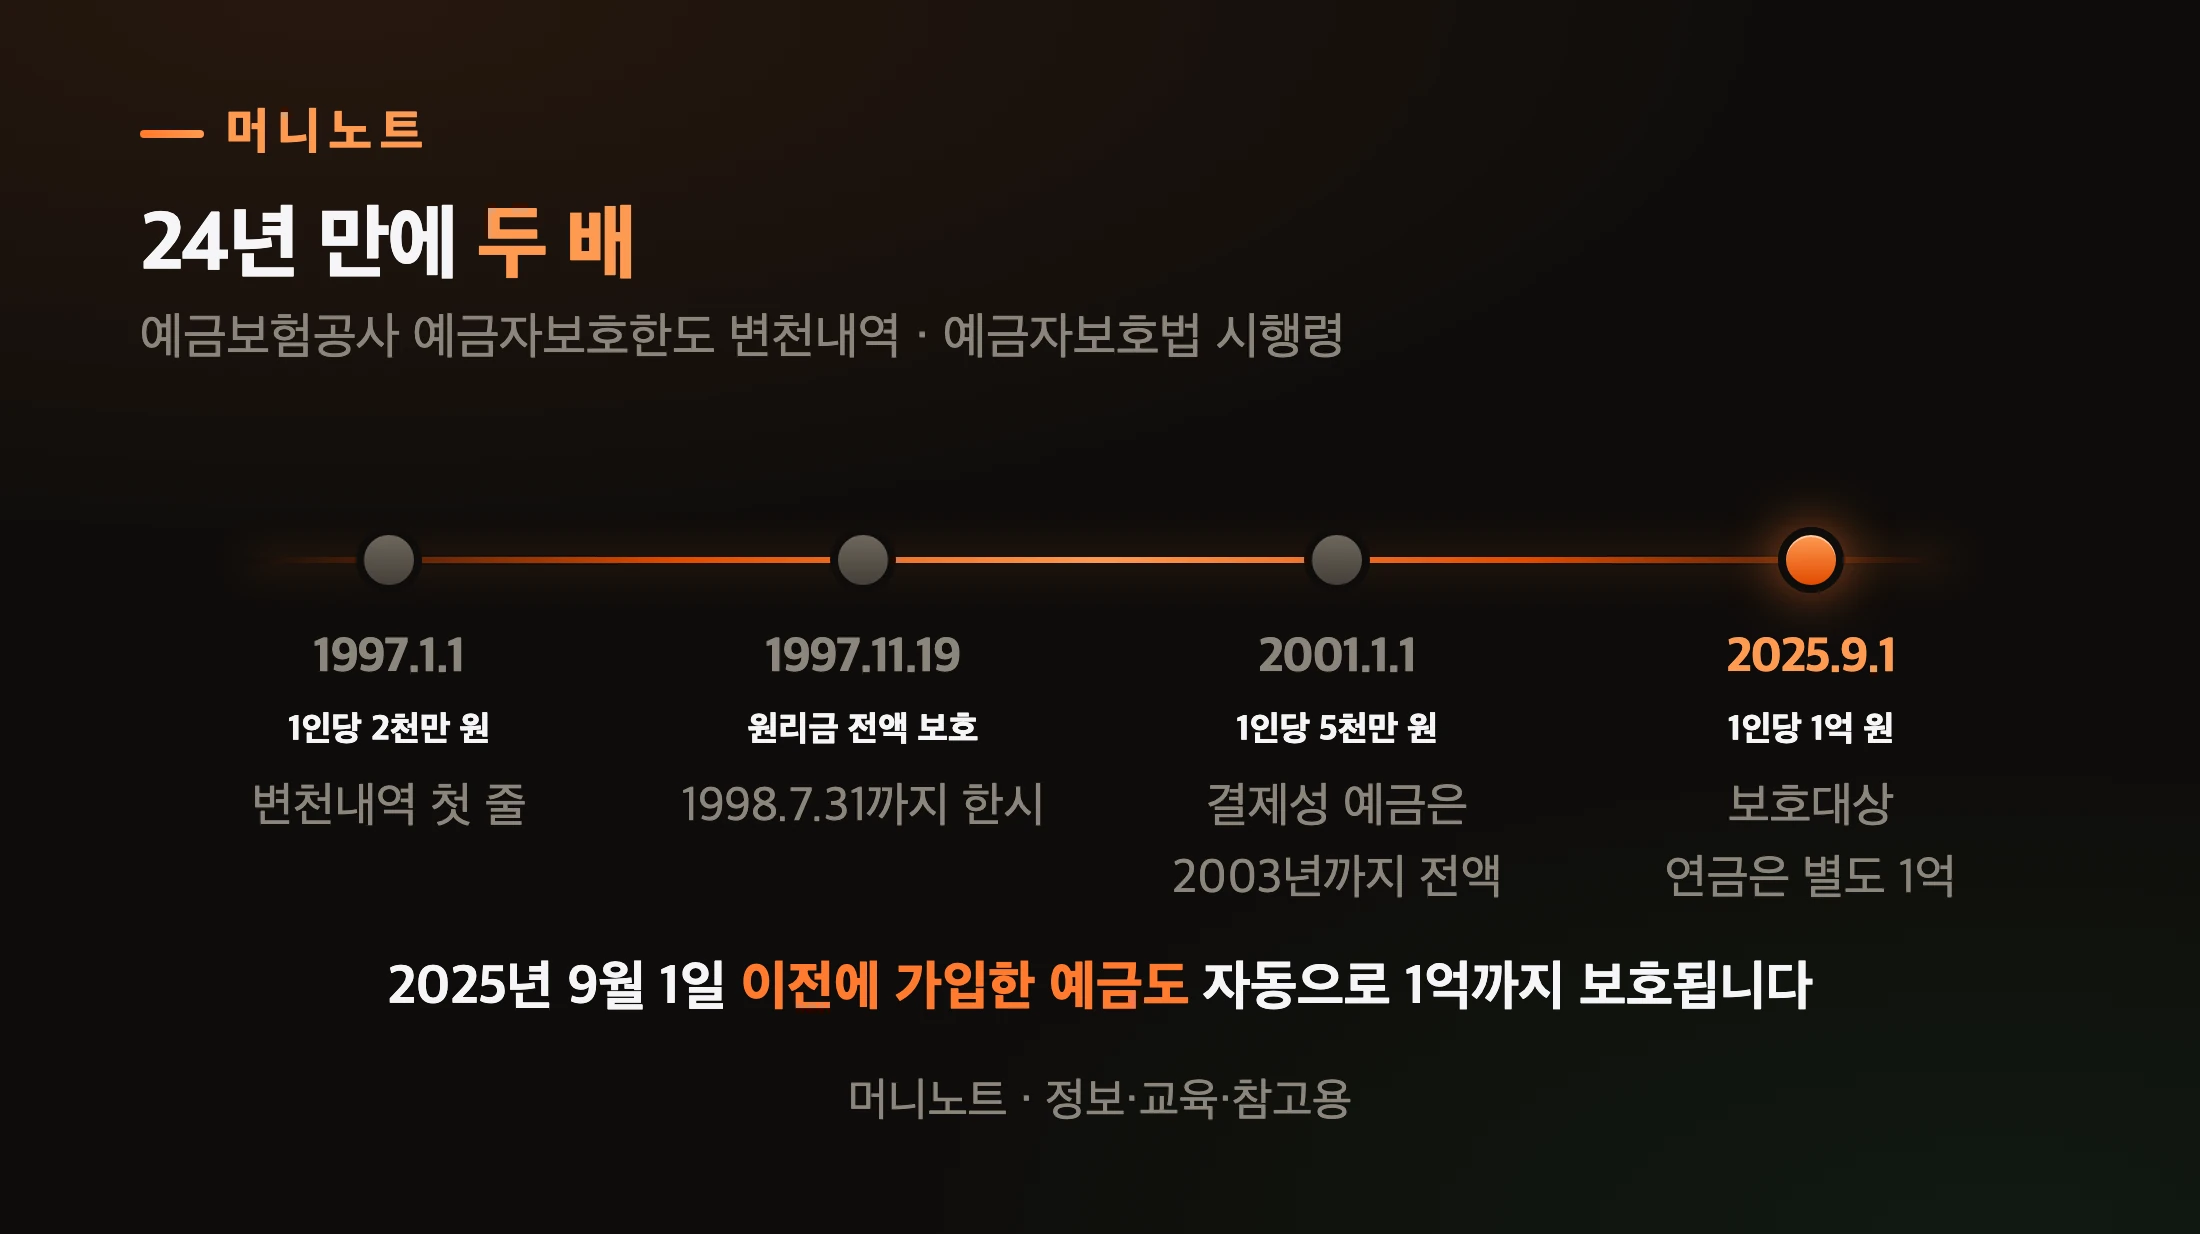
2,000만 원에서 시작해 외환위기 때 한시적으로 전액(1998년 8월~2000년엔 원금 전액), 2001년부터 5,000만 원, 지금 1억 원입니다. 예금보험공사 「예금자보호한도 변천내역」 기준이에요.
표로 보기
| 시점 | 사건 | 설명 |
|---|---|---|
| 1997.1.1 | 1인당 2천만 원 | 변천내역 첫 줄 |
| 1997.11.19 | 원리금 전액 보호 | 1998.7.31까지 한시 |
| 2001.1.1 | 1인당 5천만 원 | 결제성 예금은 2003년까지 전액 |
| 2025.9.1 | 1인당 1억 원 | 보호대상 연금은 별도 1억 |
예보의 1억 원 한도는 2025년 9월 1일 이후 발생한 보험사고부터 적용됩니다. 그 전에 가입한 예금도 포함되며, 따로 신청할 필요는 없습니다. 예금보험공사 FAQ는 「예금 등을 보유하고 있는 모든 고객에게 9월 1일 이후 자동으로 상향된 한도가 적용」된다고 적었어요. 오히려 FAQ는 「한도 상향을 사유로 개인・신용정보를 요구하거나 … URL 접속을 유도하는」 사칭 문자를 조심하라고 경고합니다.
새마을금고·신협도 1억인가요?
네, 같은 날 1억 원으로 올랐습니다. 금융위원회는 2025년 7월 22일 보도자료에서 새마을금고·신협·농협·수협·산림조합의 보호 한도도 「동시에 1억원으로 상향」한다고 밝혔고, 각 시행령이 2025년 9월 1일부터 시행됐습니다.
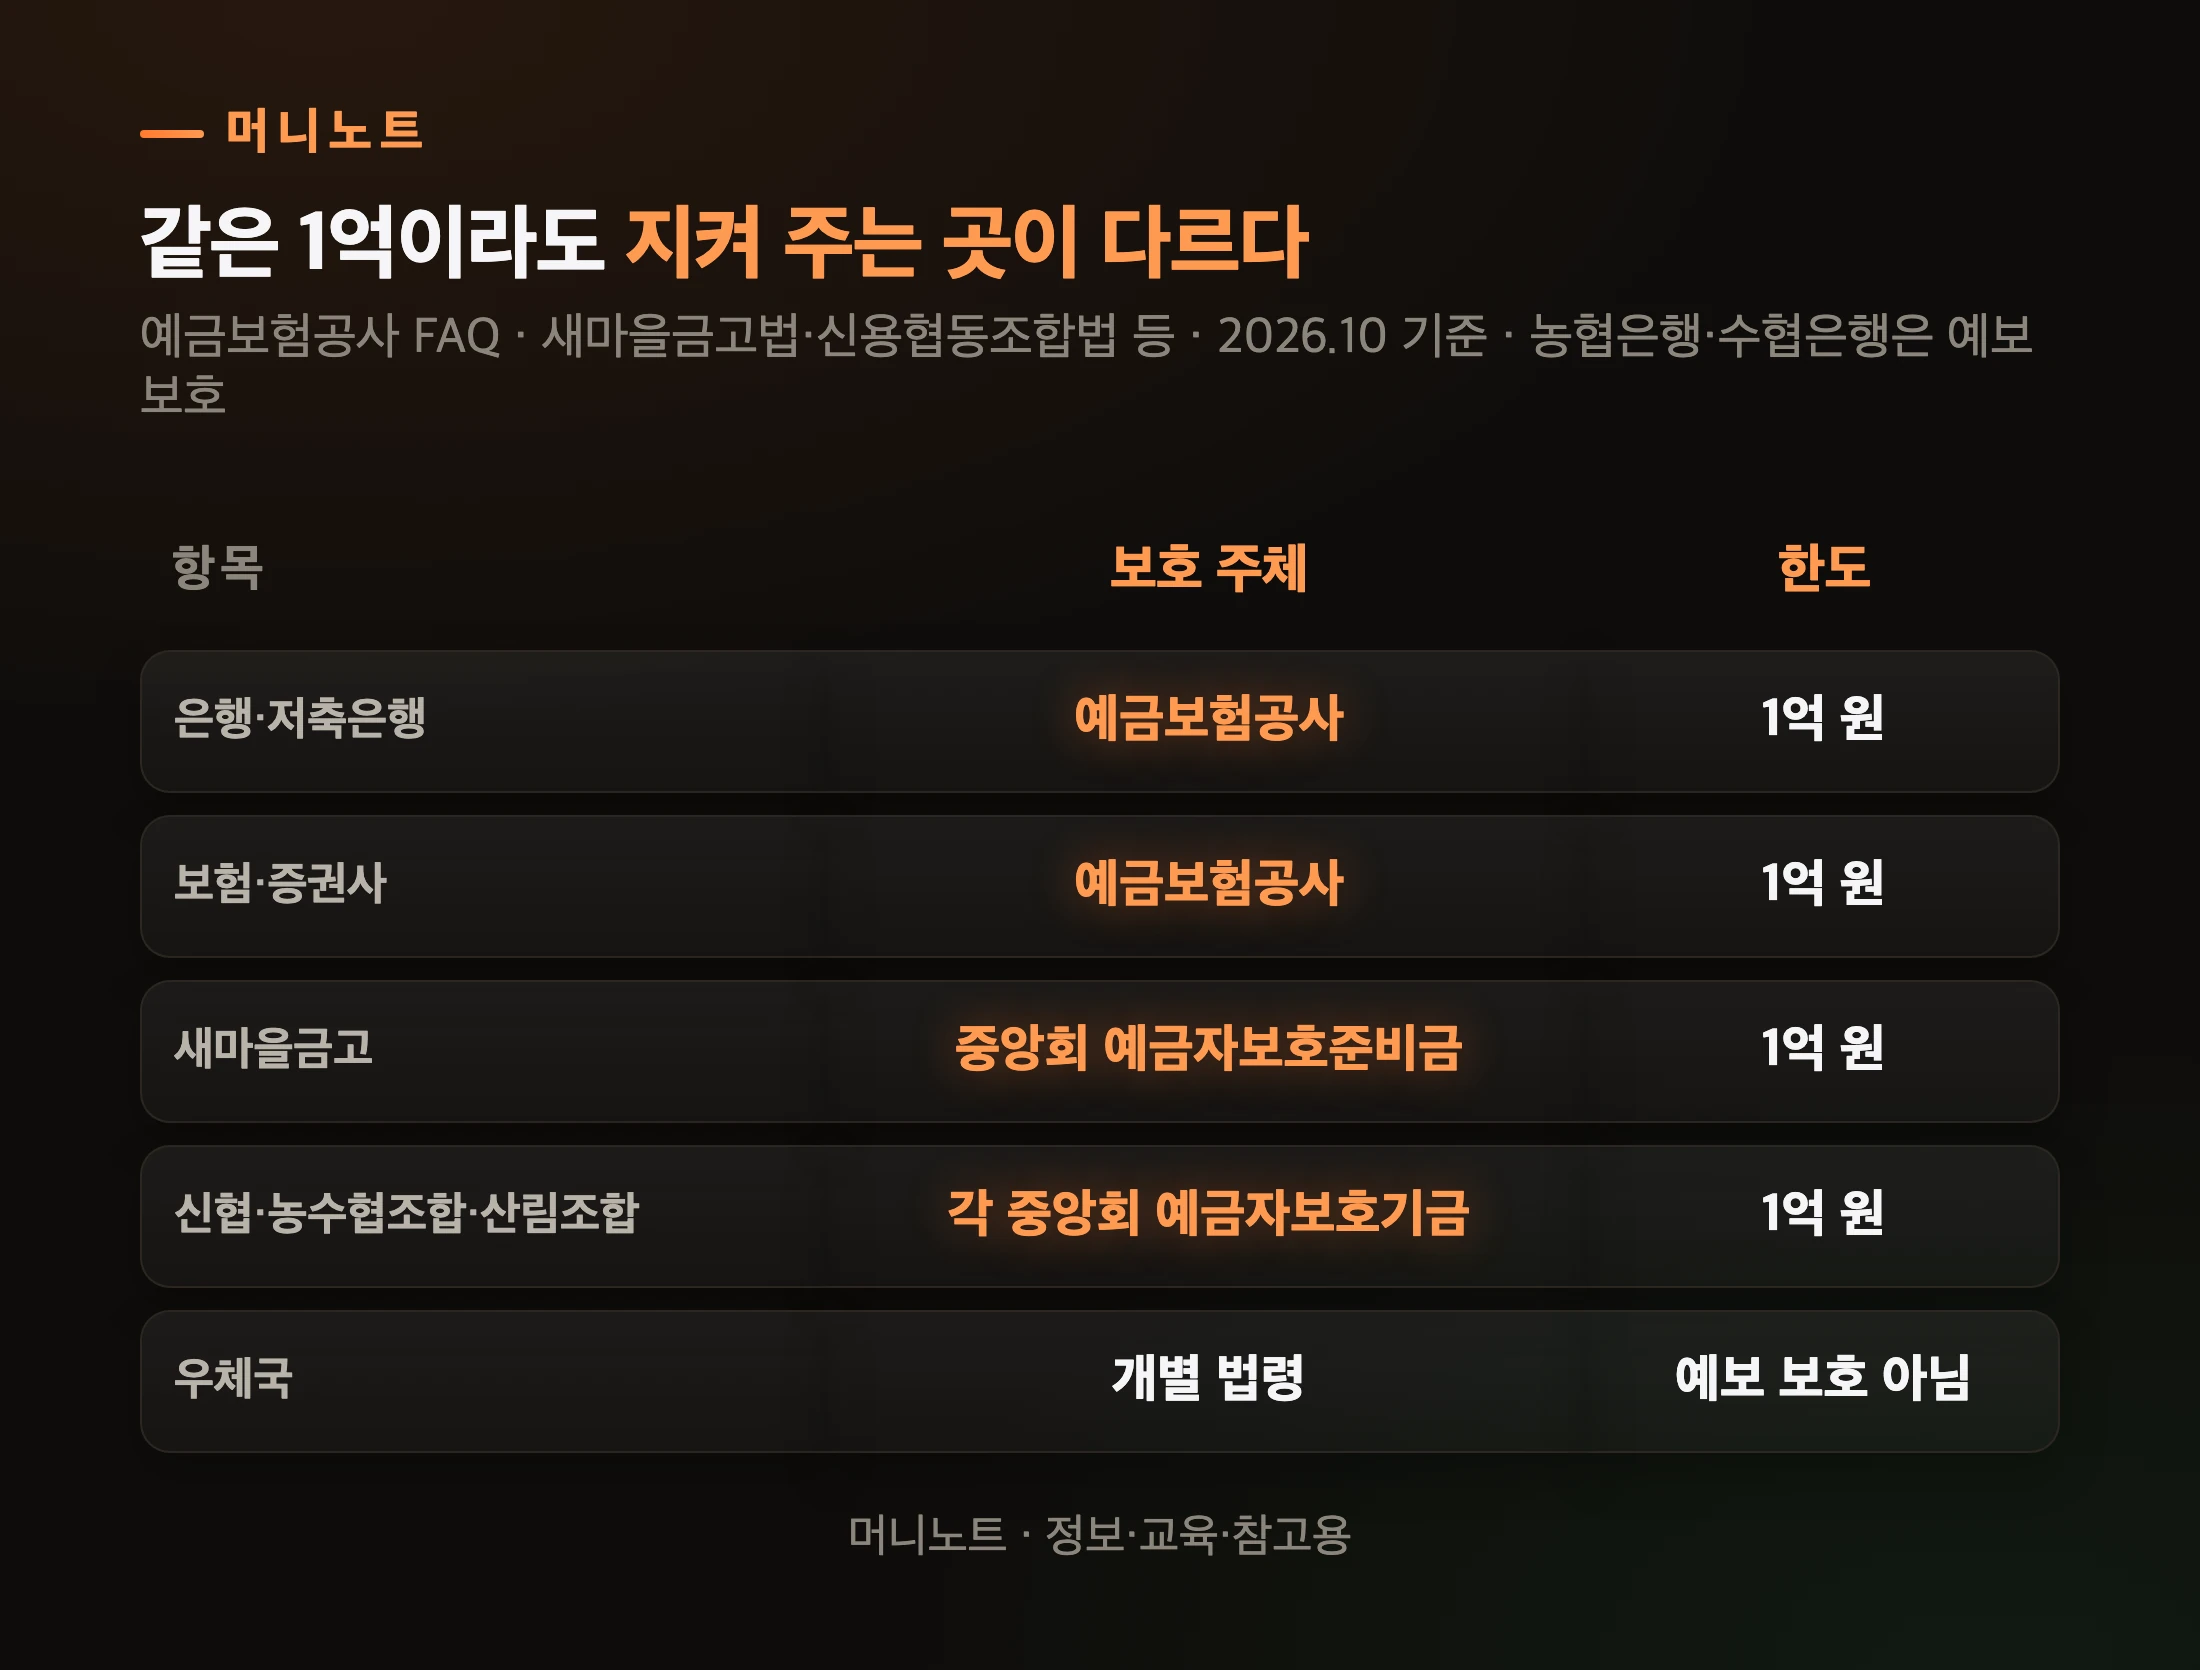
다른 점은 지켜 주는 주체입니다. 은행·저축은행·보험·증권사는 예금보험공사가 보호하지만, 상호금융은 법률마다 각 중앙회에 둔 기금이 보호합니다. 새마을금고는 중앙회의 예금자보호준비금, 신협·농협·수협·산림조합은 각 중앙회의 예금자보호기금이에요. 그래서 상호금융 예금의 보호 대상 상품은 각 중앙회 홈페이지에서 확인합니다.
표로 보기
| 구분 | 보호 주체 | 한도 |
|---|---|---|
| 은행·저축은행 | 예금보험공사 | 1억 원 |
| 보험·증권사 | 예금보험공사 | 1억 원 |
| 새마을금고 | 중앙회 예금자보호준비금 | 1억 원 |
| 신협·농수협조합·산림조합 | 각 중앙회 예금자보호기금 | 1억 원 |
| 우체국 | 개별 법령 | 예보 보호 아님 |
농협은행·수협은행의 보호 대상 예금은 예금보험공사가 보호합니다. 농·수협 지역·품목조합의 상호금융 예·적금은 각 중앙회의 별도 기금이 보호합니다.
상호금융은 이자 계산법도 업권별로 다릅니다. 신협·새마을금고는 약정이율과 중앙회가 정한 이율 중 낮은 이율을 적용하고, 농협·수협·산림조합은 중앙회가 정한 이율을 적용합니다. 예보의 2.57%를 상호금융 전체에 적용해서는 안 됩니다.
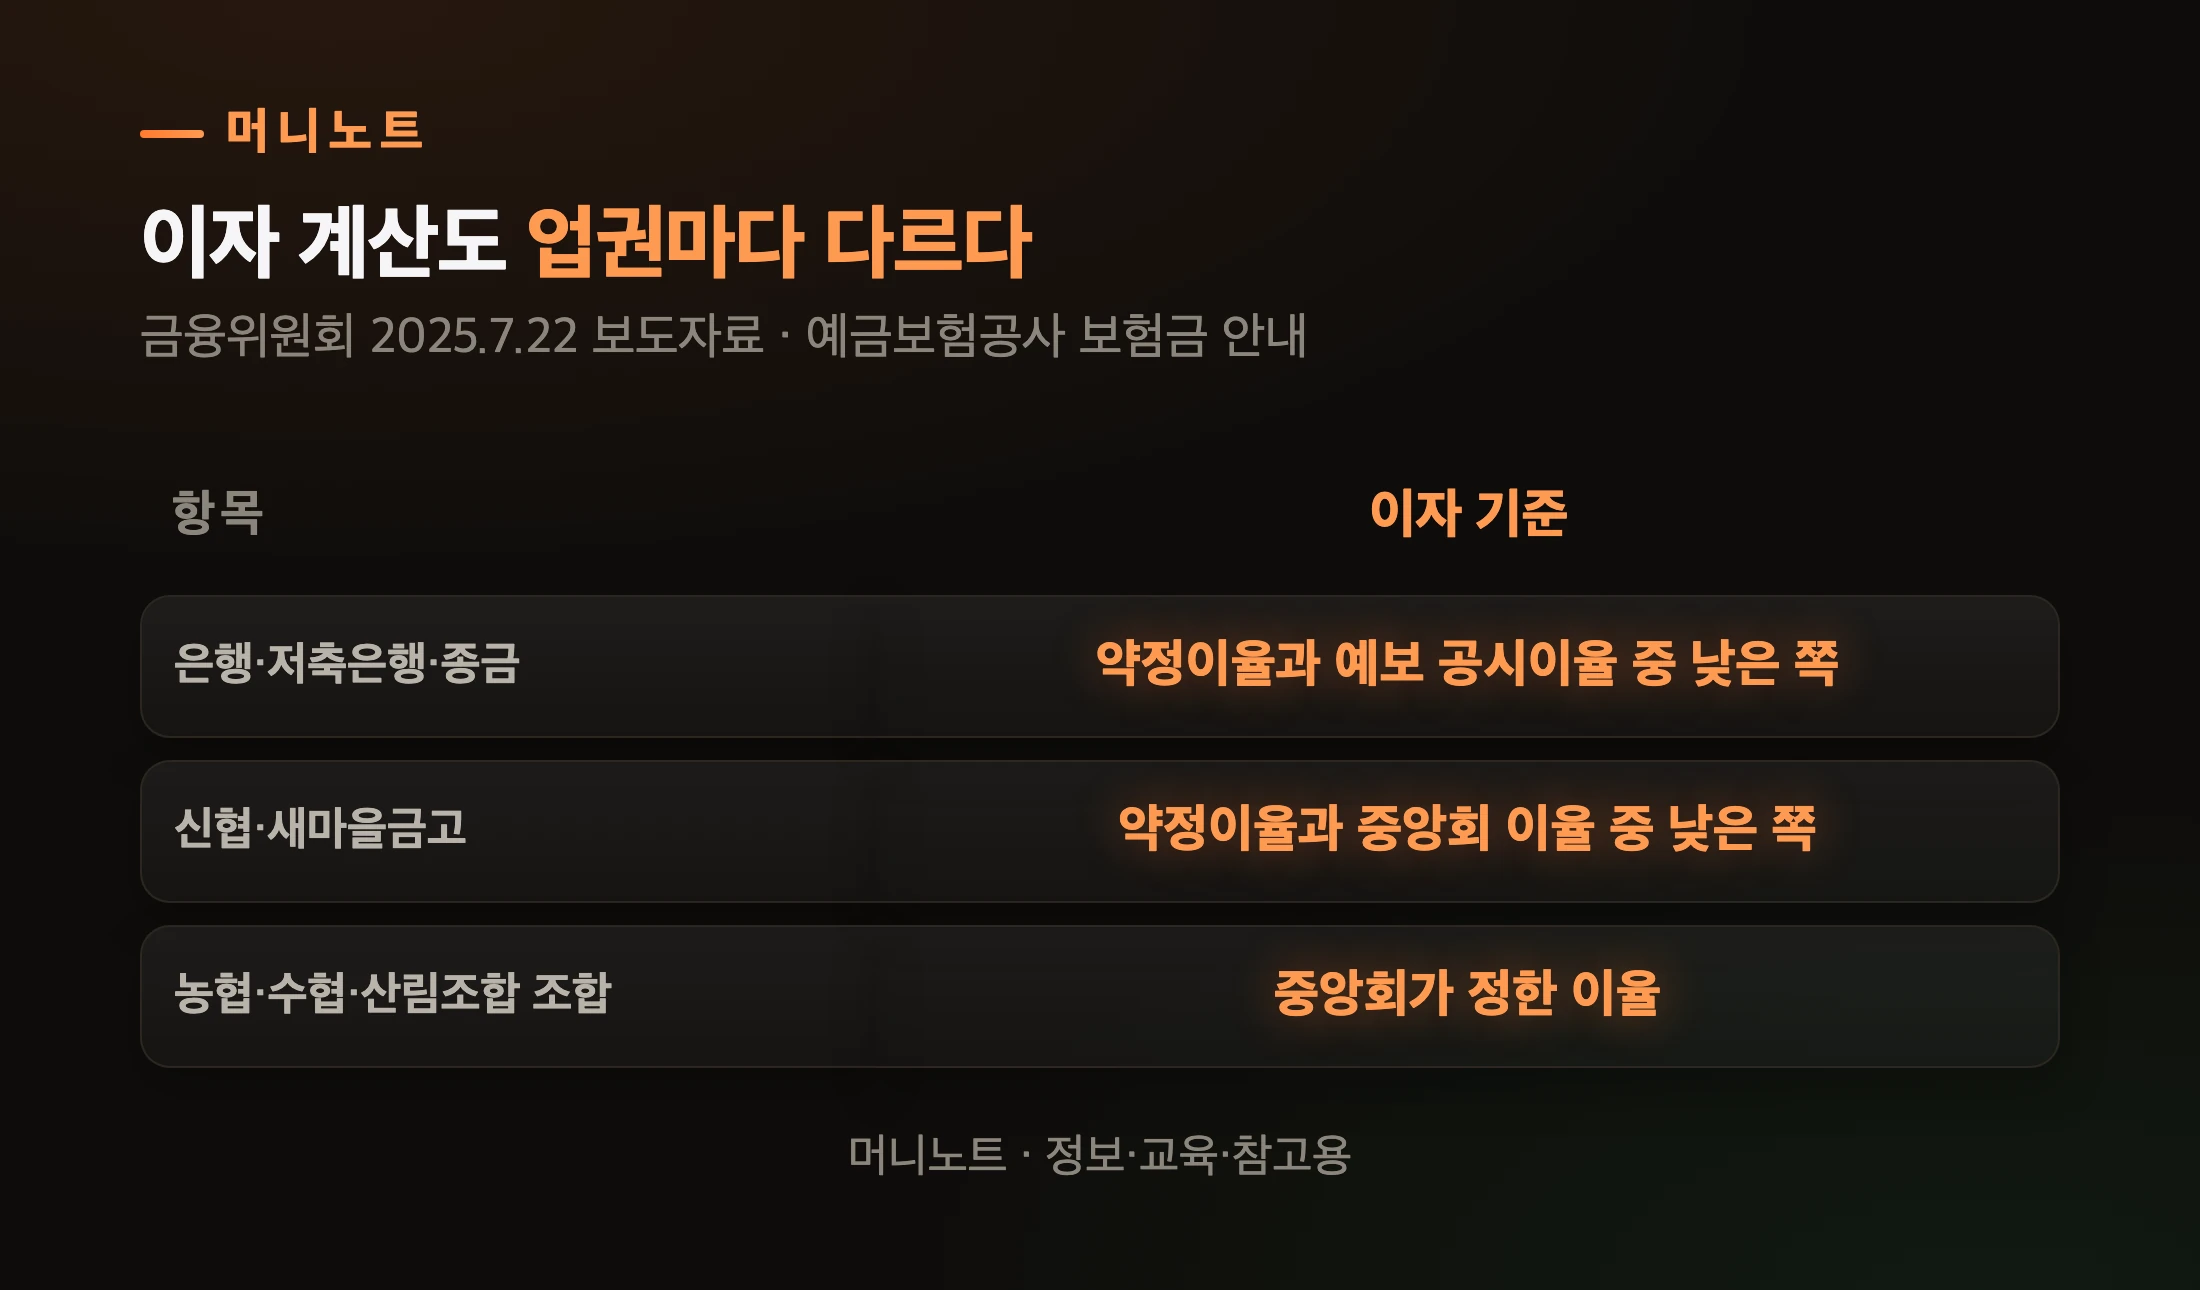
표로 보기
| 구분 | 이자 기준 |
|---|---|
| 은행·저축은행·종금 | 약정이율과 예보 공시이율 중 낮은 쪽 |
| 신협·새마을금고 | 약정이율과 중앙회 이율 중 낮은 쪽 |
| 농협·수협·산림조합 조합 | 중앙회가 정한 이율 |
한도 숫자는 같아도 어떤 상품이 보호되는지는 업권마다 목록이 따로 있습니다. 상호금융에 맡긴 돈은 그 중앙회 안내를 먼저 보세요.
은행이 문을 닫으면 언제 어떻게 받나요?
예금보험공사가 공고하면, 신청한 뒤 통상 다음 영업일 안에 입금됩니다. 예금보험공사 신청 절차 안내 순서는 이렇습니다.
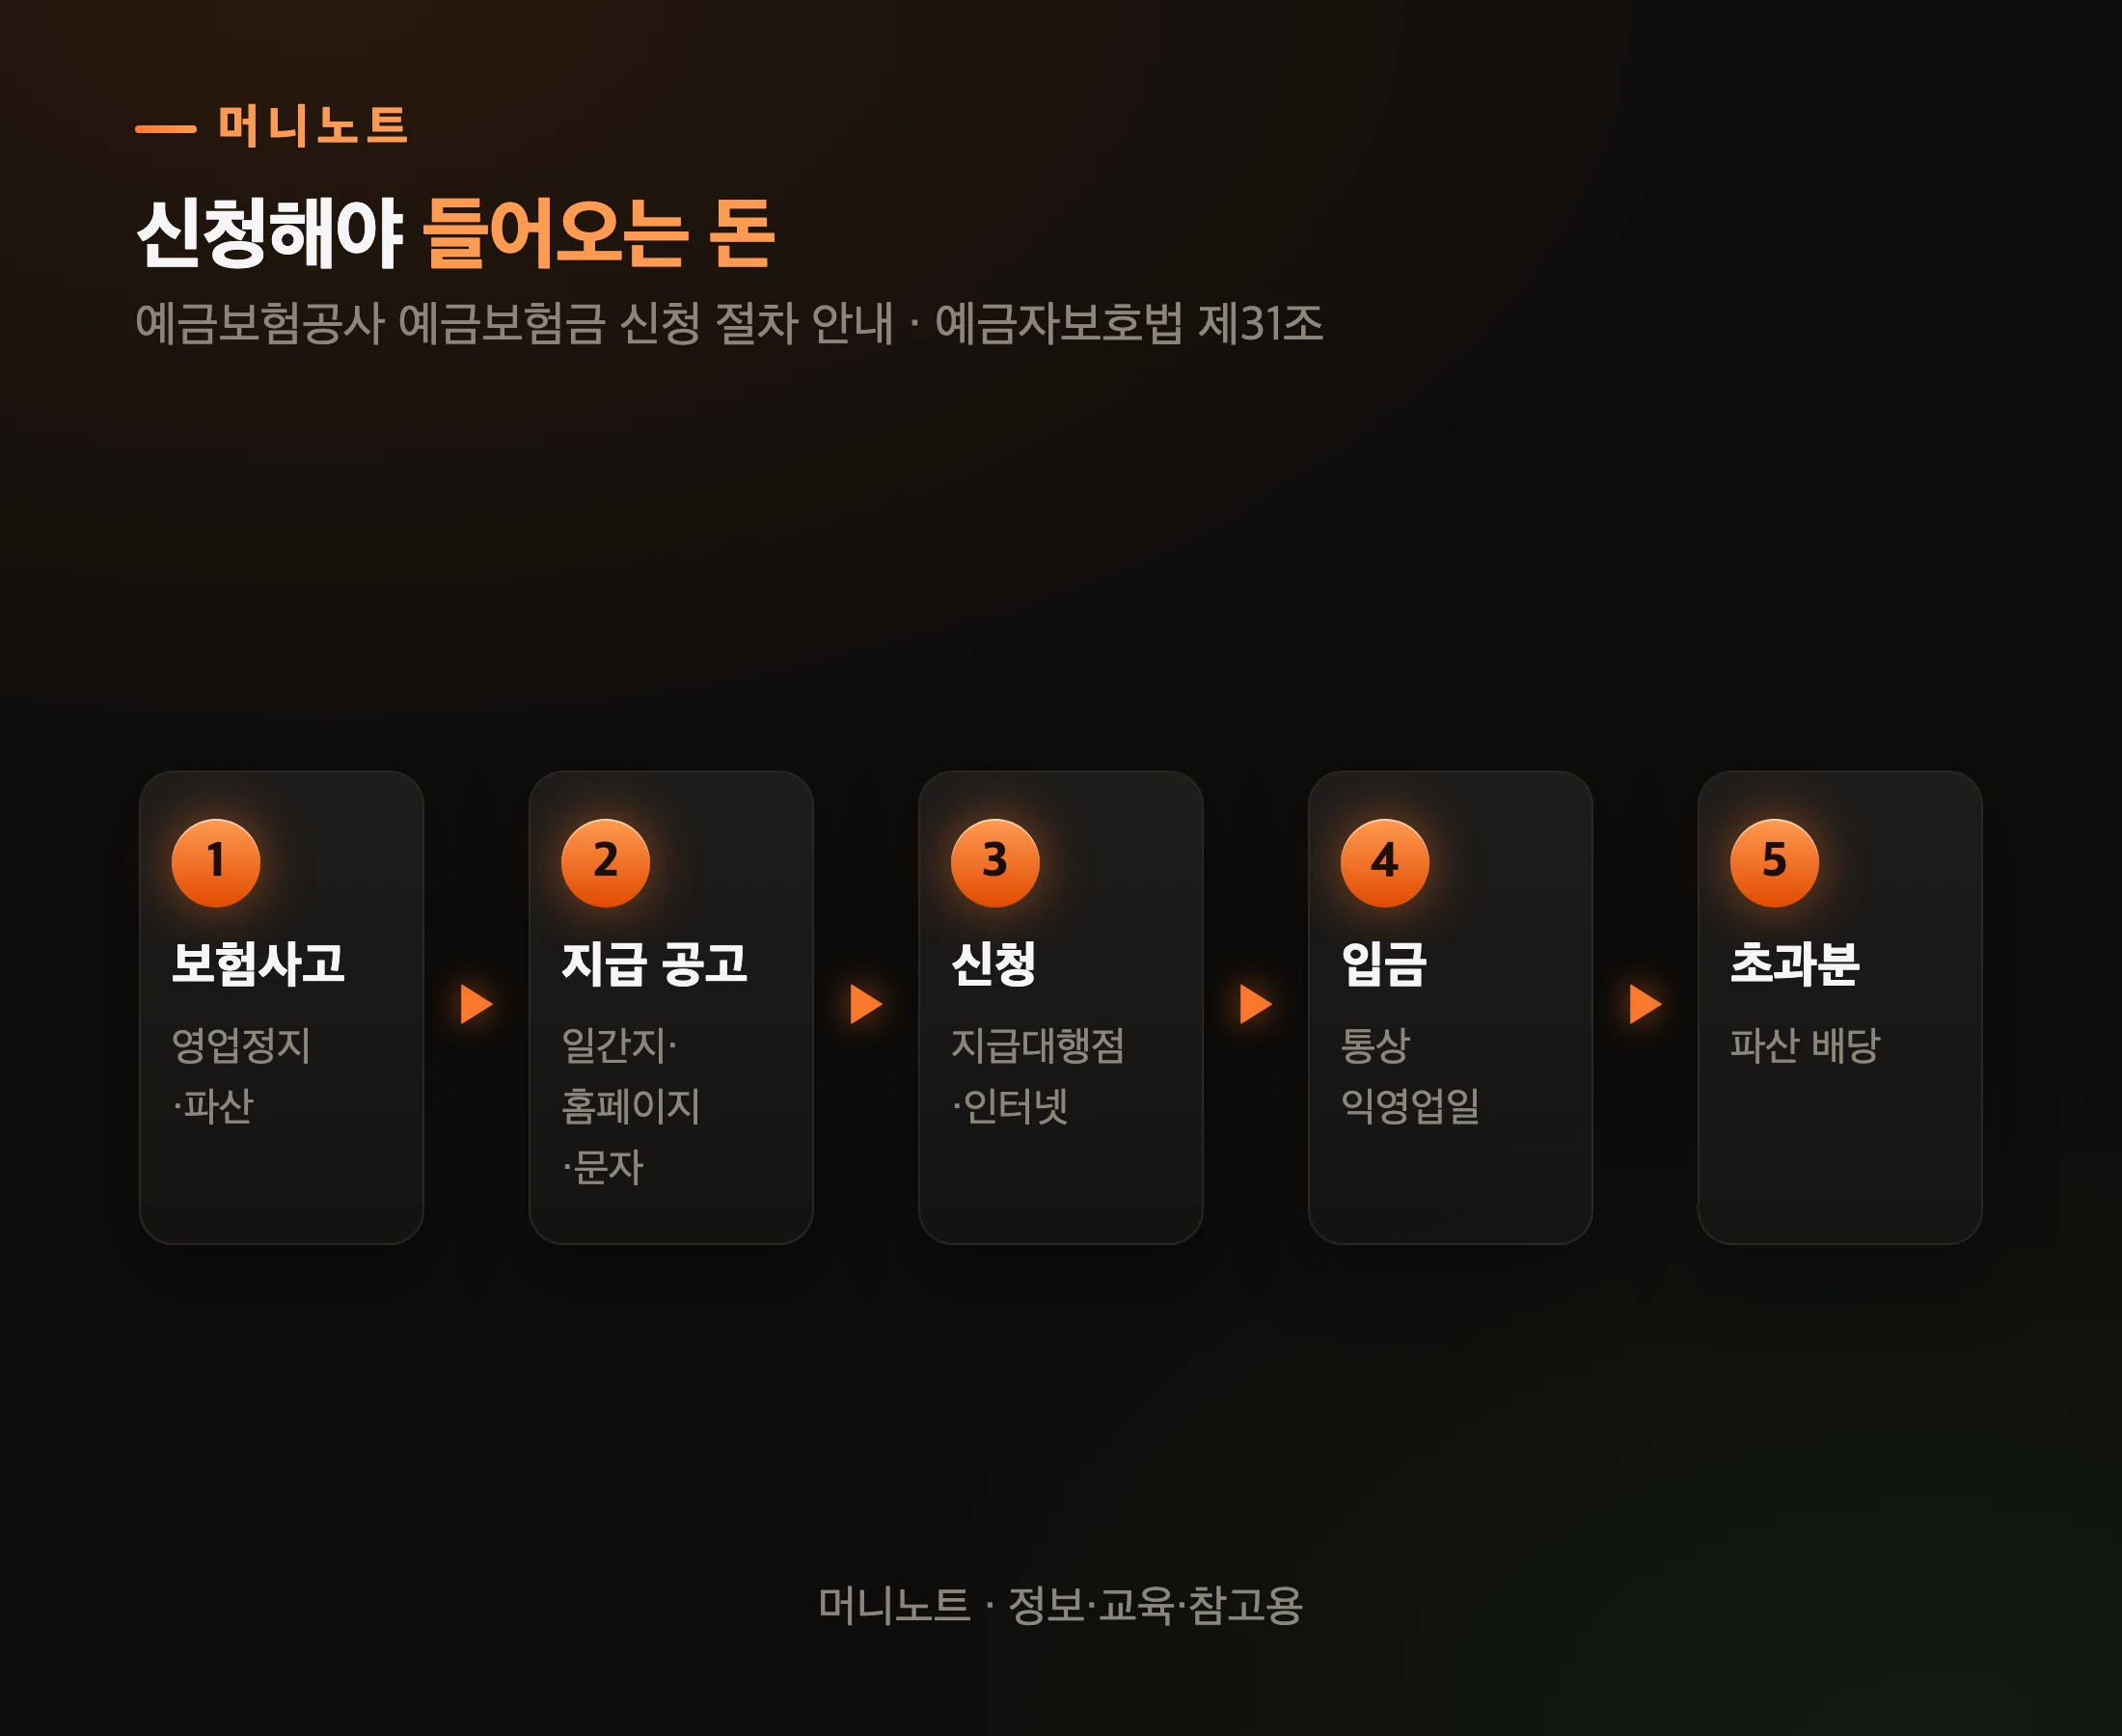
표로 보기
| 단계 | 내용 | 설명 |
|---|---|---|
| 1단계 | 보험사고 | 영업정지·파산 |
| 2단계 | 지급 공고 | 일간지·홈페이지·문자 |
| 3단계 | 신청 | 지급대행점·인터넷 |
| 4단계 | 입금 | 통상 익영업일 |
| 5단계 | 초과분 | 파산 배당 |
영업정지 뒤에는 계약이전으로 거래를 계속하는 경우도 있습니다. 이전된 예금은 당초 약정대로 거래합니다. 영업정지(예금 지급정지)라면 보험금이 바로 나오지 않는 사이, 예금보험공사는 장기간 거래가 끊기는 불편을 줄이려고, 보험금 한도 안에서 예금보험위원회가 정하는 금액(원금 기준)을 가지급금으로 먼저 줄 수 있습니다. 액수는 그때그때 정해 공고하니, 공고문을 확인하셔야 해요.
중요한 건 이 돈도 청구해야 들어온다는 점입니다. 예금자보호법 제31조⑦은 보험금청구권을 지급 개시일부터 5년간 행사하지 않으면 소멸한다고 정했습니다. 잊고 있던 계좌가 걱정된다면 휴면예금 찾는 법도 함께 보세요.
내 예금이 한도 안인지 어떻게 확인하나요?
금융회사별로 원금과 이자를 더해 보고, 상품이 보호 대상인지 확인하면 됩니다. 대출 차감은 일반 예금과 퇴직연금을 구분해야 합니다. 일반 예금은 같은 금융회사에 진 채무를 차감하지만, DC형·IRP 등에는 시행령 제18조③의 별도 규칙이 적용됩니다. 나머지는 세 단계예요.
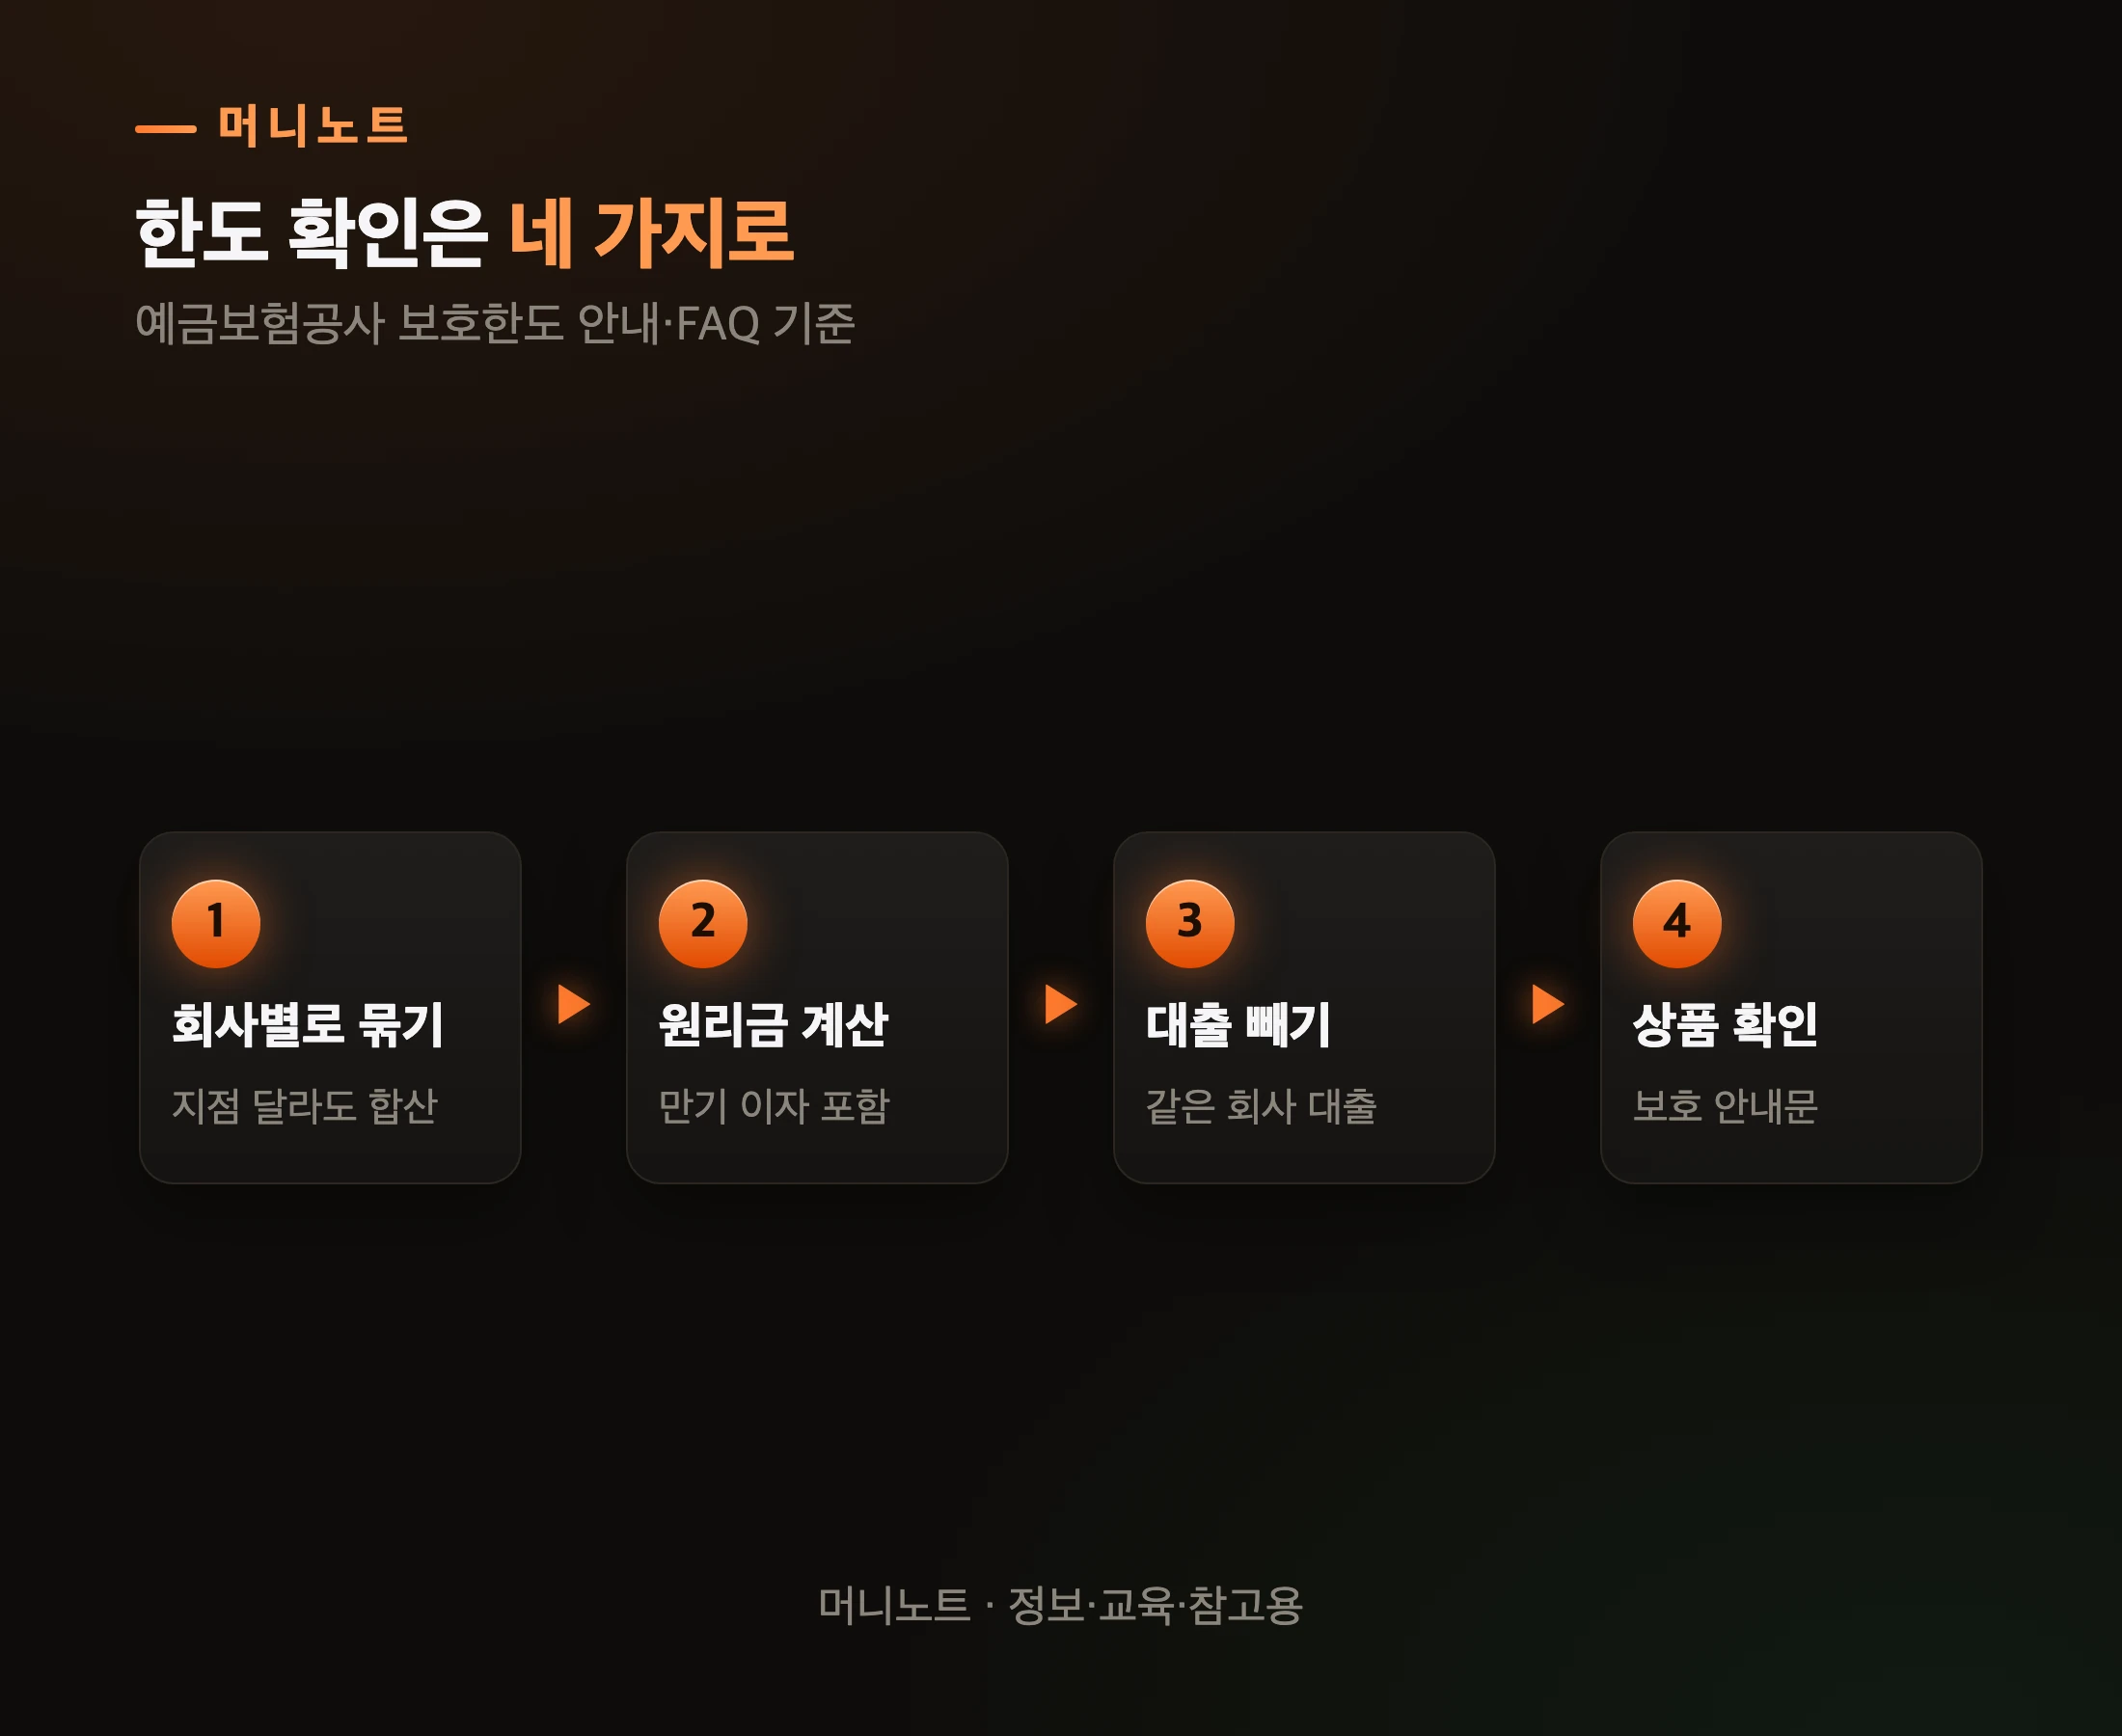
표로 보기
| 단계 | 내용 | 설명 |
|---|---|---|
| 1단계 | 회사별로 묶기 | 지점 달라도 합산 |
| 2단계 | 원리금 계산 | 만기 이자 포함 |
| 3단계 | 대출 빼기 | 같은 회사 대출 |
| 4단계 | 상품 확인 | 보호 안내문 |
1. 금융회사별로 묶는다 — 지점이 달라도 같은 회사면 합칩니다. 예금보험공사 FAQ 예시처럼 A은행에 3,000만·4,000만·5,000만 원 계좌가 있으면 총 1억 2,000만 원 중 1억 원이 보호됩니다 2. 만기 원리금을 계산한다 — 원금 9,800만 원이라도 이자가 붙으면 1억을 넘을 수 있습니다. 복리 계산기에 원금·금리·기간을 넣으면 만기 금액이 바로 나옵니다 3. 보호 상품인지 본다 — 예금보험공사 홈페이지의 「보호대상금융상품검색」, 또는 통장·계좌조회 화면의 예금자보호안내문. 금융회사는 이 안내문을 통장과 조회 화면에 표시해야 합니다
여러 회사로 나눠 두면 각각 1억이 됩니다. 예금보험공사 FAQ는 A은행 9,000만 원, B은행 8,000만 원이면 「각각 전부 보호받을 수 있습니다」라고 적었어요. 만기가 겹쳐 금리를 다시 고민 중이라면 정기예금 갈아타기 전에 확인할 것도 같이 보시면 좋습니다.
한도가 지점이 아니라 회사 단위라는 것만 기억하면, 아래 질문 대부분이 풀립니다.
자주 묻는 질문
Q. 2025년 9월 전에 가입한 예금도 1억까지 보호되나요? 네. 예금보험공사 FAQ는 「예금 가입시점에 상관없이, ‘25.9.1. 이전에 가입한 예금도 1억원까지 보호됩니다」라고 적었습니다. 따로 신청할 것도 없습니다.
Q. 외화예금도 보호되나요? 네. 지급 공고일 기준 환율로 원화로 바꾼 뒤 일반 예금과 합쳐 1억 원까지 보호됩니다.
Q. 두 은행이 합병하면 한도가 하나로 줄어드나요? 합병등기일부터 1년까지는 각각 별개의 금융회사로 보고 따로 1억 원씩 보호합니다(예금자보호법 제31조④). 1년이 지나면 한 회사로 합쳐 셉니다.
Q. 우체국 예금은요? 우체국은 예금보험공사가 보호하지 않고 개별 법령에 따라 따로 보호합니다(예금보험공사 FAQ). 구체적인 범위는 우체국 안내로 확인하세요.
Q. 법인 예금도 1억인가요? 네. 예금보험공사 FAQ는 법인 예금도 「법인별 1억원까지 보호」된다고 적었습니다.
여러분의 1억, 지금 어디에 몰려 있나요?
한도가 두 배가 되면서 금융회사가 문을 닫아도 보험금으로 돌려받을 수 있는 돈은 분명 커졌습니다. 24년 만의 변화예요.
다만 1억은 원금과 소정이자를 합친 한도이고, 회사마다 하나씩 주어지며, 상품의 이름이 아니라 공식 보호 대상 여부와 합산 범주를 확인해야 합니다. 여러분의 통장 중 한 회사에 원금과 이자를 합쳐 1억 원 가까이 몰려 있는 곳이 있나요?
오늘 딱 하나만 한다면, 같은 금융회사에 있는 일반 예금과 ISA 안의 보호 대상 예금의 원금·이자 합계를 확인해 보세요. 만기 원리금은 복리 계산기로 미리 살펴보는 참고값이며, 실제 예금보험금은 지급공고일 기준 채권·채무와 소정이자 적용에 따라 달라집니다.
이 글은 2026년 10월 10일 기준 법제처 법령 원문(예금자보호법·같은 법 시행령, 상호금융 각 시행령)과 예금보험공사 홈페이지 안내·FAQ, 금융위원회 보도자료(2025.7.22)를 바탕으로 한 정보·교육·참고용 자료이며, 투자자문이 아닙니다. 2011년 사례의 숫자는 언론 보도를 인용한 것입니다. 공시이율은 매달 바뀔 수 있고, 제도는 법령 개정으로 바뀔 수 있습니다. 개별 상품의 보호 여부는 예금보험공사(1588-0037)나 각 중앙회에 확인하시고, 판단과 책임은 본인에게 있습니다.
아직 댓글이 없습니다. 이 글을 읽고 떠오른 생각을 남겨 주세요.