가상의 사례입니다. 2025년 3월 31일 기준, 가구주가 마흔세 살인 민수 씨네는 전세보증금 3억 5천만 원, 예금과 주식 6천만 원, 자동차 1천만 원을 갖고 있습니다. 전세대출이 1억 1천만 원 남아 있어서 빚을 빼면 3억 1천만 원입니다. 여러분 집도 이런 기사 앞에서 같은 계산을 해 보셨을 겁니다.
그런데 뉴스에서 「40대 가구 평균 순자산 4억 8,389만 원」을 보는 순간, 1억 7천만 원 넘게 뒤처진 집이 됩니다.
같은 통계표에서 40대 가구를 한 줄로 세운 한가운데 값은 2억 8,384만 원입니다. 민수 씨네는 그 한가운데보다 2,600만 원쯤 앞에 서 있는 거예요.
바쁘면 이것만 · 2026.10 기준
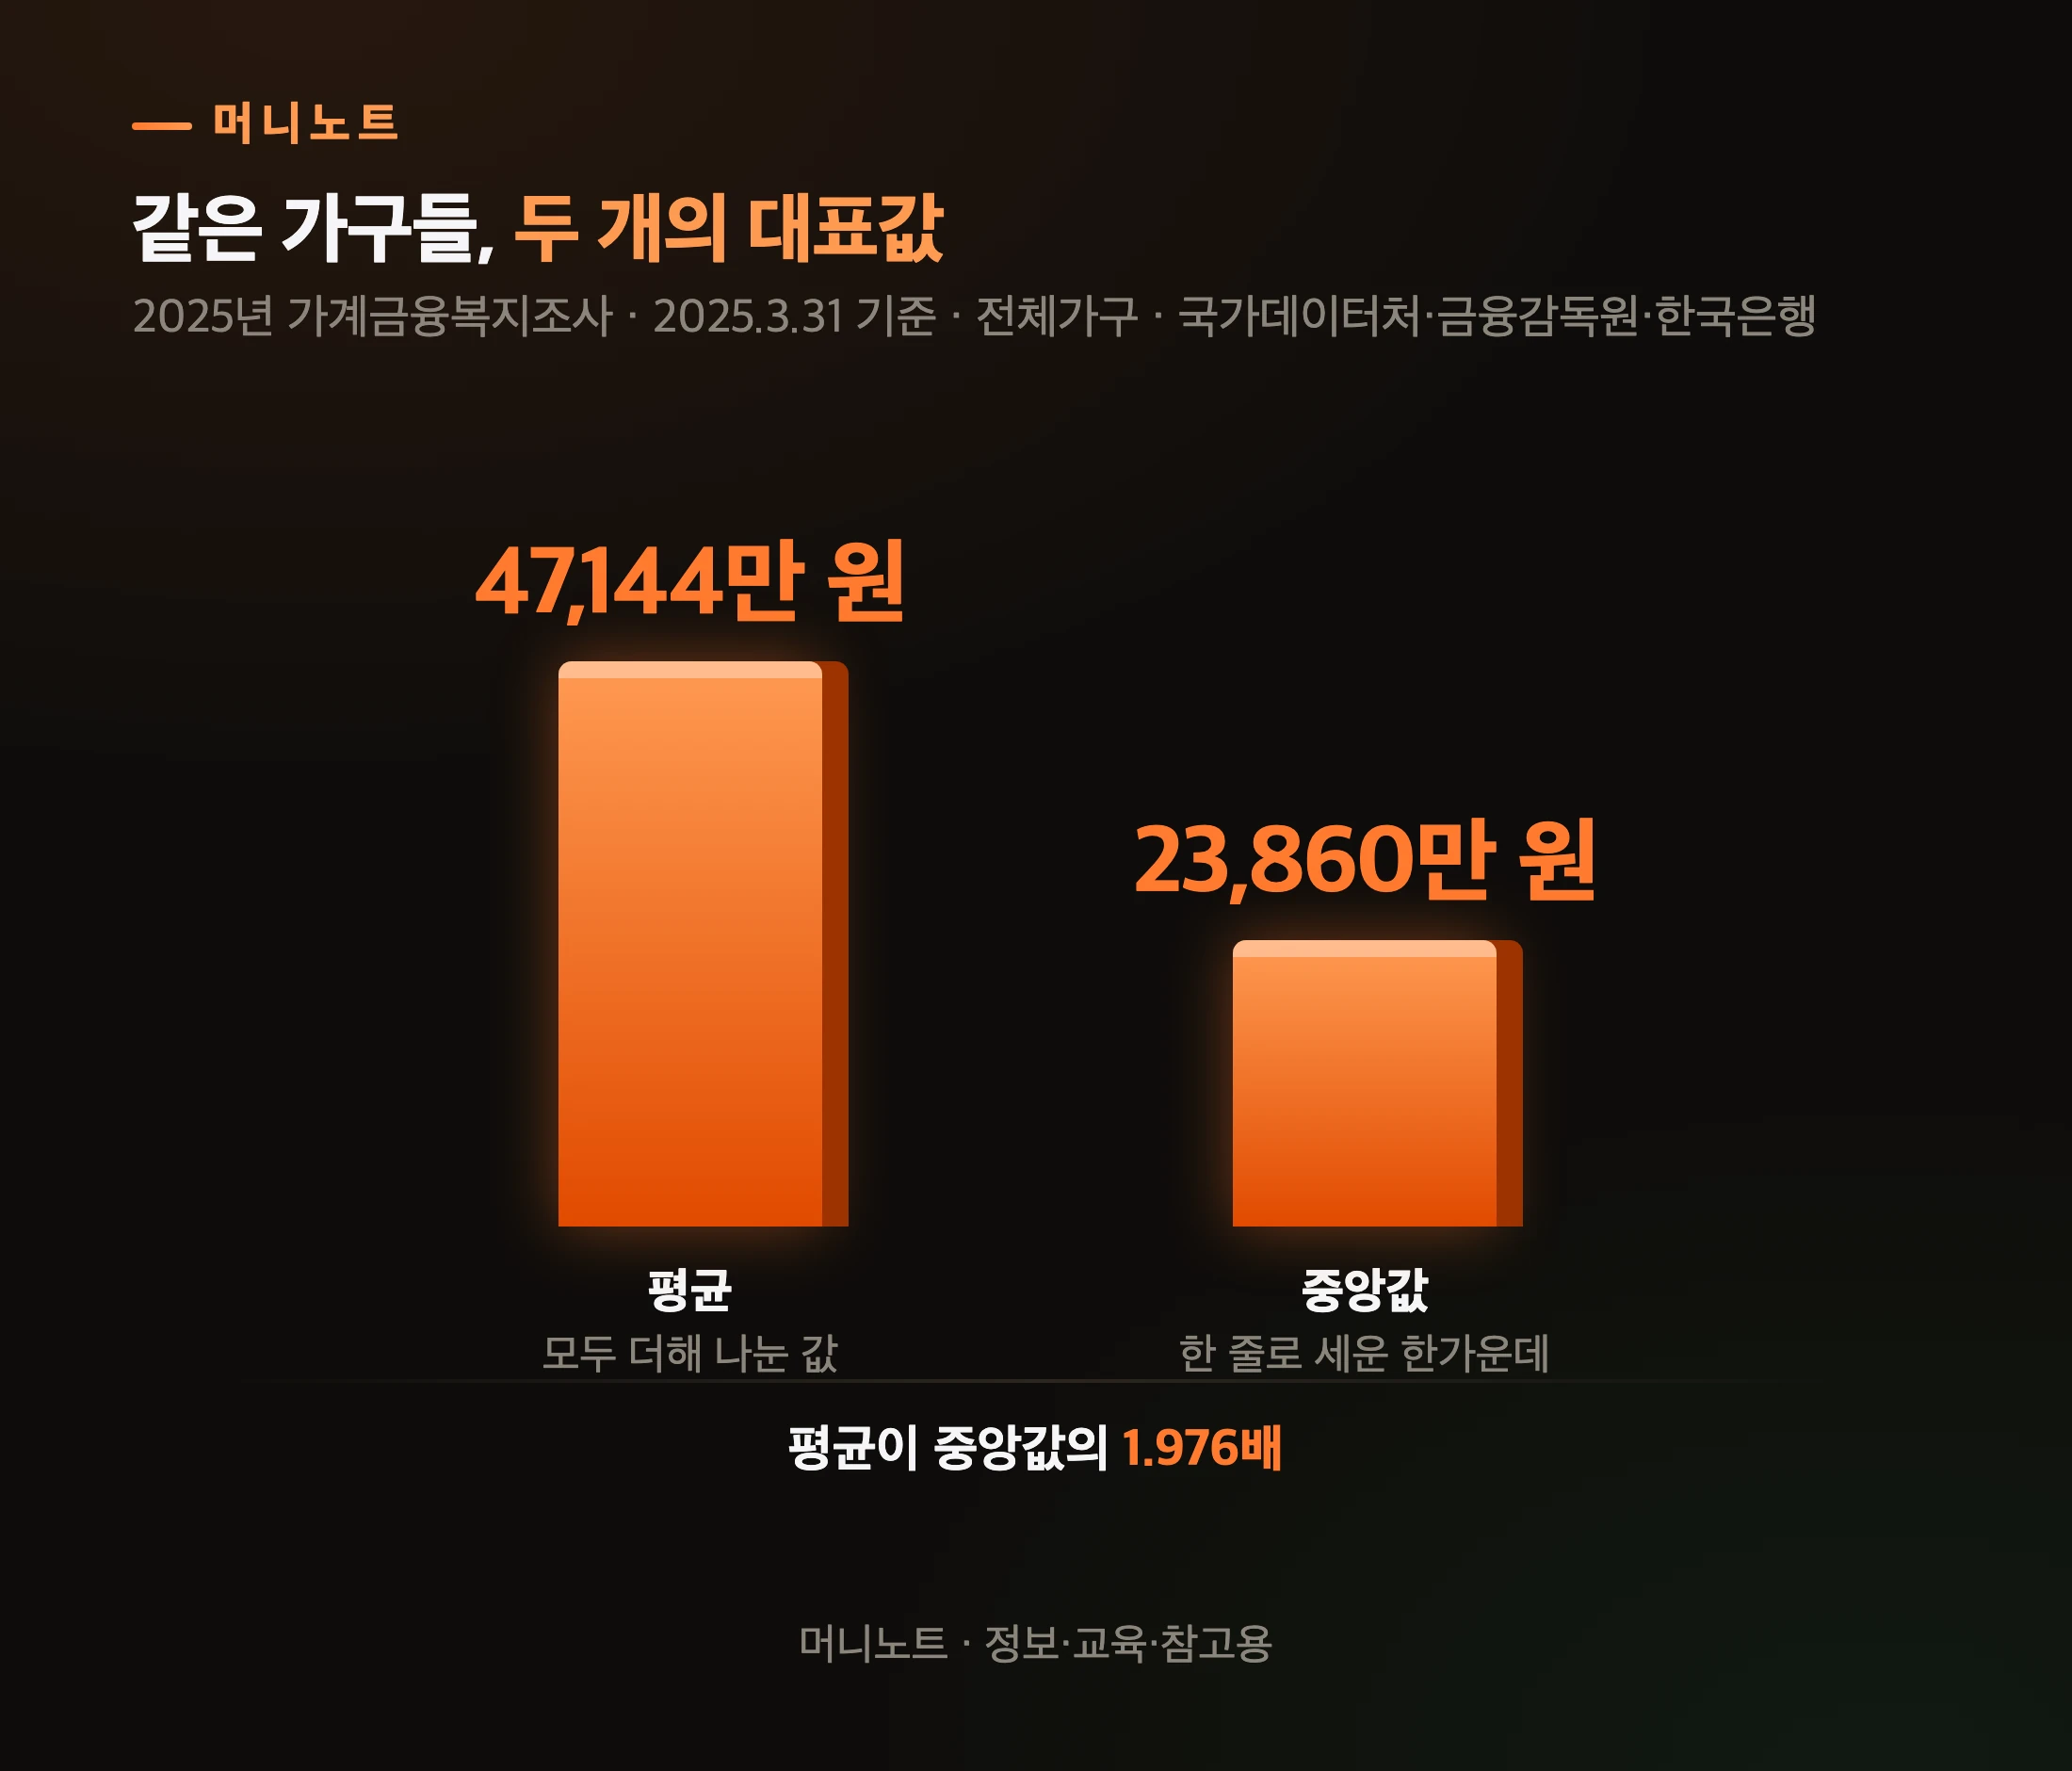
- 2025년 가계금융복지조사(국가데이터처·금융감독원·한국은행, 2025년 3월 말 기준)에서 가구 순자산 평균은 4억 7,144만 원, 중앙값은 2억 3,860만 원입니다
- 원문이 직접 계산해 실은 평균/중앙값 배율은 1.976배예요. 평균에 대면 한가운데 가구도 절반 남짓으로 보이는 셈입니다
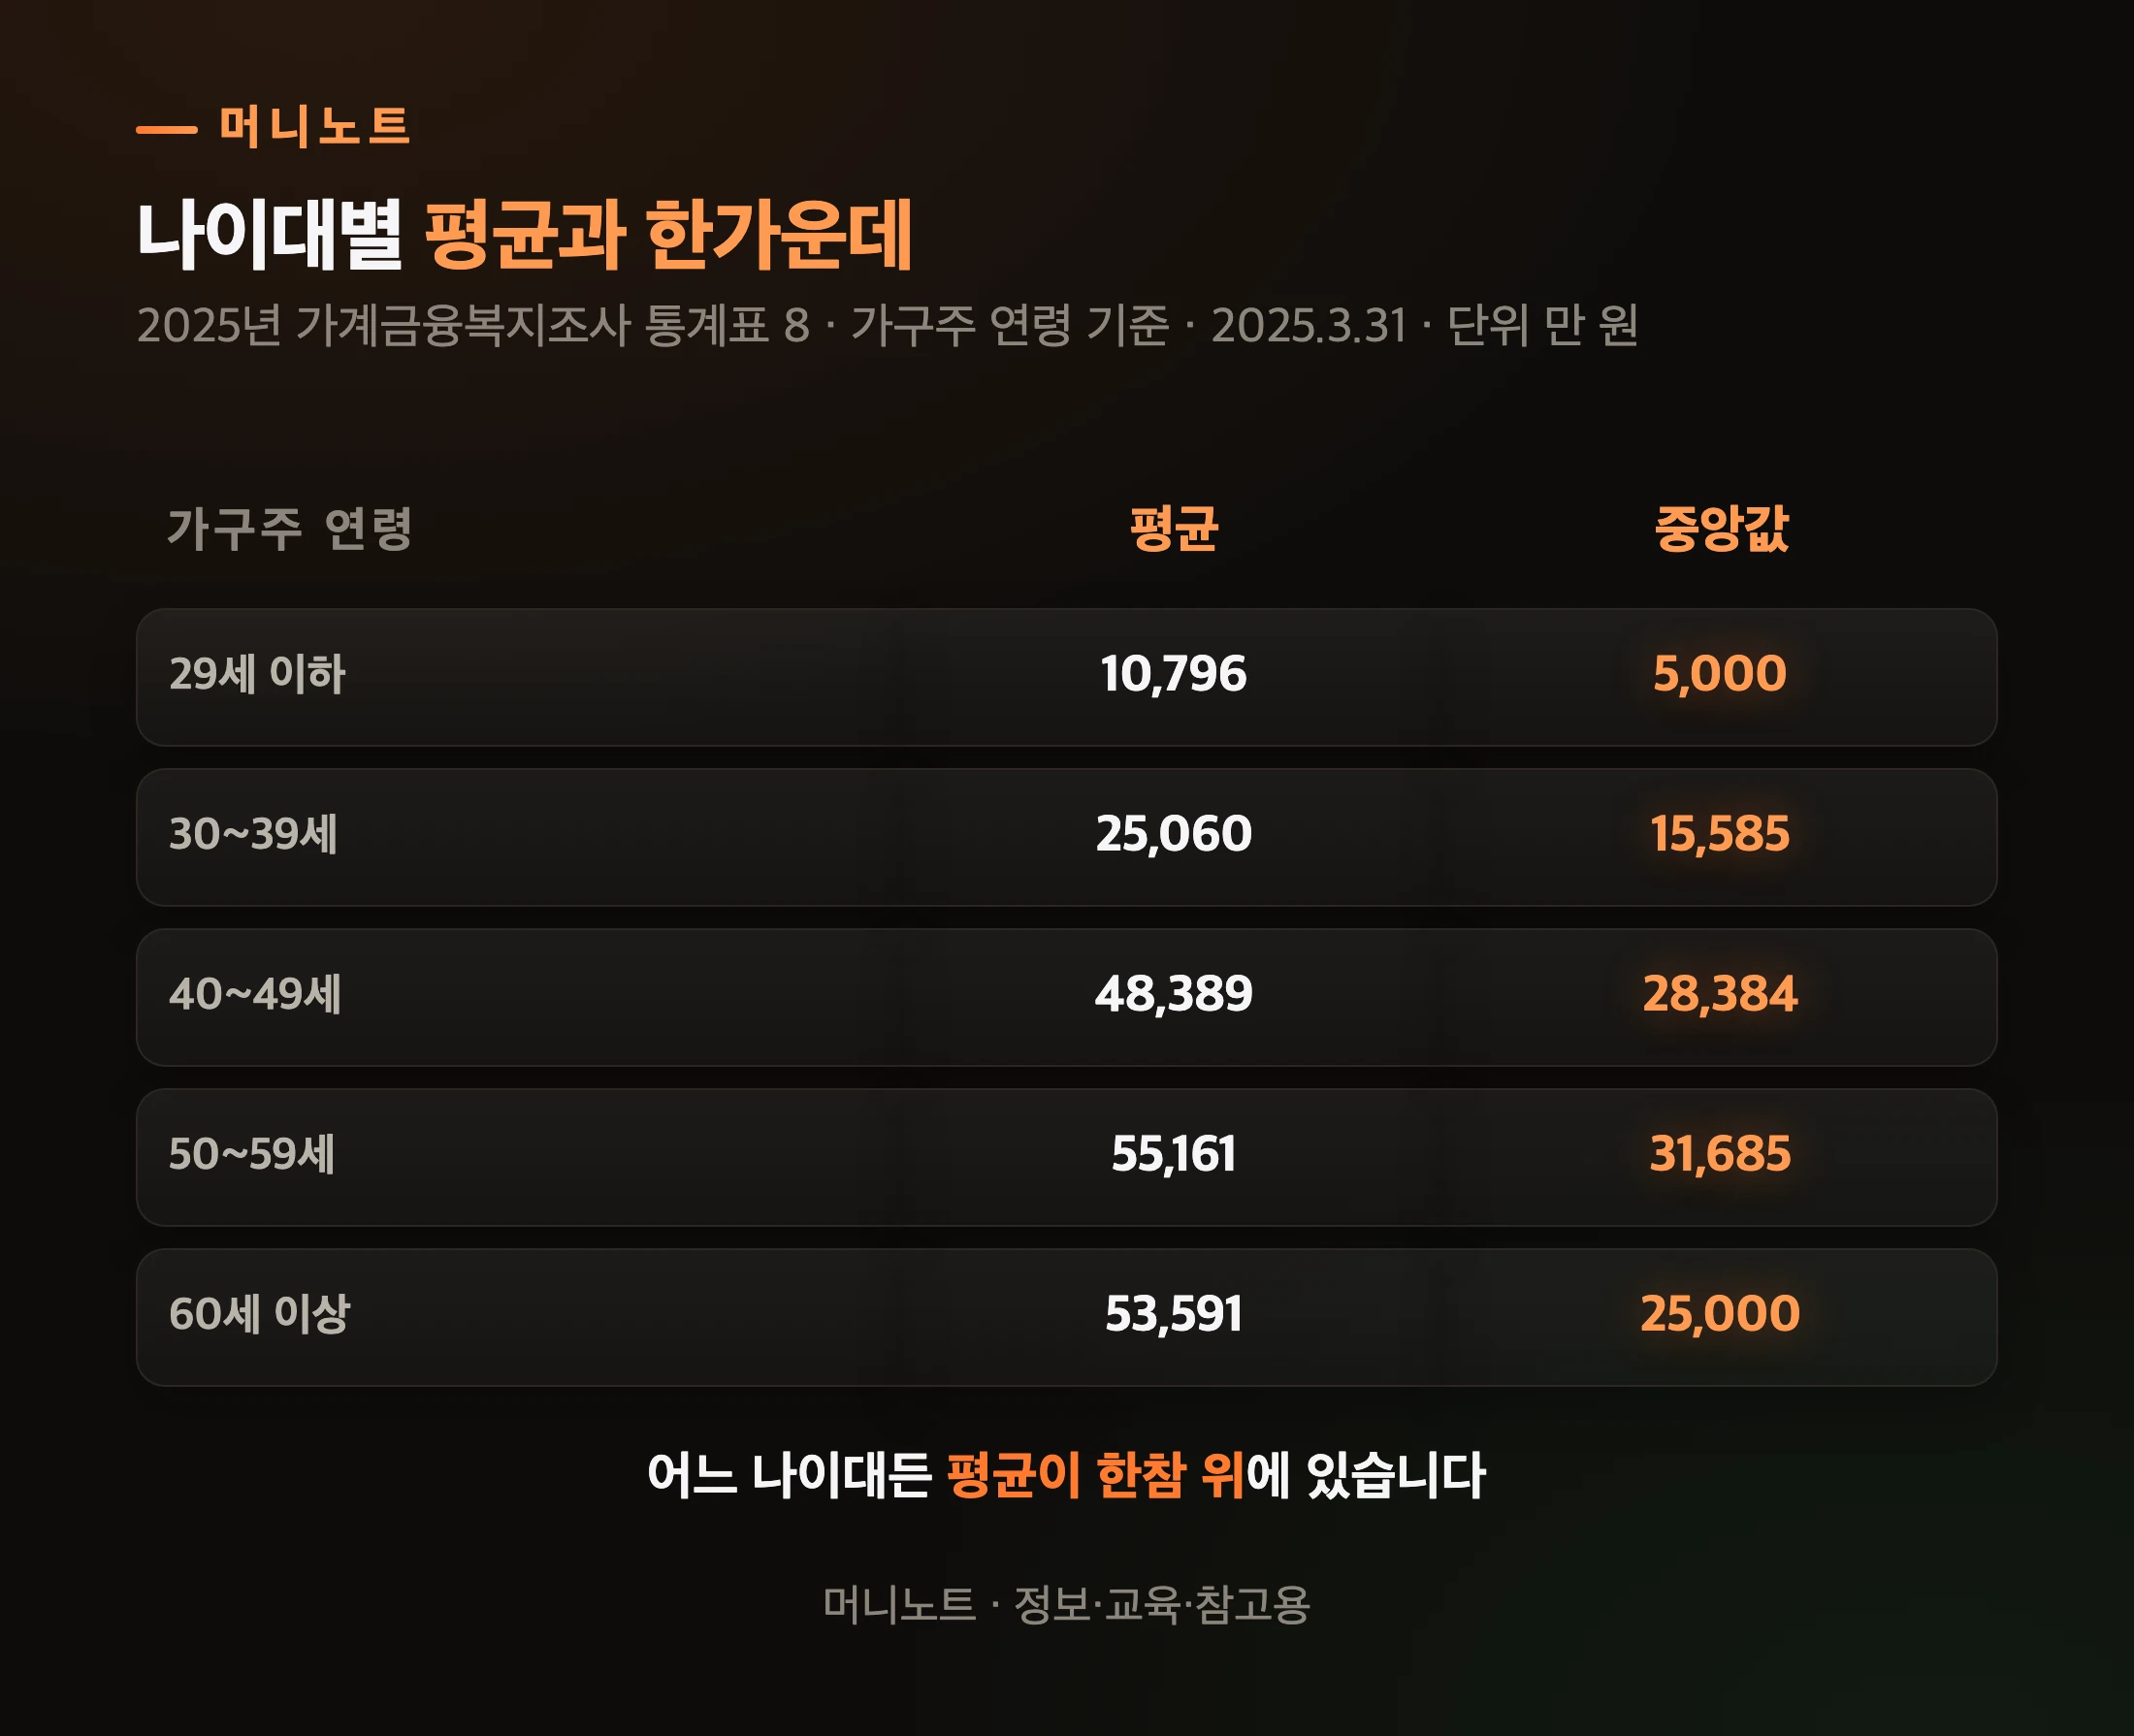
- 가구주 연령별 중앙값은 30대 1억 5,585만 원 · 40대 2억 8,384만 원 · 50대 3억 1,685만 원 · 60세 이상 2억 5,000만 원입니다
- 전체 가구에서 상위 10%가 시작되는 순자산은 11억 20만 원, 상위 20%는 6억 9,380만 원입니다(연령별 경계값은 원문에 없습니다)
- 1년 사이 평균은 5.0% 늘었는데 중앙값은 0.6% 줄었습니다
- 비교하려면 우리 집의 주요 자산·부채 항목부터 확인해야 합니다. 전·월세보증금은 자산, 세입자에게 받은 보증금은 빚으로 칩니다
순자산 평균과 중앙값은 왜 2배 가까이 벌어지나요?
위쪽 몇 가구의 큰 숫자가 평균을 끌어올릴 수 있기 때문입니다. 중앙값은 그 영향을 거의 받지 않습니다.
순자산은 자산에서 부채를 뺀 값입니다. 평균은 모든 가구의 순자산을 더해 가구 수로 나눈 값이고, 중앙값은 가구를 순자산 순서로 줄 세웠을 때 한가운데 위치한 값입니다.
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 평균 | 모두 더해 나눈 값 | 47,144만 원 |
| 중앙값 | 한 줄로 세운 한가운데 | 23,860만 원 |
쉽게 말하면 이렇습니다. 동네 10가구 중 9가구가 2억 원씩이고 1가구가 30억 원이면, 평균은 4억 8천만 원이 됩니다. 그런데 한가운데 가구는 여전히 2억 원이죠.
실제 통계도 비슷한 모양입니다. 원문은 순자산 상위 10% 가구가 전체 순자산의 46.1%를 가진다고 적었어요. 전년보다 1.6%p 커졌고요.
물론 원문이 「상위 가구 때문에 평균이 높다」고 직접 설명한 문장은 없습니다. 다만 두 숫자를 나란히 놓으면, 평균을 「보통 가구」로 읽으면 안 된다는 건 분명하거든요.
그렇다면 나이대별 한가운데는 어디쯤일까요?
연령별 순자산 중앙값은 얼마인가요?
40대 2억 8,384만 원, 50대 3억 1,685만 원입니다. 평균과는 나이대마다 5천만~2억 9천만 원 차이가 나요.
아래 표의 연령은 가구주, 즉 그 집의 생계를 실제로 책임지는 사람의 나이입니다. 금액도 개인이 아니라 가구 전체의 순자산입니다.
표로 보기
| 가구주 연령 | 평균 | 중앙값 |
|---|---|---|
| 29세 이하 | 10,796 | 5,000 |
| 30~39세 | 25,060 | 15,585 |
| 40~49세 | 48,389 | 28,384 |
| 50~59세 | 55,161 | 31,685 |
| 60세 이상 | 53,591 | 25,000 |
평균과 중앙값의 금액 차이가 가장 큰 곳은 60세 이상입니다. 평균 5억 3,591만 원을 중앙값 2억 5,000만 원으로 나누면 약 2.14배입니다. 원문에 연령별 배율 칸은 없어서, 이건 표의 두 숫자로 나눈 값입니다.
바꿔 말하면, 60세 이상에서도 평균과 중앙값의 차이는 큽니다. 「평균」 한 숫자로 내 자리를 가늠하기 어려운 건 어느 나이대나 마찬가지예요.
그럼 나이를 빼고 전체 가구에 줄을 세우면, 어디서부터가 위쪽일까요?
순자산 얼마면 상위 10%, 상위 20%인가요?
전체 가구 기준으로 상위 10%는 11억 20만 원, 상위 20%는 6억 9,380만 원부터입니다.
통계표 12에는 가구를 순자산 순서로 줄 세웠을 때 10%마다 끊기는 금액, 즉 분위 경계값이 실려 있습니다.
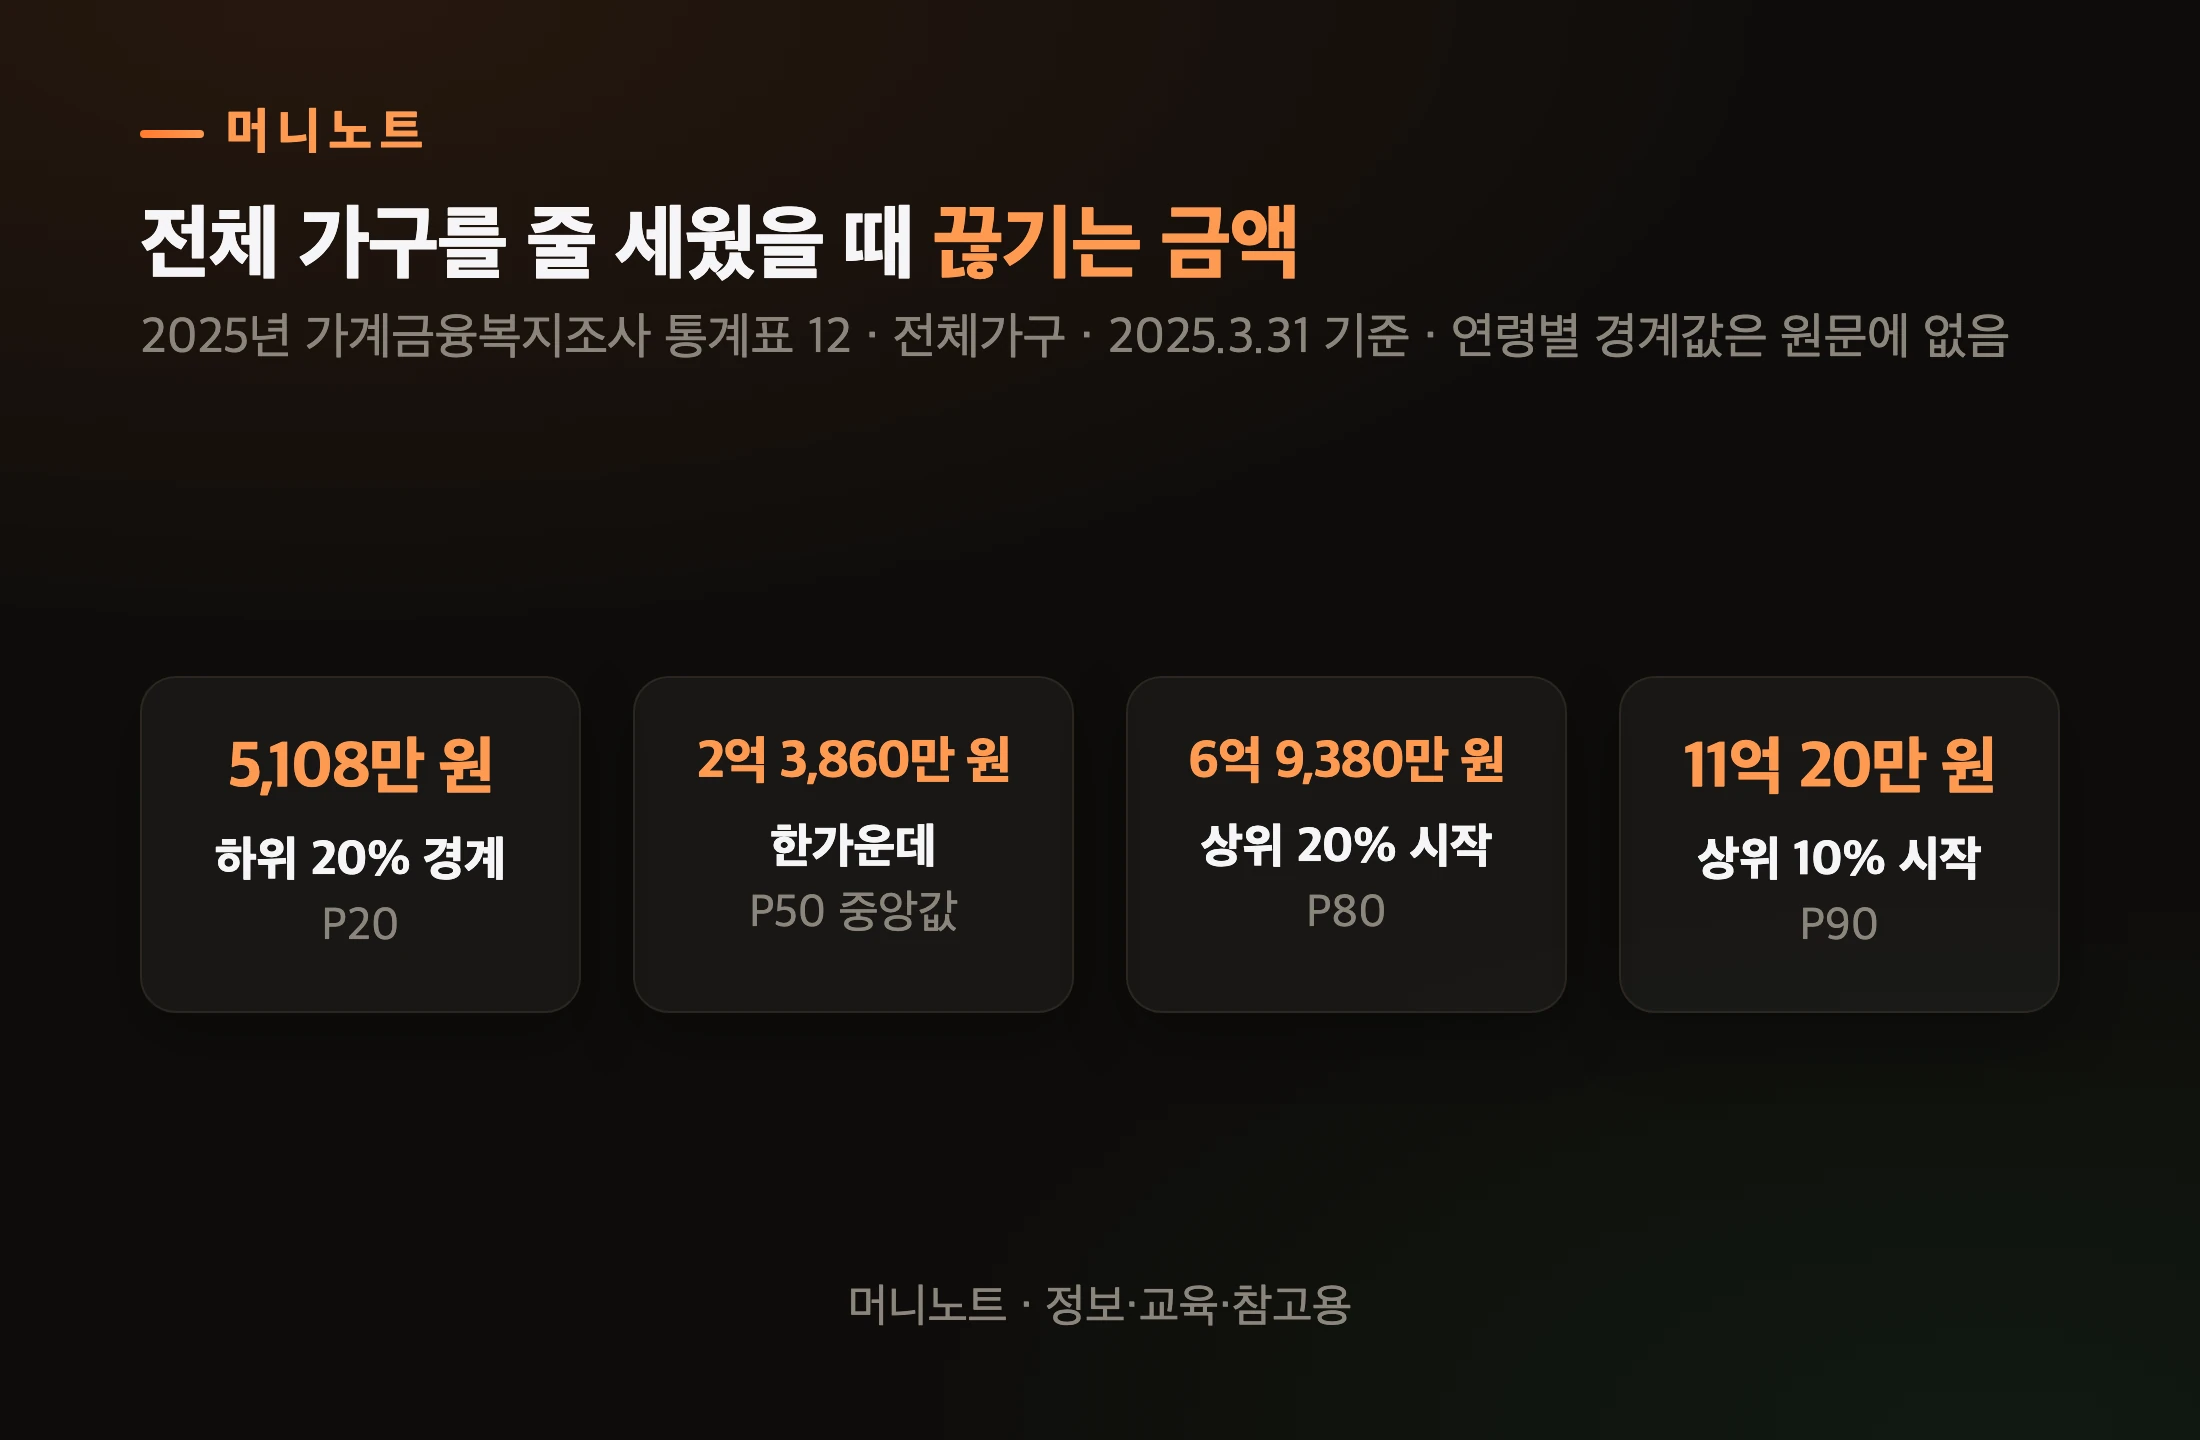
표로 보기
| 항목 | 값 | 설명 |
|---|---|---|
| 하위 20% 경계 | 5,108만 원 | P20 |
| 한가운데 | 2억 3,860만 원 | P50 중앙값 |
| 상위 20% 시작 | 6억 9,380만 원 | P80 |
| 상위 10% 시작 | 11억 20만 원 | P90 |
2025년 조사에서 전체 가구의 순자산 중앙값은 2억 3,860만 원이고, 상위 40% 경계값은 3억 3,050만 원입니다. 여러분 통장으로 치면, 이 두 숫자가 줄의 한가운데와 위쪽 40%를 가르는 눈금인 셈입니다.
민수 씨네 3억 1천만 원은 한가운데와 위쪽 40% 경계 사이에 있습니다. 앞에서 「뒤처진 집」처럼 보였던 그 숫자예요.
구간으로 나눠 보면 모양이 더 또렷합니다.
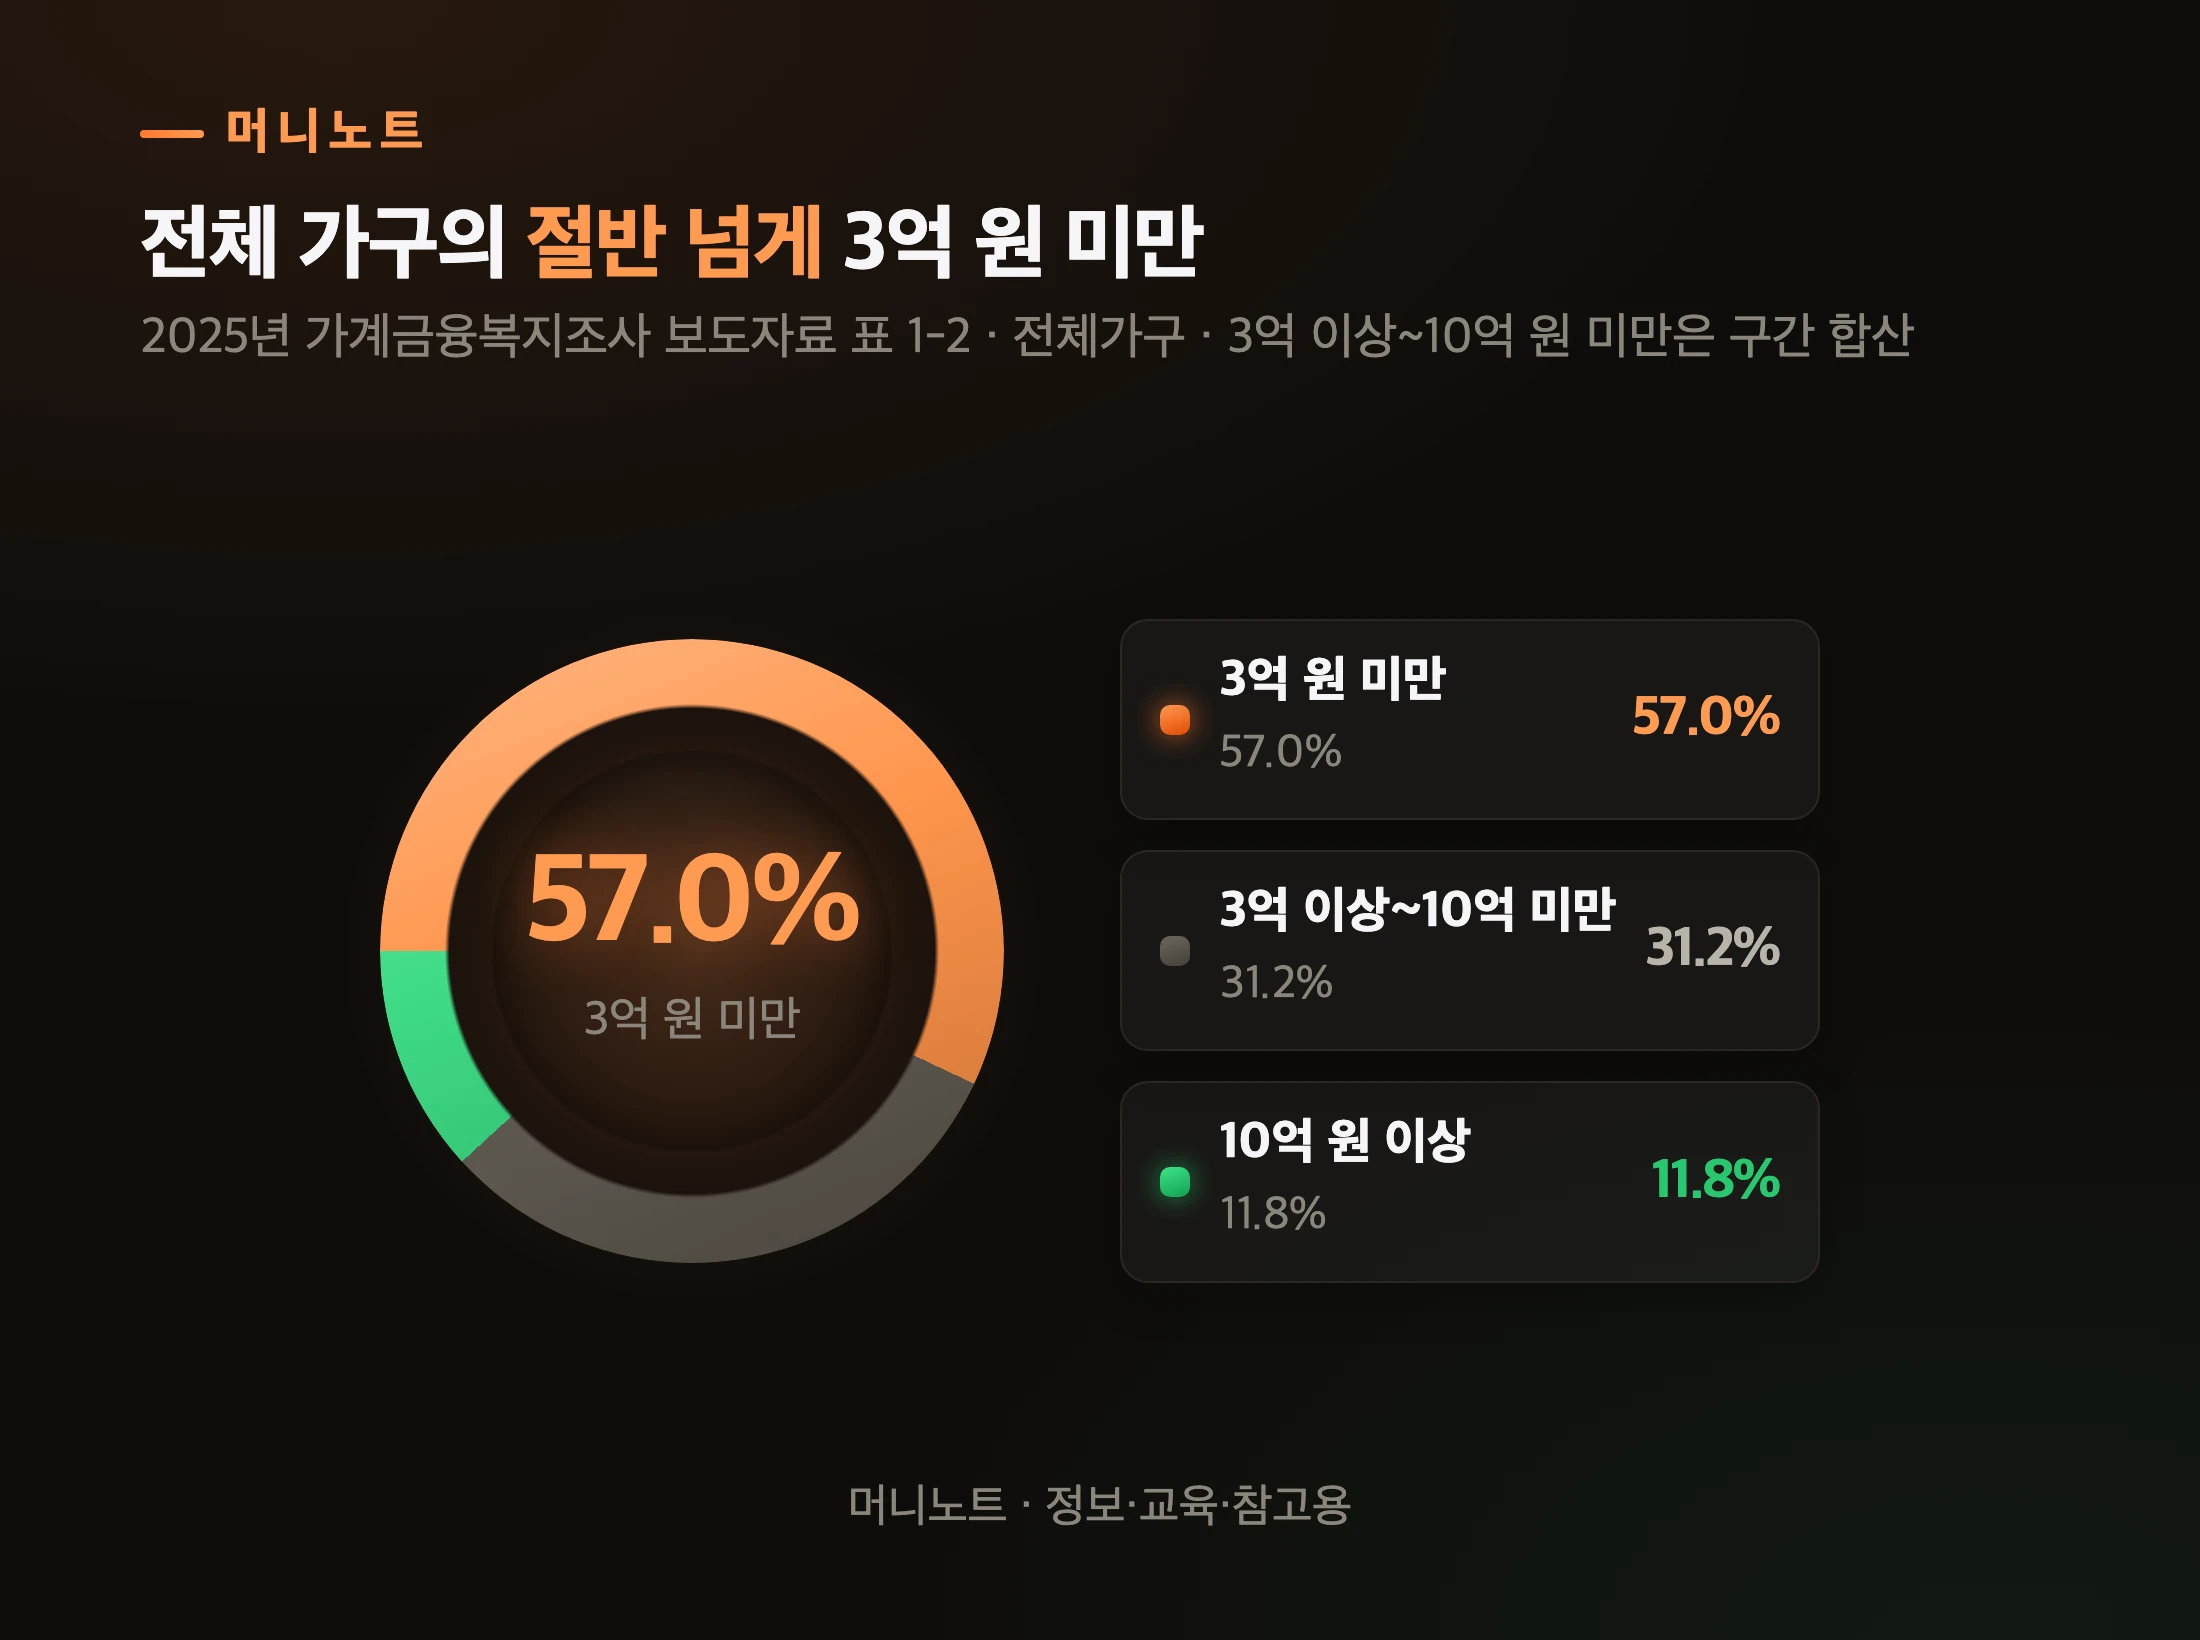
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 3억 원 미만 | 57.0% | 57.0% |
| 3억 이상~10억 미만 | 31.2% | 31.2% |
| 10억 원 이상 | 11.8% | 11.8% |
원문 문장 그대로 옮기면 「전체가구의 57.0%가 3억원 미만의 순자산을 보유하며, 10억원 이상인 가구는 11.8%」입니다. 빚이 자산보다 많아 순자산이 0원 아래인 가구도 3.0% 있습니다.
오해하지 마세요. 이 경계값은 전체 가구 기준입니다. 「40대 중 상위 몇 %」 같은 연령별 순위는 원문에 없어서, 나이대 안의 순위로 바꿔 읽으면 안 됩니다.
그렇다면 이 줄은 해마다 어떻게 움직였을까요?
평균과 중앙값은 1년 사이 어떻게 달라졌나요?
2024년과 2025년 전체 가구의 순자산 분포를 비교하면, 평균은 5.0% 늘고 중앙값은 0.6% 줄었습니다. 대표값 둘이 반대로 움직였습니다.
2024년 3월 말과 2025년 3월 말을 비교한 값입니다. 나이대별 중앙값도 방향이 갈렸습니다.
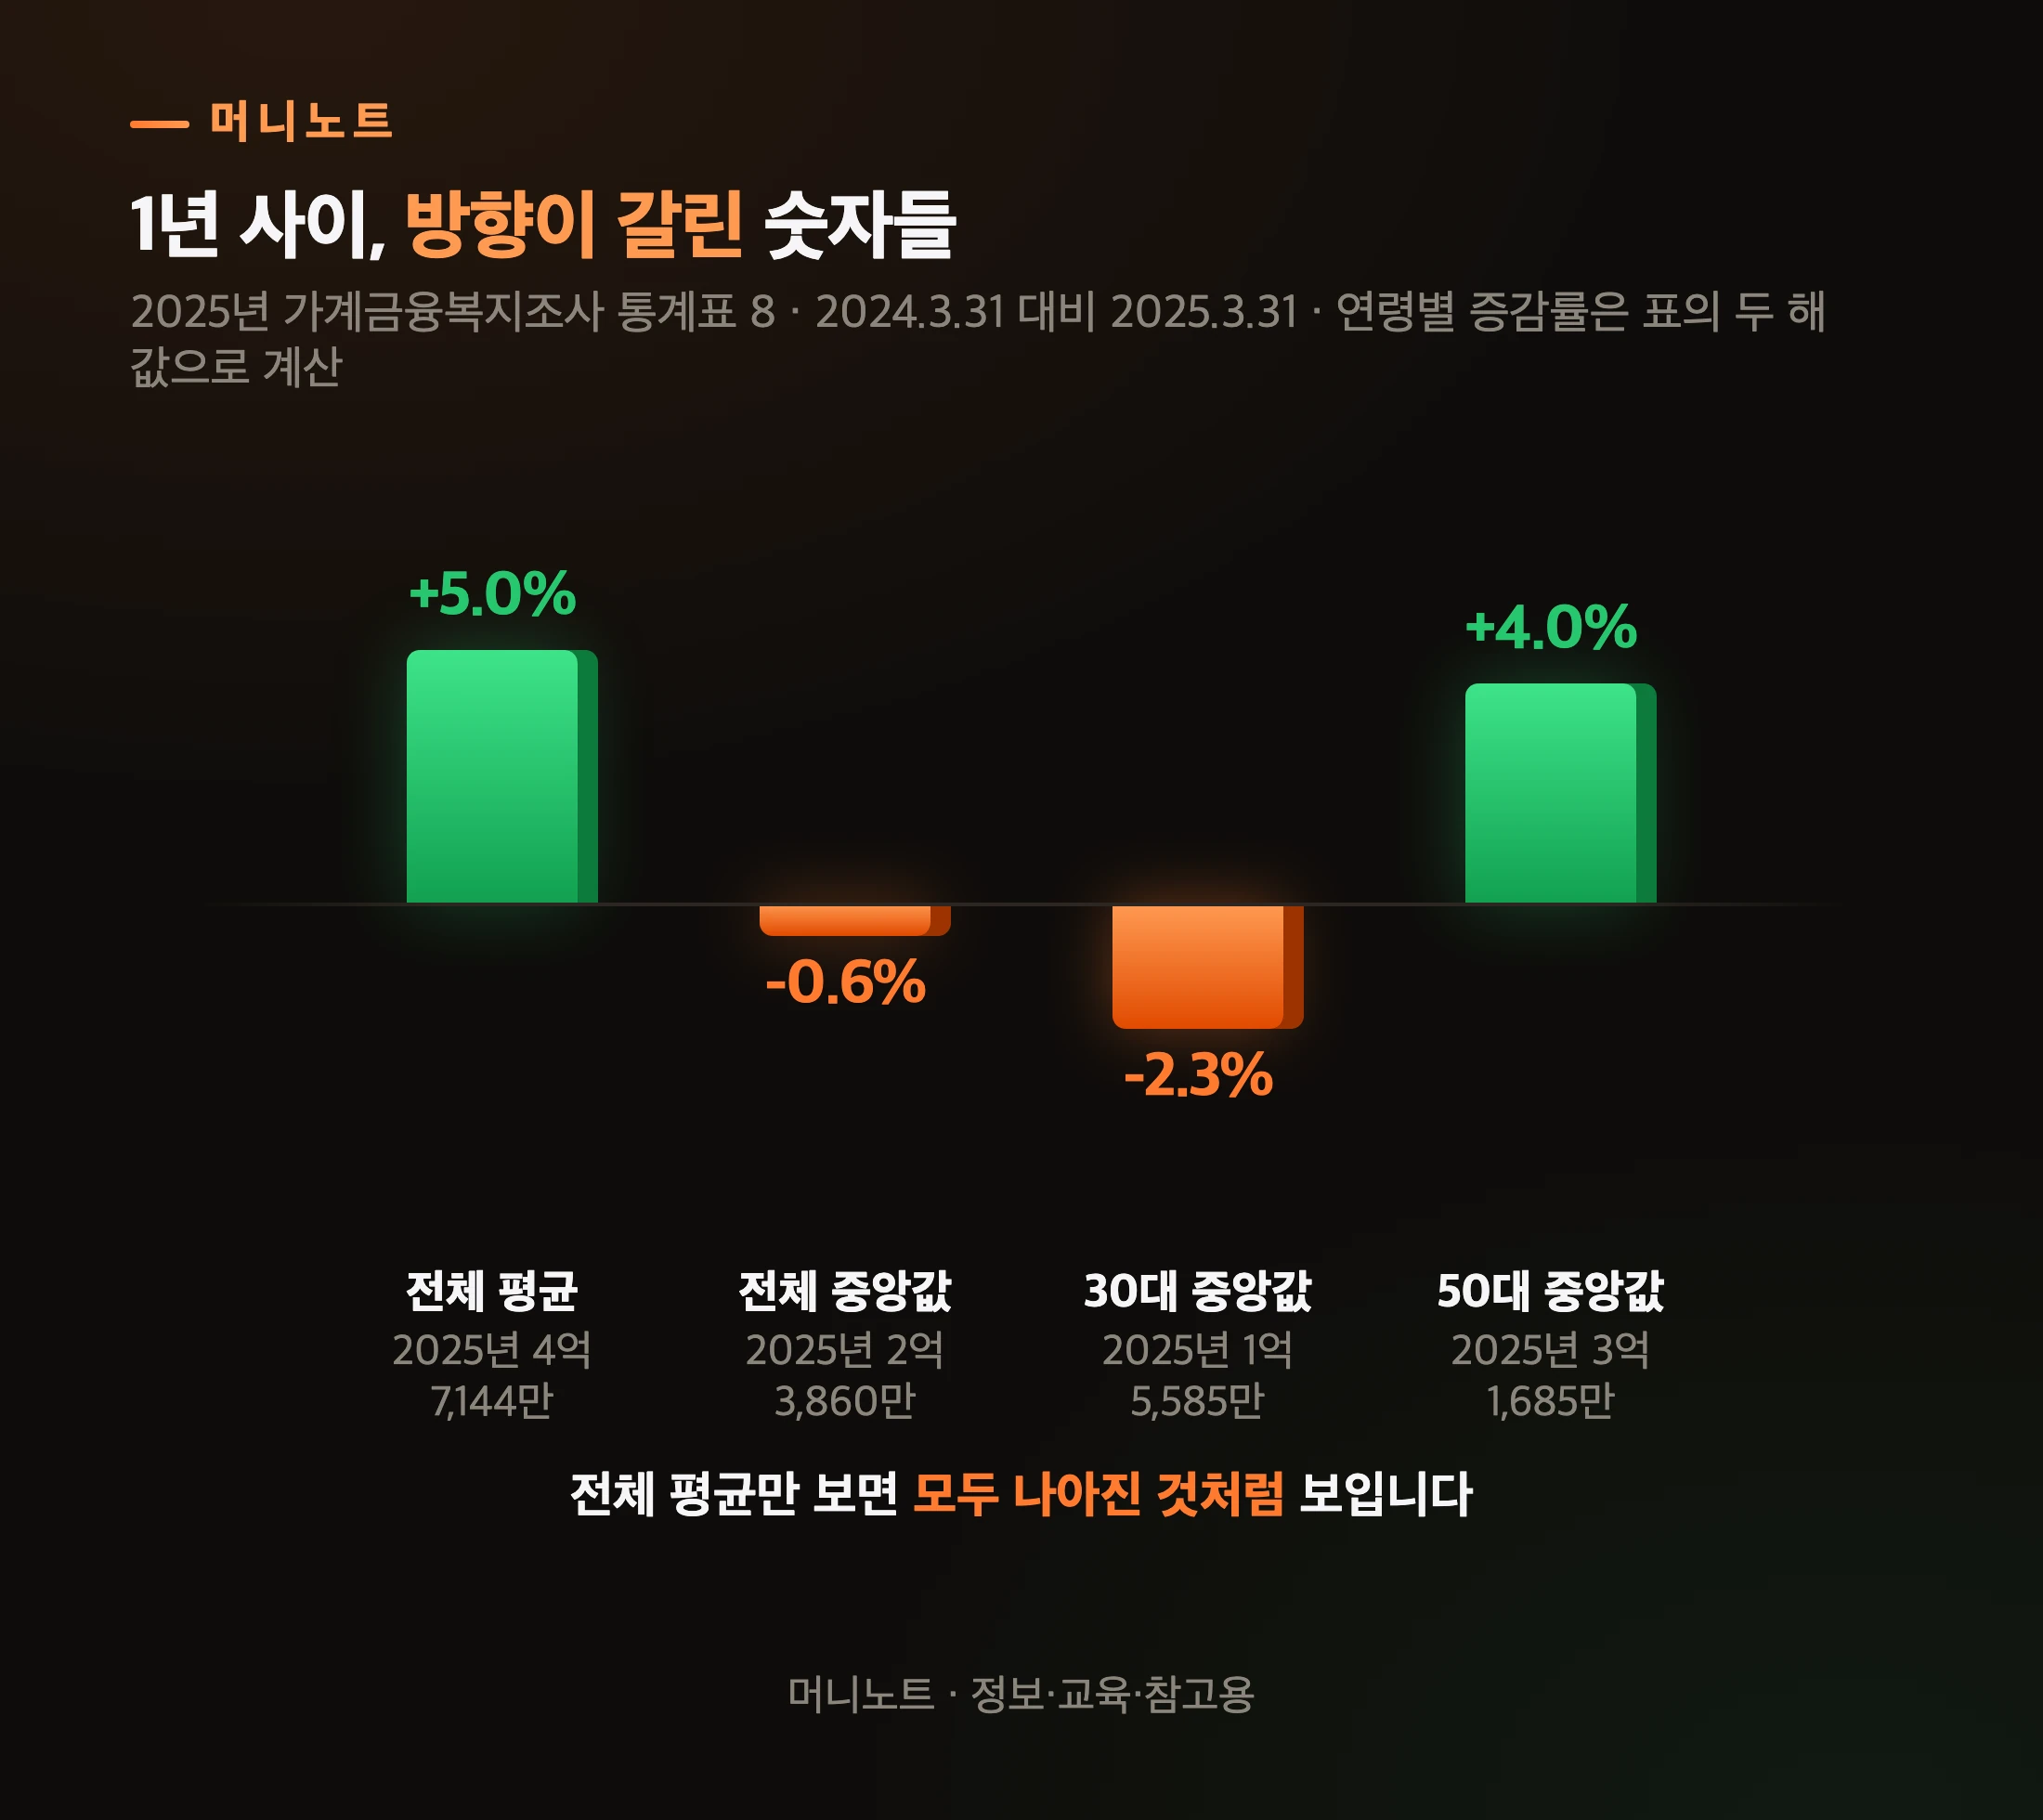
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 전체 평균 | 2025년 4억 7,144만 | 5.0% |
| 전체 중앙값 | 2025년 2억 3,860만 | -0.6% |
| 30대 중앙값 | 2025년 1억 5,585만 | -2.3% |
| 50대 중앙값 | 2025년 3억 1,685만 | 4.0% |
같은 표에서 순자산 하위 20% 가구의 평균은 5.6% 줄었고, 상위 20% 가구의 평균은 7.4% 늘었습니다. 상위 10% 점유율이 1.6%p 커진 것과 같은 방향이에요.
다만 이건 2025년 3월 말까지의 기록입니다. 그 뒤의 집값·주가 움직임은 이 숫자에 들어 있지 않습니다.
나이 말고 사는 집의 형태로 나누면 어떨까요?
전세·월세·자가로 나누면 한가운데는 얼마인가요?
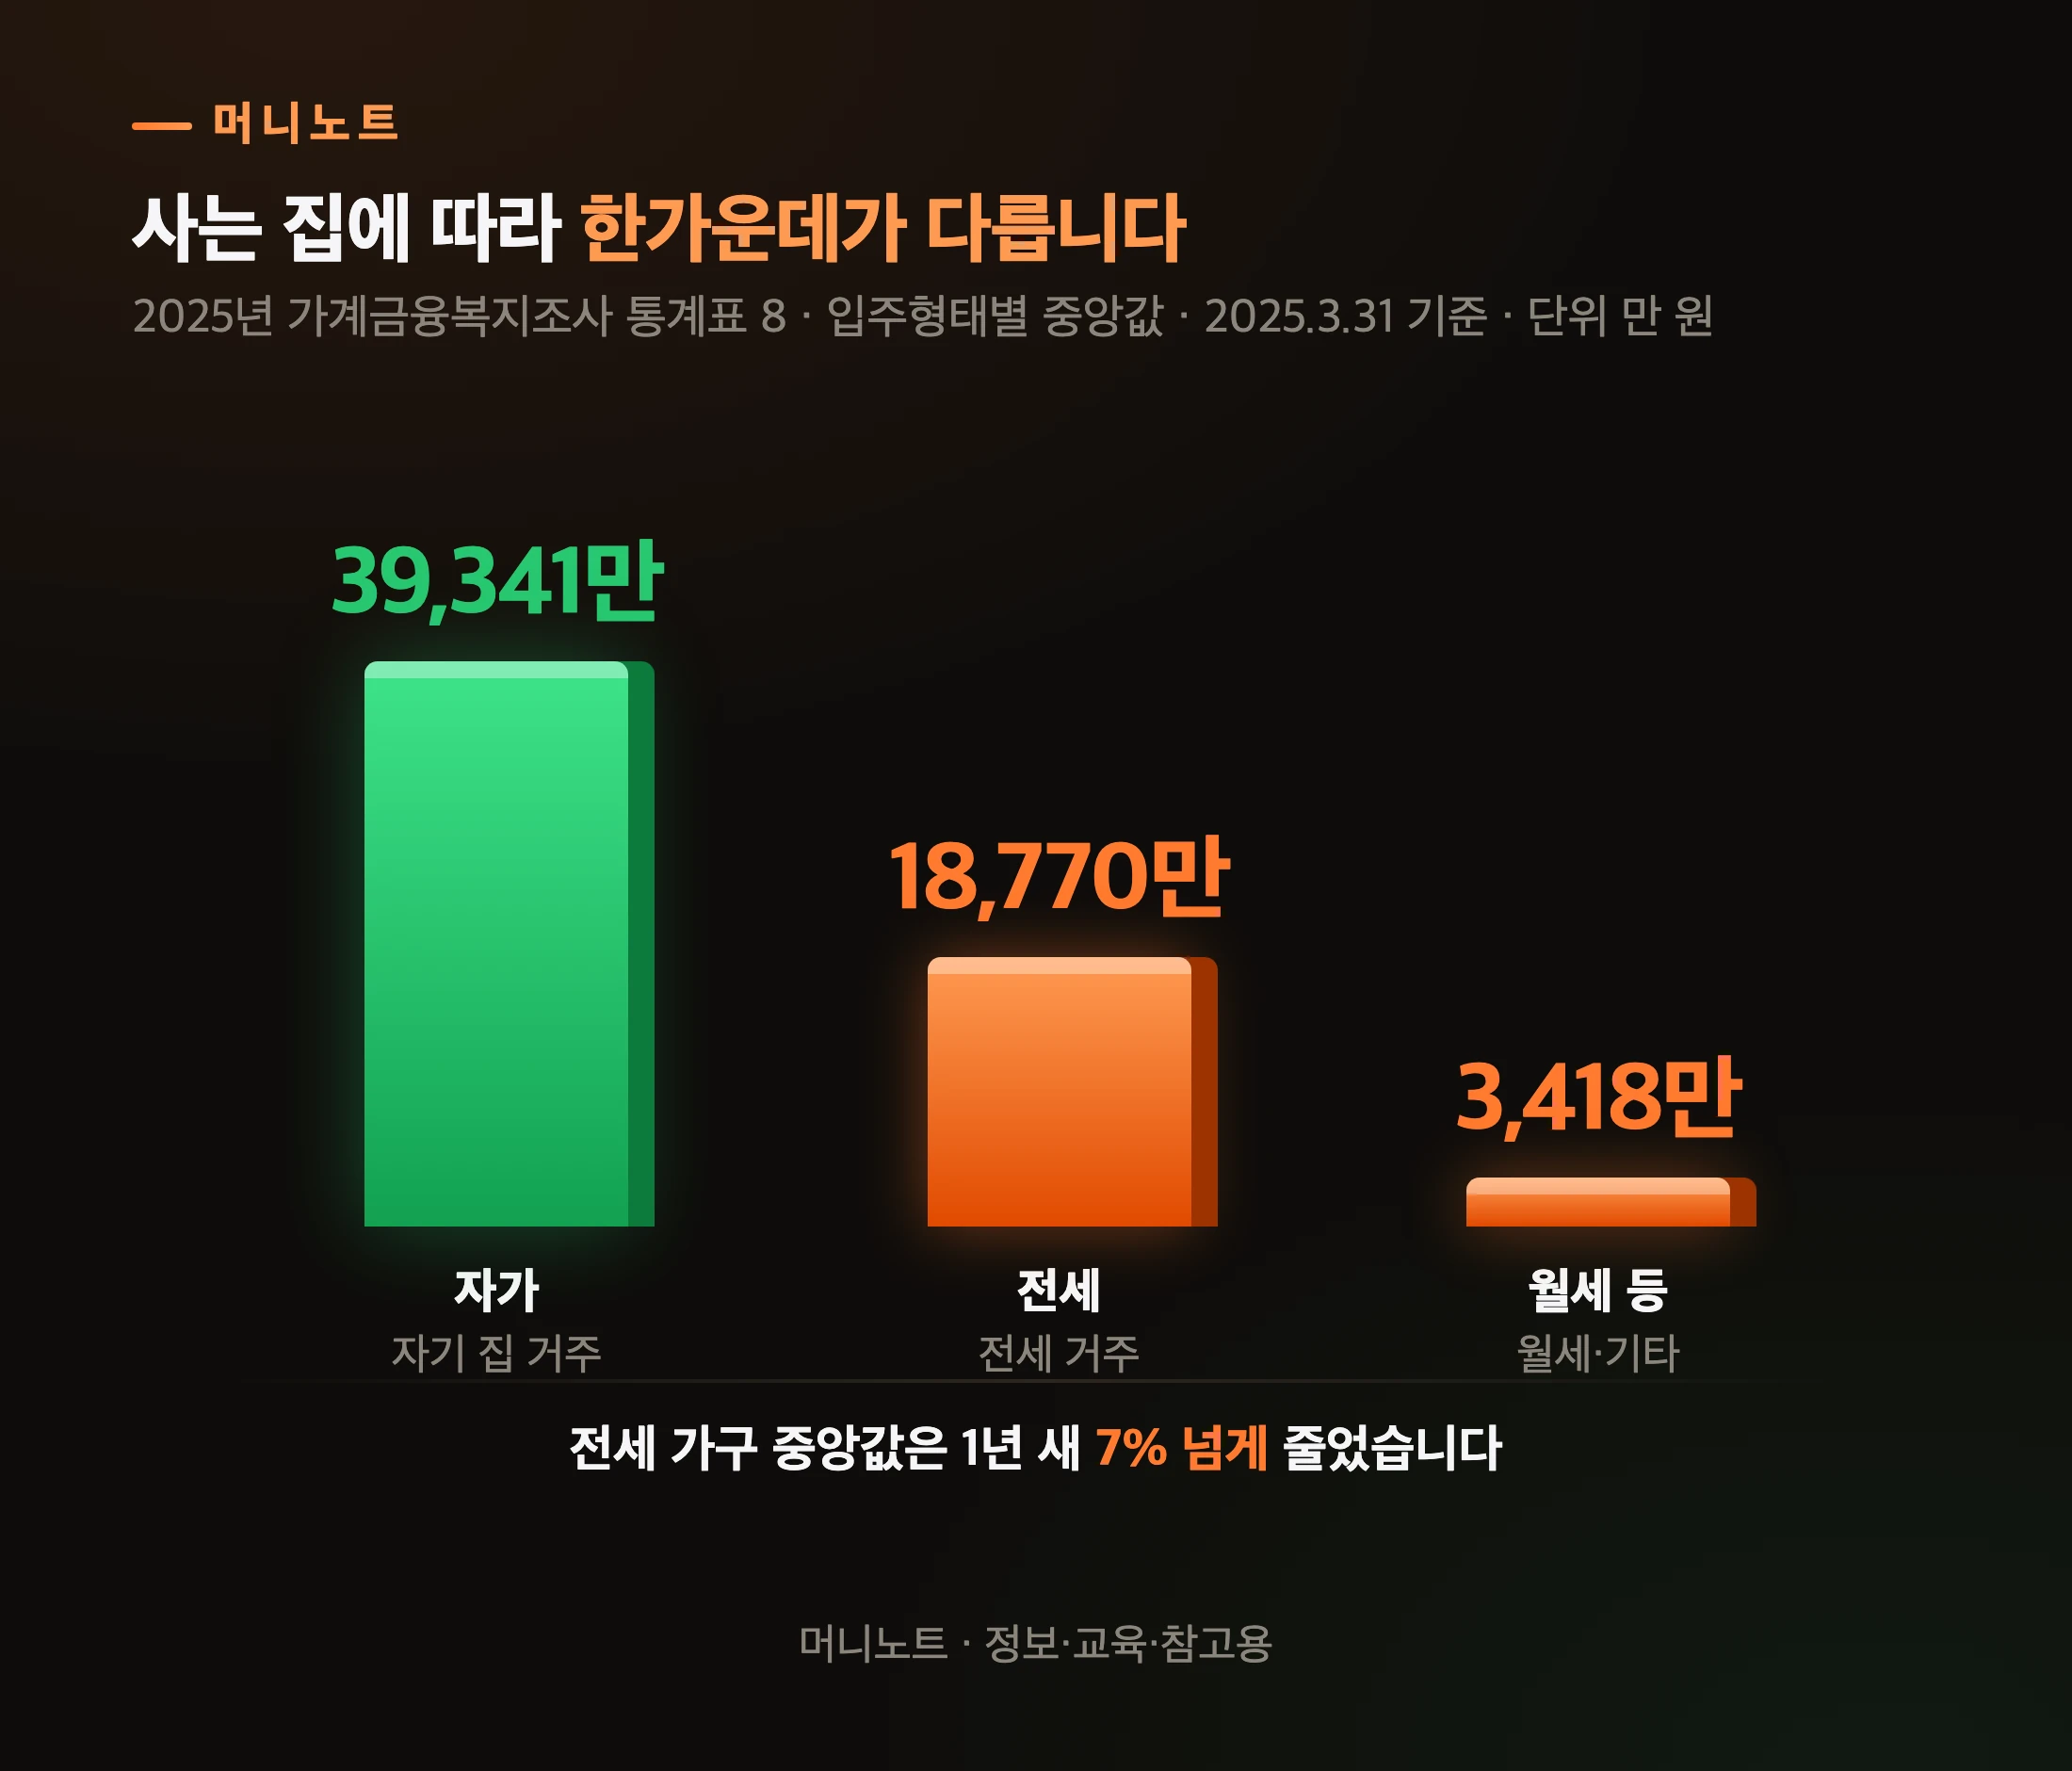
자가 3억 9,341만 원, 전세 1억 8,770만 원, 월세 등 3,418만 원입니다. 집 형태에 따라 한가운데가 10배 넘게 갈려요.
입주형태는 지금 사는 집을 자기 집으로 사는지, 전세인지, 월세 등인지로 나눈 것입니다.
표로 보기
| 항목 | 설명 | 값 |
|---|---|---|
| 자가 | 자기 집 거주 | 39,341만 |
| 전세 | 전세 거주 | 18,770만 |
| 월세 등 | 월세·기타 | 3,418만 |
전세 가구의 중앙값은 2024년 2억 264만 원에서 2025년 1억 8,770만 원으로 줄었습니다. 1,494만 원, 약 7.4%입니다. 같은 기간 자가 가구는 3억 8,800만 원에서 3억 9,341만 원으로 늘었고요.
그럼 이 표 속 어느 칸에 우리 집을 대 보려면, 무엇부터 계산해야 할까요?
우리 집 순자산은 어떻게 계산하나요?
자산에서 부채를 빼면 됩니다. 무엇을 자산과 부채에 넣는지는 원문 부록에 정해져 있어요.
우리 집의 자산과 부채를 항목별로 확인해 보세요. 아래 도해는 원문 분류의 주요 항목을 간추린 예시입니다. 실물자산은 구입가격이 아니라 시장가격으로 계산합니다.

표로 보기
| 단계 | 내용 | 설명 |
|---|---|---|
| 1단계 | 금융자산 | 예적금·주식·보증금 |
| 2단계 | 실물자산 | 집·땅·자동차 |
| 3단계 | 금융부채 | 대출·카드론·할부 |
| 4단계 | 임대보증금 | 세입자에게 받은 돈 |
| 5단계 | 순자산 | 자산 빼기 부채 |
헷갈리기 쉬운 칸이 두 개 있습니다. 첫째, 내가 집주인에게 맡긴 전·월세보증금은 금융자산에 들어갑니다. 둘째, 내가 세입자에게 받은 임대보증금은 부채로 빠져요.
민수 씨네로 해 보면, 전세보증금 3억 5천만 원과 예금·주식 6천만 원이 금융자산, 자동차 1천만 원이 실물자산입니다. 합계 4억 2천만 원에서 전세대출 1억 1천만 원을 빼면 3억 1천만 원이죠. 남은 대출에 이자가 얼마나 붙는지는 대출 이자 계산기로 따로 확인할 수 있어요.
자주 묻는 질문
Q. 혼자 사는데 비교할 숫자가 있나요? 가구원수별 중앙값이 따로 있습니다. 1인 가구는 7,400만 원, 2인 가구는 2억 7,630만 원, 3인 가구는 3억 9,017만 원, 4인 가구는 4억 4,597만 원이에요(2025년 통계표 8).
Q. 이 숫자는 언제 새로 나오나요? 조사는 매년 공표됩니다. 2025년 판은 2025년 12월 4일에 나왔지만, 2026년 판의 공표일은 확인하지 못했습니다. 새 판이 나오면 숫자가 바뀌어요.
Q. 평균 월급도 같은 이유로 헷갈리나요? 같은 구조입니다. 월급의 평균과 중위값이 어떻게 갈리는지는 평균 월급과 중위 월급 글에 따로 정리했어요.
Q. 순자산을 늘리려면 얼마씩 모아야 하나요? 정답 금액은 가구마다 다릅니다. 다만 매달 넣는 금액이 시간이 지나 얼마가 되는지는 복리 계산기에 우리 집 숫자를 넣어 확인해 볼 수 있어요.
평균 대신 한가운데에 우리 집을 대 보세요
민수 씨네가 바뀐 건 없습니다. 3억 1천만 원은 그대로예요. 달라진 건 비교한 자뿐이죠.
평균 4억 8,389만 원에 대면 뒤처진 집이고, 같은 40대의 한가운데 2억 8,384만 원에 대면 앞선 집입니다. 그러니 다음에 「평균 순자산」 기사를 보면, 같은 표 옆 칸의 중앙값부터 찾아보세요.
여러분 집은 나이대 중앙값과 집 형태 중앙값, 두 칸 중 어디에 대 보셨나요?
이 글은 2025년 가계금융복지조사(2025.3.31 기준·2025.12.4 공표)를 바탕으로 한 2026.10 기준 정리이며, 새 조사가 공표되면 숫자가 바뀔 수 있습니다. 정보·교육·참고용이며 투자자문이 아닙니다. 판단과 책임은 본인에게 있습니다.
아직 댓글이 없습니다. 이 글을 읽고 떠오른 생각을 남겨 주세요.