[카테고리:] 금융 가이드

세금·실수령액·투자·절세 등 실생활 금융 가이드

  • 1인당 국민소득 — 4인 가족이면 연 2억 1천만 원이라는데, 가계 몫으로 다시 재면 그 55%입니다

    1인당 국민소득 — 4인 가족이면 연 2억 1천만 원이라는데, 가계 몫으로 다시 재면 그 55%입니다

    「1인당 국민소득 5,257만 원.」

    2025년 우리나라 숫자입니다. 4인 가족으로 곱하면 연 2억 1,028만 원이에요.

    그런데 가계가 처분할 수 있는 몫(1인당 가계총처분가능소득)으로 다시 재면 4인 기준 약 1억 1,671만 원, 국민소득의 55% 남짓으로 줄어듭니다. 이것도 나라 전체 평균에 4를 곱한 값이라, 실제 4인 가구가 쓸 수 있는 돈과는 또 다릅니다. 우리 집 소득을 앞의 숫자에 대고 「우리만 뒤처졌나」 싶었다면, 자부터 잘못 고른 거예요.
    서울 도심의 야경
    Photo: Ethan Brooke / Pexels

    바쁘면 이것만 · 2026.10 기준

    • 1인당 국민소득 — 2025년 5,257.0만 원 · 36,963달러(한국은행 2026.6.9 발표 · 잠정)
    • 🔴 기업·정부 몫 포함 — 한국은행은 이 숫자를 「가계의 소득을 직접 측정하는 지표로 사용하는 데에는 무리가 있다」고 적습니다
    • 가계가 처분할 수 있는 1인당 몫 — 2,917.7만 원 · 20,515달러. 국민소득의 약 55.5%
    • 우리 집과 견줄 숫자 — 전체 가구의 한가운데 처분가능소득은 4,823만 원(2024년 소득 · 가계금융복지조사)
    • 🔴 올해 4만 달러 — 한국은행 보도자료 원문엔 없고, 설명회 발언을 전한 보도입니다

    1인당 국민소득은 무엇을 나눈 숫자인가요?

    나라 전체가 1년 동안 번 소득을 갓난아기까지 포함한 전체 인구로 나눈 값입니다. 일하는 사람 수로 나눈 값이 아닙니다.
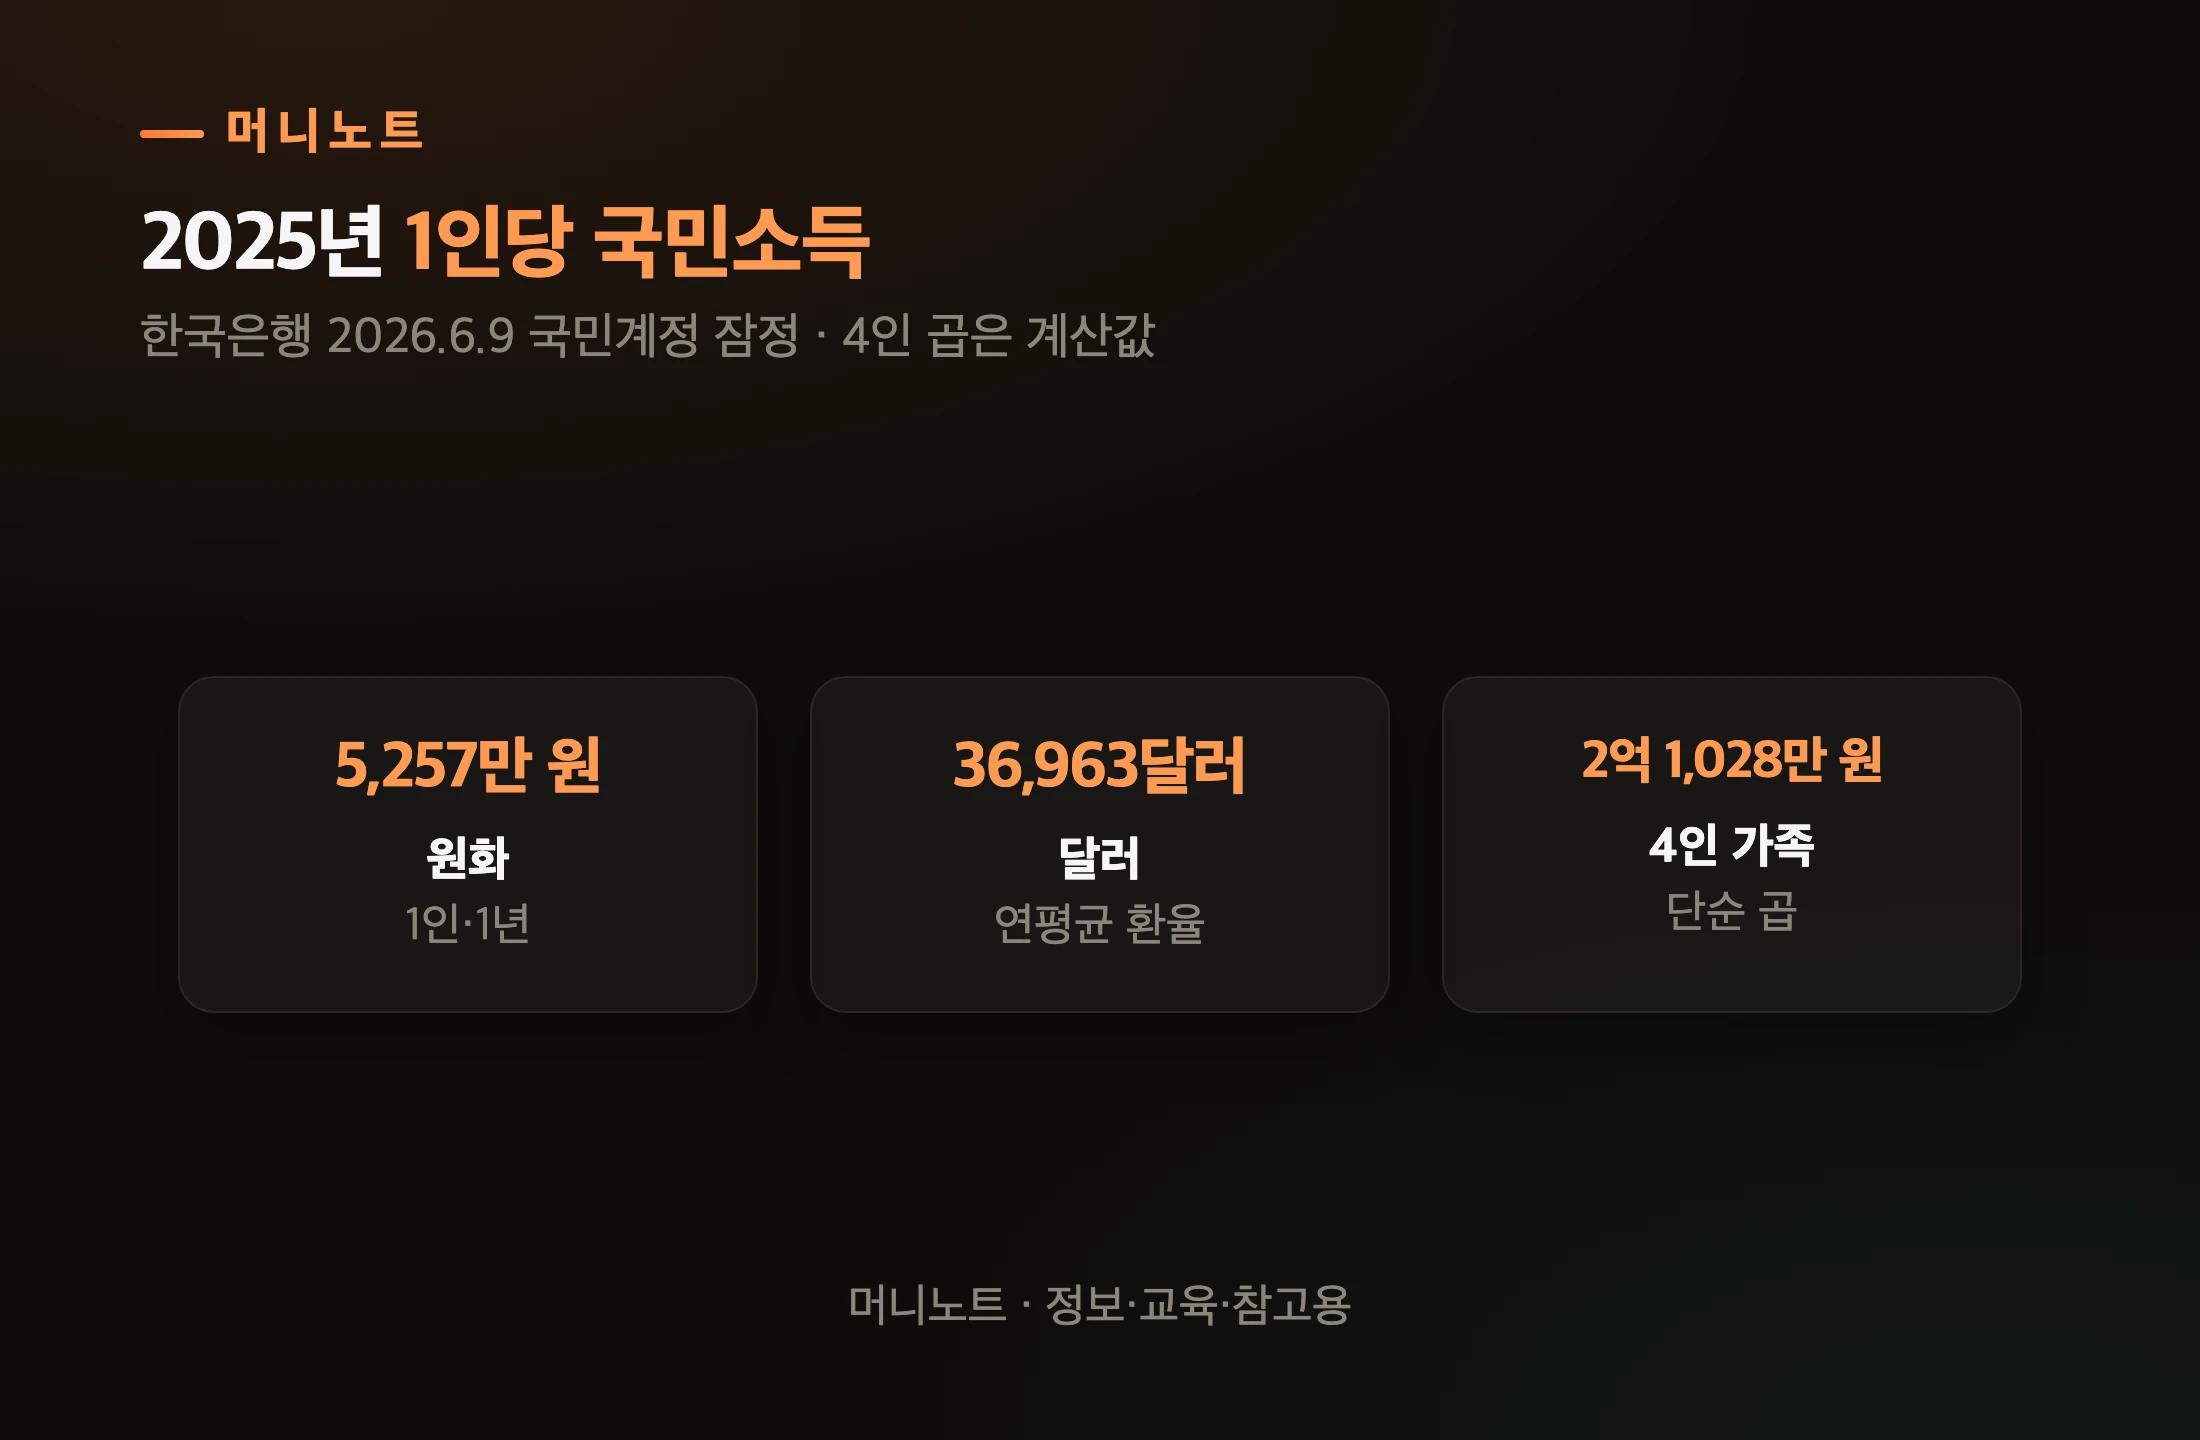
    1인당 국민소득 핵심 숫자
    머니노트 · 정보·교육·참고용
    표로 보기
    2025년 1인당 국민소득
    항목 값 설명
    원화 5,257만 원 1인·1년
    달러 36,963달러 연평균 환율
    4인 가족 2억 1,028만 원 단순 곱

    한국은행 정의는 이렇습니다. 「연간의 명목 국민총소득을 추계인구(매년 7월 1일 기준)로 나누어 구하며, 국제비교를 위해 미 달러화(연평균환율 적용)로도 표시」.

    쉽게 말하면 나라라는 큰 집이 1년에 번 돈을 식구 수대로 똑같이 갈랐다고 치는 몫이에요. 그런데 이 큰 집의 「번 돈」에는 회사와 나라 살림이 번 돈까지 다 들어 있거든요.

    그래서 이 숫자를 우리 집 통장에 바로 대면 안 맞을 수밖에 없죠. 그럼 그 소득은 누구에게 얼마씩 가 있을까요.

    국민소득은 가계·기업·정부에 어떻게 나뉘나요?

    2025년 나라 전체가 처분할 수 있는 소득 2,705.7조 원 가운데 가계 몫은 55.7%입니다. 나머지는 기업 24.1%, 정부 20.2%예요. 이 표는 국민총소득에 해외와 주고받은 이전소득을 반영한 국민총처분가능소득이 분모라, 앞의 55.5%와는 분모가 조금 다릅니다.
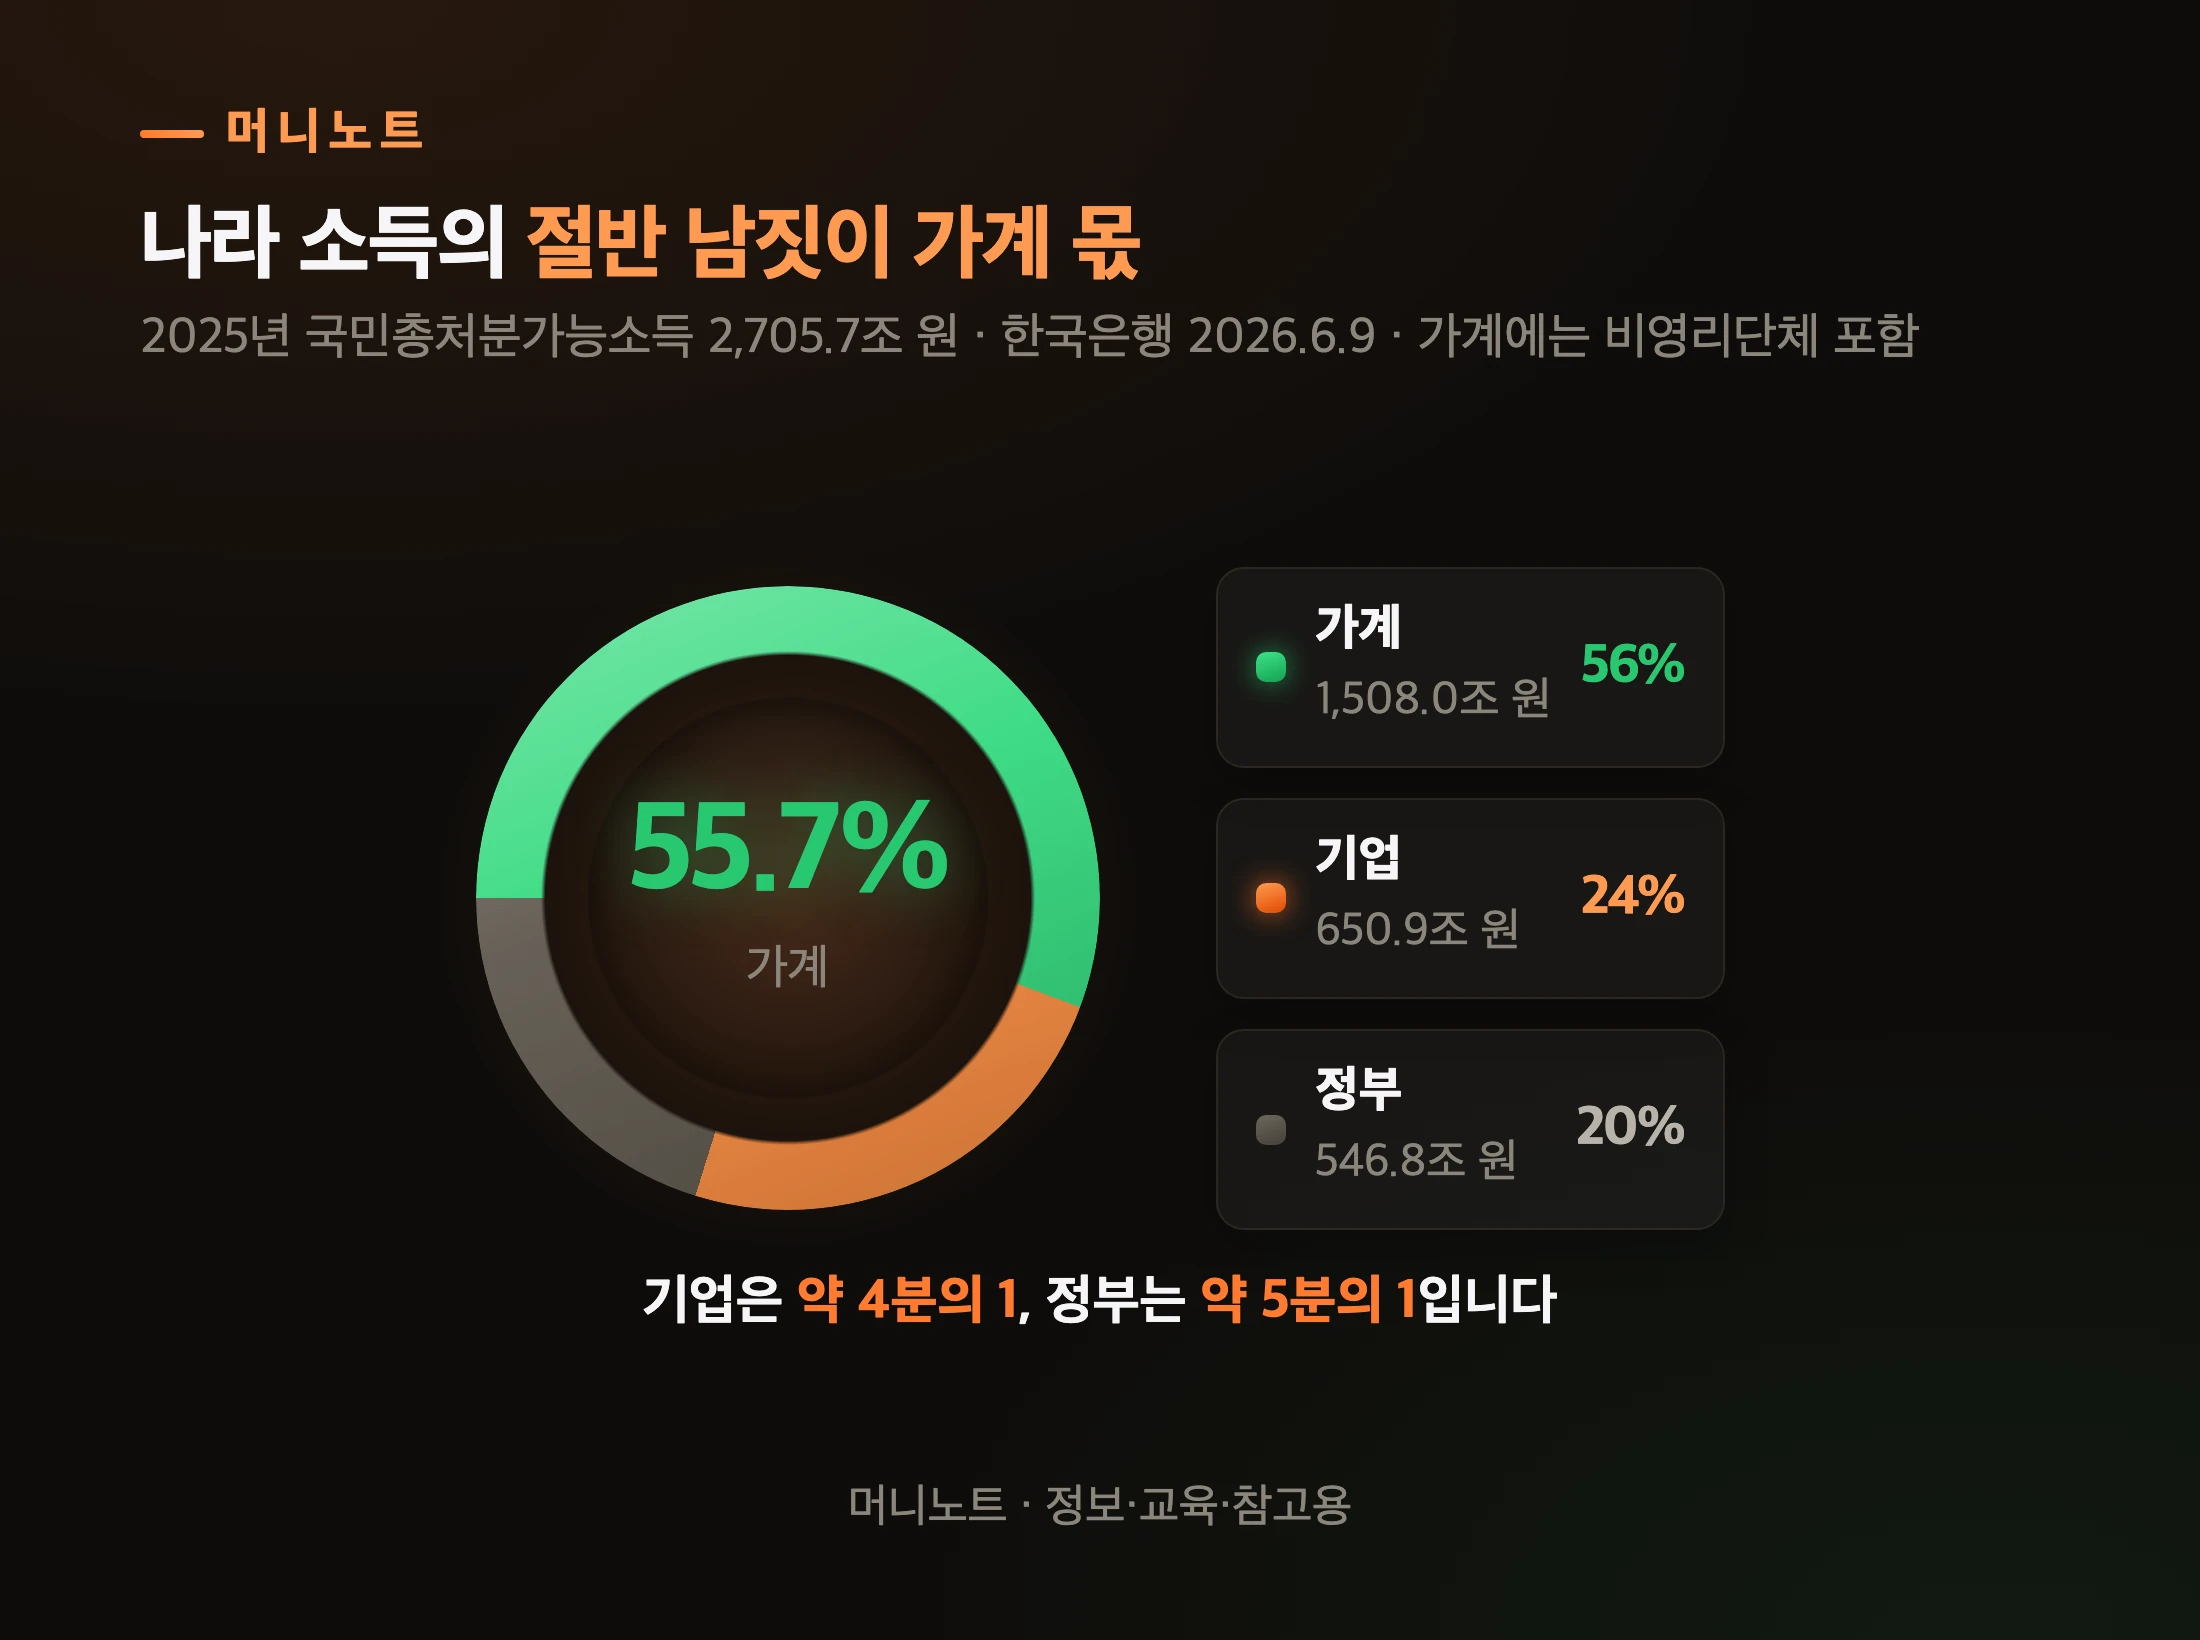
    국민총처분가능소득 부문별 구성
    머니노트 · 정보·교육·참고용
    표로 보기
    나라 소득의 절반 남짓이 가계 몫
    항목 설명 값
    가계 1,508.0조 원 55.7
    기업 650.9조 원 24.1
    정부 546.8조 원 20.2

    여기서 말하는 「가계」에는 동네 가게를 하는 자영업자와 가계에 봉사하는 비영리단체까지 들어갑니다. 한국은행 해설서가 그렇게 분류합니다.

    한국은행은 해설서에서 이 점을 분명히 적어 둡니다.

    「1인당 GNI에는 가계뿐만 아니라 기업과 정부의 소득도 포함되어 있어 가계의 소득을 직접 측정하는 지표로 사용하는 데에는 무리가 있다.」

    그럼 「기업이 다 가져가서 가계 몫이 작다」는 이야기일까요?

    오해하지 마세요. 한국은행은 그렇게 단정하지 않습니다. 기업 몫(24.1%)과 정부 몫(20.2%)은 크기가 비슷하고, 한국은행 용어사전(「가계처분가능소득」 항목)은 「기업과 금융기관 등이 가계부문 보다 더 많은 소득을 벌어 1인당 국민총소득(GNI)이 높아진 경우에는」 체감과 괴리가 생긴다고 조건을 붙여 말합니다.
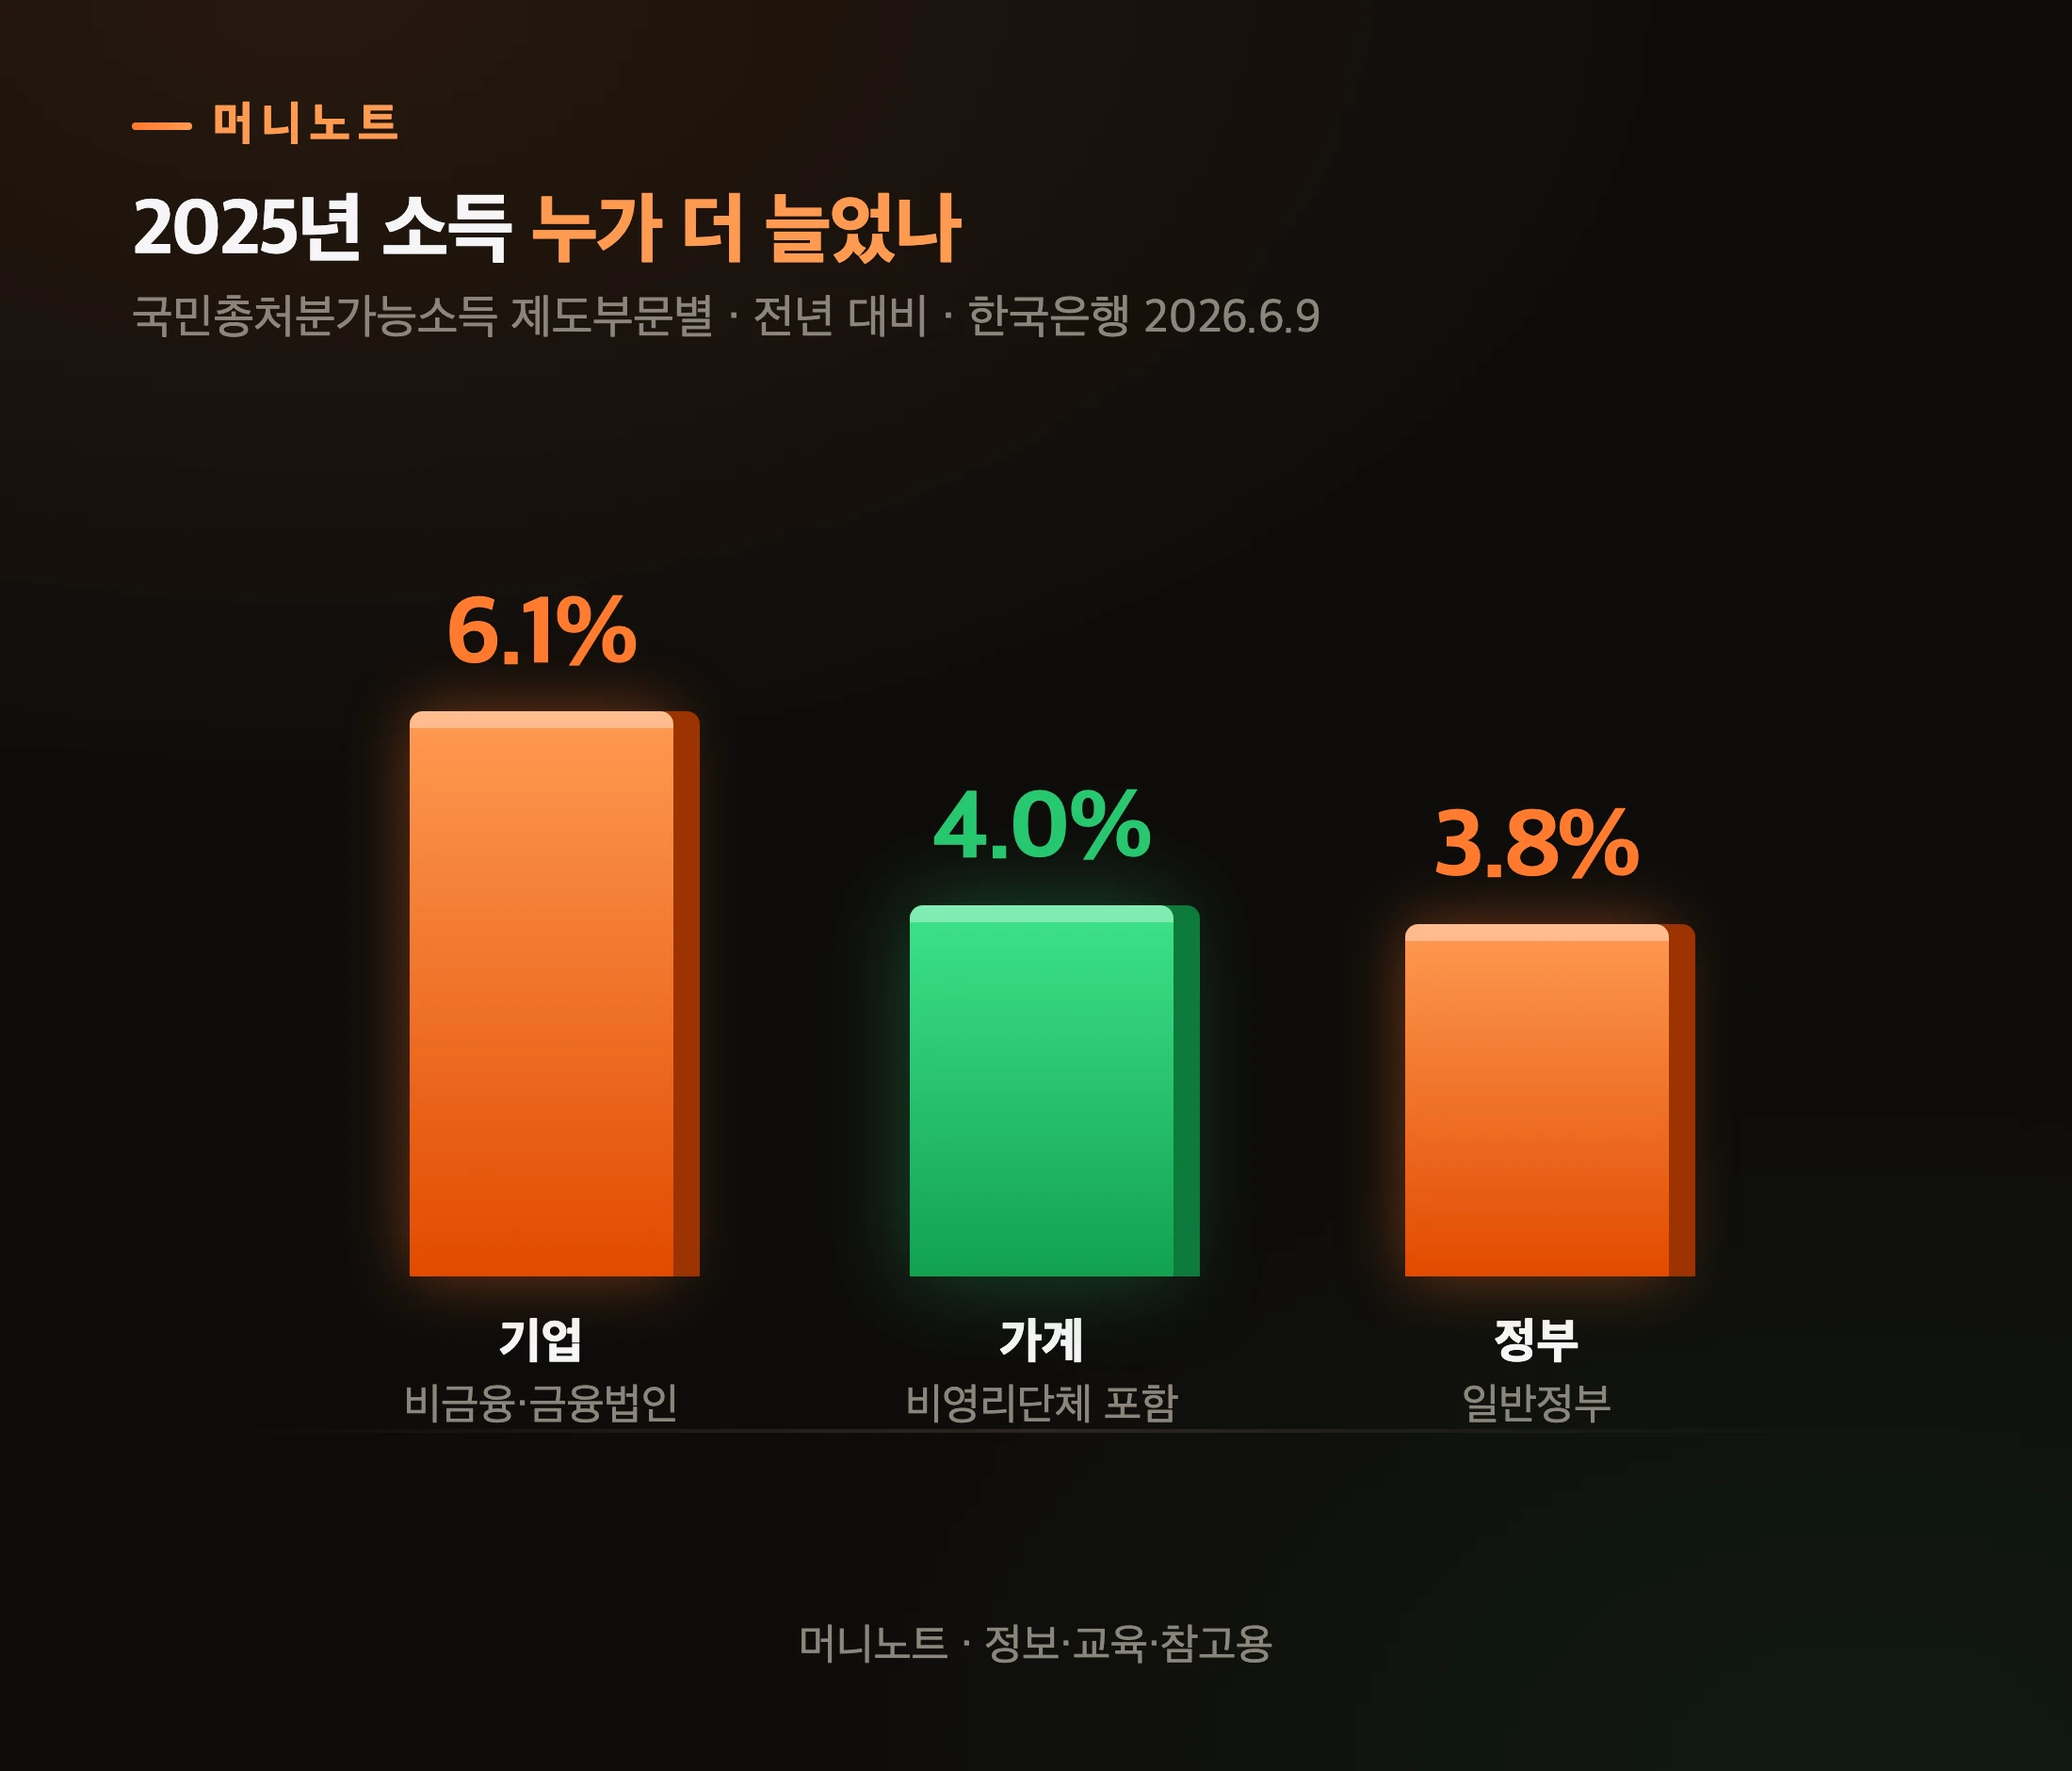
    부문별 소득 증가율
    머니노트 · 정보·교육·참고용
    표로 보기
    2025년 소득 누가 더 늘었나
    항목 설명 값
    기업 비금융·금융법인 6.1%
    가계 비영리단체 포함 4.0%
    정부 일반정부 3.8%

    다만 2025년 한 해만 보면 기업 소득이 6.1% 늘 때 가계 소득은 4.0% 늘었습니다. 기업 몫 비중도 23.7%에서 24.1%로 커졌고요. 나라 전체 숫자와 가계 숫자가 벌어질 수 있는 자리가 바로 여기예요.

    정부 몫 20.2%를 「세금으로 빠지는 돈」으로 읽는 것도 정확하지 않아요. 국민연금이나 실업급여처럼 가계가 받은 현금 혜택은 이미 가계 몫에 더해져 있거든요. 그렇다면 그 가계 몫은 내 손에 쥔 돈과 같을까요.

    가계 몫 2,917만 원은 내가 쓸 수 있는 돈과 같은가요?

    같지 않습니다. 1인당 가계 몫(가계총처분가능소득)은 2025년 2,917.7만 원인데, 이것도 나라 전체 가계 몫을 전체 인구로 나눈 평균이에요.
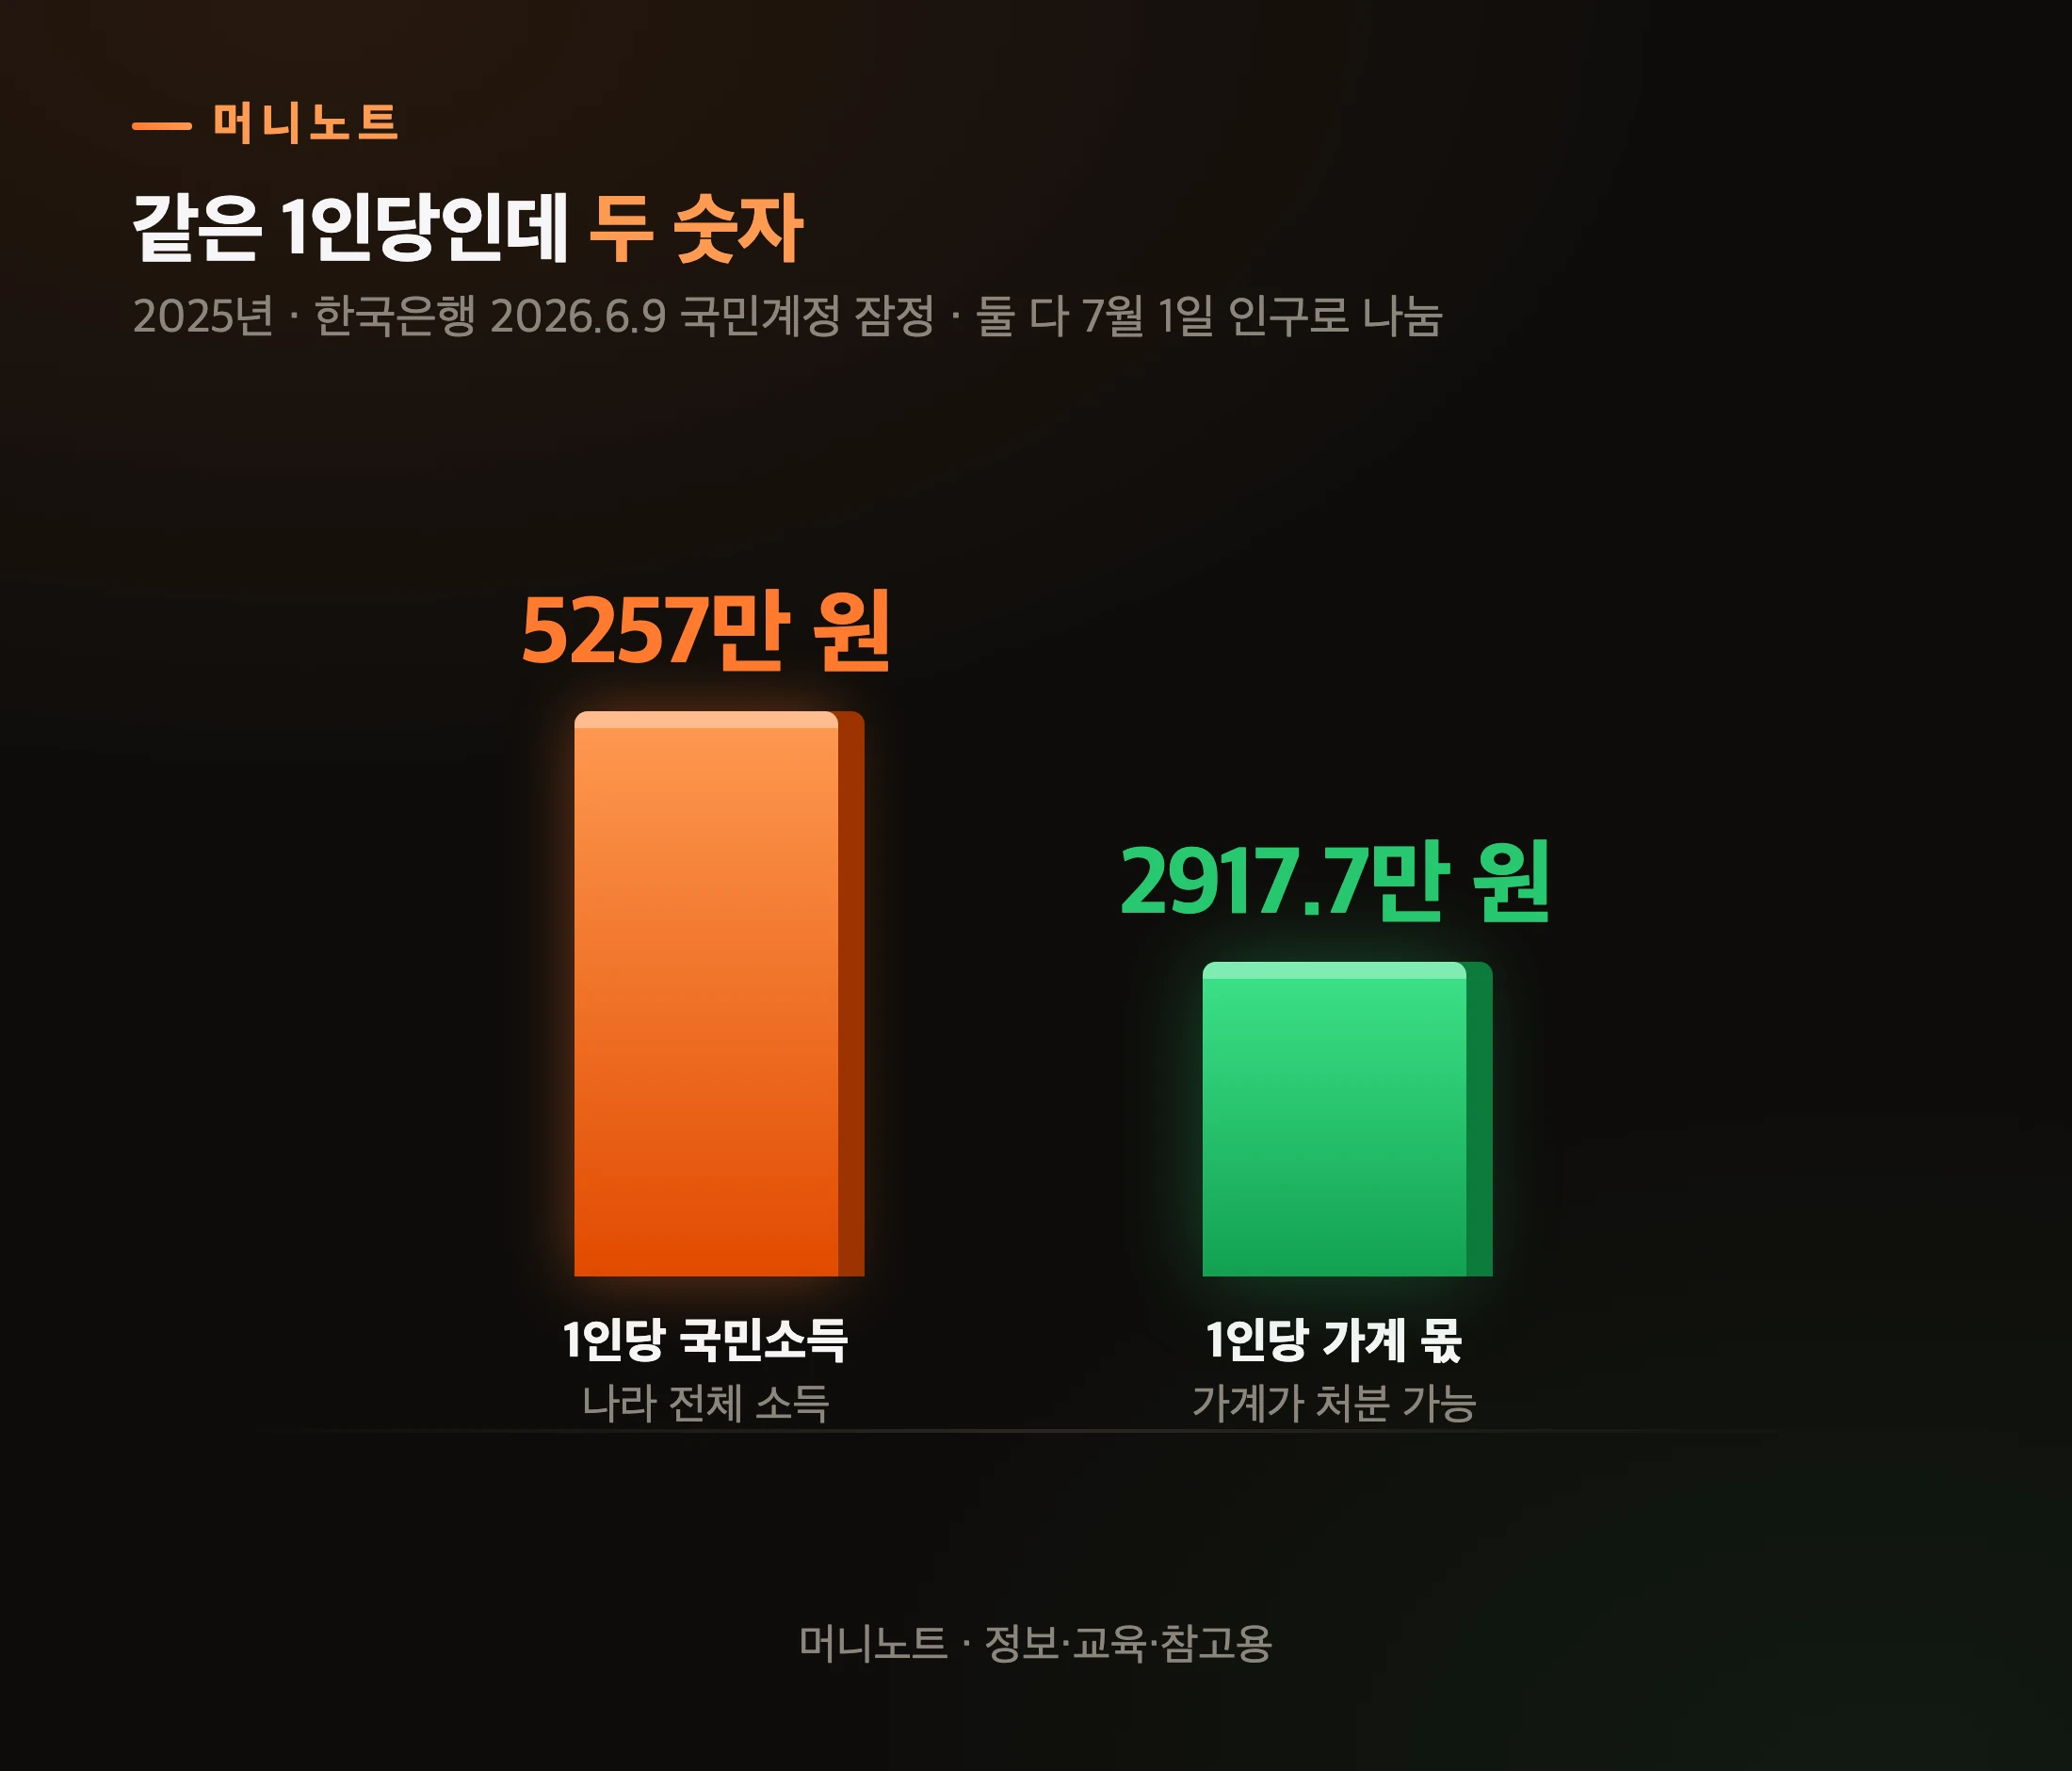
    1인당 국민소득과 가계 몫
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 1인당인데 두 숫자
    항목 설명 값
    1인당 국민소득 나라 전체 소득 5257만 원
    1인당 가계 몫 가계가 처분 가능 2917.7만 원

    한국은행 정의로는 가계총처분가능소득이 「가계 및 가계에 봉사하는 민간비영리단체가 임의로 처분할 수 있는 소득으로 제한적이나마 가계의 구매력을 나타내는 지표」입니다.

    세금과 사회보험료를 낸 뒤 금액이고, 연금 같은 현금 혜택은 더해진 값이에요. 무상교육이나 보건소 무상진료처럼 물건·서비스로 받은 혜택은 빠져 있습니다.

    통장에 안 찍히는 것도 섞여 있어요. 한국은행 해설서는 내 집에 살면서 누리는 주거 혜택을 가계의 영업잉여에 넣는다고 설명합니다. 바꿔 말하면, 월세를 안 내는 만큼을 「스스로에게 집세를 낸 셈」으로 친다는 뜻이에요.
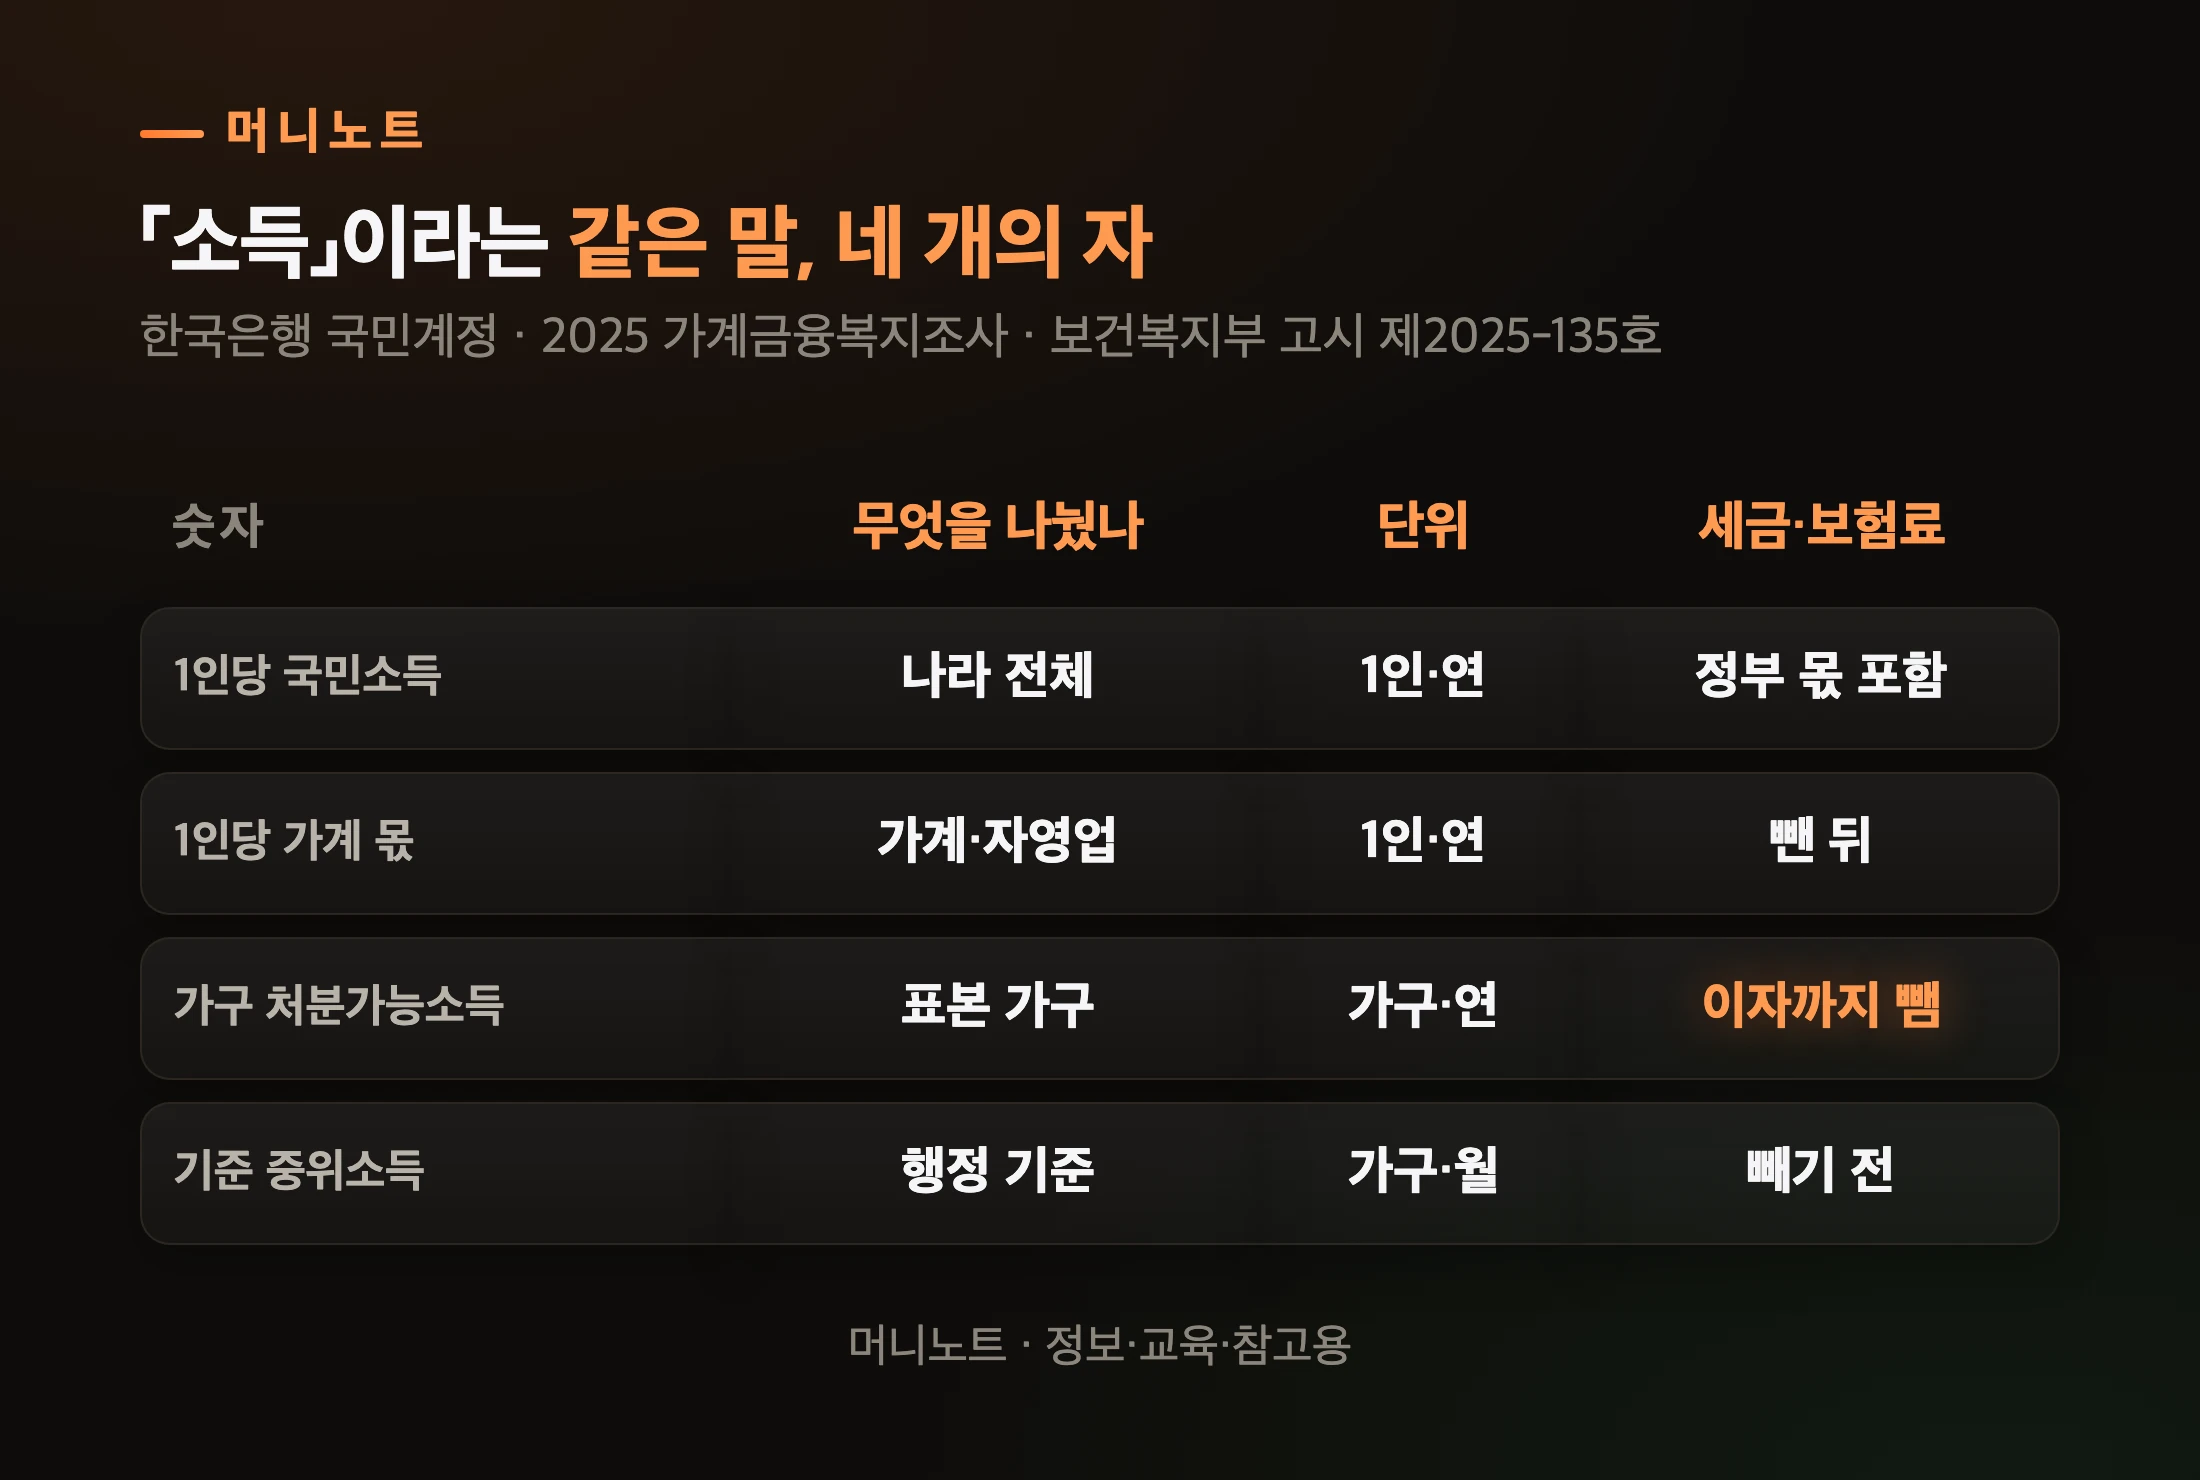
    네 가지 소득 숫자 비교
    머니노트 · 정보·교육·참고용
    표로 보기
    「소득」이라는 같은 말, 네 개의 자
    숫자 무엇을 나눴나 단위 세금·보험료
    1인당 국민소득 나라 전체 1인·연 정부 몫 포함
    1인당 가계 몫 가계·자영업 1인·연 뺀 뒤
    가구 처분가능소득 표본 가구 가구·연 이자까지 뺌
    기준 중위소득 행정 기준 가구·월 빼기 전

    물론 「그래도 1인당 국민소득이 생활 수준을 보여 주는 대표 숫자 아니냐」고 하실 수 있습니다. 맞아요. 한국은행도 「국민들의 생활수준을 나타내는 지표」라고 씁니다. 나라끼리 견줄 때 쓰는 자라서 그렇죠. 우리 집을 잴 때는 다른 자가 필요할 뿐입니다.
    가계부를 함께 계산하는 부부
    Photo: Mikhail Nilov / Pexels

    우리 집 소득은 어떤 숫자에 대 봐야 하나요?

    가구 단위 처분가능소득에 대 보는 게 가장 가깝습니다. 국가데이터처·한국은행·금융감독원이 함께 내는 가계금융복지조사가 그 숫자를 줍니다.
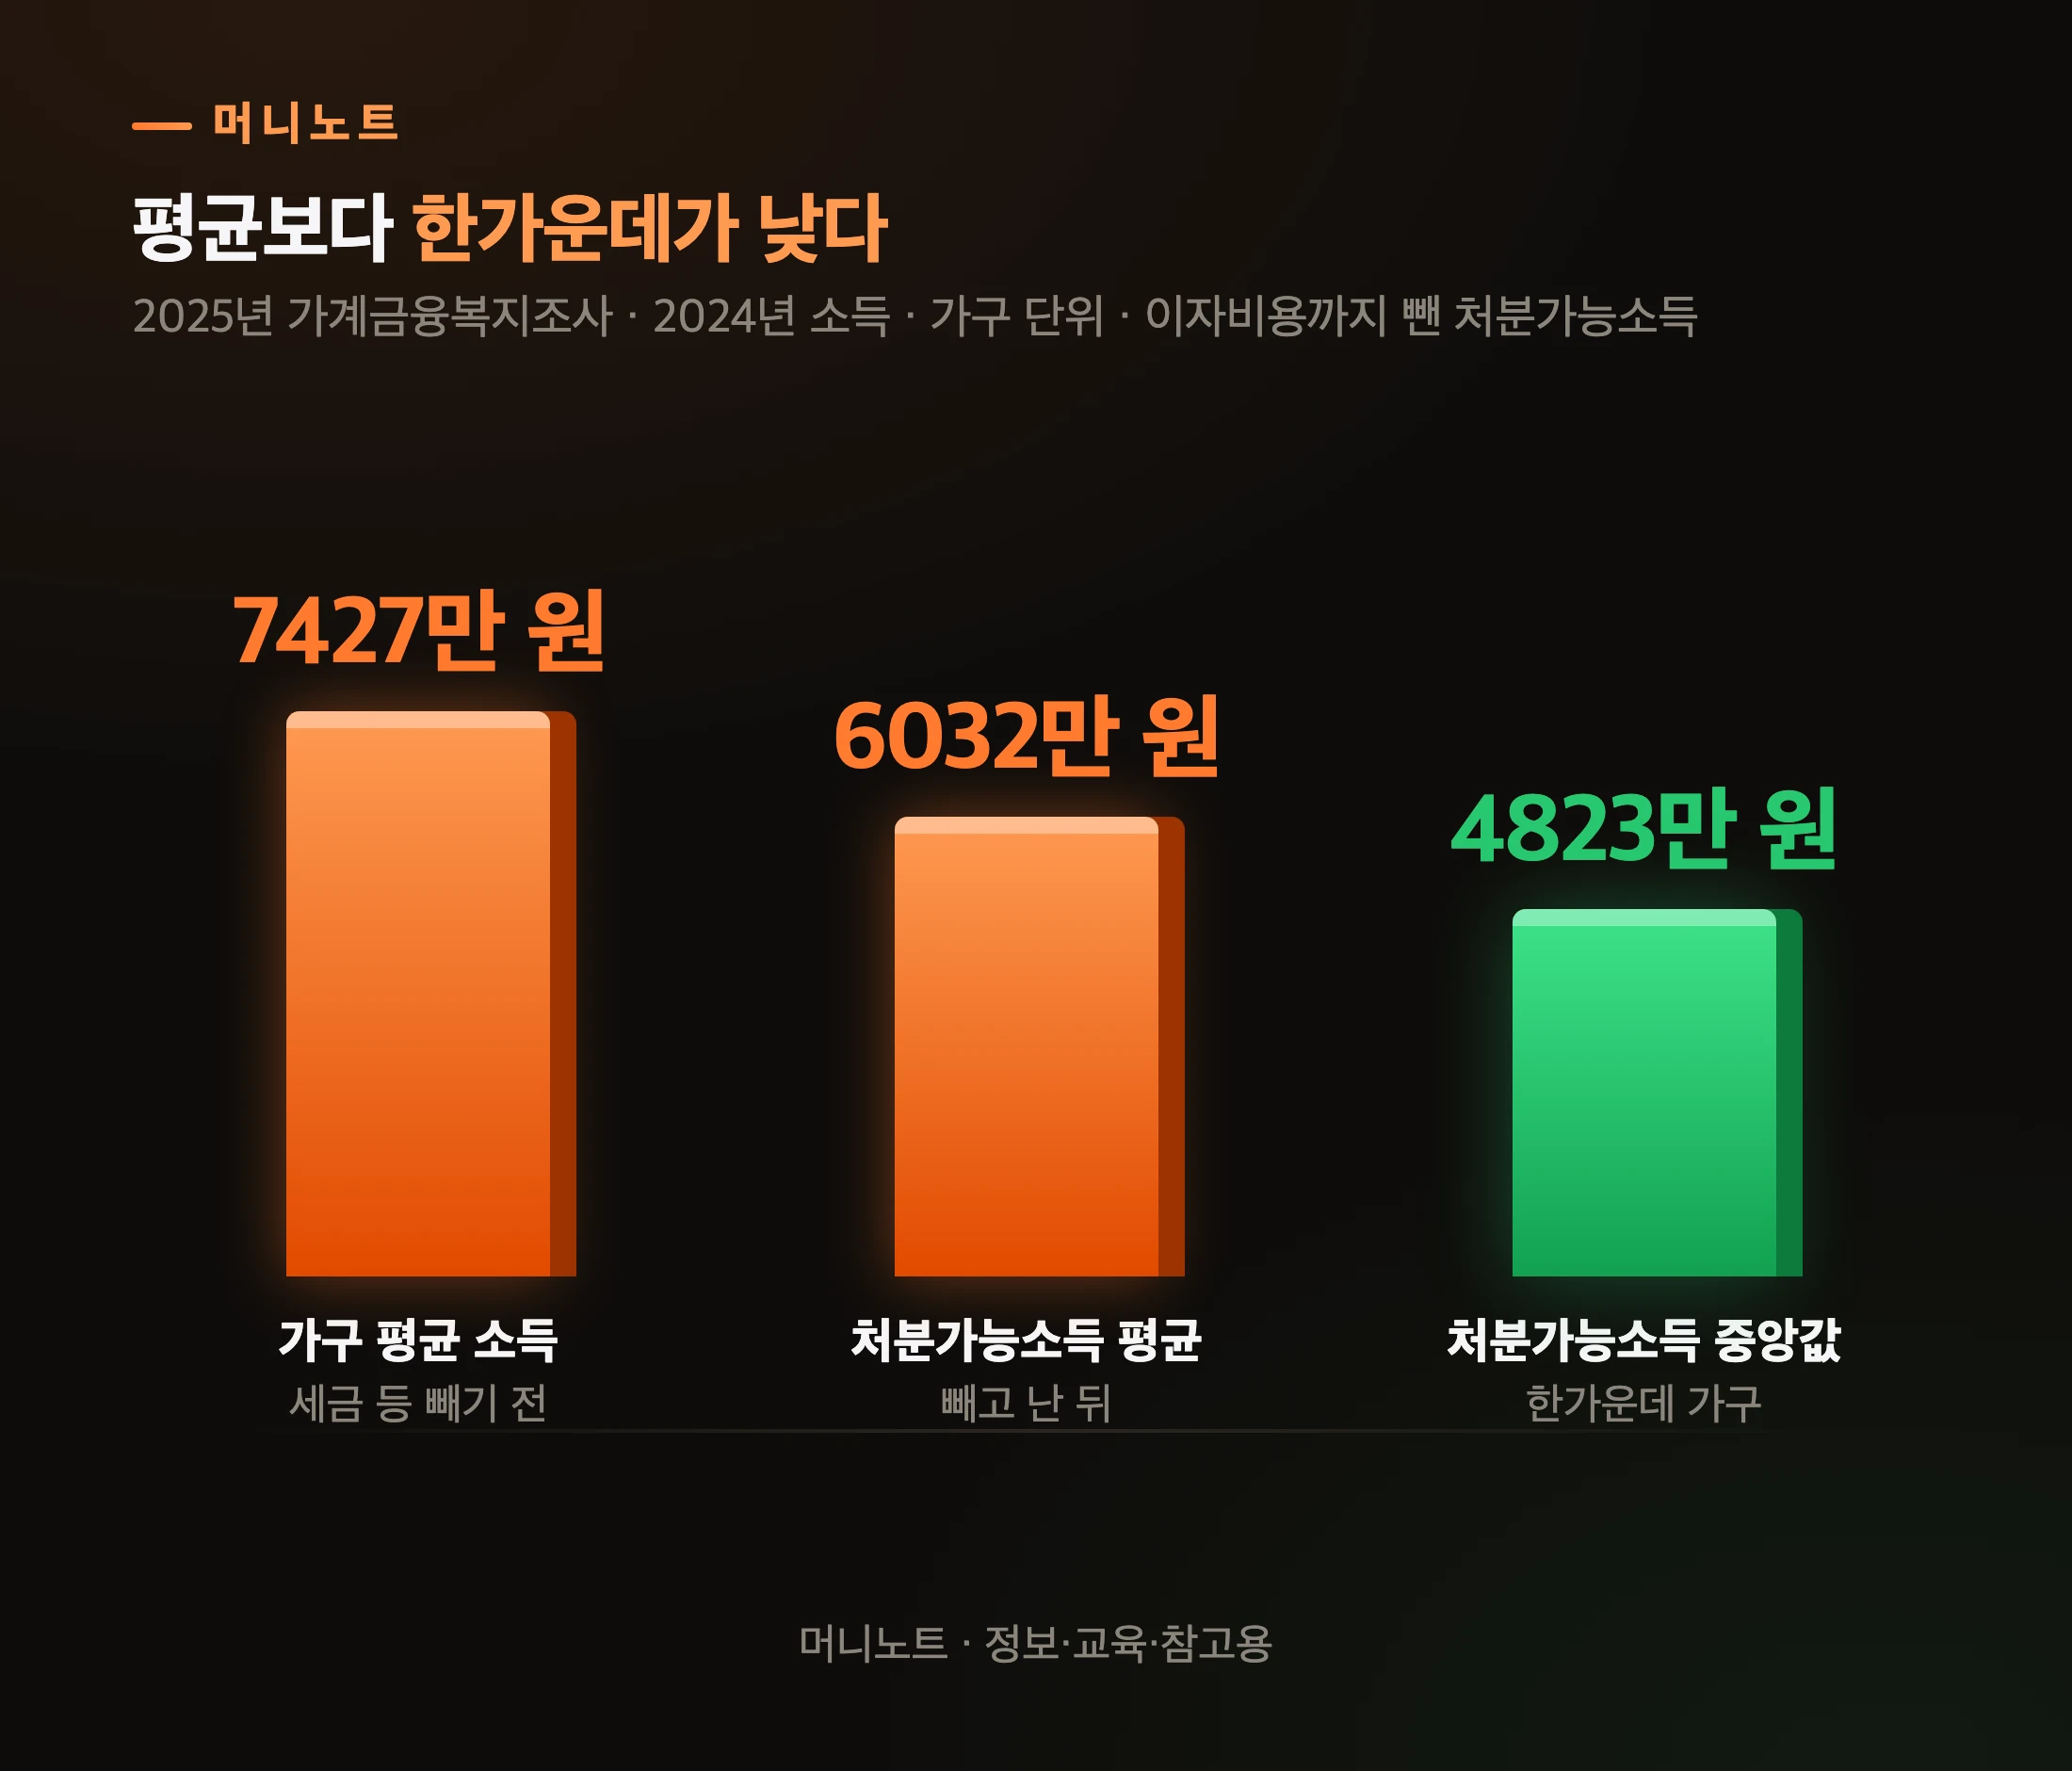
    가구 처분가능소득 평균과 중앙값
    머니노트 · 정보·교육·참고용
    표로 보기
    평균보다 한가운데가 낮다
    항목 설명 값
    가구 평균 소득 세금 등 빼기 전 7427만 원
    처분가능소득 평균 빼고 난 뒤 6032만 원
    처분가능소득 중앙값 한가운데 가구 4823만 원

    2024년 소득 기준으로 가구 평균 소득은 7,427만 원, 세금·보험료·이자 등을 뺀 처분가능소득 평균은 6,032만 원입니다.

    그런데 1인 가구까지 포함한 전체 가구를 한 줄로 세웠을 때 한가운데 가구의 처분가능소득은 4,823만 원이에요. 소득이 아주 많은 몇 집이 평균을 끌어올리기 때문에 평균과 한가운데가 벌어집니다. 그리고 이 4,823만 원은 가구원 수가 다른 전체 가구를 합친 중앙값이라, 4인 가구의 중앙값으로 읽으면 안 됩니다. 평균과 한가운데가 벌어지는 건 평균 월급과 한가운데 월급이 다른 이유와 같은 구조입니다(평균 월급과 중위 월급이 다른 이유).

    여러분 통장으로 치면 이렇게 재면 됩니다.
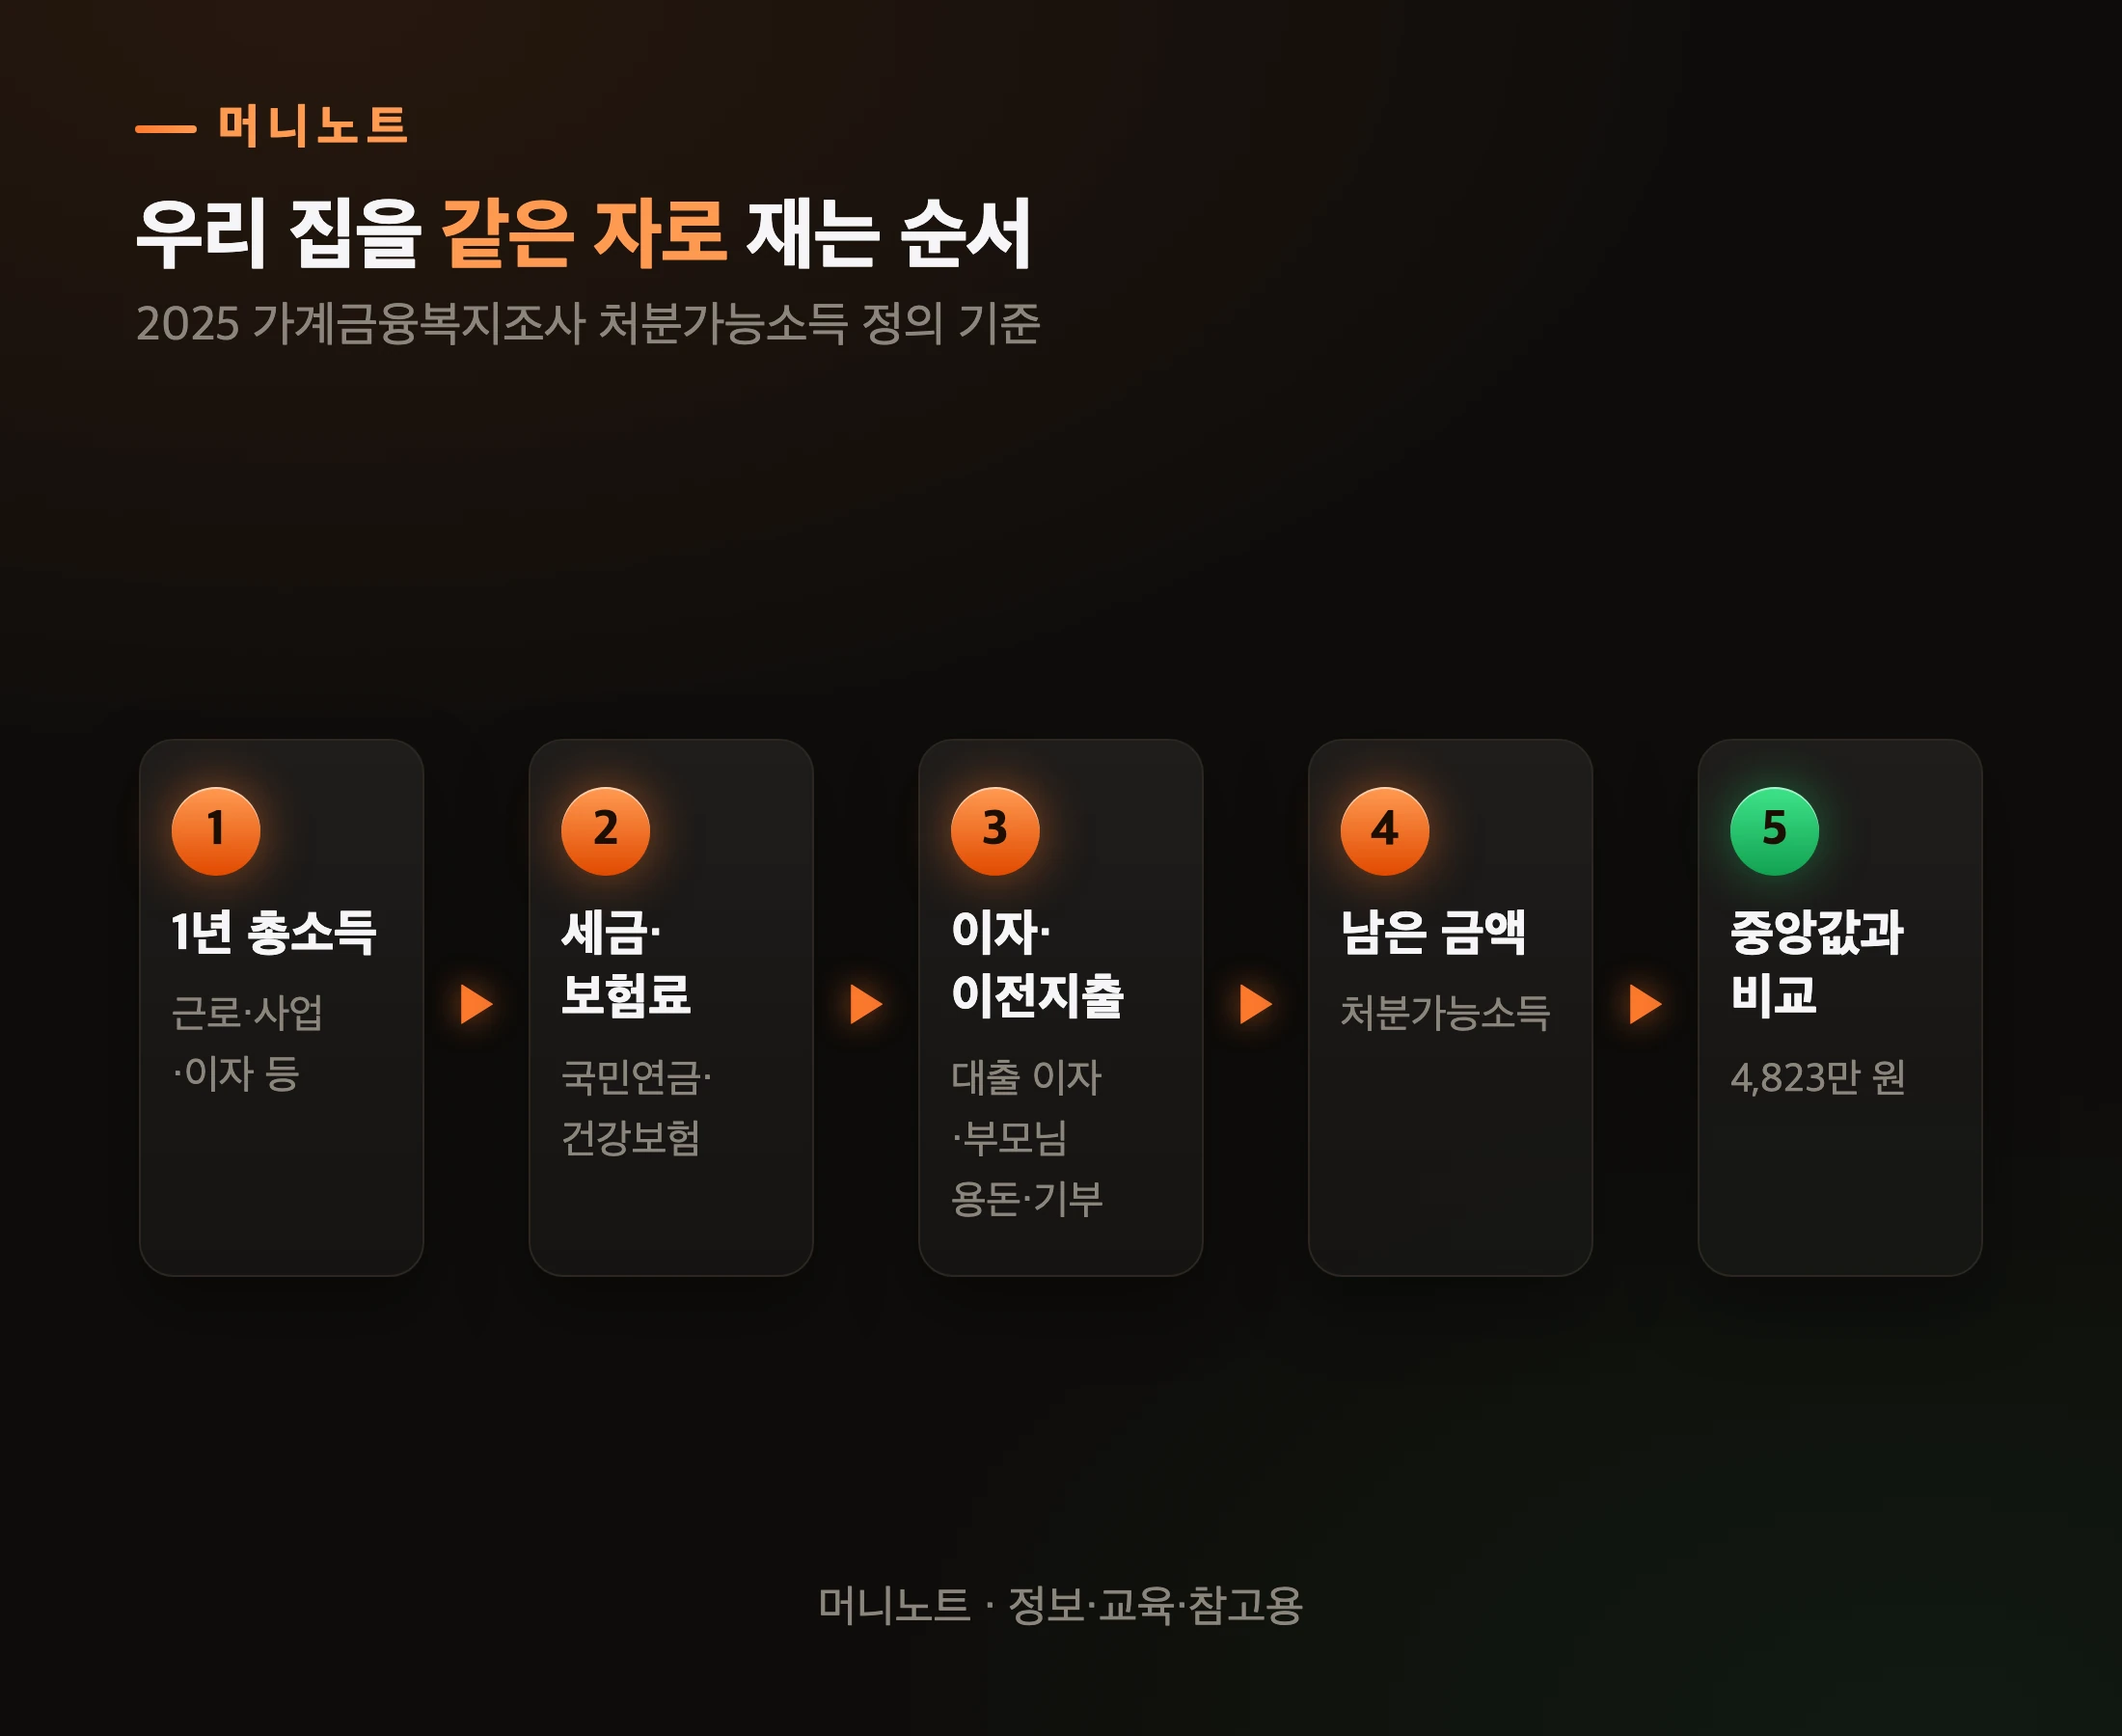
    우리 집 소득 재는 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    우리 집을 같은 자로 재는 순서
    단계 내용 설명
    1단계 1년 총소득 근로·사업·이자 등
    2단계 세금·보험료 국민연금·건강보험
    3단계 이자·이전지출 대출 이자·부모님 용돈·기부
    4단계 남은 금액 처분가능소득
    5단계 중앙값과 비교 4,823만 원

    월급은 세전 금액이 아니라 실수령액에서 출발하면 세금·보험료를 뺀 숫자에 금방 닿아요(연봉 실수령액 계산기). 여기서 대출 이자, 그리고 부모님께 드리는 용돈 같은 가구 간 이전지출과 기부금까지 빼면 조사와 같은 자에 가까워집니다.

    🔴 한 가지 주의할 점이 있어요. 이 조사의 처분가능소득은 이자비용까지 뺀 값이라, 대출이 많은 집일수록 같은 월급이어도 숫자가 작아집니다. 순자산까지 함께 견주고 싶다면 연령별 순자산 중앙값도 같은 조사에서 나온 숫자입니다.

    67달러에서 3만 6,963달러까지, 숫자는 어떻게 커졌나요?

    1953년 66.5달러에서 2025년 36,963달러로, 약 556배가 됐습니다(한국은행 현재 계열 · 명목 달러). 영상에서 「67달러」라고 한 숫자가 이 66.5달러를 반올림한 값이에요.
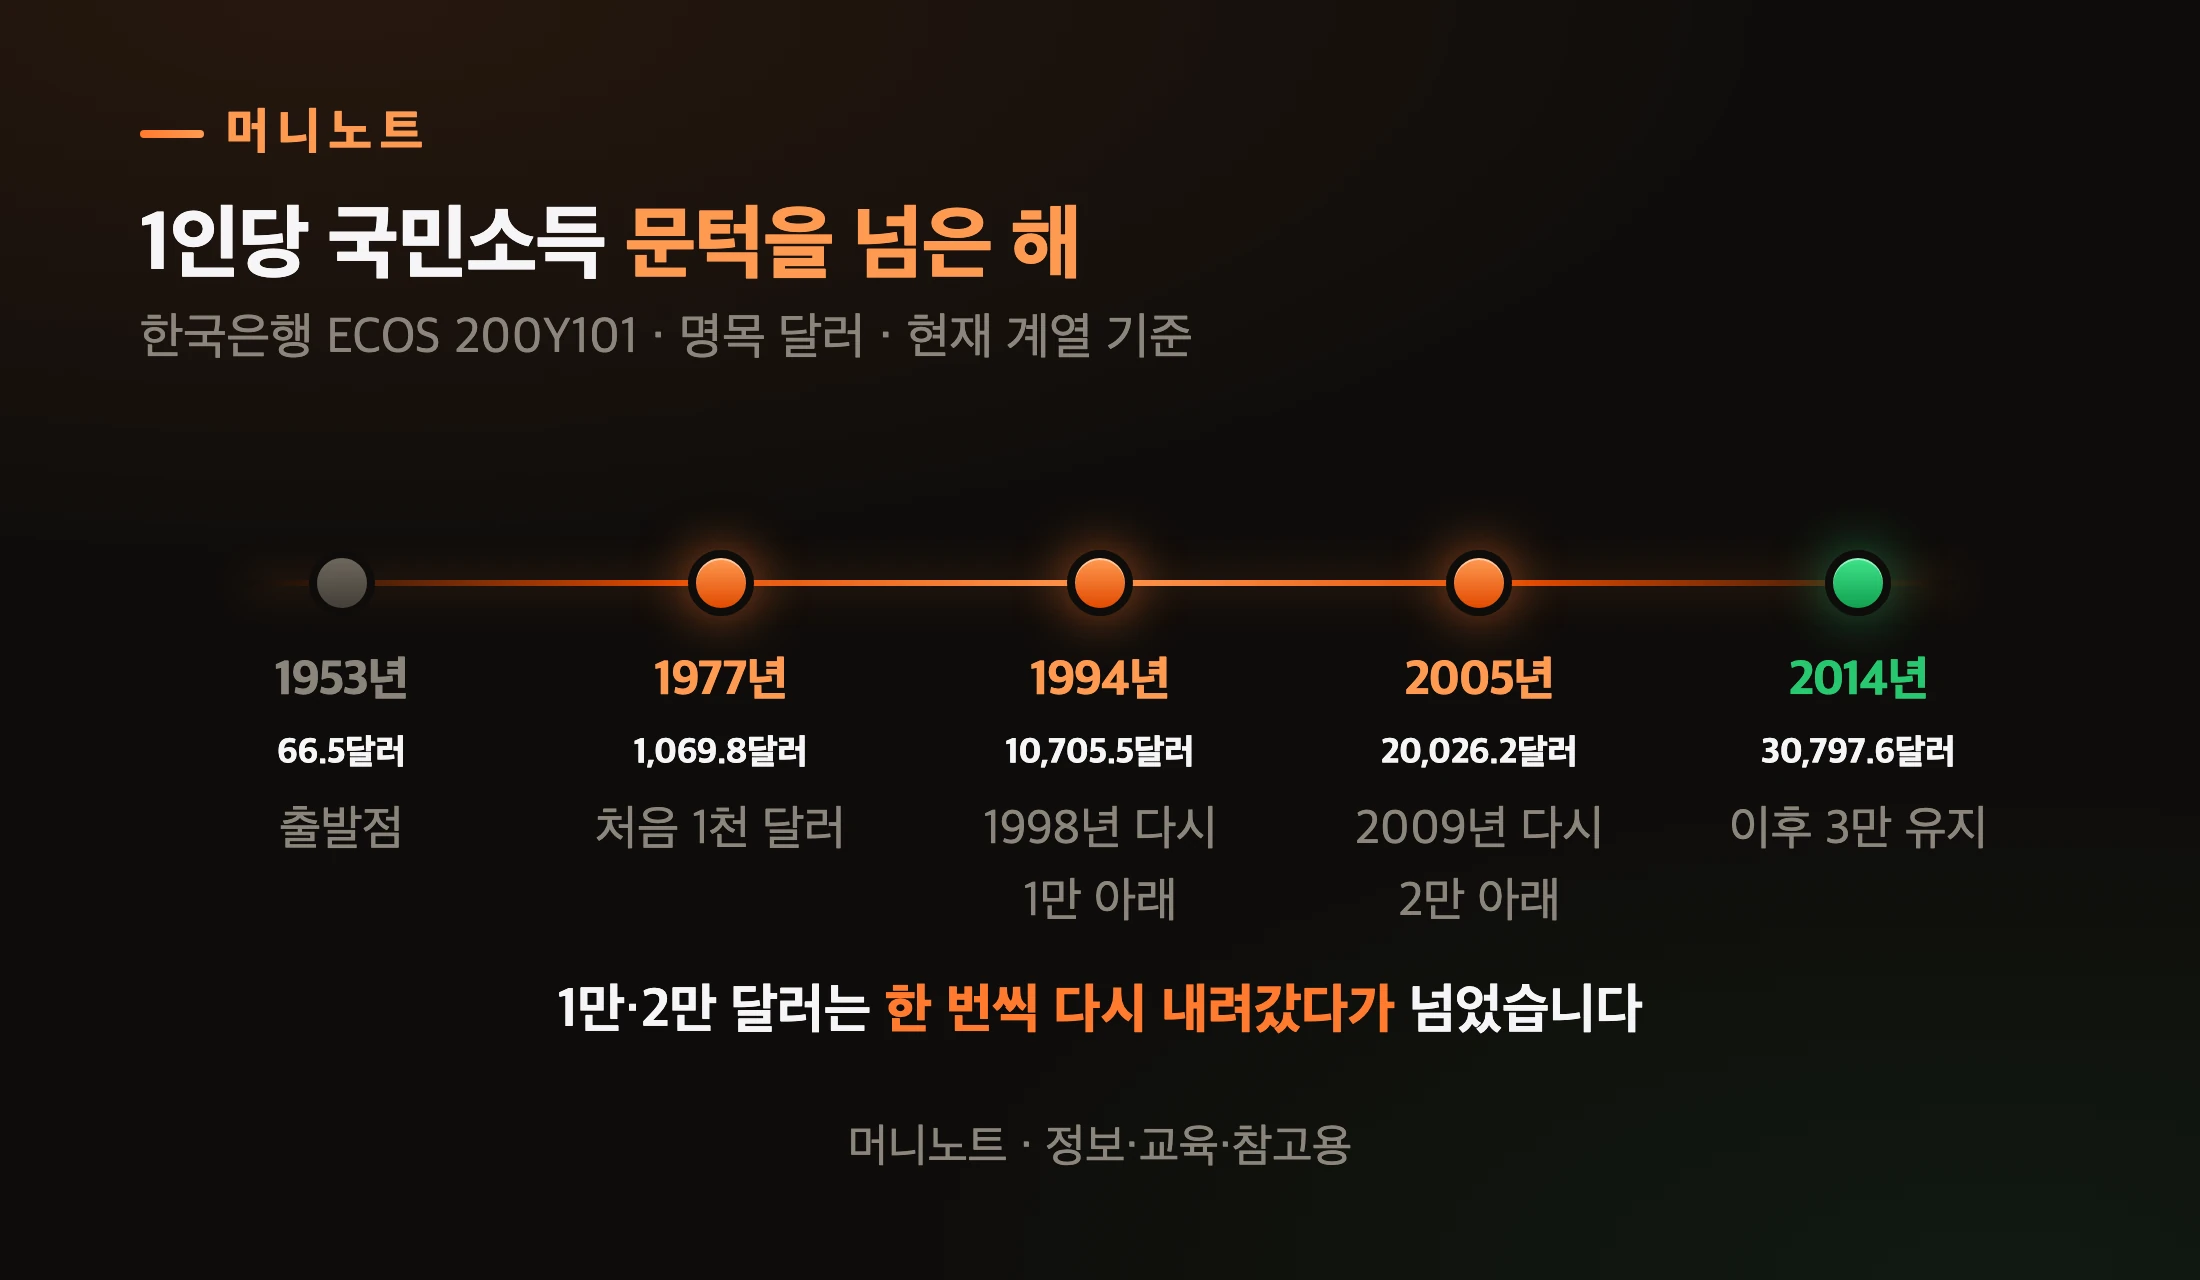
    1인당 국민소득 문턱을 넘은 해
    머니노트 · 정보·교육·참고용
    표로 보기
    1인당 국민소득 문턱을 넘은 해
    시점 사건 설명
    1953년 66.5달러 출발점
    1977년 1,069.8달러 처음 1천 달러
    1994년 10,705.5달러 1998년 다시 1만 아래
    2005년 20,026.2달러 2009년 다시 2만 아래
    2014년 30,797.6달러 이후 3만 유지

    한 해도 빠짐없이 오른 건 아니에요. 1만 달러는 외환위기 때인 1998년에, 2만 달러는 2009년에 한 번씩 다시 내려갔습니다. 3만 달러를 넘은 2014년 이후로는 아래로 떨어진 적이 없고요.
    수출 컨테이너를 실은 화물선
    Photo: Thomas Parker / Pexels

    거꾸로 보면 이건 70여 년 만에 1인당 국민소득이 달러로 500배 넘게 커졌다는 기록이기도 합니다. 그 성장을 만든 건 공장과 건설 현장, 수출 항구에서 일한 사람들이었죠. 숫자가 커진 만큼, 이제는 그 숫자를 어떻게 읽느냐가 우리 몫이 됐습니다. 그리고 올해, 그 숫자가 4만 달러를 넘을 수 있다는 소식이 나왔죠.

    올해 「4만 달러」 소식, 내 지갑과는 어떻게 이어지나요?

    아직 확정된 숫자가 아니고, 한국은행 보도자료에 적힌 말도 아닙니다. 보도에 따르면 2026년 9월 8일 한국은행 국민소득 담당 부장이 설명회에서 올해 4만 달러를 넘을 가능성이 크다고 말했어요. 같은 날 보도자료 원문에는 그런 문장이 없어요. 공식 전망치가 아니라 설명회 자리에서 나온 발언이고, 저희는 발언 원문을 직접 확인하지 못했습니다.
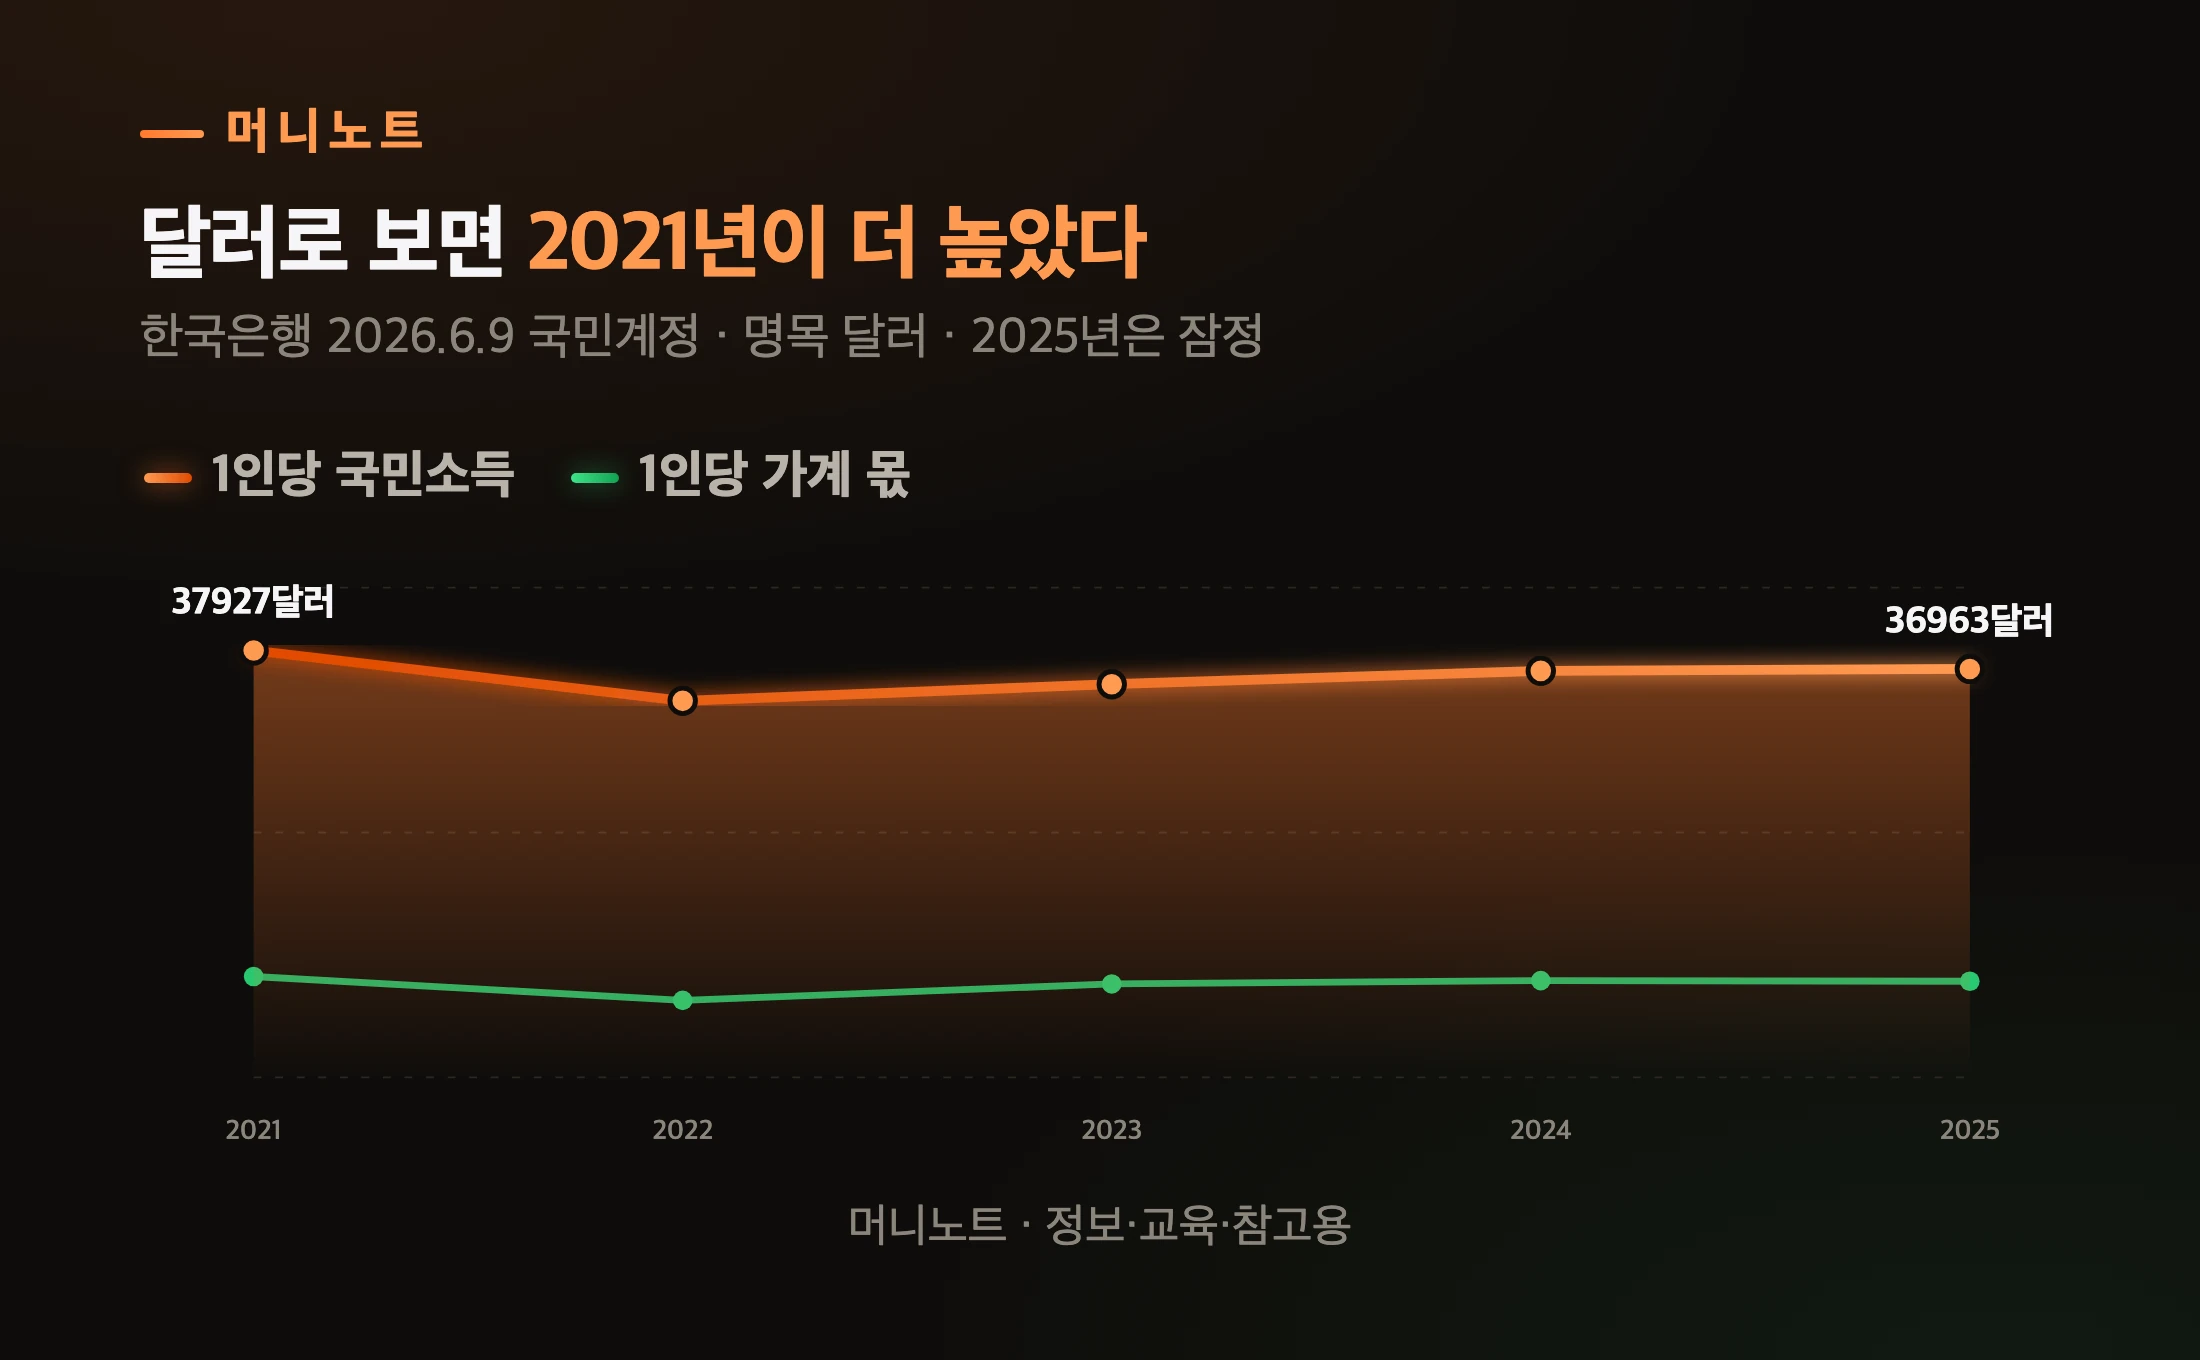
    1인당 국민소득과 가계 몫 달러 추이
    머니노트 · 정보·교육·참고용
    표로 보기
    달러로 보면 2021년이 더 높았다
    시점 1인당 국민소득 1인당 가계 몫
    2021 37927달러 20763달러
    2022 35284달러 19507달러
    2023 36158달러 20378달러
    2024 36857달러 20550달러
    2025 36963달러 20515달러

    달러 숫자는 환율에 크게 흔들립니다. 2025년 1인당 국민소득은 원화로 4.6% 늘었는데, 달러로는 0.3%만 늘었어요. 가계 몫은 원화로 4.1% 늘었지만 달러로는 0.2% 줄었고요.

    이게 무슨 뜻이냐면, 원화로 똑같이 더 벌어도 원·달러 환율이 오르면(원화 값이 내리면) 달러로 바꾼 숫자는 덜 늘거나 줄어든다는 거예요. 그래서 2025년 숫자는 2021년(37,927달러)보다 아직 낮습니다.
    달러 지폐와 계산기
    Photo: https://kaboompics.com/ / Pexels

    연결을 따라가 보면 이렇습니다. 나라 전체 소득이 커진다 → 그해 기업 몫이 가계 몫보다 빨리 늘면 → 1인당 국민소득은 오르는데 → 가계 몫은 그만큼 못 따라갈 수 있습니다. 환율은 그와 별개로 두 숫자의 달러 환산액을 함께 흔들고요. 결국 「4만 달러」가 넘어도 우리 집 처분가능소득이 같은 비율로 는다는 보장은 없어요.

    그러니 이 소식은 나라 성적표로 읽고, 우리 집 계획은 실수령액과 이자를 뺀 숫자로 세우는 편이 안전합니다.

    자주 묻는 질문

    Q. 1인당 국민소득과 1인당 GDP는 같은 건가요? 아닙니다. 국민총소득은 GDP에 거주자가 국외에서 받은 요소소득을 더하고, 비거주자에게 지급한 요소소득을 뺀 값입니다. 이때 구분 기준은 국적이 아니에요(한국은행 정의 · 「명목 GDP에 명목 국외순수취요소소득을 더하여 산출」).

    Q. 기준 중위소득 4인 649만 원과는 뭐가 다른가요? 2026년 기준 중위소득 4인 가구 월 649만 4,738원은 기초생활보장 같은 복지 대상을 가르는 행정 기준입니다(보건복지부 고시 제2025-135호). 세금·보험료를 빼기 전 소득의 중간값에 증가율을 반영해 정한 값이라, 처분가능소득 중앙값과 다른 자예요.

    Q. 우리 집이 처분가능소득 중앙값보다 낮으면 문제인가요? 그 자체로 좋고 나쁨을 가르는 숫자는 아닙니다. 가구원 수, 대출 이자, 사는 지역에 따라 달라지고, 이 조사도 표본조사라 오차를 고려해 읽으라고 적혀 있어요. 같은 자로 재서 위치를 아는 용도로 쓰시면 됩니다.

    Q. 4만 달러를 넘으면 월급도 오르나요? 1인당 국민소득은 기업·정부 몫과 환율이 함께 움직인 결과라, 개인 월급과 바로 이어지지 않습니다. 2025년에도 기업 소득(6.1%)이 가계 소득(4.0%)보다 빨리 늘었어요.

    숫자를 고르는 눈이 내 지갑을 지킵니다

    1인당 국민소득 5,257만 원은 나라의 성적표이고, 우리 집을 재는 자는 처분가능소득 4,823만 원(한가운데 가구) 쪽입니다. 67달러에서 시작해 여기까지 온 숫자는 충분히 자랑할 만한 기록이에요. 다만 그 숫자에 우리 집을 대고 조급해질 필요는 없습니다.

    오늘 딱 하나만 해 본다면, 우리 집 1년 실수령액에서 대출 이자와 용돈·기부 같은 이전지출을 빼 보세요. 그 숫자가 4,823만 원 위인지 아래인지, 여러분 집은 어떤가요?
    서울 한강의 야경
    Photo: Aleksandar Pasaric / Pexels

    이 글은 정보·교육·참고용이며 투자 자문이 아닙니다. 수치는 2026.10 기준 한국은행 「2024년 국민계정(확정) 및 2025년 국민계정(잠정)」(2026.6.9)·「우리나라의 국민계정체계(2025)」·「우리나라 분배국민소득의 이해」·한국은행 ECOS, 「2025년 가계금융복지조사 결과」(국가데이터처·한국은행·금융감독원, 2025.12), 보건복지부 고시 제2025-135호를 기준으로 하며, 잠정치는 이후 수정될 수 있습니다. 「2026년 4만 달러」는 언론 보도 내용이며 한국은행 보도자료 원문에서 확인되지 않았습니다.
  • 국민연금 연기연금 — 1년을 미루든 5년을 미루든, 늦춘 돈을 되찾는 데는 똑같이 약 14년이 걸립니다

    국민연금 연기연금 — 1년을 미루든 5년을 미루든, 늦춘 돈을 되찾는 데는 똑같이 약 14년이 걸립니다

    「국민연금은 1년 늦게 받으면 7.2%를 더 준다.」

    맞는 말입니다. 그런데 여러분 연금으로 계산해 보면, 1년을 미루든 5년을 미루든 미룬 동안 못 받은 돈을 되찾는 데는 받기 시작한 뒤 똑같이 약 13년 11개월이 걸려요.

    이 단순 계산에서는 그 전에 세상을 떠나면 본인이 받은 총액이 제때 받은 쪽보다 적습니다. 그리고 늘어난 몫은 배우자의 유족연금에도 반영되지 않아요. 여러분이나 부모님이 미룰지 말지를 정하기 전에 이 두 가지부터 보셔야 하는 이유입니다.

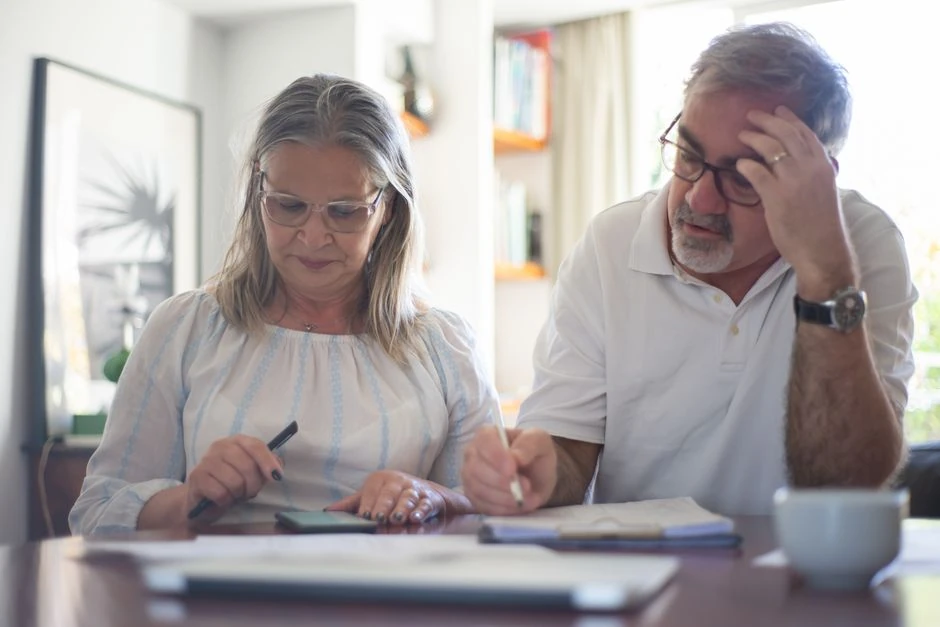
    연금 서류를 계산하는 노부부
    Photo: Kampus Production / Pexels

    바쁘면 이것만 · 2026.10 기준

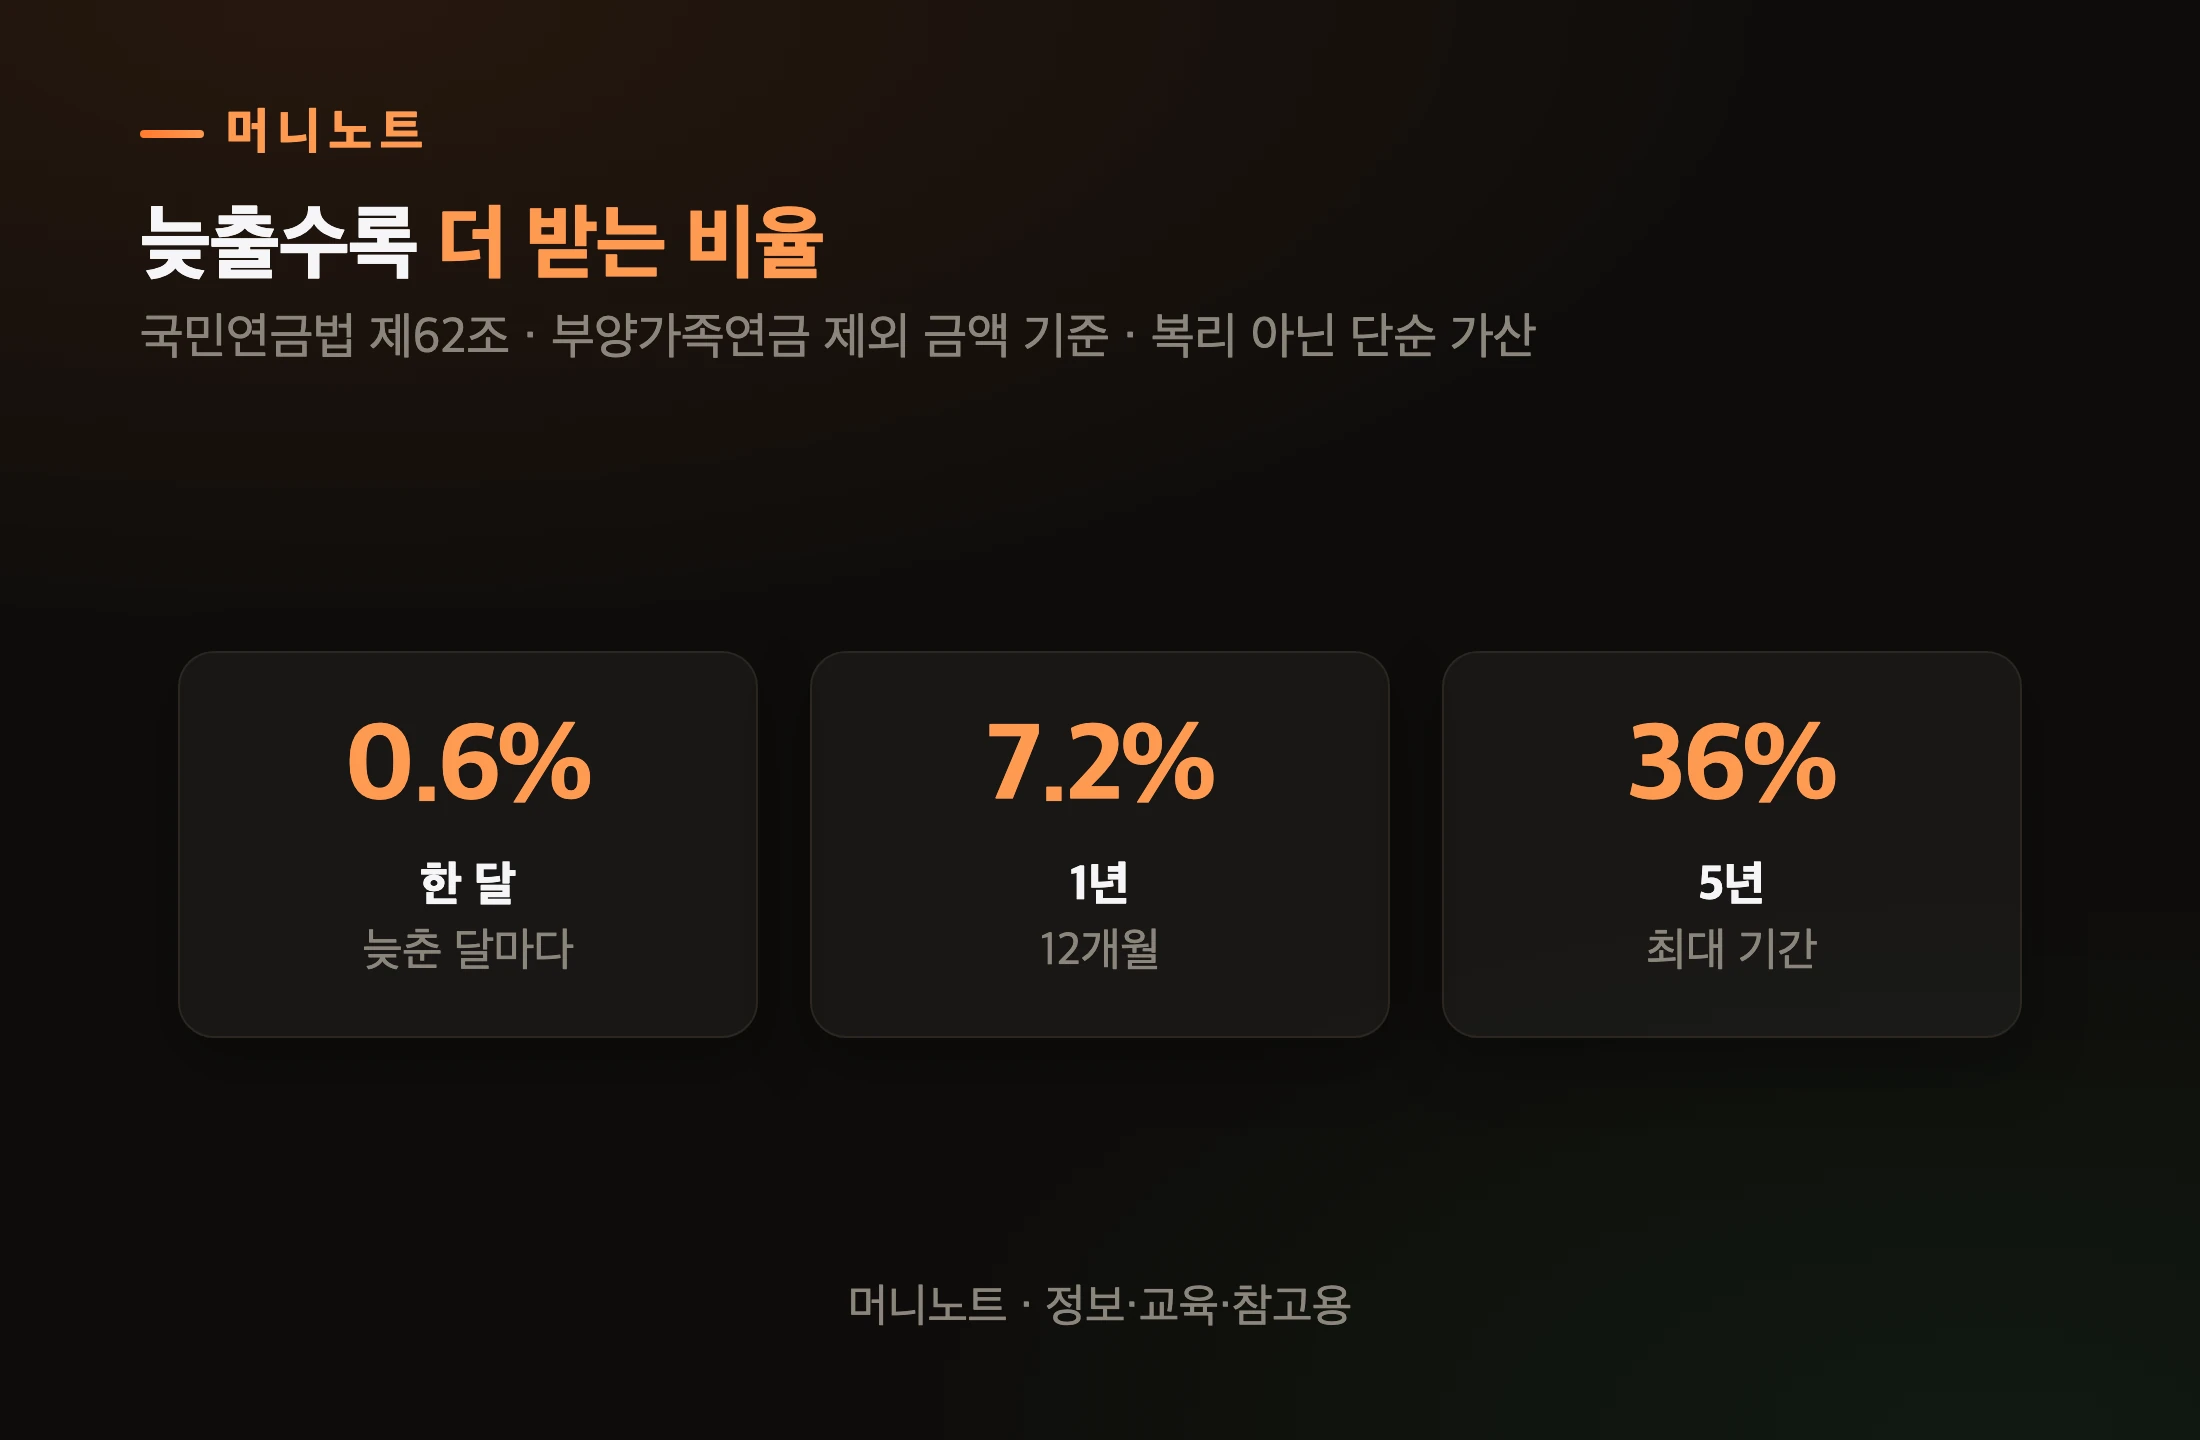
    • 얼마나 더 — 늦춘 한 달마다 0.6%, 1년이면 7.2%, 최대 5년이면 36% 더 받습니다(국민연금법 제62조 · 부양가족연금은 빼고 계산)
    • 언제까지 — 출생연도별 연금 받을 나이부터 최대 5년. 「70세까지」는 1969년 이후 출생에만 맞습니다
    • 🔴 되찾는 시간 — 단순 계산하면 미룬 기간과 상관없이 받기 시작한 뒤 약 13년 11개월이 지나야 총액이 역전돼요
    • 🔴 유족연금 — 미뤄서 늘어난 몫은 유족연금 계산에 안 들어갑니다(국민연금공단 안내)
    • 🔴 건강보험 — 연금이 늘어 공적연금 포함 연 소득이 2천만 원을 넘으면 피부양자 자격에 걸릴 수 있어요
    • 절반만 — 50~90%만 골라 미룰 수도 있고, 미루던 중에 다시 받겠다고 신청할 수도 있습니다

    국민연금 연기연금, 얼마나 더 주나요?

    늦춘 한 달마다 연금액의 1천분의 6, 곧 0.6%를 더 줍니다. 1년이면 7.2%, 5년을 꽉 채우면 36%예요(국민연금법 제62조②).

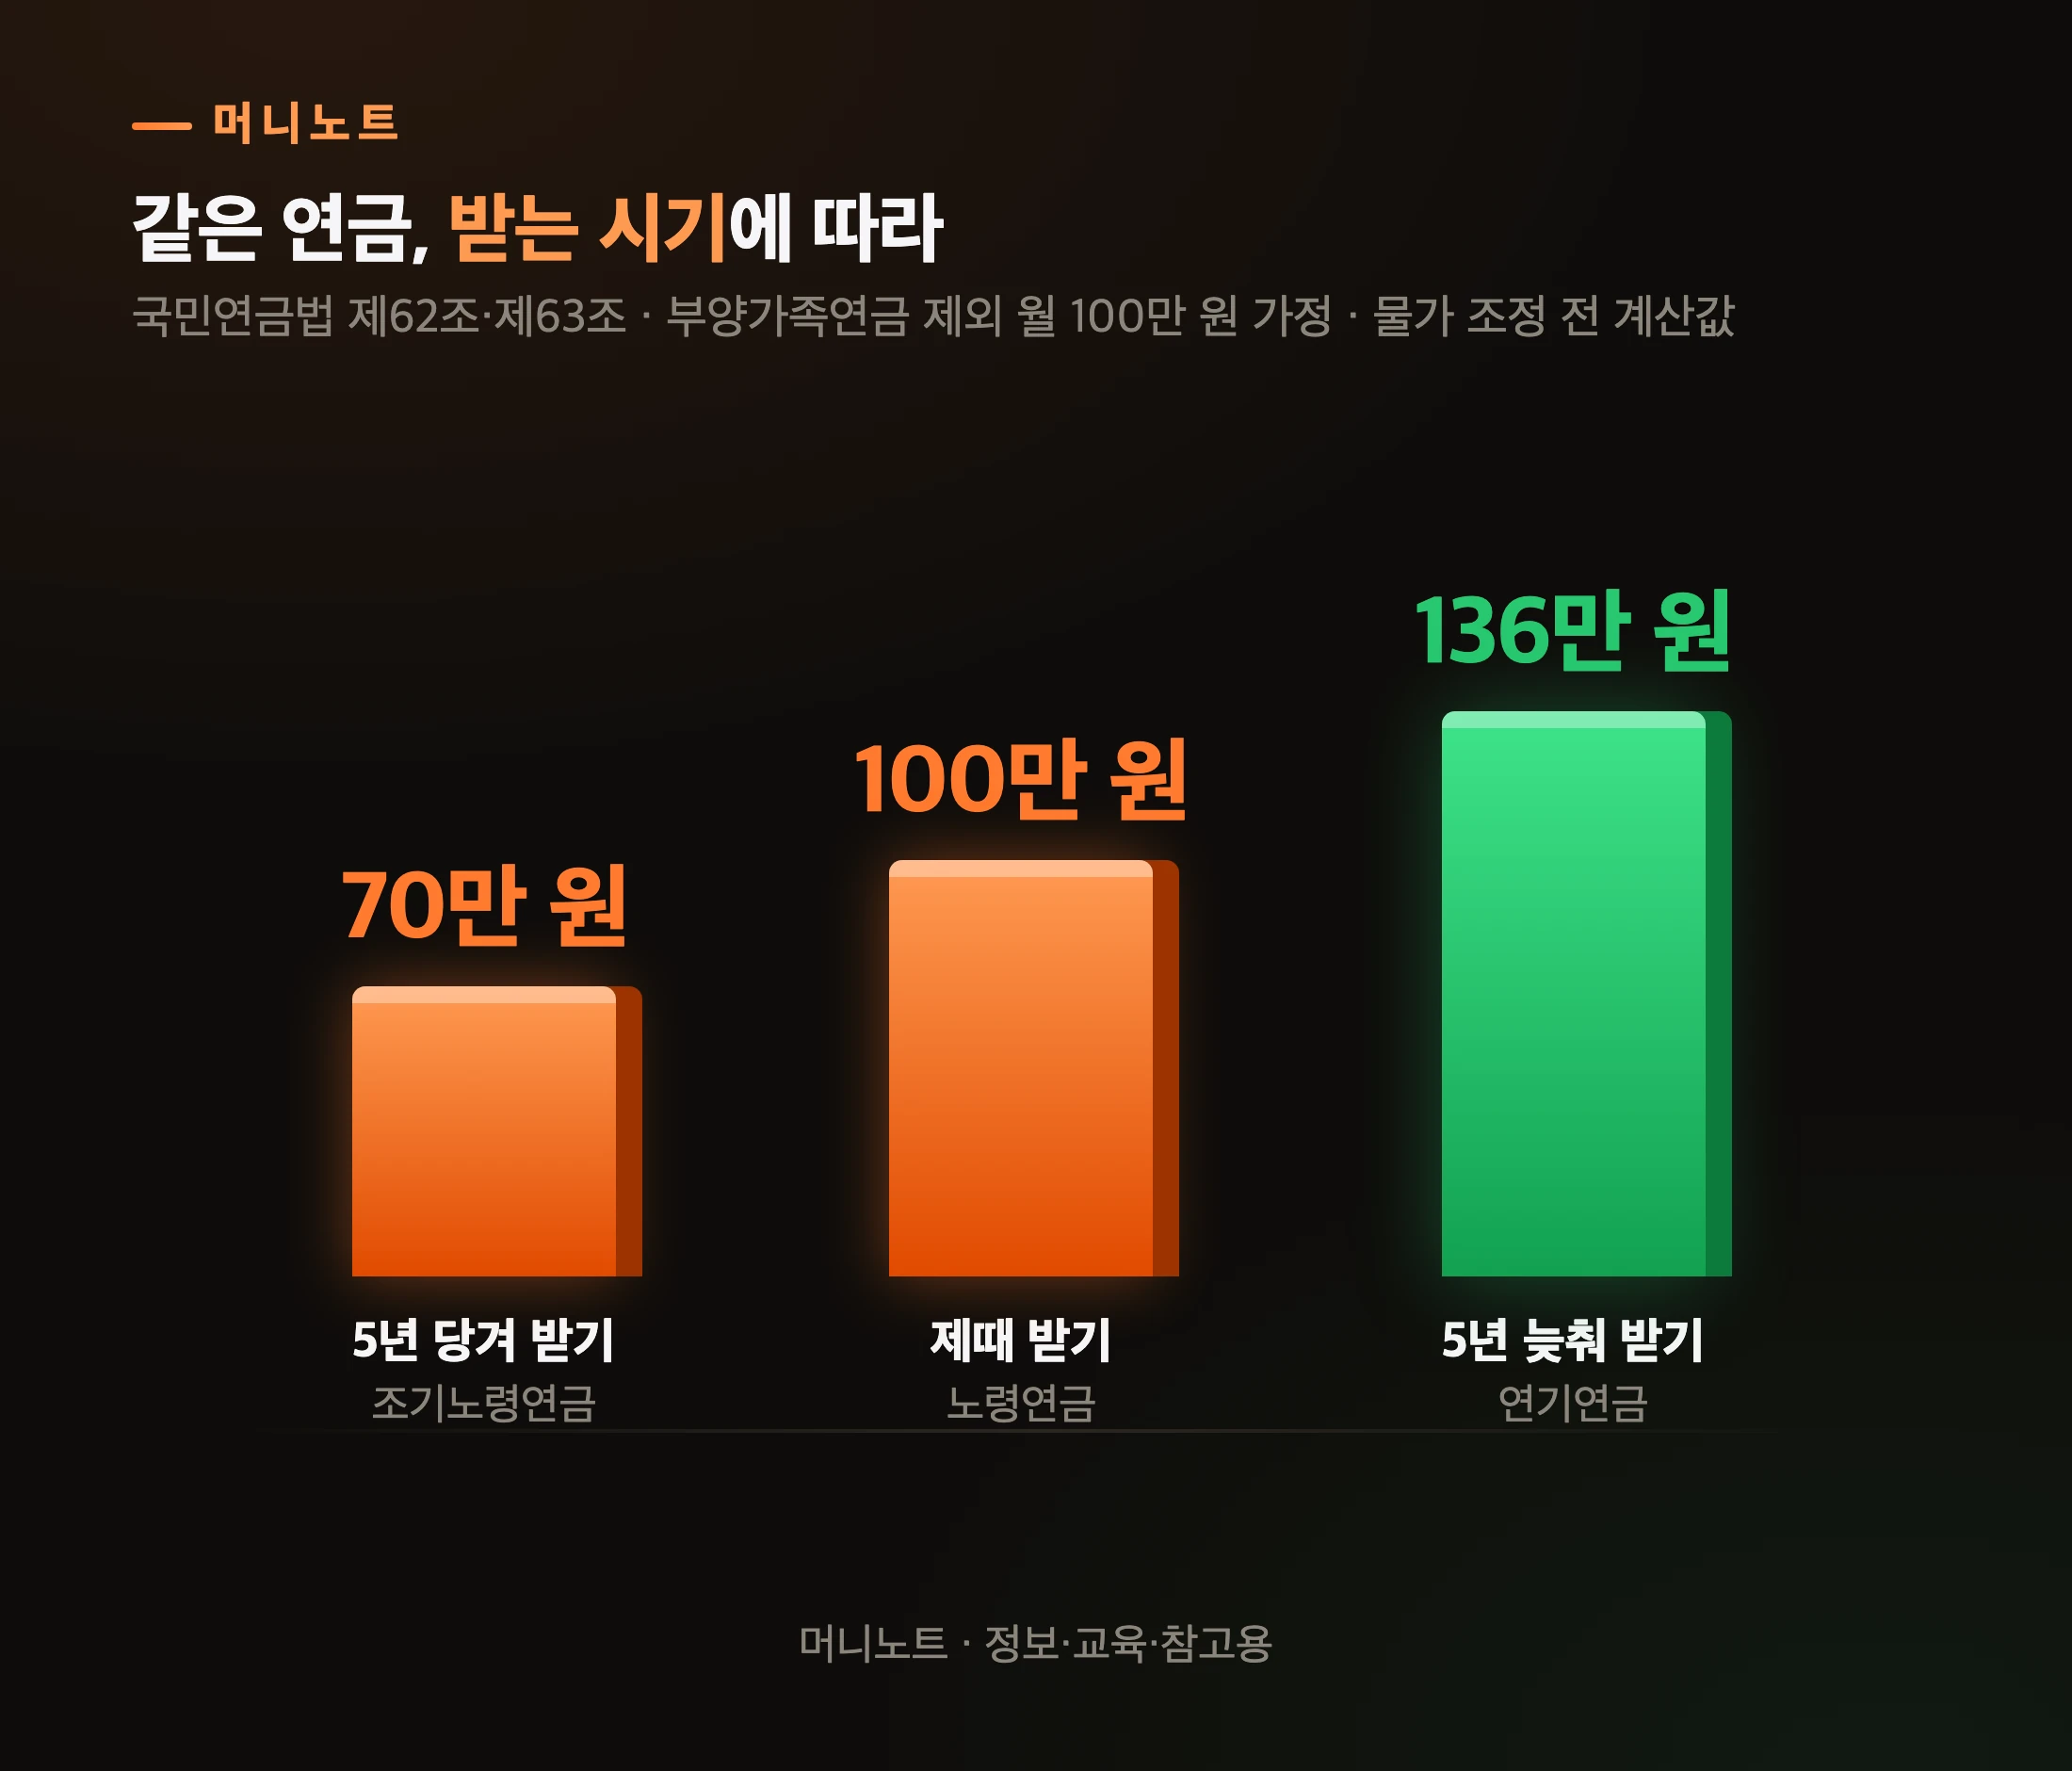
    여러분 통장으로 치면 이렇습니다. 원래 월 100만 원을 받을 분이 1년을 미루면 월 107만 2천 원, 5년을 미루면 월 136만 원이 되는 셈이죠.

    연기연금 핵심 숫자
    머니노트 · 정보·교육·참고용
    표로 보기
    늦출수록 더 받는 비율
    항목 값 설명
    한 달 0.6% 늦춘 달마다
    1년 7.2% 12개월
    5년 36% 최대 기간

    두 가지를 알아 두면 오해가 줄어요. 첫째, 복리가 아니라 단순 가산입니다. 미룬 개월 수에 0.6%를 곱할 뿐이에요. 둘째, 배우자·자녀 몫으로 얹어 주는 부양가족연금은 가산에서 빠집니다.

    대신 물가 반영은 그대로 받습니다. 연기를 신청한 때의 연금액을 해마다 물가에 맞춰 올리고, 더해 주는 0.6%분도 같이 올려요.

    올해 국민연금은 전년도 물가상승률 2.1%만큼 올랐습니다(보건복지부 · 2026년 1월).

    거꾸로 연금을 당겨 받는 조기노령연금은 1년에 6%씩 깎여요. 5년 당기면 평생 30% 적게 받죠. 같은 사람이 언제 받기 시작하느냐에 따라 월 연금이 이렇게 갈립니다.

    조기·정시·연기 비교
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 연금, 받는 시기에 따라
    항목 설명 값
    5년 당겨 받기 조기노령연금 70만 원
    제때 받기 노령연금 100만 원
    5년 늦춰 받기 연기연금 136만 원

    국민연금공단 공표통계로는 2025년 12월 기준 조기노령연금을 받는 사람이 102만 4,728명입니다. 반면 연기연금은 같은 월별 공표통계 표에서 따로 보이지 않아요. 당겨 받는 쪽은 숫자로 보이는데, 미루는 쪽은 한눈에 안 보이는 셈입니다.

    그럼 언제까지 미룰 수 있을까요.

    연기연금은 몇 살까지 미룰 수 있나요?

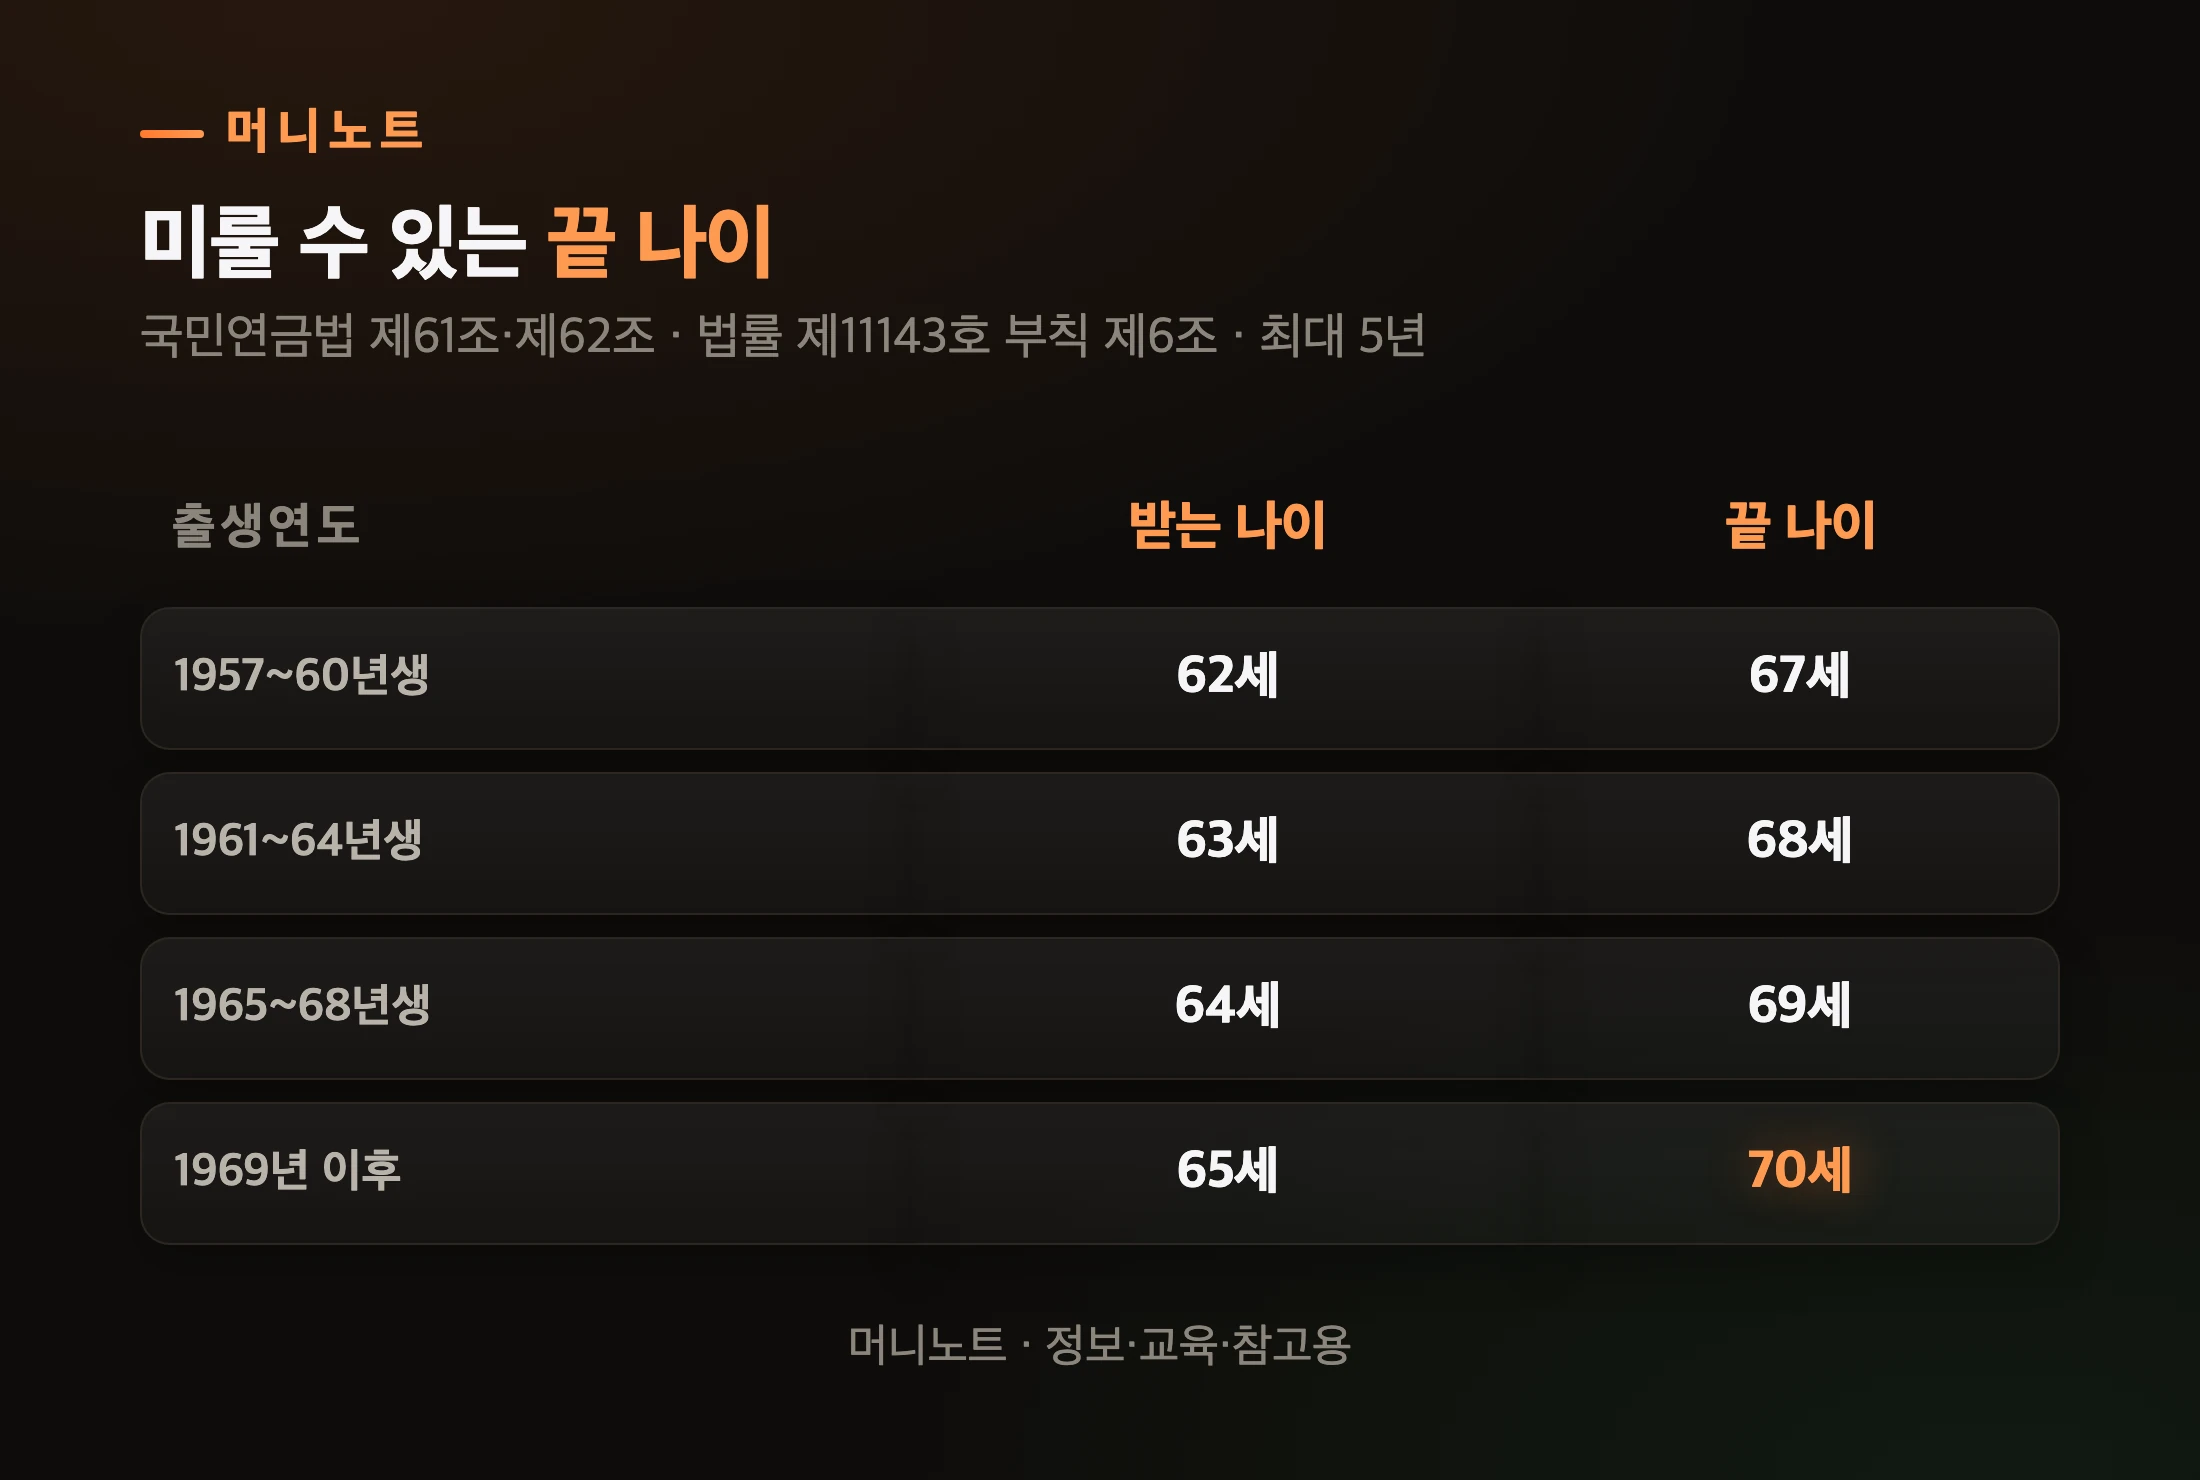
    출생연도별로 노령연금을 받기 시작하는 나이부터 최대 5년까지입니다. 법 조문에는 「65세 전까지」라고 적혀 있지만, 부칙이 출생연도에 따라 1~5세를 더하거든요(법률 제11143호 부칙 제6조).

    출생연도 노령연금 받는 나이 미룰 수 있는 끝 나이
    1953~1956년생 61세 66세
    1957~1960년생 62세 67세
    1961~1964년생 63세 68세
    1965~1968년생 64세 69세
    1969년 이후 65세 70세

    쉽게 말하면 「70세까지 미룬다」는 1969년 이후 출생에게만 맞는 말입니다. 1964년생이라면 68세가 끝이에요.

    출생연도별 연기 가능 나이
    머니노트 · 정보·교육·참고용
    표로 보기
    미룰 수 있는 끝 나이
    출생연도 받는 나이 끝 나이
    1957~60년생 62세 67세
    1961~64년생 63세 68세
    1965~68년생 64세 69세
    1969년 이후 65세 70세

    신청할 수 있는 사람은 가입기간 10년 이상인 노령연금 수급권자예요. 조기노령연금을 받는 분도 위 표의 「받는 나이」가 된 뒤부터 끝 나이 전까지 신청할 수 있습니다(국민연금법 제62조①·②). 그리고 공단 안내에 따르면 수급권이 생긴 뒤 위 표의 끝 나이 전까지 신청할 수 있어서, 이미 받고 있어도 남은 기간만큼은 미룰 수 있어요.

    그럼 미룬 동안 못 받은 돈은, 늘어난 연금으로 몇 년을 받아야 되찾을까요?

    미룬 돈을 되찾으려면 몇 년이 걸리나요?

    단순 계산하면 미룬 기간과 상관없이, 받기 시작한 뒤 약 13년 11개월입니다. 1년을 미뤘든 5년을 미뤘든 같아요.

    이게 무슨 뜻이냐면, 미룬 개월 수만큼 못 받은 돈이 생기고, 그만큼 매달 0.6%씩 더 받으며 갚아 나가는 구조라서입니다.

    1년을 미루면 1년치 연금을 포기하고 매달 7.2%를 더 받죠. 1년치 연금을 매달 7.2%씩 메우면 1 ÷ 0.072 ≈ 13.9년이 걸려요. 5년을 미루면 포기하는 돈도 다섯 배, 더 받는 돈도 다섯 배라 결과가 같습니다.

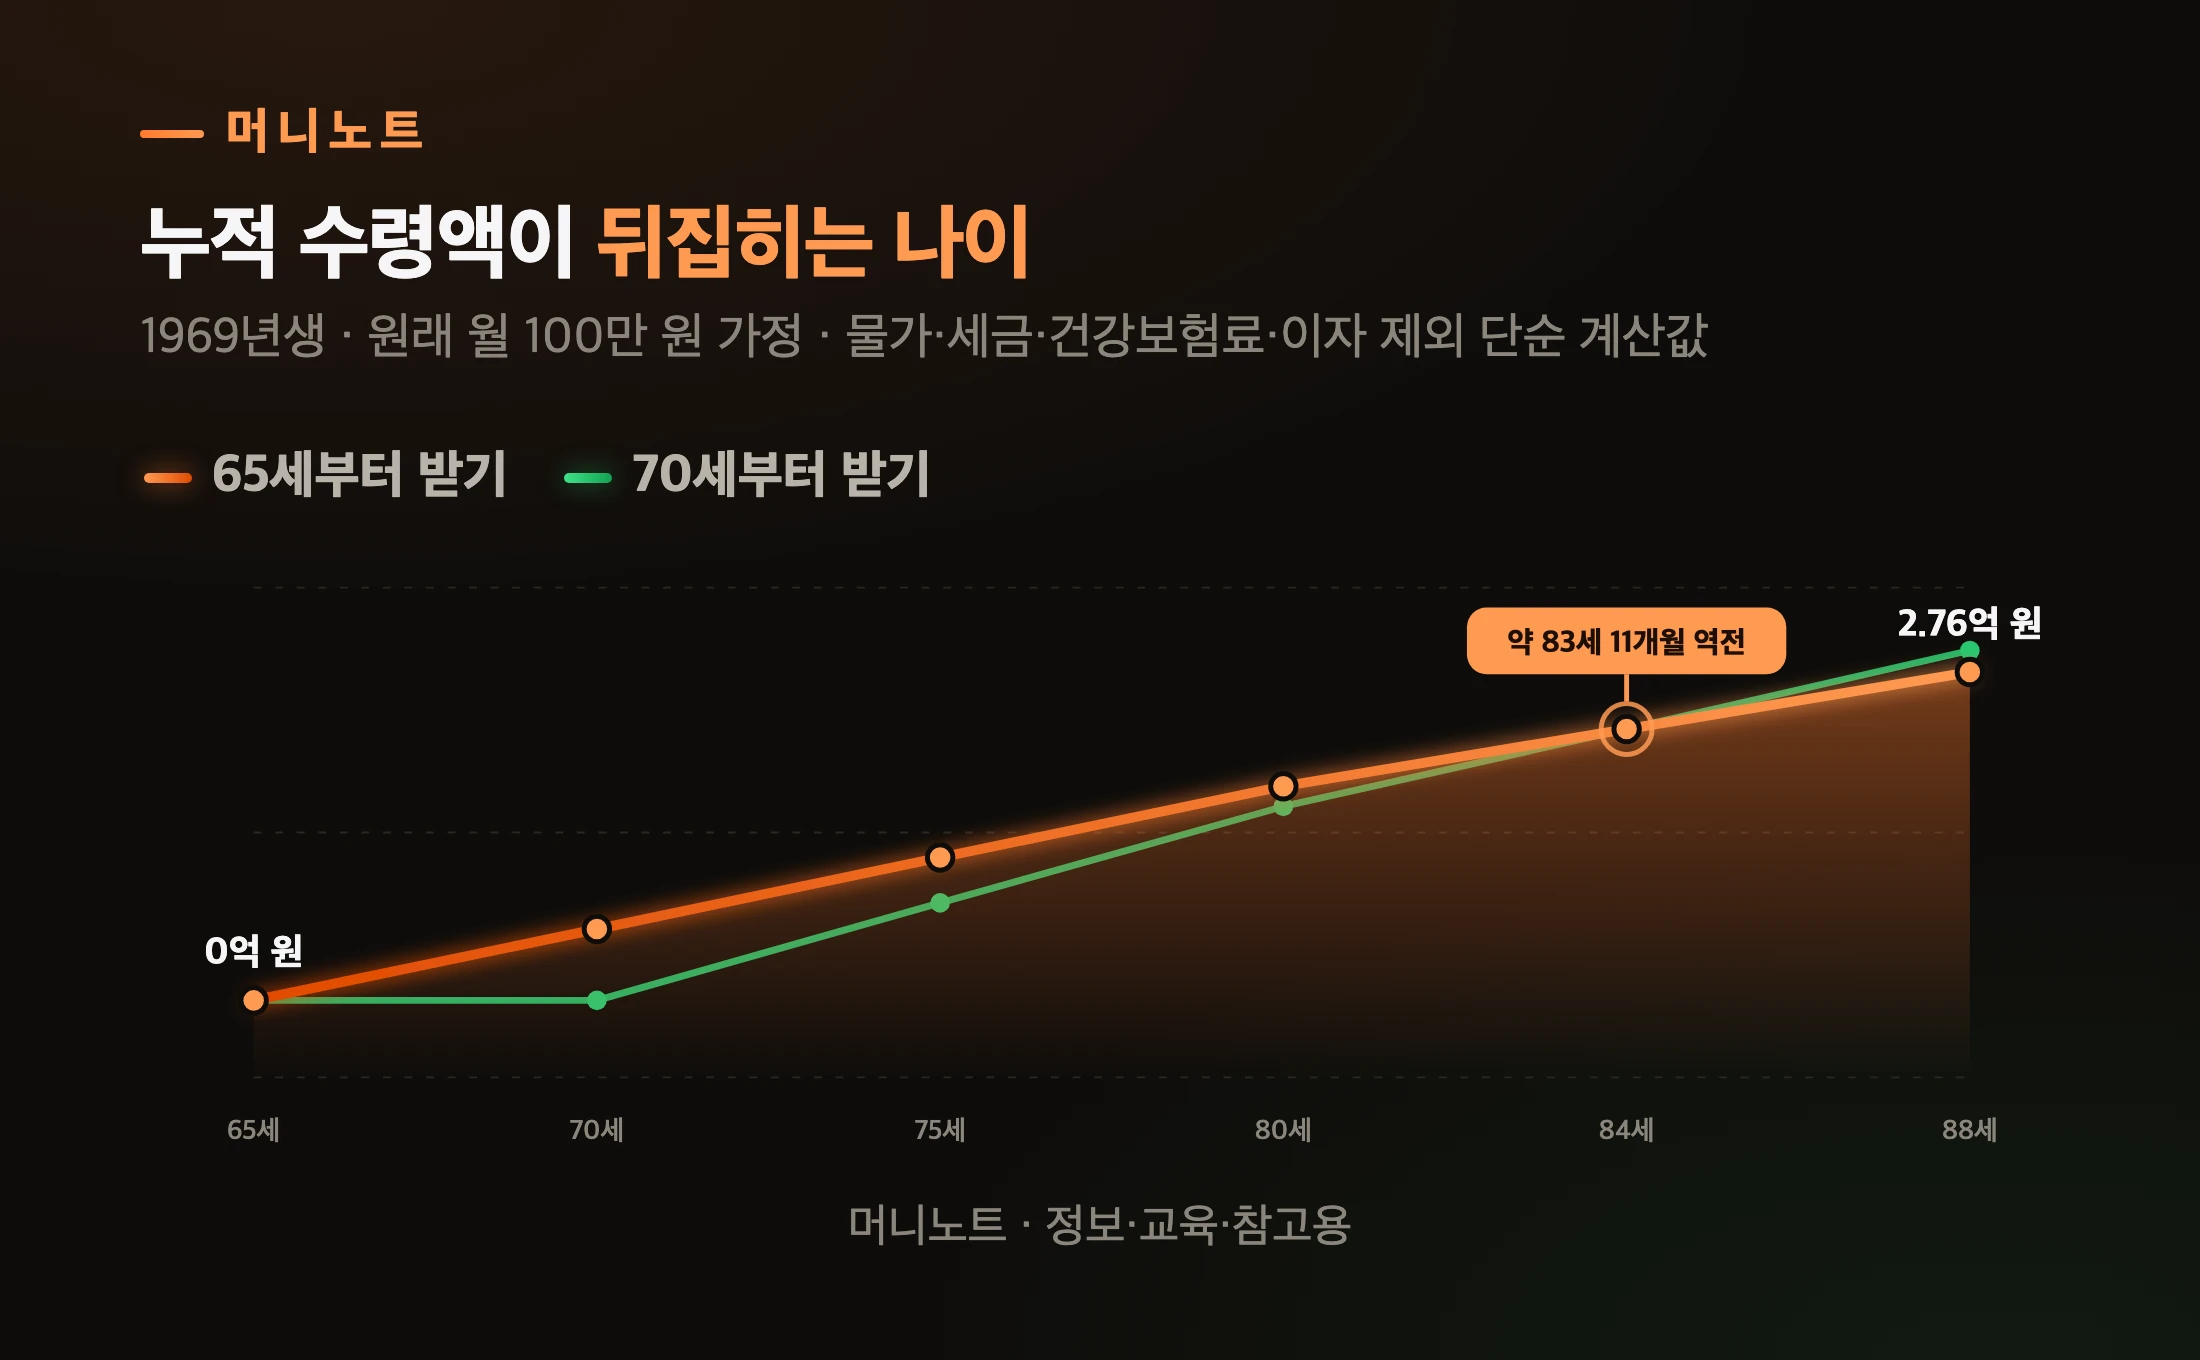
    원래 월 100만 원을 받을 1969년생이 65세에 바로 받을 때와 70세까지 미룰 때를 나란히 놓으면 이렇습니다.

    누적 수령액 비교
    머니노트 · 정보·교육·참고용
    표로 보기
    누적 수령액이 뒤집히는 나이
    시점 65세부터 받기 70세부터 받기
    65세 0억 원 0억 원
    70세 0.6억 원 0억 원
    75세 1.2억 원 0.82억 원
    80세 1.8억 원 1.63억 원
    84세 2.28억 원 2.28억 원
    88세 2.76억 원 2.94억 원

    70세에 받기 시작하면 83세 11개월 무렵 처음으로 앞서기 시작합니다. 그 전에는 제때 받은 쪽이 늘 많아요. 미룬 기간별로 정리하면 다음과 같습니다.

    미룬 기간별 역전 시점
    머니노트 · 정보·교육·참고용
    표로 보기
    미룬 기간이 달라도 되찾는 데 약 14년
    미룬 기간 월 연금 받기 시작 역전 무렵
    1년 107.2만 원 66세 79세 11개월
    3년 121.6만 원 68세 81세 11개월
    5년 136만 원 70세 83세 11개월

    물론 이 계산이 전부는 아닙니다. 물가 반영, 세금과 건강보험료, 일찍 받은 돈을 굴렸을 때의 이자, 일하면서 받는 감액은 넣지 않았어요.

    실제 역전 시점은 이런 조건에 따라 달라집니다. 한 언론의 단순 계산도 5년을 미루면 83세 10개월 안팎에 역전된다고 봤어요(위키트리 2026.9.30 · 공단 발표 아님).

    바꿔 말하면 연기연금은 「오래 살 것 같은 사람에게 유리한 선택」인 셈입니다. 그렇다면 손해 보는 쪽은 누구일까요.

    산책하는 노부부
    Photo: 대정 김 / Pexels

    연기연금으로 손해 볼 수 있는 경우는?

    국민연금공단 스스로 「연금소득세, 건강보험료 및 기초연금액에 영향을 줄 수 있습니다」라고 안내합니다. 여기에 유족연금까지 넷을 따로 봐야 해요.

    하나, 유족연금에는 안 넘어갑니다. 공단 안내 원문은 이렇습니다. 「노령연금의 지급연기로 인한 가산금액은 유족연금액에 반영되지 않음.」 늘어난 몫을 받다가 먼저 세상을 떠나도 배우자가 받는 유족연금은 그 몫을 빼고 계산된다는 뜻이에요. 노령연금과 유족연금이 겹칠 때 어떻게 고르는지는 유족연금·노령연금 중복 글에 따로 정리했습니다.

    둘, 건강보험 피부양자 선에 닿을 수 있습니다. 피부양자로 남으려면 공적연금을 포함한 연간 소득 합계가 2천만 원 이하여야 해요(국민건강보험법 시행규칙 별표 1의2). 국민연금은 받은 금액 전부가 소득으로 잡힙니다(같은 법 시행령 제41조).

    원래 월 130만 원을 받을 분으로 계산해 보면 이렇습니다.

    연기 기간별 연간 연금액
    머니노트 · 정보·교육·참고용
    표로 보기
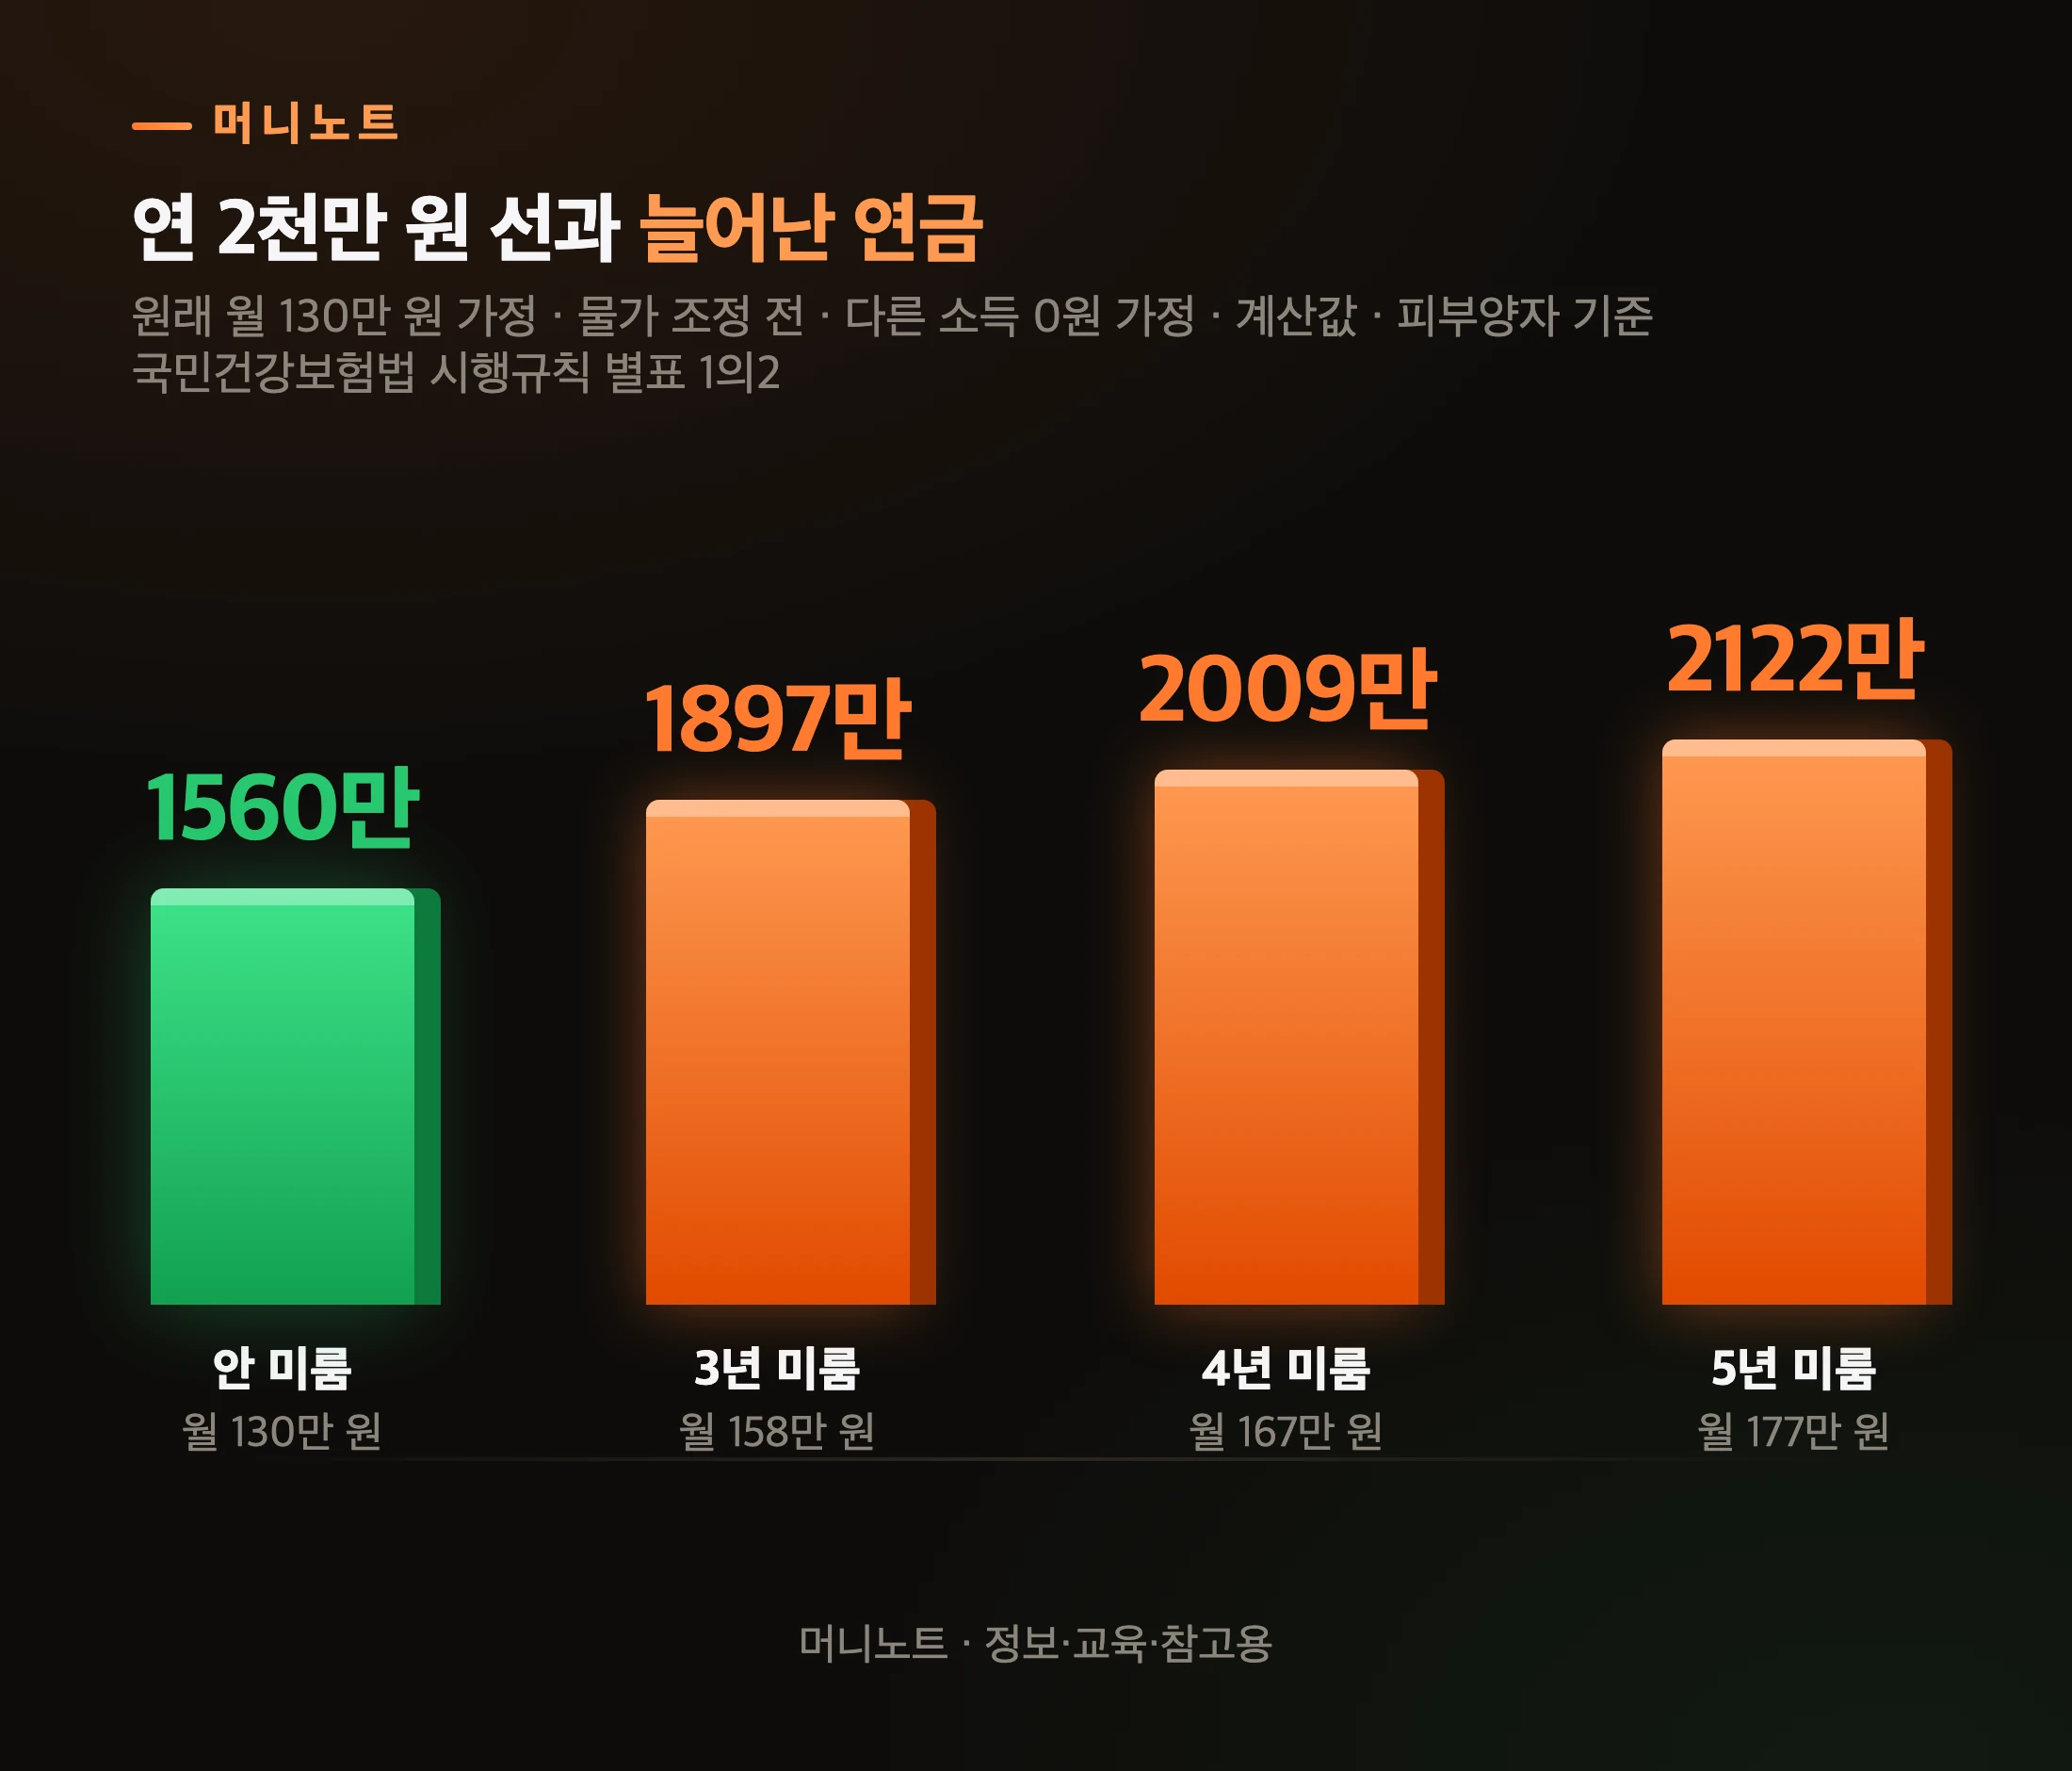
    연 2천만 원 선과 늘어난 연금
    항목 설명 값
    안 미룸 월 130만 원 1560만
    3년 미룸 월 158만 원 1897만
    4년 미룸 월 167만 원 2009만
    5년 미룸 월 177만 원 2122만

    물가 반영 전 계산으로도 4년을 미룬 연금을 12개월 받으면 선을 넘습니다. 미루는 동안 해마다 물가만큼 오르니 실제로는 3년만 미뤄도 넘을 수 있어요.

    이자·배당 같은 다른 소득이 있으면 더 일찍 넘고요. 피부양자에서 빠지면 지역가입자로 따로 보험료를 내게 됩니다. 자세한 기준은 건강보험 피부양자 소득 기준 글에 있어요.

    셋, 기초연금은 영향을 주는 곳과 안 주는 곳이 나뉩니다. 기초연금을 깎을지 말지는 늘어난 연금액으로 가립니다(기초연금법 제6조 · 기준연금액의 150% 선). 깎는 금액을 계산할 때만 국민연금법이 정한 기준 금액을 씁니다(같은 법 시행령 제7조②).

    그리고 소득인정액에도 받는 국민연금이 소득으로 들어가요. 기초연금 대상이라면 미루기 전에 공단 상담이 먼저입니다.

    넷, 연금소득세. 2002년 이후 낸 보험료로 받는 국민연금은 연금소득으로 과세되거든요(소득세법 제20조의3). 연금이 커지면 공제 뒤 남는 금액도 커집니다.

    연기 가산이 반영되는 곳
    머니노트 · 정보·교육·참고용
    표로 보기
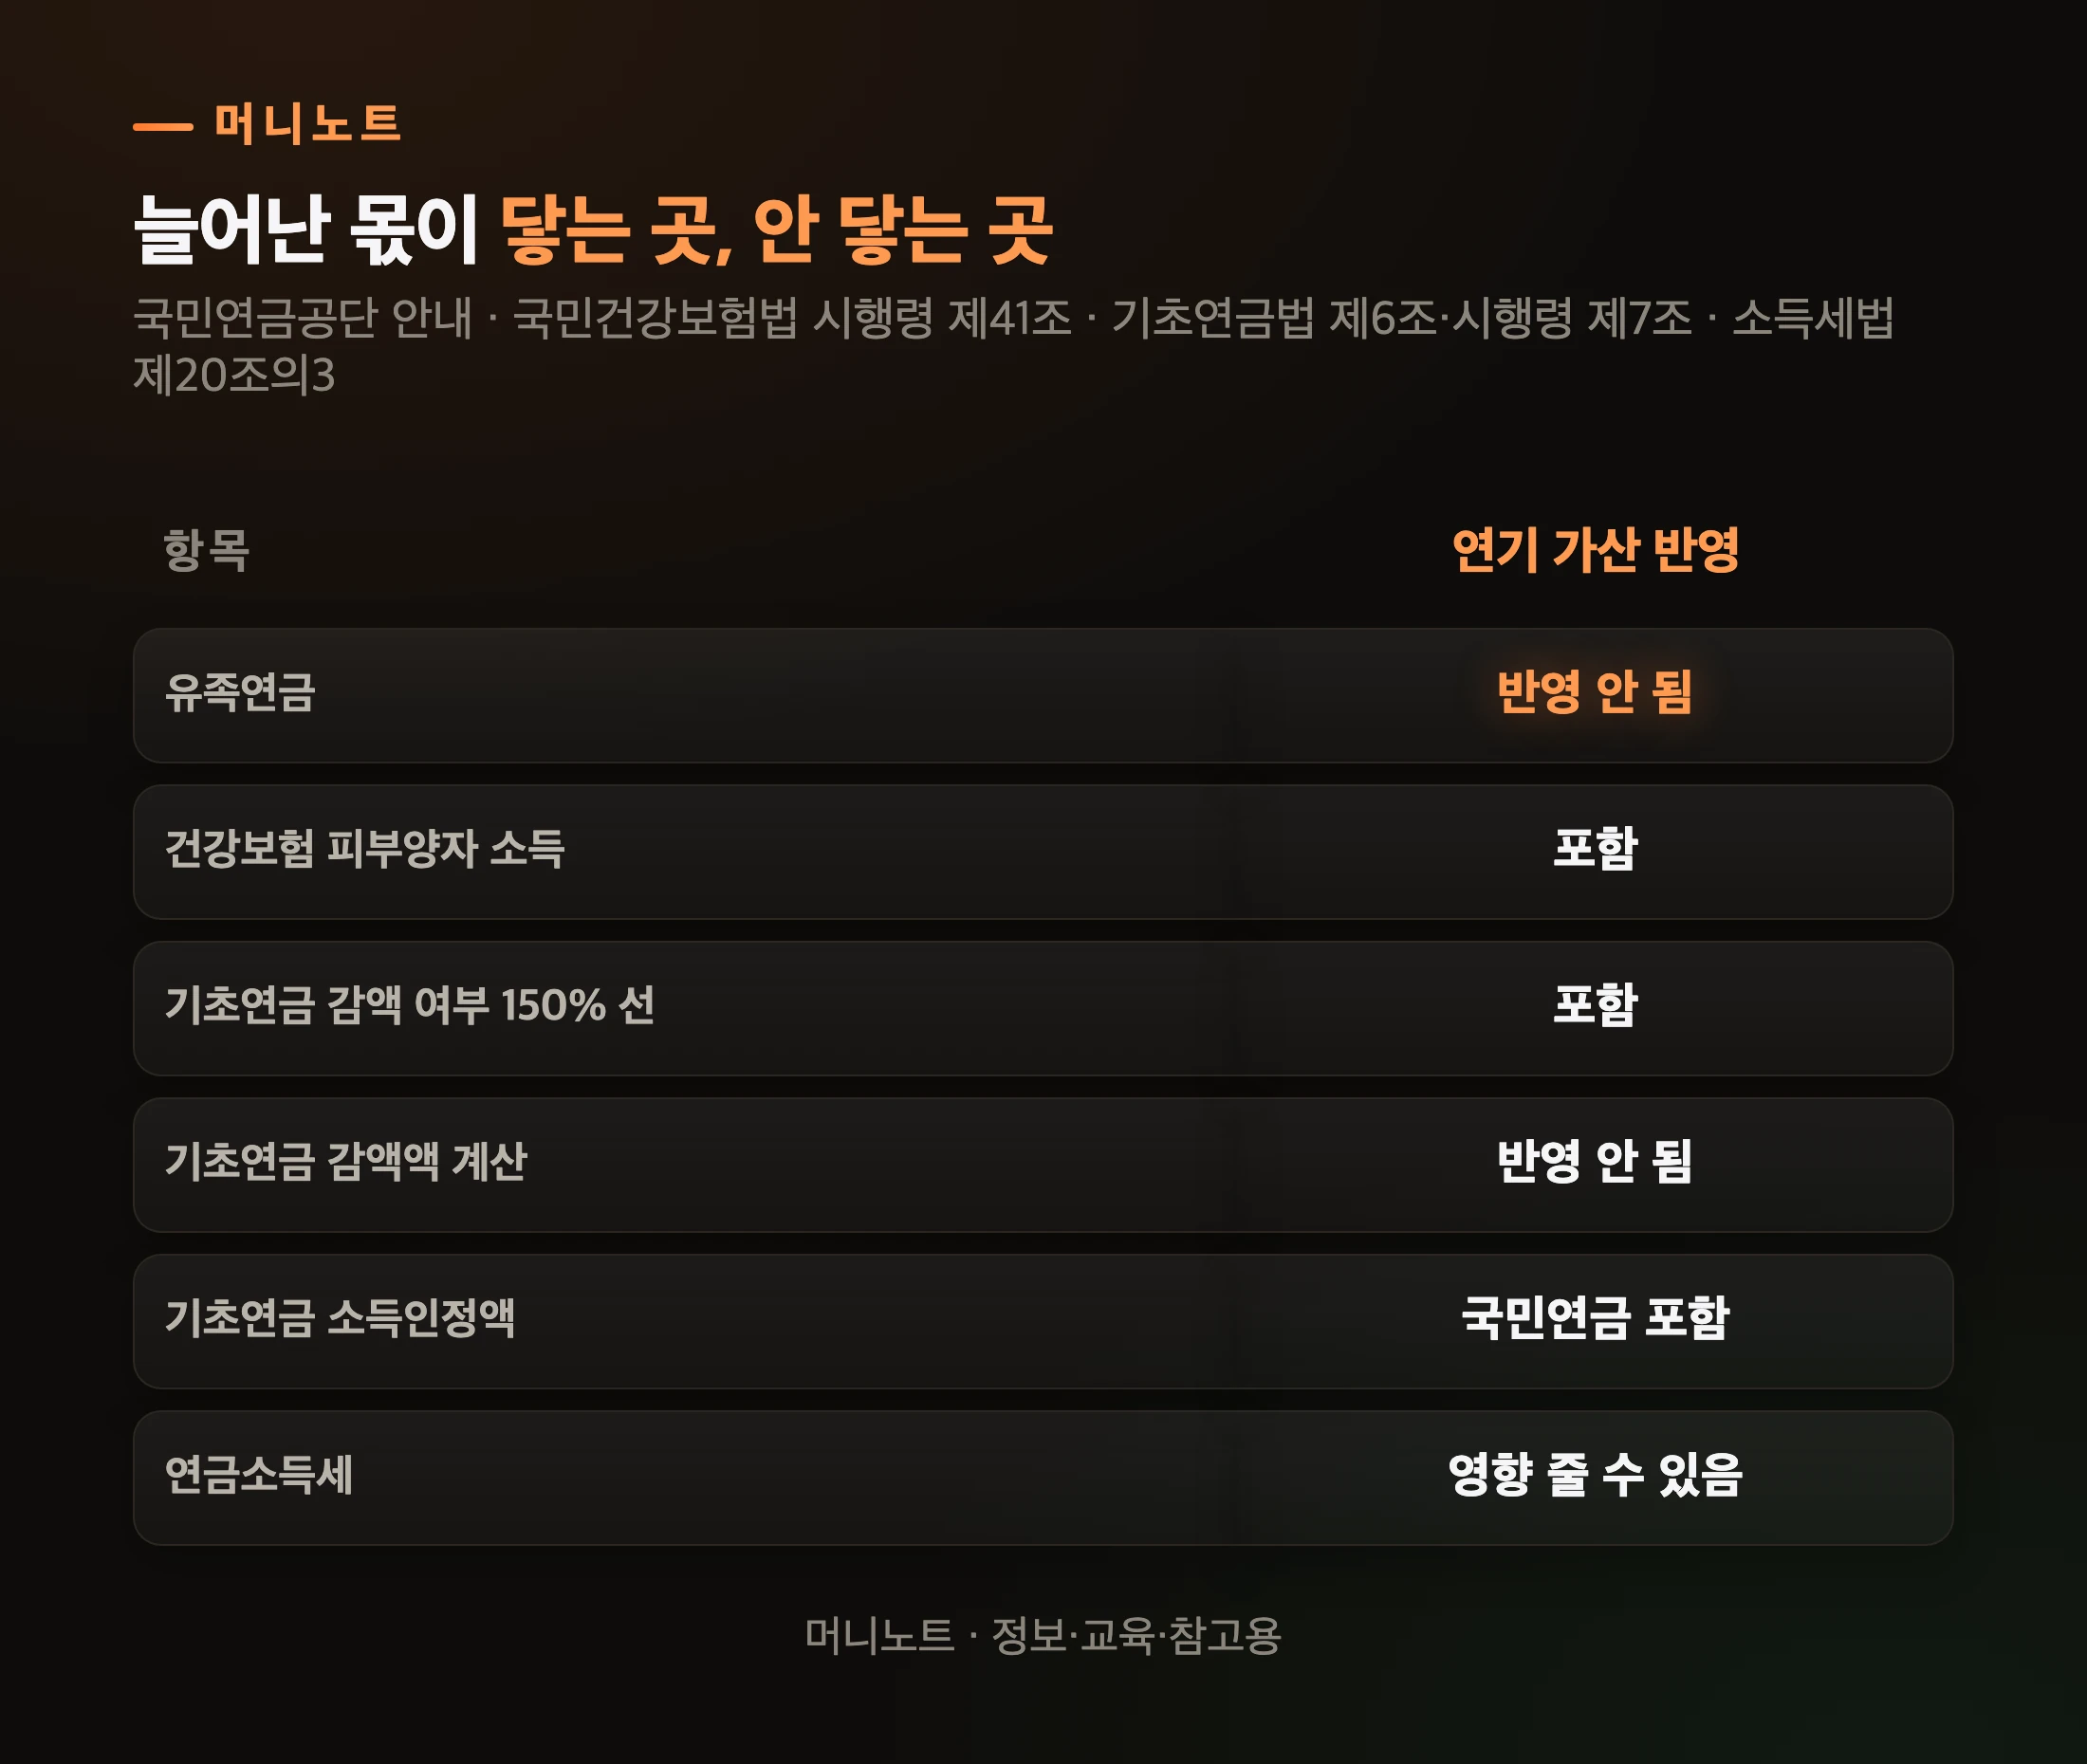
    늘어난 몫이 닿는 곳, 안 닿는 곳
    항목 연기 가산 반영
    유족연금 반영 안 됨
    건강보험 피부양자 소득 포함
    기초연금 감액 여부 150% 선 포함
    기초연금 감액액 계산 반영 안 됨
    기초연금 소득인정액 국민연금 포함
    연금소득세 영향 줄 수 있음

    여기까지 보면 미루는 게 늘 불리해 보이죠. 그런데 연기를 고르는 분들이 자주 드는 이유가 하나 더 있습니다.

    일하면서 받으면 깎이니 미루는 게 낫나요?

    예전보다 그 이유가 약해졌습니다. 2026년 6월 17일부터 일하면서 받는 노령연금은 소득월액이 519만 3,511원 이상일 때부터 깎여요. 그 전엔 319만 3,511원만 넘어도 깎였습니다(국민연금법 제63조의2 · 2026년 기준 금액 · 2025년 소득분은 그해 기준 508만 9,062원).

    이 금액은 세전 월급이 아니라 근로소득공제 등을 뺀 소득월액이에요.

    공단은 「소득이 있는 업무에 종사하는 경우 연금액이 일부 감액될 수 있으므로 연기를 선택하여 나중에 받을 연금액을 늘리는 것이 유리할 수도 있습니다」라고 안내해요. 「유리하다」가 아니라 「유리할 수도 있다」입니다.

    연기연금 규칙이 바뀐 시점
    머니노트 · 정보·교육·참고용
    표로 보기
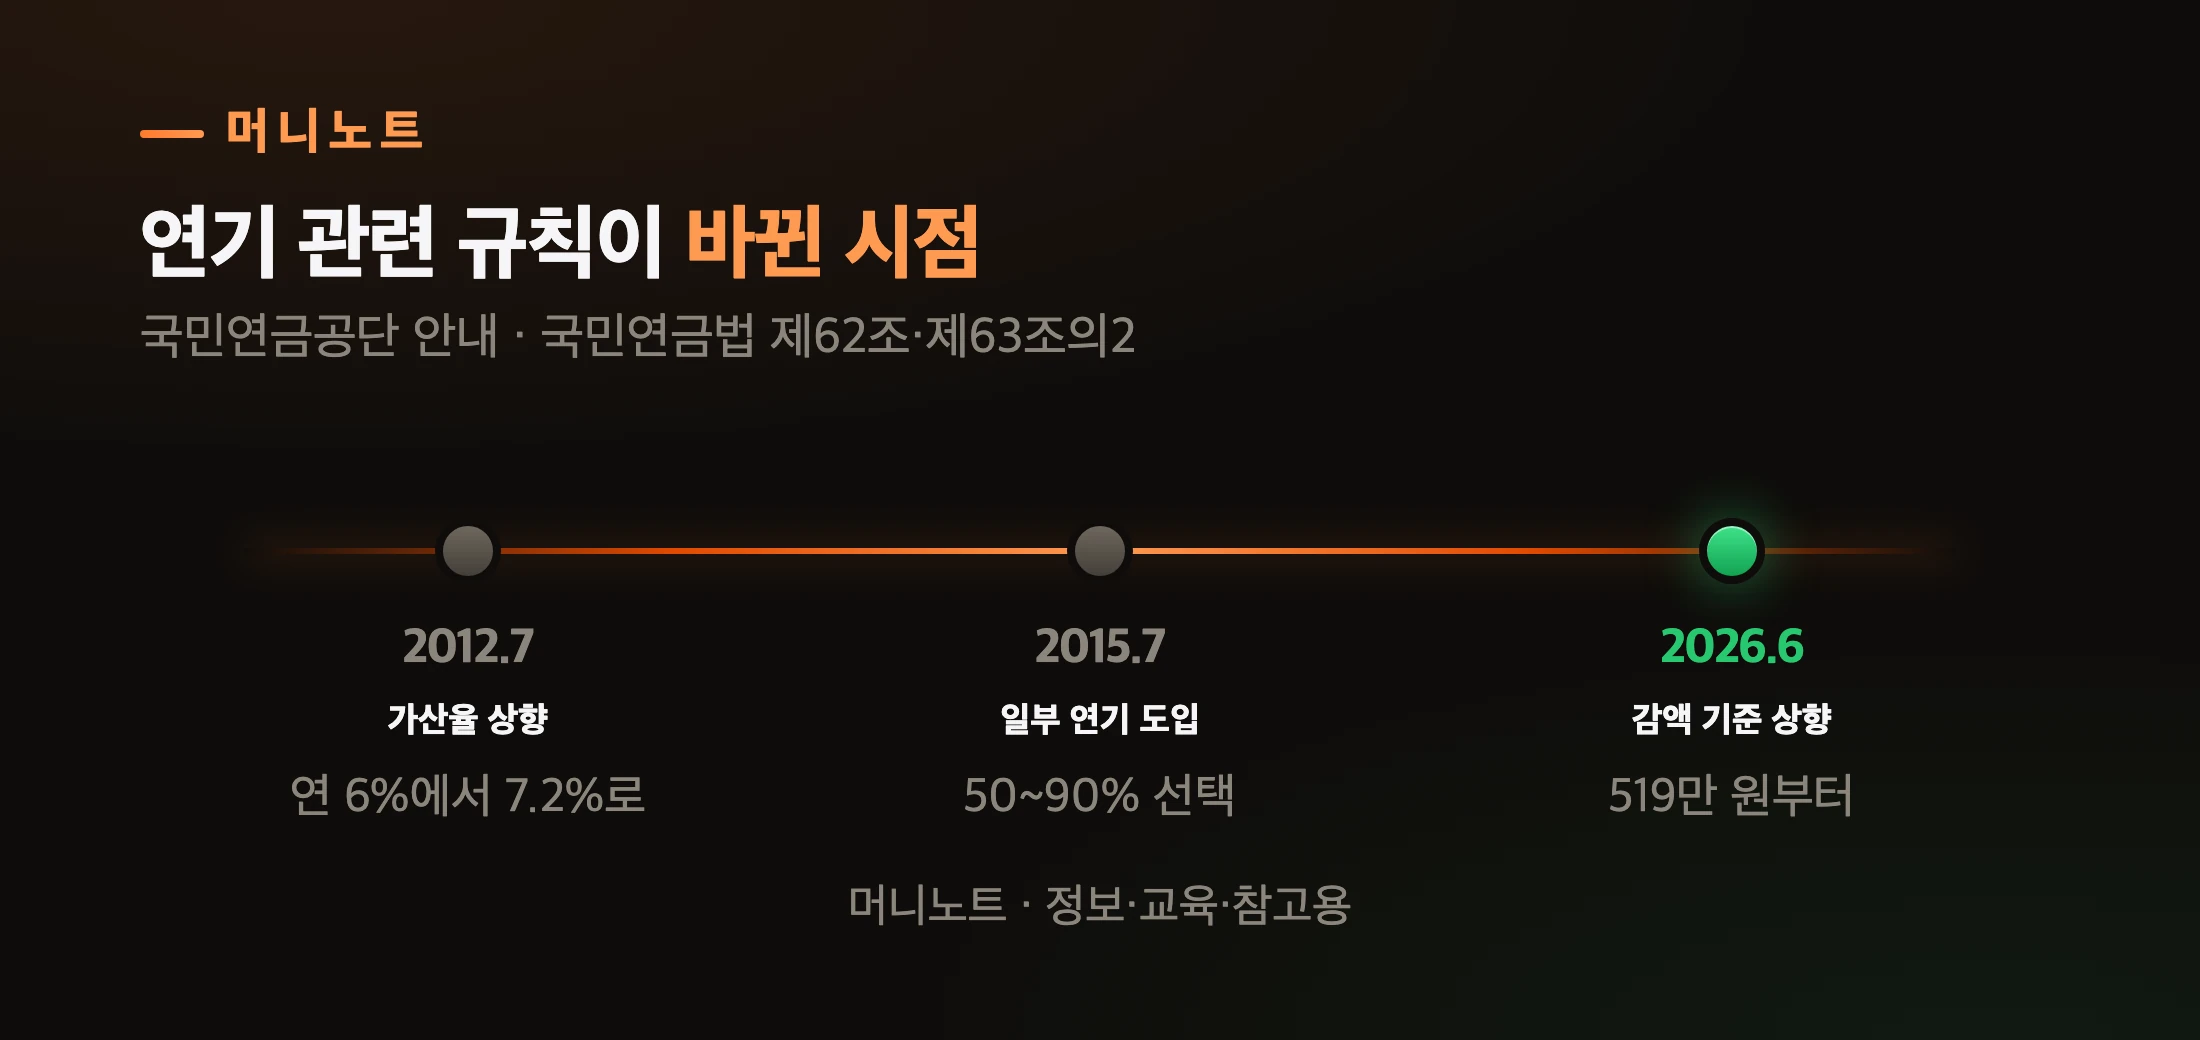
    연기 관련 규칙이 바뀐 시점
    시점 사건 설명
    2012.7 가산율 상향 연 6%에서 7.2%로
    2015.7 일부 연기 도입 50~90% 선택
    2026.6 감액 기준 상향 519만 원부터

    감액 기준이 올라가면서 「깎이니까 미룬다」는 계산이 맞는 사람도 그만큼 줄었습니다.

    오해하지 마세요. 연기하면 감액이 자동으로 사라진다는 이야기가 아닙니다. 전부 미룬 동안은 나가는 연금이 없으니 깎을 것도 없죠.

    하지만 감액 기간(연금 받는 나이부터 5년) 안에 다시 받기 시작했는데 그때도 소득이 그 선 이상이면, 늘어난 연금에도 감액은 똑같이 붙습니다(제63조의2가 연기로 늘어난 노령연금액도 감액 대상에 넣어 둡니다). 내 소득이 519만 원 선에 닿는지는 일하면서 국민연금 감액 글에서 먼저 확인해 보세요.

    편지를 읽는 노년 남성
    Photo: cottonbro studio / Pexels

    그러면 다 미루거나 다 받거나, 둘 중 하나만 골라야 할까요?

    연금의 절반만 미룰 수도 있나요?

    네. 50%, 60%, 70%, 80%, 90% 가운데 골라 일부만 미룰 수 있습니다(국민연금법 제62조③ · 2015년 7월 29일 신청분부터). 미룬 부분에만 한 달 0.6%가 붙어요.

    계산기로 생활비를 따지는 여성
    Photo: Centre for Ageing Better / Pexels

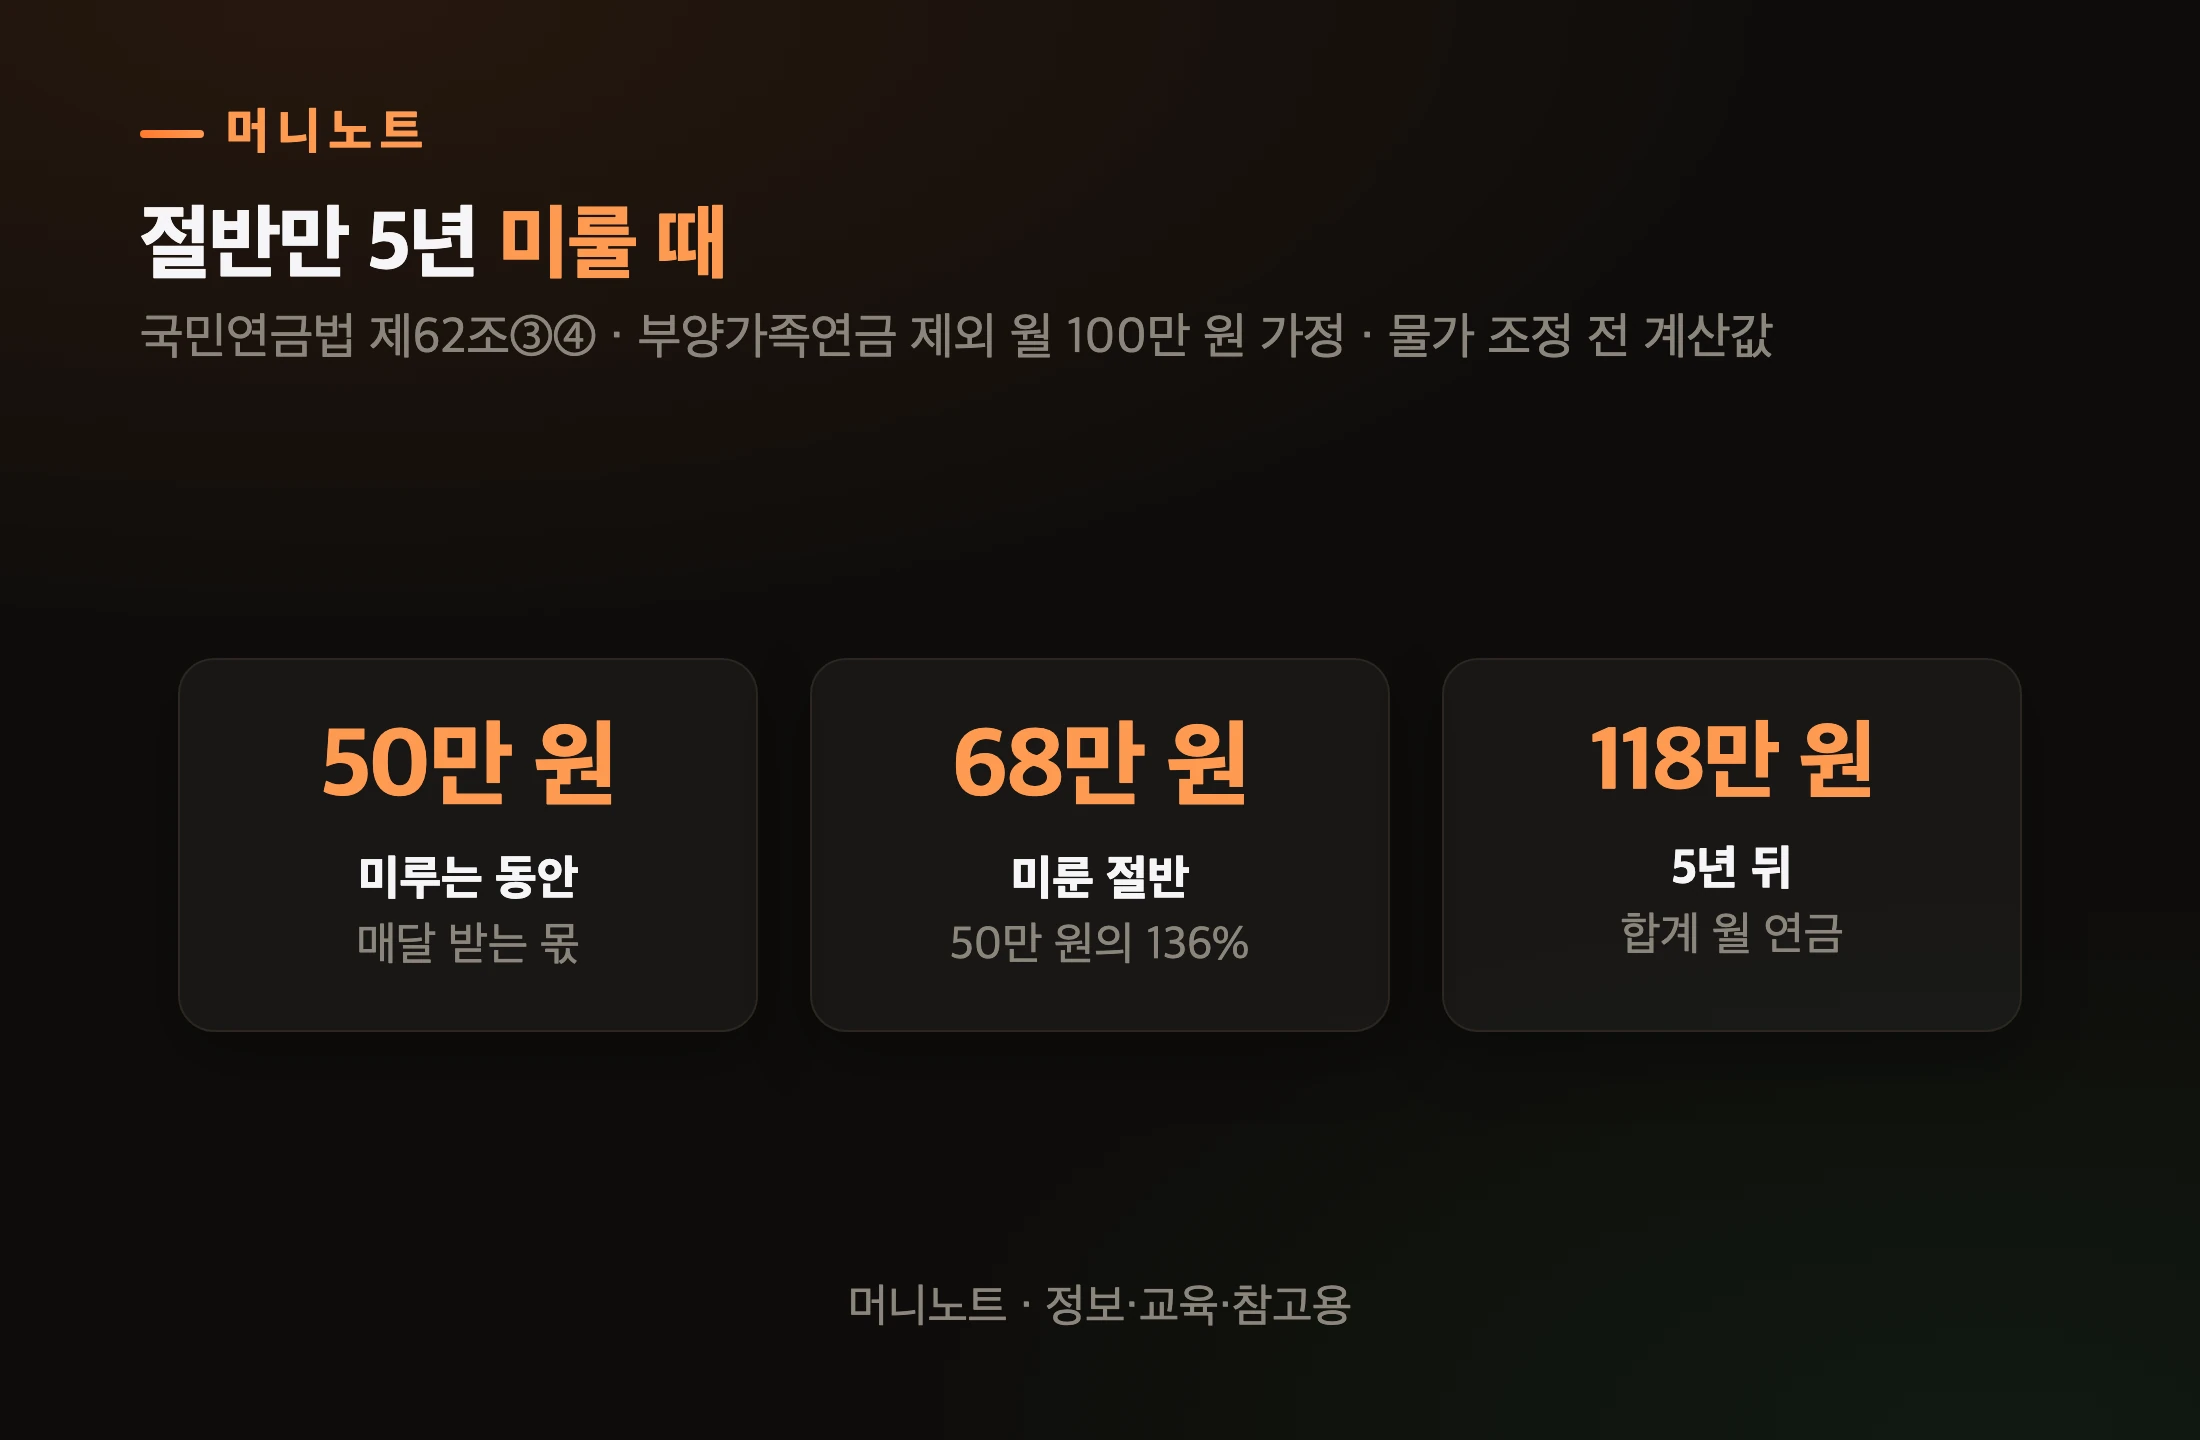
    원래 월 100만 원을 받을 분이 절반만 5년 미루면, 그동안 월 50만 원을 받다가 끝나면 50만 원 + 68만 원으로 월 118만 원이 됩니다. 쉽게 말하면 생활비 일부는 지금 쓰고, 나머지만 노후 뒤쪽으로 보내는 방식이에요.

    절반 연기 예시
    머니노트 · 정보·교육·참고용
    표로 보기
    절반만 5년 미룰 때
    항목 값 설명
    미루는 동안 50만 원 매달 받는 몫
    미룬 절반 68만 원 50만 원의 136%
    5년 뒤 118만 원 합계 월 연금

    그리고 미루던 중에 마음이 바뀌면 다시 받겠다고 신청할 수 있습니다. 그때까지 미룬 개월 수만큼 가산된 금액으로 받기 시작해요(제62조②). 신청은 전국 국민연금공단 지사, 공단 홈페이지·정부24, 모바일 앱 「내 곁에 국민연금」에서 하고, 고객센터는 국번 없이 1355입니다.

    연기연금 결정 순서
    머니노트 · 정보·교육·참고용
    표로 보기
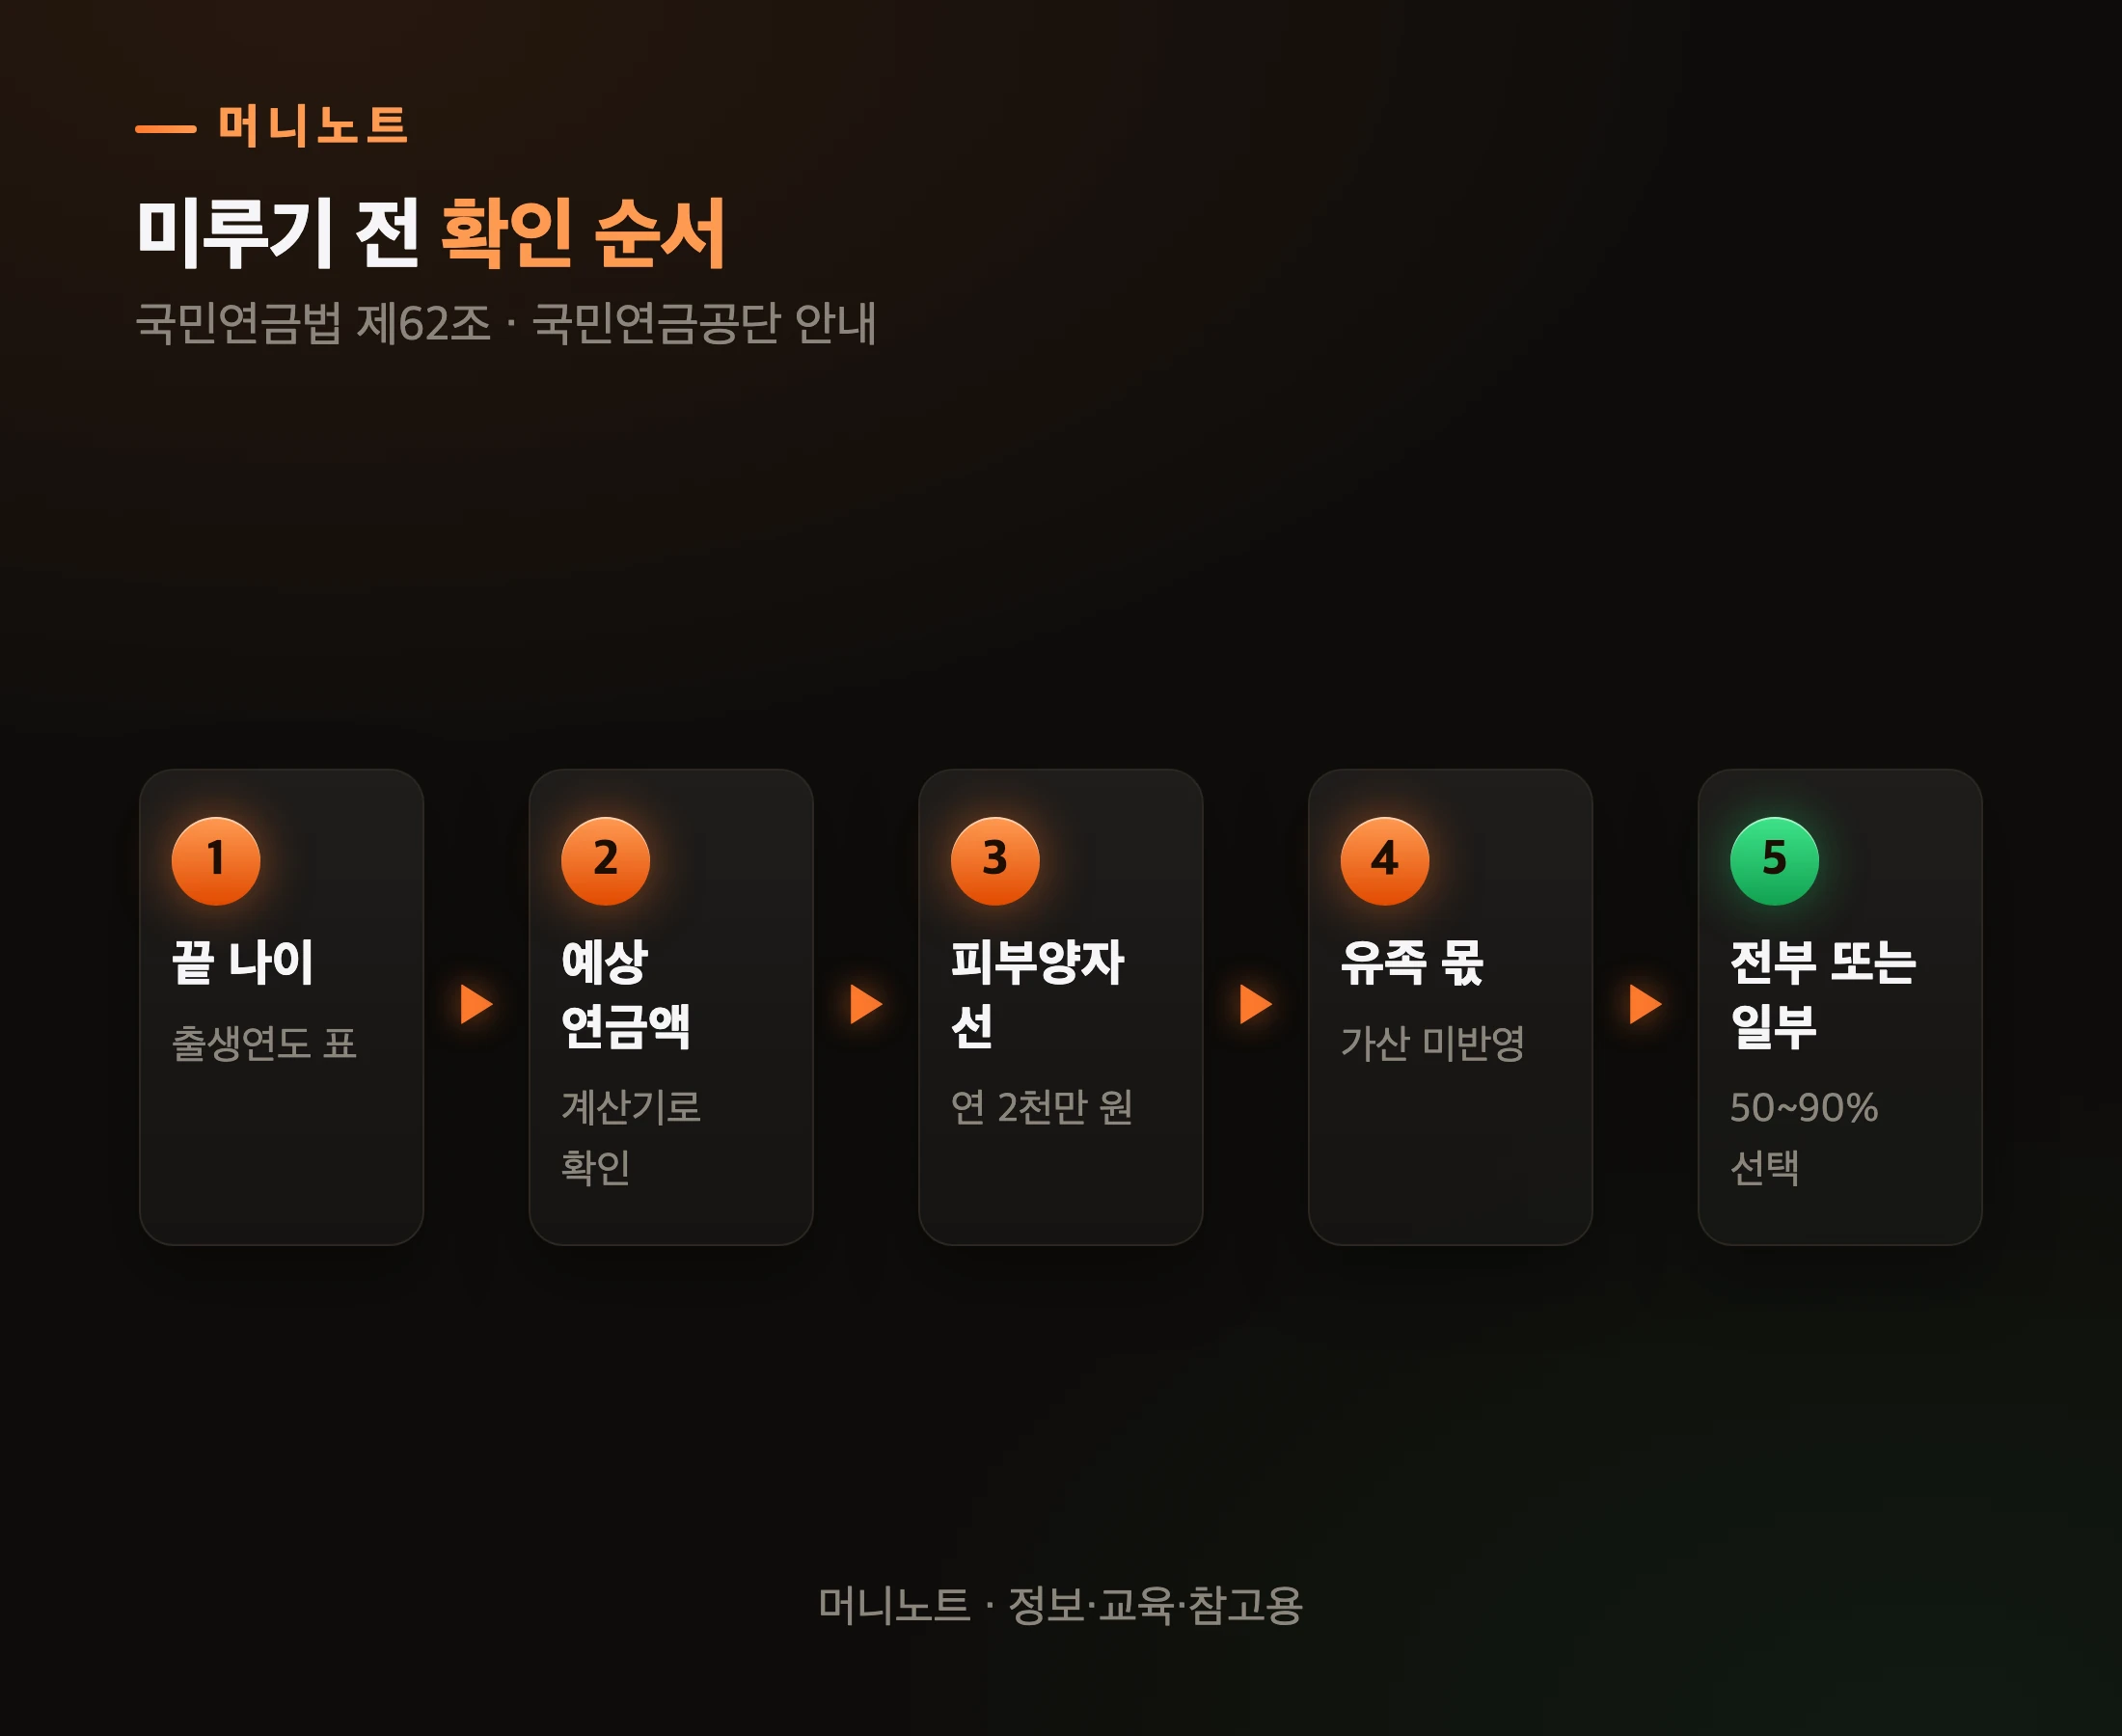
    미루기 전 확인 순서
    단계 내용 설명
    1단계 끝 나이 출생연도 표
    2단계 예상 연금액 계산기로 확인
    3단계 피부양자 선 연 2천만 원
    4단계 유족 몫 가산 미반영
    5단계 전부 또는 일부 50~90% 선택

    자주 묻는 질문

    Q. 연기연금은 복리로 불어나나요? A. 아닙니다. 미룬 개월 수 × 0.6%를 더하는 단순 가산이에요. 5년이면 36%이고, 대신 물가 반영은 해마다 받습니다.

    Q. 조기노령연금을 받다가 연기로 바꿀 수 있나요? A. 위 표의 「받는 나이」가 된 뒤부터 끝 나이 전까지 신청할 수 있습니다(국민연금법 제62조). 다만 이미 깎인 비율과 남은 기간에 따라 결과가 달라서, 내 경우는 공단(1355) 상담이 정확해요.

    Q. 1년 미루면 79세 11개월에 역전된다는데, 다른 출생연도도 같나요? A. 「받기 시작한 뒤 약 13년 11개월」은 같습니다. 받기 시작하는 나이가 출생연도마다 달라서 역전되는 나이만 달라져요. 1964년생이 68세까지 5년을 미루면 81세 11개월 무렵입니다(단순 계산값).

    Q. 부부가 둘 다 미뤄도 되나요? A. 각자 따로 신청합니다. 건강보험 피부양자는 기혼자라면 부부 두 사람 모두 각자 소득 요건을 채워야 해요(국민건강보험법 시행규칙 별표 1의2). 기초연금 소득인정액은 본인과 배우자를 합쳐 봅니다. 둘 다 미루면 두 기준에 함께 영향을 줄 수 있어요.

    그래서, 우리 집은 미루는 게 맞을까요?

    연기연금은 더 받는 제도이면서, 오래 받아야 이기는 제도입니다. 1년 7.2%라는 숫자만 보면 놓치는 게 셋이에요. 되찾는 데 약 14년, 유족연금에 안 넘어가는 늘어난 몫, 그리고 연 2천만 원 피부양자 선입니다.

    공원을 걷는 노부부
    Photo: Hyukman Kwon / Pexels

    여러분이나 부모님은 연금을 받기 시작하면 어떤 돈으로 생활하실 계획인가요? 미루는 동안 필요한 생활비부터 계산해 보세요.

    그다음 제때 받기·절반만 미루기·전부 미루기를 놓고, 생활비를 감당할 수 있는지와 건강보험·기초연금·유족 몫까지 함께 비교하는 게 순서입니다. 내 연금이 얼마인지부터 알아야 계산이 시작되니, 국민연금 예상 수령액 계산기로 원래 받을 월 연금을 먼저 뽑아 보시길 권합니다.

    ※ 이 글은 정보·교육·참고용이며 개별 수급 판정이나 투자 자문이 아닙니다. 국민연금법·시행령·시행규칙, 국민연금공단 안내, 보건복지부 자료를 근거로 2026년 10월 기준으로 정리했고, 제도와 금액 기준은 바뀔 수 있습니다. 역전 시점은 물가·세금·건강보험료·이자를 뺀 단순 계산값입니다. 내 연금의 연기 가능 기간과 영향은 국민연금공단(국번 없이 1355)에서 확인하세요.

  • 배당금 세금 — 받은 배당을 그대로 다시 사도 15.4%는 매번 먼저 빠지고, 연 4%로 30년 가정하면 그 차이가 원금의 절반을 넘습니다

    배당금 세금 — 받은 배당을 그대로 다시 사도 15.4%는 매번 먼저 빠지고, 연 4%로 30년 가정하면 그 차이가 원금의 절반을 넘습니다

    배당금 400만 원이 들어온다는 알림이 왔습니다.

    그런데 통장에 찍힌 돈은 338만 4천 원입니다. 61만 6천 원은 들어오기도 전에 빠졌어요. 여러분이 그 돈을 곧바로 다시 주식으로 사도, 이 세금은 해마다 먼저 빠집니다.

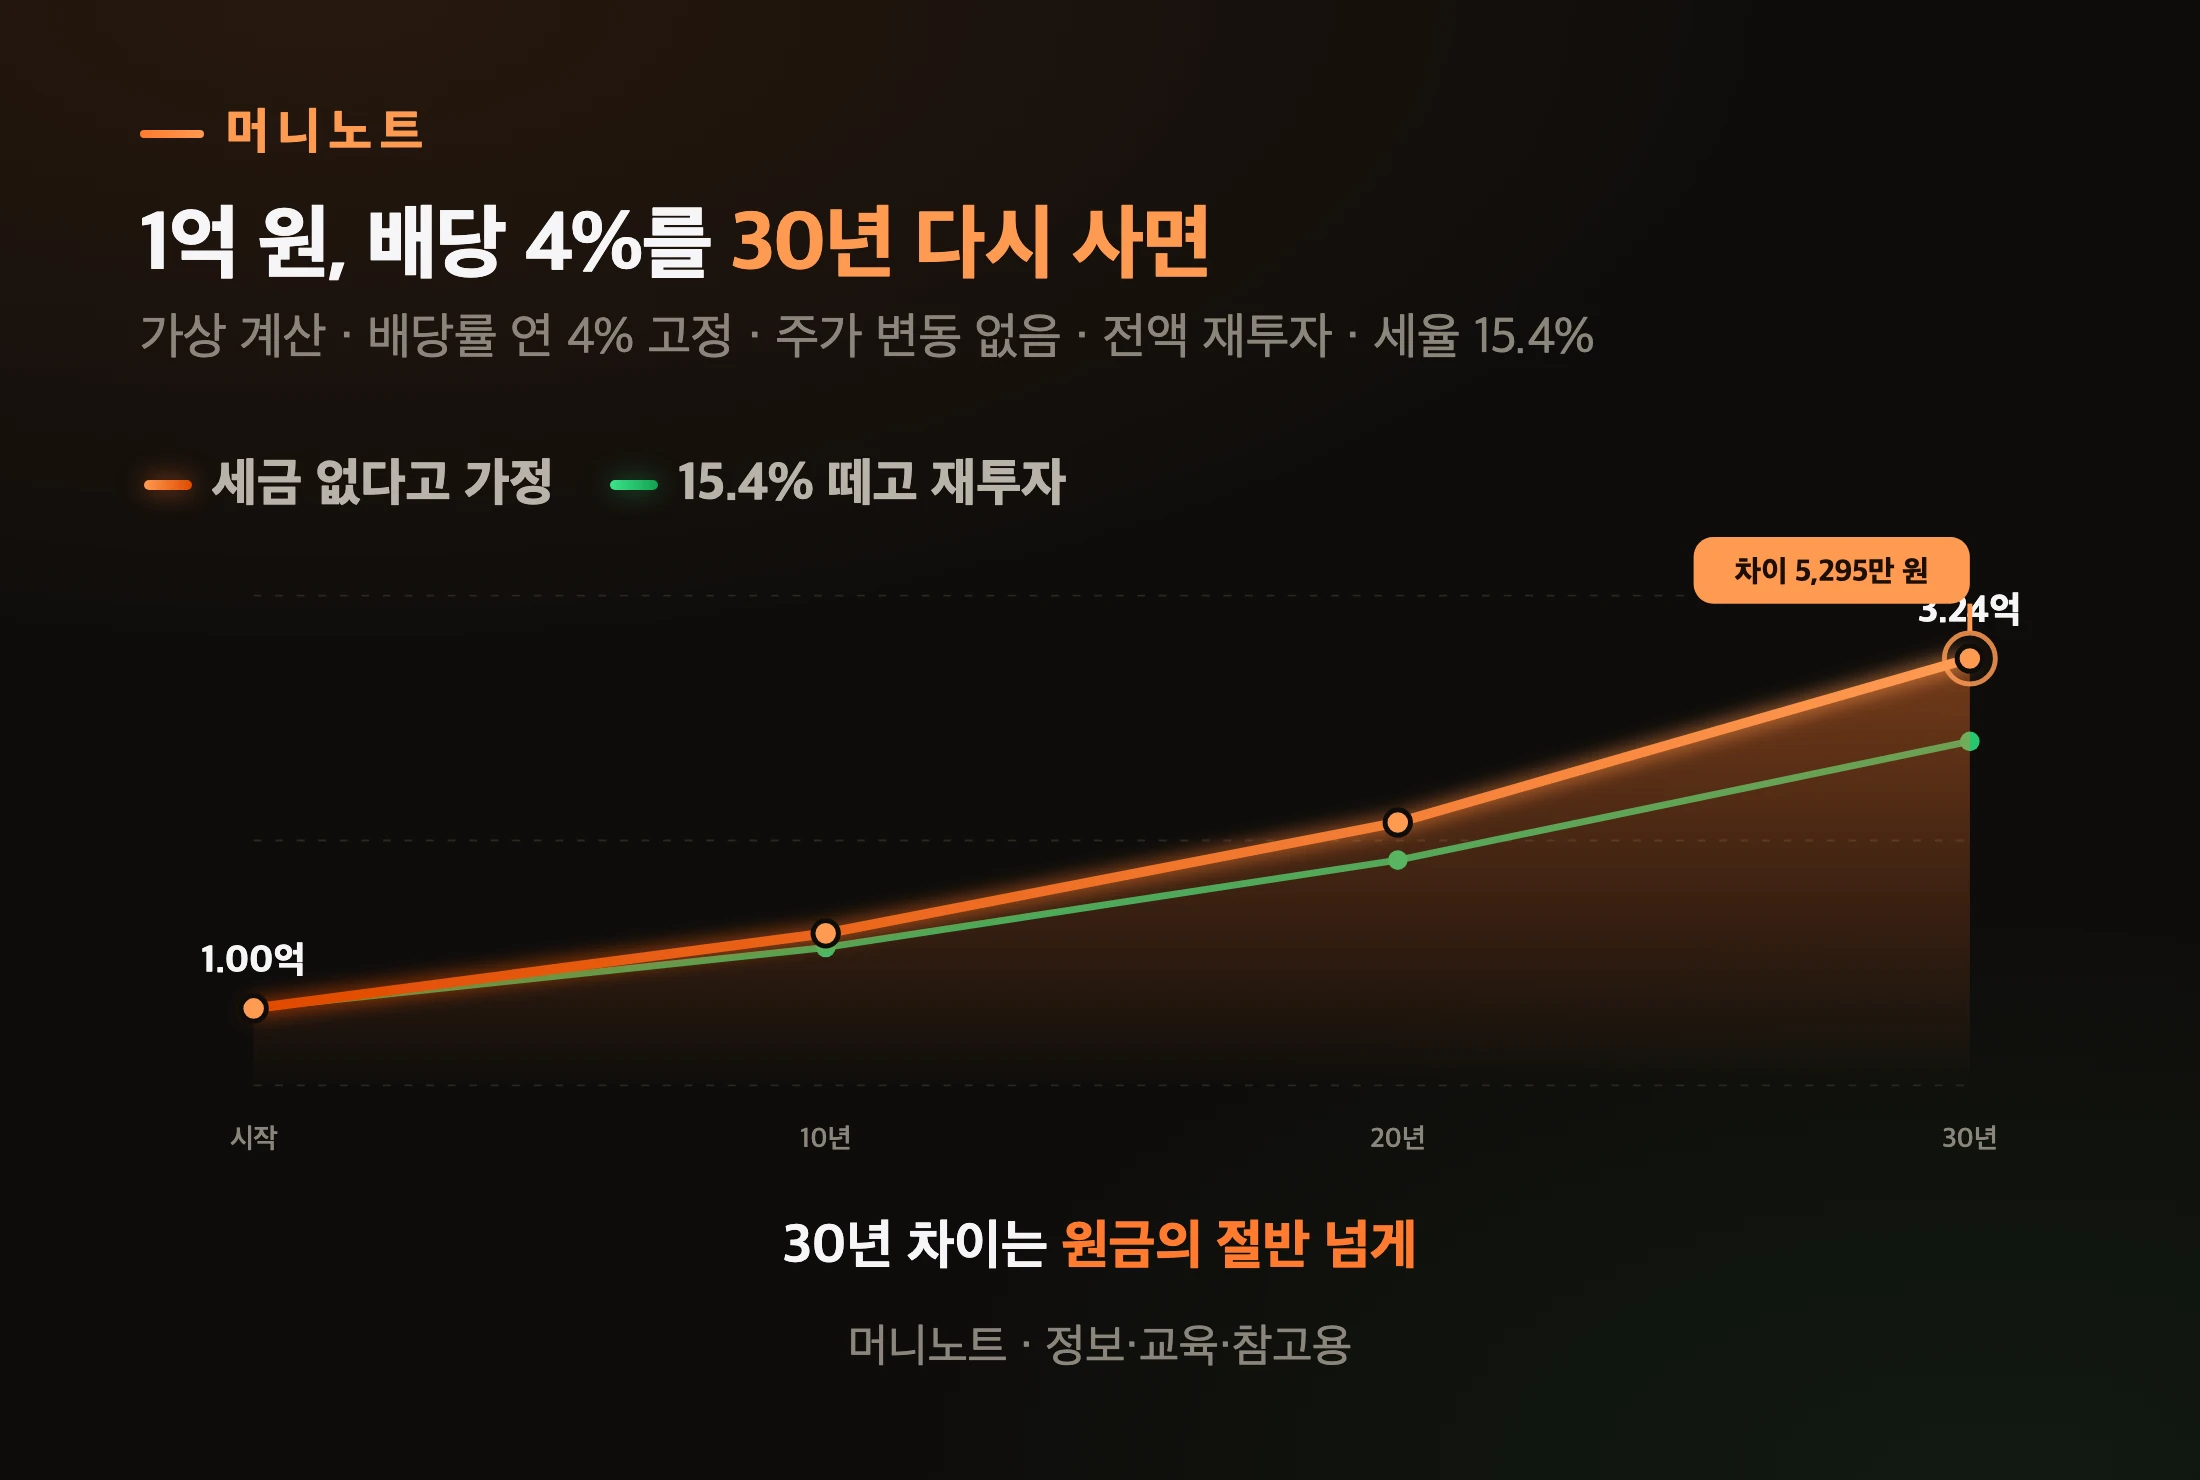
    가상의 사례로 계산해 볼게요. 마흔 살 지훈 씨가 배당주와 배당 ETF에 1억 원을 넣었고, 1년 배당이 400만 원(배당률 4%)이라고 하겠습니다. 배당 전액에 15.4%가 붙는다고 가정하고 받은 배당을 전부 다시 사면 30년 뒤 세금을 뗀 쪽은 약 2억 7,139만 원, 세금이 없다고 가정한 쪽은 약 3억 2,434만 원입니다. 차이는 5,295만 원, 처음 넣은 1억 원의 절반이 넘어요.

    스마트폰으로 주식 앱을 보는 두 손
    Photo: RDNE Stock project / Pexels

    바쁘면 이것만 · 2026.10 기준

    • 국내 배당금은 받을 때 소득세 14%와 지방소득세 1.4%, 합계 15.4%를 떼고 들어옵니다
    • 받은 배당을 다시 사도 세금은 그대로 뗍니다. 세법은 배당을 소득이 생기는 시점(결의일·지급일)의 소득으로 봐요
    • 이자와 배당을 합친 금융소득이 한 해 2천만 원을 넘으면, 넘는 부분은 근로소득 등과 합쳐 누진세율로 계산합니다
    • 2026년 1월 1일 이후 받는 고배당기업 현금배당은 신청하면 14~30% 구간 세율로 따로 계산할 수 있습니다
    • 배당가산율은 2026년 받는 배당까지 10%, 2027년 1월 1일 이후 받는 배당부터 11%입니다
    • 미국 주식 배당은 미국에서 15%를 떼고, 국내에서 추가로 떼는 원천징수는 없습니다
    • 이자·배당 합계가 1년 1천만 원을 넘으면 건강보험료 소득에 들어갑니다

    배당금 세금은 얼마나 떼나요?

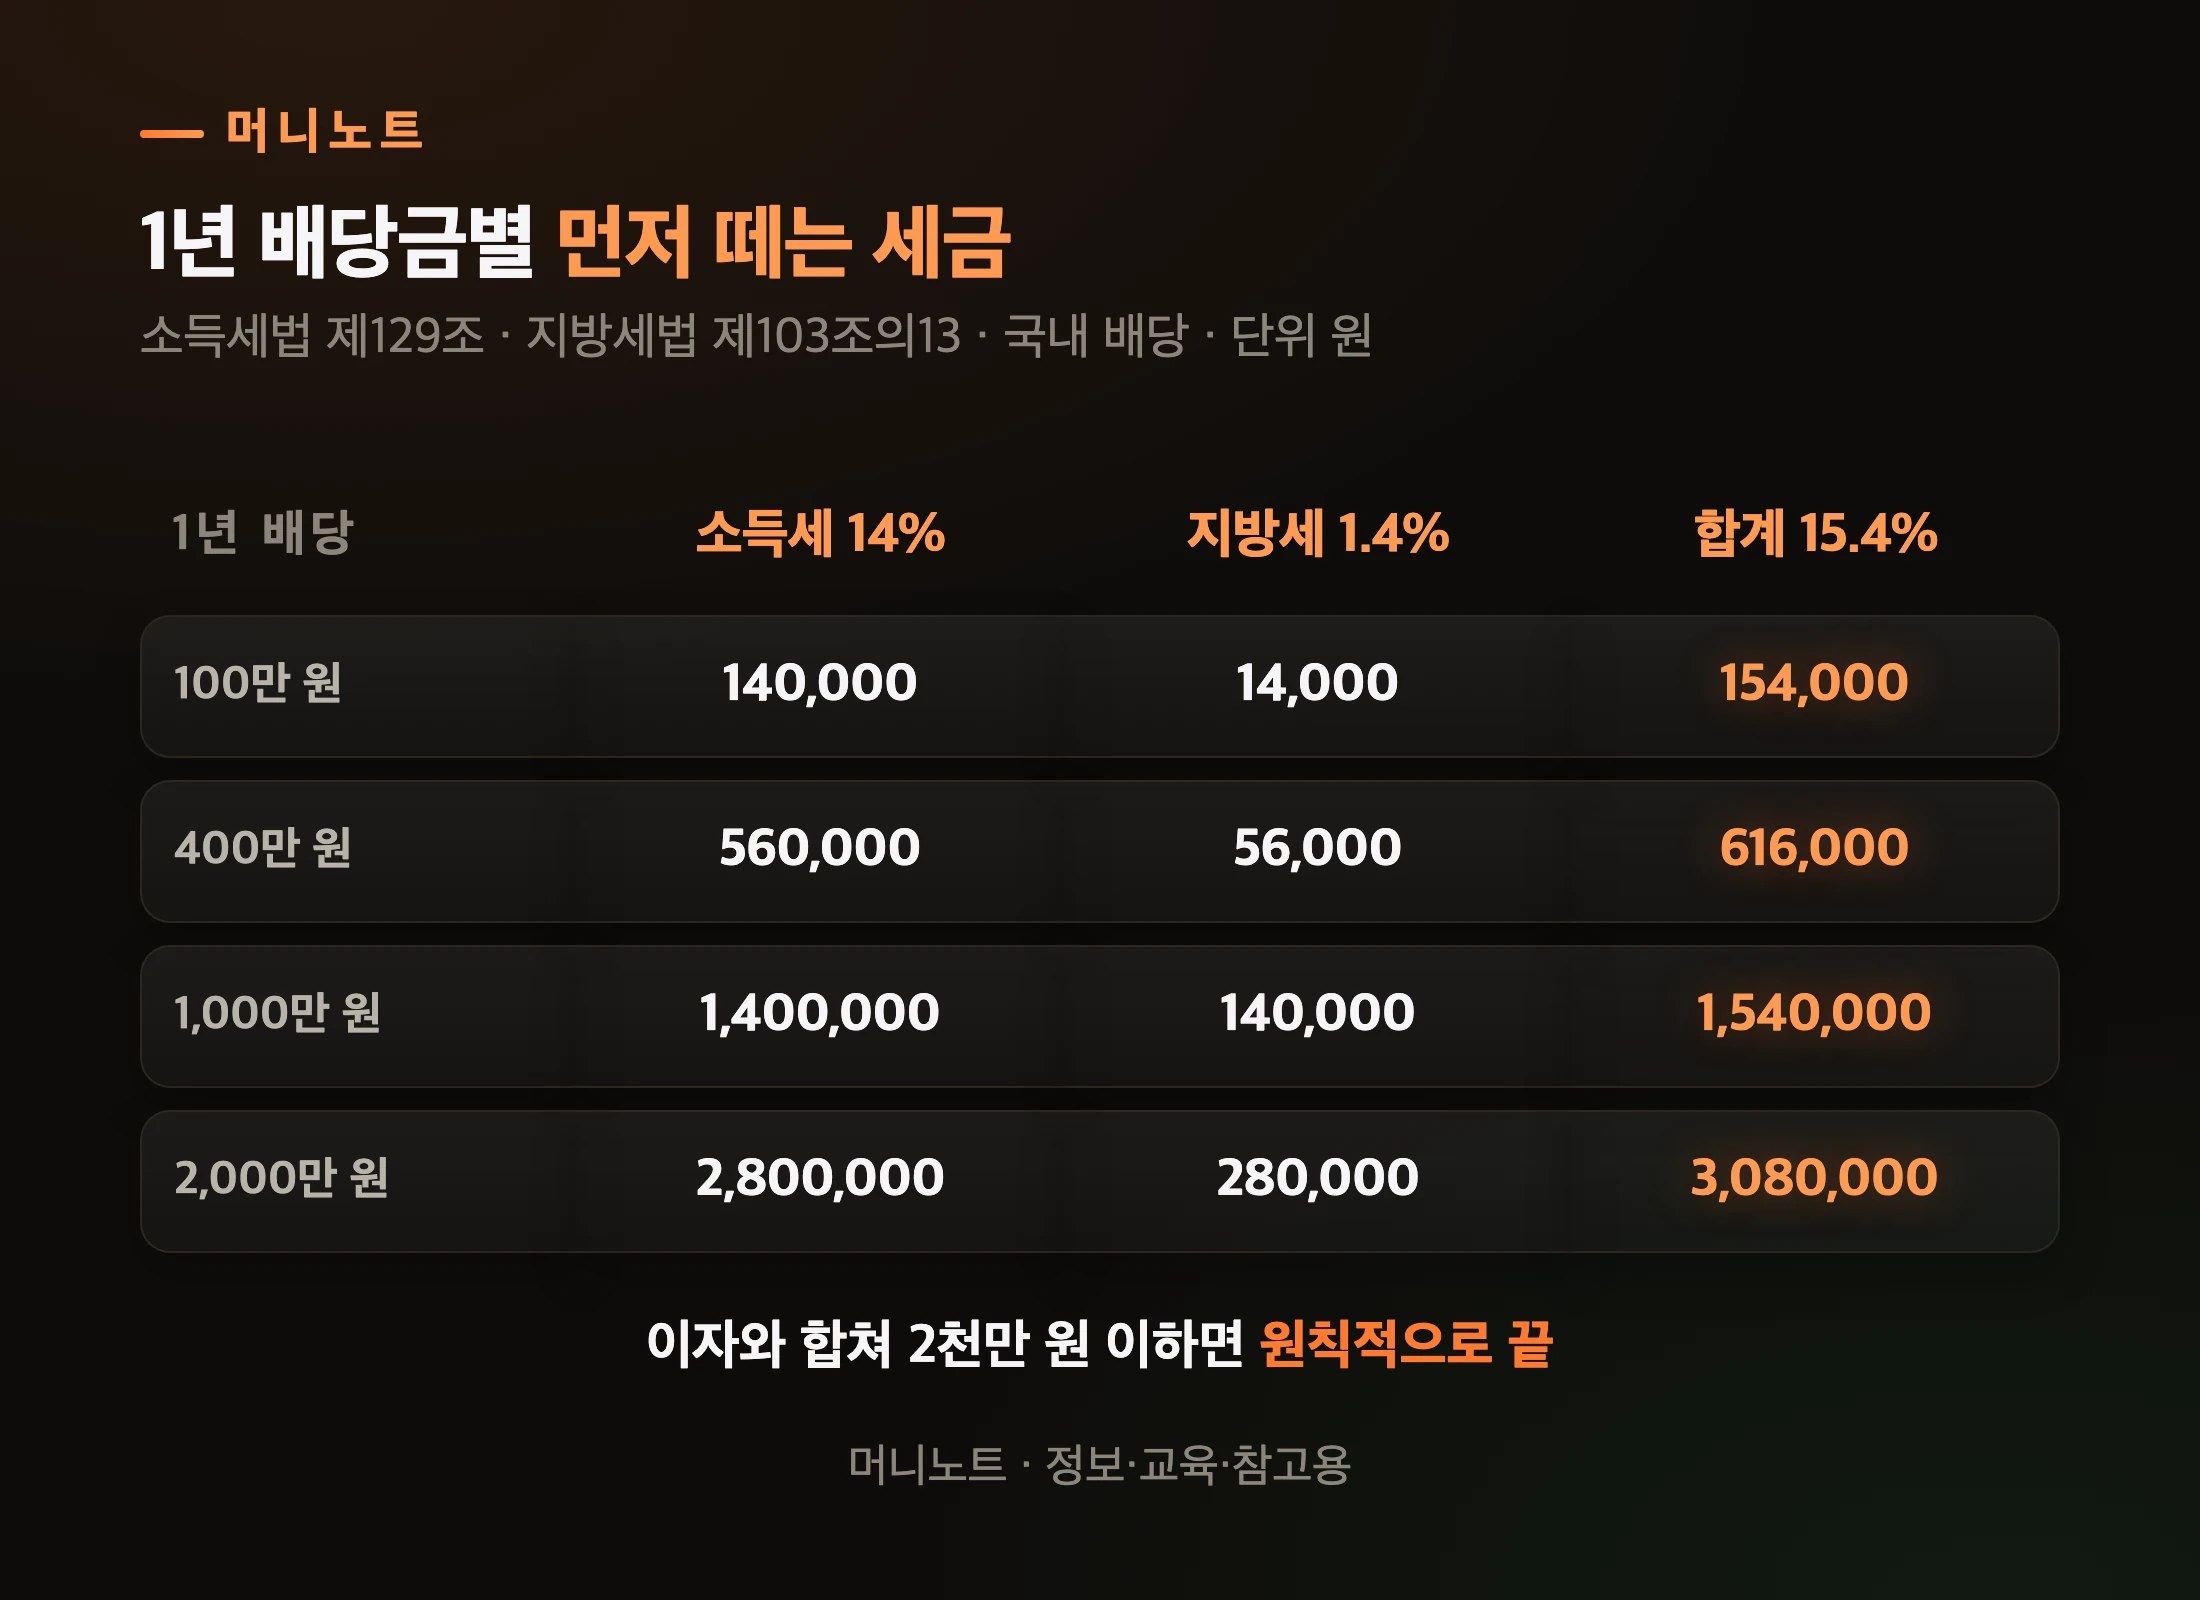
    받은 배당의 15.4%입니다. 소득세법 제129조가 배당소득 원천징수세율을 14%로 정했고, 지방세법이 그 소득세의 10%를 지방소득세로 함께 떼게 했어요.

    증권사가 배당을 주면서 세금을 먼저 떼고 나머지를 넣어 줍니다. 그래서 대부분은 따로 신고할 일이 없어요. 국내에서 원천징수된 이자·배당 합계가 2천만 원 이하라면 원칙적으로 이 15.4%로 끝나거든요.

    1년 배당금별 떼는 세금
    머니노트 · 정보·교육·참고용
    표로 보기
    1년 배당금별 먼저 떼는 세금
    1년 배당 소득세 14% 지방세 1.4% 합계 15.4%
    100만 원 140,000 14,000 154,000
    400만 원 560,000 56,000 616,000
    1,000만 원 1,400,000 140,000 1,540,000
    2,000만 원 2,800,000 280,000 3,080,000

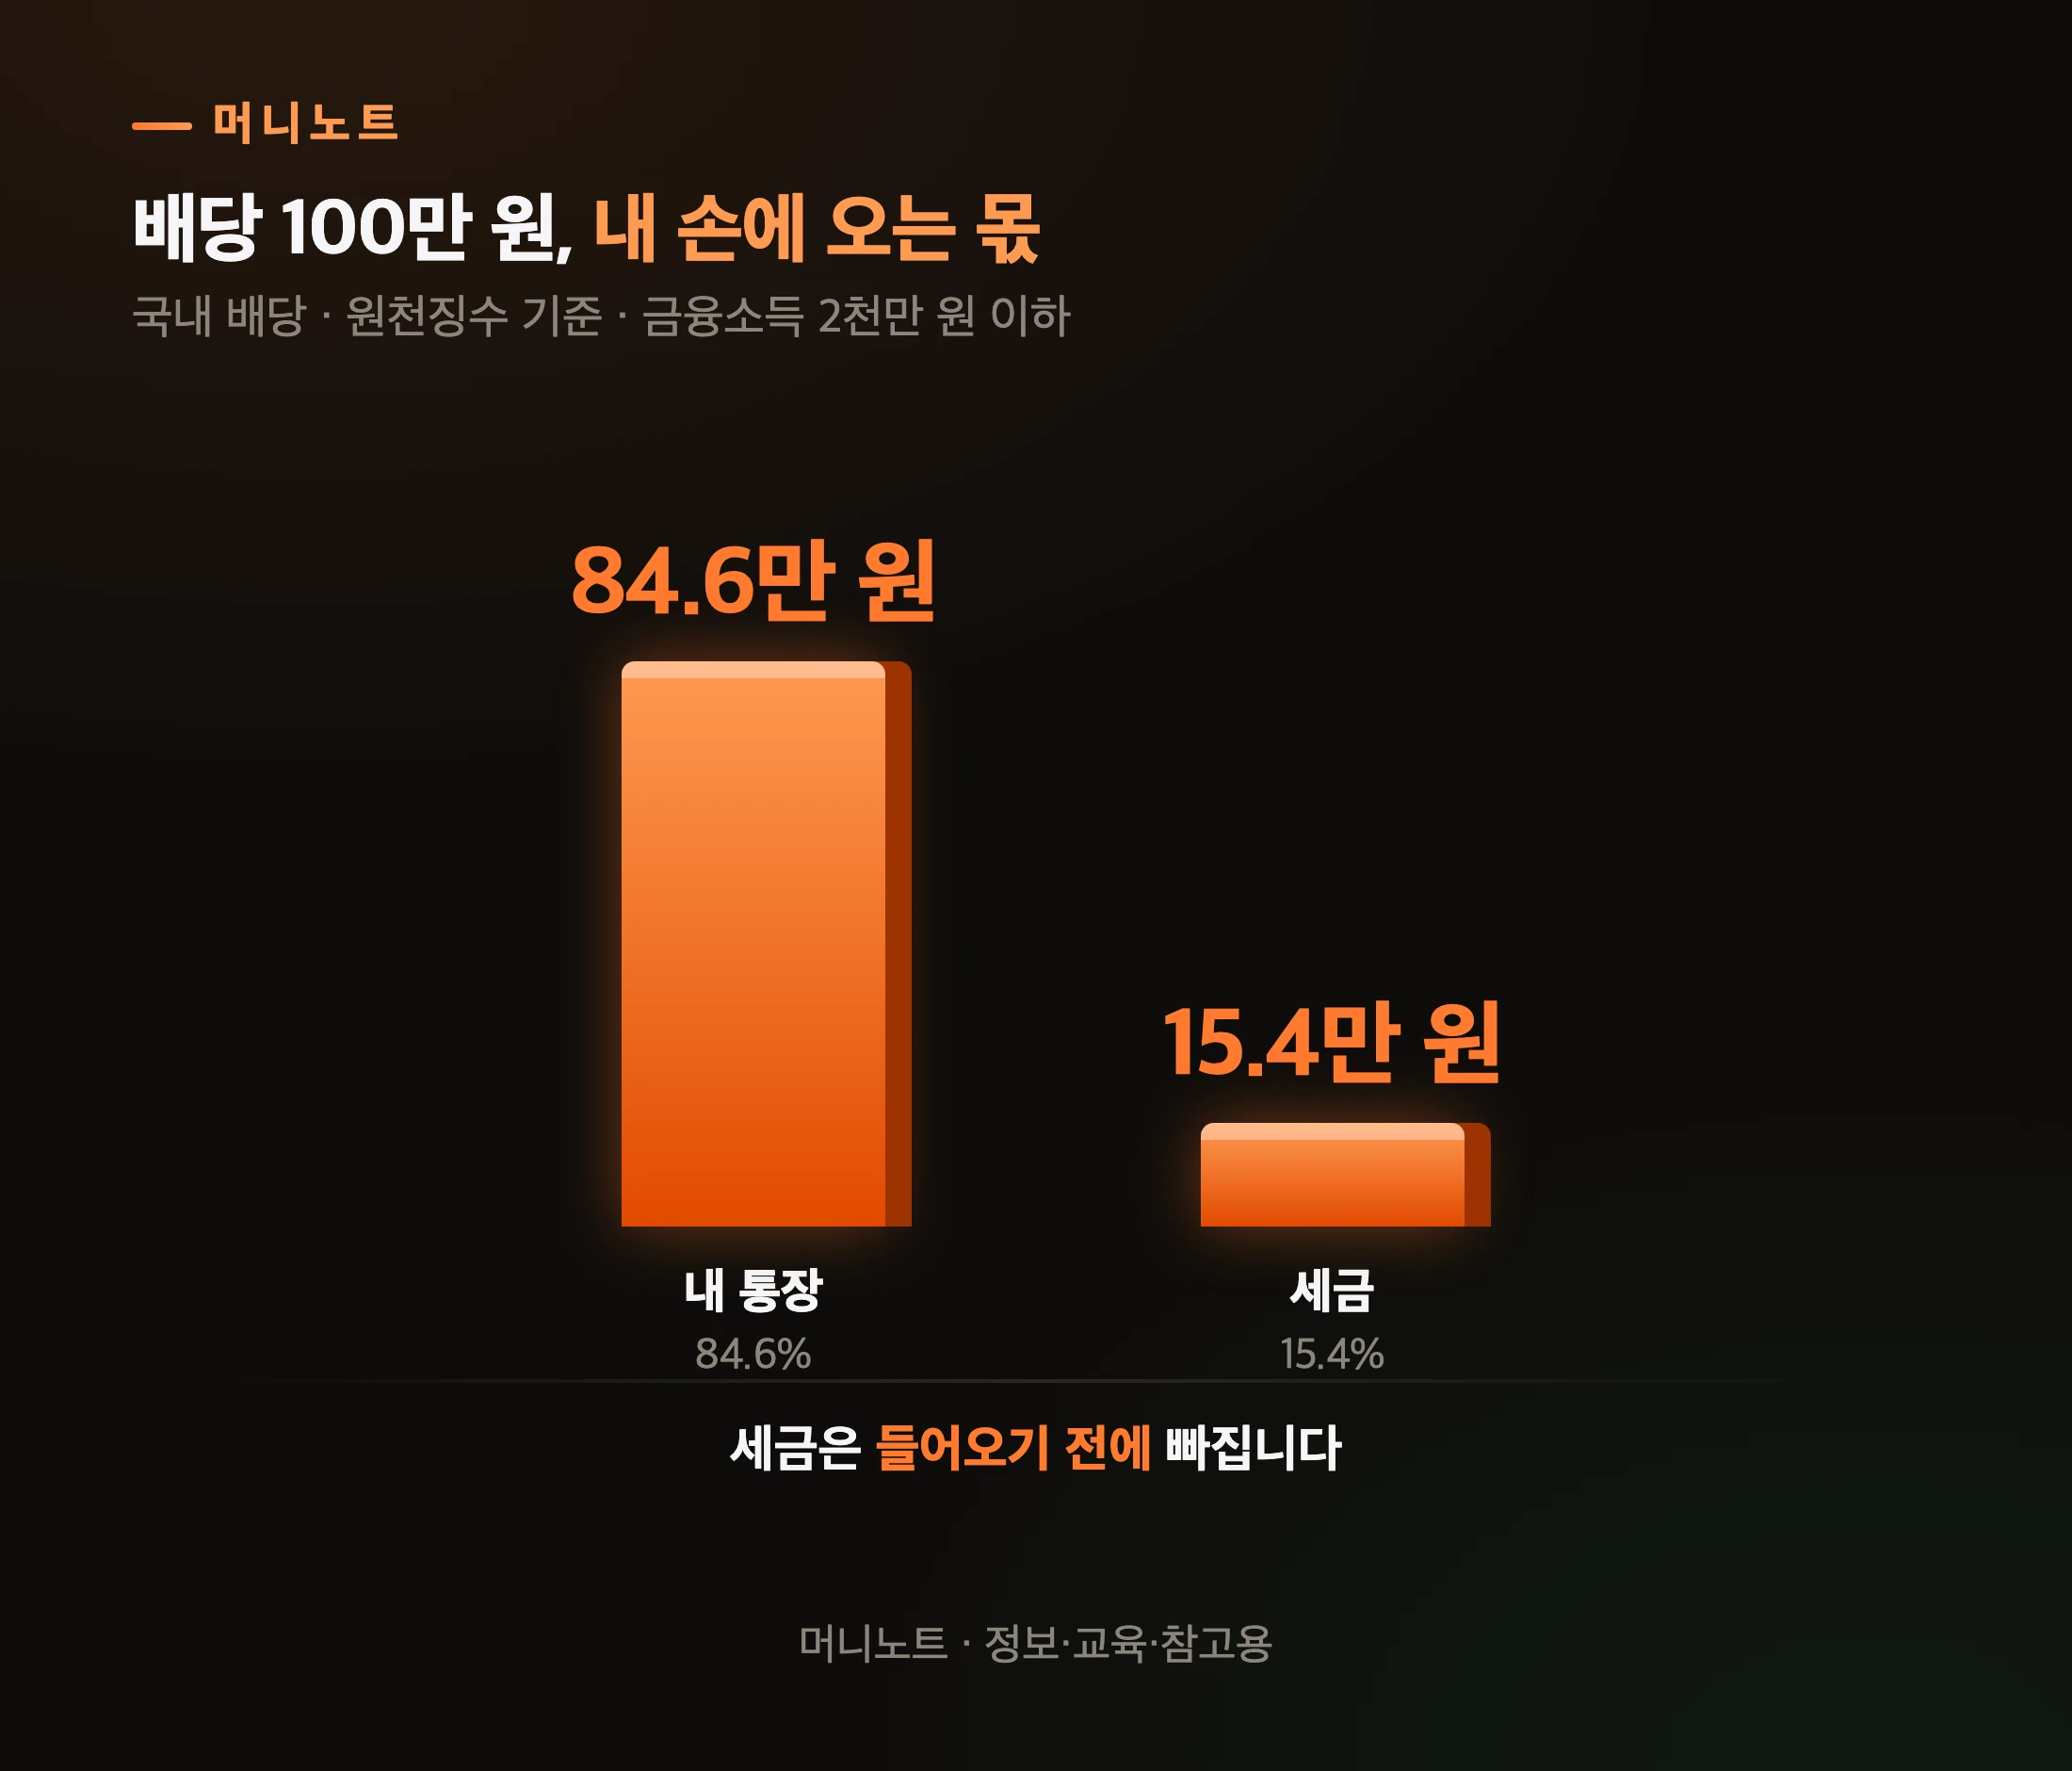
    쉽게 말하면 배당 100만 원 중 내 손에 들어오는 돈은 84만 6천 원입니다. 배당을 열 번 받으면 그중 한 번 반 남짓은 세금으로 나가는 셈이죠.

    배당 100만 원 중 내 몫
    머니노트 · 정보·교육·참고용
    표로 보기
    배당 100만 원, 내 손에 오는 몫
    항목 설명 값
    내 통장 84.6% 84.6만 원
    세금 15.4% 15.4만 원

    그럼 받자마자 다시 사면 그 세금을 피할 수 있을까요?

    배당을 받자마자 다시 사도 세금을 떼나요?

    뗍니다. 소득세법 시행령 제46조는 배당소득이 언제 생기는지를 정해 두었어요. 주식 배당은 회사가 배당을 결의한 날, 펀드·ETF 분배금은 지급받은 날입니다.

    조문은 그 돈을 어디에 쓰는지 묻지 않습니다. 받은 배당을 곧바로 다시 산다고 과세가 없어지지 않고, 15.4%가 빠진 뒤에야 다시 살 돈이 생겨요. 다시 사는 돈은 처음부터 84.6%인 셈입니다.

    이게 한두 해면 작은 차이입니다. 그런데 배당을 다시 사는 사람은 보통 오래 들고 갑니다. 지훈 씨 계산에 세월을 얹어 보면 이렇습니다.

    배당 재투자 30년, 세금 유무 비교
    머니노트 · 정보·교육·참고용
    표로 보기
    1억 원, 배당 4%를 30년 다시 사면
    시점 세금 없다고 가정 15.4% 떼고 재투자
    시작 1.00억 1.00억
    10년 1.48억 1.39억
    20년 2.19억 1.95억
    30년 3.24억 2.71억

    바꿔 말하면, 세금 15.4%는 한 번 떼고 끝나는 돈이 아닙니다. 뗀 돈이 다시 배당을 낳지 못하니, 빠진 몫이 해마다 눈덩이처럼 굴러요. 10년이면 854만 원, 20년이면 2,455만 원으로 벌어집니다.

    물론 실제 주가는 오르내리고, 배당도 해마다 같지 않습니다. 이 계산은 세금이 만드는 차이만 떼어 보려고 나머지를 고정한 가정입니다. 내 숫자로 바꿔 보고 싶다면 배당 계산기와 복리 계산기에 넣어 볼 수 있어요.

    그리고 배당이 커질수록 붙는 세금은 15.4%에서 멈추지 않을 수 있습니다.

    1년 배당이 2천만 원을 넘으면 세금이 어떻게 달라지나요?

    넘는 부분만 근로소득 등 다른 소득과 합쳐 계산합니다. 이것을 금융소득종합과세라고 불러요.

    소득세법 제14조는 이자와 배당을 합친 금액이 2천만 원 이하이고 원천징수된 소득이면 종합소득에 더하지 않게 했습니다. 기준은 배당만이 아니라 예금 이자까지 합친 금액이에요.

    2천만 원을 넘으면 제62조가 두 가지 세액을 계산해 큰 쪽을 냅니다. 가. 넘는 부분과 다른 소득을 합쳐 기본세율로 계산한 세액에 2천만 원 × 14%를 더한 금액. 나. 이자·배당 전액에 14%를 적용한 세액에 다른 소득의 세액을 더한 금액이에요.

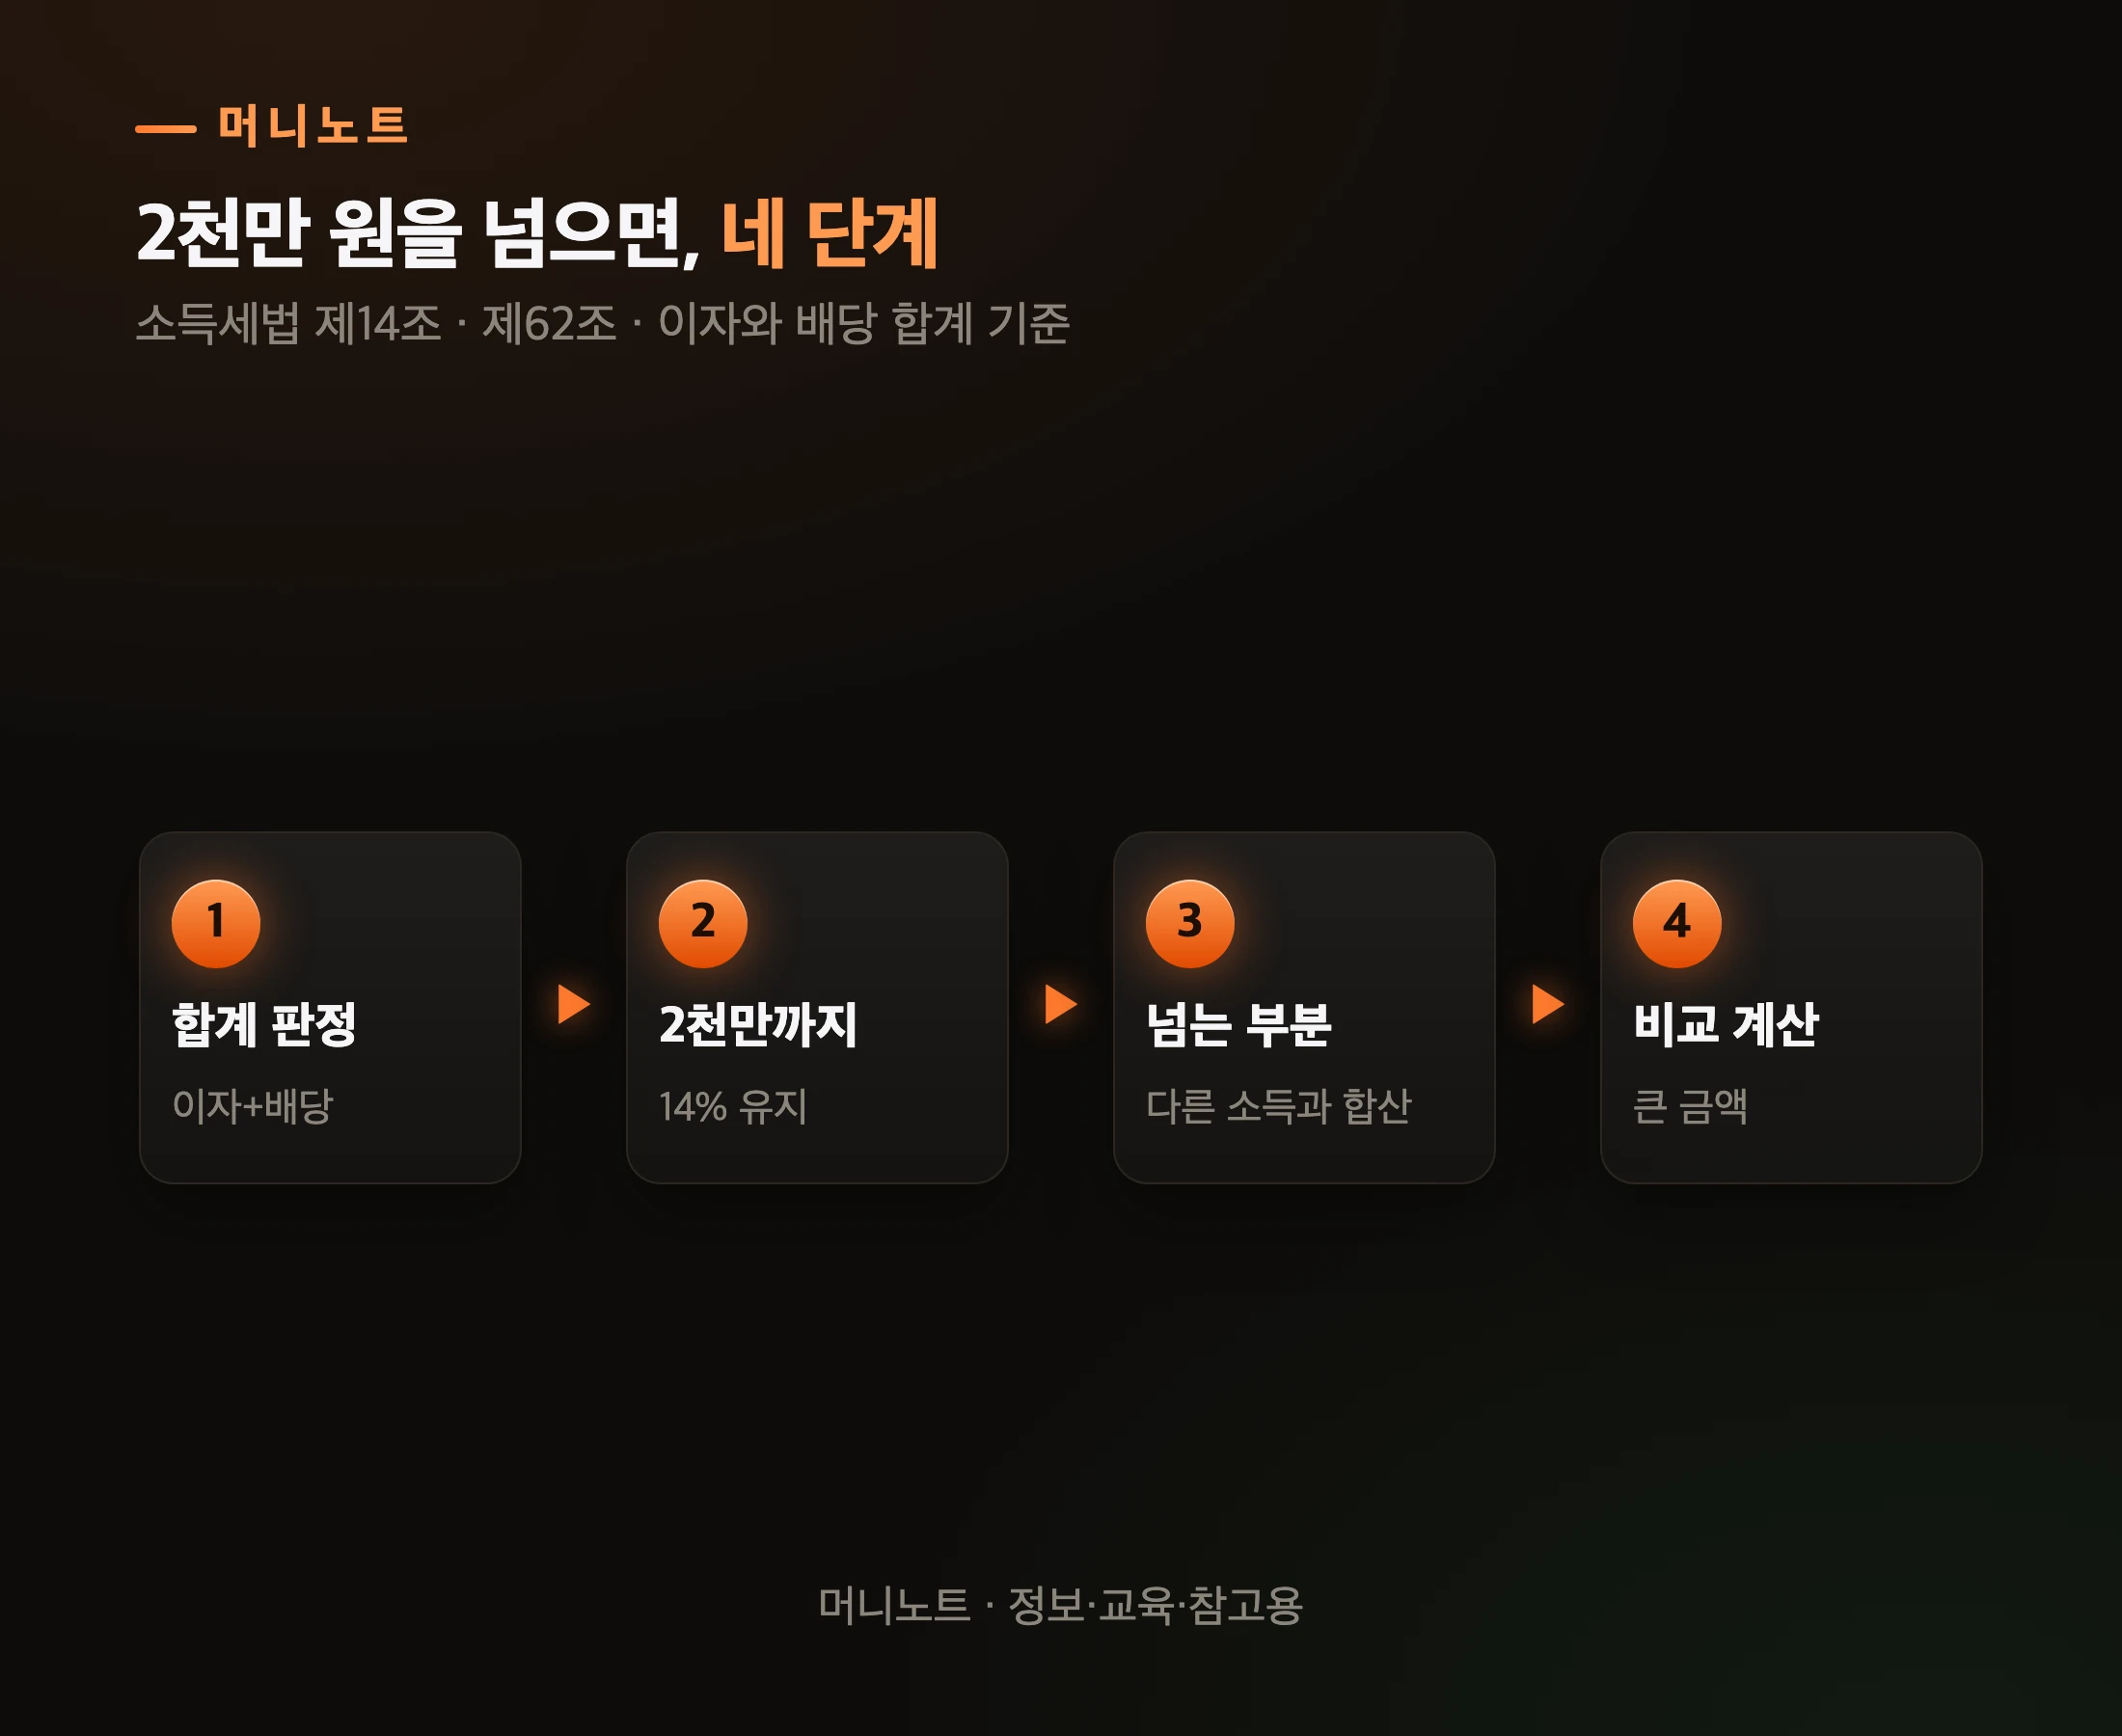
    금융소득 2천만 원을 넘을 때 계산 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    2천만 원을 넘으면, 네 단계
    단계 내용 설명
    1단계 합계 판정 이자+배당
    2단계 2천만까지 14% 유지
    3단계 넘는 부분 다른 소득과 합산
    4단계 비교 계산 큰 금액

    오해하지 마세요. 2천만 원을 1원 넘었다고 배당 전체가 누진세율을 맞는 건 아닙니다. 쉽게 말하면, 2천만 원까지는 그대로 14%이고 그 위에 얹힌 부분만 내 월급과 같은 층으로 올라가 누진세율을 맞는 구조입니다. 월급이 많은 사람일수록 넘는 부분에 붙는 세율이 높아지죠.

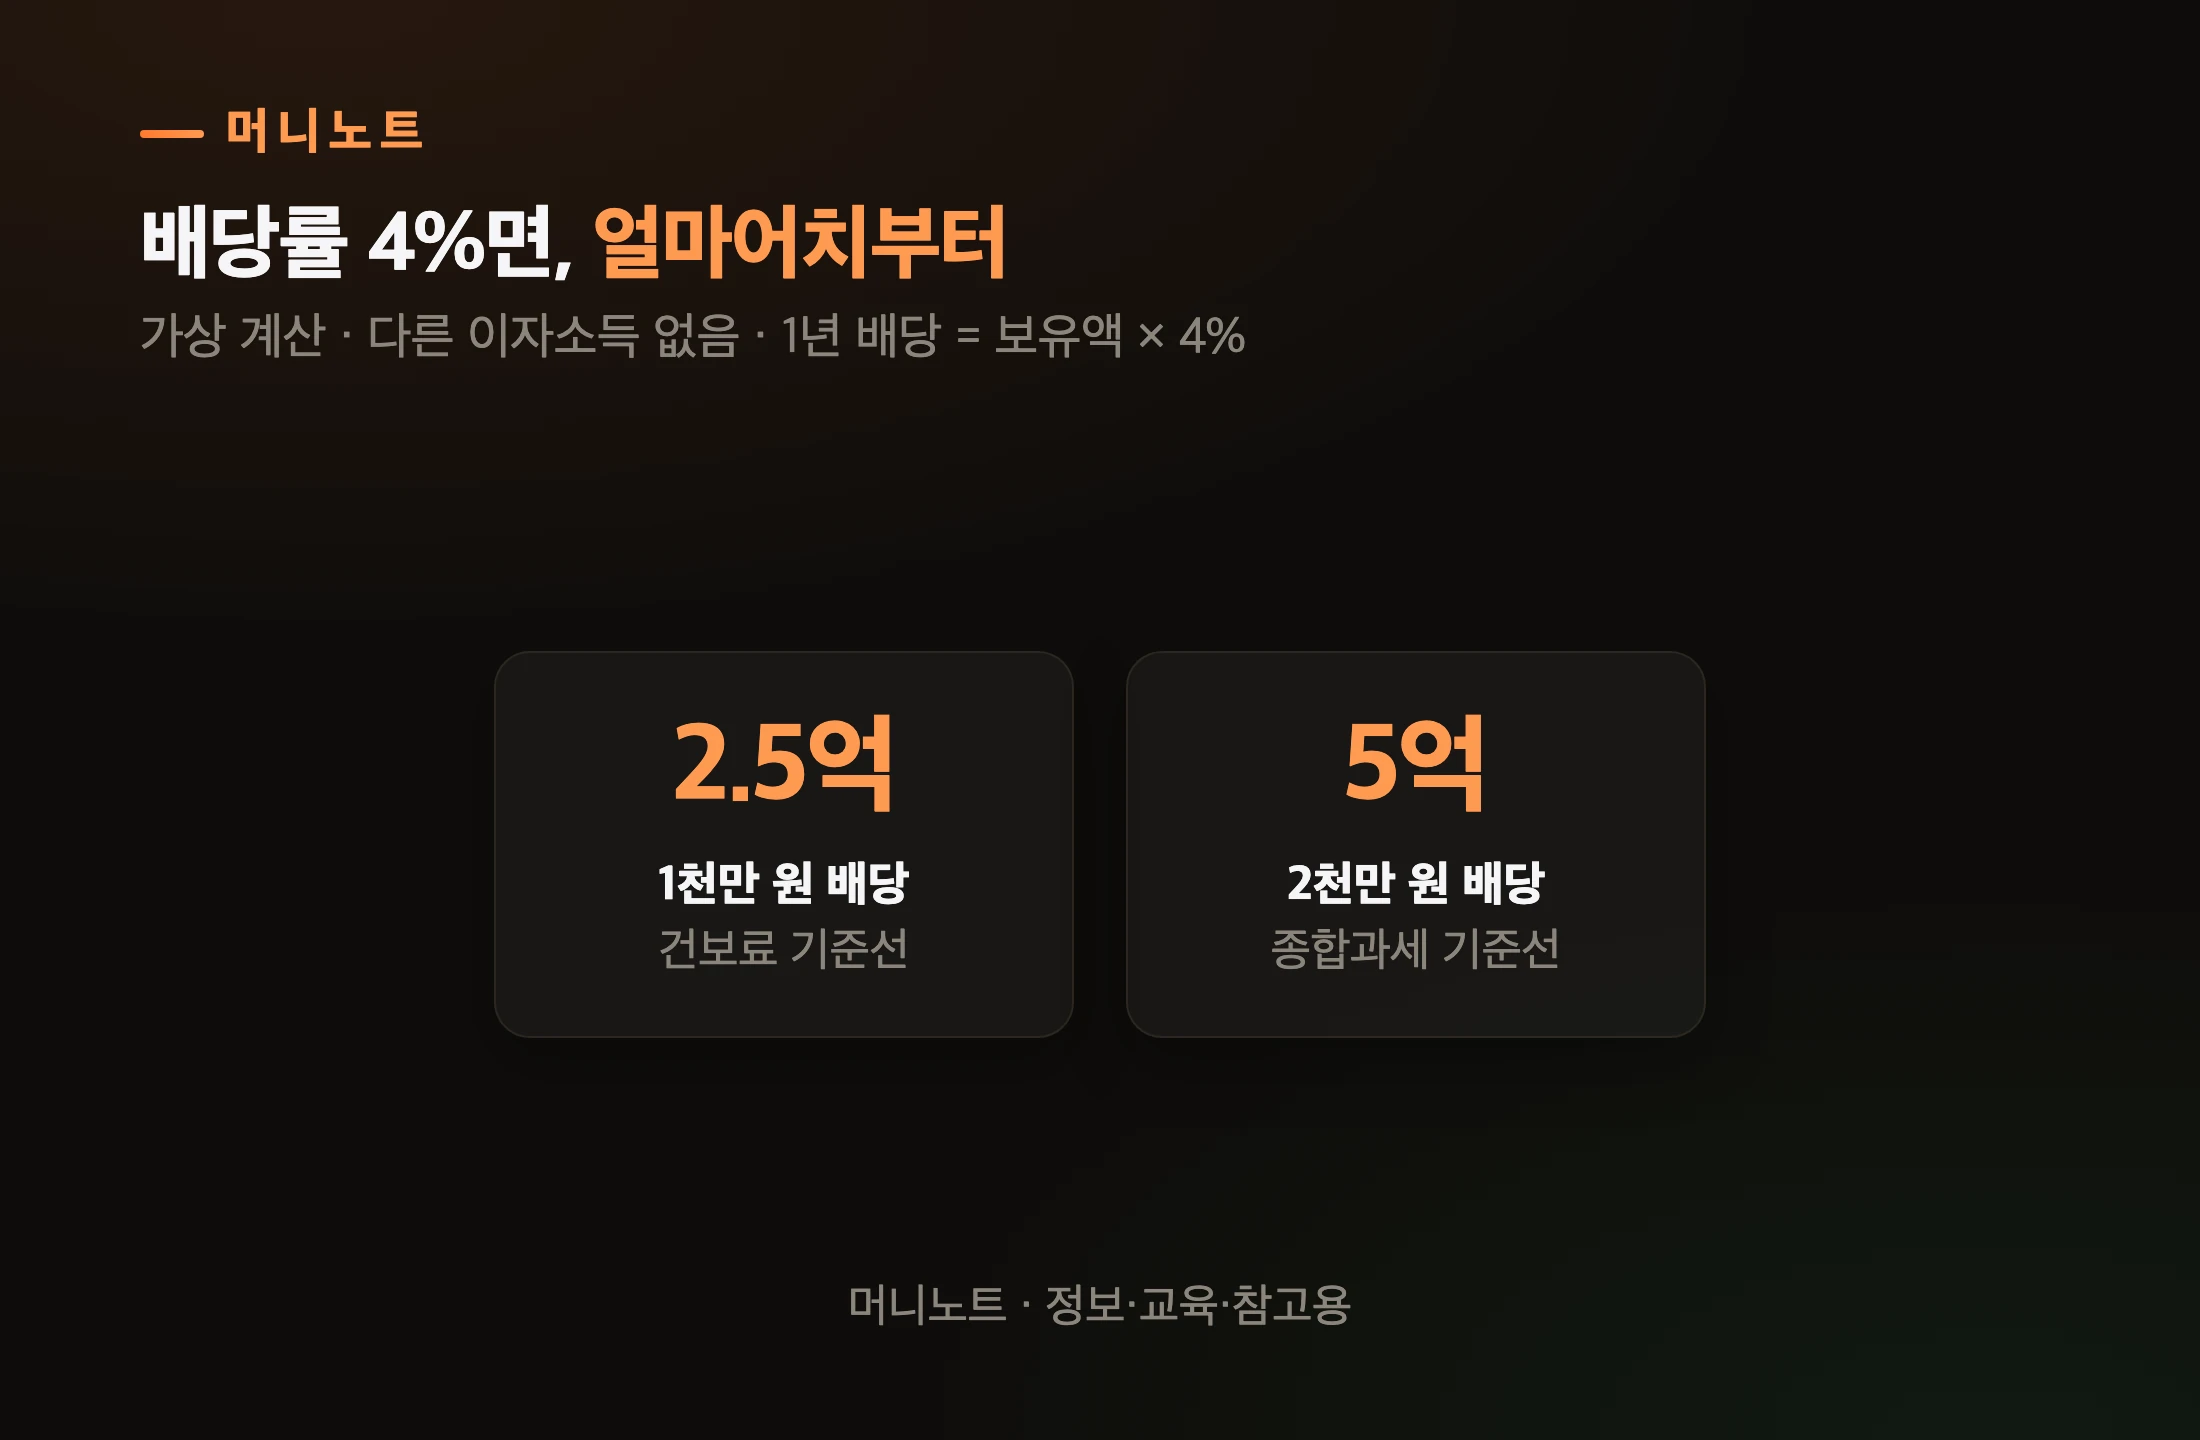
    그럼 2천만 원은 얼마나 들고 있어야 닿는 선일까요? 배당률 4%로 거꾸로 따져 보면 감이 옵니다.

    배당률 4%로 따진 기준선
    머니노트 · 정보·교육·참고용
    표로 보기
    배당률 4%면, 얼마어치부터
    항목 값 설명
    1천만 원 배당 2.5억 건보료 기준선
    2천만 원 배당 5억 종합과세 기준선

    지훈 씨의 1억 원은 아직 두 선과 멀리 있습니다. 문제는 배당을 다시 사며 몸집이 커질 때, 그리고 예금 이자까지 함께 쌓일 때예요.

    하나 더 있습니다. 종합과세로 넘어간 배당 중 법이 정한 배당에는 배당가산액(그로스업)을 더해 소득을 계산하고, 배당세액공제를 적용합니다. 배당세액공제는 2천만 원을 넘는 배당에만 적용돼요. 이 가산율은 2026년 받는 배당까지 10%, 2027년 1월 1일 이후 받는 배당부터 11%입니다. 2천만 원 판정에는 이 가산액을 넣지 않아요.

    그런데 올해부터는 2천만 원을 넘는 배당에도 따로 계산하는 길이 생겼습니다. 바로 고배당기업 배당이에요.

    고배당기업 배당 분리과세는 누구에게 유리한가요?

    금융소득이 2천만 원을 넘어 종합과세될 사람에게 의미가 큽니다. 조세특례제한법 제104조의27은 요건을 갖춘 고배당기업 주식을 가진 사람이 2026년 1월 1일 이후 그 기업에서 받는 현금배당은, 신청하면 다른 소득과 합치지 않고 따로 계산하게 했어요.

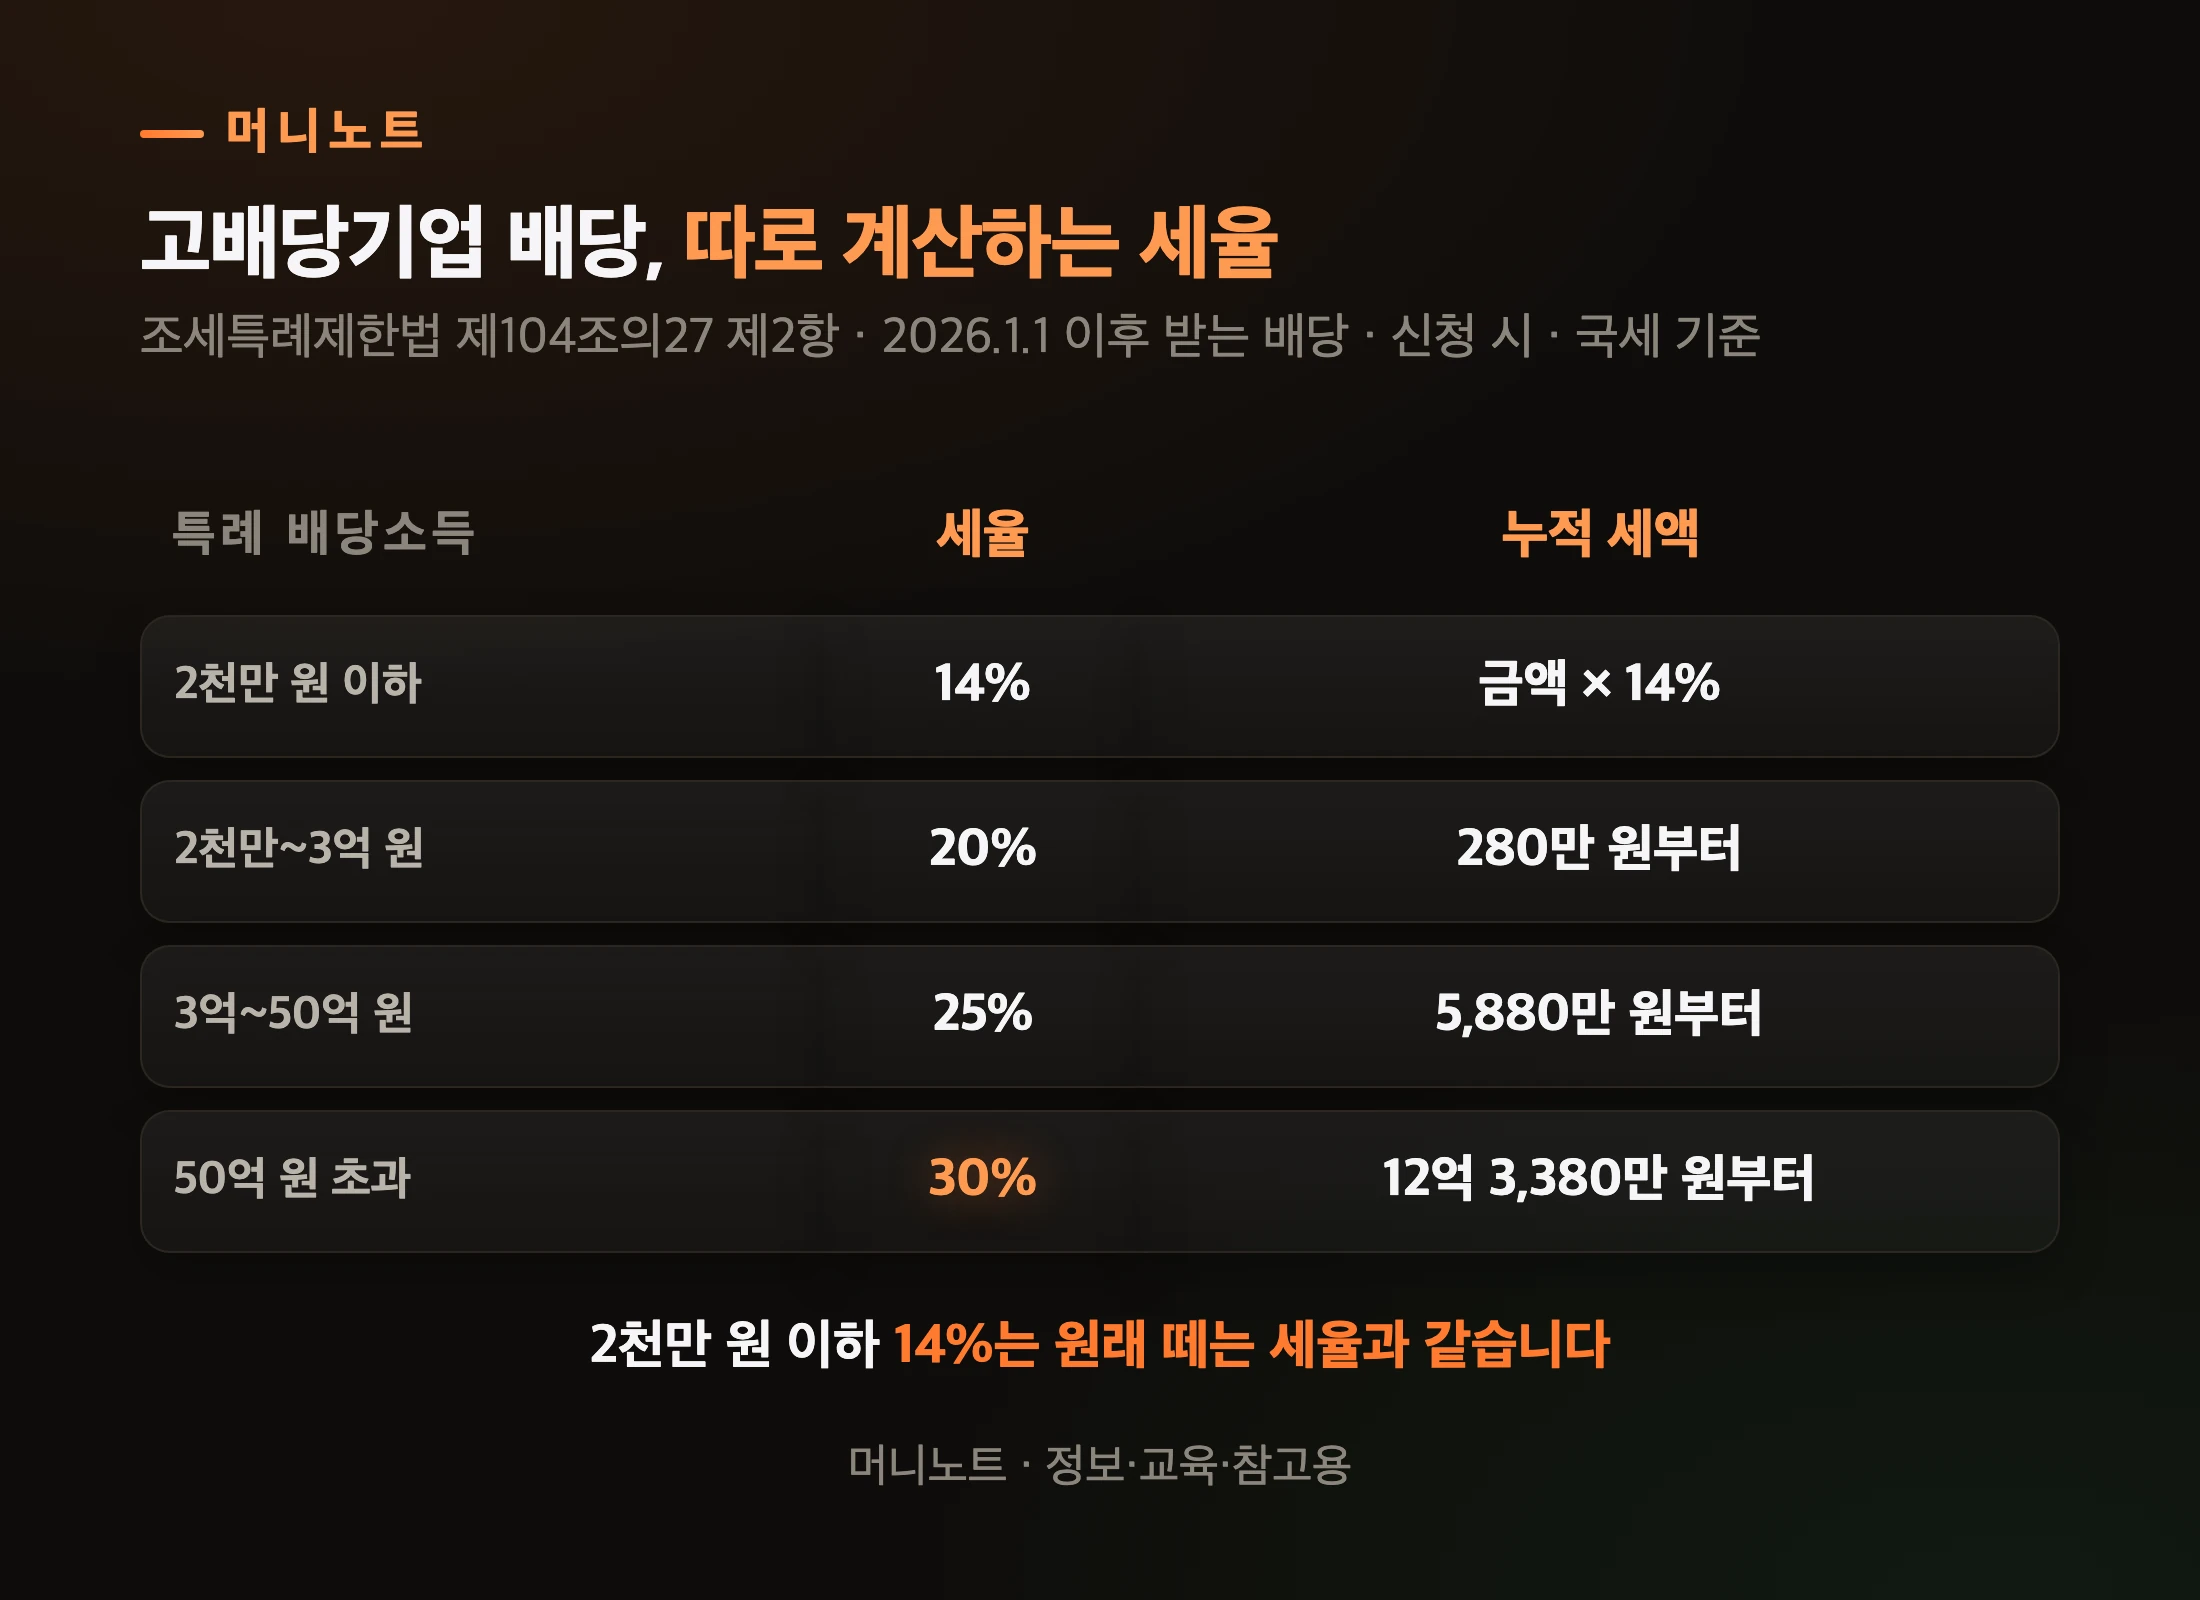
    세율은 구간마다 다릅니다. 국회를 통과한 조문에는 50억 원 초과 구간이 들어 있고 최고세율은 30%예요.

    고배당기업 배당 분리과세 세율
    머니노트 · 정보·교육·참고용
    표로 보기
    고배당기업 배당, 따로 계산하는 세율
    특례 배당소득 세율 누적 세액
    2천만 원 이하 14% 금액 × 14%
    2천만~3억 원 20% 280만 원부터
    3억~50억 원 25% 5,880만 원부터
    50억 원 초과 30% 12억 3,380만 원부터

    바꿔 말하면, 금융소득이 2천만 원을 넘지 않는 대부분의 사람에게는 달라지는 게 거의 없습니다. 원래도 14%로 끝나니까요. 다른 소득과 합치면 이 표보다 높은 세율을 맞을 사람이 따로 계산할 이유가 생기는 겁니다.

    모든 상장사가 대상은 아닙니다. 코넥스가 아닌 상장법인이어야 하고, 직전 사업연도 배당이 2024년이 속하는 사업연도보다 줄지 않아야 해요. 여기에 배당성향 40% 이상, 또는 배당성향 25% 이상이면서 이익배당이 전년보다 10% 이상 늘어야 합니다. 투자회사와 위탁관리 리츠 같은 법인은 빠져요.

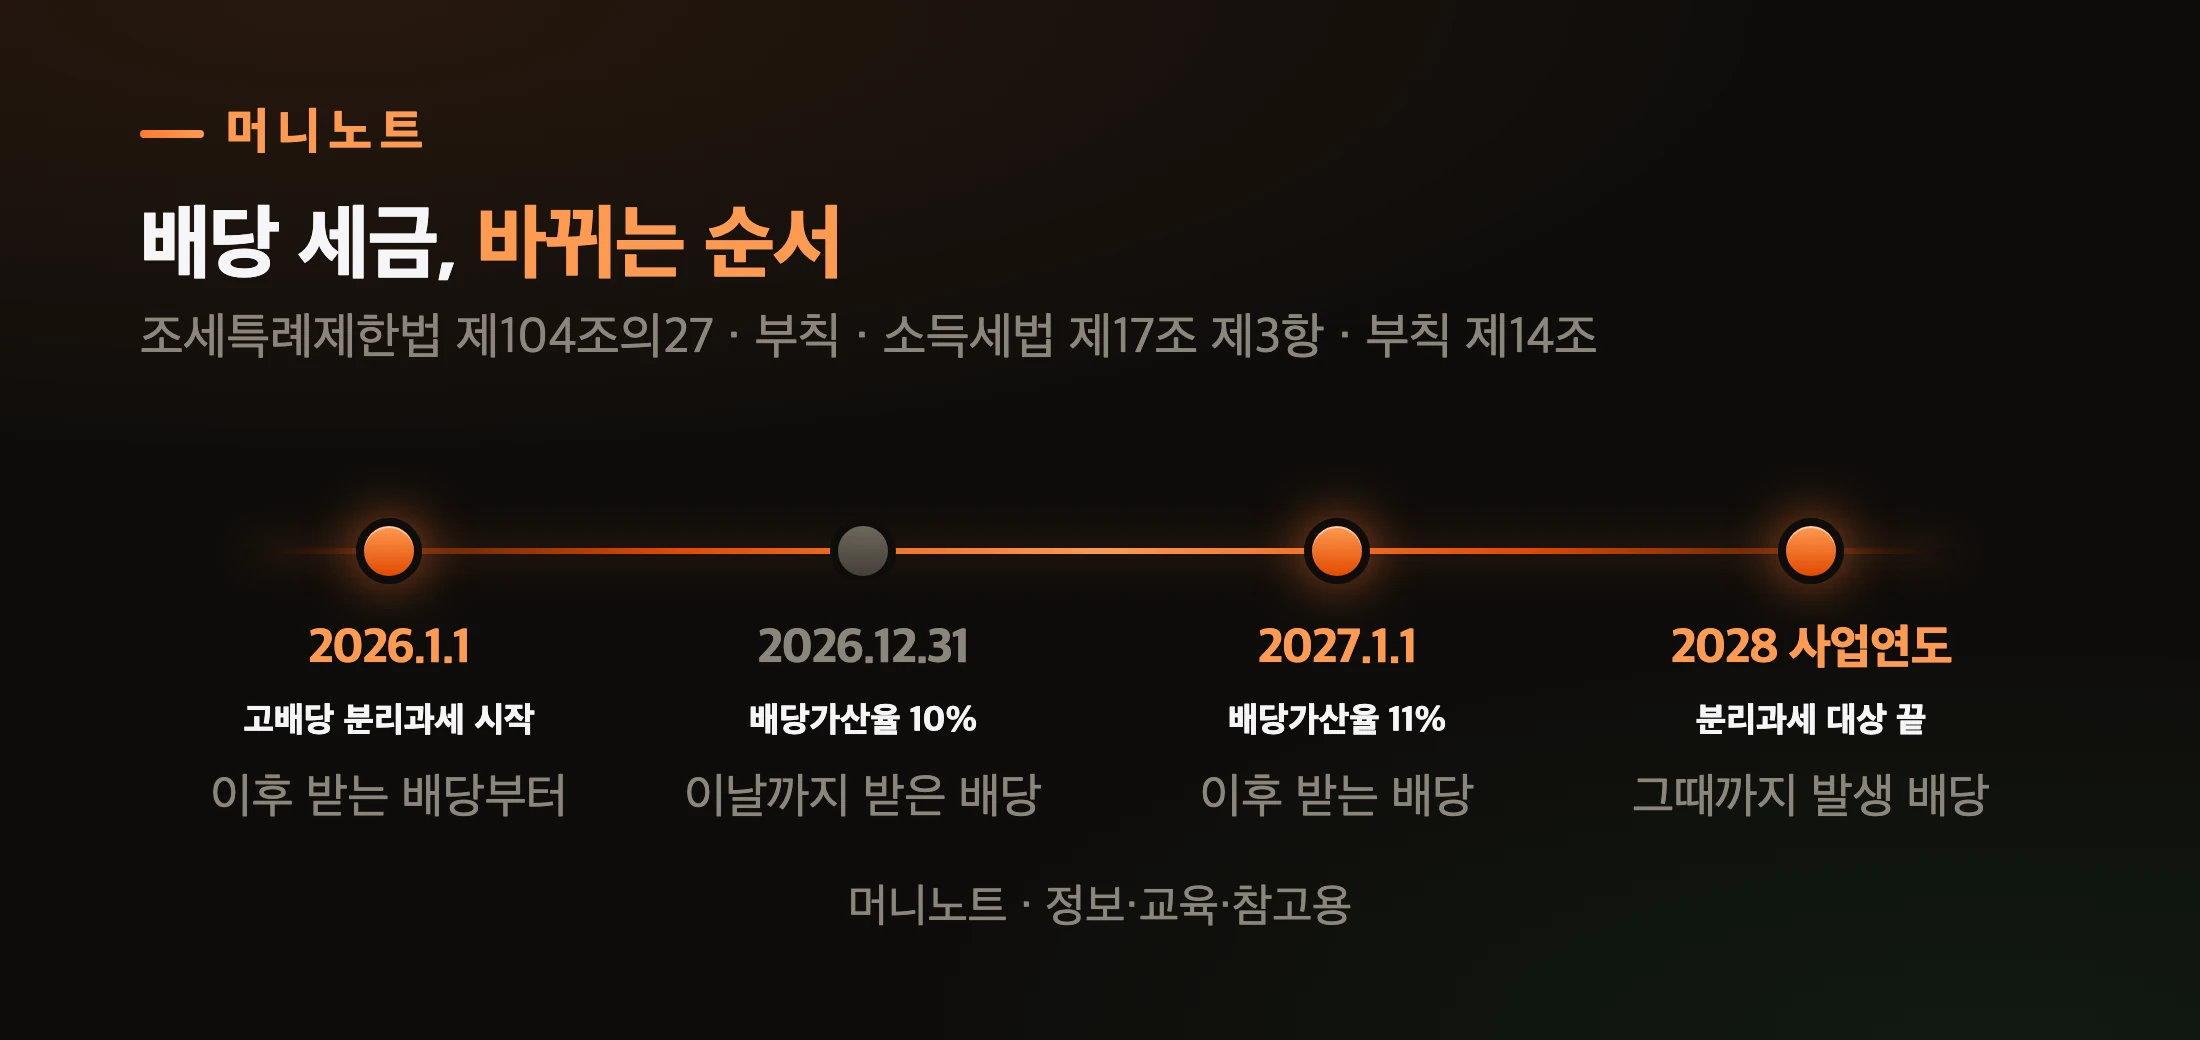
    고배당 분리과세와 배당가산율 일정
    머니노트 · 정보·교육·참고용
    표로 보기
    배당 세금, 바뀌는 순서
    시점 사건 설명
    2026.1.1 고배당 분리과세 시작 이후 받는 배당부터
    2026.12.31 배당가산율 10% 이날까지 받은 배당
    2027.1.1 배당가산율 11% 이후 받는 배당
    2028 사업연도 분리과세 대상 끝 그때까지 발생 배당

    신청은 자동이 아닙니다. 배당을 받은 해의 종합소득세 확정신고 때 분리과세신청서를 내야 해요. 고배당기업은 정기주주총회에서 배당을 결의한 다음 날까지 요건을 갖췄다고 공시합니다.

    조문에 ETF나 펀드 분배금이 들어가는지는 따로 적혀 있지 않습니다. 문언은 고배당기업 주식을 가진 사람이 그 기업에서 받는 배당이에요. ETF로 받는 분배금은 증권사나 국세청 안내로 확인하는 편이 안전합니다.

    국내 이야기는 여기까지입니다. 그럼 미국 주식에서 받는 배당은 어떨까요?

    미국 주식 배당금 세금은 어떻게 떼나요?

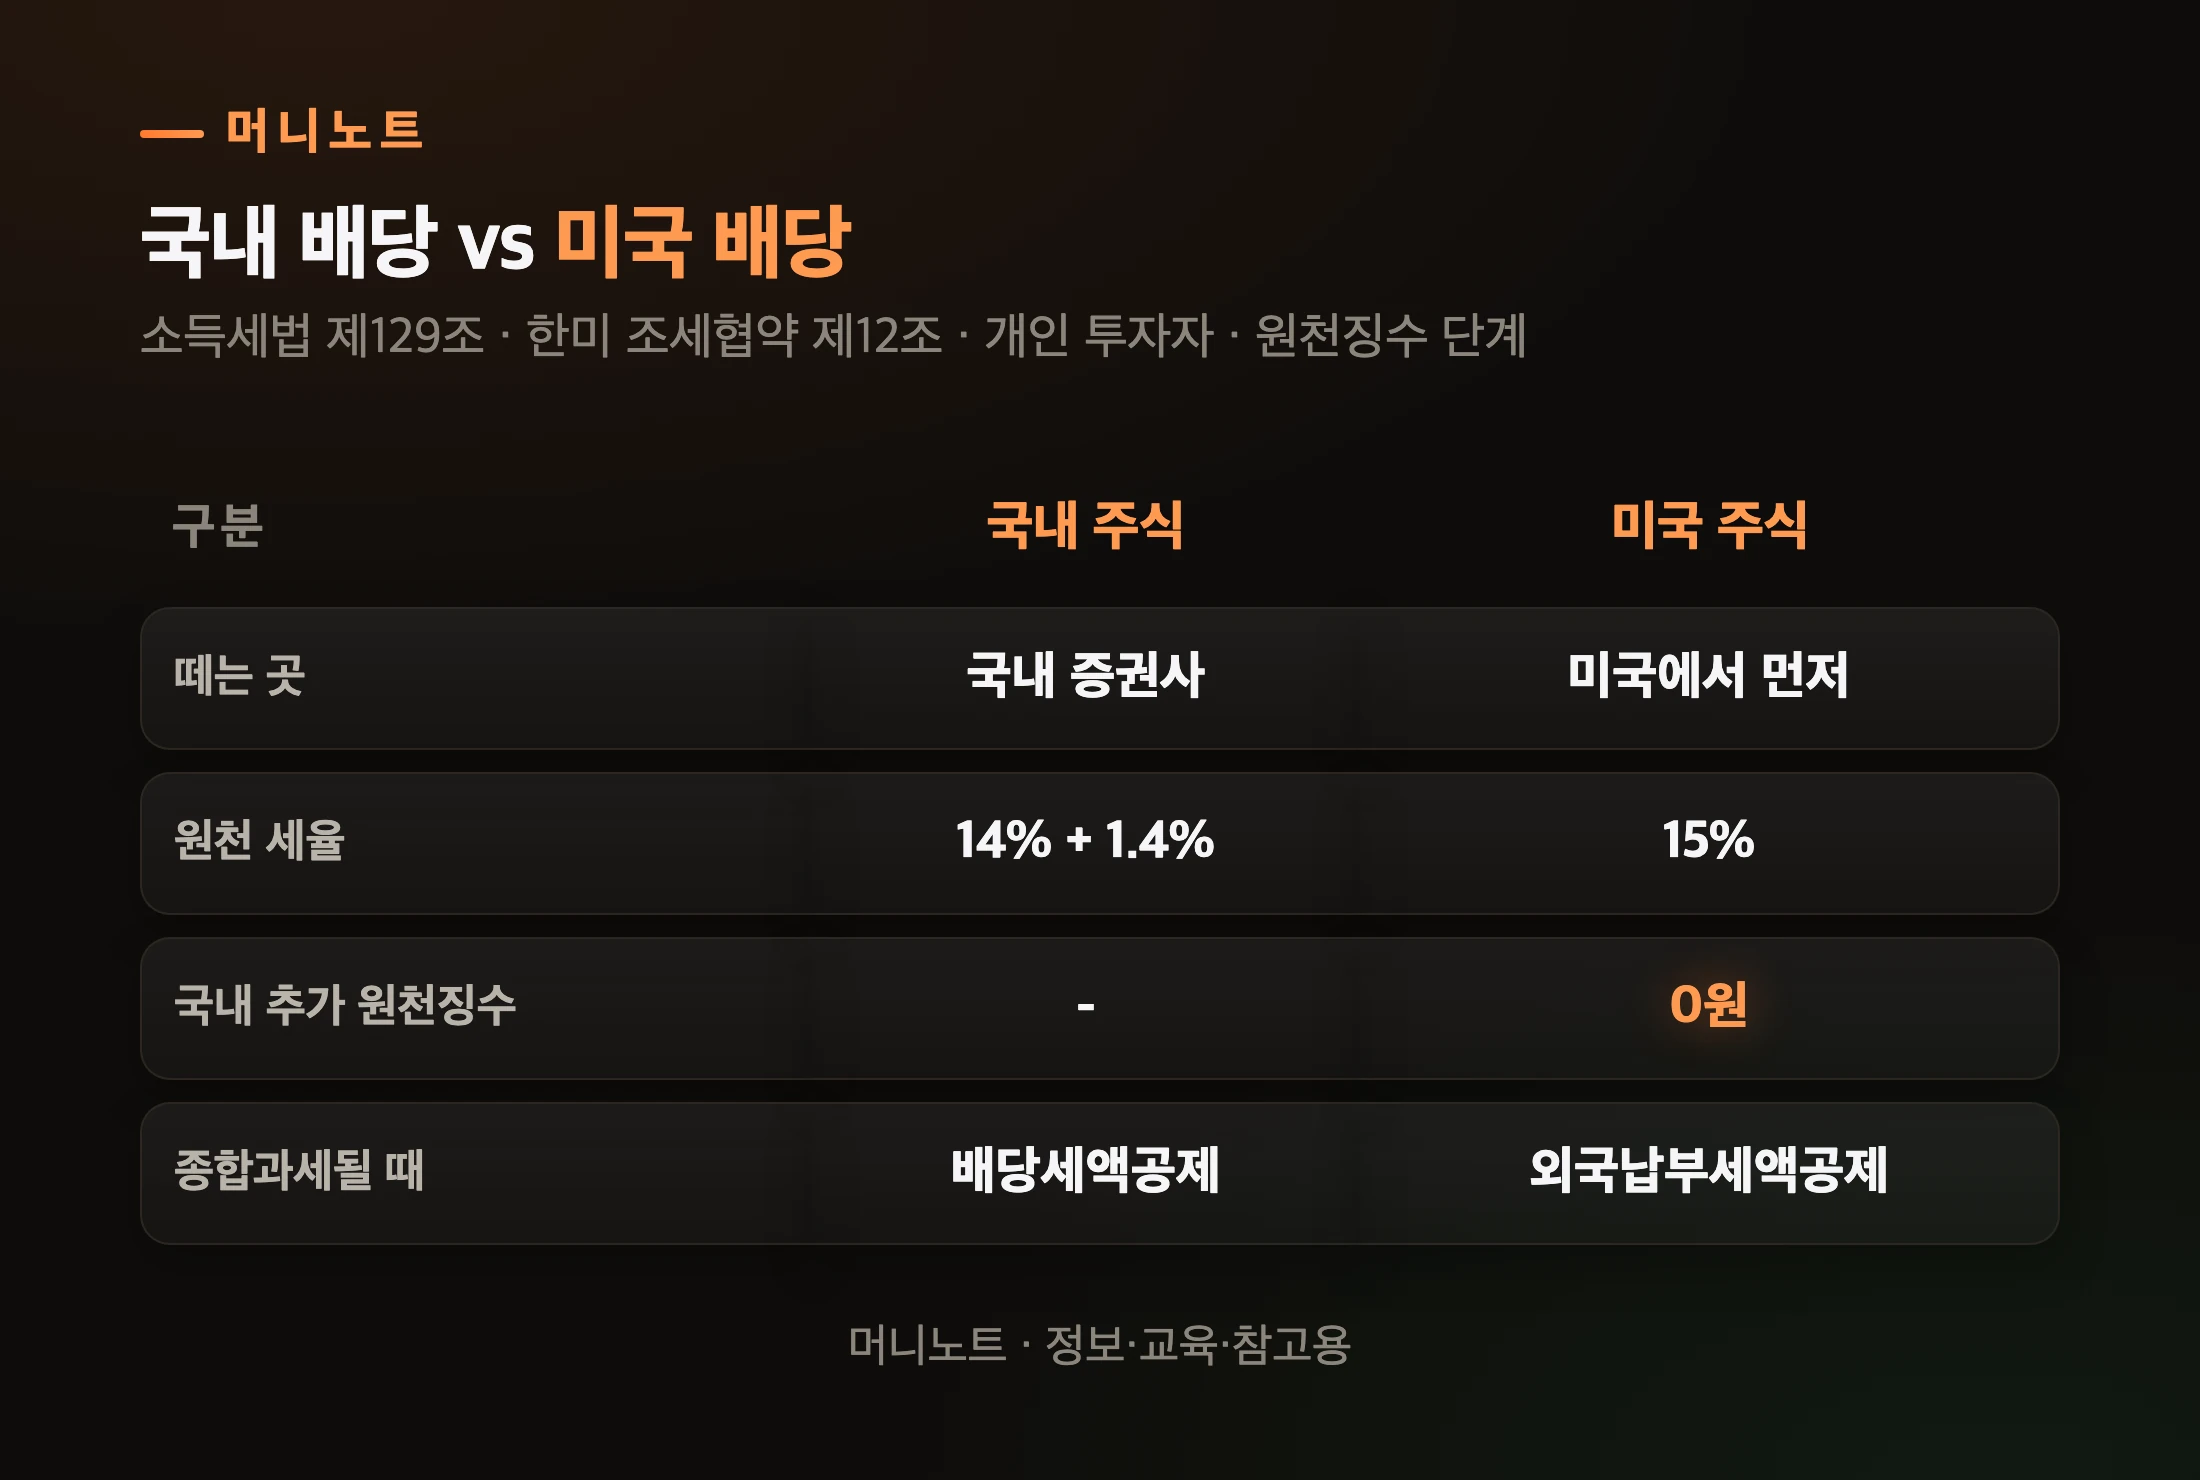
    국내 증권사를 통해 받는 경우, 미국에서 15%를 떼고 국내에서는 더 떼지 않습니다. 한미 조세협약은 개인이 받는 배당에 미국이 매기는 세율을 15%로 묶어 두었어요.

    소득세법 제129조 제4항은 국내 원천징수세액에서 외국에 낸 세금을 빼게 했습니다. 국내 14%보다 미국 15%가 크니, 국내에서 뗄 소득세가 남지 않는 구조예요. 지방소득세도 그 소득세의 10%라 0원이 됩니다.

    국내 배당과 미국 배당 비교
    머니노트 · 정보·교육·참고용
    표로 보기
    국내 배당 vs 미국 배당
    구분 국내 주식 미국 주식
    떼는 곳 국내 증권사 미국에서 먼저
    원천 세율 14% 1.4% 15%
    국내 추가 원천징수 – 0원
    종합과세될 때 배당세액공제 외국납부세액공제

    해외 배당도 소득세법상 배당소득입니다. 그래서 종합과세로 넘어가면 미국에 낸 세금을 외국납부세액공제로 뺄 수 있고, 한도를 넘은 금액은 10년 동안 넘겨 쓸 수 있어요.

    서류와 계산기로 세금을 정리하는 사람
    Photo: Leeloo The First / Pexels

    해외 주식 손익을 정리할 일이 있다면 해외주식 양도세 손실 상계 글도 함께 보면 좋습니다. 그럼 같은 배당을 계좌만 바꿔 받으면 어떻게 될까요?

    ISA나 연금저축에서 배당을 받으면 세금이 줄어드나요?

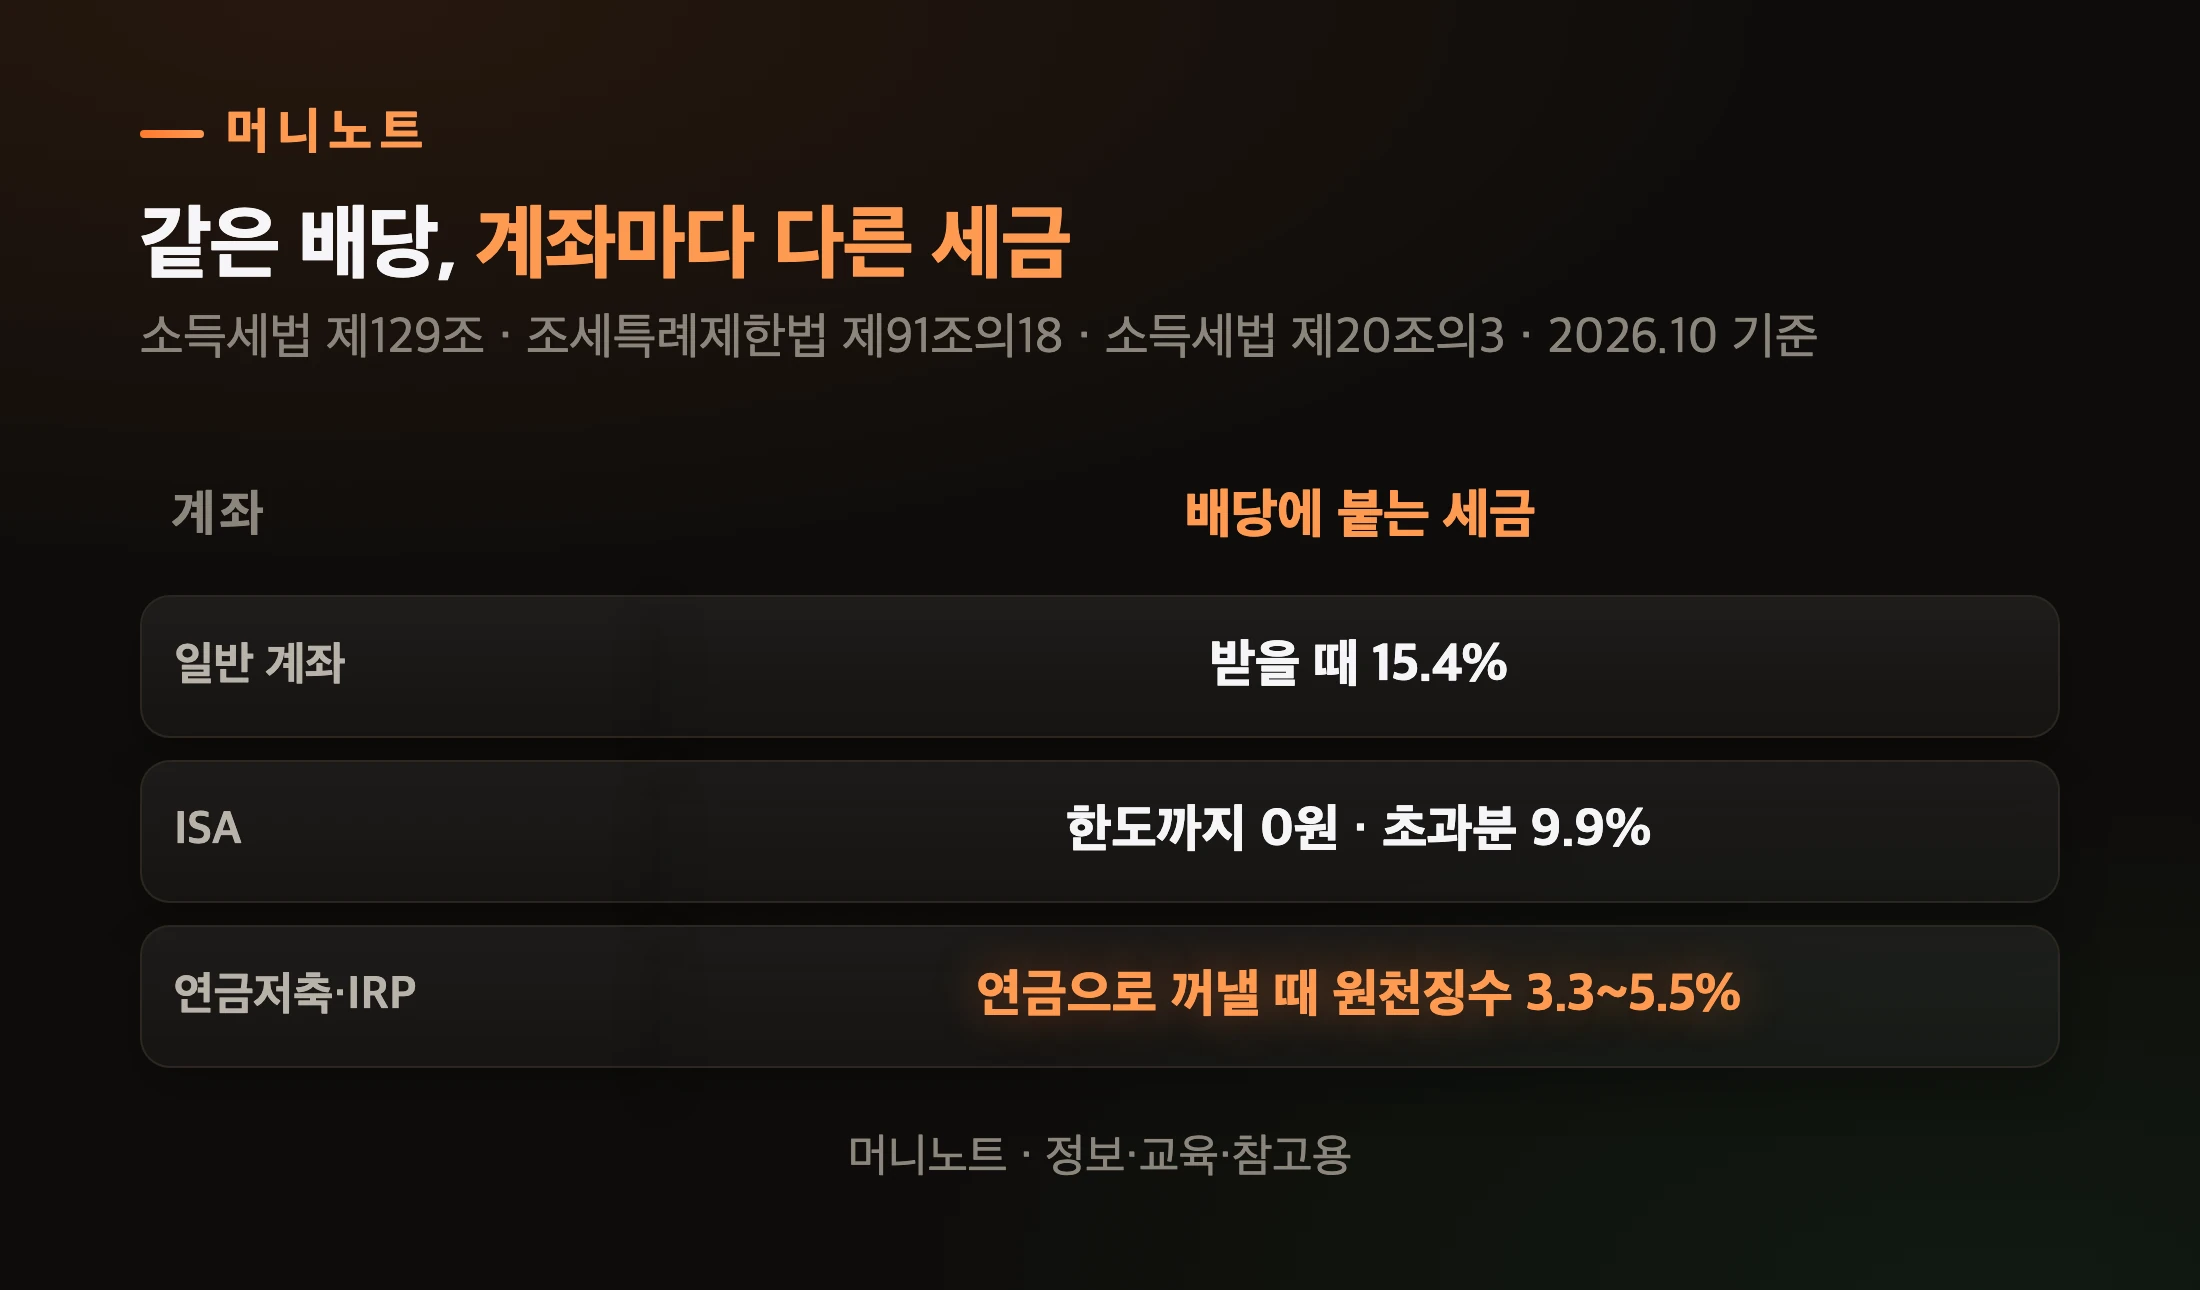
    계좌마다 세금을 매기는 방식이 다릅니다. 일반 계좌는 받을 때 15.4%, ISA는 정해진 한도까지 비과세, 연금계좌는 꺼낼 때 연금소득으로 계산해요.

    ISA는 조세특례제한법 제91조의18이 정합니다. 계좌 안의 이자·배당을 합쳐 일반형 200만 원, 서민형·농어민 400만 원까지 비과세이고, 넘는 금액은 지방소득세를 더해 9.9%로 분리과세해요. 계약기간은 3년 이상이고, 원칙적으로 3년 전에 해지하면 감면받은 세금을 추징하고, 법이 정한 부득이한 사유는 예외예요. 그리고 가입하거나 연장하는 해 직전 3년 중 한 번이라도 금융소득종합과세 대상이었다면 ISA 비과세 특례를 받을 수 없습니다.

    계좌별 배당 세금 비교
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 배당, 계좌마다 다른 세금
    계좌 배당에 붙는 세금
    일반 계좌 받을 때 15.4%
    ISA 한도까지 0원 · 초과분 9.9%
    연금저축·IRP 연금으로 꺼낼 때 원천징수 3.3~5.5%

    연금계좌는 운용으로 늘어난 돈이 연금으로 받을 때 연금소득이 됩니다. 원천징수세율은 70세 미만 5.5%, 70세 이상 80세 미만 4.4%, 80세 이상 3.3%예요(지방소득세 포함). 다만 연금으로 받는 돈이 한 해 1,500만 원을 넘으면 계산이 달라집니다. 다만 연금 외 방식으로 꺼내면 다른 세율이 적용되니, 넣기 전에 꺼낼 시점부터 정해 두는 게 좋습니다.

    동전 병에서 자라는 새싹
    Photo: Towfiqu barbhuiya / Pexels

    ISA 비과세 한도를 늘리는 내용은 2026년 10월 현재 법 조문에 들어가 있지 않습니다. 지금 계산은 200만·400만 원으로 하는 게 맞습니다. 내 ISA로 얼마나 아끼는지는 ISA 절세 계산기로, ISA의 약점은 ISA 단점 글로 확인할 수 있어요. 연금계좌 세액공제는 연금저축·IRP 세액공제 글에 정리했습니다.

    계좌를 바꿔도 남는 질문이 하나 있습니다. 배당이 건강보험료를 올릴까요?

    배당금이 건강보험료에도 영향을 주나요?

    이자와 배당을 합쳐 1년 1천만 원을 넘으면 영향을 줄 수 있습니다. 국민건강보험법 시행규칙 제44조는 이자·배당 합계가 1천만 원 이하면 보험료 계산 소득에 넣지 않는다고 적었어요.

    거꾸로 1천만 원을 넘으면, 넘는 부분만이 아니라 그 이자·배당이 소득에 들어갑니다. 여기서 말하는 이자·배당은 일반 계좌에서 원천징수되는 금융소득 기준이고, 고배당 분리과세분이 어떻게 반영되는지는 이 글에서 다루지 않습니다.

    건강보험료에 걸리는 두 기준
    머니노트 · 정보·교육·참고용
    표로 보기
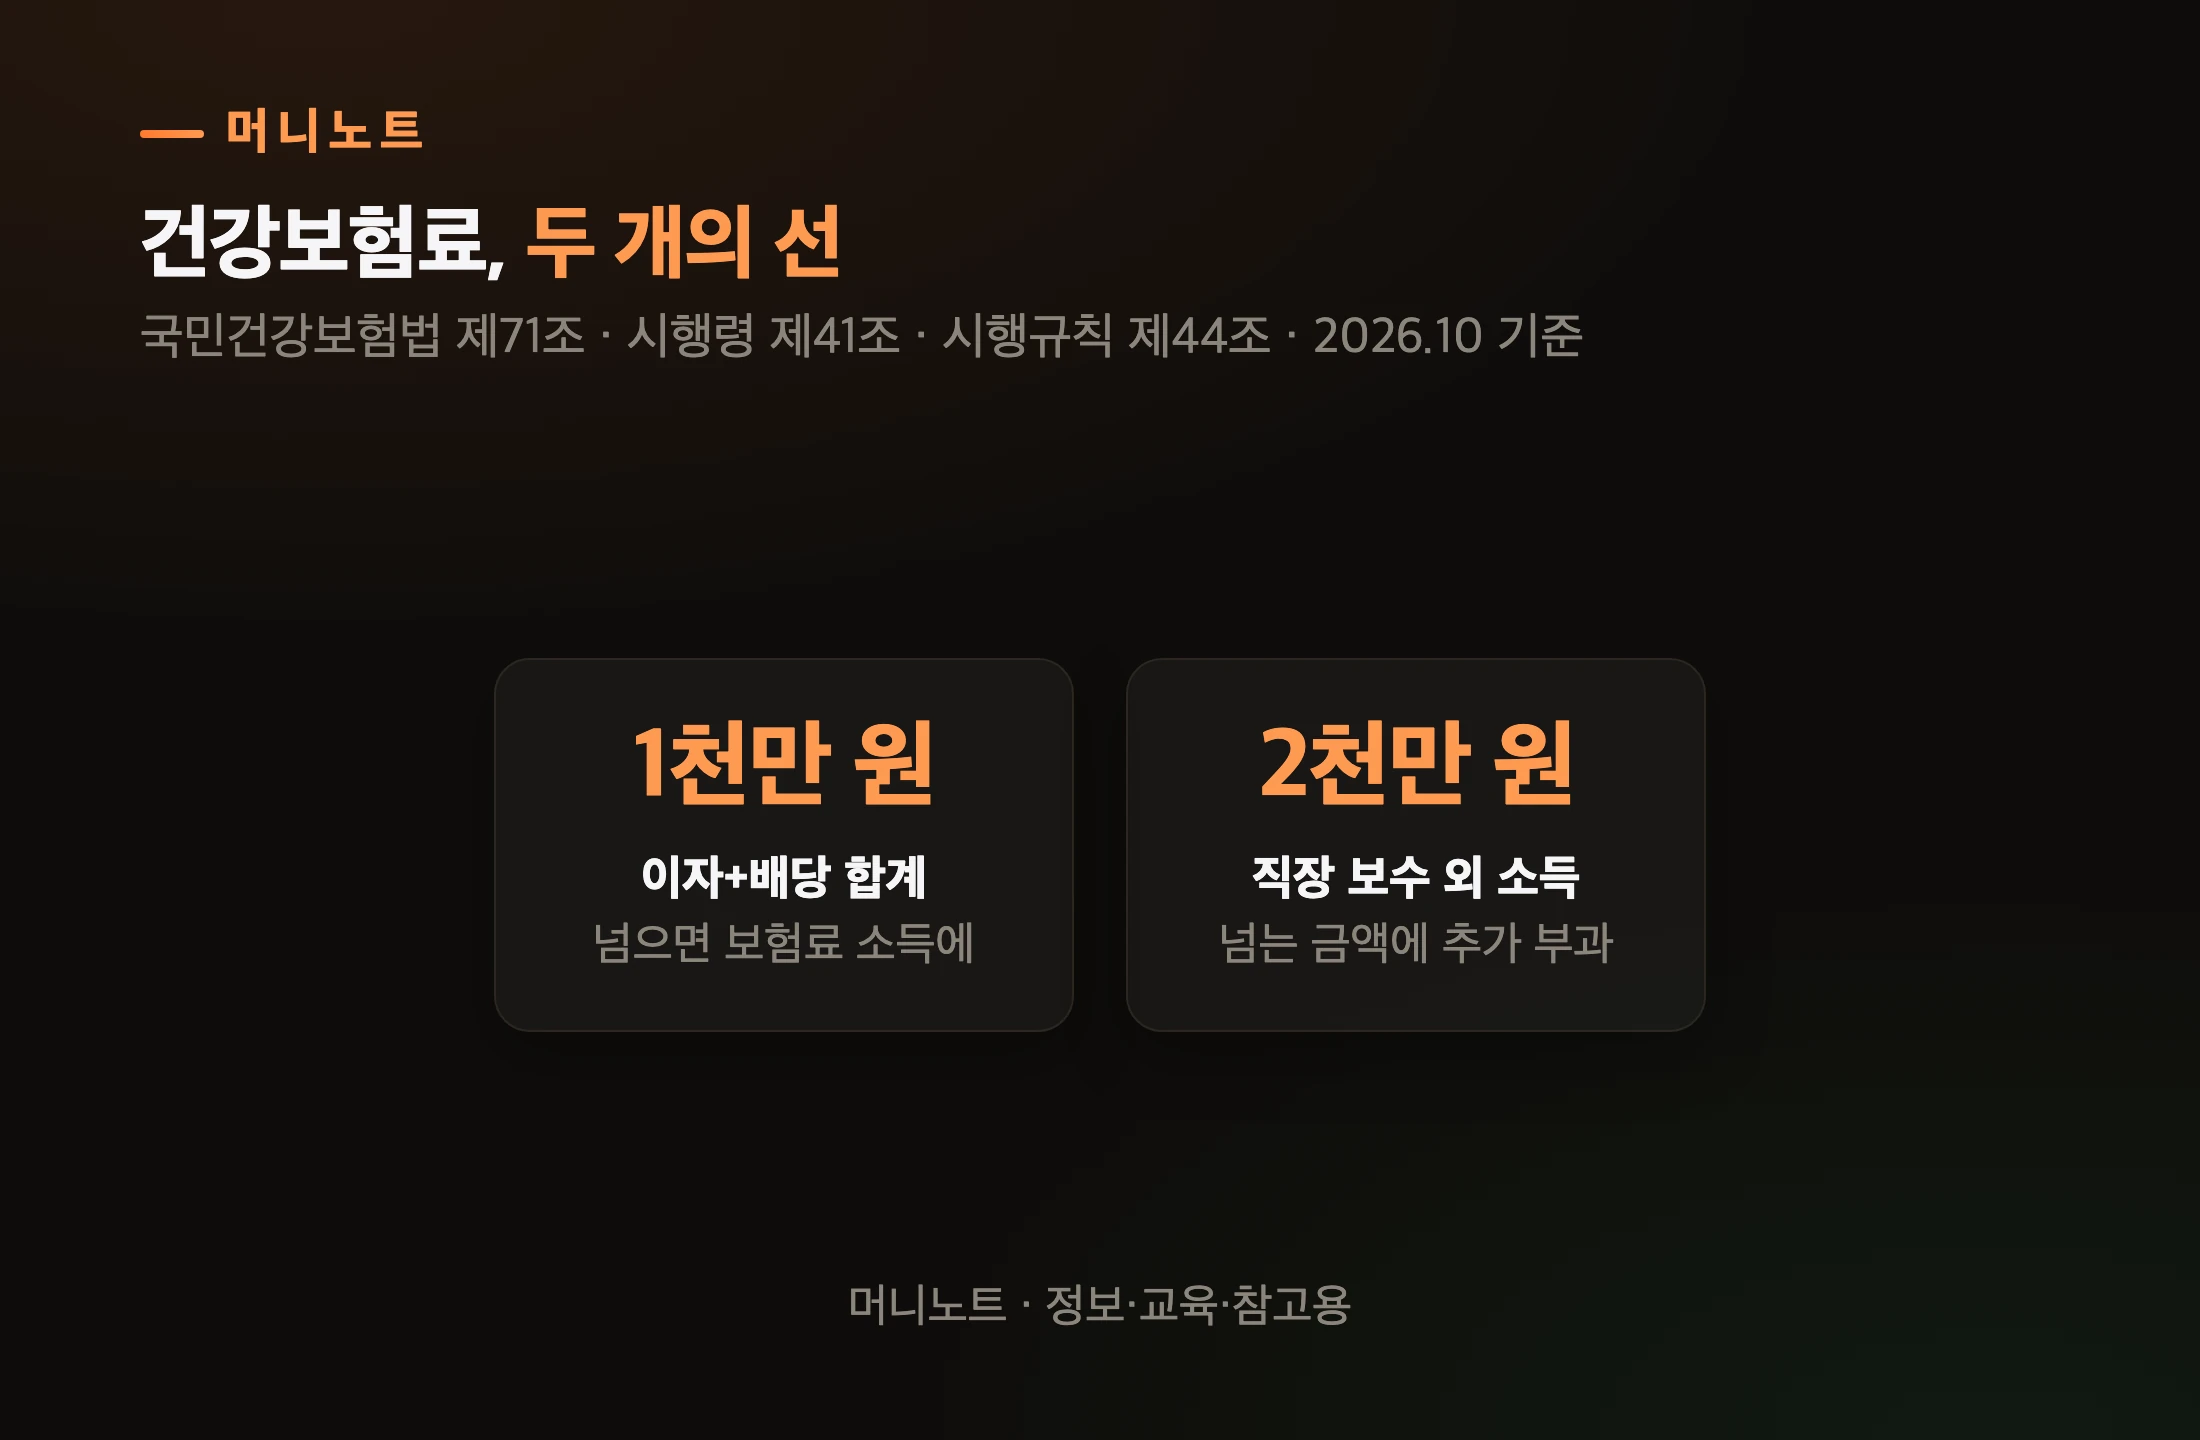
    건강보험료, 두 개의 선
    항목 값 설명
    이자+배당 합계 1천만 원 넘으면 보험료 소득에
    직장 보수 외 소득 2천만 원 넘는 금액에 추가 부과

    2천만 원 종합과세보다 1천만 원 선이 먼저 온다는 점, 기억해 둘 만하죠.

    가을 공원을 걷는 노부부
    Photo: Usame Dzinovic / Pexels

    직장가입자는 월급 말고 다른 소득을 합쳐 1년 2천만 원을 넘을 때, 넘는 금액을 12로 나눈 만큼에 보험료가 더 붙습니다. 지역가입자는 연간 소득을 12로 나눠 보험료를 계산해요. 은퇴 뒤 지역가입자가 되면 배당소득이 보험료 산정에 반영될 수 있다는 뜻이죠.

    부모님 밑에 피부양자로 올라 있다면 기준이 또 다릅니다. 건강보험 피부양자 소득 기준 글에서 따로 짚었어요.

    자주 묻는 질문

    Q. 배당금 세금은 제가 직접 내야 하나요? 대부분은 아닙니다. 증권사가 배당을 줄 때 15.4%를 떼고 넣어 줍니다. 금융소득이 2천만 원을 넘거나 고배당 분리과세를 신청하는 경우에는 다음 해 5월 종합소득세 신고를 챙겨야 해요.

    Q. 2천만 원은 배당만 계산하나요? 아닙니다. 예금·적금 이자와 배당을 합친 금액입니다. 배당이 1,500만 원이어도 예금 이자가 600만 원이면 2천만 원을 넘어요.

    Q. 국내 ETF 분배금도 배당금 세금을 떼나요? 뗍니다. 국내 상장 ETF 분배금은 배당소득이에요. 다만 펀드가 담은 국내 상장주식의 매매 차익은 과세 이익에서 빠지고, 해외 지수를 따르는 ETF와 채권 차익은 빠지지 않습니다. ETF 비용은 ETF 실부담비용 글에 정리했어요.

    3주를 70년 넘게 지킨 사람

    영상에서 다룬 그레이스 그로너는 미국 제약회사 애벗의 비서였습니다. 보도에 따르면 1935년, 한 주 60달러짜리 회사 주식 3주를 180달러에 샀어요. 그리고 한 주도 팔지 않았고, 나눠 받은 배당까지 다시 그 주식을 샀습니다.

    2010년 1월 100세로 세상을 떠났을 때, 그 180달러에서 불어난 재산은 700만 달러였습니다. 돈은 모교 레이크포레스트 칼리지 학생들의 인턴십과 해외 연수를 돕는 재단으로 갔어요. 물론 모든 주식이 이렇게 오르지는 않습니다.

    가을 공원을 지팡이 짚고 걷는 노인
    Photo: Nikita Nikitin / Pexels

    다만 배당을 다시 사는 사람에게 세금은 시간과 함께 커지는 비용입니다. 지훈 씨라면 올해 연말 전에 세 가지만 확인하면 돼요. 이자와 배당을 합친 금액, 내가 가진 종목이 고배당기업 공시를 했는지, 그리고 그 배당을 어느 계좌에서 받는지.

    여러분의 올해 이자와 배당, 합쳐 보면 1천만 원과 2천만 원 중 어디에 가까운가요?

    이 글은 소득세법 제14조·제17조·제56조·제57조·제62조·제129조, 같은 법 시행령 제46조, 조세특례제한법 제91조의18·제104조의27, 지방세법 제103조의13, 국민건강보험법 제71조와 같은 법 시행령·시행규칙, 한미 조세협약 제12조를 바탕으로 한 2026.10 기준 정리이며, 세법 개정에 따라 바뀔 수 있습니다. 재투자 계산은 배당률·주가·세율을 고정한 가정이며 실제 결과와 다릅니다. 특정 종목의 매수를 권하는 글이 아니며 정보·교육·참고용입니다. 판단과 책임은 본인에게 있습니다.

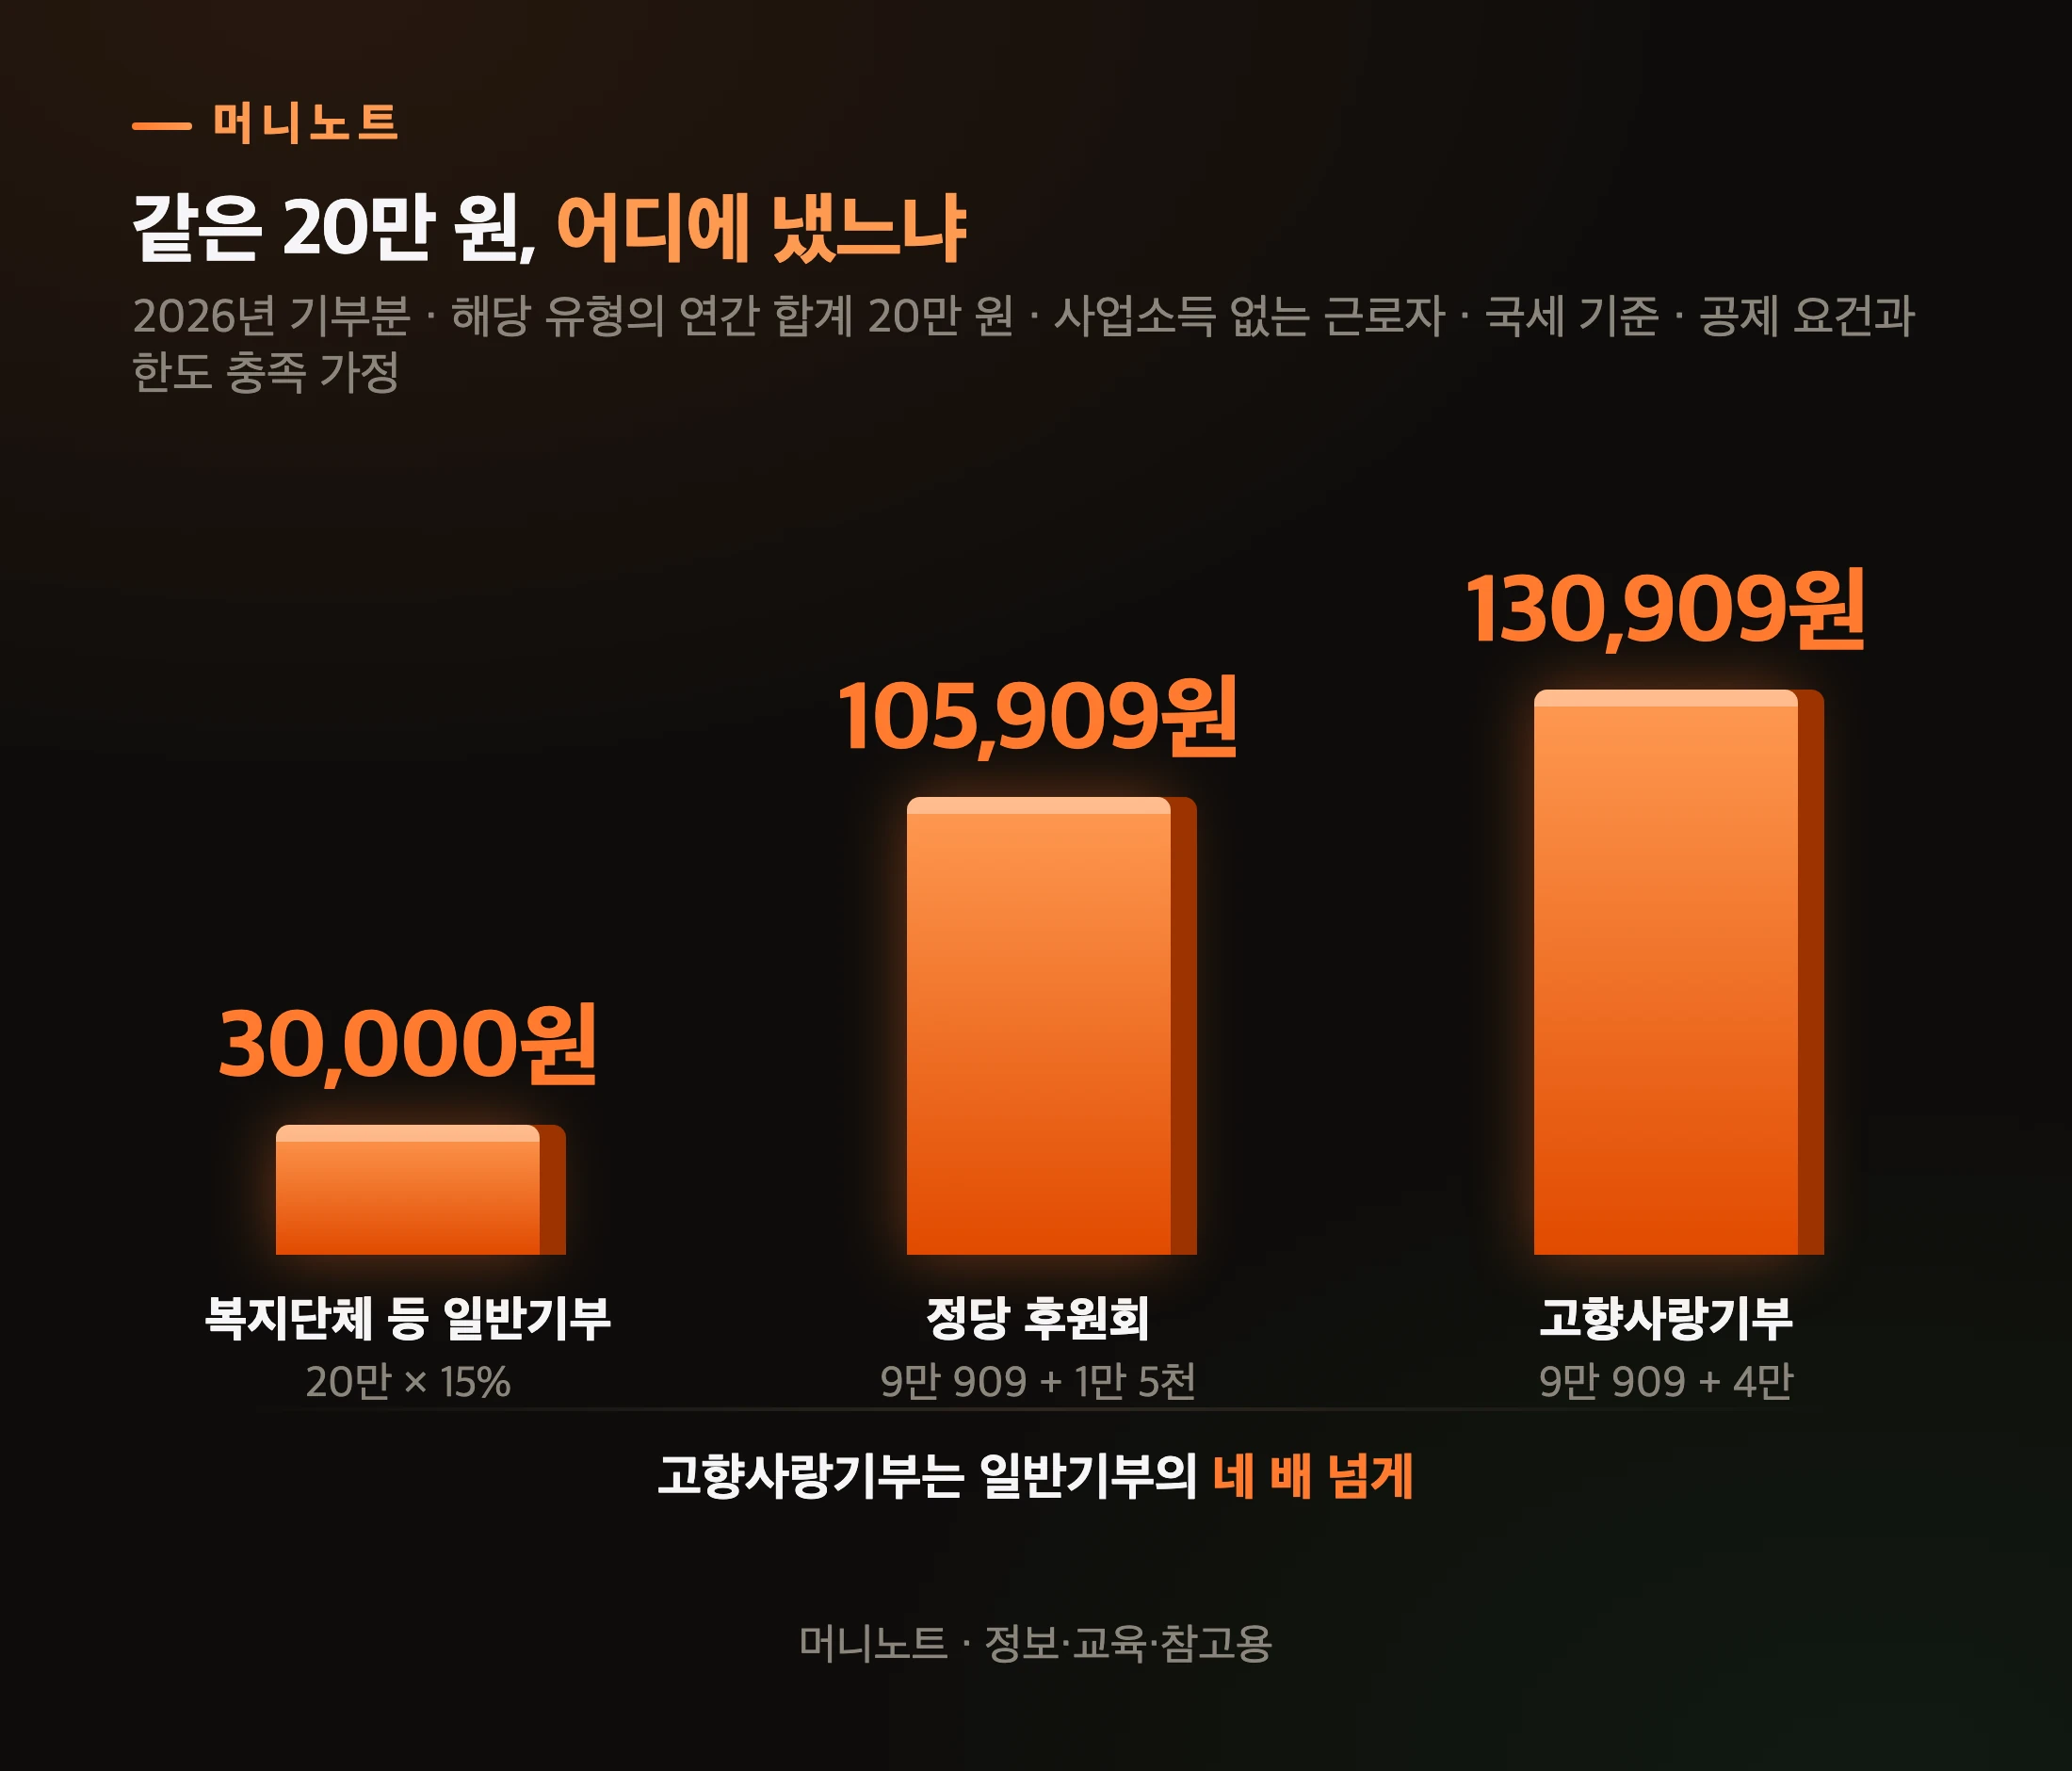
  • 기부금 세액공제 — 같은 20만 원인데 공제액은 일반 기부 3만 원·고향사랑기부 약 13만 원, 낼 세금이 없으면 그해엔 0원입니다

    기부금 세액공제 — 같은 20만 원인데 공제액은 일반 기부 3만 원·고향사랑기부 약 13만 원, 낼 세금이 없으면 그해엔 0원입니다

    가상의 사례입니다. 마흔다섯 살 현우 씨는 총급여 5,000만 원을 받는 직장인입니다. 올해 한 해 동안 합계 20만 원을 기부하려고 해요.

    후보는 셋입니다. 평소 후원하던 복지단체, 지지하는 정당 후원회, 그리고 고향사랑기부. 그런데 2026년에 내는 기부라면, 같은 20만 원이 내년 초 연말정산의 국세 공제 계산액에서 이렇게 갈립니다. 공제 요건과 한도를 충족하고 낼 세금이 충분하다고 가정한 값이에요.

    복지단체 3만 원. 고향사랑기부 13만 909원. 네 배가 넘는 차이예요. 그리고 그해 낼 세금이 이미 0원이라면, 셋 다 그해에는 한 푼도 공제받지 못합니다. 실제 환급액은 다른 공제와 이미 낸 세금까지 반영해야 정해져요.

    나무 상자에 동전을 건네는 두 손
    Photo: Luis Morales Torres / Pexels

    바쁘면 이것만 · 2026.10 기준

    • 공제 대상 단체에 낸 기부금(특례·일반)은 15%, 합계 1천만 원을 넘는 부분은 30%를 세금에서 뺍니다
    • 정치자금은 10만 원까지 100/110, 10만 원 초과 3천만 원 이하 부분 15%, 3천만 원 초과분 25%입니다
    • 고향사랑기부는 2026년 1월 1일 이후 기부분부터 10만 원까지 100/110, 10만~20만 원 구간 40%, 그 위는 15%입니다. 특별재난지역 지방자치단체에 법정 기간 안에 기부하면 20만 원 초과분은 30%예요
    • 가족 명의 특례·일반기부금은 나이 제한 없이 공제할 수 있지만, 소득·부양 요건을 충족해야 합니다. 다른 사람의 기본공제를 적용받은 가족의 기부금은 제외돼요. 고향사랑·정치자금은 본인 명의만 됩니다
    • 공제액은 낼 세금을 넘지 못합니다. 못 쓴 특례·일반기부금은 10년 넘겨 쓰지만, 고향사랑·정치자금은 이월이 없습니다
    • 연말정산에서 빠뜨렸다면 납부기한이 지난 뒤 5년 안에 경정청구로 바로잡을 수 있어요

    기부금 세액공제, 내 기부로 얼마를 돌려받나요?

    공제 대상 단체에 낸 기부금이라면 15%입니다. 1년 합계가 1천만 원을 넘으면 넘는 부분만 30%로 계산해요.

    소득세법 제59조의4 제4항이 정한 비율입니다. 2025년에 낸 기부와 2026년에 낸 기부 모두 같은 비율이 적용돼요. 3천만 원을 넘는 부분에 10%를 더 얹어 주던 규정은 2024년에 낸 기부금에만 적용됐습니다.

    연간 기부액별 세액공제액
    머니노트 · 정보·교육·참고용
    표로 보기
    1년 기부액별 돌려받는 세금
    1년 기부액 계산 세액공제액
    50만 원 50만 × 15% 75,000
    300만 원 300만 × 15% 450,000
    1,000만 원 1,000만 × 15% 1,500,000
    1,500만 원 1,000만 × 15% 500만 × 30% 3,000,000

    쉽게 말하면, 매달 3만 원씩 정기후원을 하는 사람은 1년 36만 원 중 5만 4천 원을 세금에서 되찾는 셈입니다. 거의 두 달 치 후원금이 돌아오는 셈입니다.

    한도도 있습니다. 한도 계산에 쓰는 소득금액은 총급여와 다릅니다. 일반기부금에서는 법에서 정한 종합소득금액에서 특례기부금을 뺀 금액을 기준으로 삼아요. 종교단체 기부가 없으면 그 금액의 30%가 한도입니다. 종교단체 기부가 있으면 그 금액의 10%에, 「그 금액의 20%」와 「종교단체 외 기부액」 중 작은 금액을 더합니다. 특례기부금의 한도는 별도로 계산합니다.

    일반기부금 공제 한도
    머니노트 · 정보·교육·참고용
    표로 보기
    일반기부금, 소득금액 대비 한도
    항목 값 설명
    종교 기부 없음 30% 소득금액의 30%
    종교 기부 있음 10% 여기에 일부 더함

    대부분의 소액 기부자에게 이 한도는 멀리 있는 선입니다. 문제는 한도보다 계산법 쪽이에요.

    그런데 앞에서 본 현우 씨의 20만 원은 왜 3만 원과 13만 원으로 갈렸을까요?

    같은 20만 원인데 왜 돌려받는 돈이 다른가요?

    공제를 정한 법 조문이 서로 다르기 때문입니다. 복지단체 같은 곳은 소득세법, 정치자금과 고향사랑기부는 조세특례제한법이 따로 계산법을 정해 두었어요.

    조세특례제한법 제76조는 정치자금 10만 원까지 110분의 100을 공제합니다. 제58조는 고향사랑기부를 같은 방식으로 시작하되, 2025년 12월 개정으로 10만 원 초과 20만 원 이하 구간에 40%를 매겼습니다. 이 개정은 2026년 1월 1일 이후 기부하는 분부터 적용돼요.

    같은 20만 원, 기부처별 세액공제
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 20만 원, 어디에 냈느냐
    항목 설명 값
    복지단체 등 일반기부 20만 × 15% 30,000원
    정당 후원회 9만 909 + 1만 5천 105,909원
    고향사랑기부 9만 909 + 4만 130,909원

    바꿔 말하면, 한 해 고향사랑기부 합계가 20만 원이면 위 가정에서 그중 약 65%가 국세 공제 계산액이 되는 구조입니다. 특별재난지역 우대를 적용하지 않는 경우, 2025년 기부분은 10만 5,909원이었으니 1년 사이 2만 5천 원이 늘었습니다.

    고향사랑기부 20만 원 중 돌려받는 몫
    머니노트 · 정보·교육·참고용
    표로 보기
    고향사랑기부 20만 원, 돌아오는 몫
    항목 설명 값
    세액공제 130,909원 65
    내 부담 69,091원 35

    고향사랑기부금법 시행령은 답례품을 매회 기부액의 30% 이내로 정했습니다. 20만 원이면 6만 원 상당까지예요. 현금이나 그 지역에서 못 쓰는 상품권은 답례품으로 줄 수 없습니다.

    코스모스가 핀 시골 마을 풍경
    Photo: Jungsik Kwak / Pexels

    물론 기부를 세금 때문에 하는 사람은 드물죠. 그럼 앞으로 20만 원은 전부 고향사랑기부로 내면 될까요? 몇 가지 조건이 붙습니다.

    고향사랑기부는 내가 주민등록을 둔 지방자치단체에는 낼 수 없습니다. 20만 원을 넘는 부분은 다시 15%로 내려가고(특별재난지역 우대 기부는 30%), 연간 상한은 2천만 원이에요. 그리고 다음 두 가지가 가족 기부와 세금 0원인 해에서 차이를 만듭니다.

    부모님 이름으로 낸 기부도 공제되나요?

    특례·일반기부금이라면 조건부로 됩니다. 고향사랑기부와 정치자금은 본인이 낸 것만 인정돼요.

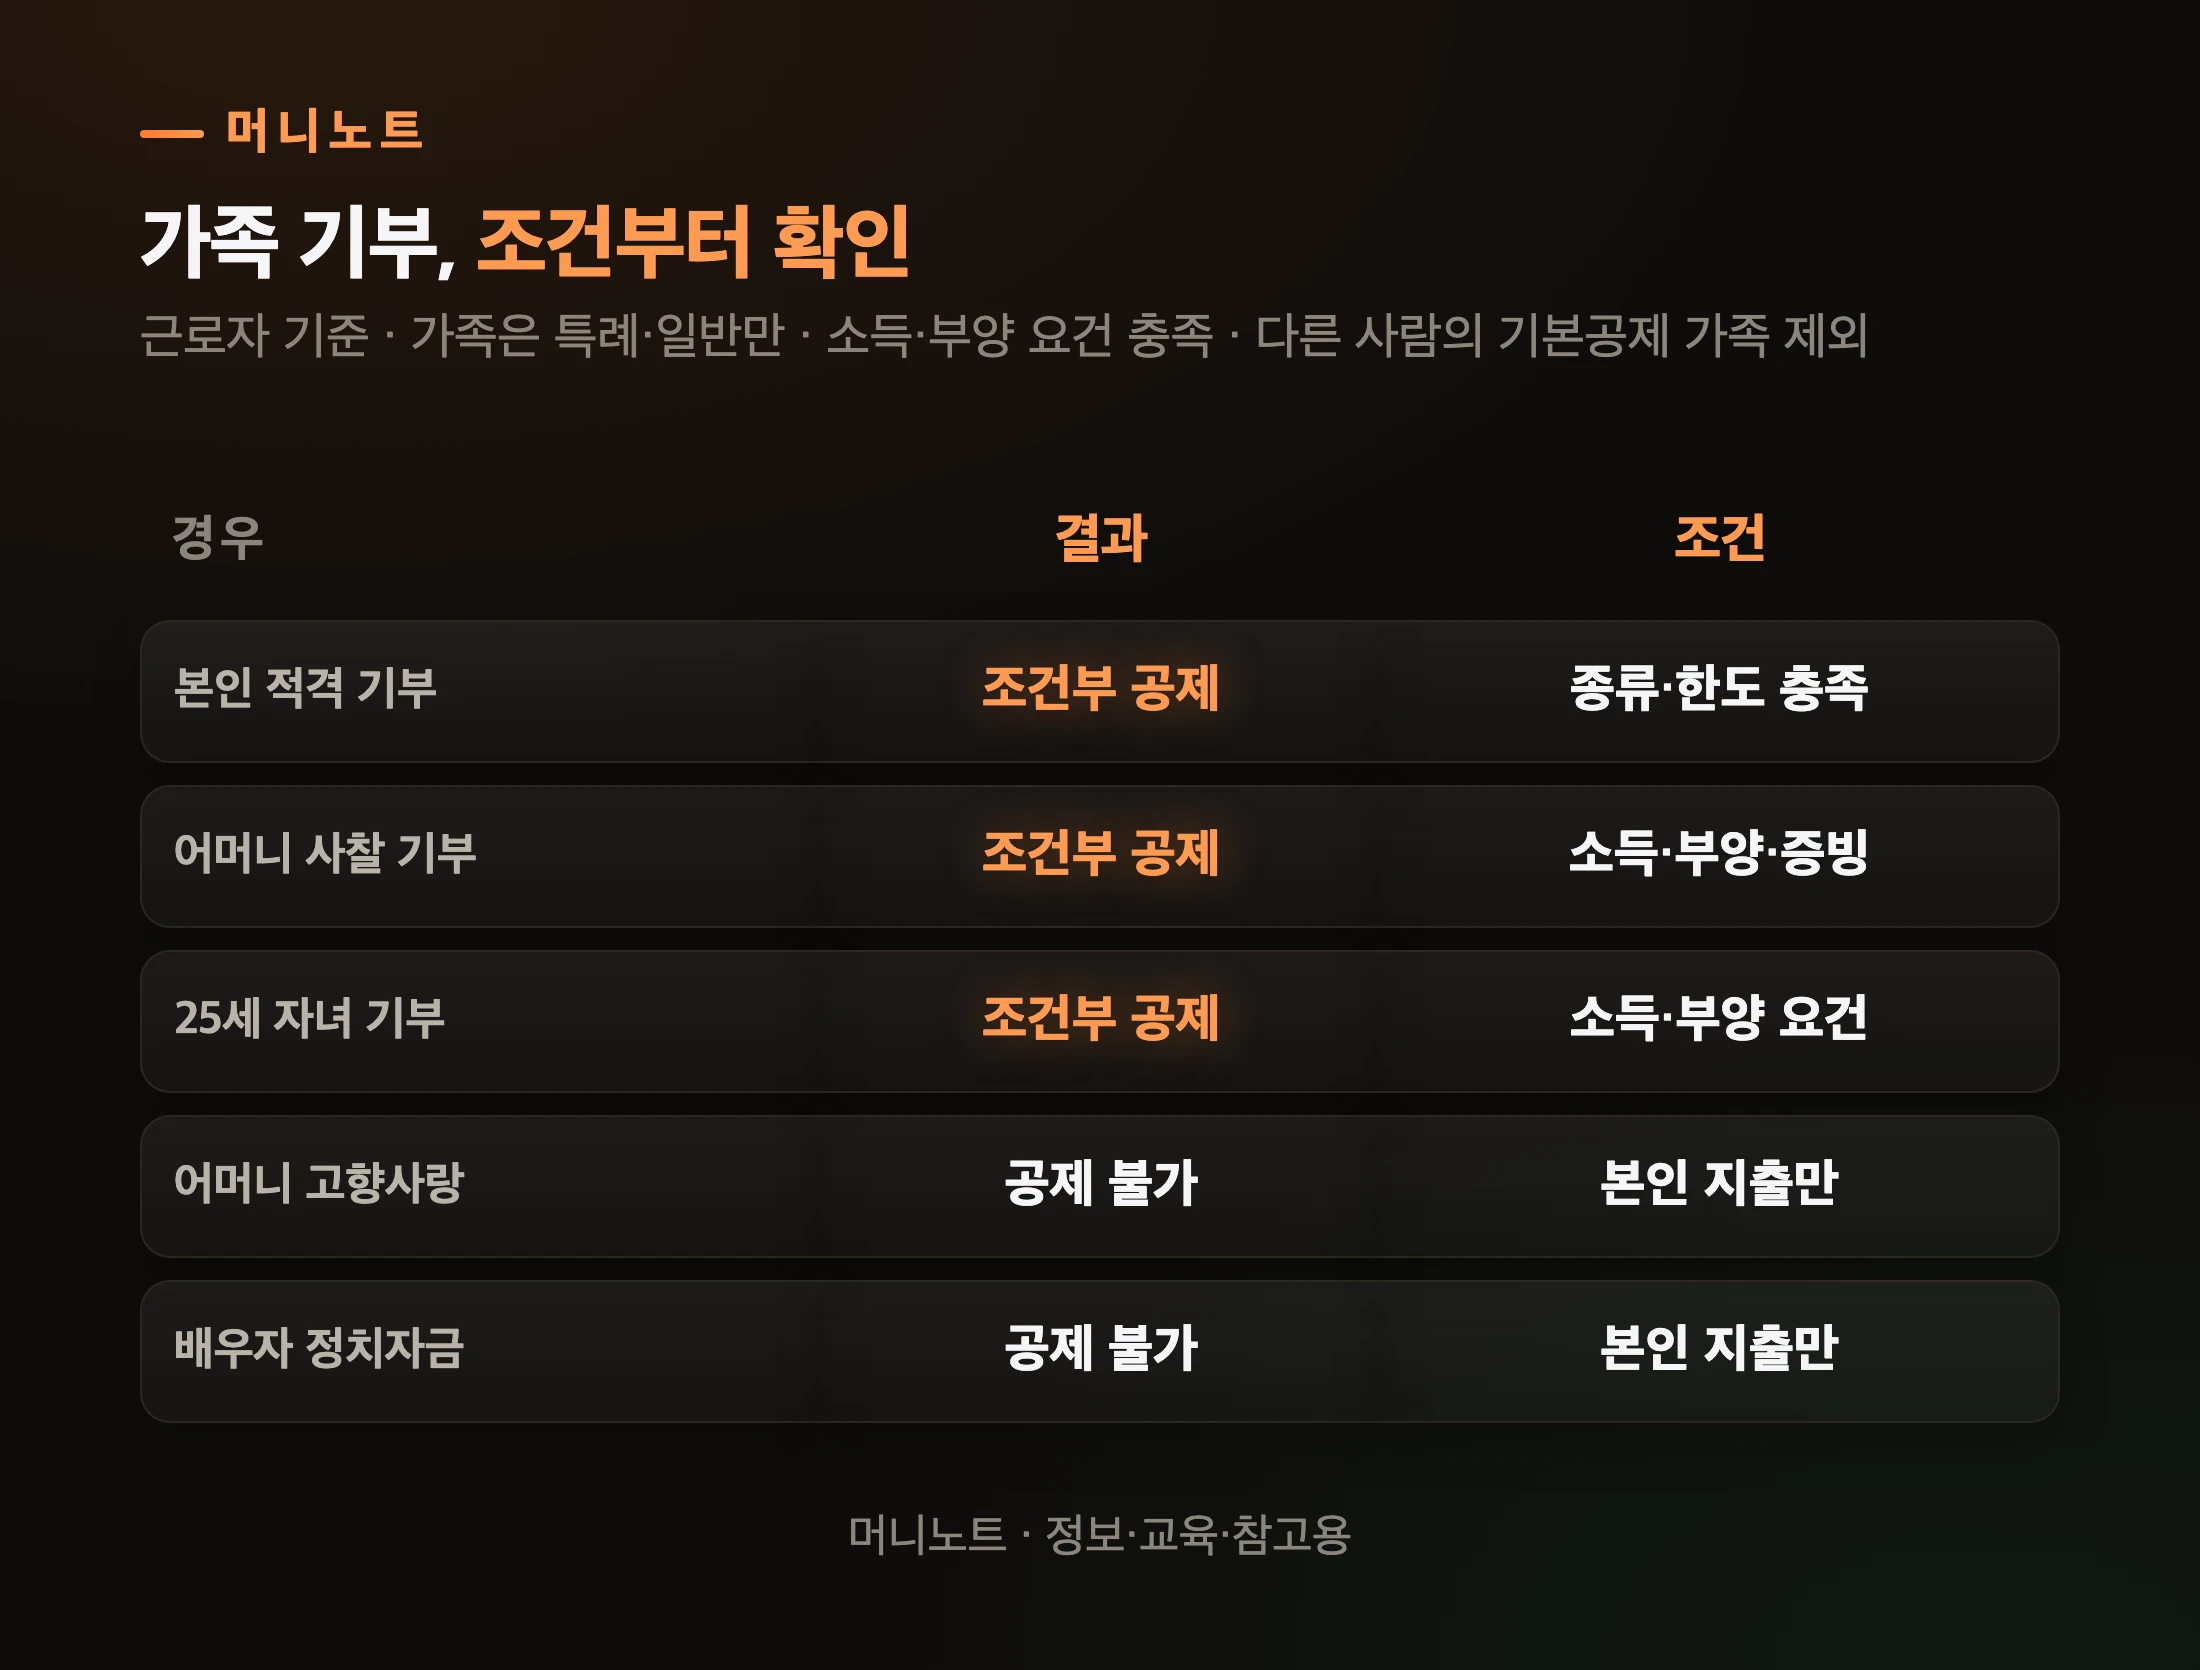
    소득세법은 기본공제대상자인 배우자와 부양가족이 낸 기부금도 근로자의 공제에 넣어 줍니다. 나이 제한은 받지 않습니다. 국세청 상담센터는 「25세 자녀 지출 기부금 공제가능」을 예로 들었습니다.

    대신 소득·부양 요건은 그대로입니다. 그해 소득금액이 100만 원 이하여야 하고, 근로소득만 있다면 총급여 500만 원 이하여야 해요. 다른 사람의 기본공제를 적용받은 가족의 기부금은 제외됩니다.

    가족 명의 기부금 공제 조건
    머니노트 · 정보·교육·참고용
    표로 보기
    가족 기부, 조건부터 확인
    경우 결과 조건
    본인 적격 기부 조건부 공제 종류·한도 충족
    어머니 사찰 기부 조건부 공제 소득·부양·증빙
    25세 자녀 기부 조건부 공제 소득·부양 요건
    어머니 고향사랑 공제 불가 본인 지출만
    배우자 정치자금 공제 불가 본인 지출만

    현우 씨 어머니가 올해 절에 50만 원을 시주했다면, 어머니가 현우 씨의 기본공제대상자이고 영수증 요건을 갖췄을 때 현우 씨가 7만 5천 원을 공제받을 수 있습니다. 그런데 어머니 이름으로 낸 고향사랑기부 10만 원은 현우 씨의 공제에 넣을 수 없습니다.

    식탁에 둘러앉은 할머니와 가족
    Photo: Angela Roma / Pexels

    가족 명의를 정리했다면, 남은 질문은 하나입니다. 낼 세금이 없으면 어떻게 될까요?

    낼 세금이 없는 해에는 기부금 공제가 어떻게 되나요?

    그해에는 0원입니다. 세액공제는 내가 낼 세금에서 빼 주는 방식이라, 뺄 세금이 없으면 들어갈 자리가 없거든요.

    소득세법 제61조는 자녀·연금계좌·특별세액공제와 고향사랑·정치자금 공제를 합친 금액이 산출세액을 넘으면 넘는 금액은 없는 것으로 친다고 적었습니다. 여기까지는 모든 기부가 같아요.

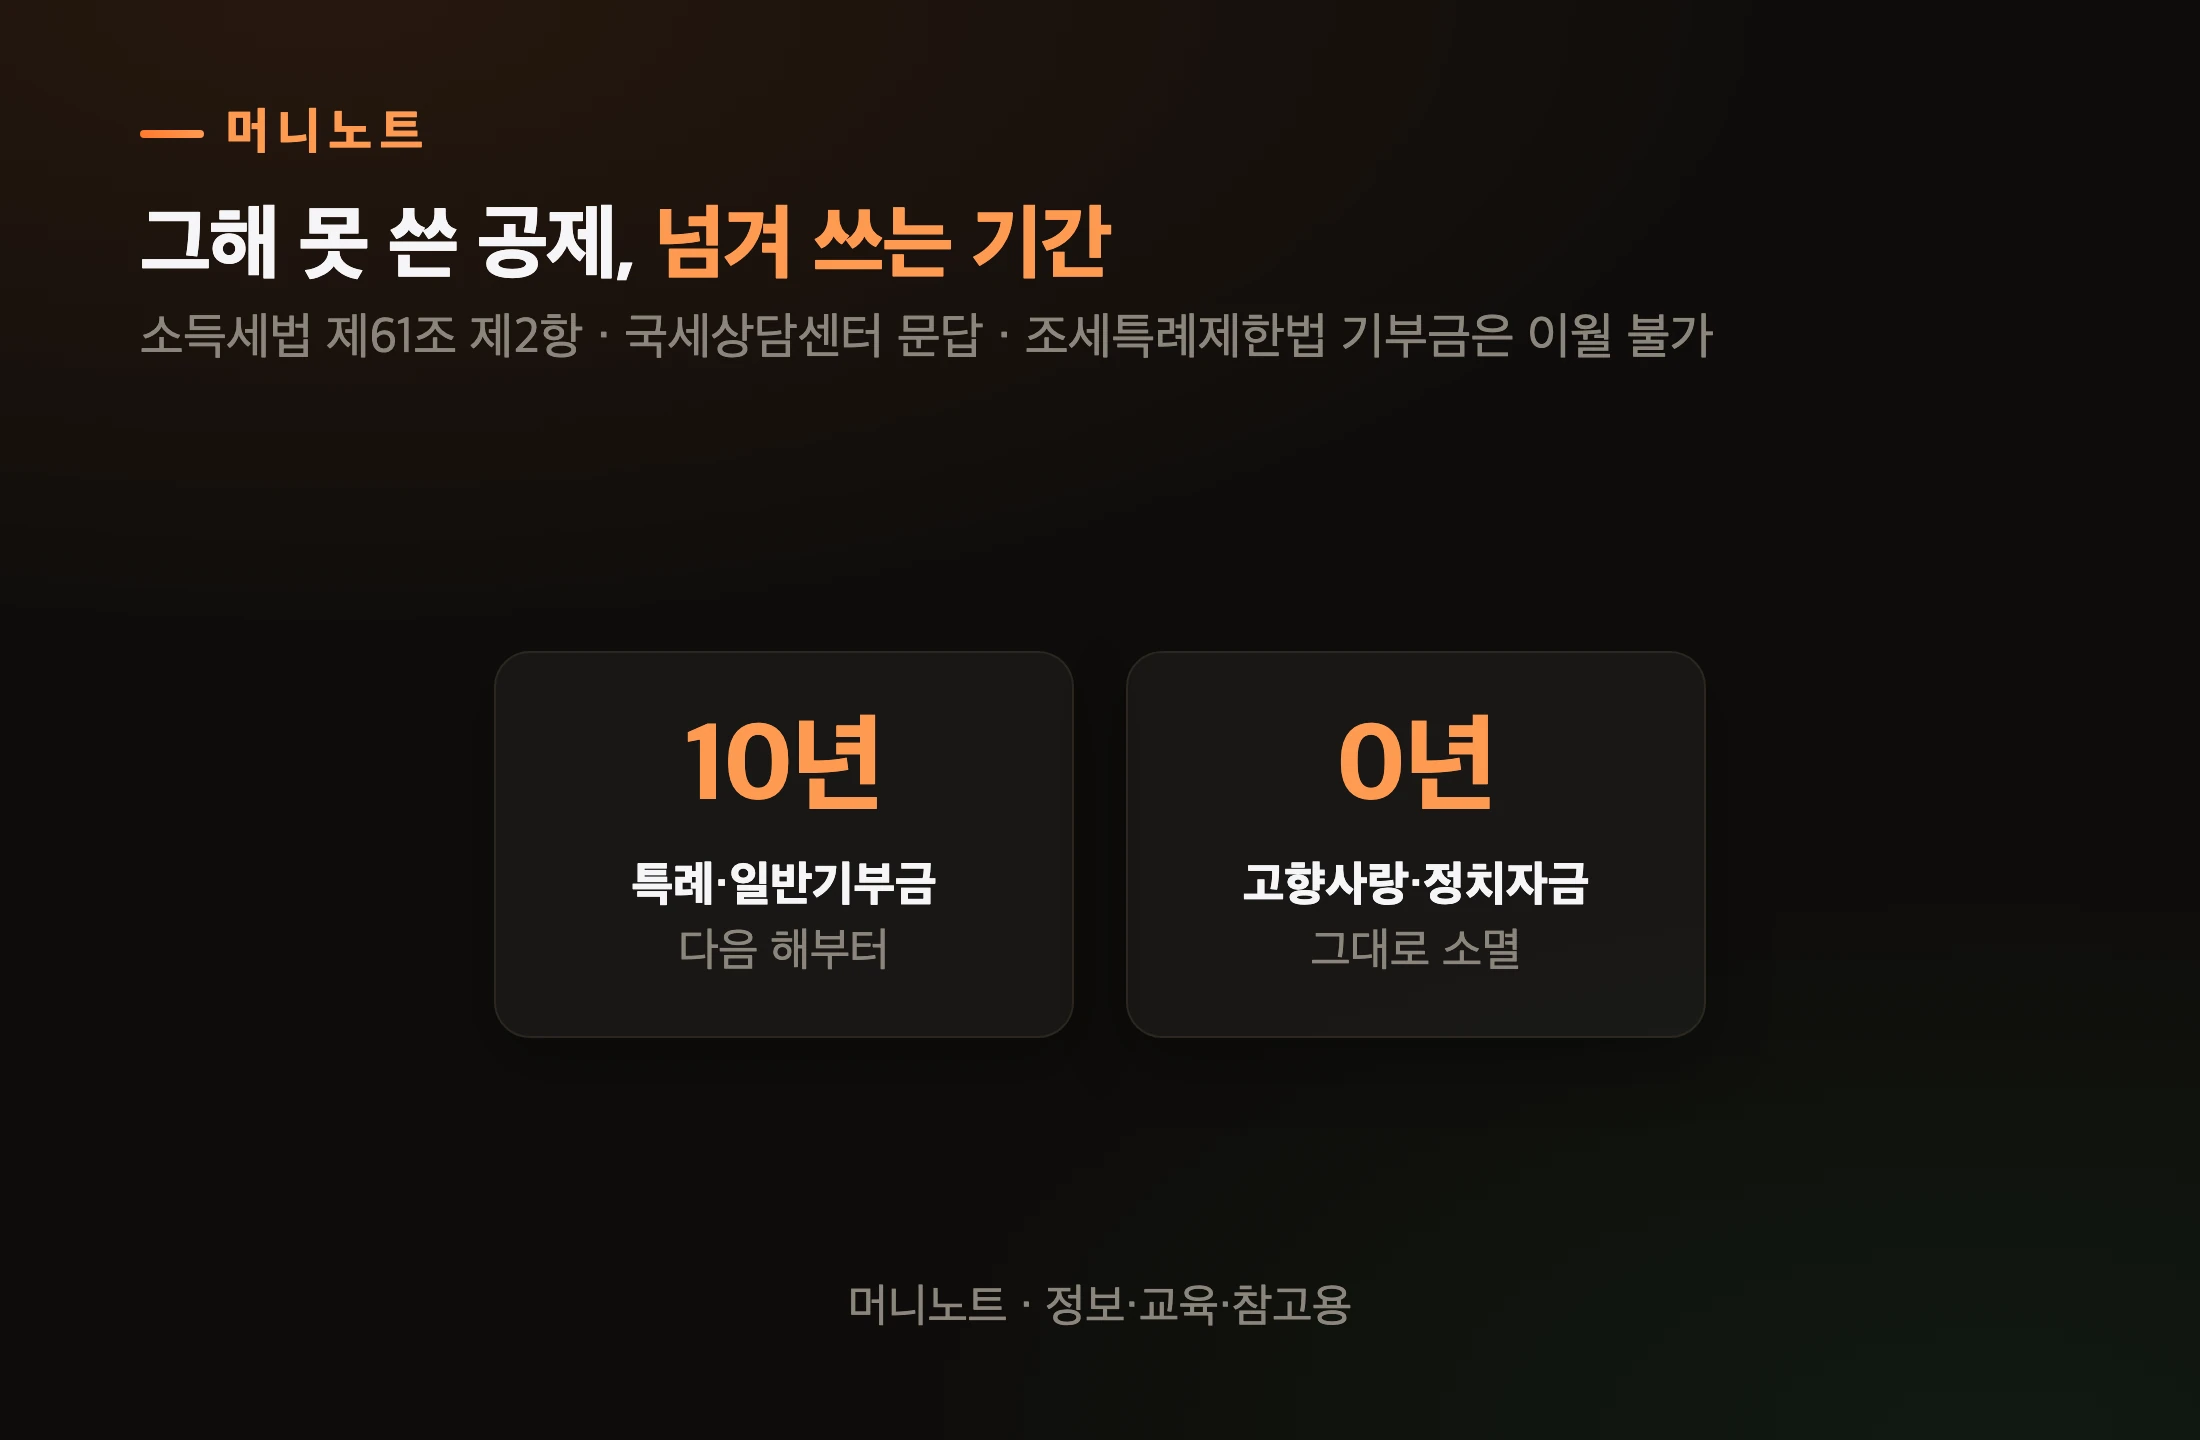
    갈리는 건 그다음입니다. 특례·일반기부금은 다음 과세기간부터 10년 안에 넘겨서 공제받을 수 있습니다. 고향사랑·정치자금·우리사주조합 기부금은 이월이 허용되지 않아요.

    못 쓴 기부금 공제, 넘겨 쓰는 기간
    머니노트 · 정보·교육·참고용
    표로 보기
    그해 못 쓴 공제, 넘겨 쓰는 기간
    항목 값 설명
    특례·일반기부금 10년 다음 해부터
    고향사랑·정치자금 0년 그대로 소멸

    여러분 통장으로 치면, 복지단체 기부는 쓰지 못한 쿠폰이 10년짜리 지갑에 남는 것이고, 고향사랑기부는 그해 못 쓰면 쿠폰이 찢어지는 셈입니다.

    영수증과 계산기로 내역을 정리하는 사람
    Photo: https://kaboompics.com/ / Pexels

    하나 더 따질 것이 있습니다. 아무 서류 없이 주는 표준세액공제 13만 원이에요. 근로자의 표준세액공제 13만 원은 특별소득공제, 보험료·의료비·교육비·기부금 특별세액공제, 월세세액공제를 신청하지 않는 경우에 적용됩니다. 국세청은 둘이 중복되지 않는다고 안내해요.

    그래서 특례·일반기부금 공제를 신청할 때는 다른 공제로 줄어드는 세금까지 합쳐 표준세액공제 13만 원과 비교해야 합니다. 다른 공제가 전혀 없고 일반기부금에 15%를 적용하는 경우라면, 연간 기부액이 약 86만 7천 원이어야 기부금 공제액만으로 13만 원을 넘습니다. 이 비교는 특례·일반기부금에 대한 설명이에요. 고향사랑기부와 정치자금 공제는 조세특례제한법에 따른 것이라, 조문상 13만 원의 제외 조건 목록에 들어 있지 않습니다.

    그럼 어디에 낸 돈이 애초에 공제 대상이 아닐까요?

    어디에 낸 기부는 공제가 안 되나요?

    공제 대상인지는 받는 곳과 기부금의 법적 분류로 판단합니다. 특례·일반기부금 외에도 정치자금·고향사랑·우리사주조합 기부금처럼 별도 규정에 따라 공제하는 유형이 있고, 이 중 어디에도 해당하지 않으면 이름이 기부여도 공제받지 못해요.

    국세청 상담센터가 대상이 아니라고 짚은 예는 셋입니다. 노사협의회 회비, 조합원이 아닌 근로자가 노동조합에 낸 돈, 그리고 재능기부 같은 인적용역이에요. 용역 기부는 특별재난지역 자원봉사만 인정됩니다.

    종교단체는 서류가 하나 더 필요할 수 있습니다. 주무관청에 등록된 종교단체는 기부금영수증만, 그 단체에 소속된 개별 교회·사찰은 기부금영수증과 소속증명서를 함께 냅니다. 국세청은 고유번호증이 공제 대상 단체를 가리는 기준이 아니라고 안내해요.

    기부금 공제 받는 순서
    머니노트 · 정보·교육·참고용
    표로 보기
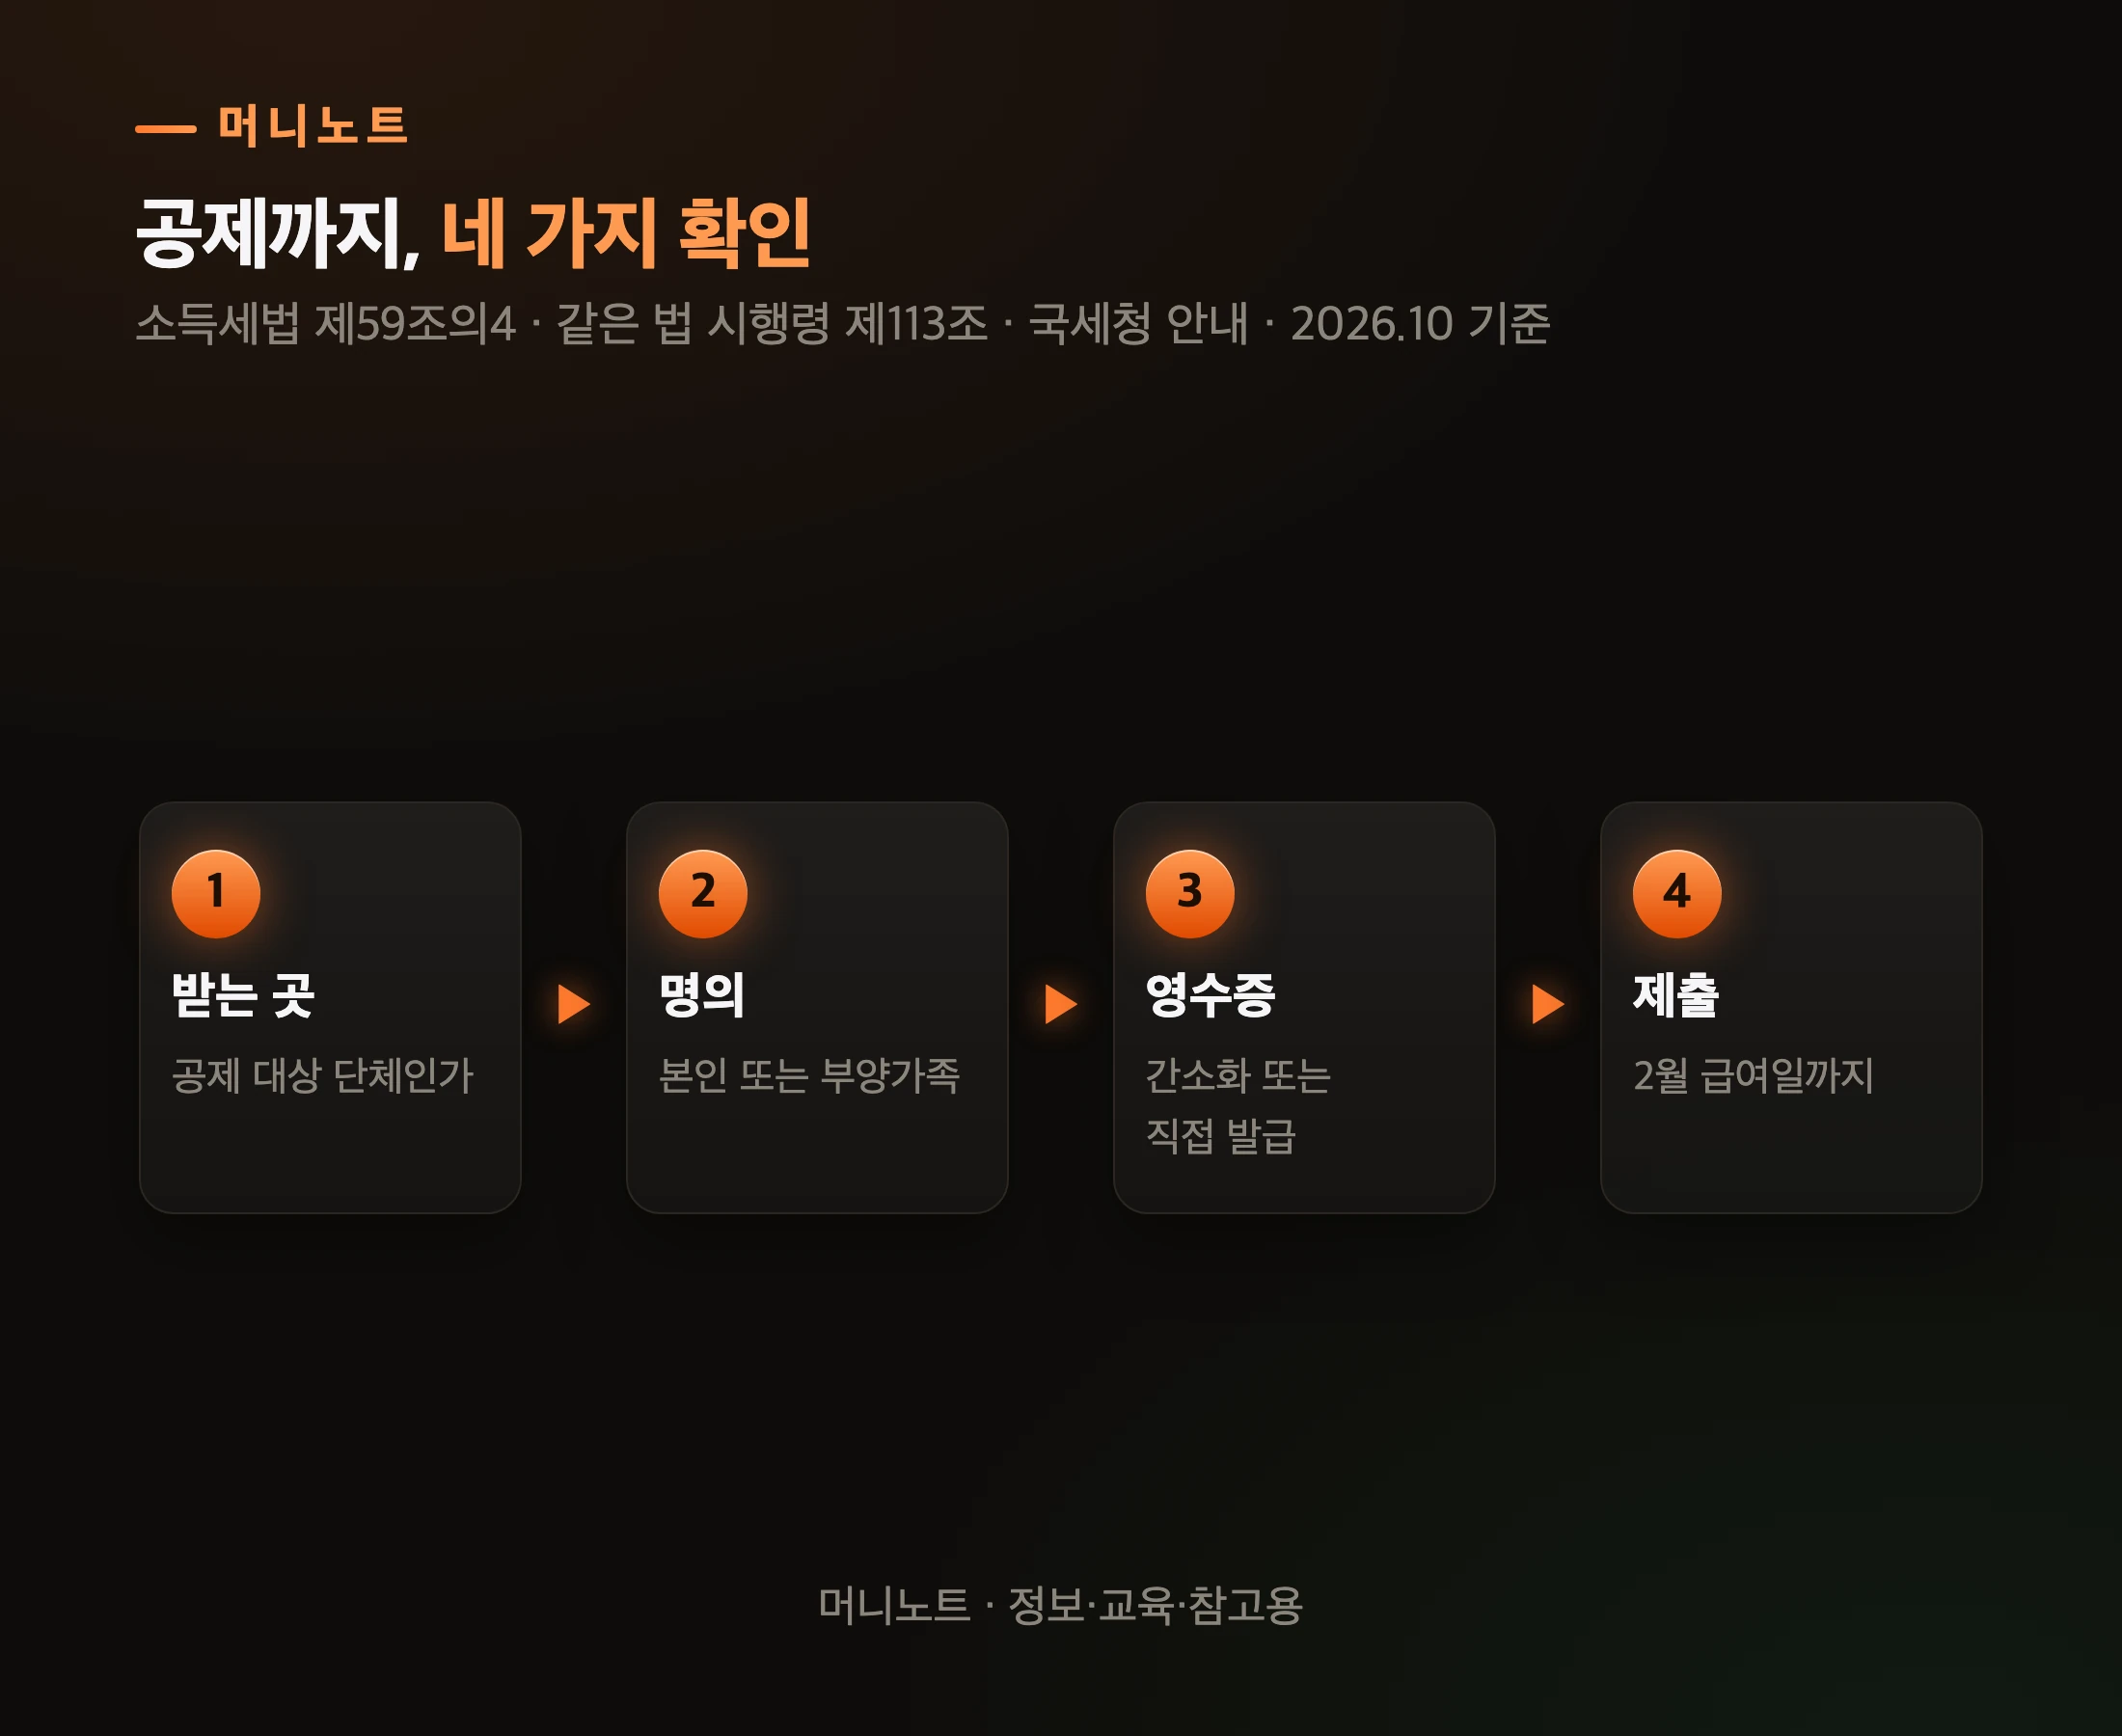
    공제까지, 네 가지 확인
    단계 내용 설명
    1단계 받는 곳 공제 대상 단체인가
    2단계 명의 본인 또는 부양가족
    3단계 영수증 간소화 또는 직접 발급
    4단계 제출 2월 급여일까지

    받는 곳과 명의가 맞았다면, 마지막 칸은 영수증입니다. 그 영수증이 간소화 서비스에 떠 있지 않을 때가 문제죠.

    간소화 서비스에 안 뜨는 기부금은 어떻게 하나요?

    기부한 단체에서 기부금영수증을 받아 회사에 내면 됩니다. 국세청 안내도 「조회되지 않은 경우 기부금단체에서 발급 가능」이라고 적었어요.

    CHARITY BOX 라고 적힌 낡은 기부함
    Photo: Markus Winkler / Pexels

    전자기부금영수증은 2021년 1월 1일 이후 받은 기부분부터 단체가 홈택스로 발급할 수 있습니다. 전자로 발급되면 간소화 서비스에 자동으로 반영돼 따로 영수증을 내지 않아도 돼요. 2025년부터는 직전 해 영수증 발급액이 3억 원을 넘는 단체에 전자 발급이 의무가 됐습니다.

    거꾸로 말하면, 작은 단체나 동네 종교시설에 낸 기부는 간소화에 안 뜰 수 있다는 뜻이죠. 근로자는 다음 해 2월분 급여를 받는 날까지 회사에 서류를 내야 합니다.

    기부금 세액공제, 최근 바뀐 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    기부금 공제, 최근 바뀐 순서
    시점 사건 설명
    2021~2022 기부분 한시 상향 20% · 1천만 초과 35%
    2024 기부분 3천만 초과분 추가 10%p 더
    2025 기부분 고향사랑 상한 연 2천만 원
    2026 기부분 고향사랑 40% 구간 10만~20만 원

    규칙은 해마다 조금씩 바뀌었습니다. 그럼 영수증을 늦게 챙겨 연말정산을 이미 놓쳤다면요?

    연말정산 때 빠뜨린 기부금, 지금이라도 받을 수 있나요?

    받을 수 있습니다. 국세기본법 제45조의2는 연말정산으로 끝낸 근로자도 납부기한이 지난 뒤 5년 안에 경정청구를 할 수 있게 했어요.

    영수증을 늦게 받아 회사에 못 냈다면, 5월 종합소득세 신고 때 넣거나 그 뒤 경정청구로 바로잡는 순서입니다. 다만 그 해의 공제율과 조건으로 계산하니, 이 글의 2026년 기준을 지난 해에 그대로 대면 안 됩니다.

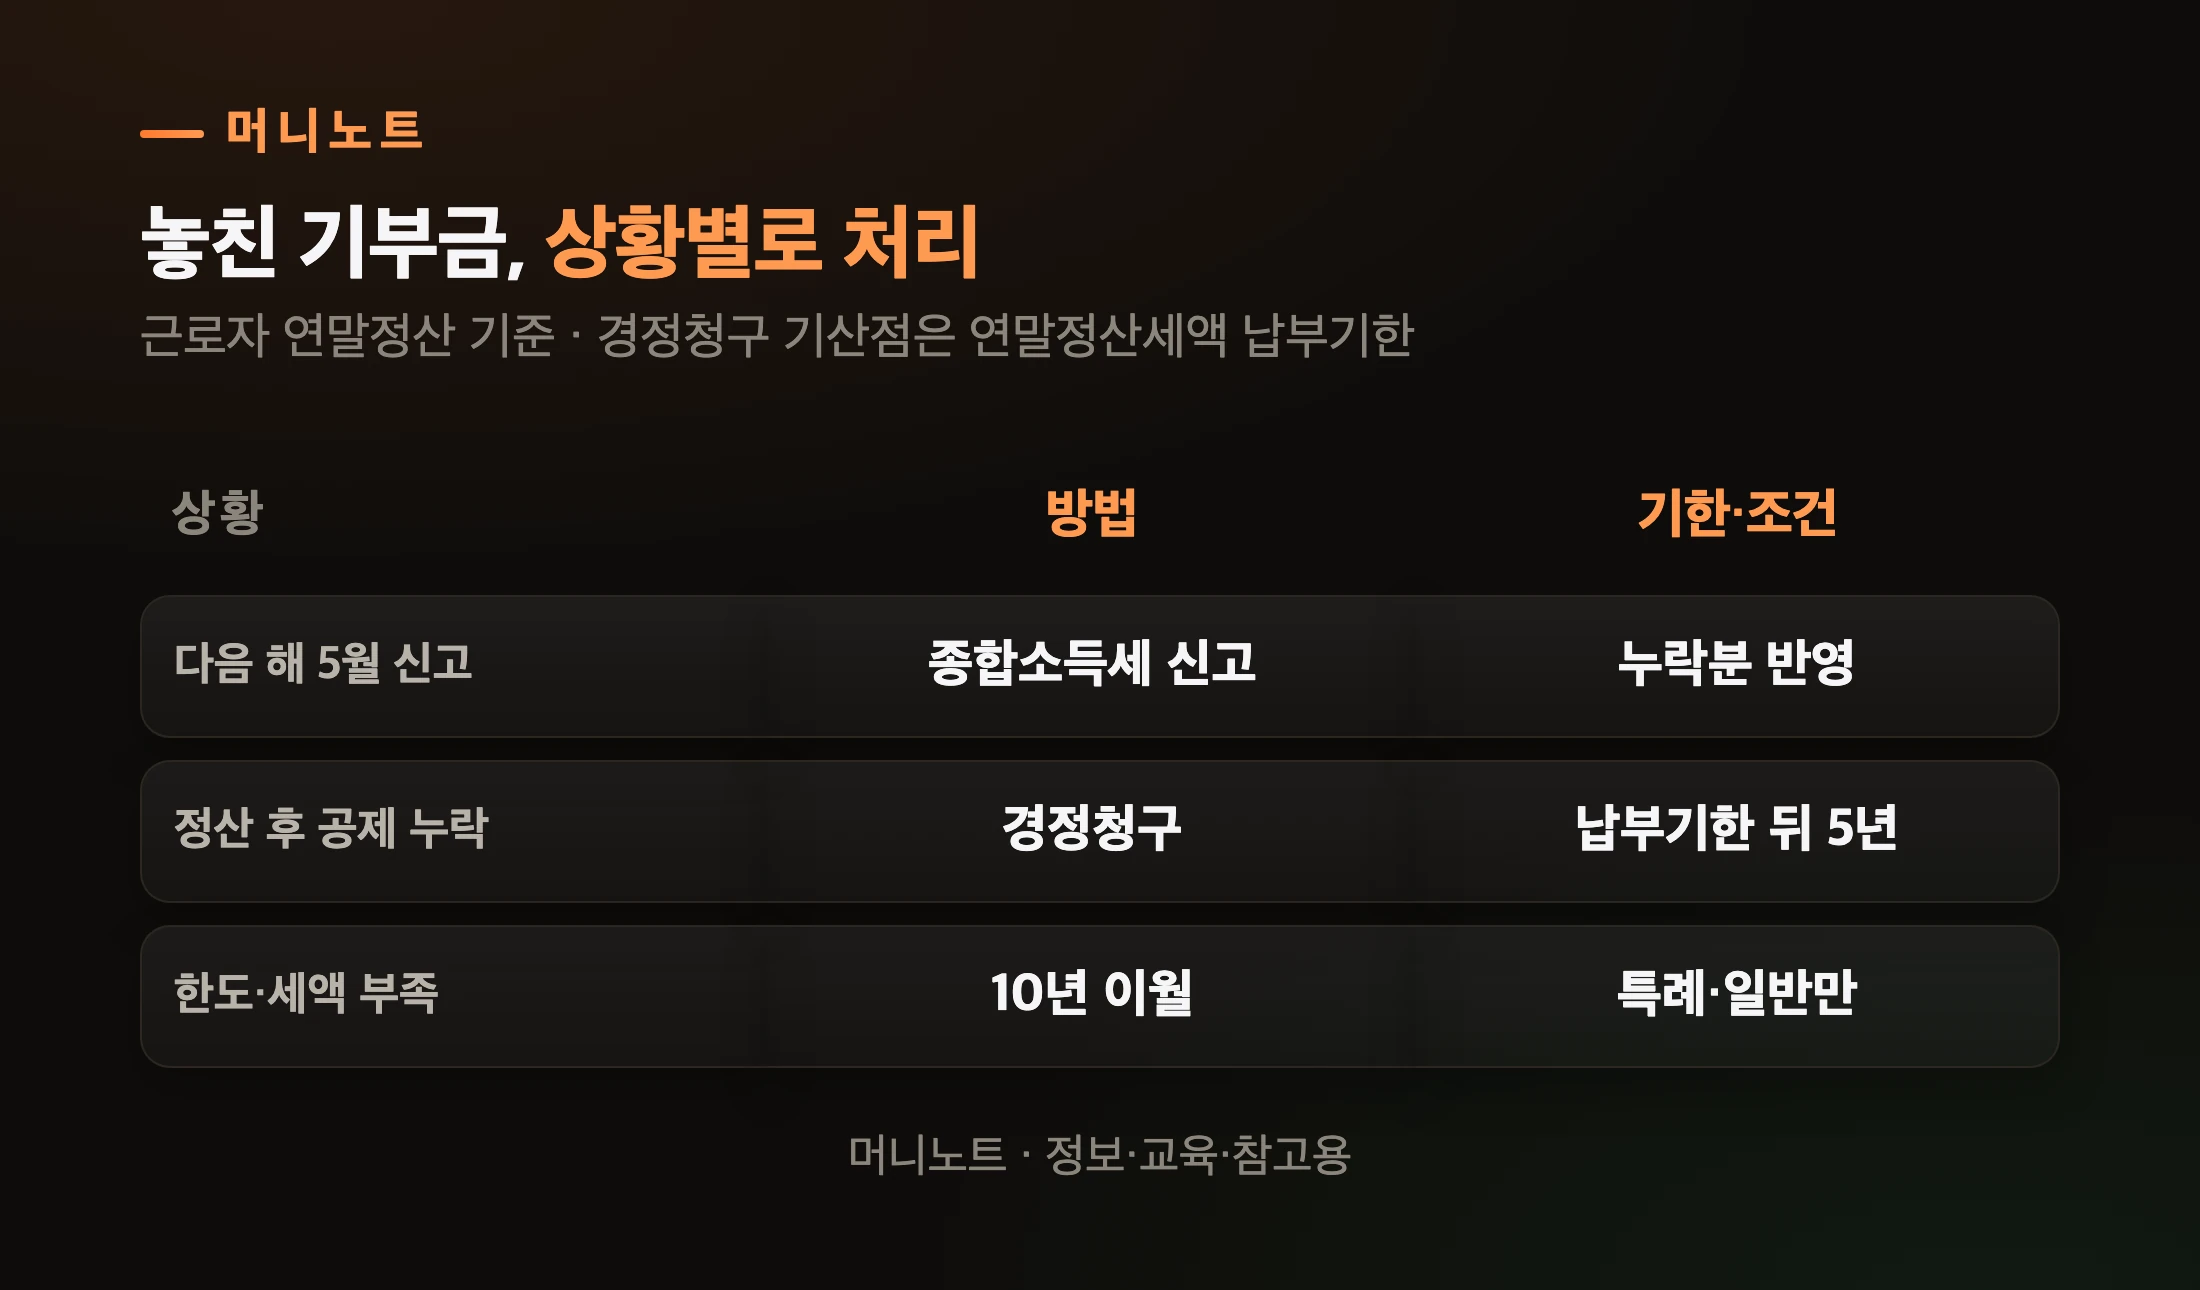
    놓친 기부금, 상황별 처리
    머니노트 · 정보·교육·참고용
    표로 보기
    놓친 기부금, 상황별로 처리
    상황 방법 기한·조건
    다음 해 5월 신고 종합소득세 신고 누락분 반영
    정산 후 공제 누락 경정청구 납부기한 뒤 5년
    한도·세액 부족 10년 이월 특례·일반만

    그리고 그해 낼 세금이 없어 못 쓴 특례·일반기부금이 있다면, 다음 해 연말정산에서 이월분으로 다시 챙기면 됩니다.

    이 글에서 다룬 기부금 말고도 연말정산에서 돌려받는 항목은 많습니다. 올해 바뀐 점은 연말정산 달라진 점에, 환급이 크다고 다 좋은 건 아닌 이유는 13월의 월급 글에 정리했어요. 월세를 낸다면 월세 세액공제도 같은 13만 원 표준세액공제와 맞물립니다. 내 총급여가 대략 얼마인지는 연봉 실수령액 계산기로 먼저 가늠해 볼 수 있습니다.

    자주 묻는 질문

    Q. 기부금이 1천만 원을 넘으면 전부 30%인가요? 아닙니다. 1천만 원까지는 15%, 넘는 부분만 30%예요. 1,500만 원을 냈다면 150만 원과 150만 원을 더해 300만 원입니다.

    Q. 고향사랑기부 답례품을 받으면 공제가 줄어드나요? 조세특례제한법 제58조의 계산식에는 답례품을 빼는 문구가 없습니다. 답례품은 매회 기부액의 30% 이내로 따로 정해져 있어요.

    Q. 사업자도 기부금 세액공제를 받나요? 사업소득만 있는 사람은 특례·일반기부금을 법정 한도 안에서 필요경비로 처리하는 것이 원칙입니다. 보험모집인처럼 연말정산을 하는 사업자는 세액공제를 받을 수 있어요. 고향사랑기부금과 정치자금기부금은 사업자도 10만 원 이하에 세액공제를 적용하고, 10만 원 초과분은 소득금액 범위 안에서 필요경비에 산입합니다.

    기부의 크기는 세금이 정하지 않지만

    영상에서 다룬 이복순 할머니는 1990년, 김밥 판매와 여관 경영으로 모은 현금·부동산 등 당시 50억 원 상당의 재산을 충남대에 기부했습니다. 정심화장학회에서는 1992년부터 2026년 1학기까지 514명의 학생에게 장학금을 지급했어요.

    우리의 기부는 그보다 훨씬 작지만, 제도가 일부를 돌려주는 길은 열려 있습니다. 현우 씨라면 올해 12월 31일 전에 기부처와 명의, 영수증 세 가지만 확인하면 됩니다. 돌려받은 돈을 다음 해 기부에 보태는 것도 방법이고요.

    여러분이 올해 낸 기부, 간소화 서비스에 다 떠 있나요?

    이 글은 소득세법 제59조의4·제61조, 조세특례제한법 제58조·제76조, 국세기본법 제45조의2, 국세청 안내를 바탕으로 한 2026.10 기준 정리이며, 세법 개정에 따라 바뀔 수 있습니다. 금액은 국세 기준 계산이며 개인 사정(소득·다른 공제)에 따라 실제 공제액은 달라집니다. 정보·교육·참고용이며 세무 자문이 아닙니다. 판단과 책임은 본인에게 있습니다.

  • 상속 순위 — 자녀 없는 부부라면, 배우자가 남긴 집의 절반 넘게가 배우자 부모님 몫이 될 수 있습니다

    상속 순위 — 자녀 없는 부부라면, 배우자가 남긴 집의 절반 넘게가 배우자 부모님 몫이 될 수 있습니다

    가상의 사례입니다. 결혼 8년 차 수진 씨 부부에게는 아이가 없습니다. 남편 이름으로 된 7억 원짜리 아파트에서 둘이 삽니다. 시부모님은 두 분 다 지방에 살아 계십니다.

    남편이 유언 없이 갑자기 세상을 떠났습니다. 수진 씨는 당연히 집이 자기 것이 된다고 생각합니다.

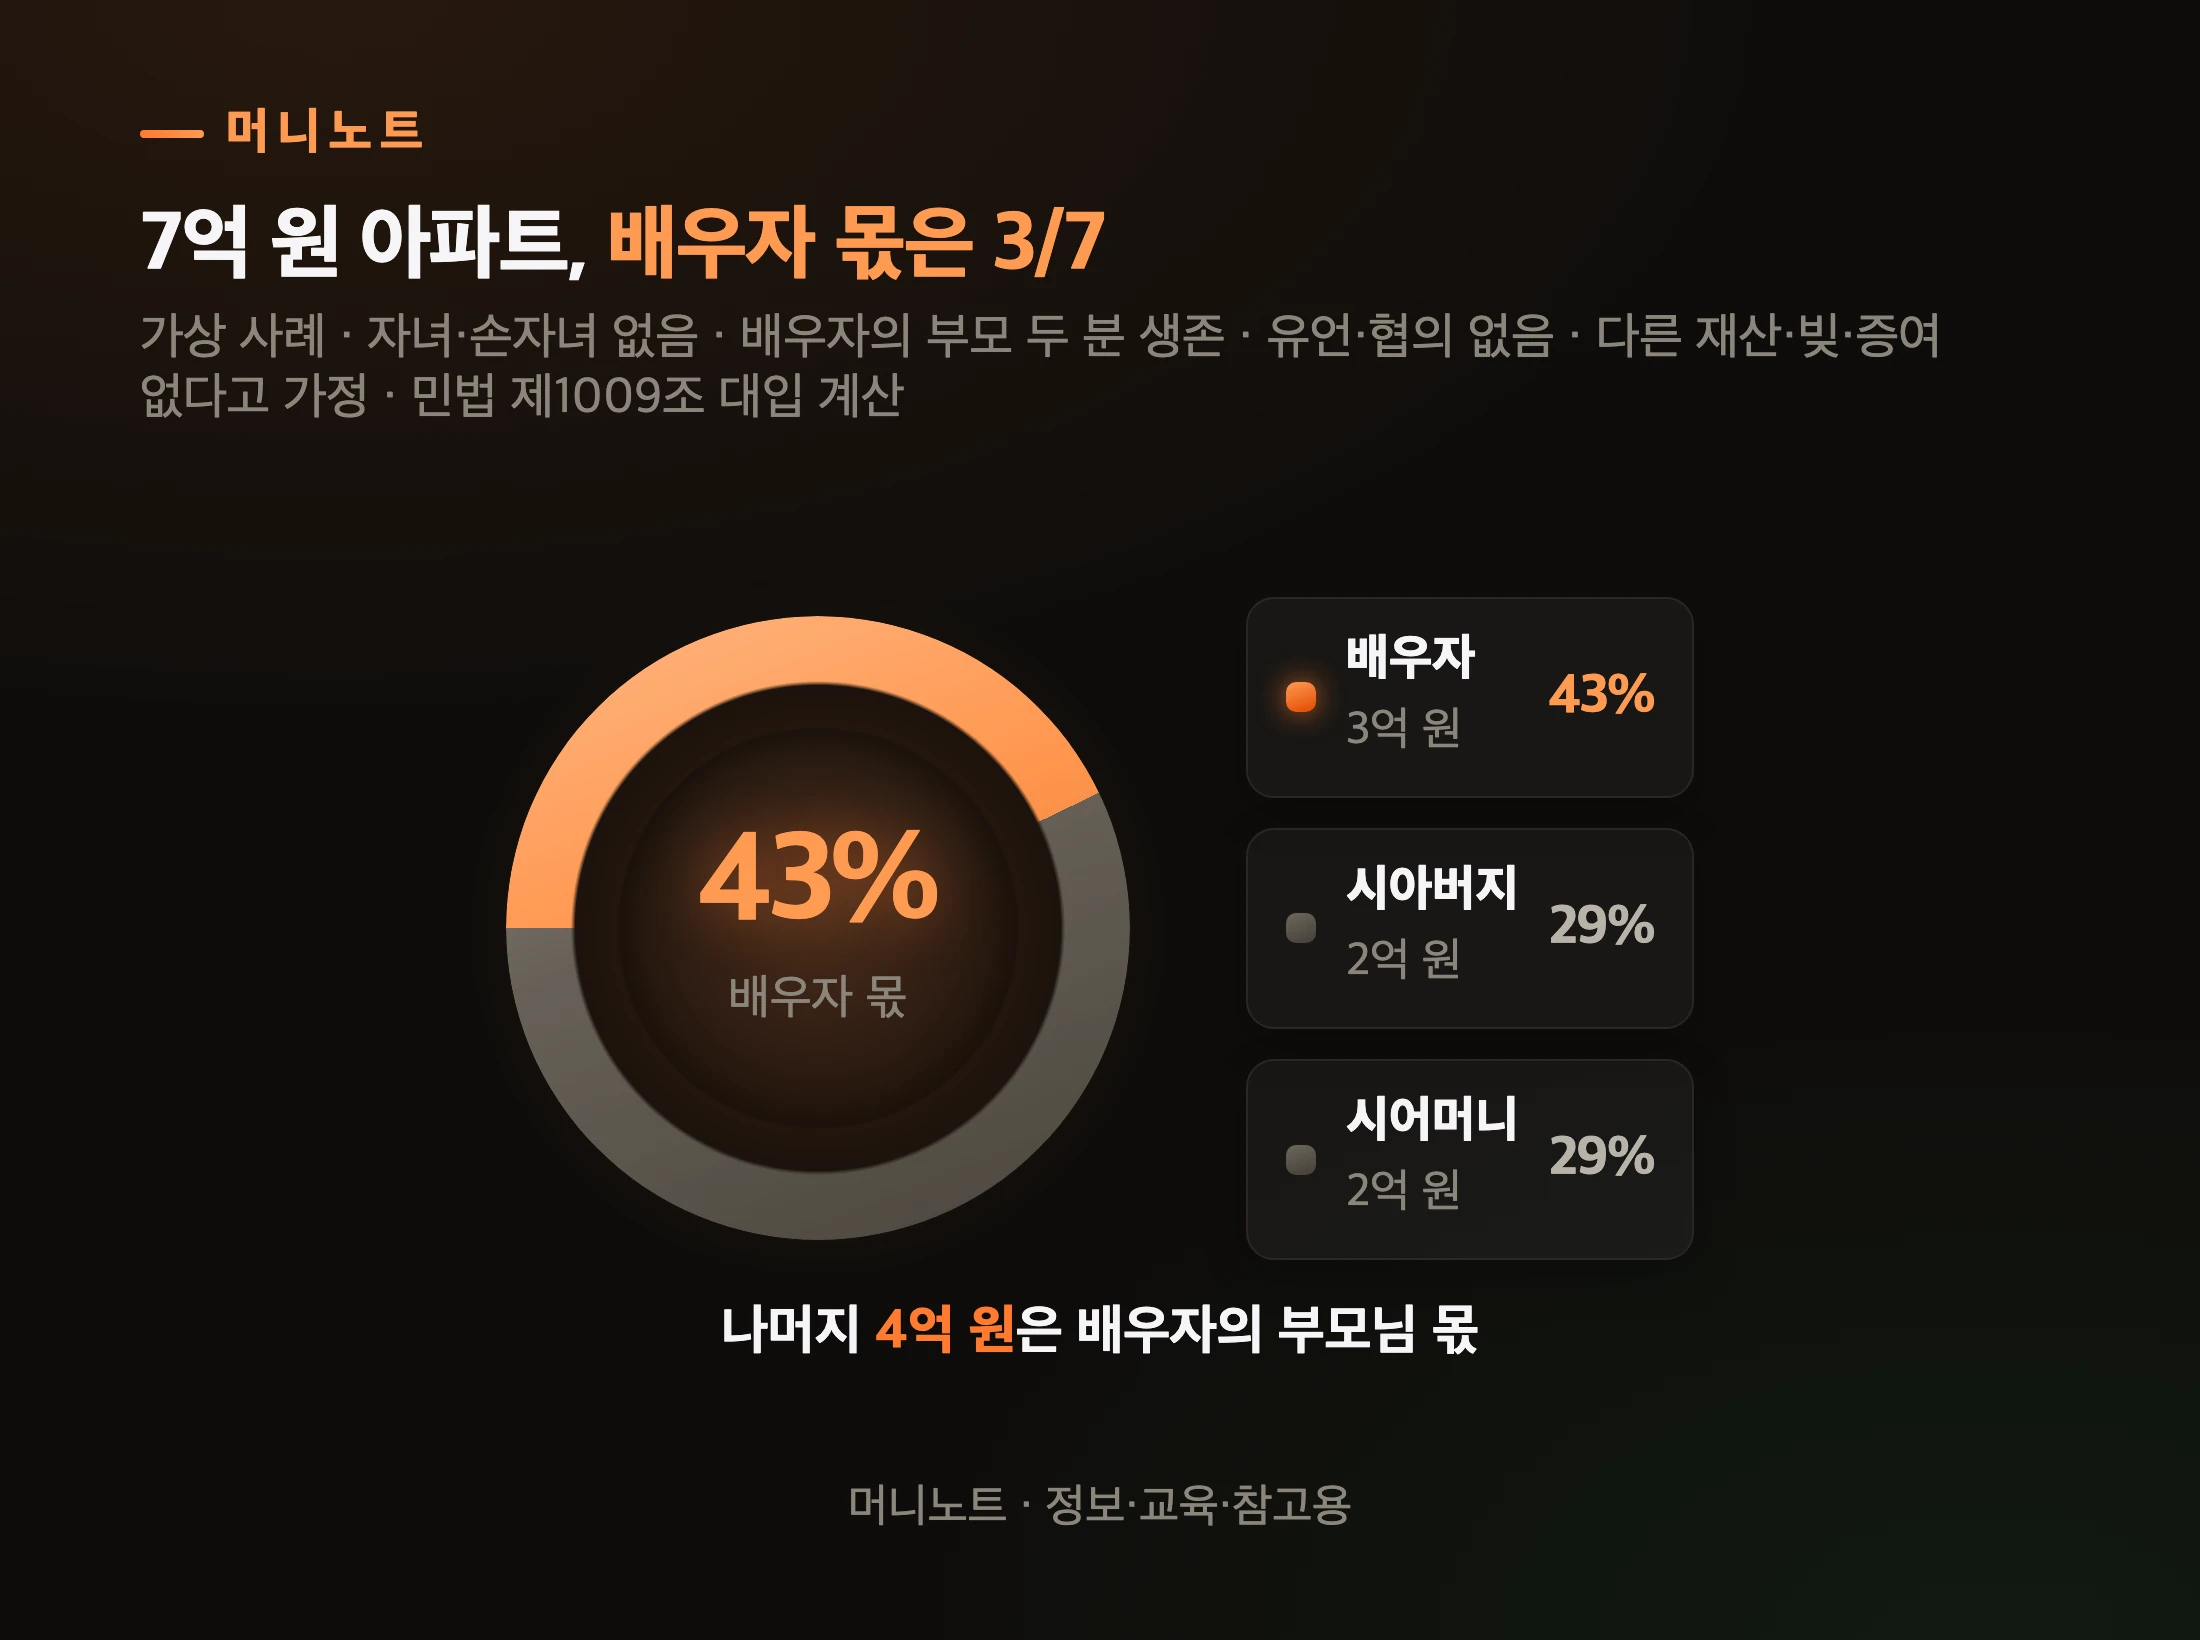
    그런데 법대로 나누면 수진 씨 몫은 3억 원입니다. 나머지 4억 원은 시아버지와 시어머니가 2억 원씩 상속인이 돼요. 자녀가 없으면 배우자는 배우자의 부모님과 함께 상속하거든요.

    나란히 맞잡은 두 손
    Photo: T Leish / Pexels

    바쁘면 이것만 · 2026.10 기준

    • 상속 순위는 자녀·손자녀(직계비속) → 부모·조부모(직계존속) → 형제자매 → 4촌 이내 방계혈족입니다. 앞 순위가 있으면 뒤 순위는 받지 못해요
    • 배우자는 순위 밖의 특별석입니다. 1순위나 2순위가 있으면 그들과 함께 받고, 둘 다 없으면 혼자 받습니다
    • 배우자 몫은 함께 받는 사람보다 5할(50%) 더 많습니다. 1 대 1.5로 나눠요
    • 자녀 없는 부부는 배우자의 부모님이 살아 계시면 배우자와 부모님이 함께 상속인이 됩니다
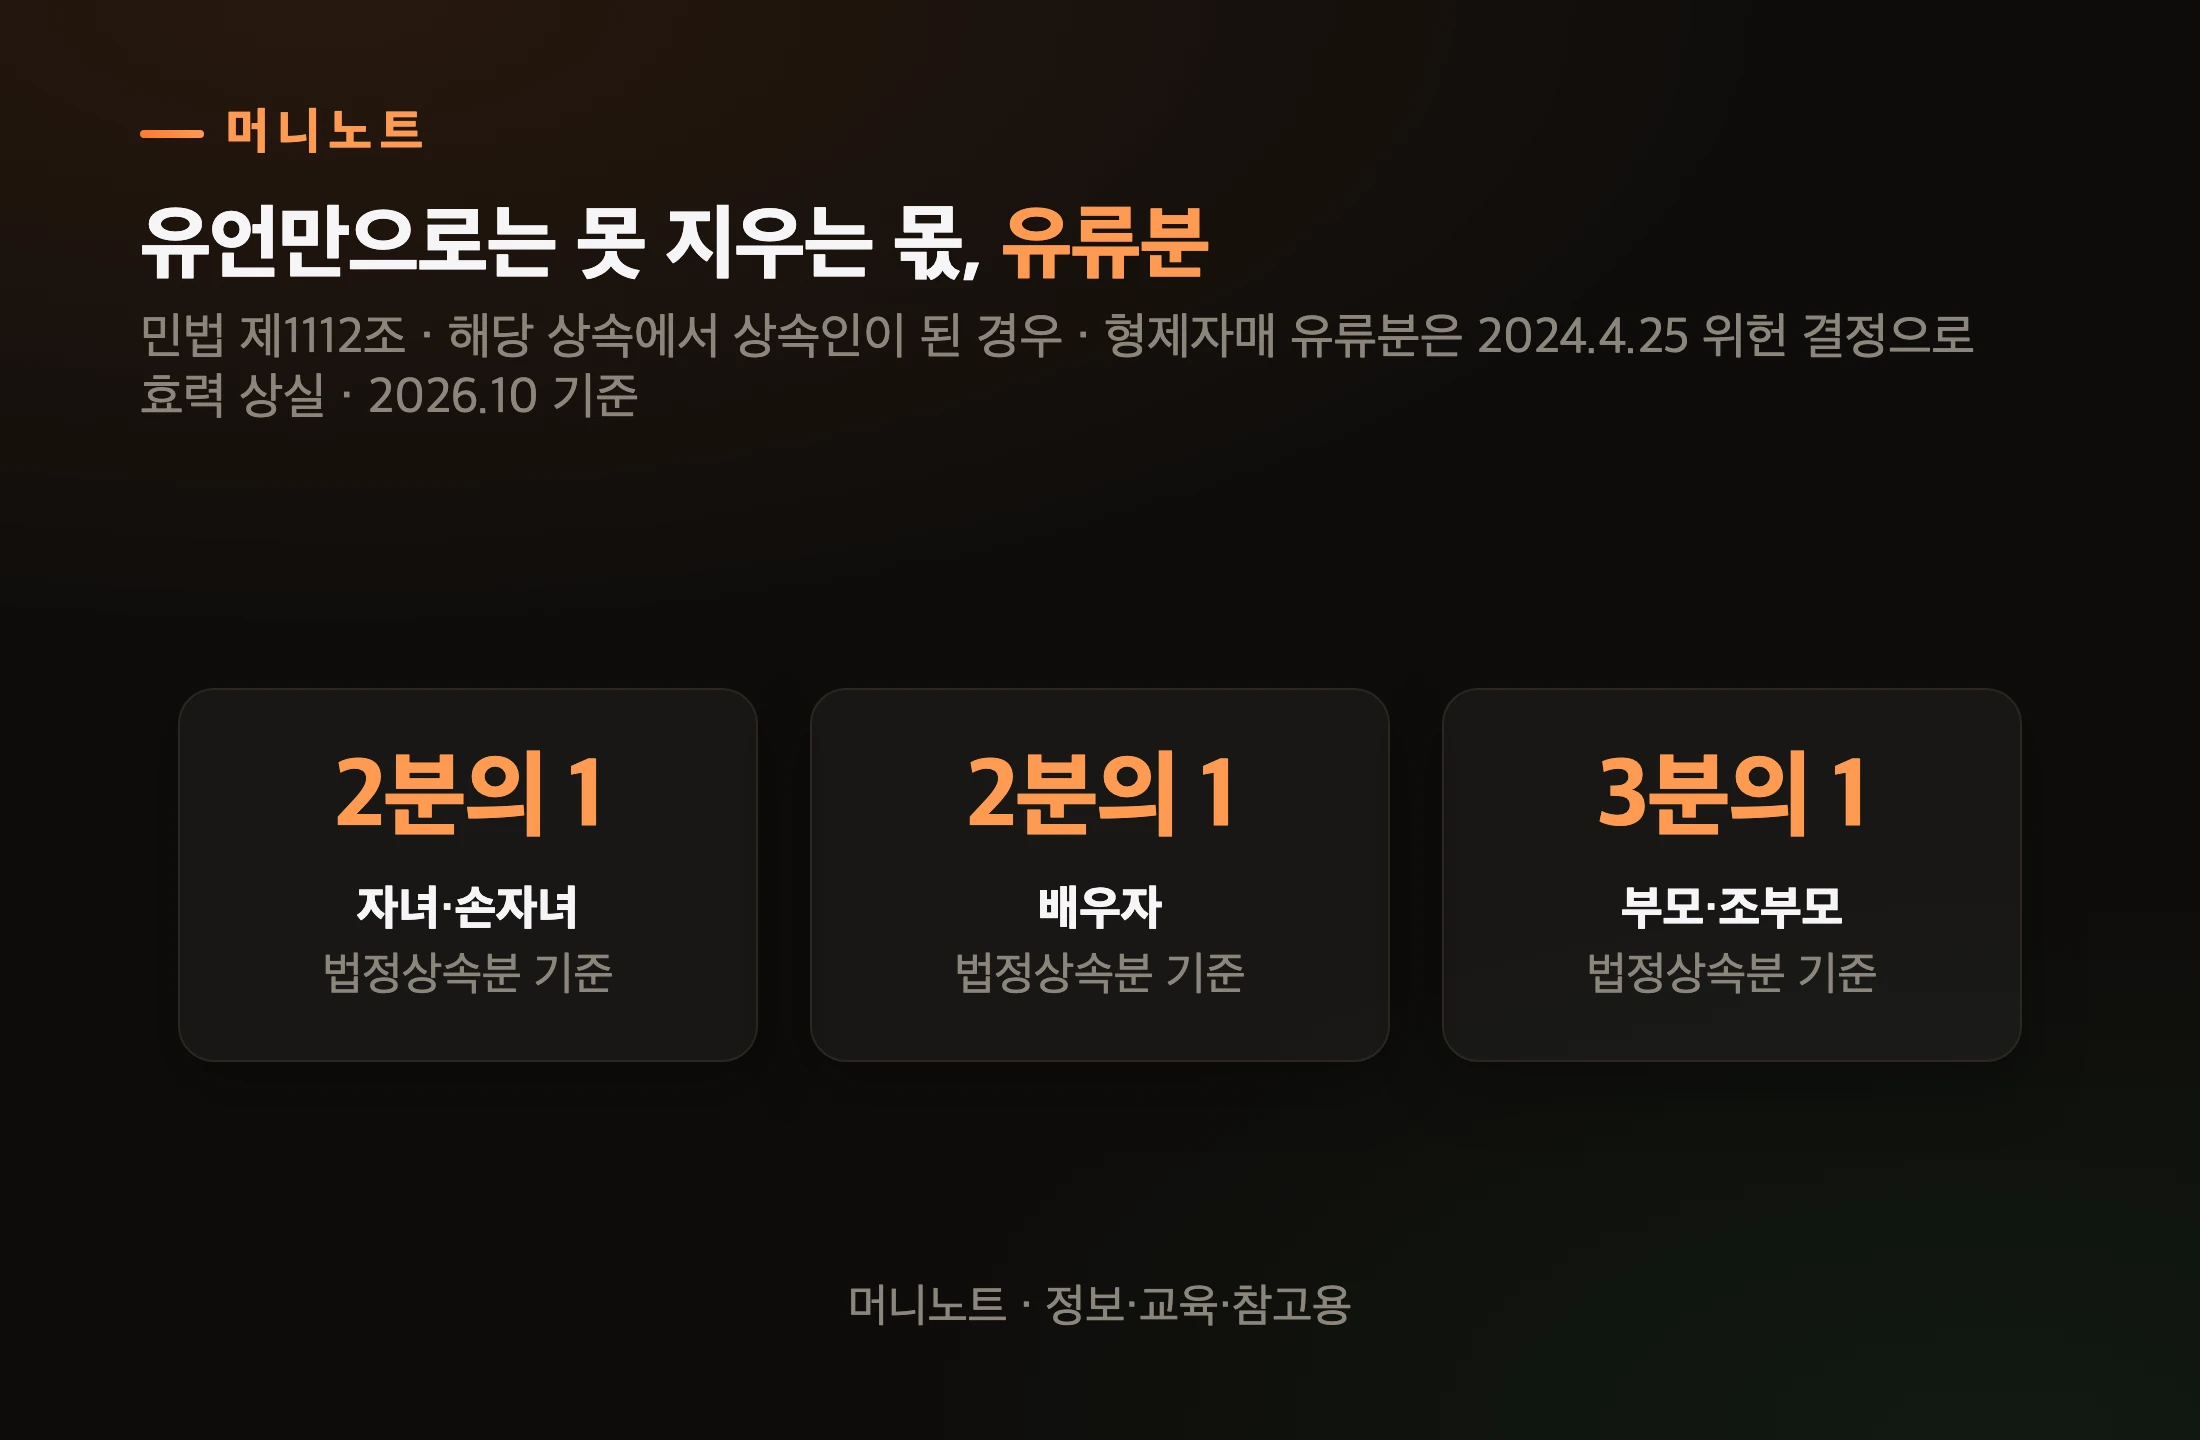
    • 유언으로 전부 배우자에게 남겨도, 다른 상속인은 유류분이라는 최소한의 몫을 청구할 수 있습니다
    • 혼인신고를 하지 않은 사실혼 배우자는 상속인이 아닙니다

    상속 순위, 누가 먼저 받나요?

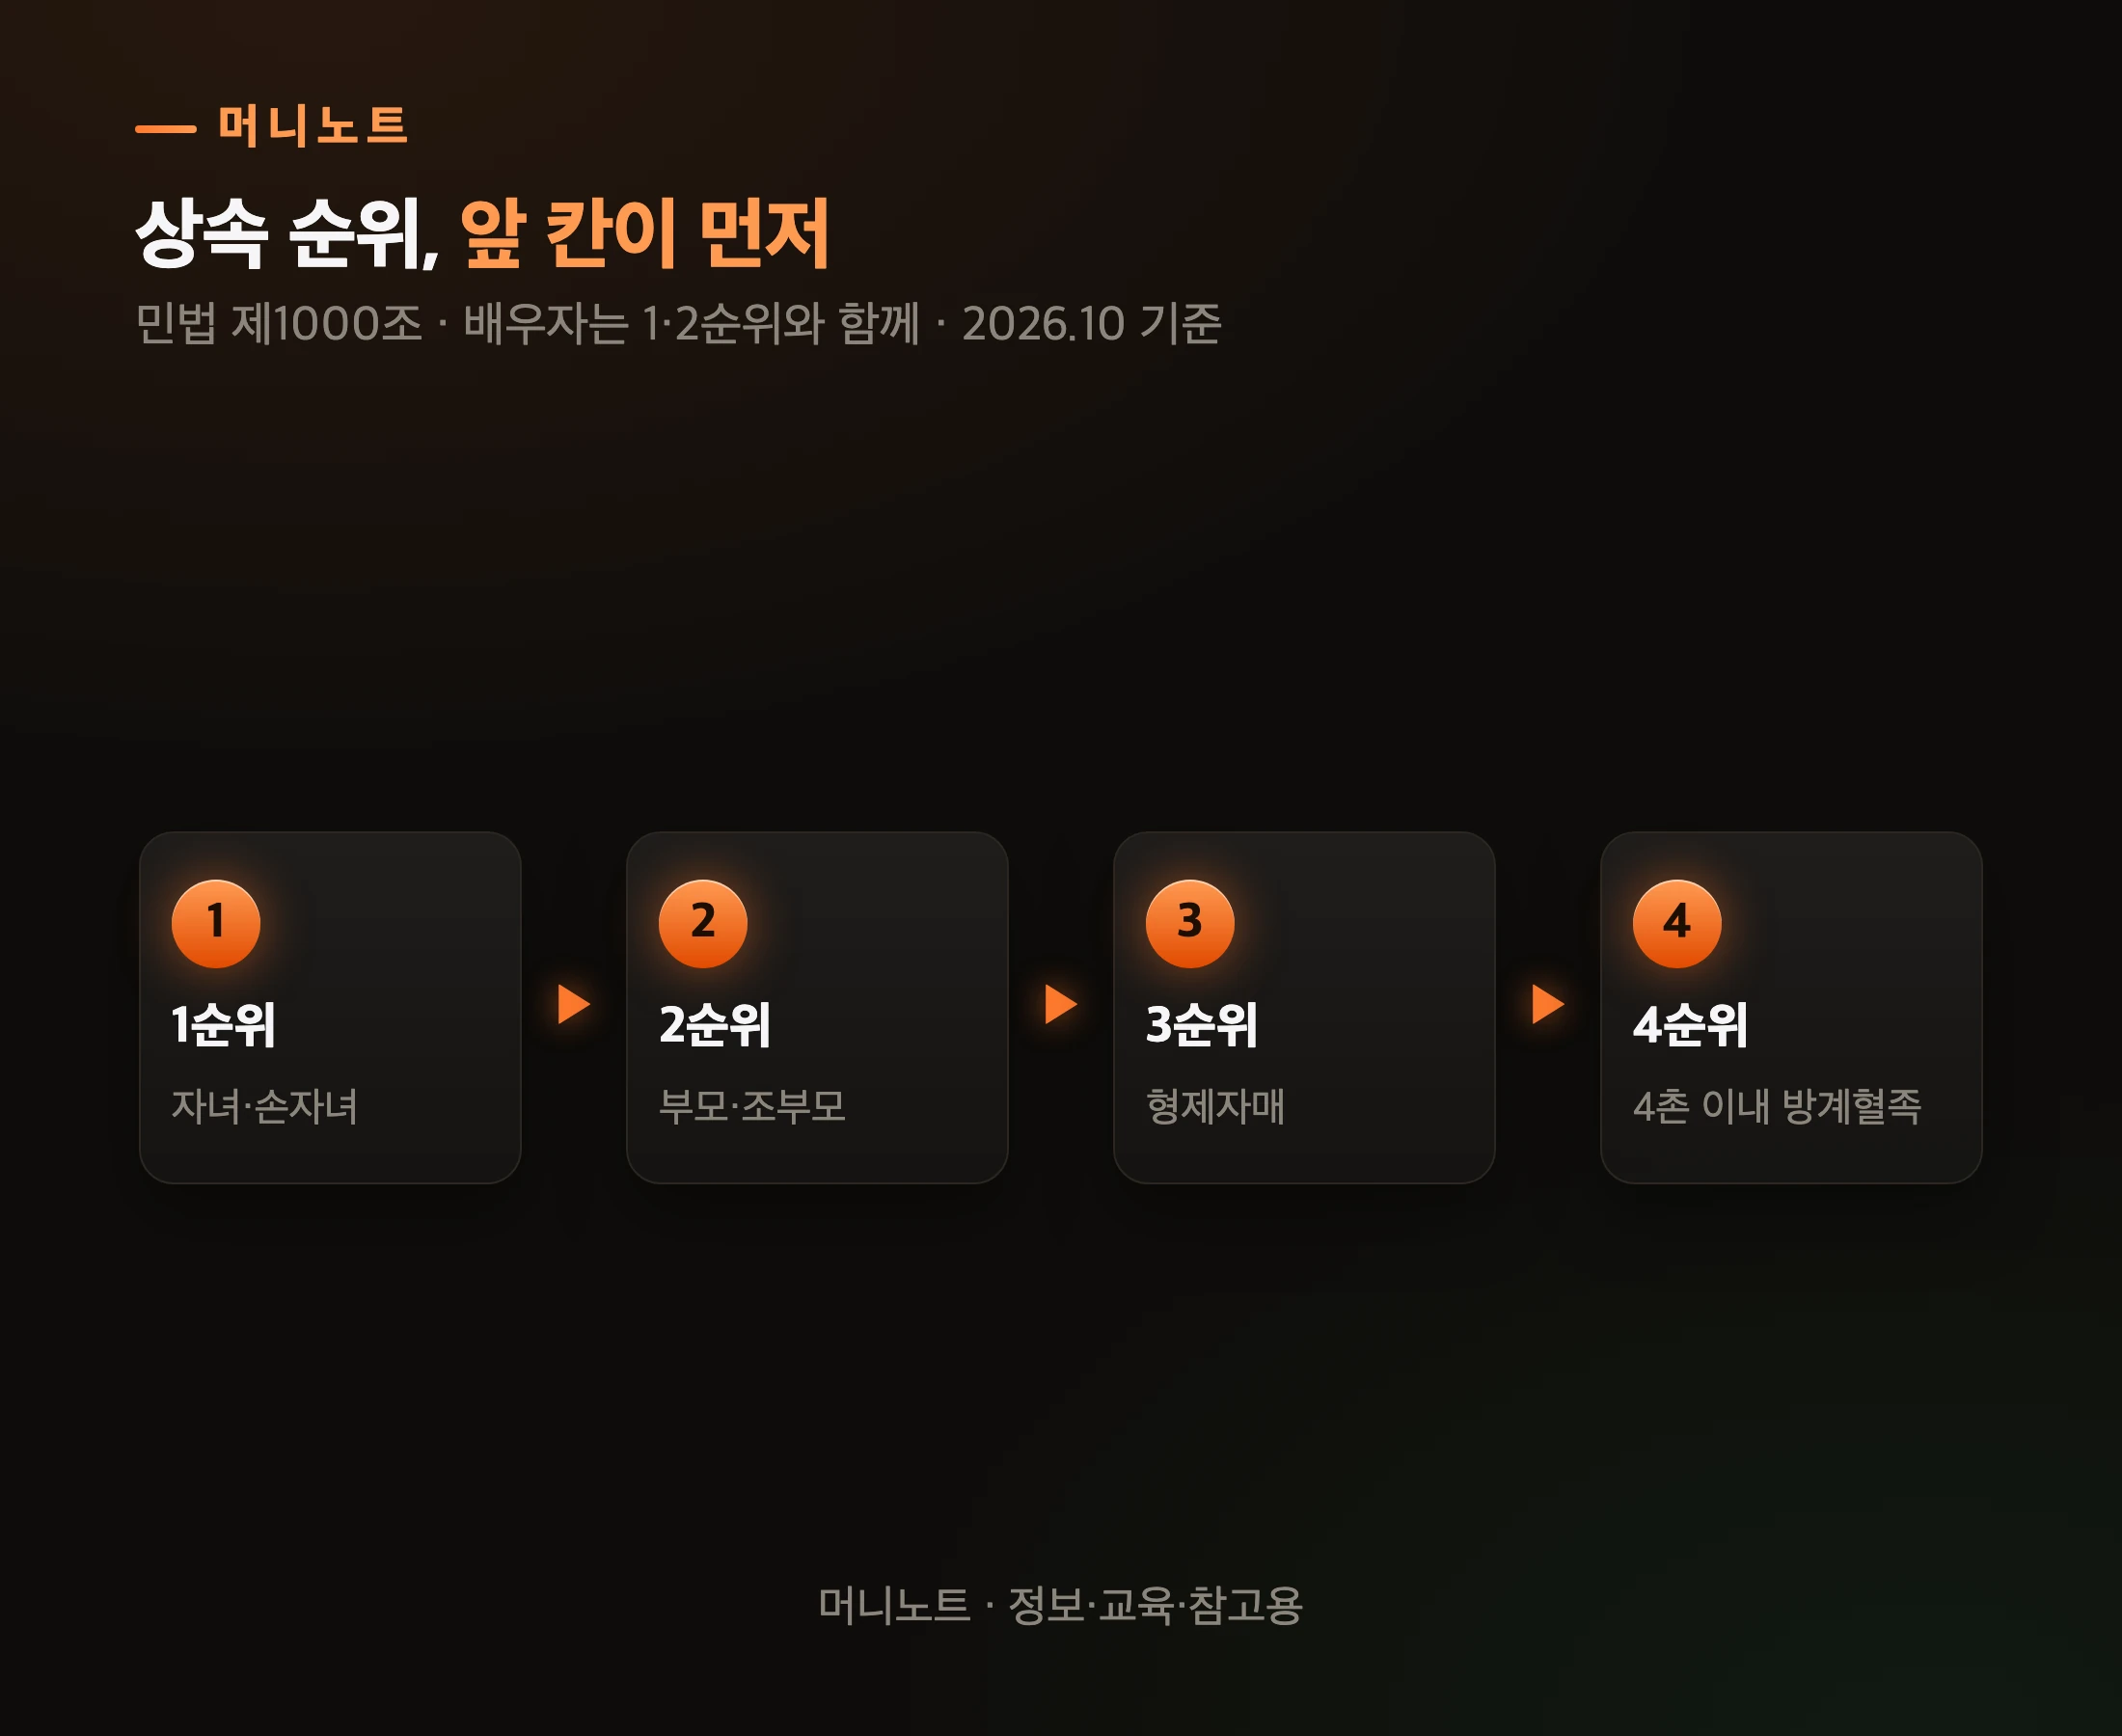
    민법 제1000조가 정한 네 칸을 앞에서부터 채웁니다. 앞 칸에 한 사람이라도 있으면 뒤 칸은 차례가 오지 않아요.

    민법이 정한 상속 순위
    머니노트 · 정보·교육·참고용
    표로 보기
    상속 순위, 앞 칸이 먼저
    단계 내용 설명
    1단계 1순위 자녀·손자녀
    2단계 2순위 부모·조부모
    3단계 3순위 형제자매
    4단계 4순위 4촌 이내 방계혈족

    용어부터 쉽게 풀겠습니다. 직계비속은 자녀·손자녀처럼 나보다 아래로 곧게 이어진 핏줄이고, 직계존속은 부모·조부모처럼 위로 곧게 이어진 핏줄입니다.

    같은 칸 안에서도 순서가 있습니다. 제1000조 제2항은 촌수가 가까운 사람을 먼저 세운다고 적었어요. 자녀가 있으면 손자녀는 원칙적으로 차례가 오지 않는 셈이죠.

    예외도 있습니다. 자녀가 부모보다 먼저 세상을 떠났다면, 그 자녀의 자녀(손자녀)가 자녀 자리를 대신 이어받습니다. 이것을 대습상속이라고 합니다(민법 제1001조). 먼저 떠난 자녀의 배우자, 즉 며느리나 사위도 함께 그 자리에 섭니다(제1003조 제2항).

    그럼 배우자는 이 네 칸 중 어디에 있을까요?

    배우자는 몇 순위인가요?

    배우자는 정해진 칸이 없습니다. 1순위나 2순위가 있으면 그 사람들과 같은 순위가 되고, 둘 다 없으면 혼자 상속합니다.

    민법 제1003조 제1항의 문장을 그대로 옮기면 「그 상속인과 동순위로 공동상속인이 되고 그 상속인이 없는 때에는 단독상속인이 된다」입니다.

    여기서 많이 놓치는 점이 하나 있습니다. 배우자가 혼자 상속인이 되면 3순위 형제자매에게는 차례가 오지 않아요. 반대로 자녀가 없어도 부모님이 살아 계시면 배우자 혼자가 아닙니다.

    부모님이 모두 돌아가셨어도 끝이 아닙니다. 찾기쉬운 생활법령정보는 직계존속을 「부모, 조부모, 증조부모」로 설명해요. 조부모가 살아 계시면 배우자와 조부모가 함께 상속인이 될 수 있습니다.

    그럼 함께 받을 때 몫은 어떻게 나눌까요?

    법정상속분, 어떻게 계산하나요?

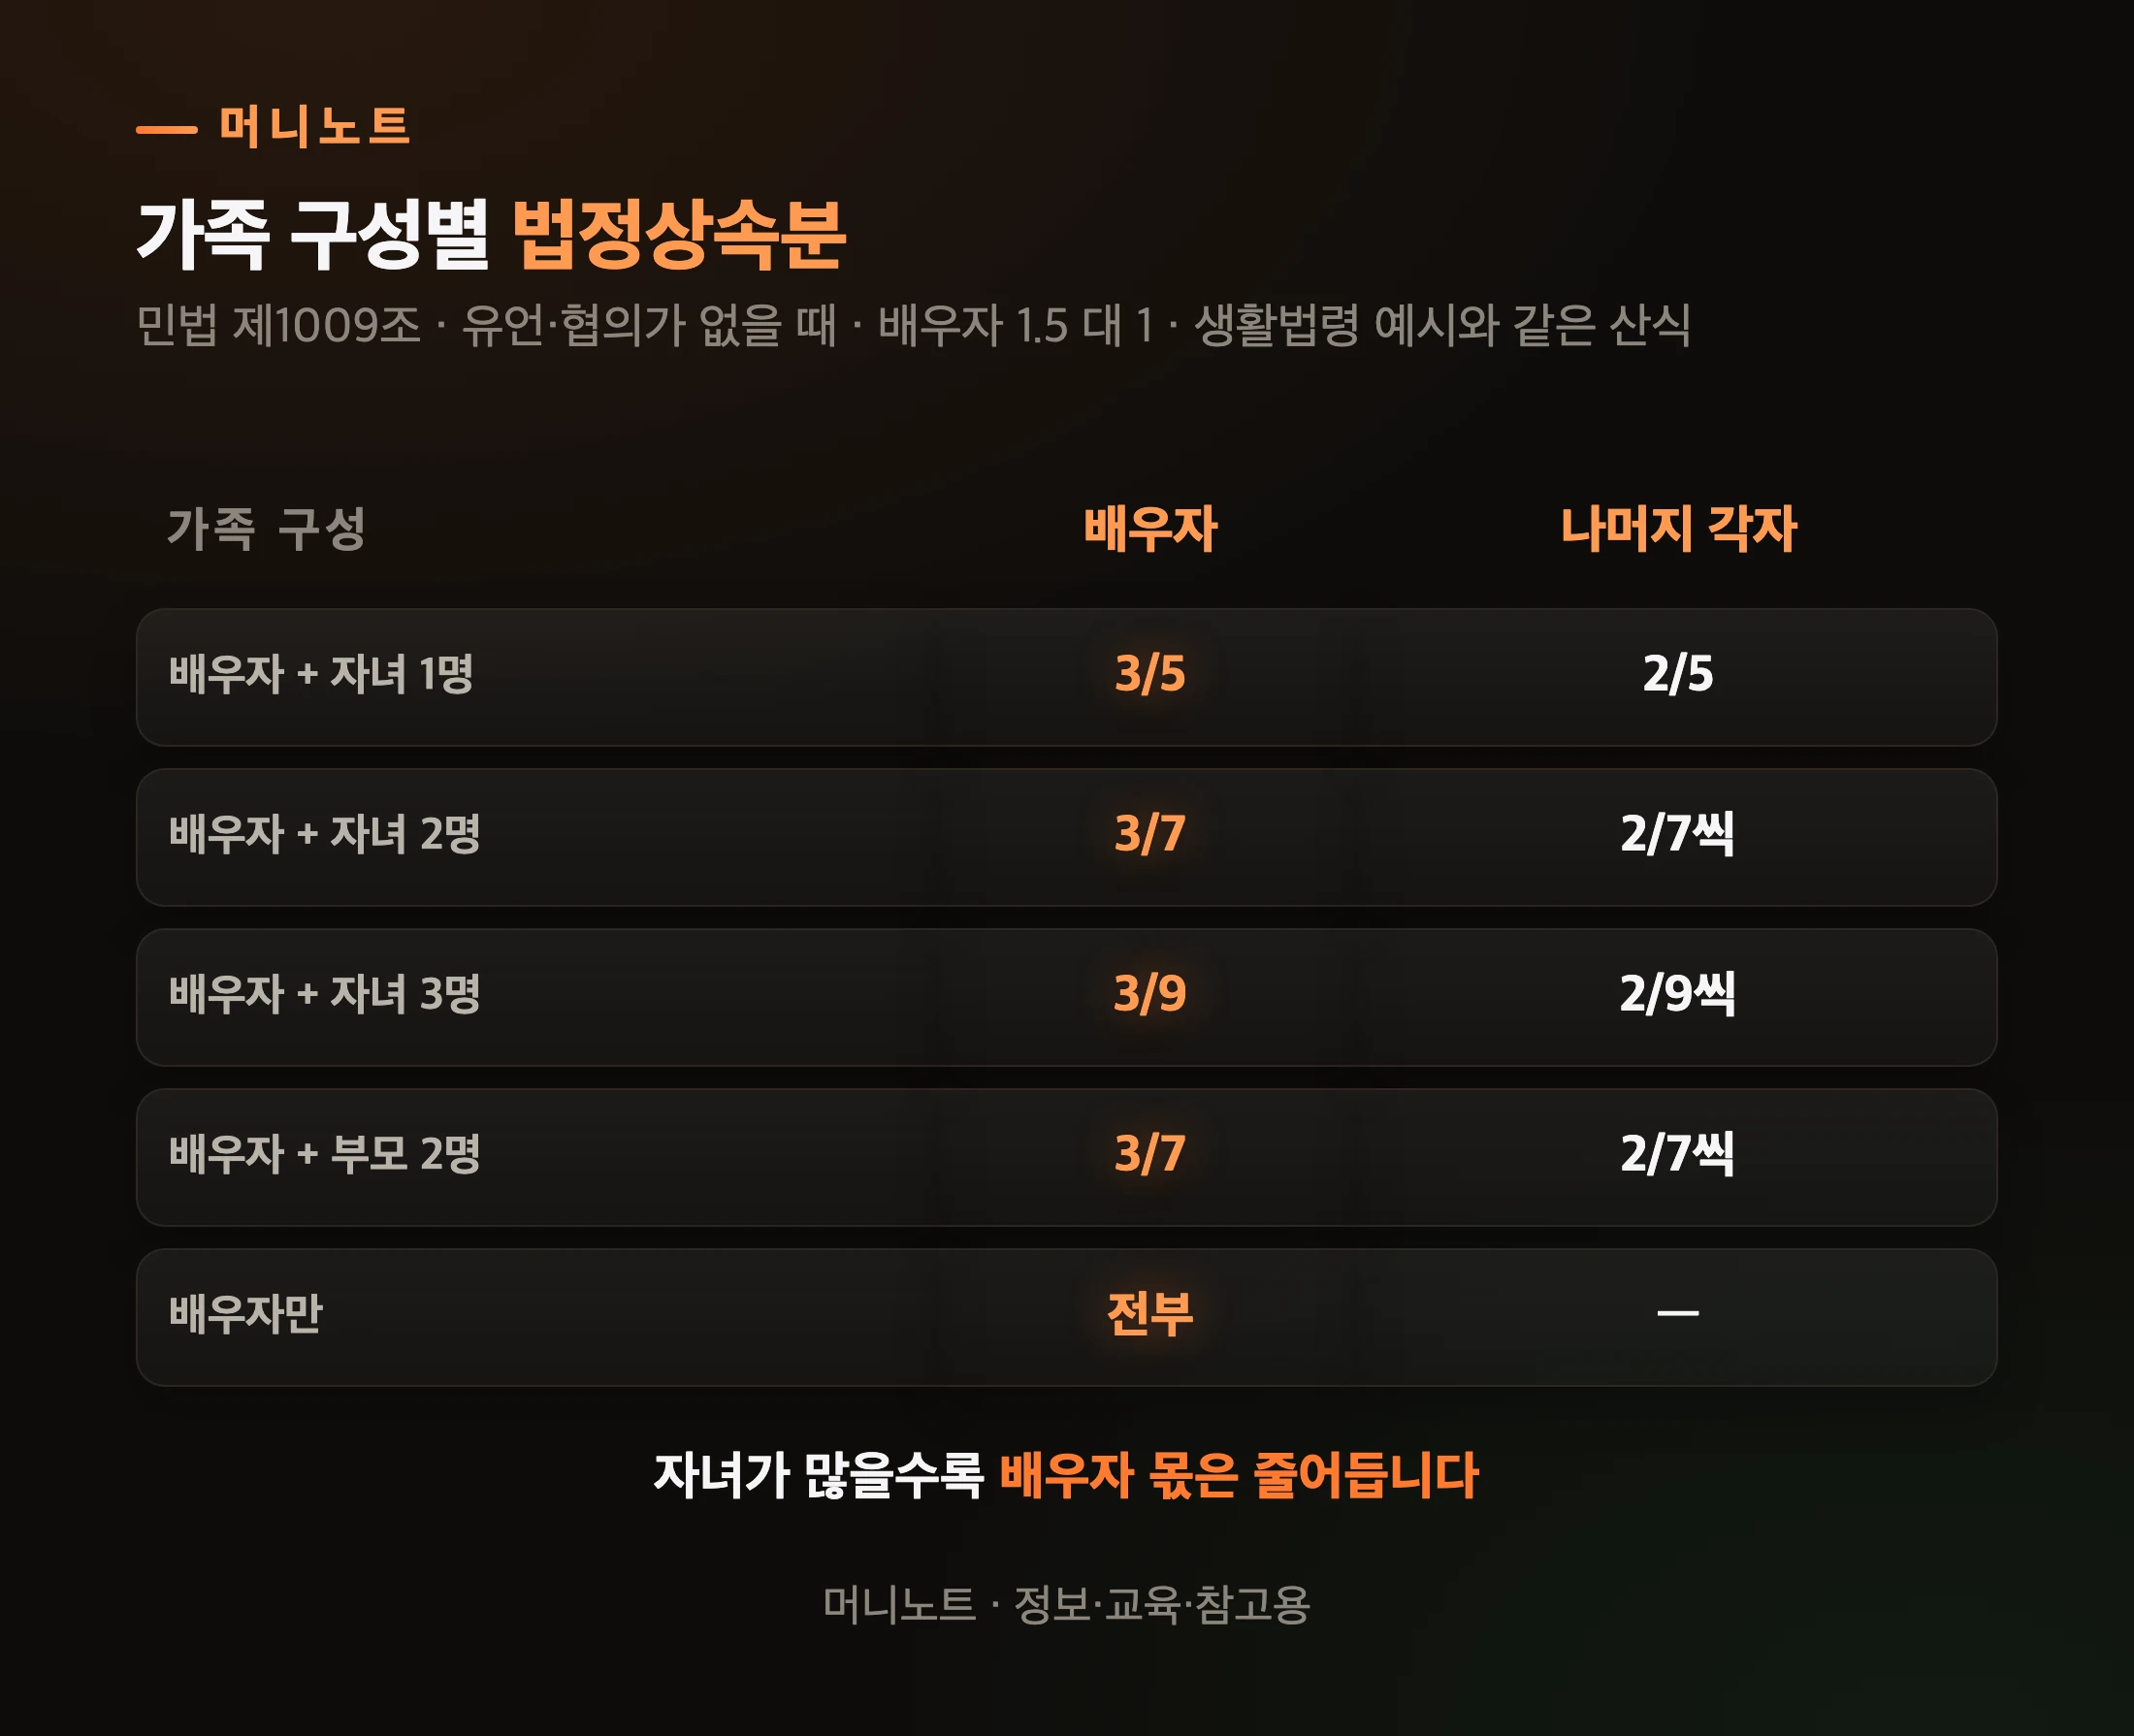
    같은 순위끼리는 똑같이 나누고, 배우자만 1.5를 받습니다. 민법 제1009조는 배우자 몫에 「5할을 가산」한다고 적었어요.

    쉽게 말하면 이렇습니다. 자녀 한 명을 1이라고 치면 배우자는 1.5입니다. 이 숫자들을 모두 더한 값을 분모로 놓으면 각자의 몫이 나와요.

    가족 구성별 법정상속분
    머니노트 · 정보·교육·참고용
    표로 보기
    가족 구성별 법정상속분
    가족 구성 배우자 나머지 각자
    배우자 자녀 1명 3/5 2/5
    배우자 자녀 2명 3/7 2/7씩
    배우자 자녀 3명 3/9 2/9씩
    배우자 부모 2명 3/7 2/7씩
    배우자만 전부 —

    생활법령정보도 배우자와 자녀 세 명이면 배우자 3/9, 자녀 각 2/9라는 예시를 들어요. 자녀 세 명이 1씩, 배우자가 1.5이니 모두 4.5입니다. 1.5를 4.5로 나누면 3분의 1, 즉 3/9인 셈이죠.

    물론 이 비율이 꼭 그대로 나뉘는 건 아닙니다. 민법 제1013조는 공동상속인들이 협의해서 상속재산을 나눌 수 있다고 정했어요. 법정상속분은 유언도 합의도 없을 때 쓰는 기본값입니다.

    그럼 자녀 없는 수진 씨네 집은 정확히 몇 대 몇으로 나뉠까요?

    자녀 없는 부부, 왜 배우자 혼자 다 받지 못하나요?

    자녀가 없으면 2순위인 부모님이 배우자와 같은 순위에 서기 때문입니다. 그리고 부모님이 두 분이면 머릿수가 늘어납니다.

    수진 씨 집을 숫자로 풀면 이렇습니다. 수진 씨 1.5, 시아버지 1, 시어머니 1. 모두 더하면 3.5입니다. 수진 씨 몫은 1.5 ÷ 3.5, 즉 3/7입니다.

    자녀 없는 부부의 법정상속분
    머니노트 · 정보·교육·참고용
    표로 보기
    7억 원 아파트, 배우자 몫은 3/7
    항목 설명 값
    배우자 3억 원 3
    시아버지 2억 원 2
    시어머니 2억 원 2

    바꿔 말하면 집의 57%는 수진 씨가 아닌 시부모님 몫이 됩니다. 수진 씨가 그 집에 계속 살려면 시부모님과 협의해야 하는 처지가 될 수 있습니다.

    「같이 산 집인데 설마 시부모님이 나눠 달라고 하실까」 싶으실 수 있습니다. 시부모님이 협의로 몫을 넘겨주시면 다행입니다. 하지만 그건 시부모님의 선택이지 수진 씨의 권리가 아닙니다. 같은 집에 살아도 법은 명의와 순위로 나눕니다.

    빈 아파트 거실
    Photo: Max Vakhtbovych / Pexels

    그럼 남편이 미리 「집은 아내에게」라는 유언을 남겼다면 어땠을까요?

    유언으로 전부 남기면 끝인가요?

    대부분은 유언대로 됩니다. 다만 다른 상속인에게는 「유류분」이라는 최소한의 몫이 남아 있어요. 유류분은 쉽게 말하면 다른 상속인이 청구할 수 있는 바닥 몫입니다.

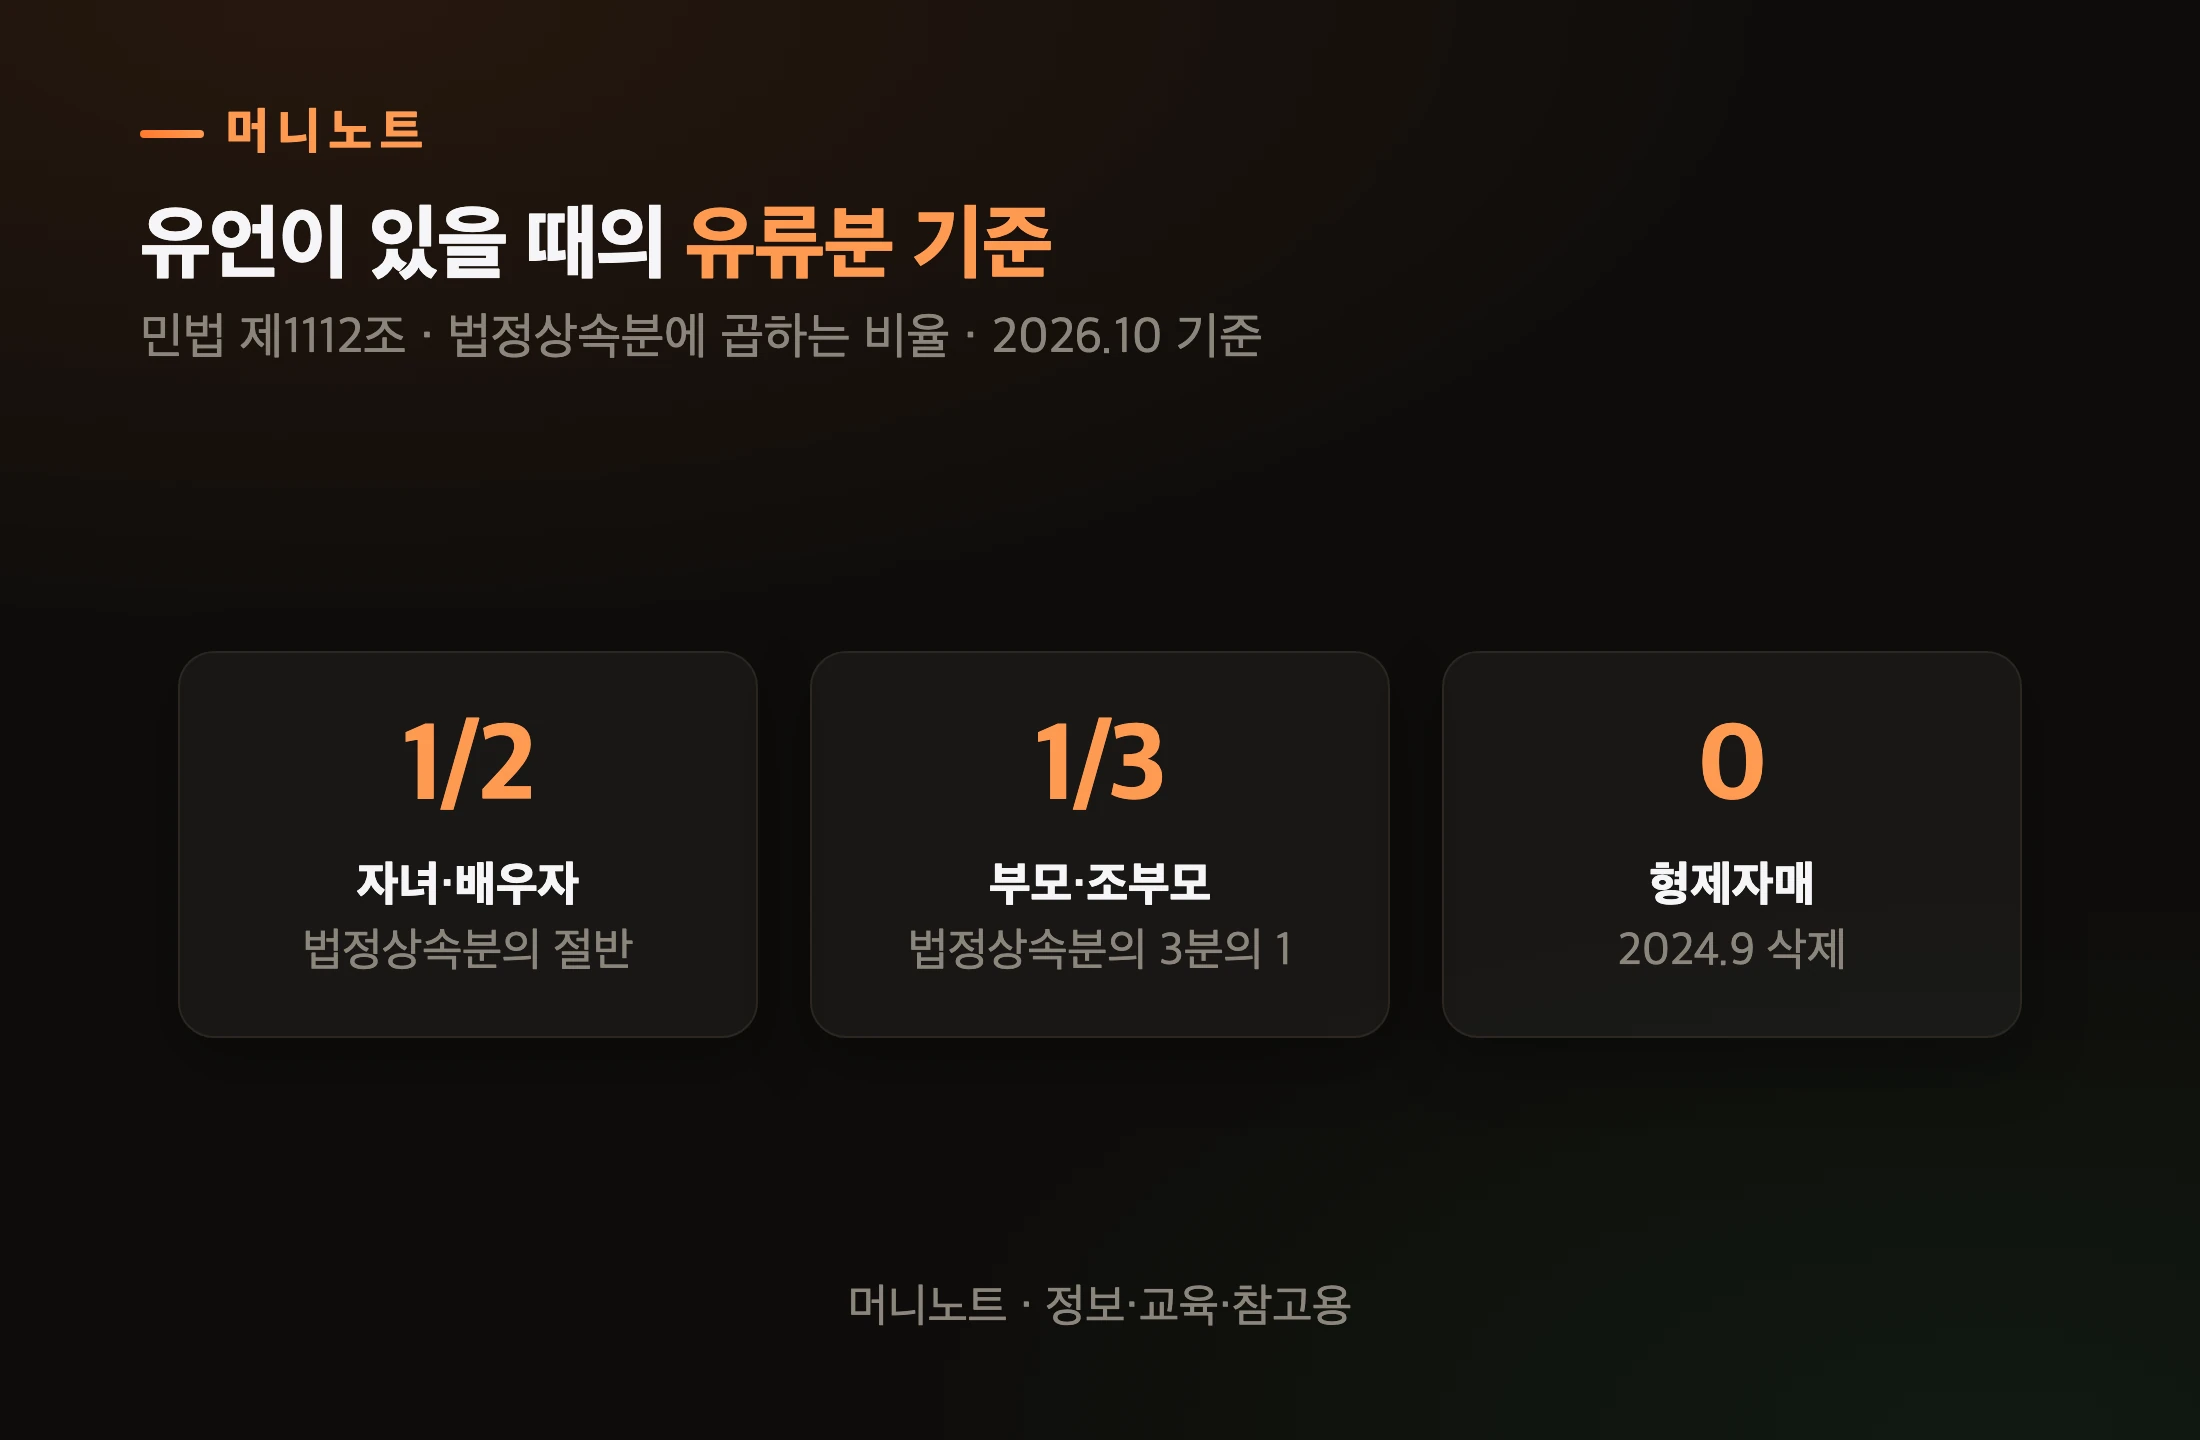
    민법 제1112조가 정한 바닥은 상속인마다 다릅니다. 자녀와 배우자는 법정상속분의 2분의 1, 부모·조부모는 3분의 1이에요. 형제자매 유류분은 2024년 9월 개정으로 삭제됐습니다.

    상속인별 유류분
    머니노트 · 정보·교육·참고용
    표로 보기
    유언이 있을 때의 유류분 기준
    항목 값 설명
    자녀·배우자 1/2 법정상속분의 절반
    부모·조부모 1/3 법정상속분의 3분의 1
    형제자매 0 2024.9 삭제

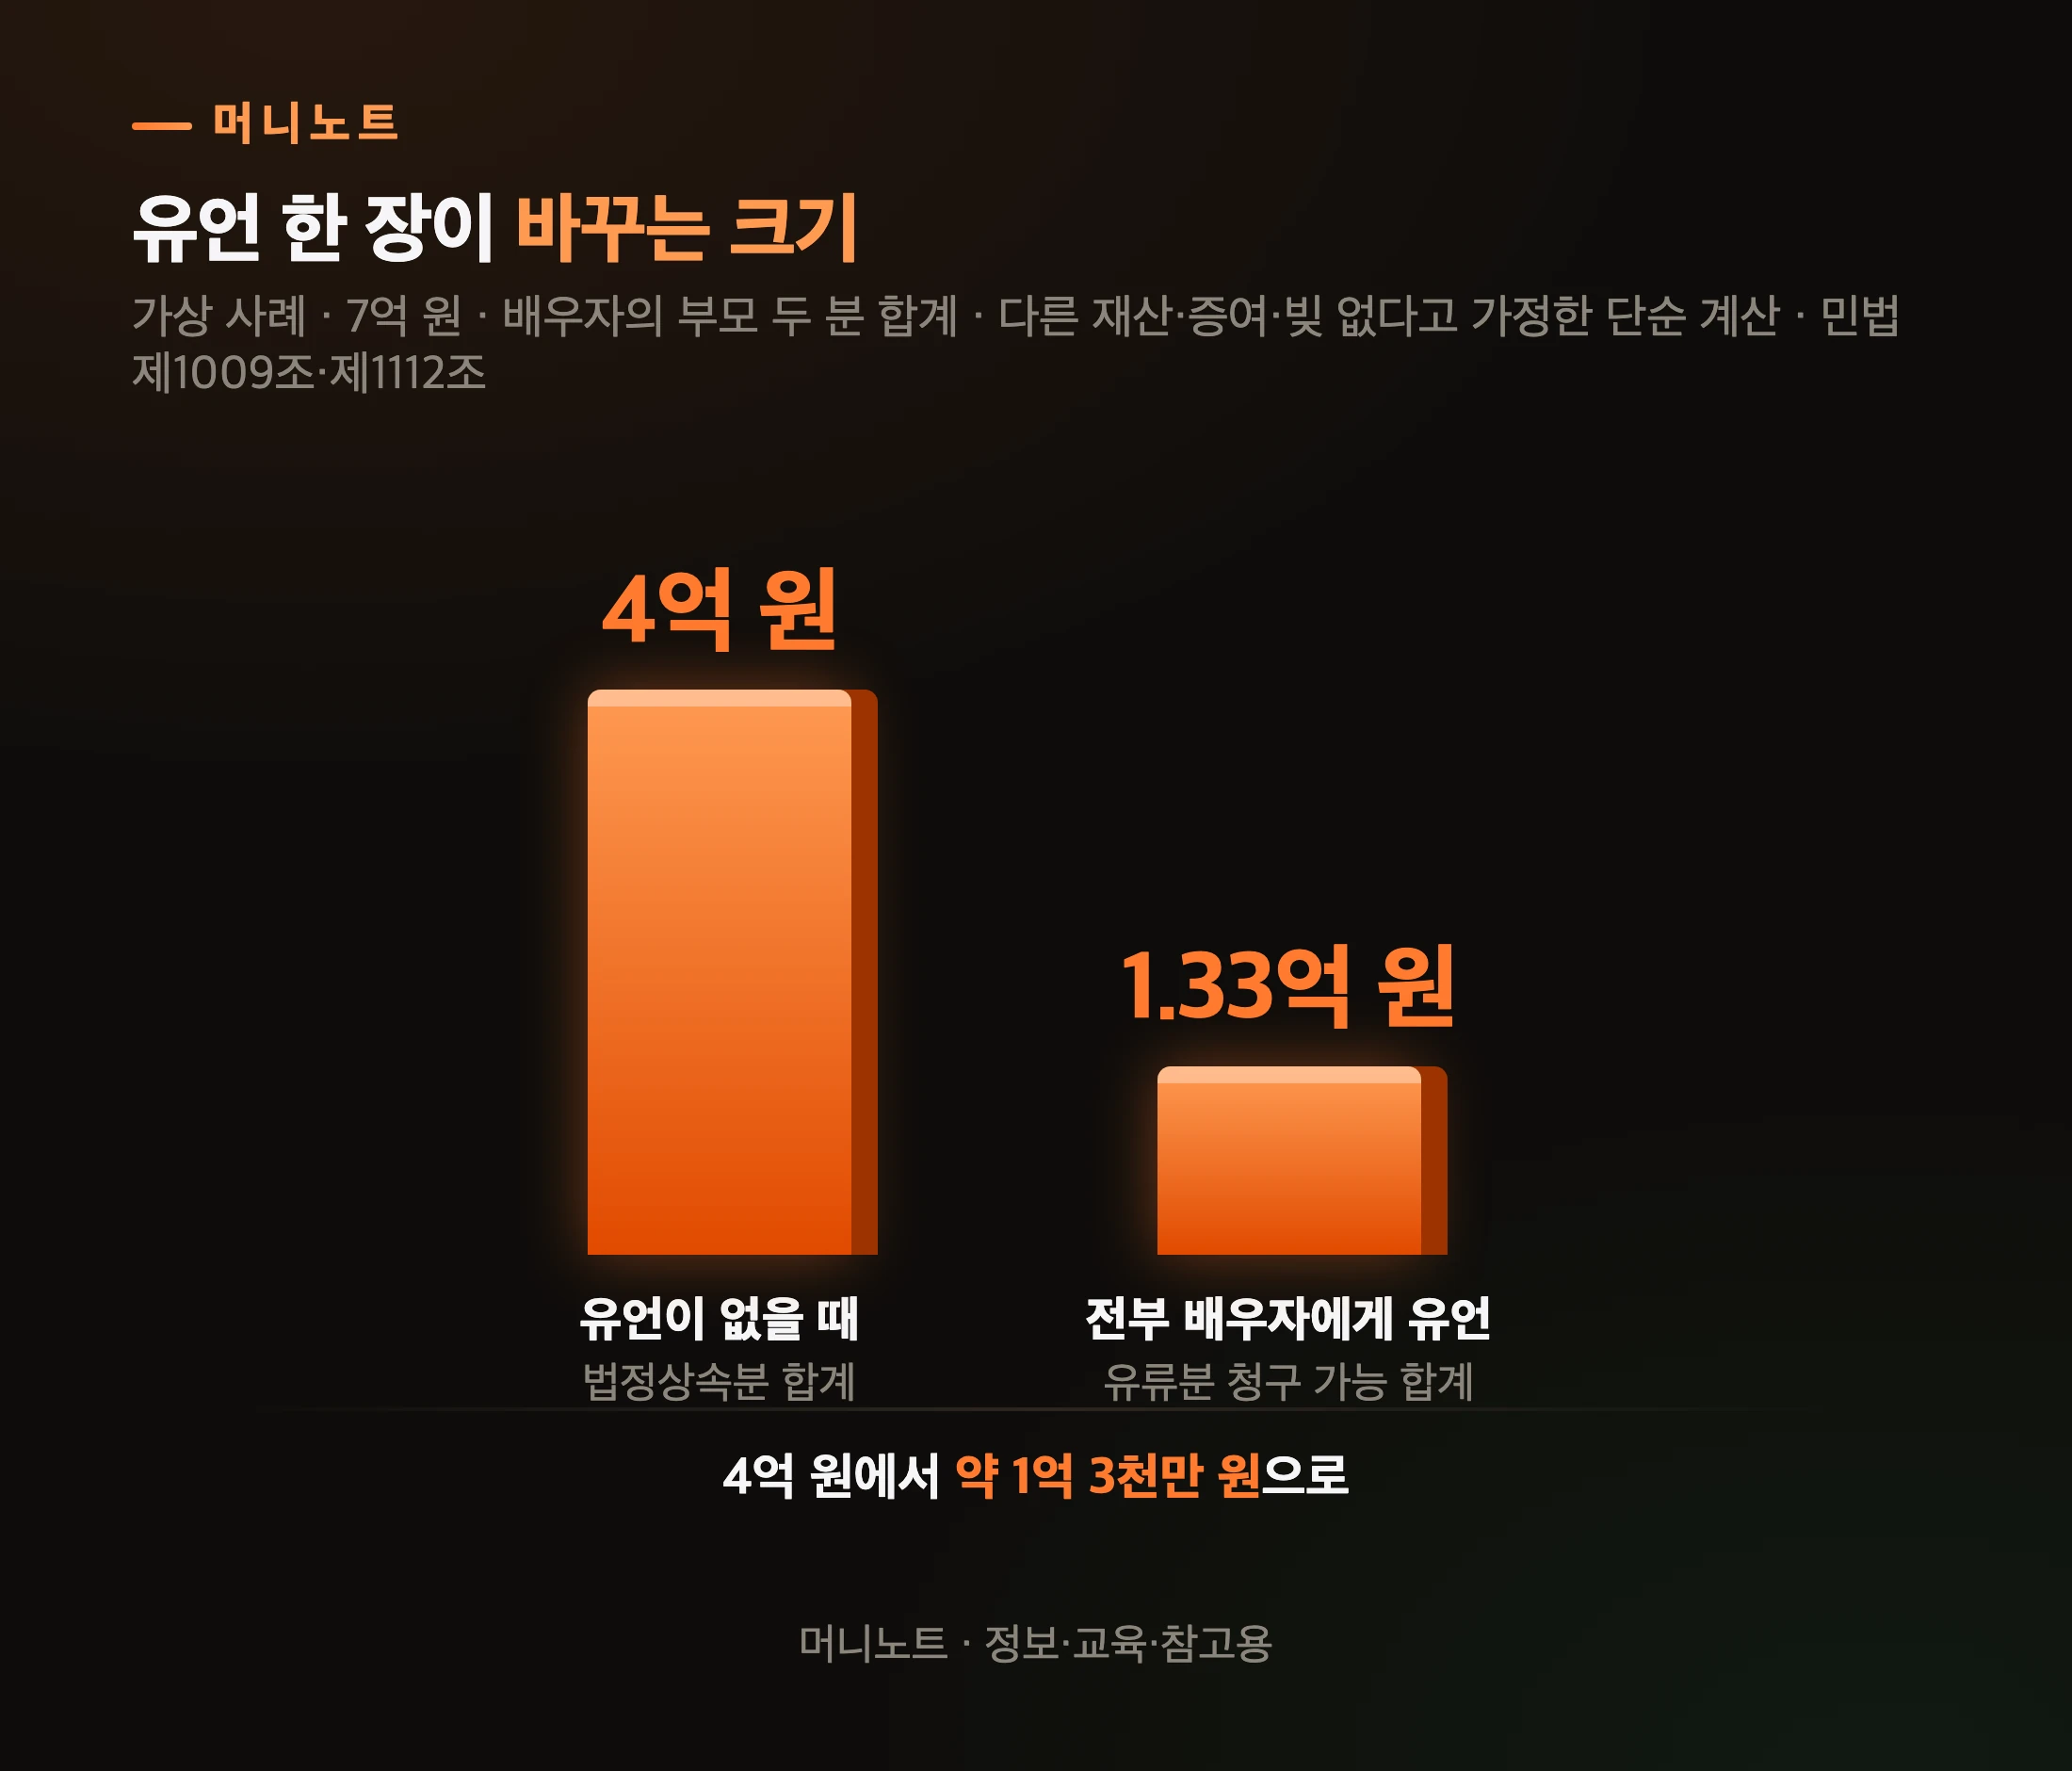
    수진 씨 사례에 대입해 보겠습니다. 남편이 「아파트 전부를 아내에게」라는 유효한 유언을 남겼다고 해 볼게요. 시부모님 법정상속분은 각 2억 원이고, 그 3분의 1인 약 6,667만 원씩을 청구할 수 있습니다.

    유언이 있을 때와 없을 때 배우자 부모의 몫
    머니노트 · 정보·교육·참고용
    표로 보기
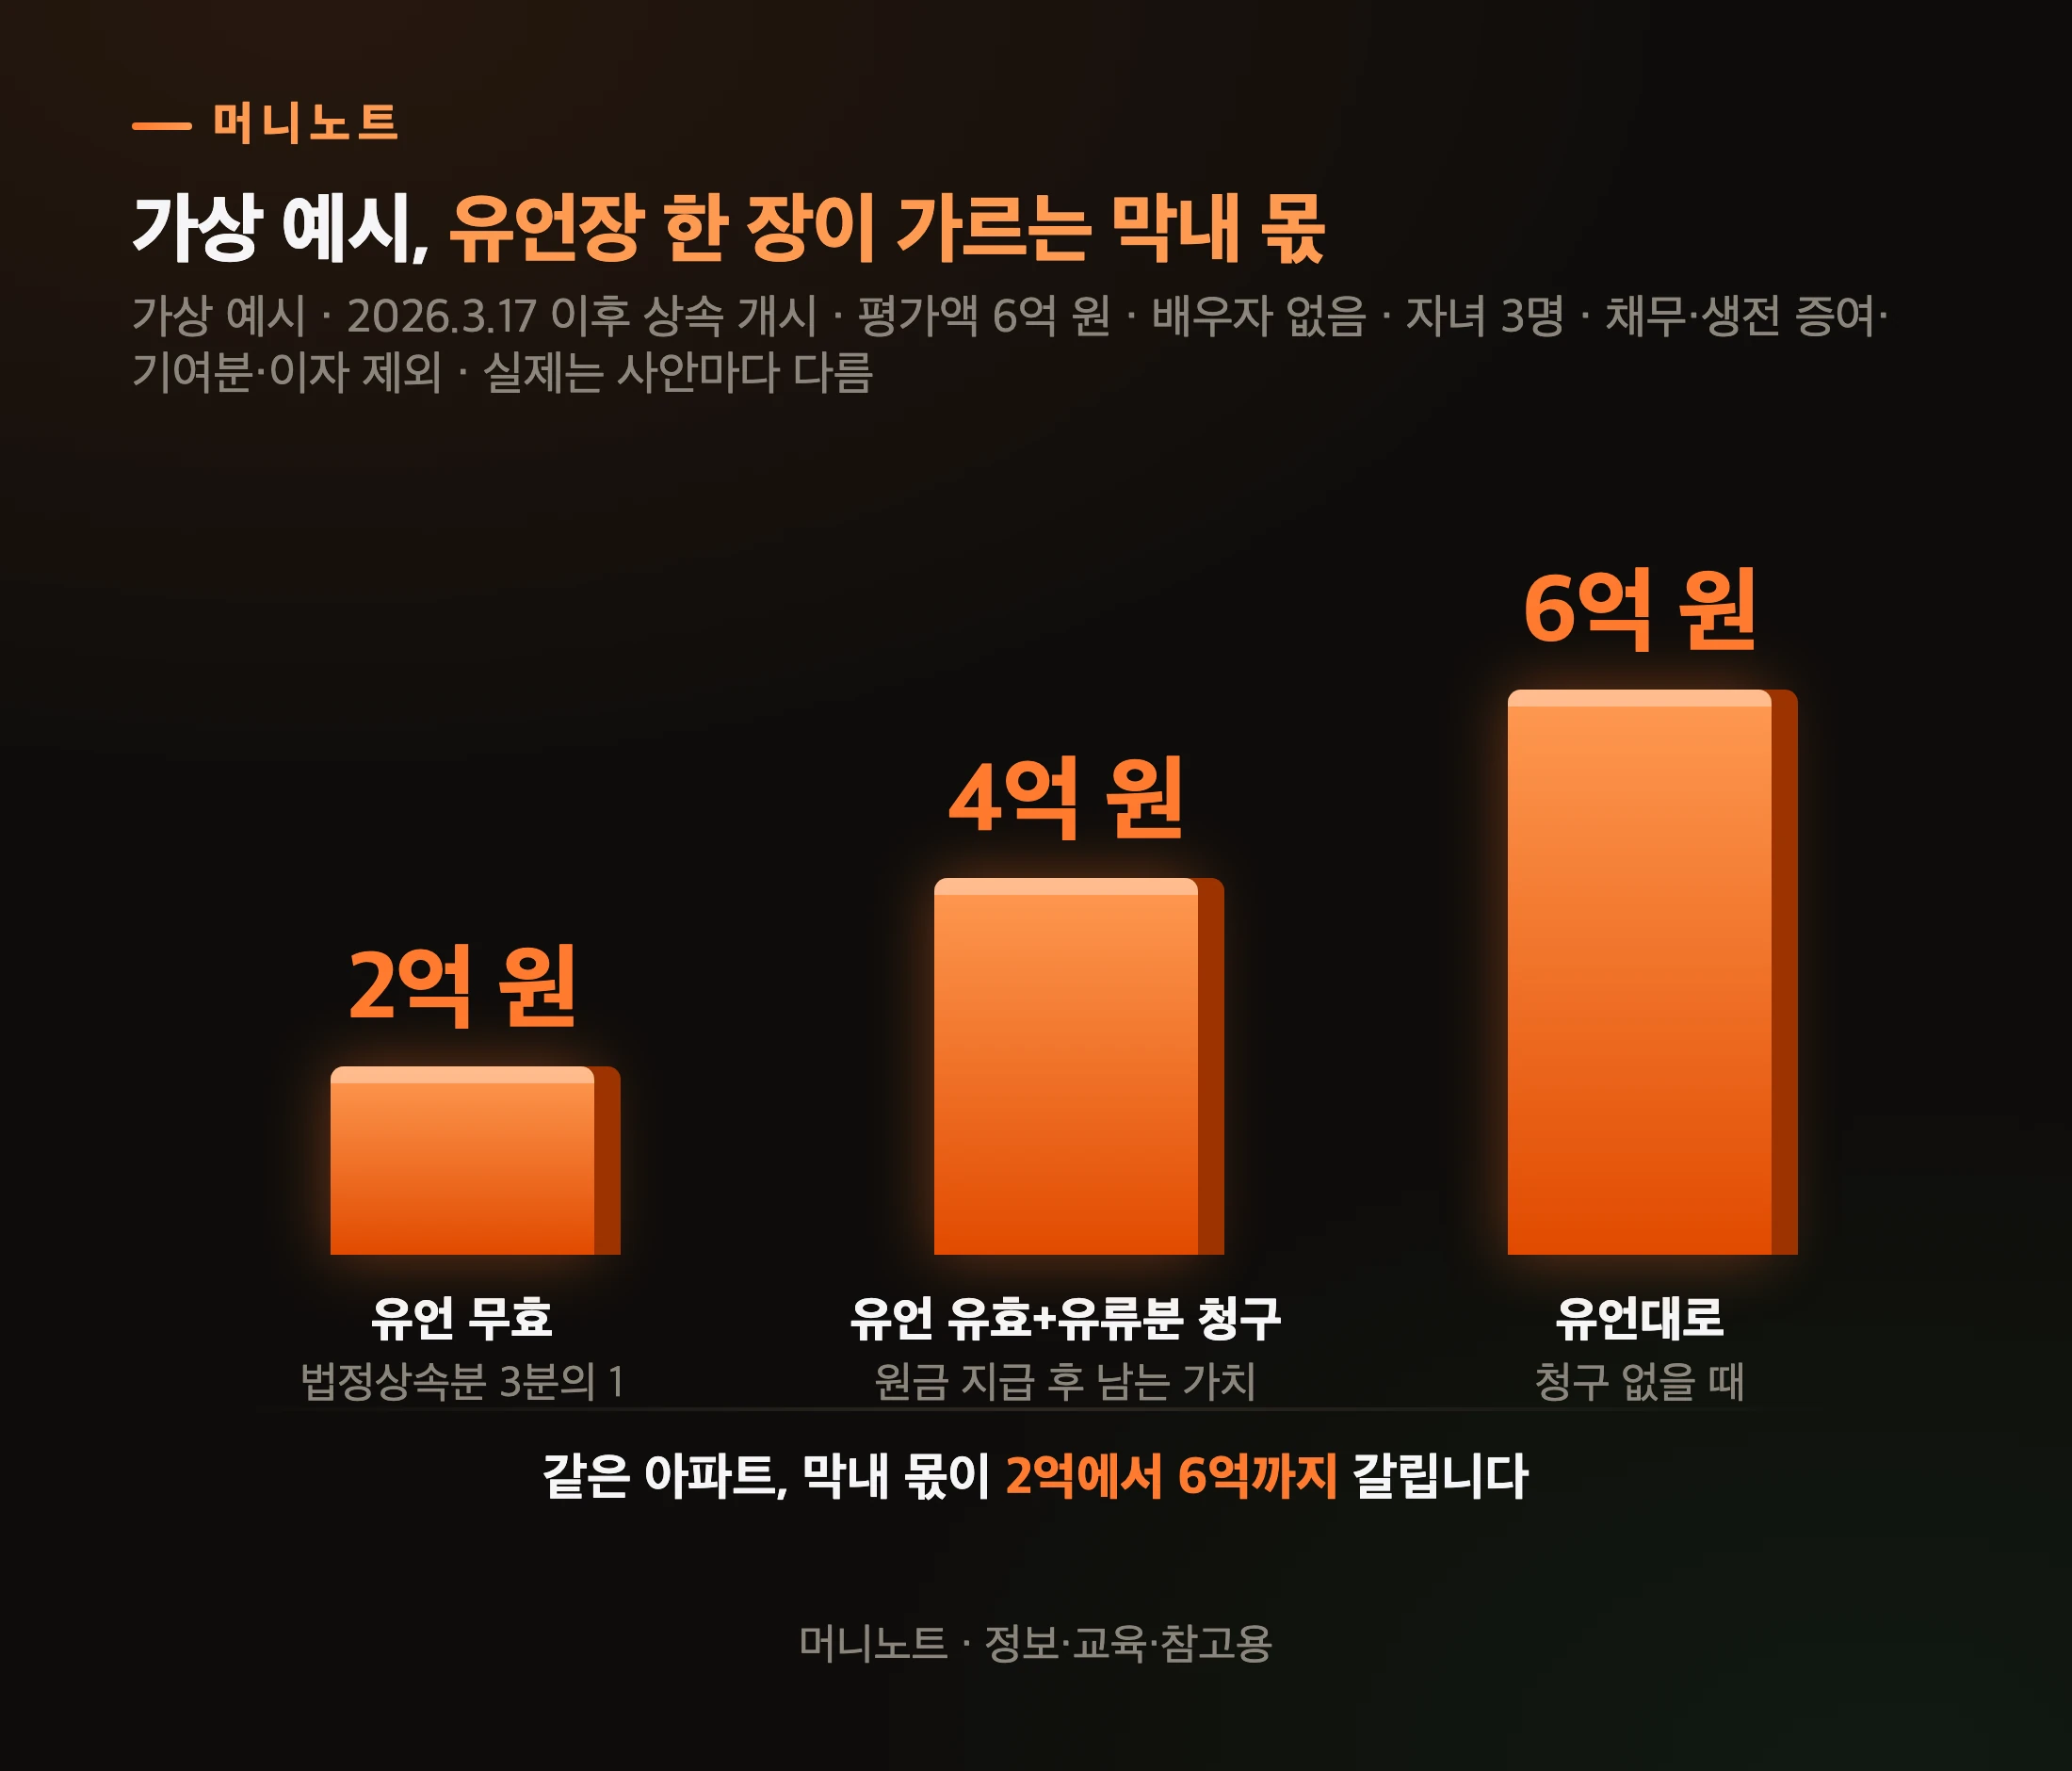
    유언 한 장이 바꾸는 크기
    항목 설명 값
    유언이 없을 때 법정상속분 합계 4억 원
    전부 배우자에게 유언 유류분 청구 가능 합계 1.33억 원

    여러분 통장으로 치면, 유언 한 장이 시부모님께 갈 수 있는 몫을 3분의 1로 줄이는 셈입니다. 실제 유류분은 생전 증여나 빚까지 넣어 계산하므로 위 숫자는 단순 계산입니다.

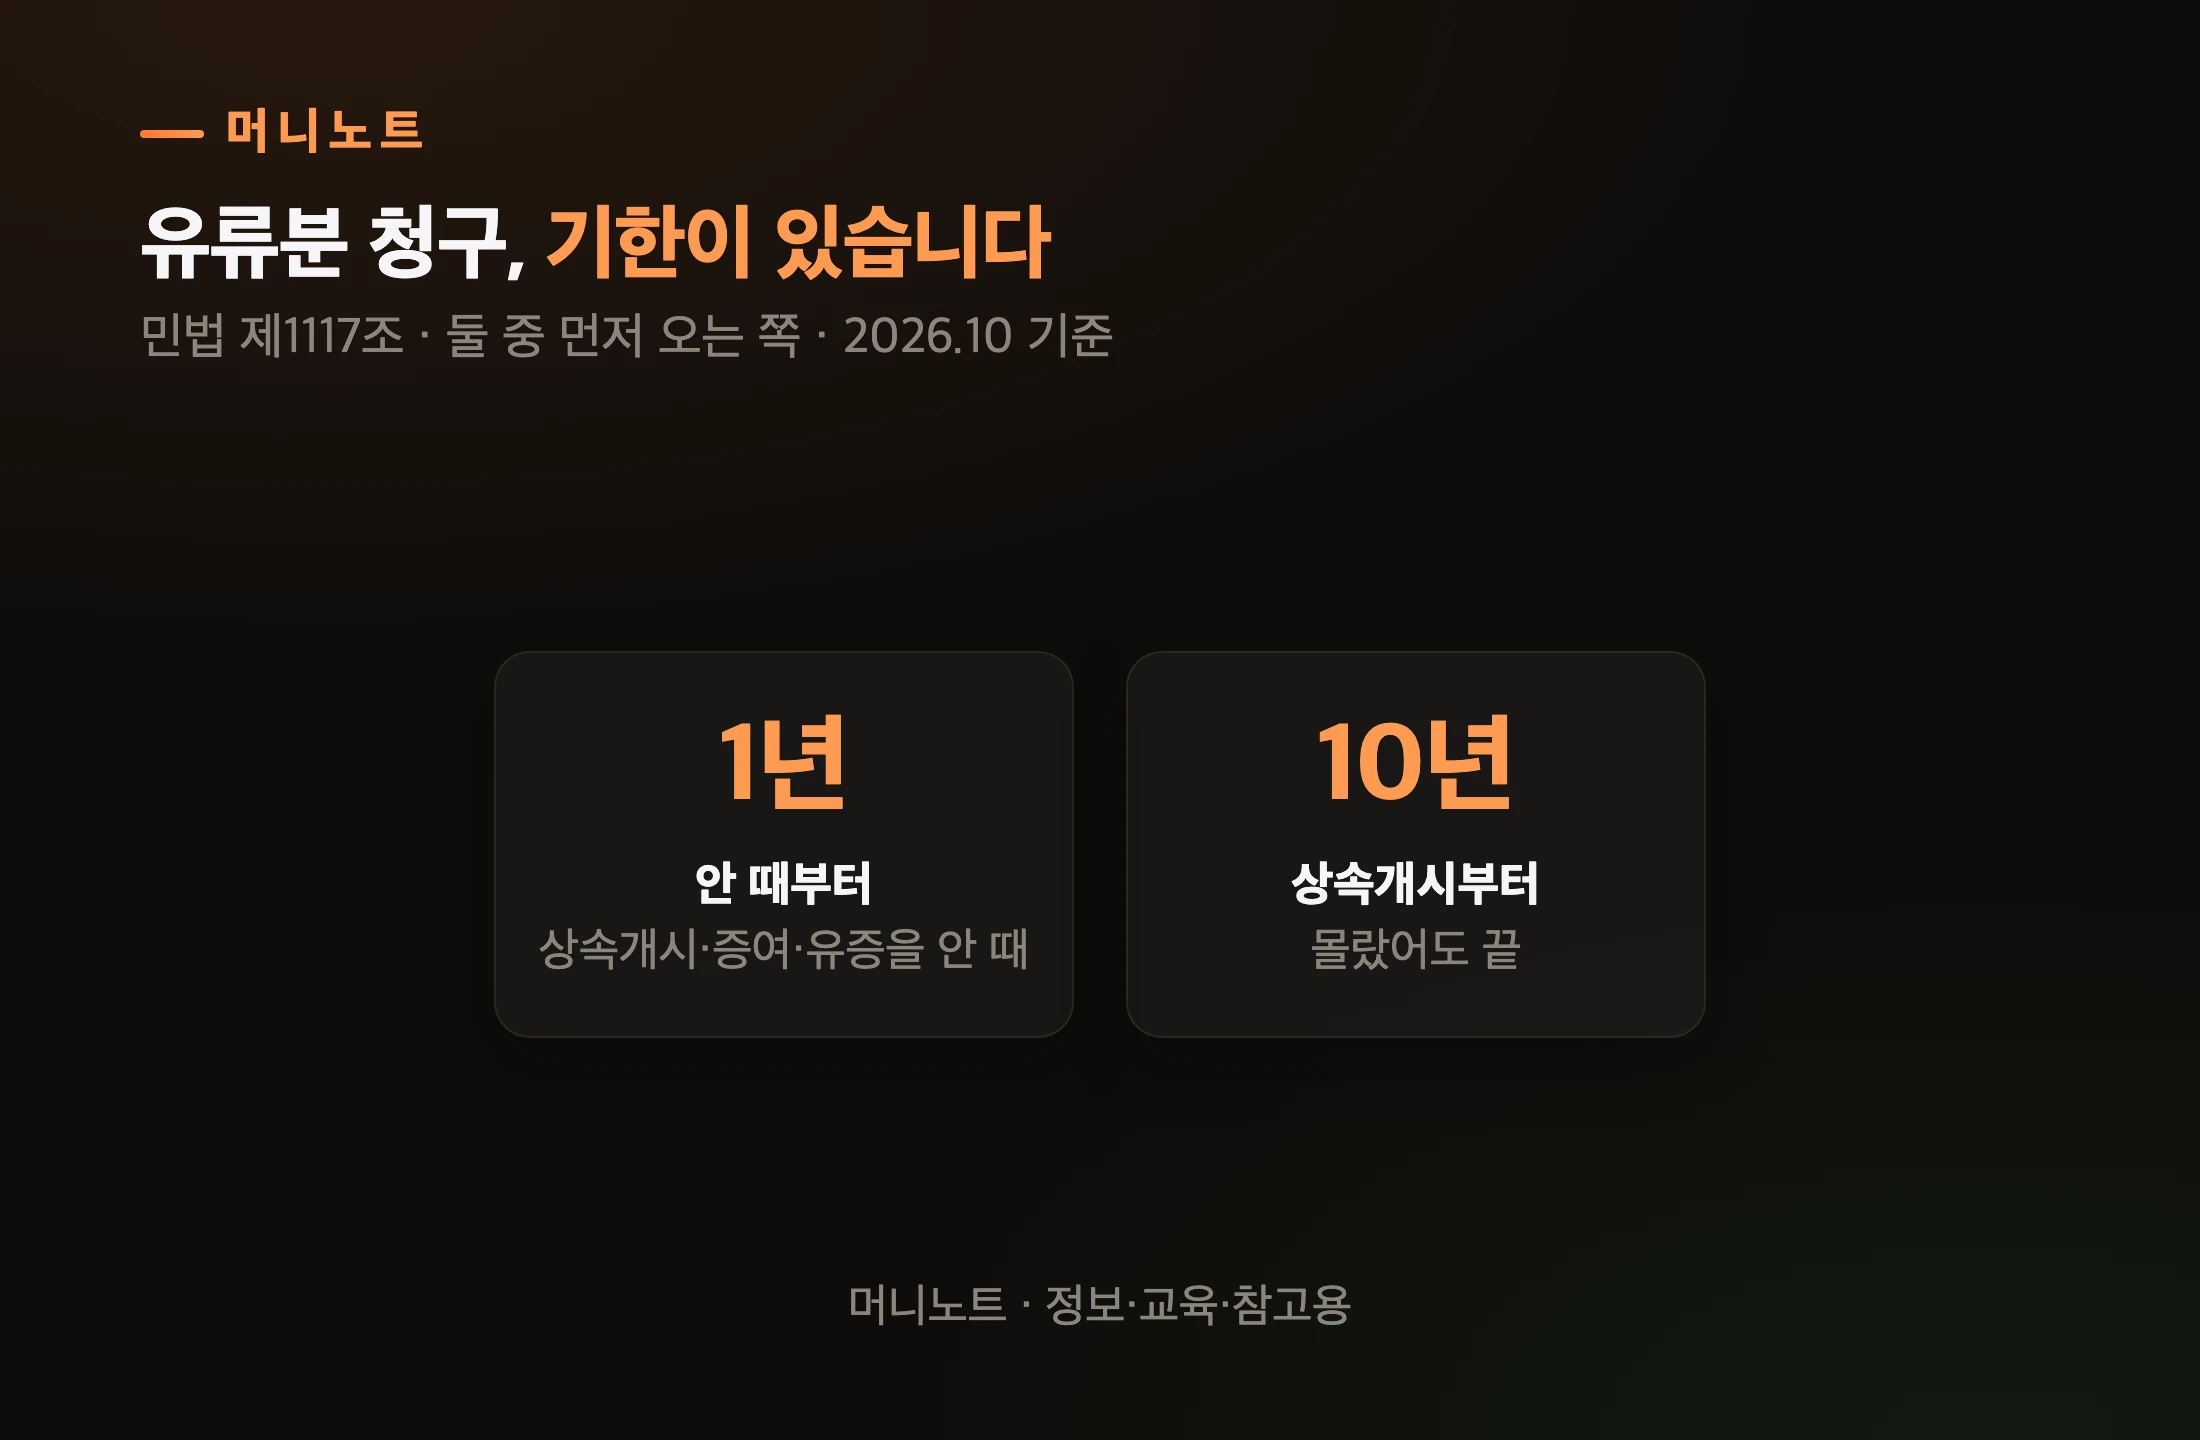
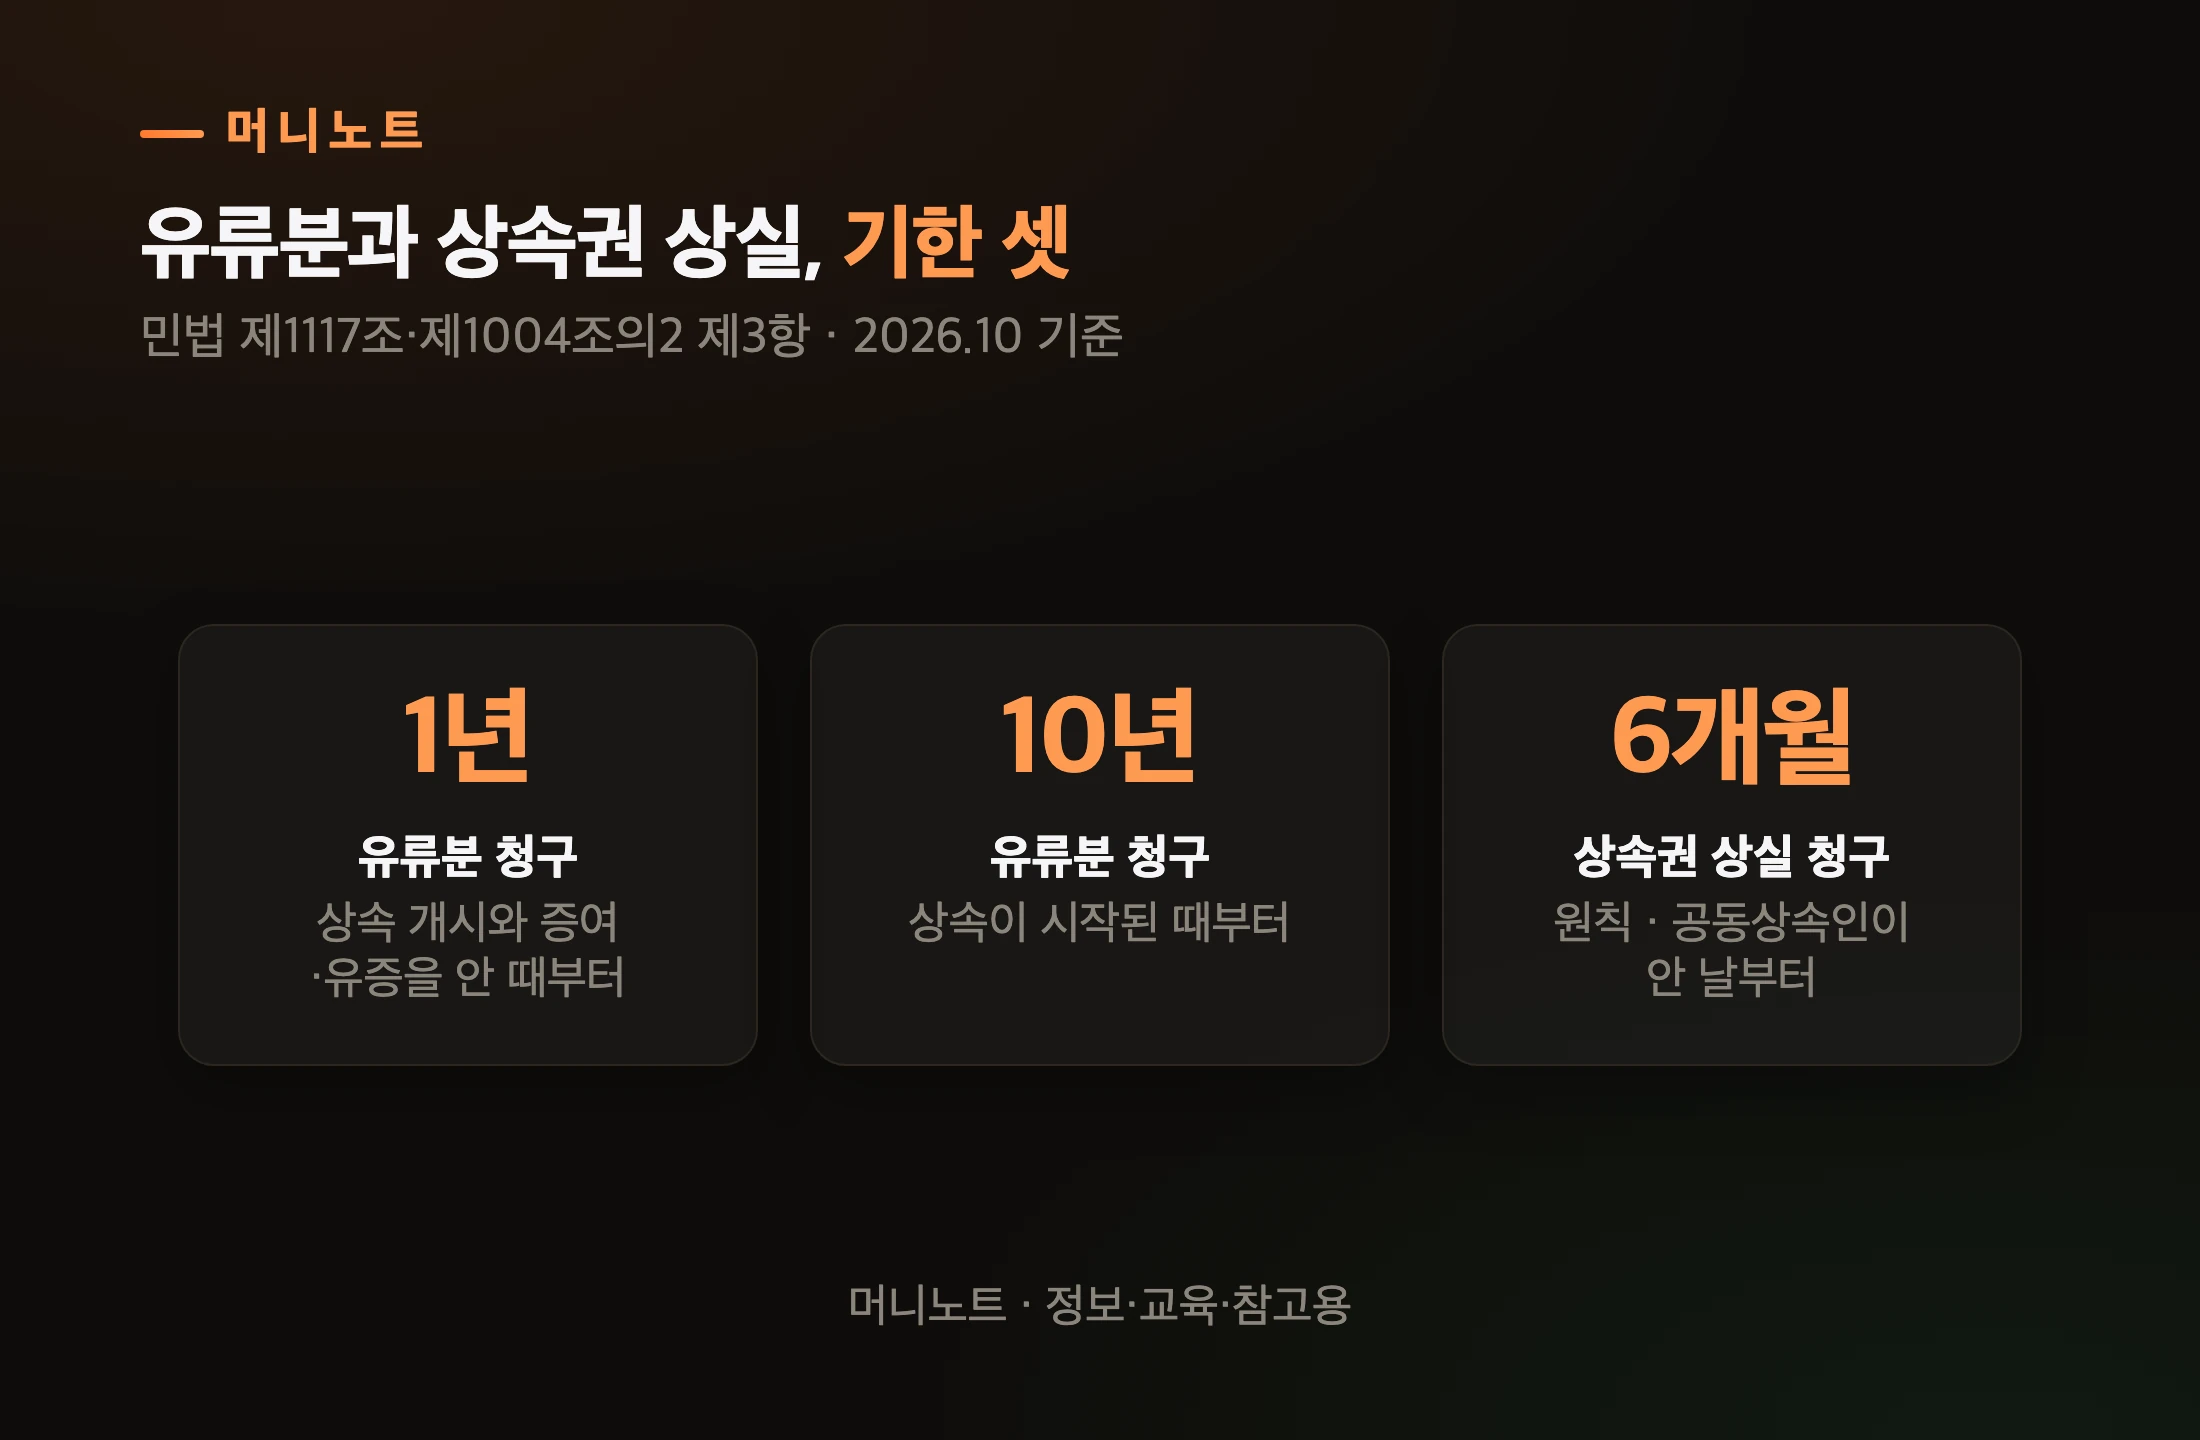
    유언이 유효해도 다른 상속인의 유류분을 침해하면 부족액에 대한 청구를 받을 수 있습니다. 다만 유류분은 자동으로 지급되지 않습니다. 반환청구권은 상속 개시와 반환 대상인 증여·유증 사실을 안 때부터 1년 안에 행사해야 하며, 상속개시부터 10년이 지나도 시효가 완성됩니다(민법 제1117조).

    유류분 반환청구 기한
    머니노트 · 정보·교육·참고용
    표로 보기
    유류분 청구, 기한이 있습니다
    항목 값 설명
    안 때부터 1년 상속개시·증여·유증을 안 때
    상속개시부터 10년 몰랐어도 끝

    다만 유언은 아무렇게나 써서는 효력이 없습니다. 민법 제1060조는 「본법의 정한 방식」을 따르지 않은 유언은 효력이 없다고 적었어요. 손으로 쓴 유언장에서 주소 한 줄이 빠져 무효가 되는 경우는 자필 유언장 효력 글에 따로 정리했습니다.

    서류에 서명하는 손
    Photo: Luis Quintero / Pexels

    그럼 혼인신고를 하지 않고 함께 산 사람은 어떻게 될까요?

    혼인신고 안 한 사실혼 배우자도 상속받나요?

    받지 못합니다. 민법의 배우자는 혼인신고를 마친 법률상 배우자만 뜻하거든요.

    생활법령정보도 「사실혼 관계에 있는 배우자는 상속을 받을 수 없습니다」라고 적었습니다. 20년을 함께 살았어도 마찬가지입니다. 다만 아예 길이 없는 건 아닙니다.

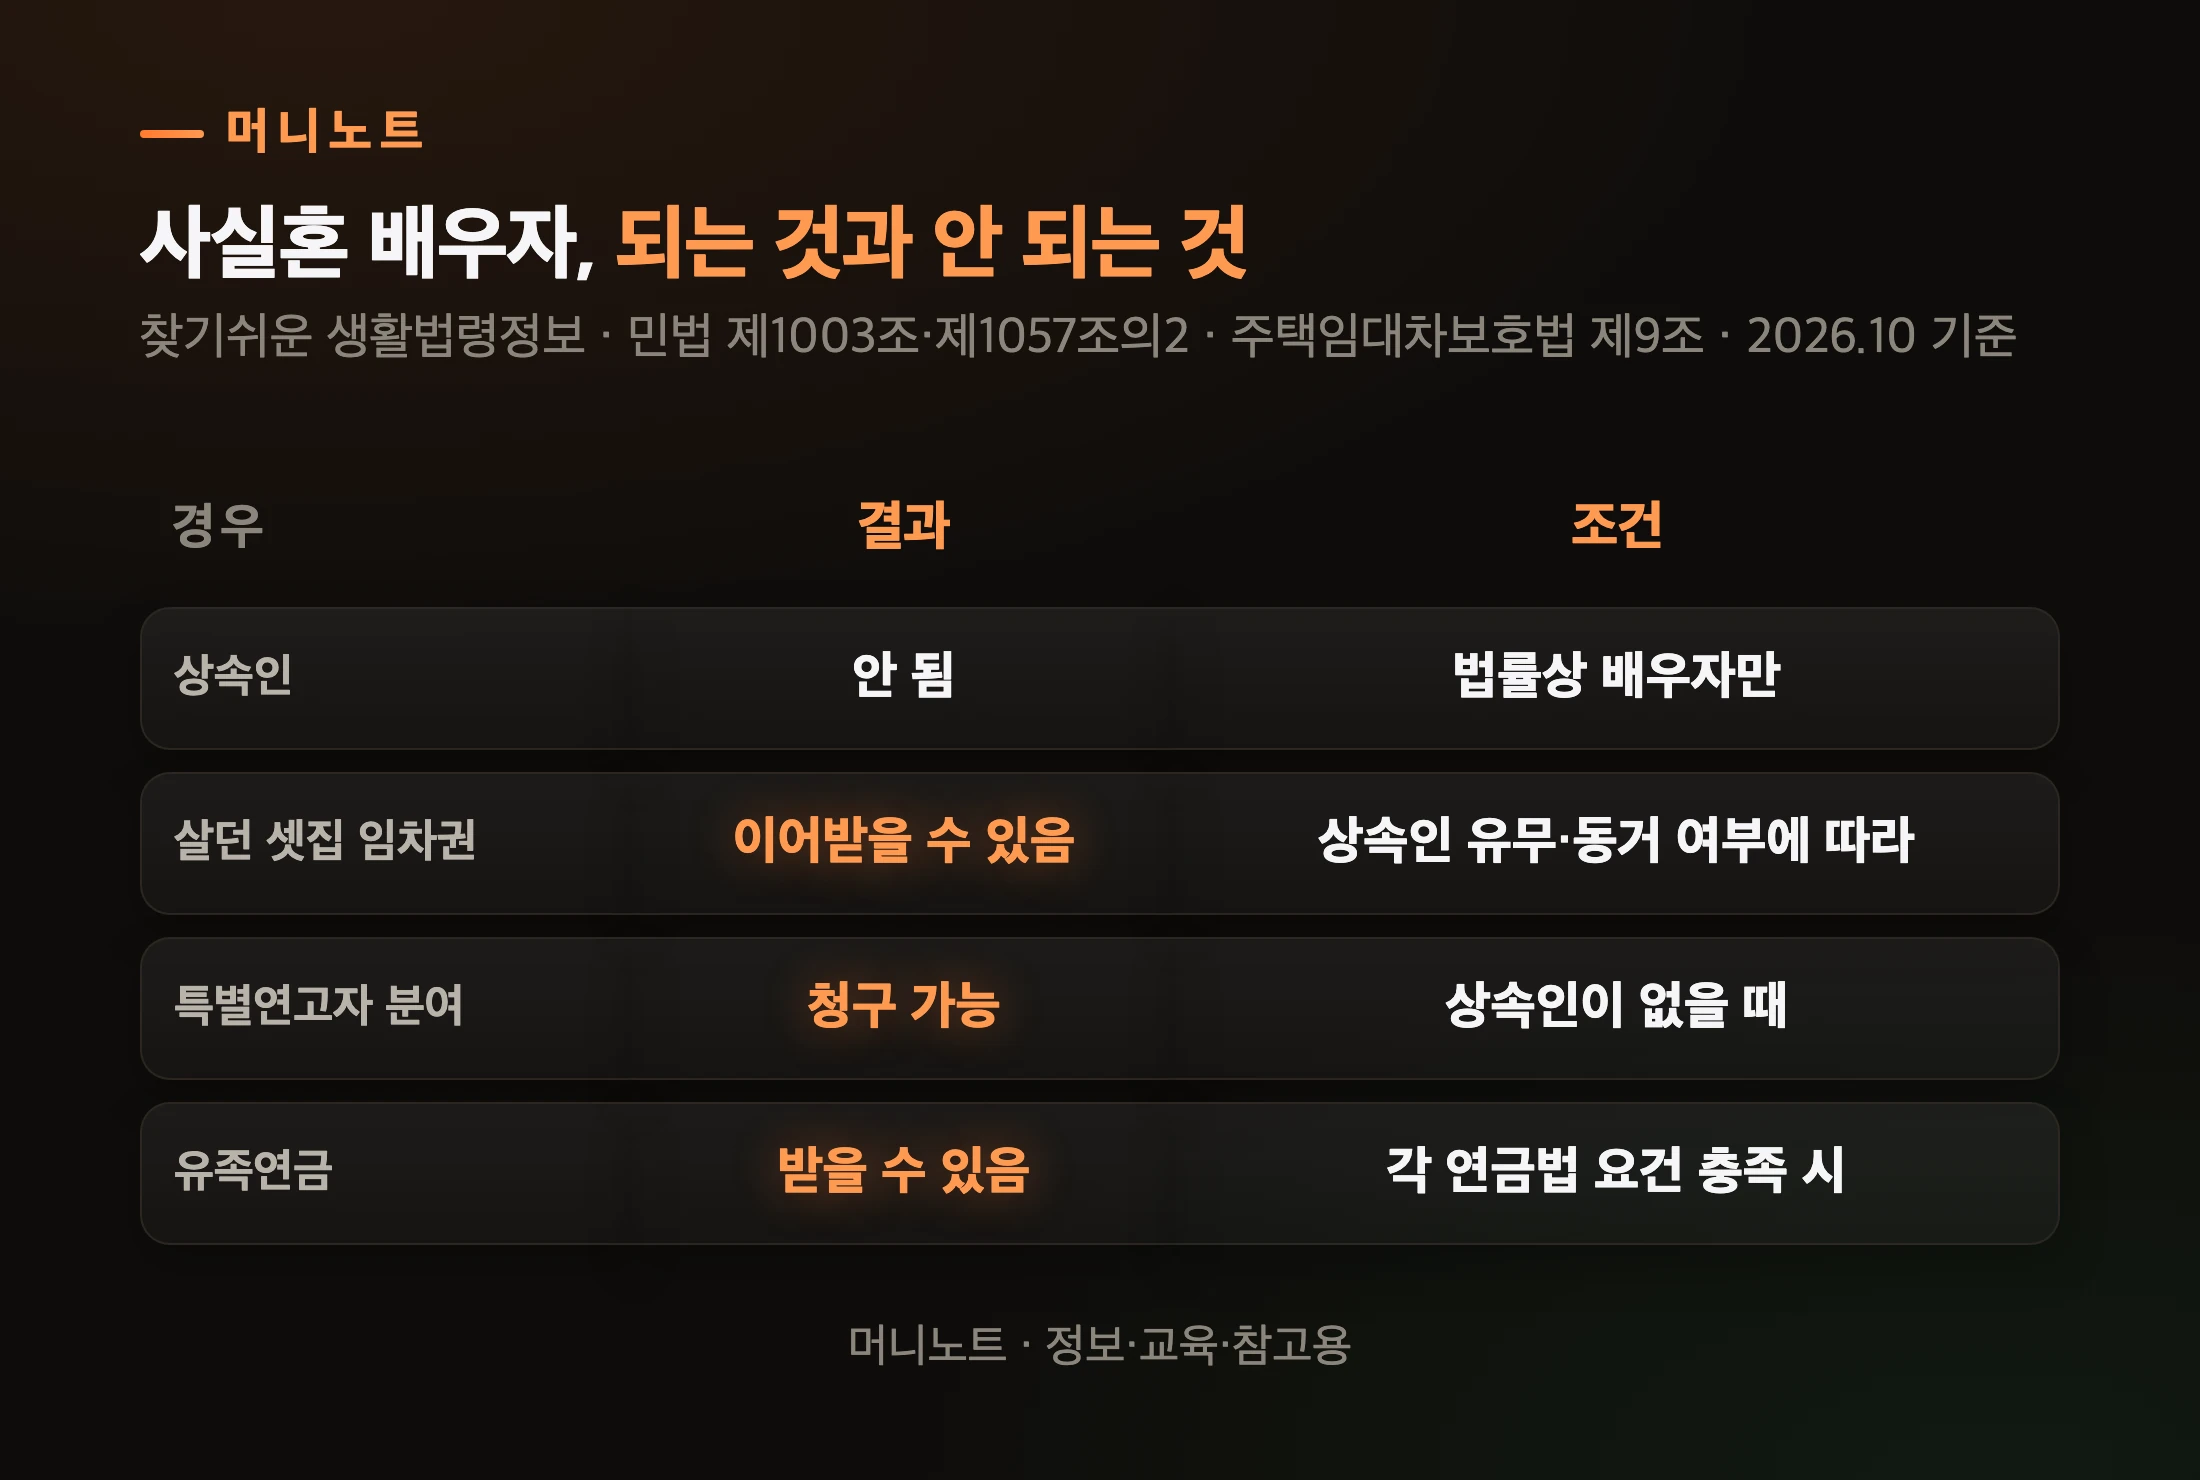
    사실혼 배우자가 받을 수 있는 것
    머니노트 · 정보·교육·참고용
    표로 보기
    사실혼 배우자, 되는 것과 안 되는 것
    경우 결과 조건
    상속인 안 됨 법률상 배우자만
    살던 셋집 임차권 이어받을 수 있음 상속인 유무·동거 여부에 따라
    특별연고자 분여 청구 가능 상속인이 없을 때
    유족연금 받을 수 있음 각 연금법 요건 충족 시

    사실혼 배우자는 법정상속권이 없습니다. 다만 상속인이 따로 있어도 유효한 유언에 따른 유증으로 재산을 받을 수 있으며, 다른 상속인의 유류분 문제는 별도로 검토해야 합니다. 사실혼이라는 사정만으로 고인 소유 주택의 소유권이나 거주권을 자동으로 승계하는 것은 아닙니다.

    나란히 앉아 손을 맞잡은 두 사람
    Photo: cottonbro studio / Pexels

    셋집은 조금 다릅니다. 상속인이 없으면 그 집에서 가정공동생활을 하던 사실혼 배우자가 임차권을 승계합니다. 상속인이 있어도 해당 주택에서 가정공동생활을 하지 않았다면, 사실혼 배우자와 2촌 이내 친족이 공동으로 승계할 수 있습니다(주택임대차보호법 제9조).

    혼인신고 한 장이 바로 그 차이를 만듭니다. 그럼 상속인이 정말 아무도 없으면 재산은 어디로 갈까요?

    상속인이 아무도 없으면 재산은 어디로 가나요?

    긴 공고 절차를 거친 뒤에도 상속인이 나타나지 않으면 국가에 귀속됩니다(민법 제1058조). 「시청이 가져간다」가 아니라 법 문장은 「국가」예요.

    평생 길거리 장사로 집 한 채를 마련한 고(故) 홍계향 할머니는 2014년 인터뷰에서 「내가 죽으면 시에서 다 가져가겠지」라고 생각했다고 말했습니다. 할머니는 그 집을 사후에 성남 지역 저소득층 복지기금으로 쓰이도록 경기사회복지공동모금회에 기부하기로 약정했어요.

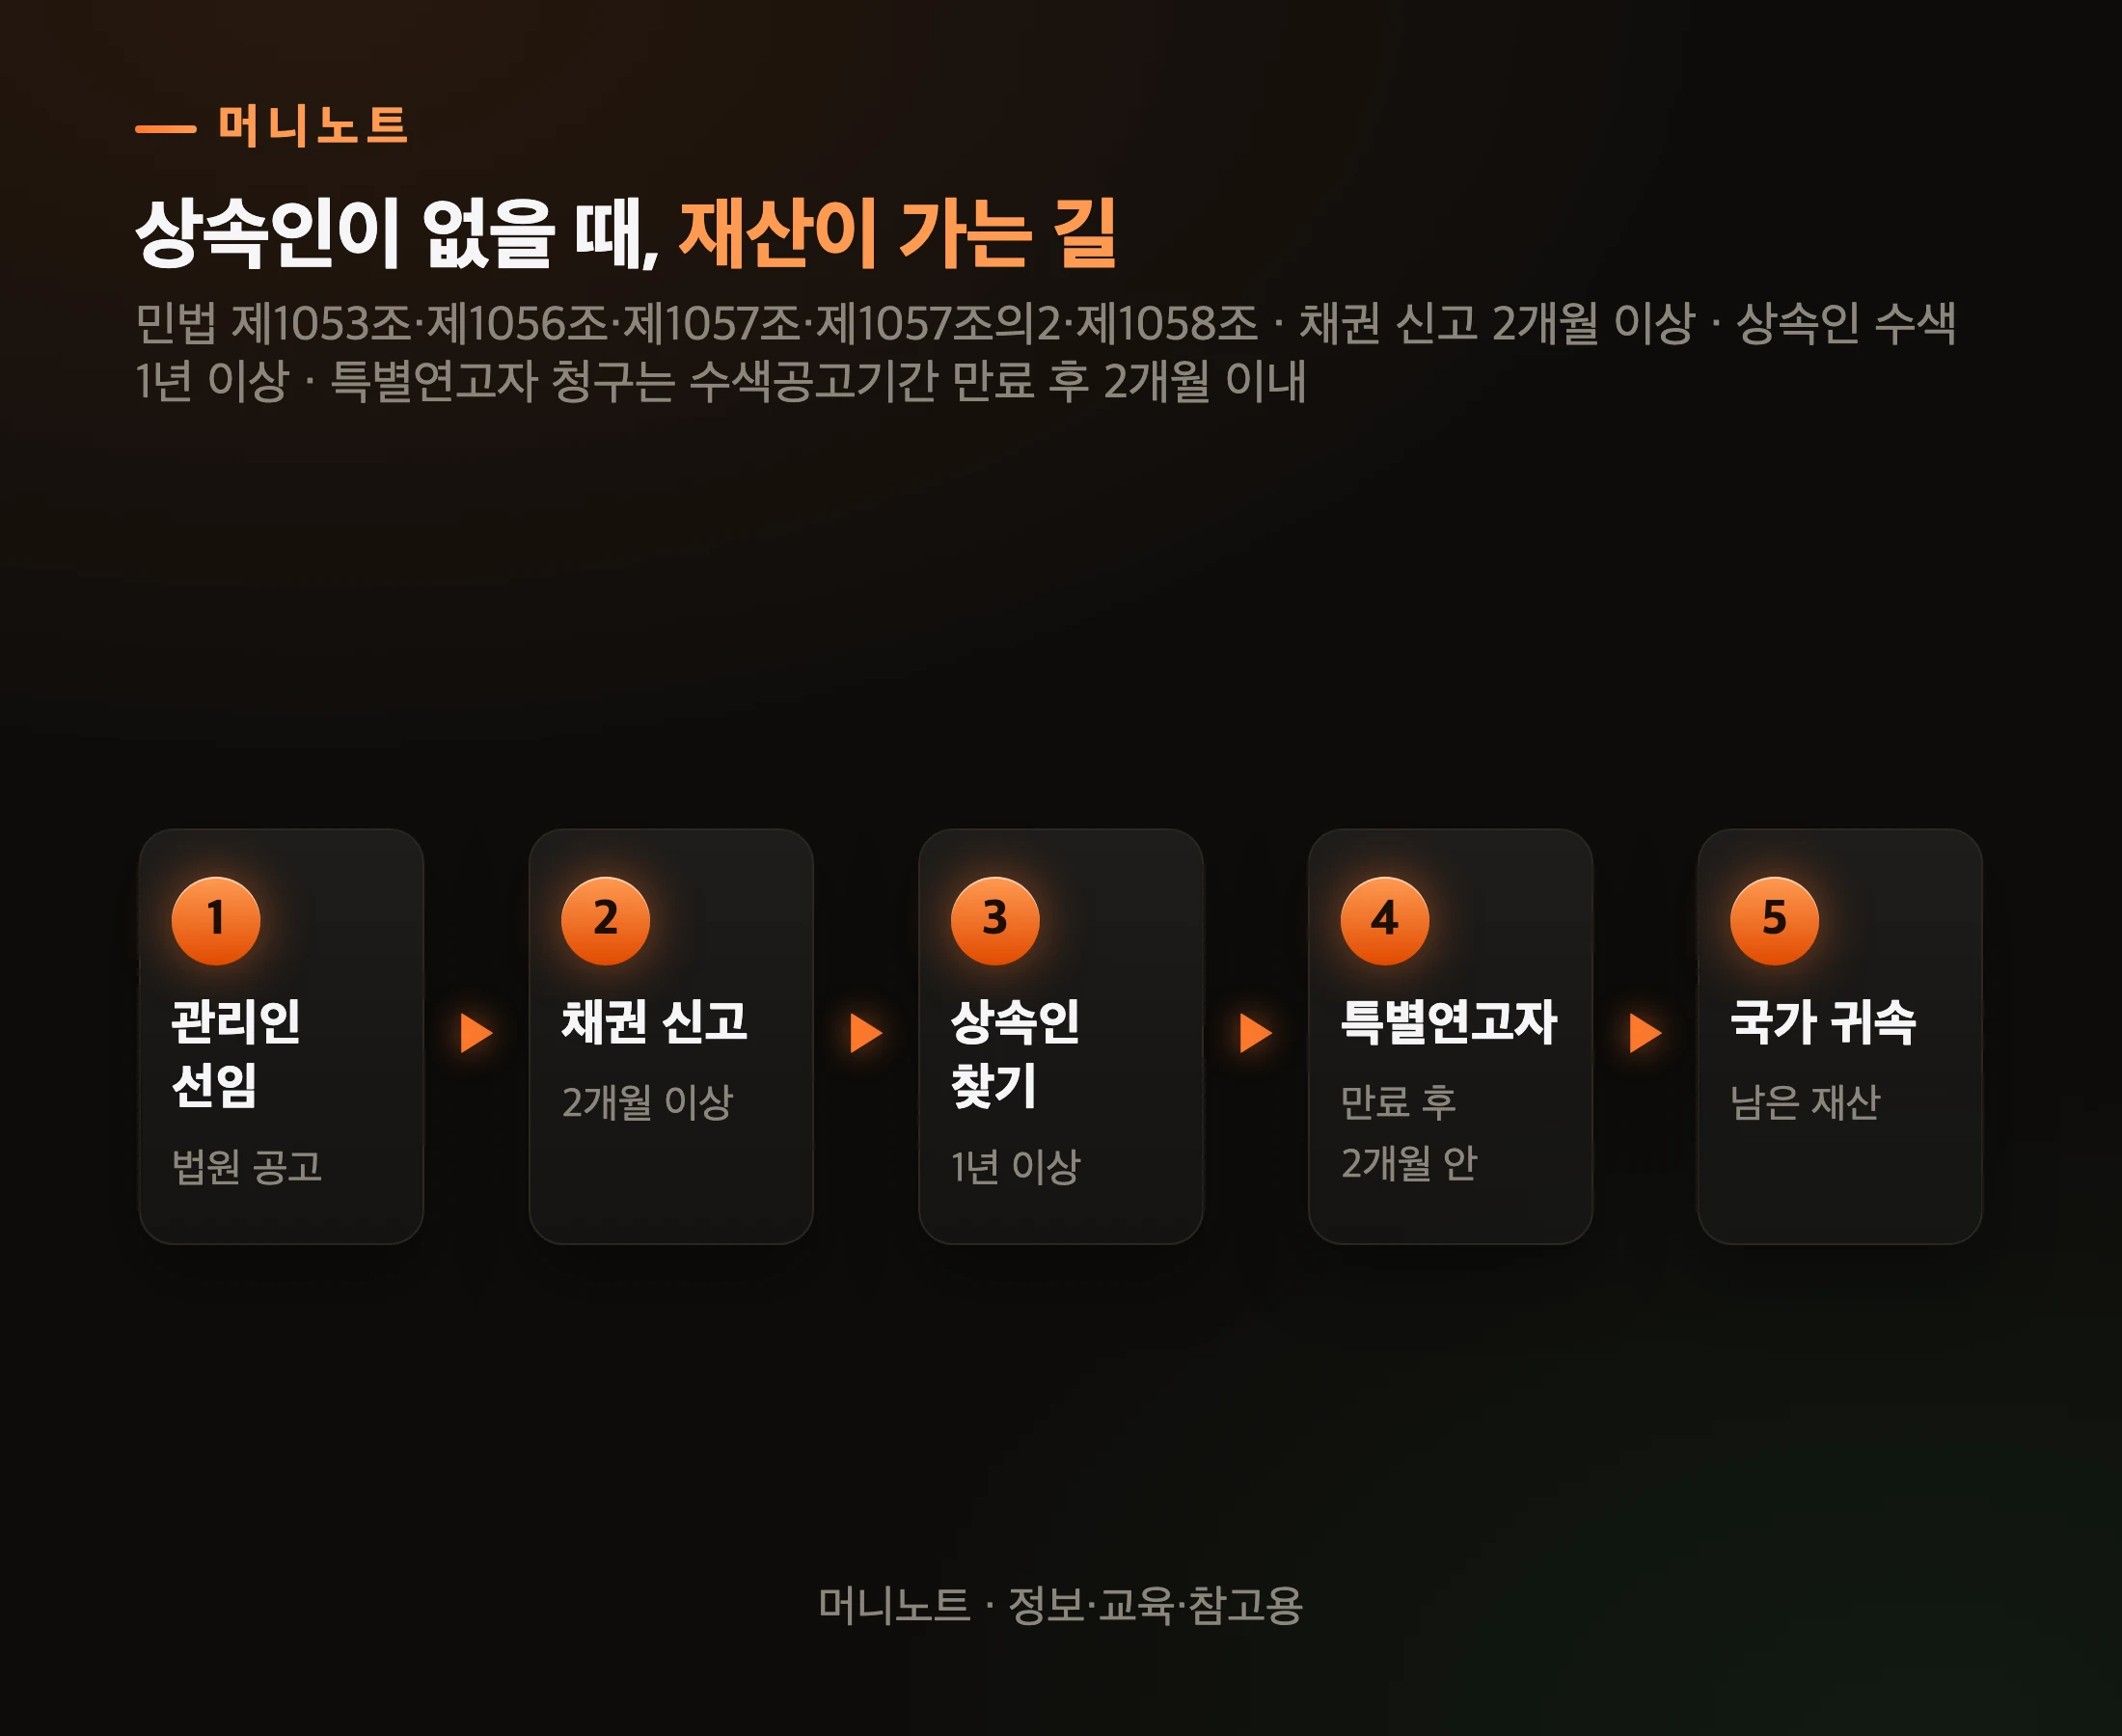
    상속인이 없을 때 재산이 가는 길
    머니노트 · 정보·교육·참고용
    표로 보기
    상속인이 없을 때, 재산이 가는 길
    단계 내용 설명
    1단계 관리인 선임 법원 공고
    2단계 채권 신고 2개월 이상
    3단계 상속인 찾기 1년 이상
    4단계 특별연고자 만료 후 2개월 안
    5단계 국가 귀속 남은 재산

    순서를 쉽게 풀면 이렇습니다. 법원이 재산을 맡을 관리인을 정하고 알립니다. 빚을 받을 사람에게 신고를 받고, 상속인이 있으면 나서라고 1년 이상 공고해요.

    그래도 아무도 없으면 함께 살았거나 간병한 사람이 특별연고자로 재산을 나눠 달라고 청구할 수 있습니다. 그것까지 끝나고 남은 재산이 국가로 갑니다.

    오래된 가족사진 액자를 쥔 손
    Photo: RDNE Stock project / Pexels

    이렇게 법이 정한 순서는 꽤 촘촘합니다. 그런데 2026년에는 이 순서에 「빠질 수 있는 사람」이 하나 더 생겼습니다.

    2026년에 상속 순위는 무엇이 달라졌나요?

    부양의무를 크게 저버린 상속인을 법원이 빼낼 수 있는 「상속권 상실 선고」가 2026년 1월 1일부터 시행됐습니다. 흔히 「구하라법」이라고 불리는 제도예요.

    상속 제도가 바뀐 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    상속 제도, 최근 바뀐 순서
    시점 사건 설명
    2024.9 개정 형제자매 유류분 삭제 민법 제1112조
    2026.1 시행 상속권 상실 선고 제1004조의2 신설
    2026.3 개정 상실 선고 대상 확대 부모→모든 상속인

    민법 제1004조의2는 두 가지 경우를 듭니다. 피상속인에 대한 부양의무를 중대하게 위반한 경우, 그리고 피상속인에게 중대한 범죄행위나 심히 부당한 대우를 한 경우예요.

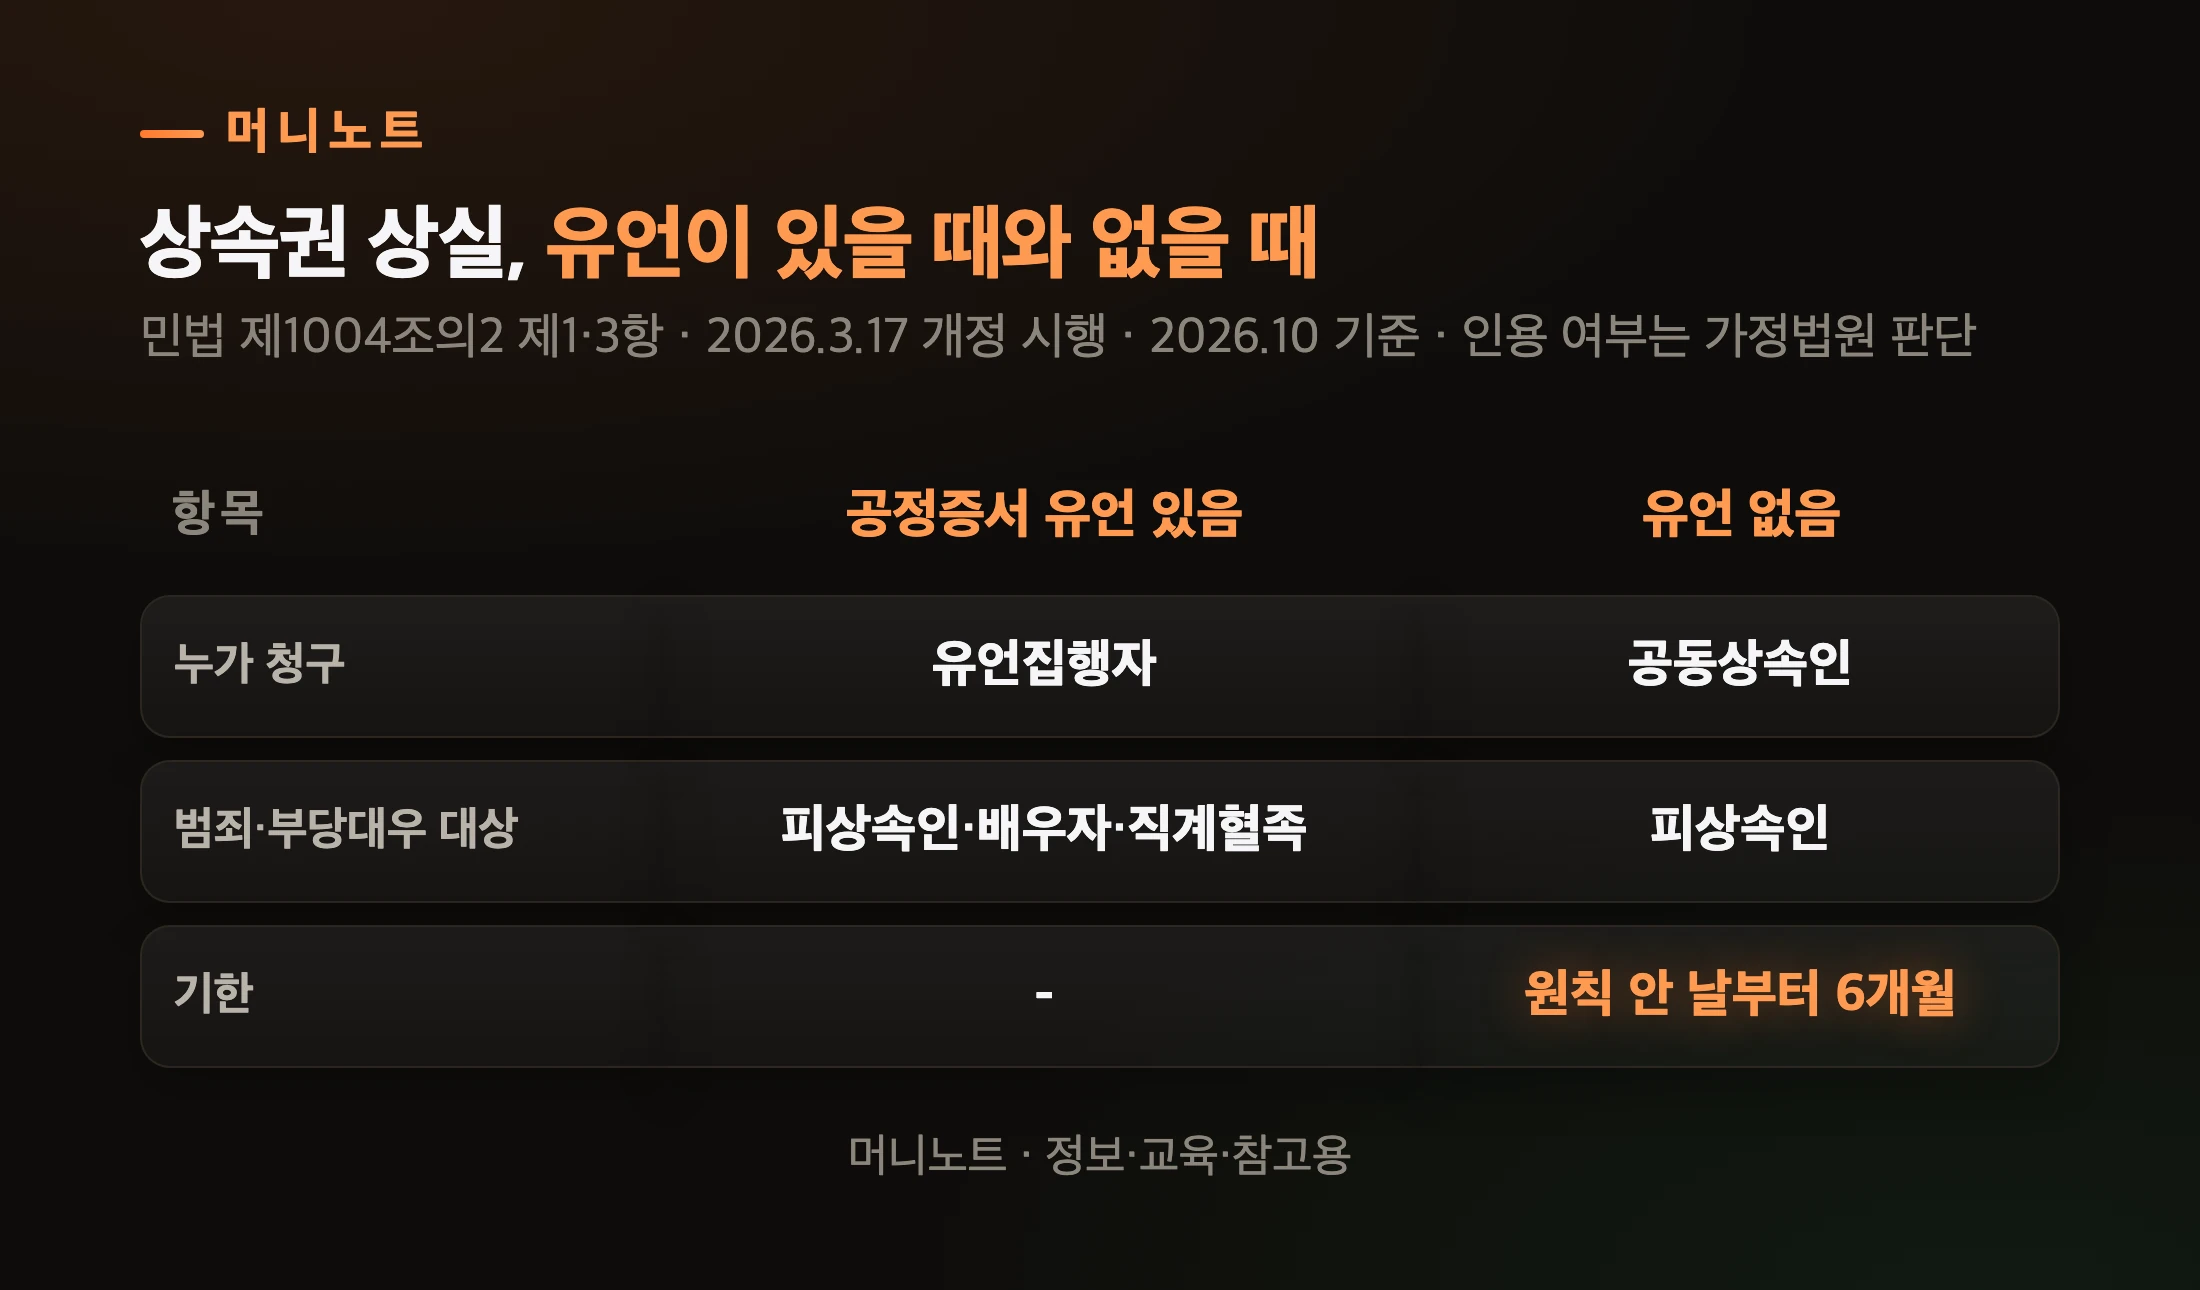
    피상속인이 공정증서 유언으로 상속권 상실의 의사를 표시했다면, 유언집행자가 가정법원에 상실 선고를 청구해야 합니다. 이런 유언이 없으면 공동상속인은 상실 사유가 있는 사람이 상속인이 되었음을 안 날부터 6개월 안에 청구할 수 있습니다. 청구할 공동상속인이 없거나 공동상속인 모두에게 상실 사유가 있으면, 상실 선고로 상속인이 될 사람도 청구할 수 있습니다. 법원은 사정을 종합해 받아들일지 정합니다.

    오해하지 마세요. 상속권 상실은 자동으로 일어나지 않고 법원의 선고가 필요합니다. 법원에서 상속권 상실 선고가 확정되면 그 사람은 상속인 자격을 잃으므로 유류분도 청구할 수 없습니다. 다만 선고 없이 불효했다는 사정만으로 유류분이 저절로 사라지지는 않습니다.

    자주 묻는 질문

    Q. 자녀가 모두 상속을 포기하면 손자녀가 받나요? 배우자가 있다면 아닙니다. 대법원은 2023년 전원합의체 결정에서 자녀 전부가 포기하면 그 몫이 배우자에게 가고 배우자가 단독상속인이 된다고 봤어요. 상속포기 기한과 빚이 넘어가는 구조는 상속포기·한정승인 기간 글에 따로 정리했습니다.

    Q. 아직 태어나지 않은 아이도 상속인이 되나요? 상속 순위에서는 그렇습니다. 민법 제1000조 제3항은 「태아는 상속순위에 관하여는 이미 출생한 것으로 본다」고 적었어요.

    Q. 이혼한 전 배우자는요? 상속인이 아닙니다. 생활법령정보는 상속인이 될 수 없는 사람으로 사실혼 배우자와 함께 이혼한 배우자를 들어요. 다만 전 배우자와 낳은 자녀는 1순위 직계비속입니다.

    Q. 상속받은 재산에 세금은 얼마나 붙나요? 상속세는 순위와 별개로 계산합니다. 배우자가 실제로 받은 몫에 따라 공제가 크게 갈리는 구조는 상속세 배우자 공제 글을 참고하세요.

    우리 집 상속 순위표, 한 번 그려 보셨나요?

    수진 씨가 3억 원과 7억 원 사이에서 흔들린 이유는 법이 나빠서가 아니었습니다. 자녀가 없으면 배우자의 부모님도 상속인이 된다는 순서를 몰랐을 뿐이에요. 법이 정한 순서는 바꿀 수 없지만, 그 순서를 알고 유언과 협의를 준비하는 건 지금 할 수 있습니다.

    종이 한 장에 우리 가족을 1순위부터 적어 보세요. 여러분이 떠난다면 지금 이 순간 상속인은 누구누구인가요?

    이 글은 민법(2026.3.17 시행본) 제1000조·제1001조·제1003조·제1004조의2·제1009조·제1013조·제1053조~제1058조·제1112조와 찾기쉬운 생활법령정보 상속 편을 바탕으로 한 2026.10 기준 정리이며, 법 개정에 따라 바뀔 수 있습니다. 사례의 숫자는 이해를 돕기 위한 가상 계산이고, 실제 상속분·유류분은 생전 증여·빚·기여분 등에 따라 달라집니다. 정보·교육·참고용이며 법률 자문이 아닙니다. 판단과 책임은 본인에게 있으며, 구체적인 사안은 변호사나 대한법률구조공단에 상담하세요.

  • 월세 세액공제 — 1년 월세의 최대 17%를 돌려준다는데, 주민등록 주소가 계약서와 다르면 한 푼도 못 받습니다

    월세 세액공제 — 1년 월세의 최대 17%를 돌려준다는데, 주민등록 주소가 계약서와 다르면 한 푼도 못 받습니다

    가상의 사례입니다. 스물아홉 살 지은 씨는 총급여 4,200만 원을 받는 직장인입니다. 회사 근처 오피스텔에 월세 60만 원을 내고 삽니다. 그런데 주민등록은 아직 부모님 집에 그대로 두었습니다. 여러분 주변에도 흔한 모습이죠.

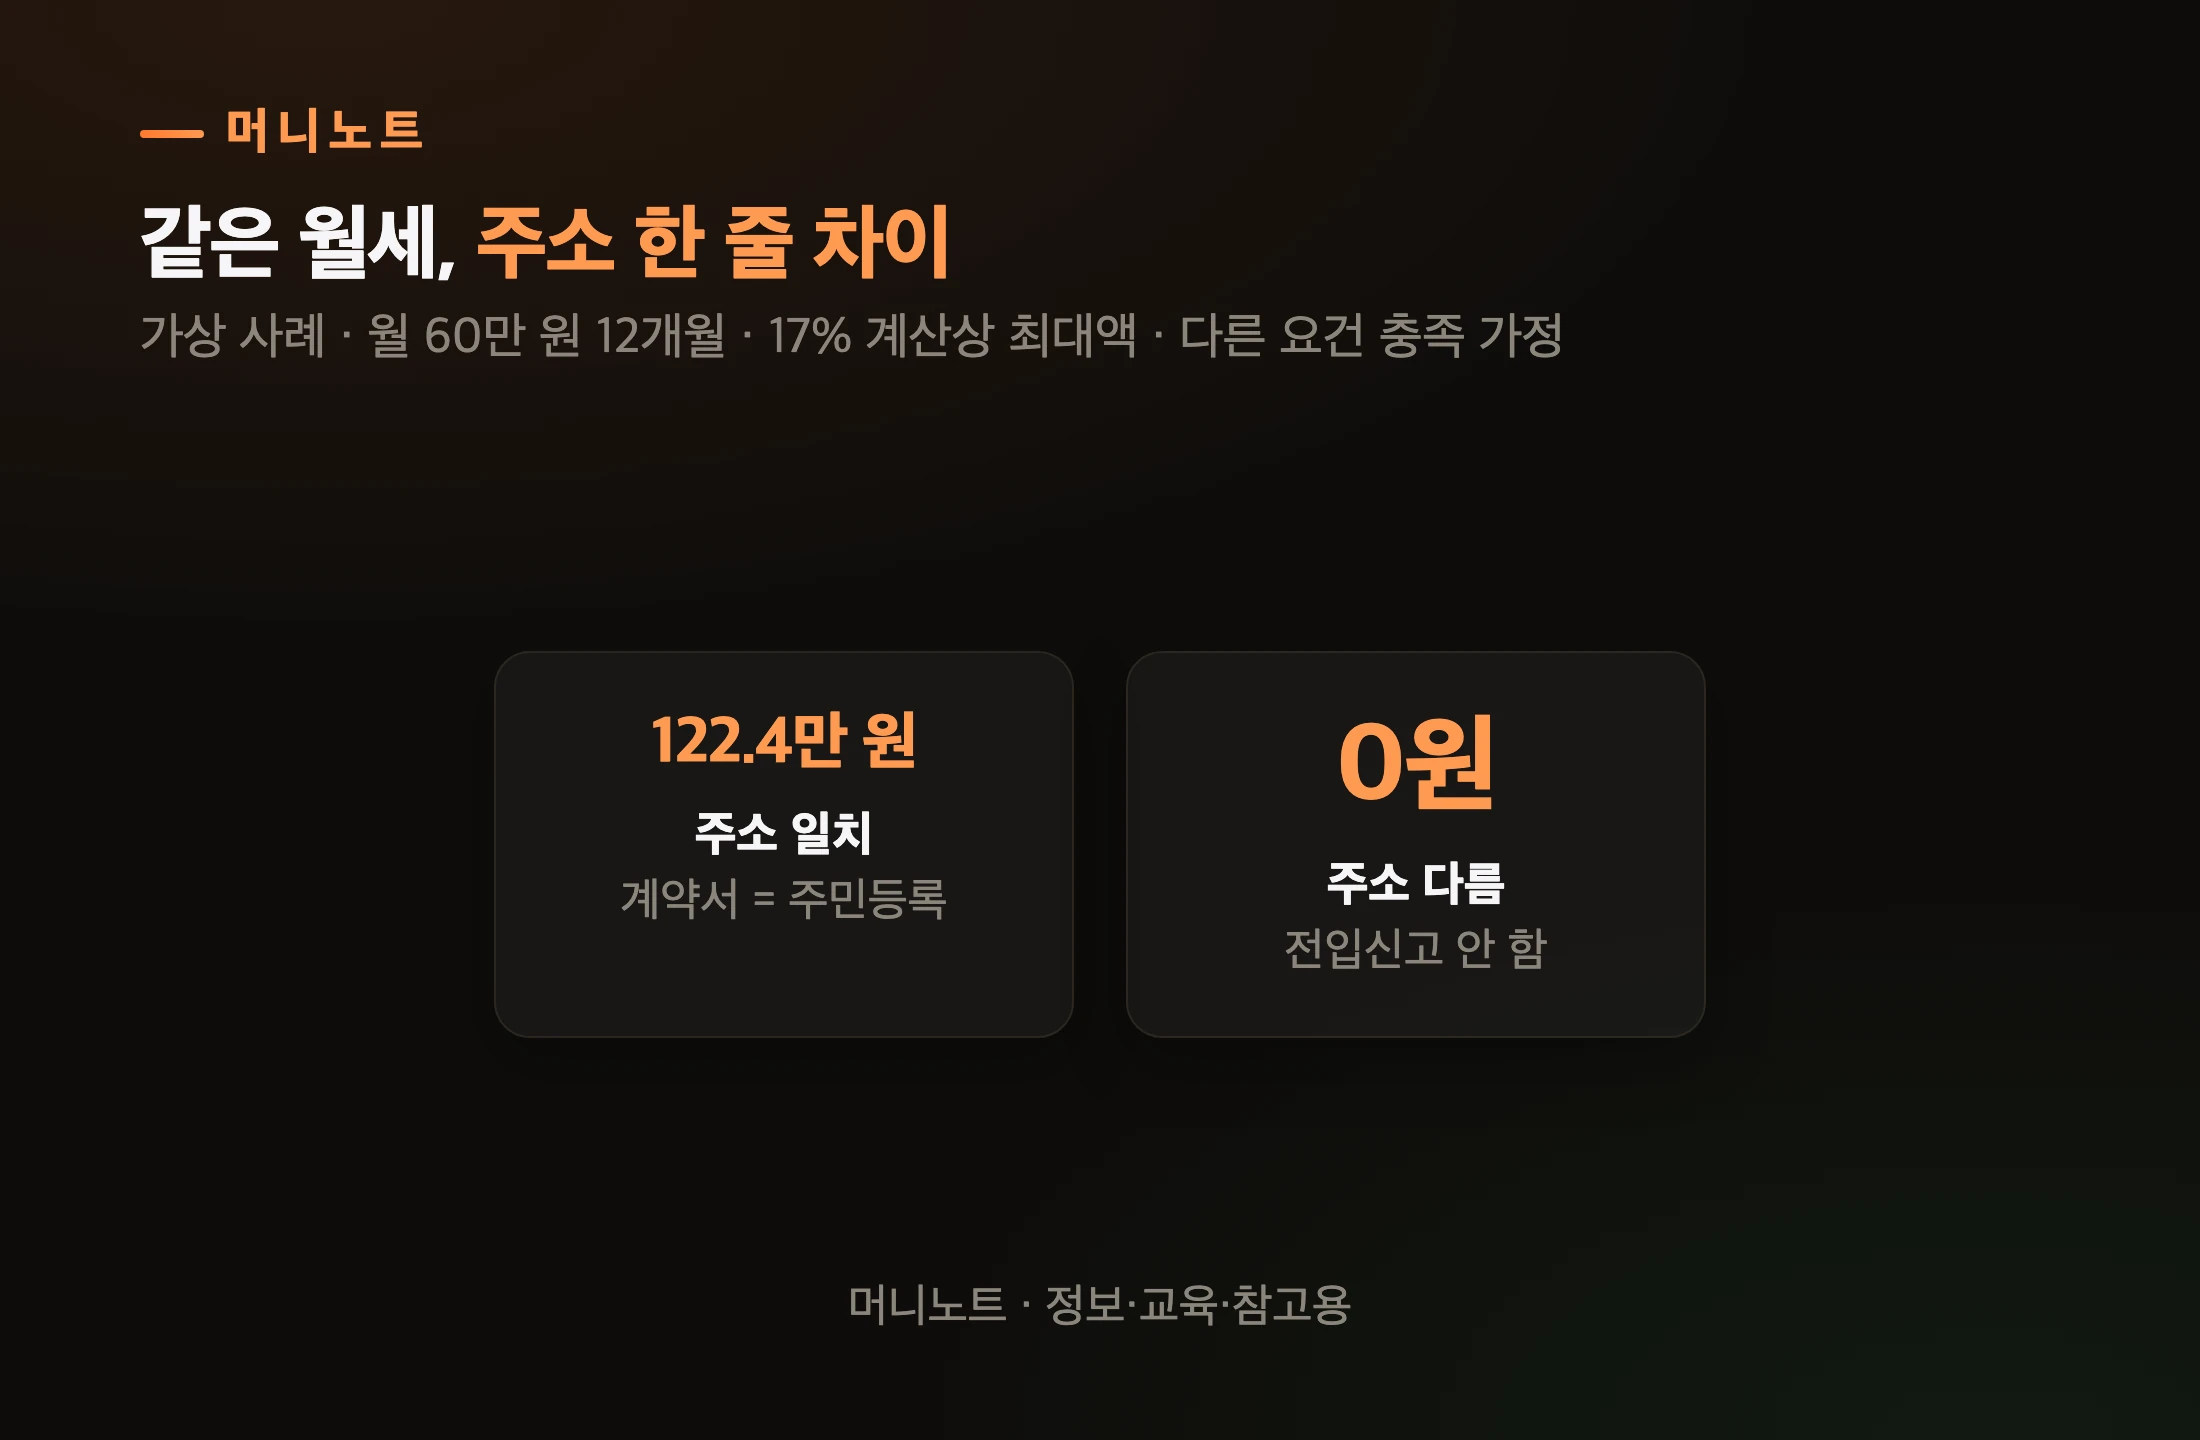
    지은 씨가 1년에 내는 월세는 720만 원입니다. 조건만 맞으면 그중 17%, 122만 4천 원을 세금에서 뺄 수 있어요.

    그런데 지금 상태로는 0원입니다. 임대차계약서의 주소와 주민등록 주소가 같아야 한다는 조건 하나가 빠져 있거든요.

    밝은 원룸 오피스텔 실내
    Photo: Kejmy Tatranská / Pexels

    바쁘면 이것만 · 2026.10 기준

    • 월세 세액공제는 근로소득이 있는 직장인 중 총급여 8천만 원 이하(종합소득금액 7천만 원 이하) 무주택 세대의 세대주가 받습니다. 세대주가 주택 관련 공제를 안 받으면 세대원도 받을 수 있어요
    • 낸 월세의 15%, 총급여 5,500만 원 이하(종합소득금액 4,500만 원 이하)면 17%를 세금에서 뺍니다
    • 월세는 1년에 1천만 원까지만 셉니다. 그래서 한 해 최대 공제액은 170만 원입니다
    • 집은 국민주택규모(원칙 85㎡, 수도권 밖 읍·면 100㎡) 이하이거나 기준시가 4억 원 이하여야 합니다. 주거용 오피스텔·고시원도 들어가요
    • 계약서 주소와 주민등록 주소가 같아야 합니다. 전입신고를 안 했으면 다른 조건을 다 갖춰도 못 받아요
    • 연말정산에서 빠뜨렸다면 법정신고기한이 지난 뒤 5년 안에 경정청구로 바로잡을 수 있습니다

    월세 세액공제, 내 월세로 얼마를 돌려받나요?

    1년 동안 낸 월세에 15% 또는 17%를 곱하면 됩니다. 다만 월세는 1년 1천만 원까지만 계산에 넣어요.

    공제율은 소득이 정합니다. 총급여는 연봉에서 비과세 수당 같은 것을 뺀, 세금을 매기는 기준 금액입니다. 총급여 5,500만 원 이하이면서 종합소득금액 4,500만 원 이하면 17%입니다. 그 밖에 총급여 8천만 원 이하·종합소득금액 7천만 원 이하 요건을 충족하면 15%입니다. 내 총급여가 대략 얼마인지는 연봉 실수령액 계산기로 먼저 가늠해 볼 수 있어요.

    월세별 1년 최대 공제액
    머니노트 · 정보·교육·참고용
    표로 보기
    월세별 1년 최대 공제액
    매달 월세 17% · 총급여 5,500만 이하 15% · 총급여 8천만 이하
    30만 원 61.2 54
    50만 원 102 90
    60만 원 122.4 108
    100만 원 170 150

    여러분 통장으로 치면, 월 50만 원을 내는 사회초년생은 1년에 두 달 치가 조금 넘는 월세를 세금에서 되찾는 셈입니다. 102만 원은 50만 원짜리 월세 두 번을 조금 넘거든요.

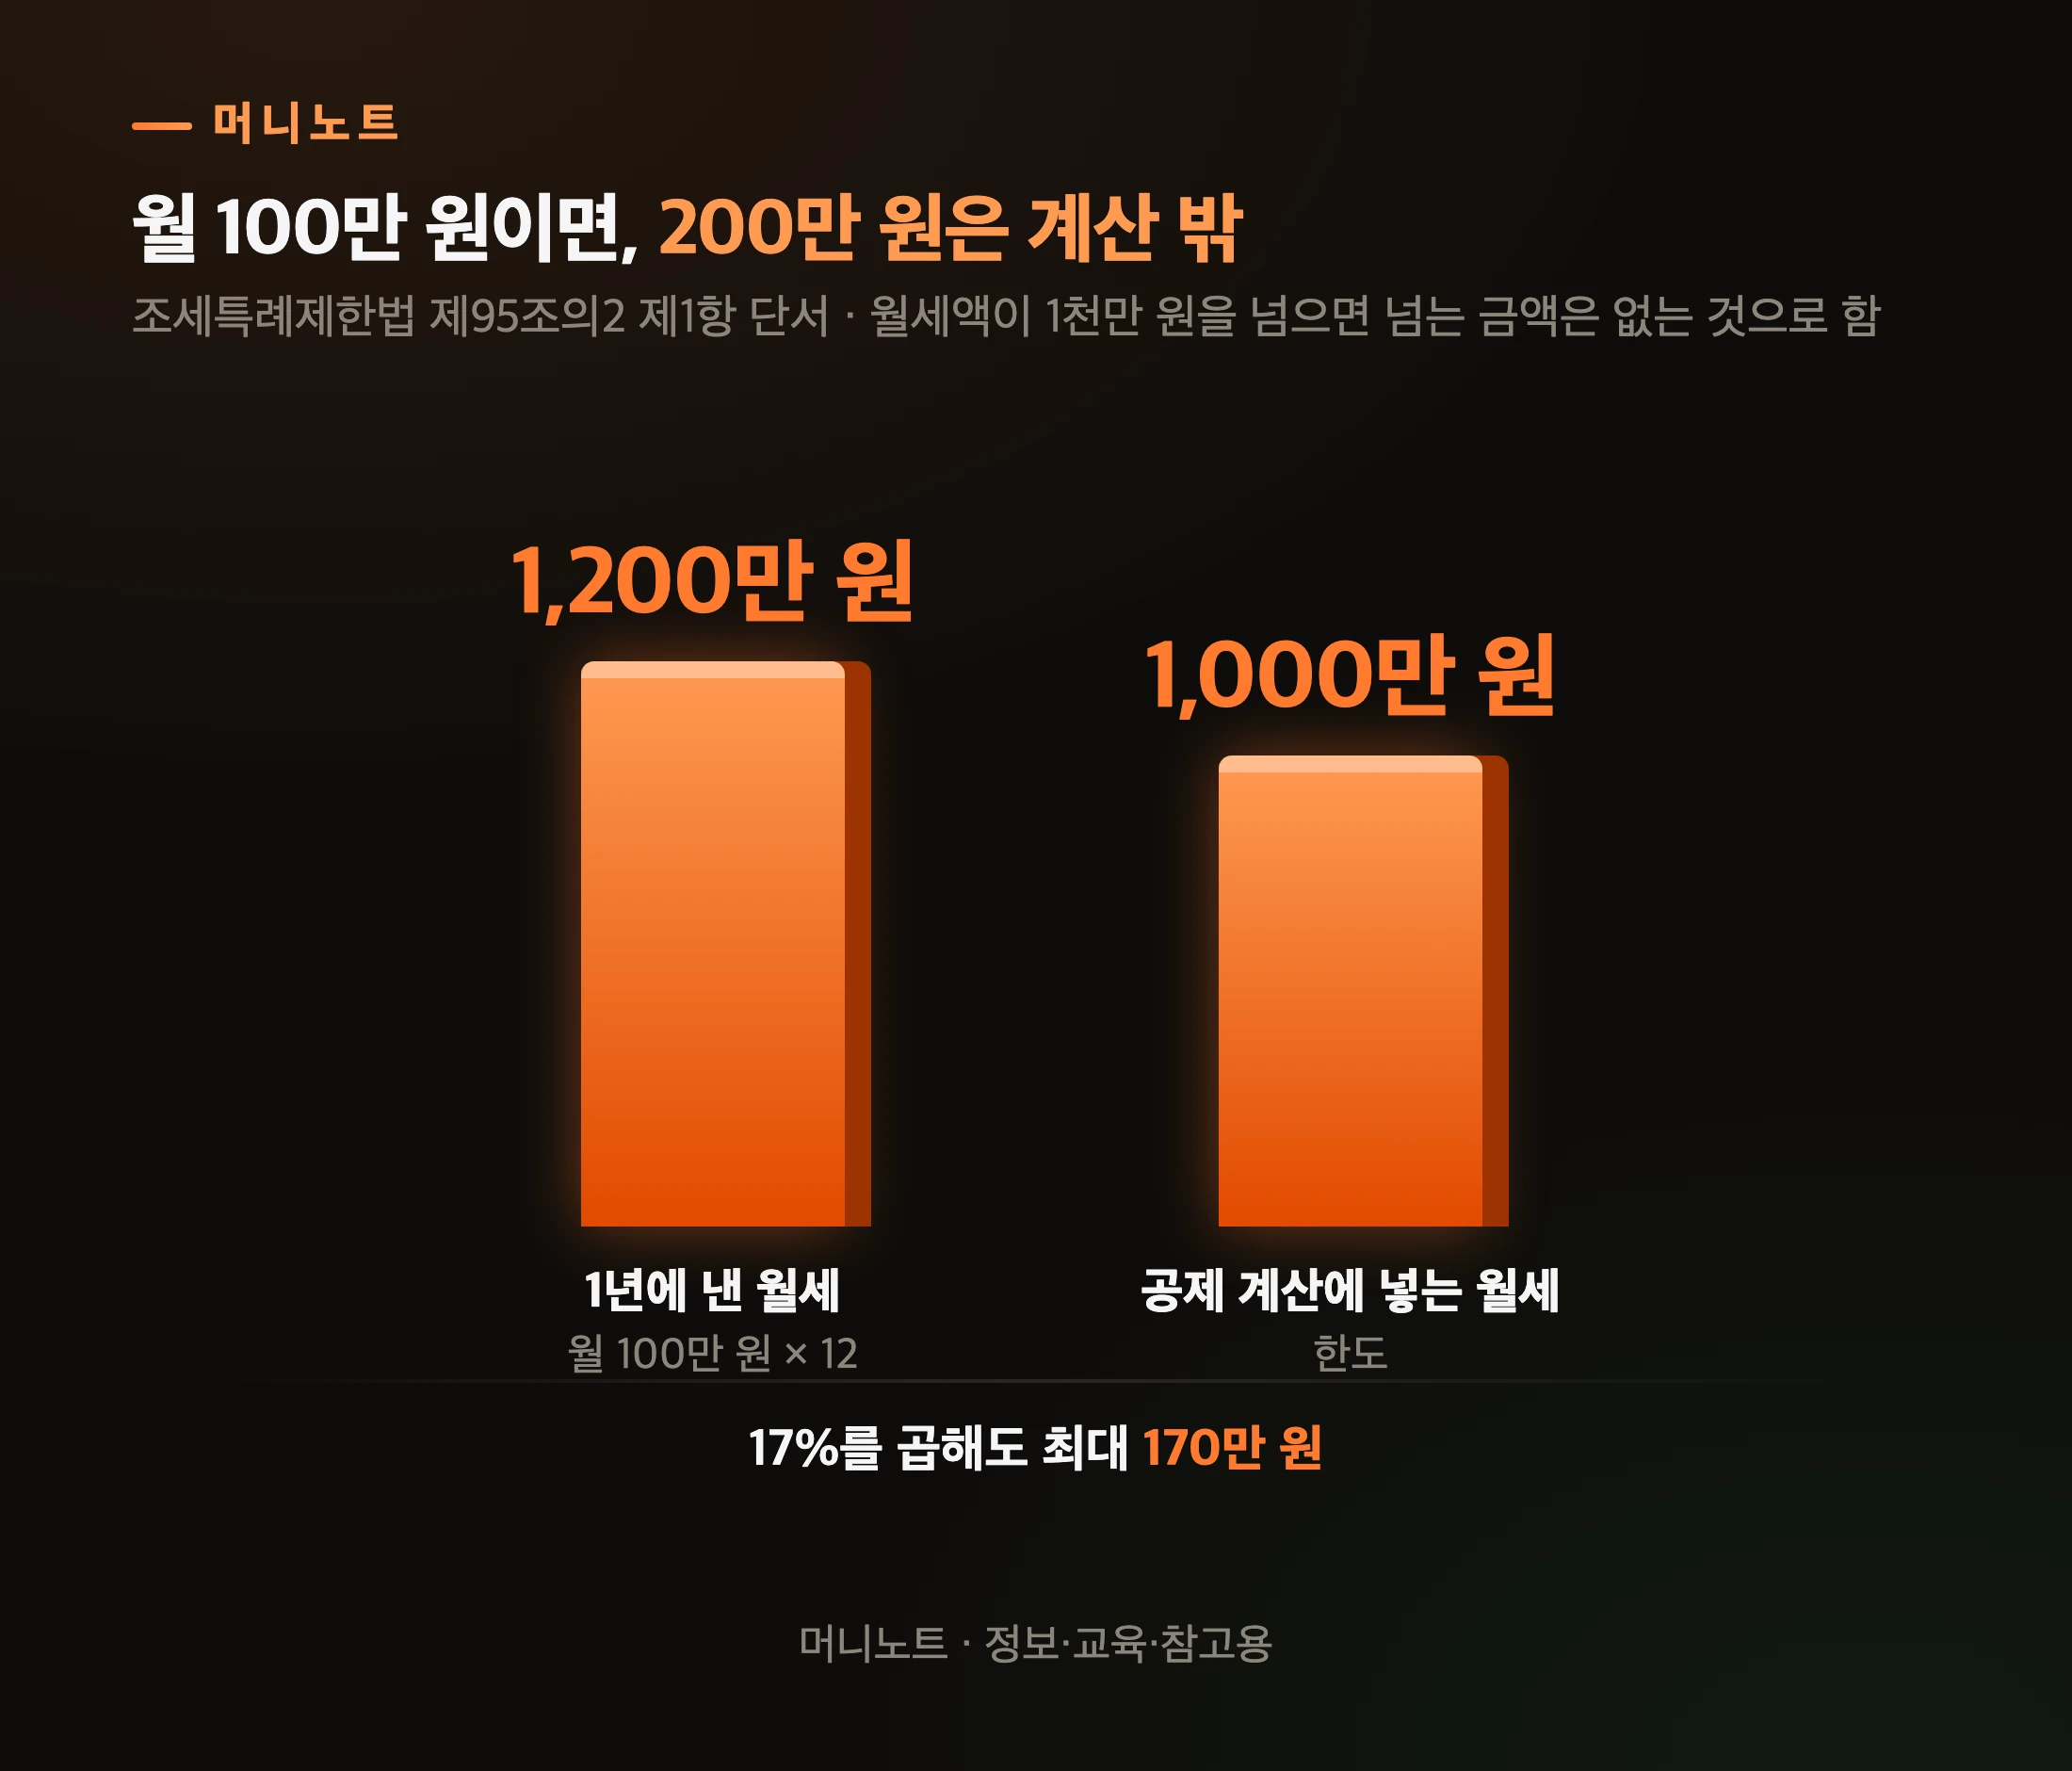
    월 100만 원을 내면 1년 월세가 1,200만 원입니다. 그런데 계산에 넣는 건 1천만 원까지입니다. 나머지 200만 원은 없는 것으로 칩니다.

    1년 월세 1,200만 원 중 공제 대상
    머니노트 · 정보·교육·참고용
    표로 보기
    월 100만 원이면, 200만 원은 계산 밖
    항목 설명 값
    1년에 낸 월세 월 100만 원 × 12 1,200만 원
    공제 계산에 넣는 월세 한도 1,000만 원

    그럼 이 금액을 받으려면, 무엇이 갖춰져 있어야 할까요?

    월세 세액공제 조건, 무엇을 갖춰야 하나요?

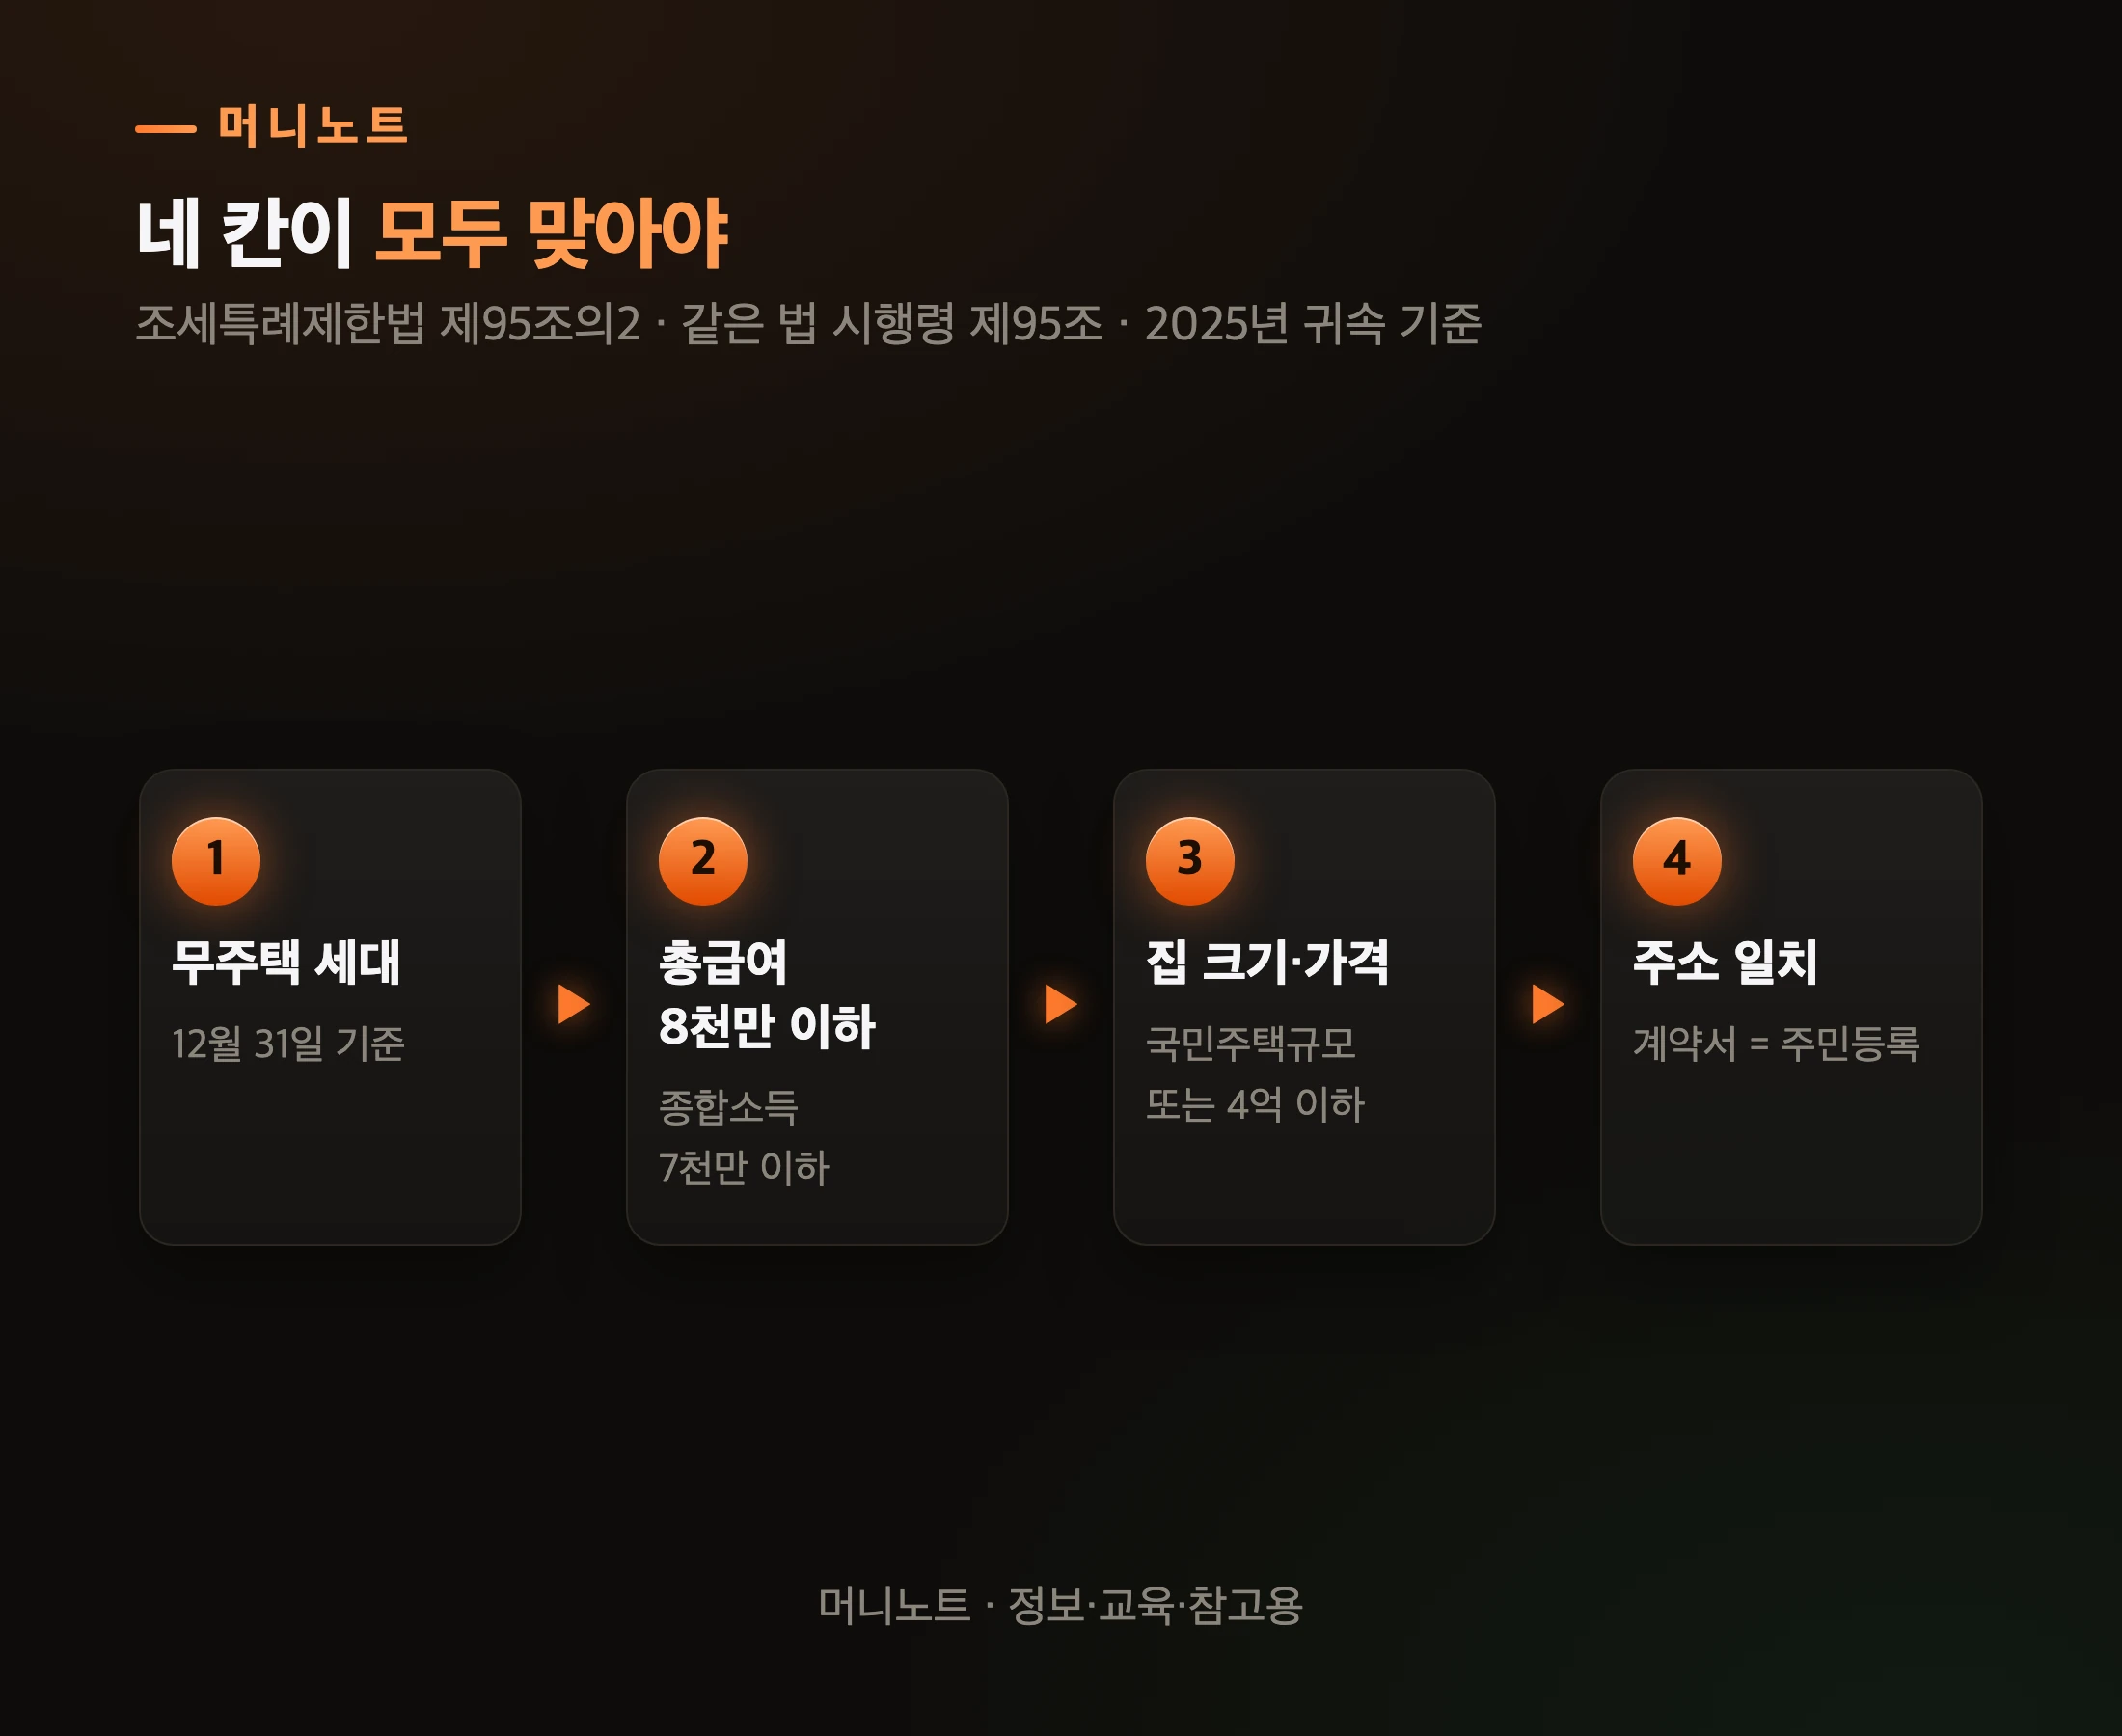
    사람·소득·집·서류 네 칸이 모두 맞아야 합니다. 집 크기에는 아래처럼 예외가 있으니 하나씩 확인해 보세요.

    월세 세액공제 네 가지 조건
    머니노트 · 정보·교육·참고용
    표로 보기
    네 칸이 모두 맞아야
    단계 내용 설명
    1단계 무주택 세대 12월 31일 기준
    2단계 총급여 8천만 이하 종합소득 7천만 이하
    3단계 집 크기·가격 국민주택규모 또는 4억 이하
    4단계 주소 일치 계약서 = 주민등록

    첫째, 무주택 세대여야 합니다. 그해 12월 31일 기준으로 세대 전체가 집이 없어야 합니다. 배우자는 따로 살아도 같은 세대로 봅니다.

    둘째, 받는 사람은 원칙적으로 세대주입니다. 세대주가 주택 관련 공제를 받지 않으면 세대원도 받을 수 있어요. 총급여는 부부를 합치지 않고 받는 사람 본인 것만 봅니다.

    셋째, 집의 크기나 가격입니다. 일반적인 주택 요건은 국민주택규모 이하이거나 기준시가 4억 원 이하입니다. 국민주택규모는 원칙적으로 전용 85㎡ 이하이며, 수도권 밖 도시지역이 아닌 읍·면은 100㎡ 이하입니다. 다자녀 특례도 있으므로 85㎡를 넘는다는 이유만으로 공제 불가라고 판단하면 안 됩니다. 시행령은 주거용 오피스텔과 고시원도 주택에 넣었습니다. 국세청은 기숙사는 대상이 아니라고 안내합니다.

    넷째, 서류의 주소입니다. 임대차계약서의 주소와 주민등록표 등본의 주소가 같아야 해요. 계약은 본인이나, 본인이 기본공제를 받는 가족이 맺었어야 합니다. 배우자 명의 계약은 배우자가 본인의 기본공제대상자에 해당해야 합니다. 배우자의 연간 소득금액이 100만 원 이하이거나, 근로소득만 있다면 총급여가 500만 원 이하인지 확인하세요.

    이사 박스가 쌓인 거실
    Photo: Ivan S / Pexels

    네 칸 중 가장 쉽게 놓치는 건 마지막 칸입니다. 왜 그럴까요?

    전입신고를 안 하면 왜 한 푼도 못 받나요?

    주소가 같아야 한다는 건 시행령에 적힌 조건이기 때문입니다. 점수를 깎는 게 아니라 문 자체가 닫힙니다.

    국세청 상담 답변도 분명합니다. 원문 그대로 옮기면 「주민등록상 전입신고를 하지 않은 월세 임차 주택에 대하여는 다른 요건을 충족한 경우라도 월세액 세액공제를 적용받을 수 없습니다」예요.

    주소 한 줄이 가르는 공제액
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 월세, 주소 한 줄 차이
    항목 값 설명
    주소 일치 122.4만 원 계약서 = 주민등록
    주소 다름 0원 전입신고 안 함

    지은 씨처럼 회사 근처 방을 얻고 주소는 본가에 두는 경우가 흔하잖아요. 쉽게 말하면 월세는 내 통장에서 나가는데, 서류상으로는 그 방에 사는 사람이 없는 셈이에요.

    반대로 생각보다 덜 까다로운 것도 있습니다.

    받을 수 있나, 없나
    머니노트 · 정보·교육·참고용
    표로 보기
    헷갈리는 경우, 받나 못 받나
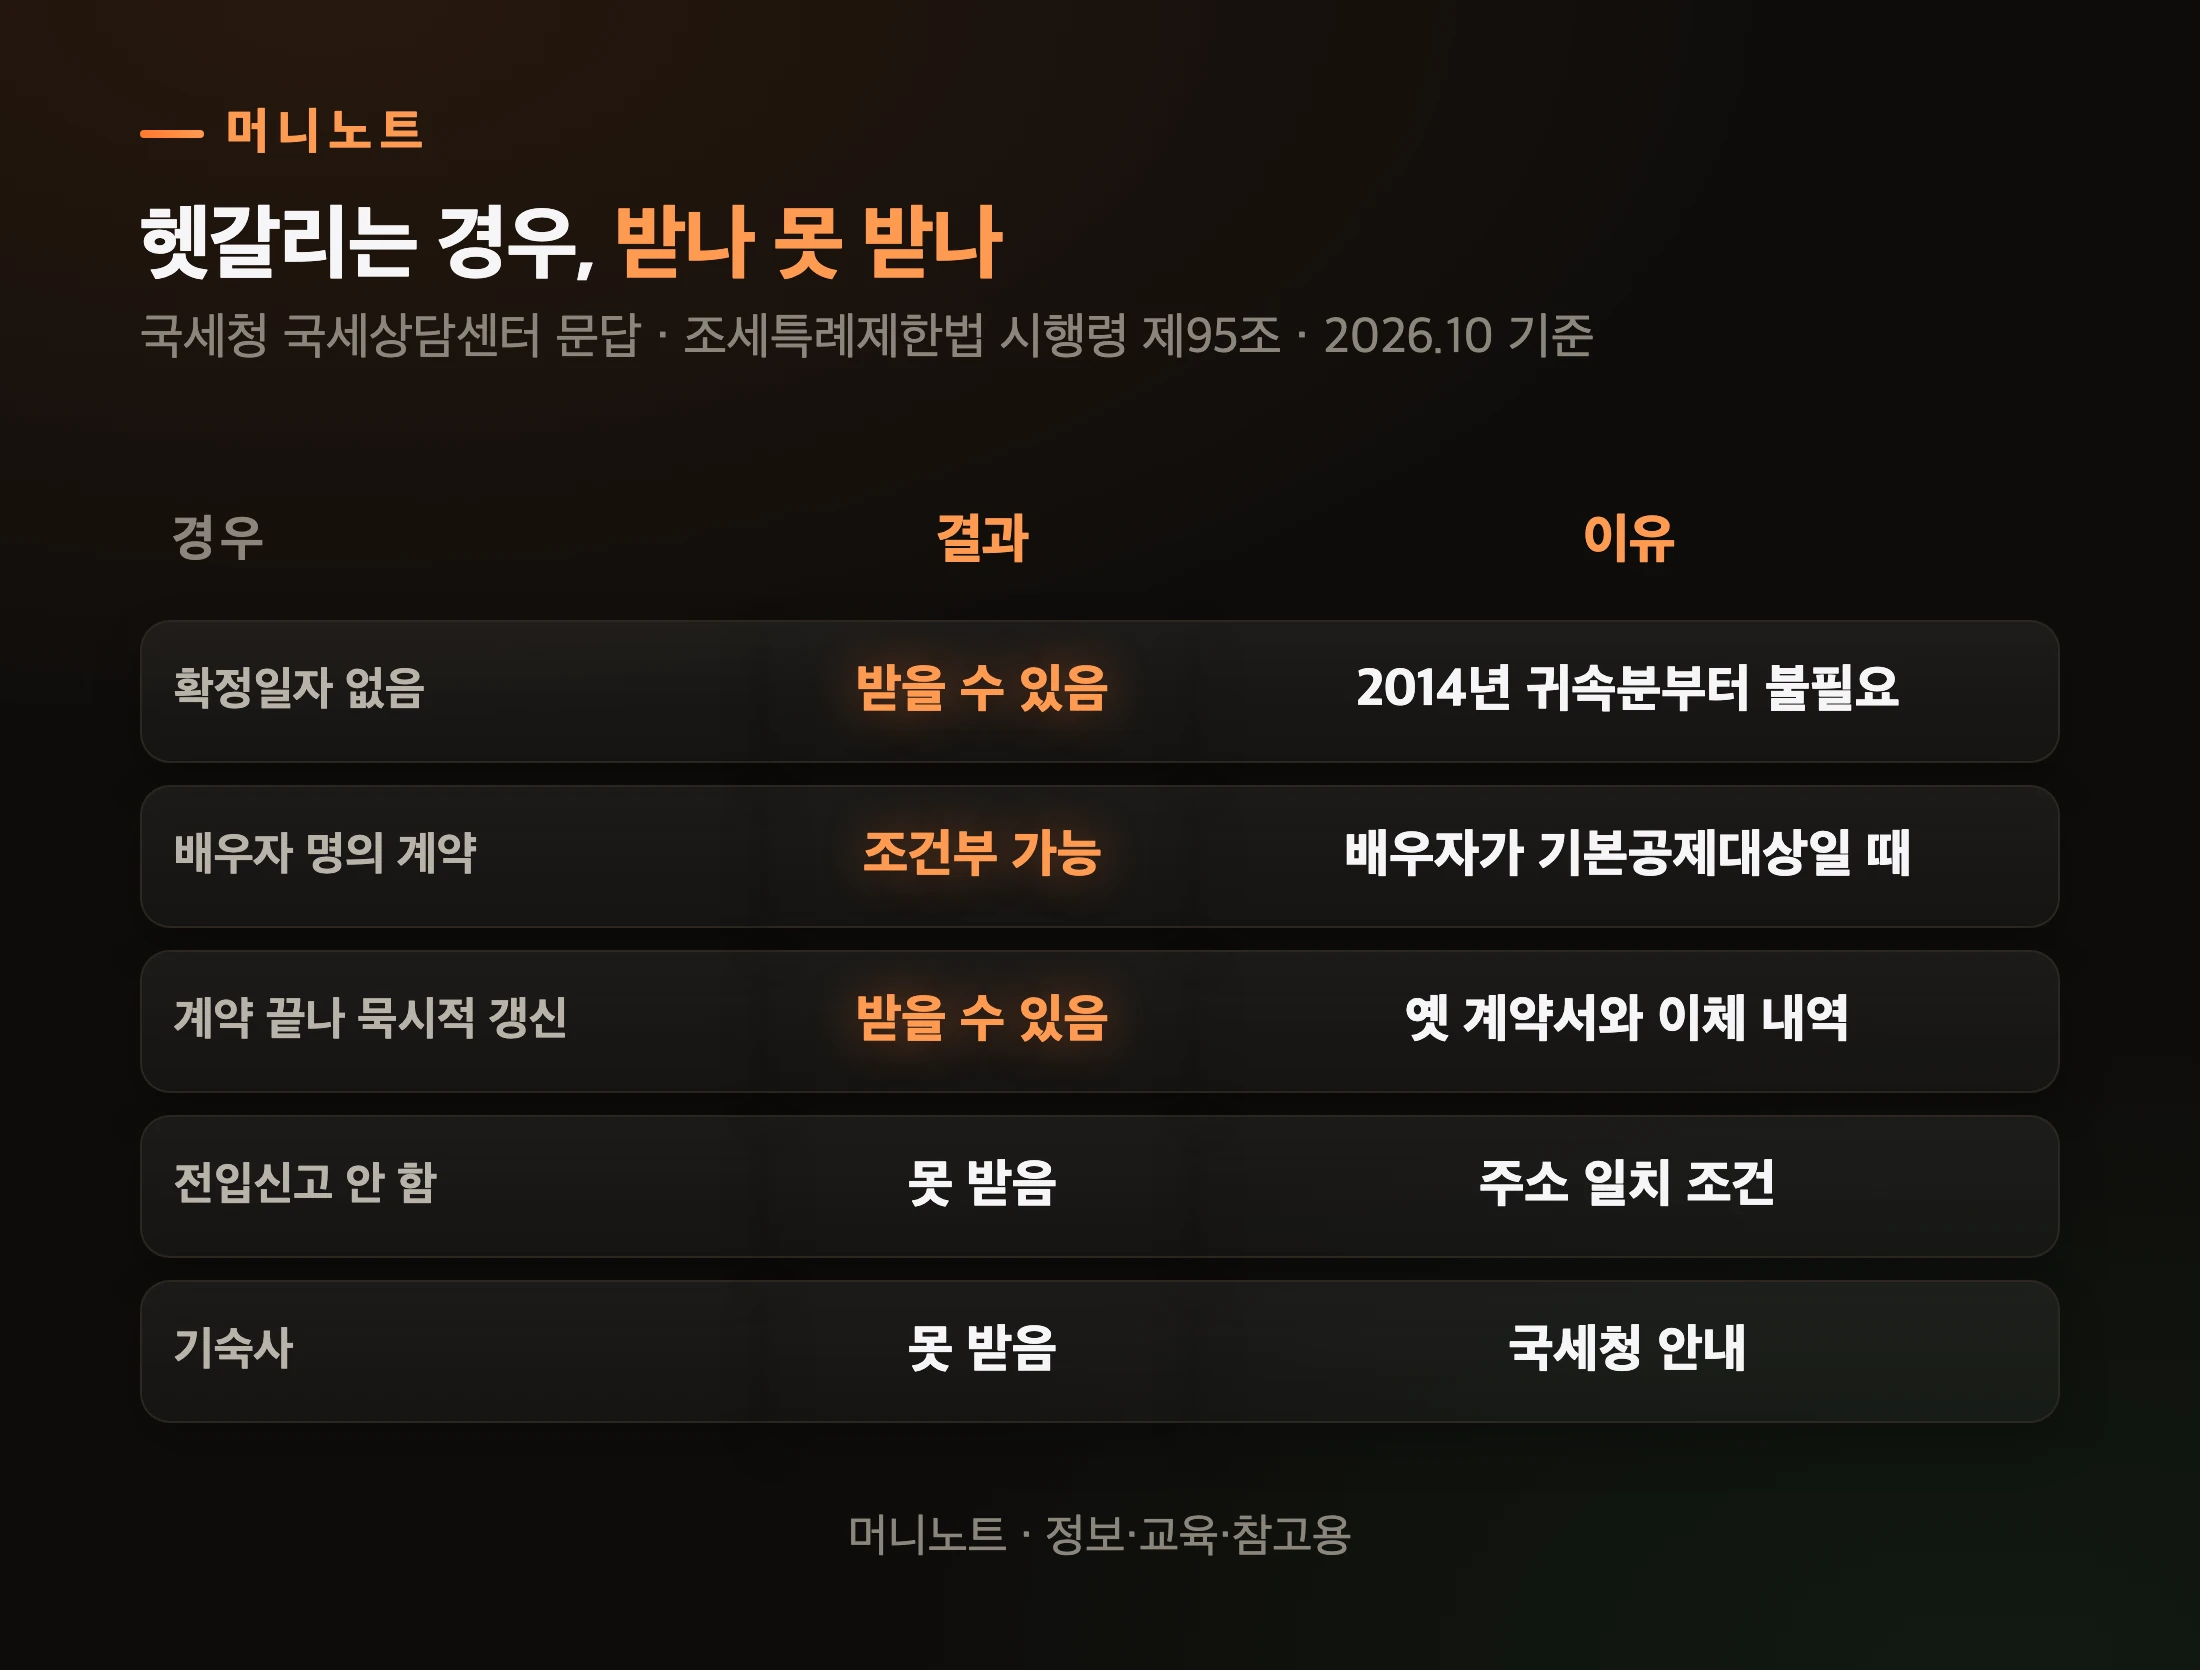
    경우 결과 이유
    확정일자 없음 받을 수 있음 2014년 귀속분부터 불필요
    배우자 명의 계약 조건부 가능 배우자가 기본공제대상일 때
    계약 끝나 묵시적 갱신 받을 수 있음 옛 계약서와 이체 내역
    전입신고 안 함 못 받음 주소 일치 조건
    기숙사 못 받음 국세청 안내

    확정일자는 월세 세액공제의 조건이 아닙니다. 국세청은 「2014년도 귀속 소득분부터는 확정일자를 받지 않았더라도」 받을 수 있다고 안내합니다.

    조건을 다 갖췄다면 이제 끝일까요? 계산표의 금액이 그대로 통장에 들어오지 않는 경우가 있습니다.

    조건이 맞아도 공제액이 줄어드는 경우가 있나요?

    있습니다. 낼 세금보다 많이 돌려주지는 않거든요.

    세액공제는 그해 내 근로소득에 매겨진 세금, 즉 산출세액에서 빼 주는 방식입니다. 소득세법 제61조는 세액공제 합계가 산출세액을 넘으면 그 넘는 금액은 없는 것으로 친다고 적었습니다.

    바꿔 말하면 이렇습니다. 계산표에서 122만 4천 원이 나와도, 그해 낼 세금이 그보다 적으면 그 세금만큼까지만 줄어들어요. 다른 공제가 많은 사회초년생이라면 월세 공제를 다 못 쓰고 남길 수도 있습니다.

    하나 더 있습니다. 월세 세액공제를 받으면 아무 서류 없이 주는 표준세액공제 13만 원은 붙지 않아요. 국세청은 둘이 중복되지 않는다고 안내합니다. 월세가 아주 적다면 어느 쪽이 큰지 한 번 비교해 보세요.

    계산기로 영수증을 정리하는 사람
    Photo: https://kaboompics.com/ / Pexels

    월 30만 원을 12개월 내면 15% 기준 계산액은 54만 원입니다. 실제 절세 효과는 적용 가능한 세액과 다른 공제를 함께 따져야 합니다.

    그럼 총급여가 8천만 원을 넘거나 집이 있는 사람은 아무것도 못 받을까요?

    월세 세액공제 대상이 아니면 현금영수증은요?

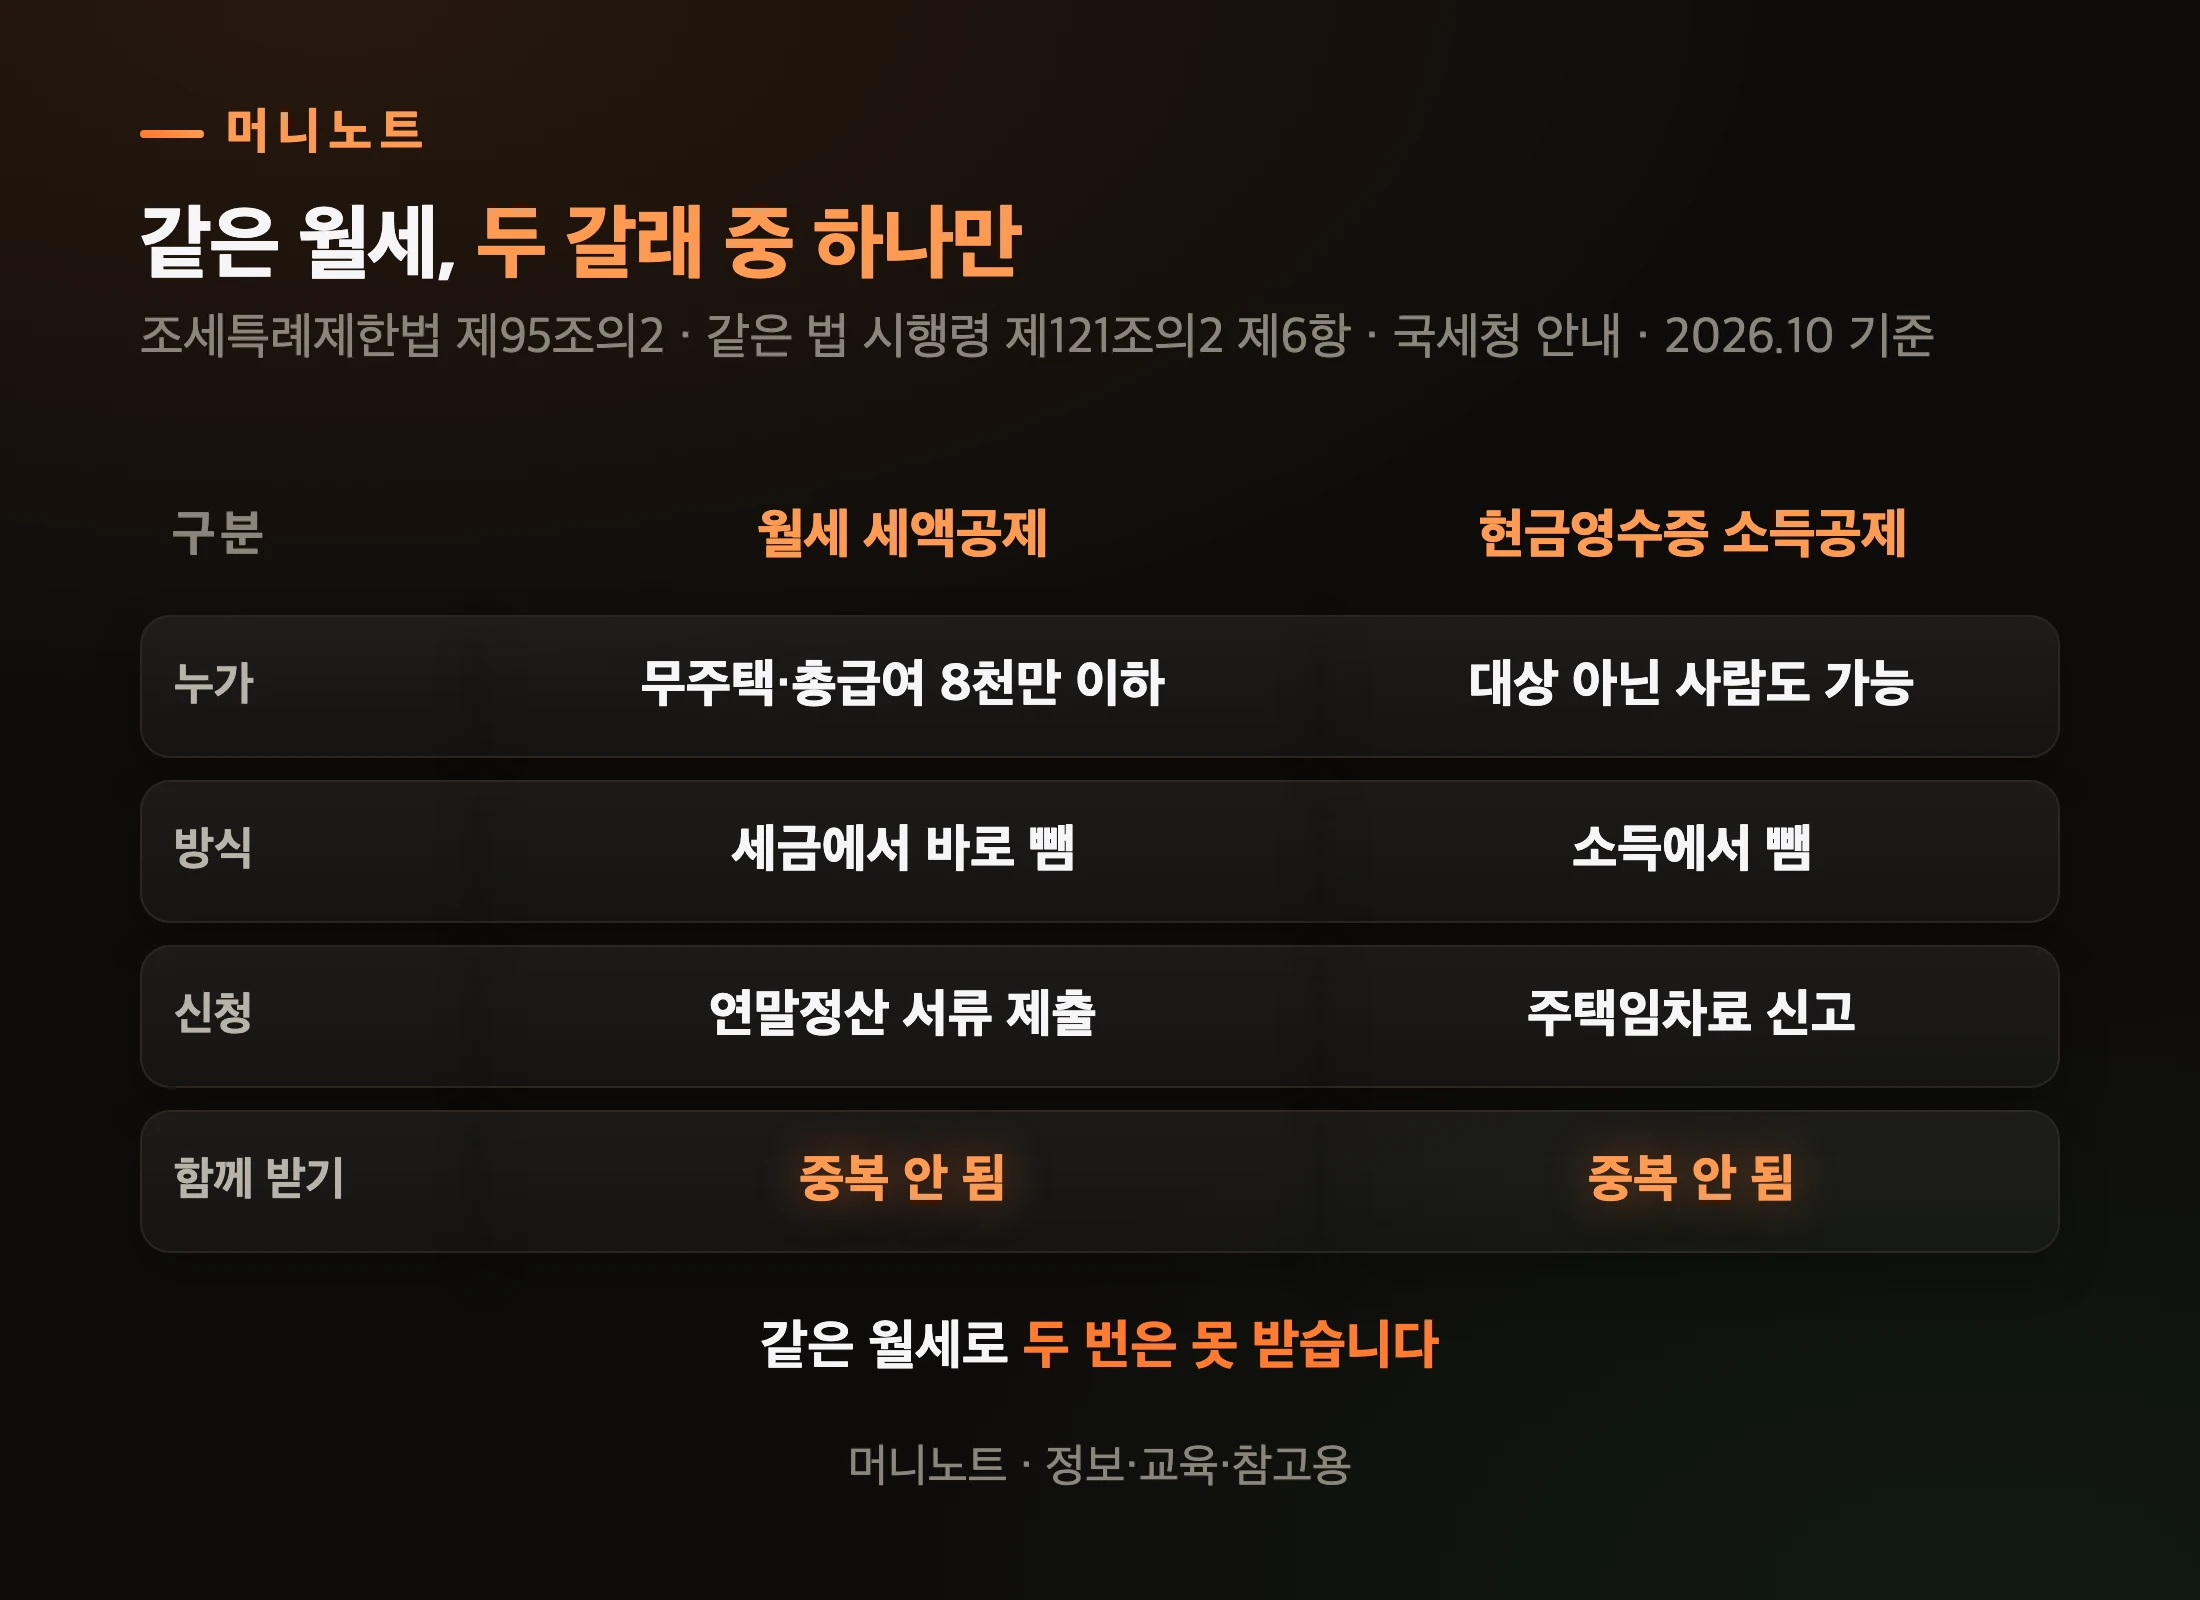
    월세를 현금영수증으로 받아 신용카드 등 소득공제에 넣는 길이 있습니다. 다만 두 가지를 한꺼번에 받을 수는 없어요.

    국세청 정책 안내는 「월세 세액공제 비대상자도 월세 지출액을 현금영수증 금액으로 인정받아 신용카드 등 소득공제 가능」하다고 적었습니다. 여기서 비대상자는 총급여 8천만 원 초과자나 12월 31일 기준 주택 보유자를 말해요.

    월세 세액공제와 주택임차료 현금영수증
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 월세, 두 갈래 중 하나만
    구분 월세 세액공제 현금영수증 소득공제
    누가 무주택·총급여 8천만 이하 대상 아닌 사람도 가능
    방식 세금에서 바로 뺌 소득에서 뺌
    신청 연말정산 서류 제출 주택임차료 신고
    함께 받기 중복 안 됨 중복 안 됨

    집주인이 사업자가 아니어서 현금영수증을 끊어 주지 않아도, 세입자가 국세청에 주택임차료를 신고할 수 있어요. 신고 기한은 월세를 낸 날부터 5년 안입니다.

    국세청 상담 답변 원문은 「중복공제되지 않으며, 근로자가 유리한 것으로 하나만 선택하여 공제받아야 합니다」입니다. 세액공제 대상이라면 대개 세액공제 쪽을 먼저 따져 보는 게 순서예요.

    그런데 이 공제를 둘러싸고 계약서 금액 자체를 손보는 경우도 있습니다.

    계약서 월세를 실제보다 높게 쓰면 어떻게 되나요?

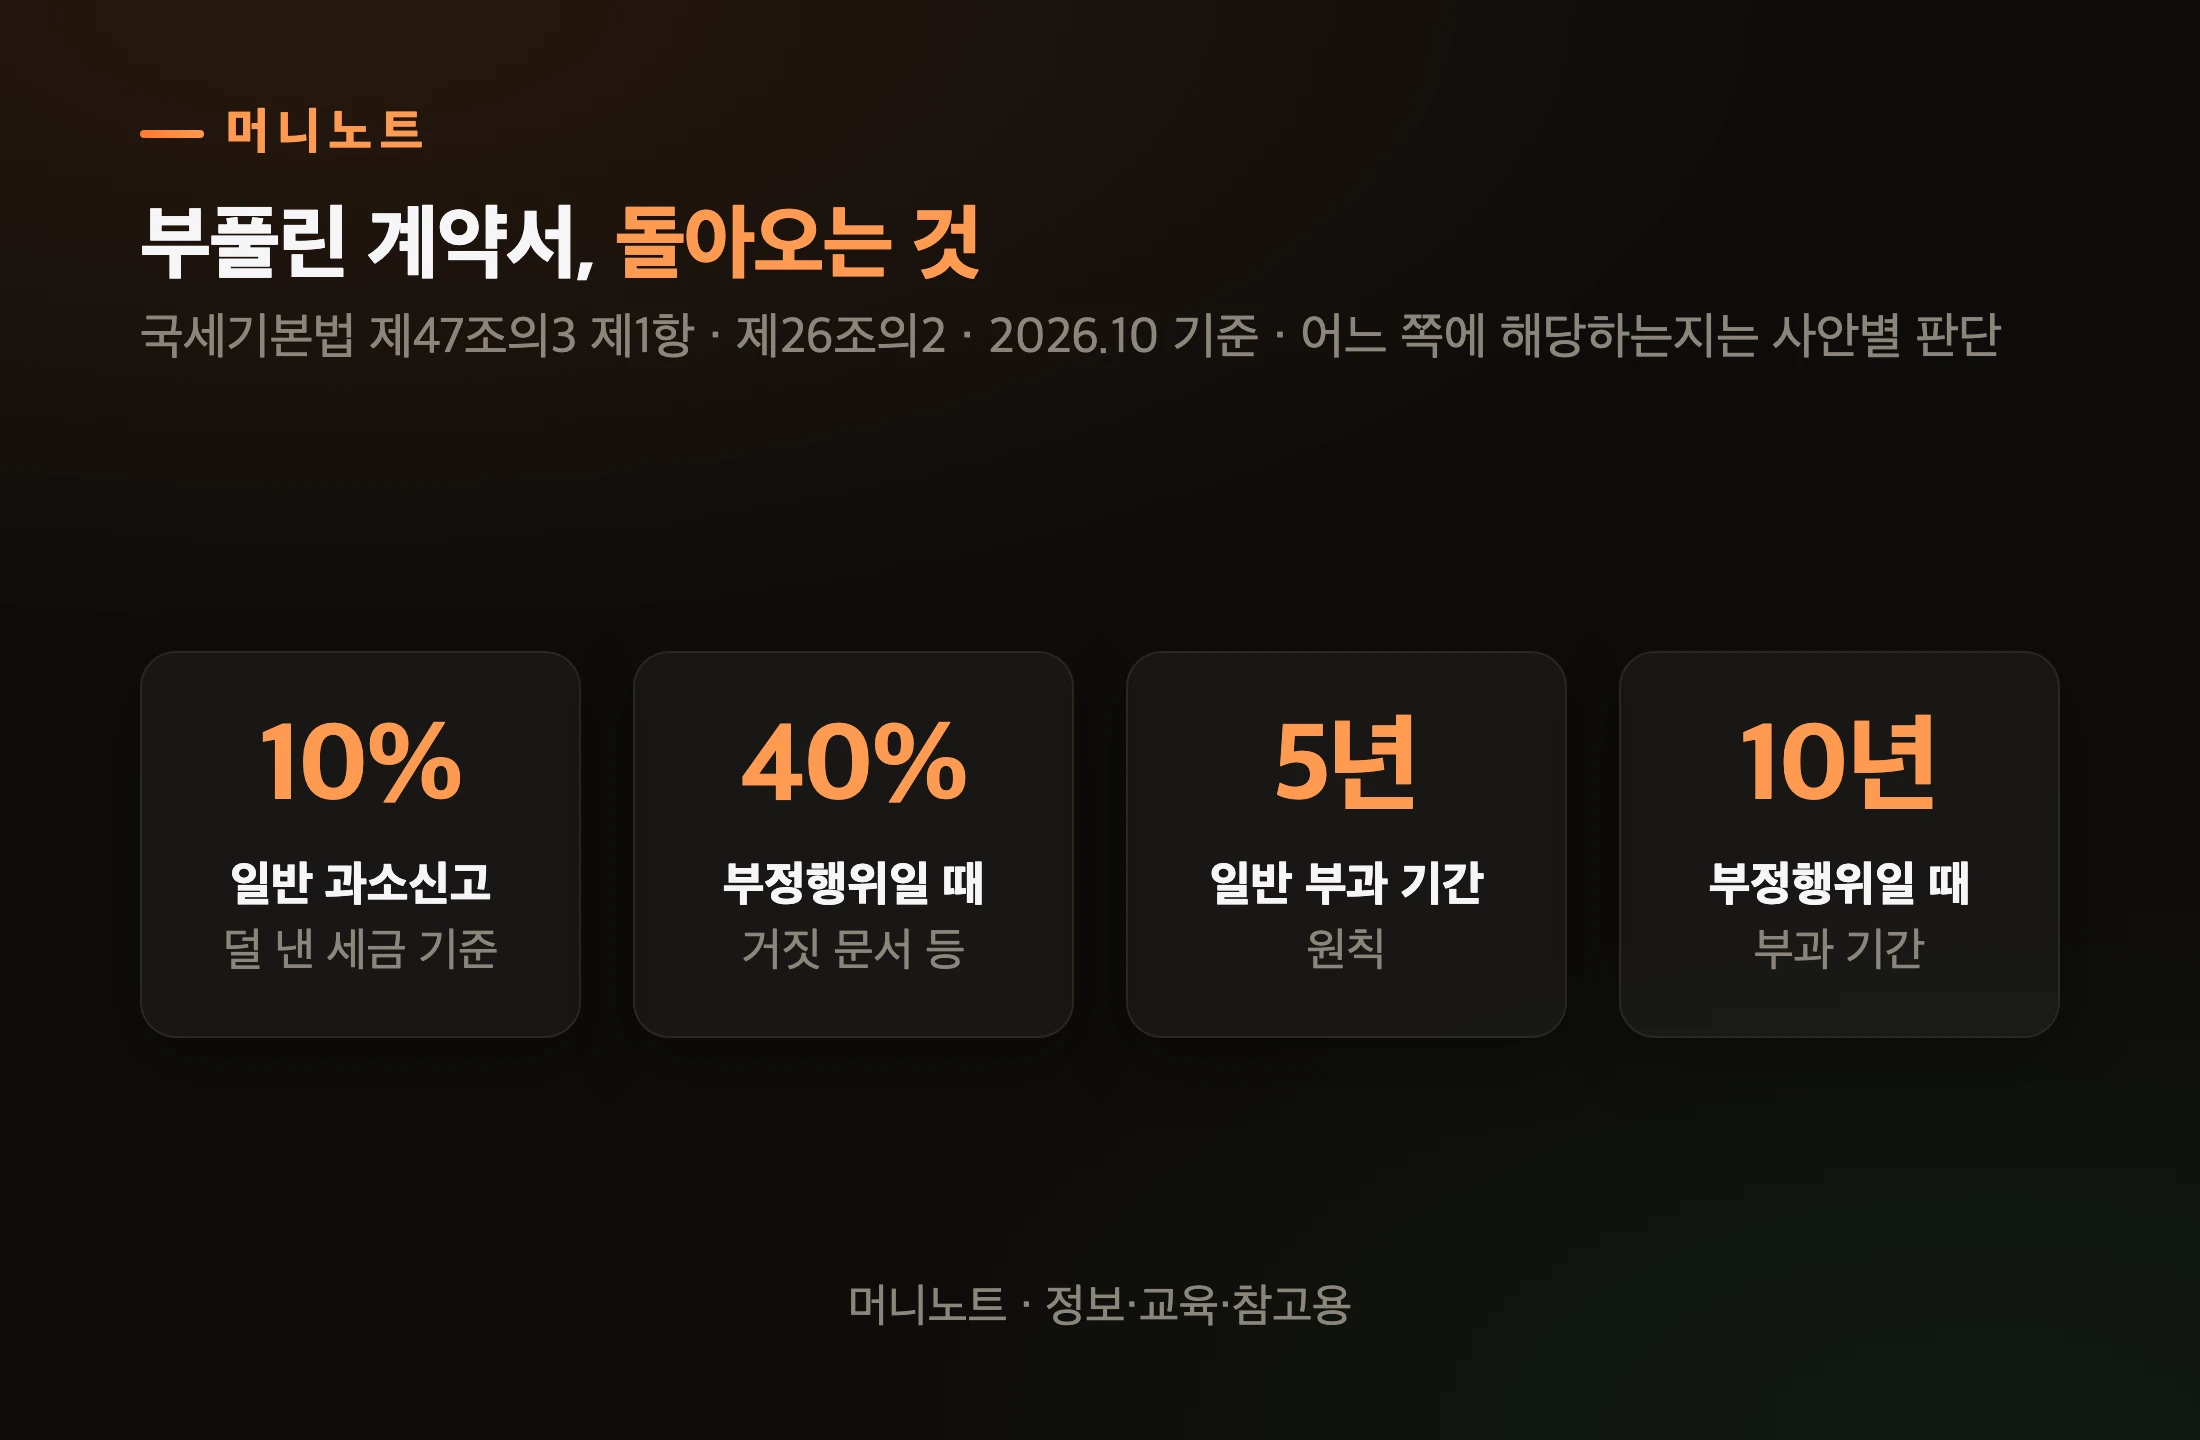
    덜 낸 세금에 가산세가 붙어 돌아옵니다. 실제로 낸 돈이 아니면 공제 대상 월세가 아니니까요.

    계약서에 70만 원이 적혀 있어도 실제로 60만 원을 냈다면, 계약서 금액만으로 70만 원을 공제 계산에 넣을 수는 없습니다. 실제 지급액보다 많이 공제받아 세금을 적게 냈다면 추가 세금과 가산세가 발생할 수 있습니다. 국세기본법 제47조의3이 그 가산세를 정합니다.

    과소신고 가산세와 부과 기간
    머니노트 · 정보·교육·참고용
    표로 보기
    부풀린 계약서, 돌아오는 것
    항목 값 설명
    일반 과소신고 10% 덜 낸 세금 기준
    부정행위일 때 40% 거짓 문서 등
    일반 부과 기간 5년 원칙
    부정행위일 때 10년 부과 기간

    조세범 처벌법은 「거짓 증빙 또는 거짓 문서의 작성 및 수취」를 부정한 행위의 하나로 꼽습니다. 어느 쪽으로 보느냐에 따라 가산세가 10%일 수도, 40%일 수도 있어요. 덜 낸 세금을 늦게 내면 하루 단위로 붙는 납부지연가산세도 따로 있습니다.

    계약서에 서명하는 손
    Photo: RDNE Stock project / Pexels

    오해하지 마세요. 실제 낸 월세를 그대로 적은 계약서로 공제받는 건 아무 문제가 없습니다. 문제가 되는 건 실제 지급액을 넘겨 공제를 신청할 때입니다.

    반대로, 받을 수 있었는데 몰라서 놓친 사람은 어떻게 해야 할까요?

    연말정산 때 놓쳤으면 지금이라도 받을 수 있나요?

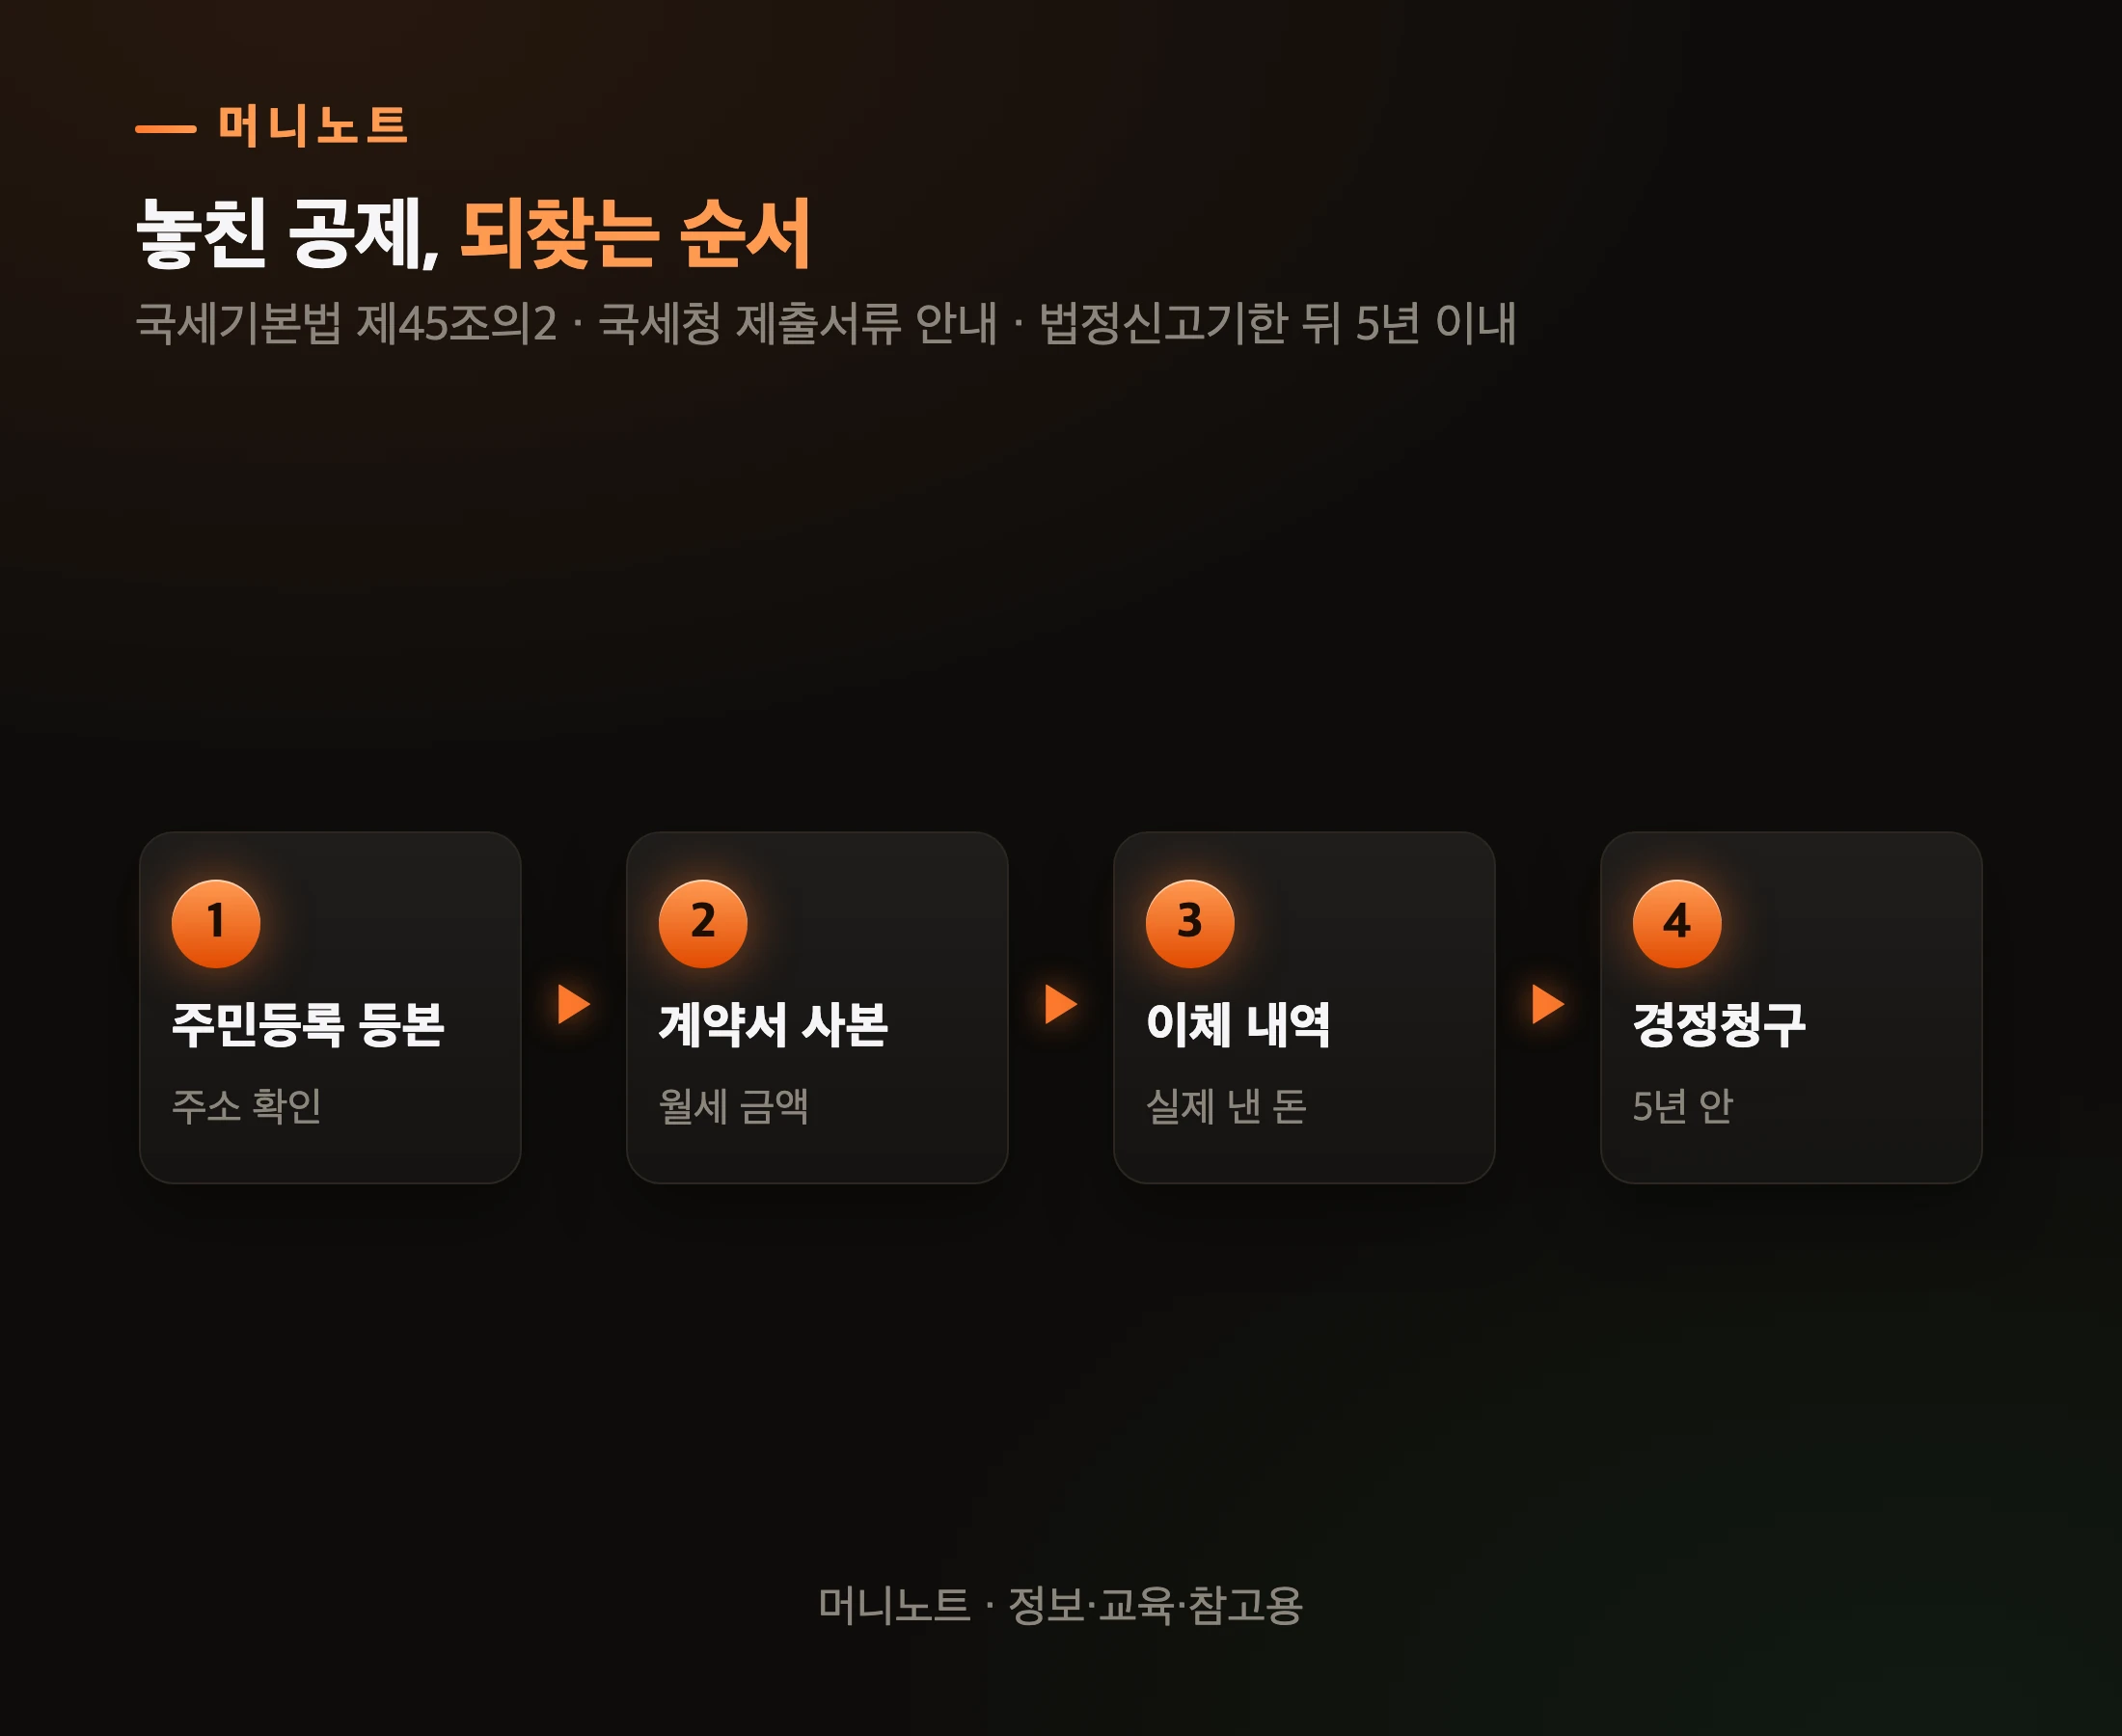
    받을 수 있습니다. 법정신고기한이 지난 뒤 5년 안이면 경정청구로 돌려받을 길이 있어요. 다만 경정청구는 청구하는 해의 기준이 아니라 해당 귀속연도의 요건·공제율·월세 한도로 계산합니다. 이 글의 현행 기준을 과거 5년치에 똑같이 적용하면 안 됩니다.

    국세기본법 제45조의2는 신고한 세액공제액이 세법에 따라 받을 수 있는 금액에 못 미칠 때, 법정신고기한이 지난 후 5년 이내에 바로잡아 달라고 청구할 수 있게 했습니다. 회사 연말정산에서 빠뜨렸다면 5월 종합소득세 신고 때 넣거나, 그 뒤엔 경정청구로 바로잡는 식이에요.

    놓친 월세 공제 되찾는 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    놓친 공제, 되찾는 순서
    단계 내용 설명
    1단계 주민등록 등본 주소 확인
    2단계 계약서 사본 월세 금액
    3단계 이체 내역 실제 낸 돈
    4단계 경정청구 5년 안

    준비할 서류는 국세청 안내 기준으로 세 가지입니다. 주민등록표 등본, 임대차계약서 사본, 월세를 이체한 내역이에요. 그래서 월세는 현금으로 건네기보다 계좌이체로 남겨 두는 편이 좋습니다.

    서류와 계산기로 내역을 적는 손
    Photo: https://kaboompics.com/ / Pexels

    단, 지난해 전입신고를 안 해 주소가 달랐다면 지금 경정청구를 해도 그 해는 조건을 못 채운 겁니다. 지난 일은 서류로 바꿀 수 없으니, 올해 남은 달부터 주소를 맞추는 게 현실적인 순서입니다.

    그럼 앞으로 낼 월세에는 무엇이 달라질까요?

    2026년에 내는 월세부터는 무엇이 달라지나요?

    주소를 달리하는 부부가 각각 공제받을 수 있는 길이 생겼습니다. 2025년 12월 법 개정으로 2026년 1월 1일 이후 내는 월세부터 적용돼요.

    월세 세액공제가 바뀐 순서
    머니노트 · 정보·교육·참고용
    표로 보기
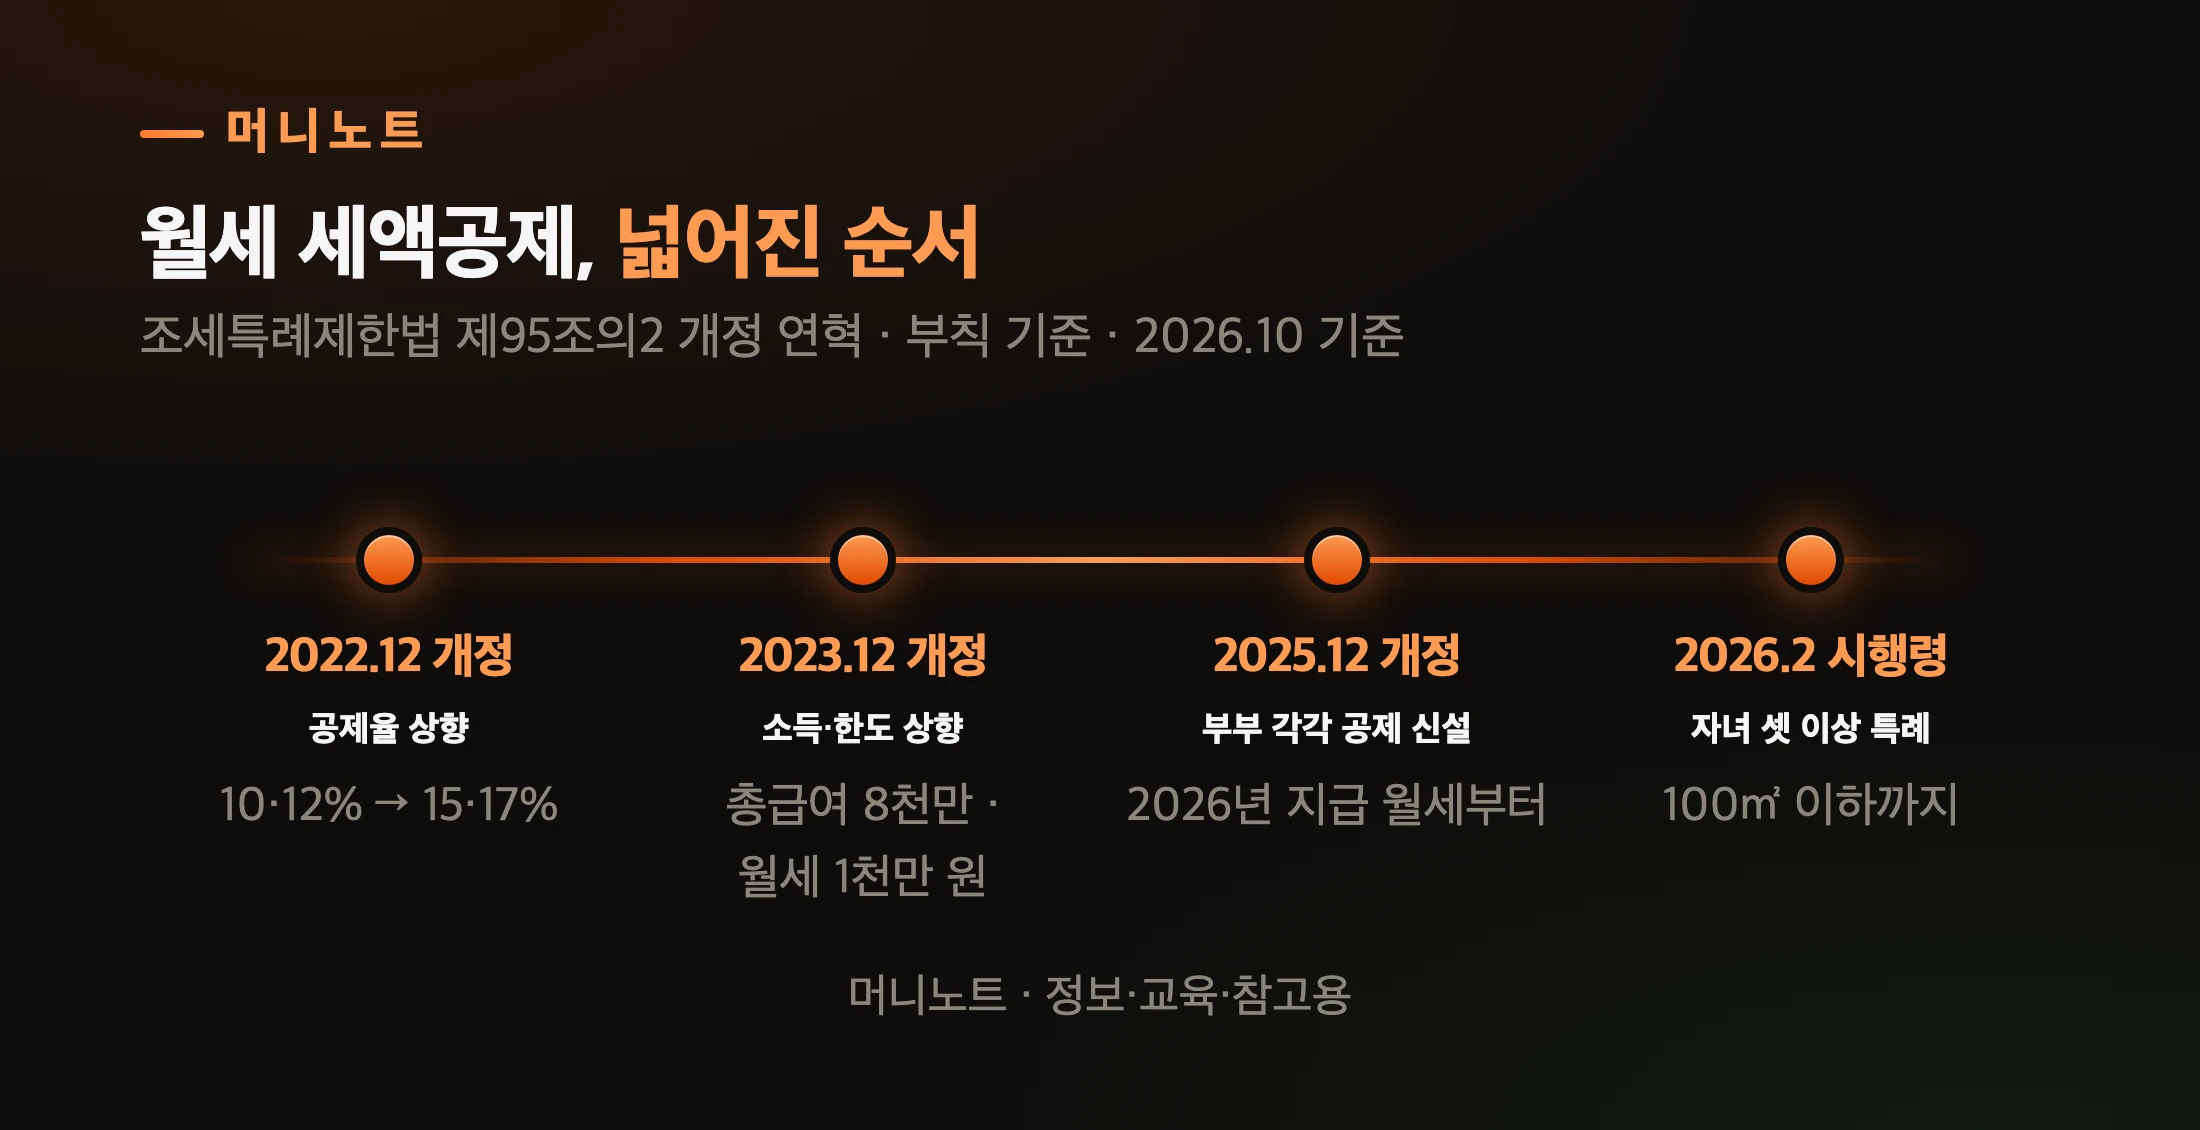
    월세 세액공제, 넓어진 순서
    시점 사건 설명
    2022.12 개정 공제율 상향 10·12% → 15·17%
    2023.12 개정 소득·한도 상향 총급여 8천만 · 월세 1천만 원
    2025.12 개정 부부 각각 공제 신설 2026년 지급 월세부터
    2026.2 시행령 자녀 셋 이상 특례 100㎡ 이하까지

    부부가 각각 일반 공제 요건을 충족하고, 주소지가 서로 다른 시·군·자치구에 있어야 합니다. 배우자와 같은 주소에 사는 양가 직계존비속·그 배우자·형제자매 등 시행령이 정한 가족도 연말 현재 무주택이어야 합니다. 두 사람의 공제 대상 월세는 합쳐 1천만 원까지입니다. 예를 들어 일 때문에 한 사람은 서울, 한 사람은 대전에서 따로 월세를 사는 부부가 해당될 수 있어요.

    또 2026년 2월 시행령 개정으로, 기본공제를 받는 자녀·손자녀가 세 명 이상이면 주거전용 100㎡ 이하 주택까지 넓어졌습니다. 이 특례가 몇 월에 낸 월세부터 적용되는지는 시행령 부칙에서 확인하지 못했어요. 해당된다면 연말정산 전에 국세청 안내를 꼭 확인하세요.

    이 두 가지는 2026년에 낸 월세, 즉 내년 초 연말정산 이야기입니다. 올해 초에 끝난 2025년 귀속 연말정산에는 적용되지 않아요.

    연말정산 전반에서 올해 무엇이 바뀌었는지는 연말정산 달라진 점에, 환급액이 크다고 다 좋은 게 아닌 이유는 13월의 월급 글에 따로 정리했습니다.

    자주 묻는 질문

    Q. 집주인이 월세 공제 신청을 싫어하면 못 받나요? 조세특례제한법과 시행령의 조건에 집주인 동의는 들어 있지 않습니다. 조건은 무주택·소득·주택·주소 일치·실제 지급이에요. 다만 국세청이 「동의가 필요 없다」고 직접 적은 문장은 찾지 못했으니, 걱정되면 국세청 상담(126)에 확인해 보세요.

    Q. 대학생 자녀 원룸 월세를 부모가 내 주면 공제되나요? 국세청 답변 기준으로는 어렵습니다. 근로자 본인이 그 주택에 전입신고를 해야 하는데, 자녀만 사는 방이면 그 조건이 안 맞거든요.

    Q. 한 해에 이사를 해서 집이 두 곳이면요? 시행령은 계약서상 월세 합계를 계약 일수로 나눈 뒤, 그해 실제로 산 날수를 곱해 월세액을 셉니다. 두 집 모두 조건을 갖췄다면 산 기간만큼 나눠 계산하는 셈이에요.

    오늘 확인할 것은 딱 하나입니다

    지은 씨는 우선 주소 일치와 나머지 공제 요건을 확인해야 합니다. 122만 4천 원은 월 60만 원씩 12개월 낸 월세가 모두 공제 대상일 때의 계산상 최대액입니다. 지금 주소를 옮긴다고 지난 월세까지 자동으로 공제되는 것은 아닙니다. 월세는 매달 나가는데, 세금에서 되찾는 길은 주소 한 줄에 걸려 있는 셈입니다.

    여러분 임대차계약서의 주소와 주민등록 주소, 지금 같은가요?

    이 글은 조세특례제한법 제95조의2·같은 법 시행령 제95조·국세기본법·국세청 안내를 바탕으로 한 2026.10 기준 정리이며, 세법 개정에 따라 바뀔 수 있습니다. 개인 사정(다른 공제·소득 구성)에 따라 실제 공제액은 달라집니다. 정보·교육·참고용이며 세무 자문이 아닙니다. 판단과 책임은 본인에게 있습니다.

  • 연령별 순자산 중앙값 — 40대 평균 4억 8천만 원에 우리 집을 대면, 한가운데 가구보다 많아도 뒤처진 것처럼 보입니다

    연령별 순자산 중앙값 — 40대 평균 4억 8천만 원에 우리 집을 대면, 한가운데 가구보다 많아도 뒤처진 것처럼 보입니다

    가상의 사례입니다. 2025년 3월 31일 기준, 가구주가 마흔세 살인 민수 씨네는 전세보증금 3억 5천만 원, 예금과 주식 6천만 원, 자동차 1천만 원을 갖고 있습니다. 전세대출이 1억 1천만 원 남아 있어서 빚을 빼면 3억 1천만 원입니다. 여러분 집도 이런 기사 앞에서 같은 계산을 해 보셨을 겁니다.

    그런데 뉴스에서 「40대 가구 평균 순자산 4억 8,389만 원」을 보는 순간, 1억 7천만 원 넘게 뒤처진 집이 됩니다.

    같은 통계표에서 40대 가구를 한 줄로 세운 한가운데 값은 2억 8,384만 원입니다. 민수 씨네는 그 한가운데보다 2,600만 원쯤 앞에 서 있는 거예요.

    거실 소파에 함께 앉은 세 식구
    Photo: Annushka Ahuja / Pexels

    바쁘면 이것만 · 2026.10 기준

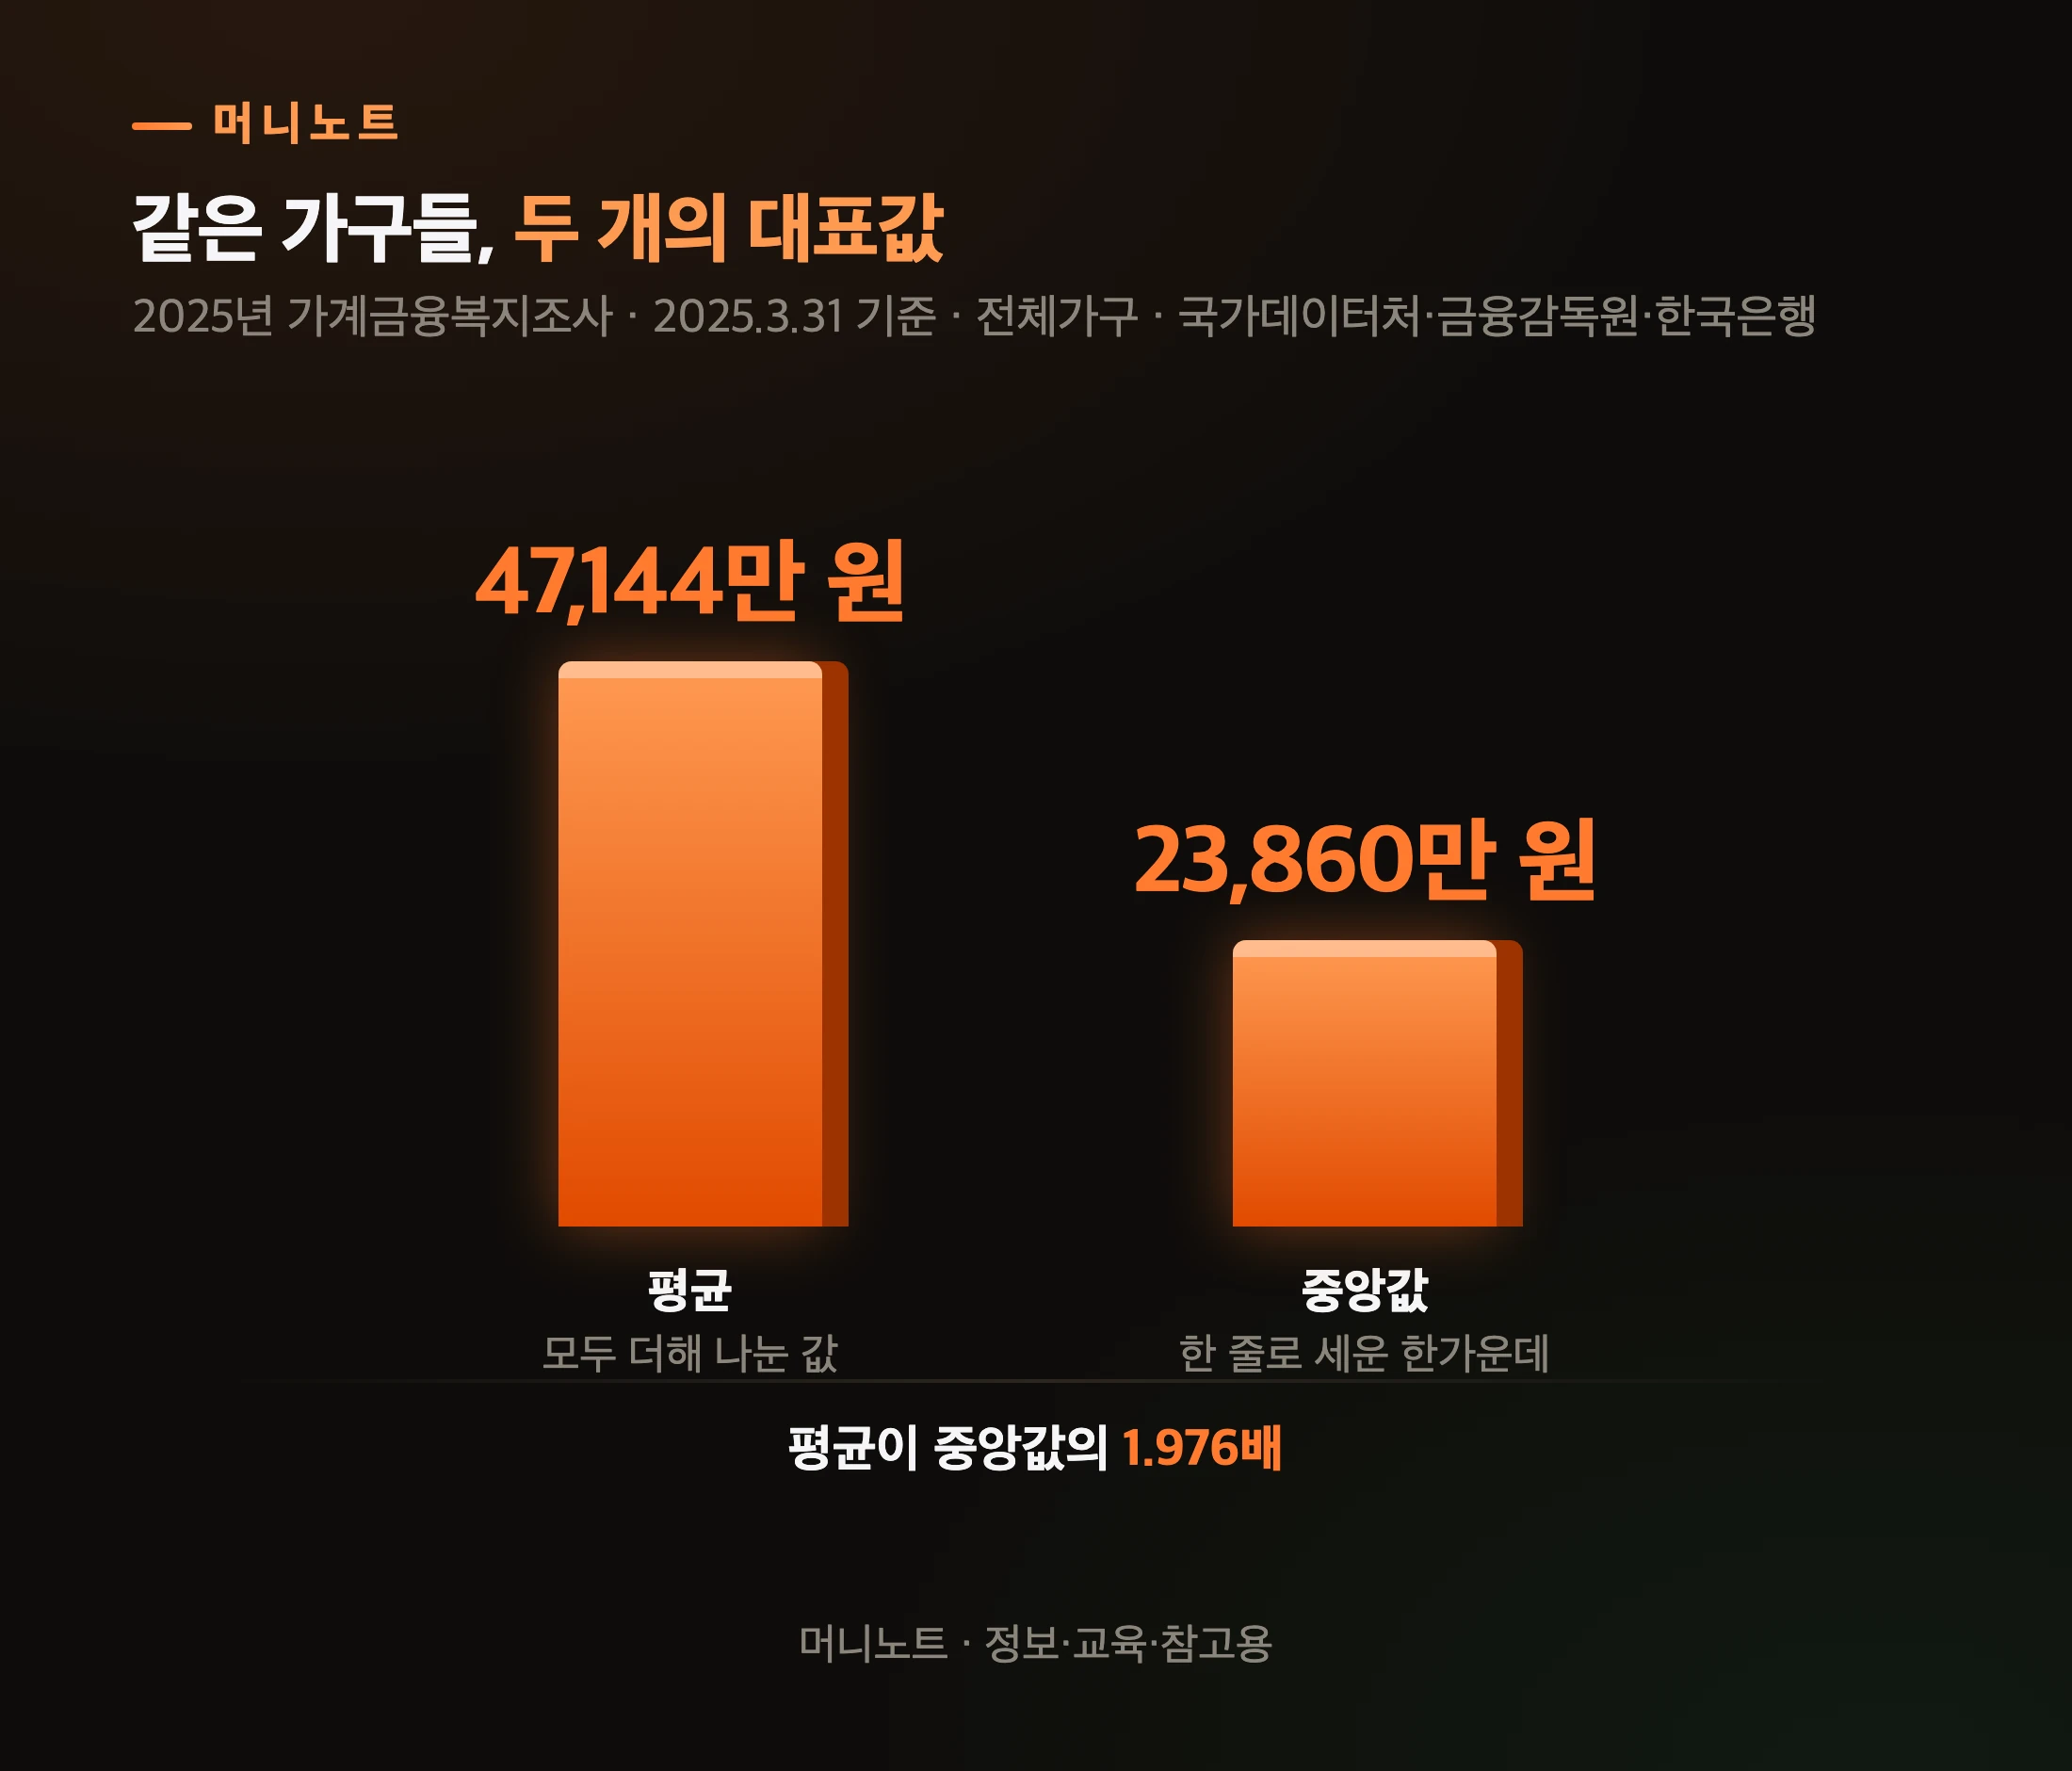
    • 2025년 가계금융복지조사(국가데이터처·금융감독원·한국은행, 2025년 3월 말 기준)에서 가구 순자산 평균은 4억 7,144만 원, 중앙값은 2억 3,860만 원입니다
    • 원문이 직접 계산해 실은 평균/중앙값 배율은 1.976배예요. 평균에 대면 한가운데 가구도 절반 남짓으로 보이는 셈입니다
    • 가구주 연령별 중앙값은 30대 1억 5,585만 원 · 40대 2억 8,384만 원 · 50대 3억 1,685만 원 · 60세 이상 2억 5,000만 원입니다
    • 전체 가구에서 상위 10%가 시작되는 순자산은 11억 20만 원, 상위 20%는 6억 9,380만 원입니다(연령별 경계값은 원문에 없습니다)
    • 1년 사이 평균은 5.0% 늘었는데 중앙값은 0.6% 줄었습니다
    • 비교하려면 우리 집의 주요 자산·부채 항목부터 확인해야 합니다. 전·월세보증금은 자산, 세입자에게 받은 보증금은 빚으로 칩니다

    순자산 평균과 중앙값은 왜 2배 가까이 벌어지나요?

    위쪽 몇 가구의 큰 숫자가 평균을 끌어올릴 수 있기 때문입니다. 중앙값은 그 영향을 거의 받지 않습니다.

    순자산은 자산에서 부채를 뺀 값입니다. 평균은 모든 가구의 순자산을 더해 가구 수로 나눈 값이고, 중앙값은 가구를 순자산 순서로 줄 세웠을 때 한가운데 위치한 값입니다.

    전체 가구 순자산 평균과 중앙값
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 가구들, 두 개의 대표값
    항목 설명 값
    평균 모두 더해 나눈 값 47,144만 원
    중앙값 한 줄로 세운 한가운데 23,860만 원

    쉽게 말하면 이렇습니다. 동네 10가구 중 9가구가 2억 원씩이고 1가구가 30억 원이면, 평균은 4억 8천만 원이 됩니다. 그런데 한가운데 가구는 여전히 2억 원이죠.

    실제 통계도 비슷한 모양입니다. 원문은 순자산 상위 10% 가구가 전체 순자산의 46.1%를 가진다고 적었어요. 전년보다 1.6%p 커졌고요.

    물론 원문이 「상위 가구 때문에 평균이 높다」고 직접 설명한 문장은 없습니다. 다만 두 숫자를 나란히 놓으면, 평균을 「보통 가구」로 읽으면 안 된다는 건 분명하거든요.

    그렇다면 나이대별 한가운데는 어디쯤일까요?

    연령별 순자산 중앙값은 얼마인가요?

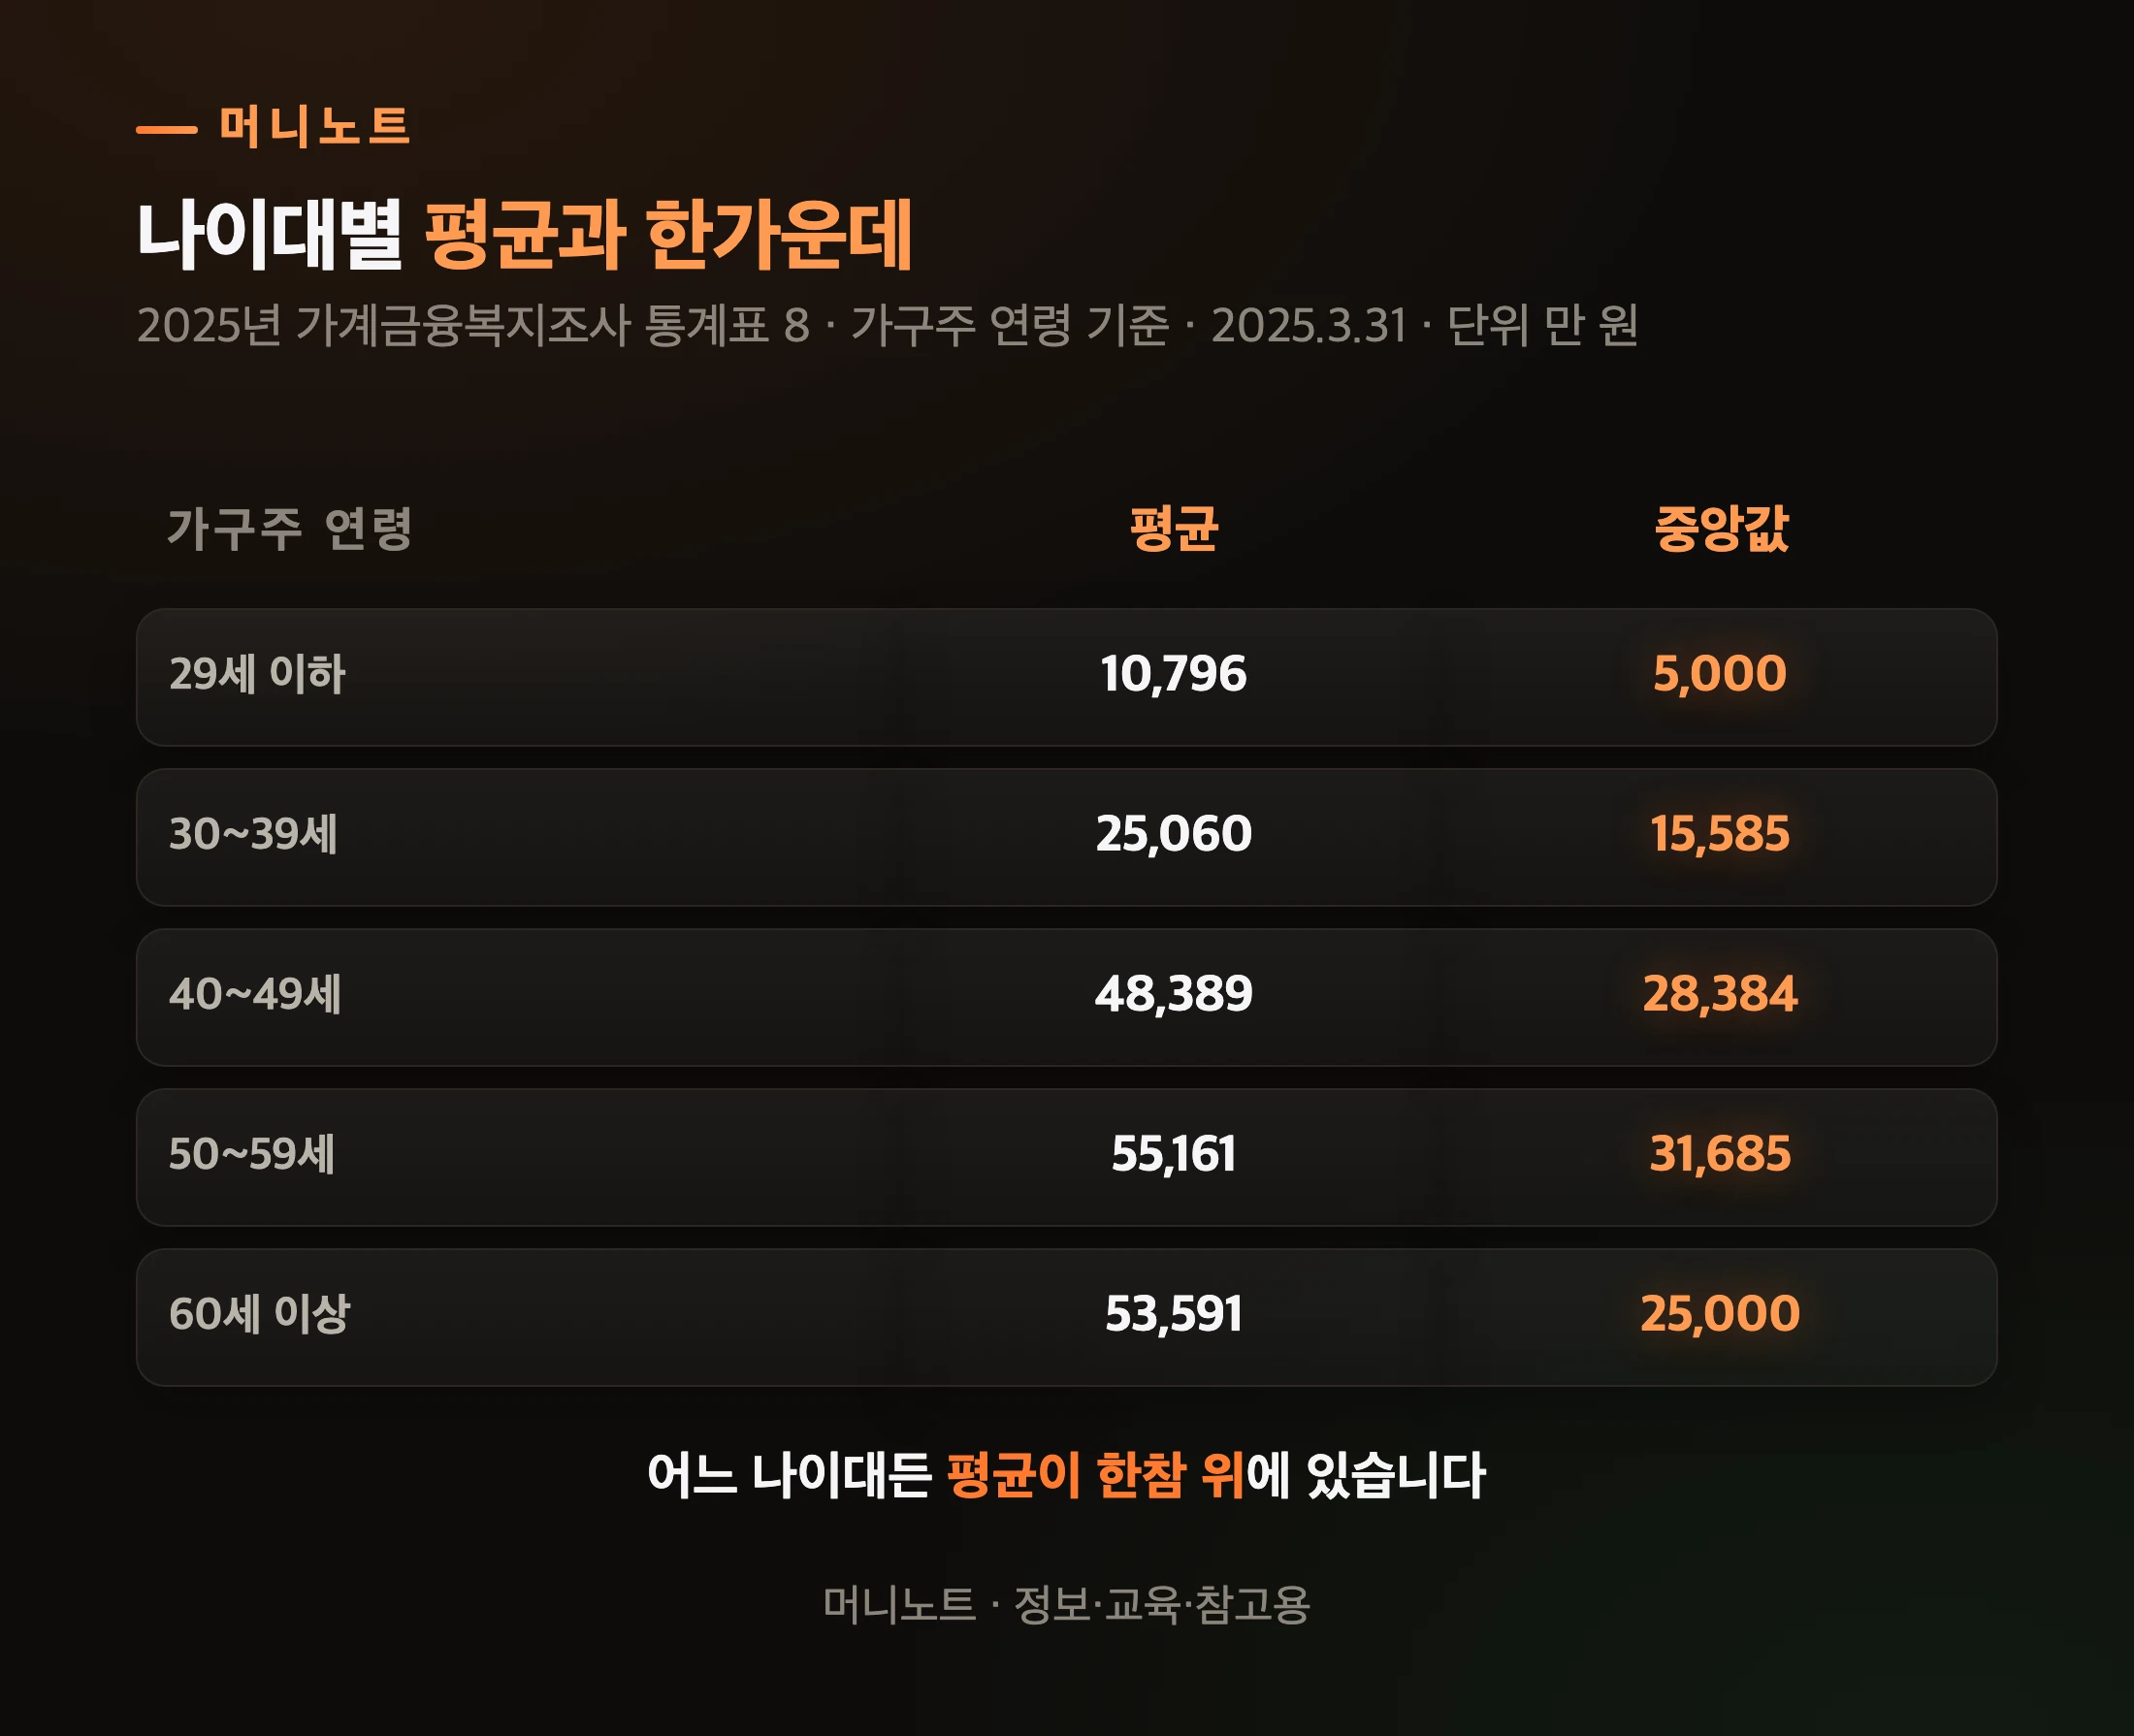
    40대 2억 8,384만 원, 50대 3억 1,685만 원입니다. 평균과는 나이대마다 5천만~2억 9천만 원 차이가 나요.

    아래 표의 연령은 가구주, 즉 그 집의 생계를 실제로 책임지는 사람의 나이입니다. 금액도 개인이 아니라 가구 전체의 순자산입니다.

    가구주 연령별 순자산 평균과 중앙값
    머니노트 · 정보·교육·참고용
    표로 보기
    나이대별 평균과 한가운데
    가구주 연령 평균 중앙값
    29세 이하 10,796 5,000
    30~39세 25,060 15,585
    40~49세 48,389 28,384
    50~59세 55,161 31,685
    60세 이상 53,591 25,000

    평균과 중앙값의 금액 차이가 가장 큰 곳은 60세 이상입니다. 평균 5억 3,591만 원을 중앙값 2억 5,000만 원으로 나누면 약 2.14배입니다. 원문에 연령별 배율 칸은 없어서, 이건 표의 두 숫자로 나눈 값입니다.

    소파에서 서류를 함께 보는 노부부
    Photo: Vitaly Gariev / Pexels

    바꿔 말하면, 60세 이상에서도 평균과 중앙값의 차이는 큽니다. 「평균」 한 숫자로 내 자리를 가늠하기 어려운 건 어느 나이대나 마찬가지예요.

    그럼 나이를 빼고 전체 가구에 줄을 세우면, 어디서부터가 위쪽일까요?

    순자산 얼마면 상위 10%, 상위 20%인가요?

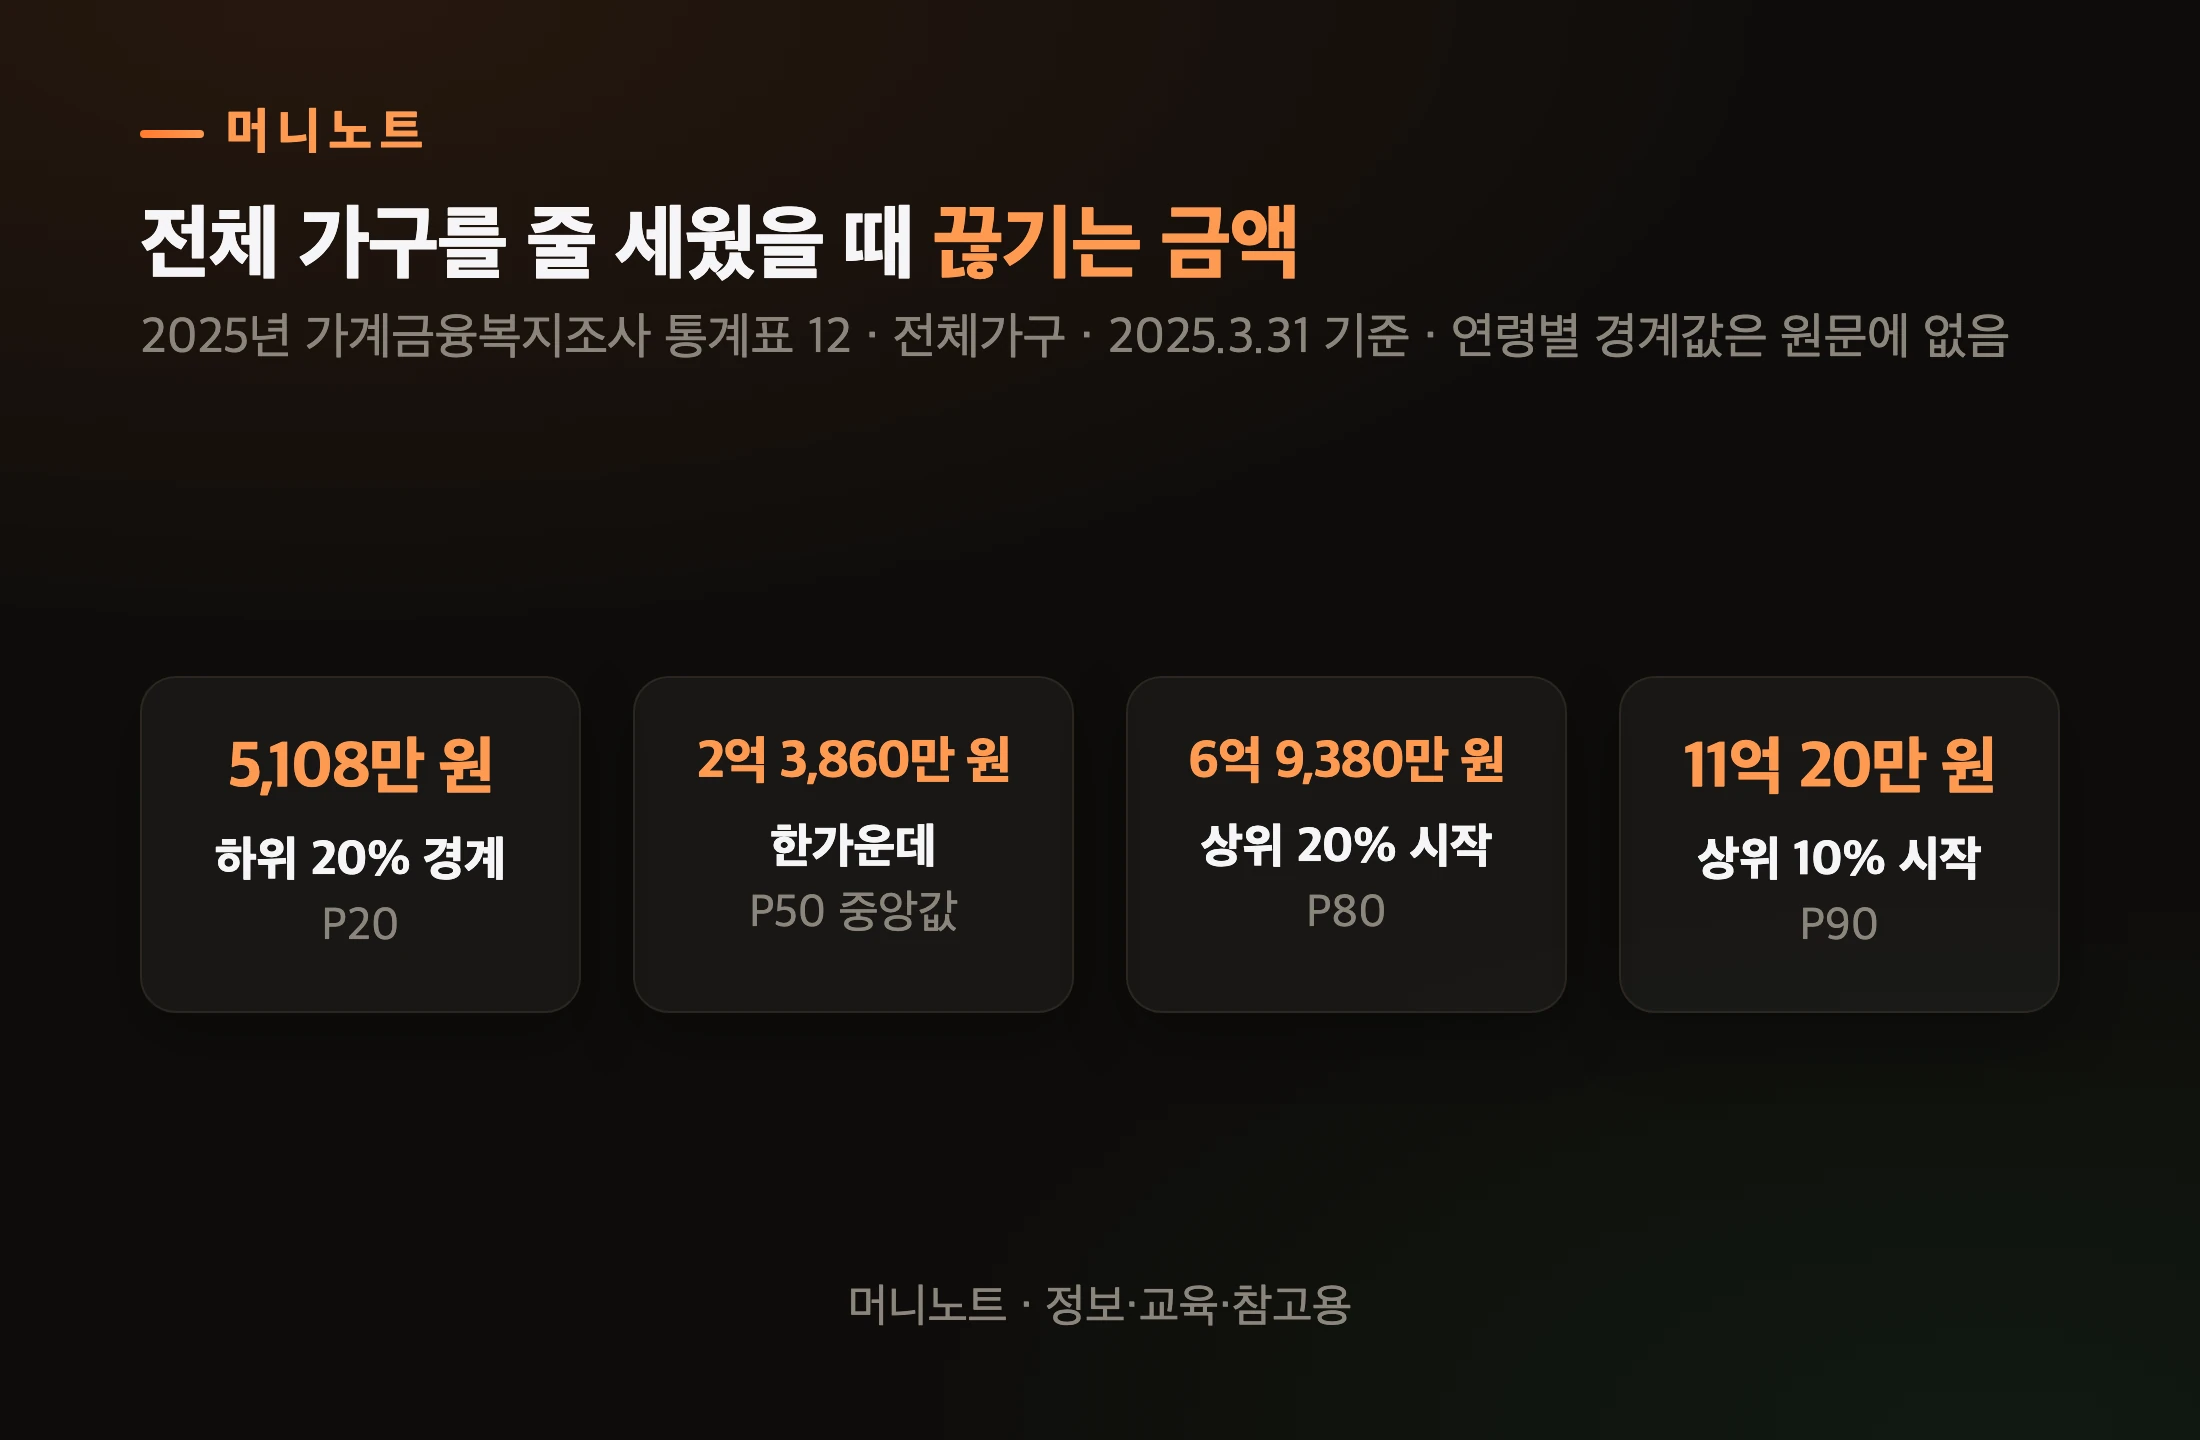
    전체 가구 기준으로 상위 10%는 11억 20만 원, 상위 20%는 6억 9,380만 원부터입니다.

    통계표 12에는 가구를 순자산 순서로 줄 세웠을 때 10%마다 끊기는 금액, 즉 분위 경계값이 실려 있습니다.

    순자산 분위 경계값
    머니노트 · 정보·교육·참고용
    표로 보기
    전체 가구를 줄 세웠을 때 끊기는 금액
    항목 값 설명
    하위 20% 경계 5,108만 원 P20
    한가운데 2억 3,860만 원 P50 중앙값
    상위 20% 시작 6억 9,380만 원 P80
    상위 10% 시작 11억 20만 원 P90

    2025년 조사에서 전체 가구의 순자산 중앙값은 2억 3,860만 원이고, 상위 40% 경계값은 3억 3,050만 원입니다. 여러분 통장으로 치면, 이 두 숫자가 줄의 한가운데와 위쪽 40%를 가르는 눈금인 셈입니다.

    민수 씨네 3억 1천만 원은 한가운데와 위쪽 40% 경계 사이에 있습니다. 앞에서 「뒤처진 집」처럼 보였던 그 숫자예요.

    구간으로 나눠 보면 모양이 더 또렷합니다.

    순자산 구간별 가구 분포
    머니노트 · 정보·교육·참고용
    표로 보기
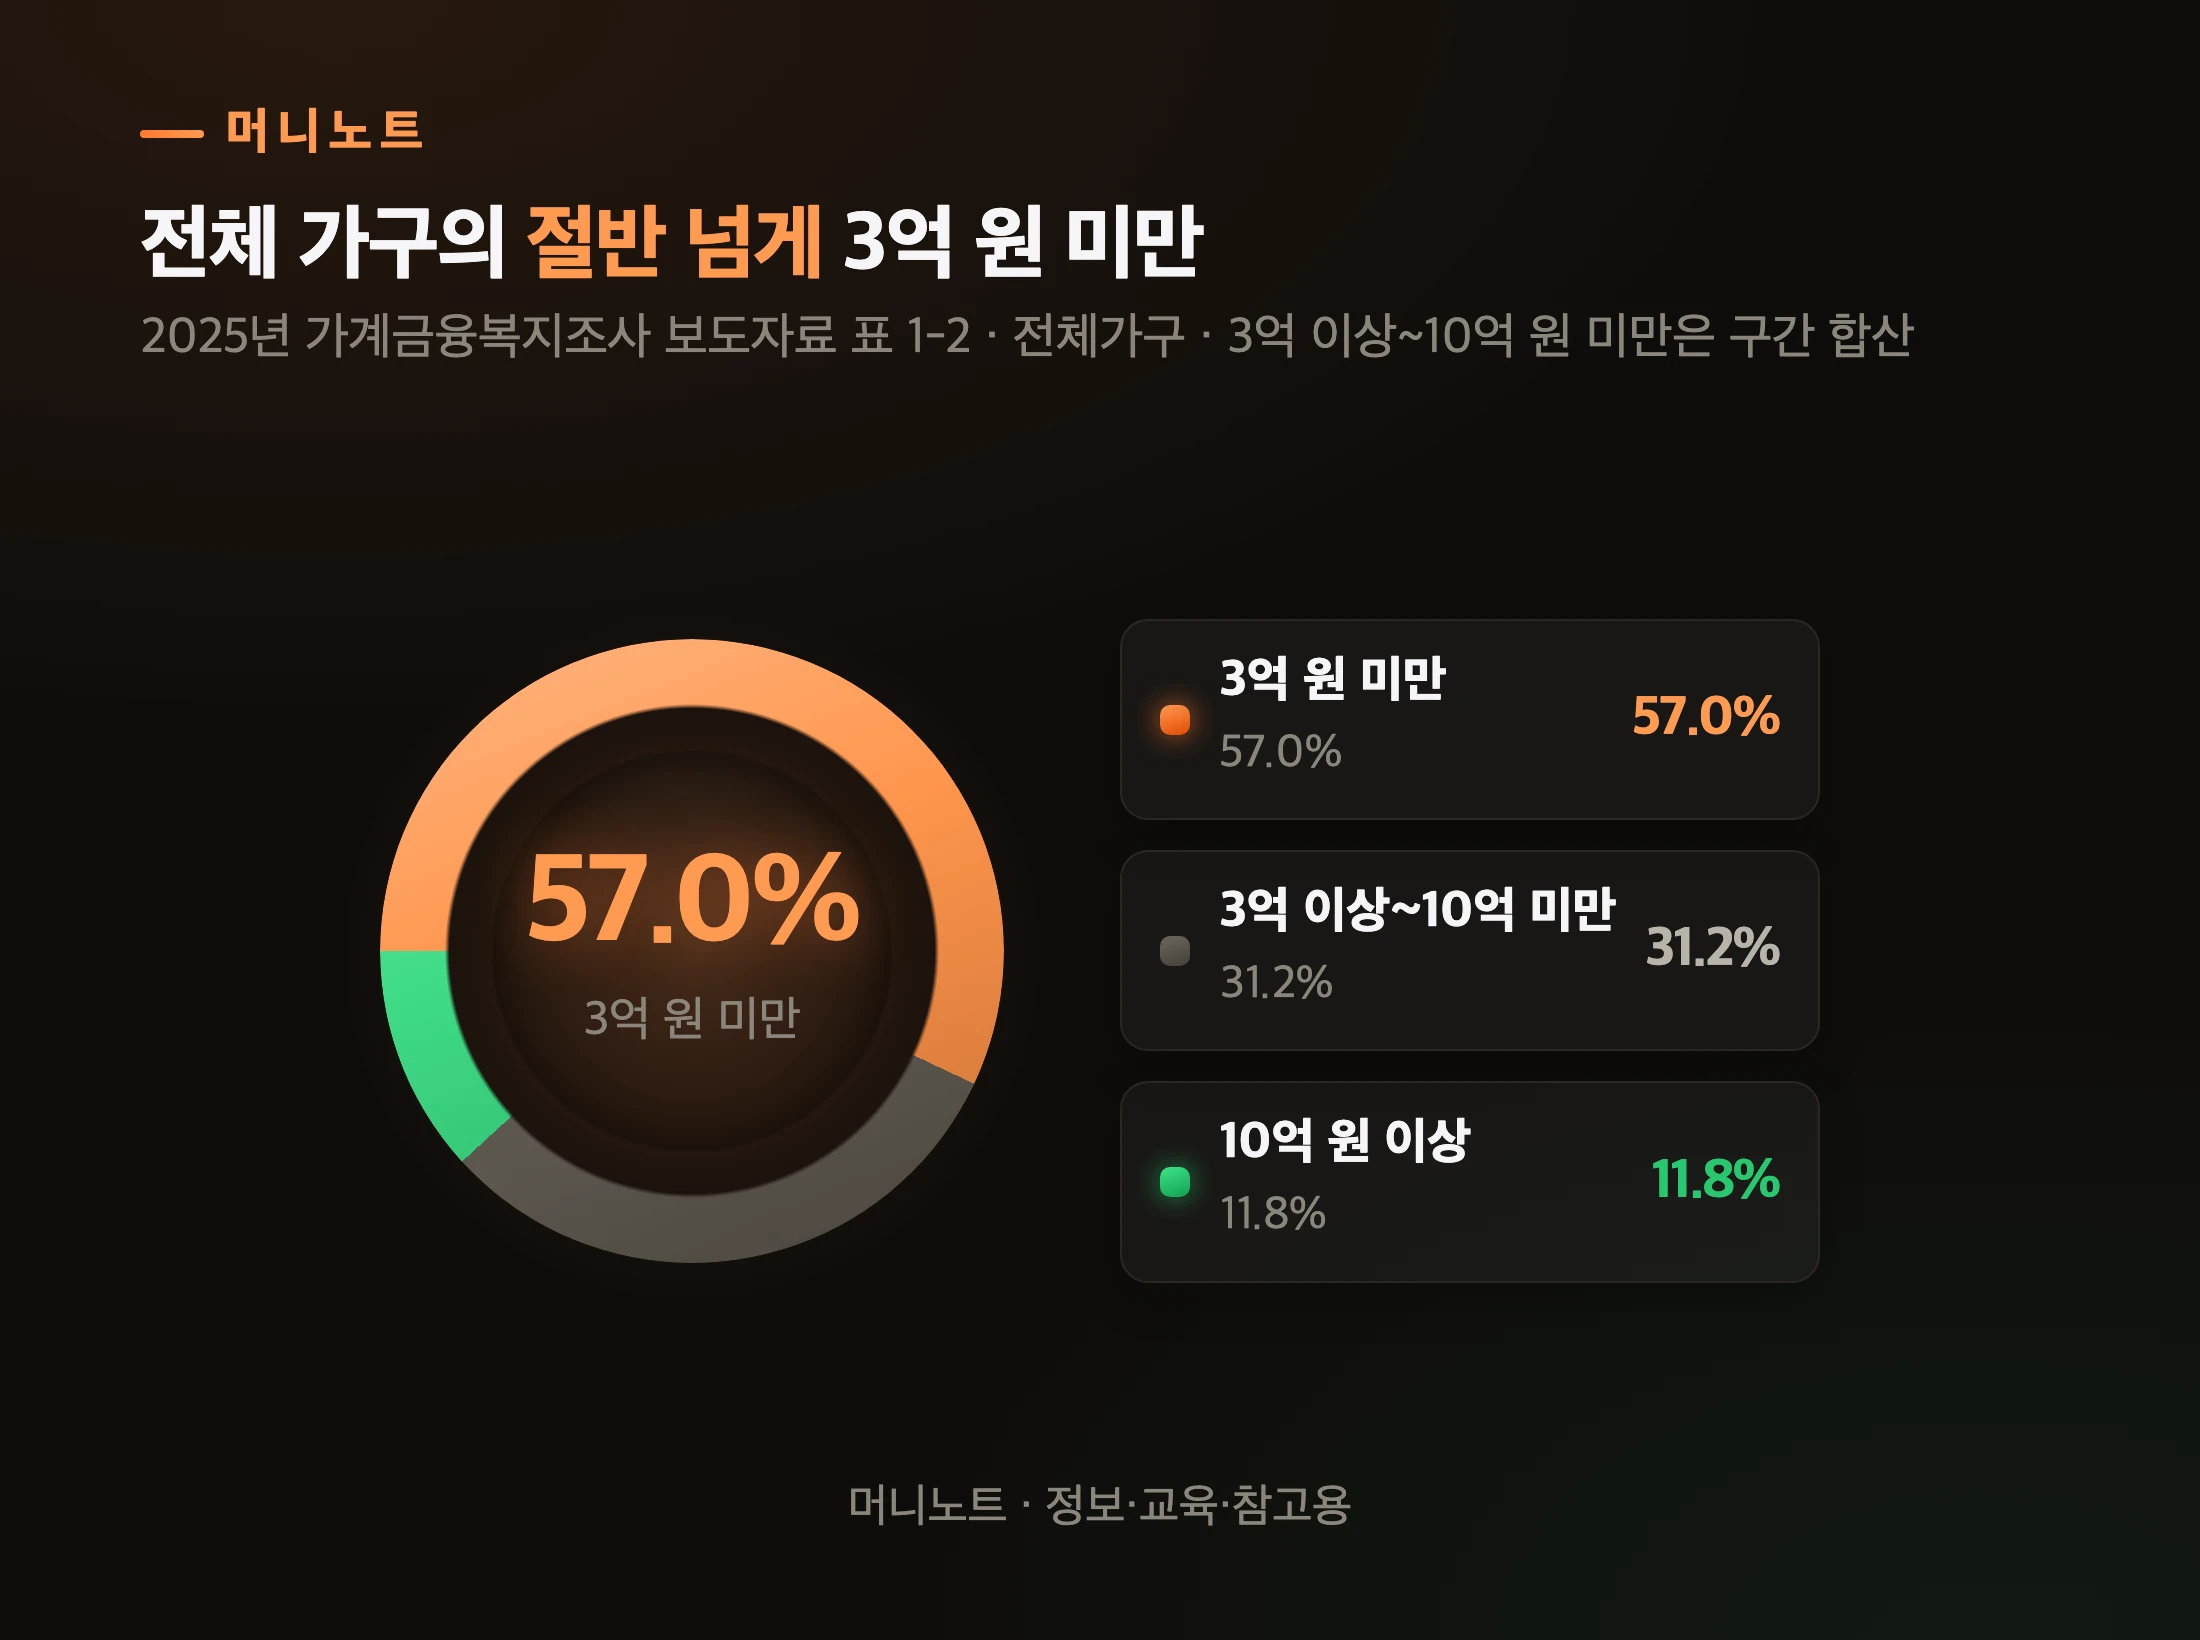
    전체 가구의 절반 넘게 3억 원 미만
    항목 설명 값
    3억 원 미만 57.0% 57.0%
    3억 이상~10억 미만 31.2% 31.2%
    10억 원 이상 11.8% 11.8%

    원문 문장 그대로 옮기면 「전체가구의 57.0%가 3억원 미만의 순자산을 보유하며, 10억원 이상인 가구는 11.8%」입니다. 빚이 자산보다 많아 순자산이 0원 아래인 가구도 3.0% 있습니다.

    오해하지 마세요. 이 경계값은 전체 가구 기준입니다. 「40대 중 상위 몇 %」 같은 연령별 순위는 원문에 없어서, 나이대 안의 순위로 바꿔 읽으면 안 됩니다.

    그렇다면 이 줄은 해마다 어떻게 움직였을까요?

    평균과 중앙값은 1년 사이 어떻게 달라졌나요?

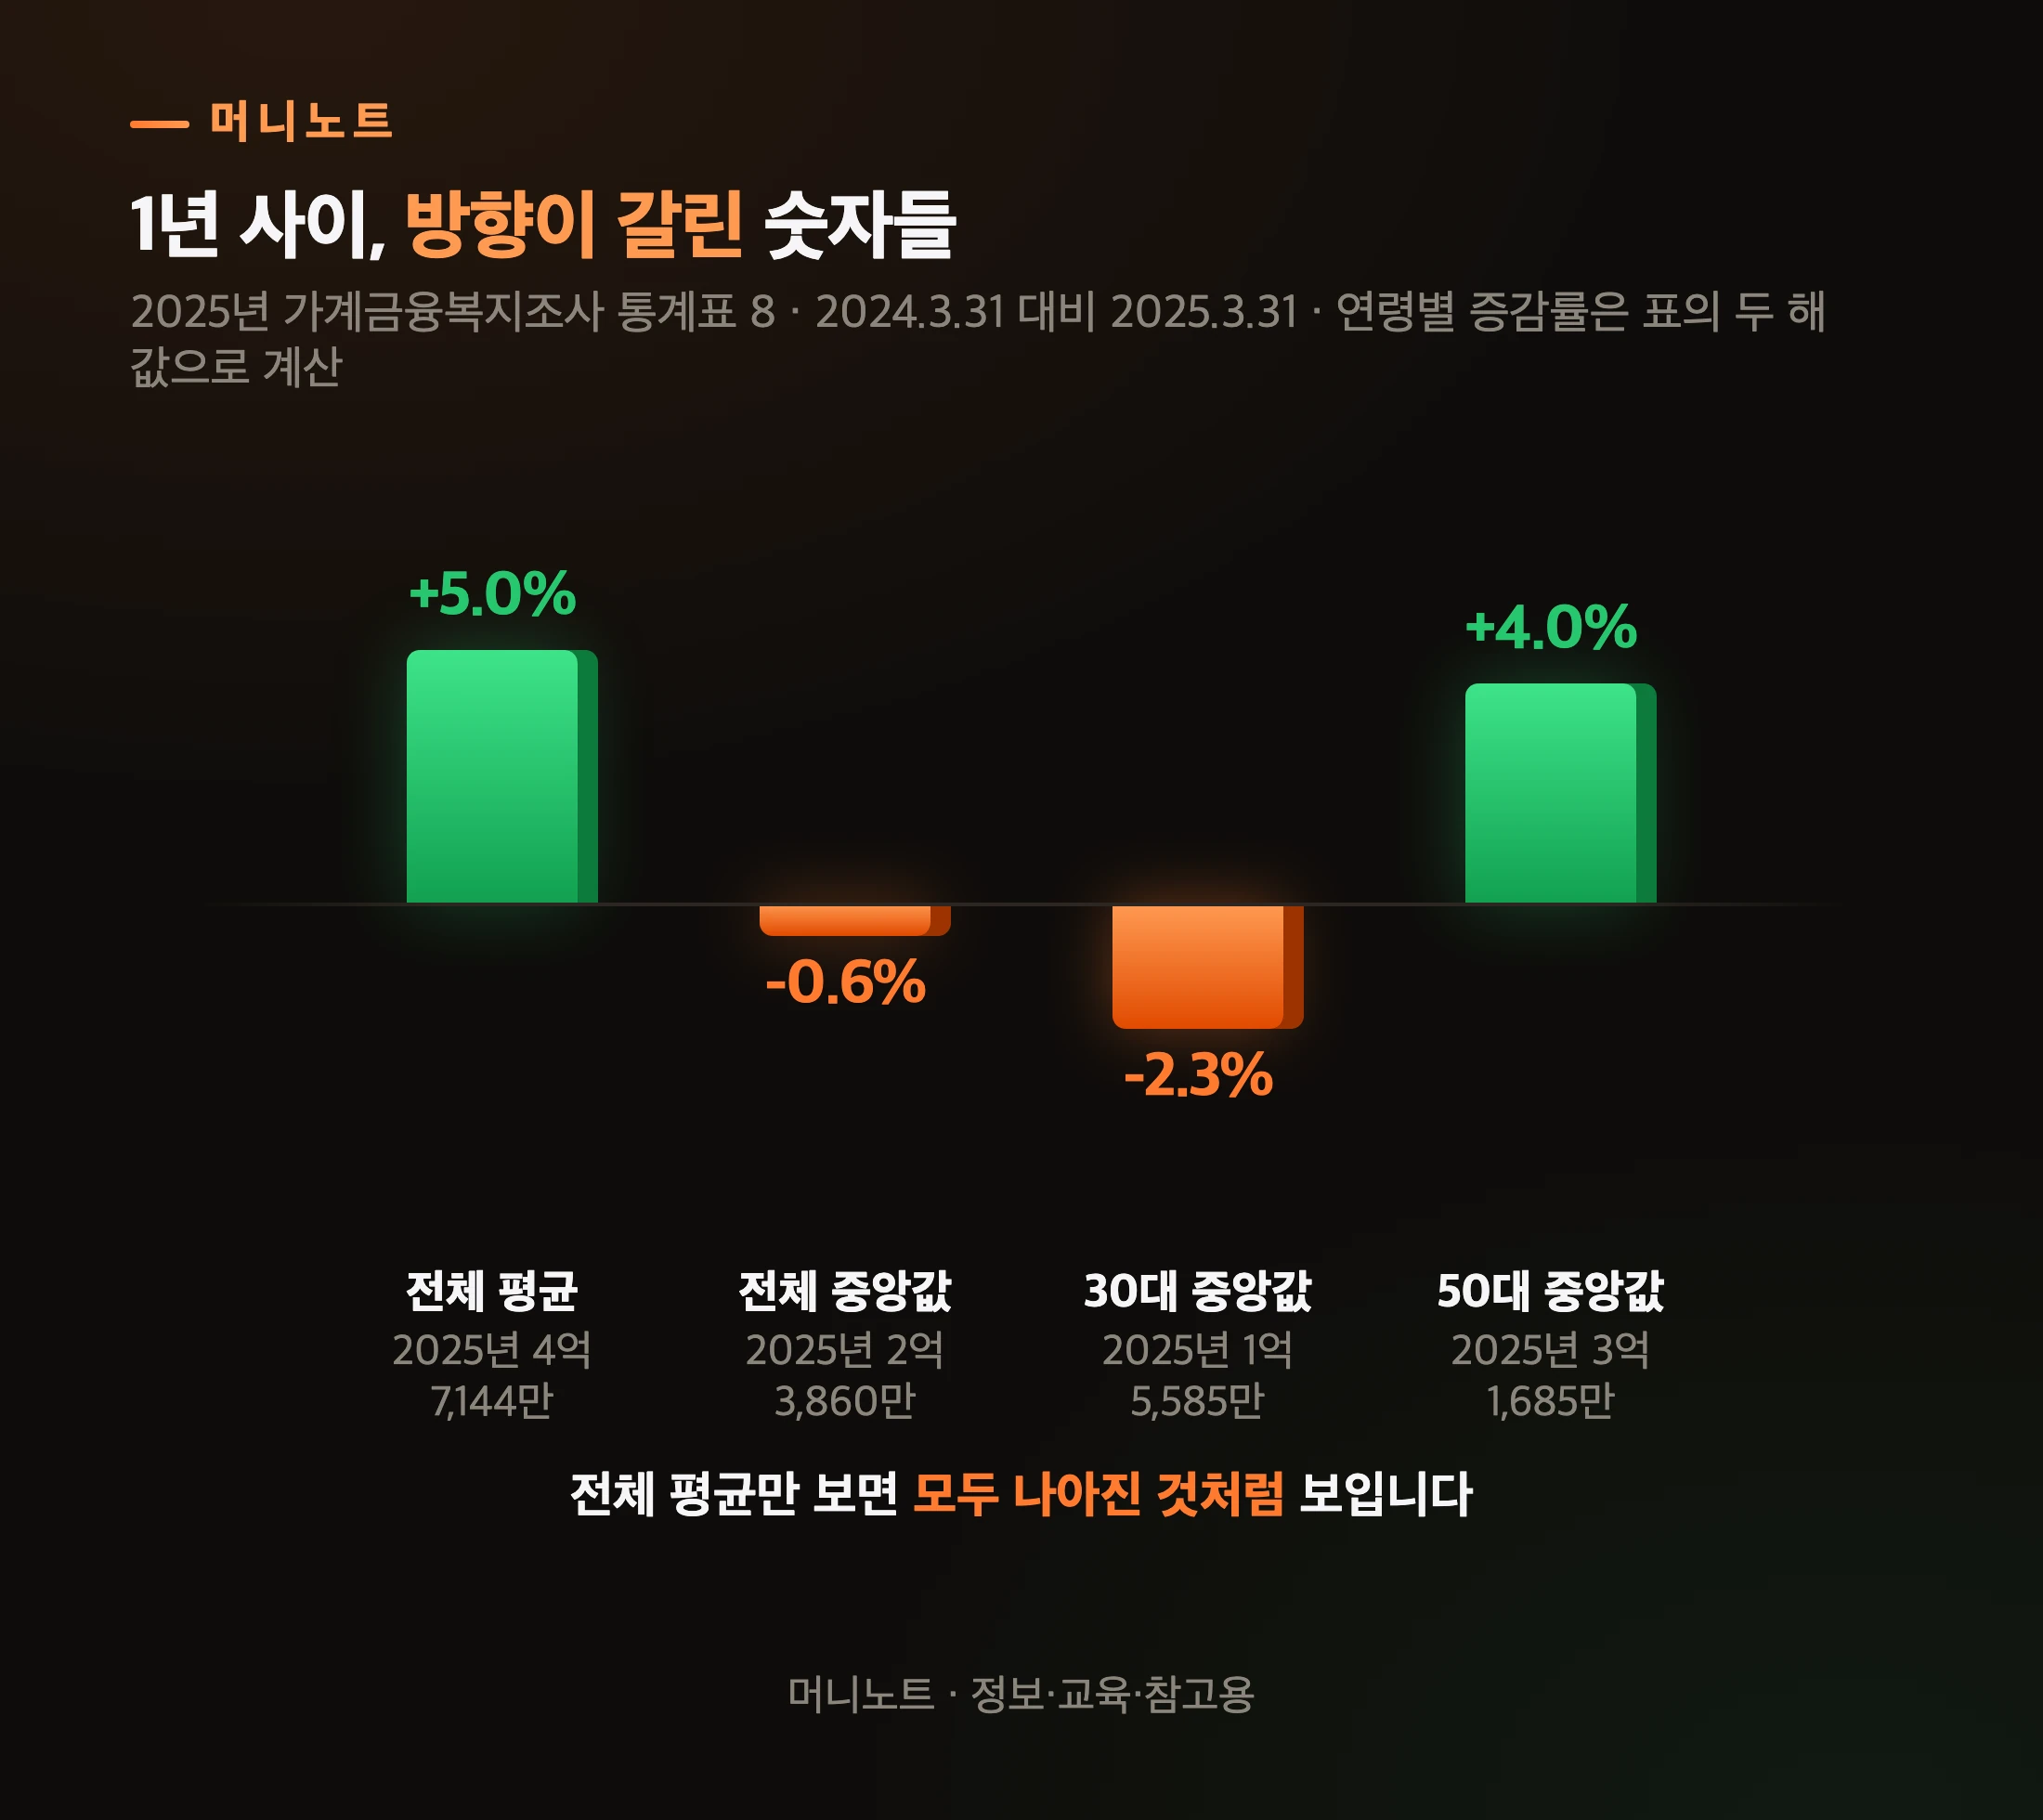
    2024년과 2025년 전체 가구의 순자산 분포를 비교하면, 평균은 5.0% 늘고 중앙값은 0.6% 줄었습니다. 대표값 둘이 반대로 움직였습니다.

    2024년 3월 말과 2025년 3월 말을 비교한 값입니다. 나이대별 중앙값도 방향이 갈렸습니다.

    1년 사이 순자산 변화율
    머니노트 · 정보·교육·참고용
    표로 보기
    1년 사이, 방향이 갈린 숫자들
    항목 설명 값
    전체 평균 2025년 4억 7,144만 5.0%
    전체 중앙값 2025년 2억 3,860만 -0.6%
    30대 중앙값 2025년 1억 5,585만 -2.3%
    50대 중앙값 2025년 3억 1,685만 4.0%

    같은 표에서 순자산 하위 20% 가구의 평균은 5.6% 줄었고, 상위 20% 가구의 평균은 7.4% 늘었습니다. 상위 10% 점유율이 1.6%p 커진 것과 같은 방향이에요.

    다만 이건 2025년 3월 말까지의 기록입니다. 그 뒤의 집값·주가 움직임은 이 숫자에 들어 있지 않습니다.

    나이 말고 사는 집의 형태로 나누면 어떨까요?

    전세·월세·자가로 나누면 한가운데는 얼마인가요?

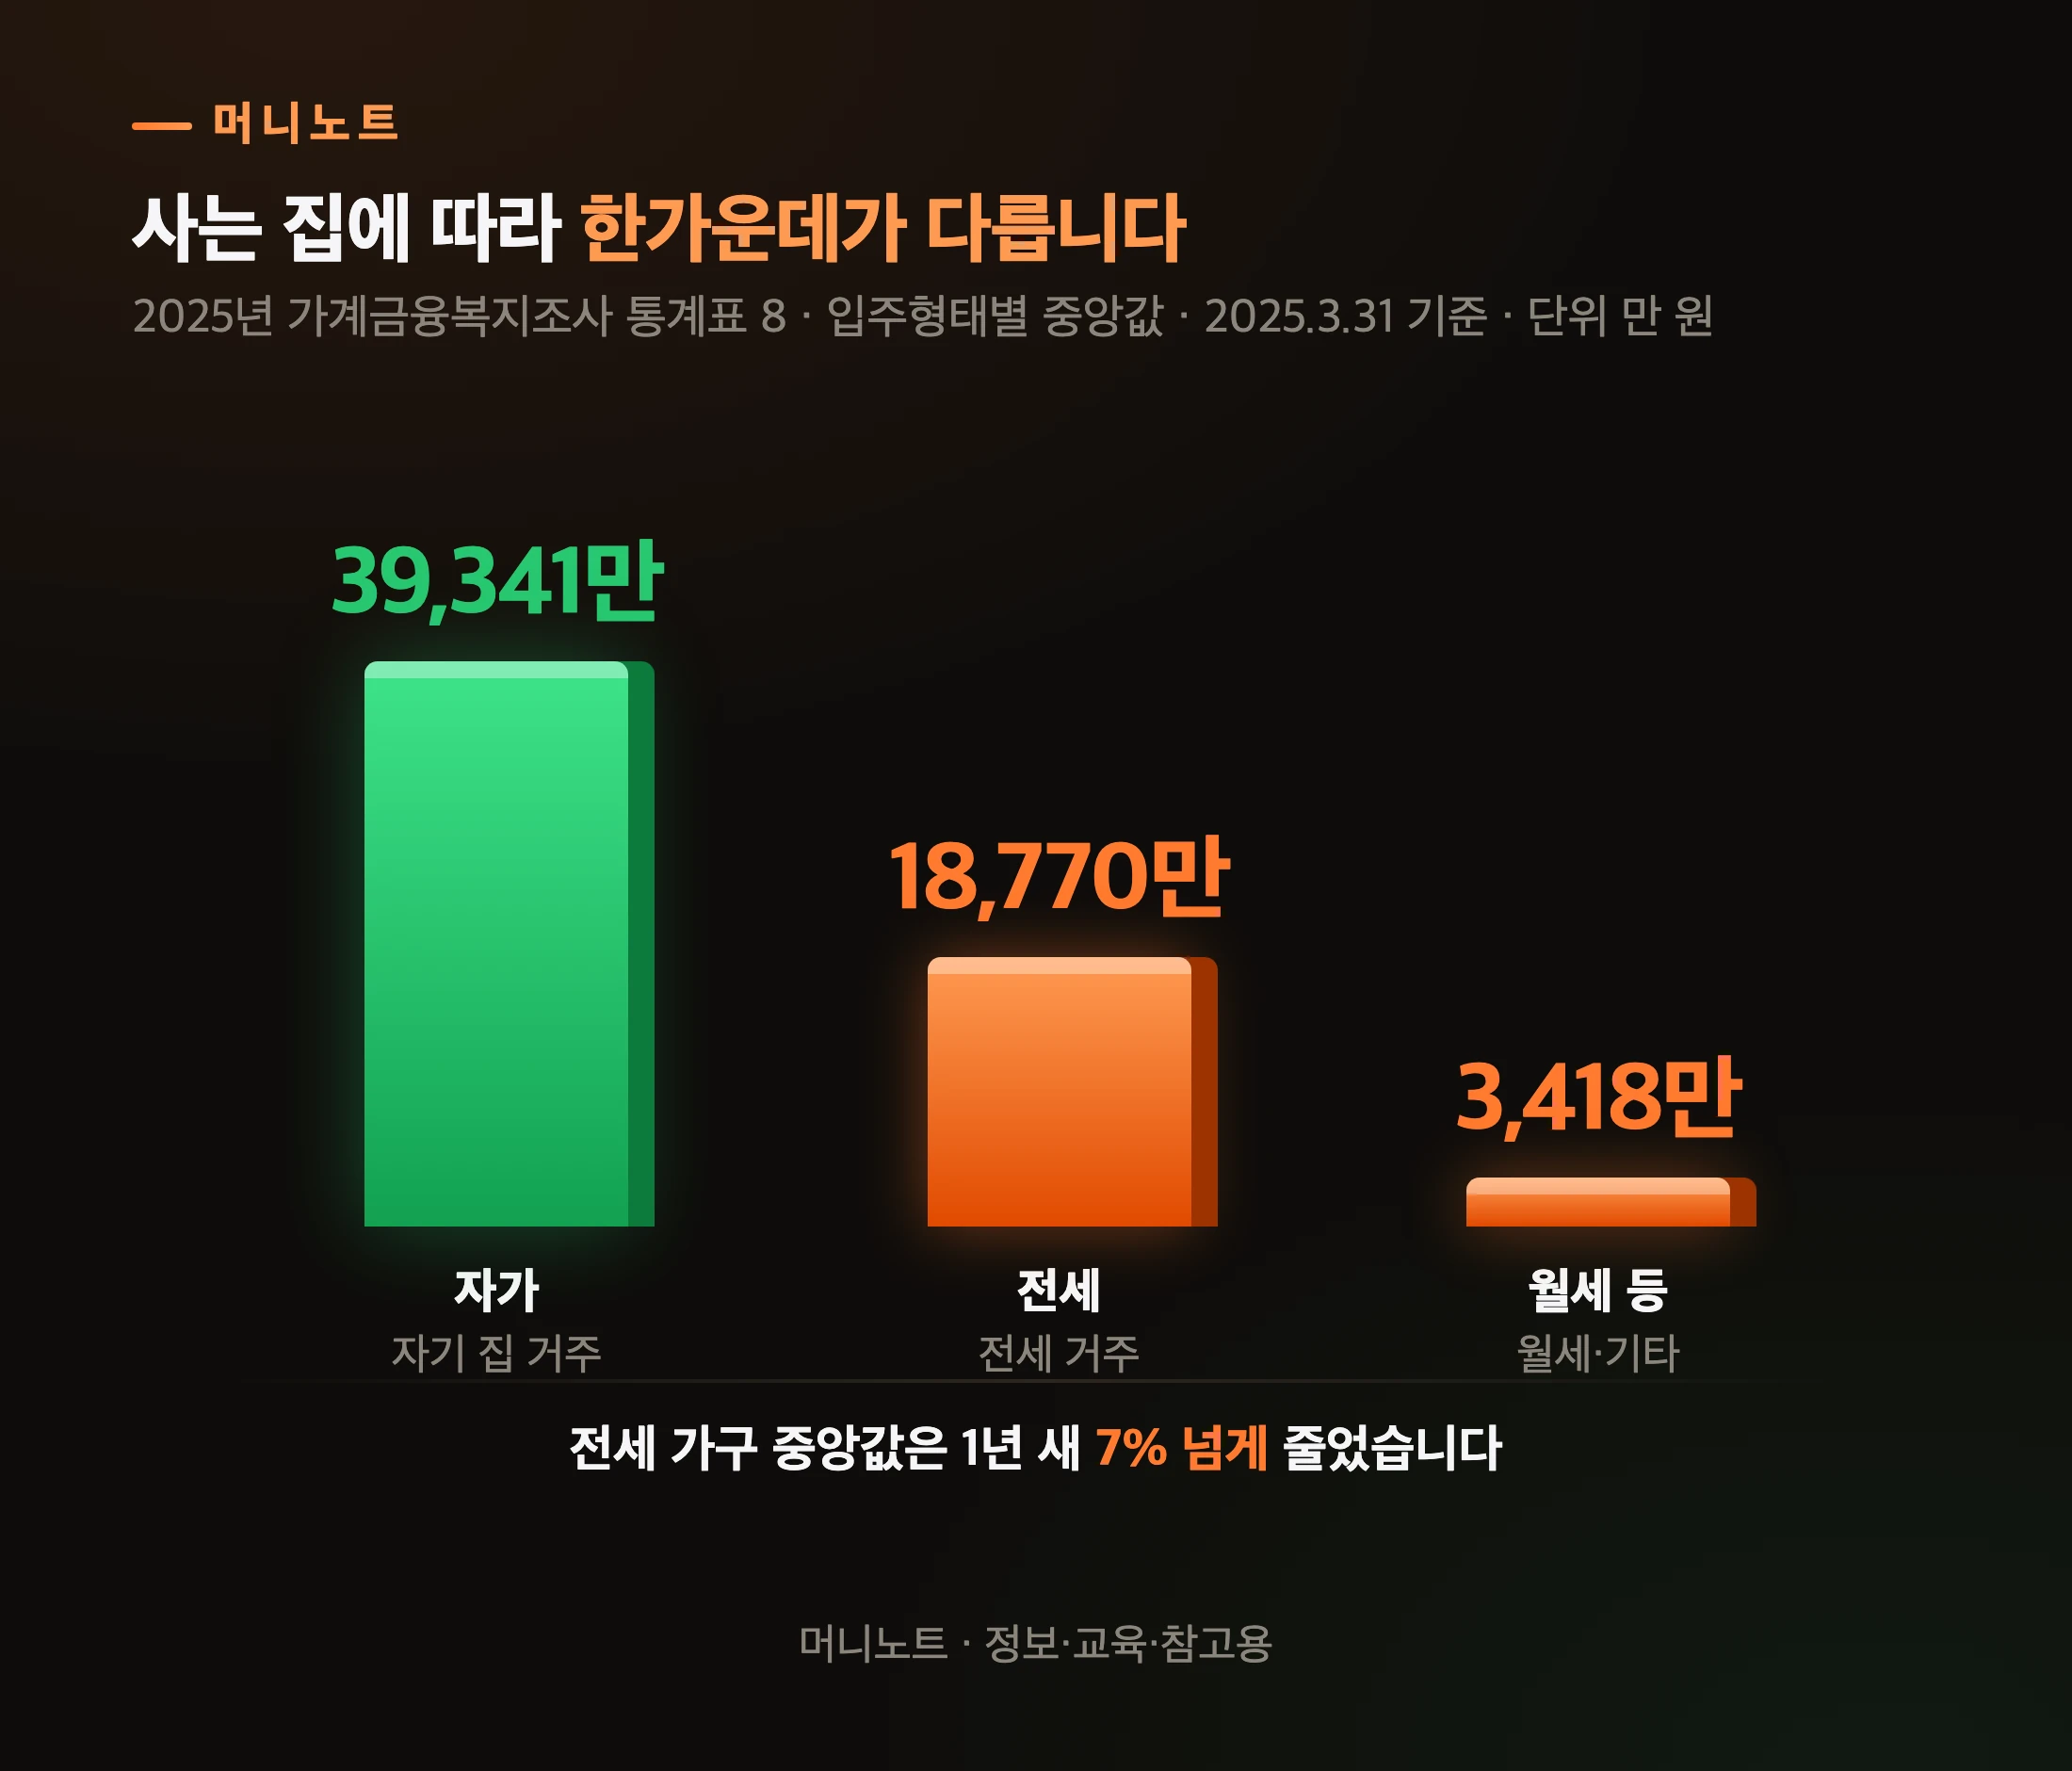
    자가 3억 9,341만 원, 전세 1억 8,770만 원, 월세 등 3,418만 원입니다. 집 형태에 따라 한가운데가 10배 넘게 갈려요.

    서울의 고층 아파트 외벽
    Photo: Jueon Kim 김주언 / Pexels

    입주형태는 지금 사는 집을 자기 집으로 사는지, 전세인지, 월세 등인지로 나눈 것입니다.

    입주형태별 순자산 중앙값
    머니노트 · 정보·교육·참고용
    표로 보기
    사는 집에 따라 한가운데가 다릅니다
    항목 설명 값
    자가 자기 집 거주 39,341만
    전세 전세 거주 18,770만
    월세 등 월세·기타 3,418만

    전세 가구의 중앙값은 2024년 2억 264만 원에서 2025년 1억 8,770만 원으로 줄었습니다. 1,494만 원, 약 7.4%입니다. 같은 기간 자가 가구는 3억 8,800만 원에서 3억 9,341만 원으로 늘었고요.

    그럼 이 표 속 어느 칸에 우리 집을 대 보려면, 무엇부터 계산해야 할까요?

    우리 집 순자산은 어떻게 계산하나요?

    자산에서 부채를 빼면 됩니다. 무엇을 자산과 부채에 넣는지는 원문 부록에 정해져 있어요.

    우리 집의 자산과 부채를 항목별로 확인해 보세요. 아래 도해는 원문 분류의 주요 항목을 간추린 예시입니다. 실물자산은 구입가격이 아니라 시장가격으로 계산합니다.

    주요 항목으로 보는 순자산 계산
    머니노트 · 정보·교육·참고용
    표로 보기
    우리 집 순자산, 주요 항목부터
    단계 내용 설명
    1단계 금융자산 예적금·주식·보증금
    2단계 실물자산 집·땅·자동차
    3단계 금융부채 대출·카드론·할부
    4단계 임대보증금 세입자에게 받은 돈
    5단계 순자산 자산 빼기 부채

    헷갈리기 쉬운 칸이 두 개 있습니다. 첫째, 내가 집주인에게 맡긴 전·월세보증금은 금융자산에 들어갑니다. 둘째, 내가 세입자에게 받은 임대보증금은 부채로 빠져요.

    계산기와 서류를 함께 보는 두 사람의 손
    Photo: Mikhail Nilov / Pexels

    민수 씨네로 해 보면, 전세보증금 3억 5천만 원과 예금·주식 6천만 원이 금융자산, 자동차 1천만 원이 실물자산입니다. 합계 4억 2천만 원에서 전세대출 1억 1천만 원을 빼면 3억 1천만 원이죠. 남은 대출에 이자가 얼마나 붙는지는 대출 이자 계산기로 따로 확인할 수 있어요.

    자주 묻는 질문

    Q. 혼자 사는데 비교할 숫자가 있나요? 가구원수별 중앙값이 따로 있습니다. 1인 가구는 7,400만 원, 2인 가구는 2억 7,630만 원, 3인 가구는 3억 9,017만 원, 4인 가구는 4억 4,597만 원이에요(2025년 통계표 8).

    Q. 이 숫자는 언제 새로 나오나요? 조사는 매년 공표됩니다. 2025년 판은 2025년 12월 4일에 나왔지만, 2026년 판의 공표일은 확인하지 못했습니다. 새 판이 나오면 숫자가 바뀌어요.

    Q. 평균 월급도 같은 이유로 헷갈리나요? 같은 구조입니다. 월급의 평균과 중위값이 어떻게 갈리는지는 평균 월급과 중위 월급 글에 따로 정리했어요.

    Q. 순자산을 늘리려면 얼마씩 모아야 하나요? 정답 금액은 가구마다 다릅니다. 다만 매달 넣는 금액이 시간이 지나 얼마가 되는지는 복리 계산기에 우리 집 숫자를 넣어 확인해 볼 수 있어요.

    평균 대신 한가운데에 우리 집을 대 보세요

    민수 씨네가 바뀐 건 없습니다. 3억 1천만 원은 그대로예요. 달라진 건 비교한 자뿐이죠.

    평균 4억 8,389만 원에 대면 뒤처진 집이고, 같은 40대의 한가운데 2억 8,384만 원에 대면 앞선 집입니다. 그러니 다음에 「평균 순자산」 기사를 보면, 같은 표 옆 칸의 중앙값부터 찾아보세요.

    여러분 집은 나이대 중앙값과 집 형태 중앙값, 두 칸 중 어디에 대 보셨나요?

    이 글은 2025년 가계금융복지조사(2025.3.31 기준·2025.12.4 공표)를 바탕으로 한 2026.10 기준 정리이며, 새 조사가 공표되면 숫자가 바뀔 수 있습니다. 정보·교육·참고용이며 투자자문이 아닙니다. 판단과 책임은 본인에게 있습니다.

  • 자녀 명의 통장 증여세 — 미성년 자녀는 10년에 2천만 원까지 세금 0원이어도, 신고 없이 넣은 돈은 나중에 증여로 인정받지 못할 수 있습니다

    자녀 명의 통장 증여세 — 미성년 자녀는 10년에 2천만 원까지 세금 0원이어도, 신고 없이 넣은 돈은 나중에 증여로 인정받지 못할 수 있습니다

    가상의 사례입니다. 서른여덟 살 지현 씨는 아이가 돌을 지난 뒤부터 아이 이름으로 만든 통장에 매달 20만 원씩 넣었습니다. 10년이면 원금만 2,400만 원이에요. 여러분도 아이 이름 통장이면 당연히 아이 몫이라고 생각하기 쉽죠.

    그런데 이 2,400만 원은 미성년 자녀 증여 공제 2천만 원을 400만 원 넘습니다. 신고를 하든 안 하든 세법은 이 돈을 「부모가 아이에게 준 돈」으로 읽기 시작합니다.

    세금 자체는 크지 않습니다. 진짜 문제는 그 반대쪽이에요. 신고를 안 해 두면 「10년 전에 이미 준 돈」이라는 사실을 나중에 인정받기 어려울 수 있거든요.

    동전을 유리병에 모으는 아이
    Photo: cottonbro studio / Pexels

    바쁘면 이것만 · 2026.10 기준

    • 실명이 확인된 계좌의 돈은 금융실명법상 명의자 소유로 추정합니다. 상속세 및 증여세법도 그 계좌의 재산을 명의자가 취득한 것으로 추정해 증여 추정 규정을 적용합니다
    • 부모·조부모(직계존속)에게서 받은 증여는 10년 합산으로 미성년 자녀 2천만 원, 성년 자녀 5천만 원까지 공제됩니다. 부모·조부모가 따로 받는 한도가 아니라 자녀 한 명 기준으로 함께 쓰는 한도예요
    • 공제를 넘는 부분은 1억 원까지 10%입니다(할아버지·할머니가 손주에게 직접 주면 원칙적으로 산출세액에 30%가 더 붙습니다). 받은 날이 속하는 달의 말일부터 3개월 안에 신고하면 3% 공제를 받아요
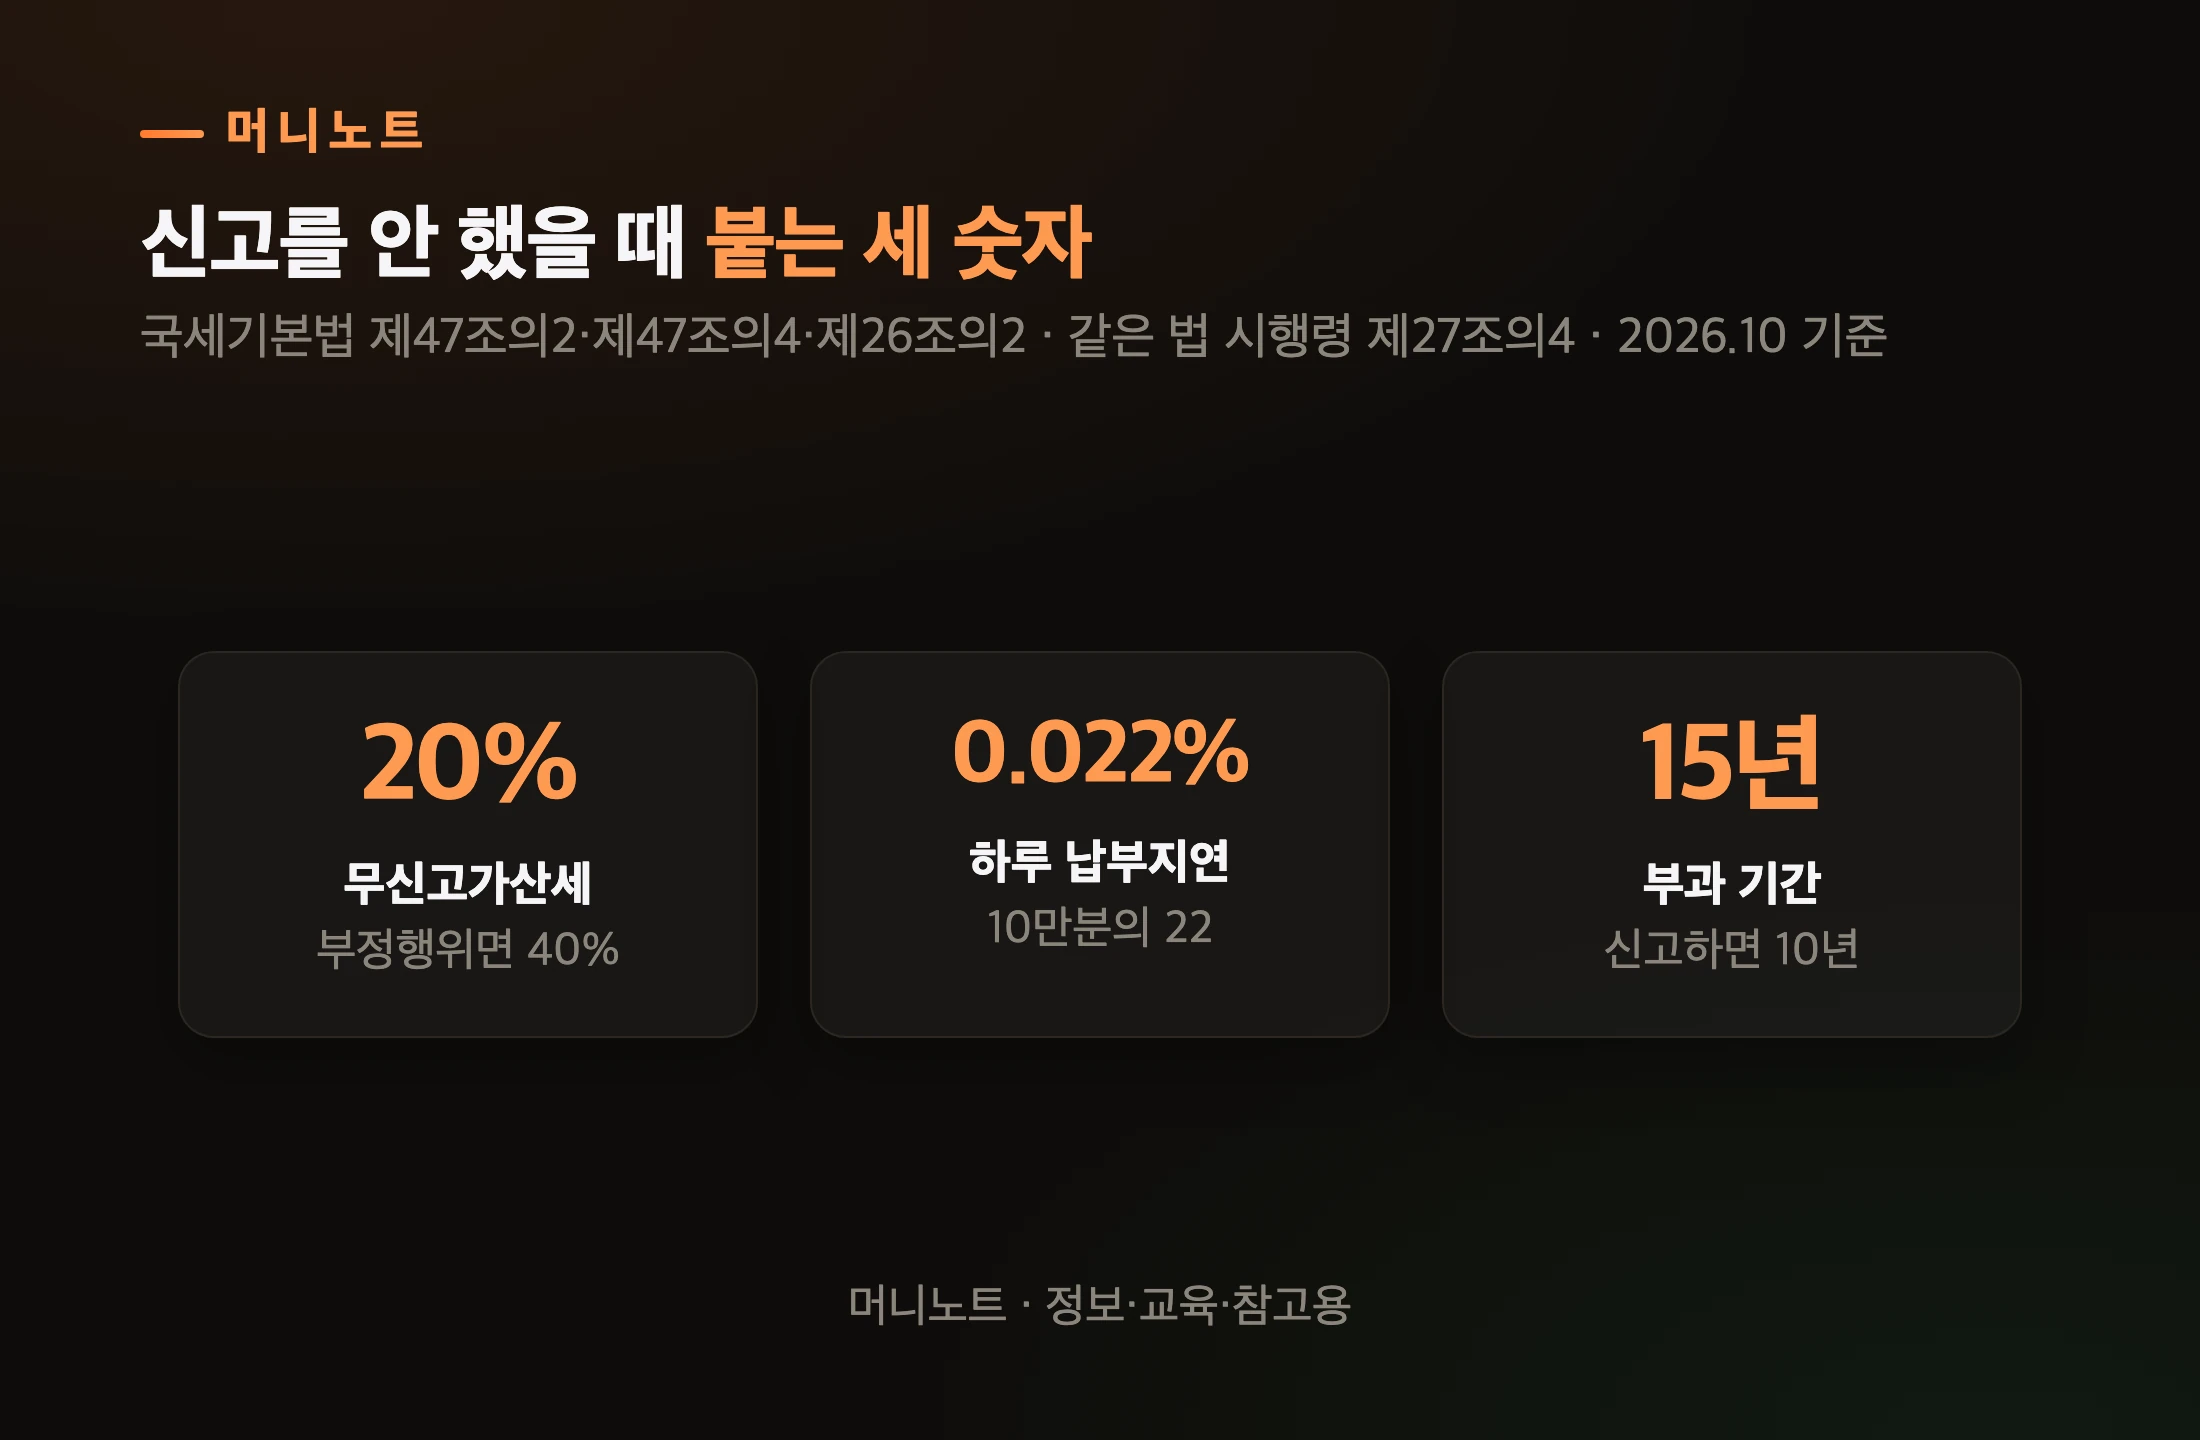
    • 신고를 안 하면 무신고가산세 20%와 하루 10만분의 22의 납부지연가산세가 붙고, 세무서가 세금을 매길 수 있는 기간이 10년에서 15년으로 늘어납니다
    • 금융실명법이 처벌하는 것은 남의 이름 거래 전부가 아니라 탈법 등을 「목적」으로 한 거래입니다. 위반하면 5년 이하 징역 또는 5천만 원 이하 벌금이에요
    • 국세청은 공제 범위 안이라 세금이 0원이어도 신고해 두기를 권합니다

    아이 이름 통장에 돈을 넣으면 불법인가요?

    아닙니다. 금융실명법이 막는 것은 목적이 붙은 이름 빌리기예요.

    제3조 제3항은 불법재산 은닉, 자금세탁, 공중협박자금 조달, 강제집행 면탈, 「그 밖에 탈법행위를 목적으로」 남의 이름으로 금융거래를 하는 것을 금지합니다. 이 조항은 2014년 11월 29일부터 시행됐어요.

    어기면 제6조 제1항에 따라 5년 이하 징역 또는 5천만 원 이하 벌금입니다.

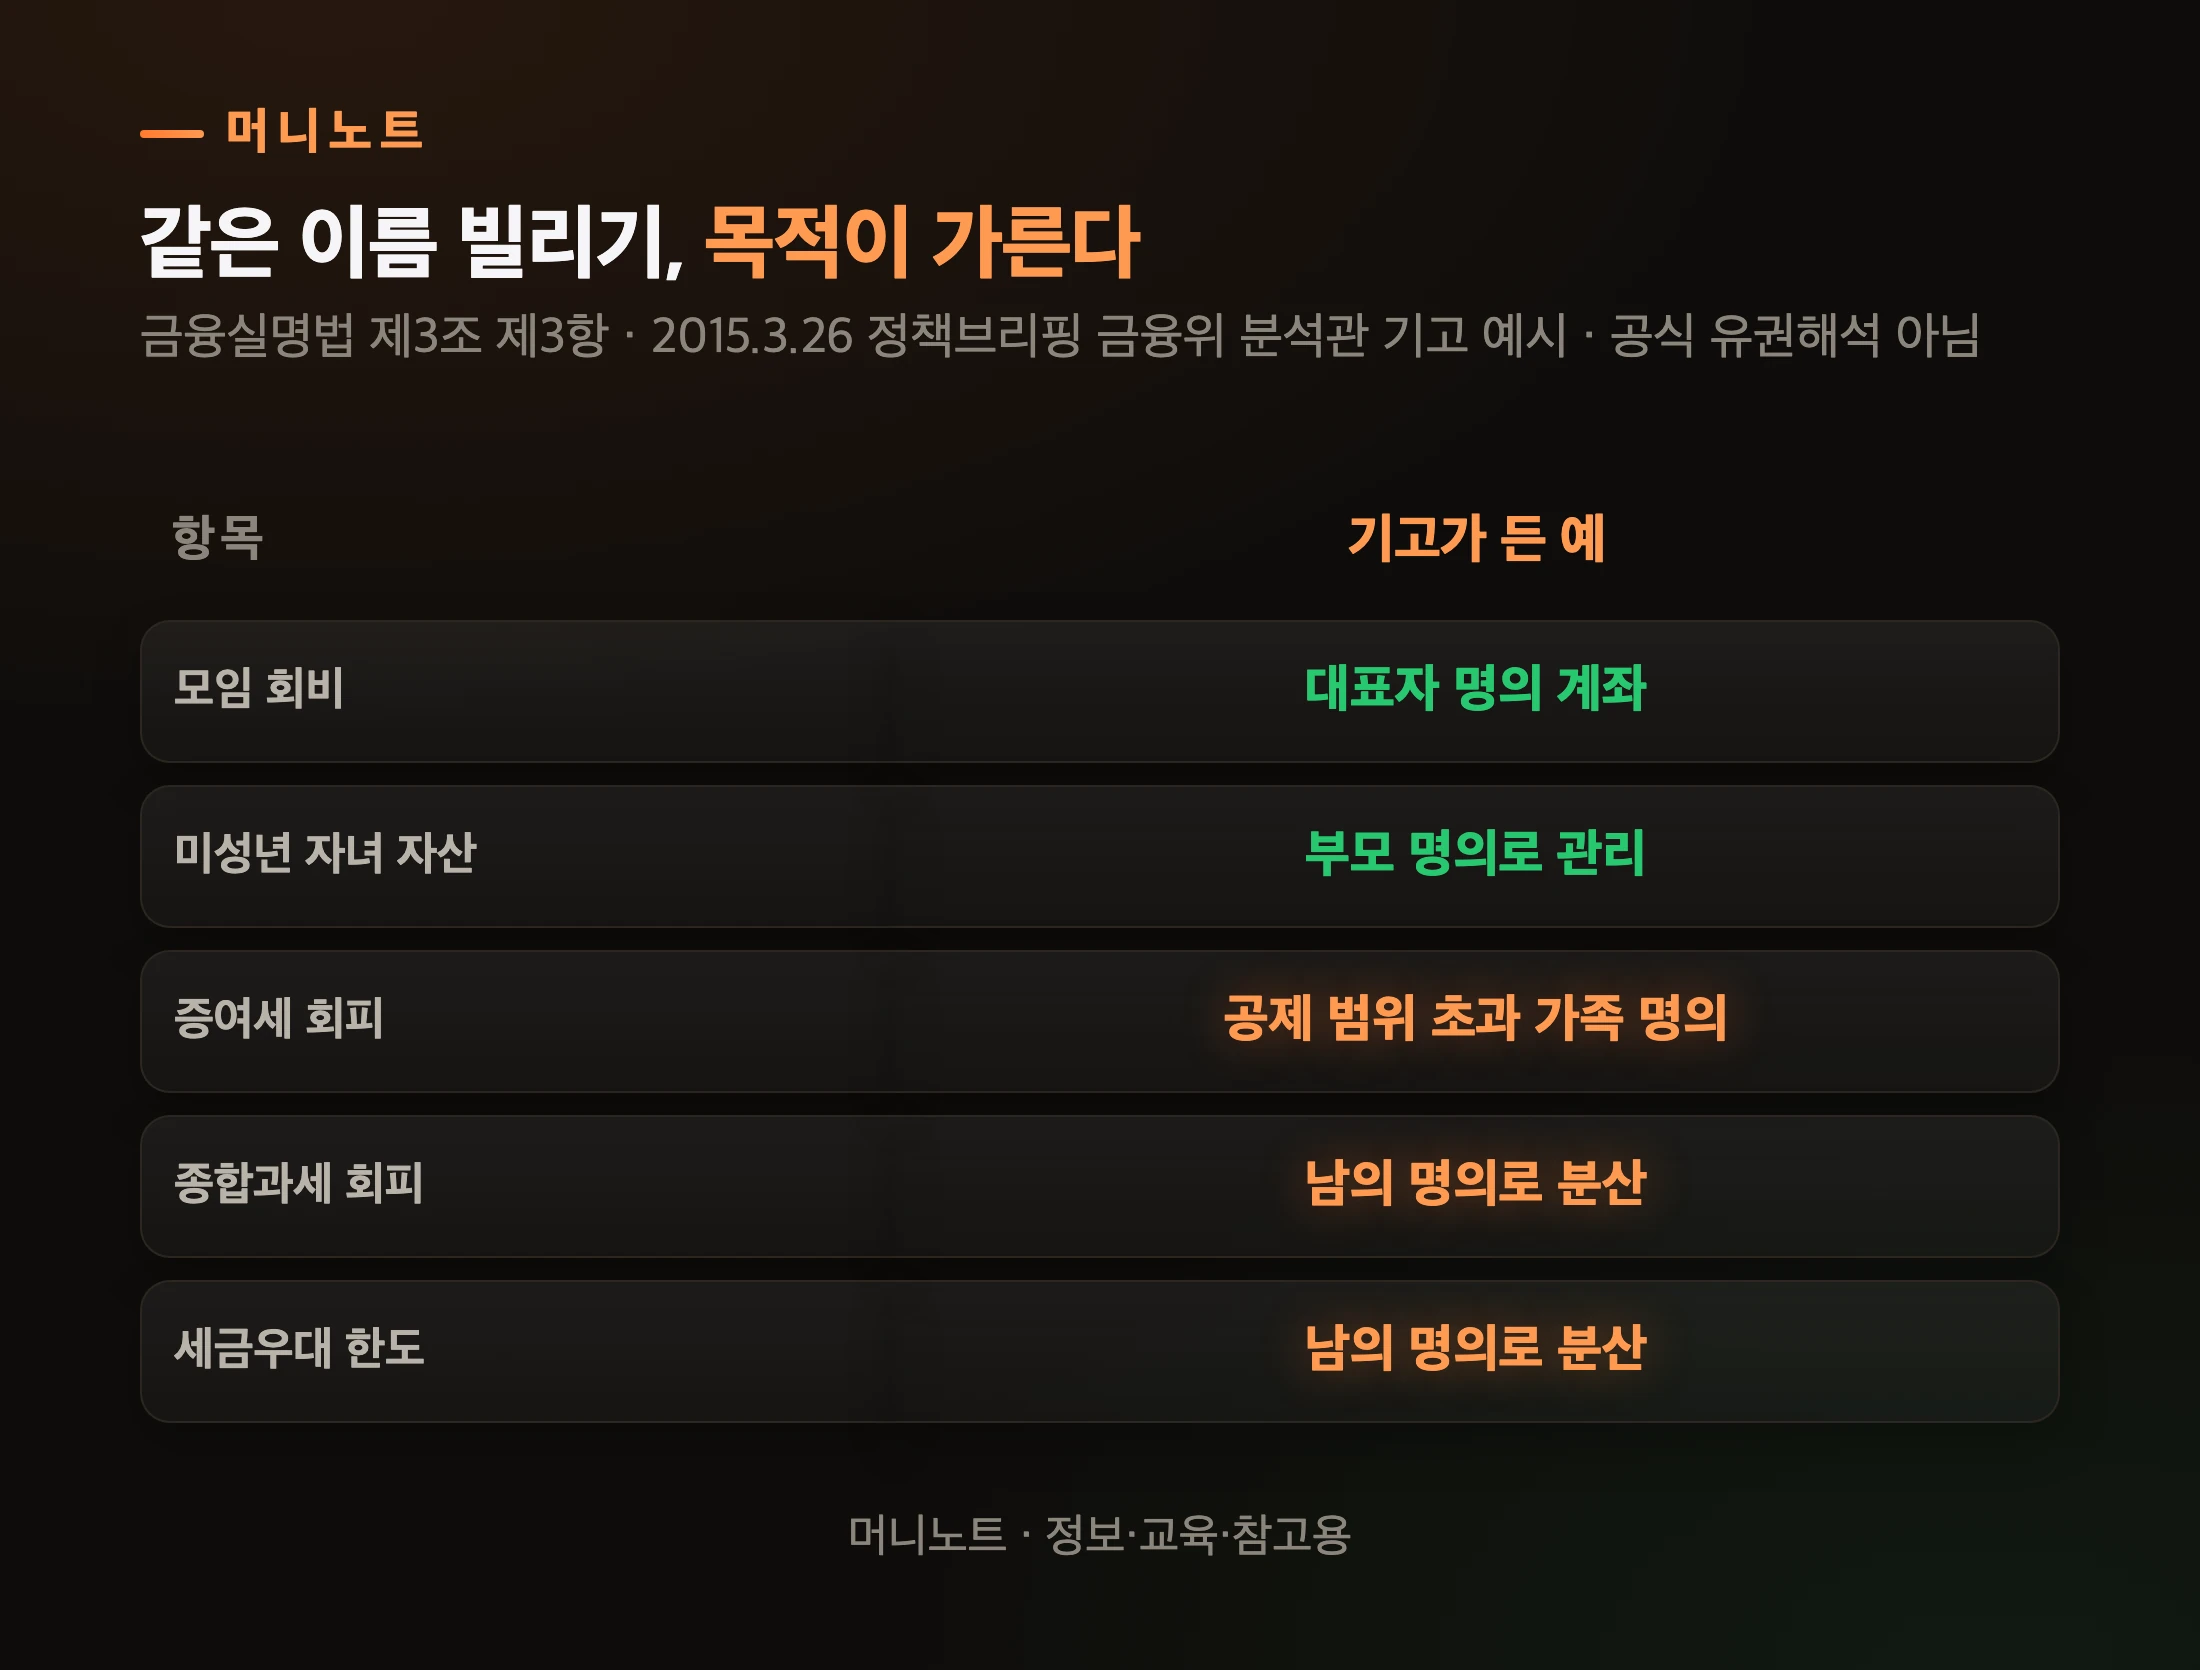
    그럼 「탈법행위」는 어디까지일까요. 법과 시행령에는 따로 정의가 없습니다. 2015년 정책브리핑에 실린 금융위원회 금융전문분석관의 기고가 예를 들었는데, 이건 정부의 공식 해석이 아니라 공무원 개인 기고라는 점을 먼저 알아 두세요.

    이름 빌리기, 어디서 갈리나
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 이름 빌리기, 목적이 가른다
    구분 기고가 든 예
    모임 회비 대표자 명의 계좌
    미성년 자녀 자산 부모 명의로 관리
    증여세 회피 공제 범위 초과 가족 명의
    종합과세 회피 남의 명의로 분산
    세금우대 한도 남의 명의로 분산

    이 기고가 탈법 예로 든 것은 세 가지입니다. 증여세를 피하려고 공제 범위를 넘겨 본인 돈을 가족 명의 계좌에 넣는 것, 금융소득종합과세를 피하려고 남의 명의에 넣는 것, 세금우대 상품 한도를 피하려고 나눠 넣는 것이에요.

    오해하지 마세요. 「한도를 넘기면 곧바로 형사처벌」이라는 뜻은 아닙니다. 기고도 「회피를 위해」라는 목적을 붙였고, 금융위원회는 2014년 11월 보도설명자료에서 금액 기준 같은 「새로이 유권해석을 하거나 추가적으로 예외를 두기로 한 바 없음」이라고 밝혔거든요.

    쉽게 말하면, 지현 씨의 400만 원 초과분은 먼저 증여세 문제입니다. 그렇다면 세법은 그 통장 속 돈을 누구 것으로 볼까요?

    넣는 순간, 세법은 그 돈을 누구 것으로 보나요?

    아이 것으로 봅니다. 그리고 그게 증여 추정의 출발점이 돼요.

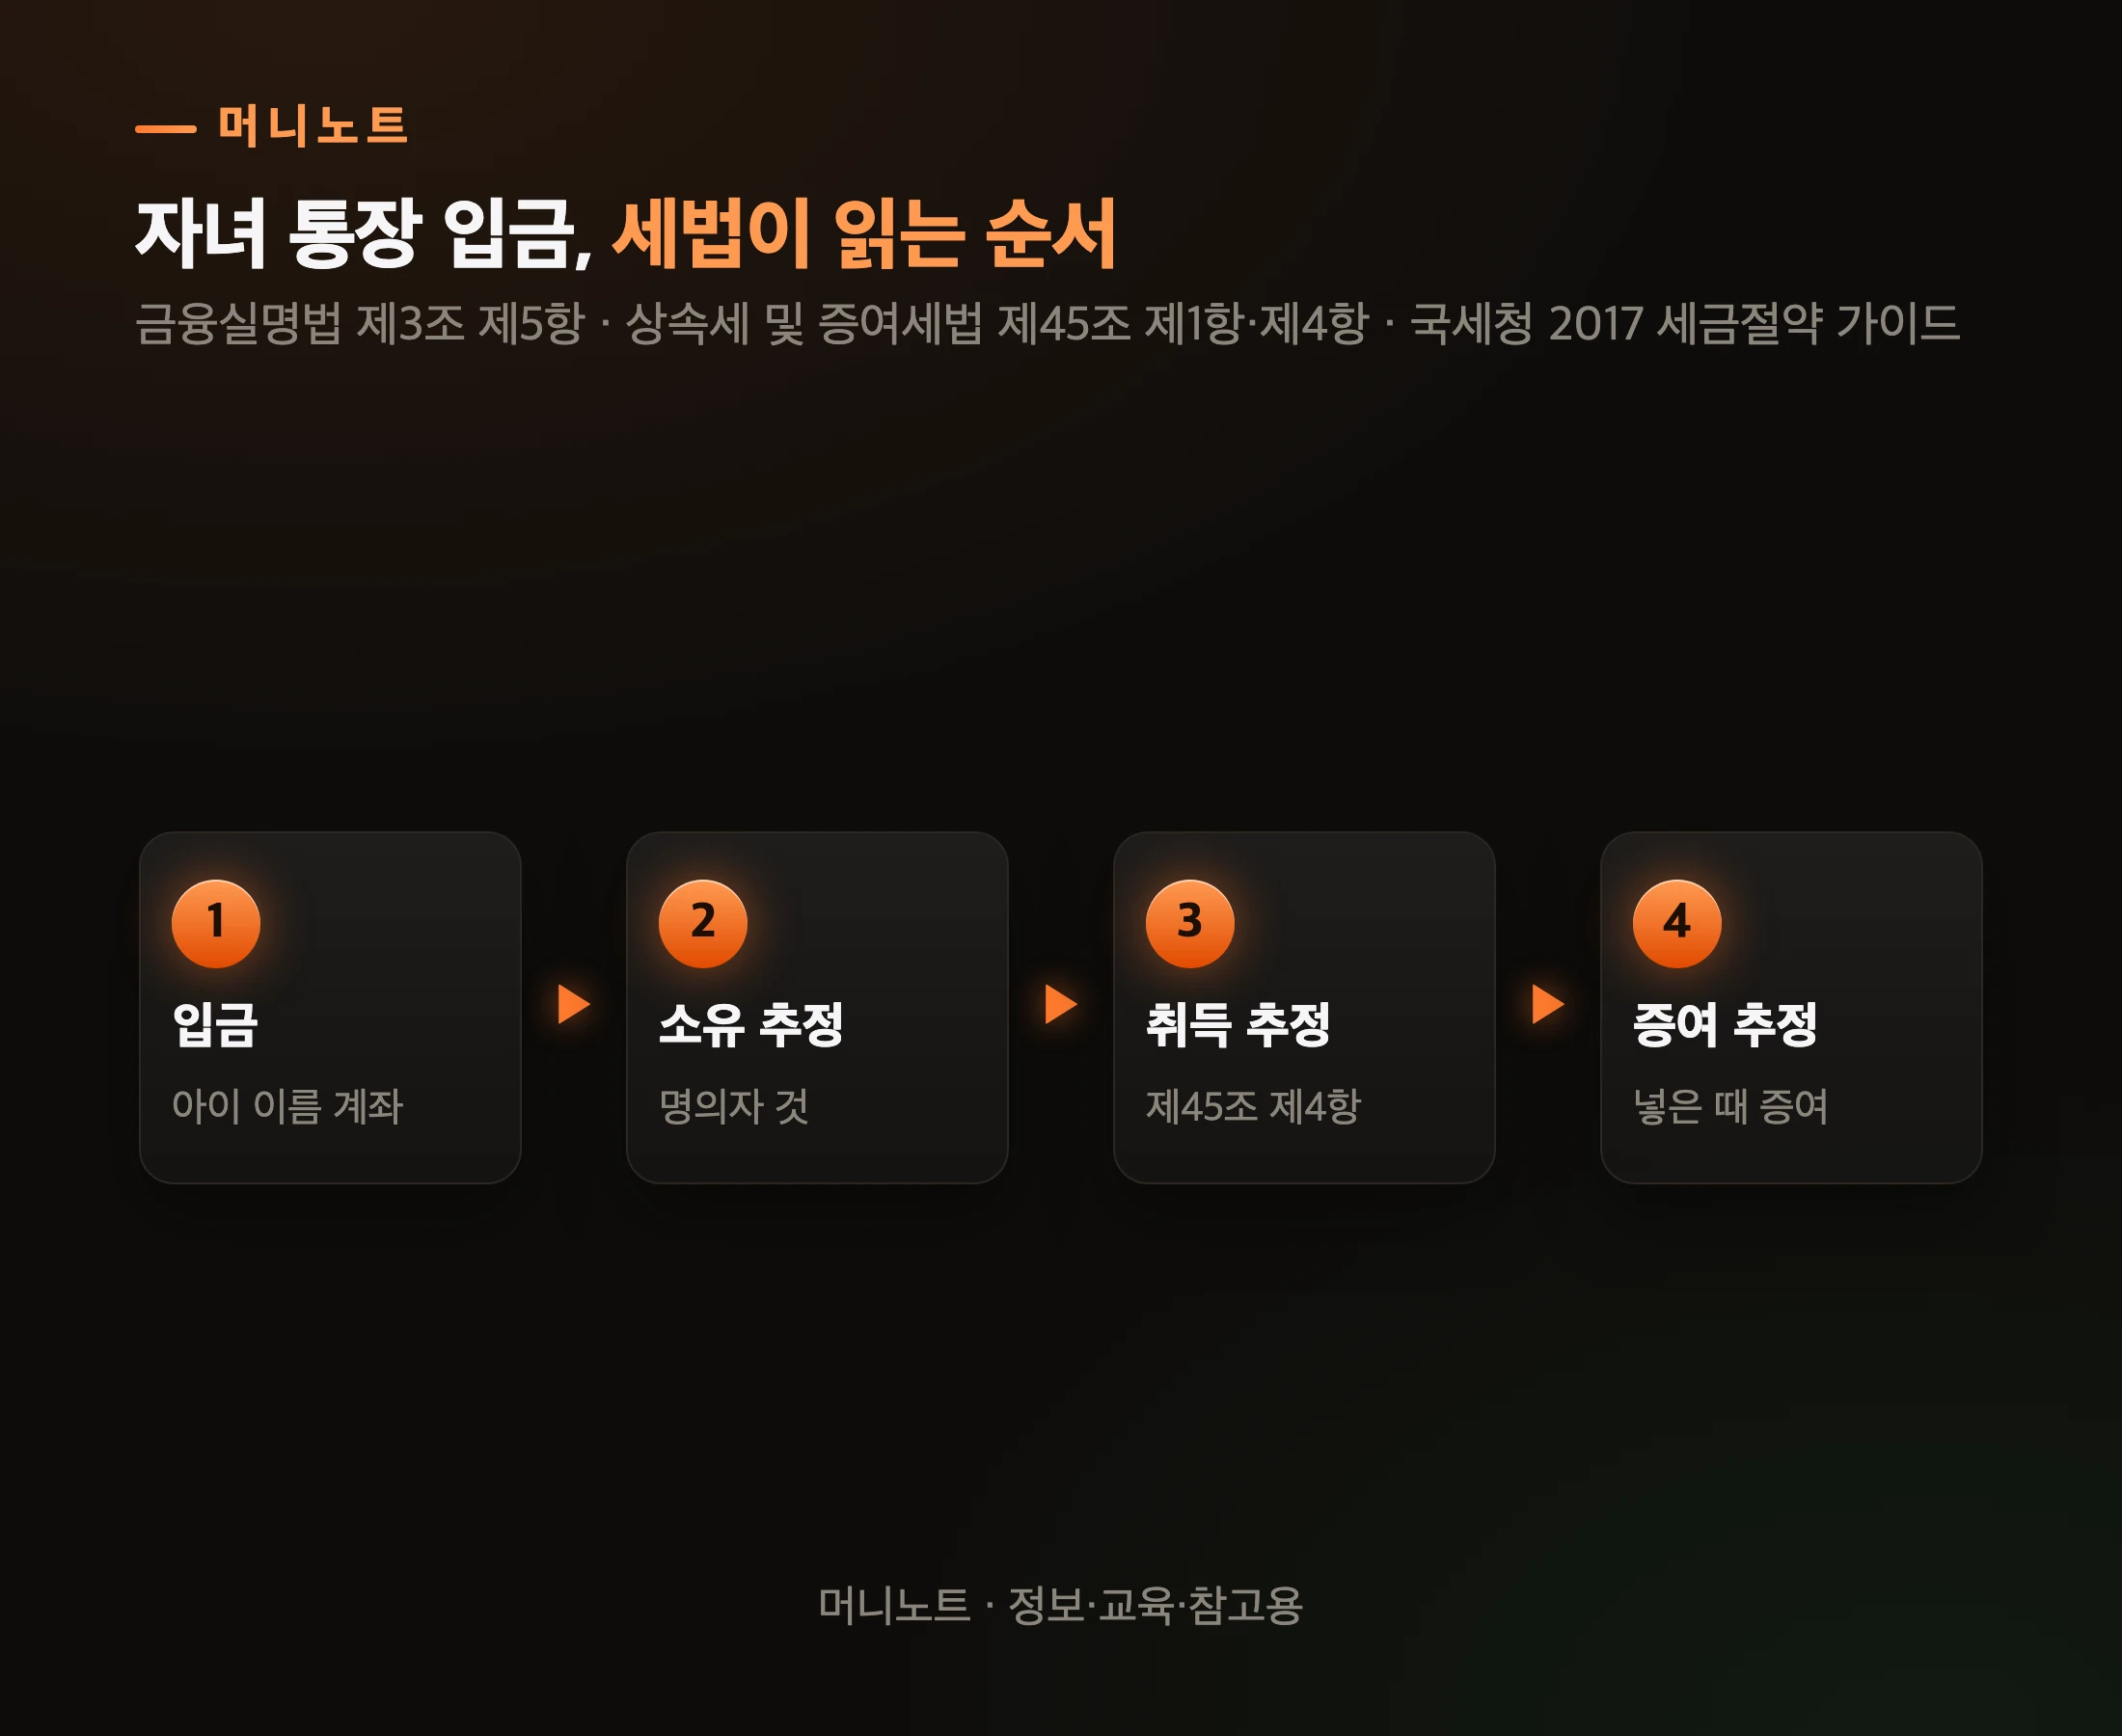
    금융실명법 제3조 제5항은 실명이 확인된 계좌의 금융자산을 「명의자의 소유로 추정한다」고 적었습니다. 상속세 및 증여세법 제45조 제4항도 그런 계좌의 재산은 「명의자가 그 재산을 취득한 것으로 추정」해 증여 추정 규정을 적용하고요. 이 조항은 2013년 1월 1일 생겼습니다.

    바꿔 말하면, 아이 이름 통장에 돈이 들어간 순간 세법은 「아이가 이 돈을 가졌다 → 아이가 혼자 벌었을 리는 없다 → 누군가에게 받았다」로 읽기 시작합니다.

    자녀 통장 돈이 세법에서 읽히는 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    자녀 통장 입금, 세법이 읽는 순서
    단계 내용 설명
    1단계 입금 아이 이름 계좌
    2단계 소유 추정 명의자 것
    3단계 취득 추정 제45조 제4항
    4단계 증여 추정 넣은 때 증여

    국세청 「2017 세금절약 가이드」도 같은 방향입니다. 자녀 명의 계좌에 현금을 입금하면 「그 입금한 시기에 증여한 것으로 추정」하고, 증여가 아닌 다른 목적이었다는 「입증책임은 이를 주장하는 납세자에게 있다」고 적었어요. 2017년 책자라 계산 예시의 숫자는 지금 법과 다르지만, 이 문장의 방향은 위 두 조문과 같습니다.

    파란 돼지저금통에 동전을 넣는 손
    Photo: maitree rimthong / Pexels

    이 「이름이 곧 주인」 원칙에는 역사가 있습니다. 1993년 금융실명제 시행 1년을 앞둔 1994년 8월 한국일보는 「차명도 엄연한 실명인 이상」 돈 주인과 이름 주인이 합의하면 그물을 벗어날 수 있다고 짚었어요. 지금 법이 탈법 목적의 차명을 금지하고 「명의자 소유 추정」을 둔 것도 그 구멍을 막으려는 장치입니다.

    추정은 뒤집을 수 있다는 뜻입니다. 하지만 뒤집으려면 증거가 필요하죠. 그렇다면 아예 세금이 0원인 범위는 어디까지일까요?

    자녀에게 얼마까지 세금 없이 줄 수 있나요?

    부모·조부모에게 받는 경우 10년 합산으로 미성년 2천만 원, 성년 5천만 원까지입니다.

    이 공제와 아래 계산은 자녀가 한국 세법상 거주자인 경우를 전제로 합니다. 비거주자에게는 이 공제가 적용되지 않습니다.

    상속세 및 증여세법 제53조는 받는 사람 기준으로 공제를 정합니다. 2026년 1월 1일 시행판에서도 금액은 그대로예요.

    10년 합산 증여재산공제
    머니노트 · 정보·교육·참고용
    표로 보기
    10년 동안 세금 0원인 한도
    항목 값 설명
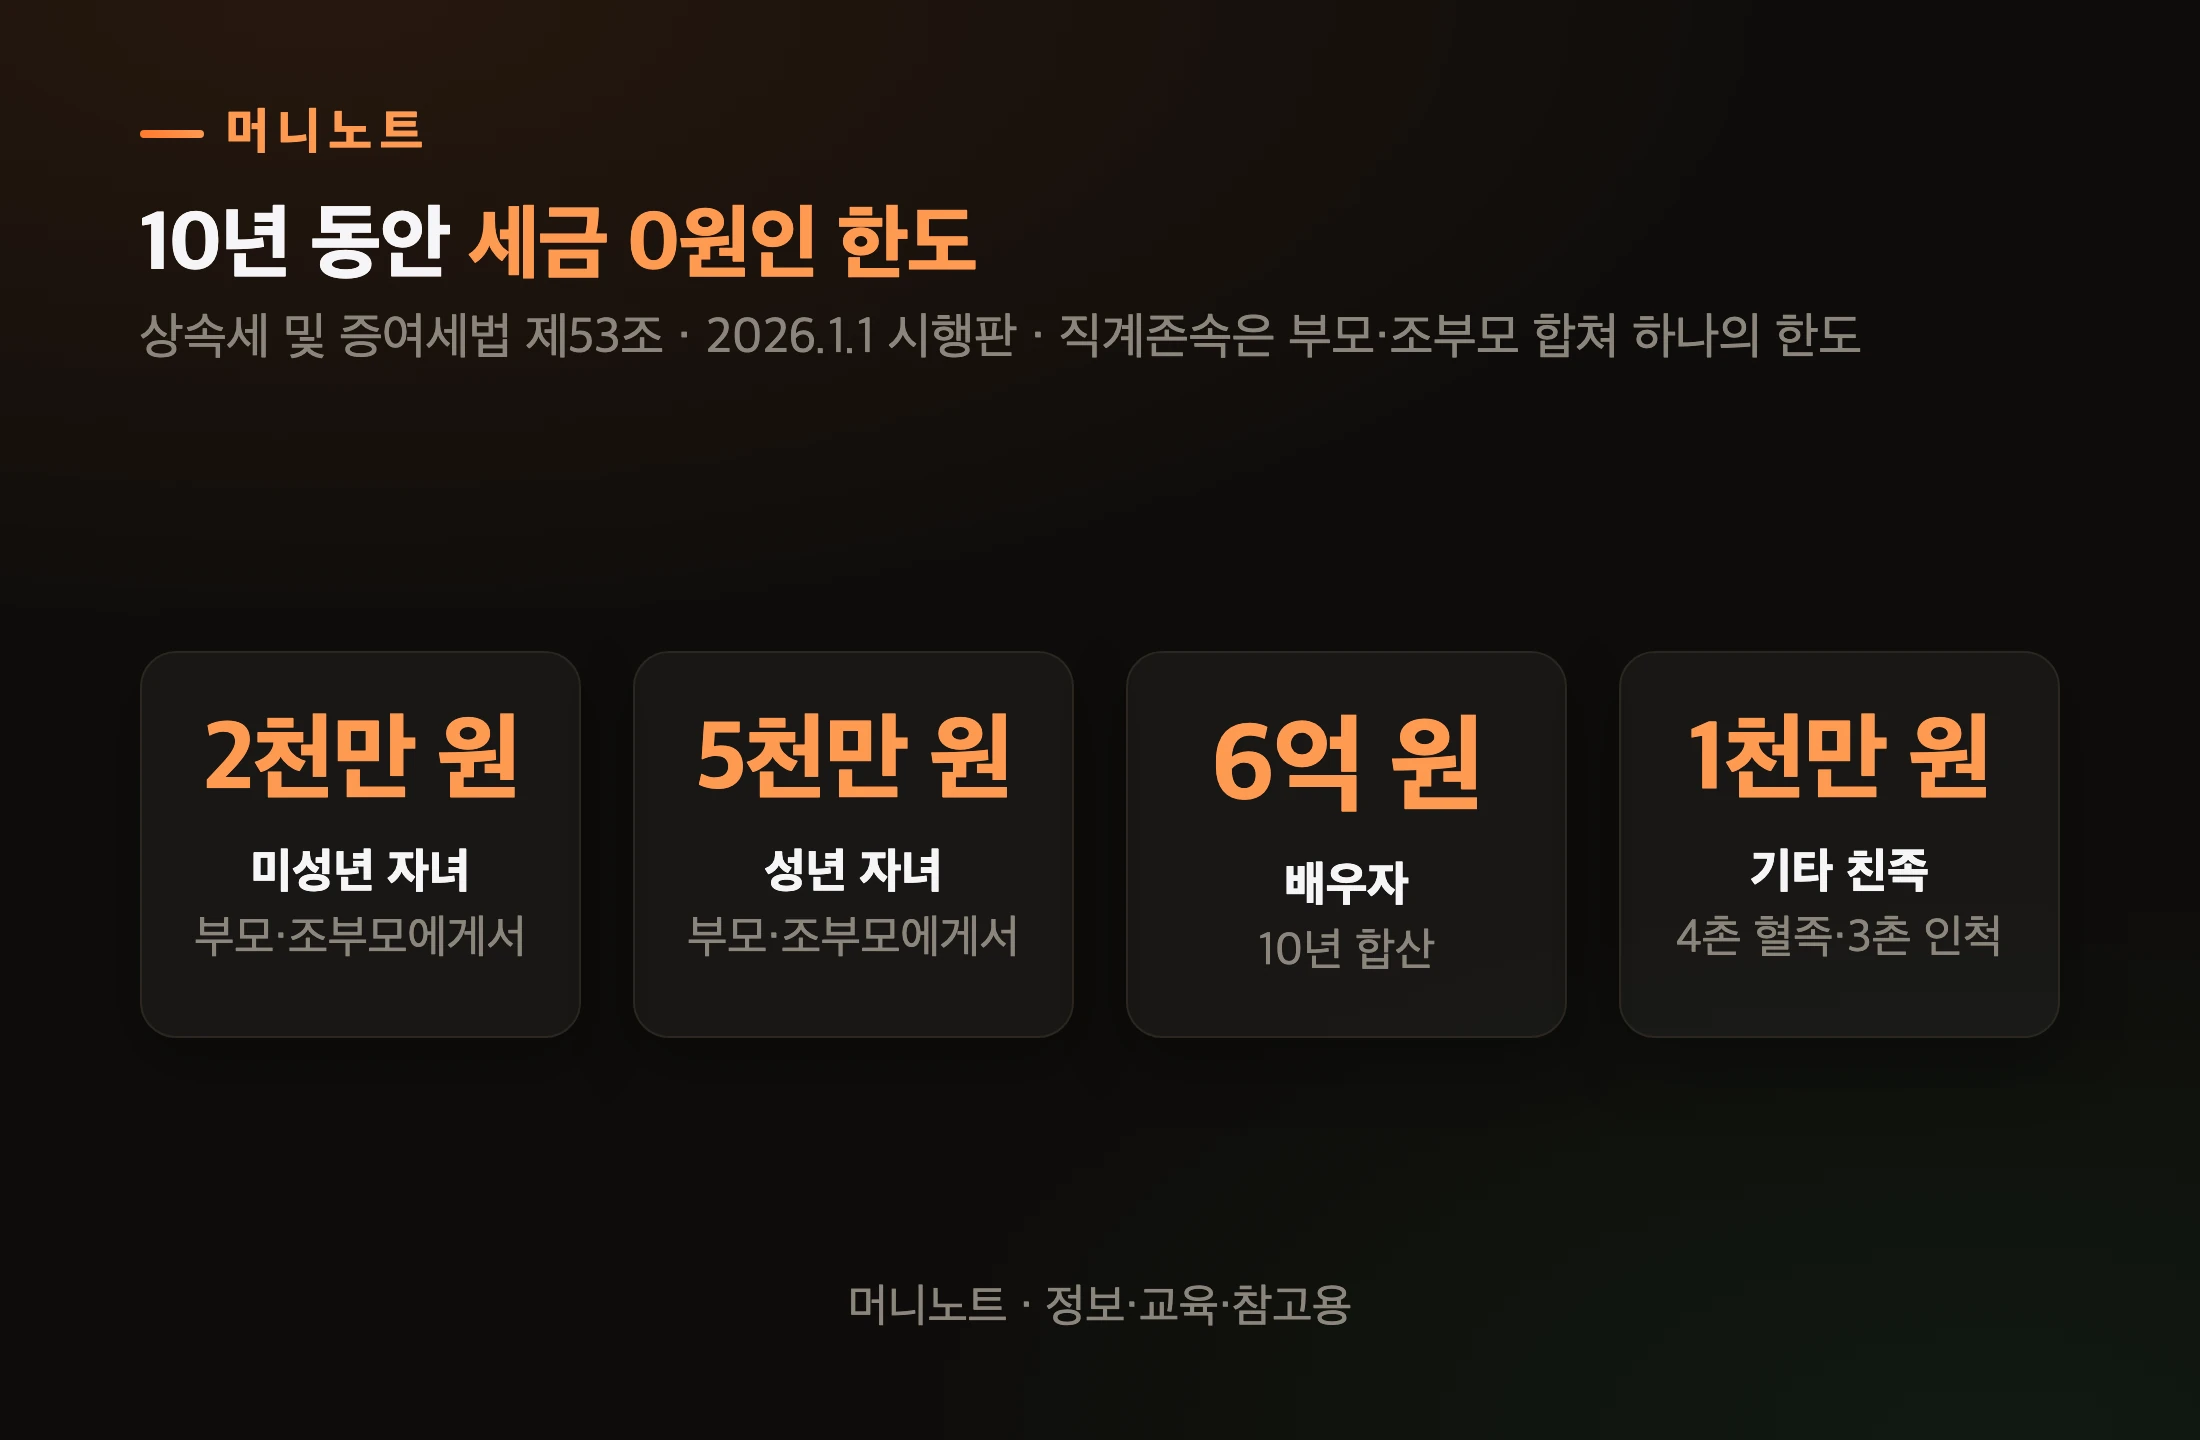
    미성년 자녀 2천만 원 부모·조부모에게서
    성년 자녀 5천만 원 부모·조부모에게서
    배우자 6억 원 10년 합산
    기타 친족 1천만 원 4촌 혈족·3촌 인척

    여기서 많이 틀리는 게 하나 있습니다. 엄마 2천만 원, 아빠 2천만 원, 할머니 2천만 원이 따로 있는 게 아니에요. 제53조는 수증자, 즉 아이가 10년 안에 직계존속에게서 공제받은 금액을 모두 합쳐 한도를 봅니다. 여러분 통장으로 치면, 아이 한 명당 한도 통장이 딱 하나 있는 셈입니다.

    빨간 돼지저금통과 동전
    Photo: Andre Taissin / Pexels

    결혼이나 출산을 앞둔 성년 자녀라면 이와 별도로 혼인·출산 공제 1억 원(둘을 합쳐 평생 1억 원)이 있습니다. 이 공제의 함정은 혼인 증여공제 글에 따로 정리했어요.

    그럼 지현 씨처럼 한도를 조금 넘으면 세금은 얼마일까요?

    한도를 넘으면 증여세는 얼마인가요?

    지현 씨가 기한마다 신고했다면 38만 8,000원입니다. 생각보다 작죠.

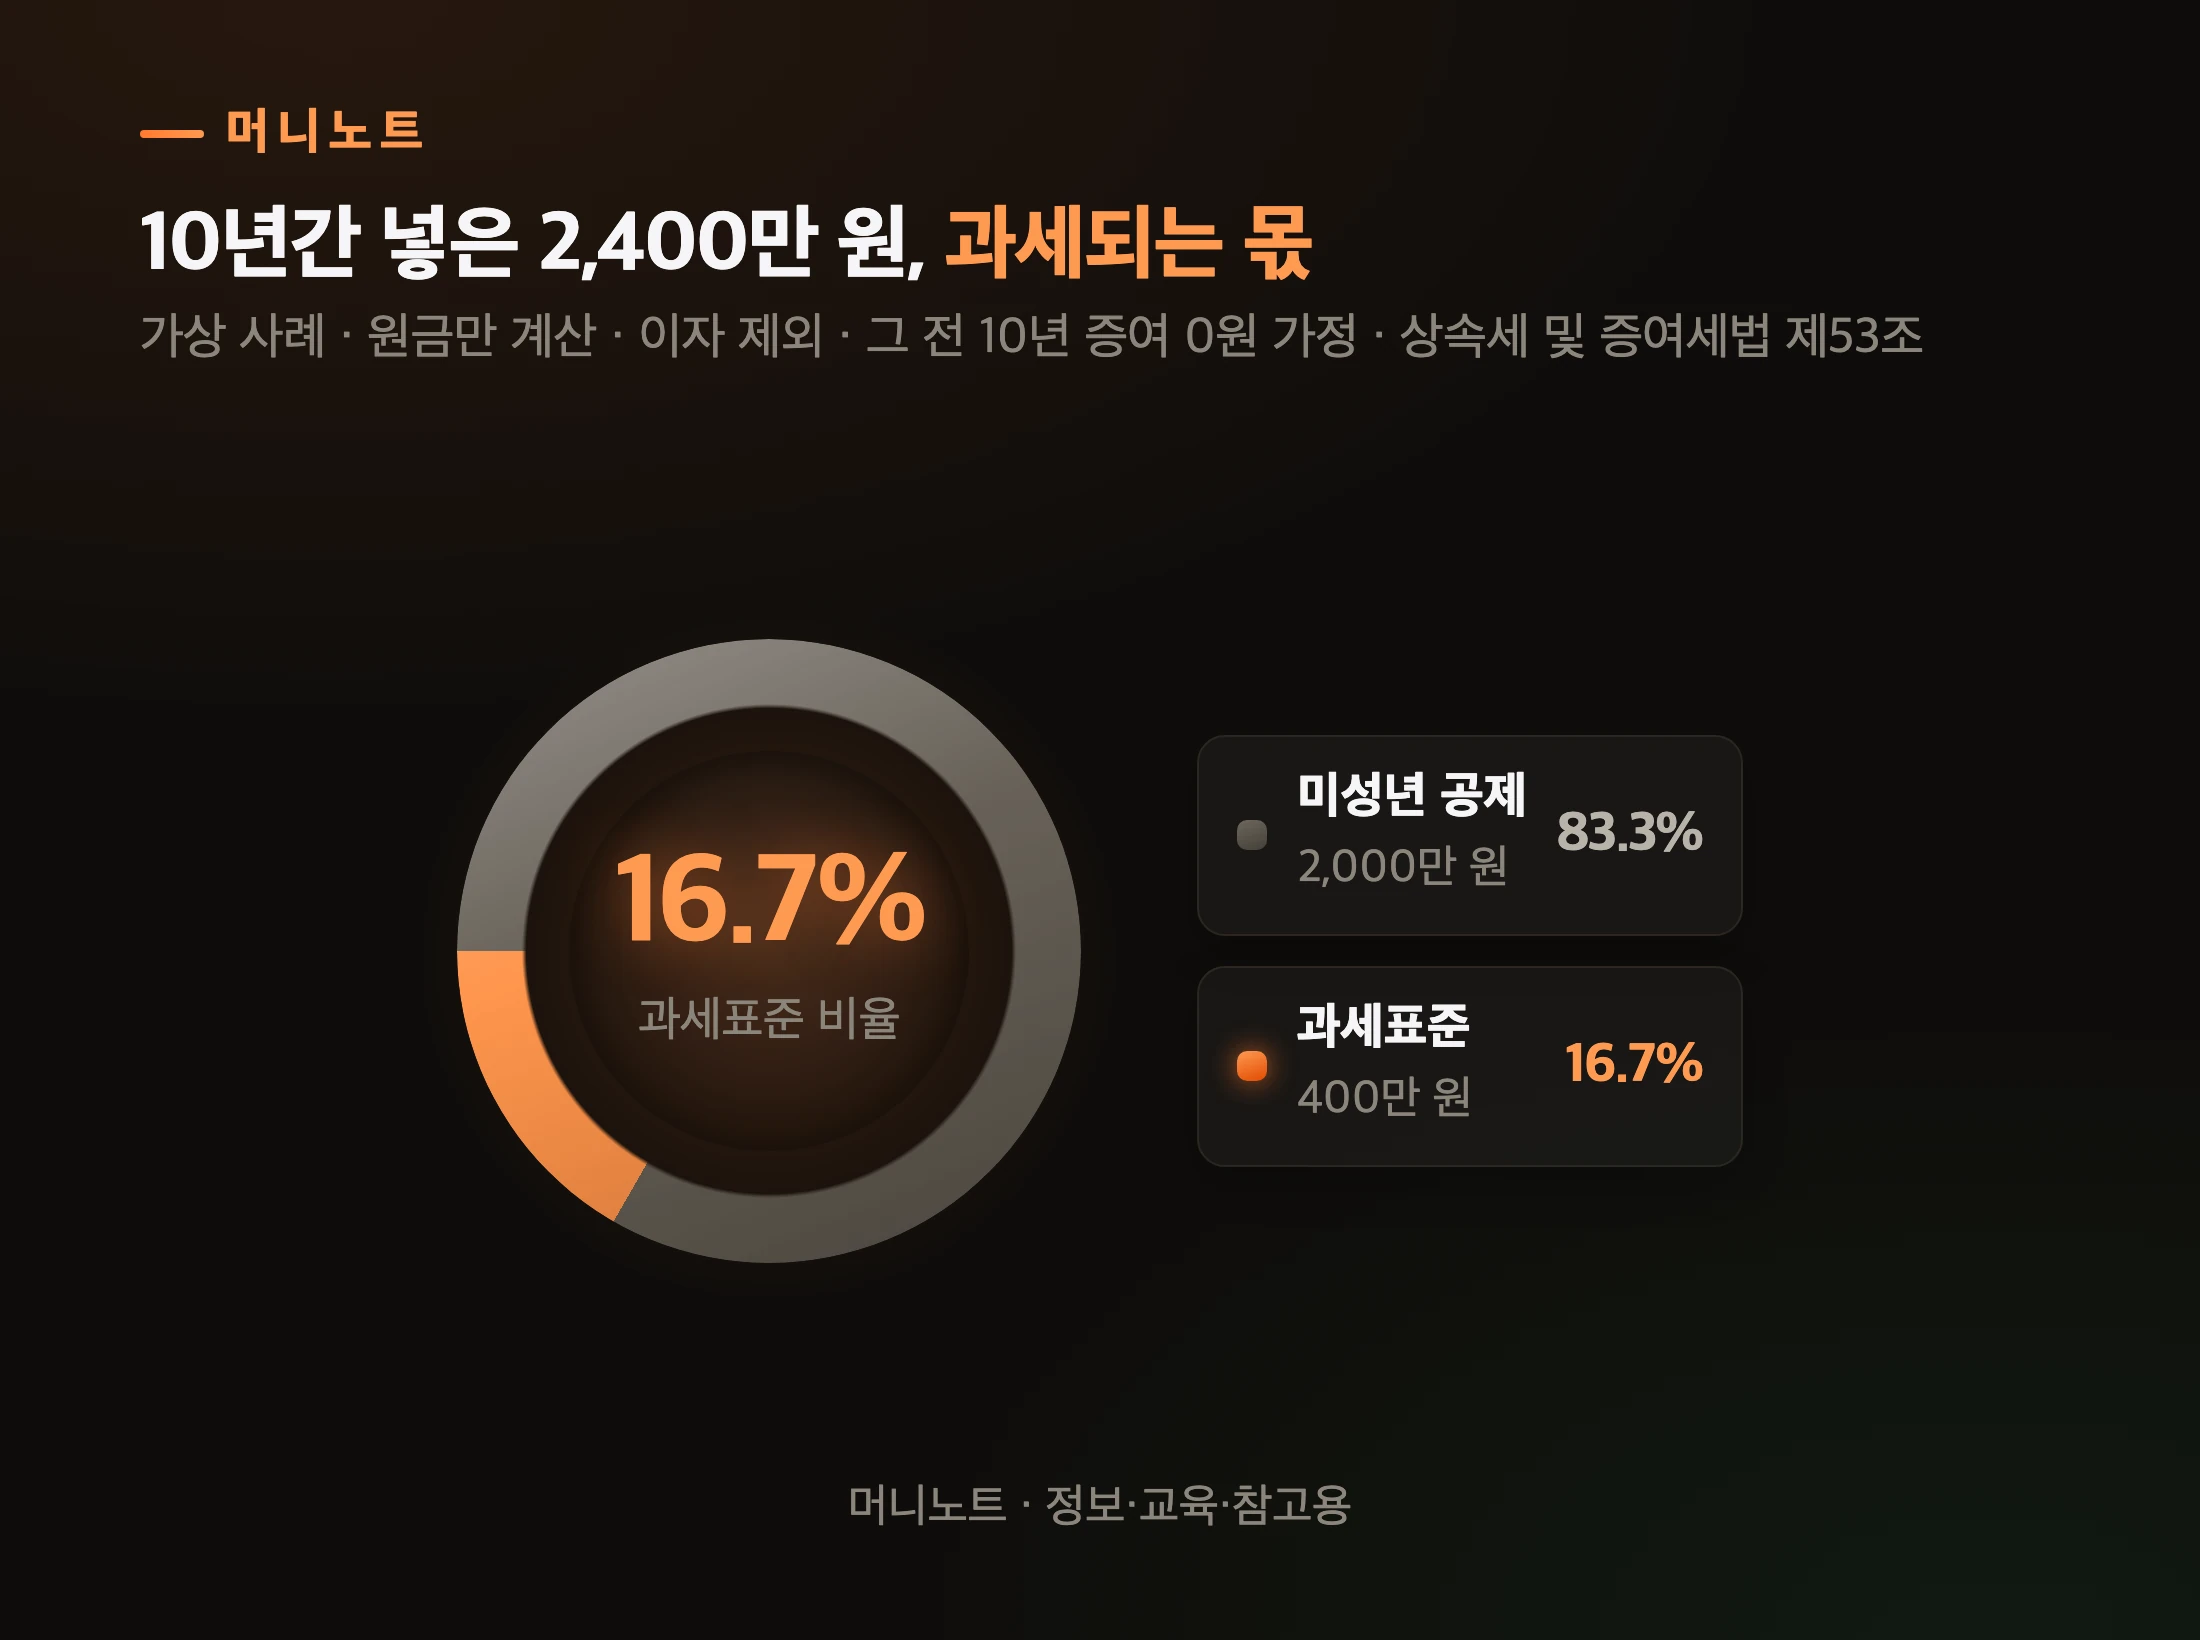
    계산은 이렇습니다. 2,400만 원에서 미성년 공제 2천만 원을 빼면 과세표준이 400만 원이에요. 1억 원 이하는 세율 10%라 산출세액은 40만 원입니다. 기한 안에 신고하면 3%인 1만 2,000원을 빼 줍니다.

    지현 씨 2,400만 원의 몫
    머니노트 · 정보·교육·참고용
    표로 보기
    10년간 넣은 2,400만 원, 과세되는 몫
    항목 설명 값
    미성년 공제 2,000만 원 83.3%
    과세표준 400만 원 16.7%

    금액이 커지면 숫자도 같이 커집니다. 같은 방식으로 계산하면 이렇습니다.

    증여 금액별 신고 시 납부세액
    머니노트 · 정보·교육·참고용
    표로 보기
    10년 합산 증여, 신고하면 내는 세금
    항목 설명 값
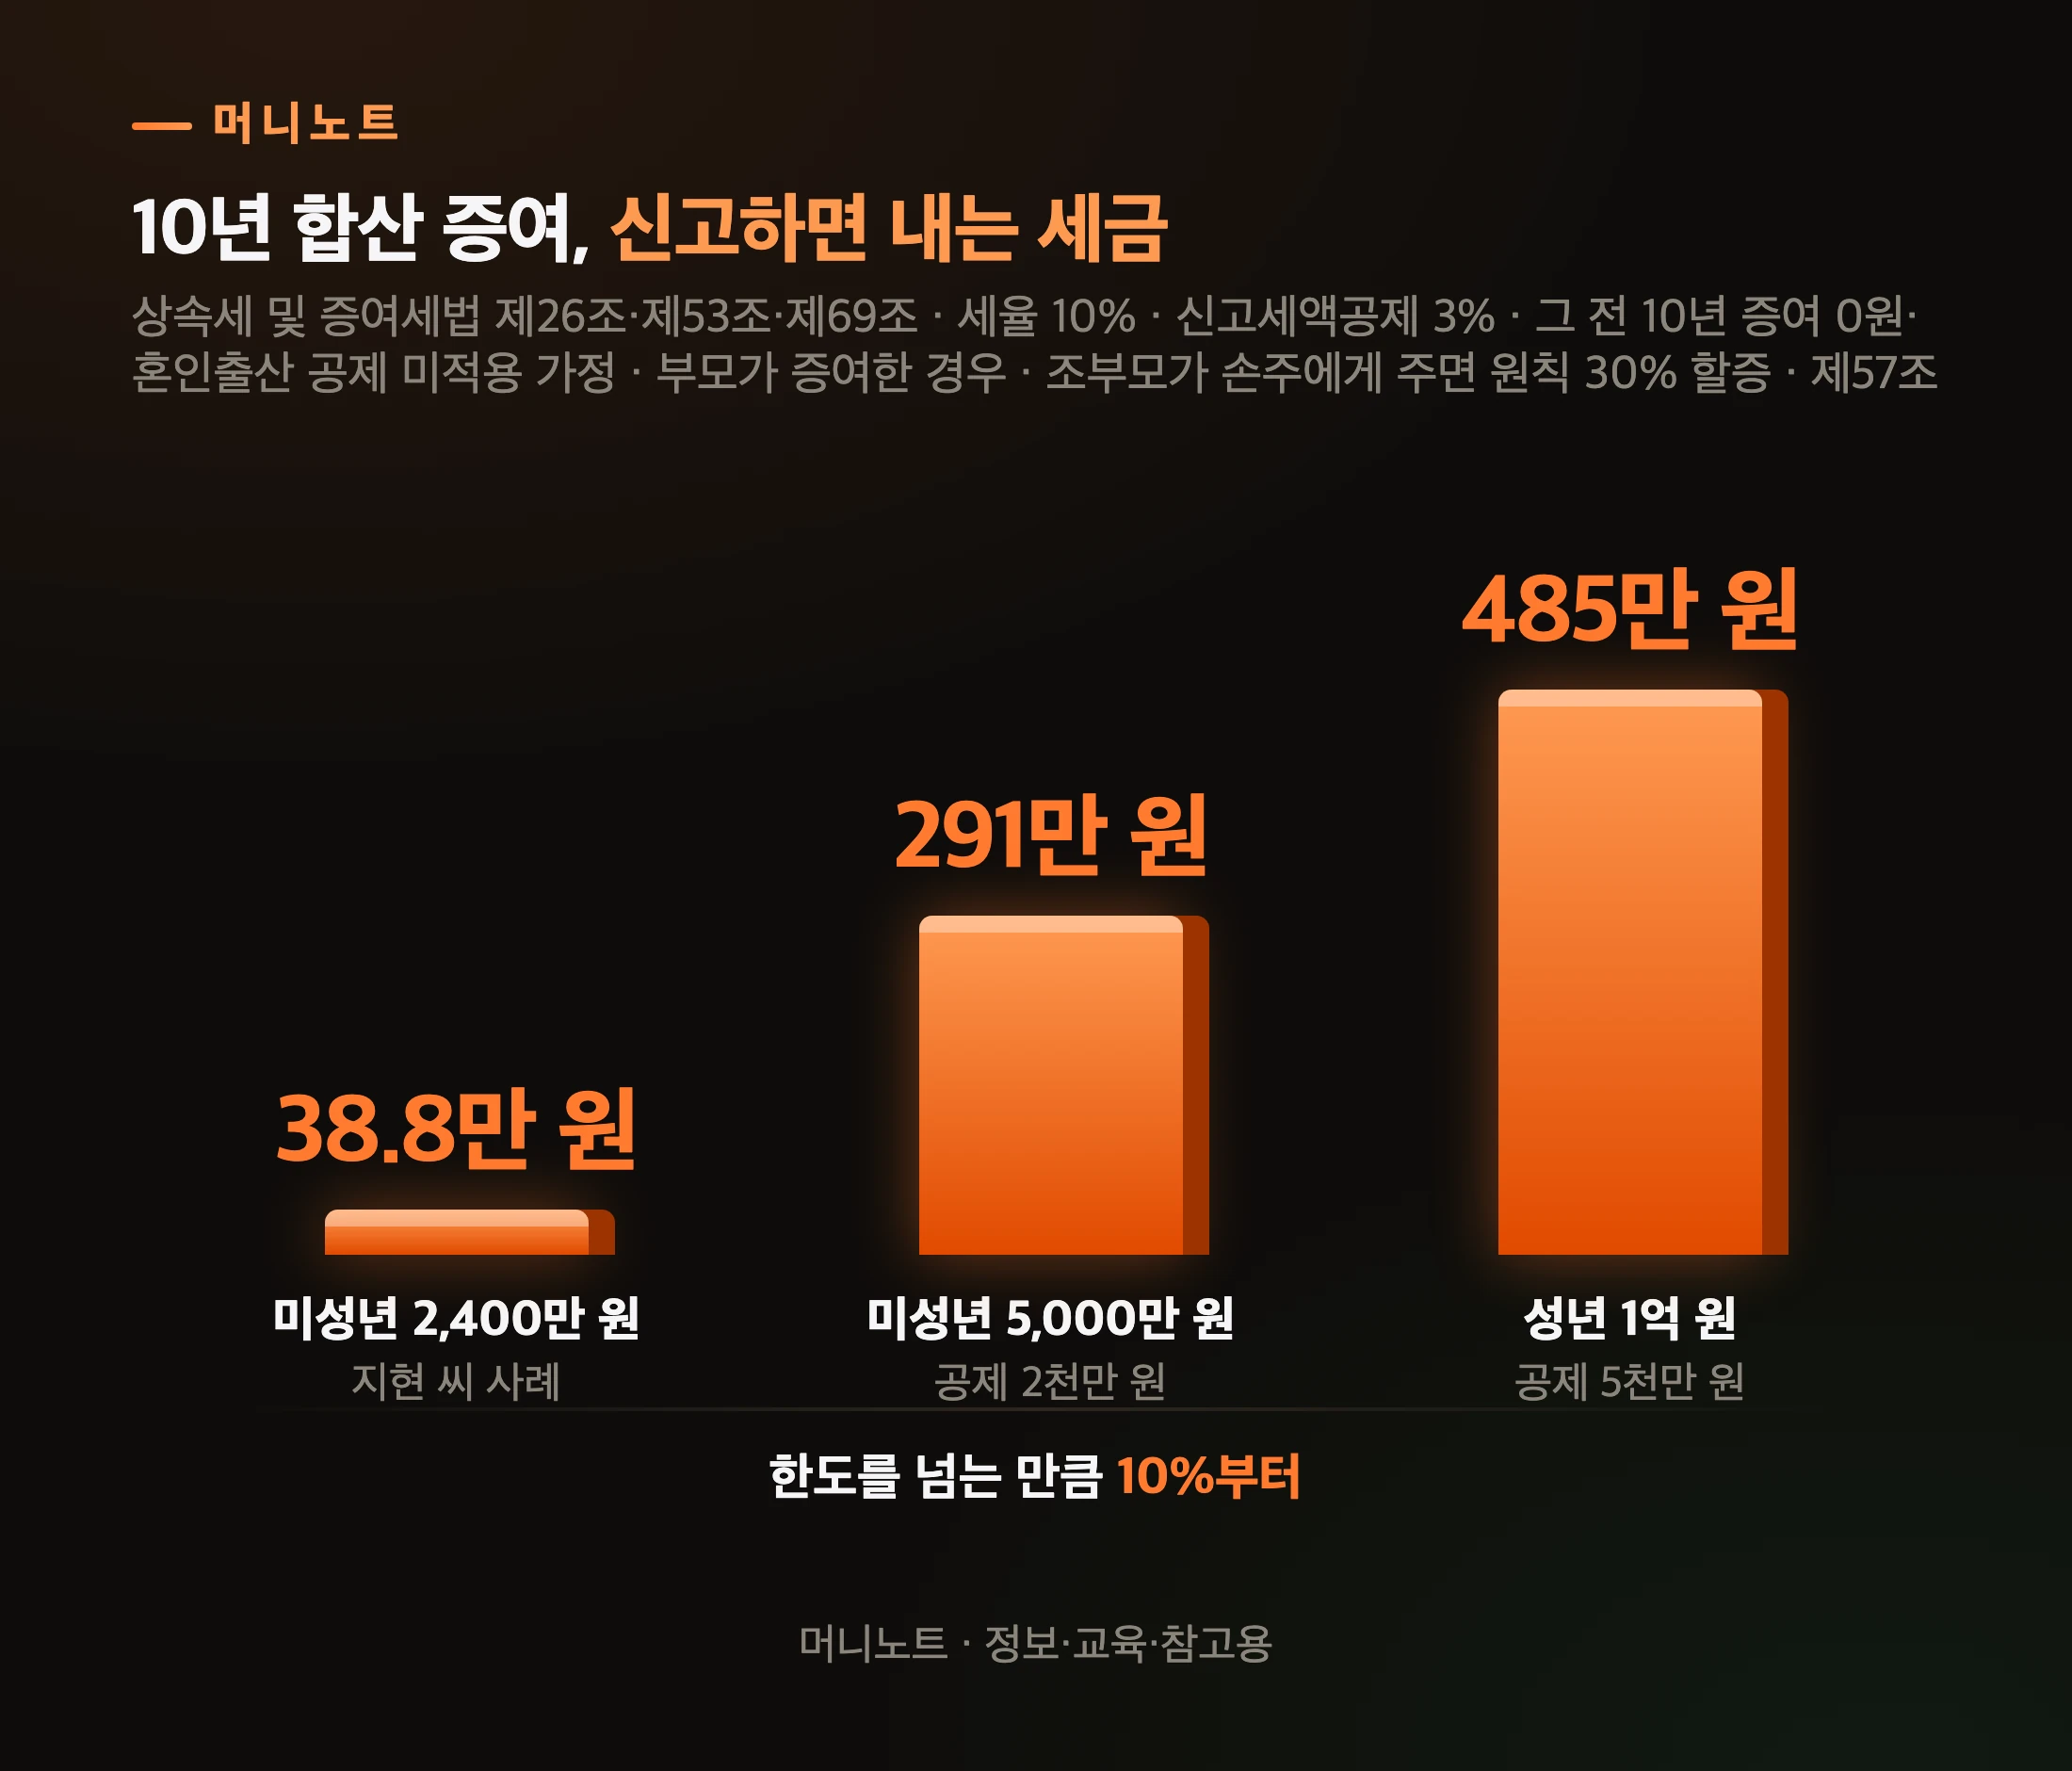
    미성년 2,400만 원 지현 씨 사례 38.8만 원
    미성년 5,000만 원 공제 2천만 원 291만 원
    성년 1억 원 공제 5천만 원 485만 원

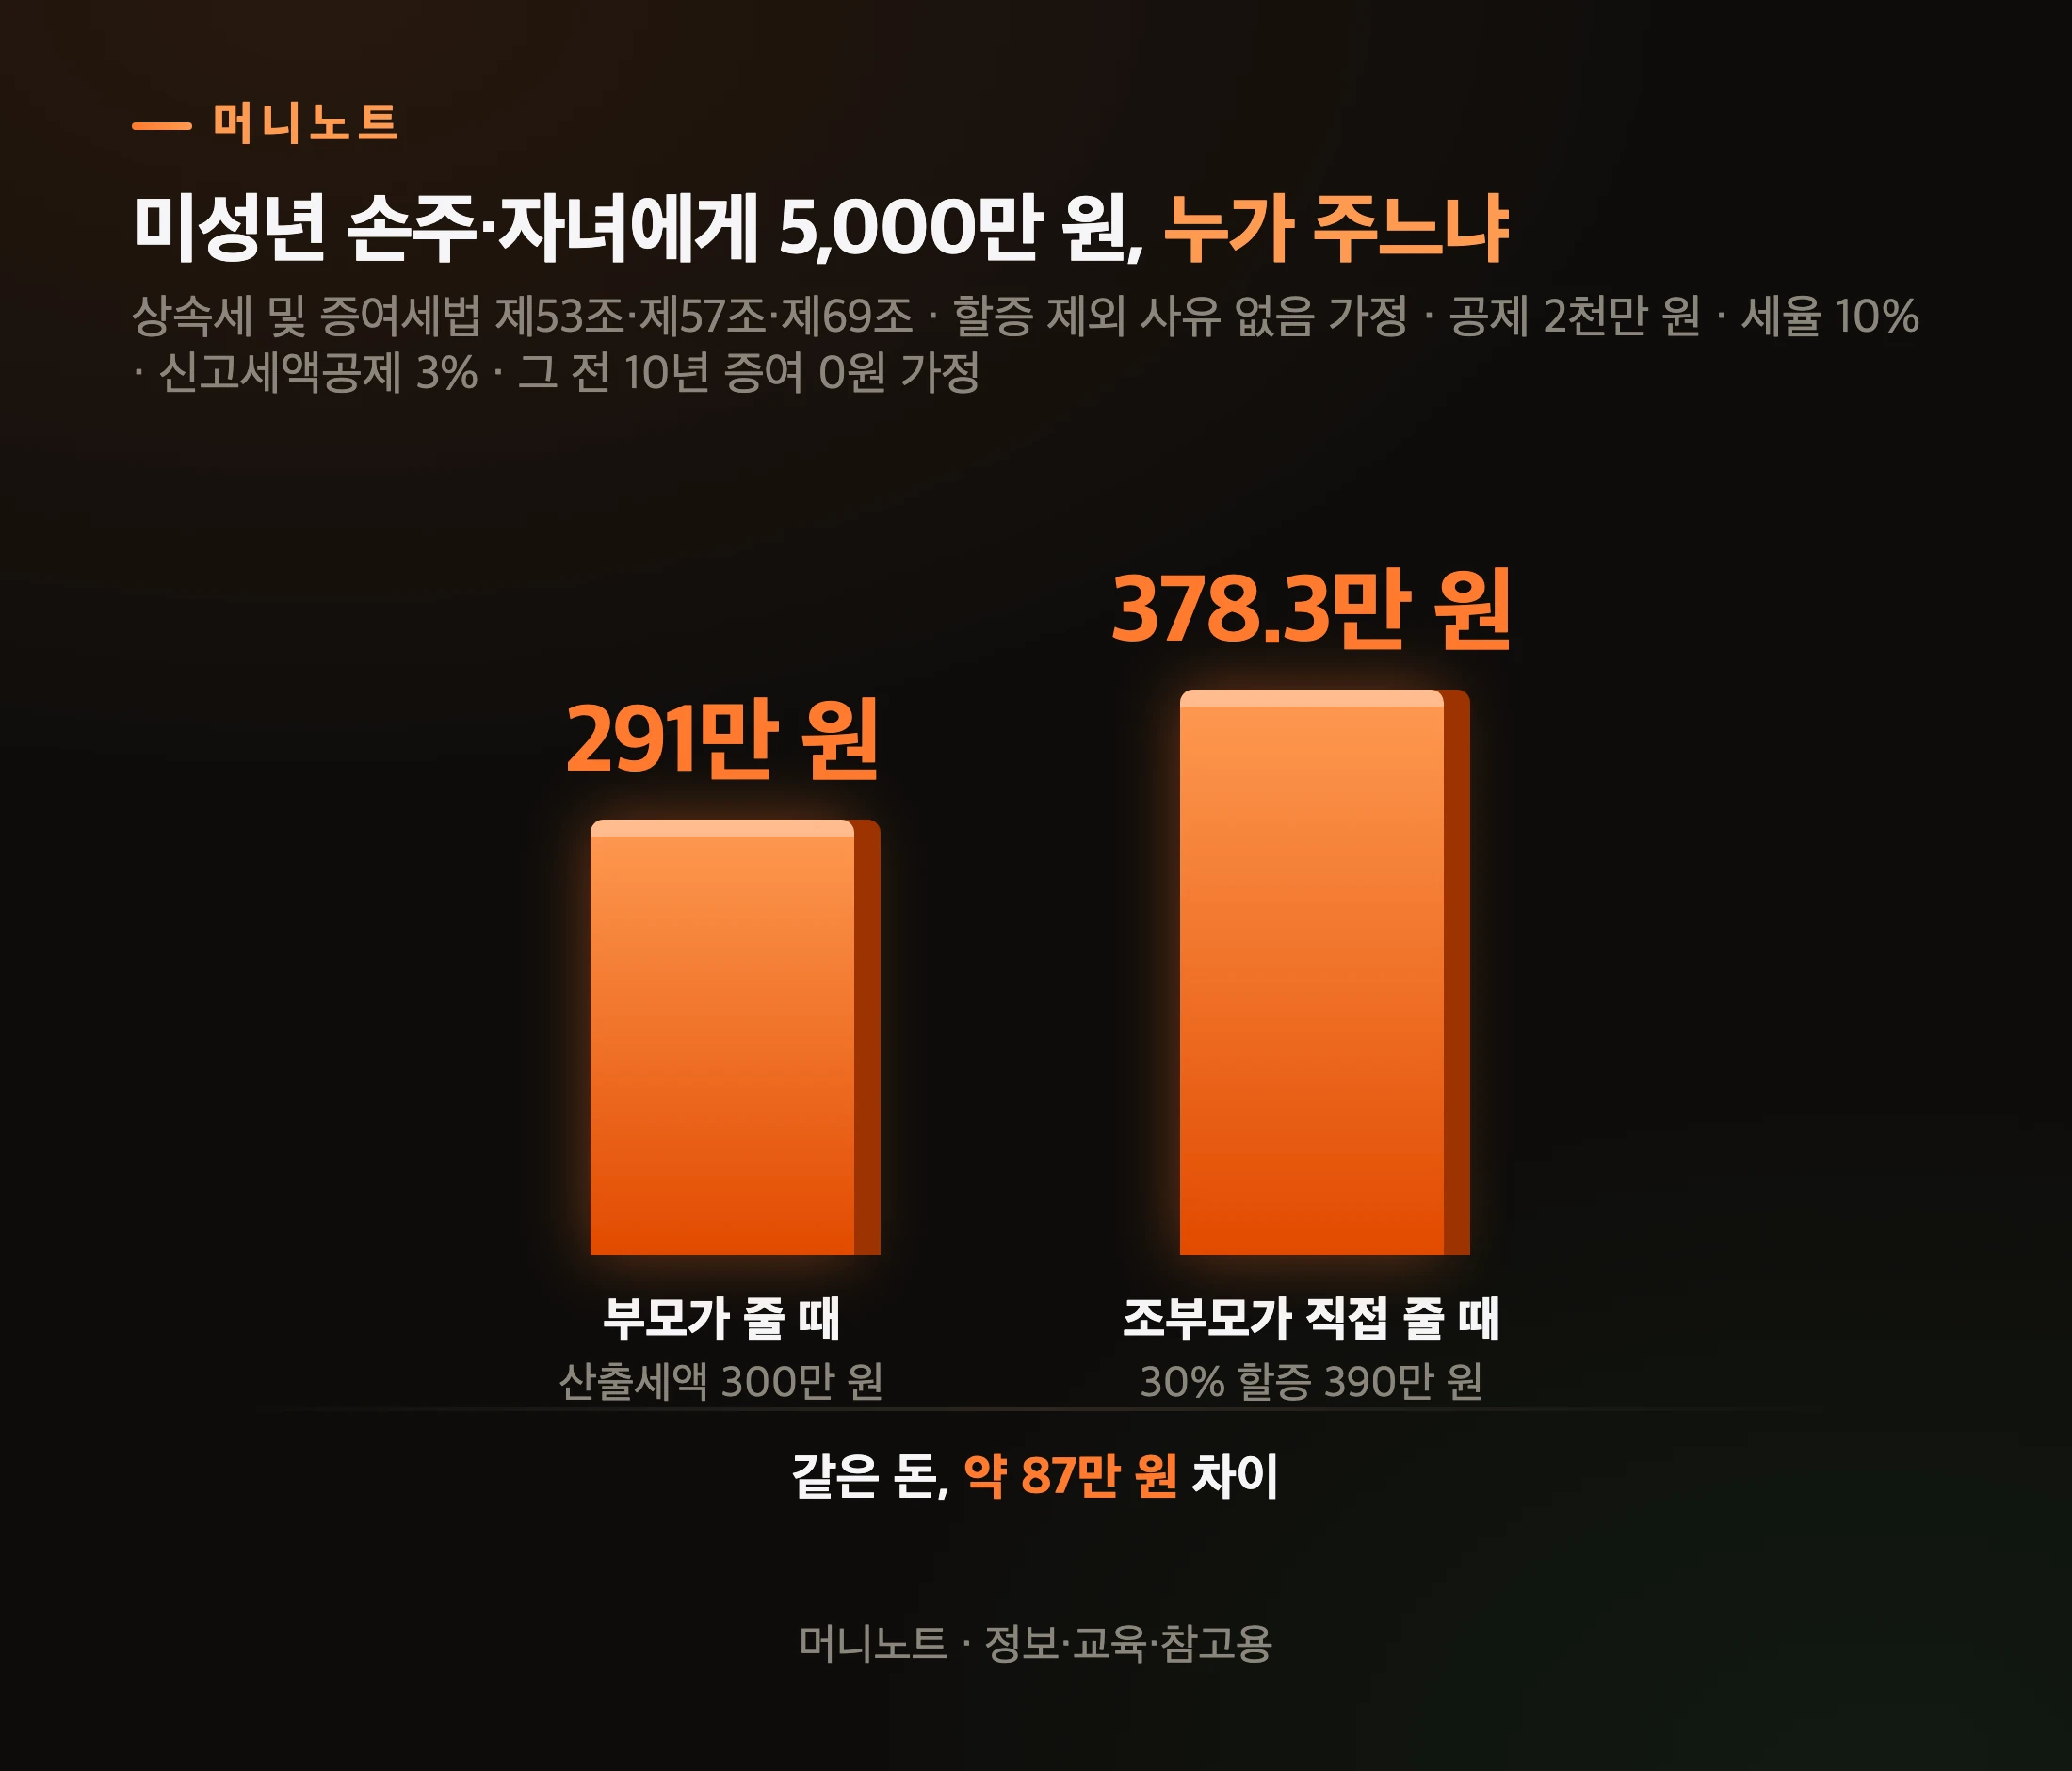
    미성년 자녀에게 10년간 5,000만 원을 주면 과세표준 3,000만 원, 신고 후 납부세액은 291만 원입니다. 성년 자녀에게 1억 원이면 과세표준 5,000만 원, 납부세액은 485만 원이에요. 공제 등을 뺀 과세표준이 50만 원 미만이면 증여세를 부과하지 않고, 1억 원 초과 5억 원 이하 구간의 초과분은 20%이며 그 위로는 더 높은 누진세율이 적용됩니다.

    단, 위 숫자는 부모가 줄 때 기준입니다. 할아버지·할머니가 손주에게 직접 주면 원칙적으로 산출세액에 30%가 더 붙어(상속세 및 증여세법 제57조), 같은 5,000만 원이라도 신고 후 약 378만 원이 됩니다.

    누가 주느냐에 따른 세금
    머니노트 · 정보·교육·참고용
    표로 보기
    미성년 손주·자녀에게 5,000만 원, 누가 주느냐
    항목 설명 값
    부모가 줄 때 산출세액 300만 원 291만 원
    조부모가 직접 줄 때 30% 할증 390만 원 378.3만 원

    손주의 부모가 이미 사망한 경우처럼 할증이 빠지는 예외도 있으니, 조부모 돈이라면 신고 전에 한 번 더 확인하세요.

    물론 여러 번 나눠서 넣었다면 넣을 때마다 그 전 10년 이내에 같은 사람(엄마·아빠는 서로 배우자라 함께)에게 받은 증여를 합쳐 계산합니다. 공제 한도는 부모·조부모 등 직계존속 전체가 함께 쓰고요. 위 숫자는 10년 합계를 한 번에 계산한 결과라, 회차별 신고세액공제는 조금 달라질 수 있어요.

    그렇다면 신고를 안 했을 때는 무엇이 달라질까요? 세금보다 시간이 더 문제입니다.

    신고를 안 하면 무엇이 달라지나요?

    납부할 세액이 있는데 기한까지 신고·납부하지 않았다면 가산세가 붙고, 문제 삼을 수 있는 기간이 15년으로 늘어납니다.

    국세기본법상 무신고가산세는 일반적으로 내야 할 세액의 20%, 부정행위면 40%입니다. 여기에 납부기한 다음 날부터 하루 10만분의 22의 납부지연가산세가 붙어요.

    무신고일 때 붙는 숫자
    머니노트 · 정보·교육·참고용
    표로 보기
    신고를 안 했을 때 붙는 세 숫자
    항목 값 설명
    무신고가산세 20% 부정행위면 40%
    하루 납부지연 0.022% 10만분의 22
    부과 기간 15년 신고하면 10년

    숫자 셋 중 무게가 가장 큰 건 마지막 15년입니다.

    지현 씨로 치면 40만 원의 20%인 8만 원이 무신고가산세입니다. 신고했으면 받았을 1만 2,000원 공제도 없어지고요. 납부지연가산세는 늦어진 날수만큼 따로 붙습니다.

    지현 씨 신고 여부별 세금
    머니노트 · 정보·교육·참고용
    표로 보기
    지현 씨 400만 원 초과분, 신고 여부로 갈린다
    항목 설명 값
    기한 안 신고 3% 공제 38.8만 원
    신고 안 함 가산세 20% 더함 48만 원

    9만 원 남짓 차이라 작아 보여도, 이건 날수가 쌓이기 전 숫자예요.

    증여 뒤 시간표
    머니노트 · 정보·교육·참고용
    표로 보기
    증여한 날부터, 시간이 하는 일
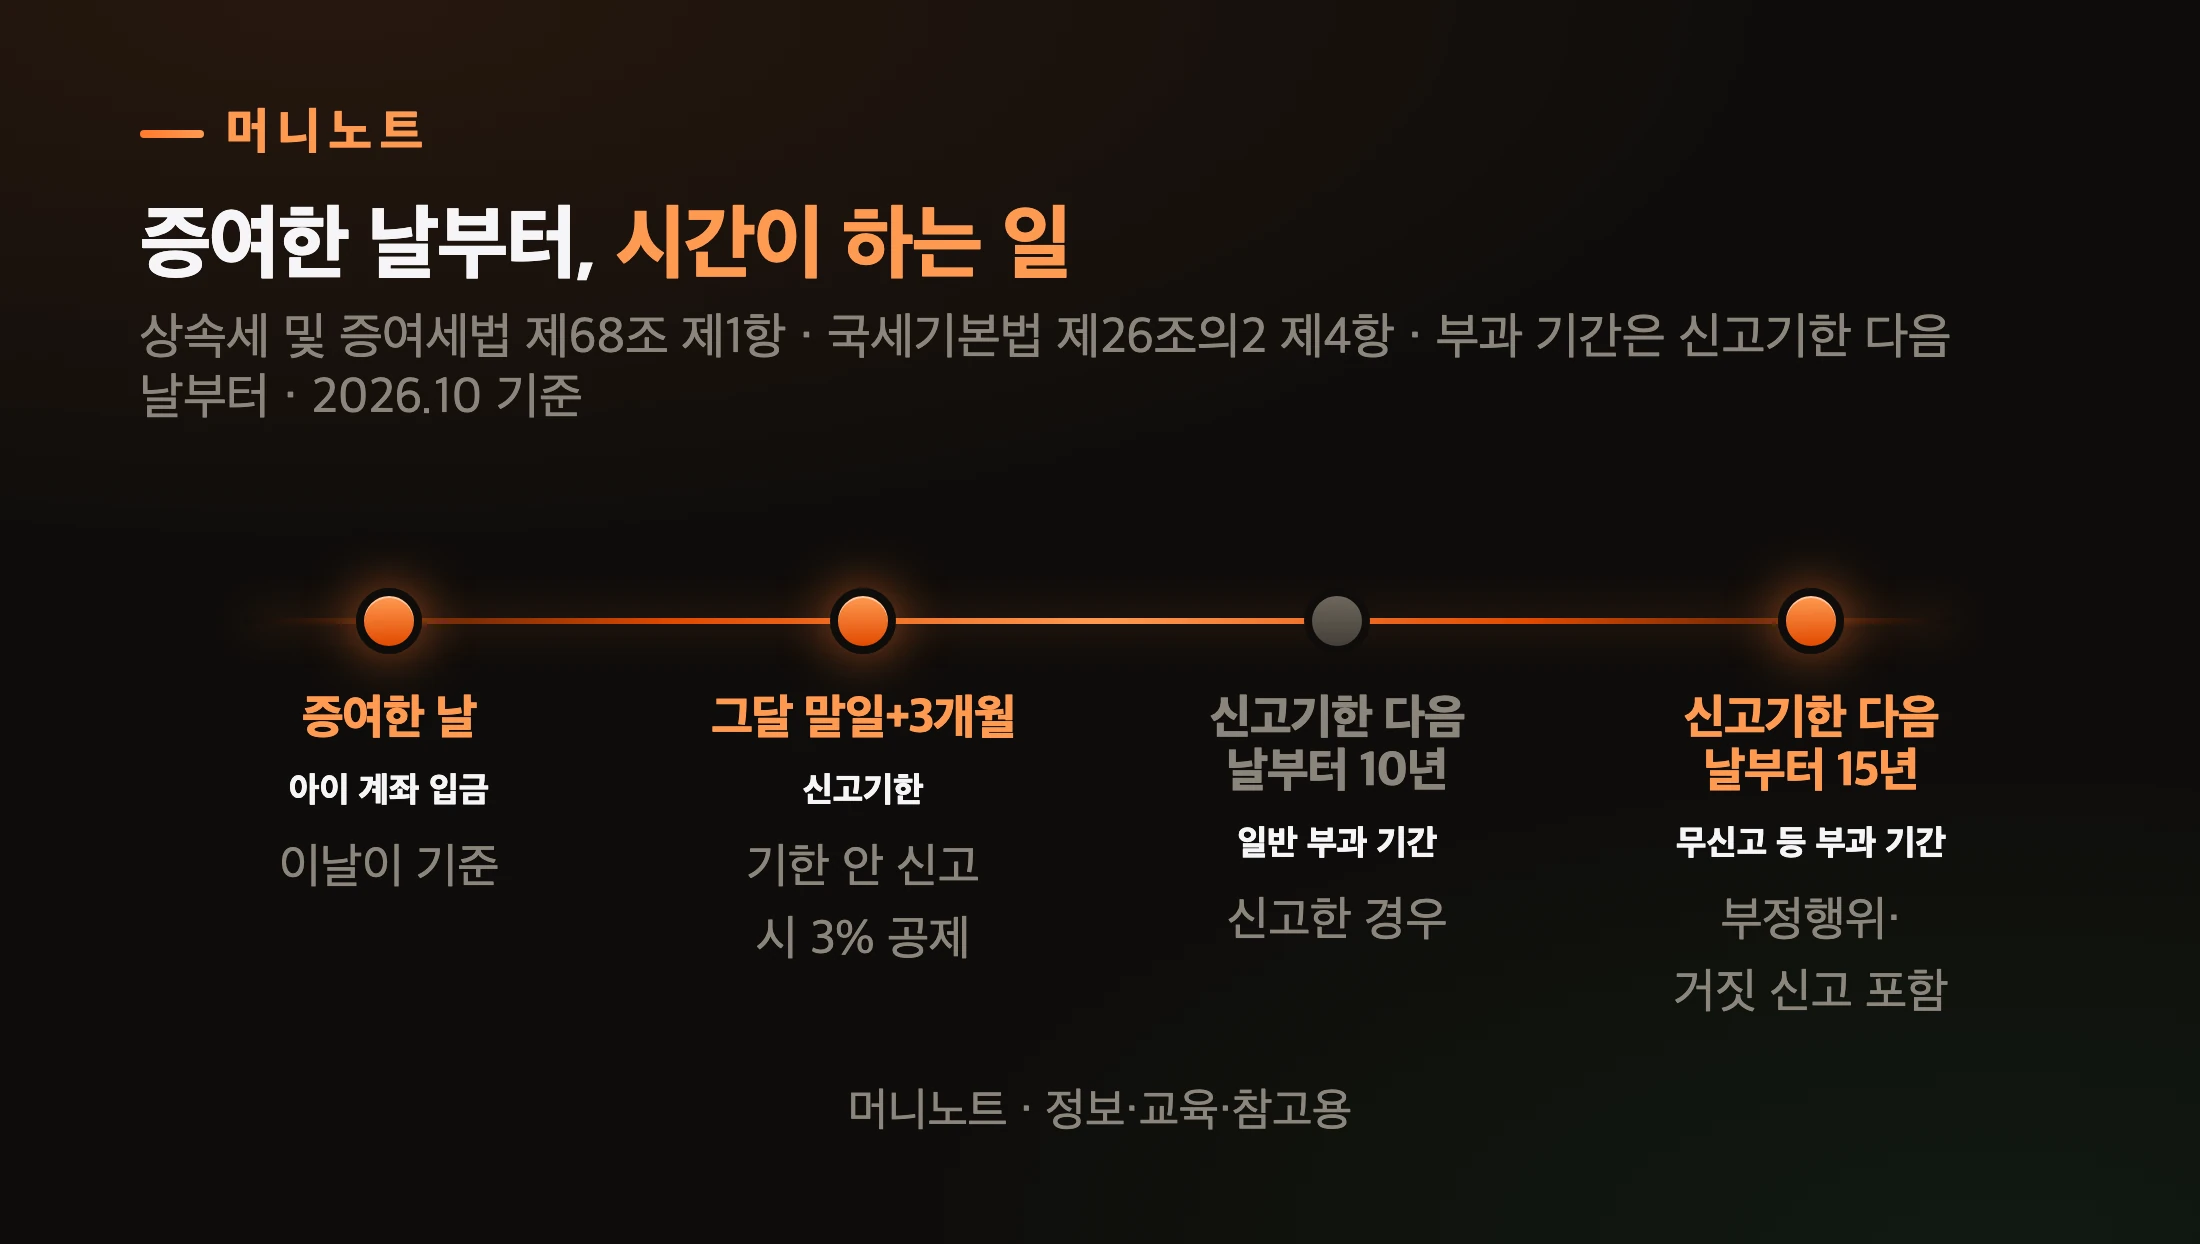
    시점 사건 설명
    증여한 날 아이 계좌 입금 이날이 기준
    그달 말일+3개월 신고기한 기한 안 신고 시 3% 공제
    신고기한 다음 날부터 10년 일반 부과 기간 신고한 경우
    신고기한 다음 날부터 15년 무신고 등 부과 기간 부정행위·거짓 신고 포함

    부과제척기간이 핵심입니다. 일반적인 현금 증여의 부과제척기간은 신고기한 다음 날부터 원칙적으로 10년입니다. 무신고·부정행위나 법에서 정한 거짓·누락신고에 해당하면 15년이 적용됩니다. 쉽게 말하면, 신고를 안 한 증여는 세무서가 들여다볼 수 있는 창이 5년 더 열려 있는 셈입니다.

    서류에 메모하며 계산기를 두드리는 손
    Photo: Leeloo The First / Pexels

    반대로 공제 범위 안이라 세금이 0원이면요? 그때는 신고를 안 해도 가산세가 없습니다. 국세청 2017 가이드도 「신고를 하지 않더라도 가산세가 부과되지 않는다」고 적었어요.

    그런데 같은 가이드는 이어서 「그러나 이 경우에도 신고를 해 놓으면 나중에 증여받은 사실에 대한 증빙이 필요할 때 요긴하게 활용할 수 있으므로 신고를 해 놓는 것이 좋다」고 했습니다. 왜일까요?

    세금이 0원인데 왜 굳이 신고하라고 할까요?

    통장 속 돈이 불어나기 때문입니다.

    국세청 2017 가이드는 이런 예를 들었어요. 아버지가 미성년 아들 명의로 1,600만 원을 저축했는데, 15년 뒤 이자가 붙어 7,000만 원이 됐다고 가정합니다. 그리고 신고를 해 두지 않으면 공제 범위 안에서 증여가 있었더라도 「그 사실을 객관적으로 입증하기가 어려우므로 증여사실을 인정받지 못할 수도 있다」고 적었습니다.

    이게 무슨 뜻이냐면, 15년 전 1,600만 원을 줬다는 기록이 없으면 그 돈이 언제, 얼마로 넘어갔는지 다툼이 생길 수 있다는 겁니다. 다만 「나중 금액 전부에 세금이 붙는다」고 단정한 문장은 이 자료에 없으니, 그렇게까지 넓혀 읽지는 마세요.

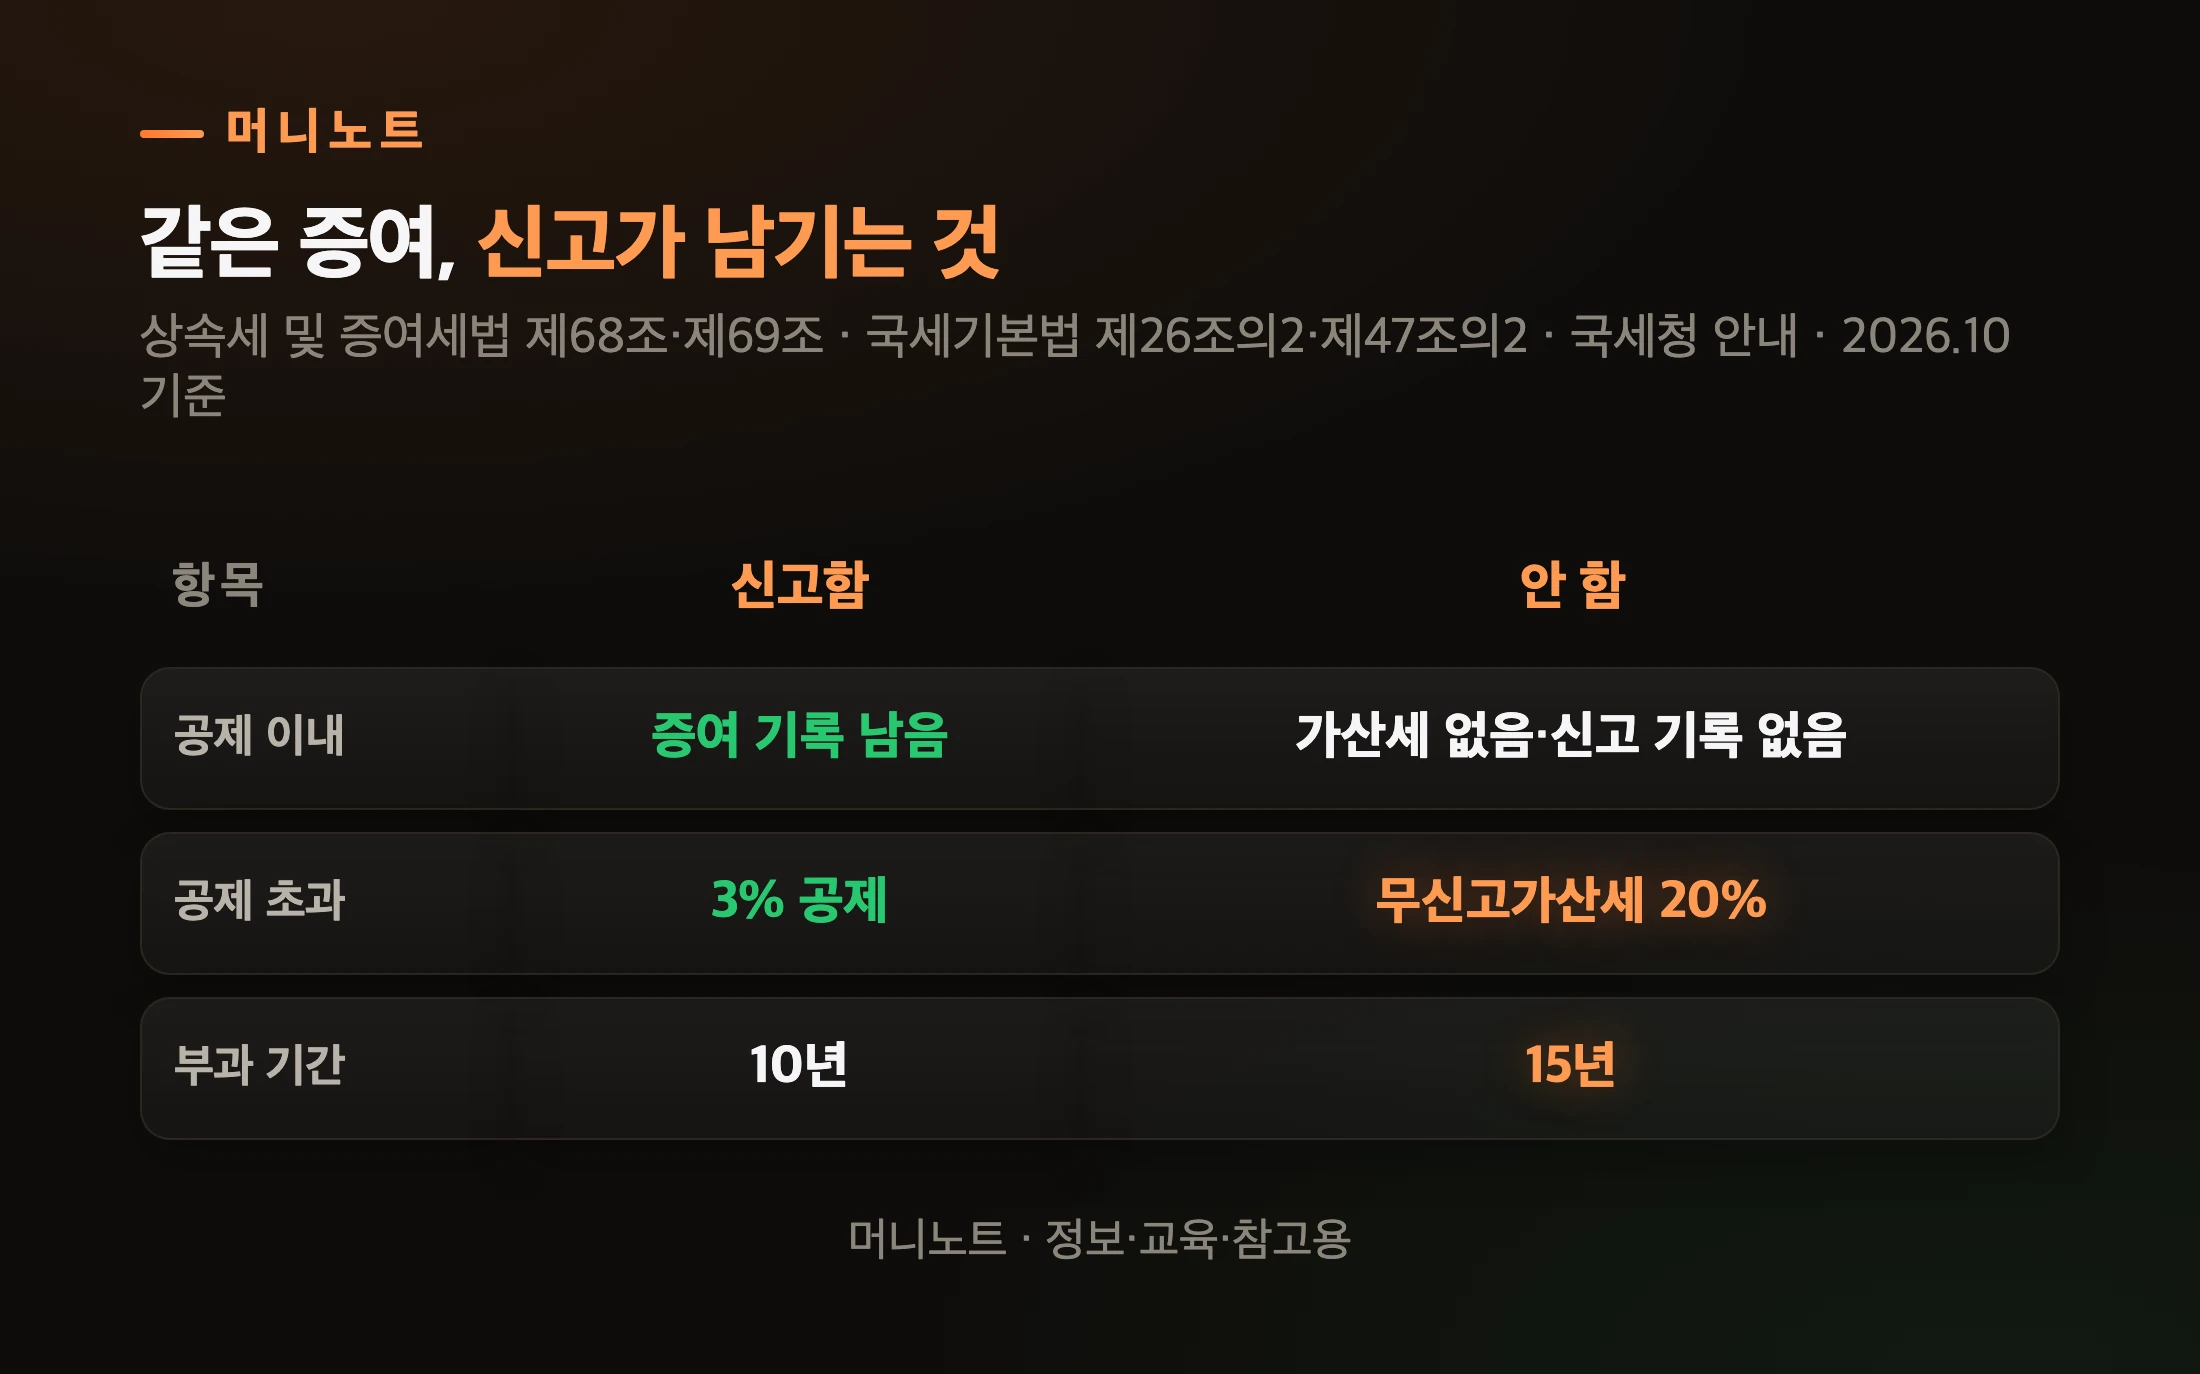
    신고했을 때와 안 했을 때
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 증여, 신고가 남기는 것
    구분 신고함 안 함
    공제 이내 증여 기록 남음 가산세 없음·신고 기록 없음
    공제 초과 3% 공제 무신고가산세 20%
    부과 기간 10년 15년

    국세청의 2026년 5월 자료 「상속·증여세 오해 그리고 진실」도 같은 쪽을 가리킵니다. 「증여재산공제 5천만원을 적용하여 신고하면, 자녀에게 세금없이 현금을 증여할 수 있습니다」(성년 자녀 기준 · 미성년은 2천만 원)라고 적고, 간단한 현금 증여는 홈택스 증여세 맞춤신고를 쓰라고 안내했어요.

    바꿔 말하면, 세금 0원 신고는 증여 시점과 금액을 뒷받침하는 자료를 남기는 일입니다. 그런데 반대로 「이건 아이 돈이 아니라 내 돈」이라고 하고 싶은 경우도 있죠?

    「내 돈인데 이름만 빌렸다」고 하면 괜찮나요?

    그 말을 하는 순간 증명 책임이 내게로 옵니다.

    명의자 소유는 「추정」이라 뒤집을 수는 있습니다. 하지만 국세청 가이드 표현대로 입증책임은 그걸 주장하는 쪽에 있어요. 민사에서도 대법원 2009년 전원합의체 판결(2008다45828)은 실명 확인을 거친 예금의 계약 당사자를 원칙적으로 명의자로 보고, 다른 사람을 주인으로 보는 건 「극히 예외적인 경우」로 제한했습니다. 이건 은행에 예금을 돌려 달라는 민사 사건이라 세금 판단과는 다르다는 점도 함께 알아 두세요.

    게다가 「내 돈」이라고 주장하는 이유가 금융소득종합과세나 증여세를 피하려는 것이었다면, 앞의 기고가 든 탈법 목적 차명의 예와 겹칠 수 있습니다.

    물론 가족 계좌로 돈이 오갔다고 다 증여는 아닙니다. 대법원은 2015년(2015두41937) 배우자 계좌로 예금이 입금된 사실만으로는 증여가 추정되지 않는다고 했어요. 다만 이 판결은 배우자 사건이고, 계좌 명의자 추정 조항이 생기기 전 법이 적용된 사안입니다. 아이 통장에 그대로 옮기면 넘치는 이야기예요.

    세금 서류와 계산기, 체크리스트가 놓인 책상
    Photo: Leeloo The First / Pexels

    아이 통장, 오늘 무엇부터 확인하나요?

    순서는 네 가지면 충분합니다.

    자녀 통장 점검 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    자녀 통장, 네 가지 확인
    단계 내용 설명
    1단계 원금 합계 최근 10년 입금
    2단계 누가 넣었나 공제 한도 공유
    3단계 한도 비교 미성년 2천만 원
    4단계 초과면 신고 3개월 안

    1. 최근 10년 동안 넣은 원금 합계를 통장 거래내역으로 확인합니다 2. 부모뿐 아니라 조부모가 준 돈도 같은 한도 안에서 합칩니다. 다만 조부모가 준 돈은 세금이 30% 더 붙습니다 3. 미성년이면 2천만 원, 성년이면 5천만 원과 비교합니다 4. 넘었다면 증여한 달의 말일부터 3개월 안에 신고합니다. 넘지 않았어도 기록을 남기고 싶다면 신고할 수 있어요

    매달 넣는 금액이 10년 뒤 이자까지 얼마가 되는지는 복리 계산기로 먼저 확인해 보세요. 원금이 한도에 언제 닿는지 미리 보면 신고 시점을 정하기 쉽거든요.

    자주 묻는 질문

    Q. 아이 통장을 만들기만 하고 부모가 관리해도 되나요? 계좌를 만들고 관리하는 것 자체는 막히지 않습니다. 다만 그 계좌에 들어간 돈은 아이 소유로 추정되고, 세법상 증여 추정의 출발점이 된다는 점이 중요해요.

    Q. 공제 한도는 10년이 지나면 다시 생기나요? 네. 제53조는 증여 전 10년 안에 공제받은 금액을 합쳐 한도를 봅니다. 그래서 국세청도 「10년 주기를 활용하여 안전하게 증여」하라고 안내했어요.

    Q. 한도를 넘었는데 몇 년 지났다면 이제 끝난 건가요? 아닙니다. 신고서를 내지 않은 증여세는 부과제척기간이 15년이에요. 지금 할 수 있는 절차와 가산세는 관할 세무서나 세무사에게 먼저 확인해 보세요.

    Q. 신고는 어디서 하나요? 국세청은 간단한 현금 증여라면 홈택스의 증여세 맞춤신고를 이용하라고 안내합니다. 증여세를 낼 의무는 돈을 받은 사람, 즉 아이 쪽에 있다는 점도 기억해 두세요.

    여러분 아이 통장의 숫자는 몇인가요?

    지현 씨의 10년 2,400만 원은 기한마다 신고했다면 세금이 38만 8,000원이었습니다. 신고하지 않으면 가산세가 붙고, 문제가 될 수 있는 기간은 15년으로 늘어나죠.

    아이 이름으로 모은 돈은 아이에게 주려고 모은 돈입니다. 그 마음을 숫자로 남겨 두는 게 신고예요. 그러면 그 돈이 언제 얼마나 아이에게 갔는지 훨씬 분명하게 남습니다.

    여러분 아이 통장에는 지금 얼마가 들어 있나요? 오늘 딱 하나만 한다면, 통장 거래내역에서 최근 10년 입금 합계를 뽑아 보세요. 2천만 원과의 거리가 신고를 할지 정하는 출발점입니다.


    이 글은 2026년 10월 15일 기준 금융실명거래 및 비밀보장에 관한 법률, 상속세 및 증여세법, 국세기본법·같은 법 시행령(법제처 현행 원문), 국세청 「상속·증여세 오해 그리고 진실」(2026.5)·「2017 세금절약 가이드 II」·증여세 신고 유의사항, 금융위원회 보도설명자료(2014.11.6), 정책브리핑 기고(2015.3.26), 대법원 2015두41937·2008다45828 판결, 한국일보 보도(1994.8.3)를 바탕으로 한 정보·교육·참고용 자료이며, 세무·법률 자문이 아닙니다. 사례와 계산은 이자를 뺀 가정 예시이고, 세법은 바뀔 수 있으며 개인 상황에 따라 과세가 달라질 수 있습니다. 판단과 책임은 본인에게 있습니다.

  • 금 투자 세금 — 금값이 똑같이 올라도, 금 통장은 차익에서 15.4%를 떼고 KRX 금현물 계좌는 떼지 않습니다

    금 투자 세금 — 금값이 똑같이 올라도, 금 통장은 차익에서 15.4%를 떼고 KRX 금현물 계좌는 떼지 않습니다

    가상의 사례입니다. 쉰두 살 민수 씨가 금 1,000만 원어치를 샀고, 금값이 20% 올라 차익이 200만 원 생겼다고 해 보죠. 여러분도 금값이 오르면 누구나 같은 수익이라고 생각하기 쉽지만, 정작 손에 남는 돈은 다릅니다.

    은행 금 통장에서 팔았다면 차익 200만 원 중 30만 8,000원이 세금으로 원천징수됩니다. 한국거래소 KRX 금시장 계좌에서 팔았다면 차익에 붙는 소득세가 없습니다.

    똑같은 금, 똑같은 상승인데 왜 이렇게 갈릴까요. 세법이 금 자체가 아니라 금을 담은 그릇을 보고 세금을 매기기 때문입니다.

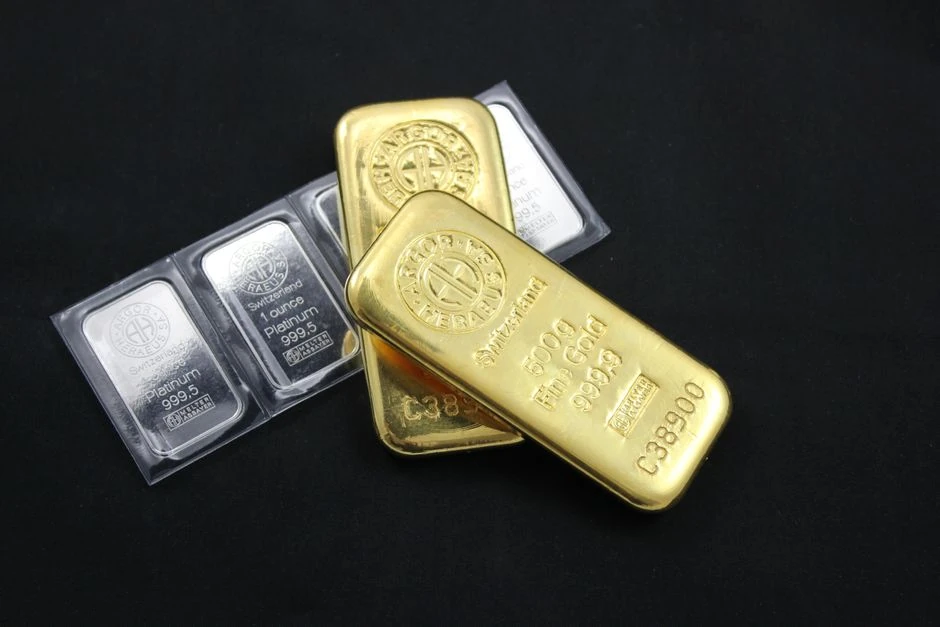
    금괴와 은괴가 놓인 모습
    Photo: Zlaťáky.cz / Pexels

    바쁘면 이것만 · 2026.10 기준

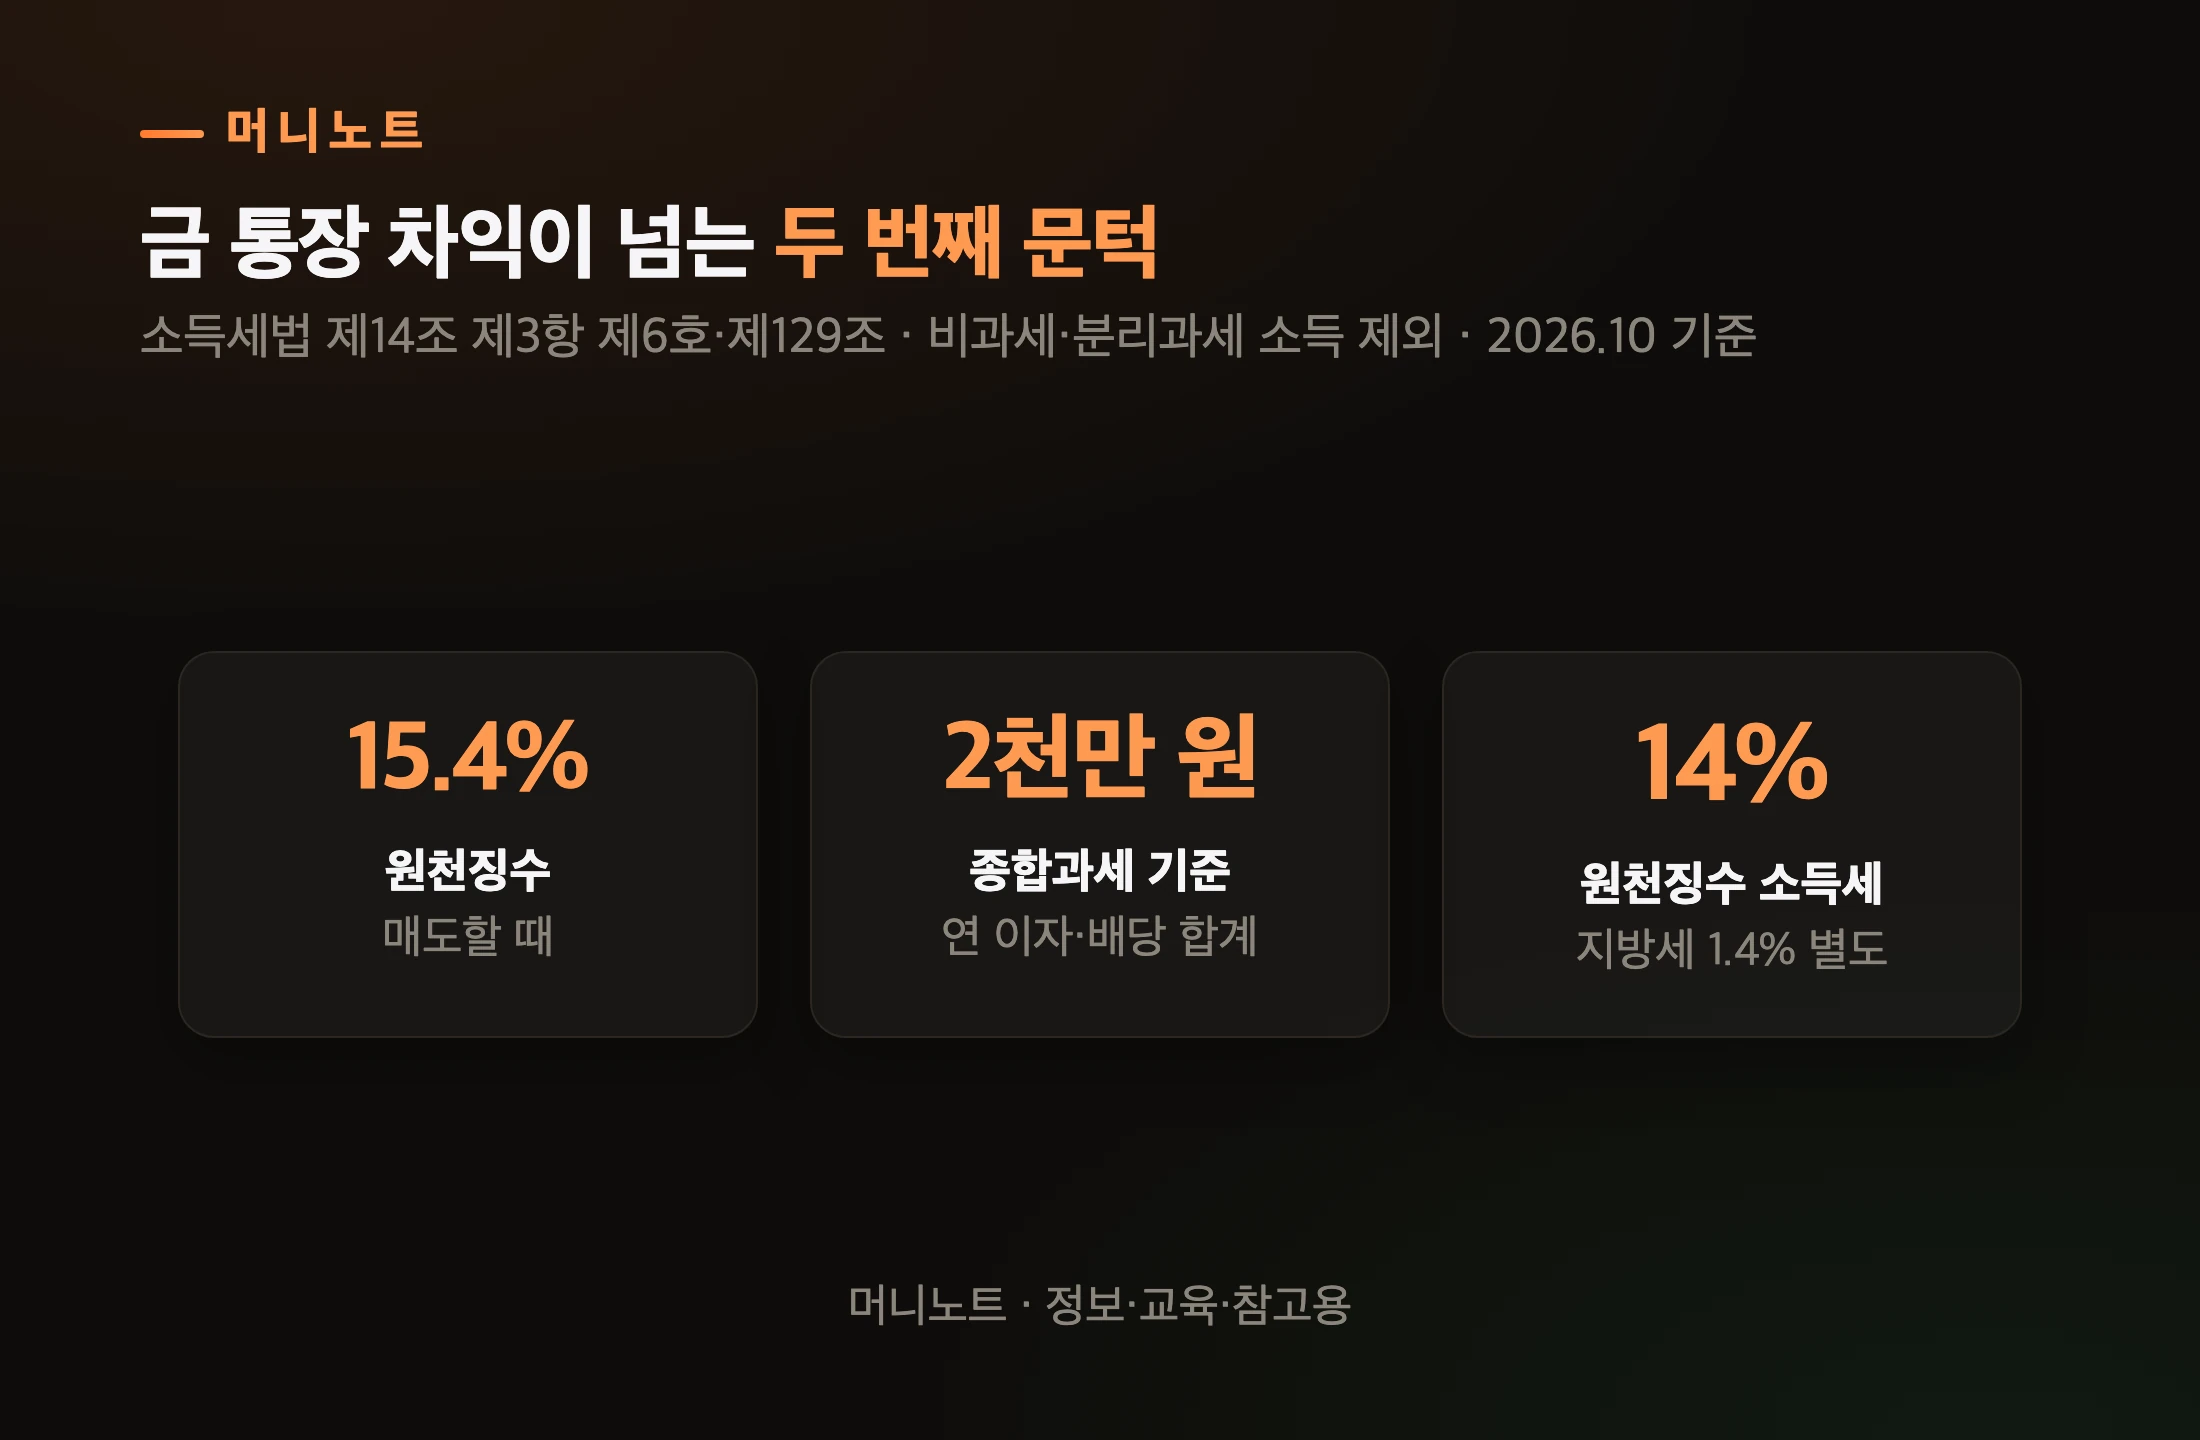
    • 은행 금 통장(골드뱅킹)과 국내 상장 금 ETF의 매매차익은 소득세법상 배당소득입니다. 14%에 지방소득세를 더해 15.4%가 원천징수돼요
    • 이 배당소득은 다른 이자·배당과 합쳐 연 2천만 원을 넘으면 금융소득종합과세에 들어갑니다
    • KRX 금시장은 한국거래소 안내상 「양도소득세·배당소득세 비과세」이고, 금융소득종합과세 대상도 아닙니다
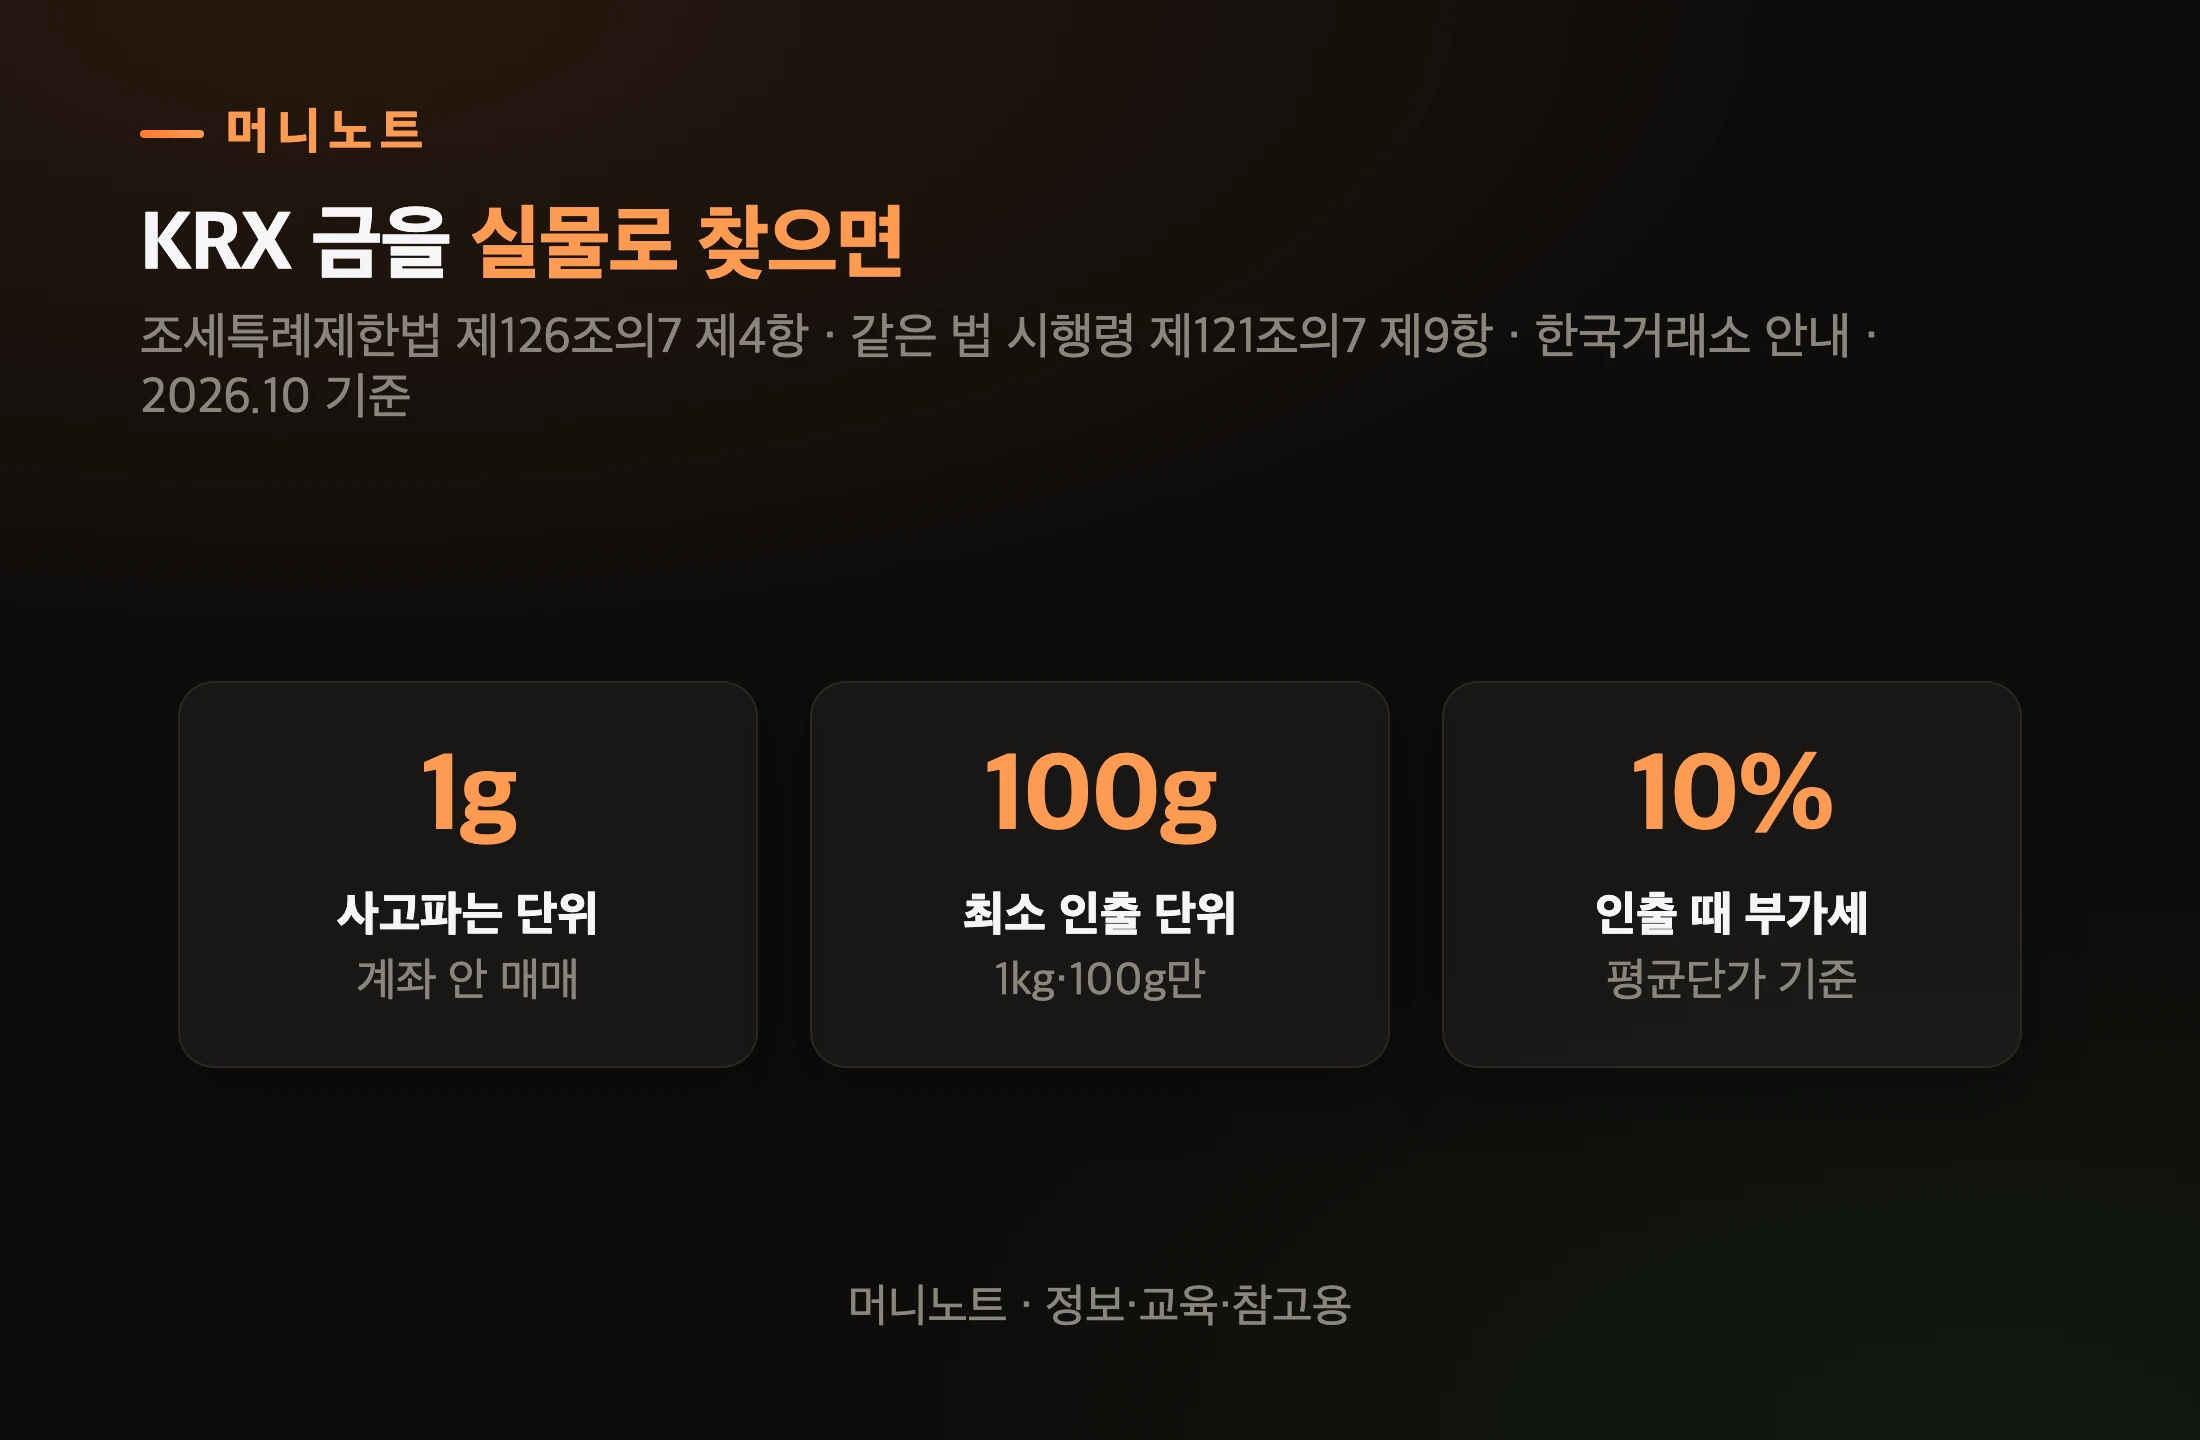
    • 대신 KRX에서 산 금을 실물로 찾으면 부가세 10%가 붙습니다. 기준은 그날 시세가 아니라 내가 산 평균단가예요. 인출은 100g·1kg 단위입니다
    • 골드바는 은행·금은방에서 살 때 부가세 10%가 먼저 붙습니다
    • 국내 금 ETF를 ISA에 담으면 계좌 이자·배당 합계 200만 원(서민형 등 400만 원)까지 비과세, 넘는 부분은 9.9% 분리과세입니다. 단 직전 3년 중 한 해라도 금융소득종합과세 대상이었다면 이 혜택을 받을 수 없습니다
    • 장롱 속 금반지: 소득세법이 양도소득·기타소득으로 열거한 목록에 금이 없습니다

    금 통장과 KRX 금현물, 세금이 왜 다른가요?

    금 통장은 세법상 「금」이 아니라 은행이 발행한 금융상품이고, KRX 금시장에서는 금 자체를 사고팔기 때문입니다. 이름은 둘 다 「금 투자」인데 법이 보는 정체가 달라요.

    금을 사는 경로별 세금
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 금인데 그릇마다 세금이 다르다
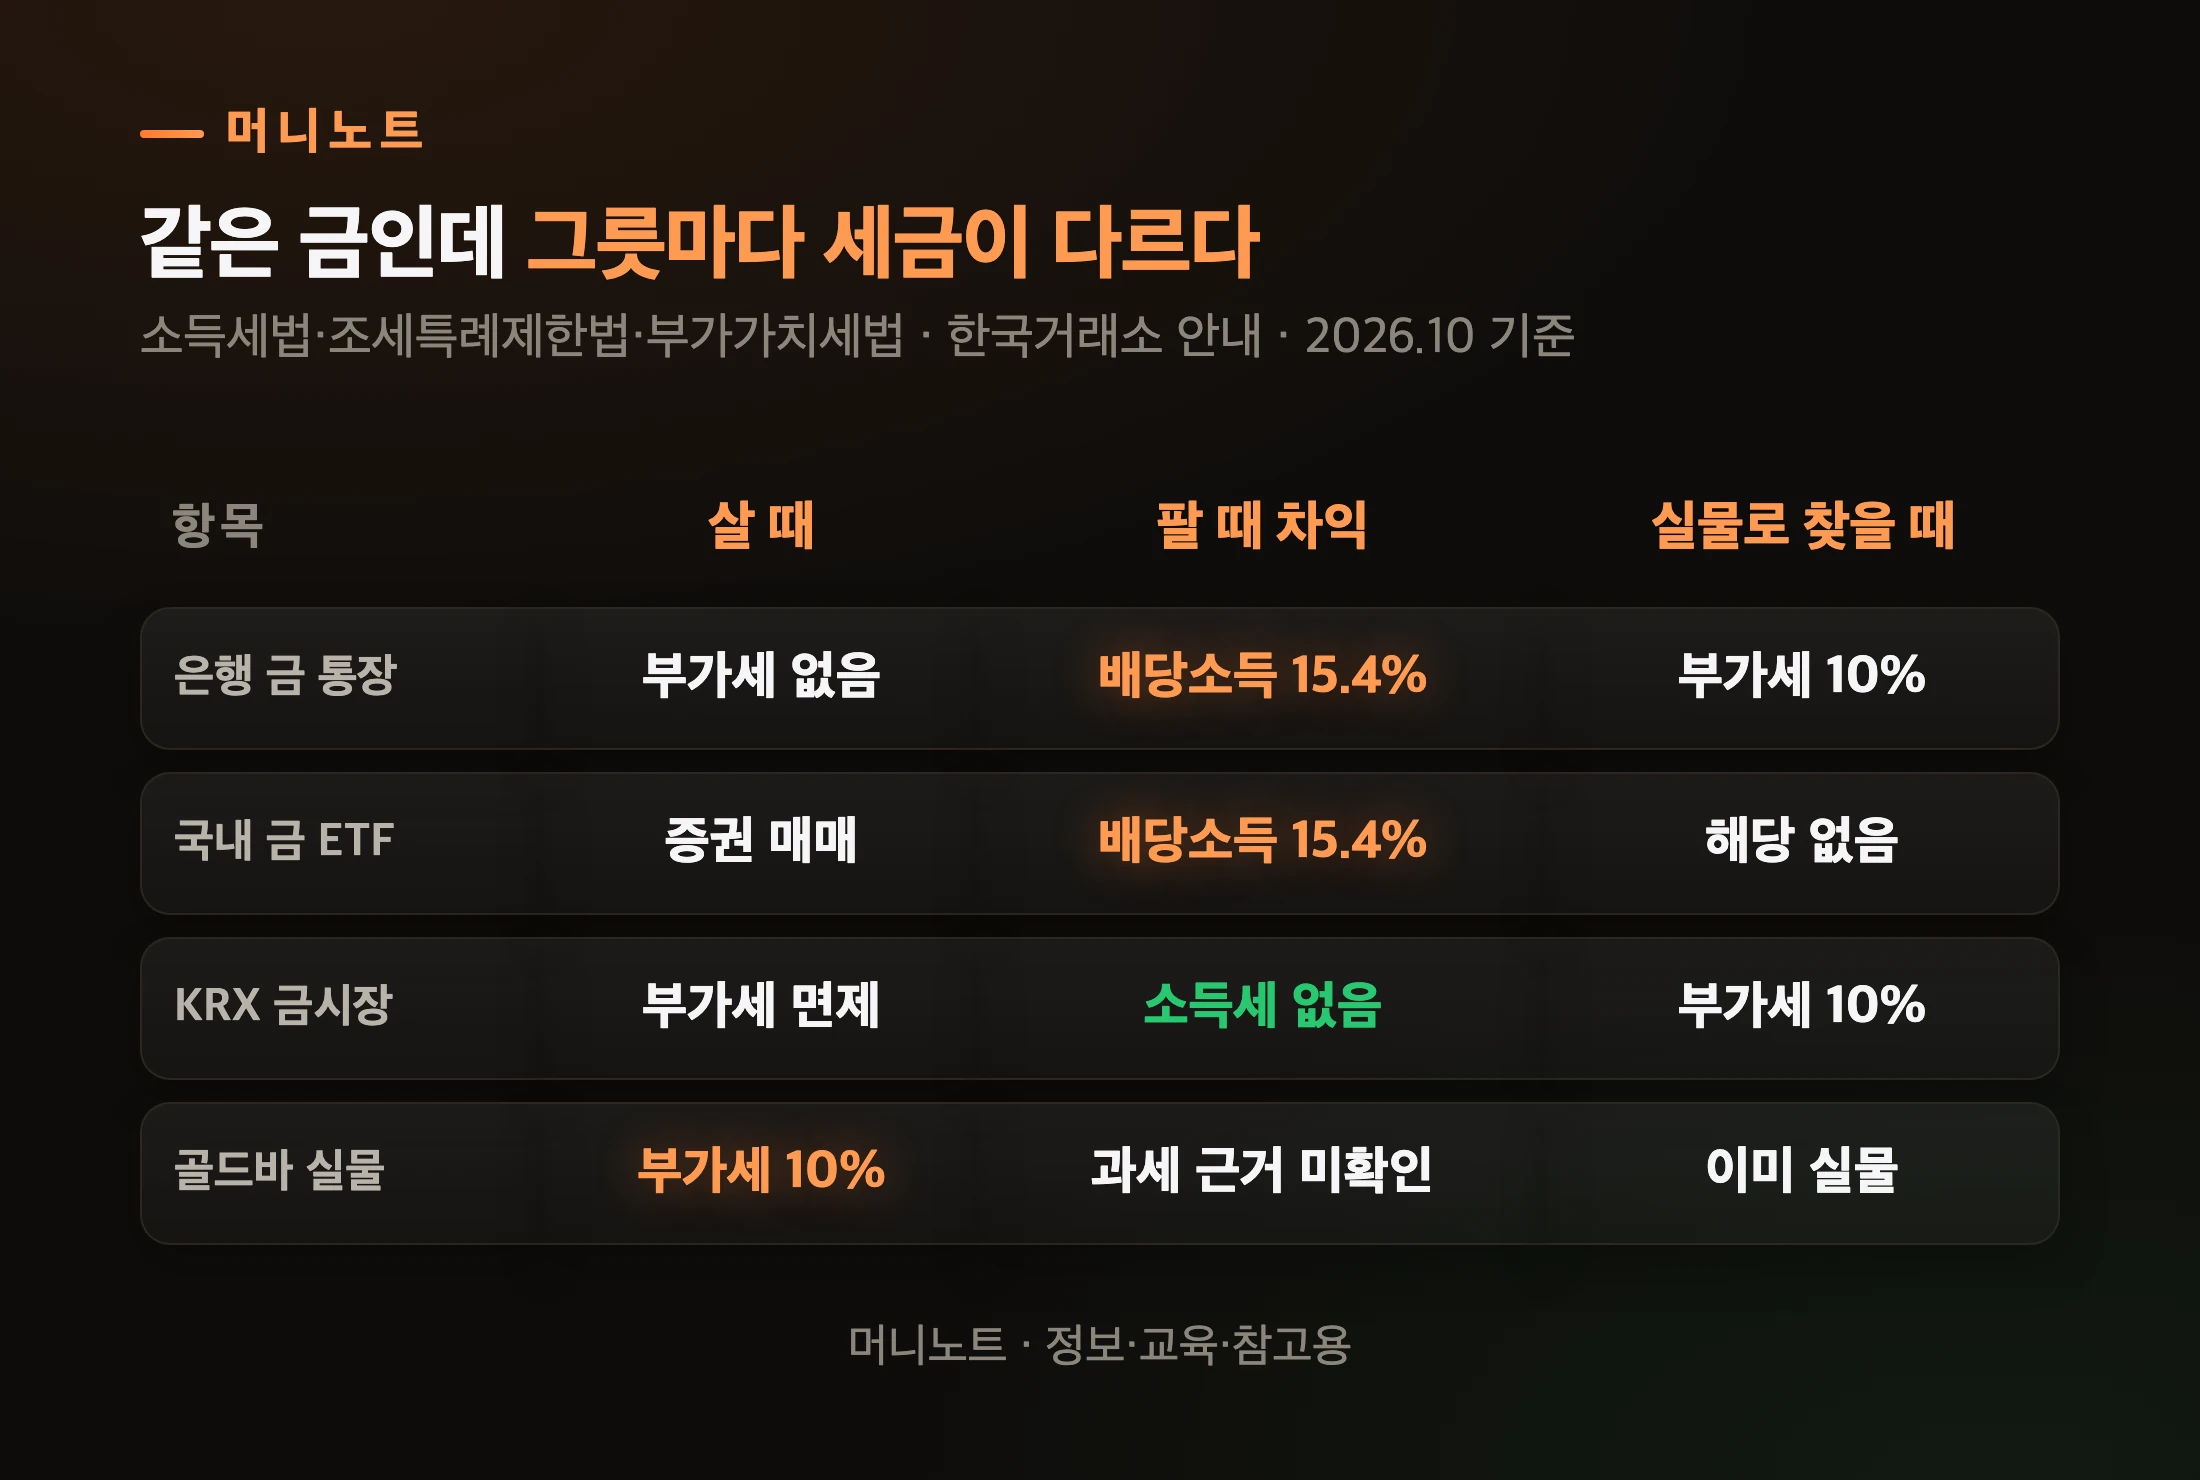
    구분 살 때 팔 때 차익 실물로 찾을 때
    은행 금 통장 부가세 없음 배당소득 15.4% 부가세 10%
    국내 금 ETF 증권 매매 배당소득 15.4% 해당 없음
    KRX 금시장 부가세 면제 소득세 없음 부가세 10%
    골드바 실물 부가세 10% 과세 근거 미확인 이미 실물

    은행 상품안내를 보면 금 통장은 원화를 넣으면 국제 금시세와 환율로 금을 적립해 주는 계좌인데, 스스로를 파생결합증권이라고 적습니다. 소득세법 제17조 제1항 제5호의2는 2018년 1월 1일부터 이 「파생결합증권으로부터의 이익」을 배당소득으로 넣었어요.

    국내 상장 금 ETF는 집합투자기구, 쉽게 말하면 펀드입니다. 소득세법은 펀드 이익도 배당소득으로 봅니다. 상장 주식에서 난 매매차익은 펀드 이익에서 빼 주지만, 금현물을 담는 ETF라면 금현물이 증권이 아니라서 그 예외에 들지 않는 구조예요. 금선물을 기초로 하는 상품의 구조는 따로 확인해야 합니다.

    반면 KRX 금시장은 순도 99.99% 골드바를 1g 단위로 쪼개 사고파는 시장입니다. 소득세법 제94조가 양도소득으로 열거한 것은 토지·건물, 주식 등, 파생상품 등인데 금은 그 목록에 없습니다. 한국거래소는 이 시장의 세제를 「양도소득세·배당소득세 : 비과세」라고 안내하죠.

    바꿔 말하면, 금 통장의 차익은 세법상 예금 이자와 같은 줄에 서고, KRX 금현물의 차익은 그 줄에 아예 서지 않는 셈입니다.

    그럼 이 차이가 민수 씨 통장에선 얼마일까요?

    차익 200만 원이면 세금은 얼마나 갈리나요?

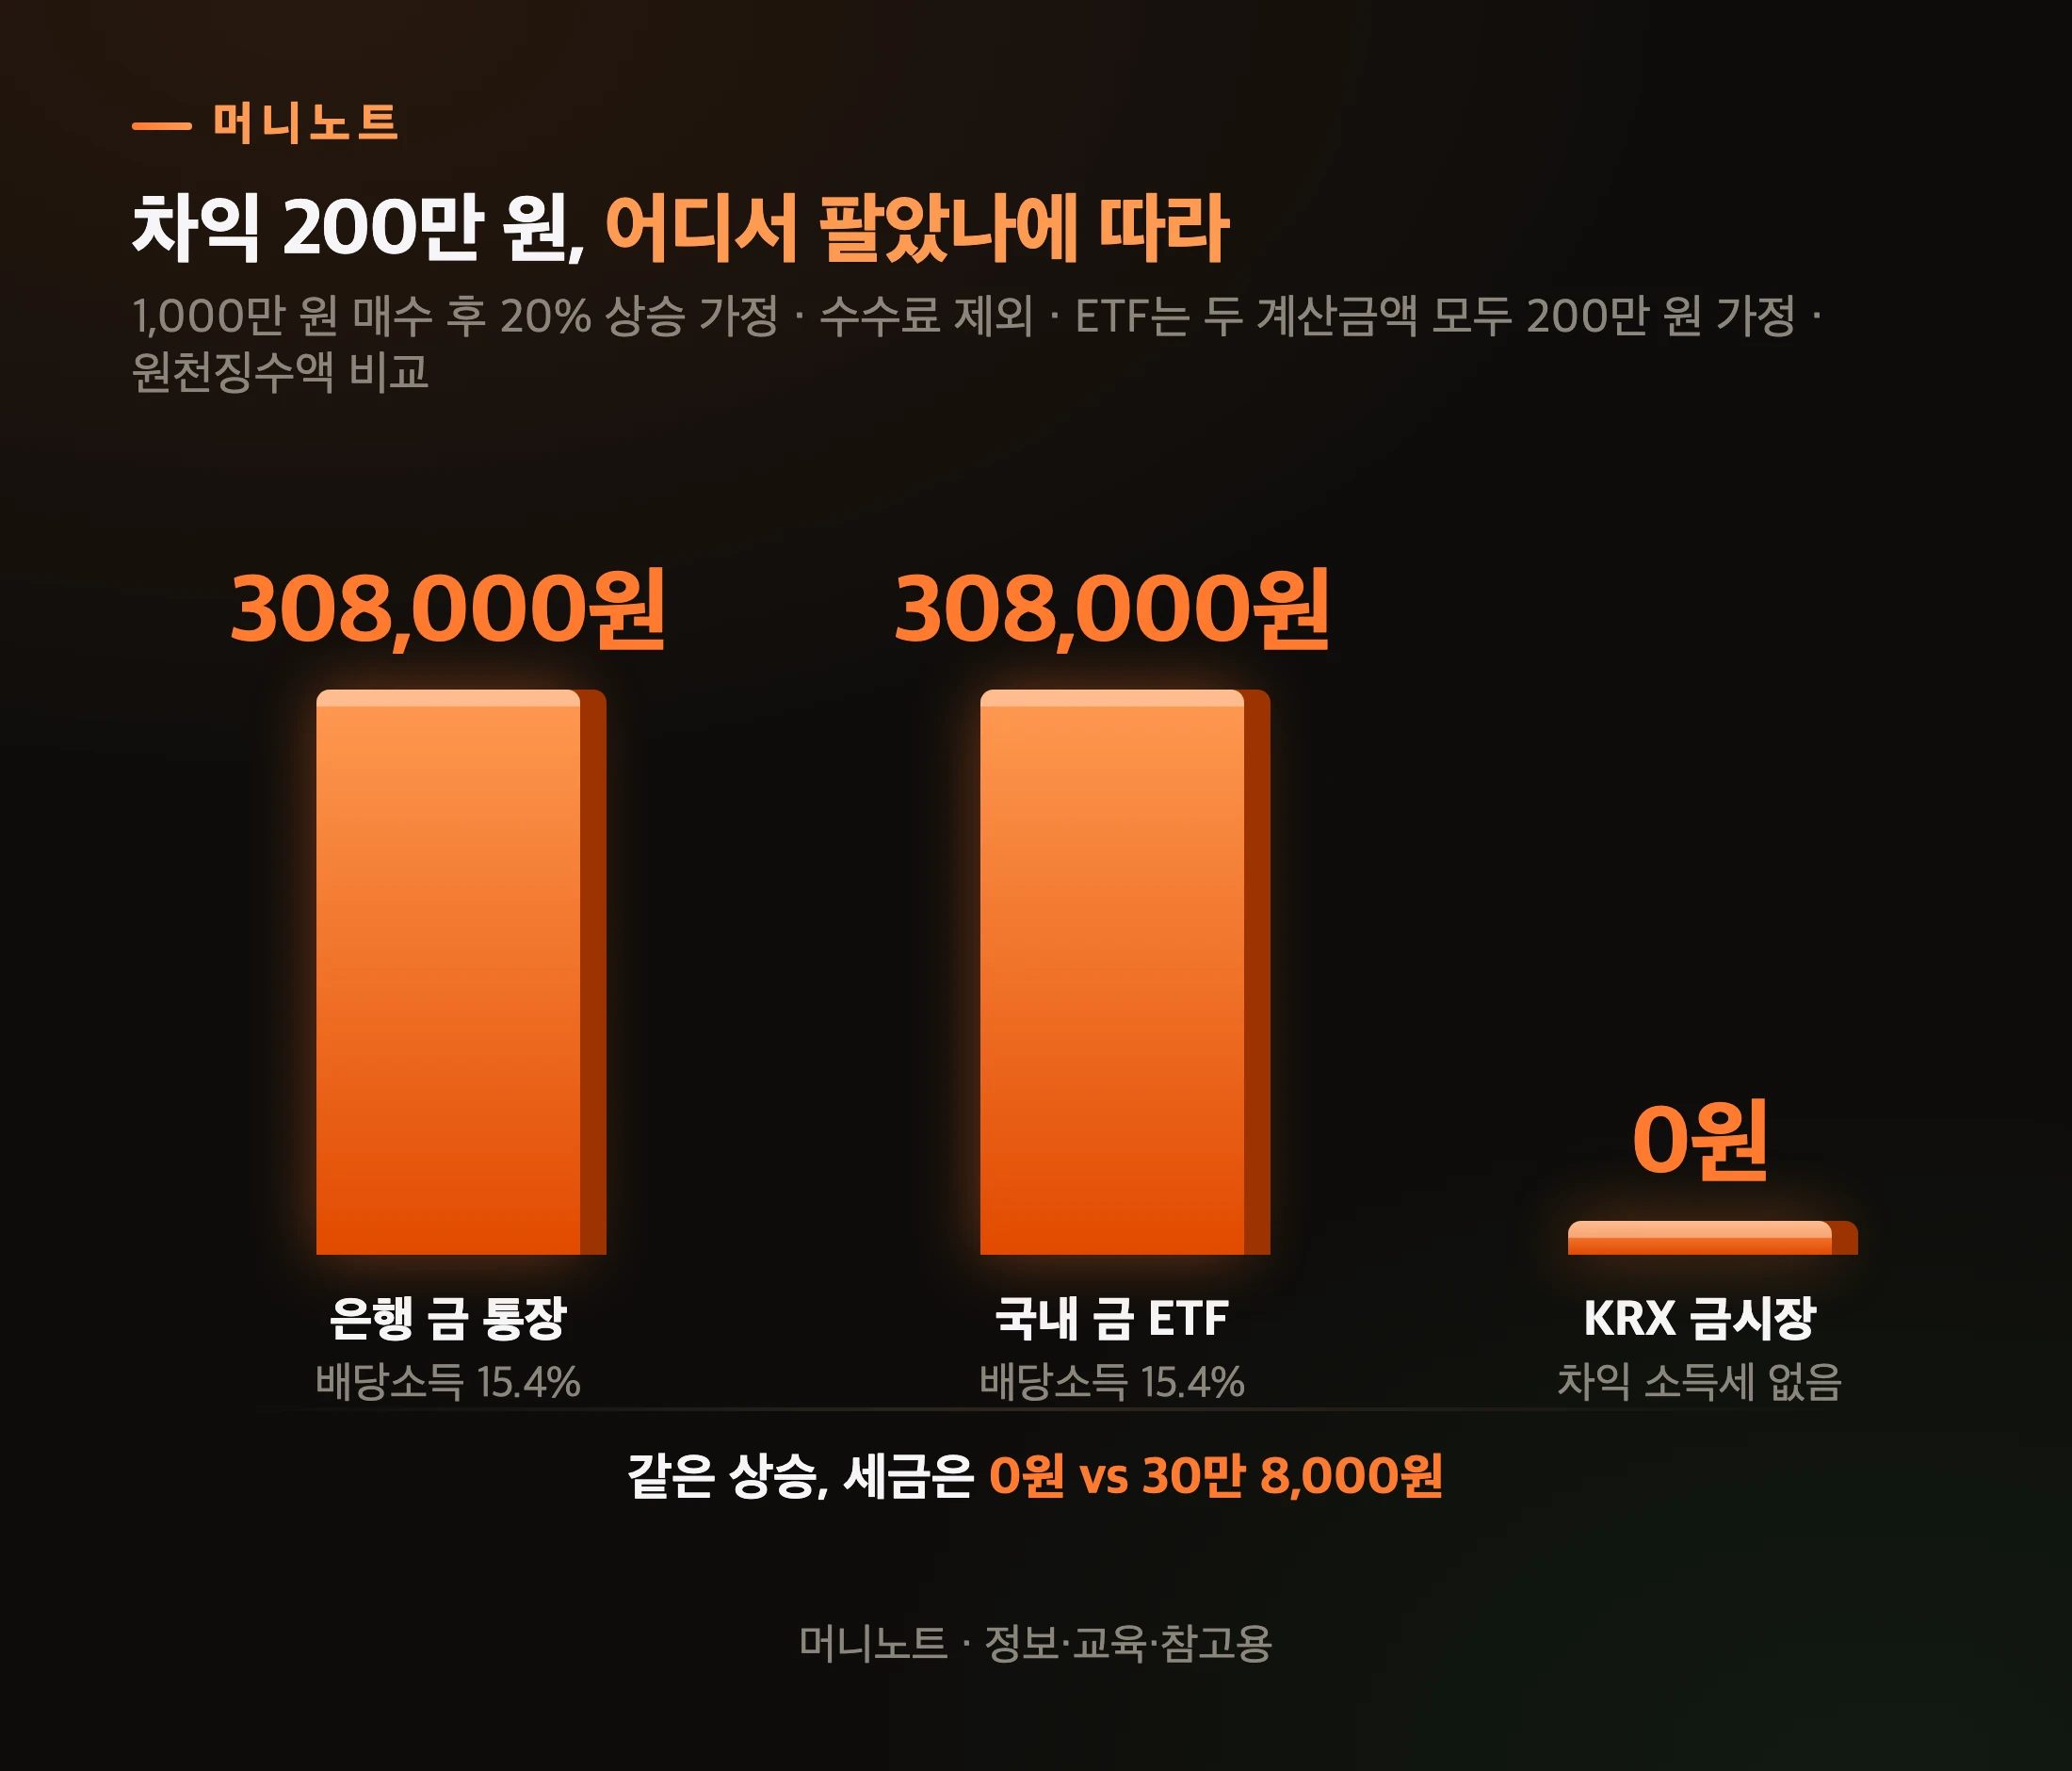
    금 통장은 과세대상 차익 200만 원에서 30만 8,000원이 원천징수되고, KRX 금현물은 차익 소득세가 없습니다. 국내 금 ETF는 아래 두 계산금액이 모두 200만 원이라고 놓은 경우예요. 1,000만 원어치를 사서 20% 올랐을 때 팔았다고 가정하고, 수수료는 빼고 계산했습니다. KRX 금값과 금 통장 기준가는 서로 다른 가격이라 「같은 상승」 자체도 가정입니다.

    차익 200만 원일 때 세금
    머니노트 · 정보·교육·참고용
    표로 보기
    차익 200만 원, 어디서 팔았나에 따라
    항목 설명 값
    은행 금 통장 배당소득 15.4% 308,000원
    국내 금 ETF 배당소득 15.4% 308,000원
    KRX 금시장 차익 소득세 없음 0원

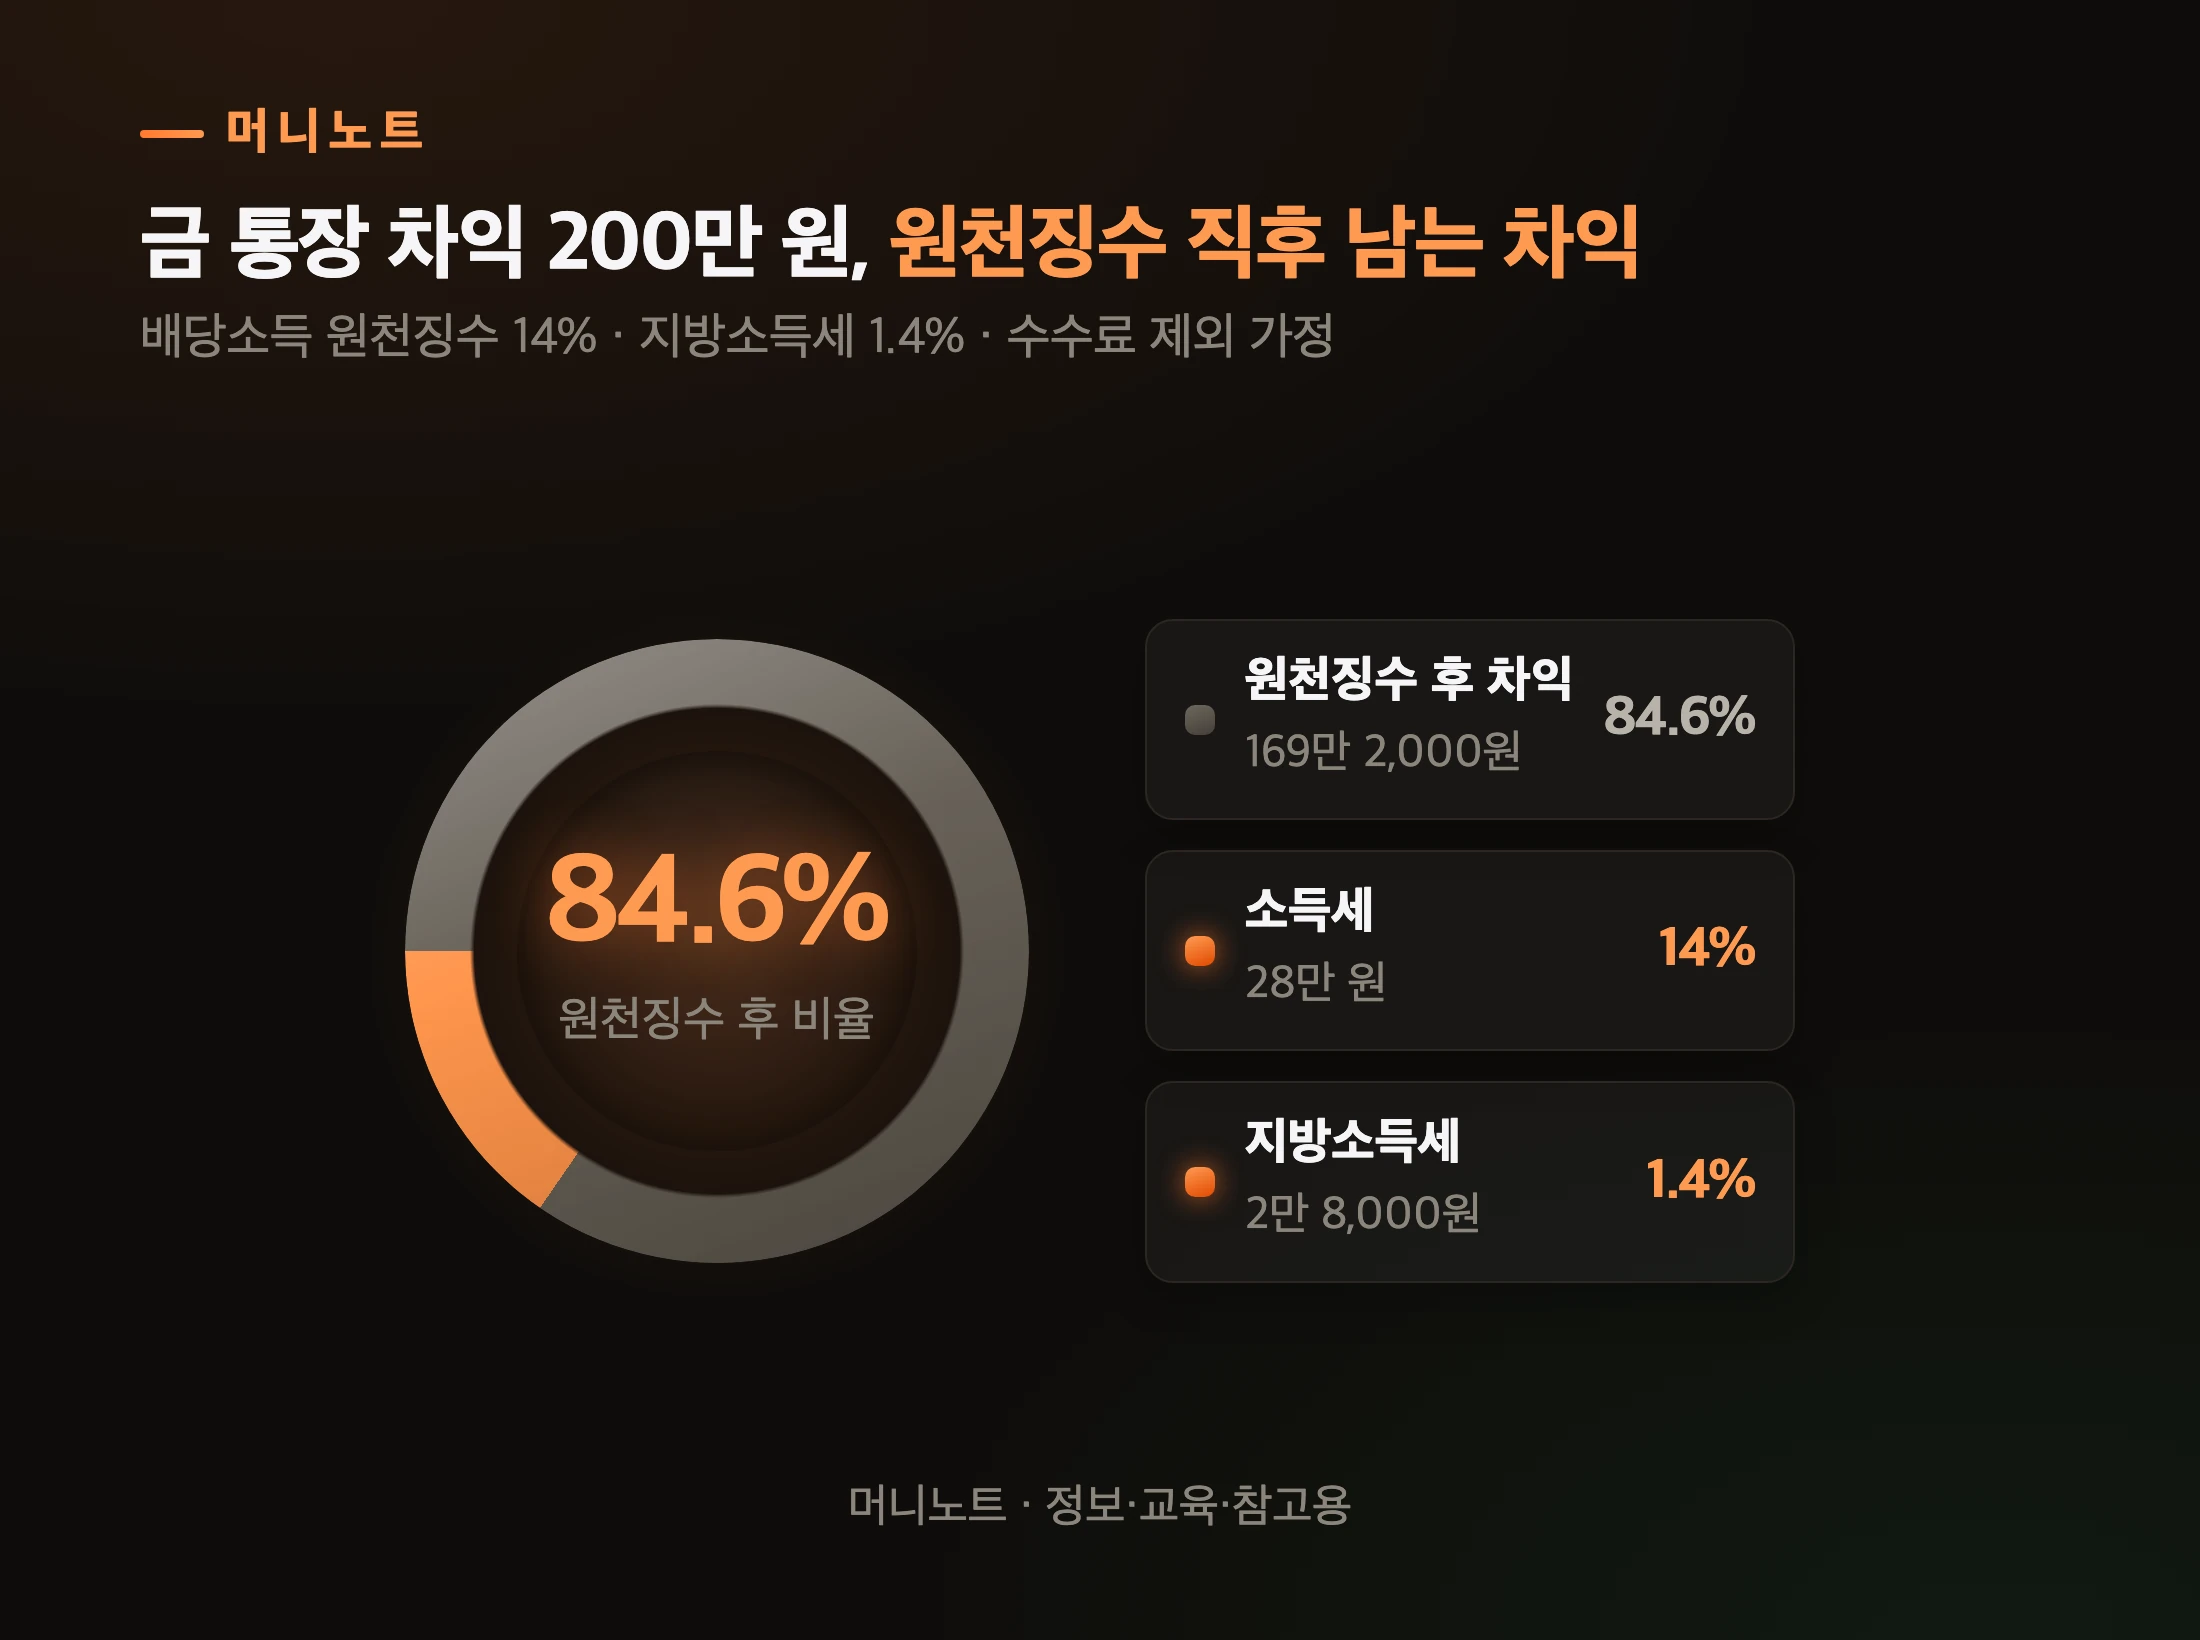
    금 통장은 200만 원 × 15.4% = 30만 8,000원입니다. 소득세 14%에 지방소득세가 그 10분의 1인 1.4%로 붙은 값이에요. 원천징수하면 우선 169만 2,000원이 남고, 금융소득종합과세 대상이면 최종 세후 차익은 달라질 수 있습니다.

    차익 200만 원의 몫
    머니노트 · 정보·교육·참고용
    표로 보기
    금 통장 차익 200만 원, 원천징수 직후 남는 차익
    항목 설명 값
    원천징수 후 차익 169만 2,000원 84.6%
    소득세 28만 원 14%
    지방소득세 2만 8,000원 1.4%

    국내 금 ETF도 세율은 같습니다. 다만 팔 때 세금을 매기는 금액이 조금 달라요. 소득세법 시행규칙 제13조는 상장 펀드를 팔 때 과세표준기준가격으로 계산한 금액과 실제 매매가격으로 계산한 금액 중 적은 쪽에 세금을 매기게 합니다. 위 계산은 두 금액이 모두 200만 원이라고 놓은 경우예요.

    여러분 통장으로 치면, 금값이 똑같이 올라도 금 통장을 고른 사람은 차익의 15% 남짓을 먼저 떼이고 시작하는 셈이죠.

    그런데 진짜 차이는 이 15.4%에서 끝나지 않습니다.

    금 통장 차익이 종합과세까지 가는 건 언제인가요?

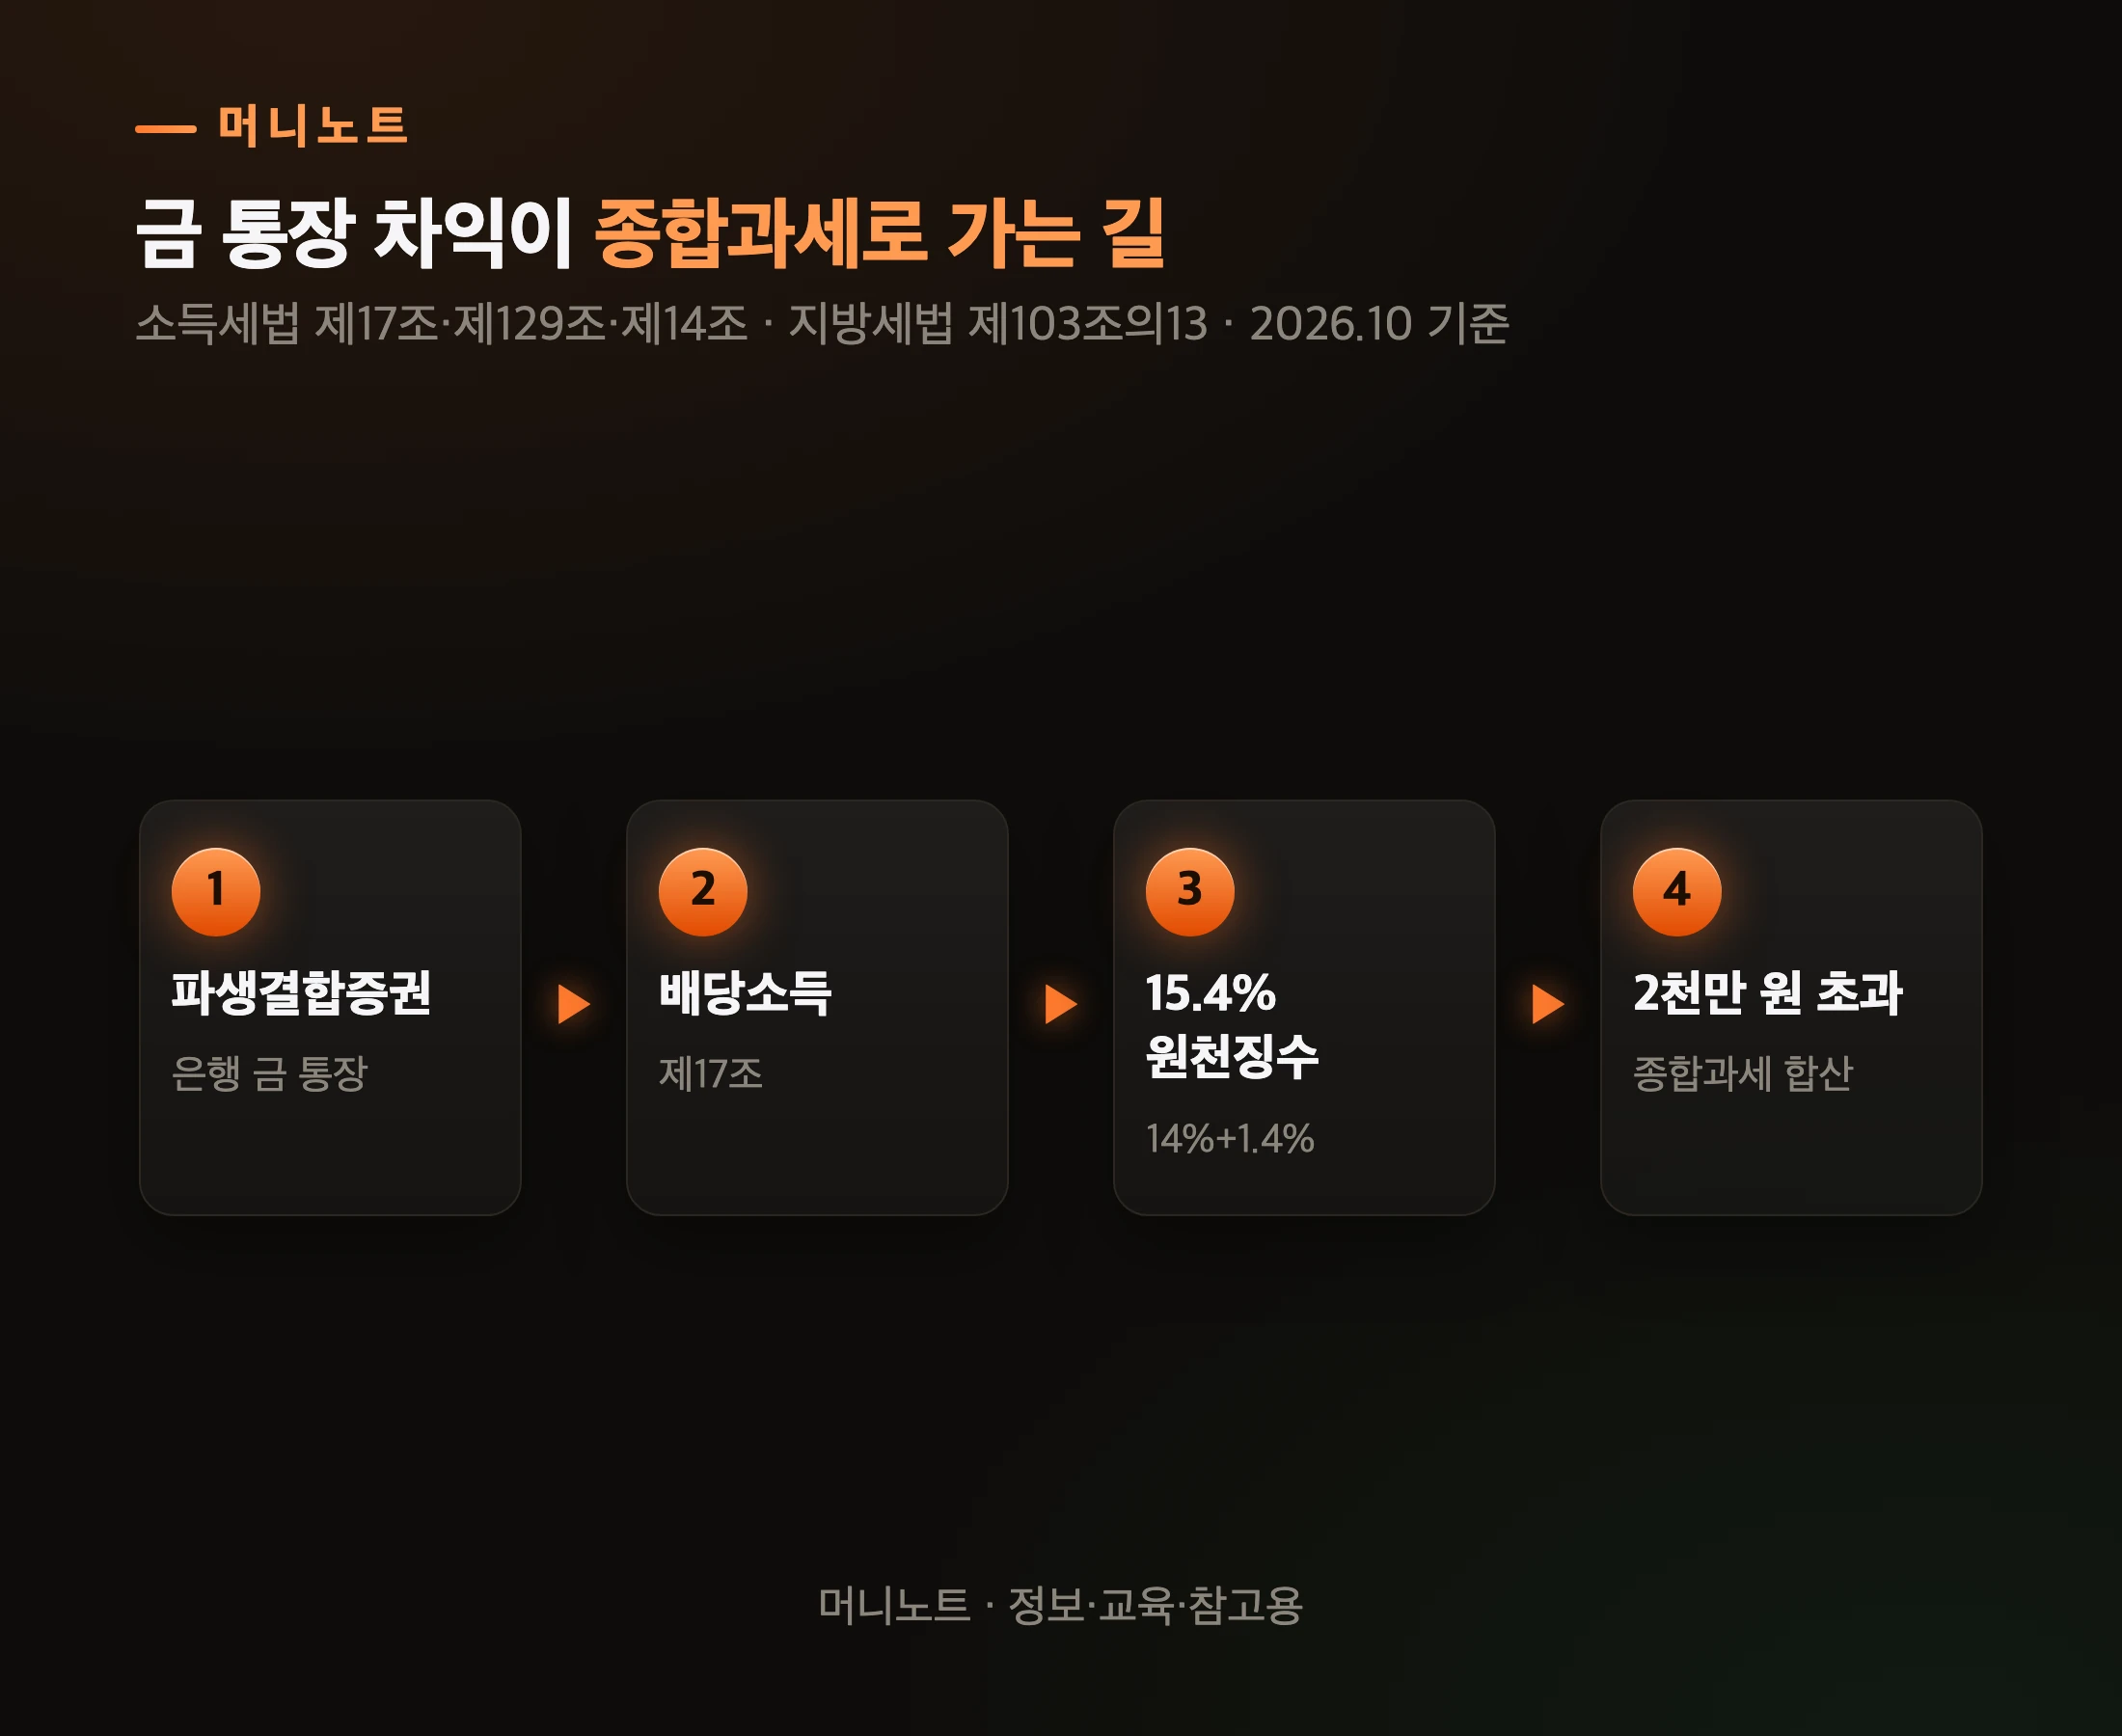
    금 통장·금 ETF 차익을 다른 이자·배당과 더해 한 해 2천만 원을 넘으면 금융소득종합과세에 합산됩니다. 배당소득이라서 생기는 두 번째 문이에요.

    금 통장 차익이 종합과세로 가는 길
    머니노트 · 정보·교육·참고용
    표로 보기
    금 통장 차익이 종합과세로 가는 길
    단계 내용 설명
    1단계 파생결합증권 은행 금 통장
    2단계 배당소득 제17조
    3단계 15.4% 원천징수 14%+1.4%
    4단계 2천만 원 초과 종합과세 합산

    소득세법 제14조는 원천징수된 이자·배당 가운데 비과세·분리과세 소득을 뺀 합계가 연 2천만 원 이하면 원천징수로 끝내지만, 넘으면 다른 소득과 합쳐 다시 계산하게 합니다. 예금 이자, 주식 배당, 펀드 분배금이 이미 많은 분이라면 금 통장 차익이 그 2천만 원 문턱을 넘기는 마지막 한 칸이 될 수 있어요.

    인과를 이어 보면 이렇습니다. 금값이 오른다 → 금 통장 차익이 커진다 → 배당소득으로 잡힌다 → 예금 이자·배당과 한 바구니에 담긴다 → 합계가 2천만 원을 넘는다 → 근로·사업소득 같은 다른 종합소득과 합쳐 누진세율로 다시 계산된다.

    종합과세 문턱 숫자
    머니노트 · 정보·교육·참고용
    표로 보기
    금 통장 차익이 넘는 두 번째 문턱
    항목 값 설명
    원천징수 15.4% 매도할 때
    종합과세 기준 2천만 원 연 이자·배당 합계
    원천징수 소득세 14% 지방세 1.4% 별도

    금융소득이 건강보험 피부양자 자격에 어떤 영향을 주는지는 건강보험 피부양자 글에 따로 정리했어요.

    KRX 금시장은 이 길이 없습니다. 거래소는 「금융소득종합과세 대상아님」이라고 명시해 두었거든요.

    주식 앱 화면을 띄운 스마트폰
    Photo: StockRadars Co., / Pexels

    그럼 KRX 금현물이 무조건 정답일까요? 꼭 그렇진 않습니다.

    KRX 금현물은 세금이 정말 하나도 없나요?

    사고파는 동안은 소득세도 부가세도 없지만, 금을 실물로 찾는 순간 부가세 10%가 붙습니다. 조세특례제한법 제126조의7 제4항이 인출을 「재화의 공급」으로 보거든요.

    KRX 금 실물 인출 조건
    머니노트 · 정보·교육·참고용
    표로 보기
    KRX 금을 실물로 찾으면
    항목 값 설명
    사고파는 단위 1g 계좌 안 매매
    최소 인출 단위 100g 1kg·100g만
    인출 때 부가세 10% 평균단가 기준

    부가세를 매기는 기준이 독특합니다. 시행령 제121조의7 제9항은 인출하는 날의 시세가 아니라 이동평균법으로 계산한 내 평균 매입단가 × 인출 수량을 과세표준으로 삼아요. 오래전 싸게 산 금이라면 지금 시세보다 낮은 값에 10%가 붙는 구조입니다.

    인출 단위도 봐야 합니다. 한국거래소는 금지금 인출을 1kg 종목은 1kg, 100g 종목은 100g 단위로만 받아요. 1g씩 모은 금이 55g이라면 그 상태로는 골드바로 찾을 수 없다는 뜻이죠.

    물론 부가세 면제가 「언젠가 끝나는 혜택」이냐고 물으실 수 있어요. 조세특례제한법 제126조의7 제1항, 곧 장내 매매 부가세 면제 조항에는 기한 문구가 없습니다. 기한이 붙은 건 금을 수입해 이 시장에 공급하는 사업자의 관세 면제(2026년 12월 31일 수입신고분까지)예요.

    정리하면, KRX 금현물은 계좌 안에서 사고팔다 원화로 팔고 나올 때 세금이 가장 가벼운 경로입니다. 증권사 매매수수료는 회사마다 다르니 계좌를 여는 곳에서 확인하세요.

    그럼 아예 금을 손에 쥐는 골드바는 어떨까요?

    골드바를 직접 사면 무엇이 다른가요?

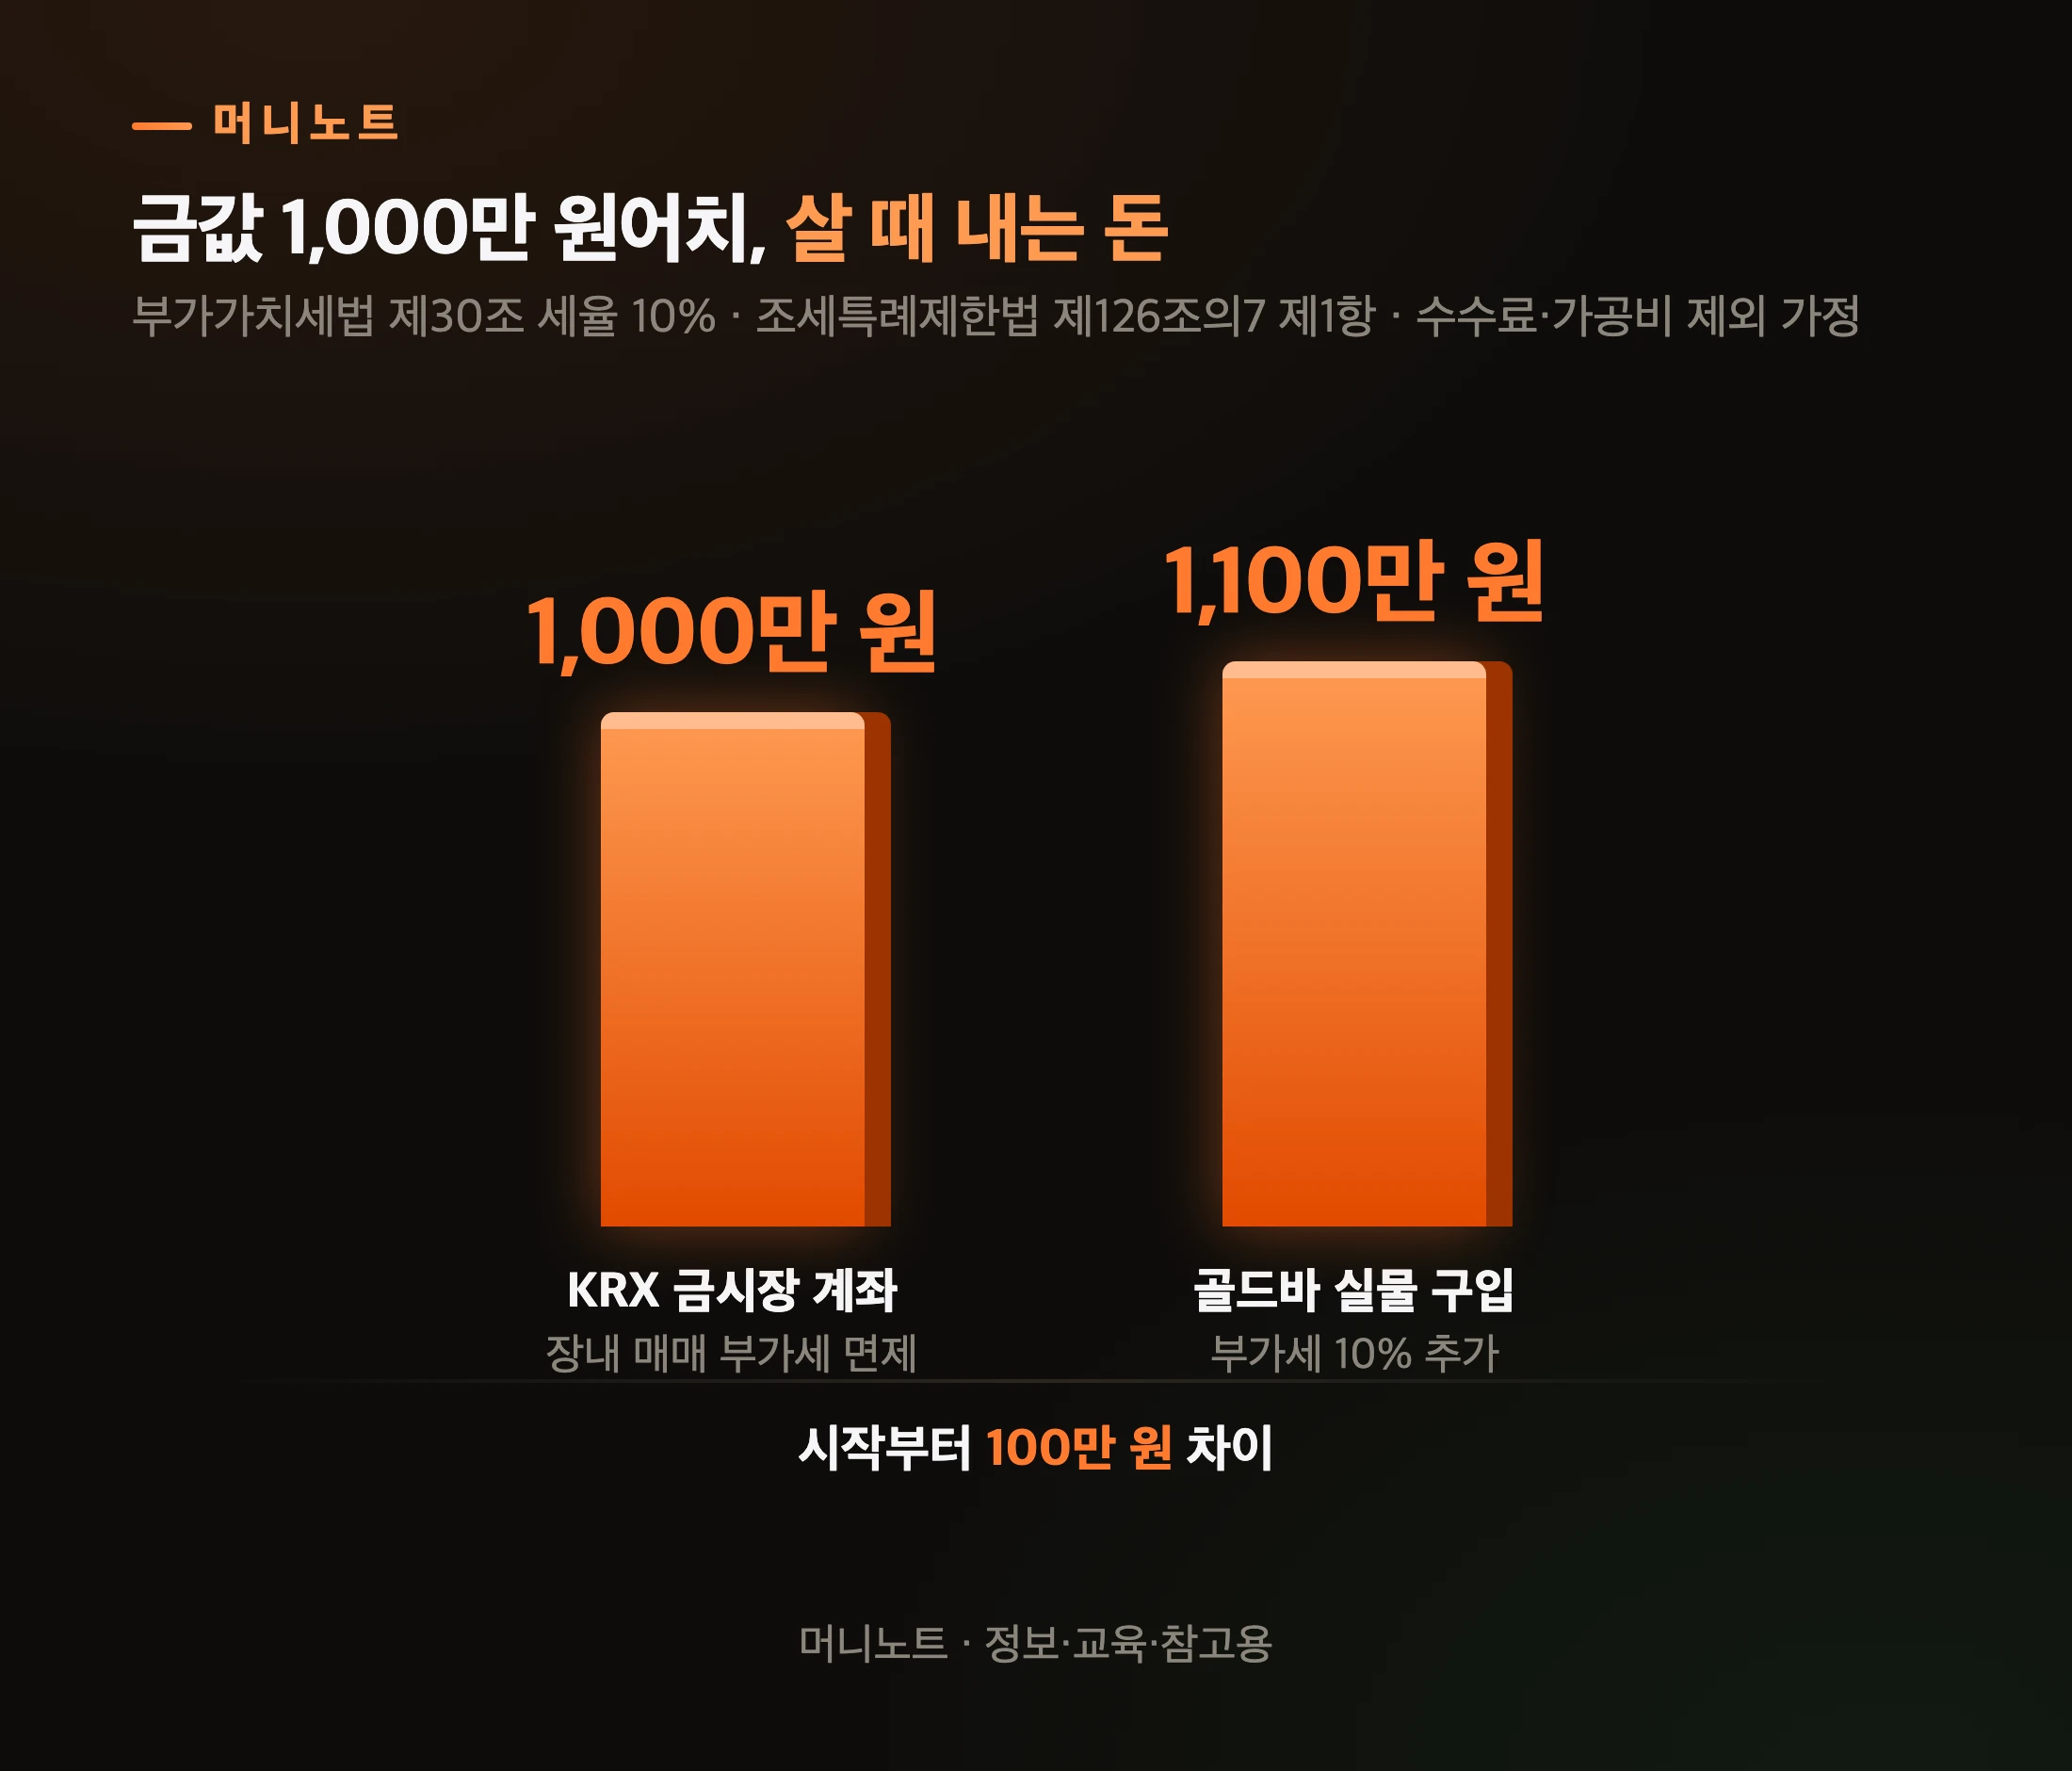
    살 때 부가세 10%가 먼저 붙습니다. 금은 부가가치세법 제26조의 면세 목록에 없어서, 은행이나 금은방에서 골드바를 사면 금값에 10%가 더해져요.

    같은 금 1,000만 원어치를 살 때
    머니노트 · 정보·교육·참고용
    표로 보기
    금값 1,000만 원어치, 살 때 내는 돈
    항목 설명 값
    KRX 금시장 계좌 장내 매매 부가세 면제 1,000만 원
    골드바 실물 구입 부가세 10% 추가 1,100만 원

    같은 1,000만 원어치 금을 놓고 KRX 계좌는 1,000만 원, 골드바는 1,100만 원에서 출발합니다. 금값이 10% 올라야 겨우 부가세만큼 메워지는 셈이에요.

    예전에는 금지금 거래에 부가세를 면제하는 다른 특례(조세특례제한법 제106조의3)가 있었지만, 그 조항은 2014년 3월 31일까지로 이미 끝났습니다.

    금 세금 규칙이 바뀐 시점
    머니노트 · 정보·교육·참고용
    표로 보기
    금 세금 규칙, 언제 무엇이 바뀌었나
    시점 사건 설명
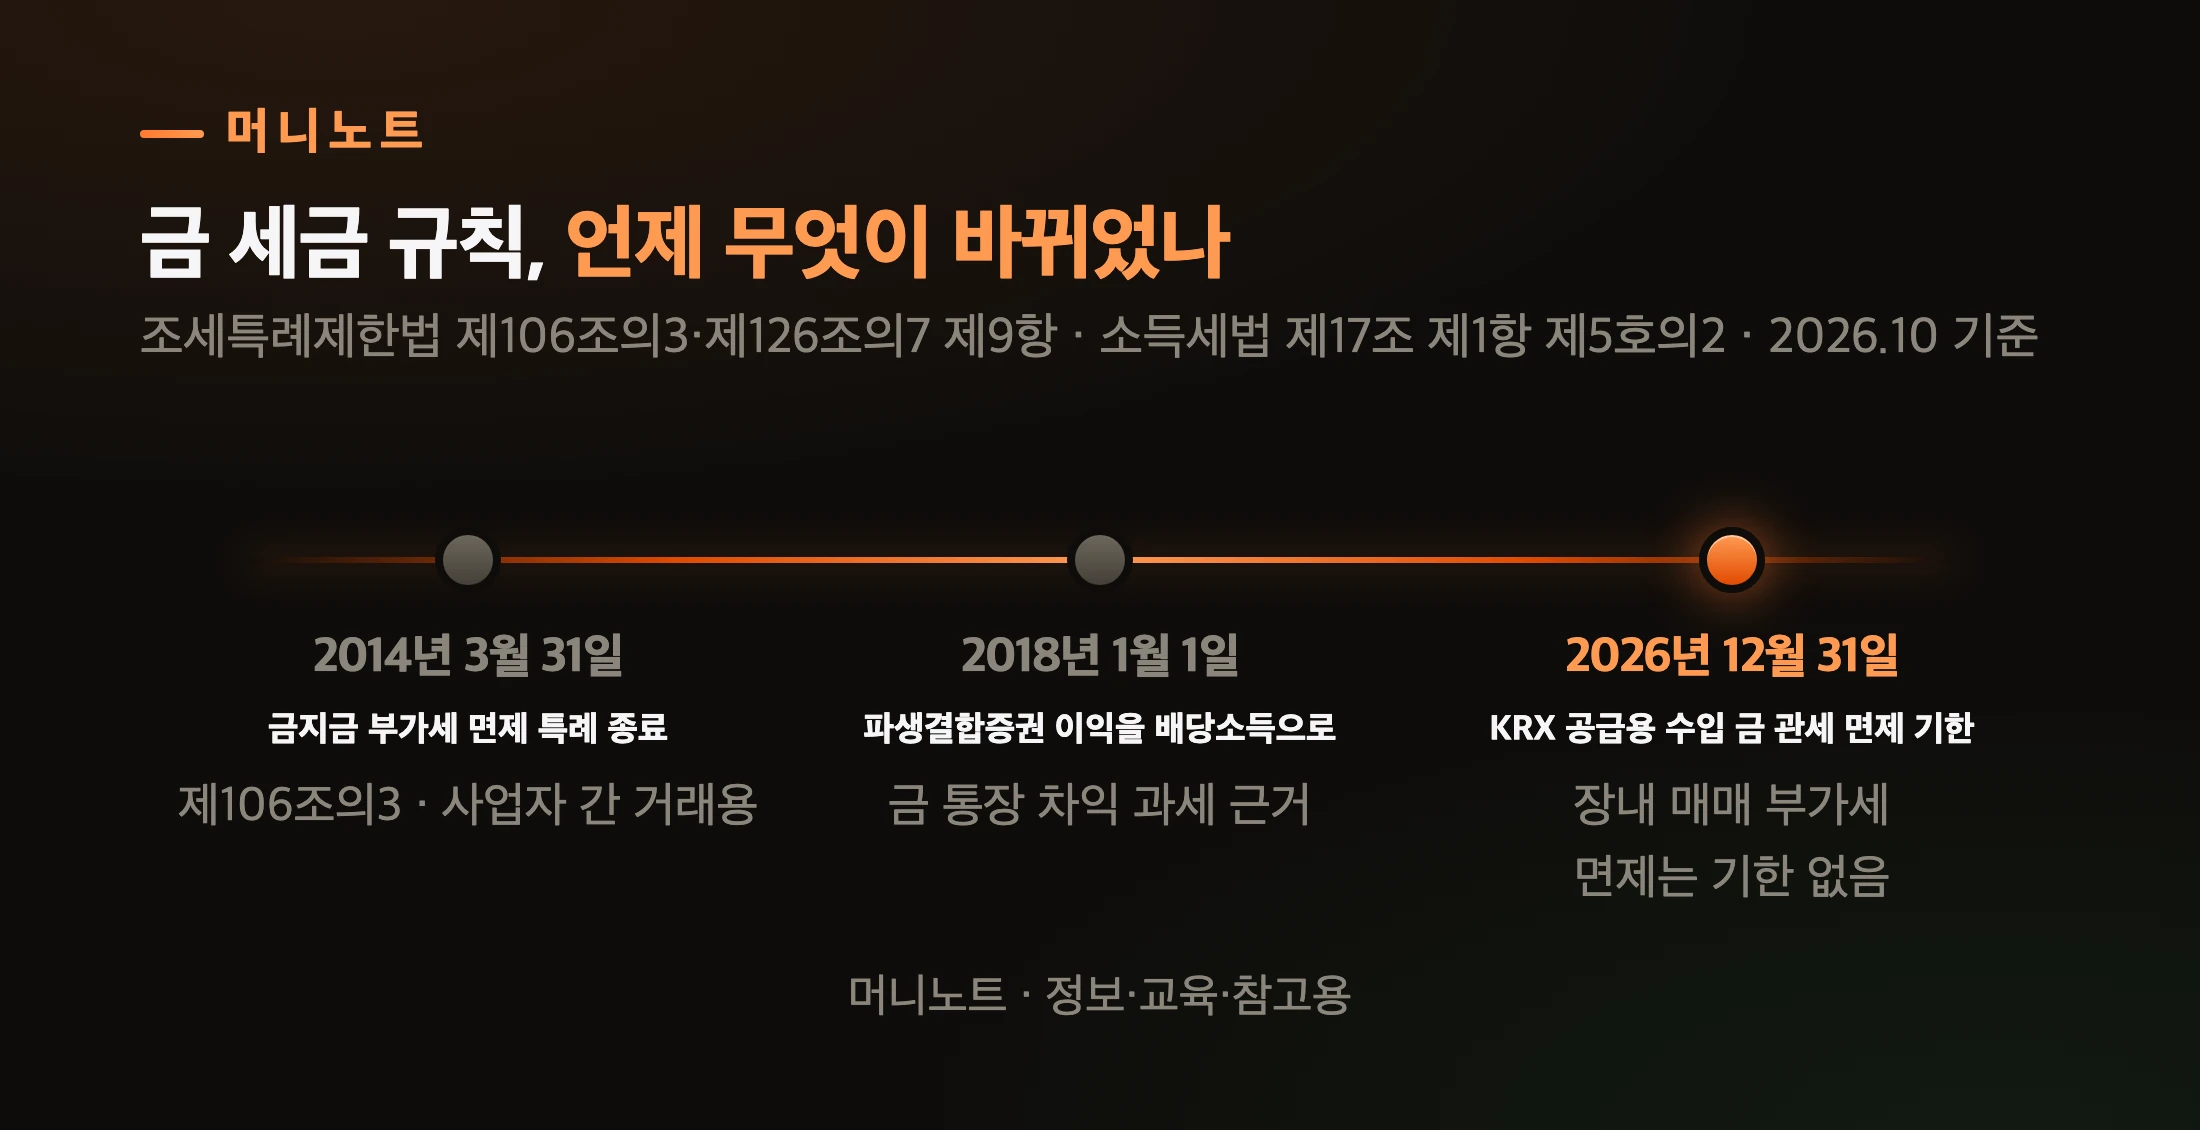
    2014년 3월 31일 금지금 부가세 면제 특례 종료 제106조의3 · 사업자 간 거래용
    2018년 1월 1일 파생결합증권 이익을 배당소득으로 금 통장 차익 과세 근거
    2026년 12월 31일 KRX 공급용 수입 금 관세 면제 기한 장내 매매 부가세 면제는 기한 없음

    세 날짜 중 투자자의 매매 세금에 기한이 걸린 것은 없습니다. 마지막 날짜도 금을 들여오는 사업자의 관세 이야기예요.

    금 장신구가 진열된 상점
    Photo: Meruyert Gonullu / Pexels

    대신 골드바를 개인이 되팔 때 그 차익에 매기는 소득세 조문은 찾을 수 없습니다. 이 부분은 장롱 속 금반지 이야기와 같아요.

    장롱 속 금반지를 팔면 세금이 나오나요?

    소득세법이 양도소득(제94조)과 기타소득(제21조)으로 열거한 목록에 금이 없습니다. 실물로 팔 때 과세하는 조문은 이 두 곳에 없다는 뜻이에요.

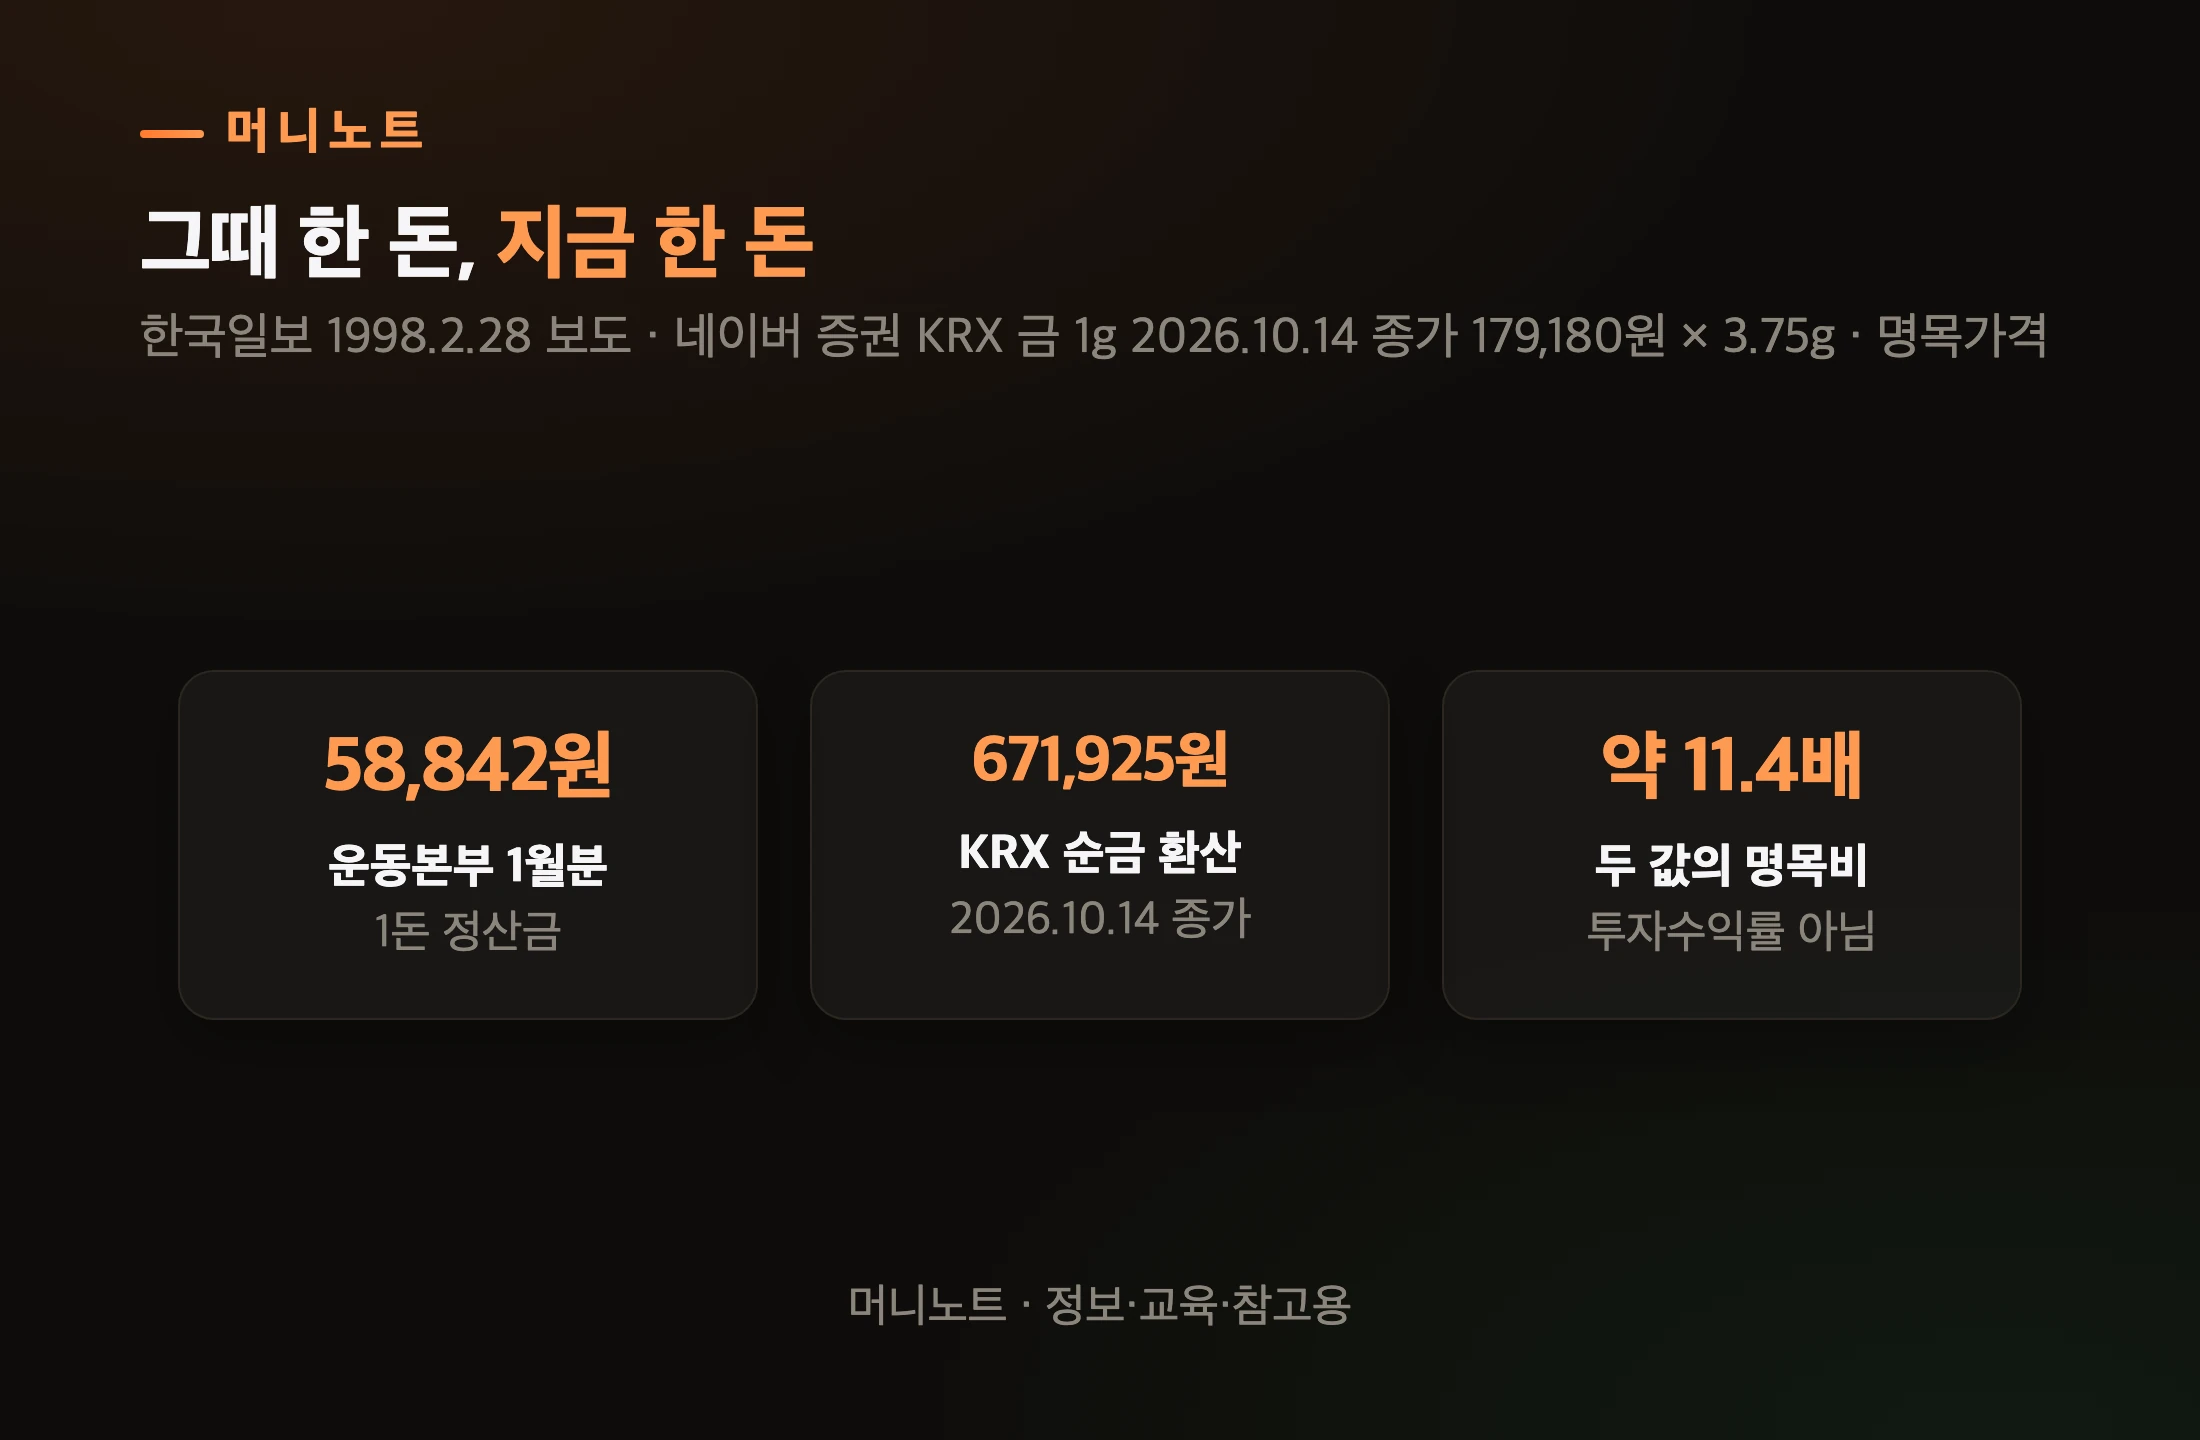
    1998년 금 모으기 때를 떠올려 보면 숫자가 실감 납니다. 당시 한국일보 보도에 따르면, 운동본부를 통해 금을 낸 45만 2,245명의 계좌에 1돈(3.75g)당 5만 8,842원씩 계산해 입금하기로 했어요.

    1998년 한 돈과 지금 한 돈
    머니노트 · 정보·교육·참고용
    표로 보기
    그때 한 돈, 지금 한 돈
    항목 값 설명
    운동본부 1월분 58,842원 1돈 정산금
    KRX 순금 환산 671,925원 2026.10.14 종가
    두 값의 명목비 약 11.4배 투자수익률 아님

    같은 한 돈을 2026년 10월 14일 KRX 금 종가(네이버 증권 기준 1g 17만 9,180원)로 환산하면 67만 1,925원입니다. 다만 금은방이 사들이는 값이나 14K·18K 같은 함량은 이보다 낮게 쳐지니, 실제로 받는 돈은 가게에서 확인해야 해요.

    오해하지 마세요. 「어떤 경우에도 세금 0원」이라는 이야기는 아닙니다. 금을 되풀이해 사고팔아 사업으로 볼 수 있는 경우까지 과세가 없다고 단정할 근거는 찾지 못했거든요. 집에 있던 반지 몇 개를 정리하는 수준과는 다른 문제입니다.

    금반지와 금 목걸이
    Photo: Stephen Leonardi / Pexels

    그럼 앞으로 금을 사려는 사람은 어떻게 고르면 될까요?

    금 ETF를 ISA에 담으면 세금이 줄어드나요?

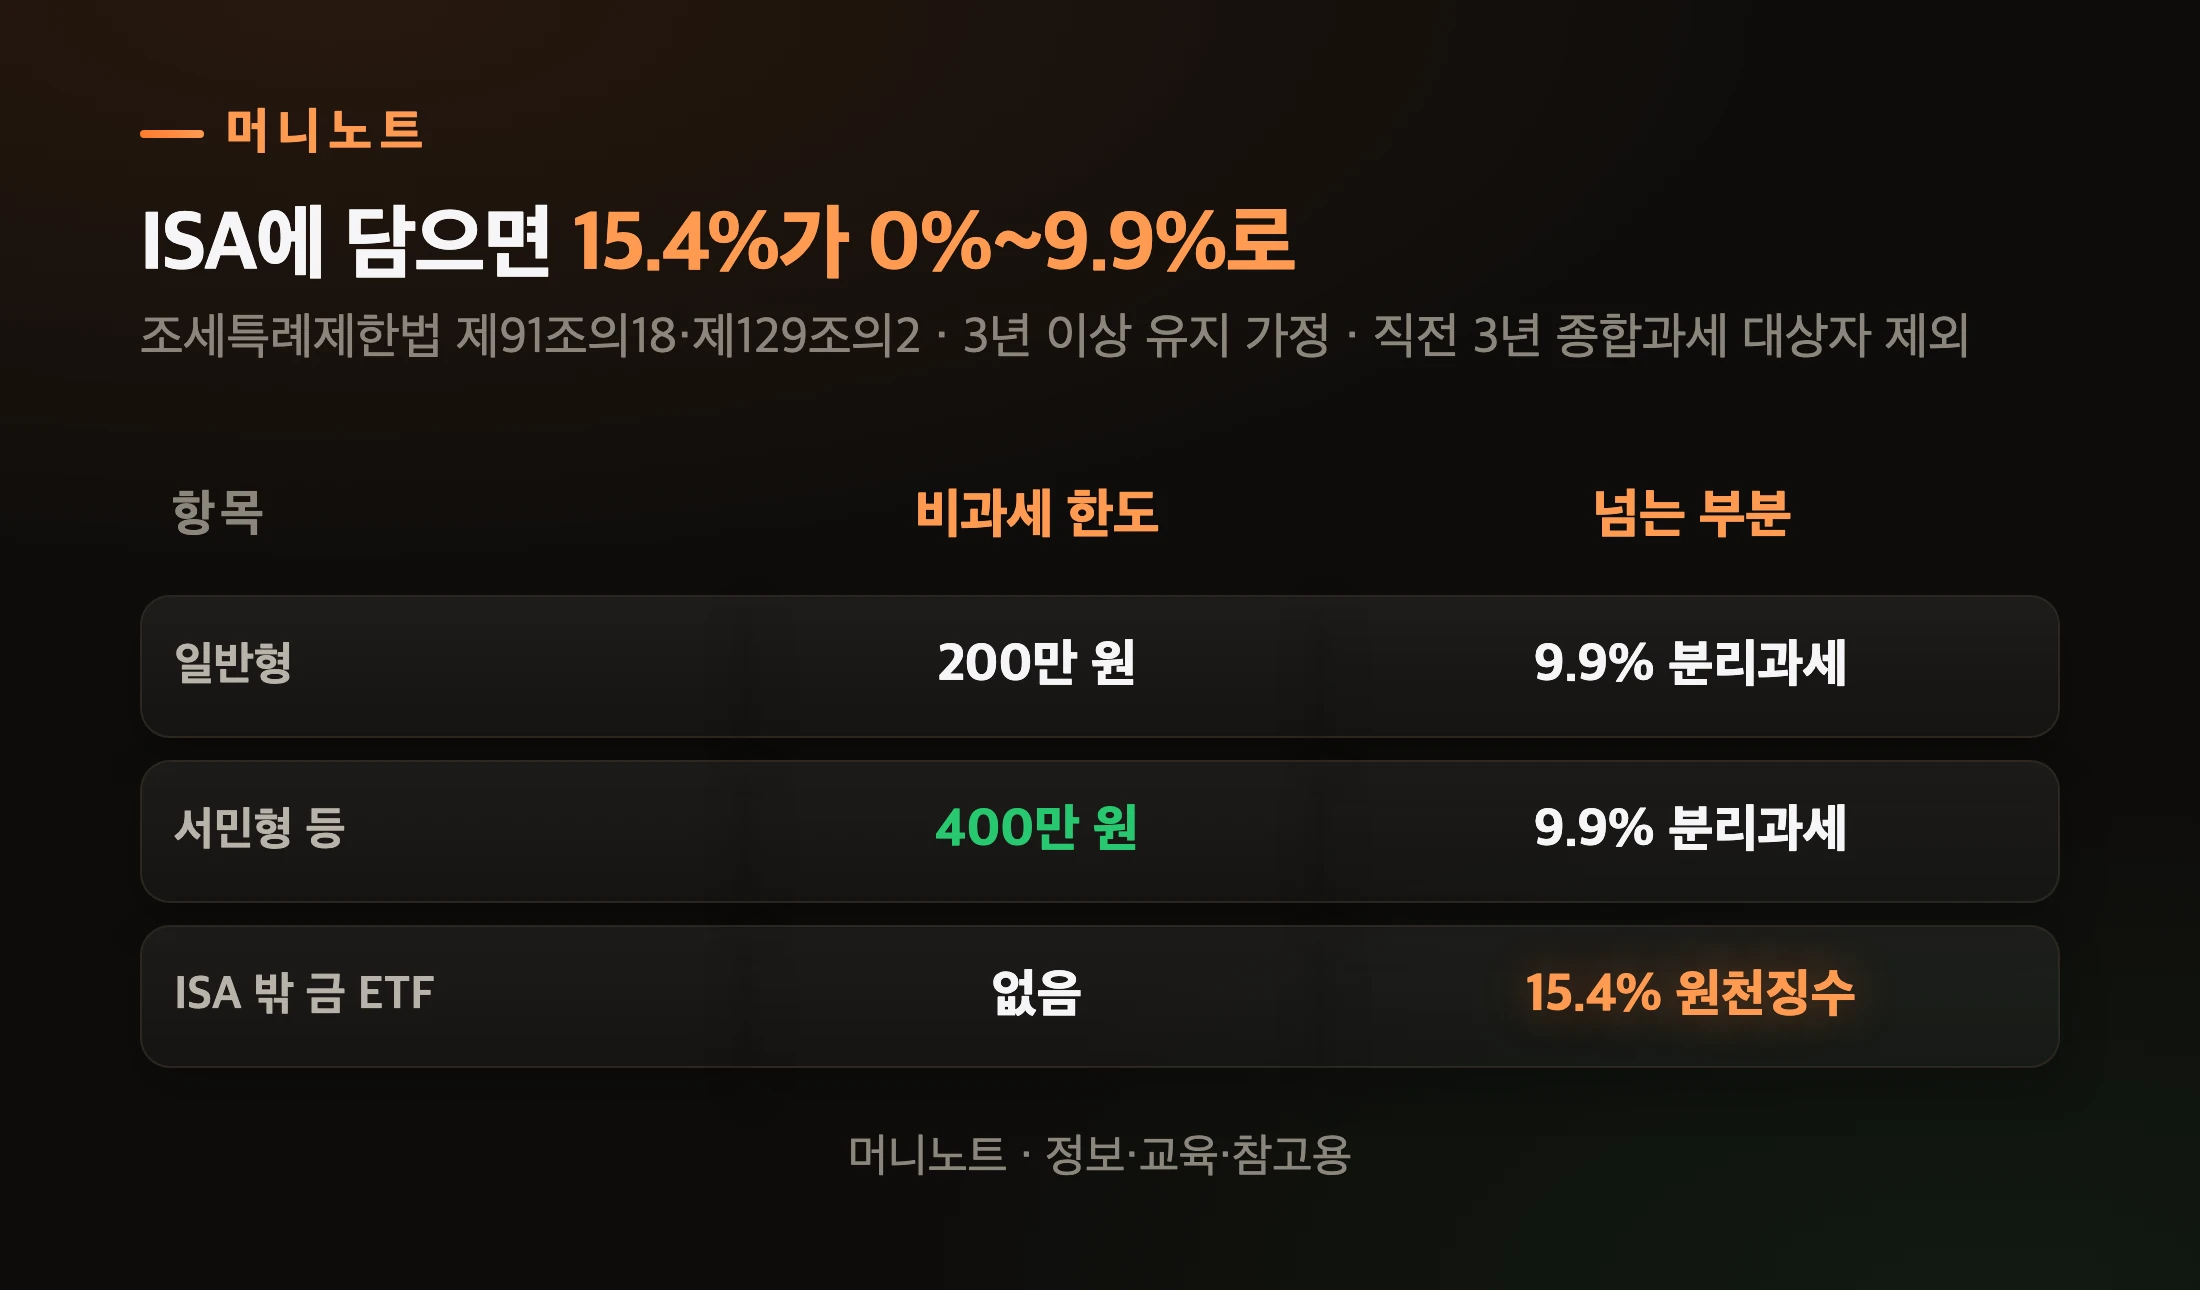
    줄어듭니다. ISA 안에서 생긴 이자·배당 합계 200만 원(서민형 등 400만 원)까지는 비과세, 넘는 부분은 9.9%로 분리과세예요. 국내 금 ETF 차익은 배당소득이라 이 셈에 그대로 들어갑니다.

    ISA 안 금 ETF 세금
    머니노트 · 정보·교육·참고용
    표로 보기
    ISA에 담으면 15.4%가 0%~9.9%로
    구분 비과세 한도 넘는 부분
    일반형 200만 원 9.9% 분리과세
    서민형 등 400만 원 9.9% 분리과세
    ISA 밖 금 ETF 없음 15.4% 원천징수

    조세특례제한법 제91조의18은 ISA에 담을 수 있는 재산으로 국내 펀드의 집합투자증권을 적어 둡니다. 400만 원 한도는 직전 과세기간의 소득 요건을 갖춘 서민형·농어민형에 적용되니, 요건은 가입하는 금융회사에서 확인하세요. 그리고 넘는 부분은 다른 소득과 합치지 않으니 종합과세 문도 피해 갑니다.

    다만 ISA는 계약기간 3년 이상, 연 2천만 원·총 1억 원 납입 한도가 있는 계좌입니다. 3년 전에 해지하면 감면받은 세금을 추징당할 수 있어요. 그리고 가입하거나 연장하는 해의 직전 3년 중 한 해라도 이자·배당이 2천만 원을 넘어 금융소득종합과세 대상이었다면 ISA 비과세·분리과세 혜택을 받을 수 없습니다(조세특례제한법 제129조의2). 그리고 KRX 금시장의 금 자체를 ISA에 담을 수 있다는 근거는 ISA 운용 재산 목록에서 찾지 못했어요. ISA로 금에 투자한다면 국내 금 ETF를 통하는 길입니다.

    내 ISA에서 줄어드는 세금을 직접 넣어 보려면 ISA 절세 계산기를 쓰면 됩니다. ISA의 만기·중도해지 제약은 ISA 단점 글에, 국내 상장 ETF와 해외 상장 ETF의 세금 차이는 ETF 세금 글에 정리했어요.

    해외 상장 금 ETF는 상품의 법적 형태에 따라 과세가 달라질 수 있는데, 이번 조사에서 국세청 해석 원문을 확인하지 못해 이 글에서는 다루지 않았습니다.

    그럼 금을 사기 전에는 무엇부터 따져 보면 될까요?

    세금 서류와 계산기
    Photo: Tara Winstead / Pexels

    금 사기 전에 무엇부터 확인하나요?

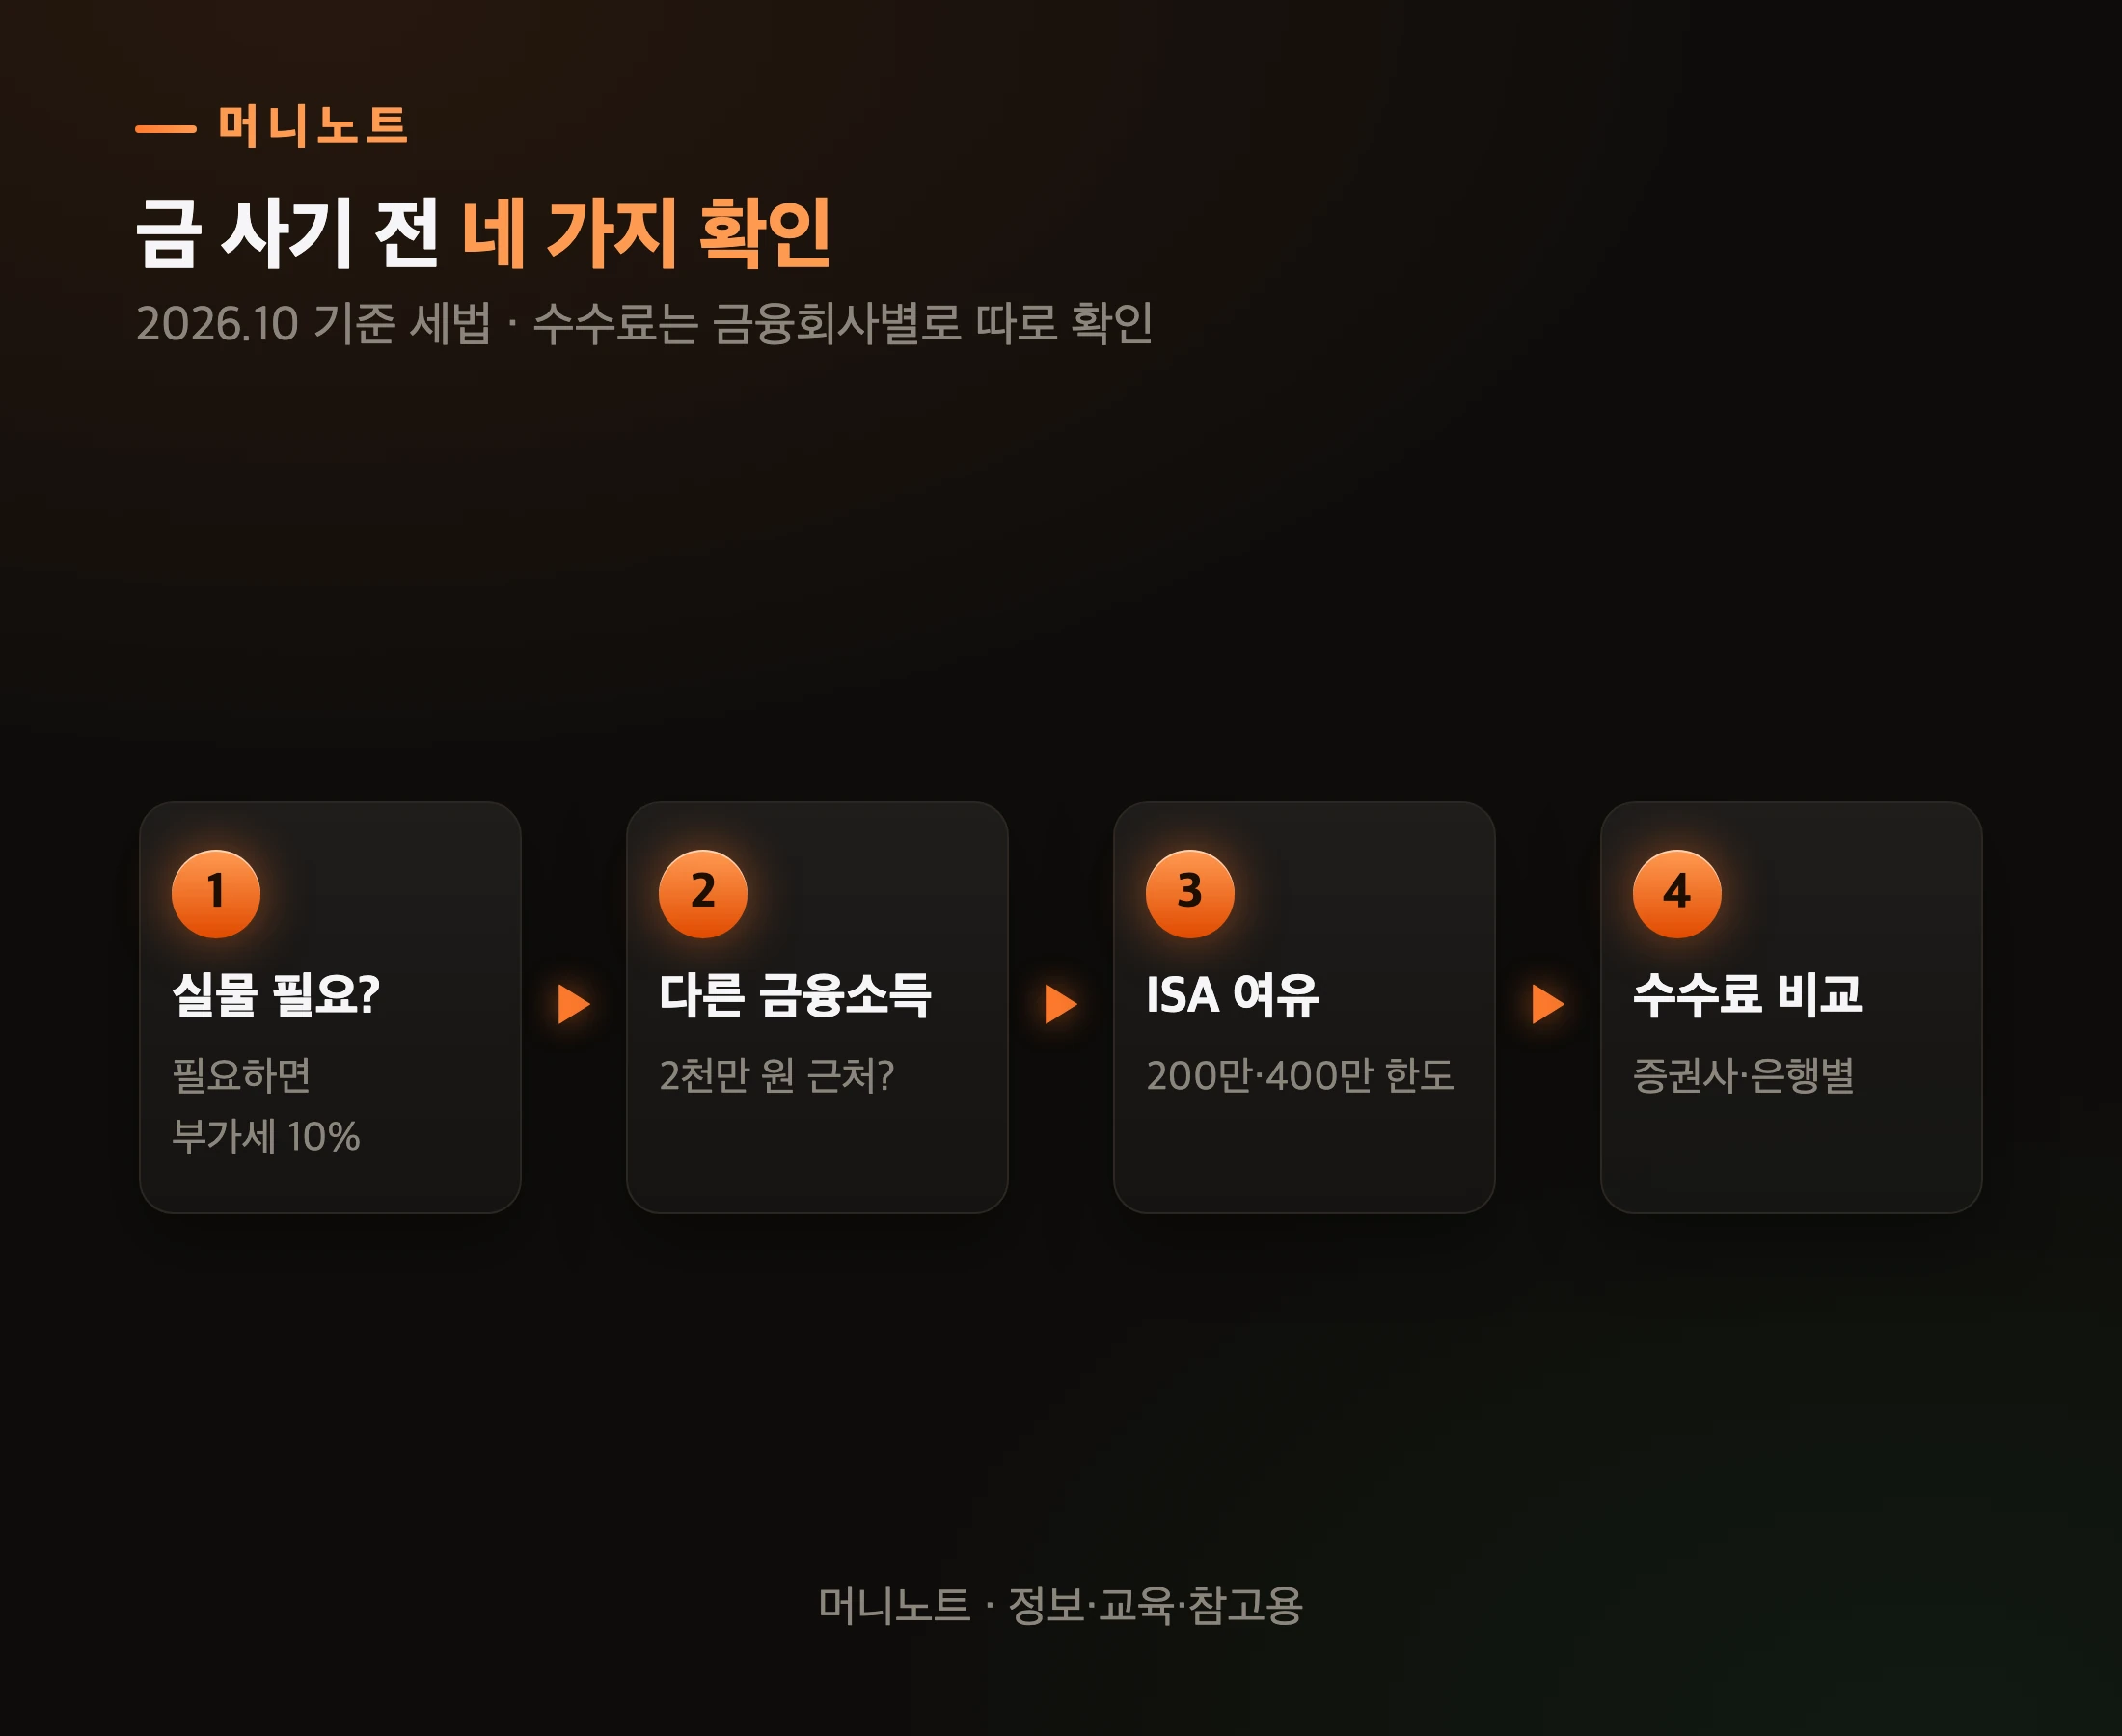
    세금만 놓고 보면 「실물이 필요한가」와 「다른 금융소득이 얼마인가」 두 가지가 먼저입니다. 수수료 같은 비용은 따로 비교해야 하고요. 네 단계로 정리했어요.

    금 사기 전 확인 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    금 사기 전 네 가지 확인
    단계 내용 설명
    1단계 실물 필요? 필요하면 부가세 10%
    2단계 다른 금융소득 2천만 원 근처?
    3단계 ISA 여유 200만·400만 한도
    4단계 수수료 비교 증권사·은행별

    1. 실물이 꼭 필요한가 — 손에 쥐어야 한다면 골드바든 KRX 인출이든 부가세 10%를 각오해야 합니다 2. 올해 이자·배당이 2천만 원 근처인가 — 그렇다면 배당소득으로 잡히는 금 통장·금 ETF 차익이 종합과세 문을 넘길 수 있어요 3. ISA 한도가 남았는가 — 금 ETF를 ISA에 담으면 비과세 한도 안에서 세금이 줄어듭니다(직전 3년 중 금융소득종합과세 대상이었다면 제외) 4. 수수료를 비교했는가 — 증권사 매매수수료, 은행 금 통장 수수료는 회사마다 다릅니다

    함께 세금 서류를 보는 두 사람
    Photo: Mikhail Nilov / Pexels

    자주 묻는 질문

    Q. 금 통장도 예금처럼 예금자보호가 되나요? 은행 상품안내에 따르면 금 통장은 예금자보호법에 따라 예금보험공사가 보호하지 않으며, 원금보장도 되지 않습니다.

    이름이 「통장」이라 예금처럼 보여도, 세법상으로나 보호 측면에서나 예금과 다르게 취급되는 상품이에요.

    Q. 금 통장에서 손해를 보고 팔면 세금이 없나요? 손실 거래의 원천징수 여부는 은행이 적용하는 과세차익 산정 기준을 확인해야 합니다. 다른 거래의 이익과 손실을 상계하는 기준도 해당 은행에 확인하세요.

    Q. KRX 금시장에서 산 금을 팔고 원화로 찾으면 부가세가 붙나요? 붙지 않습니다. 부가세 10%는 금을 실물로 인출할 때 붙는 것이고, 시장에서 팔아 현금으로 받는 건 장내 매매라 면제예요.

    Q. 국내 금 ETF 분배금에도 세금이 있나요? 펀드에서 나오는 이익이라 배당소득으로 과세됩니다. 다만 금은 이자나 배당을 낳는 자산이 아니어서, 분배금이 실제로 얼마나 나오는지는 상품마다 확인해야 해요.

    여러분의 금은 어느 그릇에 담겨 있나요?

    민수 씨의 차익 200만 원은 같았습니다. 금 통장에서 팔면 30만 8,000원이 빠지고, KRX 금시장 계좌에서 팔면 차익 소득세가 없었죠. 골드바로 샀다면 살 때부터 100만 원을 더 냈고요.

    금값은 내가 정할 수 없지만, 금을 담을 그릇은 내가 고를 수 있습니다. 그리고 그 그릇이 세금을 정합니다.

    여러분이 갖고 있거나 사려는 금은 지금 어느 그릇에 담겨 있나요?

    오늘 딱 하나만 한다면, 금융회사 세금 자료에서 올해 이자·배당의 세전 금액을 확인해 보세요. ISA처럼 비과세·분리과세되는 소득은 빼고, 금 통장과 일반계좌 금 ETF의 차익은 넣어서요. 2천만 원과의 거리가 세금 면에서 금 통장과 KRX 금현물을 비교하는 출발점이 됩니다.


    이 글은 2026년 10월 14일 기준 소득세법·같은 법 시행령·시행규칙, 조세특례제한법·같은 법 시행령, 부가가치세법, 지방세법(법제처 현행 원문), 한국거래소 KRX금시장 안내, 은행 상품안내, 한국일보 1998.2.28 보도, 네이버 증권 금 시세(2026.10.14 종가)를 바탕으로 한 정보·교육·참고용 자료이며, 투자자문이 아니고 특정 상품의 매수·매도를 권하지 않습니다. 계산은 수수료를 뺀 가정 예시이고, 세법과 수수료는 바뀔 수 있으며 개인 상황에 따라 과세가 달라질 수 있습니다. 판단과 책임은 본인에게 있습니다.

  • 자필 유언장 효력 — 내용을 전부 손으로 써도, 주소 한 줄이 빠지면 법원은 무효로 봅니다

    자필 유언장 효력 — 내용을 전부 손으로 써도, 주소 한 줄이 빠지면 법원은 무효로 봅니다

    손으로 다 쓴 유언장도 무효가 됩니다. 2014년 대법원은 주소 자리에 「암사동에서」라고만 적힌 유언장을 무효로 봤어요. 그런데 정작 법원은 그게 유언자의 진짜 뜻이어도 마찬가지라고 했습니다.

    여러분 부모님이 서랍에 넣어 두신 유언장이 있다면, 남의 이야기가 아닙니다.

    가상의 사례로 보겠습니다. 일흔두 살 영숙 씨는 10년 동안 자기를 돌본 막내에게 아파트를 주겠다고 손으로 유언장을 썼습니다. 이 글은 그 종이 한 장이 법원에서 살아남으려면 무엇이 있어야 하는지, 그리고 살아남아도 남는 것이 무엇인지를 다룹니다.

    노트에 손으로 글을 쓰는 노인
    Photo: Tima Miroshnichenko / Pexels

    바쁘면 이것만 · 2026.10 기준

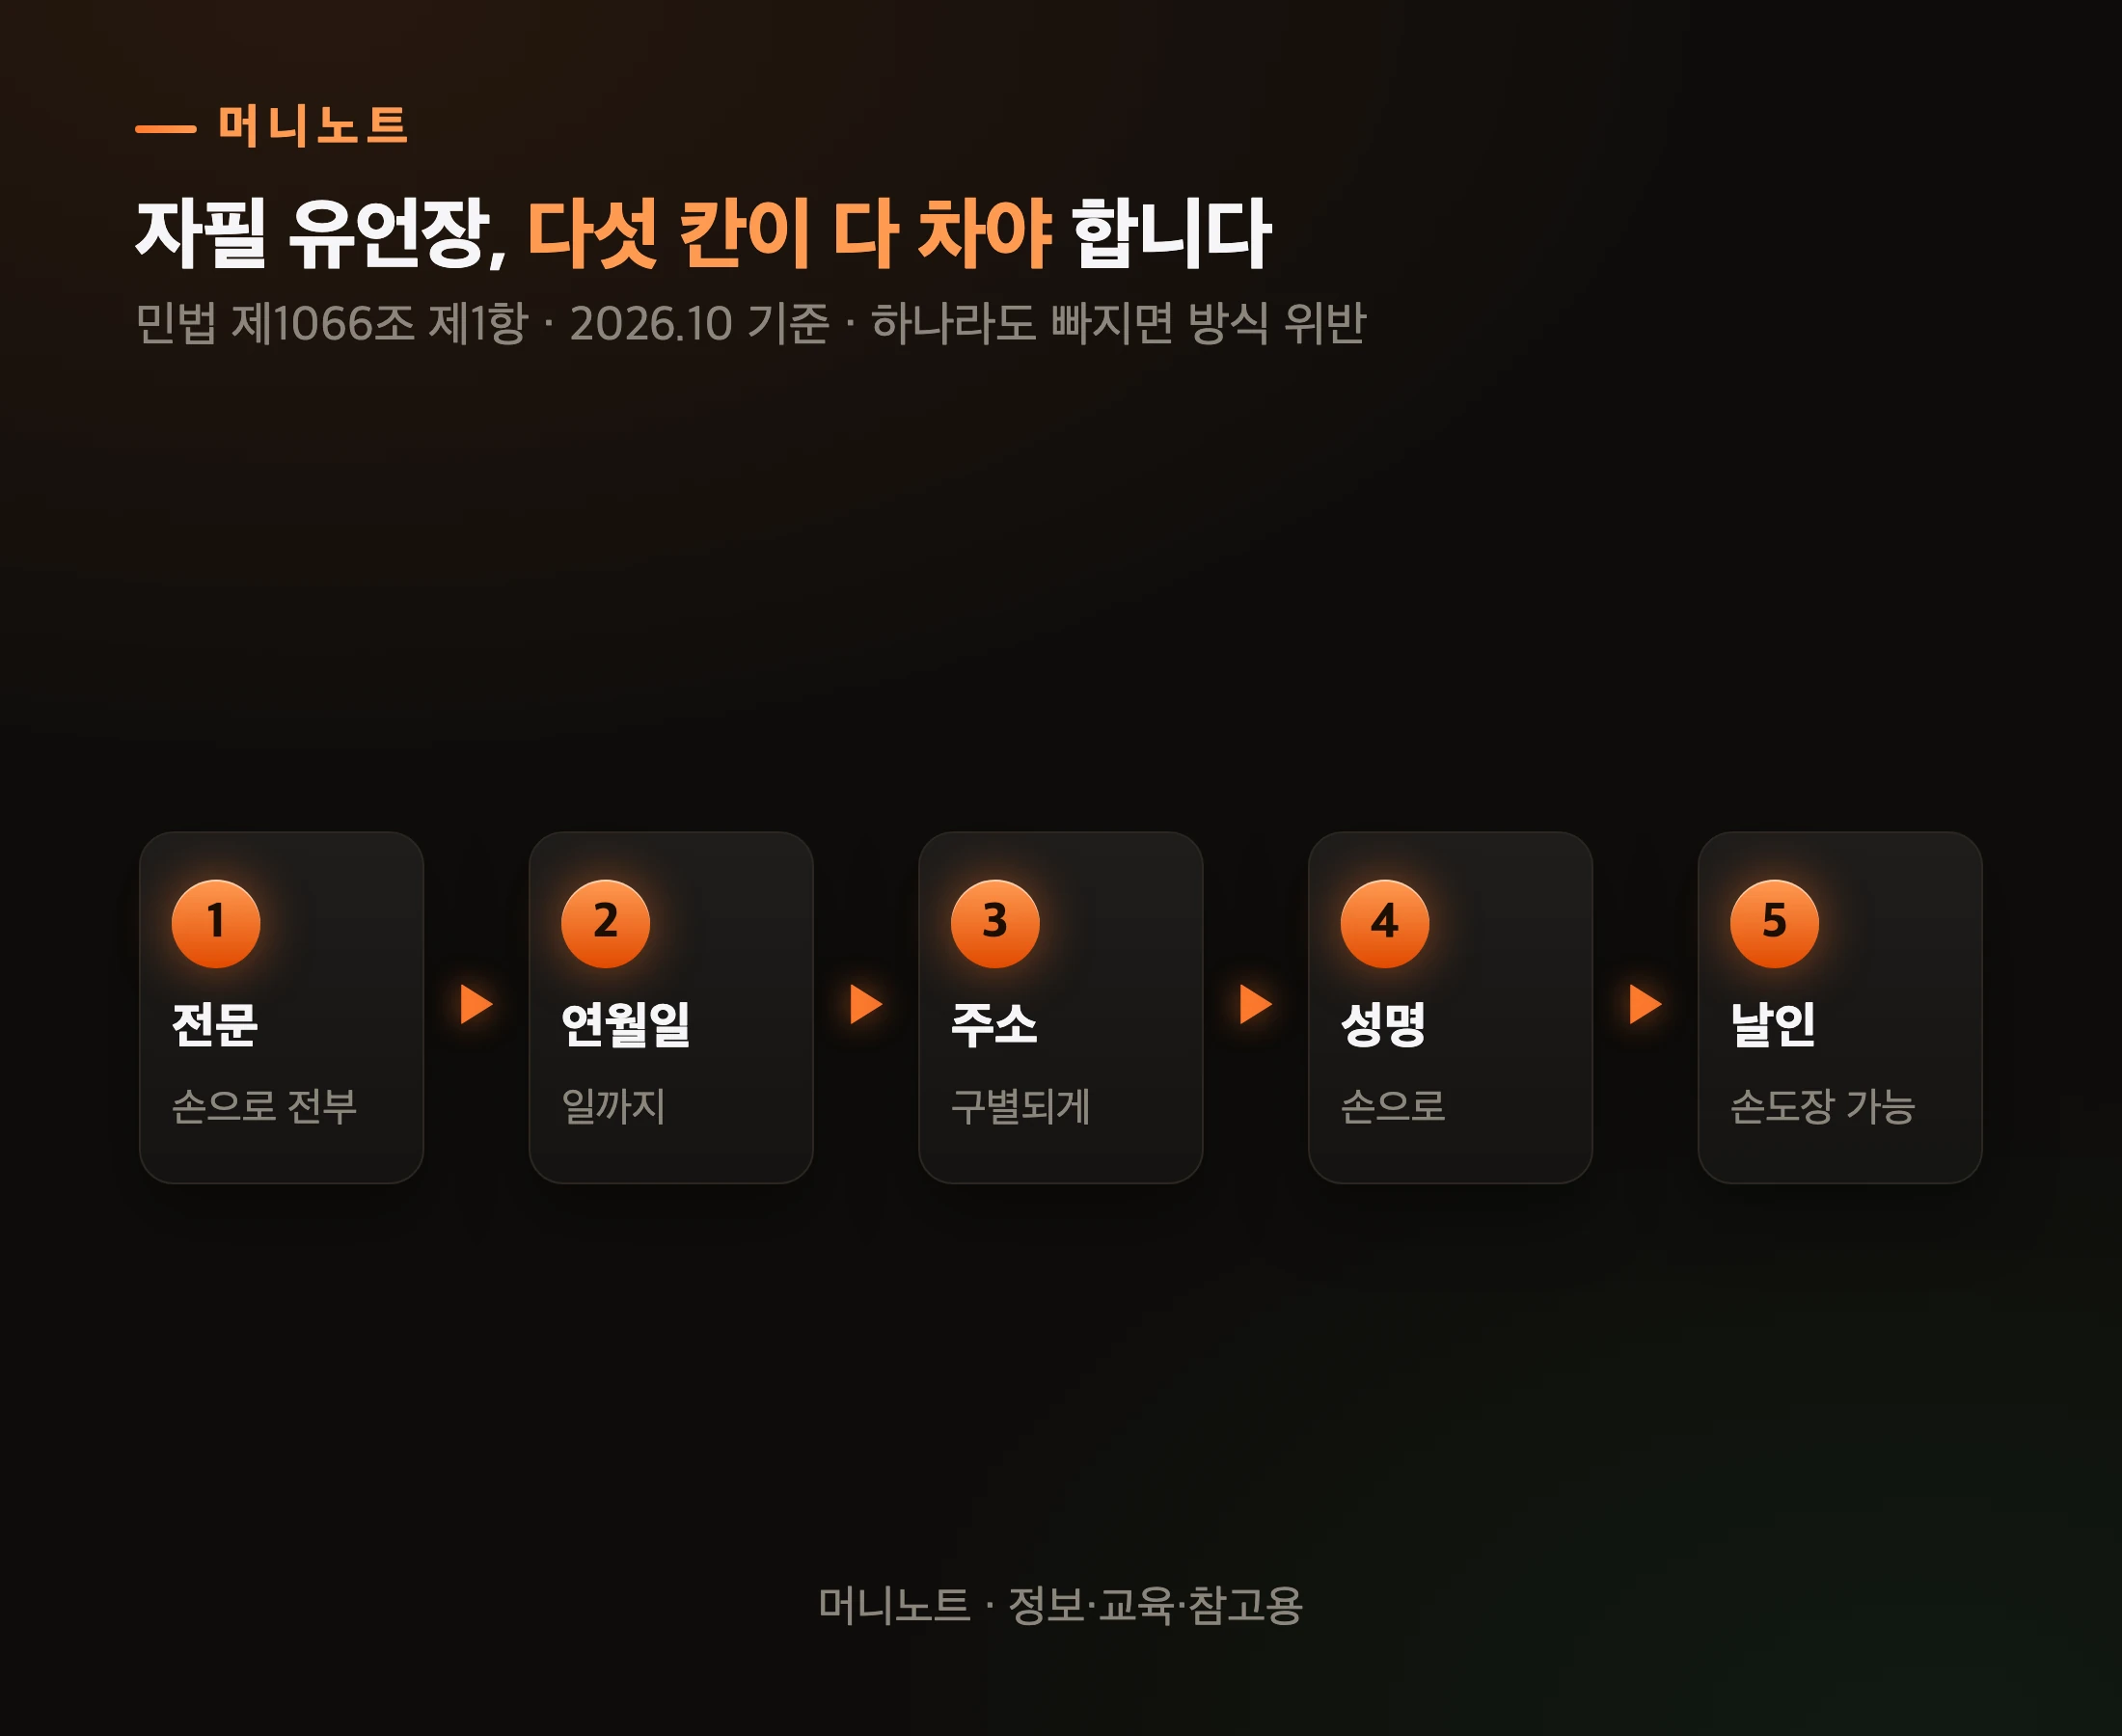
    • 자필 유언장은 전문·연월일·주소·성명을 직접 쓰고 날인해야 합니다(민법 제1066조 제1항)
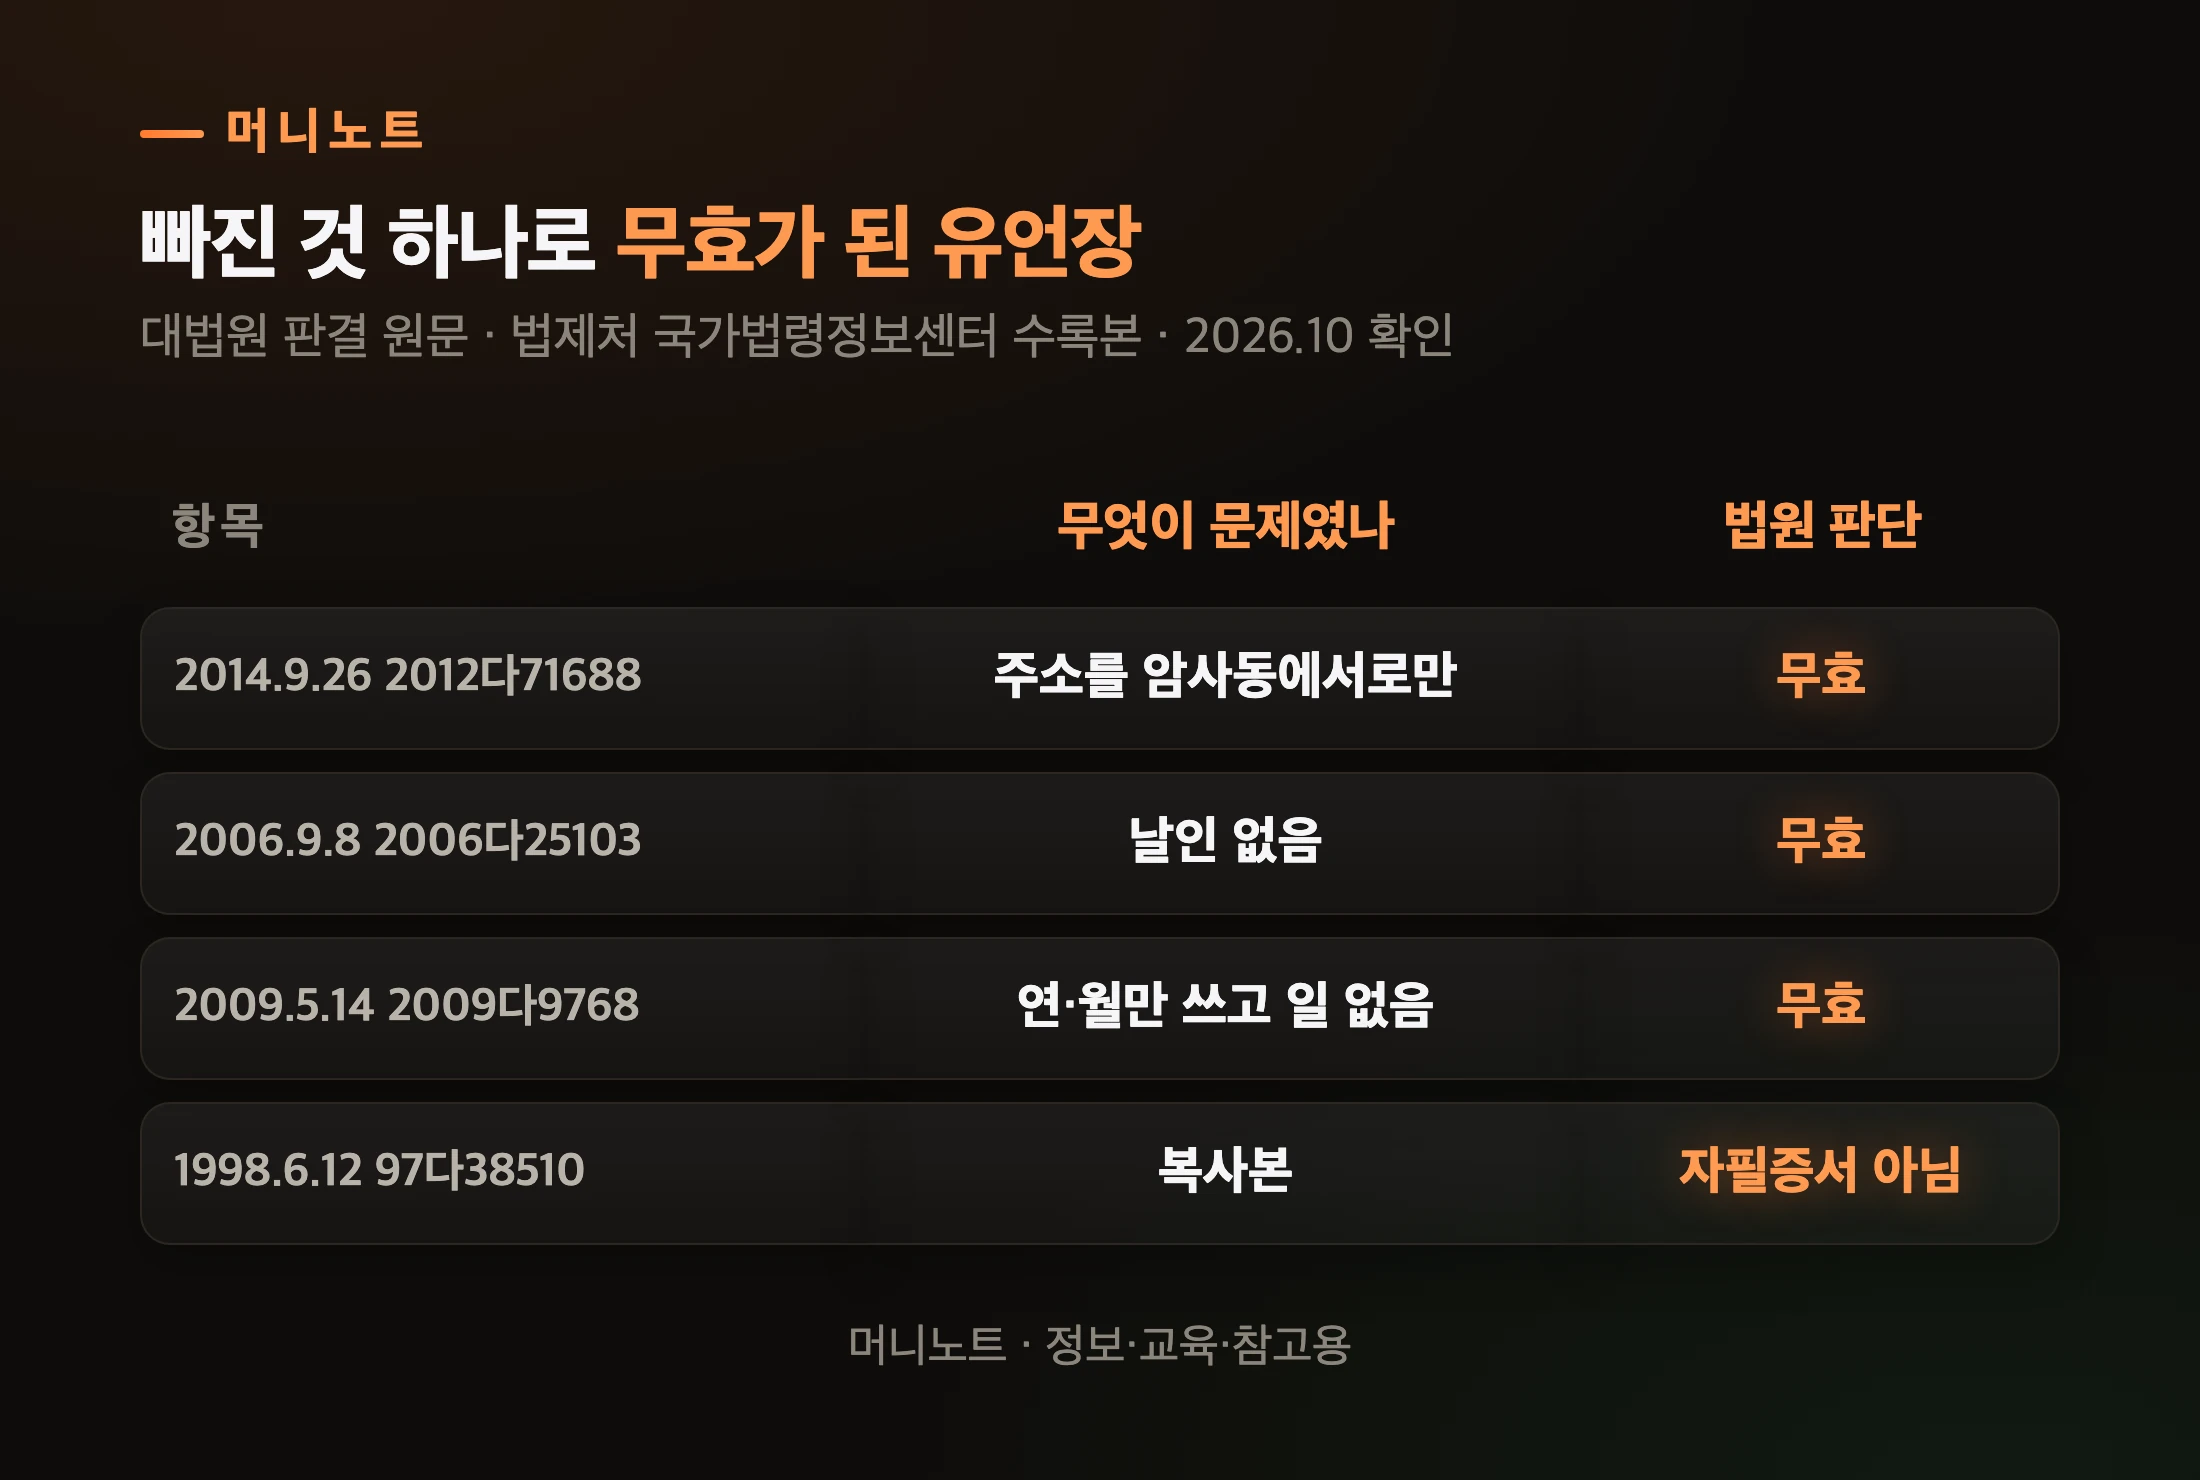
    • 대법원은 주소를 「암사동에서」로만 쓴 유언장, 날인이 없는 유언장, 연·월만 쓰고 일을 안 쓴 유언장을 모두 무효로 봤습니다
    • 법원은 방식에 어긋난 유언은 유언자의 진정한 의사에 합치하더라도 무효라고 판시했습니다
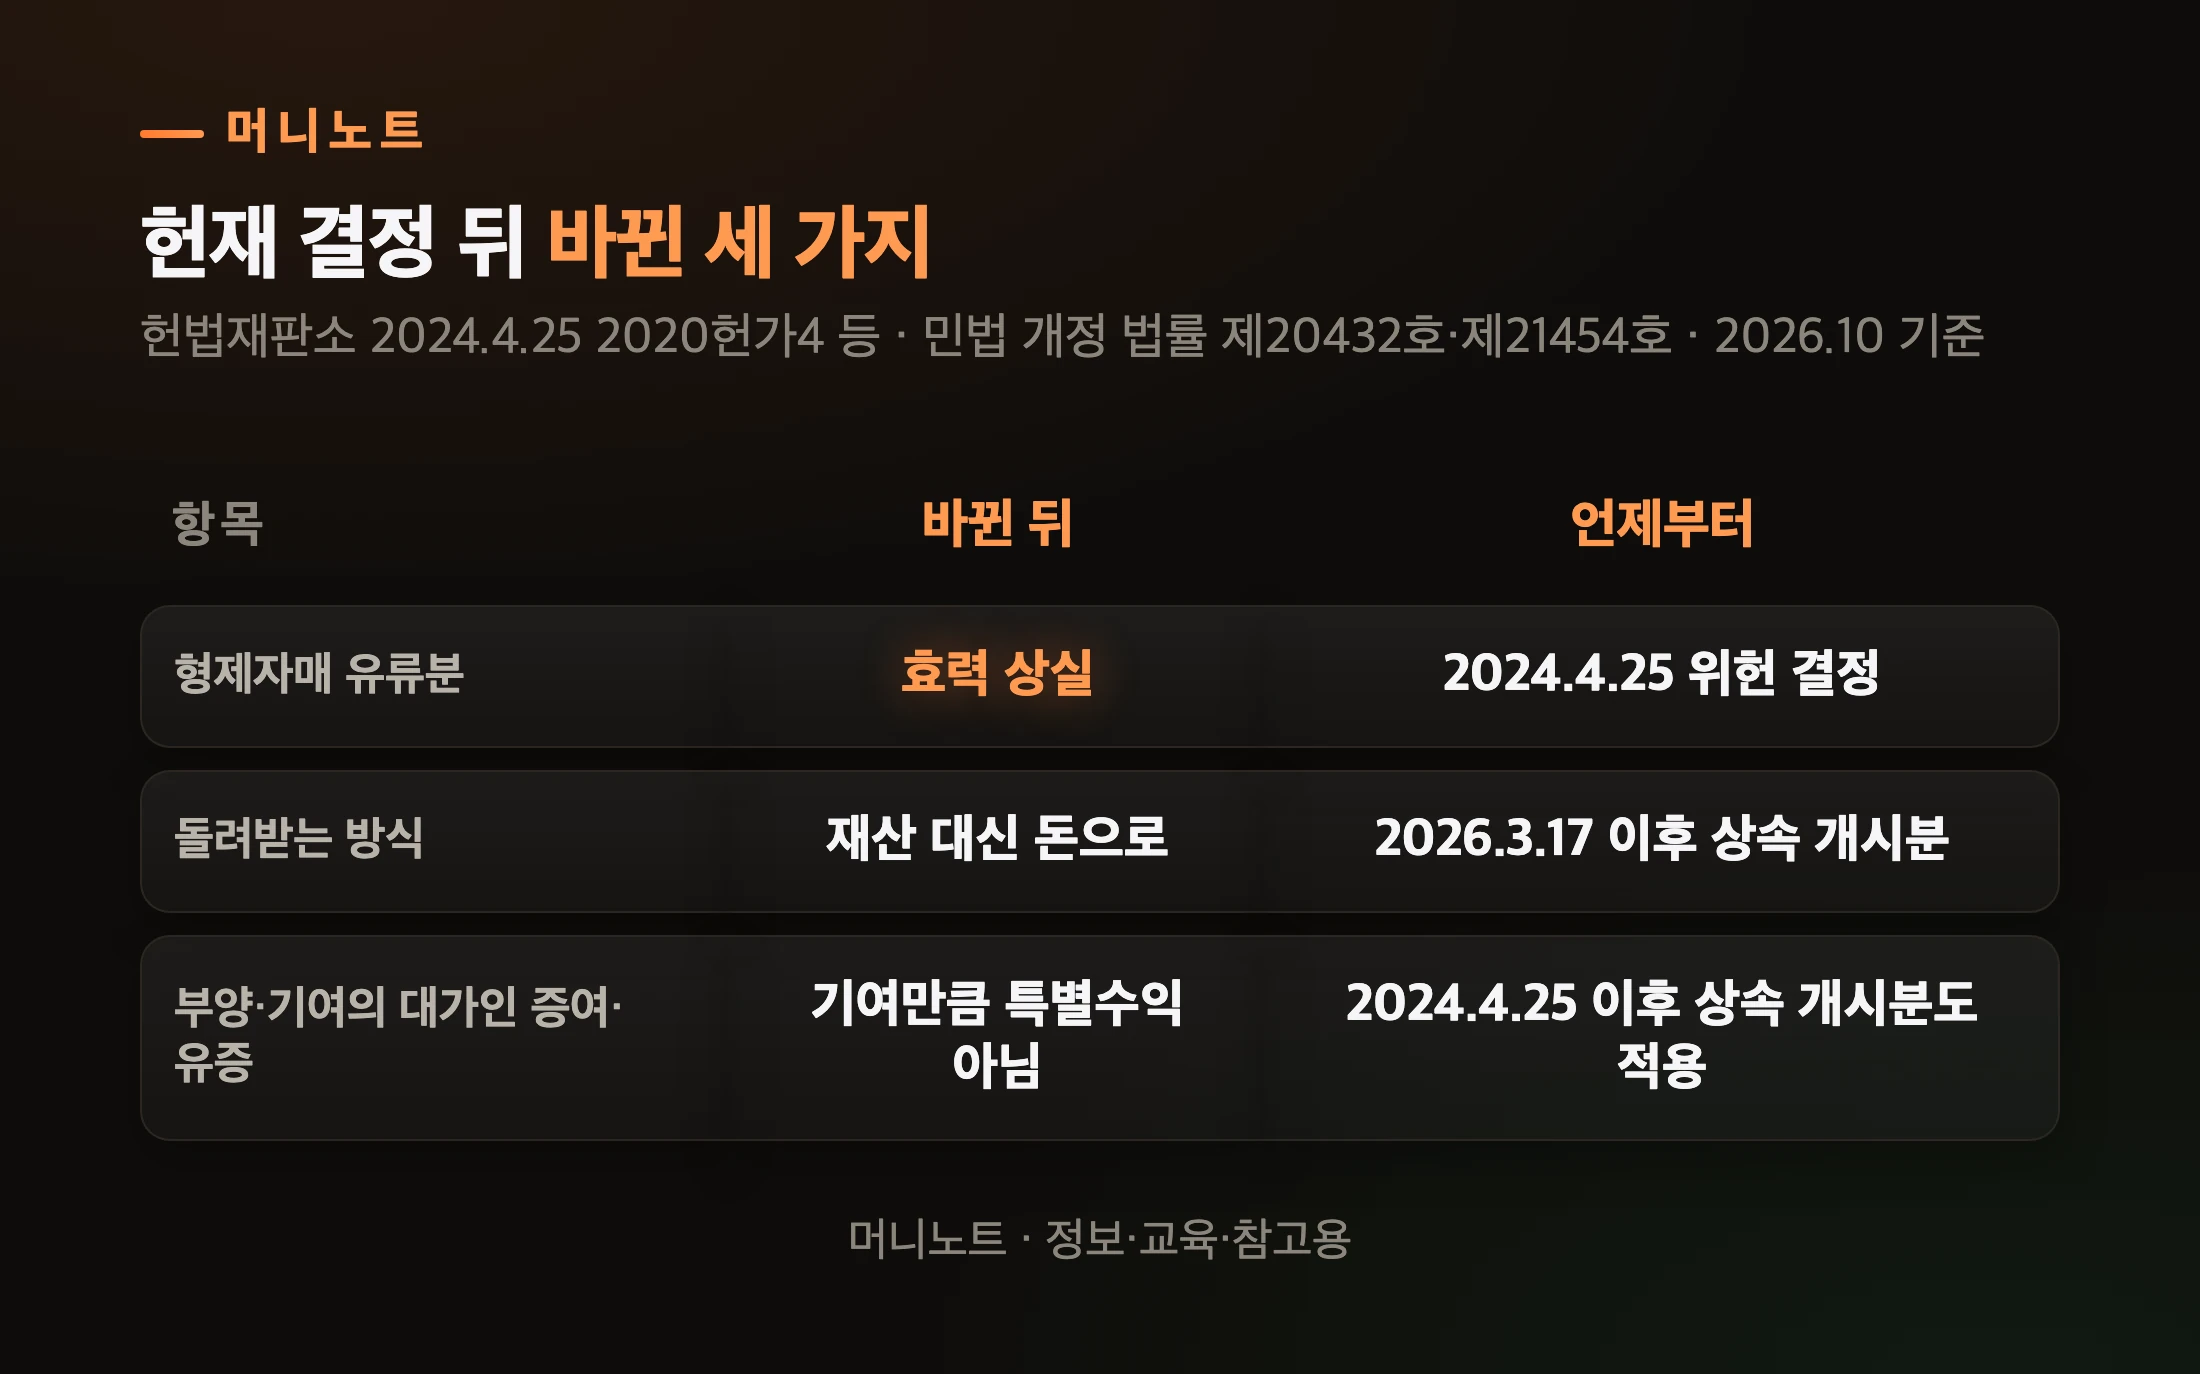
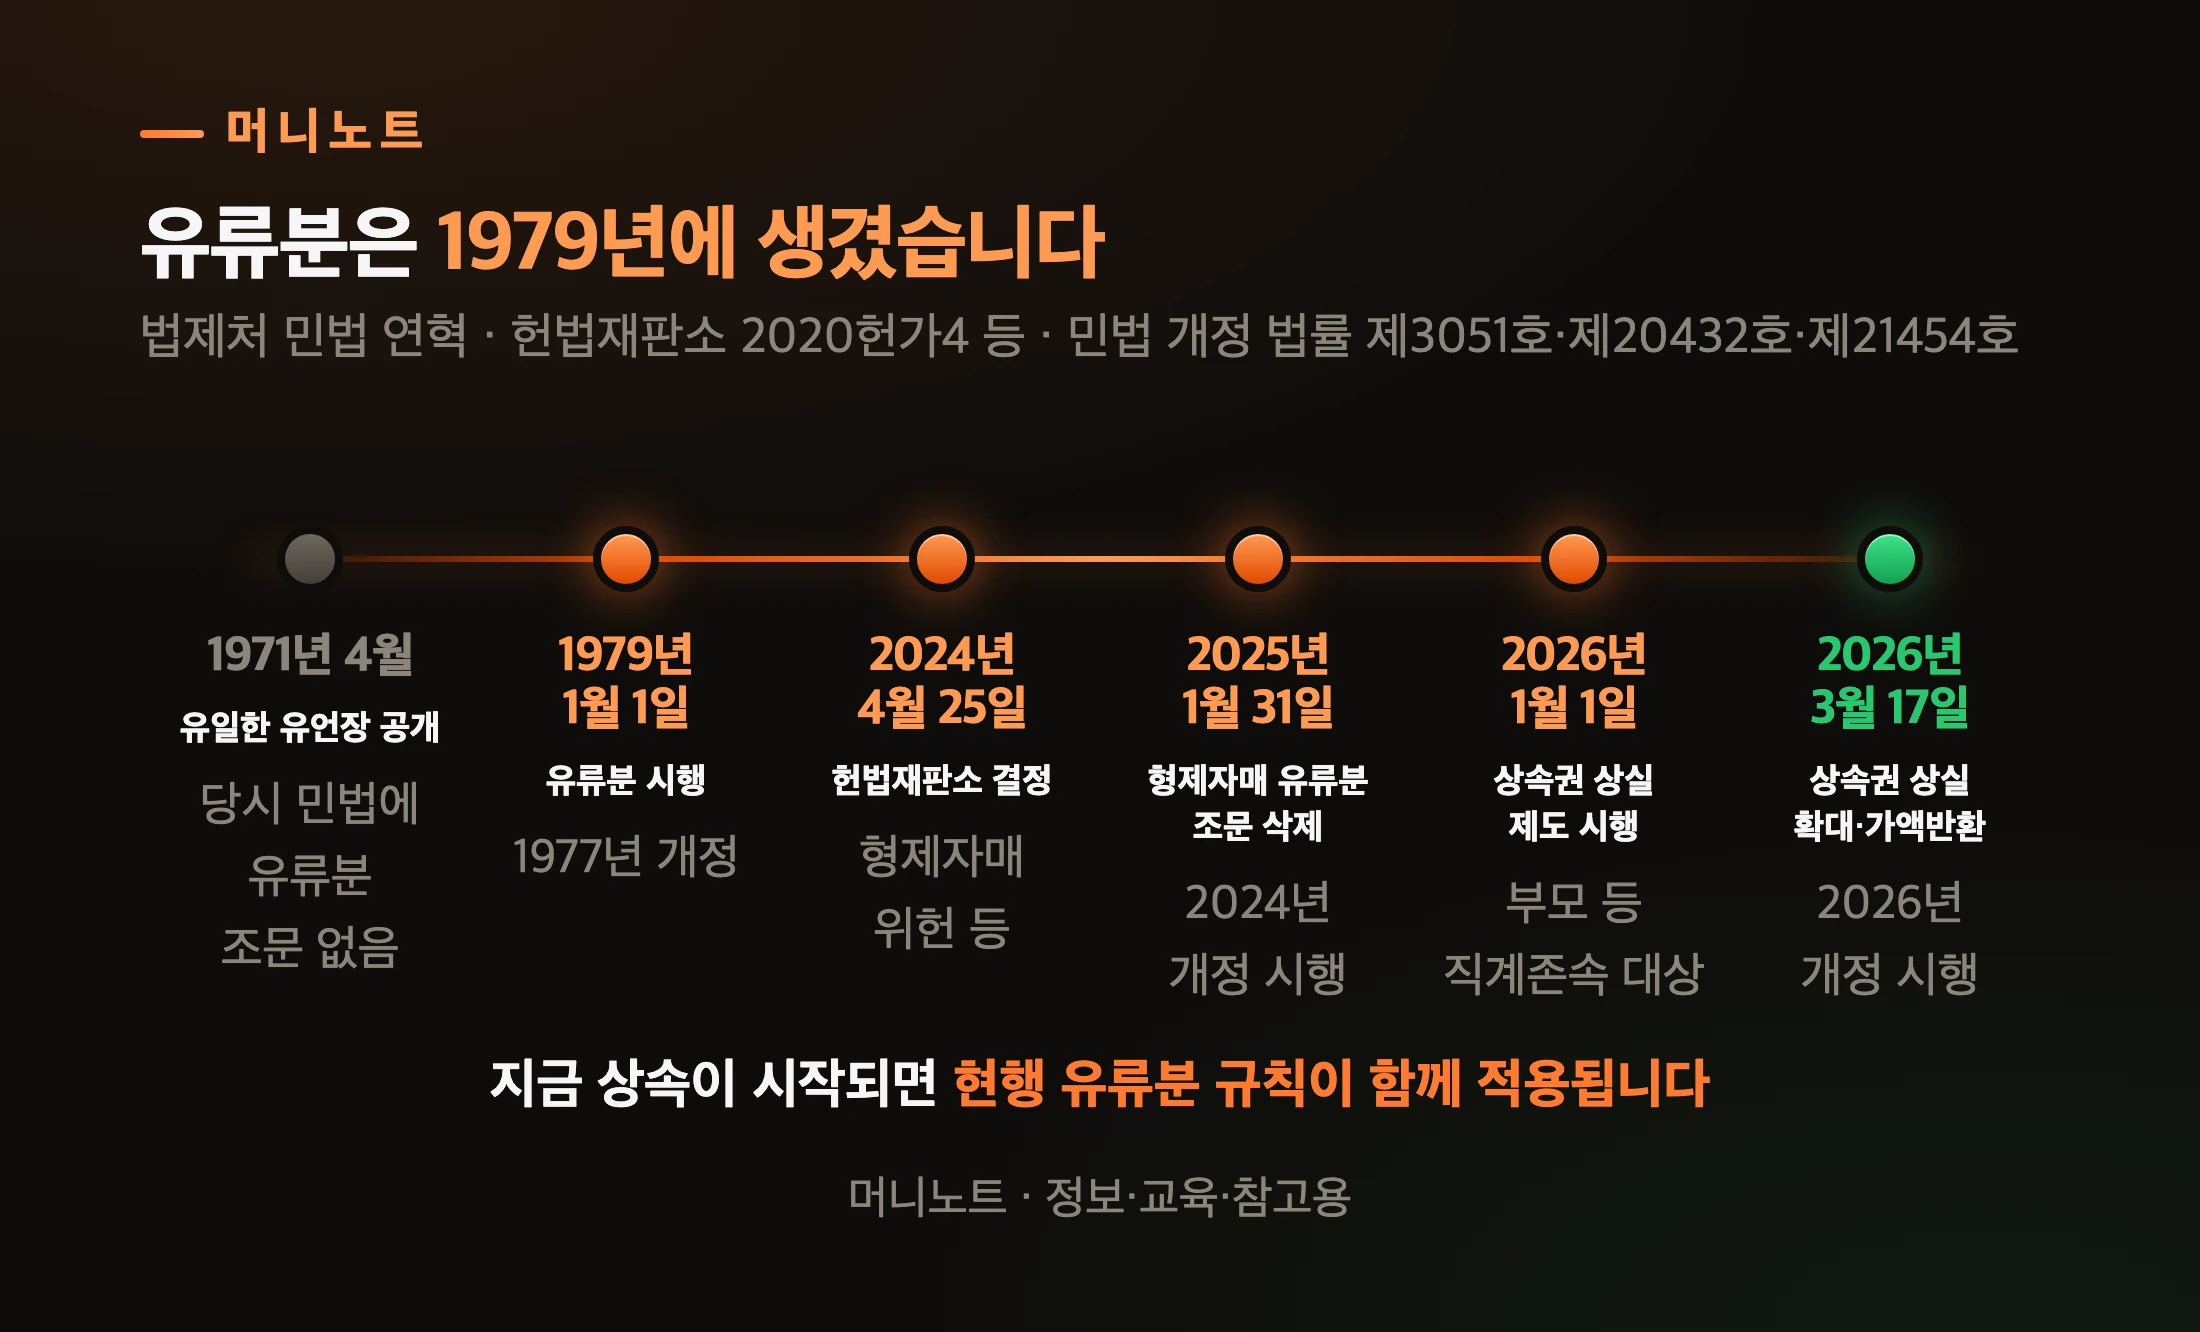
    • 유언이 유효해도 자녀·배우자에게는 법정상속분의 2분의 1이 유류분으로 남습니다. 형제자매 유류분은 2024년 4월 25일 헌법재판소 위헌 결정으로 그날부터 효력을 잃었고, 2025년 1월 31일 조문에서도 삭제됐어요
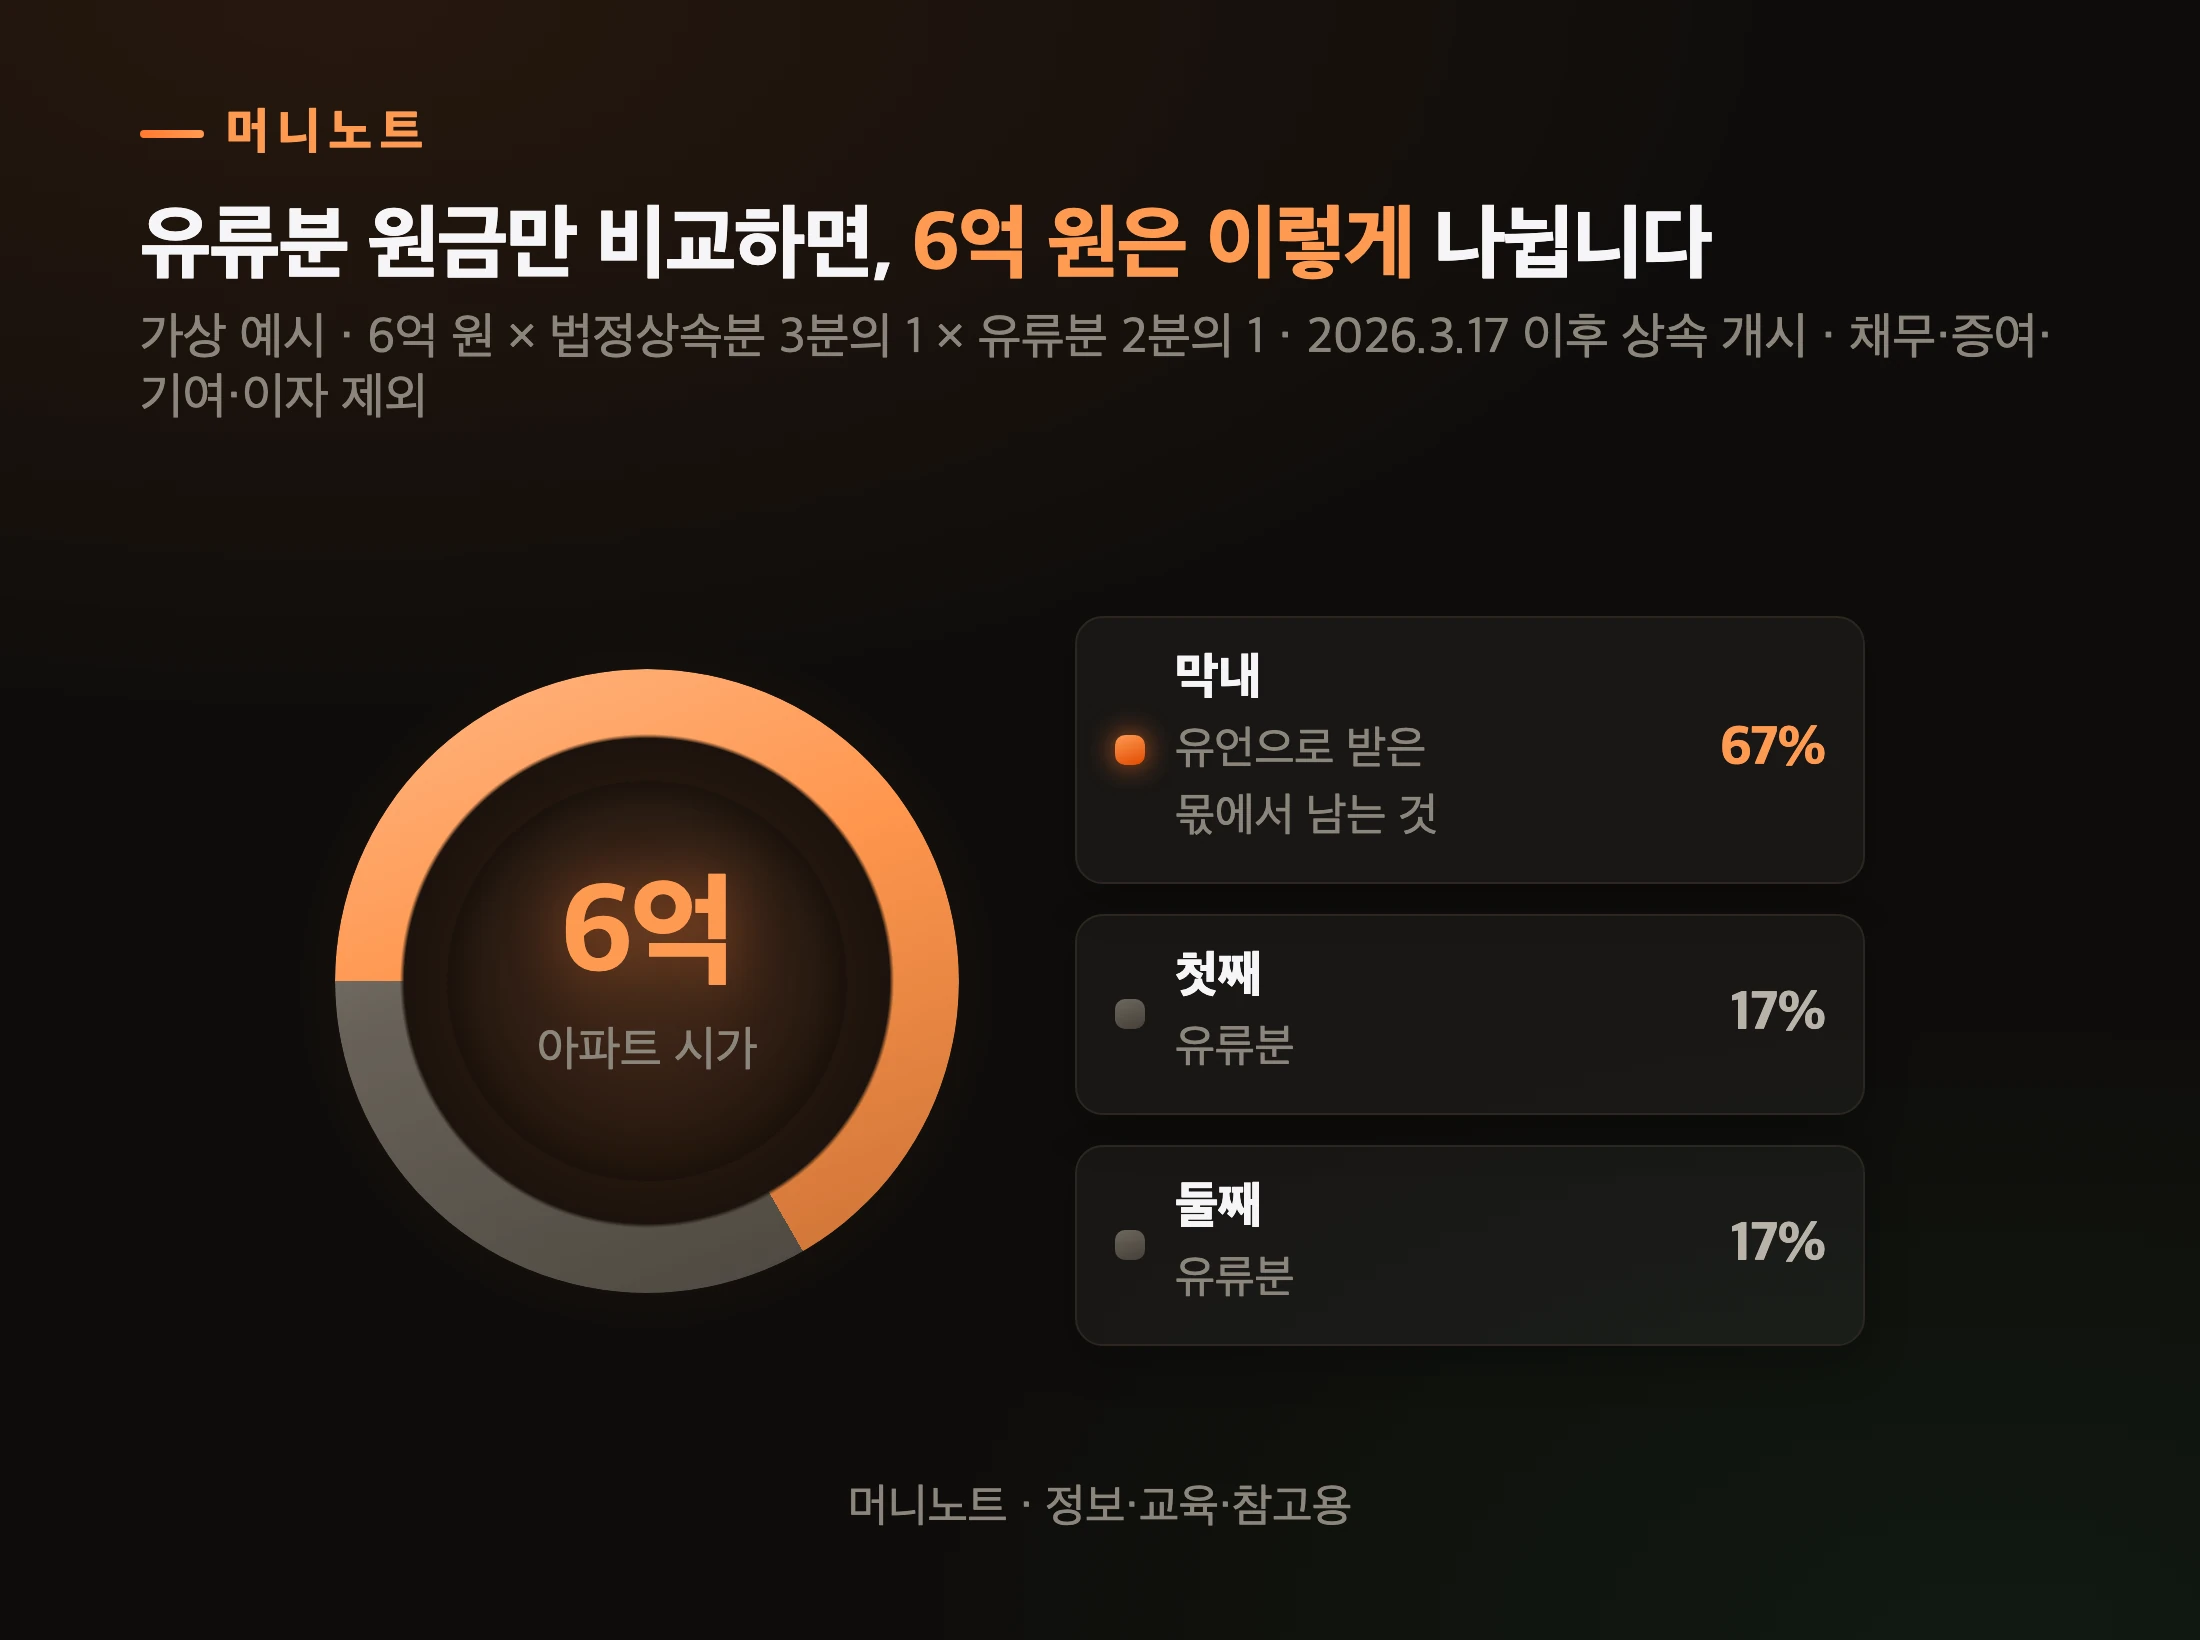
    • 2026년 3월 17일 이후 상속이 개시되면 유류분은 재산이 아니라 돈(가액)으로 청구합니다
    • 유류분 청구는 상속이 시작된 사실과 반환해야 할 증여·유증 사실을 안 때부터 1년, 상속이 시작된 때부터 10년이 지나면 시효로 사라집니다

    자필 유언장은 무엇을 써야 효력이 생기나요?

    다섯 가지입니다. 전문, 연월일, 주소, 성명을 손으로 쓰고 도장을 찍어야 해요. 민법 제1066조 제1항은 「자필증서에 의한 유언은 유언자가 그 전문과 연월일, 주소, 성명을 자서하고 날인하여야 한다」고 적고 있습니다.

    자필 유언장 다섯 요건
    머니노트 · 정보·교육·참고용
    표로 보기
    자필 유언장, 다섯 칸이 다 차야 합니다
    단계 내용 설명
    1단계 전문 손으로 전부
    2단계 연월일 일까지
    3단계 주소 구별되게
    4단계 성명 손으로
    5단계 날인 손도장 가능

    여기서 「전문」은 유언 내용 전체를 말합니다. 쉽게 말하면, 컴퓨터로 친 본문에 이름만 손으로 쓰는 식은 이 방식이 아니에요. 대법원은 복사기로 만든 사본도 자필증서에 해당하지 않는다고 봤습니다.

    내용을 고칠 때도 규칙이 붙습니다. 글자를 넣거나 지우거나 바꾸면 유언자가 그 부분을 직접 쓰고 날인해야 하거든요(제1066조 제2항). 다만 증서만 봐도 명백한 오기를 고친 정도라면, 수정 방식이 어긋나도 효력에 영향이 없다고 대법원은 봤습니다.

    「이 정도는 누가 봐도 본인 글씨인데 괜찮지 않을까」 싶으실 거예요. 실제 판례들은 그렇게 보지 않았습니다.

    무엇이 빠져서 무효가 됐나요?

    주소, 날인, 날짜가 빠진 유언장이 각각 무효가 됐습니다. 법제처에 실린 대법원 판결 원문에서 확인한 사례들이에요.
    무효 판례 네 건
    머니노트 · 정보·교육·참고용
    표로 보기
    빠진 것 하나로 무효가 된 유언장
    구분 무엇이 문제였나 법원 판단
    2014.9.26 2012다71688 주소를 암사동에서로만 무효
    2006.9.8 2006다25103 날인 없음 무효
    2009.5.14 2009다9768 연·월만 쓰고 일 없음 무효
    1998.6.12 97다38510 복사본 자필증서 아님

    주소 사건에서 유언자는 작성연월일 옆에 「암사동에서」라고만 적었습니다. 대법원은 주소가 주민등록 주소일 필요는 없지만, 유언자의 생활의 근거가 되는 곳을 다른 장소와 구별되는 정도로 표시해야 한다고 했어요. 그리고 「유언자의 특정에 지장이 없다고 하여 달리 볼 수 없다」고 덧붙였습니다.
    날짜 사건은 더 짧습니다. 연월일은 유언능력이 있었는지, 여러 유언장 중 어느 것이 나중인지를 가르는 기준일이라, 「일」이 없으면 작성일을 특정할 수 없어 무효라는 판단이었어요.
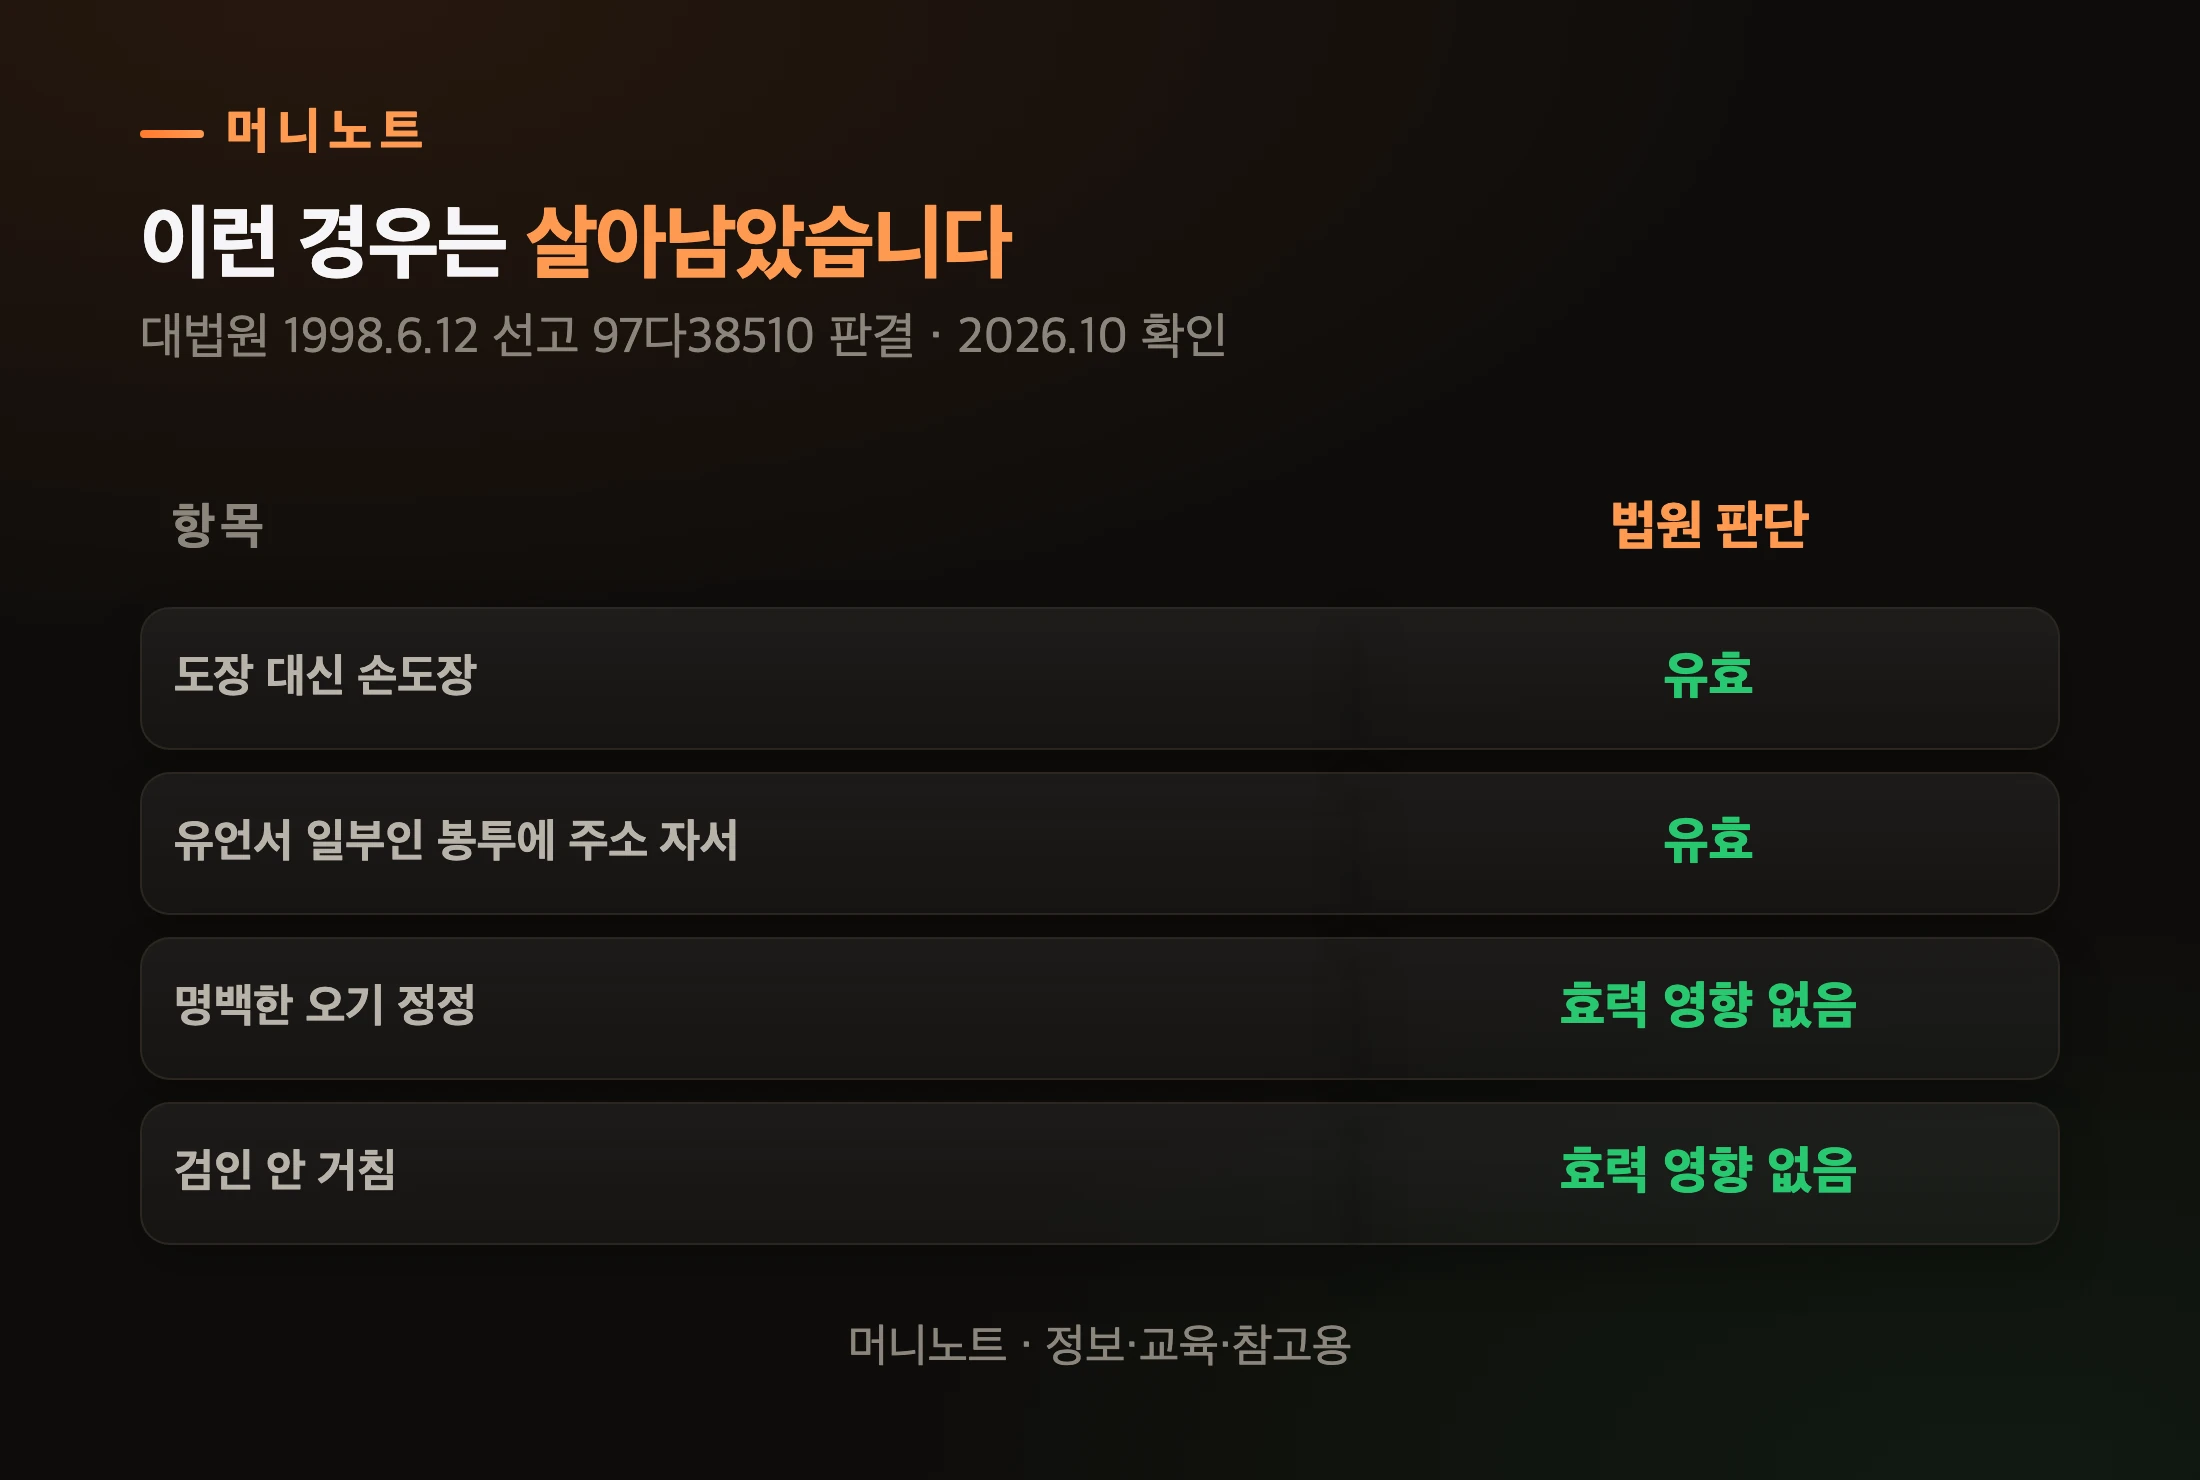
    반대로 살아남은 경우도 있습니다. 인장 대신 손도장(무인)을 찍어도 유효하고, 주소는 유언 전문을 담은 봉투에 써도, 그 봉투를 유언서의 일부로 볼 수 있으면 된다고 대법원은 봤어요.
    살아남은 유언장
    머니노트 · 정보·교육·참고용
    표로 보기
    이런 경우는 살아남았습니다
    구분 법원 판단
    도장 대신 손도장 유효
    유언서 일부인 봉투에 주소 자서 유효
    명백한 오기 정정 효력 영향 없음
    검인 안 거침 효력 영향 없음

    네 가지 모두 한 판결에서 나온 판단입니다. 형식은 엄격하게 보되, 그 형식을 채운 방법까지 하나로 묶어 두지는 않은 셈이죠.
    만년필로 서류에 서명하는 손
    Photo: Pixabay / Pexels

    이쯤 되면 「뜻이 분명한데 형식 하나로 무효라니 너무하다」는 반문이 나옵니다. 법원은 왜 이렇게 엄격할까요?
    진짜 본인 뜻이어도 무효가 되나요?

    됩니다. 대법원은 「법정된 요건과 방식에 어긋난 유언은 그것이 유언자의 진정한 의사에 합치하더라도 무효라고 하지 않을 수 없다」고 판시했어요(2009다9768).
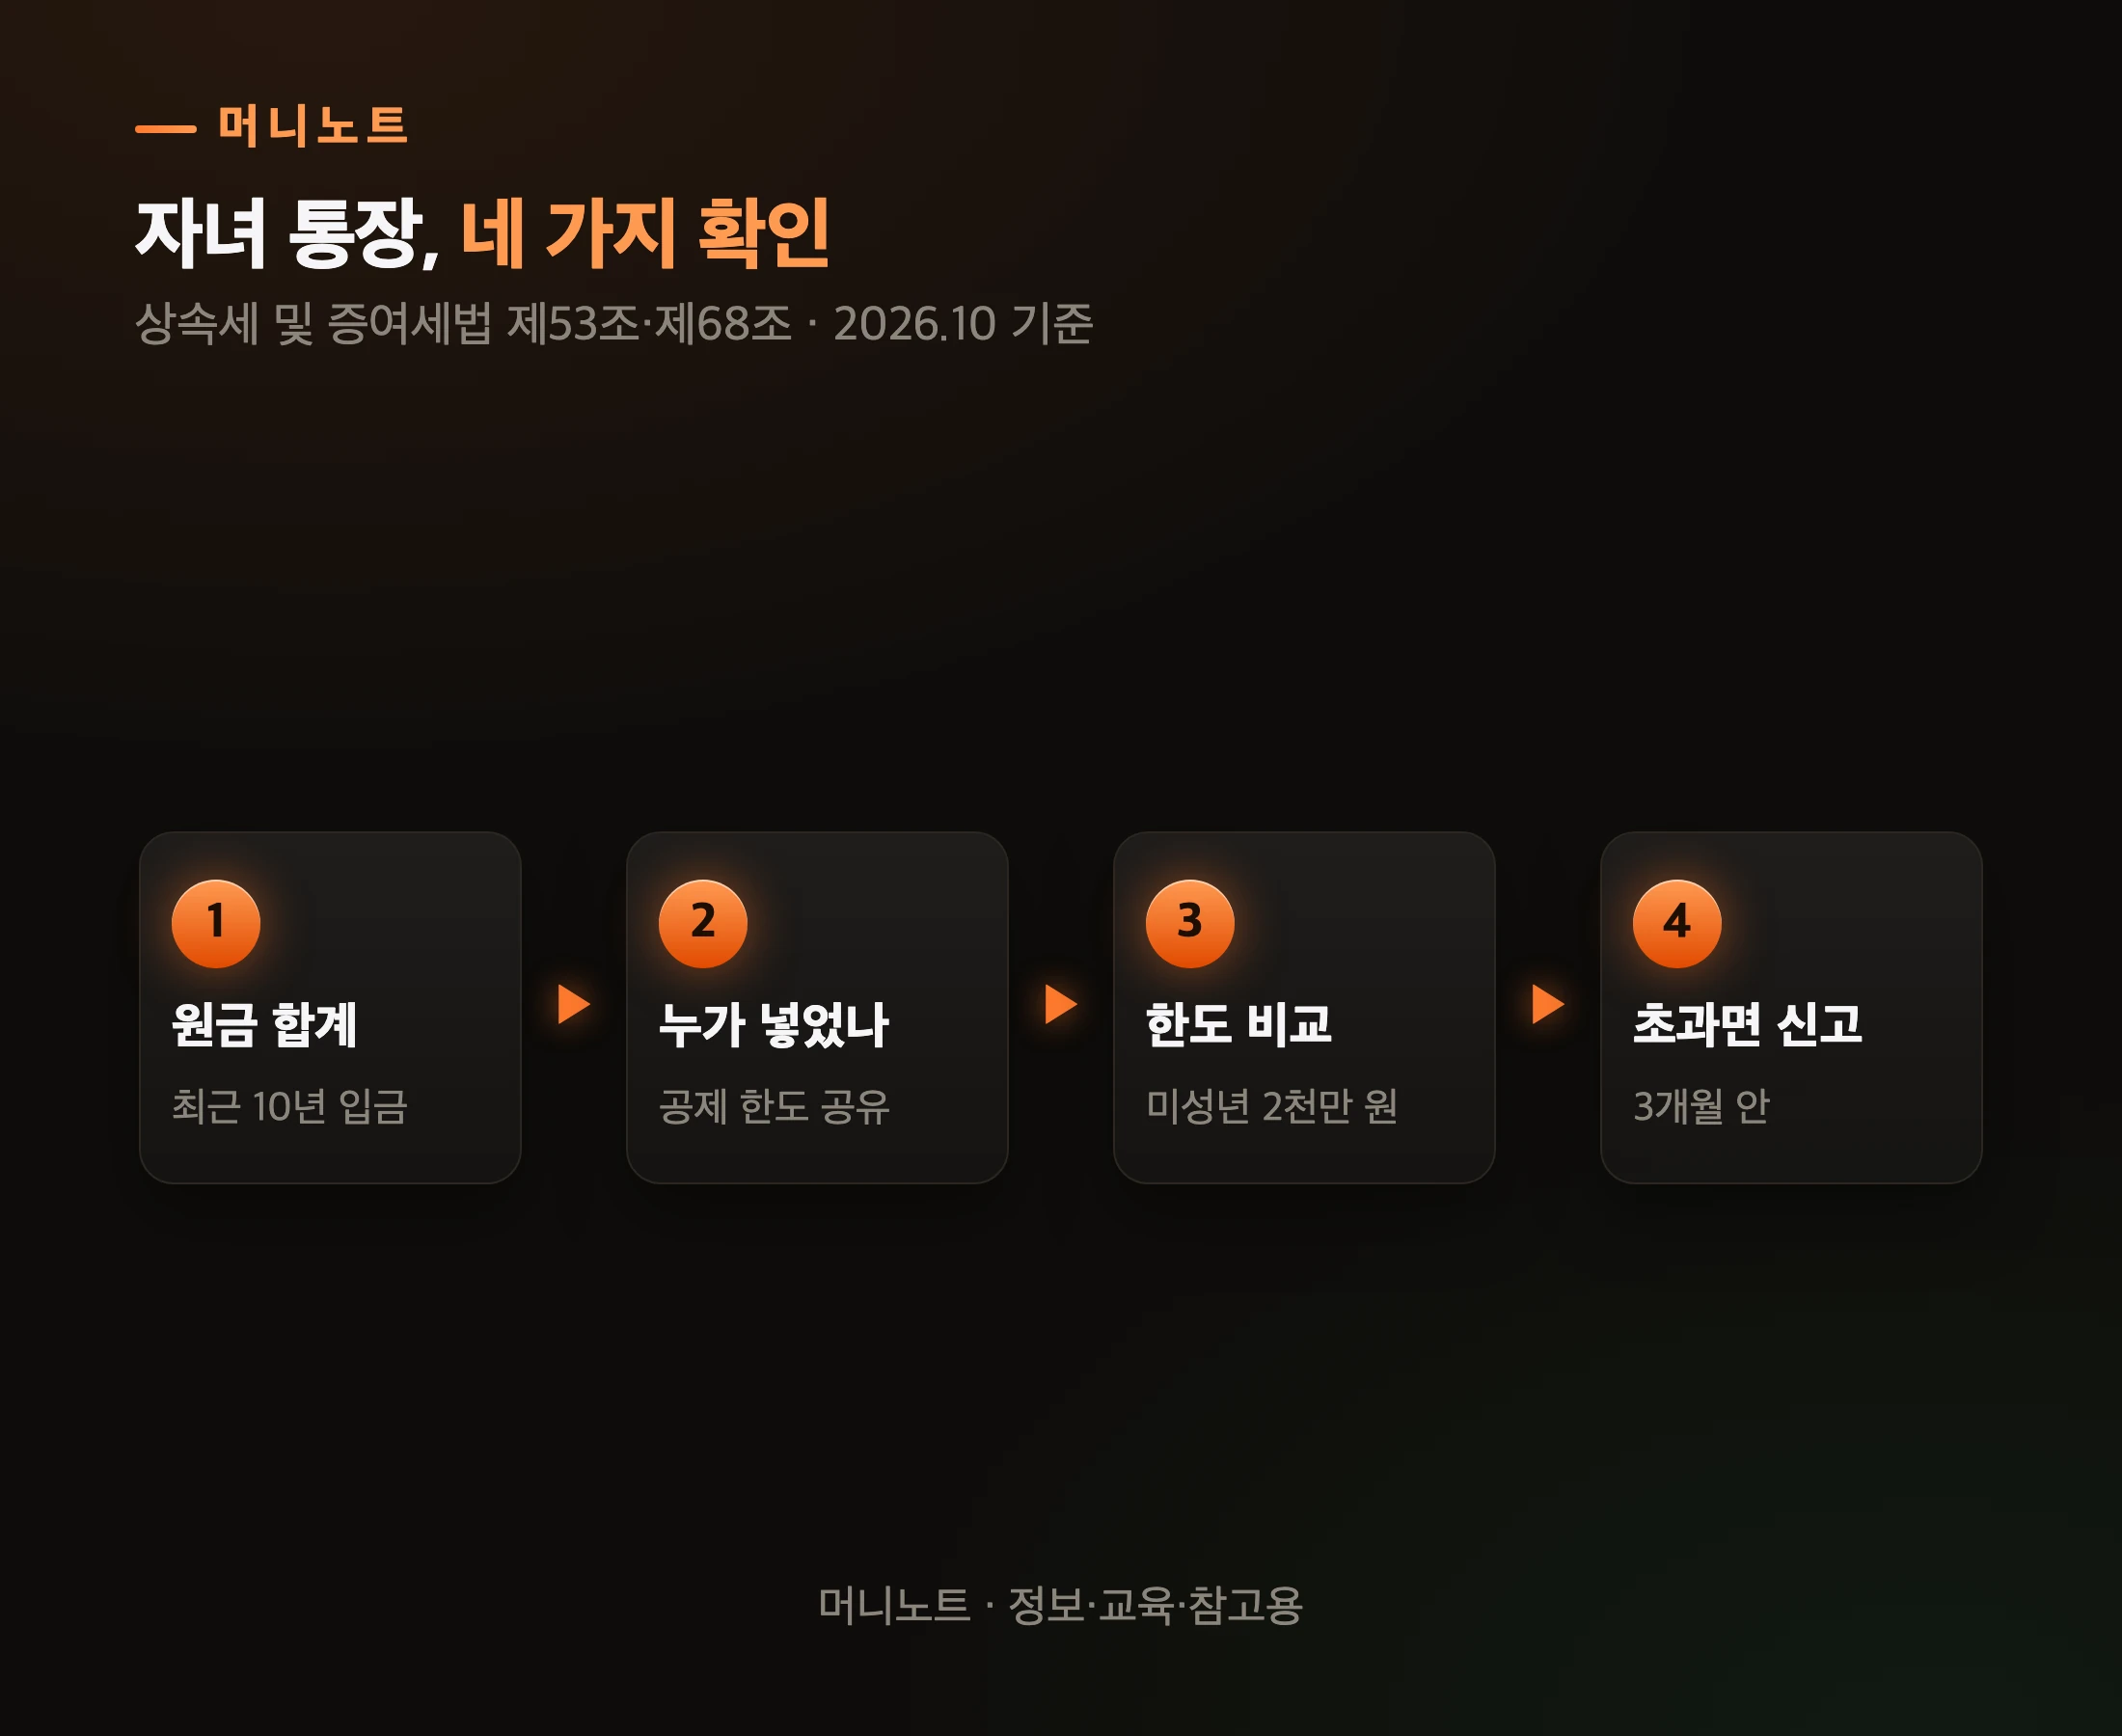
    이유도 판결에 적혀 있습니다. 유언의 방식을 엄격하게 정한 것은 유언자의 진의를 명확히 하고 분쟁과 혼란을 막기 위해서라는 거예요. 유언장이 효력을 내는 순간에는 쓴 사람이 세상에 없거든요. 다시 물어볼 수 없으니, 법원은 진의를 명확히 하고 분쟁을 막으려고 형식을 엄격하게 요구하는 셈입니다.

    헌법재판소도 같은 방향이었습니다. 2008년 제1066조 제1항 중 「주소」와 「날인」 부분이 헌법에 위반되지 않는다고 결정했어요.

    손으로 붓글씨를 쓰는 노인의 손
    Photo: Nimit N / Pexels

    바꿔 말하면, 자필 유언장의 흠은 사망 뒤에도 발견될 수 있지만 유언자가 직접 고칠 기회는 살아 있을 때뿐입니다. 영숙 씨 유언장에 주소 한 줄이 빠졌다면, 그걸 바로잡을 수 있는 사람은 영숙 씨 자신이에요.

    그럼 영숙 씨 유언장이 무효가 되면, 막내 몫은 어떻게 달라질까요?

    유언장이 무효가 되면 재산은 어떻게 나뉘나요?

    유언이 없던 것처럼 법정상속분을 기준으로 나뉩니다. 상속인끼리 다르게 합의하거나 가정법원이 기여분을 따로 정하지 않는 한, 자녀 셋이면 같은 몫이에요.

    영숙 씨 아파트 6억 원의 갈림길
    머니노트 · 정보·교육·참고용
    표로 보기
    가상 예시, 유언장 한 장이 가르는 막내 몫
    항목 설명 값
    유언 무효 법정상속분 3분의 1 2억 원
    유언 유효+유류분 청구 원금 지급 후 남는 가치 4억 원
    유언대로 청구 없을 때 6억 원

    가정을 단순하게 두면 이렇습니다. 영숙 씨는 2026년 3월 17일 이후 세상을 떠났고, 배우자가 없고 자녀가 셋, 재산은 평가액 6억 원 아파트 하나, 빚과 생전 증여는 없고, 기여분과 이자는 따지지 않습니다.

    유언장이 무효면 막내 몫은 법정상속분 3분의 1인 2억 원에서 출발해요. 10년 간병은 유언장이 아니라 기여분(민법 제1008조의2)으로 따로 주장할 길이 남지만, 형제들과 협의가 안 되면 가정법원이 정하고 얼마나 인정될지는 사안마다 다릅니다.

    유언장이 유효하면 아파트는 막내에게 갑니다. 다만 여기서 끝나지 않아요. 다른 두 형제에게는 유류분이라는 몫이 남거든요.

    서류를 읽는 노년 여성
    Photo: SHVETS production / Pexels

    유언대로 다 줘도 다른 자녀 몫이 남나요?

    남습니다. 자녀와 배우자는 법정상속분의 2분의 1, 부모 같은 직계존속은 3분의 1이 유류분이에요(민법 제1112조). 유류분은 유언만으로는 지울 수 없는, 상속인에게 최소한으로 남는 몫입니다. 상속권 자체를 잃게 하는 제도는 뒤에서 따로 다룹니다.

    유류분 비율
    머니노트 · 정보·교육·참고용
    표로 보기
    유언만으로는 못 지우는 몫, 유류분
    항목 값 설명
    자녀·손자녀 2분의 1 법정상속분 기준
    배우자 2분의 1 법정상속분 기준
    부모·조부모 3분의 1 법정상속분 기준

    영숙 씨 사례에 대 보면, 첫째와 둘째의 법정상속분은 각 3분의 1이니 유류분은 각 6분의 1입니다. 아파트 6억 원 기준으로 한 사람당 원금 1억 원이에요. 개정 조문상 가액 지급을 청구한 날부터는 이자가 더해집니다.

    아파트 6억 원의 유류분 계산
    머니노트 · 정보·교육·참고용
    표로 보기
    유류분 원금만 비교하면, 6억 원은 이렇게 나뉩니다
    항목 설명 값
    막내 유언으로 받은 몫에서 남는 것 4
    첫째 유류분 1
    둘째 유류분 1

    유류분을 셀 때는 상속이 시작될 때 남은 재산에 일정한 증여를 더하고 빚을 빼서 계산합니다(제1113조). 증여는 원칙적으로 상속 개시 전 1년 안의 것만 더하지만, 양쪽이 유류분권리자에게 손해를 줄 걸 알고 한 증여는 1년 전 것도 더해요(제1114조). 다만 다른 자녀처럼 공동상속인이 받은 증여는 1년 전 것이든 아니든 모두 더한다고 대법원은 봤어요(대법원 1996.2.9. 선고 95다17885 판결).

    여기까지는 오래된 규칙입니다. 그런데 2024년과 2026년, 이 규칙에 큰 변화가 두 번 있었어요.

    2026년에 유류분은 무엇이 바뀌었나요?

    세 가지가 바뀌었습니다. 형제자매 유류분이 사라졌고, 유류분은 돈으로 돌려받게 됐고, 부양·기여의 대가로 준 재산은 따로 보게 됐어요. 출발점은 2024년 4월 25일 헌법재판소 결정이었습니다.

    2024~2026 유류분 개정
    머니노트 · 정보·교육·참고용
    표로 보기
    헌재 결정 뒤 바뀐 세 가지
    구분 바뀐 뒤 언제부터
    형제자매 유류분 효력 상실 2024.4.25 위헌 결정
    돌려받는 방식 재산 대신 돈으로 2026.3.17 이후 상속 개시분
    부양·기여의 대가인 증여·유증 기여만큼 특별수익 아님 2024.4.25 이후 상속 개시분도 적용

    헌법재판소는 형제자매에게까지 유류분을 주는 조항을 위헌으로 봤습니다. 그리고 패륜적인 상속인에게도 유류분을 인정하는 것, 오래 부양하거나 재산 형성에 기여한 상속인이 그 대가로 받은 재산을 내놓아야 하는 구조를 헌법에 맞지 않는다고 결정했어요.

    국회는 두 번 고쳤습니다. 2024년 9월 개정으로 형제자매 유류분 조문을 지웠고, 2026년 3월 17일 개정으로 나머지를 손봤어요.

    먼저 돌려받는 방식입니다. 2026년 3월 17일 이후 상속이 시작되면, 유류분이 부족한 사람은 그 재산의 가액 지급을 청구합니다(제1115조 제1항). 영숙 씨 사례로 치면, 막내가 아파트 지분을 나눠 주는 게 아니라 형제들에게 돈을 주는 방식이 되는 거예요.

    다음은 기여의 대가입니다. 상당 기간 동거·간호 등으로 특별히 부양했거나 재산 유지·증가에 특별히 기여한 데 대한 보상으로 준 증여·유증은, 기여에 상응하는 범위에서 특별수익으로 보지 않게 됐어요(제1008조 단서). 법제처는 이 개정이 헌재 결정 취지를 유류분 조항에 반영한 것이라고 표기했습니다.

    오해하지 마세요. 이 조항이 생겼다고 영숙 씨 막내의 아파트가 유류분 계산에서 통째로 빠진다는 뜻은 아닙니다. 「특별한 부양」이었는지, 기여에 상응하는 범위가 얼마인지는 결국 다툼이 생기면 법원이 판단할 몫이에요.

    그렇다면 이 제도가 없던 시절의 유언장은 어땠을까요?

    1971년의 유언장에는 왜 유류분이 없었나요?

    당시 민법에는 유류분 조문이 아예 없었습니다. 유류분은 1977년 12월 31일 민법 개정(법률 제3051호)으로 생겨 1979년 1월 1일부터 시행됐어요. 1971년 당시 현행 민법은 제1111조에서 끝났습니다.

    편지를 들고 있는 노년 여성
    Photo: cottonbro studio / Pexels

    1971년 4월 공개된 유한양행 창업자 유일한의 유언장이 바로 그 시절의 것입니다. 그는 자기 주식 14만941주를 「한국사회 및 교육원조 신탁기금」에 기증했고, 외아들에게는 「대학까지 졸업시켰으니 앞으로는 자립해서 살아가거라」라는 문장을 남겼다고 전해집니다.

    유류분 제도의 50년
    머니노트 · 정보·교육·참고용
    표로 보기
    유류분은 1979년에 생겼습니다
    시점 사건 설명
    1971년 4월 유일한 유언장 공개 당시 민법에 유류분 조문 없음
    1979년 1월 1일 유류분 시행 1977년 개정
    2024년 4월 25일 헌법재판소 결정 형제자매 위헌 등
    2025년 1월 31일 형제자매 유류분 조문 삭제 2024년 개정 시행
    2026년 1월 1일 상속권 상실 제도 시행 부모 등 직계존속 대상
    2026년 3월 17일 상속권 상실 확대·가액반환 2026년 개정 시행

    다시 말해, 지금 누군가 전 재산을 한 단체나 한 자녀에게 남기는 유언장을 쓰고 앞으로 상속이 시작된다면, 그 유언장이 유효해도 상속인이 된 자녀와 배우자에게는 유류분 청구라는 길이 열려 있습니다. 이전에 시작된 상속은 당시 법과 부칙을 따로 확인해야 해요. 반세기 사이에 유언장이 혼자 결정할 수 있는 범위가 달라진 셈이에요.

    그럼 다툼이 걱정되는 집은 어떤 방식을 고르는 게 나을까요?

    자필 말고 어떤 방식이 있나요?

    민법이 정한 유언 방식은 다섯 가지입니다. 자필증서, 녹음, 공정증서, 비밀증서, 구수증서예요(제1065조). 이 중 형식 다툼을 줄이는 쪽으로 자주 비교되는 것이 공정증서 유언입니다.

    유언 방식 다섯 가지
    머니노트 · 정보·교육·참고용
    표로 보기
    유언 방식 다섯 가지 비교
    구분 증인 검인 의무·기한
    자필증서 필요 없음 사망 뒤 지체 없이
    녹음 증인 참여 사망 뒤 지체 없이
    공정증서 2명 공증인 검인 대상 아님
    비밀증서 2명 이상 사망 뒤 지체 없이
    구수증서 2명 이상·다른 방식 불가할 때 급박한 사유 끝난 날부터 7일

    공정증서 유언은 증인 2명이 참여한 자리에서 유언자가 공증인 앞에서 내용을 말하고, 공증인이 받아 적어 읽은 뒤 유언자와 증인이 확인하고 서명 또는 기명날인하는 방식입니다(제1068조). 미성년자, 피성년후견인·피한정후견인, 유언으로 이익을 받을 사람과 그 배우자·직계혈족은 증인이 될 수 없어요(제1072조).

    영숙 씨라면 막내와 막내 배우자, 막내 자녀는 증인이 될 수 없다는 뜻입니다.

    변호사와 서류를 보며 상담하는 사람들
    Photo: Pavel Danilyuk / Pexels

    공정증서에는 한 가지 쓰임이 더 있습니다. 2026년 3월 개정된 상속권 상실 제도에서, 피상속인이 상속인의 상속권을 잃게 하려는 뜻은 공정증서에 의한 유언으로 표시하도록 돼 있거든요(제1004조의2 제1항). 부양의무를 중대하게 위반했거나 중대한 범죄행위·심히 부당한 대우를 한 경우가 대상이고, 이때 유언집행자가 가정법원에 청구해야 합니다.

    그 공정증서 유언이 없다면, 공동상속인은 피상속인에 대한 부양의무 중대 위반이나 피상속인에 대한 중대한 범죄·심히 부당한 대우를 사유로 청구할 수 있습니다. 원칙적으로 그런 사람이 상속인이 되었음을 안 날부터 6개월 안이고, 인용 여부는 가정법원이 판단해요.

    상속권 상실 두 갈래
    머니노트 · 정보·교육·참고용
    표로 보기
    상속권 상실, 유언이 있을 때와 없을 때
    구분 공정증서 유언 있음 유언 없음
    누가 청구 유언집행자 공동상속인
    범죄·부당대우 대상 피상속인·배우자·직계혈족 피상속인
    기한 – 원칙 안 날부터 6개월

    다만 2024년 4월 25일 이후 개정법 시행(2026년 3월 17일) 전에 시작된 상속에는 부칙에 적용례와 「시행일부터 6개월」 특례가 따로 있어, 과거 상속에 이 일반 기한을 그대로 대면 안 됩니다.

    그렇다면 자필 유언장을 쓴 집은, 사망 뒤에 무엇부터 해야 할까요?

    유언장이 발견되면 무엇부터 해야 하나요?

    자필 유언장을 보관하거나 발견한 사람은 유언자가 사망한 뒤 지체 없이 법원에 제출해 검인을 청구해야 합니다(제1091조 제1항). 공정증서와 구수증서 유언은 이 검인 대상이 아니에요. 구수증서는 제1070조에 따라 급박한 사유가 끝난 날부터 7일 안에 따로 검인을 신청해야 합니다.

    자필 유언장 발견 뒤 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    자필 유언장, 사망 뒤 이 순서로
    단계 내용 설명
    1단계 발견·보관 함부로 뜯지 않기
    2단계 법원 제출 지체 없이
    3단계 검인 청구 형식 확인
    4단계 개봉 상속인 참여

    봉인된 유언장을 법원이 열 때는 상속인이나 그 대리인 같은 이해관계인이 참여해야 합니다(제1092조). 그러니 가족이 먼저 봉투를 뜯어 보는 것보다 법원 절차에 맡기는 편이 다툼을 줄이는 길이에요.

    검인은 유언장이 유효하다는 도장이 아닙니다. 대법원은 자필 유언장 사건에서 적법한 유언은 검인이나 개봉 절차를 거치지 않아도 유언자 사망으로 곧바로 효력이 생기고, 검인 여부가 효력에 영향을 주지 않는다고 봤어요. 반대로 말하면, 검인을 받았다고 다섯 요건이 빠진 유언장이 살아나지도 않는다는 뜻입니다.

    유류분 청구 시효
    머니노트 · 정보·교육·참고용
    표로 보기
    유류분과 상속권 상실, 기한 셋
    항목 값 설명
    유류분 청구 1년 상속 개시와 증여·유증을 안 때부터
    유류분 청구 10년 상속이 시작된 때부터
    상속권 상실 청구 6개월 원칙 · 공동상속인이 안 날부터

    유류분 반환 청구권은 상속이 시작된 것과 반환해야 할 증여·유증이 있었다는 것을 안 때부터 1년, 상속이 시작된 때부터 10년이 지나면 시효로 사라집니다(제1117조). 날짜 계산기로 기산일부터 남은 날을 세어 볼 수 있지만, 언제 「안 때」인지는 사안마다 다르니 참고용으로만 쓰세요.

    상속 재산에 빚이 섞여 있다면 상속포기·한정승인 기간 글도, 배우자가 있는 집이라면 상속세 배우자 공제 글도 함께 보세요.

    자주 묻는 질문

    Q. 도장 대신 지장을 찍어도 되나요? 대법원은 날인을 인장 대신 무인(손도장)으로 한 경우에도 유효하다고 봤습니다(97다38510).

    다만 유언자의 것으로 인정되지 않는 무인이 찍혀 있고 주소도 직접 쓰지 않은 유언장은 효력이 부정된 사례가 있어요(2006다12848).

    Q. 컴퓨터로 쓰고 서명만 손으로 하면 안 되나요? 제1066조는 전문을 직접 쓰도록 정하고 있고, 대법원은 복사본도 자필증서가 아니라고 봤습니다. 컴퓨터로 작성한 유언장에 대한 대법원 판례는 이 글에서 확인하지 못했지만, 조문상 「전문 자서」 요건을 채우기 어렵습니다.

    Q. 공정증서 유언은 비용이 얼마나 드나요? 공증인 수수료 규칙 제2조 표는 목적 가액이 1,500만 원을 넘으면 기본 4만4천 원에 초과액의 2천분의 3을 더하고, 이 증서작성 수수료의 상한을 300만 원으로 둡니다. 장수·출장 등에 따른 비용은 별도예요. 다만 이 규칙에 유언 공정증서를 따로 적은 조항은 없어 실제 금액은 공증사무소에 확인하는 편이 정확해요.

    Q. 형제자매에게 다 남기지 않으면 형제가 유류분을 청구할 수 있나요? 형제자매 유류분 조항은 2024년 4월 25일 헌법재판소 위헌 결정으로 그날부터 효력을 잃었고, 2025년 1월 31일 조문에서도 삭제됐습니다. 2024년 4월 25일 결정 이후 상속에서는 형제자매가 유류분을 청구할 수 없습니다.

    여러분 집 서랍의 유언장에는 다섯 칸이 다 있나요?

    영숙 씨가 막내에게 아파트를 남기려고 쓴 종이 한 장은, 주소 한 줄이나 날짜의 「일」 하나에 따라 효력을 잃을 수 있습니다. 대법원은 그것이 진짜 뜻이었어도 마찬가지라고 했죠.

    그리고 유언장이 살아남아도, 1979년부터 생긴 유류분이 다른 자녀 몫을 남겨 둡니다. 2026년 3월 17일 이후 상속분부터는 그 몫을 돈으로 청구하고, 부양의 대가로 준 재산은 2024년 4월 25일 이후 상속분부터 기여만큼 따로 보게 됐어요.

    부모님이나 여러분이 이미 써 둔 유언장이 있으신가요?

    오늘 딱 하나만 한다면, 그 종이에 전문·연월일·주소·성명이 손글씨로 있고 도장이나 손도장이 찍혀 있는지, 다섯 칸만 확인해 보세요.

    주요 출처: 민법(국가법령정보센터) · 대법원 2012다71688 판결) · 대법원 2009다9768 판결)


    이 글은 2026년 10월 14일 기준 민법(법률 제21454호, 2026.3.17 시행)과 민법 연혁(법률 제3051호·제20432호), 대법원 판결(2012다71688·2006다25103·2009다9768·97다38510·2006다12848), 헌법재판소 결정(2024.4.25 2020헌가4 등·2008.12.26 2007헌바128), 공증인 수수료 규칙을 국가법령정보센터에서 확인해 정리한 정보·교육·참고용 자료이며, 법률 자문이 아닙니다. 영숙 씨 사례와 금액은 이해를 돕기 위한 가상 예시이고, 실제 유언의 효력과 유류분은 개별 사정과 법원 판단에 따라 달라집니다. 법령은 바뀔 수 있으며, 판단과 책임은 본인에게 있습니다.