[카테고리:] 금융 가이드

세금·실수령액·투자·절세 등 실생활 금융 가이드

  • ELS 불완전판매 배상 — 은행 잘못이 인정돼도, 홍콩 ELS 기준표의 출발점은 손실의 20~40%였습니다

    ELS 불완전판매 배상 — 은행 잘못이 인정돼도, 홍콩 ELS 기준표의 출발점은 손실의 20~40%였습니다

    은행 잘못이 인정된 홍콩 ELS 대표 사례도, 배상은 손실의 30~65%였습니다. 2024년 분쟁조정에서 공개된 은행별 대표 사례 다섯 건의 결정비율이에요. 그런데 정작 기준표에서 은행 책임으로 매기는 기본배상비율의 출발점은 손실의 20~40%였습니다. 여기에 사정에 따라 더하고 빼는 구조였어요.

    여러분이나 부모님이 예금 만기 날 창구에서 다른 상품을 권유받는다면, 남의 이야기가 아닙니다.

    가상의 사례로 보면 이렇습니다. 예순여덟 살 순자 씨는 정기예금 만기 날 은행에 갔다가, 창구에서 「예금보다 이자가 조금 더 나오는 상품」을 권유받습니다. 이 글은 그 순간 이후에 순자 씨가 적용 여부를 확인해 볼 권리와, 그 권리마다 걸린 기한을 다룹니다.
    금융 서류를 놓고 상담하는 노부부
    Photo: Kampus Production / Pexels

    바쁘면 이것만 · 2026.10 기준

    • 은행권 홍콩 H지수 ELS 손실 확정 계좌는 17만 건, 원금 10.4조 원 중 손실은 4.6조 원이었습니다(금융위원회 2025.2)
    • 금감원 분쟁조정 기준은 기본배상비율 20~40%에서 출발해 가산·차감을 붙이는 산식이었고, 대표 사례 최종 배상비율은 30~65%였습니다
    • 5개 주요 판매은행의 평균 배상비율은 2024년 말 31.4%였습니다(금융위원회)
    • 위법계약해지는 해지한 때부터 효력이 생깁니다. 금융위원회 설명대로 이미 난 투자손실은 원칙적으로 돌려받는 돈에 들어가지 않습니다
    • 손실을 다투는 길은 분쟁조정과 손해배상 청구이고, 시효는 청구 근거에 따라 확인해야 합니다
    • 은행에 대한 과징금은 2026년 5월 금융위원회가 「확정된 바 없다」고 밝혔고, 그 뒤 최종 의결 소식은 찾지 못했습니다. 개인 배상과는 별개의 절차입니다

    홍콩 ELS 손실은 얼마였고, 얼마나 돌려받았나요?

    원금 10.4조 원 중 4.6조 원이 손실로 확정됐고, 5개 주요 판매은행의 평균 배상비율은 2024년 말 31.4%였습니다. 금융위원회가 2025년 2월 발표한 자료에 나오는 숫자예요.
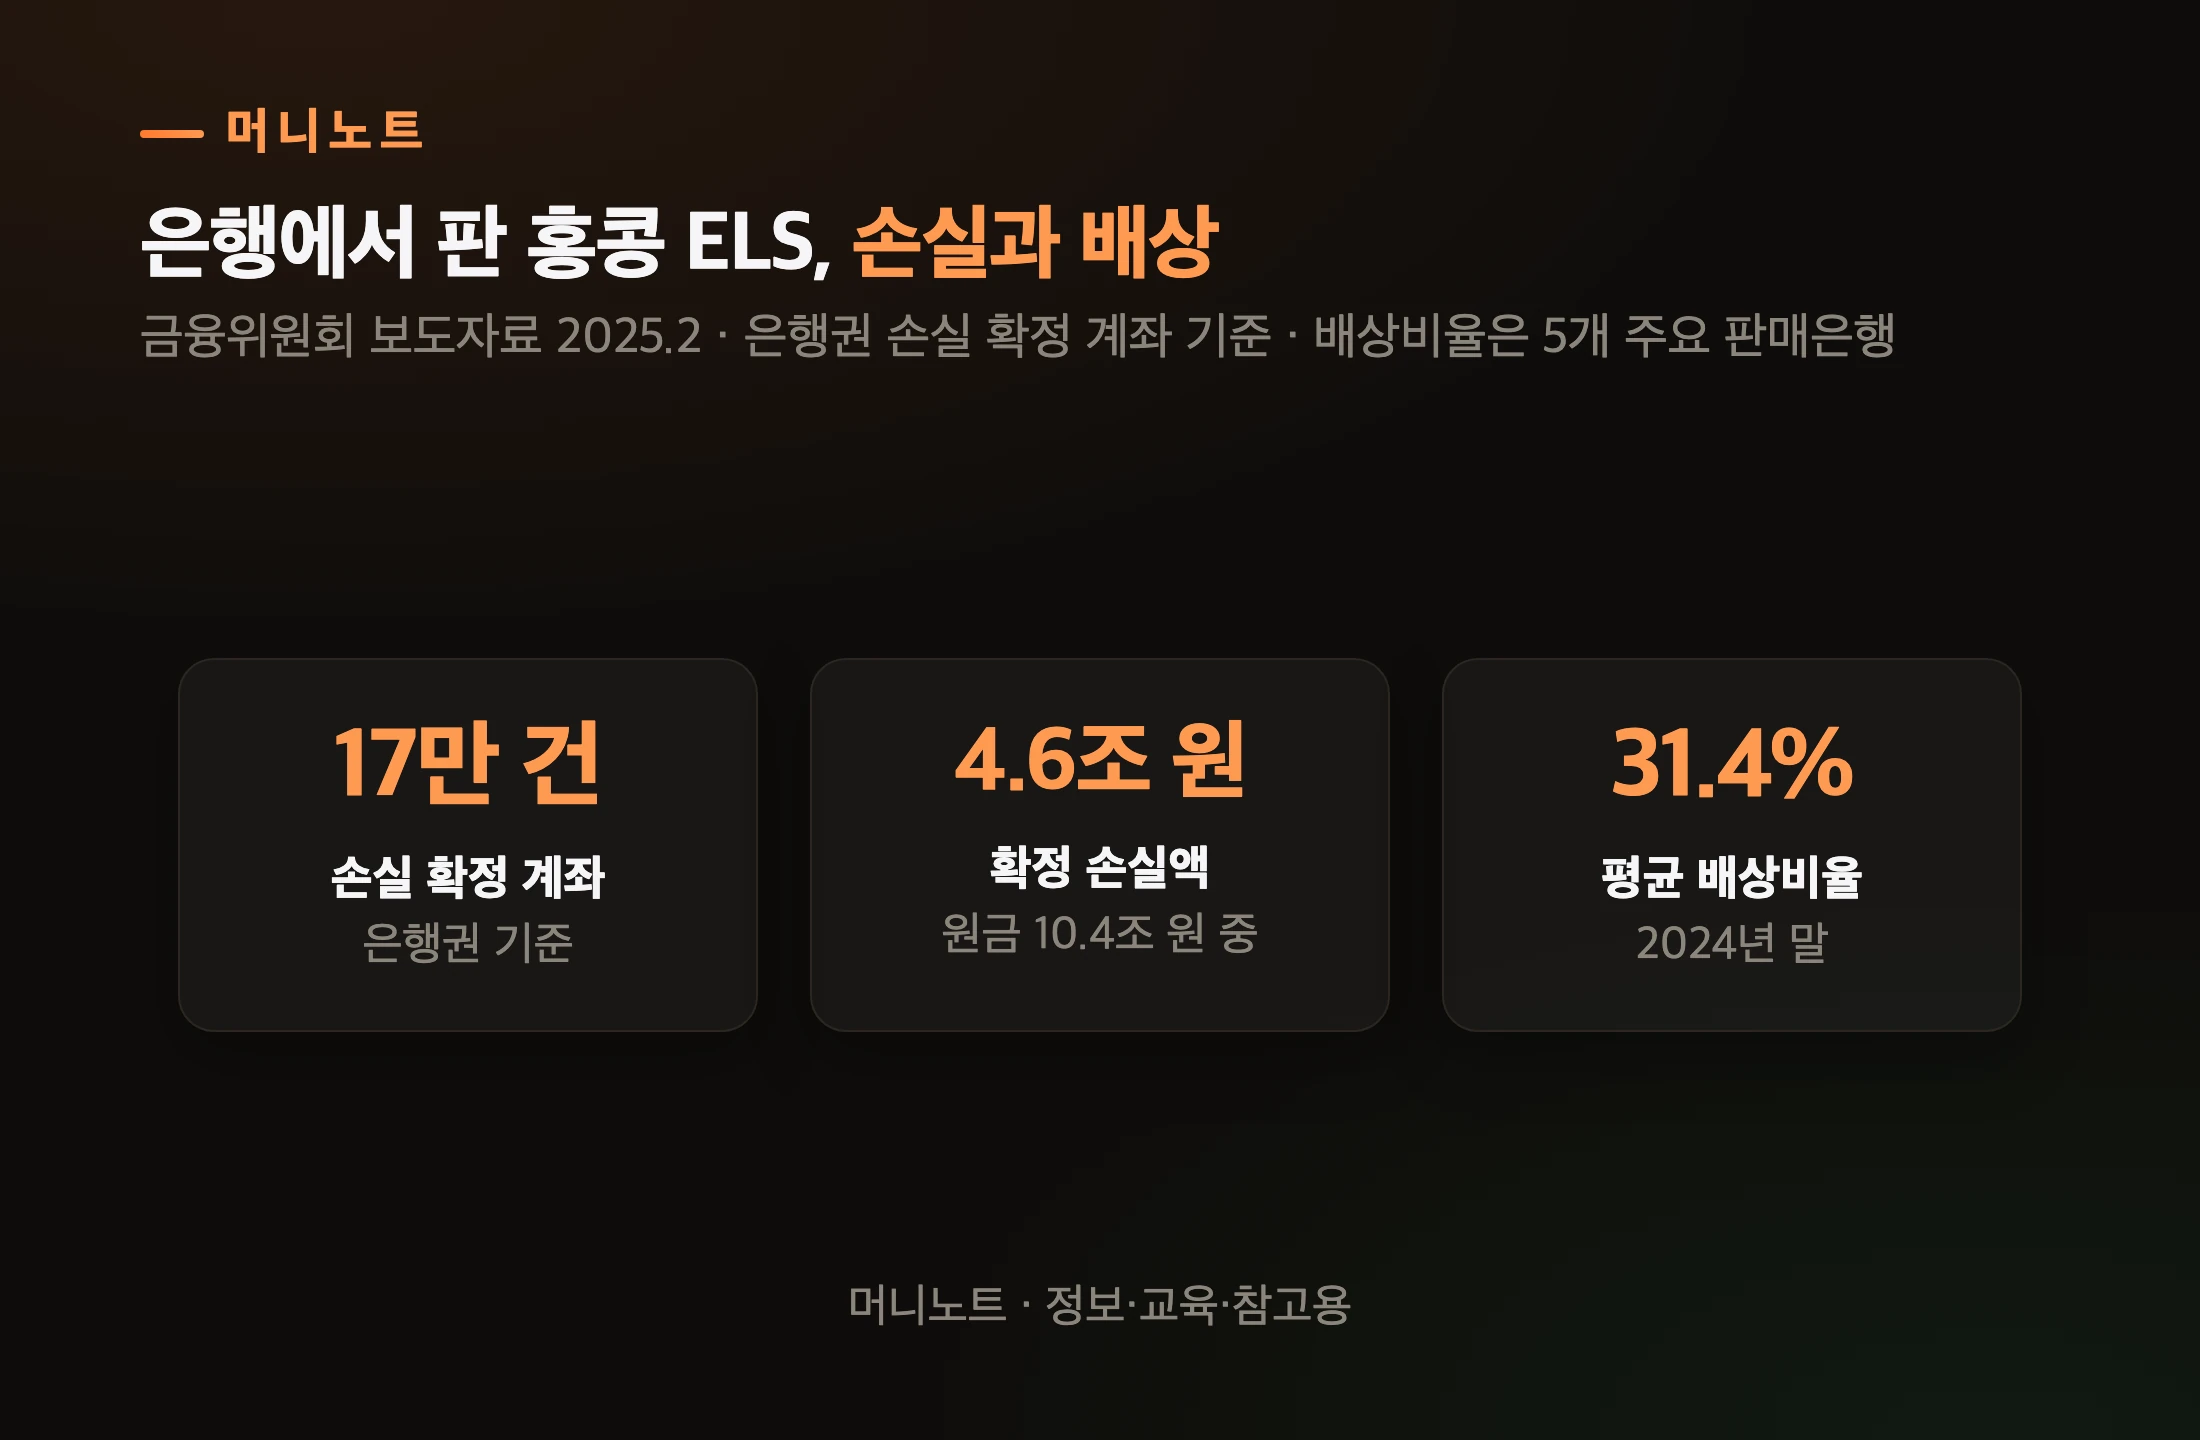
    홍콩 ELS 손실 규모
    머니노트 · 정보·교육·참고용
    표로 보기
    은행에서 판 홍콩 ELS, 손실과 배상
    항목 값 설명
    손실 확정 계좌 17만 건 은행권 기준
    확정 손실액 4.6조 원 원금 10.4조 원 중
    평균 배상비율 31.4% 2024년 말

    손실 확정 계좌는 17만 건입니다. 배상이 진행된 계좌 가운데 93.8%가 배상안에 동의했고요.

    쉽게 말하면, 원금 100원어치 가운데 44원쯤이 사라졌고, 배상은 그 사라진 몫의 일부를 메우는 방식이었습니다.
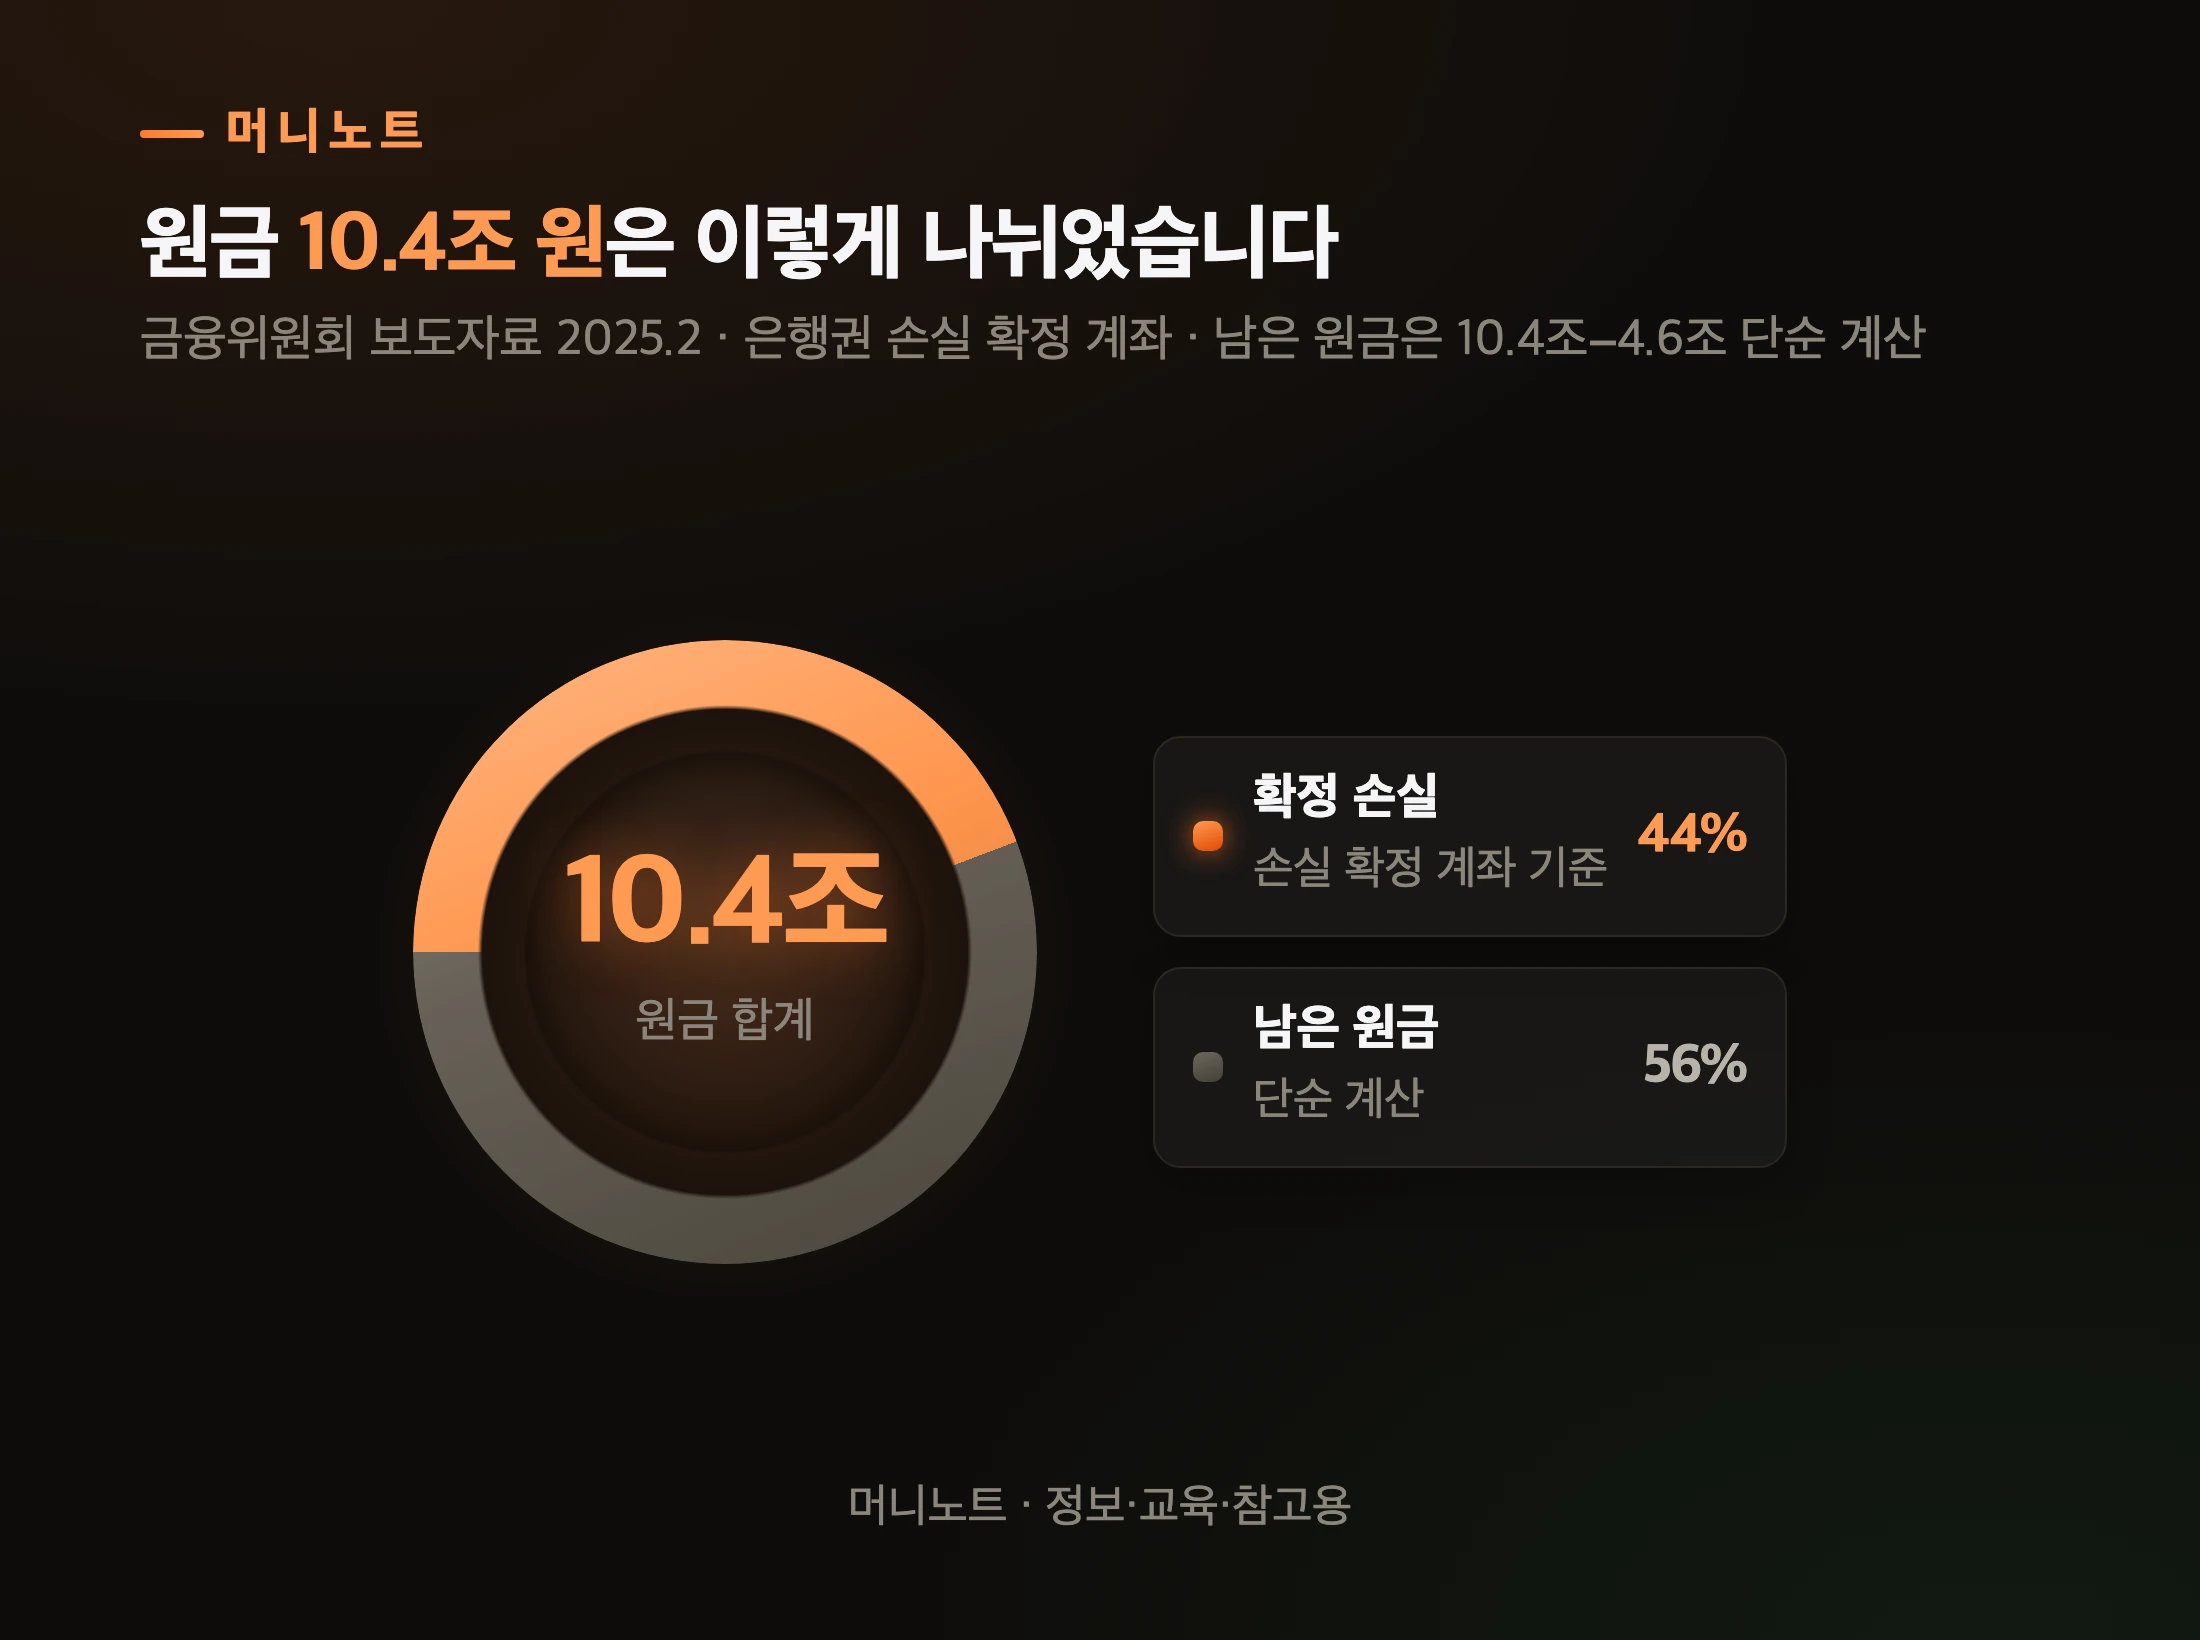
    원금 10.4조 원 중 손실
    머니노트 · 정보·교육·참고용
    표로 보기
    원금 10.4조 원은 이렇게 나뉘었습니다
    항목 설명 값
    확정 손실 손실 확정 계좌 기준 4.6
    남은 원금 단순 계산 5.8

    여러분 통장으로 치면, 가상의 예로 원금 5,000만 원에서 2,000만 원을 잃었는데 배상비율이 30%로 정해지면 돌려받는 돈은 600만 원입니다. 나머지 1,400만 원은 본인 손실로 남아요.
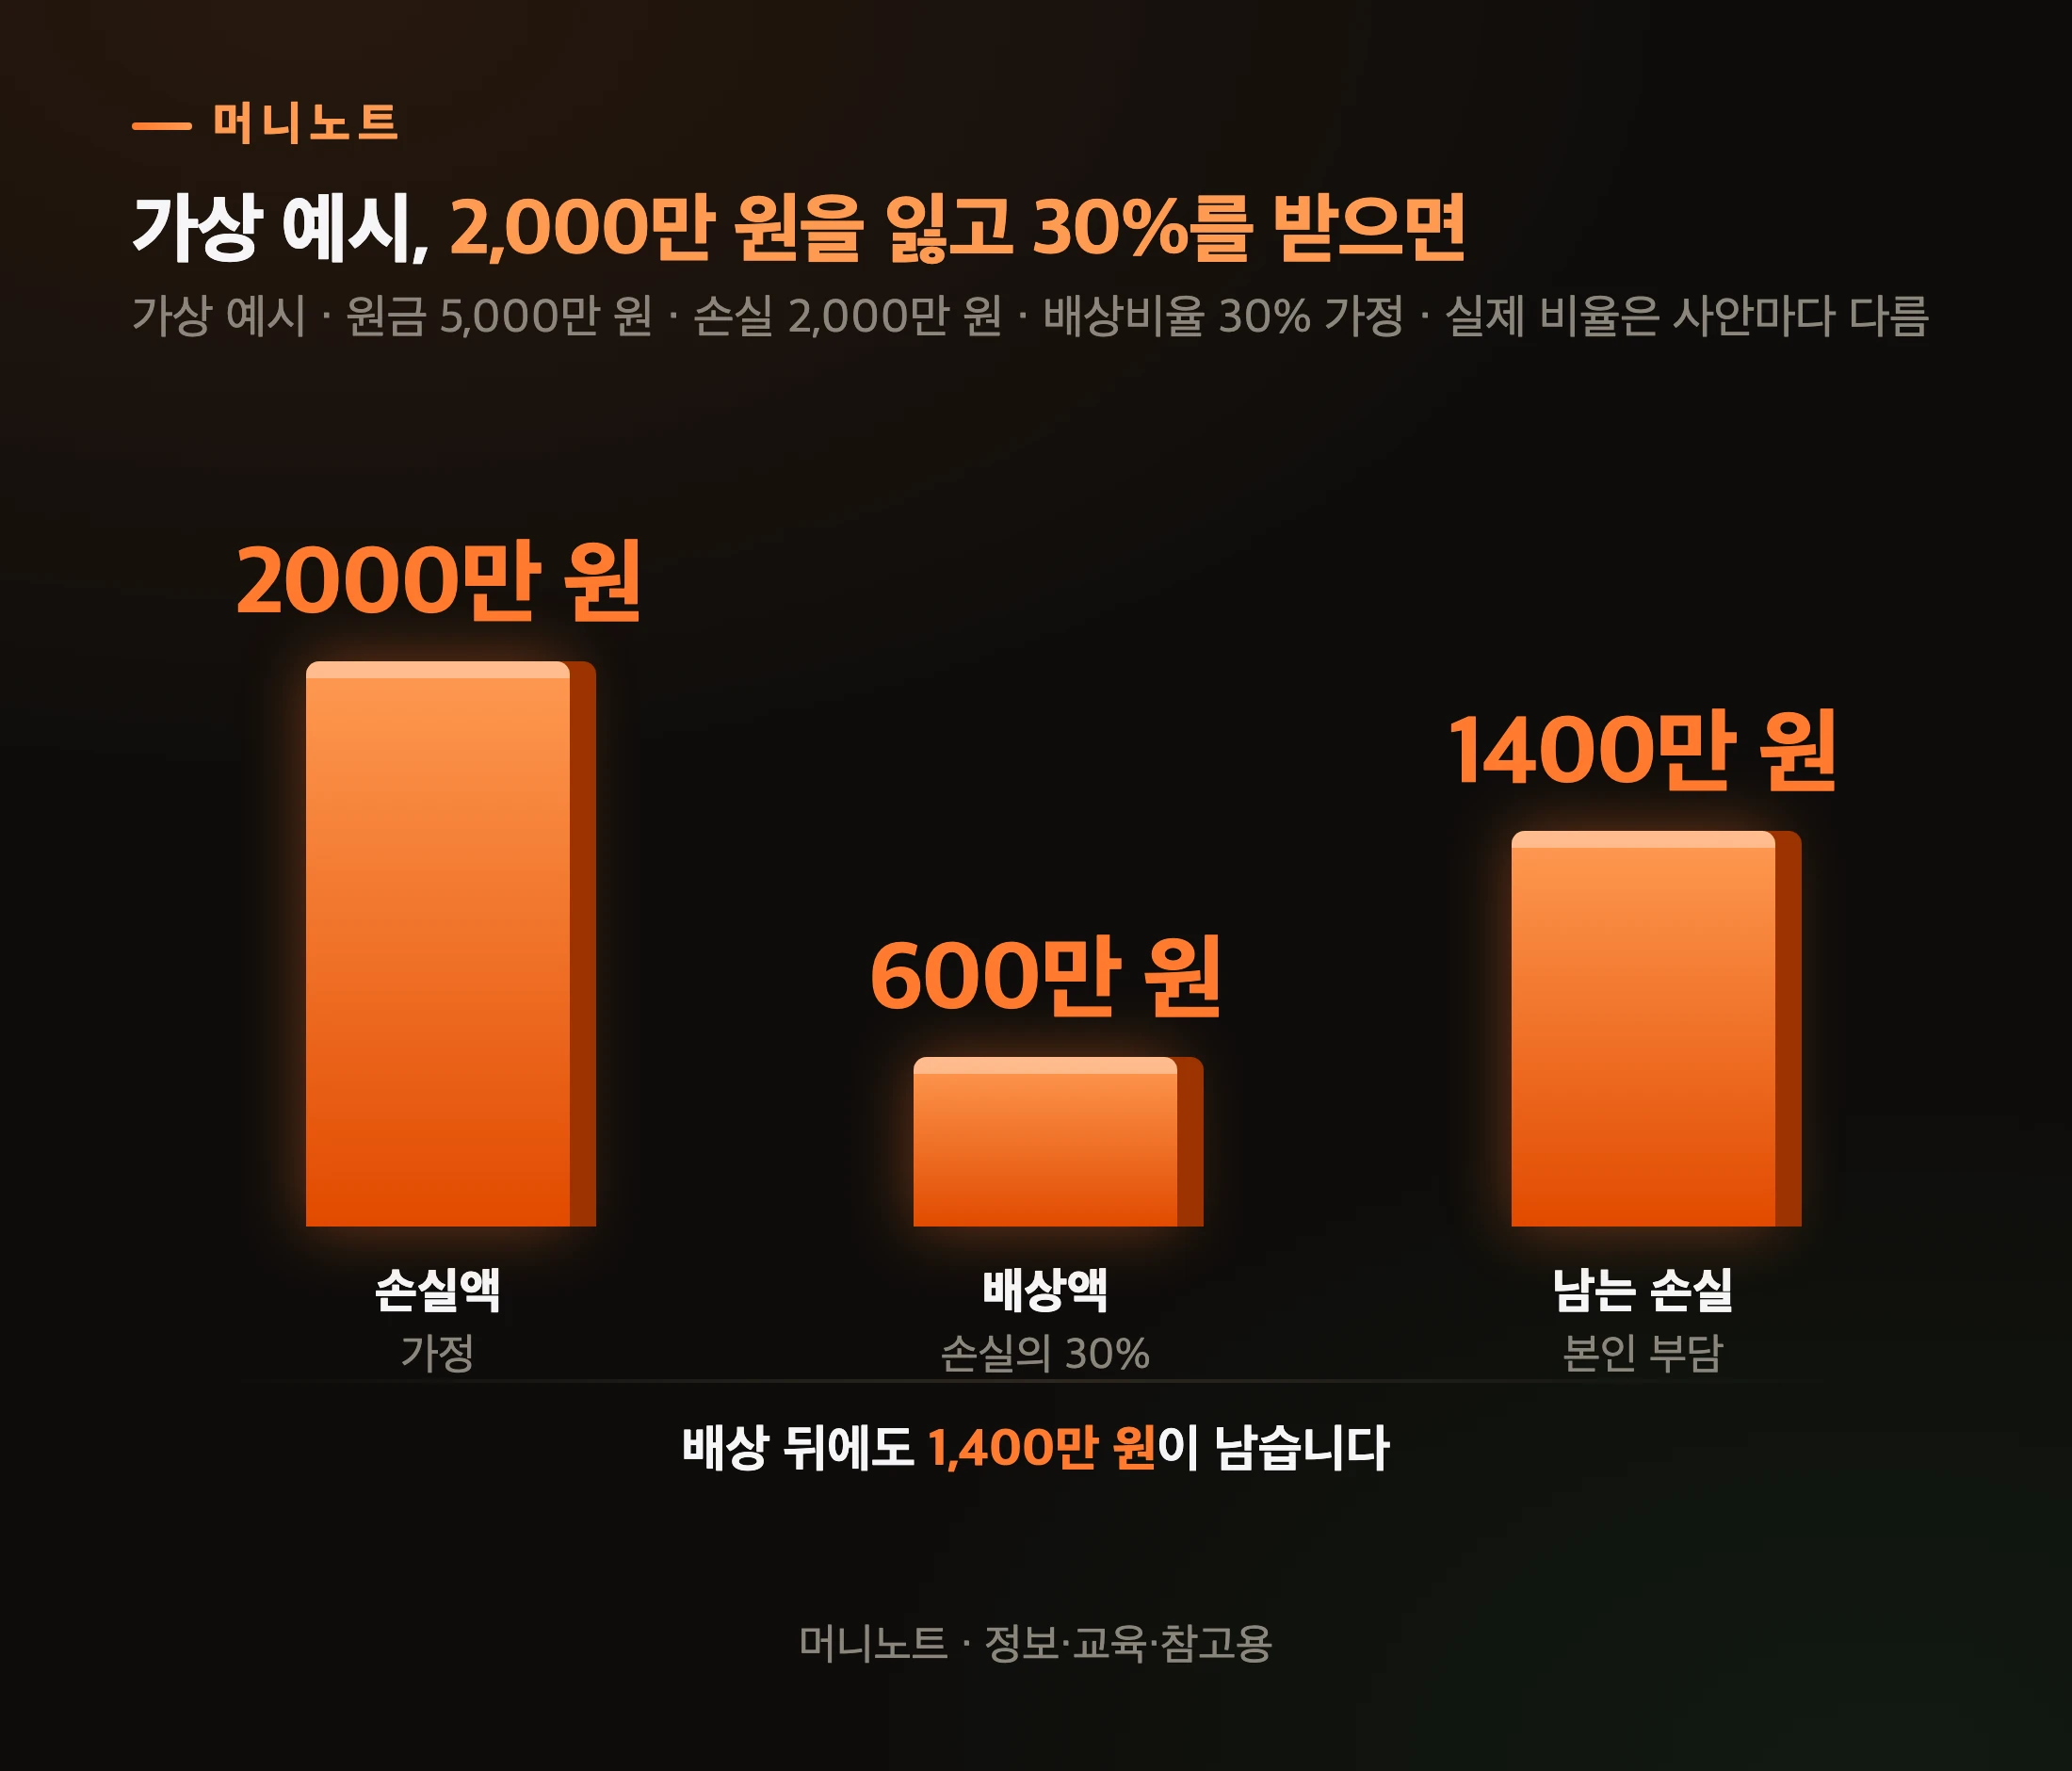
    가상 예시 손실 2,000만 원
    머니노트 · 정보·교육·참고용
    표로 보기
    가상 예시, 2,000만 원을 잃고 30%를 받으면
    항목 설명 값
    손실액 가정 2000만 원
    배상액 손실의 30% 600만 원
    남는 손실 본인 부담 1400만 원

    「은행이 잘못했으면 다 물어 줘야 하는 것 아닌가」 싶으실 거예요. 기준표의 답은 달랐습니다. 그럼 30%, 60% 같은 숫자는 어디서 나왔을까요?

    ELS 배상비율은 어떻게 정해졌나요?

    은행 잘못으로 기본 비율을 매기고, 투자자마다 더하고 빼는 산식이었습니다. 금융감독원이 2024년 3월 발표한 분쟁조정 기준이 그 틀이에요.
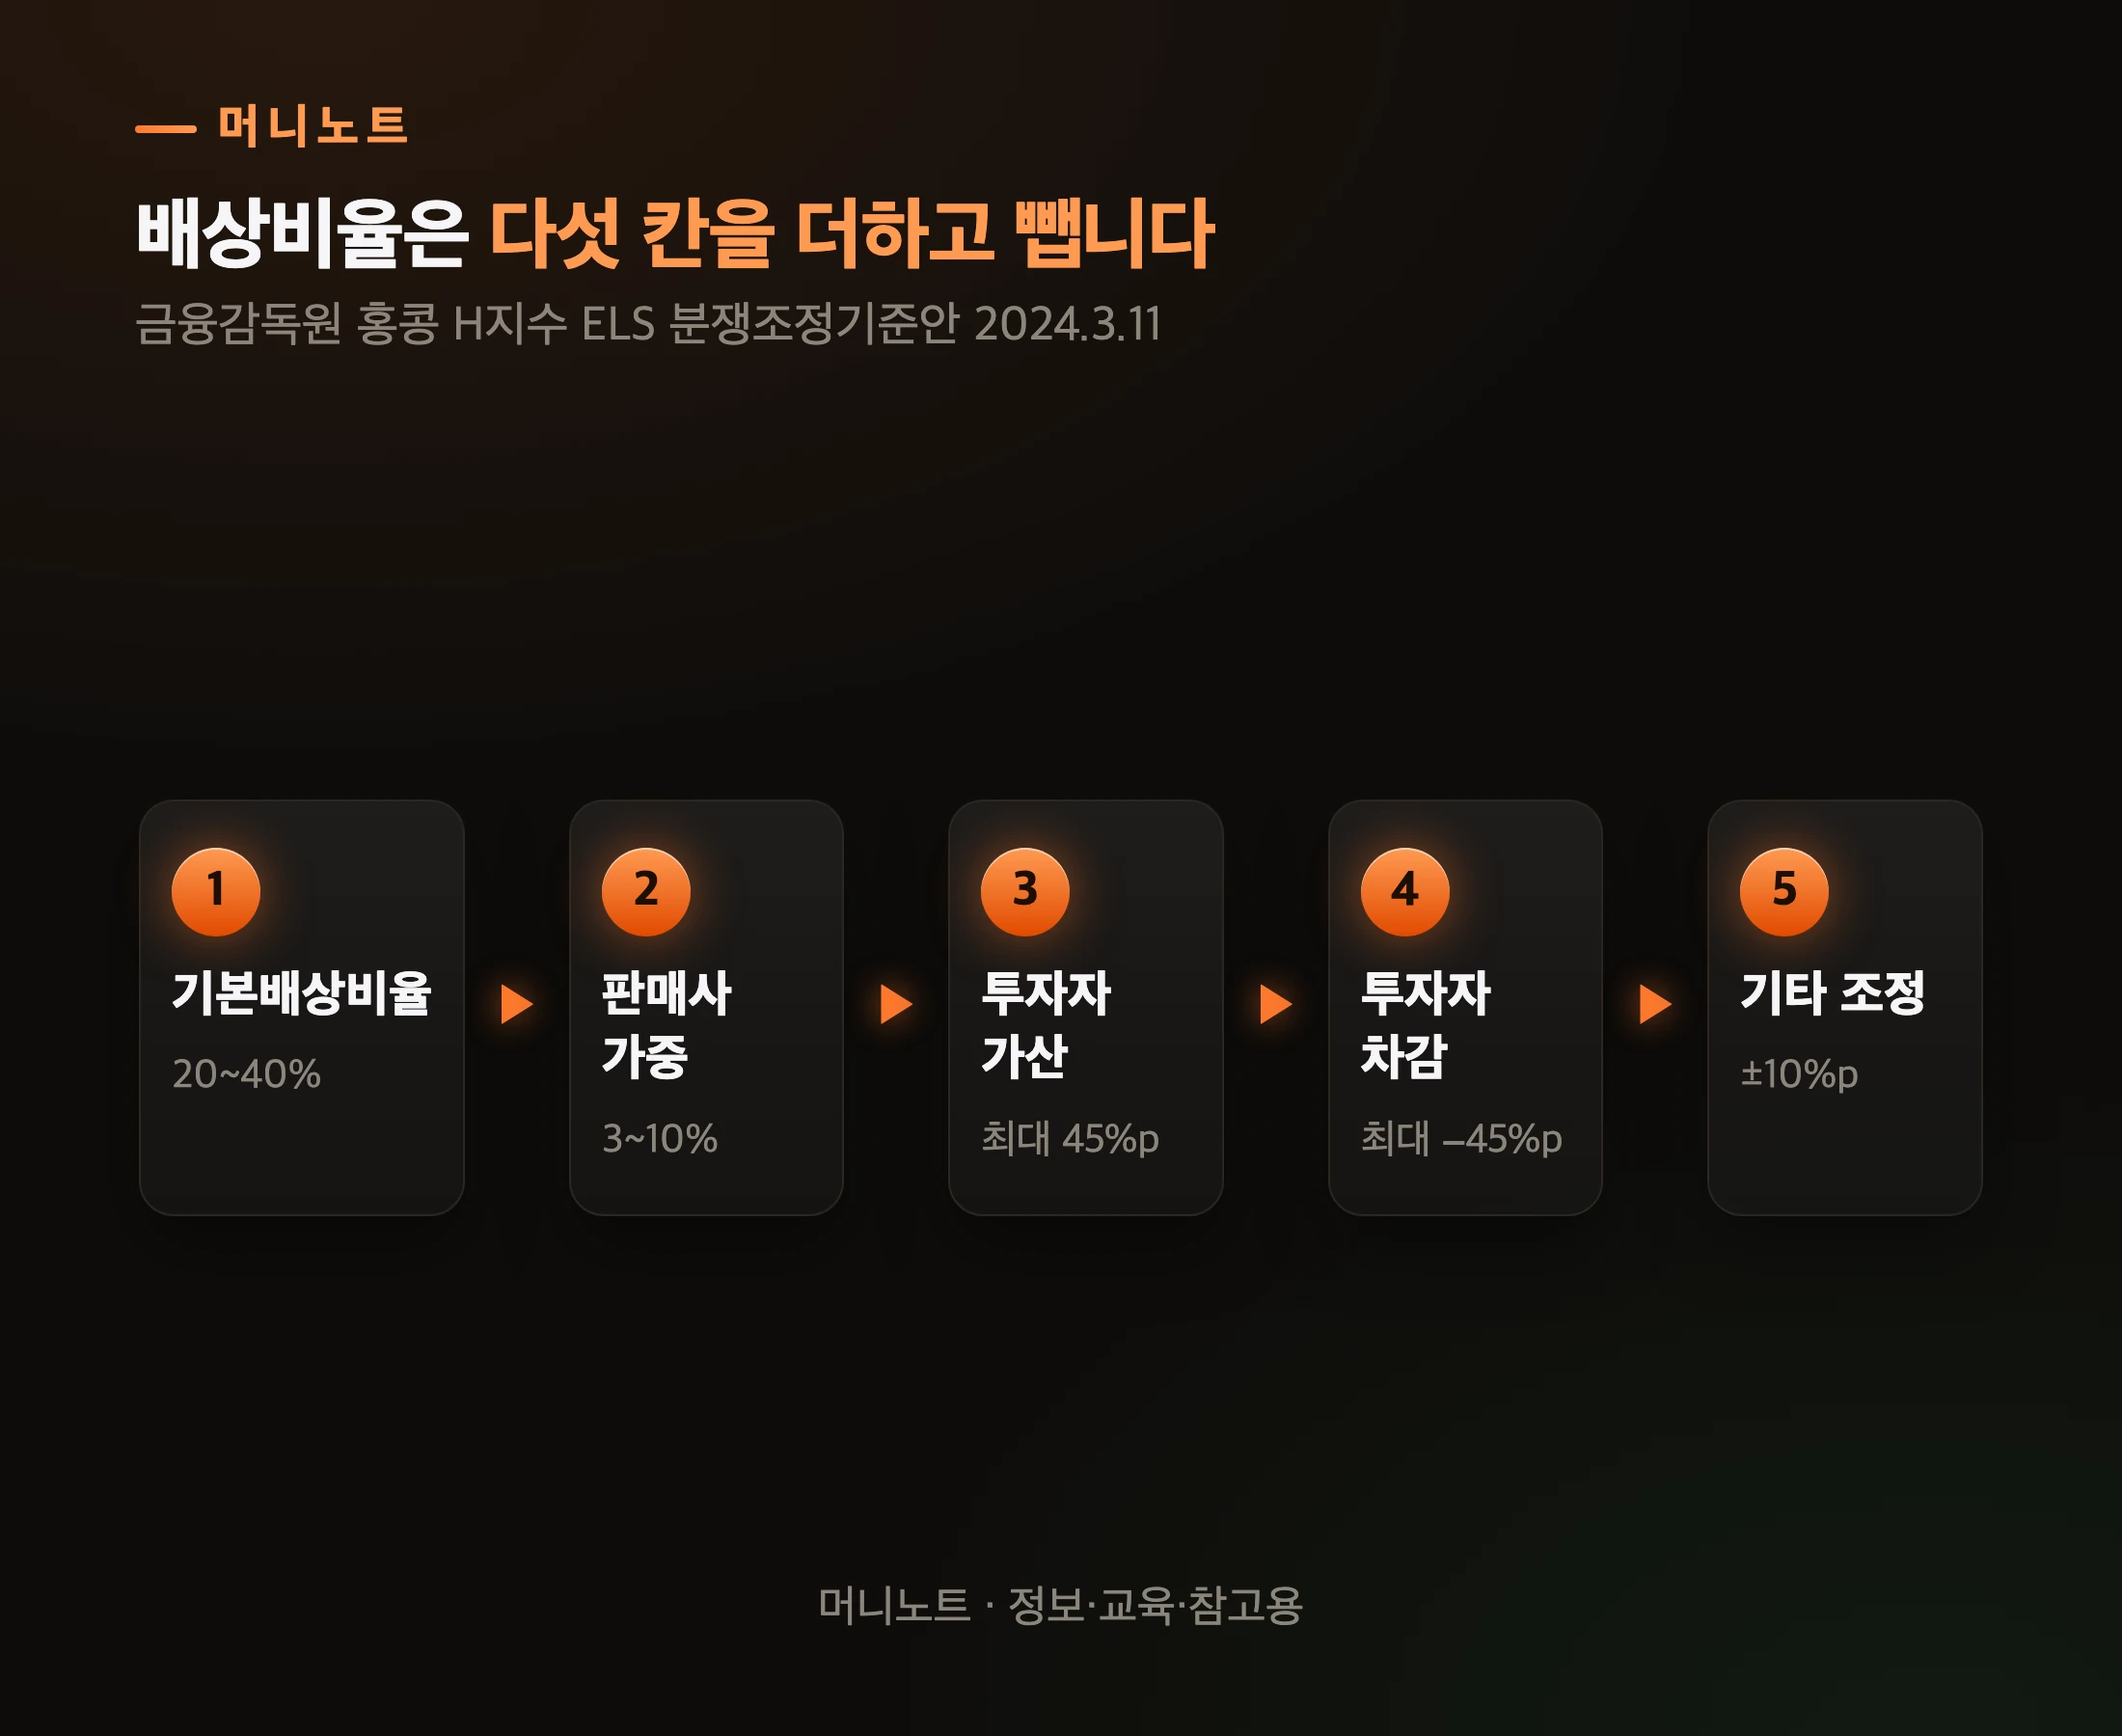
    배상비율 산식
    머니노트 · 정보·교육·참고용
    표로 보기
    배상비율은 다섯 칸을 더하고 뺍니다
    단계 내용 설명
    1단계 기본배상비율 20~40%
    2단계 판매사 가중 3~10%
    3단계 투자자 가산 최대 45%p
    4단계 투자자 차감 최대 −45%p
    5단계 기타 조정 ±10%p

    기본배상비율과 판매사 가중을 합친 판매사 요인은 23~50%예요. 적합성 원칙·설명의무 같은 판매 원칙을 어겼는지, 판매 정책과 소비자보호 체계가 부실했는지로 정합니다.

    여기에 투자자 사정이 붙습니다. 예·적금에 넣으려던 돈이었으면 10%포인트, 만 65세 이상이면 5%포인트, 만 80세 이상이면 10%포인트가 더해졌어요.

    반대로 ELS 투자 경험이나 금융상품 이해도 같은 투자자 사정에 따라 깎일 수도 있었습니다. 바꿔 말하면, 같은 상품을 같은 은행에서 샀어도 사람마다 배상비율이 다르게 나오는 구조였던 셈입니다.

    금융감독원장은 이 기준을 발표하며 억울하게 손실을 본 투자자가 충분히 보상받도록 하면서도, 「투자자 자기책임」 원칙이 훼손되지 않도록 하겠다고 밝혔습니다.

    이 산식을 실제 사례에 대 보면 숫자가 얼마나 벌어질까요?
    서류에 서명하는 손
    Photo: Matthias Zomer / Pexels

    대표 사례 다섯 건은 실제로 몇 퍼센트였나요?

    30%에서 65%까지 갈렸습니다. 2024년 5월 금융분쟁조정위원회가 5개 은행의 대표 사례에 매긴 배상비율이에요.
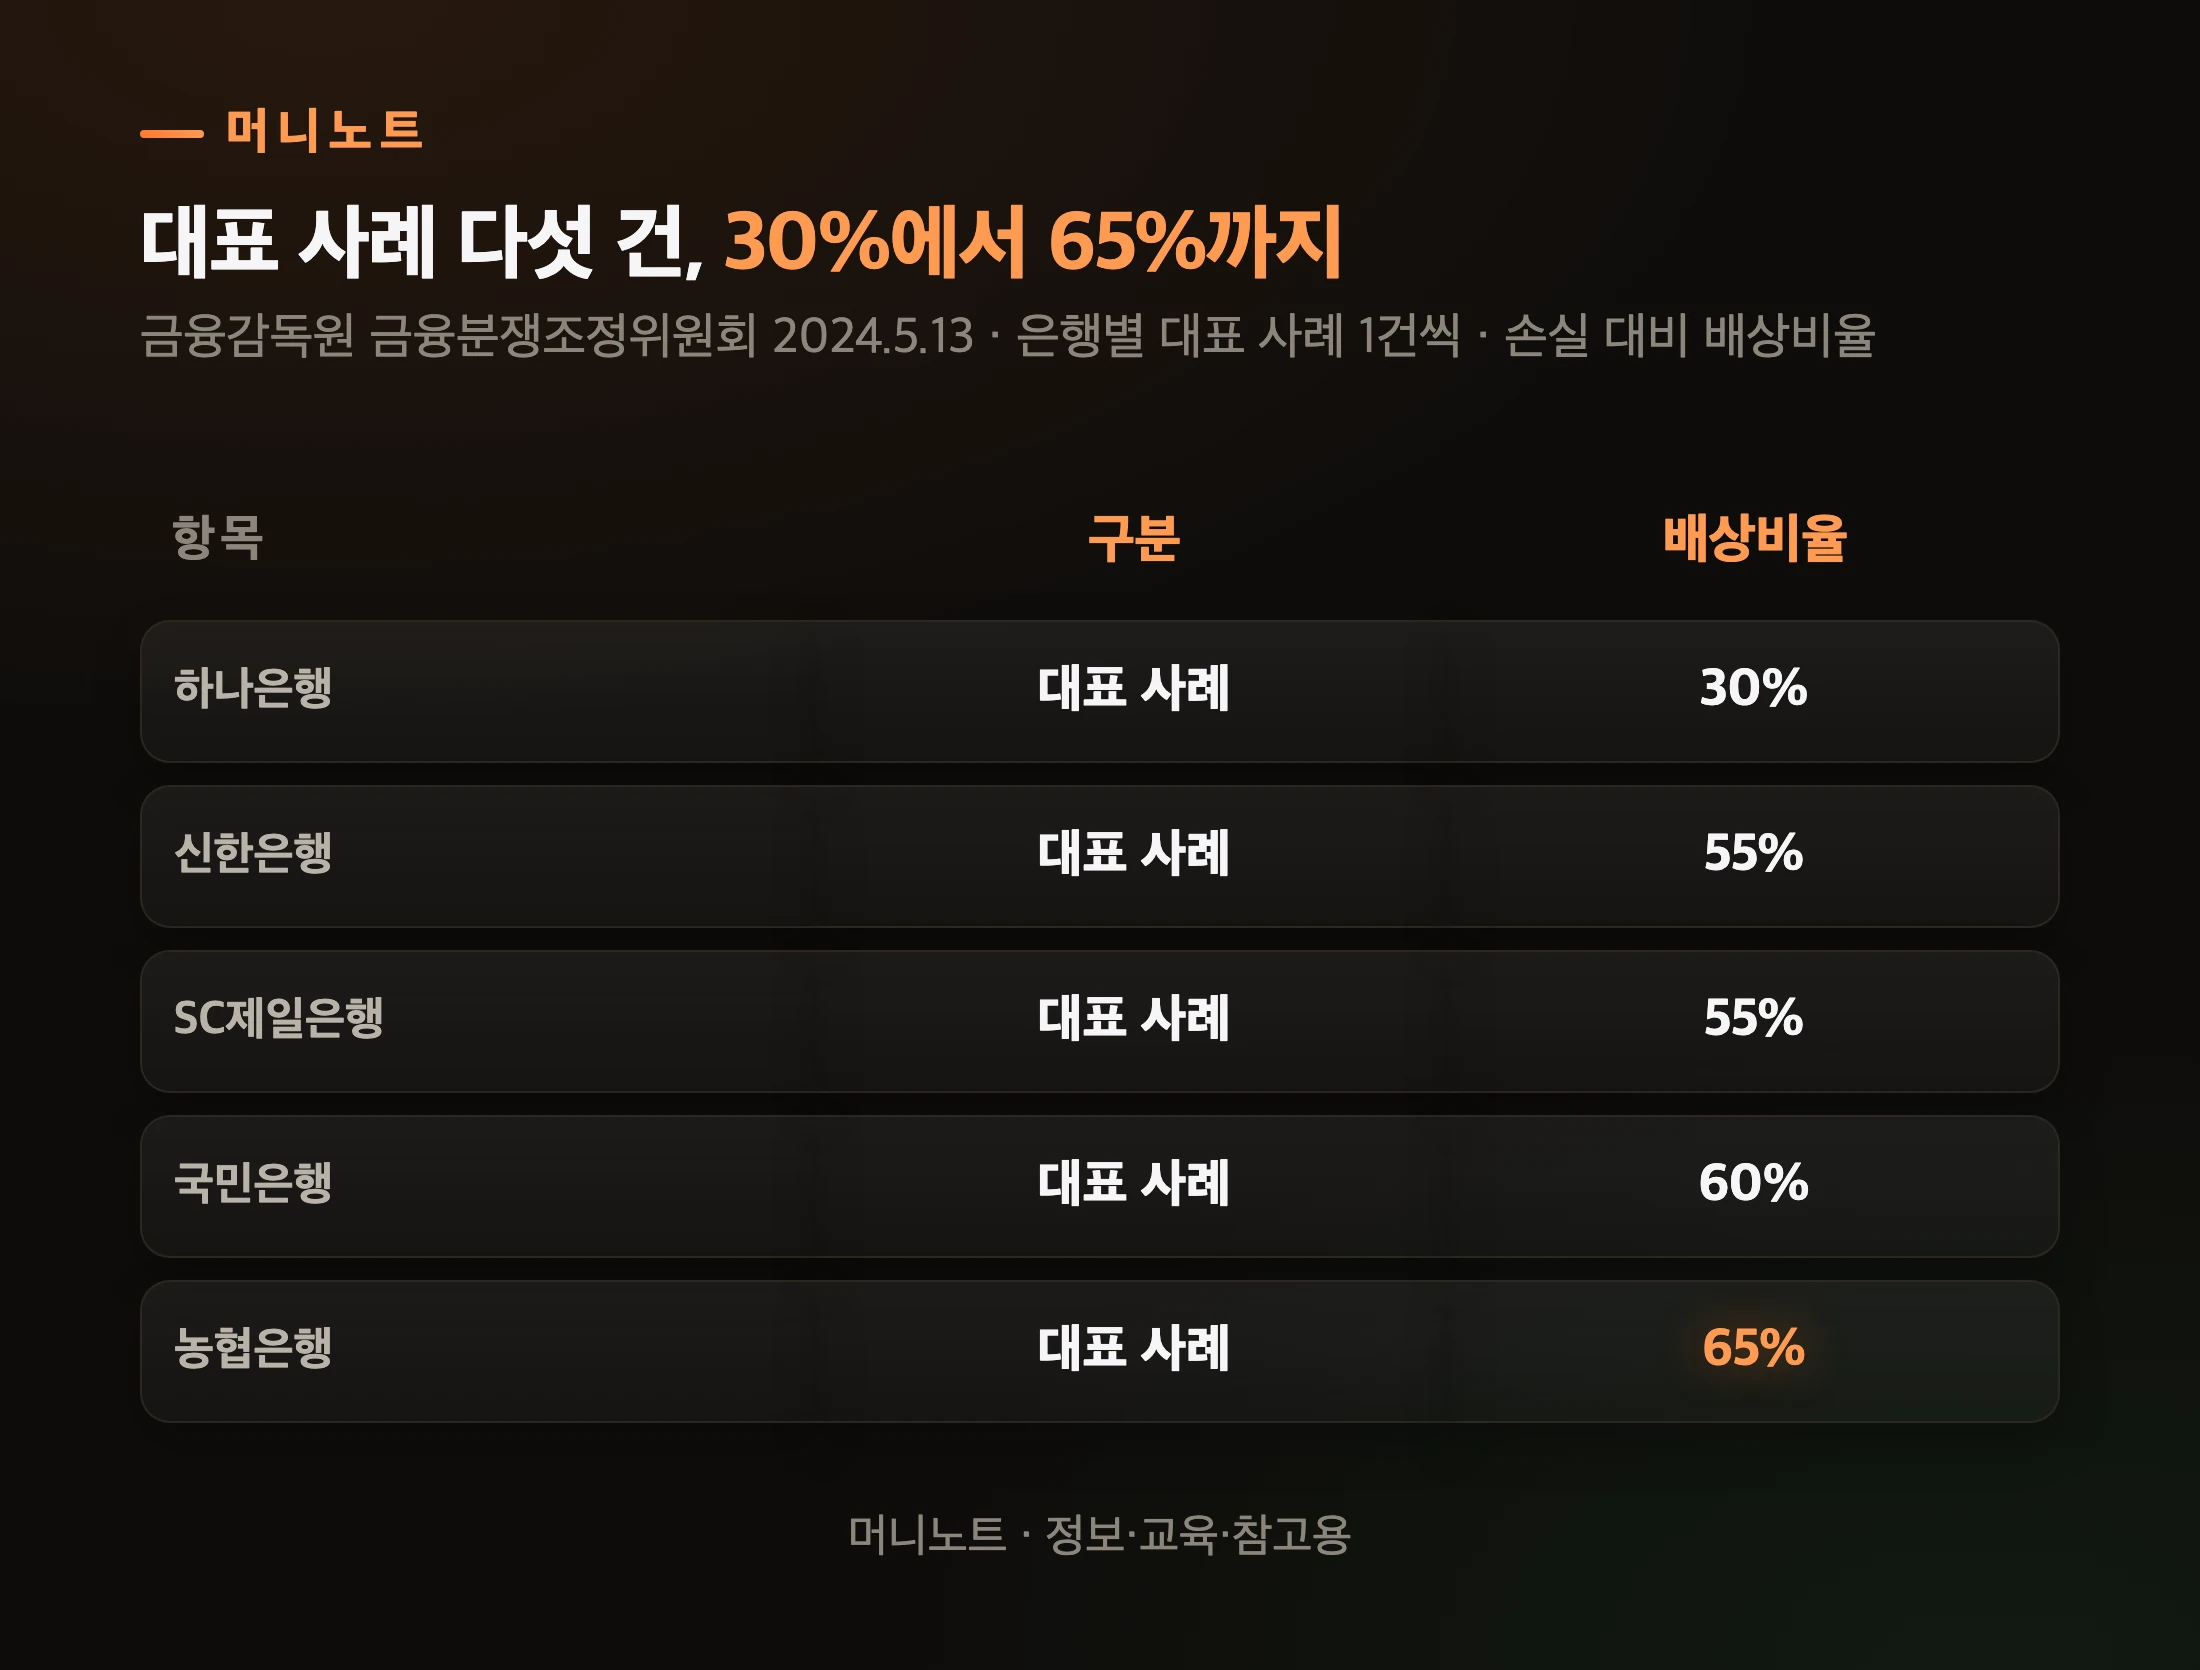
    대표 사례 배상비율
    머니노트 · 정보·교육·참고용
    표로 보기
    대표 사례 다섯 건, 30%에서 65%까지
    구분 구분 배상비율
    하나은행 대표 사례 30%
    신한은행 대표 사례 55%
    SC제일은행 대표 사례 55%
    국민은행 대표 사례 60%
    농협은행 대표 사례 65%

    사례 원문을 보면 창구 장면이 그대로 나옵니다. 한 사례는 「암 보험 진단금을 정기예금에 예치하러 온 고객에게 ELT를 권유」한 경우였어요.

    다른 사례에서는 70대 고령자의 투자성향을 분석하며 「직원이 알려주는대로 답변하도록 유도」하고, 통장 겉면에 확정금리로 오인할 수 있는 내용을 적었습니다.

    오해하지 마세요. 이 숫자는 은행별 대표 사례 한 건씩이지, 그 은행 고객 전체의 평균이 아닙니다. 평균은 앞에서 본 31.4%예요.

    그렇다면 앞으로 비슷한 일을 겪으면, 소비자는 무엇을 할 수 있을까요?

    은행 창구에서 권유받아 잃었다면 어떤 길이 있나요?

    적용 여부를 확인할 제도는 네 가지인데, 손실을 다투는 길은 분쟁조정과 손해배상 청구 두 가지입니다. 나머지 둘은 계약을 되돌리거나 끝내는 권리예요. 모든 계약에 네 제도가 다 적용되는 것은 아니고, 계약 종류·체결 시점·법령상 요건을 따로 확인해야 합니다.
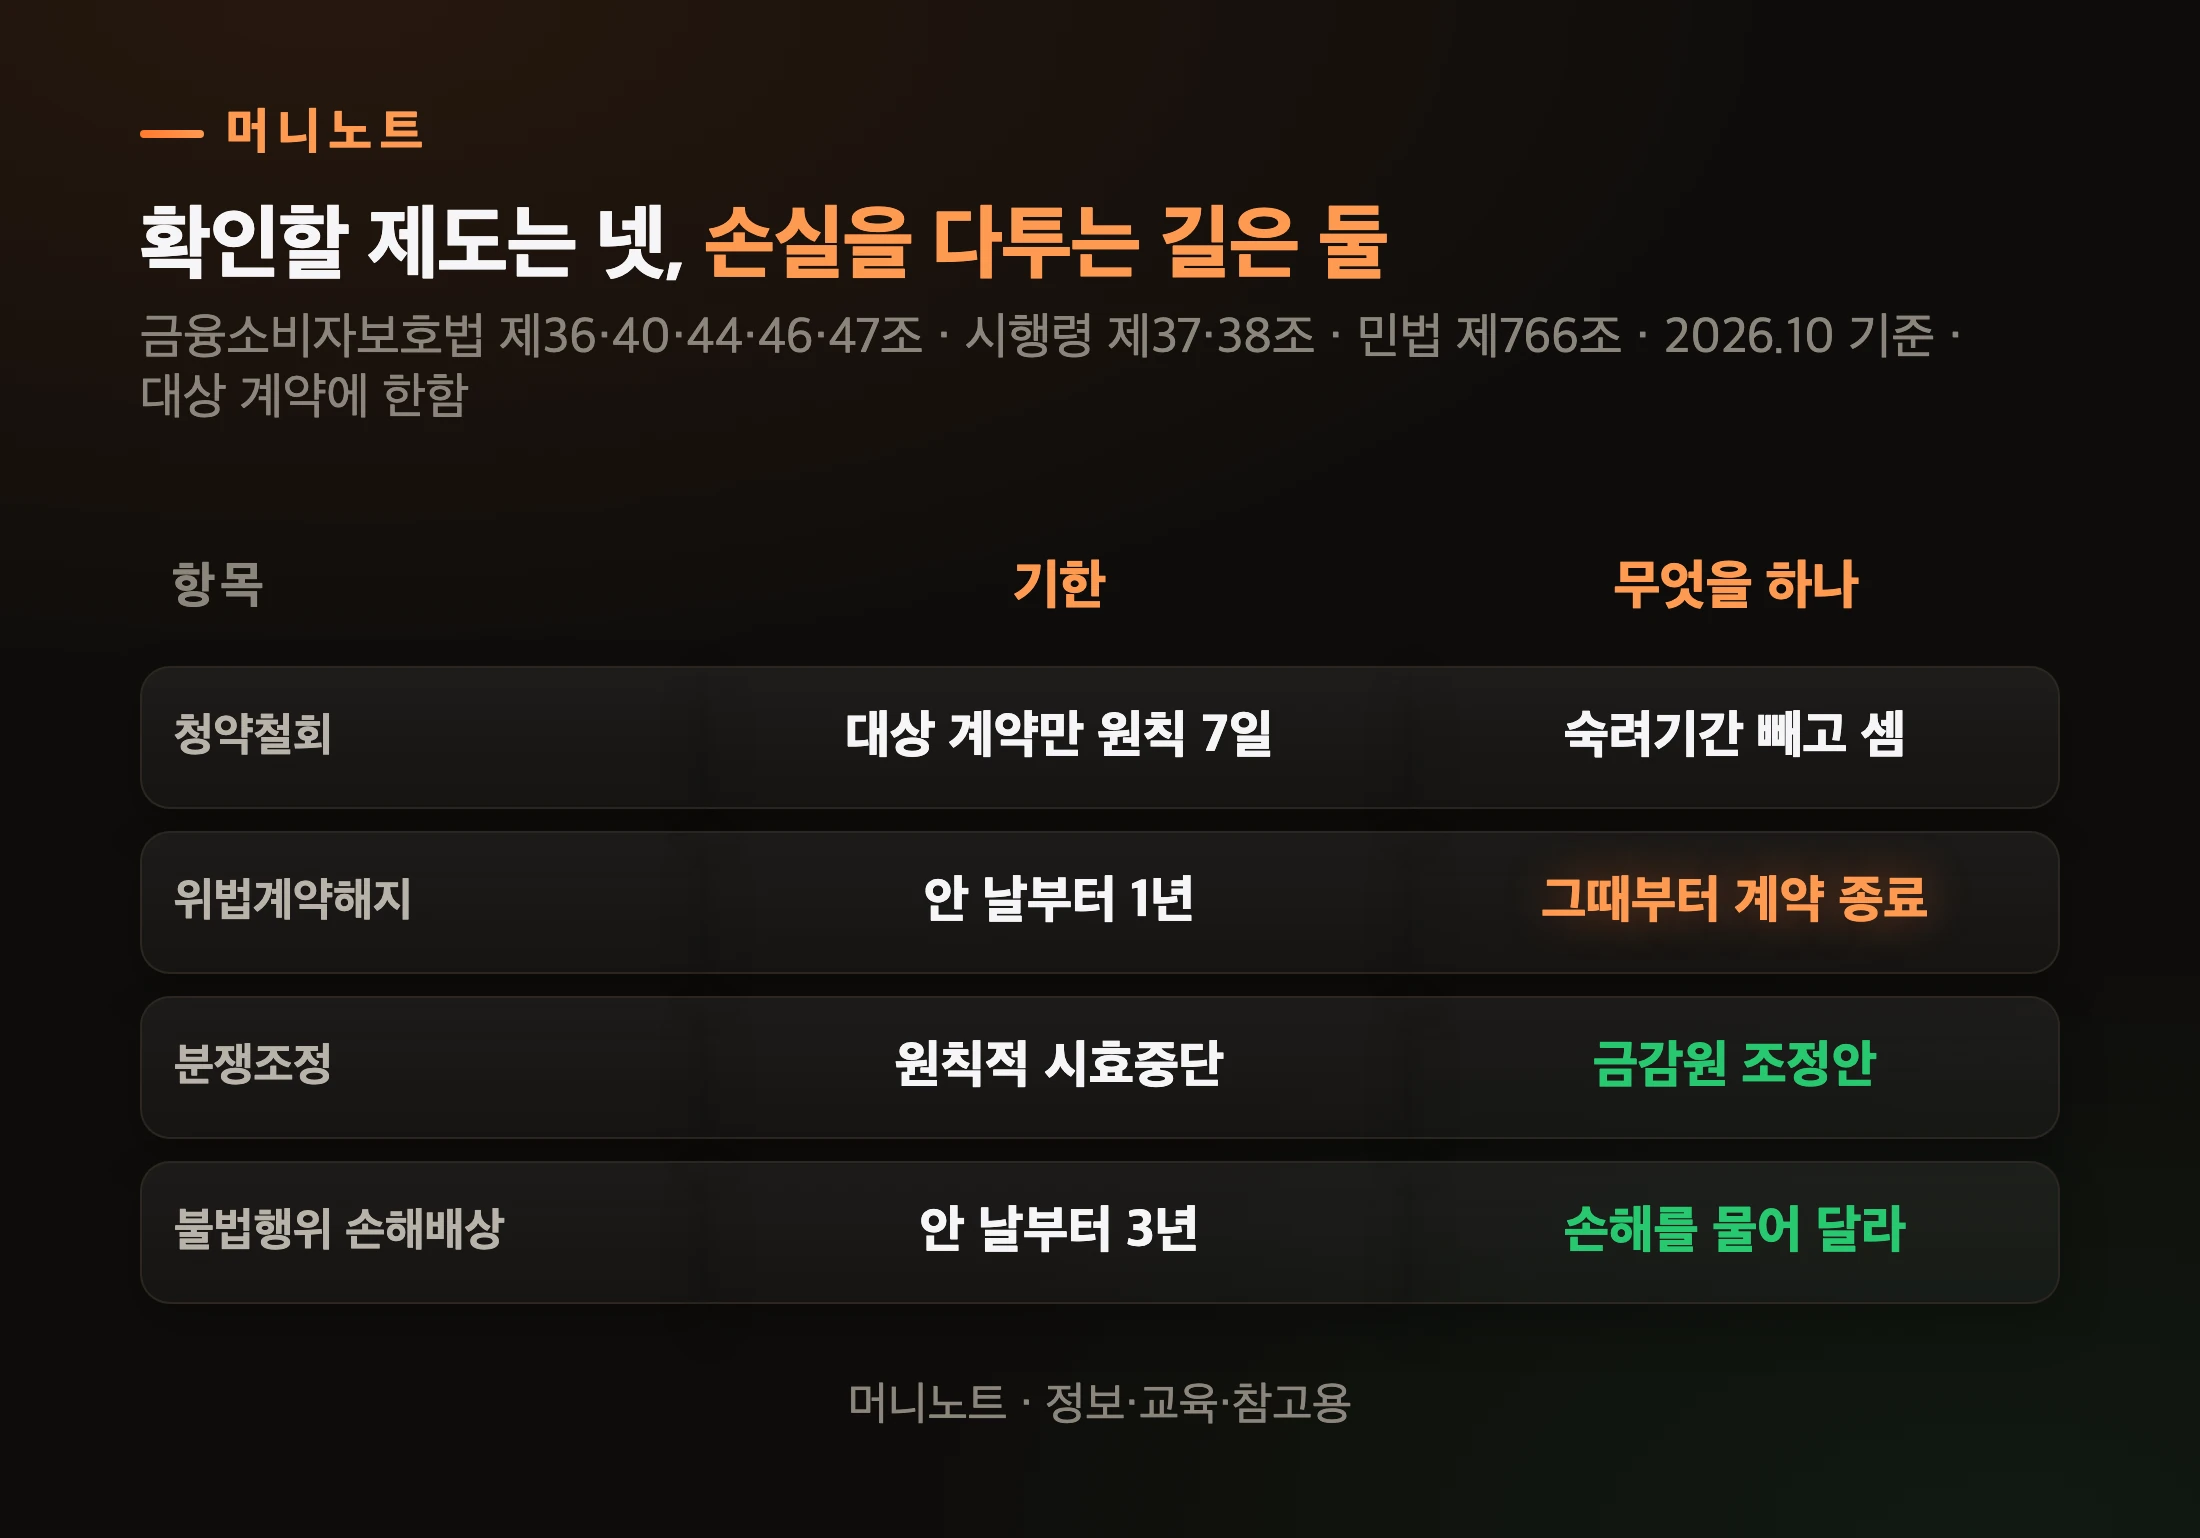
    네 가지 길
    머니노트 · 정보·교육·참고용
    표로 보기
    확인할 제도는 넷, 손실을 다투는 길은 둘
    구분 기한 무엇을 하나
    청약철회 대상 계약만 원칙 7일 숙려기간 빼고 셈
    위법계약해지 안 날부터 1년 그때부터 계약 종료
    분쟁조정 원칙적 시효중단 금감원 조정안
    불법행위 손해배상 안 날부터 3년 손해를 물어 달라

    먼저 청약철회는 원칙적으로 계약서류를 받은 날부터 7일 안에 쓰는 권리입니다. 다만 투자성 상품에서는 시행령이 정한 일부, 예를 들어 고난도 투자일임계약이나 고난도 금전신탁계약 등에만 열려 있어요. 그 7일 안에 운용에 동의하면 철회 대상에서 빠집니다.

    참고로 ELS 자체(증권)는 청약철회 대상이 아닙니다. 은행에서 특정금전신탁으로 가입하는 ELT가 고난도 금전신탁계약에 해당하면 대상이 되고, 이때 7일은 숙려기간을 빼고 셉니다.

    위법계약해지는 판매 규칙을 어긴 계약을 끝내는 권리입니다. 위반 사실을 안 날부터 1년 안에, 그리고 계약일부터 5년 안에 위반사항을 증명하는 서류를 붙여 서면 등으로 요구해야 해요. 금융회사는 요구를 받은 날부터 10일 안에 수락 여부를 알리고, 거절하면 그 사유도 알려야 합니다.

    대상은 계속 거래가 이어지고 해지하면 재산상 불이익이 생기는 상품입니다(양도성 예금증서·표지어음 등은 제외). 이 글의 자료만으로 개별 ELS·ELT 계약에 해지권이 적용된다고 확정할 수는 없으니, 내 계약이 여기에 드는지 먼저 확인하는 편이 안전합니다.
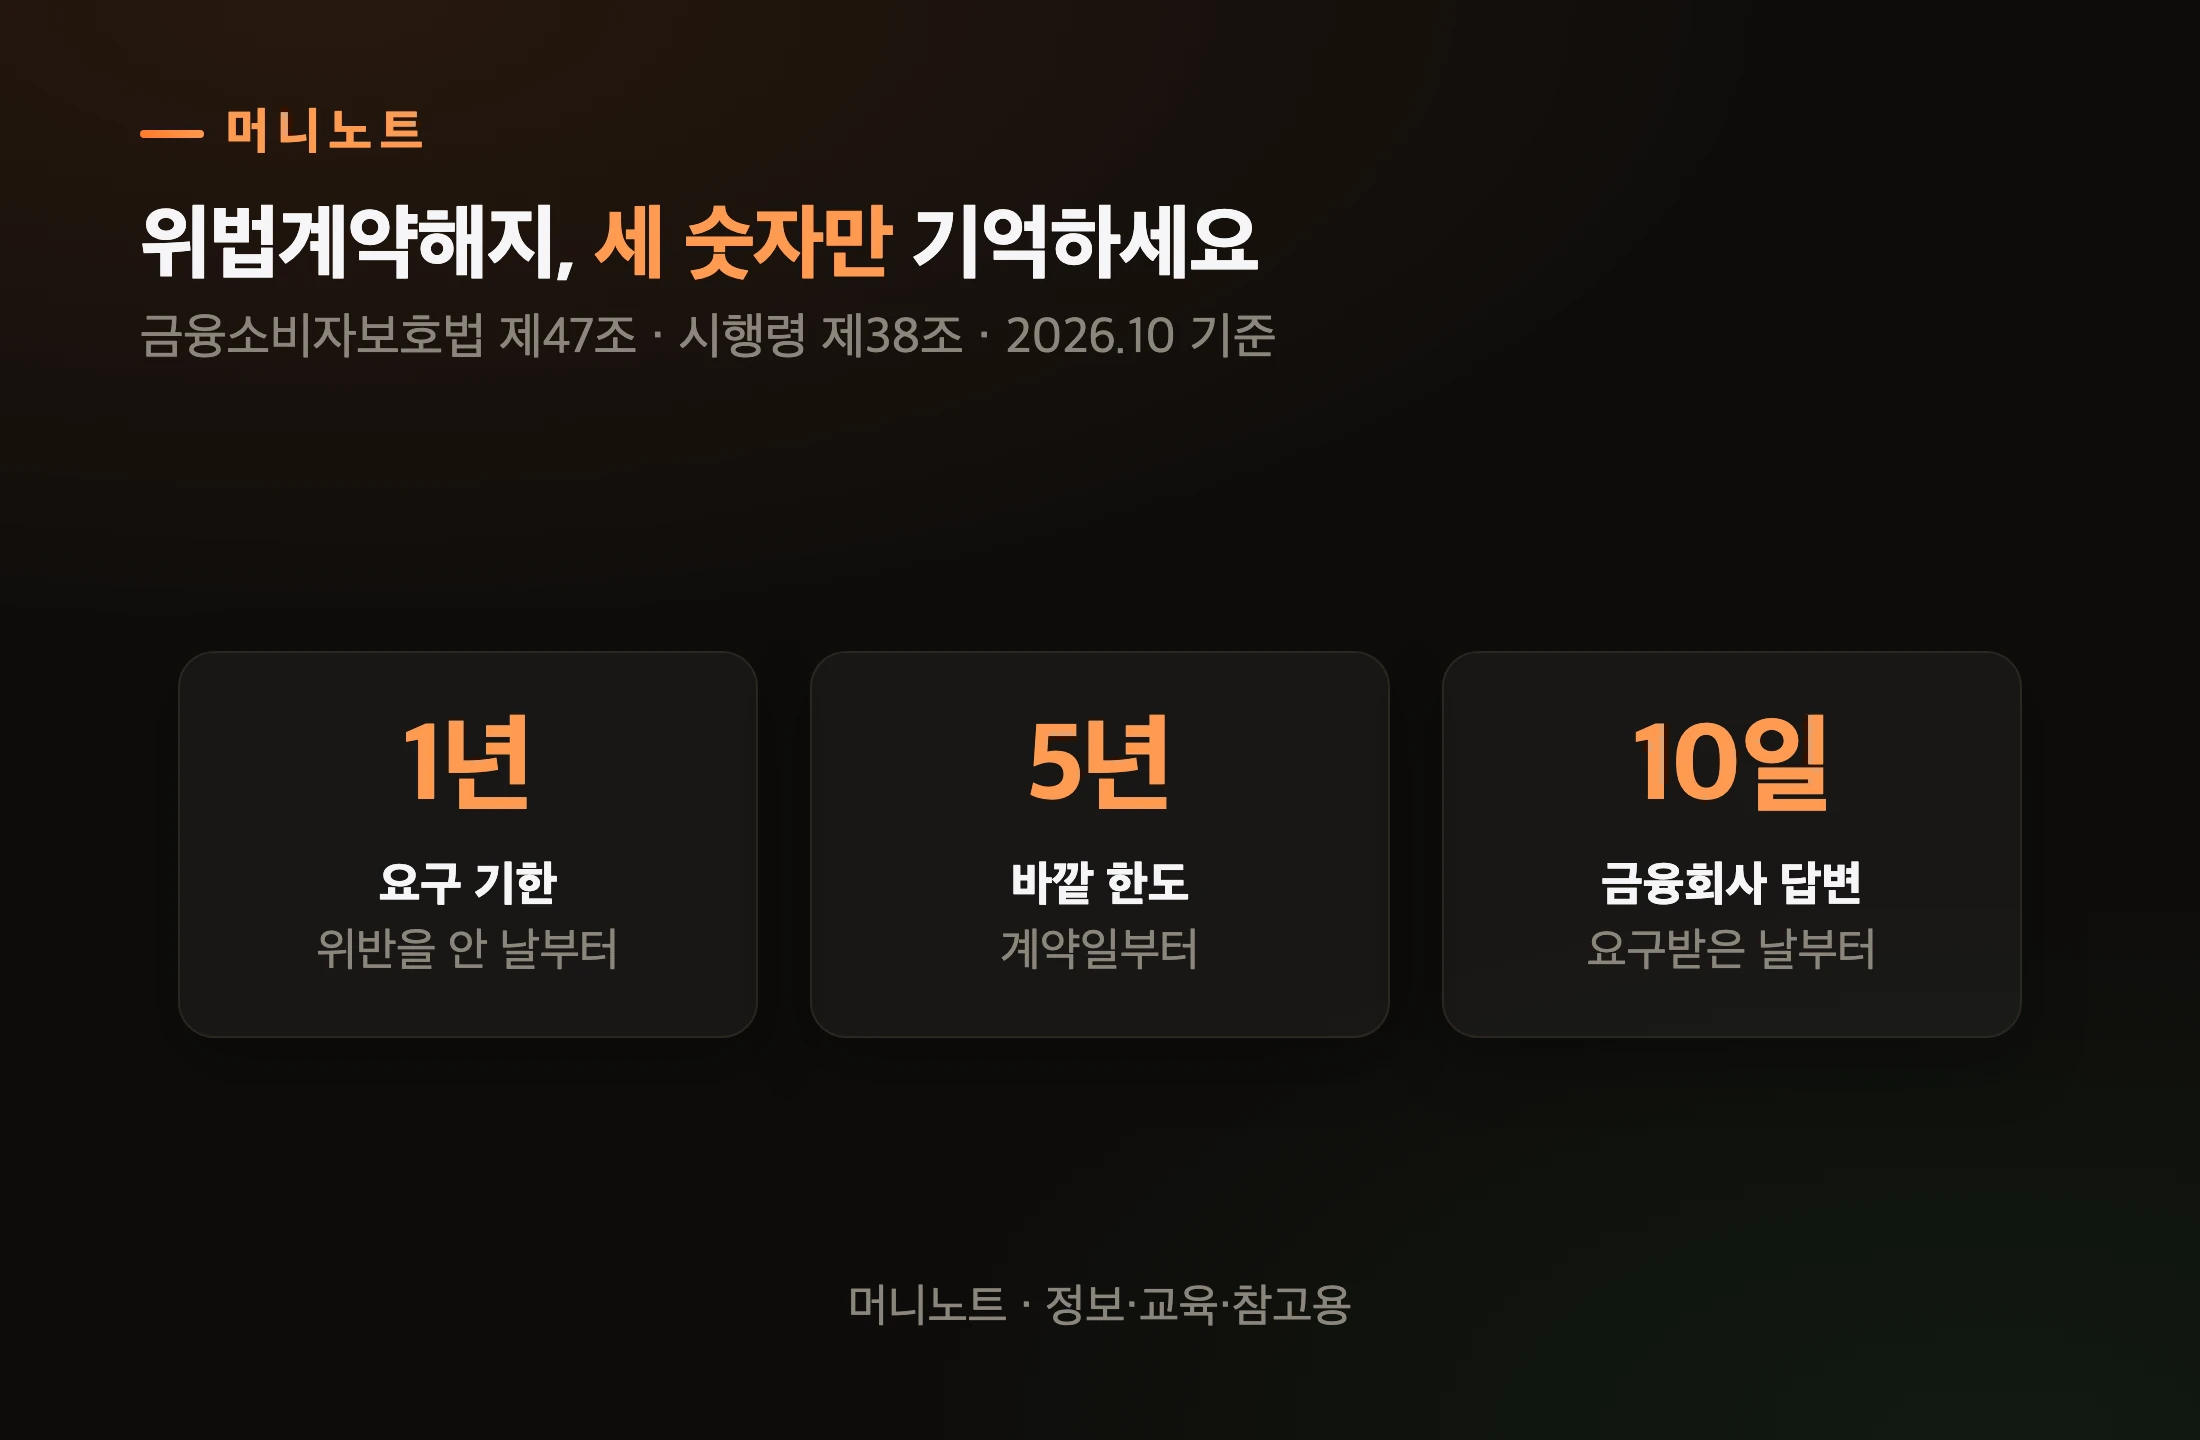
    위법계약해지 기한
    머니노트 · 정보·교육·참고용
    표로 보기
    위법계약해지, 세 숫자만 기억하세요
    항목 값 설명
    요구 기한 1년 위반을 안 날부터
    바깥 한도 5년 계약일부터
    금융회사 답변 10일 요구받은 날부터

    그런데 여기서 많은 분이 오해하는 대목이 있습니다.

    위법계약해지를 하면 잃은 돈도 돌려받나요?

    아닙니다. 해지는 해지한 때부터 효력이 생기고, 이미 난 투자손실은 원칙적으로 돌려받는 돈에 들어가지 않습니다. 금융위원회가 금융소비자보호법 문답에서 직접 설명한 내용이에요.

    금융위원회는 해지 효과가 「장래를 향해 발생」한다고 적었습니다. 계약 후 해지 시점까지 생긴 비용은 원칙적으로 돌려줄 금전의 범위에 들지 않는다며, 그 예로 펀드 수수료·보수와 함께 투자손실을 들었어요.

    그럼 해지는 왜 쓰나 싶으실 거예요. 해지하면 금융회사가 수수료나 위약금 같은 해지 비용을 요구할 수 없거든요. 이미 잃은 돈이 아니라 앞으로 붙을 불이익을 끊는 권리인 셈입니다.

    금융위원회도 이 권리가 위법한 계약에 따른 손해배상청구권과는 성격이 다르다고 짚었습니다. 손실을 다투려면 다른 길로 가야 한다는 뜻이죠.
    집에서 고지서를 살펴보는 노부부
    Photo: Kampus Production / Pexels

    그 다른 길, 분쟁조정은 어떻게 흘러갈까요?

    금감원 분쟁조정은 어떻게 진행되나요?

    신청 후 30일 안에 합의가 안 되면 조정위원회로 넘어가고, 위원회는 60일 안에 조정안을 만들어야 합니다. 양쪽이 조정안을 받아들이면 재판상 화해와 같은 효력이 생겨요.
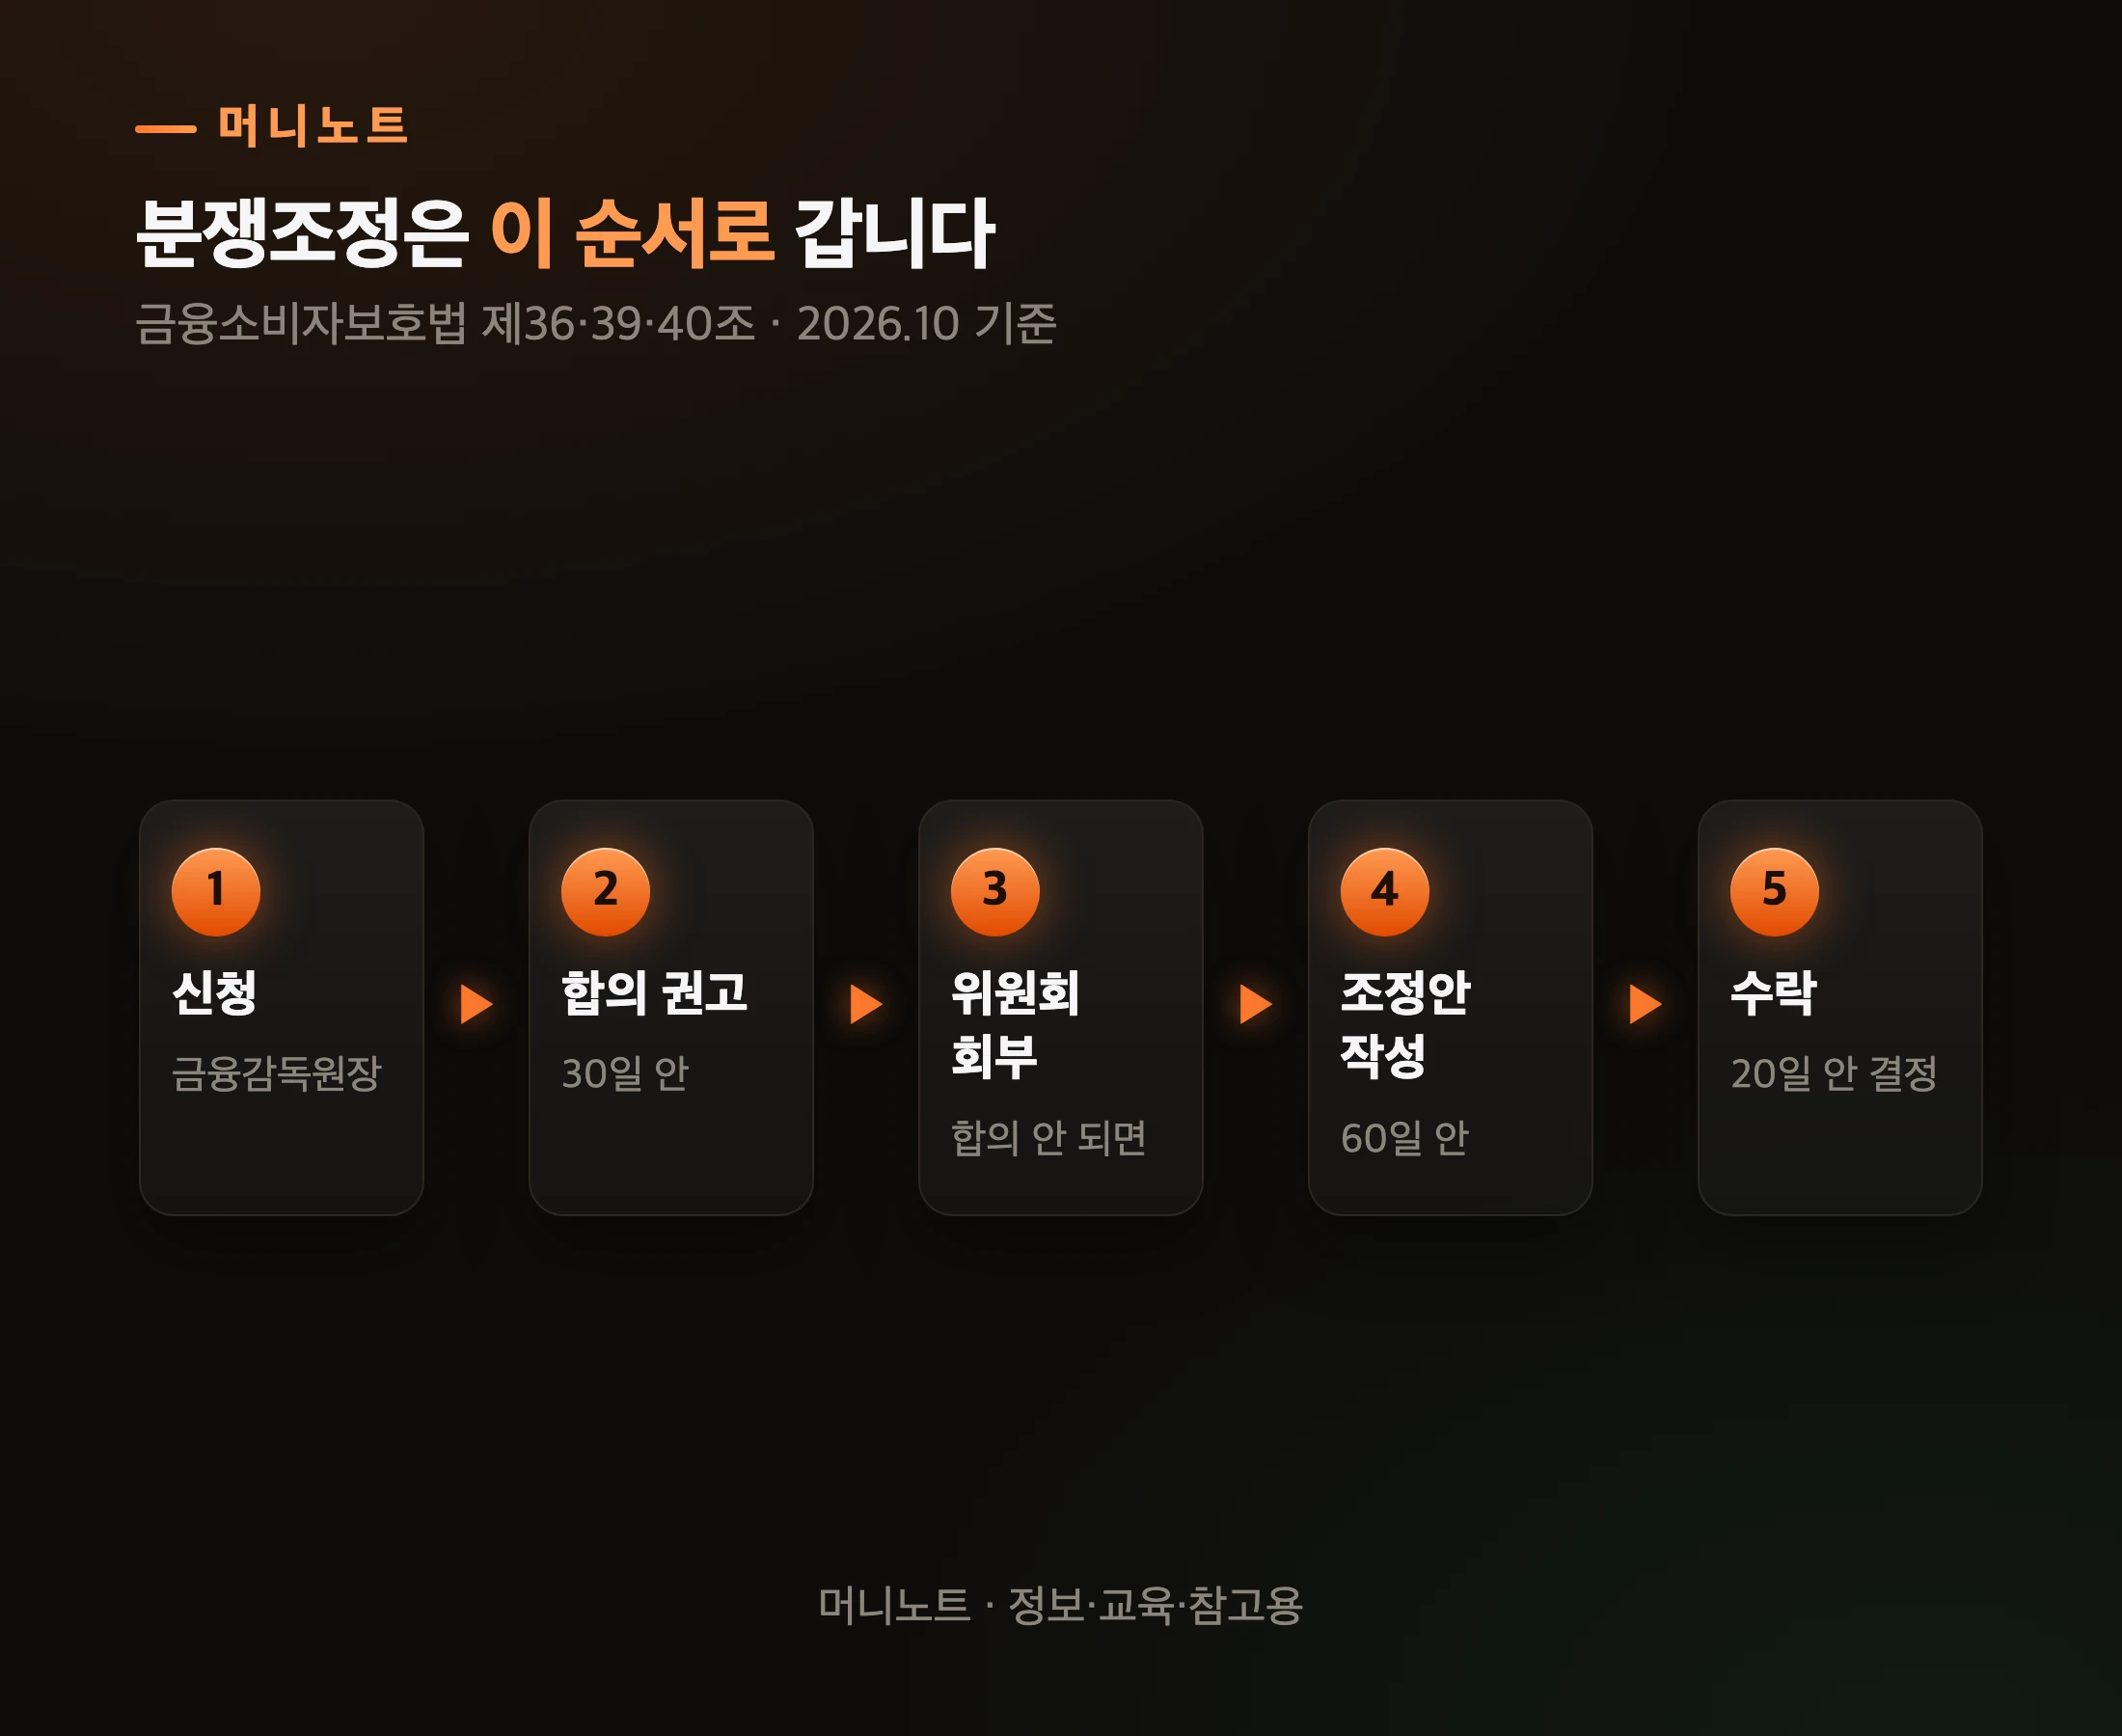
    분쟁조정 흐름
    머니노트 · 정보·교육·참고용
    표로 보기
    분쟁조정은 이 순서로 갑니다
    단계 내용 설명
    1단계 신청 금융감독원장
    2단계 합의 권고 30일 안
    3단계 위원회 회부 합의 안 되면
    4단계 조정안 작성 60일 안
    5단계 수락 20일 안 결정

    조정안을 받은 날부터 20일 안에 수락하지 않으면 수락하지 않은 것으로 봅니다. 신청은 금융감독원장에게 합니다.

    분쟁조정 신청은 원칙적으로 시효중단의 효력이 있습니다. 다만 법이 정한 사유로 합의권고를 하지 않거나 조정위원회에 회부하지 않으면 그 효력이 없어요. 그때는 1개월 안에 소송 등 재판상 청구를 해야 처음 신청한 날로 시효가 중단된 것으로 봅니다. 중단된 시효는 양쪽이 조정안을 수락하거나 조정이 성립하지 않은 채 절차가 끝나면 새로 진행합니다.

    가액 2,000만 원 이내 사건을 일반 소비자가 신청하면, 금융회사는 조정안이 나오기 전에는 원칙적으로 소송을 낼 수 없습니다. 반대로 위원회에 회부되기 전에 소송이 먼저 제기되면 금감원이 회부하지 않을 수도 있으니 순서를 미리 정해 두는 게 좋아요.

    손해배상 쪽에서는 입증 부담이 하나 달라집니다. 설명의무 위반으로 손해가 났다면, 금융회사가 「고의도 과실도 없었다」는 것을 스스로 입증하지 못하는 한 배상 책임을 져요(금융소비자보호법 제44조 제2항).

    그렇다면 이 권리들의 기한은 각각 언제부터 셀까요?

    기한은 언제부터 세나요?

    기한마다 출발점이 다릅니다. 서류를 받은 날, 위반을 안 날, 손해를 안 날이 각각 다른 시계를 돌려요.
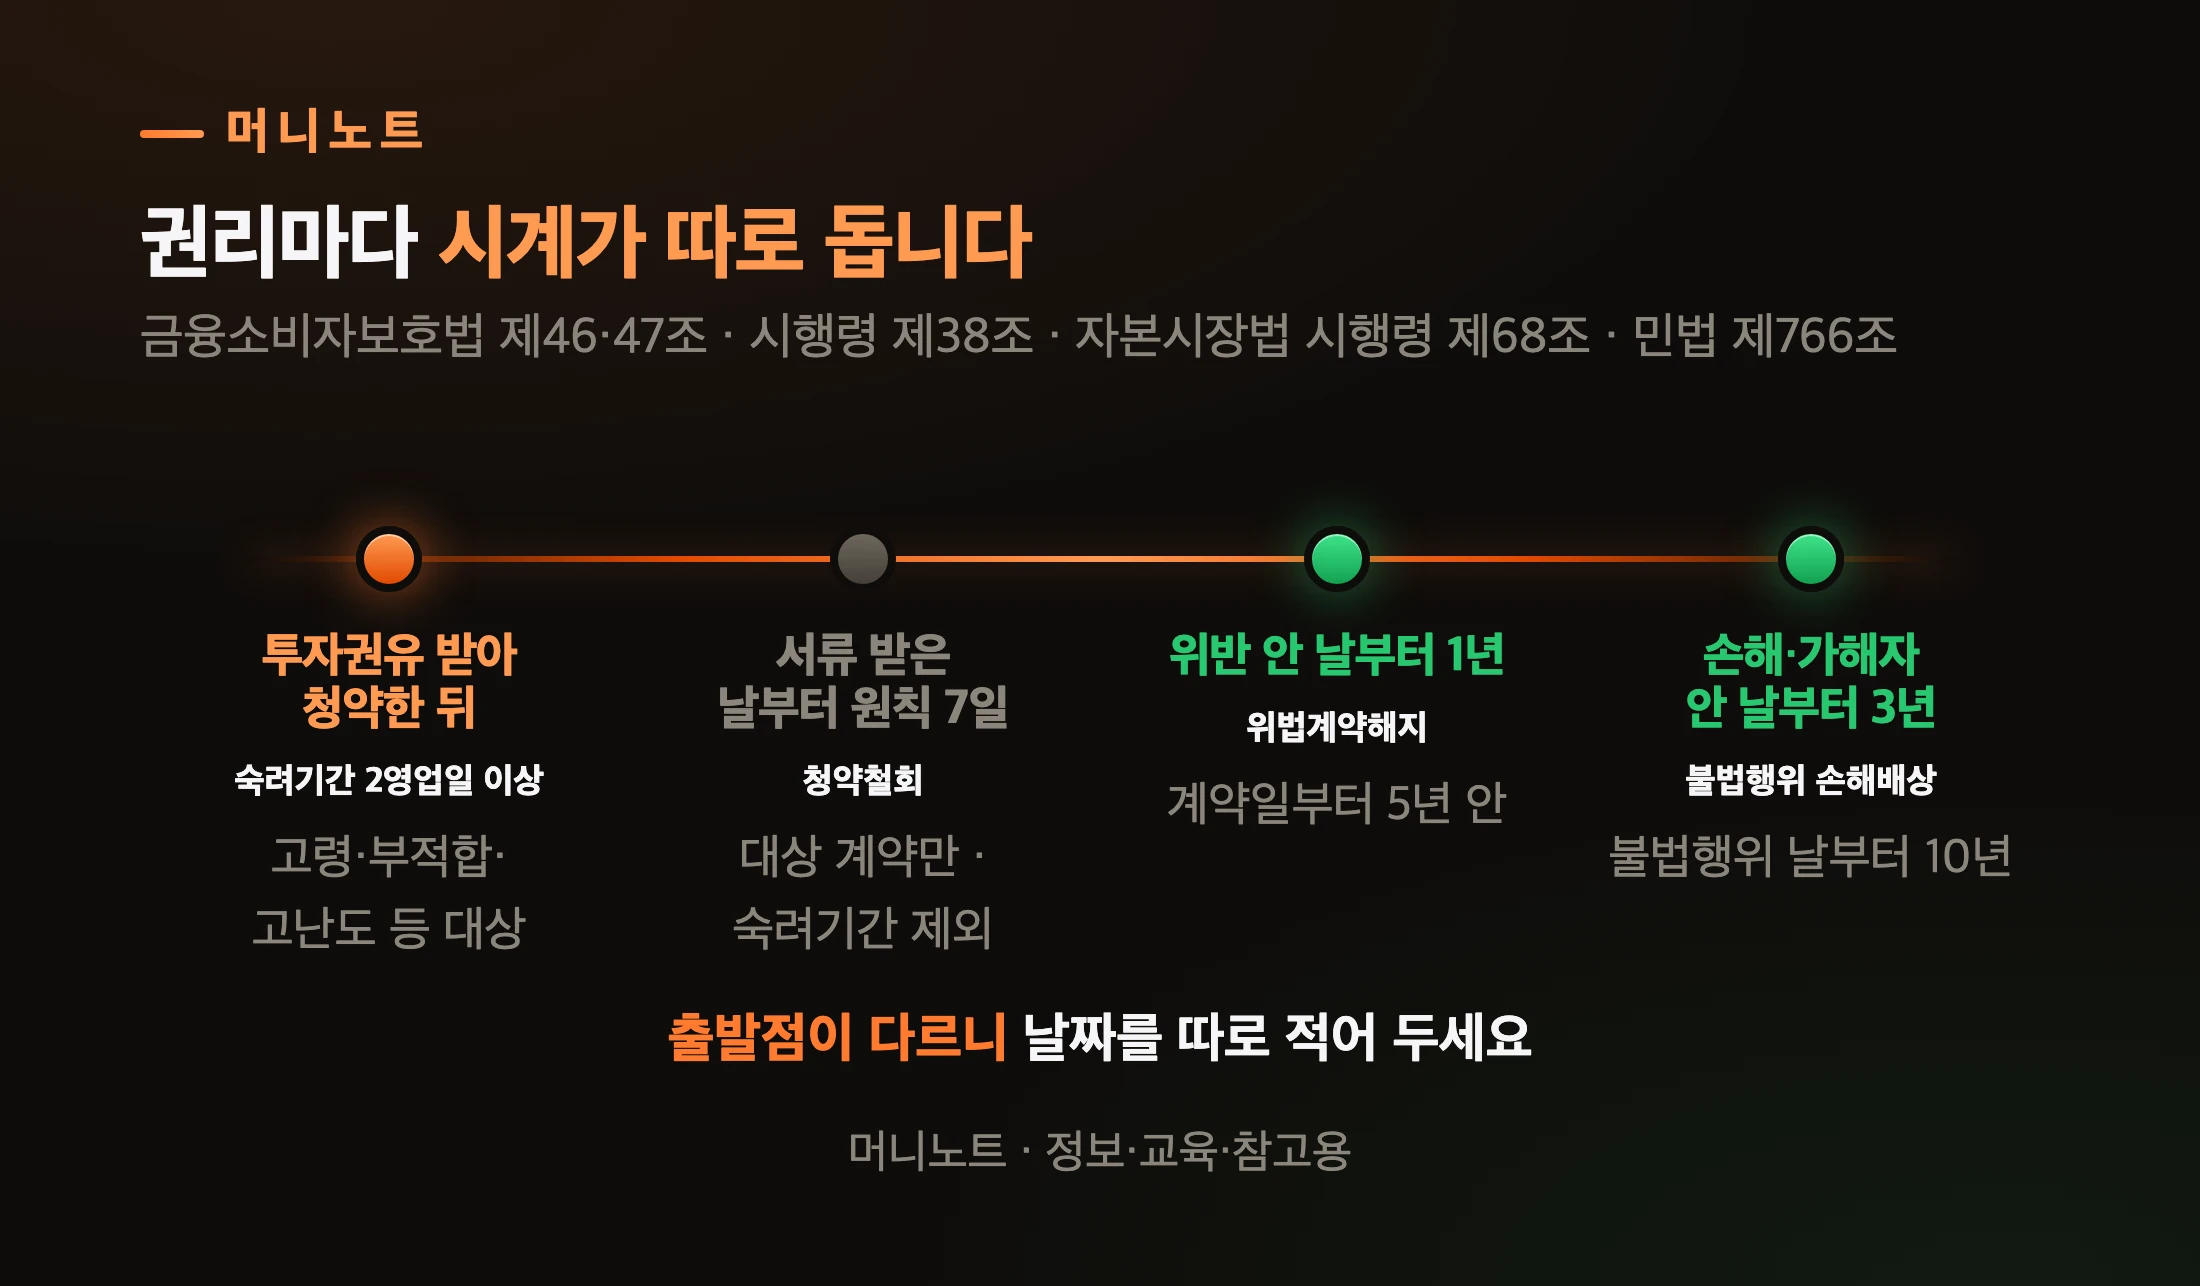
    권리별 기한
    머니노트 · 정보·교육·참고용
    표로 보기
    권리마다 시계가 따로 돕니다
    시점 사건 설명
    투자권유 받아 청약한 뒤 숙려기간 2영업일 이상 고령·부적합·고난도 등 대상
    서류 받은 날부터 원칙 7일 청약철회 대상 계약만 · 숙려기간 제외
    위반 안 날부터 1년 위법계약해지 계약일부터 5년 안
    손해·가해자 안 날부터 3년 불법행위 손해배상 불법행위 날부터 10년

    불법행위로 인한 손해배상 청구권은 손해와 가해자를 안 날부터 3년, 불법행위가 있었던 날부터 10년이 지나면 시효로 사라집니다(민법 제766조).

    바꿔 말하면, 위법계약해지(안 날부터 1년)를 놓쳤어도 손해배상의 시계는 아직 돌고 있을 수 있어요. 반대로 1년 기한은 생각보다 짧습니다.

    가입일, 계약서류를 받은 날, 위반 사실을 안 날, 손해와 가해자를 안 날을 각각 기록해 두세요. 날짜 계산기는 확인한 기산일로 참고 계산을 할 때만 쓰고, 실제 청구기한은 청구 근거와 시효중단 여부까지 확인해야 합니다.
    달력에 꽂힌 빨간 핀
    Photo: Towfiqu barbhuiya / Pexels

    기한만큼 중요한 건, 가입하는 자리에서 무엇이 기록으로 남느냐입니다. 65세 이상이거나 고난도 상품이면 그 자리가 달라져요.

    65세 이상이거나 고난도 상품이면 판매 때 무엇이 달라지나요?

    적용 대상 상품을 팔 때는 판매 과정을 녹취해야 하고, 투자권유를 받아 청약했다면 2영업일 이상의 숙려기간을 줘야 합니다. 65세 이상이거나 상품이 부적합·부적정하다고 판정된 개인 일반투자자가 대상이에요. ELS 가운데 최대 원금손실 가능금액이 원금의 20%를 넘는 등 고난도 금융투자상품에 해당하면 나이와 관계없이 개인 일반투자자에게 같은 절차가 붙습니다. 고시로 정한 제외 상품이 있고, 은행 금전신탁계약에는 별도 규정이 적용돼요.
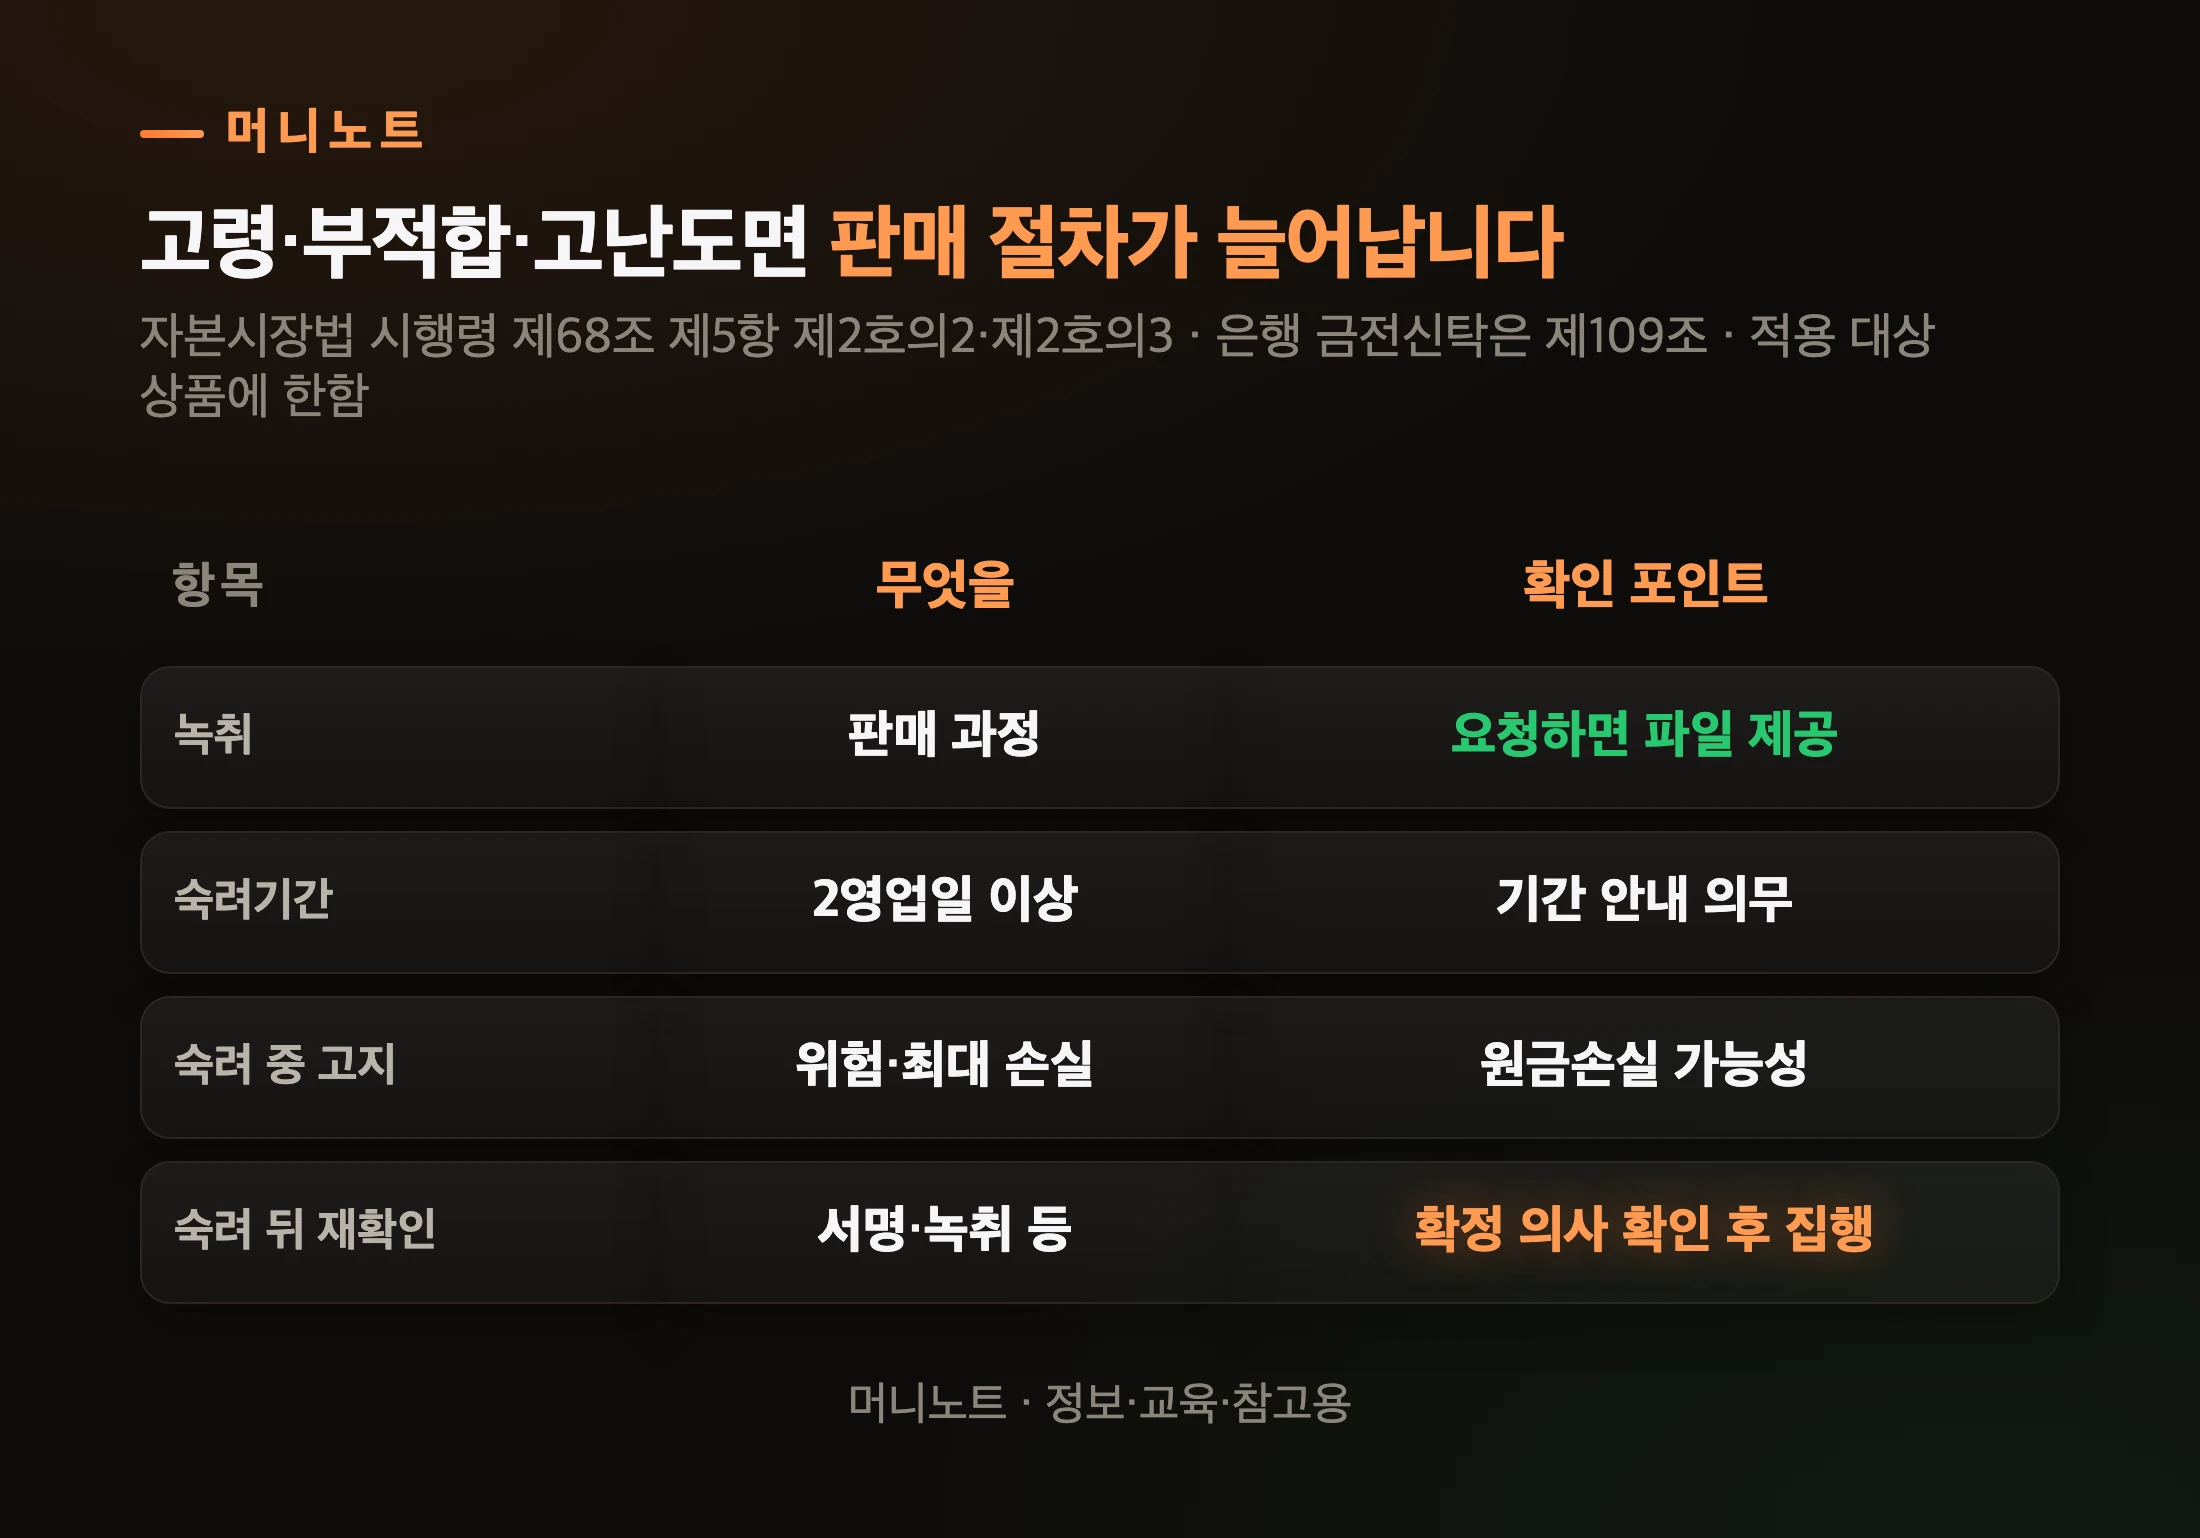
    고령·부적합 투자자 보호 장치
    머니노트 · 정보·교육·참고용
    표로 보기
    고령·부적합·고난도면 판매 절차가 늘어납니다
    구분 무엇을 확인 포인트
    녹취 판매 과정 요청하면 파일 제공
    숙려기간 2영업일 이상 기간 안내 의무
    숙려 중 고지 위험·최대 손실 원금손실 가능성
    숙려 뒤 재확인 서명·녹취 등 확정 의사 확인 후 집행

    숙려기간이 지나면 금융회사는 서명이나 녹취 같은 방법으로 청약 의사가 확정적인지 다시 확인한 뒤에야 집행할 수 있습니다. 확정 의사를 표시하라고 권유하거나 강요하는 것도 금지돼 있어요.

    요청하면 녹취 파일을 줘야 한다는 점은 꼭 기억해 두세요. 녹취는 설명 과정을 확인하는 자료라, 계약서류와 투자성향 확인 자료도 함께 보관해 두는 게 좋거든요.

    2025년 10월 감독규정이 개정돼 2026년 1월부터는 더 촘촘해졌습니다. 대면으로 투자성 상품을 권유한 뒤 요청도 없는데 비대면 가입을 권하거나, 직원이 소비자 대신 비대면으로 가입해 주는 행위가 부당권유로 금지됐어요.
    휴대폰으로 은행 업무를 보는 노부부
    Photo: Kampus Production / Pexels

    그럼 은행이 받는 제재는 피해자와 어떤 관계일까요?

    은행 과징금이 확정되면 피해자에게 돌아가나요?

    과징금은 은행에 대한 제재 절차이고, 개인 배상과는 별개입니다. 금융위원회는 2026년 5월 당시 그 규모가 확정되지 않았다고 밝혔어요.
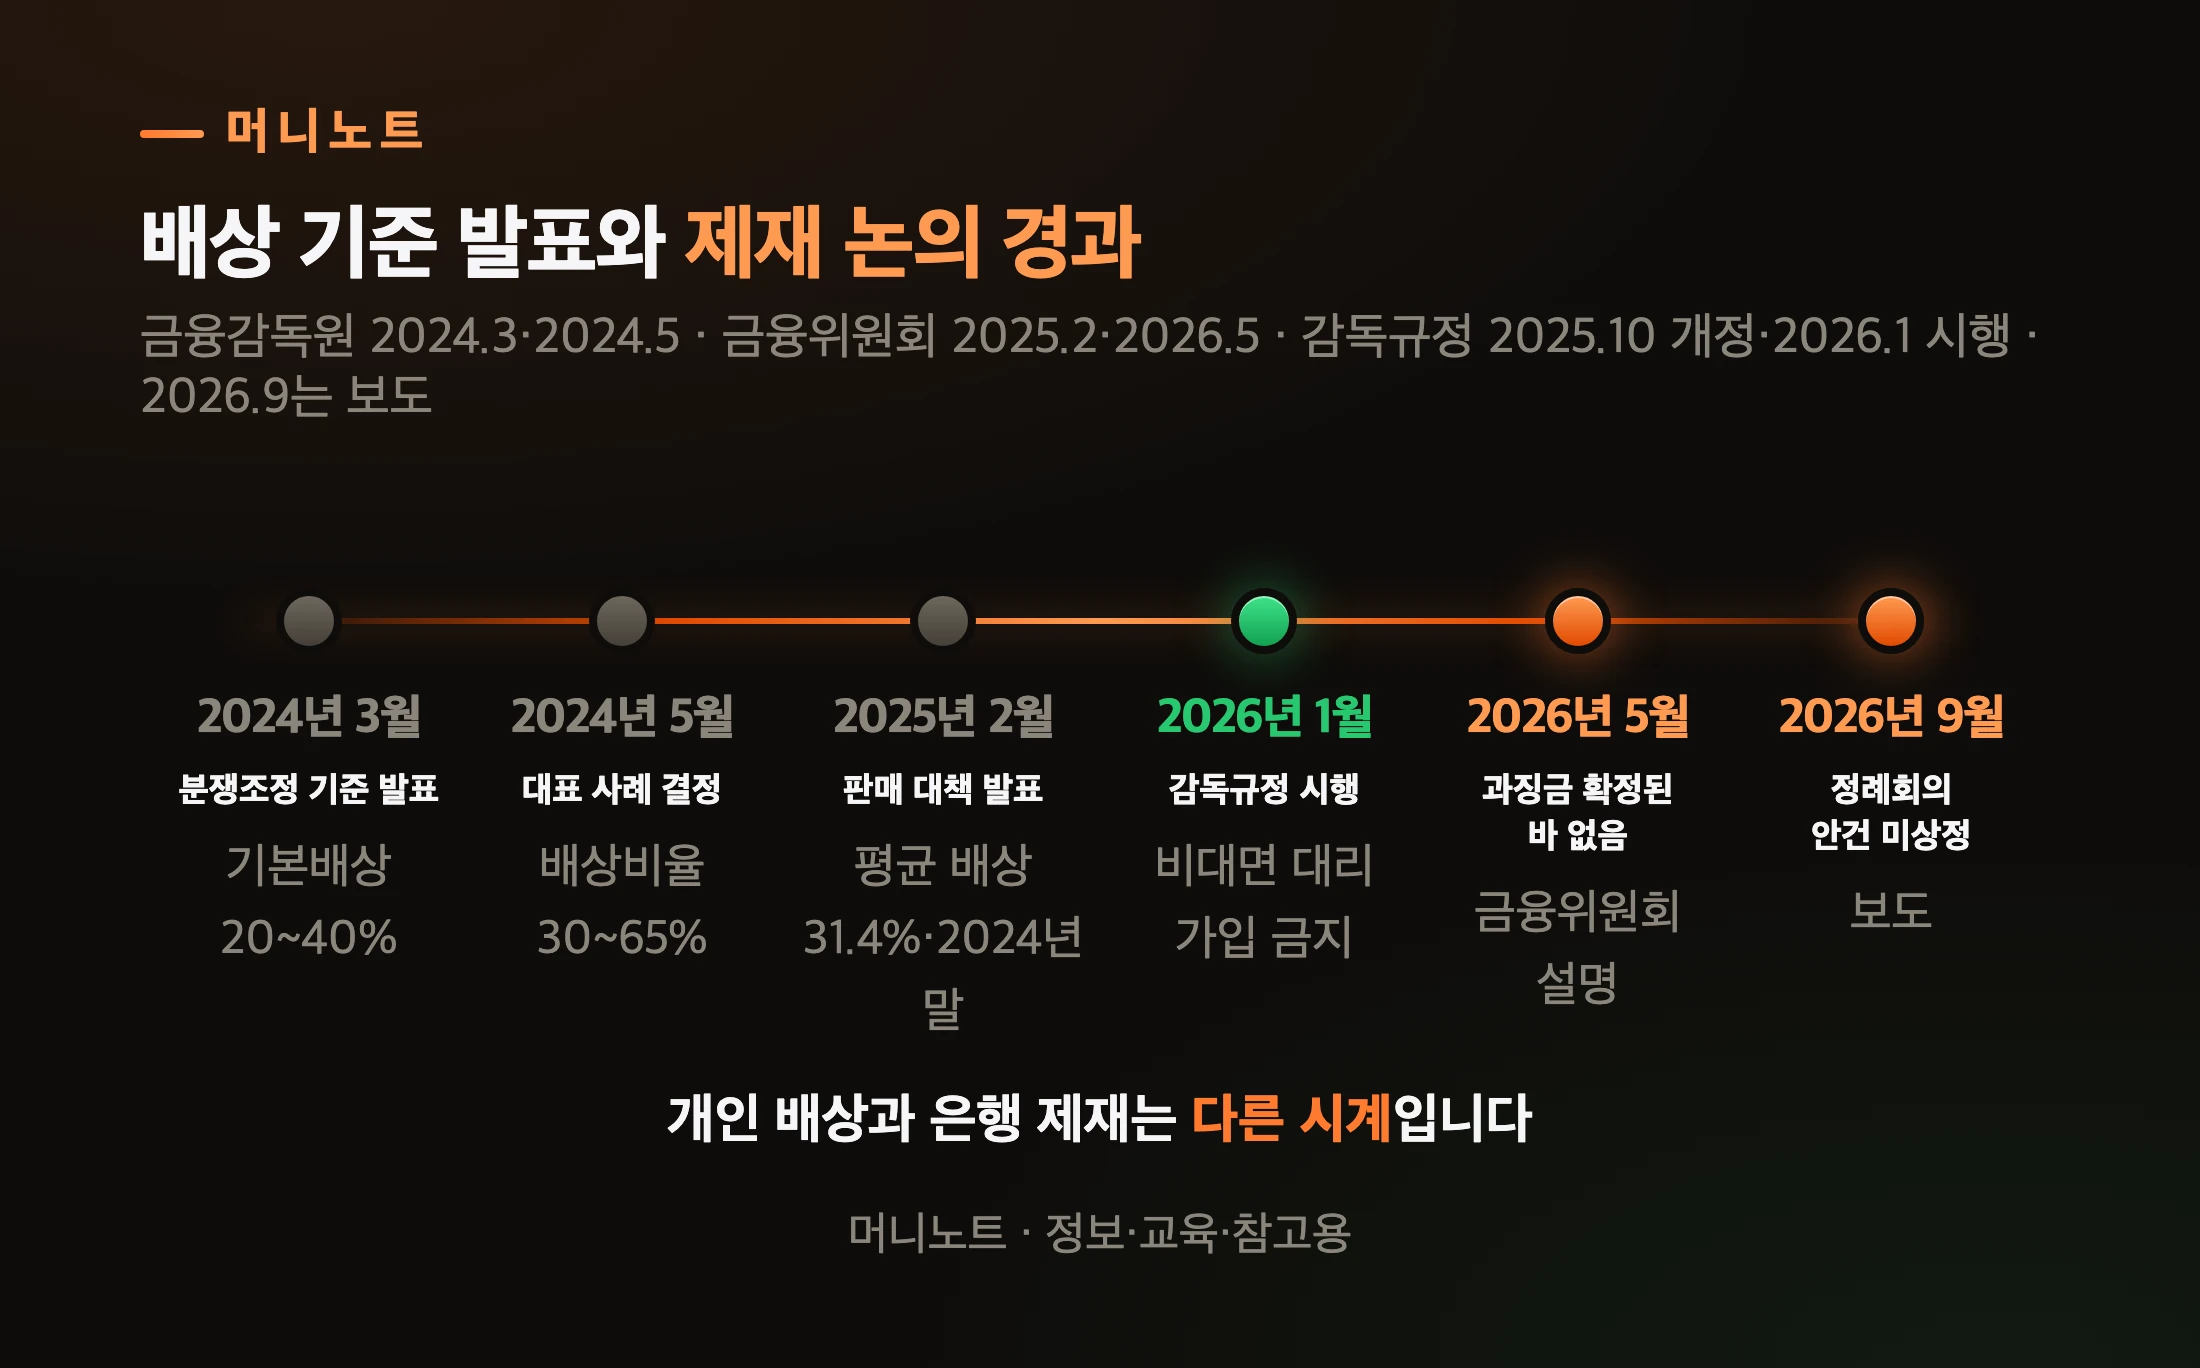
    기준 발표부터 지금까지
    머니노트 · 정보·교육·참고용
    표로 보기
    배상 기준 발표와 제재 논의 경과
    시점 사건 설명
    2024년 3월 분쟁조정 기준 발표 기본배상 20~40%
    2024년 5월 대표 사례 결정 배상비율 30~65%
    2025년 2월 판매 대책 발표 평균 배상 31.4%·2024년 말
    2026년 1월 감독규정 시행 비대면 대리 가입 금지
    2026년 5월 과징금 확정된 바 없음 금융위원회 설명
    2026년 9월 정례회의 안건 미상정 보도

    금융위원회는 2026년 5월 「구체적인 과징금 규모는 향후 금융위원회의 정례회의에서 결정될 예정이므로 확정된 바 없음」이라고 밝혔습니다. 보도에 따르면 9월 23일 금융위원회 정례회의 안건에도 오르지 않았고, 이 글을 쓰는 시점까지 최종 의결 소식은 찾지 못했어요.

    정리하면, 배상 기준이 발표된 지 2년이 넘도록 제재 논의가 이어져 왔지만, 이 글의 자료만으로 현재 종결 여부를 확정할 수는 없습니다.

    자주 묻는 질문

    Q. 손실을 다 돌려받을 수도 있나요? 홍콩 ELS 분쟁조정에서 공개된 대표 사례 다섯 건의 결정비율은 30~65%였습니다. 이 다섯 건만으로 전액 배상의 가능 여부나 개별 계약의 배상 상한을 판단할 수는 없어요.

    배상비율은 판매사 잘못과 투자자 사정을 더하고 빼서 정해지기 때문에, 결과는 사안마다 다릅니다.

    Q. 분쟁조정을 신청하면 소송은 못 하나요? 할 수 있습니다. 다만 소송이 진행 중이면 법원이 조정이 있을 때까지 소송 절차를 멈출 수 있어요.

    위원회 회부 전에 소송을 먼저 내면 금감원이 회부하지 않을 수도 있으니, 순서를 정해 두는 편이 좋습니다.

    Q. ELS와 ELT는 뭐가 다른가요? ELS는 증권이고, ELT는 은행에서 특정금전신탁 계약으로 가입하는 형태입니다. 대표 사례 원문에도 「ELT를 권유」한 사례가 나와요.

    신탁 쪽 녹취·숙려 의무는 자본시장법 시행령 제109조에 따로 적혀 있습니다.

    Q. 지금 정기예금 만기인데 창구에서 다른 상품을 권유받으면요? 상품명과 원금손실 가능성, 최대 손실 규모를 먼저 물어보세요. 녹취·숙려기간 적용 대상인지도 확인하고요.

    예금을 그대로 굴릴지 고민이라면 정기예금 갈아타기 글과 예금자보호 한도 글도 함께 보세요.

    여러분 가족 중에도 만기 예금이 있나요?

    순자 씨가 창구에서 들은 말은 「예금보다 이자가 조금 더 나온다」였습니다. 홍콩 ELS 때는 은행권 계좌 17만 개에서 4.6조 원의 손실이 확정됐고, 은행 잘못이 인정된 대표 사례도 배상은 30~65%였어요.

    확인할 권리는 있습니다. 다만 해지는 이미 난 손실을 원칙적으로 돌려주지 않고, 손실을 다투는 길에는 각자 시계가 붙어 있죠.

    부모님이나 가족 중에 곧 만기가 돌아오는 예금이 있으신가요?

    오늘 딱 하나만 한다면, 그분께 「창구에서 다른 상품을 권하면 상품명과 원금손실 가능성을 확인하고, 녹취·숙려기간 적용 대상인지 물어보라」고 전해 주세요.

    주요 출처: 홍콩 ELS 분쟁조정 기준 · 금융위원회 판매 대책·배상 현황 · 위법계약해지의 효과와 반환 범위


    이 글은 2026년 10월 13일 기준 금융소비자 보호에 관한 법률·시행령·감독규정, 자본시장과 금융투자업에 관한 법률 시행령, 민법(국가법령정보센터), 금융위원회 보도자료(2025.2.26·2026.5.21)와 금융소비자보호법 문답, 금융감독원 보도자료(2024.3.11·2024.5.14), 언론 보도를 바탕으로 한 정보·교육·참고용 자료이며, 투자자문이나 법률 자문이 아니고 특정 상품의 매수·매도를 권하지 않습니다. 배상비율과 권리 적용 여부는 개별 계약·사안에 따라 달라지며, 제도는 바뀔 수 있습니다. 판단과 책임은 본인에게 있습니다.
  • ETF 실부담비용 — 총보수가 같은 S&P500 ETF 둘, 표기된 실부담비율은 3배 차이입니다

    ETF 실부담비용 — 총보수가 같은 S&P500 ETF 둘, 표기된 실부담비율은 3배 차이입니다

    가상의 사례입니다. 마흔 살 직장인 현우 씨는 연금저축계좌로 매달 50만 원씩 미국 S&P500 ETF를 삽니다. 고를 때 본 건 하나였어요. 총보수가 낮아 보이는 연 0.0062% 상품.

    FunETF가 2026년 10월 13일 표시한 두 S&P500 ETF의 총보수는 모두 연 0.0062%지만, 실부담비율은 연 0.1092%와 0.3351%로 약 3배 차이였습니다. 삼성자산운용이 운영하는 한 비교 사이트의 표기이며, 비용 산정 기준일은 확인되지 않았고 금융투자협회 원 공시와도 대조하지 못했습니다.

    같은 지수를 따라가는 상품인데 왜 이렇게 갈릴까요. 총보수는 비용의 일부만 보여 주기 때문입니다.

    스마트폰으로 금융 차트를 보는 손
    Photo: Jakub Zerdzicki / Pexels

    바쁘면 이것만 · 2026.10 기준

    • 총보수는 운용·판매·신탁·일반사무 보수의 합입니다. ETF 비용의 전부가 아닙니다
    • 금융감독원의 금융투자업규정시행세칙은 보수에 기타비용을 더한 총보수·비용비율(TER)을 따로 적게 하고, 종목을 사고팔 때 드는 증권 거래비용은 TER 밖에 별도로 적게 합니다
    • 실부담비용은 법령·감독규정 용어가 아니라, 운용사·언론이 TER에 매매·중개수수료율을 더한 값을 부르는 이름입니다
    • 이 비용은 청구서로 오지 않습니다. 펀드 자산에서 빠져 기준가격에 이미 녹아 있어요
    • 총보수 0.0062%로 같은 두 S&P500 ETF의 실부담비율 = 0.1092% vs 0.3351%(FunETF 표기)
    • 연 7% 수익을 가정하고 매달 50만 원씩 30년 넣으면, 이 두 비율 차이만으로 평가액이 약 2,586만 원 갈립니다(비용이 30년간 그대로라는 가정)
    • 연금저축계좌를 영업점에서 만들었다면 ETF 거래수수료가 온라인 개설보다 10배 정도 비쌀 수 있습니다(금융감독원 2026.5)

    ETF 총보수와 실부담비용은 뭐가 다른가요?

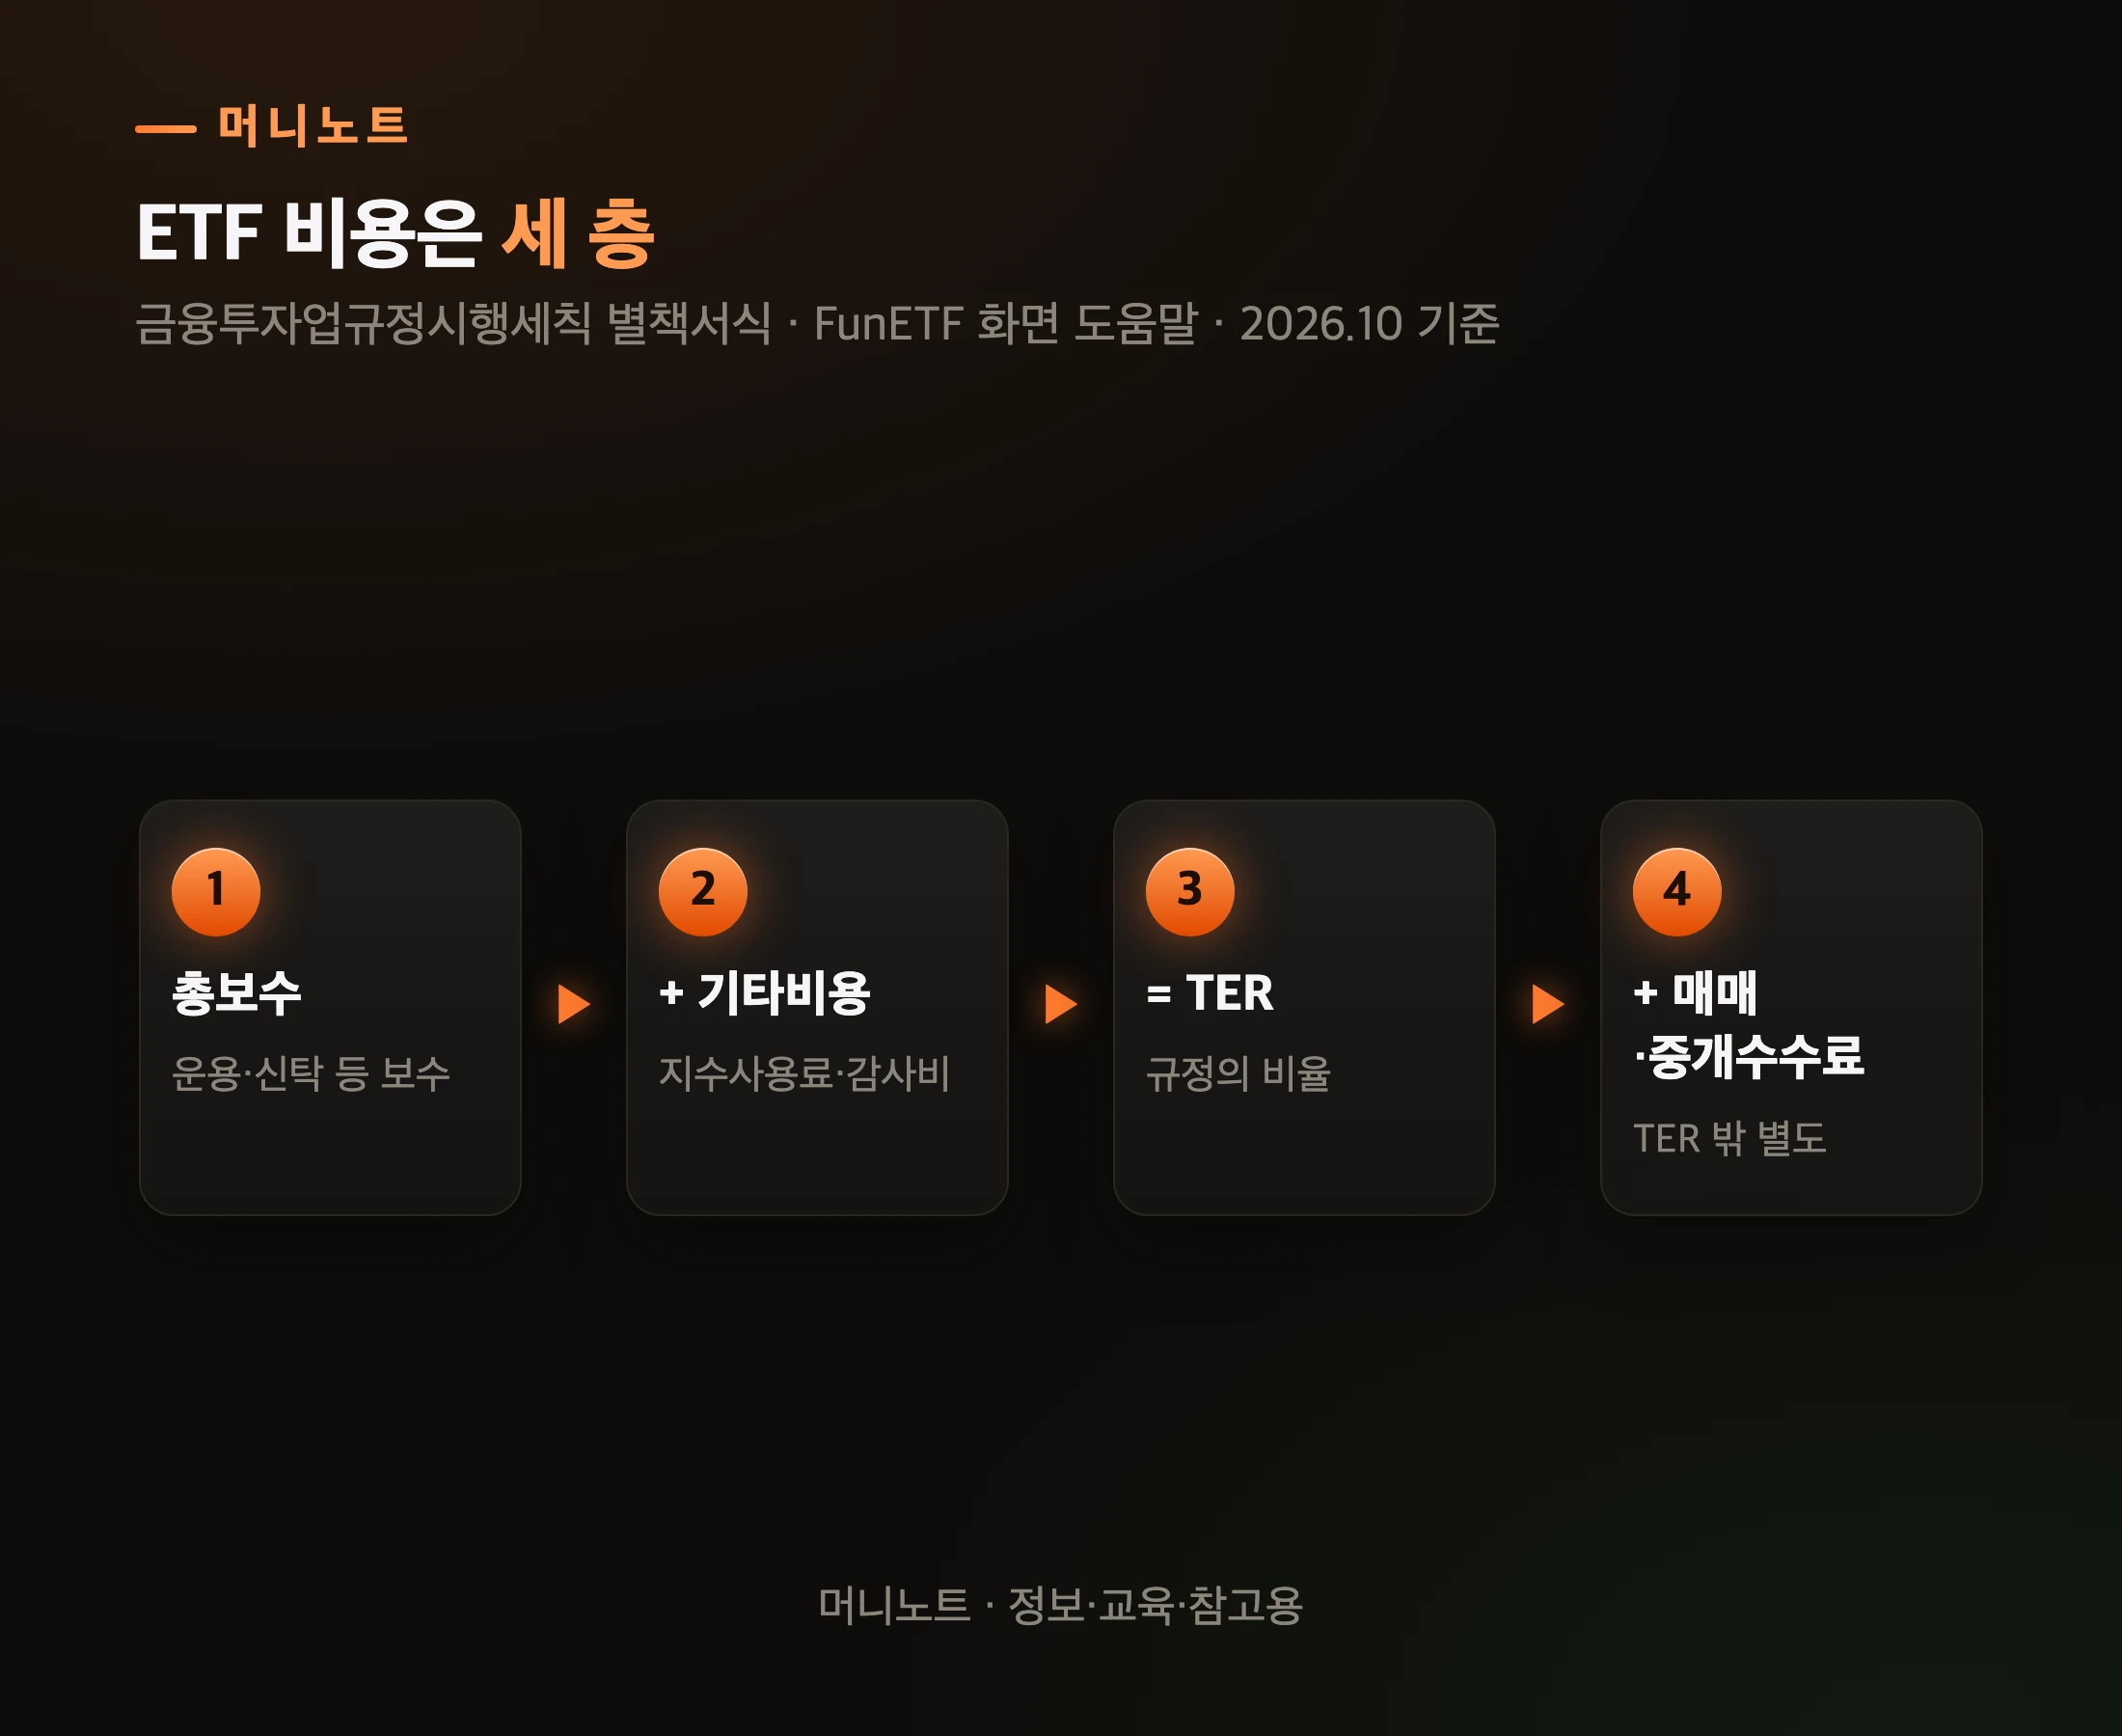
    총보수는 맨 위 한 층이고, 실부담비용은 세 층을 다 더한 값입니다. 층마다 무엇이 들어가는지 보면 왜 숫자가 갈리는지 보여요.

    ETF 비용의 세 층
    머니노트 · 정보·교육·참고용
    표로 보기
    ETF 비용은 세 층
    단계 내용 설명
    1단계 총보수 운용·신탁 등 보수
    2단계 + 기타비용 지수사용료·감사비
    3단계 = TER 규정의 비율
    4단계 + 매매·중개수수료 TER 밖 별도

    첫째 층은 총보수입니다. 운용사·판매사·수탁사·일반사무관리회사가 받는 보수를 합친 값이에요. 운용사들이 앞다퉈 내리는 숫자가 바로 이것입니다.

    둘째 층은 기타비용이에요. 금융투자업규정시행세칙은 이를 「증권의 예탁 및 결제비용 등 경상적·반복적으로 지출되는」 비용이라고 적고, 증권 거래비용과 금융비용은 뺍니다. 총보수·비용비율(TER)은 펀드가 지출한 보수와 기타비용 총액을 보수·비용 차감 전 순자산 연평잔액으로 나눈 비율입니다.

    셋째 층은 매매·중개수수료입니다. 지수를 따라가려고 종목을 사고팔 때 드는 거래비용이에요. 같은 세칙은 이 「증권 거래비용」을 TER에 넣지 않고 별도로 기재하게 했습니다.

    실제 상품 하나로 나눠 보면 이렇습니다. 삼성자산운용이 고지한 KODEX 미국S&P500의 비용은 총보수 0.0062%, 기타비용 0.0676%, 직전 회계연도 증권거래비용 0.0345%예요. 총보수는 이 세 항목 합계의 6% 남짓입니다.

    이 공지의 세 항목을 단순 합산하면 연 0.1083%입니다. 같은 상품의 FunETF 표기 실부담비율 0.1092%와 차이가 있으며, 두 자료의 비용 기준 회계기간과 차이의 원인은 확인하지 못했습니다. 따라서 공지의 게시일인 2025년 5월을 이 수치의 기준 시점으로 해석해서는 안 됩니다.

    KODEX 미국S&P500 비용 구성
    머니노트 · 정보·교육·참고용
    표로 보기
    공지의 세 비용 항목 구성
    항목 설명 값
    총보수 운용·신탁 등 0.0062%
    기타비용 TER에 포함 0.0676%
    증권거래비용 TER 밖 0.0345%

    쉽게 말하면, 총보수가 기본요금이라면, 실부담비율은 기타비용과 매매·중개수수료까지 함께 살펴보는 비용 지표입니다. 다만 표기된 비율이 앞으로 내가 부담할 금액을 확정해 주지는 않습니다.

    그럼 이 돈은 언제, 어떻게 빠져나갈까요?

    ETF 비용은 언제 어떻게 빠져나가나요?

    따로 청구되지 않습니다. 펀드 자산에서 빠지고, 그만큼 기준가격이 낮아집니다. 그래서 내 계좌에서 「수수료 출금」 같은 기록을 볼 일이 없어요.

    자본시장법 시행령 제262조는 기준가격을 자산총액에서 부채총액을 뺀 금액을 집합투자증권 총수로 나눠 계산하게 합니다. 미래에셋자산운용은 순자산가치를 자산총액에서 「운용보수 등 ETF운용 중 발생한 부채총액을 차감한」 값이라고 설명하죠.

    누가 내고 어디서 보이나
    머니노트 · 정보·교육·참고용
    표로 보기
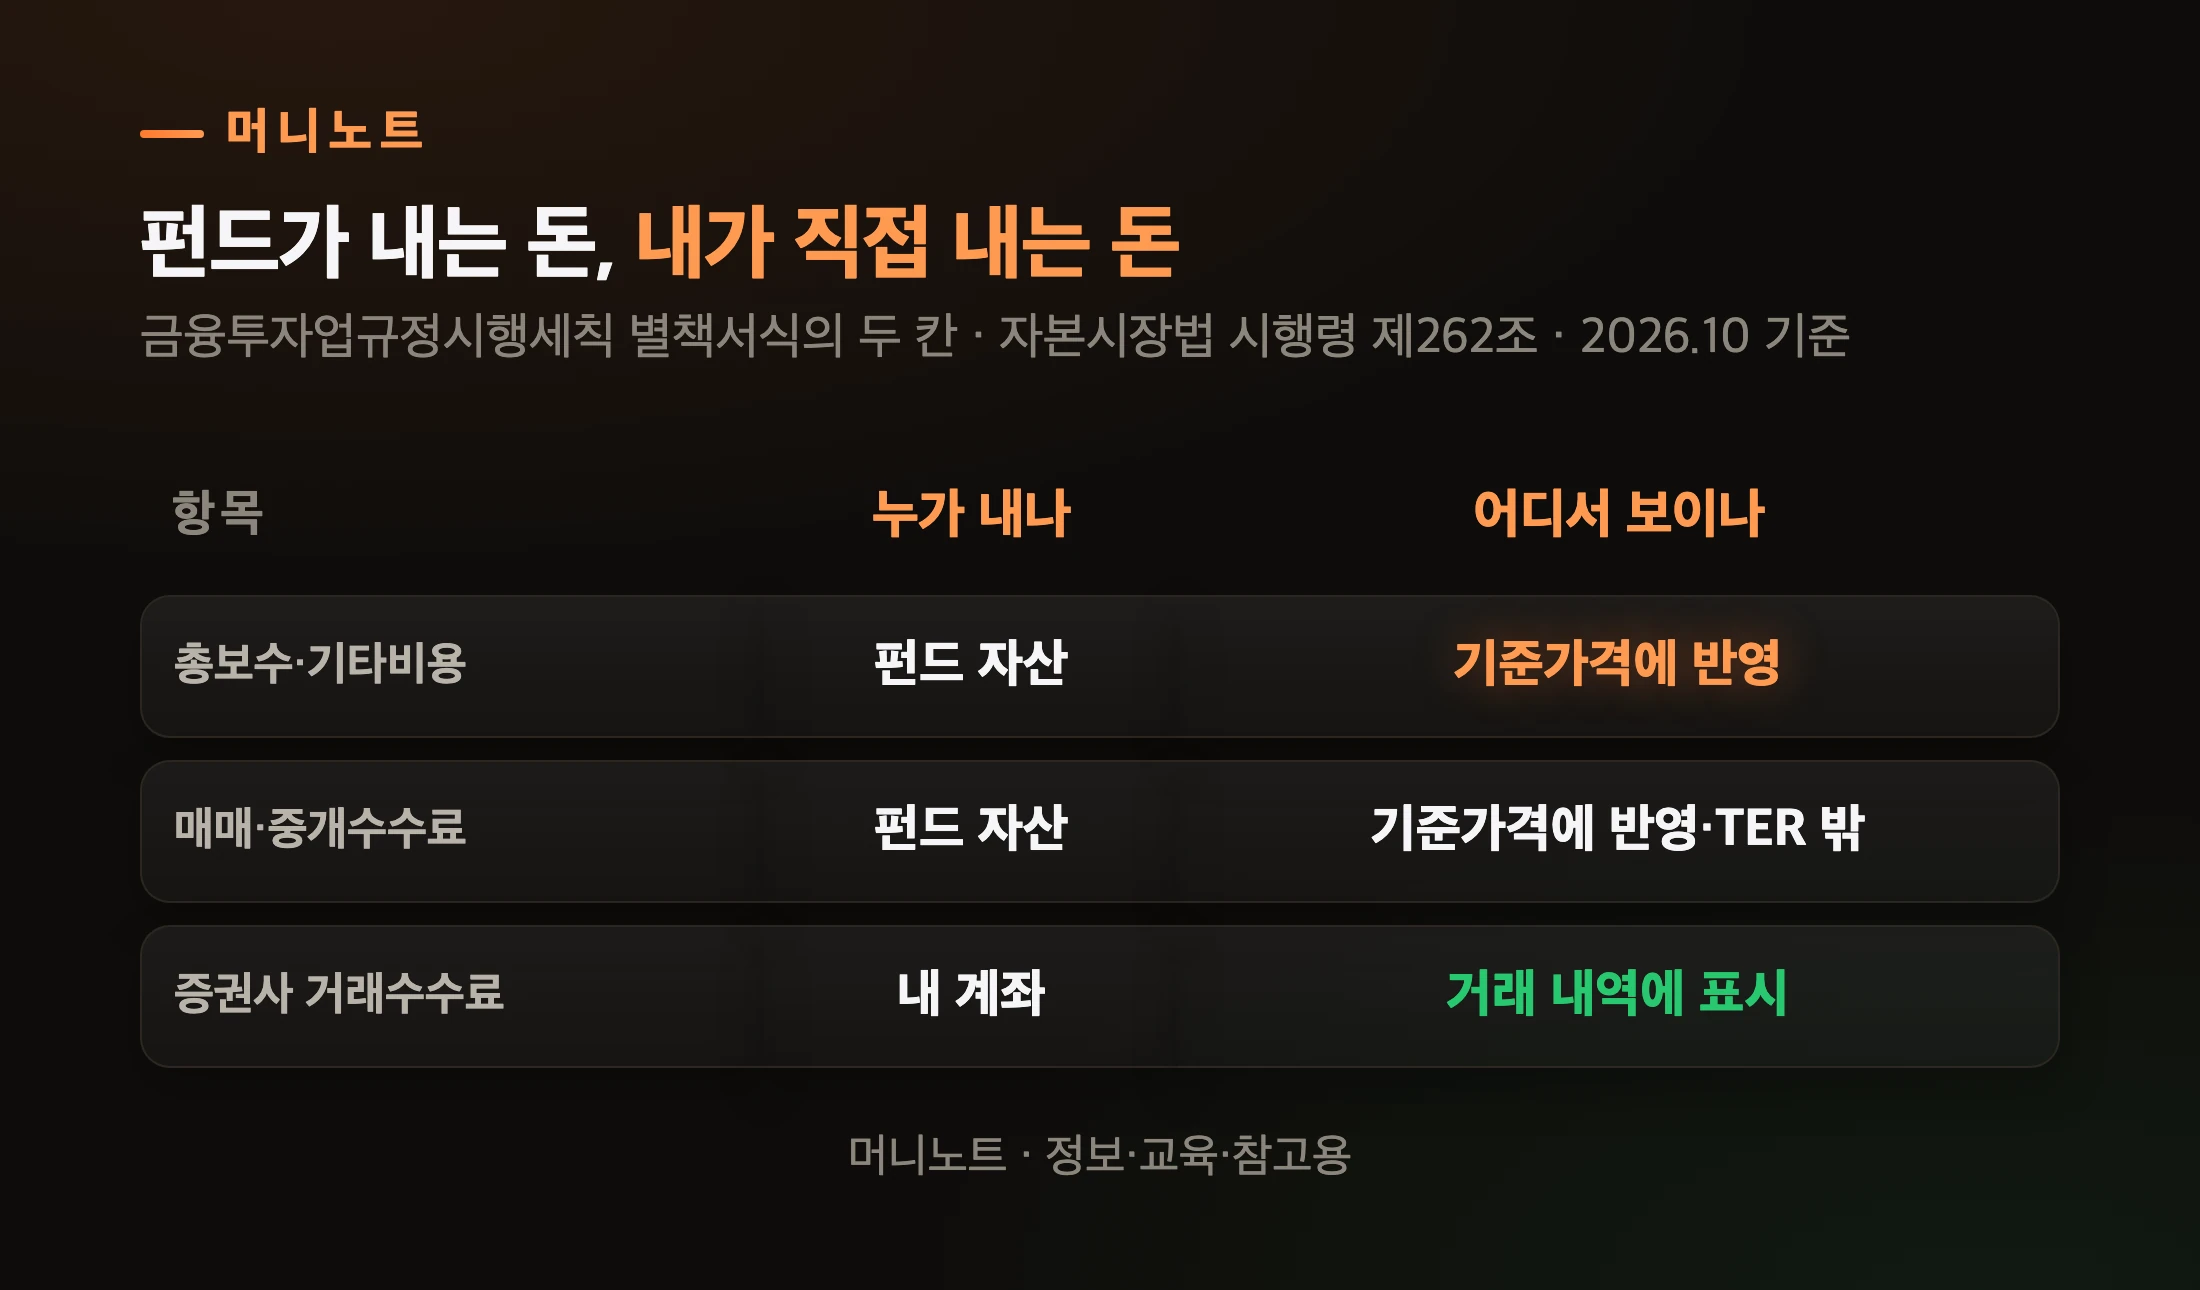
    펀드가 내는 돈, 내가 직접 내는 돈
    구분 누가 내나 어디서 보이나
    총보수·기타비용 펀드 자산 기준가격에 반영
    매매·중개수수료 펀드 자산 기준가격에 반영·TER 밖
    증권사 거래수수료 내 계좌 거래 내역에 표시

    FunETF 화면 도움말에도 「수익률에는 실비용(총보수+기타비용+매매중개수수료율)이 이미 반영되어 있습니다」라고 적혀 있습니다.

    바꿔 말하면, 비용은 영수증이 아니라 비용 차감 전보다 수익률을 낮추는 형태로 나타납니다. 눈에 안 보이니 비교할 때도 잊기 쉬운 거죠.

    1,000만 원을 1년 맡겼을 때 비용 어림
    머니노트 · 정보·교육·참고용
    표로 보기
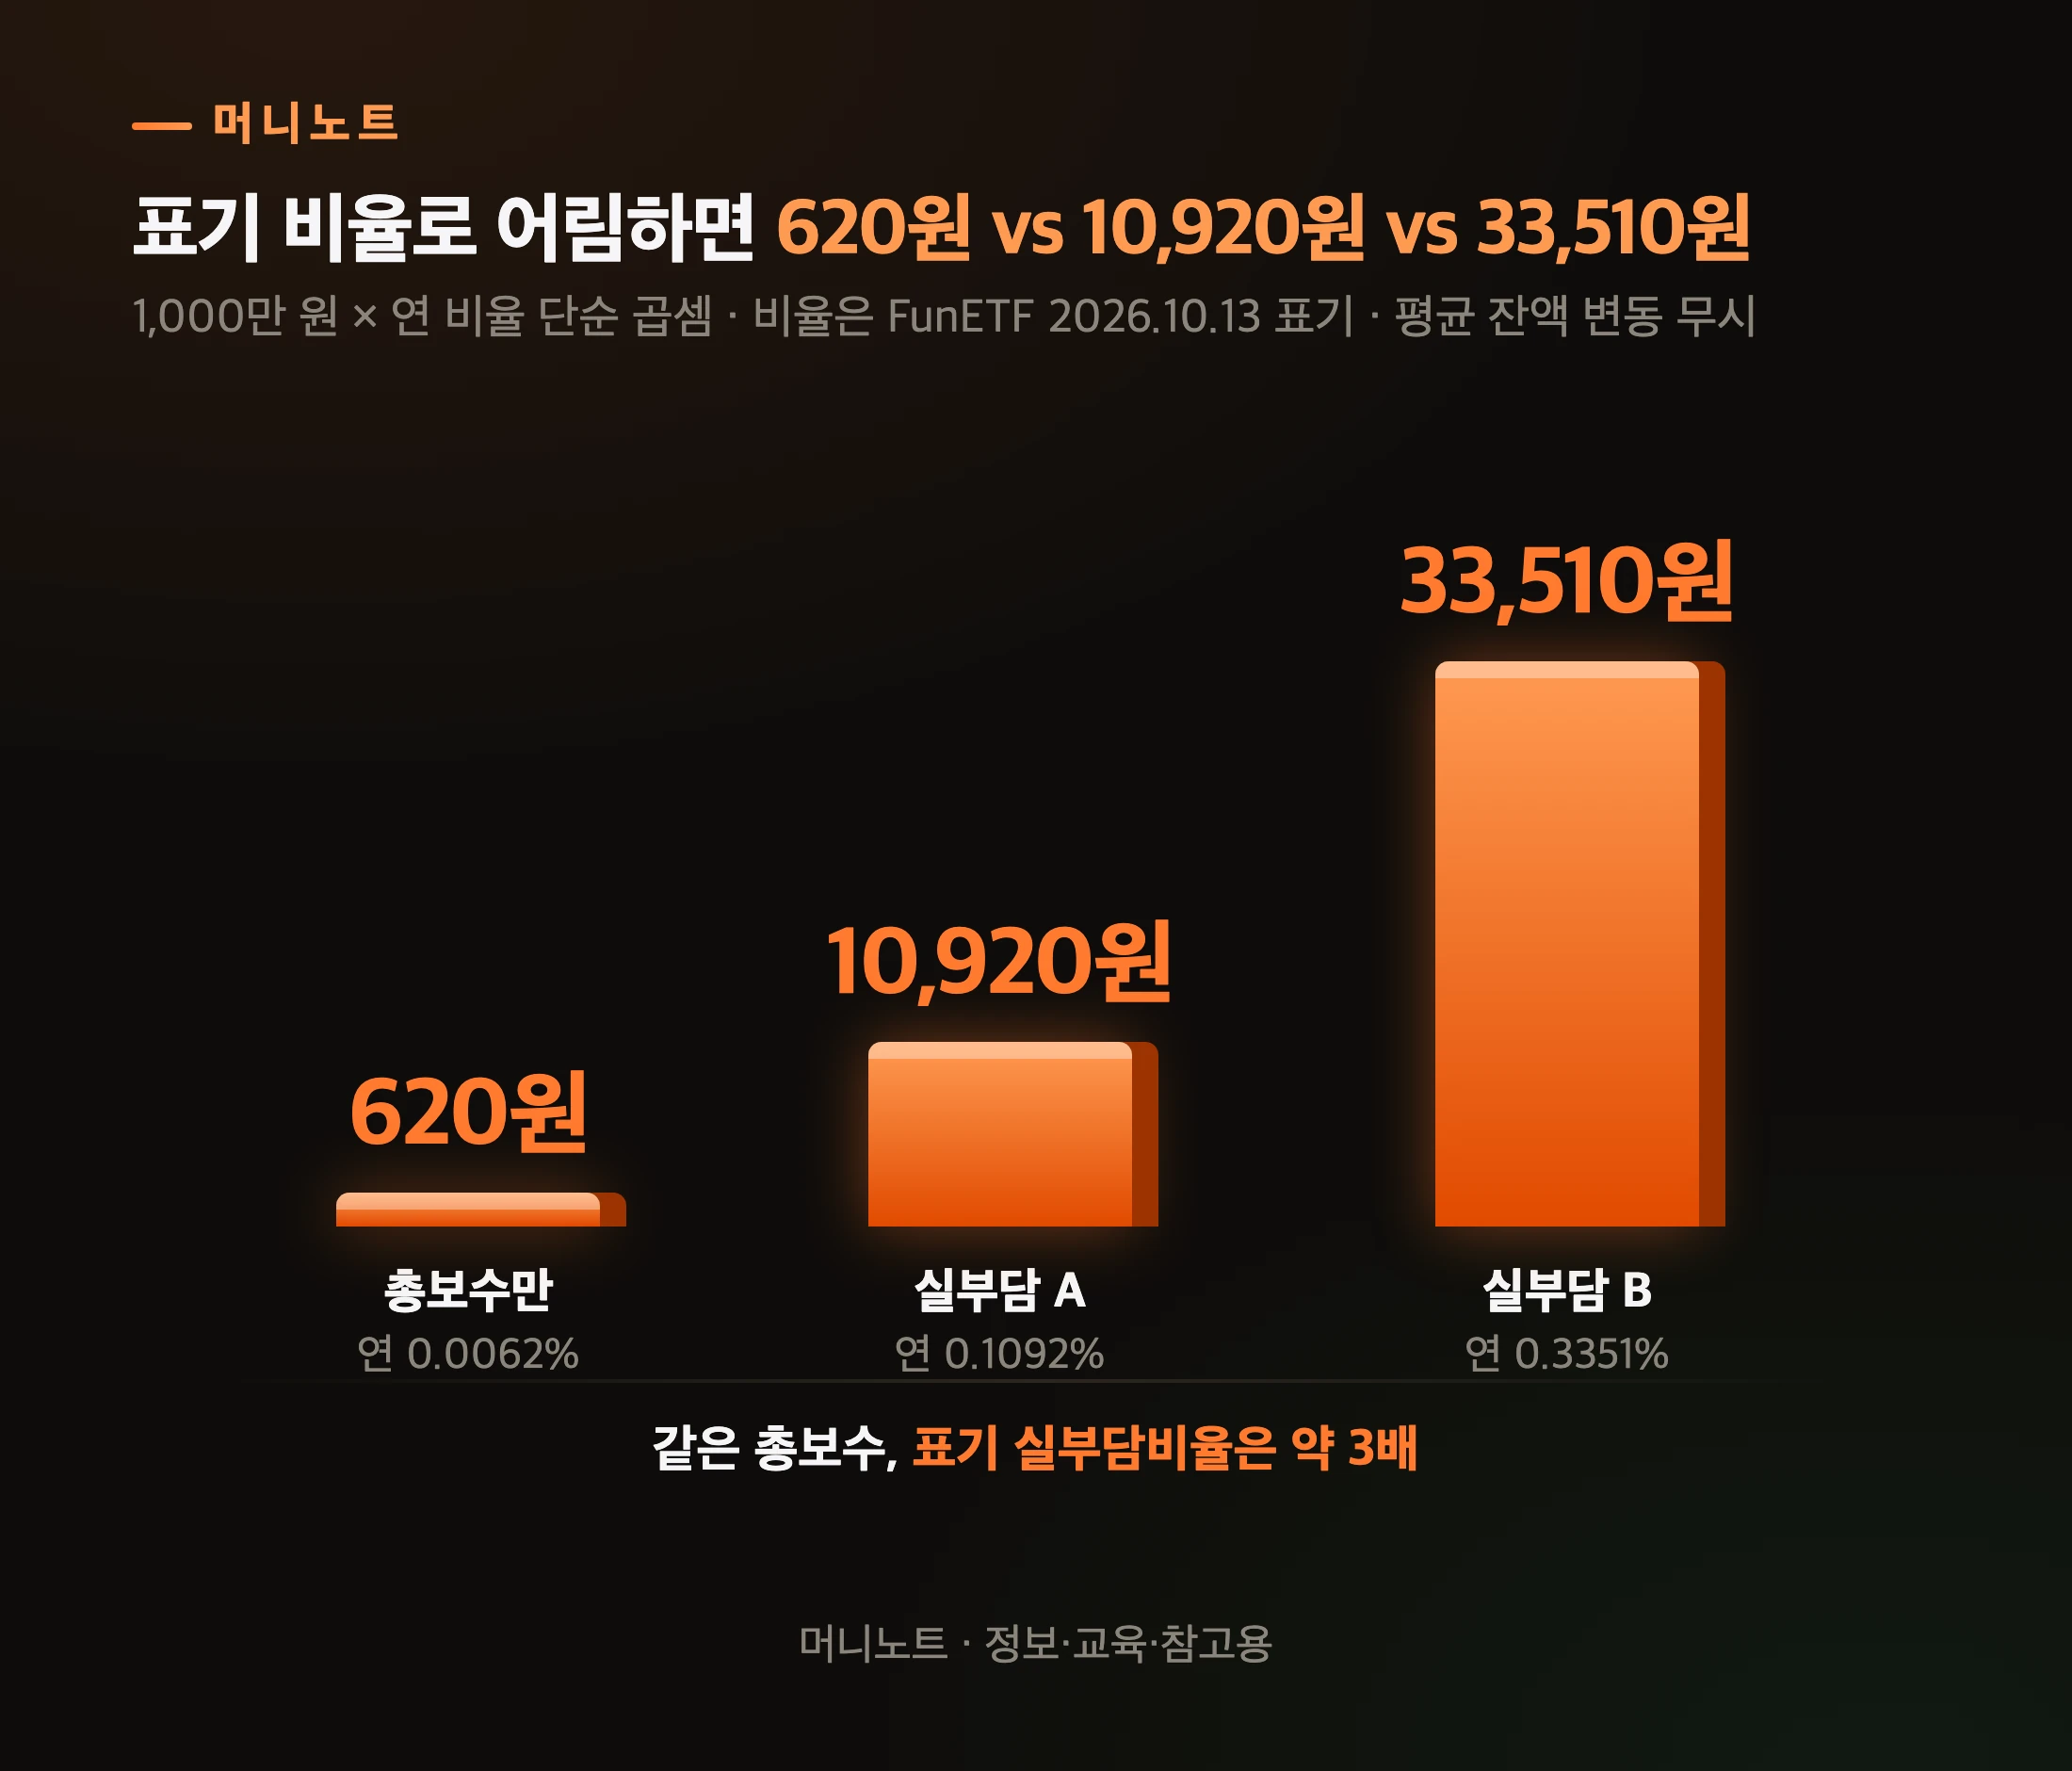
    표기 비율로 어림하면 620원 vs 10,920원 vs 33,510원
    항목 설명 값
    총보수만 연 0.0062% 620원
    실부담 A 연 0.1092% 10,920원
    실부담 B 연 0.3351% 33,510원

    총보수만 보고 계산하면 1,000만 원에 1년 620원입니다. 사실상 공짜처럼 보이죠. 실부담비율로 다시 재면 1만 920원과 3만 3,510원이 됩니다.

    금액만 보면 크지 않아 보여요. 그런데 이 비율 차이는 해마다, 그리고 불어난 잔액 전체에 붙습니다. 그 전에 실제 상품들은 어떻게 갈리는지부터 볼까요?

    국내 S&P500 ETF 실부담비용은 얼마나 차이 나나요?

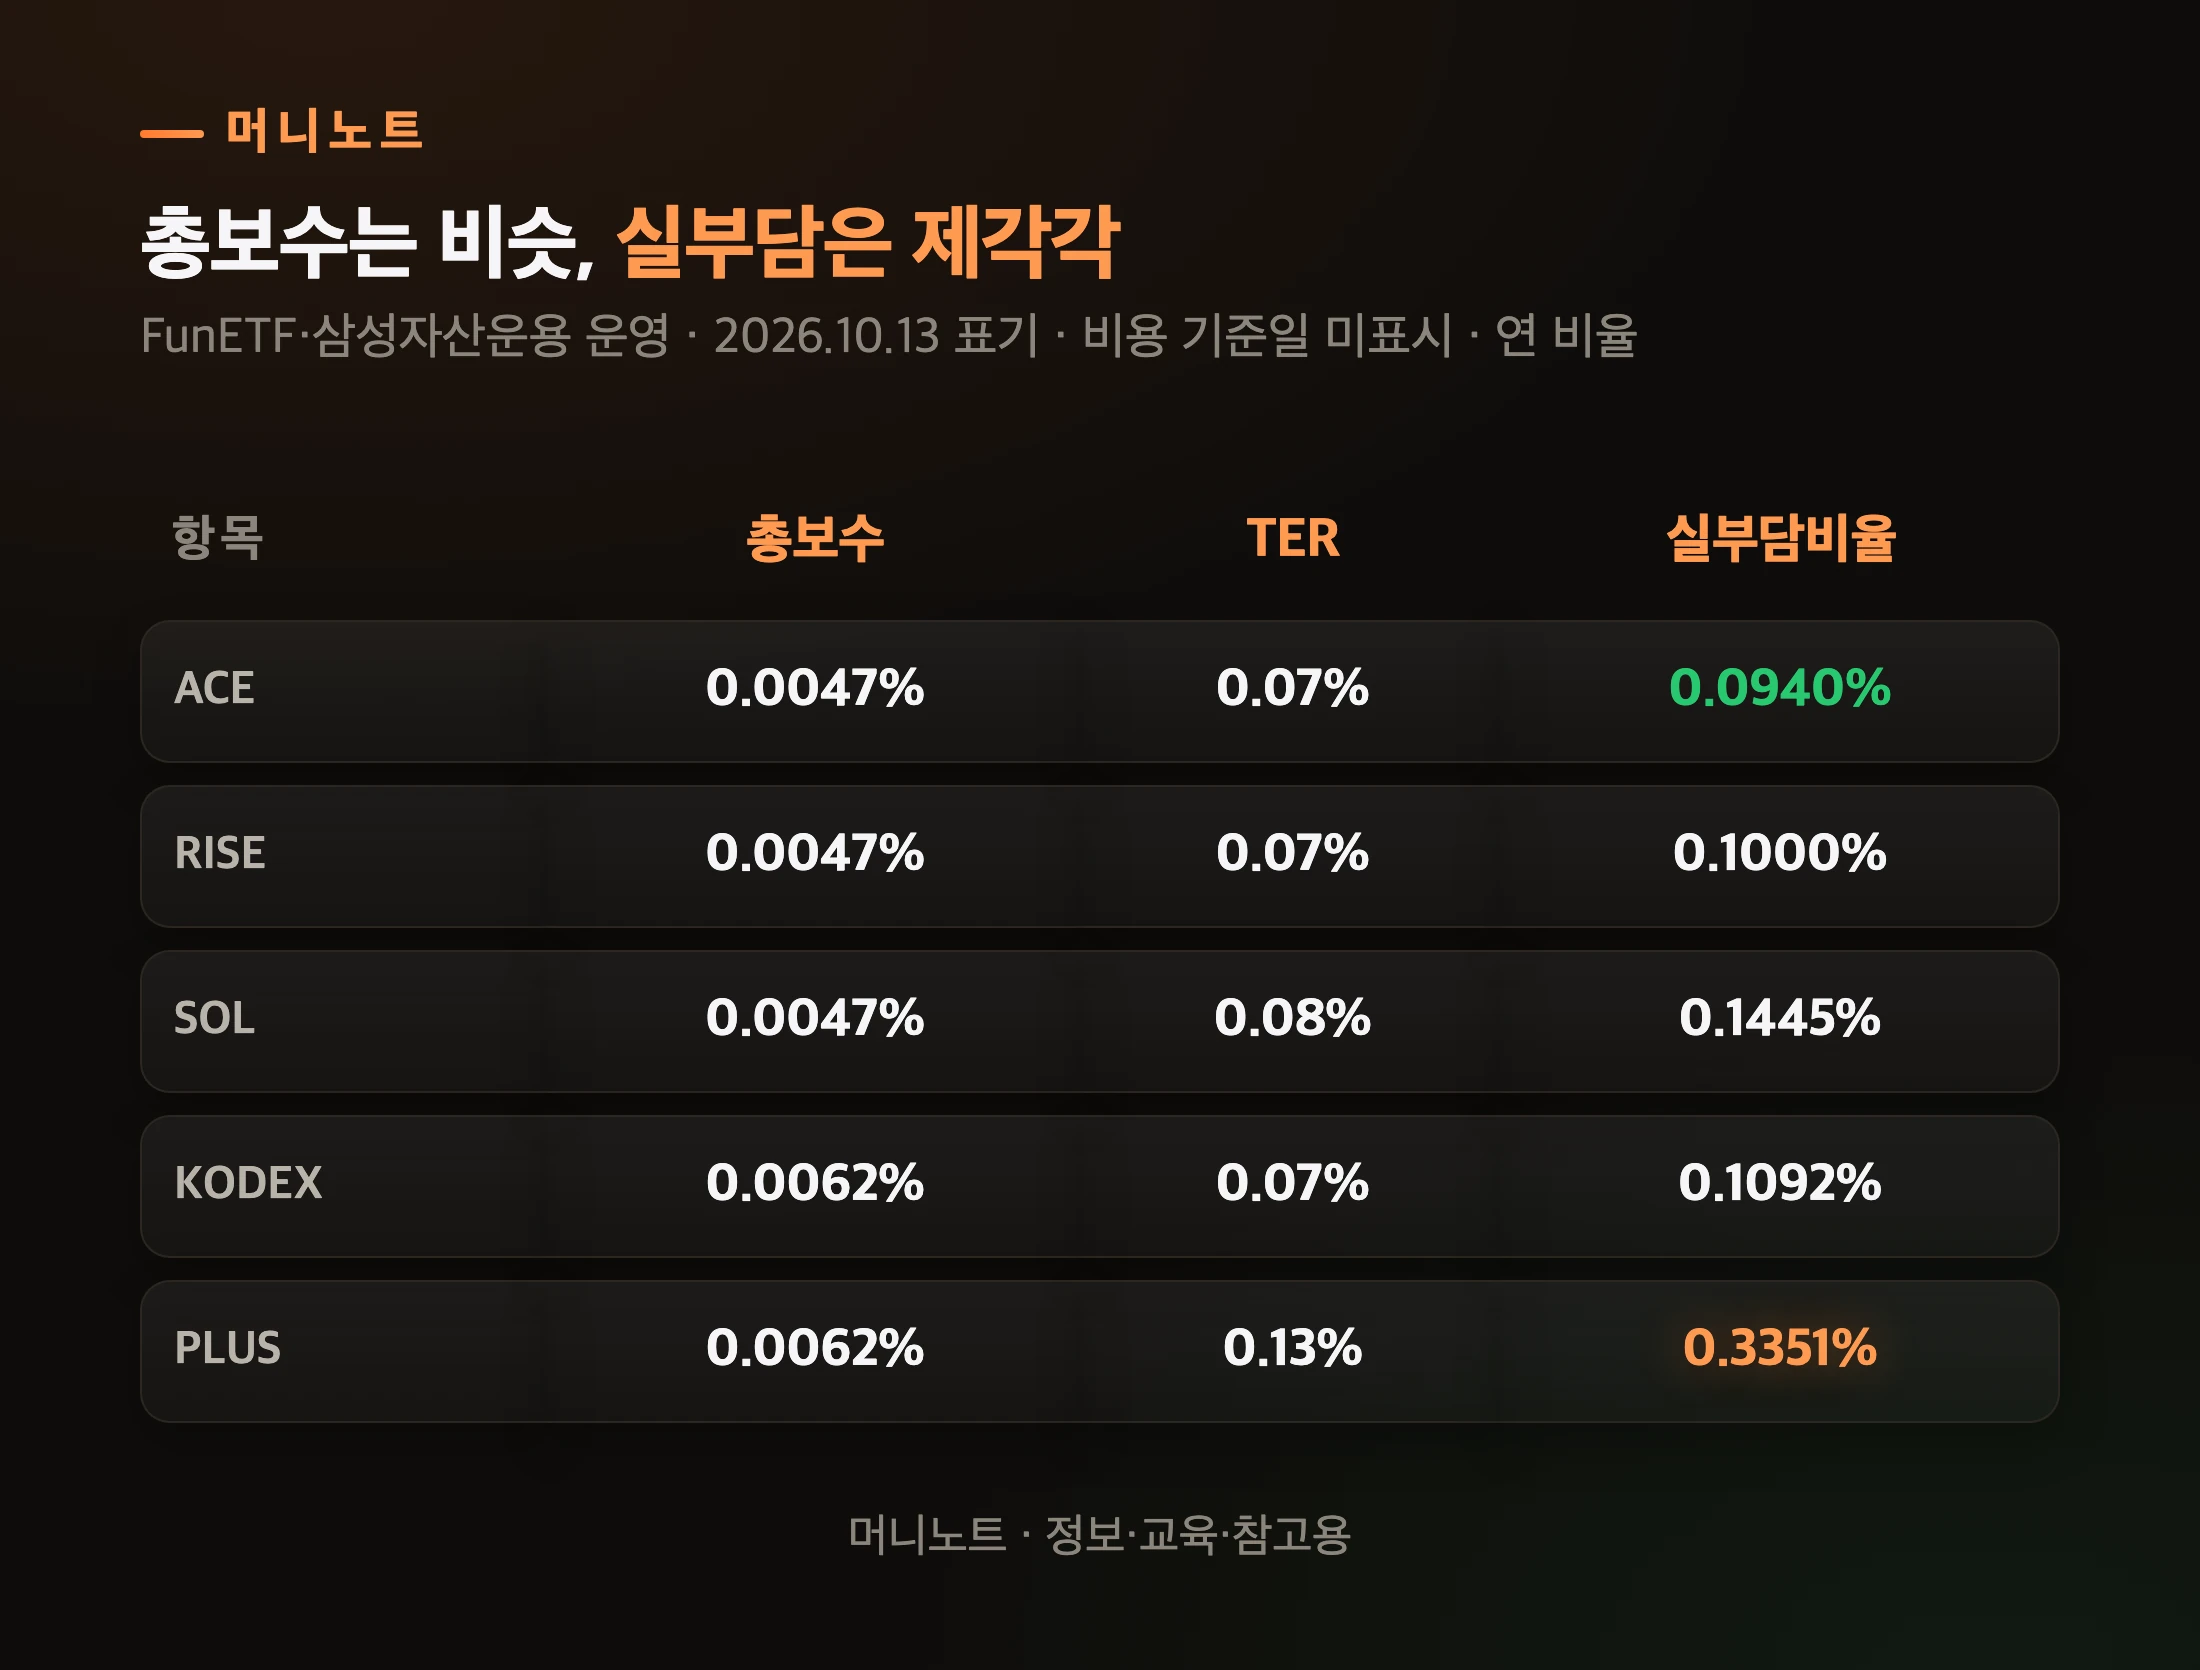
    총보수는 대부분 연 0.01% 아래로 비슷한데, 실부담비율은 연 0.09%대에서 0.36%대까지 벌어져 있습니다. FunETF에 2026년 10월 13일 표기된 국내 상장 미국 S&P500 ETF 열 개 중 일부를 옮겼습니다.

    국내 상장 S&P500 ETF 비용 비교
    머니노트 · 정보·교육·참고용
    표로 보기
    총보수는 비슷, 실부담은 제각각
    구분 총보수 TER 실부담비율
    ACE 0.0047% 0.07% 0.0940%
    RISE 0.0047% 0.07% 0.1000%
    SOL 0.0047% 0.08% 0.1445%
    KODEX 0.0062% 0.07% 0.1092%
    PLUS 0.0062% 0.13% 0.3351%

    총보수가 0.0047%로 같은 세 상품도 실부담비율은 0.0940%, 0.1000%, 0.1445%로 나뉩니다. 총보수 0.0062%인 두 상품은 0.1092%와 0.3351%예요.

    금융 데이터가 떠 있는 화면
    Photo: Romulo Queiroz / Pexels

    물론 이 표가 「어느 상품이 앞으로도 싸다」를 보장하지는 않습니다. 기타비용과 매매·중개수수료는 지난 회계기간 실적(기타비용은 추정치를 쓰기도 합니다)으로 매겨지는 값이라 해마다 바뀌거든요. 한 비교 사이트의 표기라 금융투자협회 원 공시와 직접 맞춰 보지 못했다는 점도 밝혀 둡니다.

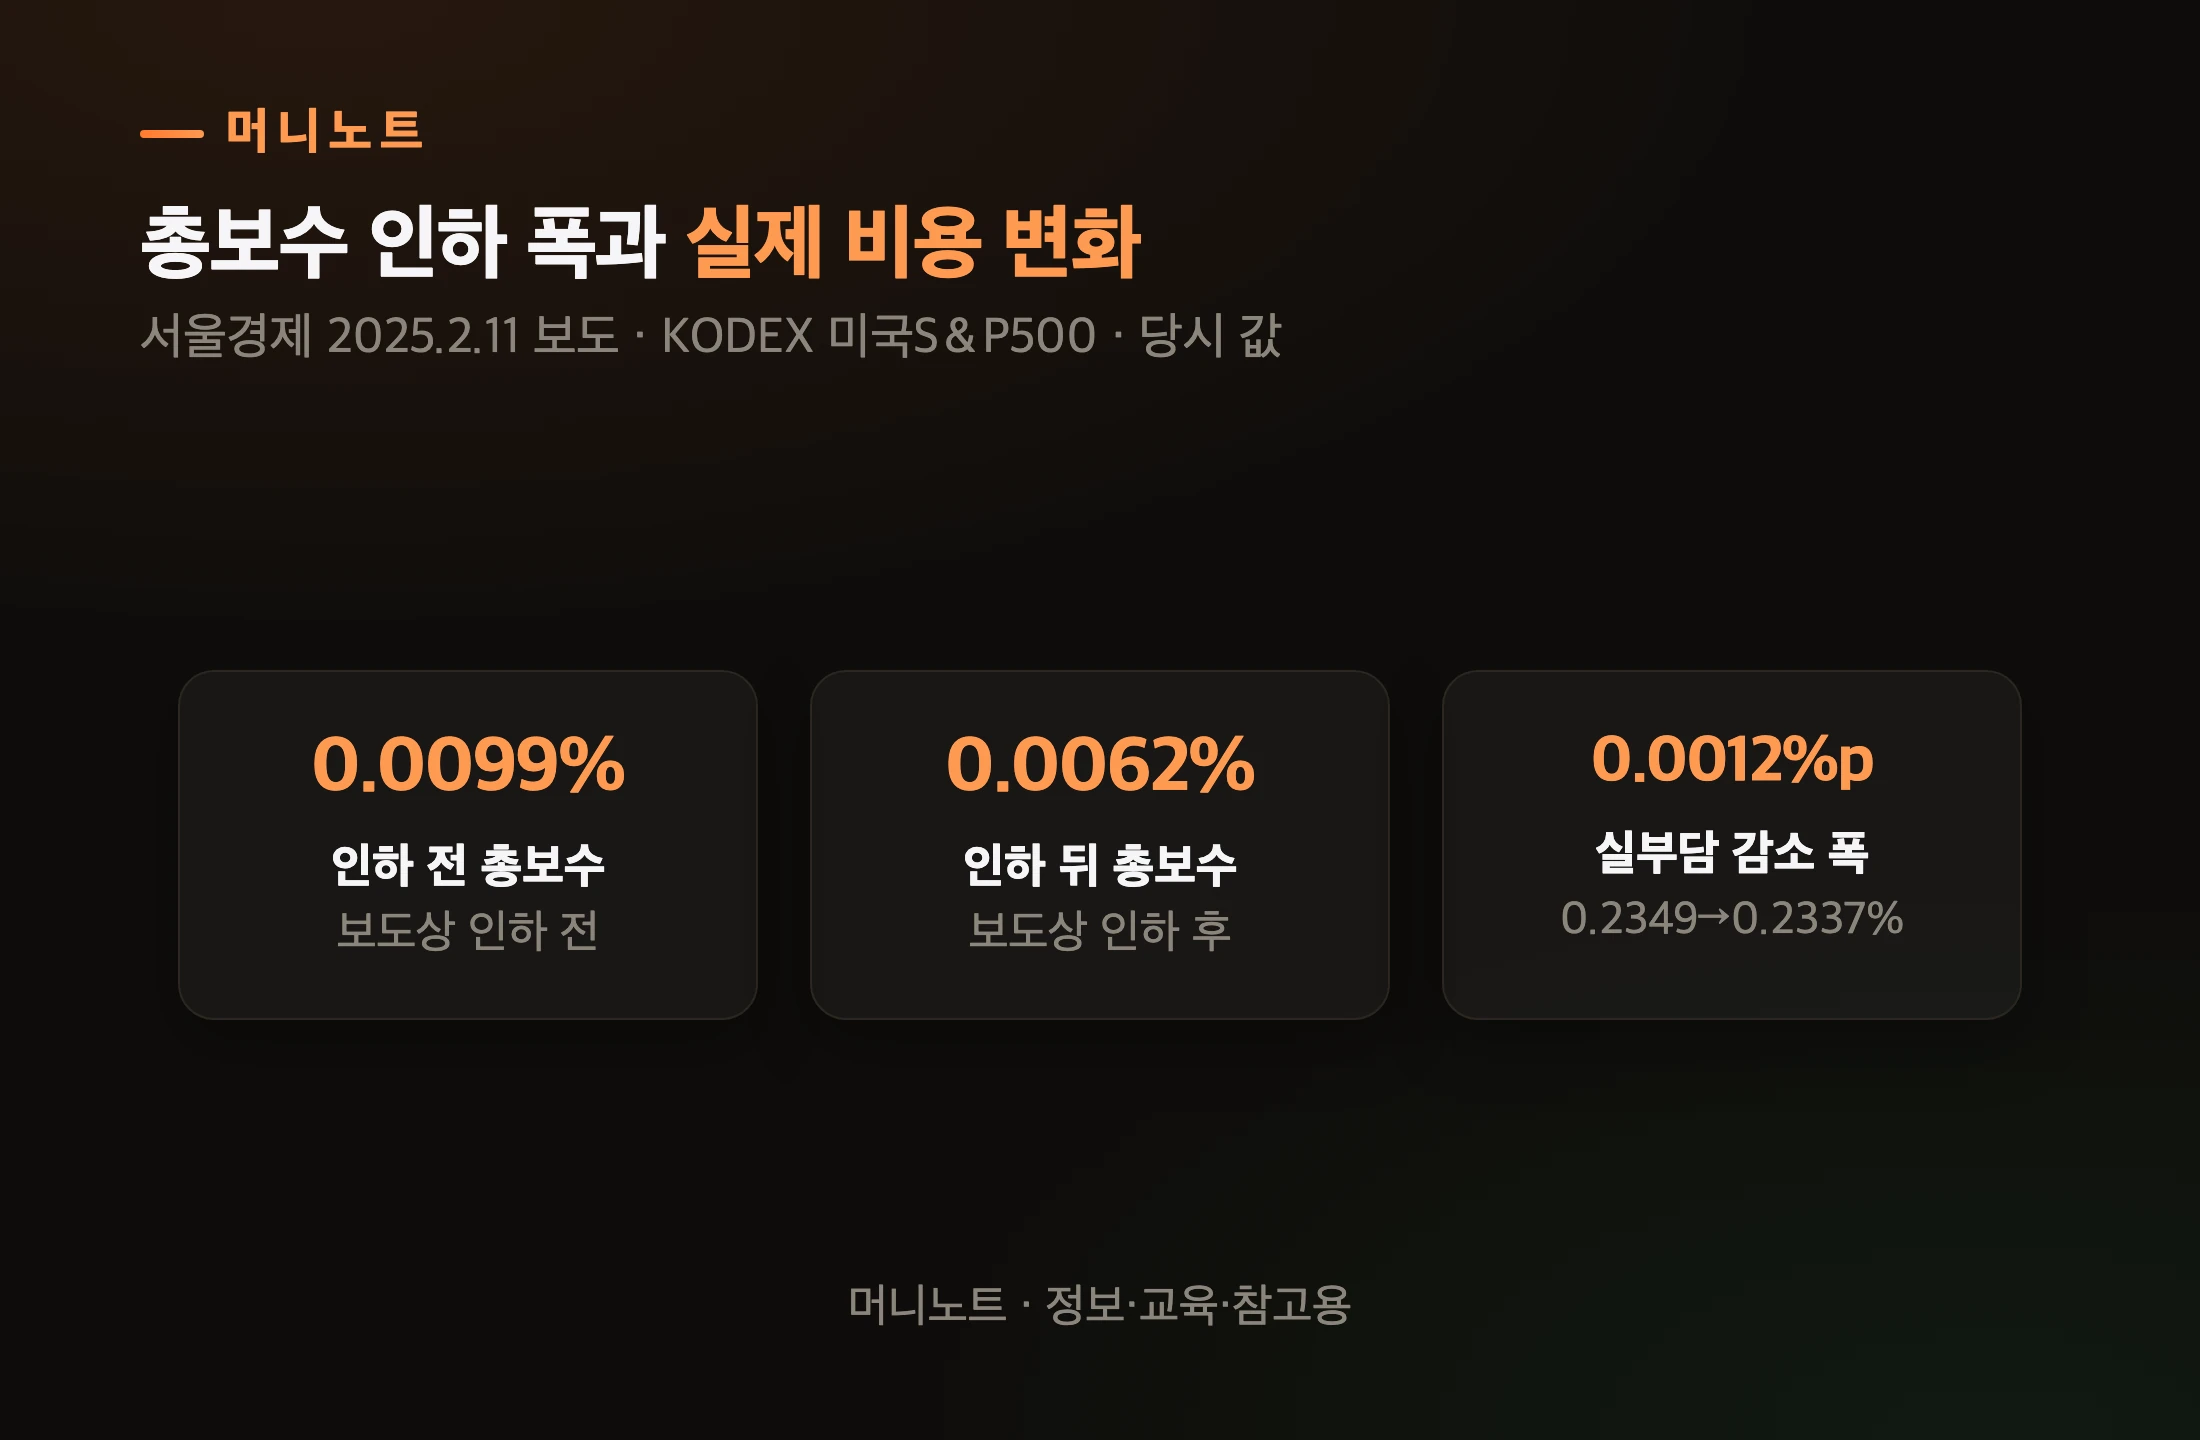
    보수 인하가 실제 비용을 얼마나 바꿨는지도 볼 만합니다. 2025년 2월 서울경제 보도에 따르면, KODEX 미국S&P500은 총보수를 0.0099%에서 0.0062%로 내렸지만 당시 실부담비용은 0.2349%에서 0.2337%로 0.0012%포인트 줄어드는 데 그쳤습니다.

    ETF 비용 차이의 출처
    머니노트 · 정보·교육·참고용
    표로 보기
    총보수 인하 폭과 실제 비용 변화
    항목 값 설명
    인하 전 총보수 0.0099% 보도상 인하 전
    인하 뒤 총보수 0.0062% 보도상 인하 후
    실부담 감소 폭 0.0012%p 0.2349→0.2337%

    ETF 시장 전체로 넓혀도 비슷합니다. 2025년 9월 조선비즈 보도에 따르면 금융투자협회 집계로 그해 8월 말 국내 ETF의 평균 총보수율은 연 0.3084%, 전체 비용 평균은 연 0.4982%였어요. 총보수보다 실제 부담이 1.6배쯤 컸다는 뜻입니다.

    이 차이가 한 해에는 몇만 원이라도, 매달 쌓아 가는 계좌에서는 이야기가 달라집니다.

    시계 앞에 쌓인 동전
    Photo: Pixabay / Pexels

    0.2%포인트 차이, 30년이면 얼마나 벌어지나요?

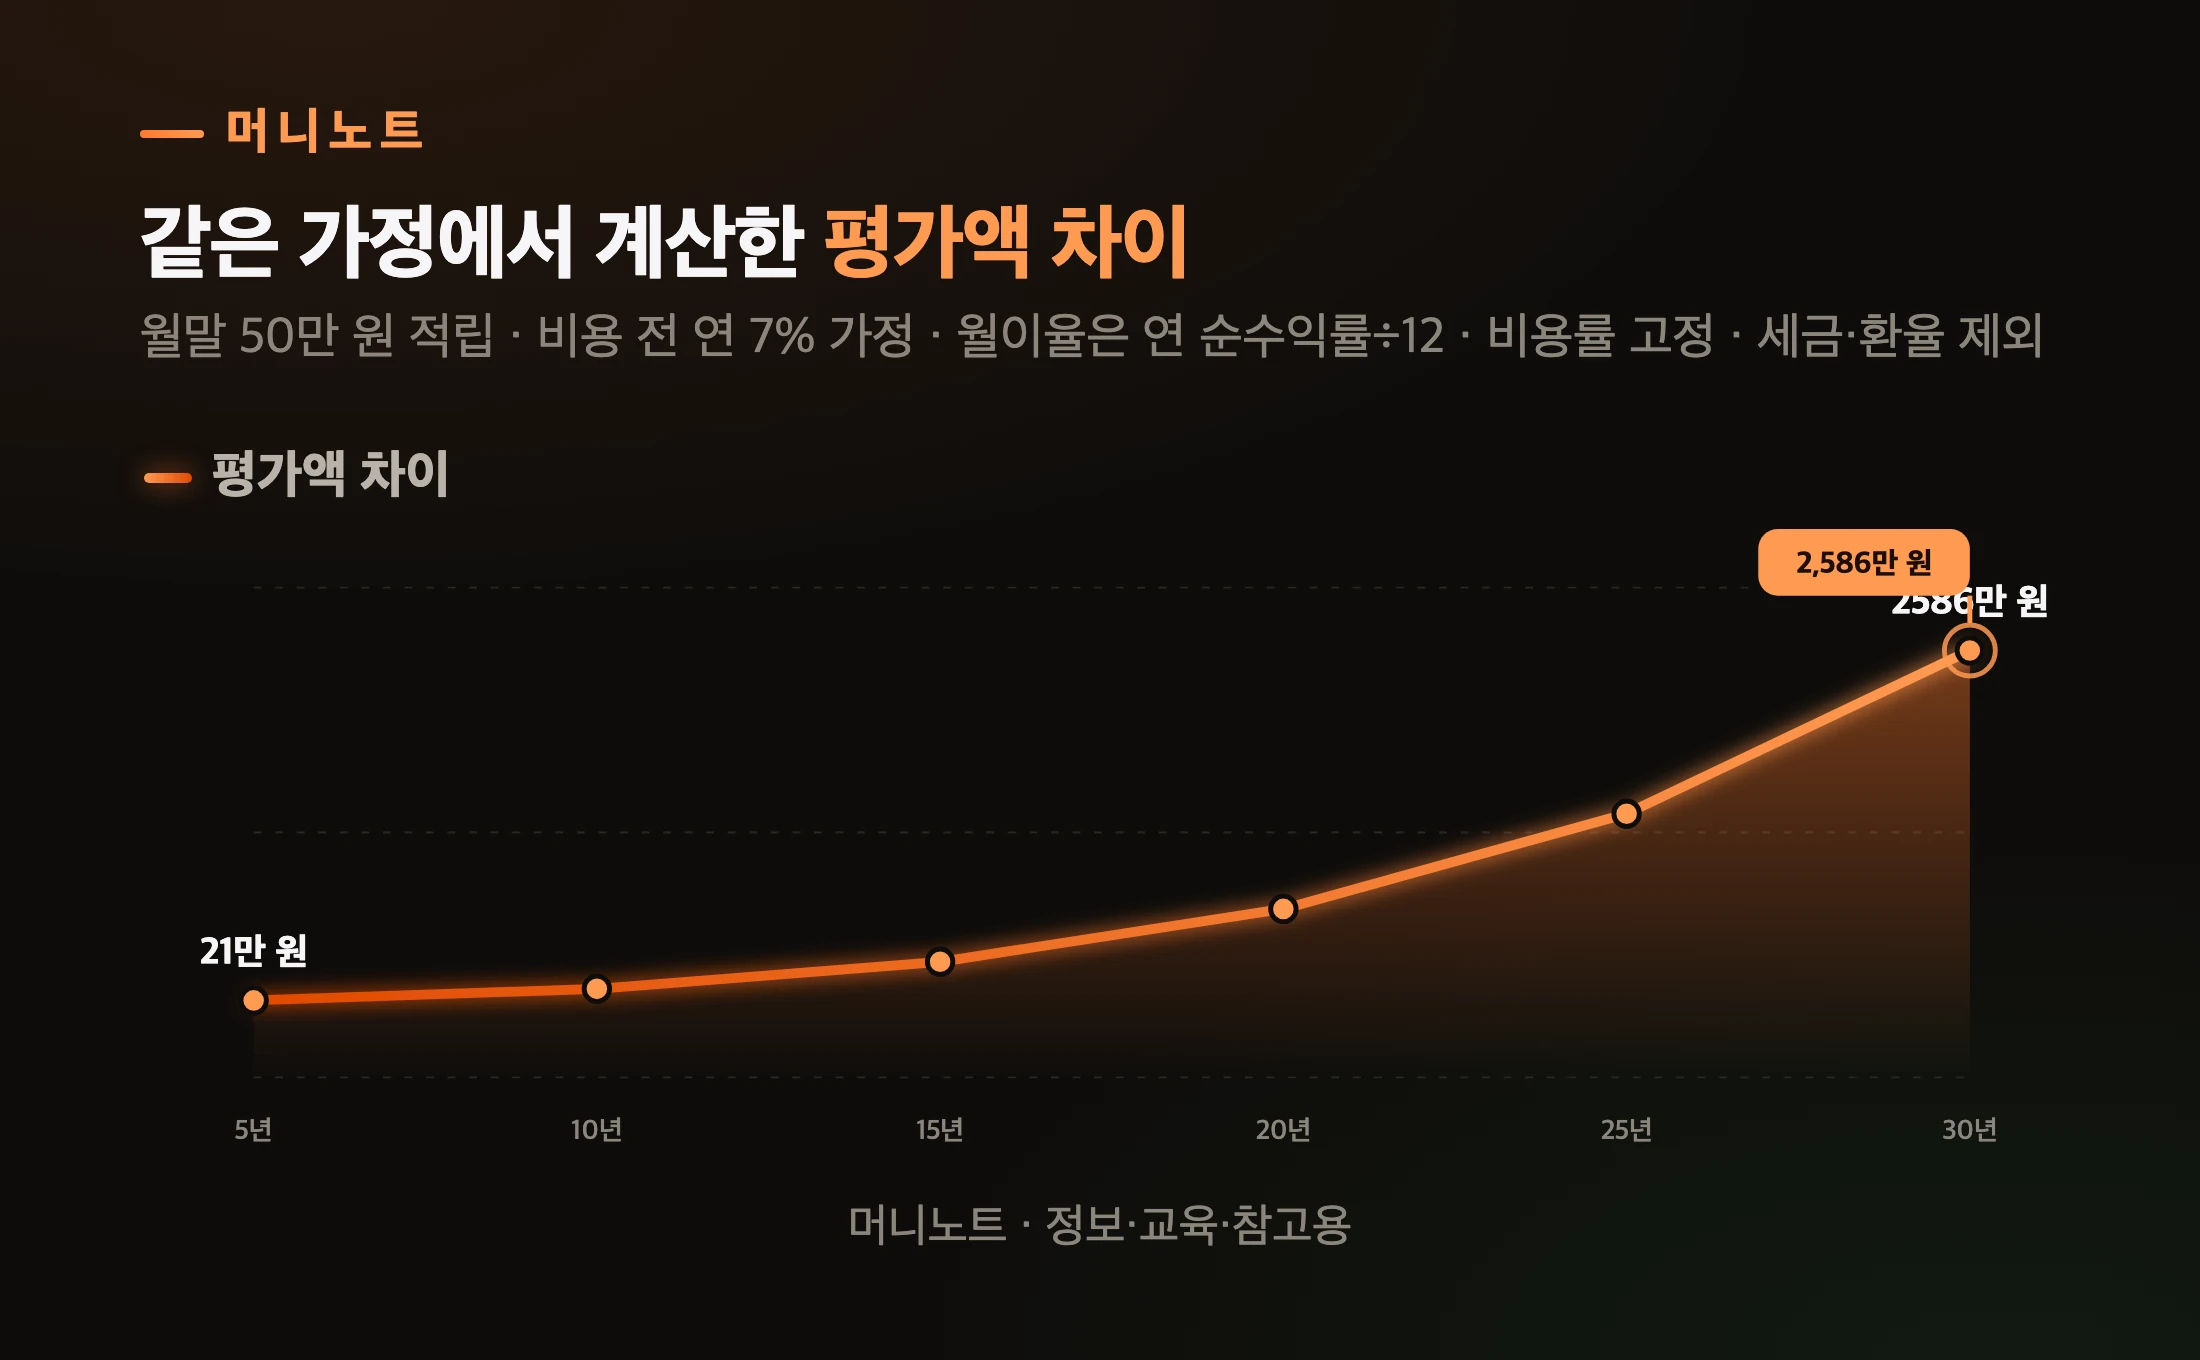
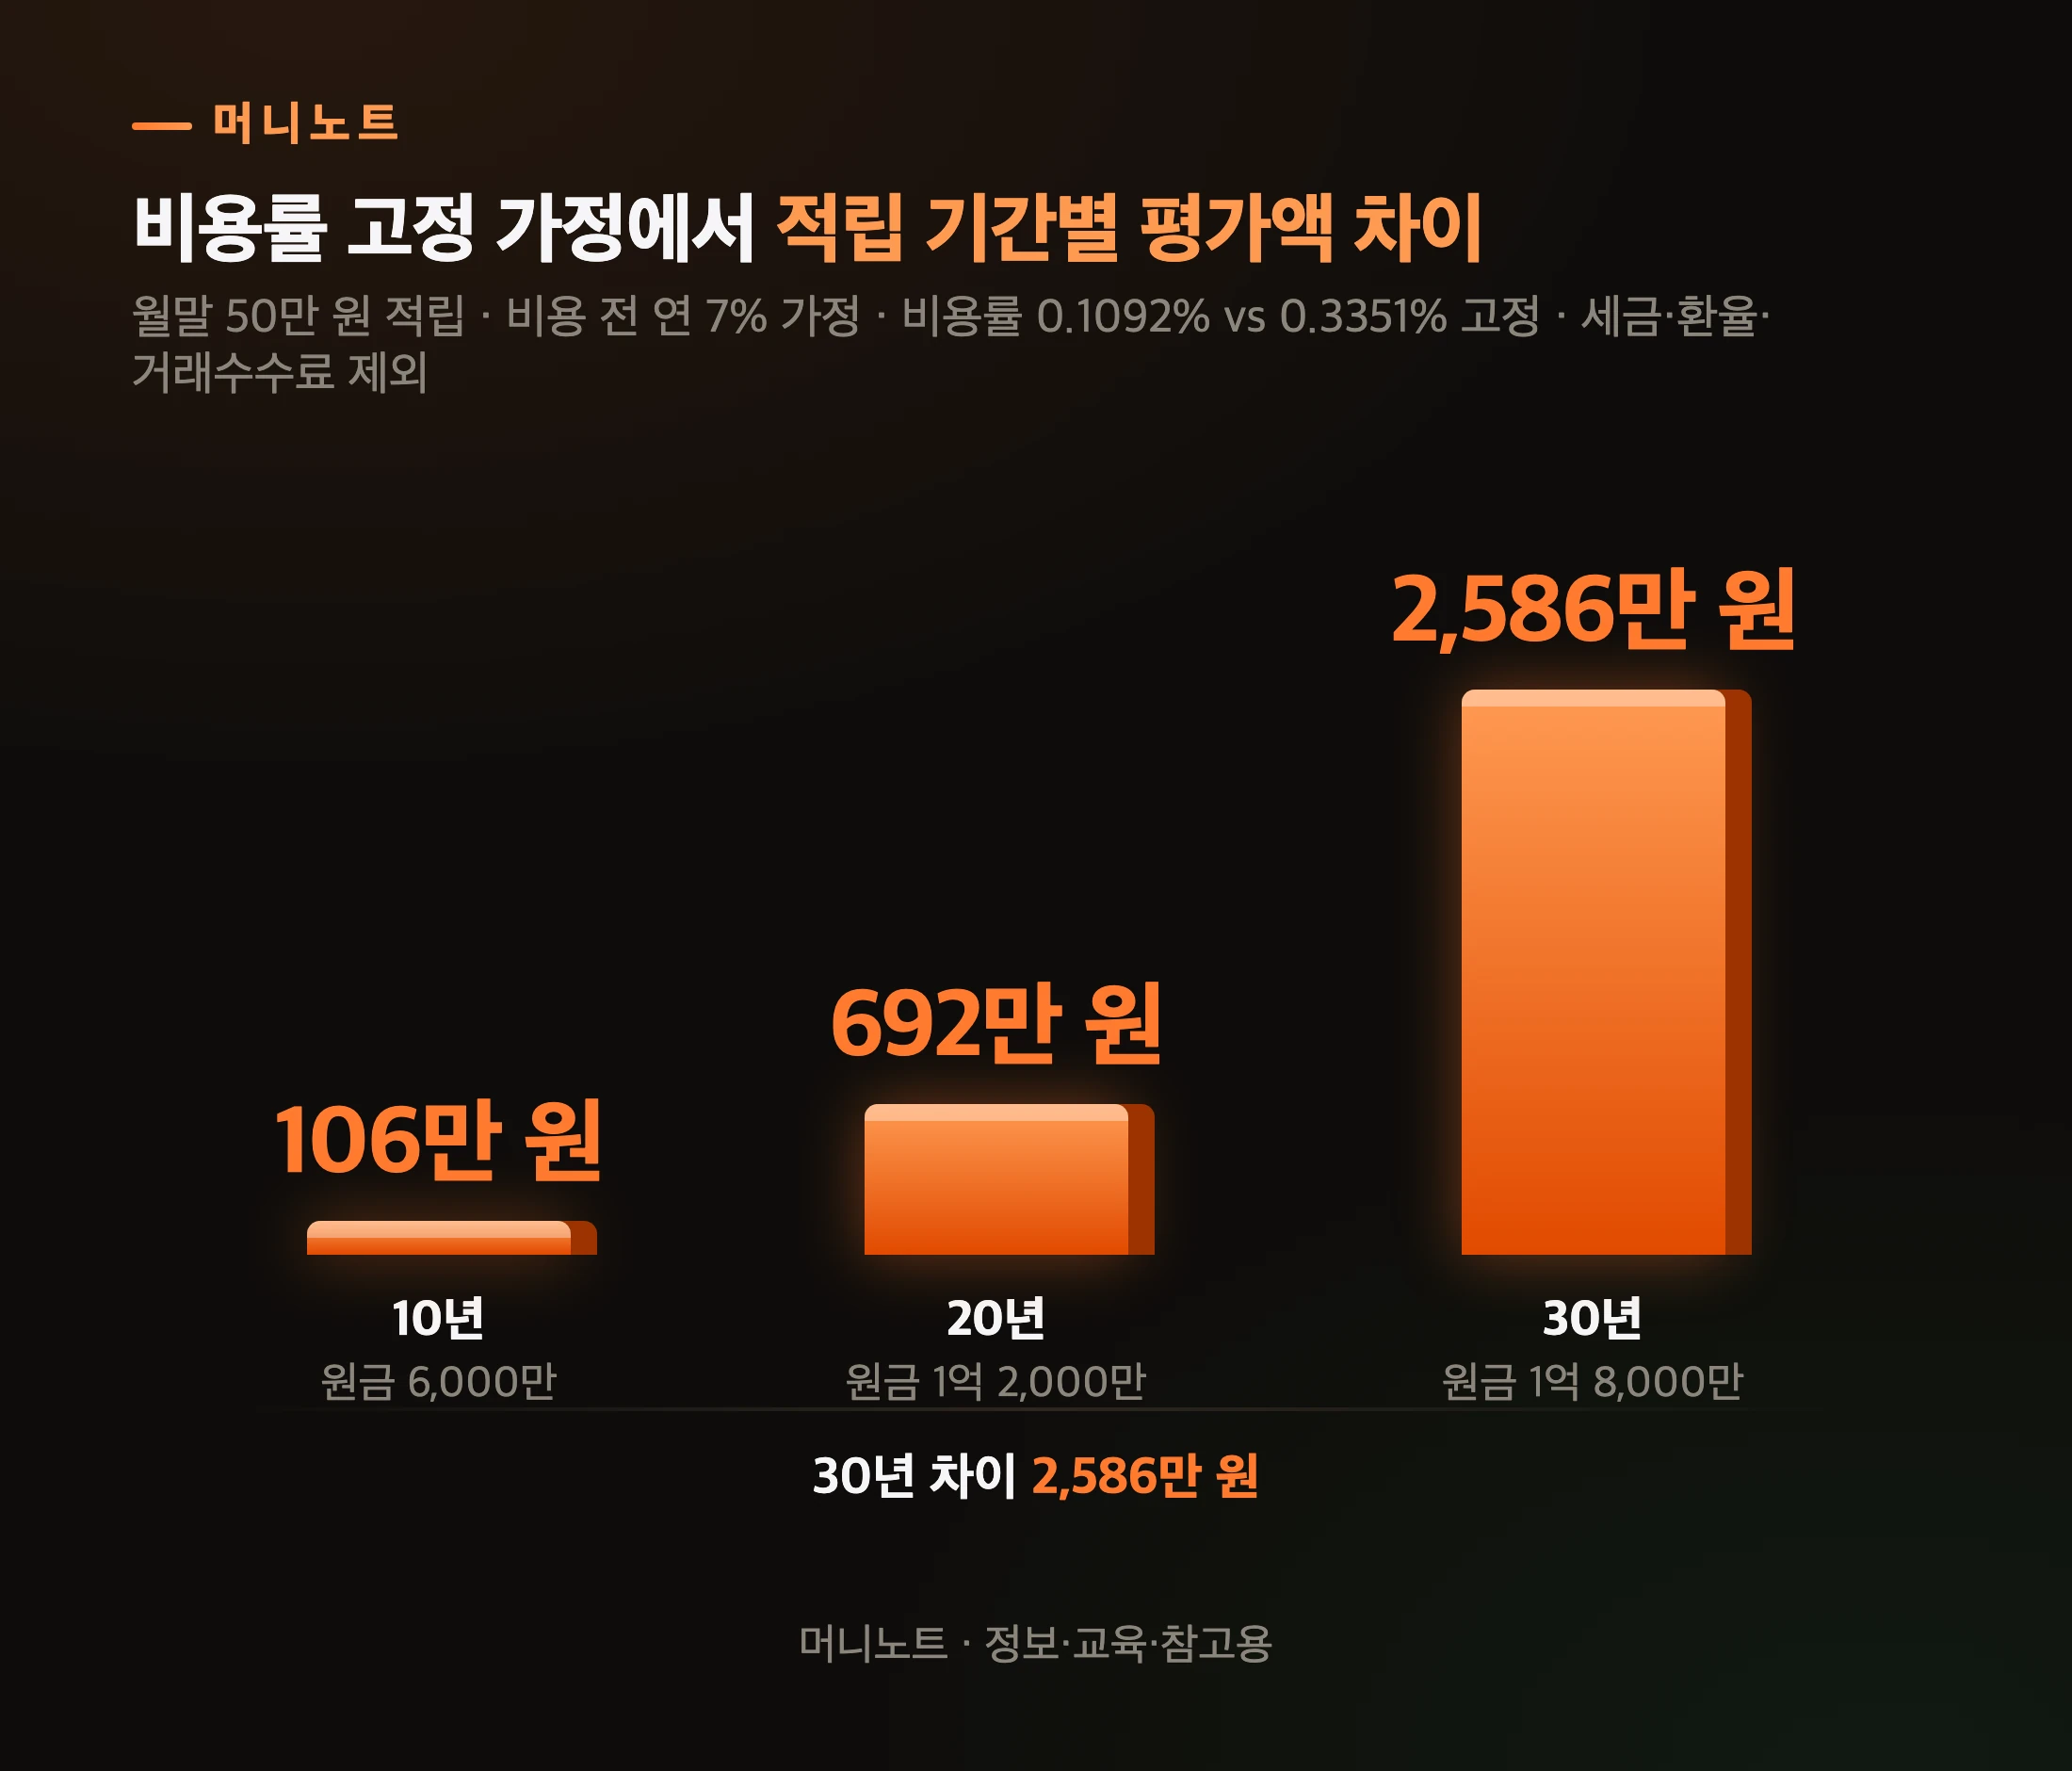
    연 7% 수익을 가정하고 매달 50만 원씩 30년 넣으면, 실부담비율 0.1092%와 0.3351%의 차이만으로 평가액이 약 2,586만 원 갈립니다. 현우 씨가 40살부터 70살까지 같은 지수를 샀다고 놓고 계산한 값이에요.

    매달 말 50만 원을 납입하고, 비용 차감 전 연 수익률을 7%로 가정했습니다. 월이율은 (0.07−연 비용률)/12로 계산하며, 두 비용률은 30년 동안 고정한다고 놓았습니다. 세금·환율·증권사 거래수수료는 제외했습니다. 실제 상품의 미래 수익이나 비용을 예측한 계산은 아닙니다.

    매달 50만 원 적립 시 비용 차이
    머니노트 · 정보·교육·참고용
    표로 보기
    비용률 고정 가정에서 적립 기간별 평가액 차이
    항목 설명 값
    10년 원금 6,000만 106만 원
    20년 원금 1억 2,000만 692만 원
    30년 원금 1억 8,000만 2,586만 원

    10년 차이는 106만 원입니다. 20년이면 692만 원, 30년이면 2,586만 원이 되죠.

    적립 기간별 평가액 차이
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 가정에서 계산한 평가액 차이
    시점 평가액 차이
    5년 21만 원
    10년 106만 원
    15년 304만 원
    20년 692만 원
    25년 1390만 원
    30년 2586만 원

    차이가 시간에 비례하지 않고 훨씬 빨리 커지는 이유는 복리입니다. 비용으로 빠진 돈은 그 뒤 수익도 같이 못 내거든요. 여러분 통장으로 치면, 매년 빠진 몇만 원이 그 자리에서 끝나는 게 아니라 그 돈이 30년 동안 불었을 몫까지 함께 사라지는 셈입니다.

    내 조건으로 바꿔 보고 싶다면 복리 계산기에 월 적립액과 기간을 넣어 보세요. 계산기로 비교할 때는 비용 차감 전의 동일한 가정 수익률에서 각 비용률을 빼서 두 번 계산하세요. ETF가 공시한 수익률에는 내부 비용이 이미 반영되어 있으므로, 그 수익률에서 같은 비용을 다시 빼면 중복 차감입니다.

    그런데 이 계산, 이미 50년 전에 한 사람이 했습니다.

    비용이 수익률을 가른다는 건 어디서 나온 이야기인가요?

    인덱스 펀드를 처음 대중에게 판 존 보글이 평생 붙든 계산입니다. 보글은 투자자 전체를 하나의 집단으로 보면, 시장 수익에서 투자에 드는 비용을 뺀 만큼이 투자자들의 몫이라고 설명했습니다.

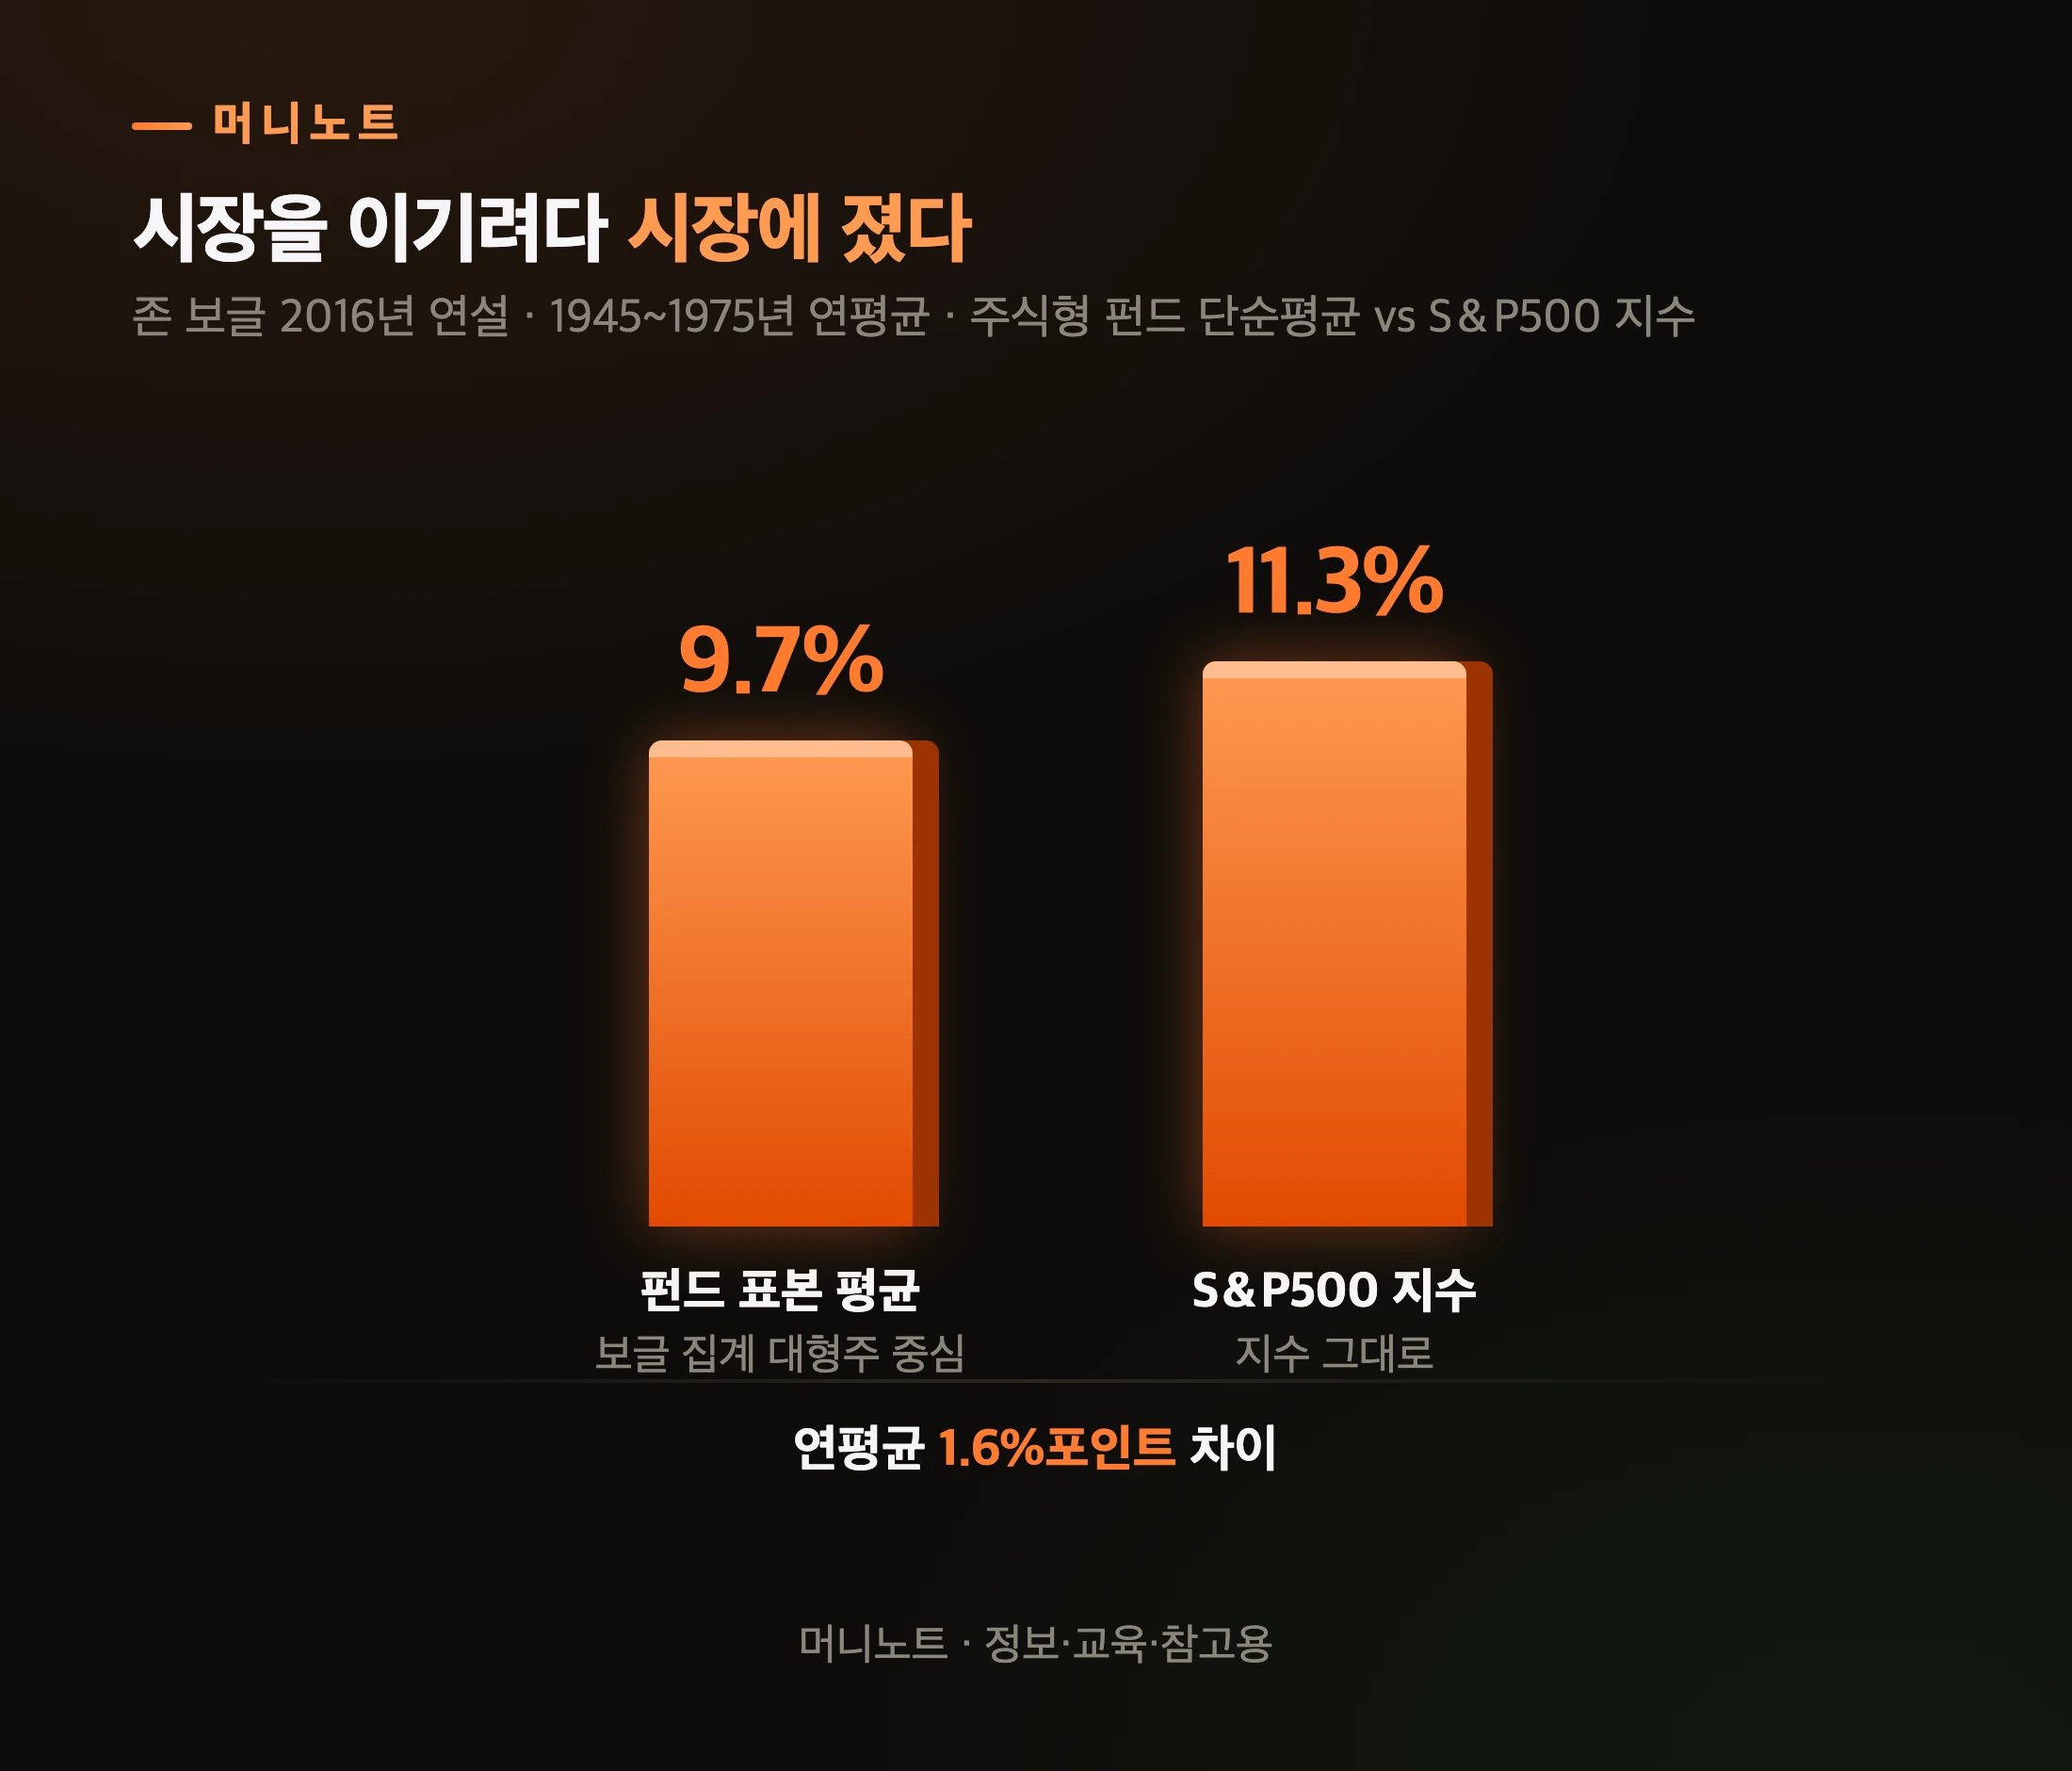
    보글은 2016년 연설에서 1975년 이사회에 제시한 비교를 소개했습니다. 그의 집계에서 1945~1975년 대형주 중심 주식형 펀드 표본의 단순평균 연 수익률은 9.7%, 같은 기간 S&P500 지수는 11.3%였습니다. 그 무렵엔 개인 투자자가 살 수 있는, 지수를 그대로 따라가는 펀드가 아직 없었어요.

    1945~1975년 펀드 평균과 S&P500
    머니노트 · 정보·교육·참고용
    표로 보기
    시장을 이기려다 시장에 졌다
    항목 설명 값
    펀드 표본 평균 보글 집계 대형주 중심 9.7%
    S&P500 지수 지수 그대로 11.3%

    보글은 이 비교를 이사회에 제시했고, 1976년 S&P500 지수를 따라가는 펀드를 출시했습니다. 그 이야기는 영상에 담았어요.

    지금 우리가 사는 S&P500 ETF는 그 후손입니다. 그런데 「싼 상품」이라는 같은 간판 아래에서도 비용이 3배 갈린다는 건, 보글의 계산을 이제 상품끼리도 해 봐야 한다는 뜻이죠.

    그리고 비용은 ETF 안에서만 새지 않습니다.

    ETF 비용 말고 계좌에서 따로 빠지는 돈은 없나요?

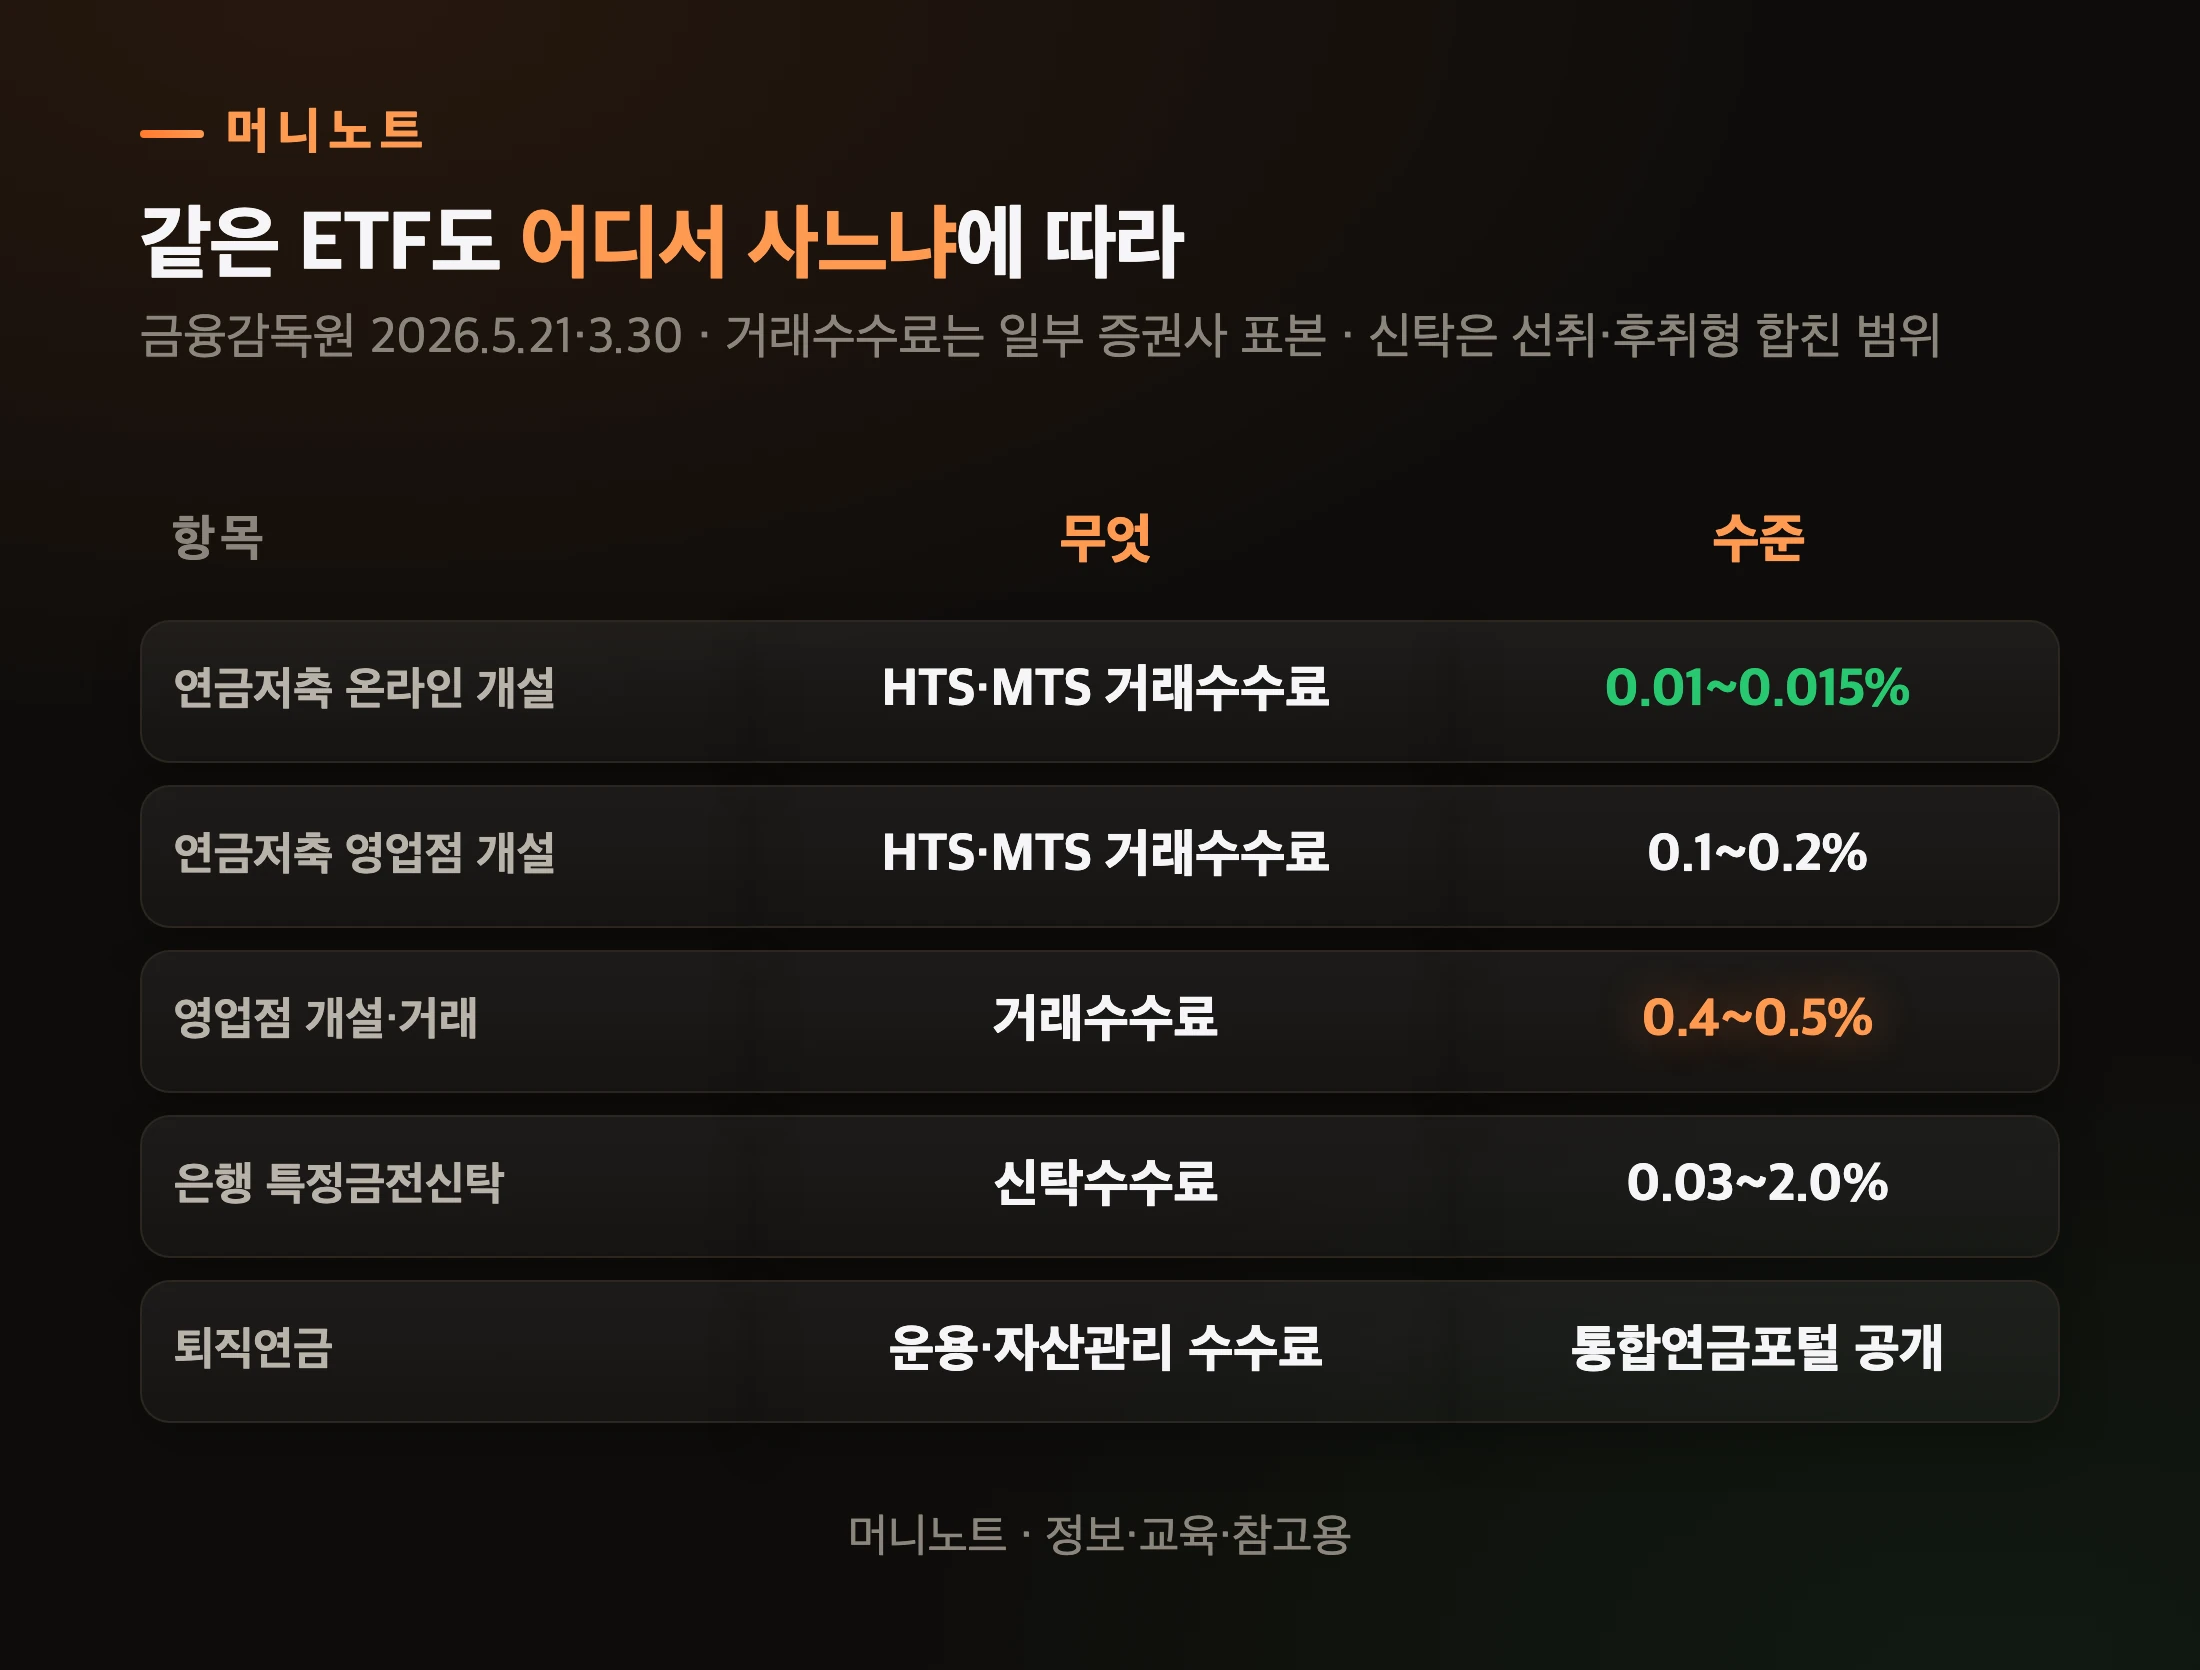
    있습니다. 어떤 계좌에서, 어디서 사느냐에 따라 ETF 밖에서 붙는 수수료가 다릅니다. 금융감독원 자료로 확인되는 것만 추렸어요.

    ETF 밖에서 붙는 수수료
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 ETF도 어디서 사느냐에 따라
    구분 무엇 수준
    연금저축 온라인 개설 HTS·MTS 거래수수료 0.01~0.015%
    연금저축 영업점 개설 HTS·MTS 거래수수료 0.1~0.2%
    영업점 개설·거래 거래수수료 0.4~0.5%
    은행 특정금전신탁 신탁수수료 0.03~2.0%
    퇴직연금 운용·자산관리 수수료 통합연금포털 공개

    금융감독원은 2026년 5월 자료에서 연금저축계좌를 영업점에서 만들면 ETF 거래수수료가 온라인 개설보다 「10배 정도 비싸다」는 민원이 있었다고 밝혔습니다. 금감원이 비교한 일부 증권사에서는 HTS·MTS로 ETF를 거래할 때 온라인 개설 연금저축계좌의 거래수수료율이 0.01~0.015%, 영업점 개설 계좌는 0.1~0.2%였습니다. 영업점에서 개설하고 영업점에서 거래하는 경우에는 0.4~0.5%였습니다. 적용 수수료는 본인의 증권사와 거래 경로에서 확인해야 합니다.

    금감원 자료의 5개 시중은행 특정금전신탁 표에서는 신탁수수료가 선취형 0.03~1.0%, 후취형 0.03~2.0%로 구분됩니다. 거래수수료와 중도해지수수료도 별도로 발생할 수 있으므로, 계약의 부과 방식과 기준을 확인해야 합니다.

    퇴직연금은 펀드 총비용 위에 운용관리수수료와 자산관리수수료가 따로 붙을 수 있어요. 금감원과 고용노동부는 2026년 3월부터 통합연금포털에서 사업자별로 이 세 가지를 합친 「수수료총비용」 금액을 보여 주고 있습니다.

    스마트폰으로 은행 앱을 확인하는 사람
    Photo: Leeloo The First / Pexels

    그럼 현우 씨는 오늘 무엇부터 확인하면 될까요?

    내 ETF 실부담비용은 어디서 확인하나요?

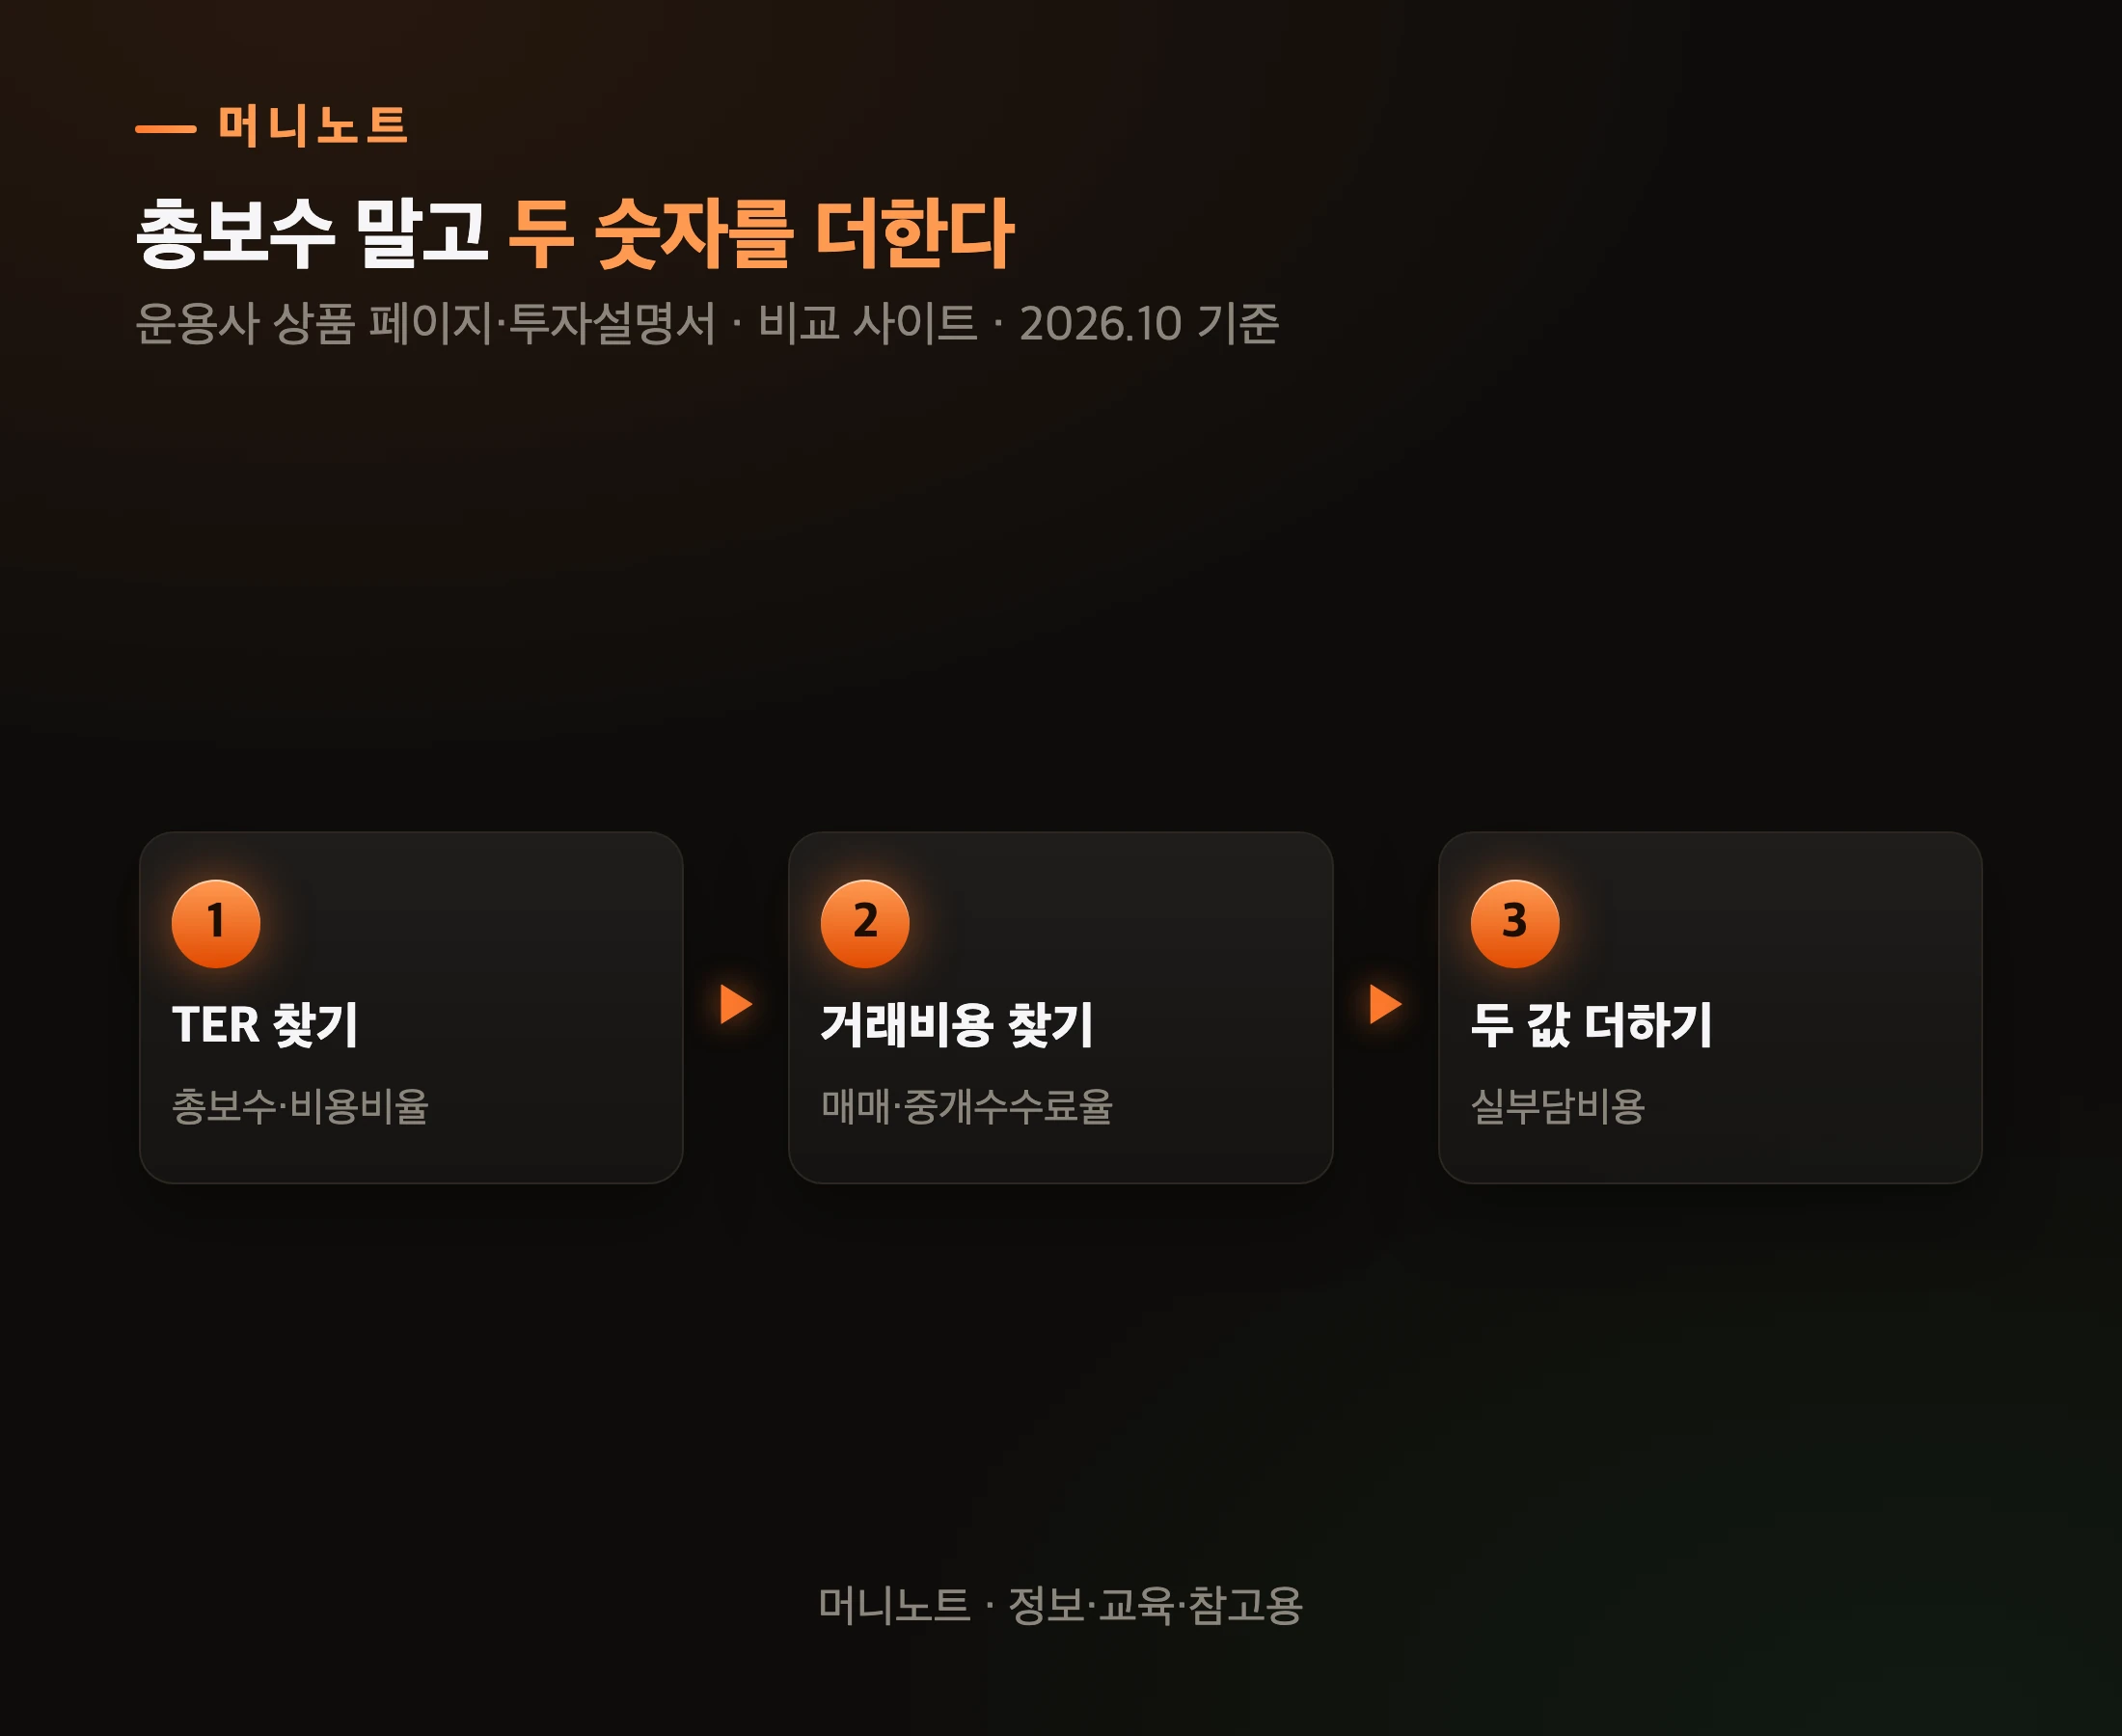
    상품 페이지나 투자설명서에서 TER과 매매·중개수수료율(증권 거래비용)을 찾아 더하면 됩니다. 세 단계예요.

    내 ETF 비용 확인 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    총보수 말고 두 숫자를 더한다
    단계 내용 설명
    1단계 TER 찾기 총보수·비용비율
    2단계 거래비용 찾기 매매·중개수수료율
    3단계 두 값 더하기 실부담비용

    1. TER을 찾는다 — 운용사 상품 페이지나 투자설명서의 「총보수·비용비율(TER)」 칸입니다. 총보수 칸과 헷갈리지 마세요. 「합성총보수」라는 이름만으로 TER과 동일한 항목이라고 판단하지 마세요 2. 거래비용을 찾는다 — 「증권거래비용」이나 「매매·중개수수료율」 칸입니다. 운용사 고지에 「직전회계연도 기준 증권거래비용 ○○% 발생」 식으로 적혀 있기도 해요 3. 더해서 비교한다 — 같은 지수를 따라가는 상품끼리 이 합계를 나란히 놓습니다. 비교 사이트에는 이 합계가 「실부담비율」로 바로 나오기도 합니다

    먼저 「총보수·비용비율(TER)」과 「증권거래비용」이 연 비율인지, 각각 어느 회계기간을 기준으로 했는지 확인하세요. 같은 기준의 비율을 더해 비교하되, 재간접 상품은 피투자펀드 비용의 포함 여부도 확인해야 합니다. 기타비용에 추정치를 사용했다는 주석이 있는지도 살펴보세요.

    계좌 쪽 비용도 함께 보세요. 연금저축계좌를 영업점에서 만들었다면 증권사에 거래수수료율부터 물어보는 게 좋습니다. 연금저축 상품 유형별 비용 구조는 연금저축보험과 연금저축펀드 글에, ETF를 어느 계좌에서 사느냐에 따른 세금 차이는 ETF 세금 글에 정리해 두었어요.

    서류를 넘겨 보는 직장인
    Photo: ANTONI SHKRABA production / Pexels

    오해하지 마세요. 비용이 낮다고 무조건 좋은 상품이라는 이야기는 아닙니다. 지수를 얼마나 잘 따라가는지, 거래가 충분한지, 분배금을 어떻게 주는지도 함께 봐야 하거든요. 같은 지수를 따라가는 상품끼리도 비용과 추적 성과, 거래 여건, 분배 정책을 함께 비교해야 합니다.

    서류 위에 쌓인 동전
    Photo: Atlantic Ambience / Pexels

    자주 묻는 질문

    Q. 총보수 0.0047%라고 광고하는 상품이면 비용은 그게 전부인가요? 아닙니다. 총보수는 보수만 합친 값이에요.

    지수사용료·회계감사비 같은 기타비용과 종목을 사고팔 때 드는 매매·중개수수료는 따로 붙습니다. 위 표에서 총보수 0.0047%인 세 상품의 실부담비율은 0.09~0.14%대였습니다.

    Q. 실부담비용은 공식 용어인가요? 법령·감독규정에는 없는 말입니다. 금융투자업규정시행세칙이 정한 건 「총보수·비용비율(TER)」과 별도로 적는 「증권 거래비용」이에요.

    운용사와 언론이 이 둘을 더한 값을 실부담비용이라고 부릅니다. 사이트마다 이름이 「실부담비율」, 「전체 비용」처럼 조금씩 다를 수 있어요.

    Q. 비용은 매번 내 계좌에서 출금되나요? 아닙니다. 펀드 자산에서 빠져 기준가격에 반영됩니다.

    그래서 계좌 내역에는 안 보이지만 수익률에는 이미 들어 있어요. 계좌에서 직접 빠지는 건 사고팔 때 증권사에 내는 거래수수료입니다.

    Q. 지금 실부담비용이 낮은 상품이 앞으로도 낮을까요? 알 수 없습니다. 총보수는 운용사가 정하는 정률이지만, 기타비용과 매매·중개수수료는 지난 회계기간 실적이나 추정치로 매겨져 해마다 바뀌거든요.

    한 번 고르고 끝내기보다 1년에 한 번쯤 다시 확인하는 편이 좋습니다.

    여러분 ETF의 진짜 비용은 몇 퍼센트인가요?

    현우 씨가 처음 본 숫자는 총보수 0.0062%였습니다. 같은 0.0062%라도 실부담비율은 0.1092%일 수도, 0.3351%일 수도 있었어요.

    연 7% 가정으로 매달 50만 원씩 30년이면, 그 차이는 약 2,586만 원까지 벌어집니다.

    펀드 내부 비용은 계좌 출금 내역에서 잘 드러나지 않지만 상품 자료에는 공개됩니다. 기타비용과 매매·중개수수료는 회계기간마다 달라질 수 있으므로, 한 번 확인한 뒤에도 정기적으로 다시 살펴보세요.

    여러분이 들고 있는 ETF의 총보수와 실부담비용, 두 숫자를 알고 계신가요?

    오늘 딱 하나만 한다면, 보유한 ETF 이름을 검색해 상품 페이지에서 「총보수·비용비율」과 「증권거래비용」 두 칸을 찾아 더해 보세요. 5분이면 충분합니다.


    이 글은 2026년 10월 13일 기준 금융투자업규정시행세칙 별책서식, 자본시장법·시행령(법제처), 금융감독원 보도자료(2026.3.30·2026.5.21), 미래에셋자산운용·삼성자산운용 공시, FunETF(삼성자산운용 운영) 표기, 언론 보도(서울경제 2025.2.11·조선비즈 2025.9.15), 존 보글 2016년 연설을 바탕으로 한 정보·교육·참고용 자료이며, 투자자문이 아니고 특정 상품의 매수·매도를 권하지 않습니다. 비용 수치는 표기 시점의 값이며 회계기간마다 바뀔 수 있고, 장기 계산은 연 7% 수익과 비용률 고정을 가정한 예시로 실제 수익을 예측하거나 보장하지 않습니다. 판단과 책임은 본인에게 있습니다.

  • 개인채무자보호법 채무조정 — 3천만 원 미만 대출을 연체했다면 금융회사에 직접 요청할 수 있는데, 요청은 연체채권 수의 5.92%였습니다

    개인채무자보호법 채무조정 — 3천만 원 미만 대출을 연체했다면 금융회사에 직접 요청할 수 있는데, 요청은 연체채권 수의 5.92%였습니다

    회사원 민수 씨가 신용대출 2,000만 원을 두 달째 못 냈다고 해 볼게요. 매달 나눠 갚던 마흔 살 직장인이라고 가정합니다.

    민수 씨는 은행에 「갚는 기간을 늘려 달라」, 「나눠 갚게 해 달라」고 직접 요청할 수 있습니다. 은행은 법이 정한 10영업일 안에 답해야 하고, 조정 절차가 끝날 때까지는 빚 독촉을 할 수 없습니다. 2024년 10월 17일 시행된 개인채무자보호법이 만든 권리예요. 시행 뒤에 생긴 연체부터 적용됩니다.

    여러분이나 가족이 같은 처지라도 마찬가지예요. 그런데 요청은 많지 않았습니다. 2025년 말까지 누적 채무조정 요청은 원금 3천만 원 미만 개인 연체채권 수의 5.92%였거든요.

    청구서를 들고 고민하는 사람
    Photo: Nicola Barts / Pexels

    바쁘면 이것만 · 2026.10 기준

    • 2024년 10월 17일 이후 생긴 연체이고 원금이 3천만 원 미만이라면 은행·저축은행·카드사·상호금융·대부업자 등에 직접 채무조정을 요청할 수 있습니다(법 제35조). 보증인도 요청할 수 있는 채무자에 들어갑니다
    • 요청은 서면이나 전화로 합니다. 금융회사는 10영업일 안에 조정 여부를 알려야 합니다. 서류 보완에 걸린 기간 등은 이 기한에서 빠집니다
    • 조정 절차가 끝날 때까지 그 빚은 추심·양도가 금지됩니다. 단 같은 빚을 2회 이상 요청하면 추심 금지가 풀립니다
    • 2025년 말까지 요청률은 5.92%, 접수 단계 거절을 뺀 처리 완료 건 중 승인은 90.9%였습니다(국회예산정책처, 금융감독원 자료). 은행만 보면 64.3%입니다
    • 원금 5천만 원 미만이면 갚을 날이 안 온 원금에는 연체이자를 못 받습니다(2024년 10월 17일 이후 새로 맺거나 연장한 약정부터)
    • 횟수에 들어가는 추심 연락은 채권마다 7일에 7회까지. 수술·입원·혼인·사망 같은 법정 사유가 있으면 원칙적으로 3개월 연락이 유예됩니다

    채무조정은 누가 요청할 수 있나요?

    원금 3천만 원 미만 대출을 연체 중인 개인입니다. 법 제35조는 「개인금융채무자는 개인금융채권을 연체한 경우에는 … 채권금융회사등에 채무조정을 요청할 수 있다」고 적었습니다.

    쉽게 말하면 은행·저축은행·카드사·보험사·상호금융·대부업자처럼 돈을 빌려주는 곳에서 빌린 빚을 연체했다면 대상이 될 수 있다는 뜻이에요. 시행령이 이름을 붙여 둔 곳에는 한국자산관리공사 같은 공공기관과 등록 대부업자, 신용보증재단도 들어 있습니다.

    빌린 사람만이 아닙니다. 법 제2조는 채무자에 보증인과 채무인수인을 포함했거든요. 남의 빚에 보증을 섰다가 대신 갚게 된 분도 이 권리를 쓸 수 있다는 이야기입니다. 보증 책임이 어디까지인지는 연대보증 책임 범위 글에 정리해 두었어요.

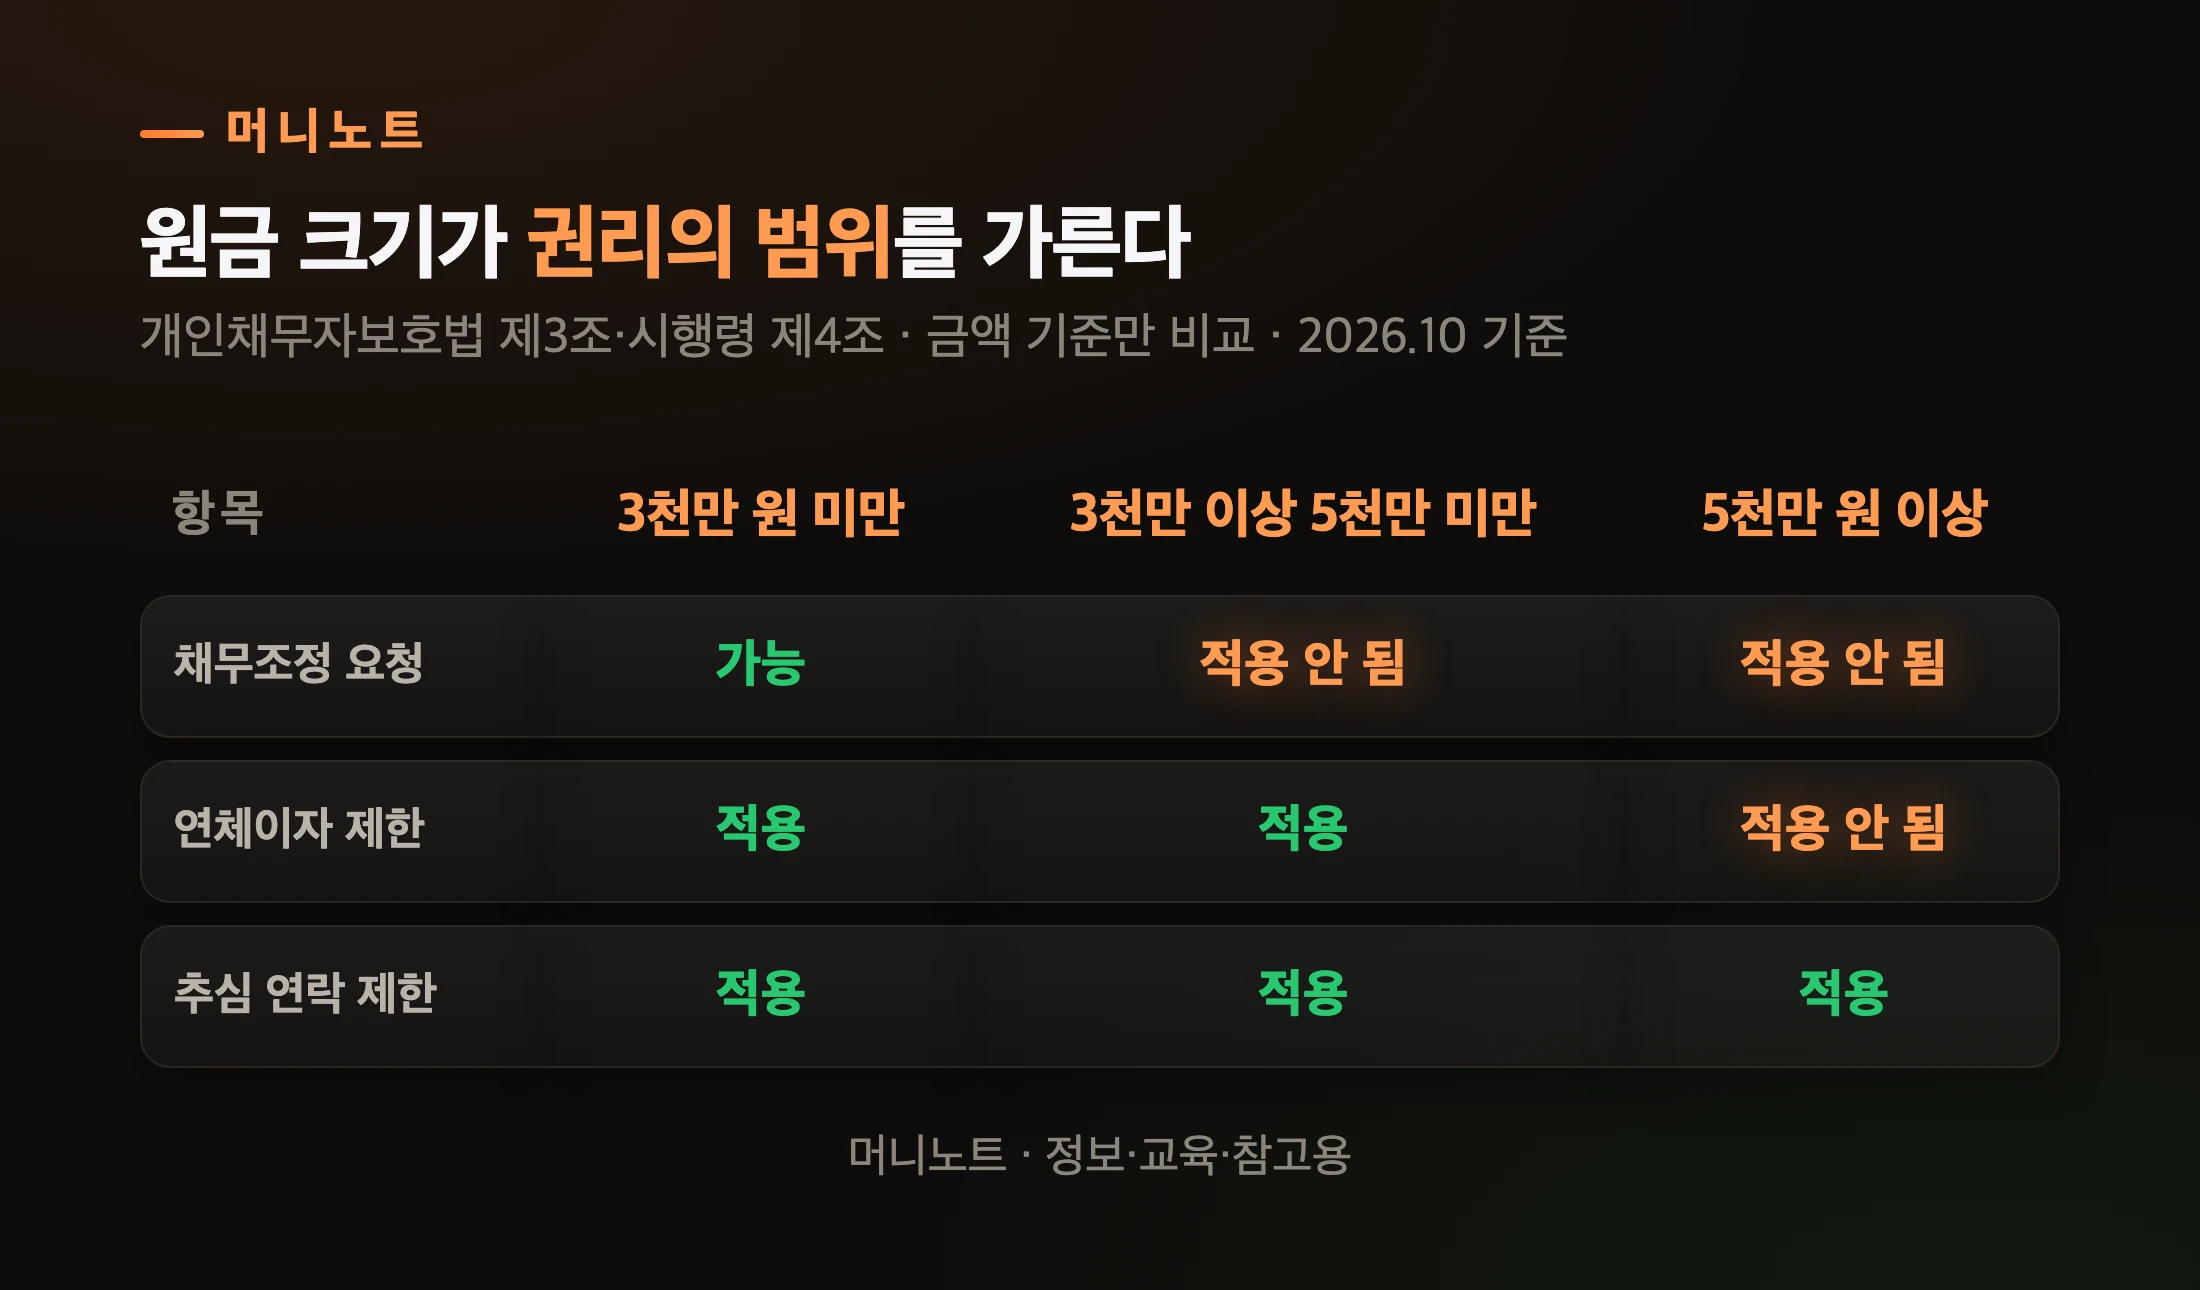
    금액에 따라 쓸 수 있는 권리가 갈립니다.

    원금 크기에 따라 적용되는 조항
    머니노트 · 정보·교육·참고용
    표로 보기
    원금 크기가 권리의 범위를 가른다
    구분 3천만 원 미만 3천만 이상 5천만 미만 5천만 원 이상
    채무조정 요청 가능 적용 안 됨 적용 안 됨
    연체이자 제한 적용 적용 적용 안 됨
    추심 연락 제한 적용 적용 적용

    추심 연락 제한(제14~19조)은 법 제3조의 금액 제외 목록에 없어서, 원금 크기와 상관없이 적용되는 조항으로 읽힙니다. 금액 말고도 조건이 있어요. 채무조정 요청은 시행 뒤 생긴 연체부터, 연체이자 제한은 시행 뒤 새로 맺거나 연장한 약정부터 적용됩니다.

    언제부터 생긴 연체인지도 봐야 합니다. 부칙 제8조가 채무조정 요청은 「이 법 시행 이후 개인금융채권이 연체되는 경우부터」 적용한다고 정했거든요.

    「연체까지 한 내가 조정해 달라고 해도 되나?」 싶으실 수 있어요. 이건 부탁이 아니라 법 조문에 적힌 요청권입니다.

    그럼 요청하면 무엇이 달라질까요?

    채무조정을 요청하면 무엇이 달라지나요?

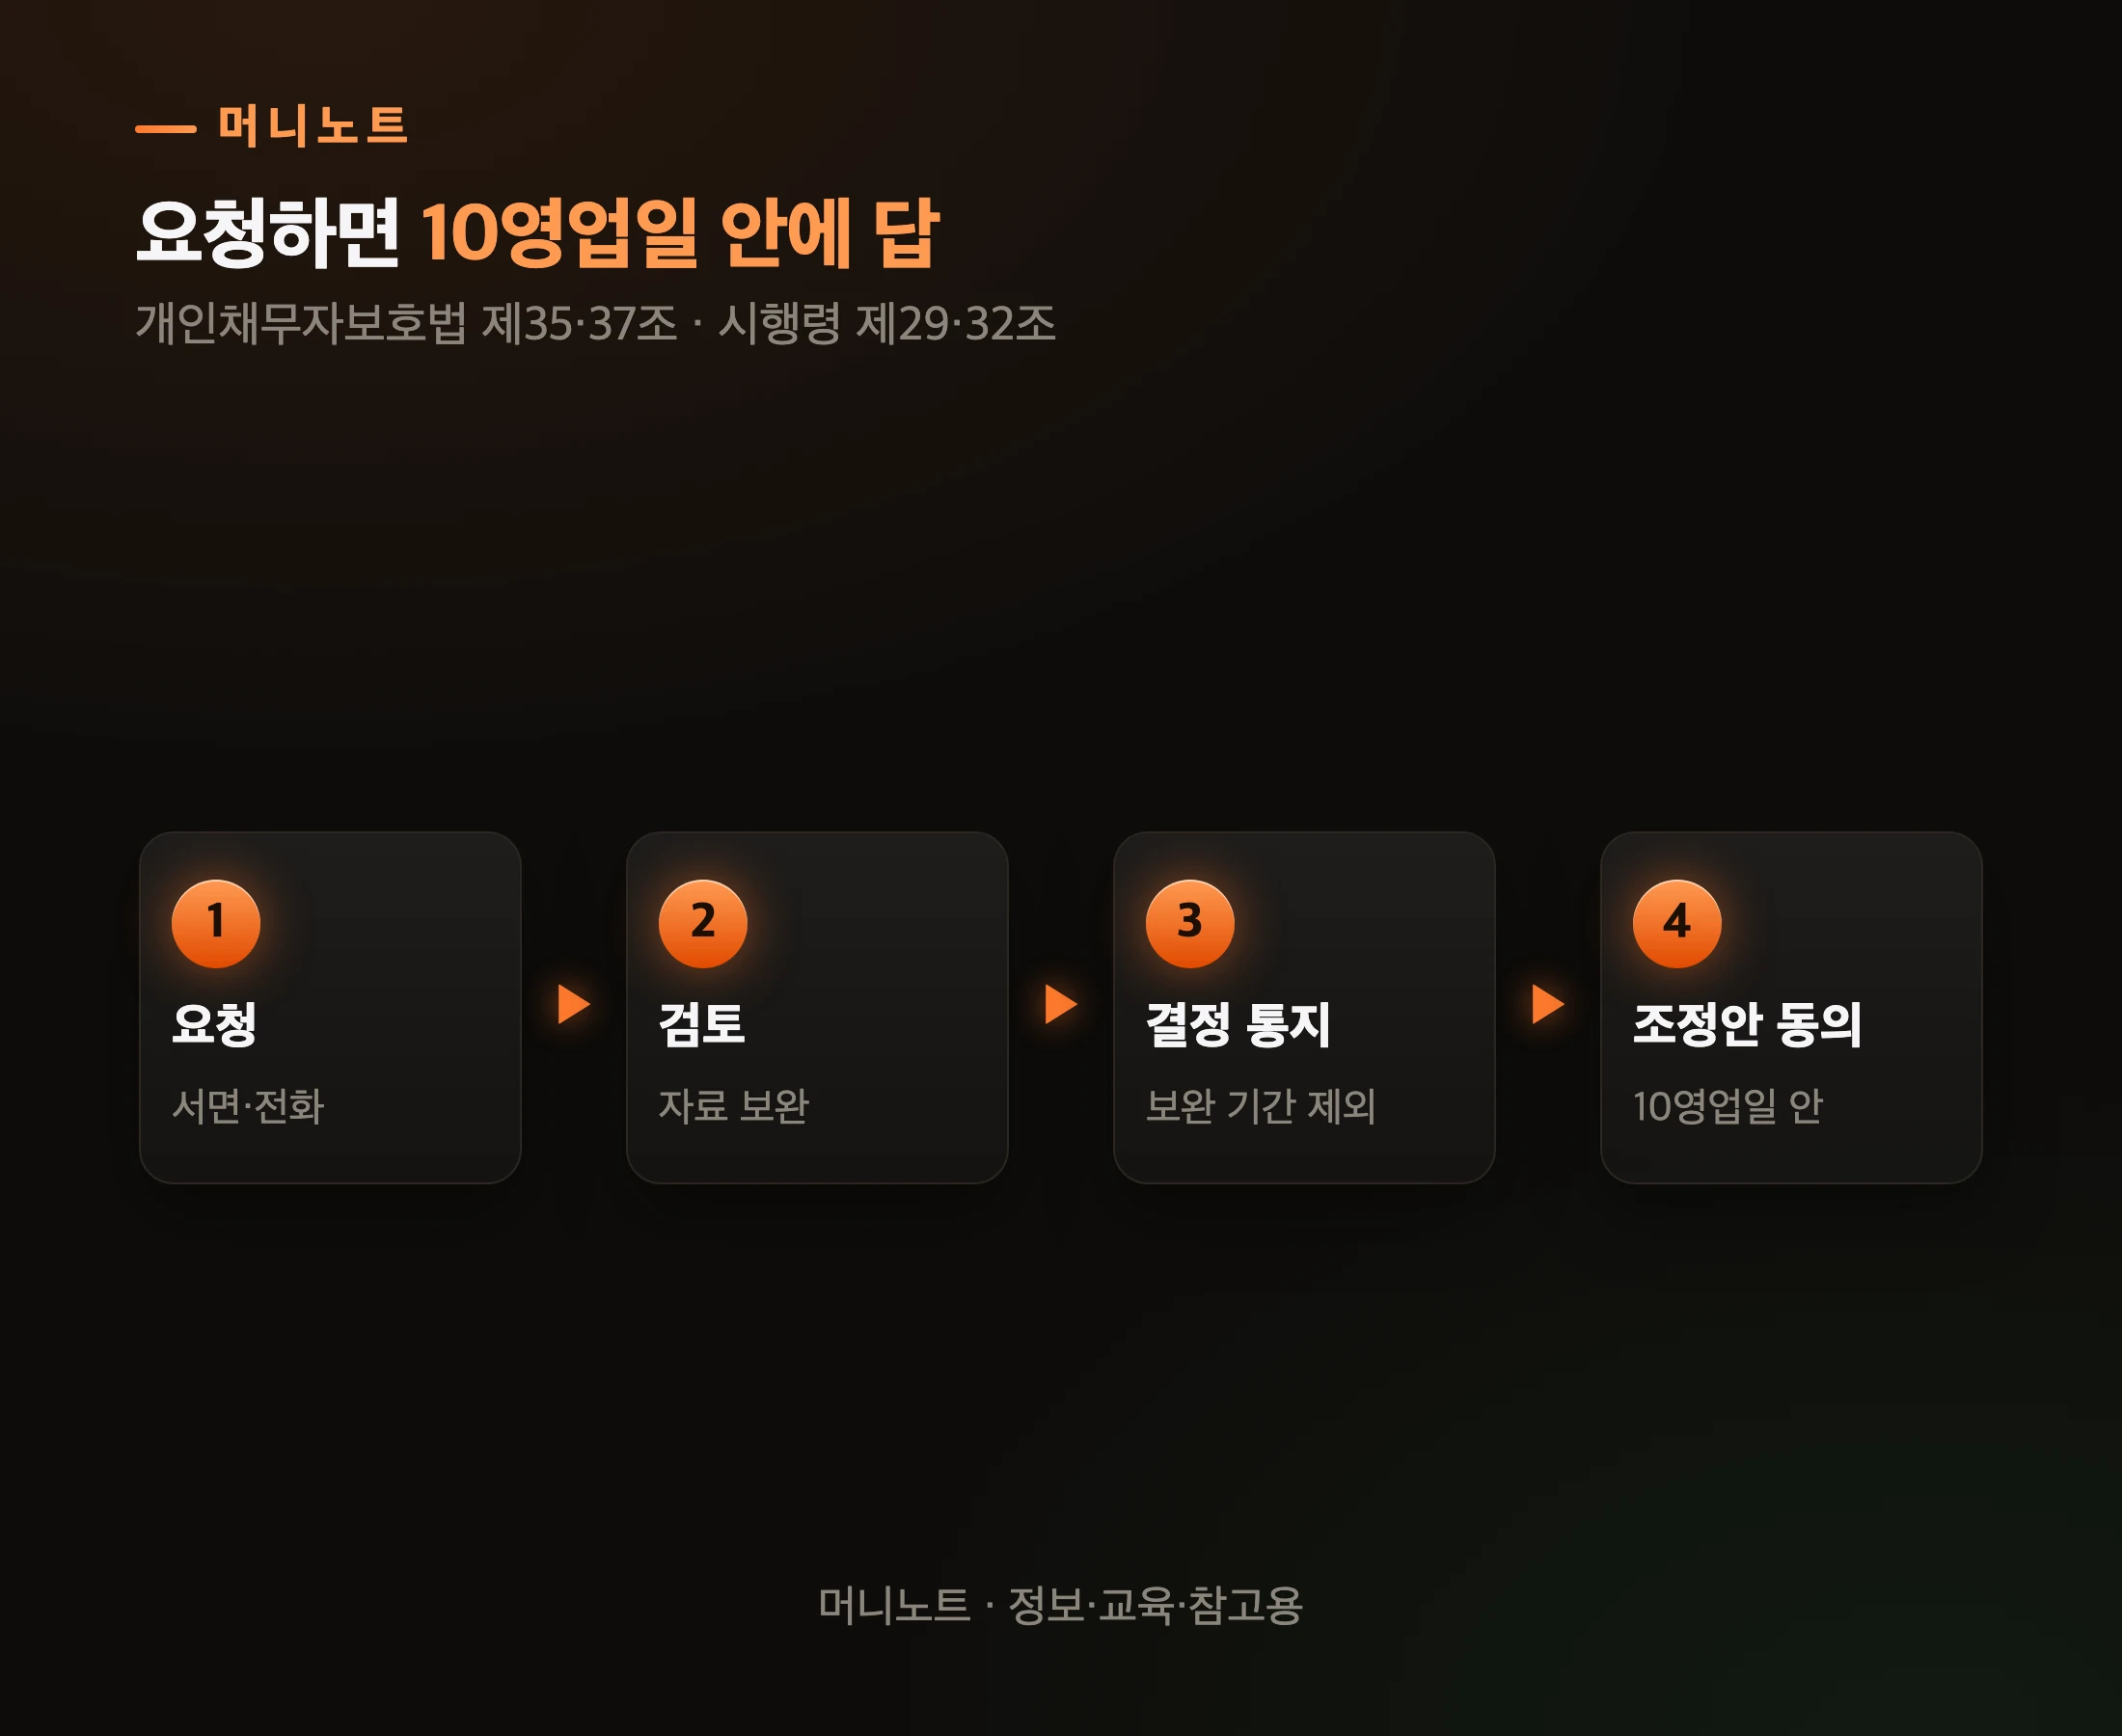
    금융회사는 10영업일 안에 답해야 하고, 절차가 끝날 때까지 빚 독촉과 채권 매각이 멈춥니다. 법 제37조는 요청을 받은 날부터 「10영업일 이내에 그 채무조정 여부에 관한 결정 내용을 개인금융채무자에게 통지하여야 한다」고 정했습니다. 다만 수정·보완에 걸린 기간 등은 이 기한 계산에서 빠지니, 실제 통지일은 더 늦어질 수 있어요.

    채무조정 요청부터 결과까지
    머니노트 · 정보·교육·참고용
    표로 보기
    요청하면 10영업일 안에 답
    단계 내용 설명
    1단계 요청 서면·전화
    2단계 검토 자료 보완
    3단계 결정 통지 보완 기간 제외
    4단계 조정안 동의 10영업일 안

    조정의 모양은 다섯 가지입니다. 법 제2조가 정한 채무조정은 원리금 감면이나 이자율 조정, 새 대출로 갈아타기, 나눠 갚기, 갚는 기간 늘리기, 그 밖에 금융위원회가 고시하는 방법이에요.

    요청한 순간부터 생기는 효과도 있습니다.

    • 추심 금지 — 조정 절차가 끝나지 않은 빚은 추심할 수 없습니다(제14조). 다만 같은 빚을 2회 이상 요청한 경우는 예외예요
    • 채권 매각 금지 — 절차가 끝나지 않은 빚은 다른 곳에 넘길 수 없습니다(제10조)
    • 기한이익 유지 — 금융회사가 보낸 기한이익상실 예정 통지에 적힌 예정일의 전날까지 요청하면, 절차가 끝날 때까지 기한의 이익이 상실되지 않은 것으로 봅니다(제6조⑤). 통지가 늦게 도착했다면 도착한 날부터 10영업일이 되는 날까지입니다

    기한의 이익이 무슨 뜻이냐면, 「약속한 날까지는 나눠 갚아도 된다」는 권리예요. 이게 사라지면 남은 빚 전체를 한꺼번에 갚아야 하는 처지가 됩니다.

    그러니 통지서에 적힌 날짜의 하루 전이 곧 마감일인 셈이죠. 금융회사는 기한이익상실 예정일 10영업일 전까지 이 통지를 등기우편 등으로 보내야 하고, 그 통지에는 채무조정 요청 방법도 함께 적어야 합니다.

    주의할 점이 하나 있어요. 저당권 같은 담보가 잡힌 대출에는 법 제3조①에 따라 조정 절차 중 양도 금지와 이 기한이익 유지가 적용되지 않습니다.

    그런데 요청하면 실제로 받아들여질까요?

    채무조정 요청, 실제로 받아들여지나요?

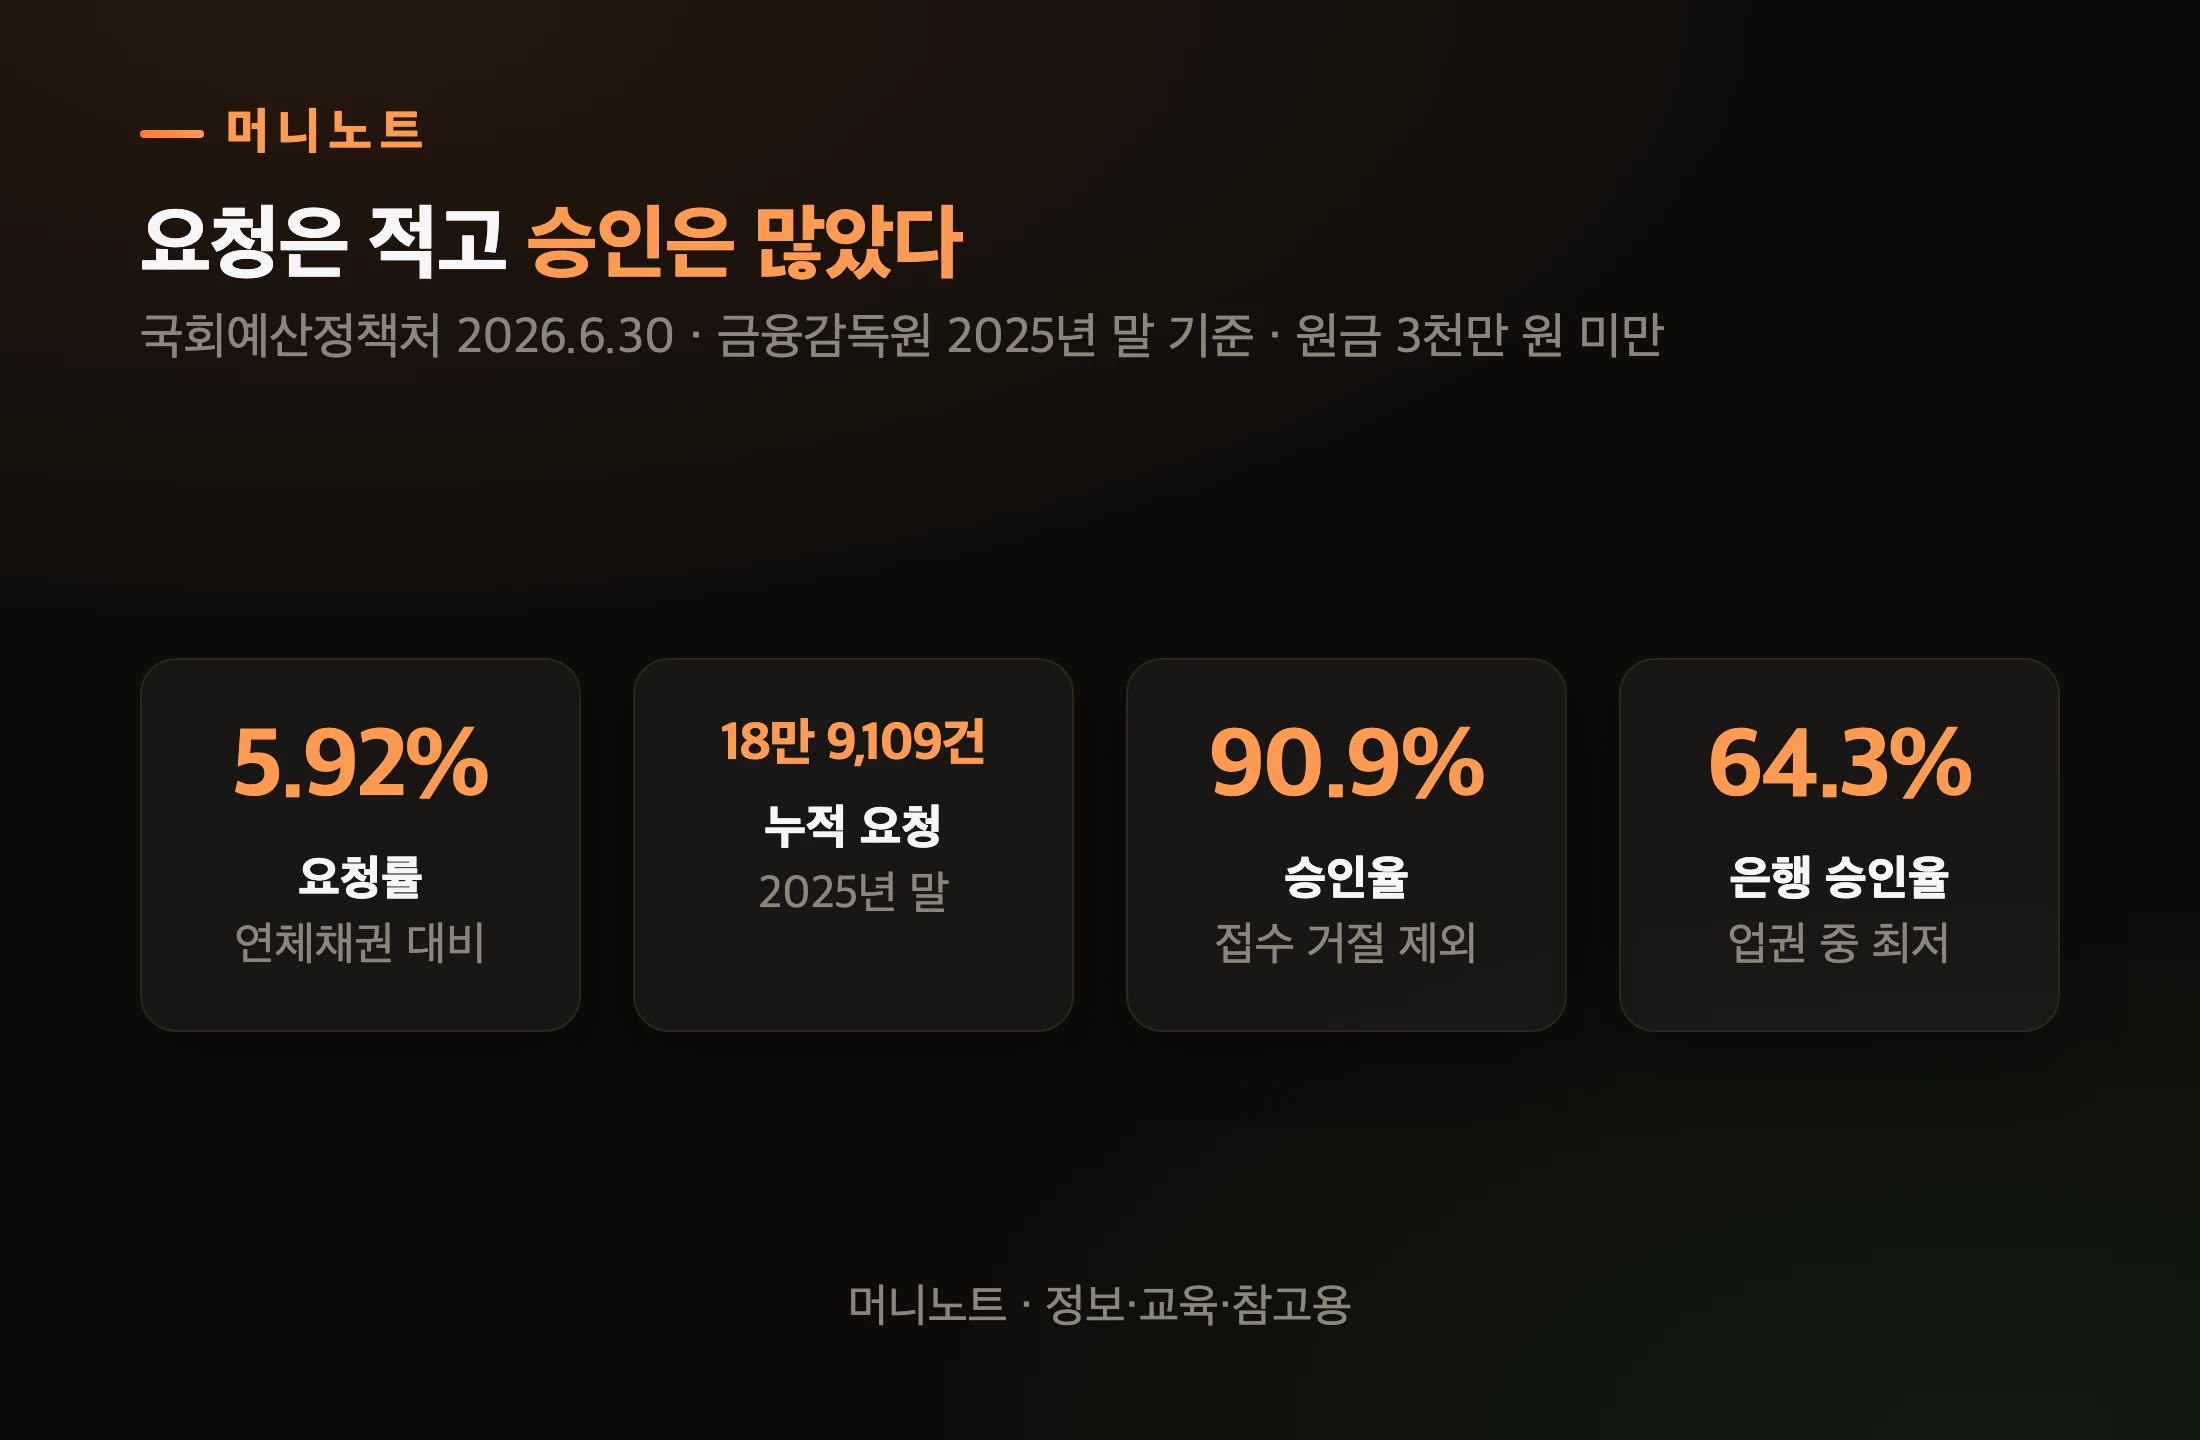
    접수 단계에서 거절된 건을 빼고 심사가 끝난 요청 10건 중 9건은 승인됐습니다. 국회예산정책처가 2026년 6월 30일 낸 보고서에 실린 금융감독원 2025년 말 기준 자료입니다.

    개인채무자보호법 채무조정 실적
    머니노트 · 정보·교육·참고용
    표로 보기
    요청은 적고 승인은 많았다
    항목 값 설명
    요청률 5.92% 연체채권 대비
    누적 요청 18만 9,109건 2025년 말
    승인율 90.9% 접수 거절 제외
    은행 승인율 64.3% 업권 중 최저

    바꿔 말하면 원금 3천만 원 미만 개인 연체채권 319만 2,926건 대비 누적 채무조정 요청이 18만 9,109건이었습니다. 다만 이 비율만으로 채무자 100명 중 94명이 권리를 쓰지 않았다거나, 그 이유가 무엇이었는지까지 판단할 수는 없어요.

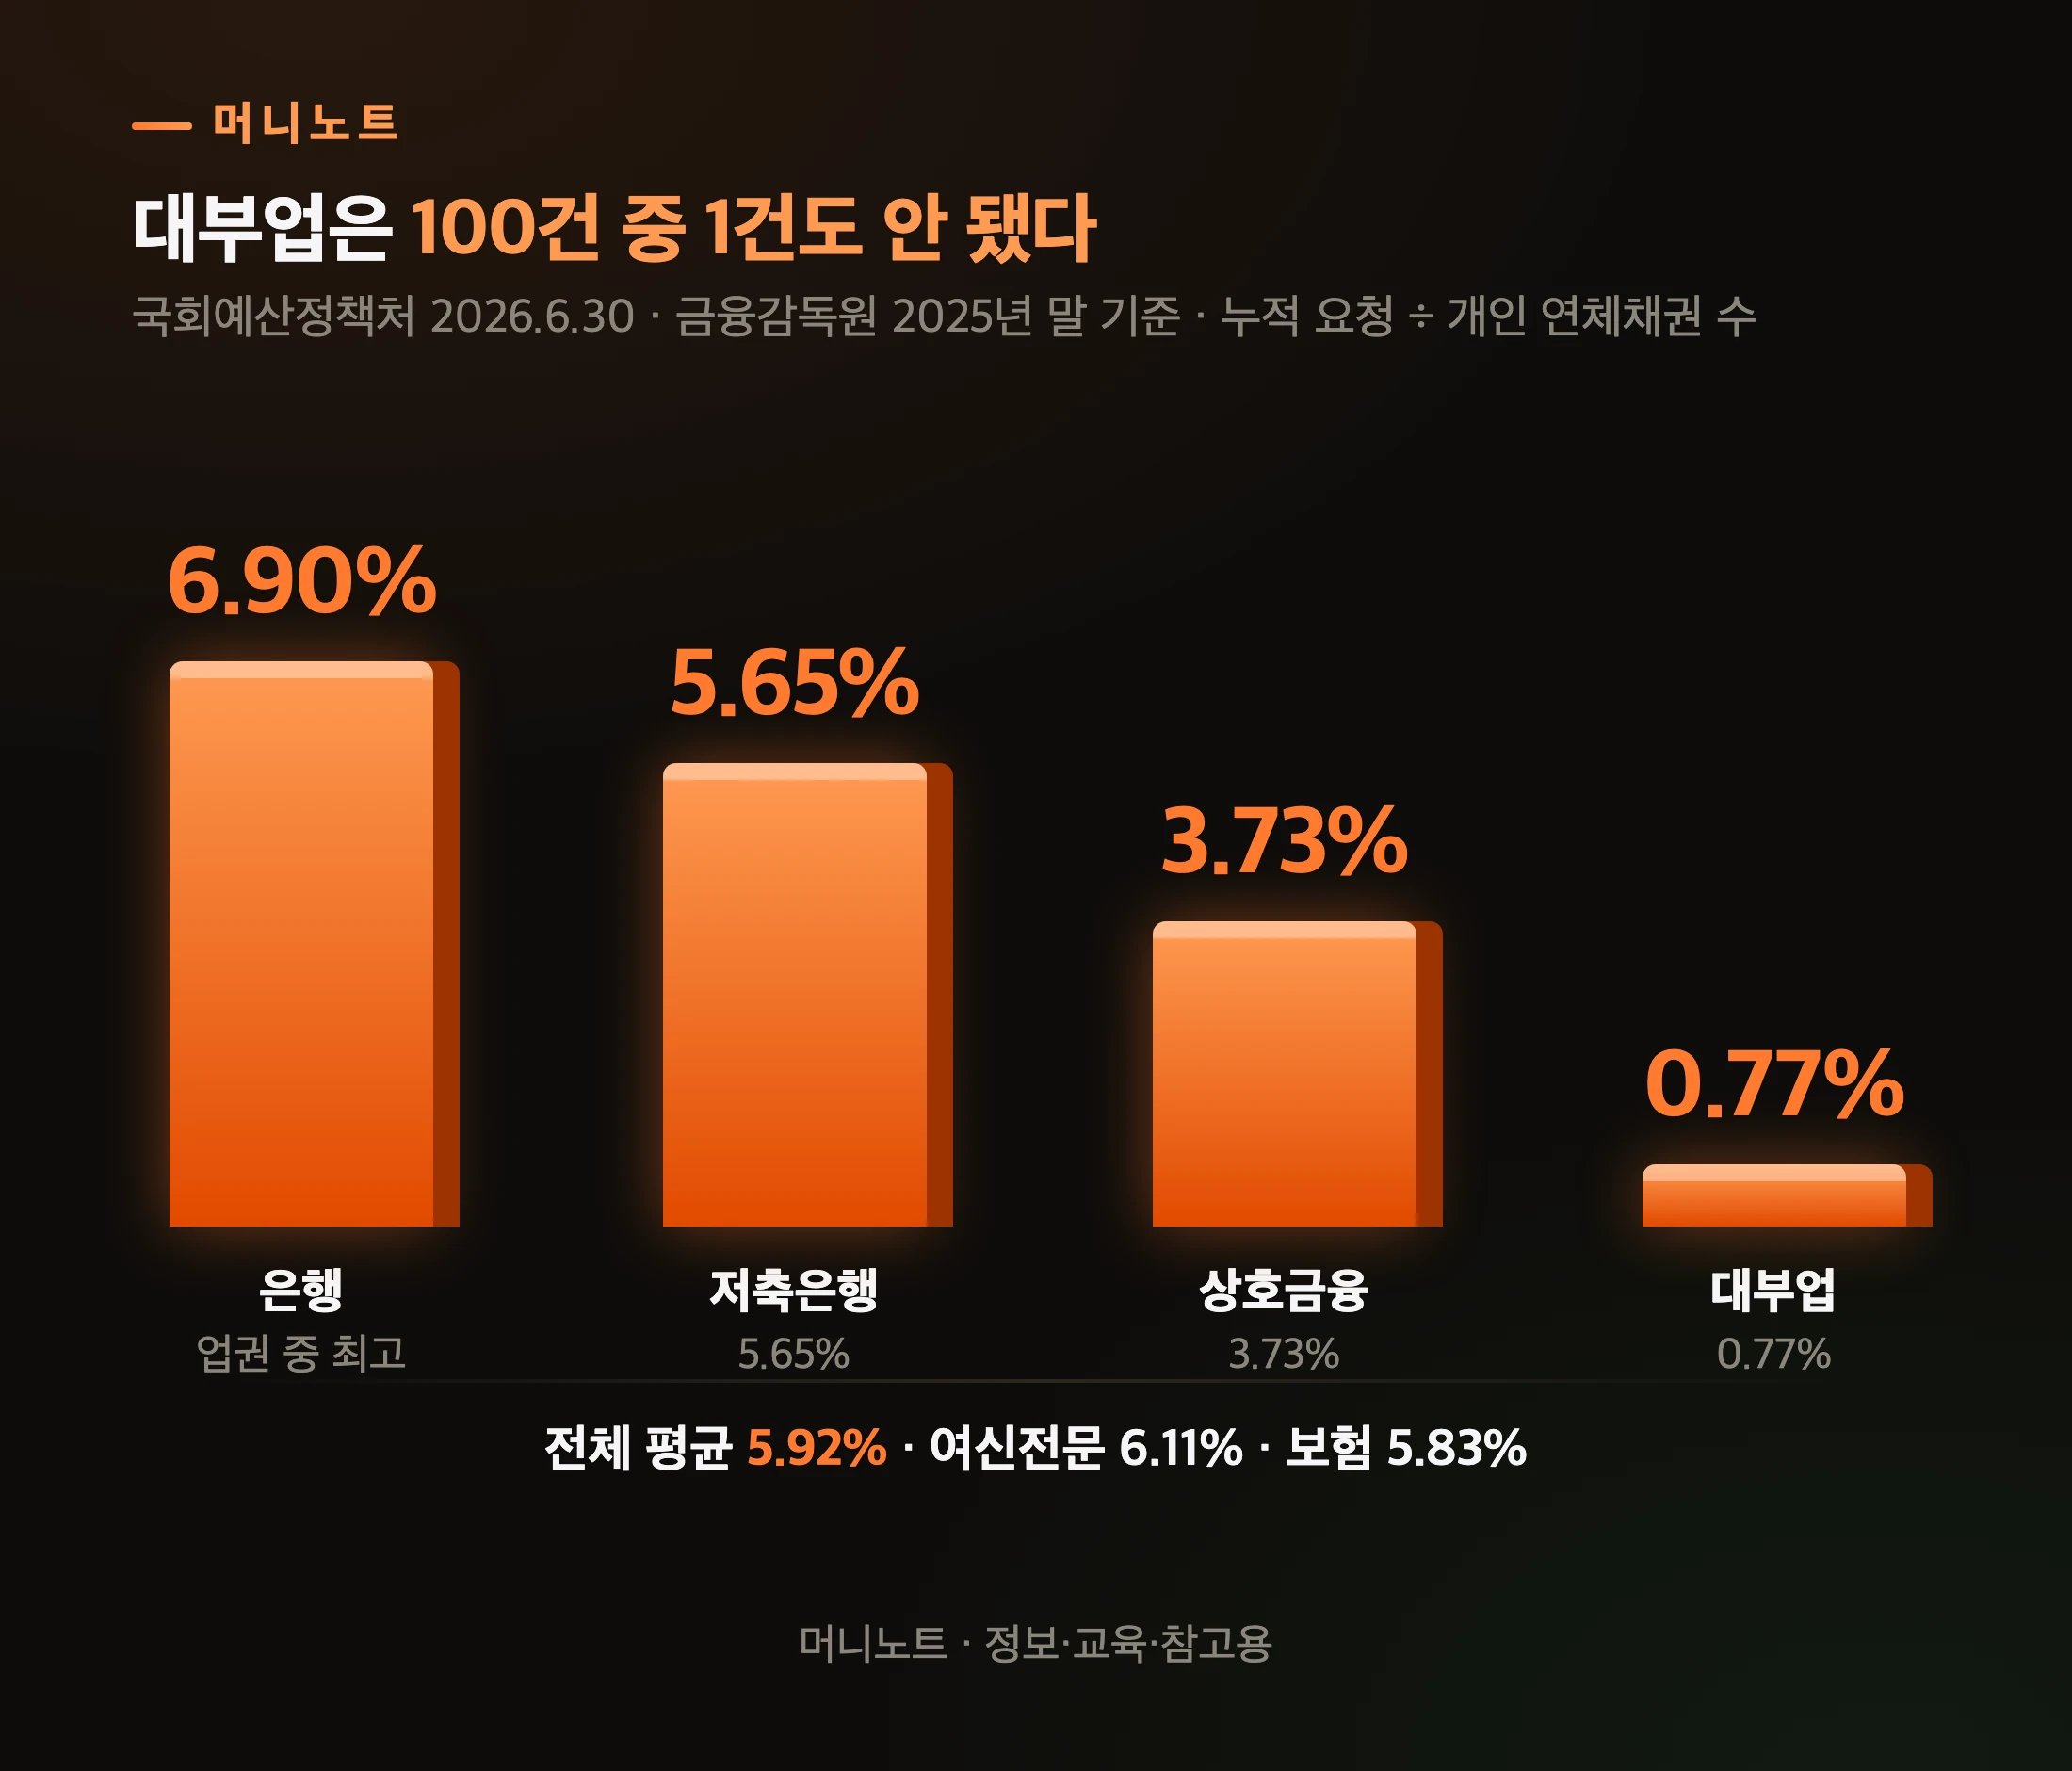
    금융회사 종류에 따라 요청률도 달랐습니다. 은행이 6.90%로 가장 높았고 대부업은 0.77%였어요.

    금융회사 종류별 채무조정 요청률
    머니노트 · 정보·교육·참고용
    표로 보기
    대부업은 100건 중 1건도 안 됐다
    항목 설명 값
    은행 업권 중 최고 6.90%
    저축은행 5.65% 5.65%
    상호금융 3.73% 3.73%
    대부업 0.77% 0.77%

    물론 승인율 90.9%가 「원하는 만큼 깎아 줬다」는 뜻은 아닙니다. 이 승인율은 접수 단계에서 거절된 7,593건을 뺀 비율이고, 승인된 조정의 방식도 제각각이었거든요.

    채무조정 유형별 비중
    머니노트 · 정보·교육·참고용
    표로 보기
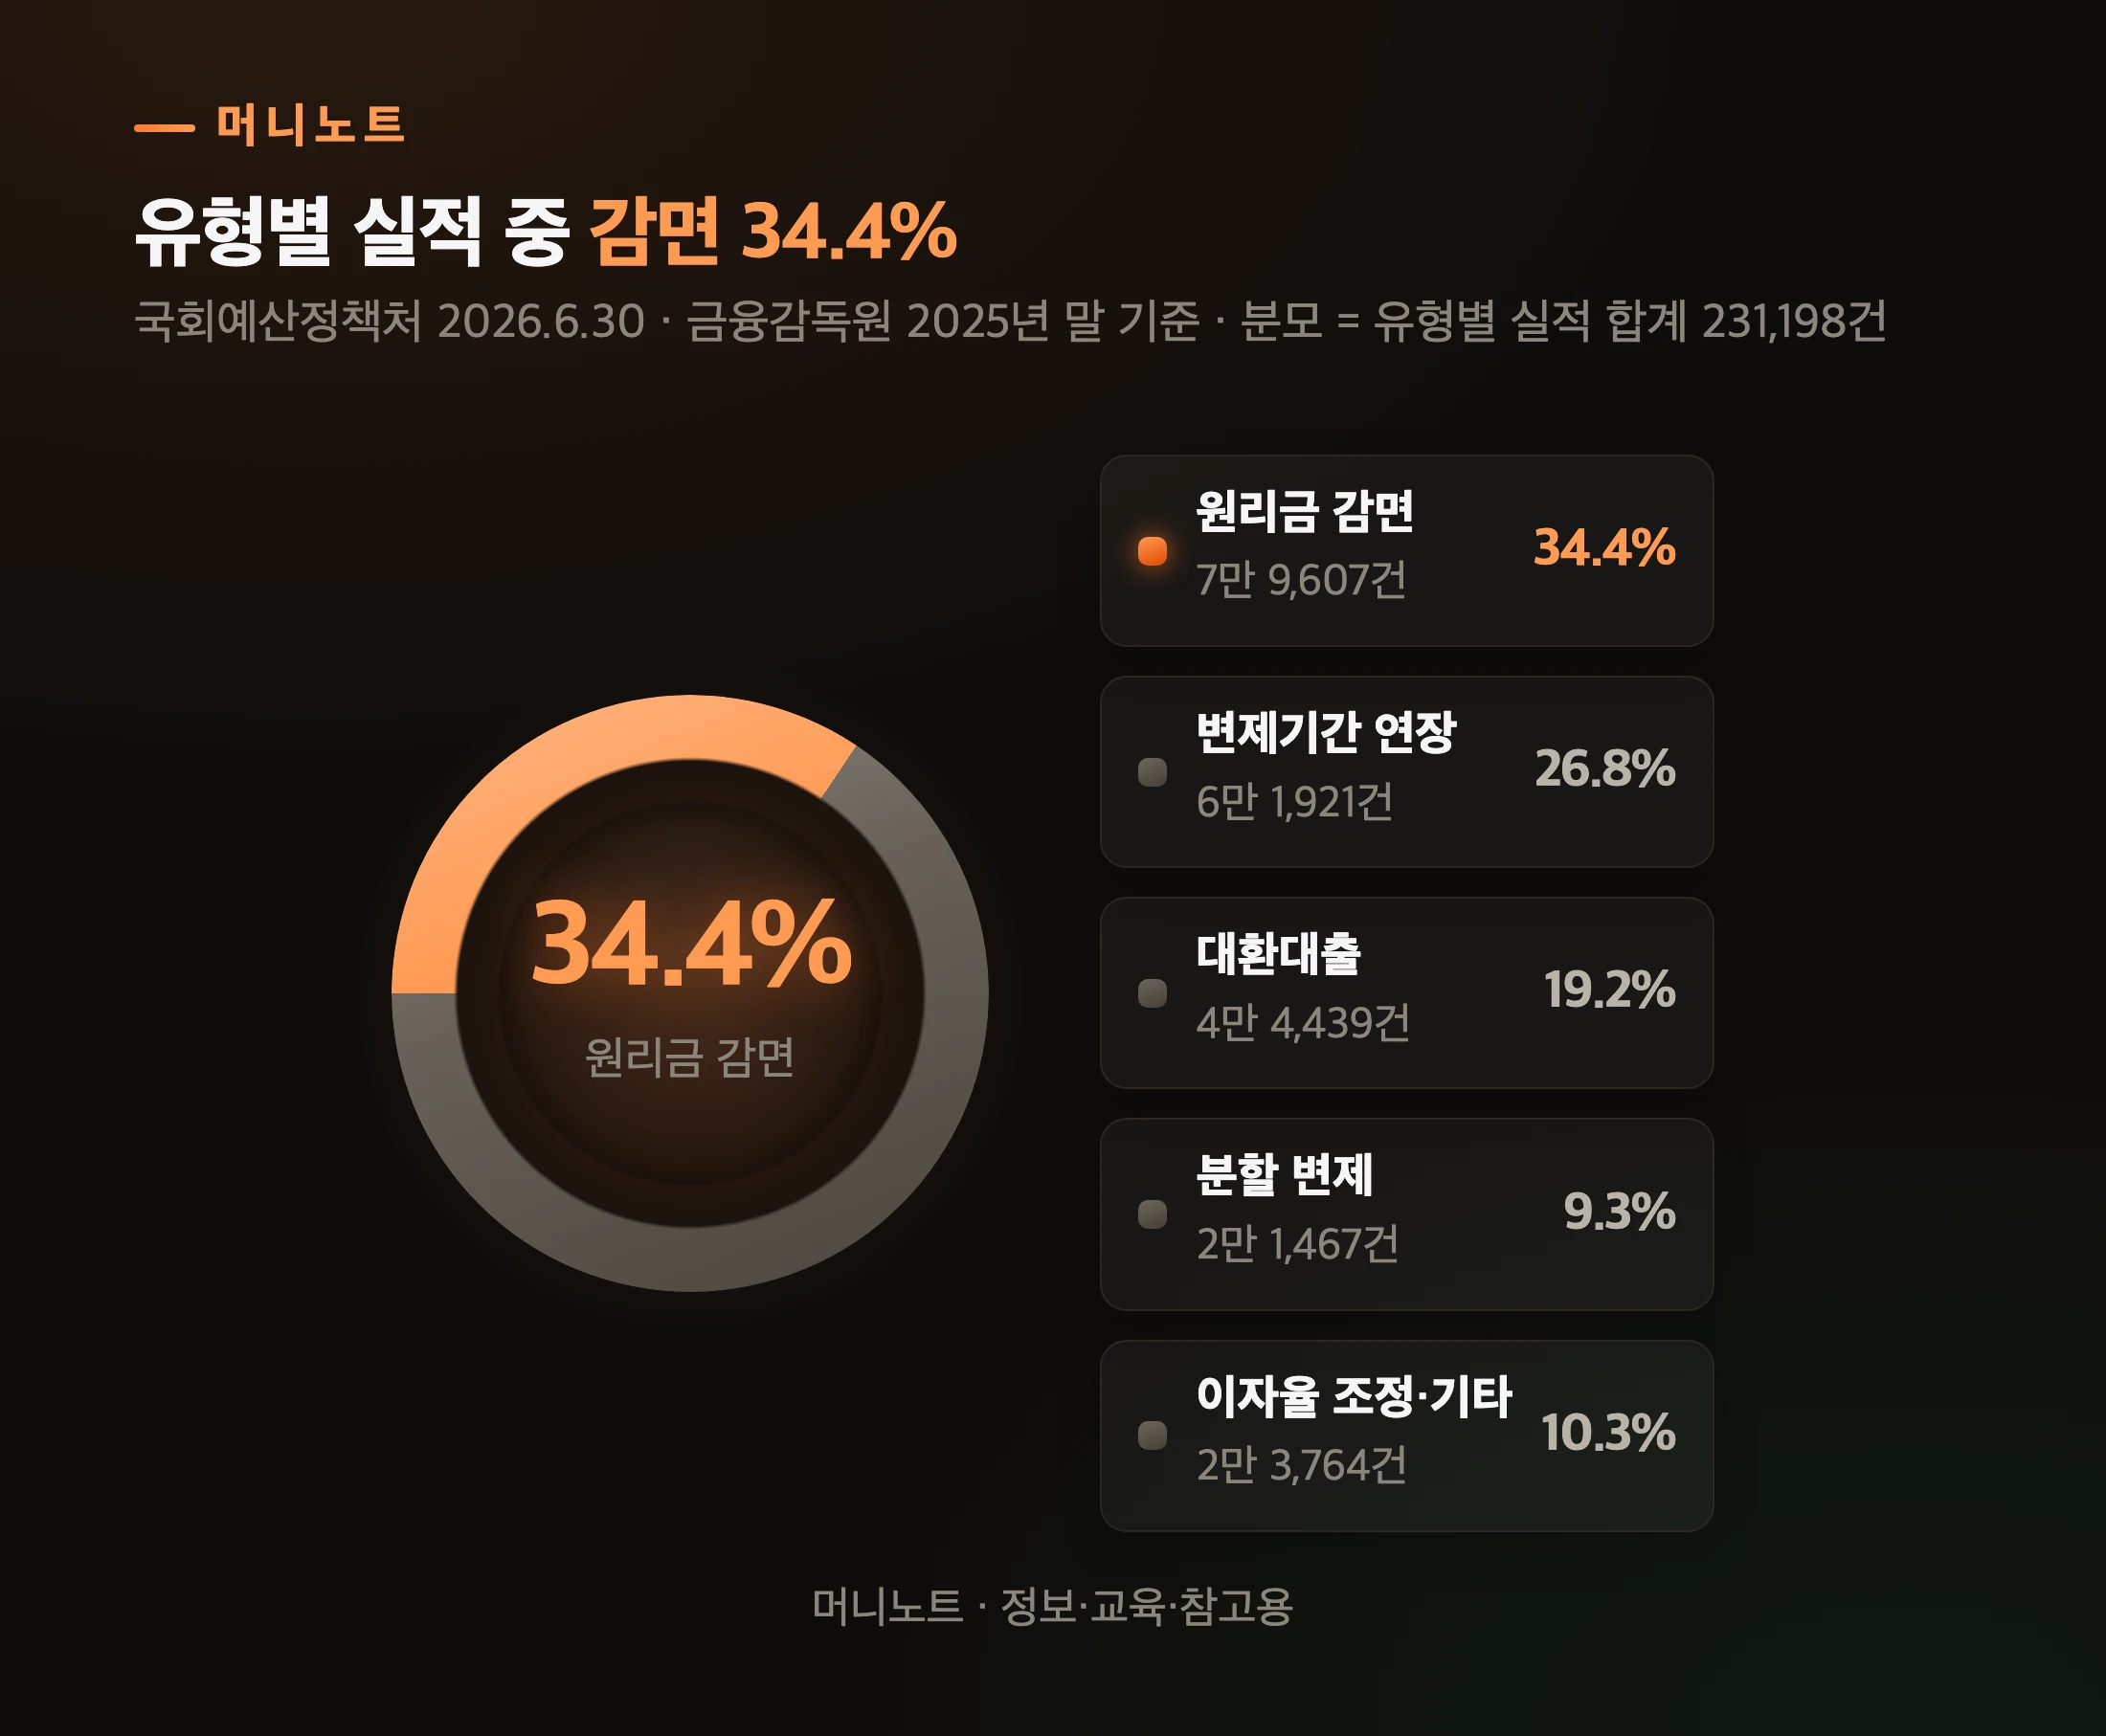
    유형별 실적 중 감면 34.4%
    항목 설명 값
    원리금 감면 7만 9,607건 34.4%
    변제기간 연장 6만 1,921건 26.8%
    대환대출 4만 4,439건 19.2%
    분할 변제 2만 1,467건 9.3%
    이자율 조정·기타 2만 3,764건 10.3%

    유형별 실적 합계 23만 1,198건 중 원리금 감면은 7만 9,607건으로 34.4%를 차지했고, 갚는 기간을 늘린 경우가 26.8%로 뒤를 이었습니다. 이는 유형별 실적의 구성비이며, 감면받은 사람의 비율이나 감면액 비율을 뜻하지 않습니다.

    조정을 받지 않아도 이 법이 이미 바꿔 놓은 것이 있어요. 바로 연체이자입니다.

    연체이자는 어디에 붙나요?

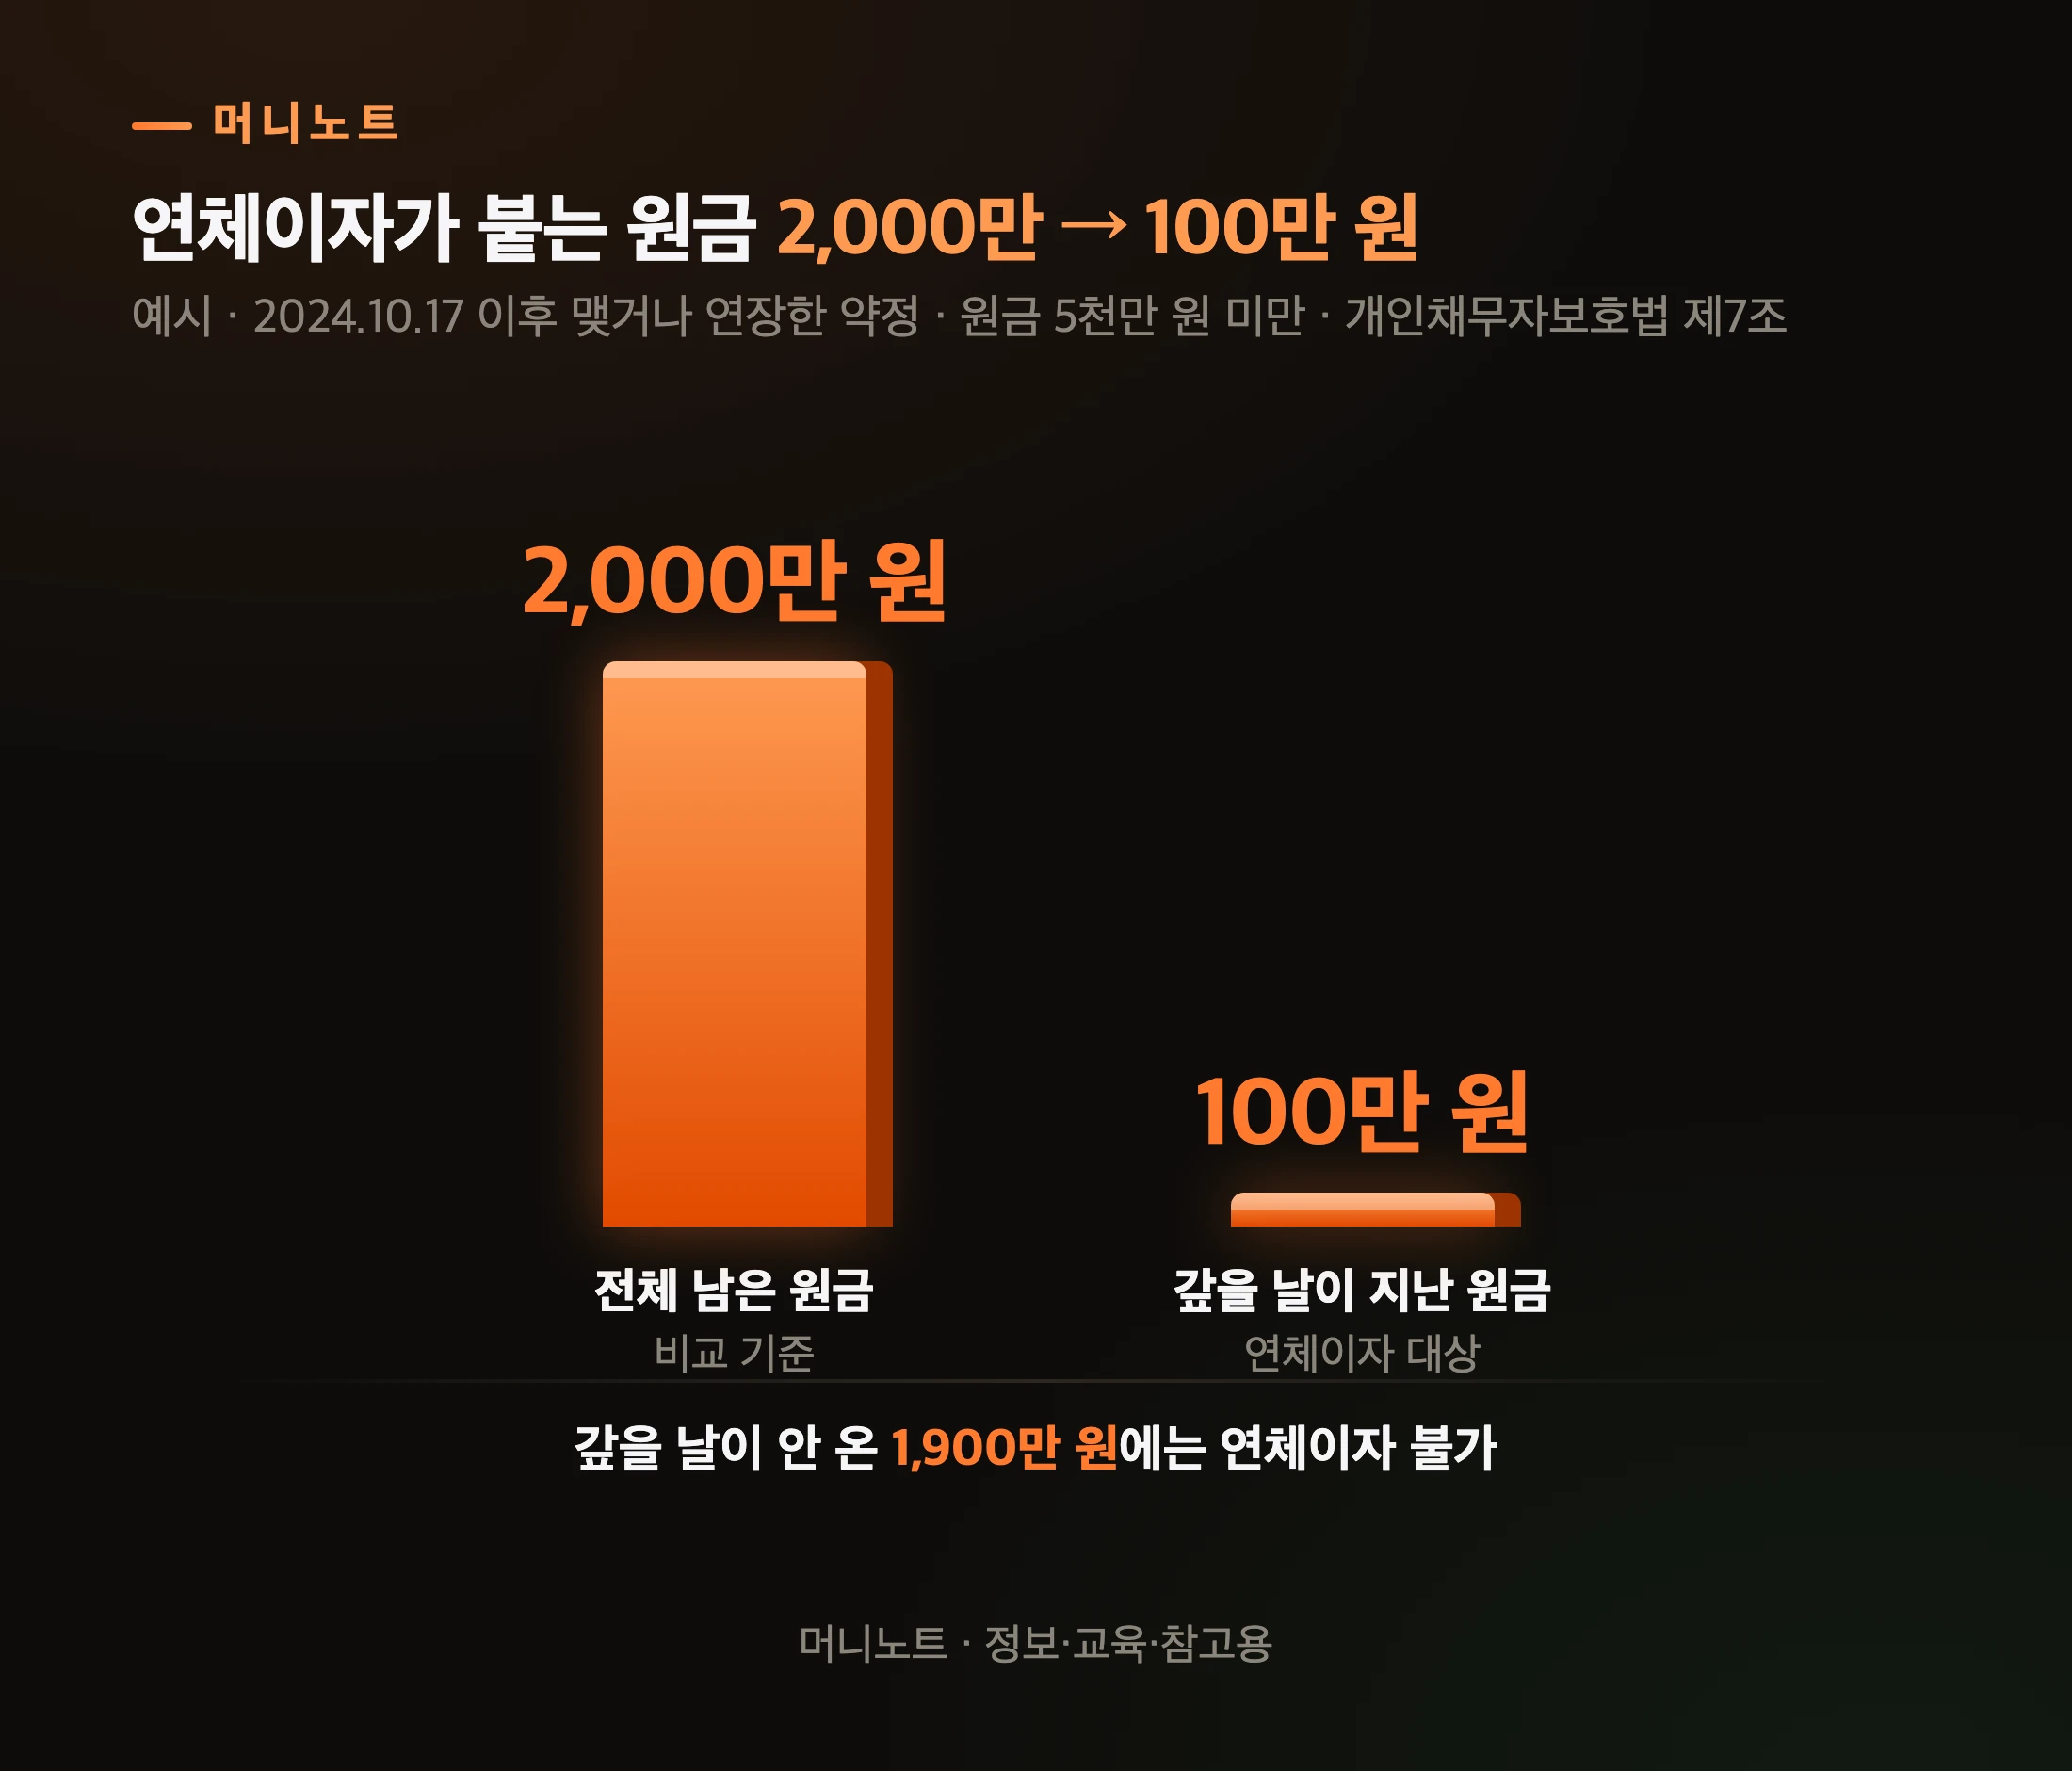
    원금 5천만 원 미만이면, 갚을 날이 아직 안 온 원금에는 연체이자를 받을 수 없습니다. 법 제7조가 연체로 기한의 이익이 상실돼도 원래 약정대로라면 기한이 오지 않은 부분에는 「연체이자를 받을 수 없다」고 정했거든요.

    민수 씨의 경우로 풀어 볼게요. 남은 원금 2,000만 원 중 갚을 날이 지났는데 못 낸 할부 원금이 모두 100만 원이라고 가정합니다.

    기한이익 상실 뒤 연체이자가 붙는 원금
    머니노트 · 정보·교육·참고용
    표로 보기
    연체이자가 붙는 원금 2,000만 → 100만 원
    항목 설명 값
    전체 남은 원금 비교 기준 2,000만 원
    갚을 날이 지난 원금 연체이자 대상 100만 원

    쉽게 말하면 「한 번 밀렸다고 남은 빚 전체에 벌금 이자를 물리지는 못한다」는 이야기예요. 다만 연체이자 제한이 원금 감면이나 무이자를 뜻하지는 않습니다.

    다만 조건이 있습니다. 부칙 제2조가 이 조항을 2024년 10월 17일 시행 이후 새로 맺거나 갱신·연장한 약정부터 적용하게 했어요. 그 전에 맺은 대출을 그대로 갚고 있다면 내 약정이 언제 것인지부터 확인해야 합니다.

    매달 내는 원리금이 얼마인지 다시 셈해 보고 싶다면 대출 이자 계산기에 남은 원금과 금리, 기간을 넣어 보세요.

    이자 말고 연체한 사람을 가장 힘들게 하는 건 따로 있죠. 끊이지 않는 독촉 연락입니다.

    휴대폰을 들고 지친 표정의 사람
    Photo: https://kaboompics.com/ / Pexels

    빚 독촉 연락은 어떻게 줄이나요?

    횟수에 들어가는 추심 연락은 채권마다 7일에 최대 7회이고, 연락받지 않을 시간대와 수단을 요청할 수 있습니다. 법 제16조는 방문·전화·문자·우편을 모두 「추심연락」으로 묶어 이 횟수 안에서 세게 했습니다. 다만 법령·약관상 통지와 시행령이 정한 일부 연락은 횟수에 들어가지 않아, 실제 연락은 더 많을 수 있어요.

    채무자가 쓸 수 있는 연락 제한
    머니노트 · 정보·교육·참고용
    표로 보기
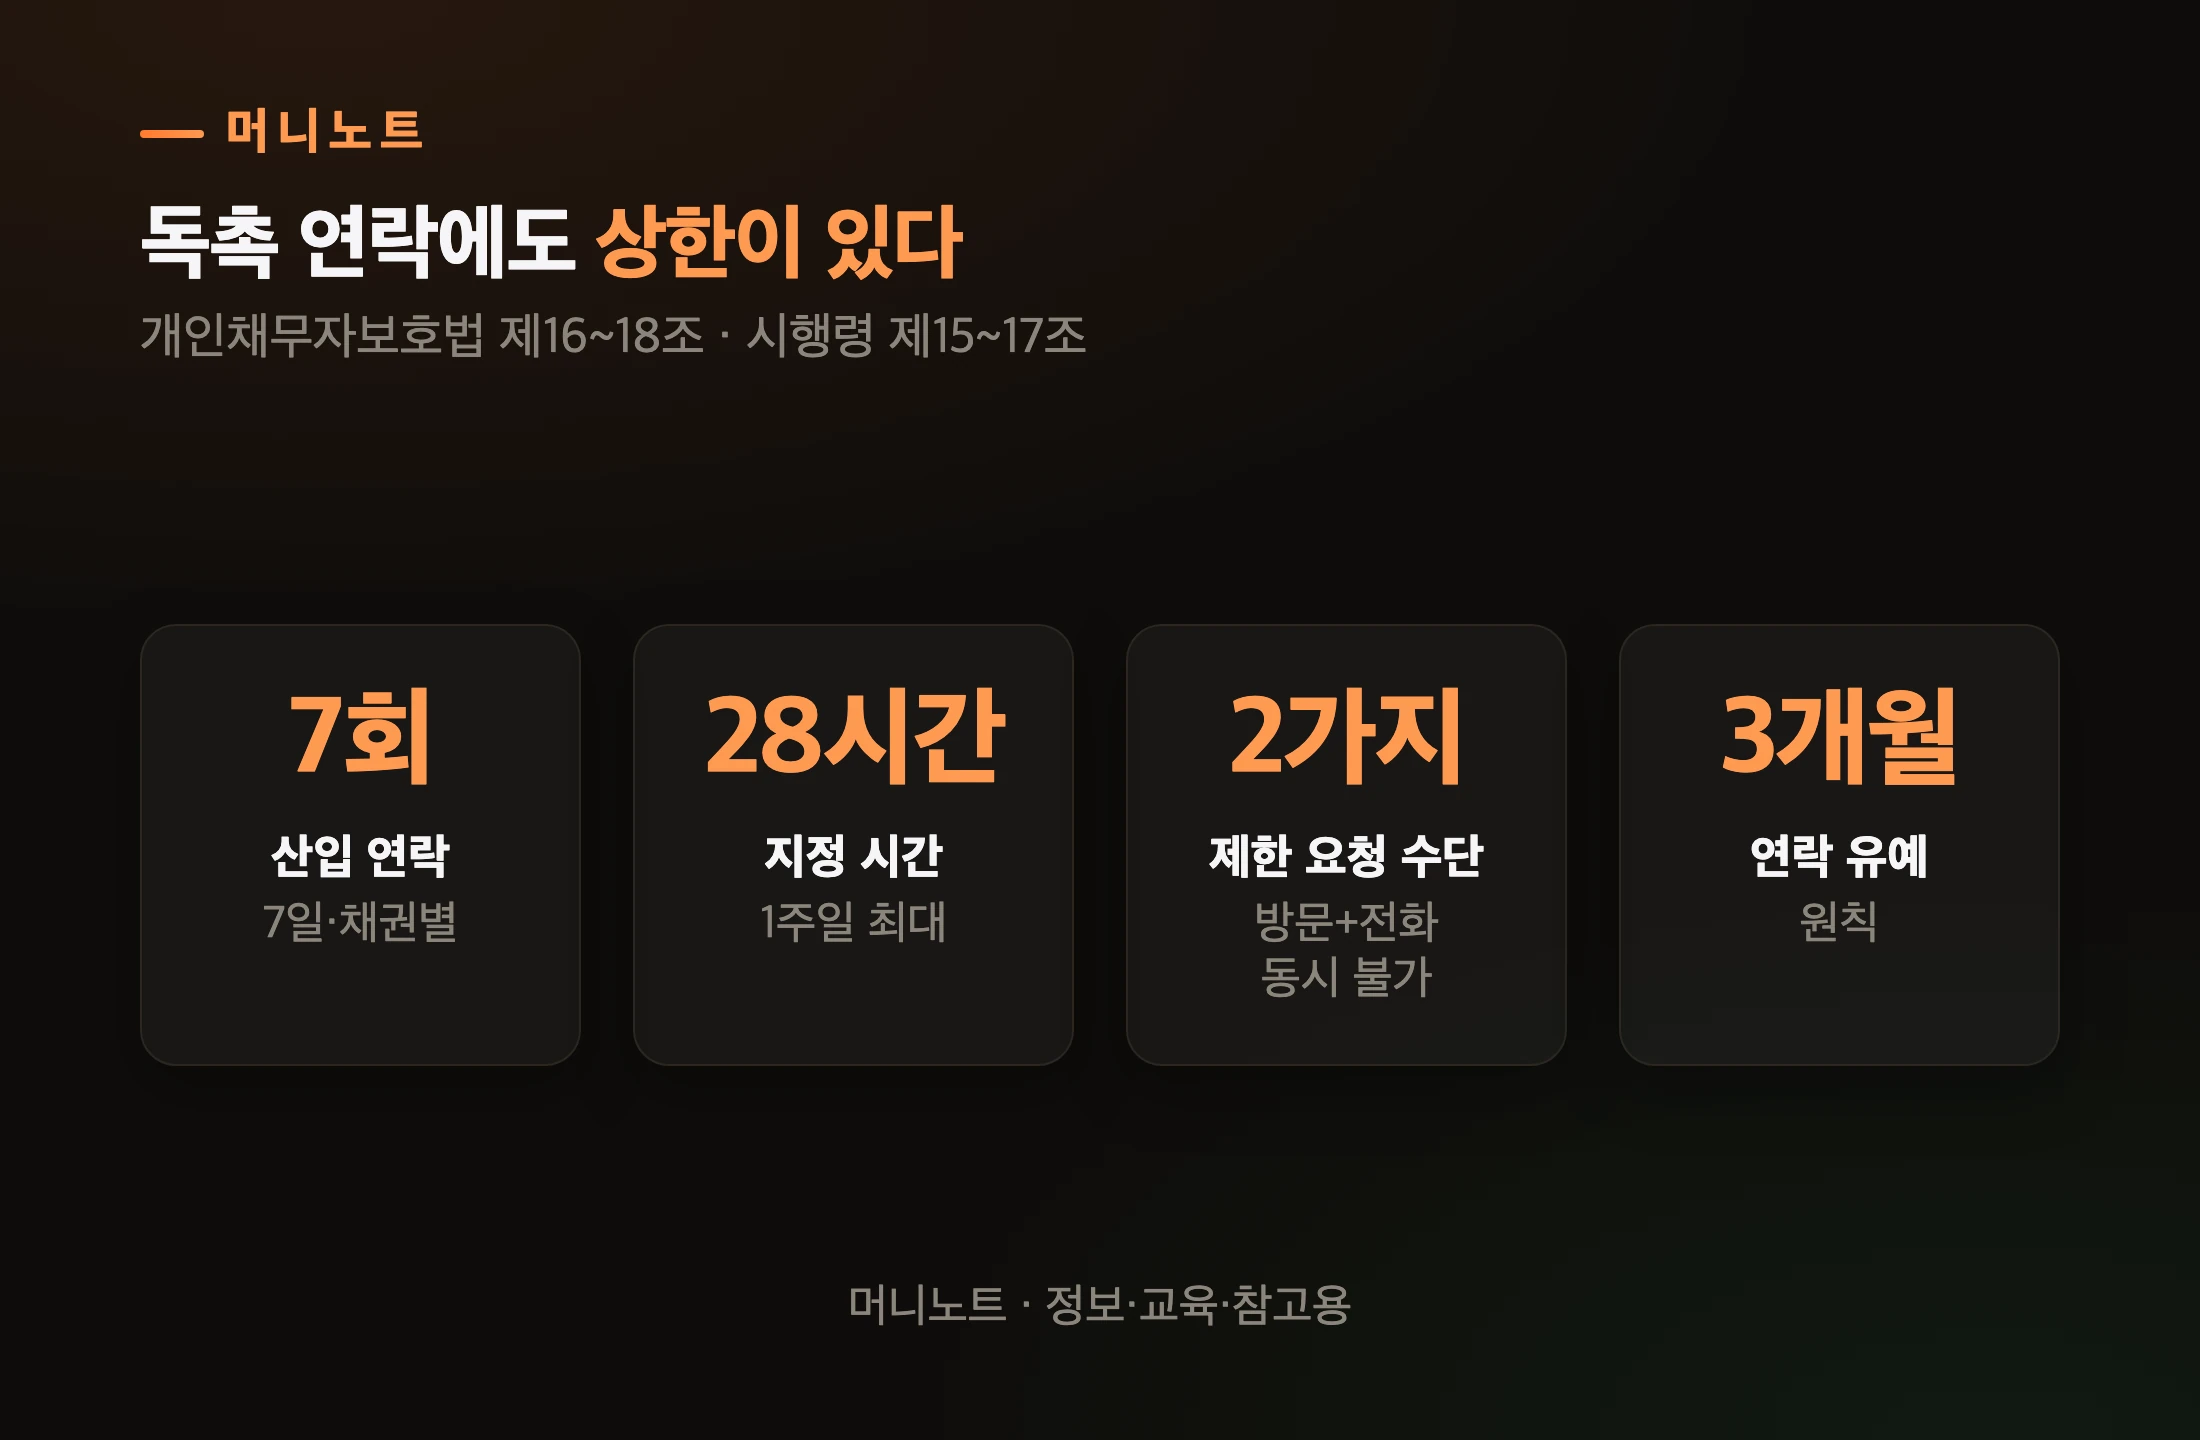
    독촉 연락에도 상한이 있다
    항목 값 설명
    산입 연락 7회 7일·채권별
    지정 시간 28시간 1주일 최대
    제한 요청 수단 2가지 방문+전화 동시 불가
    연락 유예 3개월 원칙

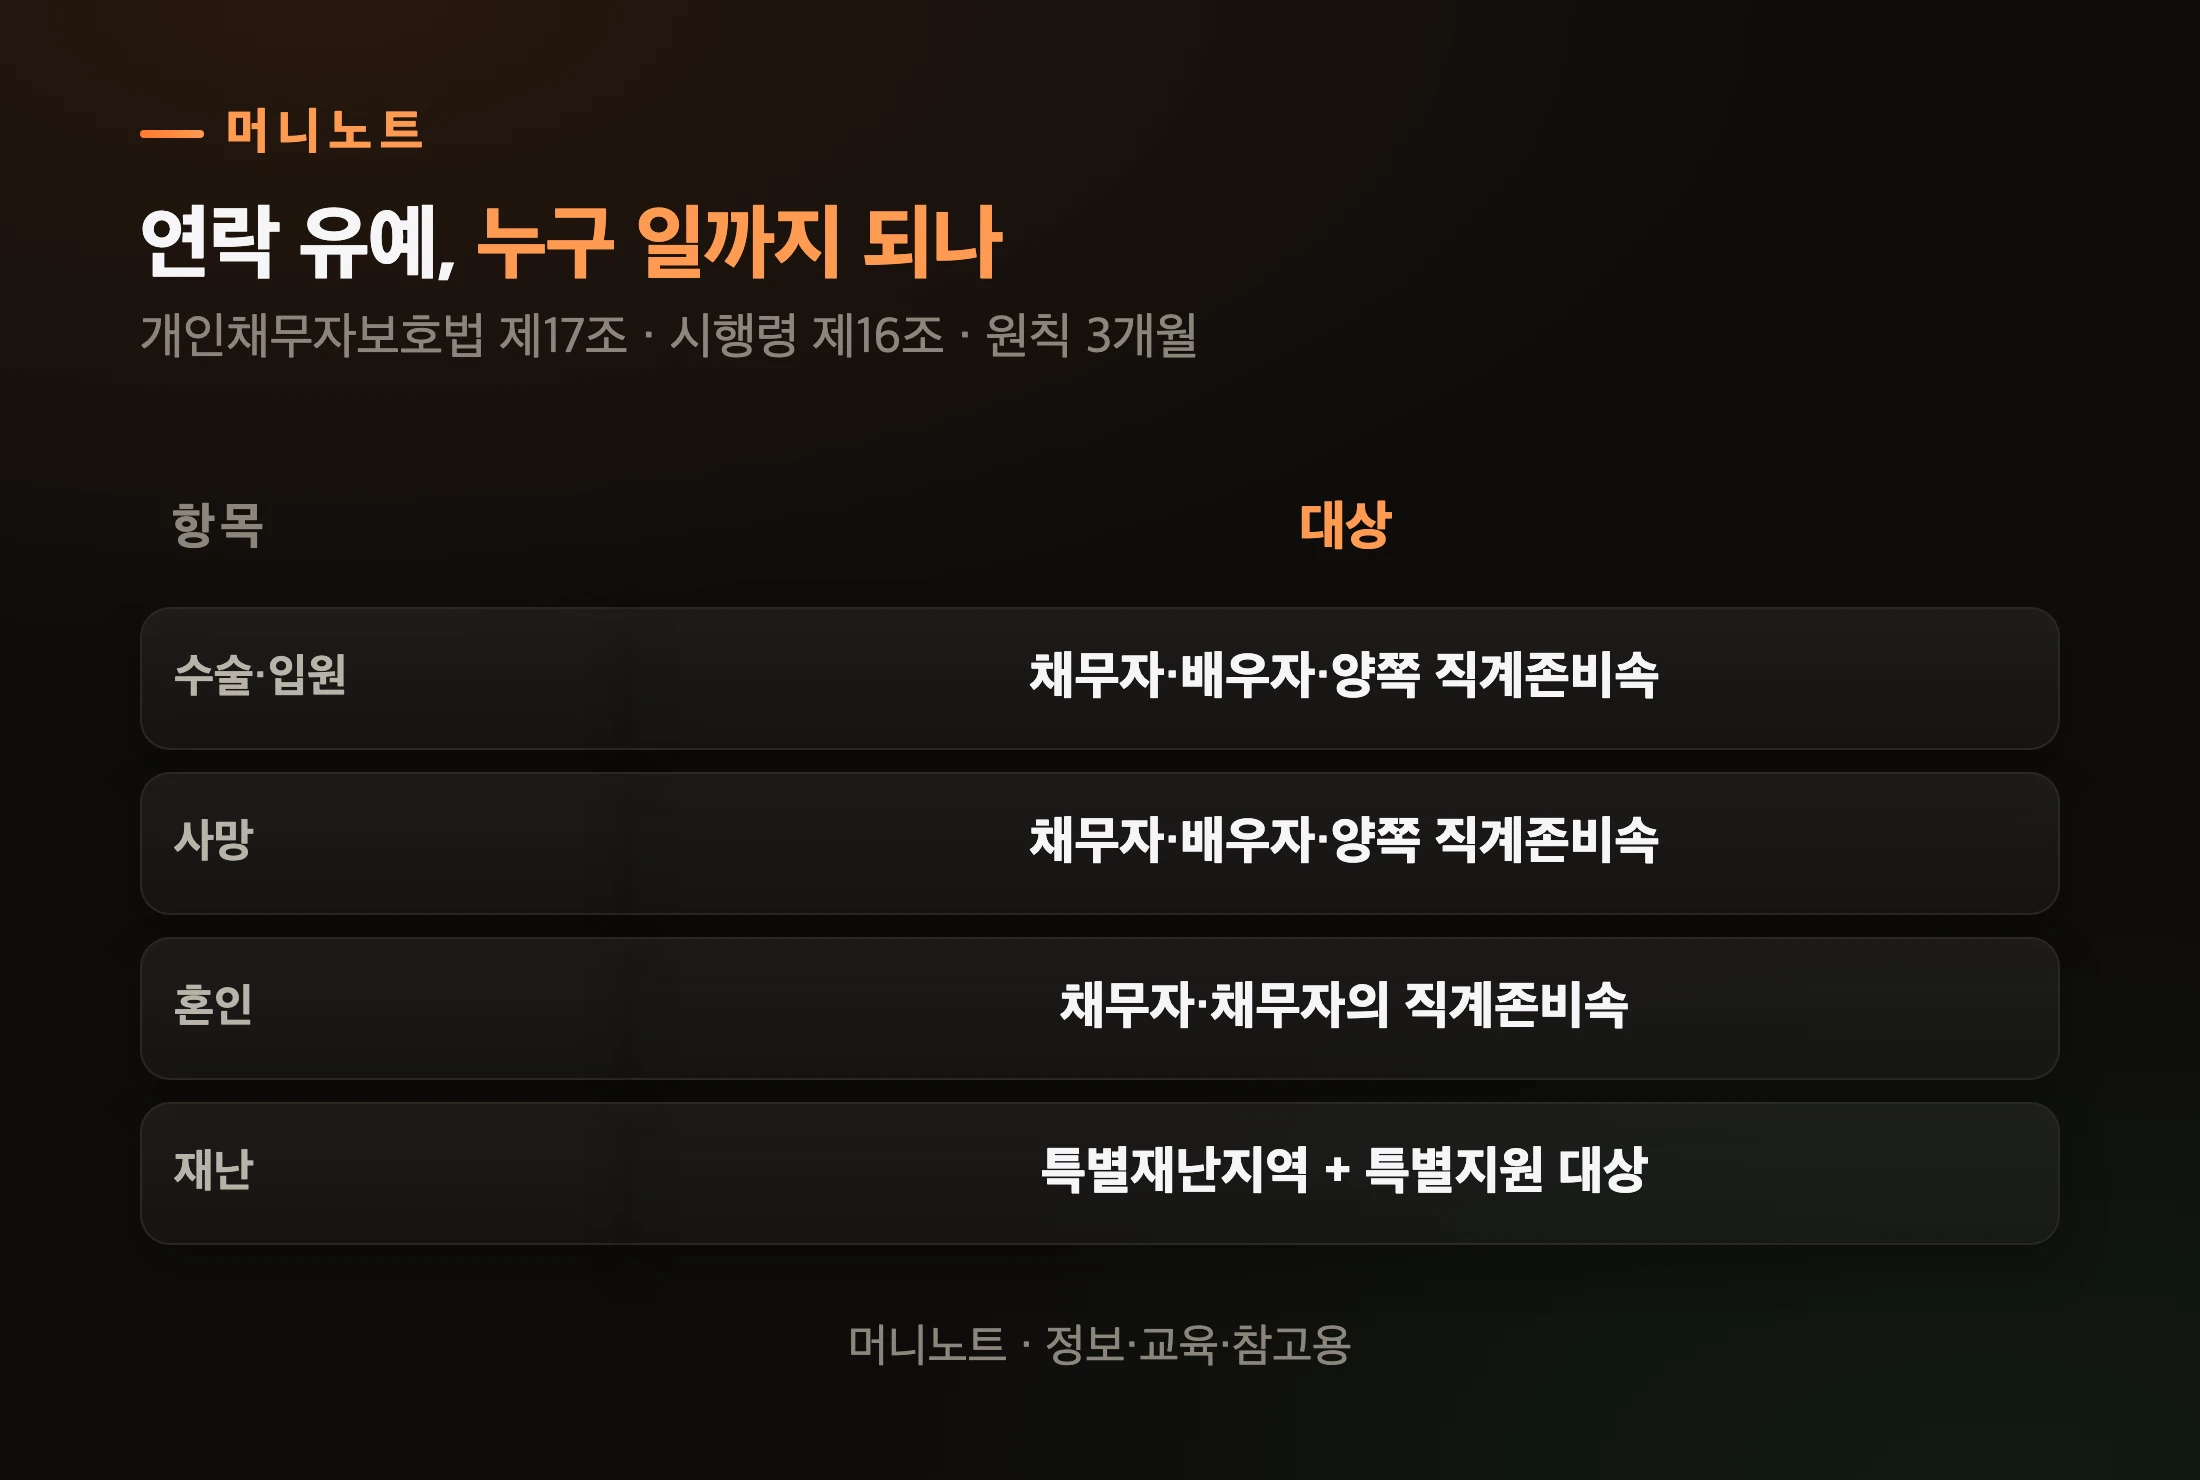
    수술·입원이나 사망에 따른 유예 대상은 채무자, 배우자, 채무자와 배우자의 직계존속·직계비속입니다. 혼인은 채무자 또는 채무자의 직계존속·직계비속이 대상입니다. 재난 사유는 거주 지역이 특별재난지역으로 선포되고 특별지원 대상이 된 경우에 해당합니다.

    추심 연락 유예 사유와 대상
    머니노트 · 정보·교육·참고용
    표로 보기
    연락 유예, 누구 일까지 되나
    구분 대상
    수술·입원 채무자·배우자·양쪽 직계존비속
    사망 채무자·배우자·양쪽 직계존비속
    혼인 채무자·채무자의 직계존비속
    재난 특별재난지역 특별지원 대상

    추심자가 해당 사실을 확인한 날부터 원칙적으로 3개월간 추심연락이 유예되며, 기간 합의·연장과 법령상 예외가 있습니다. 수술·입원, 혼인, 사망 사유는 사유별로 한 번만 쓸 수 있어요.

    연락받지 않을 시간대는 1주일에 28시간 안에서 정합니다. 연락 수단은 방문·전화·문자·전자우편·팩스 중 두 가지까지 막아 달라고 요청할 수 있지만, 방문과 전화를 동시에 막을 수는 없어요. 다른 연락 수단이 없어지는 경우 등에는 요청이 거부될 수 있습니다.

    이 규칙을 어기면 어떻게 될까요? 법 제52조는 7일 7회나 연락 유예를 어기면 2천만 원 이하 과태료를 매기게 했습니다. 법 제44조는 채권추심회사등이 이 법을 위반한 경우, 일반 손해배상 청구 대신 300만 원 이하 범위에서 상당한 금액을 손해액으로 하여 배상을 청구할 수 있도록 규정합니다.

    이런 권리가 없던 시절은 어땠을까요?

    여러 장의 신용카드
    Photo: Towfiqu barbhuiya / Pexels

    2003년 카드대란 때와 무엇이 다른가요?

    지금 같은 「금융회사 직접 채무조정 요청권」은 2024년 10월 17일에야 시행됐습니다. 금융위원회는 이 요청권이 「신설된다」고 발표했어요. 여기서는 그때의 연체 현황과 지금의 제도를 나란히 놓아 봅니다.

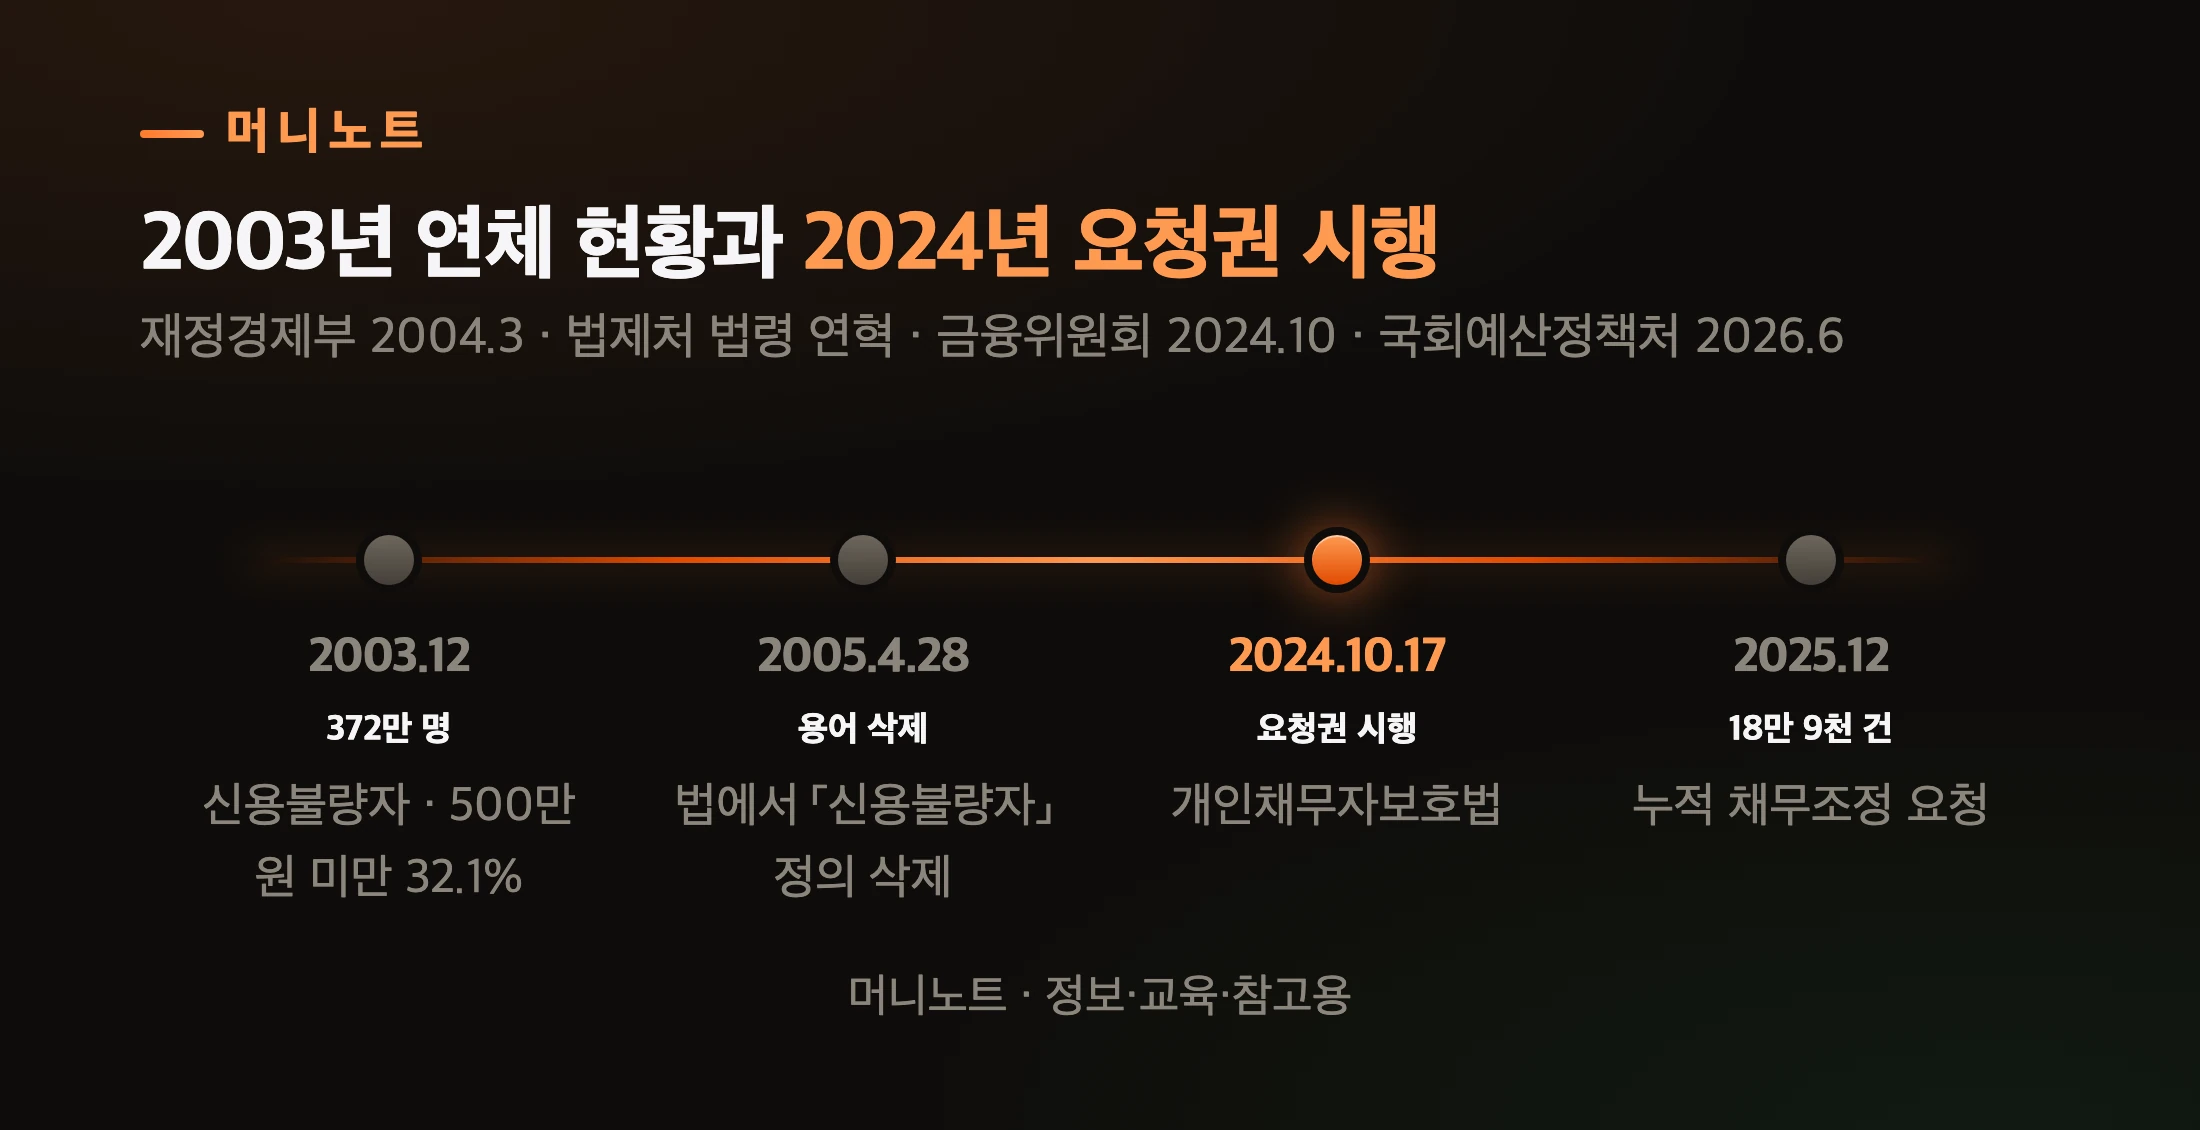
    재정경제부 「신용불량자 현황 및 대응방향」(2004년 3월)을 보면 2003년 말 신용불량자로 집계된 사람은 372만 명이었습니다. 그중 119만 3천 명, 32.1%의 채무금액은 500만 원 미만이었어요.

    신용불량자에서 채무조정 요청권까지
    머니노트 · 정보·교육·참고용
    표로 보기
    2003년 연체 현황과 2024년 요청권 시행
    시점 사건 설명
    2003.12 372만 명 신용불량자 · 500만 원 미만 32.1%
    2005.4.28 용어 삭제 법에서 「신용불량자」 정의 삭제
    2024.10.17 요청권 시행 개인채무자보호법
    2025.12 18만 9천 건 누적 채무조정 요청

    신용불량자 열 명 중 셋은 채무금액이 500만 원 미만이었던 셈이죠. 이 자료는 채무금액 분포를 보여줄 뿐, 그때 사람들이 어떤 제도를 쓸 수 있었는지까지 말해 주지는 않습니다.

    물론 요청한다고 다 받아들여지는 건 아닙니다. 어떤 경우에 거절되는지도 알아 둬야 해요.

    통화하며 답답해하는 직장인
    Photo: Felicity Tai / Pexels

    채무조정 요청이 거절되는 경우는?

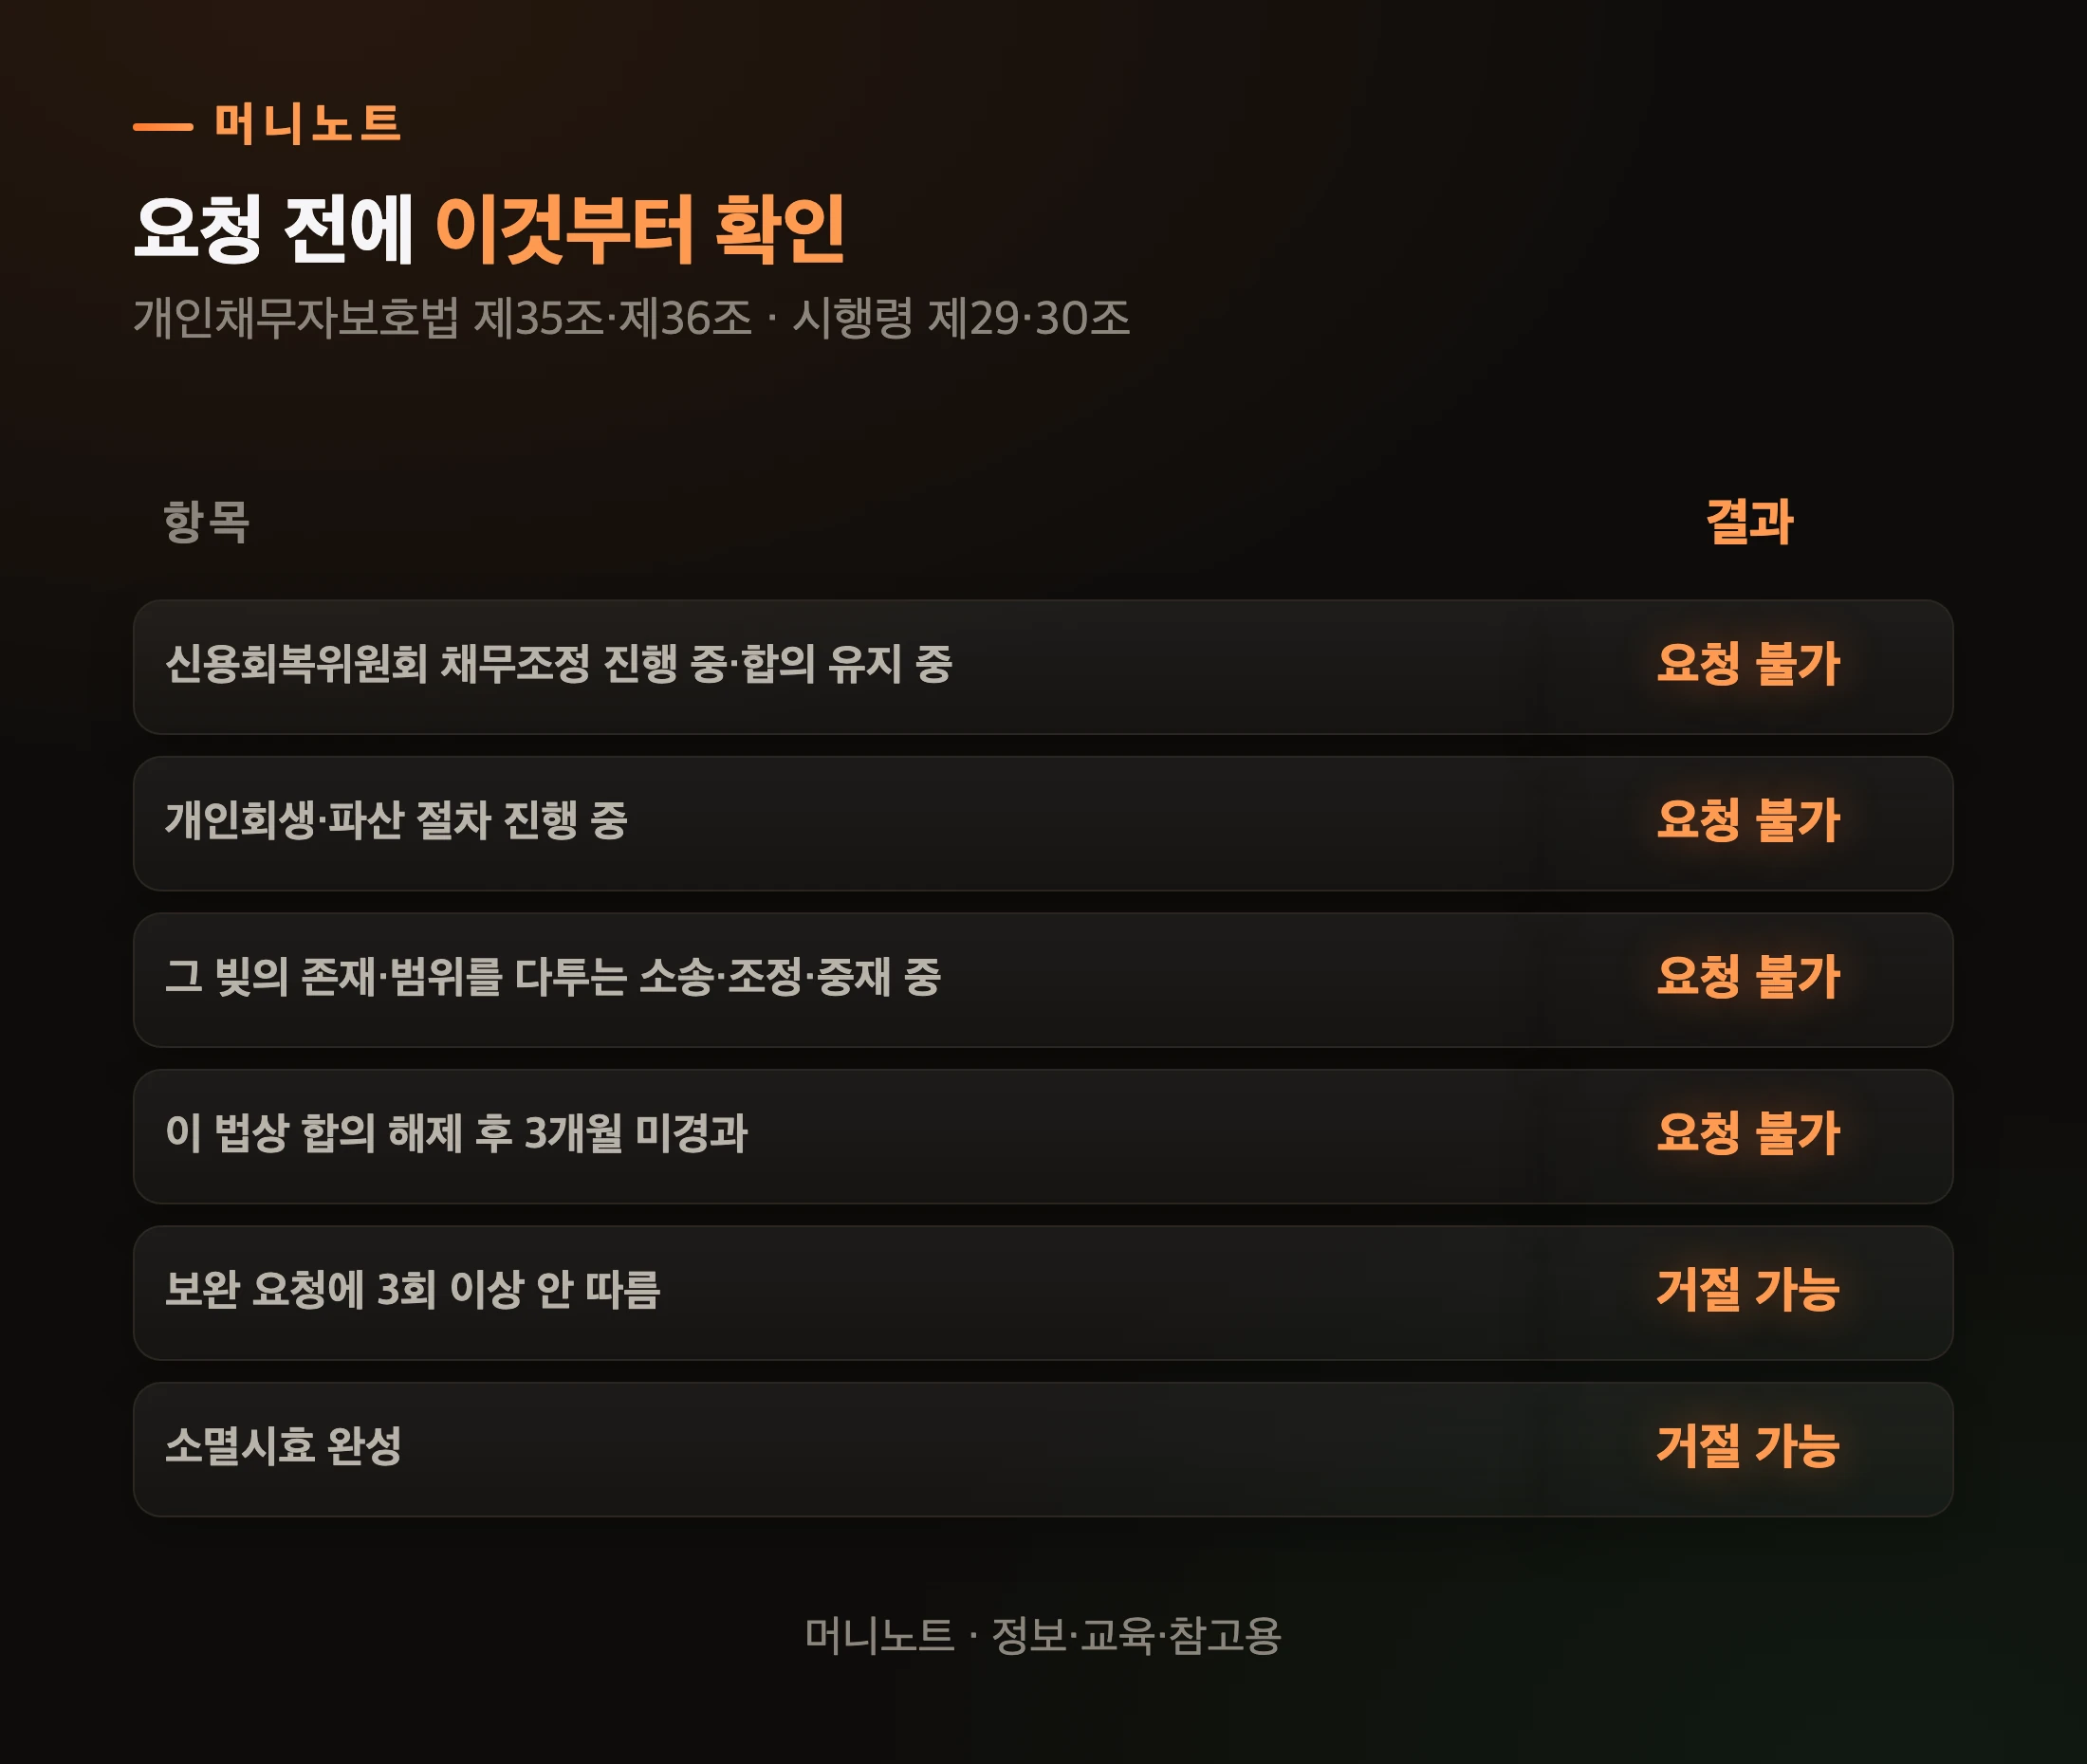
    법이 열거한 다른 채무조정·회생 절차나 그 빚을 다투는 소송이 진행 중이면 요청할 수 없고, 금융회사가 거절할 수도 있습니다. 법 제35조와 제36조, 시행령 제30조가 그 경우를 정했습니다.

    채무조정 요청이 막히는 경우
    머니노트 · 정보·교육·참고용
    표로 보기
    요청 전에 이것부터 확인
    구분 결과
    신용회복위원회 채무조정 진행 중·합의 유지 중 요청 불가
    개인회생·파산 절차 진행 중 요청 불가
    그 빚의 존재·범위를 다투는 소송·조정·중재 중 요청 불가
    이 법상 합의 해제 후 3개월 미경과 요청 불가
    보완 요청에 3회 이상 안 따름 거절 가능
    소멸시효 완성 거절 가능

    변제능력에 큰 변동이 없는데 절차가 끝난 빚을 다시 요청해도 거절될 수 있습니다(제36조①3호).

    거절됐다고 끝은 아니에요. 시행령 제30조는 금융회사가 거절할 때 법원 회생·파산 절차와 신용회복위원회 채무조정 절차를 안내하게 했습니다. 금융회사가 정해진 사유 밖으로 거절하면 3천만 원 이하 과태료 대상이고요(제52조②).

    그럼 민수 씨는 무엇을 준비하면 될까요?

    서류에 서명하는 손
    Photo: Kampus Production / Pexels

    채무조정은 어떻게 요청하나요?

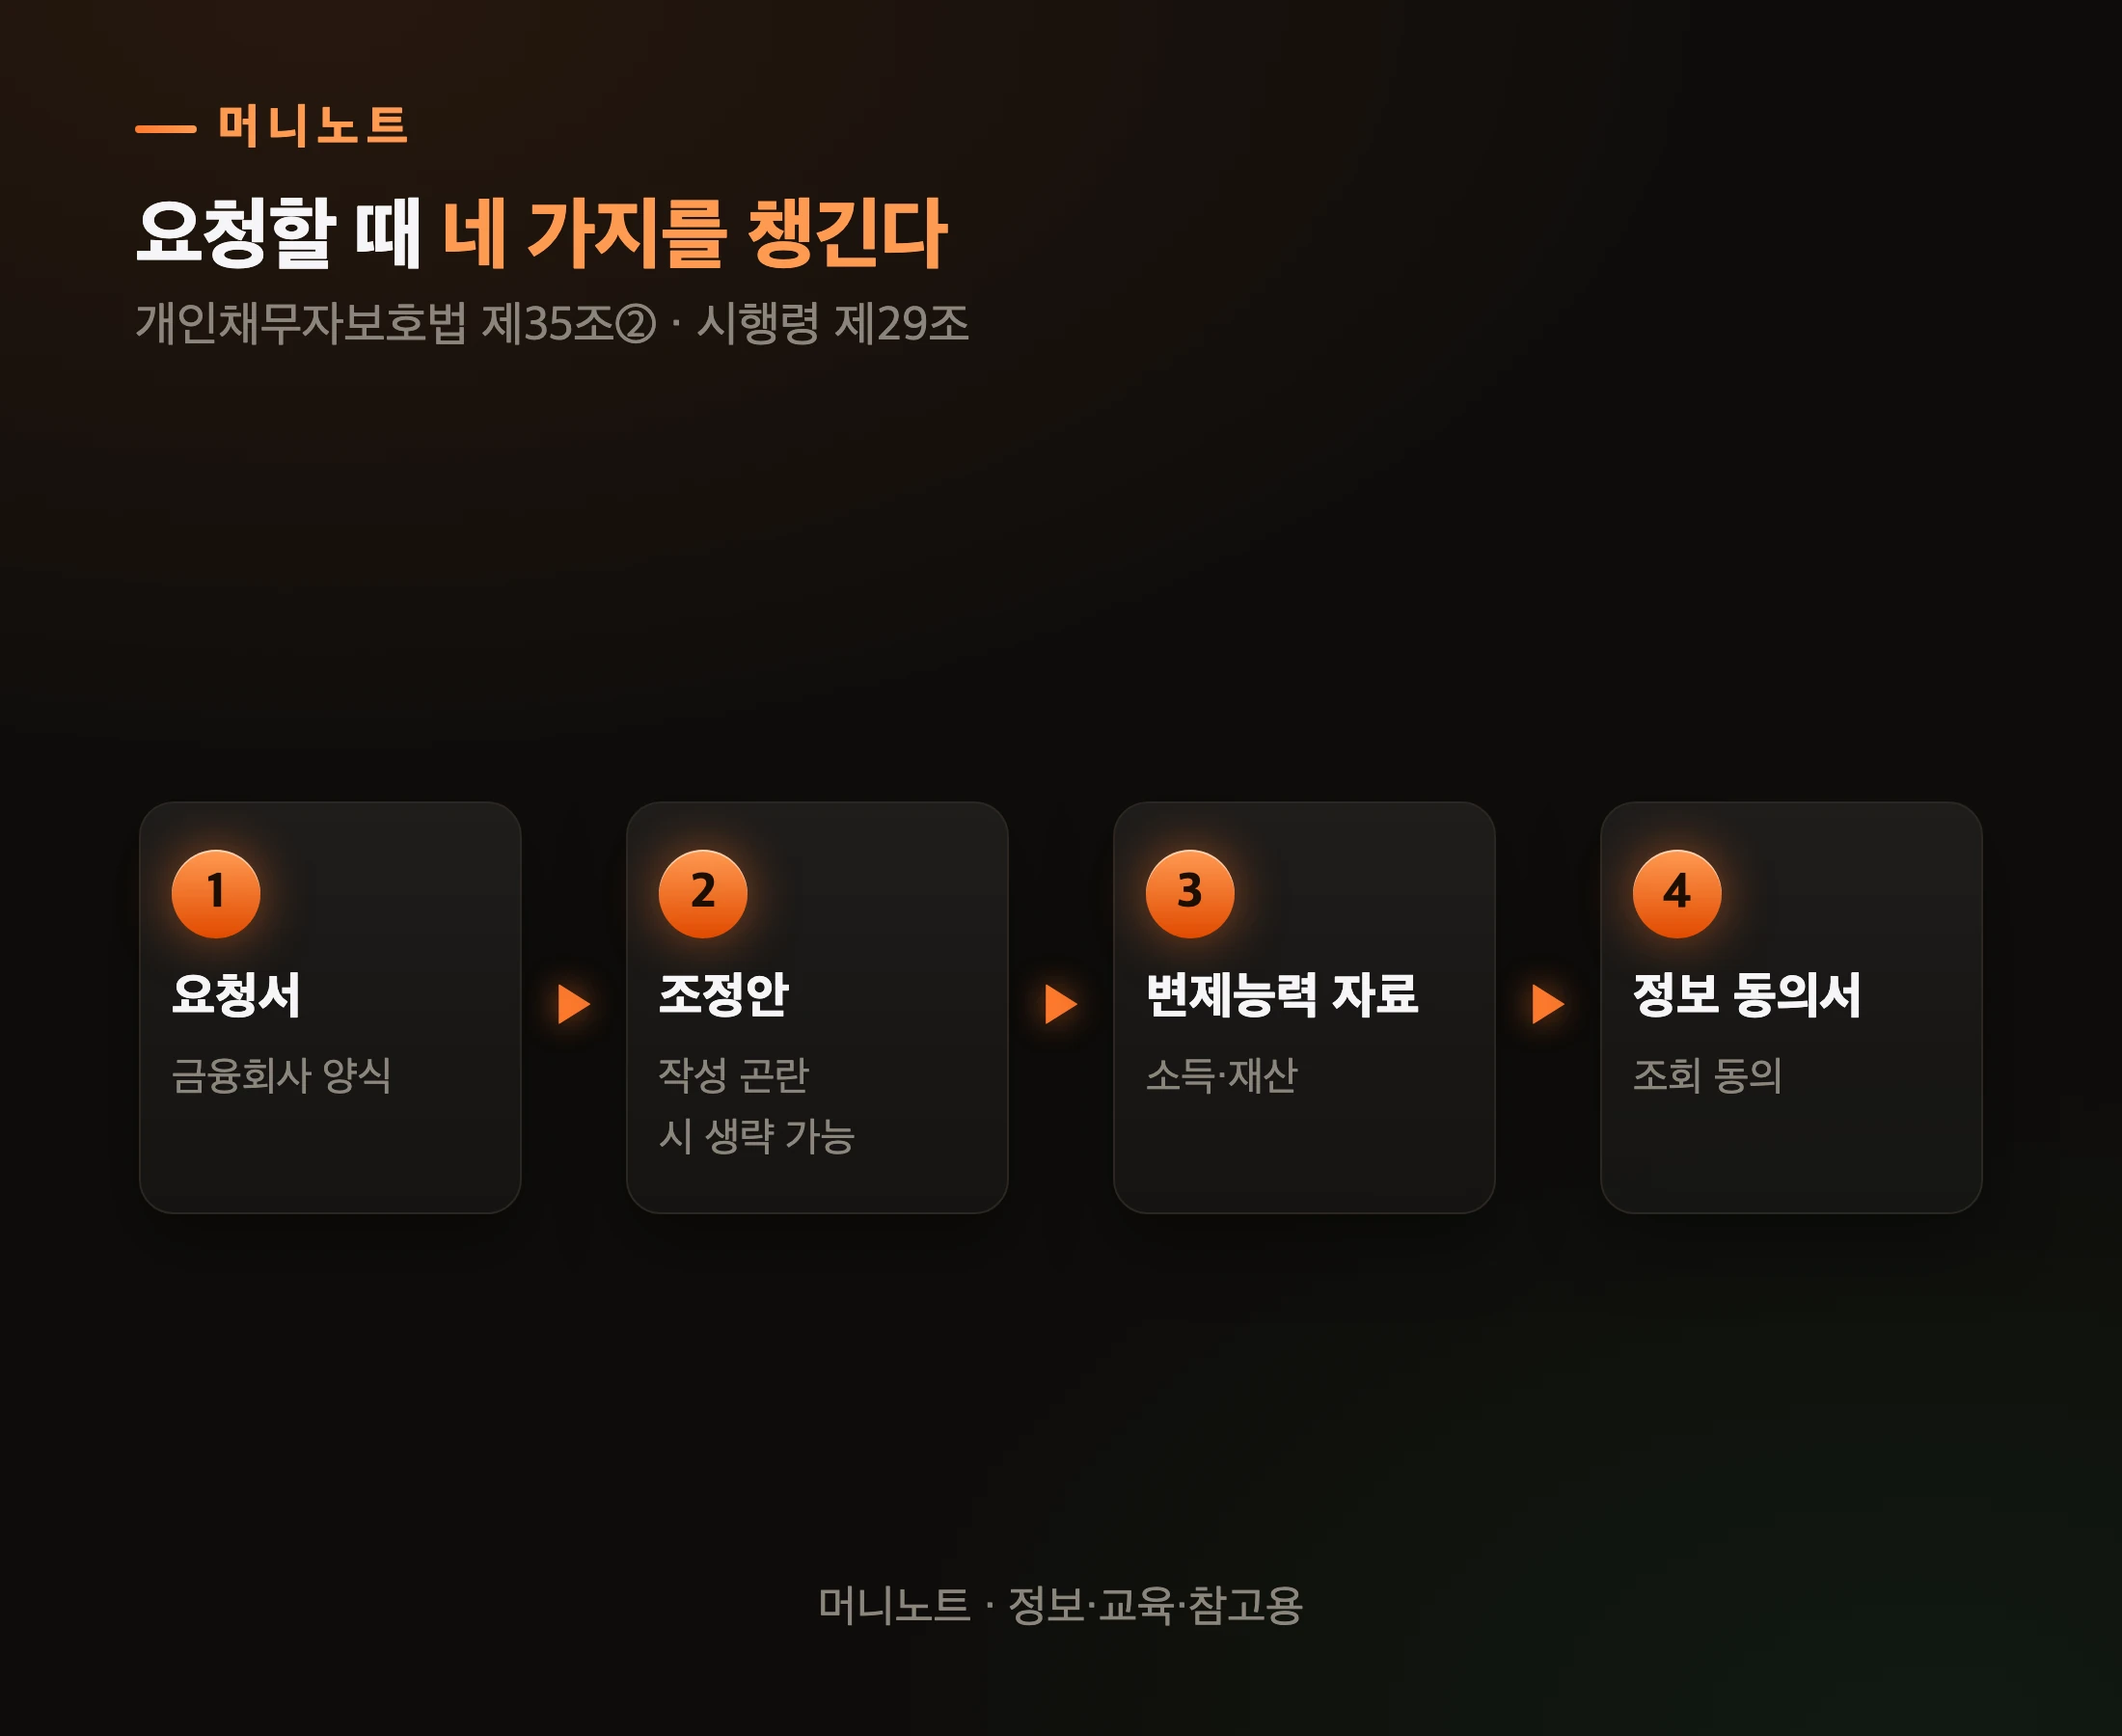
    연체한 금융회사에 서면이나 전화로 요청하고, 요청서·조정안·변제능력 자료를 냅니다. 법 제35조②가 정한 서류는 이렇습니다.

    채무조정 요청 준비물
    머니노트 · 정보·교육·참고용
    표로 보기
    요청할 때 네 가지를 챙긴다
    단계 내용 설명
    1단계 요청서 금융회사 양식
    2단계 조정안 작성 곤란 시 생략 가능
    3단계 변제능력 자료 소득·재산
    4단계 정보 동의서 조회 동의

    1. 원금과 연체 시점을 확인한다 — 원금이 3천만 원 미만인지, 연체가 2024년 10월 17일 이후 생겼는지 봅니다. 어떤 원금을 기준으로 보는지는 금융회사에 확인하세요 2. 통지서 날짜를 본다 — 기한이익상실 예정 통지를 받았다면 거기 적힌 예정일의 전날까지 요청해야 기한의 이익이 유지됩니다(담보대출 제외) 3. 요청한다 — 그 금융회사에 서면이나 전화로 요청합니다. 조정안을 직접 쓰기 어려우면 내지 않아도 된다고 법이 정했어요 4. 10영업일을 센다 — 보완 기간 등을 뺀 10영업일 안에 결정 통지가 와야 합니다. 조정안을 받으면 10영업일 안에 동의 여부를 정합니다

    신용카드와 신청 서류
    Photo: RDNE Stock project / Pexels

    연체 기록은 다른 대출 문턱에도 영향을 줍니다. 신용점수와 상관없이 연체 기록 때문에 닫히는 정책대출 사례는 청년미래이음대출 글에 있어요.

    남은 궁금증은 아래에서 짚어 볼게요.

    자주 묻는 질문

    Q. 신용카드 대금을 연체해도 채무조정을 요청할 수 있나요? 법은 대상 채권을 「금전의 대부」, 대위변제, 그 채권의 양수, 어음할인, 연불판매로 정했습니다.

    카드 이용대금을 명시해 넣거나 빼는 문구는 법과 시행령에서 찾지 못했어요. 카드론처럼 돈을 빌린 경우와 물건값 결제는 성격이 다를 수 있으니, 해당 카드사에 요청 대상인지 먼저 물어보세요.

    Q. 신용회복위원회 채무조정과는 무엇이 다른가요? 이 법의 요청은 연체한 그 금융회사에 직접 하는 것입니다.

    신용회복위원회 채무조정이 진행 중이거나 합의가 유지 중이면 이 법으로는 요청할 수 없어요(제35조①3·4호). 금융위원회는 이 법으로 신용회복위원회와 법원 같은 공적 채무조정 기관이 다중채무자나 장기연체자에 집중할 수 있게 된다는 취지로 설명했습니다.

    Q. 주택담보대출도 되나요? 법이 대출 종류를 따로 막지는 않았습니다. 다만 원금 3천만 원 미만이어야 하니, 국회예산정책처는 주택담보대출은 「사실상 적용되기 어렵다」고 봤어요.

    담보대출이면 조정 절차 중 양도 금지와 기한이익 유지(제6조⑤)도 적용되지 않습니다. 대신 전입신고를 하고 실제로 사는 6억 원 이하 주택은 경매 사유가 생기고 6개월이 지나야 경매를 신청할 수 있게 했습니다(제8조, 시행령 제7조).

    Q. 두 번 요청해도 되나요? 횟수 자체를 막는 조문은 없습니다. 다만 같은 빚을 2회 이상 요청하면 절차 중 추심 금지가 적용되지 않고, 변제능력 변동 없이 다시 요청하면 거절될 수 있어요.

    여러분의 연체 통지서에는 어떤 날짜가 적혀 있나요?

    민수 씨의 신용대출 2,000만 원은 시행 뒤 생긴 연체라면 원금 3천만 원 미만이라 채무조정 요청 대상이 될 수 있습니다. 은행은 법이 정한 10영업일 안에 답해야 하고, 절차가 끝날 때까지 독촉은 멈춥니다.

    누적 요청은 연체채권 수의 5.92%였습니다. 요청하지 않으면 시작되지 않는 권리예요.

    여러분이나 가족 중에 연체 통지서를 받고 그냥 서랍에 넣어 둔 분은 없나요?

    오늘 딱 하나만 한다면, 연체 중인 대출의 원금·연체 시작일과 통지서에 적힌 기한이익상실 예정일을 확인해 보세요. 요청할 수 있는지 가늠하고, 언제까지 해야 하는지 아는 출발점입니다.


    이 글은 2026년 10월 12일 기준 법제처 법령 원문(「개인금융채권의 관리 및 개인금융채무자의 보호에 관한 법률」·같은 법 시행령), 금융위원회 보도자료(2024.10.16·2025.4.9), 국회예산정책처 「금융취약계층 지원 채무조정제도 운영 평가」(2026.6.30 · 금융감독원 2025년 말 기준 자료), 재정경제부 「신용불량자 현황 및 대응방향」(2004.3)을 바탕으로 한 정보·교육·참고용 자료이며, 법률·투자 자문이 아닙니다. 예시 금액은 이해를 돕기 위한 가정입니다. 실제 적용 여부는 대출 약정 시기·원금·금융회사 판단에 따라 달라지며, 법령과 제도는 바뀔 수 있습니다. 판단과 책임은 본인에게 있습니다.
  • 예금 실질금리 — 평균 금리 3.14%도 세금 15.4%를 떼면, 지난 1년 물가 3.1%보다 낮습니다

    예금 실질금리 — 평균 금리 3.14%도 세금 15.4%를 떼면, 지난 1년 물가 3.1%보다 낮습니다

    서른다섯 살 직장인 지수 씨가 모은 돈 1,000만 원을 연 3.14%에 1년간 맡긴다고 가정해 볼게요. 3.14%는 2026년 8월 은행 정기예금 신규취급액의 모든 만기 평균금리를 이 예시에 적용한 값입니다.

    1년 뒤 세금을 떼고 손에 쥐는 이자는 26만 5,644원. 앞으로 1년 물가도 지난 1년처럼 3.1% 오른다고 가정하면, 1,000만 원어치 같은 물건을 다시 사는 데 세후 이자보다 4만 4,356원이 더 필요합니다. 통장 숫자는 늘어도 살 수 있는 물건은 조금 줄어드는 셈이에요.

    금리가 3%대로 올라 예금이 다시 쏠쏠해졌다고들 하죠. 그런데 세금과 물가를 같이 놓고 보면 이야기가 달라집니다.

    흐릿한 돼지저금통과 쌓인 동전
    Photo: Suzy Hazelwood / Pexels

    바쁘면 이것만 · 2026.10 기준

    • 실질금리는 통장에 찍히는 금리에서 물가상승률을 뺀 값입니다. 돈의 숫자가 아니라 살 수 있는 물건의 양이 늘었는지를 봅니다
    • 예금 이자에는 소득세 14%와 지방소득세 1.4%, 합쳐서 15.4%가 붙습니다. 15.4%가 그대로 붙는 경우 손에 남는 금리는 대략 금리 × 0.846입니다
    • 2026년 8월 정기예금 평균 금리 3.14% → 세후 2.66%. 같은 달 지난 1년 물가는 3.1%, 9월은 2.9%였습니다
    • 지난 1년 물가 3.1%를 세금 떼고 따라가려면 세전 금리가 3.66% 이상이어야 합니다
    • 같은 해 평균끼리 비교하면 2016~2025년 10년 중 4년은 세후 예금 금리가 물가보다 낮았습니다. 넣은 날부터 1년 물가와 견준 결과와는 다를 수 있습니다
    • 1980년 1월 금리 24% 예금도 1년 동안 물가가 28.8% 올라 세전 기준으로도 손해였습니다. 반대로 1965년 9월 금리현실화처럼 이자가 물가를 크게 앞선 시절도 있었습니다

    예금 실질금리는 어떻게 계산하나요?

    세후 금리에서 같은 기간의 물가상승률을 빼면, 구매력 변화를 대략 가늠할 수 있습니다. 쉽게 말하면 1년 뒤 내 돈으로 살 수 있는 물건이 늘었는지 줄었는지를 어림하는 숫자예요.

    순서는 두 단계입니다.

    먼저 이자에 붙는 세금을 뺍니다. 소득세법 제129조가 이자소득에 「100분의 14」, 지방세법 제103조의13이 그 소득세의 10%를 지방소득세로 떼게 했거든요. 합치면 15.4%입니다.

    그다음 물가를 뺍니다. 세금을 뗀 뒤 남는 금리가 물가보다 낮으면, 통장 숫자는 늘어도 실제로 살 수 있는 건 줄어든 셈이죠.

    세후 실질금리 계산 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    실질금리는 두 번 뺀다
    단계 내용 설명
    1단계 통장 금리 3.14%
    2단계 세금 15.4% 빼기 세후 2.66%
    3단계 물가 빼기 지난 1년 3.1%
    4단계 지난 1년 기준 −0.44%p

    바꿔 말하면, 은행 창구에서 보는 3.14%는 출발선일 뿐이에요. 내 지갑에 닿는 숫자는 두 번 깎인 뒤의 값입니다.

    그럼 지수 씨의 1,000만 원으로 직접 계산해 볼까요?

    지금 정기예금 금리로는 얼마가 남나요?

    앞으로 1년 물가도 3.1% 오른다고 가정하면, 1,000만 원어치 같은 물건을 다시 사는 데 세후 이자보다 4만 4,356원이 더 필요합니다. 계산은 이렇습니다.

    1,000만 원 × 3.14% = 세전 이자 31만 4,000원.

    여기서 소득세 4만 3,960원과 지방소득세 4,396원을 떼면 26만 5,644원이 남습니다. 한편 물가가 지난 1년처럼 3.1% 오르면 1,000만 원어치 물건값은 31만 원 오르죠.

    세후 이자와 물가 상승분 비교
    머니노트 · 정보·교육·참고용
    표로 보기
    물가도 3.1% 오른다고 가정하면
    항목 설명 값
    세전 이자 314,000원 314,000원
    세후 이자 15.4% 뗀 뒤 265,644원
    물가로 오른 값 1,000만 원어치 310,000원

    9월 물가로 바꿔도 결론은 같습니다. 9월 지난 1년 물가는 2.9%로 조금 내려왔지만, 세후 2.66%는 여전히 그 아래예요. 차이가 2만 4,356원으로 줄어들 뿐입니다.

    물론 지금 넣는 1년 예금이 앞으로 1년 물가를 이길지는 아무도 모릅니다. 물가가 내려가면 이길 수도 있어요.

    다만 지난 1년 물가를 같은 자로 대 보면 지금 금리가 얼마나 빠듯한지는 알 수 있습니다.

    그런데 세전으로는 3.14%가 3.1%를 이기잖아요. 지는 건 결국 세금 때문일까요?

    세금만 아니면 물가를 이기는 건가요?

    8월 숫자로는 그렇습니다. 세전 3.14%는 물가 3.1%를 겨우 넘지만, 세금 15.4%를 떼는 순간 아래로 내려갑니다. 물가를 세후로 따라잡으려면 세전 금리가 얼마여야 할까요?

    세후로 물가를 따라잡는 데 필요한 금리
    머니노트 · 정보·교육·참고용
    표로 보기
    물가 3.1%를 이기려면 세전 3.66%
    항목 값 설명
    8월 평균 금리 3.14% 정기예금 신규
    세후 금리 2.66% 15.4% 뗀 뒤
    지난 1년 물가 3.1% 8월 기준
    필요한 금리 3.66% 세후 = 물가

    쉽게 말하면 금리가 0.5%p쯤 더 높아야 세금을 내고도 물가와 비긴다는 뜻이에요. 물가가 2.9%라면 필요한 금리는 3.43%로 내려갑니다.

    계산기와 동전, 노트
    Photo: Kindel Media / Pexels

    그런데 이게 올해만의 일일까요? 지난 10년을 펼쳐 보면 답이 나옵니다.

    지난 10년, 예금은 물가를 몇 번 이겼나요?

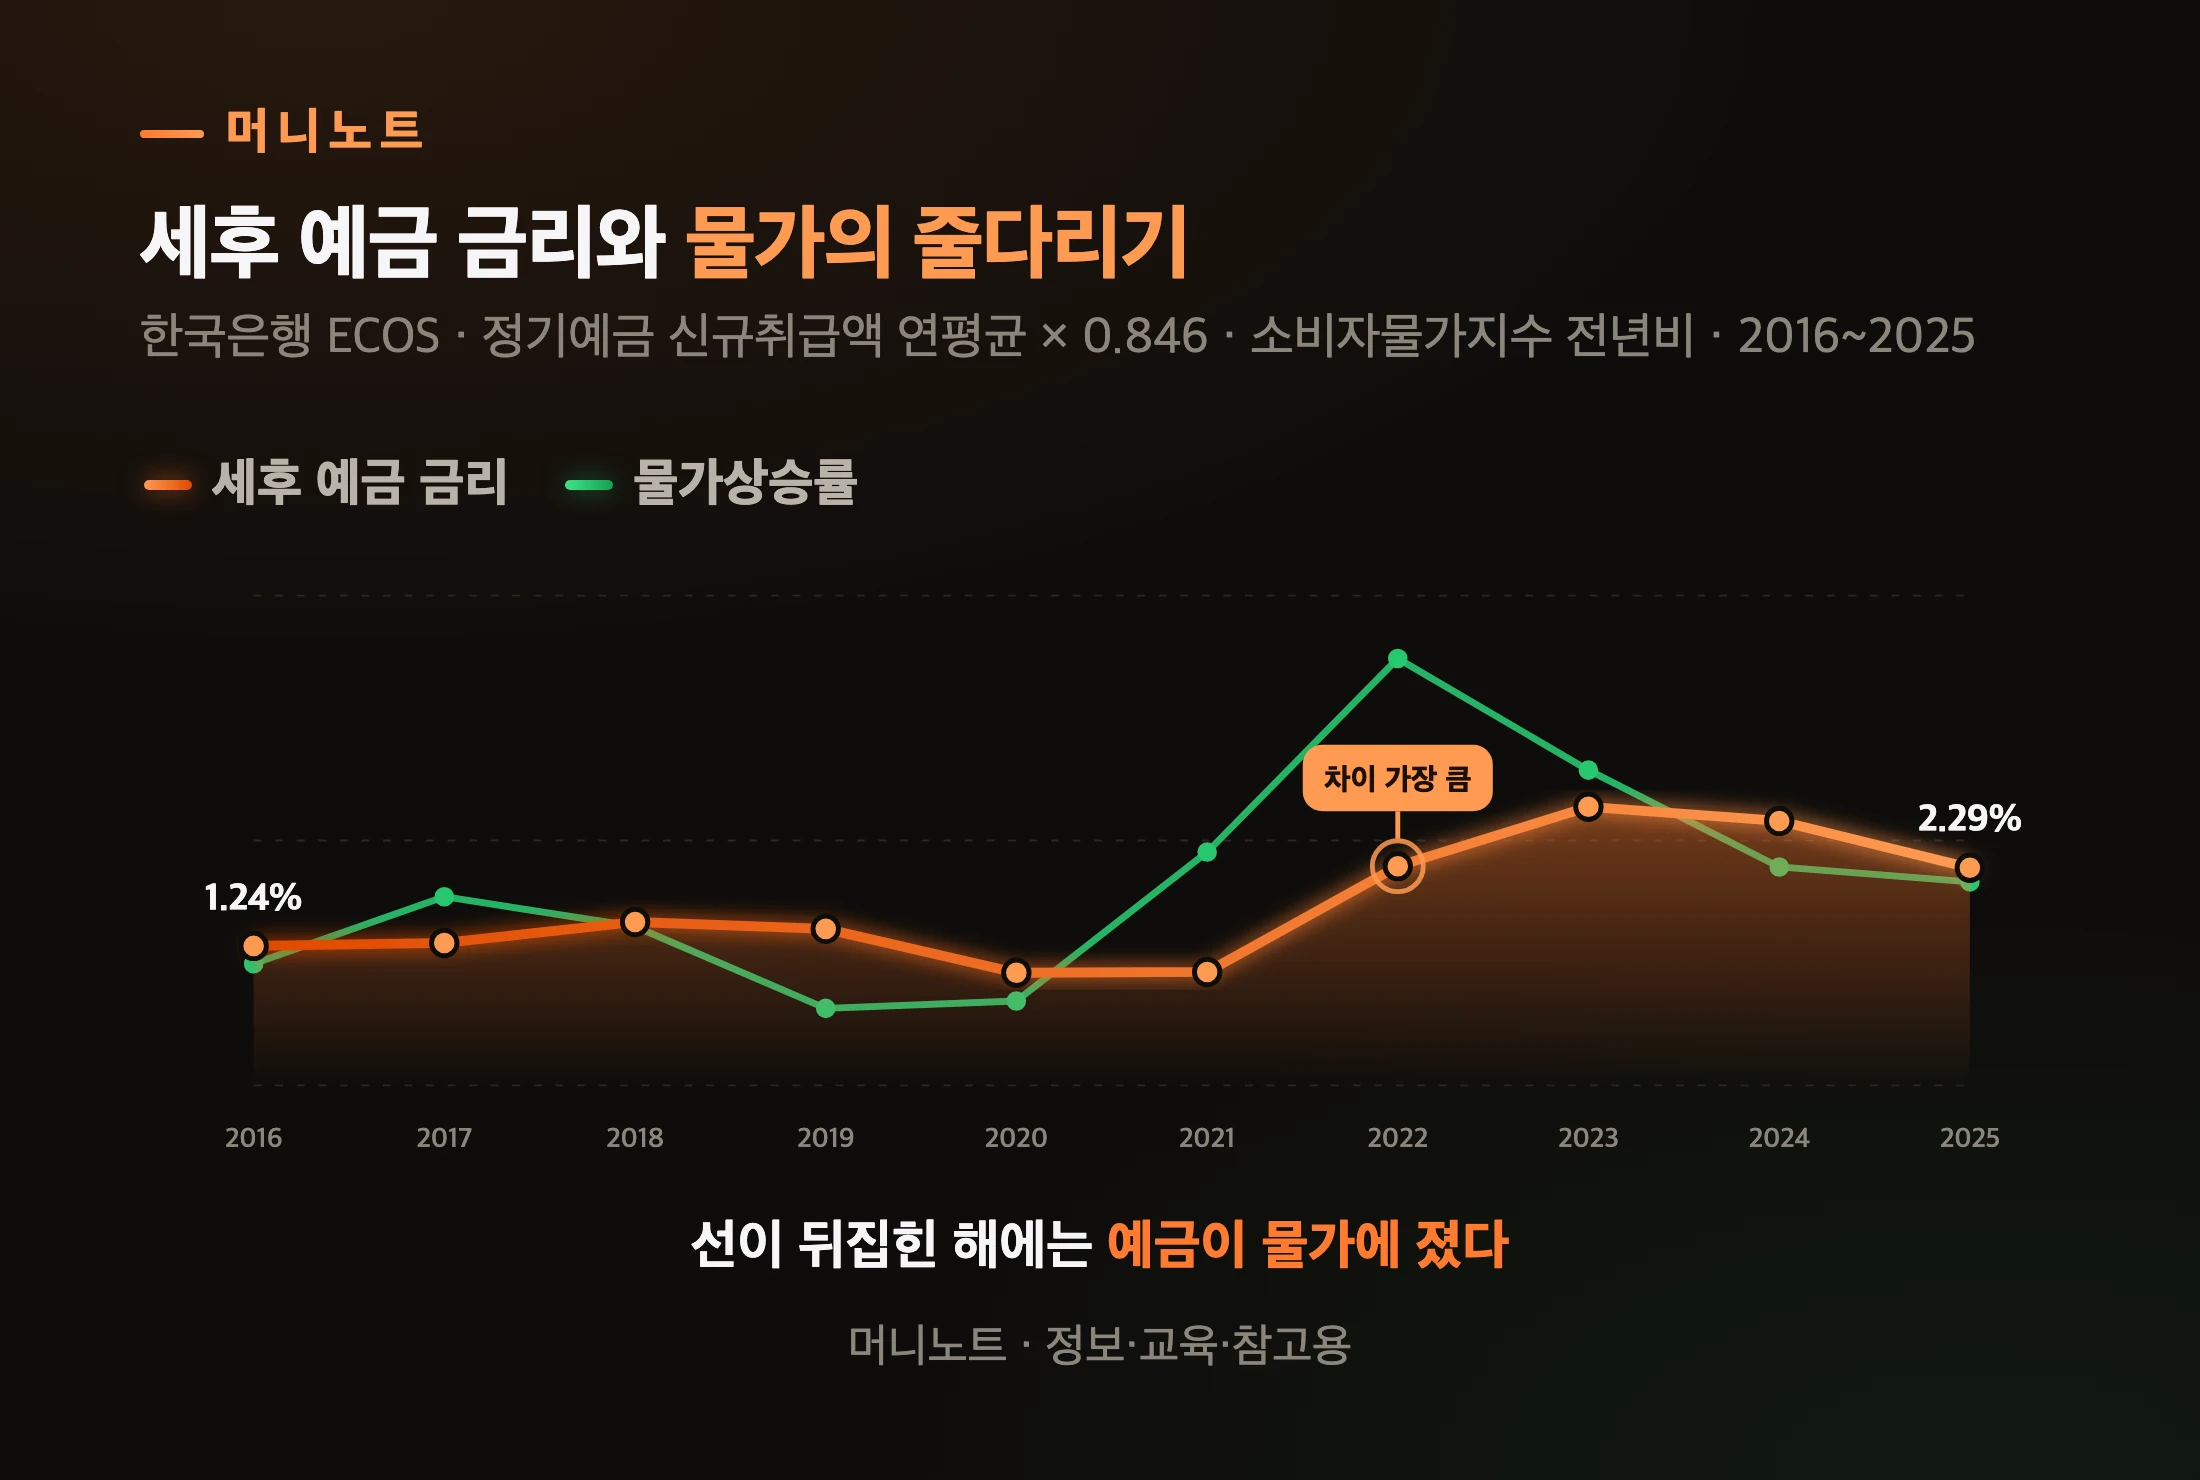
    같은 해 평균끼리 비교하면 10년 중 6년은 이겼고, 4년은 졌습니다. 한국은행 경제통계시스템(ECOS)의 정기예금 연평균 금리를 세후로 바꾸고, 소비자물가지수로 계산한 연간 물가상승률과 나란히 놓았습니다.

    세후 정기예금 금리와 물가상승률
    머니노트 · 정보·교육·참고용
    표로 보기
    세후 예금 금리와 물가의 줄다리기
    시점 세후 예금 금리 물가상승률
    2016 1.24% 1.0%
    2017 1.28% 1.9%
    2018 1.56% 1.5%
    2019 1.47% 0.4%
    2020 0.88% 0.5%
    2021 0.89% 2.5%
    2022 2.31% 5.1%
    2023 3.11% 3.6%
    2024 2.92% 2.3%
    2025 2.29% 2.1%

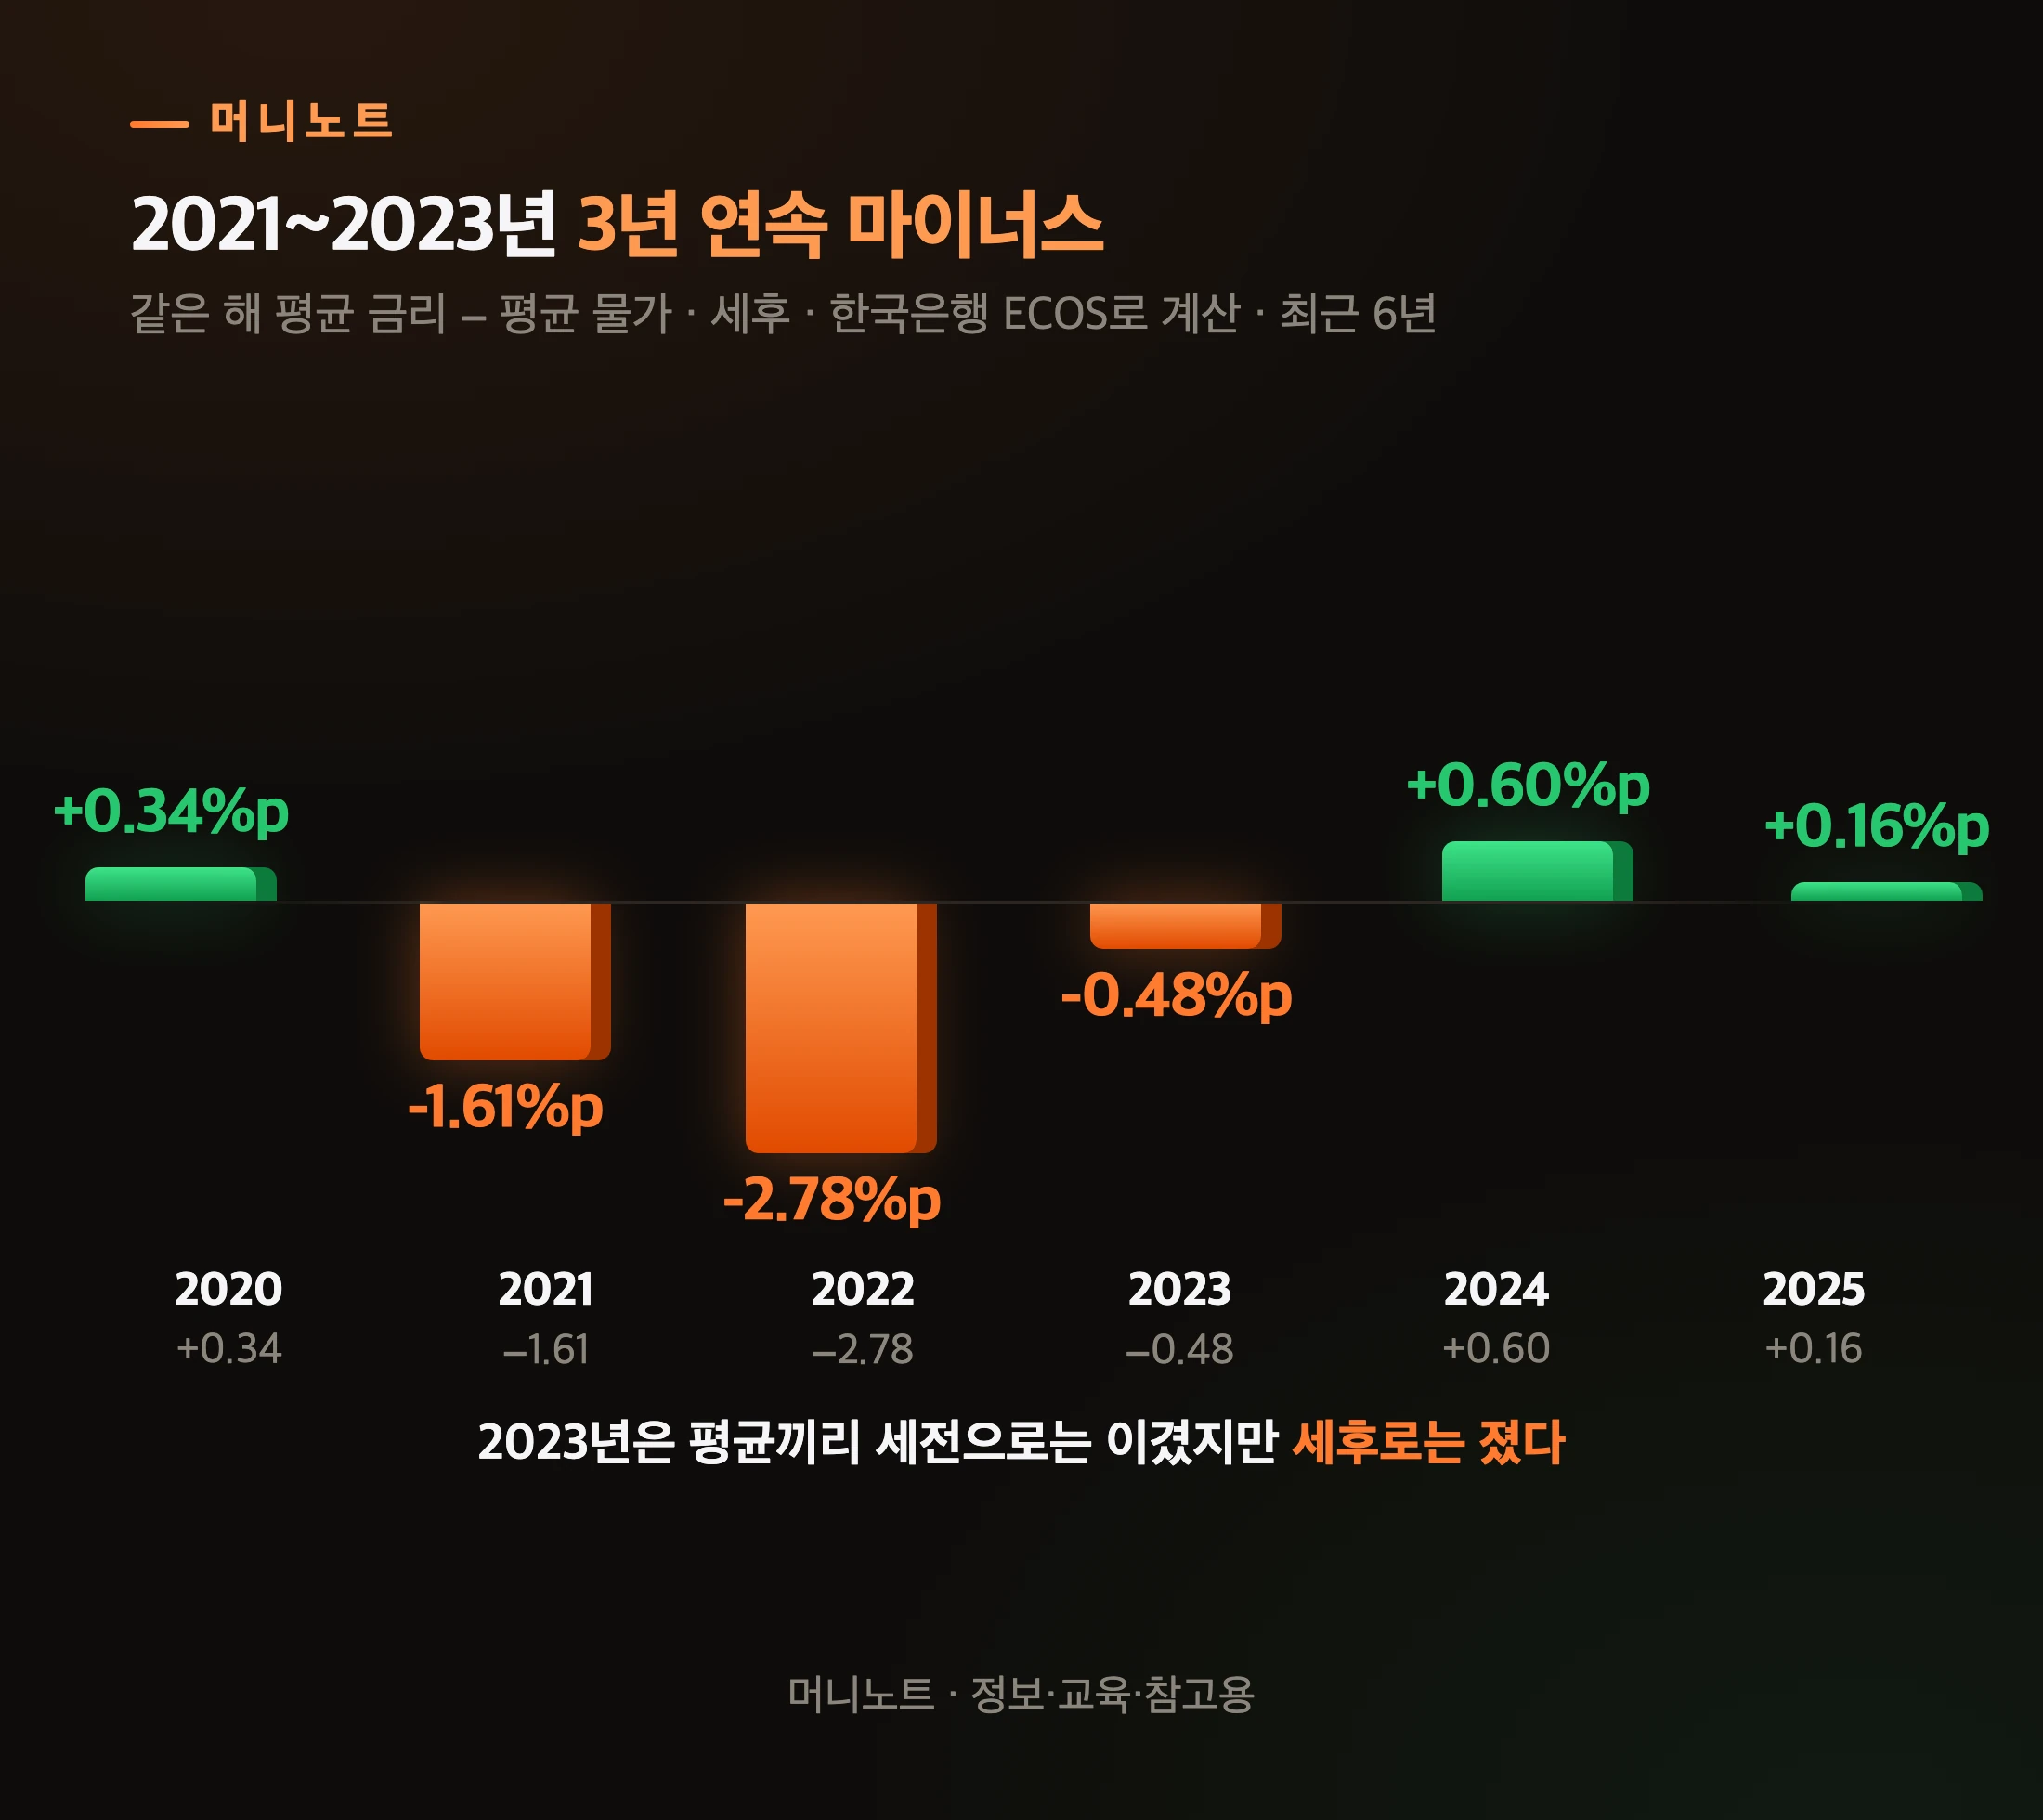
    최근 6년만 따로 보면 이렇습니다.

    연도별 세후 실질금리
    머니노트 · 정보·교육·참고용
    표로 보기
    2021~2023년 3년 연속 마이너스
    항목 설명 값
    2020 +0.34 0.34%p
    2021 −1.61 -1.61%p
    2022 −2.78 -2.78%p
    2023 −0.48 -0.48%p
    2024 +0.60 0.60%p
    2025 +0.16 0.16%p

    눈여겨볼 해가 2023년입니다.

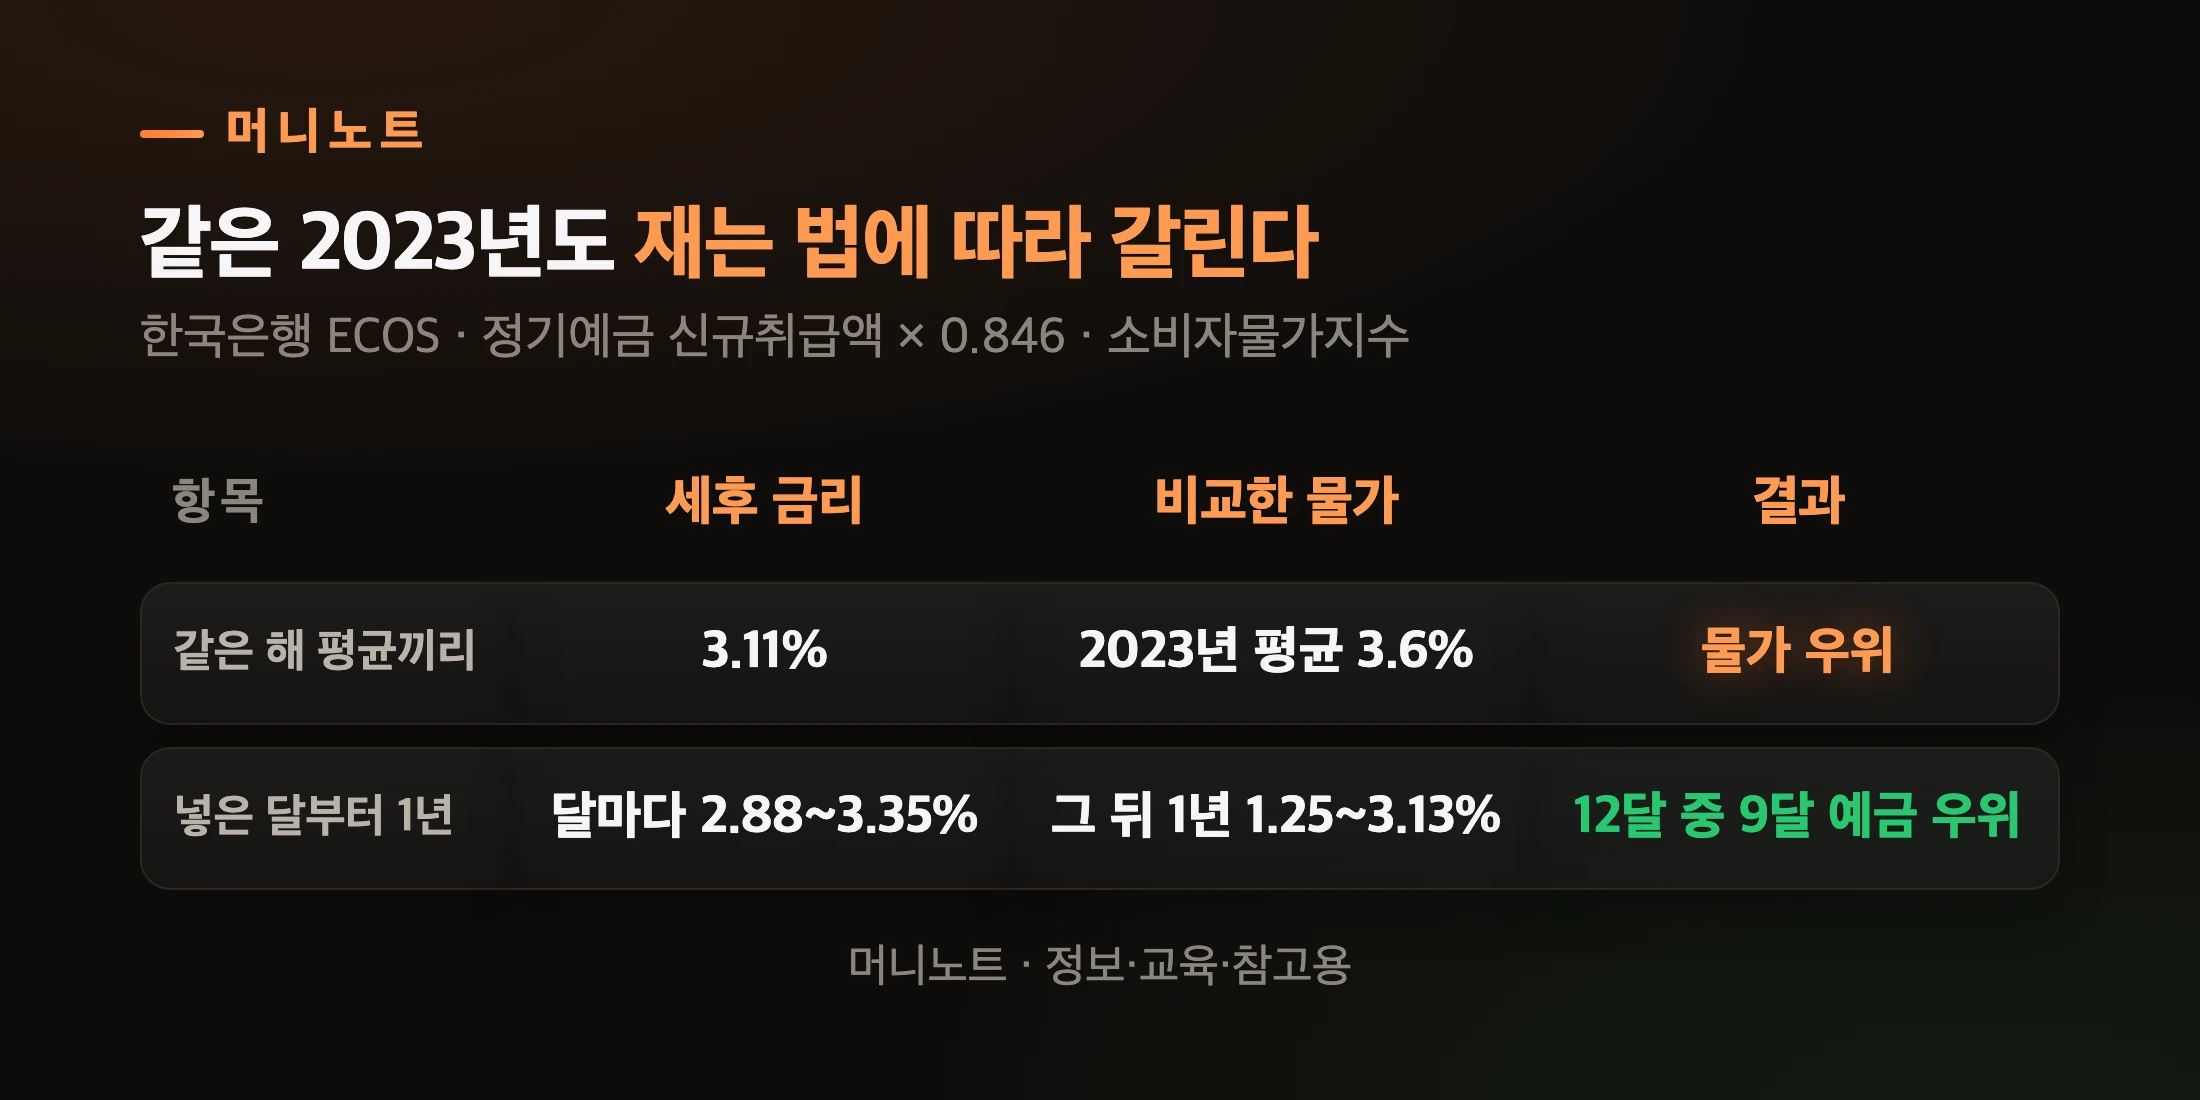
    정기예금 평균 금리 3.68%는 그해 물가 3.6%를 세전으로는 앞섰어요. 그런데 세금을 떼니 3.11%가 되어 물가 아래로 내려갔습니다. 평균 숫자만 놓고 보면 「금리가 물가보다 높네」 하고 안심할 만한 해였는데, 세금을 떼자 평균끼리의 비교에서는 물가 아래로 내려간 거예요.

    오해하지 마세요. 이건 「같은 해 평균 금리」와 「같은 해 평균 물가」를 견준 것이지, 그해 1월에 넣은 예금이 1년 뒤 얼마가 됐는지를 잰 건 아닙니다.

    예금은 넣는 날 금리가 정해지고, 물가는 그 뒤 1년 동안 움직이거든요. 실제로 2023년 각 달의 정기예금 평균금리(신규취급액)를 세후로 바꿔 넣은 달부터 1년 동안의 물가와 견주면, 열두 달 중 아홉 달이 세후로도 물가를 앞섰습니다.

    2023년 두 가지 비교 방법
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 2023년도 재는 법에 따라 갈린다
    구분 세후 금리 비교한 물가 결과
    같은 해 평균끼리 3.11% 2023년 평균 3.6% 물가 우위
    넣은 달부터 1년 달마다 2.88~3.35% 그 뒤 1년 1.25~3.13% 12달 중 9달 예금 우위

    그 차이가 반대로, 극단적으로 드러난 해가 1980년입니다.

    1980년 금리 24% 예금은 왜 손해였나요?

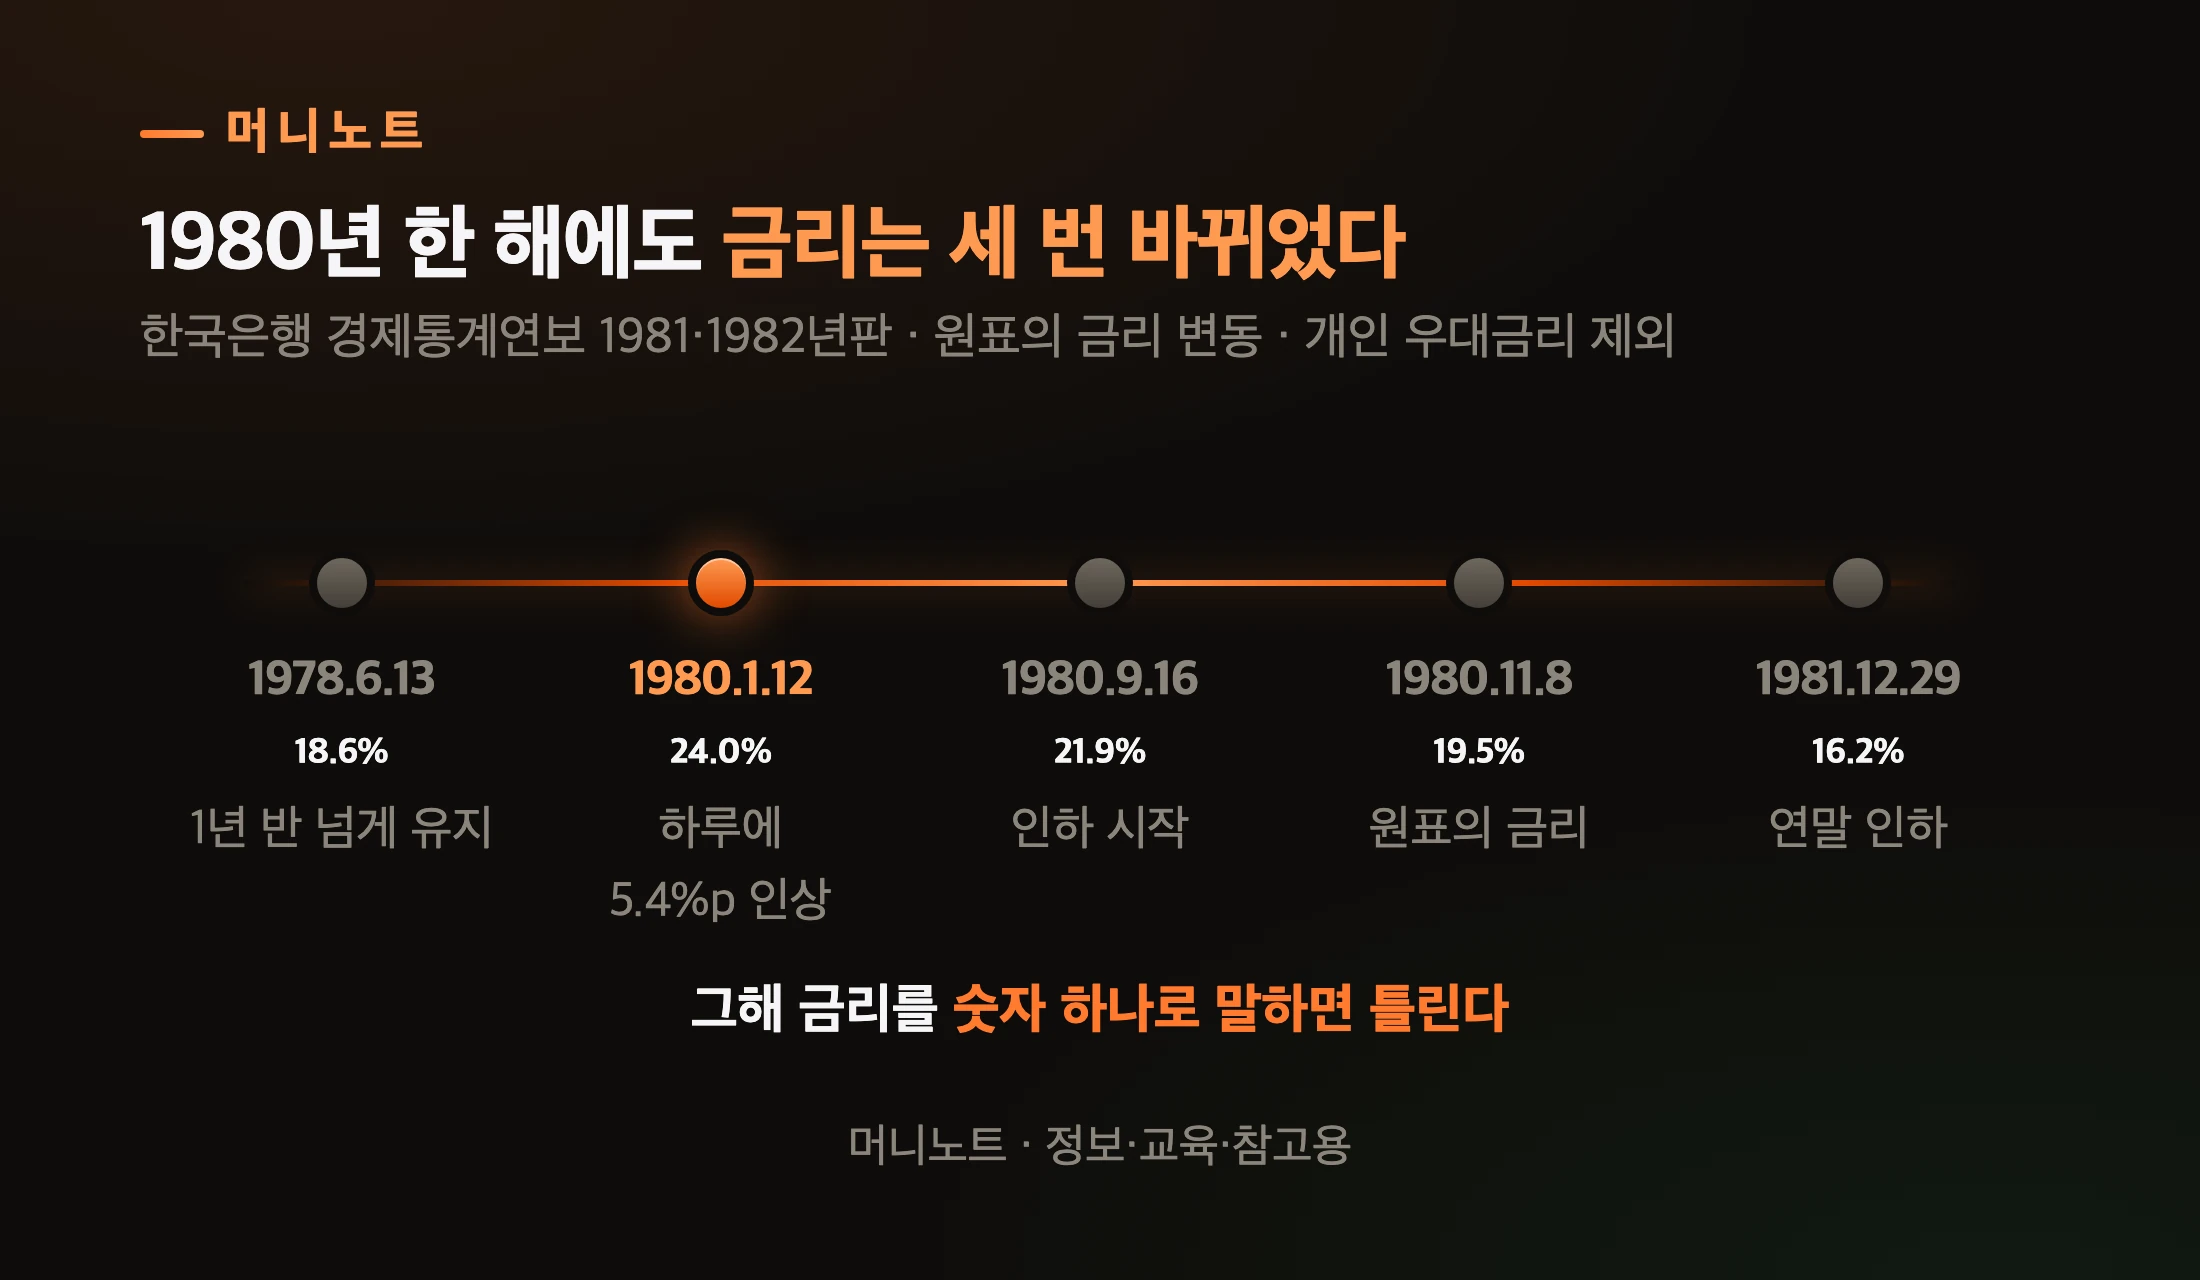
    금리보다 그 뒤 1년 물가가 더 뛰었기 때문입니다. 한국은행 『경제통계연보』 원표를 보면 정기예금 금리는 1980년 1월 12일에 18.6%에서 24.0%로 올랐습니다.

    1980년 전후 정기예금 금리 변화
    머니노트 · 정보·교육·참고용
    표로 보기
    1980년 한 해에도 금리는 세 번 바뀌었다
    시점 사건 설명
    1978.6.13 18.6% 1년 반 넘게 유지
    1980.1.12 24.0% 하루에 5.4%p 인상
    1980.9.16 21.9% 인하 시작
    1980.11.8 19.5% 원표의 금리
    1981.12.29 16.2% 연말 인하

    그날 지수 씨의 부모님이 1,000만 원을 넣었다면 어땠을까요. 1년 뒤 이자는 240만 원입니다.

    그런데 1980년 1월부터 1년 동안 물가는 28.8% 올랐어요. 1,000만 원어치 물건값이 288만 원 오른 겁니다.

    1980년 1월 예금 1,000만 원의 1년 뒤
    머니노트 · 정보·교육·참고용
    표로 보기
    금리 24%도 물가 28.8%를 못 이겼다
    항목 설명 값
    1년 이자 금리 24.0% 240만 원
    물가로 오른 값 1년 물가 28.8% 288만 원

    당시 이자에 붙던 세금이 얼마였는지는 이번에 확인하지 못해 세전으로만 셈했습니다. 세금이 있었다면 차이는 더 컸겠죠.

    숫자가 큰 금리가 꼭 남는 금리는 아니었던 겁니다. 그럼 예금은 언제나 물가에 지는 걸까요?

    옛 흑백 사진을 넘겨 보는 손
    Photo: SHVETS production / Pexels

    그럼 예금은 늘 물가에 지는 상품인가요?

    아닙니다. 예금이 물가를 크게 앞선 시절도 분명히 있었습니다. 국가기록원은 1965년 9월 금리현실화 조치를 이렇게 기록했습니다.

    「이 조치가 취해지기 이전의 예금금리는 15%였는데… 금리현실화 조치로 예금금리가 30%로 일거에 두 배 인상되었는데」

    1966년 연간 물가상승률은 11.3%였습니다. 다만 1965년 9월의 금리 인상 시점과 비교한 것이므로, 1965년 9월에 가입한 예금의 이후 1년 결과를 나타내는 값은 아닙니다.

    1980년 바로 다음 해도 그렇습니다.

    원표의 19.5%를 적용해 1981년 1월부터 1년 동안의 물가상승률 12.4%와 세전으로 비교하면, 금리가 7%p 넘게 높았습니다. 개인 우대금리를 반영한 비교는 아닙니다. 같은 「옛날 고금리」라도 언제 넣었느냐에 따라 결과가 갈린 거죠.

    최근 10년만 봐도 2019년은 같은 해 평균끼리 견줘 세후로도 1%p 넘게 이겼습니다. 결국 예금이 좋다 나쁘다가 아니라, 금리와 물가를 같은 자로 견줘 보는 습관이 필요하다는 이야기예요.

    그럼 지수 씨는 오늘 무엇을 확인하면 될까요?

    내 예금 실질금리는 어떻게 확인하나요?

    세후 금리와 최근 물가를 나란히 놓아 볼 수 있습니다. 다만 이 비교만으로 예금 유지나 중도해지 여부를 결정할 수는 없습니다. 세 단계예요.

    내 예금 실질금리 확인 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    세후 금리와 지난 1년 물가 비교
    단계 내용 설명
    1단계 세후 금리 금리 × 0.846
    2단계 최근 물가 전년동월비
    3단계 두 숫자 비교 지난 1년 물가와의 차이

    1. 세후 금리를 구한다 — 내 예금 금리에 0.846을 곱합니다. 3.5%면 2.96%, 4%면 3.38%예요. 만기 이자 금액은 복리 계산기에 원금·금리·기간을 넣으면 바로 나옵니다 2. 최근 물가를 확인한다 — 국가데이터처가 매달 발표하는 소비자물가 「전년동월비」가 지난 1년 물가입니다. 내 장바구니 체감과 공식 통계가 왜 다른지는 대파값과 물가상승률 글에 정리해 두었어요 3. 두 숫자를 비교한다 — 세후 금리가 더 낮으면 최근 지난 1년 물가상승률보다 낮다는 뜻입니다. 그 예금의 실제 구매력 변화는 가입 뒤 같은 기간의 물가와 맞춰 봐야 합니다

    같은 예금이라도 금융회사마다 금리가 다르니 예적금 금리비교 글도 함께 보세요.

    다만 금리가 조금 높다고 만기 전에 갈아타면 중도해지 이율 때문에 오히려 손해일 수 있습니다. 그 계산은 정기예금 갈아타기 글에 있습니다.

    카페에서 스마트폰을 보는 청년
    Photo: 🇻🇳🇻🇳Nguyễn Tiến Thịnh 🇻🇳🇻🇳 / Pexels

    실질금리가 마이너스라고 예금을 깨야 한다는 뜻은 아닙니다. 아래 질문들이 그 판단을 돕습니다.

    자주 묻는 질문

    Q. 실질금리가 마이너스면 예금은 손해 보는 상품인가요? 원금이 줄어드는 건 아닙니다. 통장 숫자는 그대로 늘어요.

    줄어드는 건 그 돈으로 살 수 있는 물건의 양입니다. 비상금처럼 언제든 꺼내 써야 하는 돈이라면 원금이 흔들리지 않는다는 점 자체가 예금의 쓸모예요.

    Q. 0.846은 정확한 값인가요? 이자에 붙는 15.4%를 뺀 근사치입니다. 실제 세금은 끝자리 처리 때문에 몇 원 차이가 날 수 있습니다.

    이 글의 세후 금리는 이자에 15.4%를 적용한 예시입니다. 과세 방식이 다른 계좌나 금융소득 종합과세가 적용되는 경우의 최종 세부담은 이 계산에서 다루지 않았습니다.

    Q. 물가는 어떤 숫자를 써야 하나요? 국가데이터처가 발표하는 소비자물가지수의 「전년동월비」가 가장 흔히 쓰는 값입니다.

    이 글은 한국은행 경제통계시스템(ECOS)의 소비자물가지수로 직접 계산했고, 2026년 8월은 3.1%, 9월은 2.9%였습니다.

    Q. 적금도 같은 방식으로 계산하나요? 금리 × 0.846은 같습니다.

    다만 적금은 매달 나눠 넣어 돈이 들어 있는 기간이 달마다 다르니, 1년 물가와 곧바로 견주기보다 만기에 받는 이자 금액부터 확인하세요. 만기 금액은 복리 계산기로 따로 확인하세요.

    여러분 통장의 진짜 금리는 몇 퍼센트인가요?

    지수 씨의 1,000만 원은 1년 뒤 1,026만 5,644원이 됩니다. 숫자만 보면 분명 늘었어요.

    앞으로 1년 물가도 지난 1년만큼 오른다면, 만기 금액으로 살 수 있는 물건의 양은 예금에 넣는 시점보다 조금 적어집니다.

    금리 숫자만으로는 판단할 수 없습니다. 비교하는 물가의 기간도 함께 맞춰야 합니다.

    여러분의 예금 금리에 0.846을 곱하면 몇 퍼센트가 나오나요? 그리고 그 숫자는 지난달 물가보다 높나요?

    오늘 딱 하나만 한다면, 통장 앱에서 내 예금 금리를 찾아 0.846을 곱해 보세요. 그 숫자를 최근 물가와 나란히 놓는 데 1분이면 충분합니다.


    이 글은 2026년 10월 12일 기준 한국은행 경제통계시스템(ECOS)의 예금은행 정기예금 금리(신규취급액)·소비자물가지수, 한국은행 『경제통계연보』 1981·1982년판, 국가기록원 기록, 법제처 법령 원문(소득세법 제129조·지방세법 제103조의13)을 바탕으로 한 정보·교육·참고용 자료이며, 투자자문이 아닙니다. 실질금리 계산은 같은 해 평균끼리 견준 값과 지난 1년 물가를 쓴 단순 계산이며, 앞으로의 물가와 실제 수익을 예측하거나 보장하지 않습니다. 금리·물가·세법은 바뀔 수 있습니다. 판단과 책임은 본인에게 있습니다.
  • 중도금 선납 할인 — 미리 낸 중도금은, 원래 납부일보다 분양보증 사고가 먼저 나면 원칙적으로 보호 밖입니다

    중도금 선납 할인 — 미리 낸 중도금은, 원래 납부일보다 분양보증 사고가 먼저 나면 원칙적으로 보호 밖입니다

    선납 할인을 해 주는 단지라면 중도금을 미리 낼 때 분양대금을 깎아 줍니다. 5,000만 원을 6개월 앞당겨 내면 할인이 약 100만 원(연 4% 가정)이에요.

    그런데 원래 납부일이 오기 전에 분양보증 사고가 나면, 미리 낸 5,000만 원은 원칙적으로 분양보증 보호대상에서 빠집니다. HUG 명의 계좌에 낸 게 아니라면요. 100만 원 할인 뒤에 5,000만 원이 걸려 있는 셈이죠.

    분양받은 여러분 집의 중도금이라면, 언제 어디에 내야 보호가 유지될까요?

    크레인이 서 있는 고층 아파트 공사 현장
    Photo: WeStarMoney Rec / Pexels

    바쁘면 이것만 · 2026.10 기준

    • 주택도시보증공사(HUG) 안내: 할인 등을 목적으로 원래 납부기일보다 미리 낸 중도금은 주택분양보증 보호대상에서 제외됩니다
    • 예외는 둘입니다 — 원래 납부기일이 보증사고 날짜보다 앞선 선납 중도금, HUG 명의 계좌에 낸 선납 중도금(면책사항에는 보증회사가 관리·공동관리하는 계좌 단서도 있습니다)
    • 다시 말해 갈림길은 보증사고 날짜와 원래 납부일 중 어느 쪽이 먼저냐입니다. 원래 납부일이 지난 뒤에 사고가 나면 예외 ①에 해당합니다. 이미 사고가 난 뒤에 납부일이 지났다고 보호가 회복된다고 읽을 수는 없습니다
    • 날짜와 별개로 입주자모집공고에서 지정한 계좌가 아닌 곳에 낸 돈, 계약금·중도금을 넘겨 낸 입주금, 중도금 대출이자도 보호대상에서 빠집니다
    • 선납 할인율은 법에 정해진 값이 아니라 공급계약서에 적힙니다. 2025년 공고 중에는 선납 할인을 아예 하지 않는 단지도 있었습니다
    • 5,000만 원을 6개월 앞당겨 낼 때 할인은 약 100만 원(연 4% 가정), 같은 돈을 정기예금 평균금리 연 3.14%로 6개월 두면 세전 약 78만 원입니다(예시 계산)

    중도금 선납 할인, 얼마나 깎아 주나요?

    공급계약서에 적힌 할인율로, 미리 낸 날수만큼 깎아 줍니다. 2025년 경기도 한 민영아파트 입주자모집공고 문장은 이렇습니다.

    「중도금 또는 잔금을 납부일자 이전에 납부하는 경우에는 공급계약서의 할인율(선납 당일기준)을 적용하여 선납일수에 따라 산정된 금액이 할인 됨.」

    쉽게 말하면 「원래 낼 날보다 며칠 먼저 냈나」에 「계약서의 연 할인율」을 곱해 분양대금에서 빼 주는 방식입니다. 은행 이자를 거꾸로 받는 셈이죠.

    할인율은 주택공급에 관한 규칙에 없습니다. 제60조는 계약금·중도금 비율과 받는 시기만 정하고, 「선납」이라는 낱말은 한 번도 나오지 않거든요. 그래서 단지마다 다릅니다.

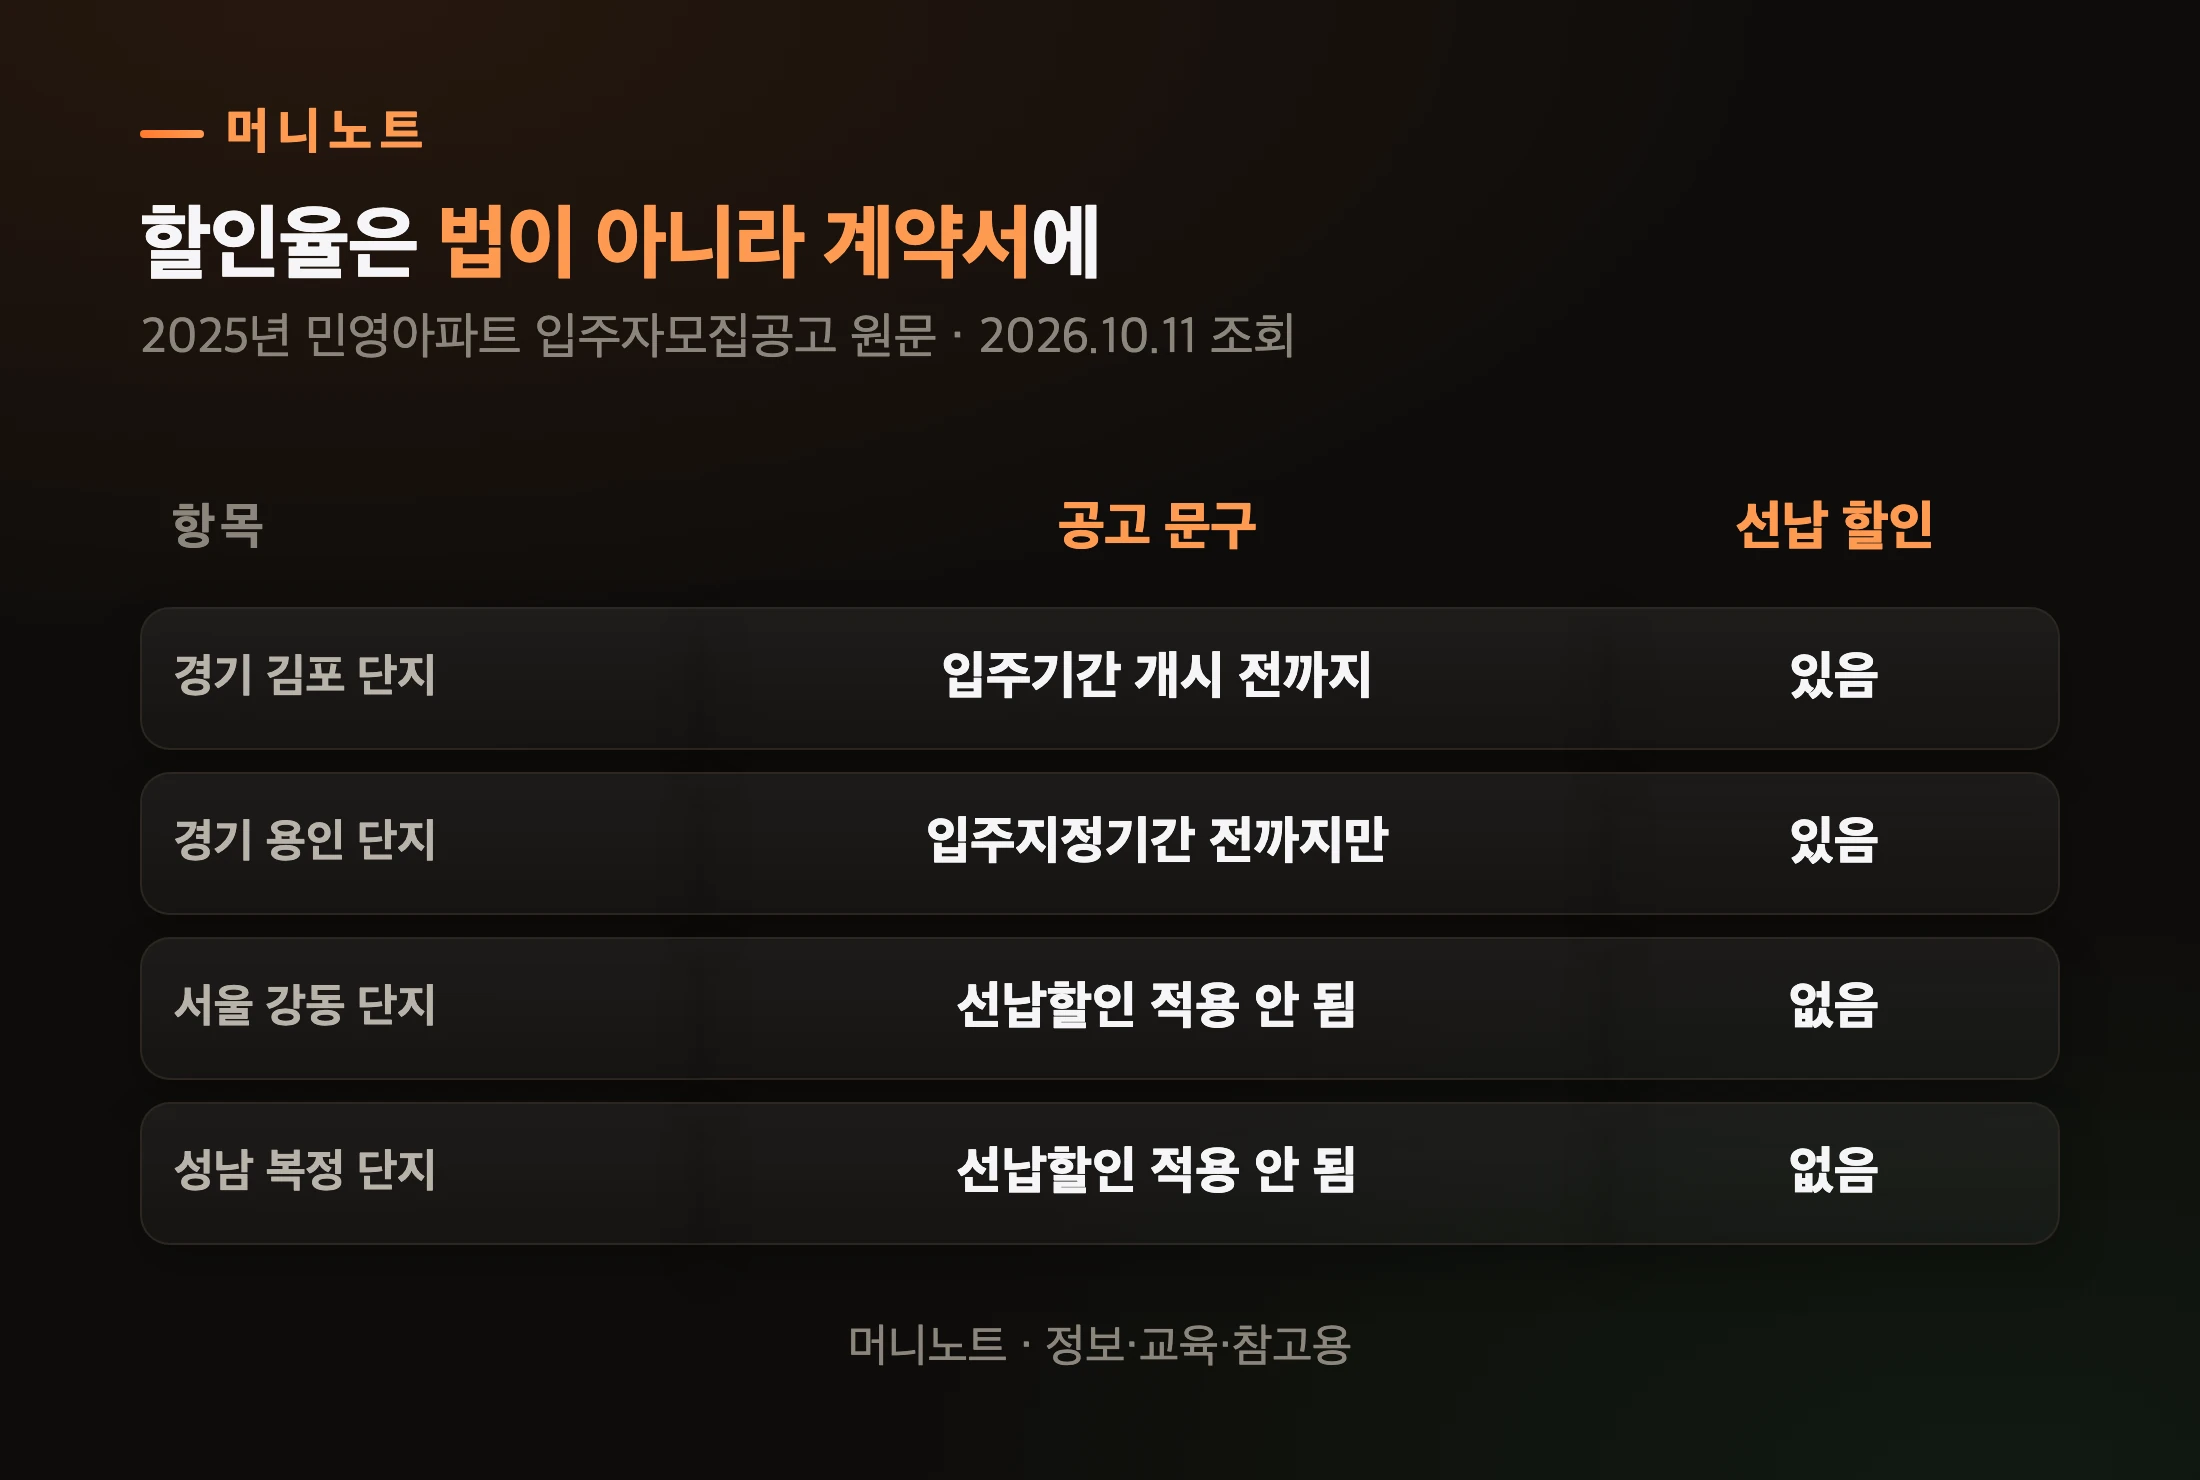
    2025년 입주자모집공고의 선납 할인 문구
    머니노트 · 정보·교육·참고용
    표로 보기
    할인율은 법이 아니라 계약서에
    구분 공고 문구 선납 할인
    경기 김포 단지 입주기간 개시 전까지 있음
    경기 용인 단지 입주지정기간 전까지만 있음
    서울 강동 단지 선납할인 적용 안 됨 없음
    성남 복정 단지 선납할인 적용 안 됨 없음

    확인한 공고에는 공급계약서의 할인율을 적용하는 유형과 선납 할인을 적용하지 않는 유형이 함께 있었고, 할인율 숫자를 적은 곳은 없었습니다. 선납을 생각한다면 계약서의 할인율 칸부터 봐야 하는 이유입니다.

    그럼 할인율이 연 4%라고 가정하면 실제로 얼마가 될까요?

    5,000만 원을 6개월 먼저 내면 얼마 이득인가요?

    할인은 약 100만 원, 같은 돈을 예금에 두면 세전 약 78만 원입니다. 아래는 비교를 위해 숫자를 정해 놓은 예시 계산이에요.

    분양가 5억 원 아파트에서 중도금 한 회차가 5,000만 원이고, 원래 납부일보다 182일(약 6개월) 먼저 낸다고 해 보겠습니다. 할인율은 연 4%로 가정합니다.

    • 선납 할인: 5,000만 원 × 4% × 182/365 = 약 99만 7천 원
    • 정기예금: 5,000만 원 × 3.14% × 182/365 = 세전 약 78만 3천 원

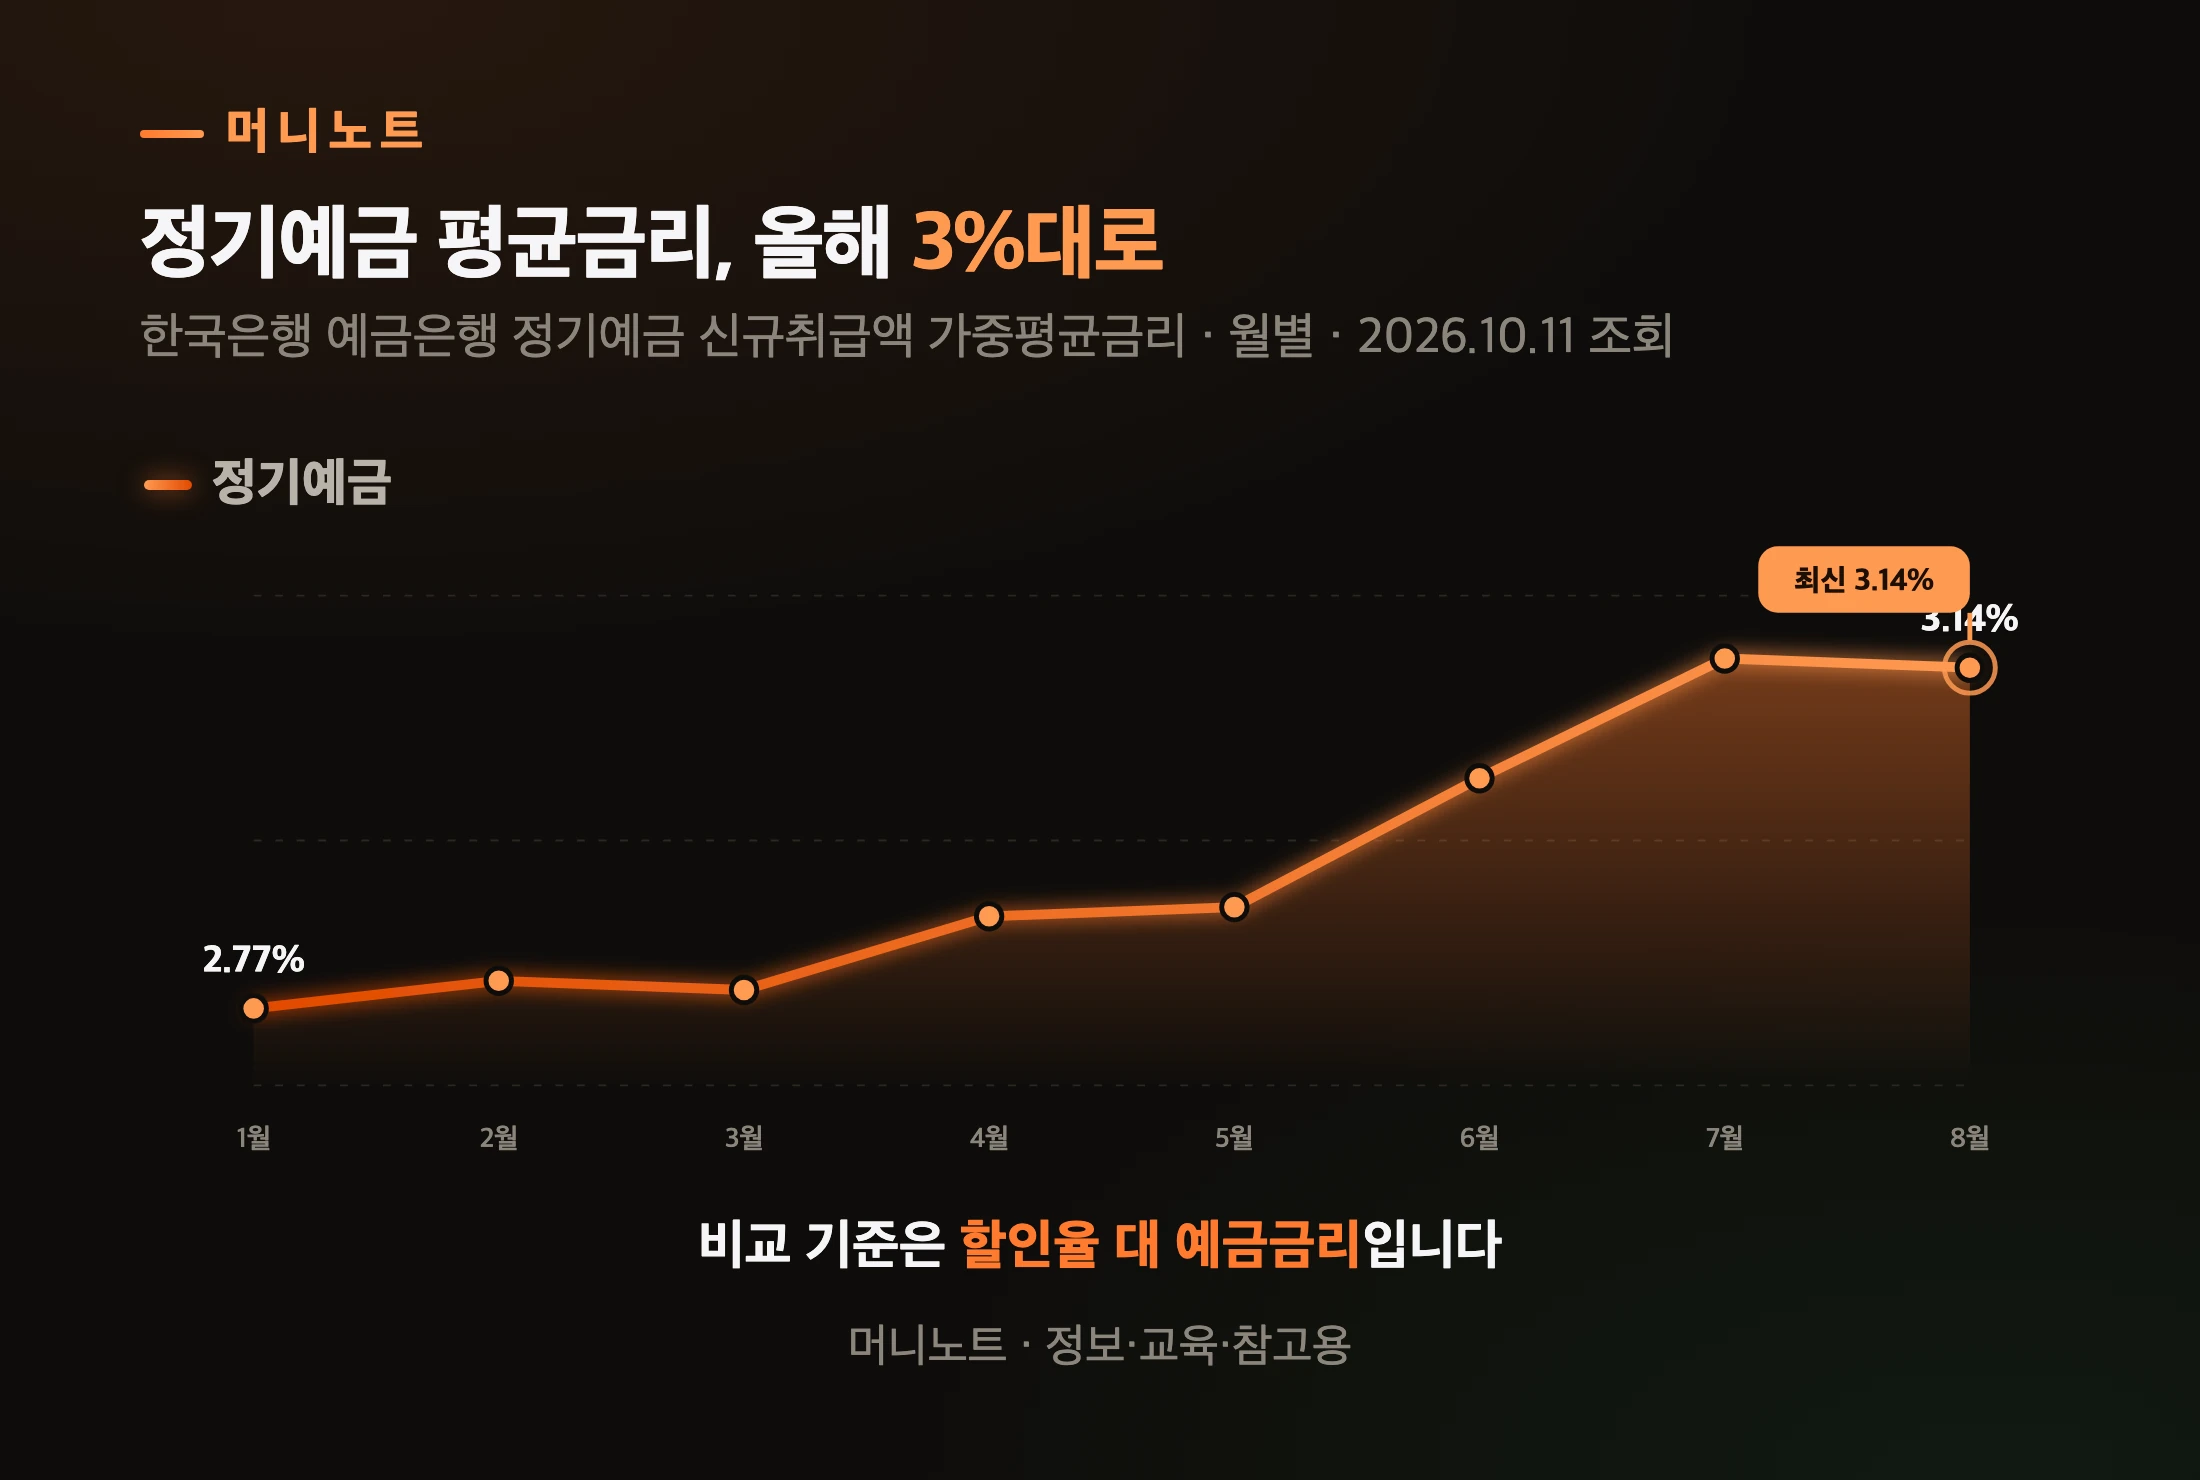
    3.14%는 한국은행이 집계한 2026년 8월 예금은행 정기예금 신규취급액 가중평균금리입니다. 특정 은행 상품의 금리가 아니라 평균이에요. 예금 이자에는 소득세 14%와 지방소득세(소득세의 10%)가 원천징수돼, 떼고 나면 약 66만 원이 남습니다.

    2026년 정기예금 평균금리
    머니노트 · 정보·교육·참고용
    표로 보기
    정기예금 평균금리, 올해 3%대로
    시점 정기예금
    1월 2.77%
    2월 2.8%
    3월 2.79%
    4월 2.87%
    5월 2.88%
    6월 3.02%
    7월 3.15%
    8월 3.14%

    예금금리가 오르면 선납 할인의 매력은 그만큼 줄어듭니다. 그래서 비교는 늘 「계약서의 할인율」과 「지금 예금금리」를 나란히 놓고 해야 해요.

    5,000만 원 6개월 선납 예시
    머니노트 · 정보·교육·참고용
    표로 보기
    6개월 앞당기면 약 100만 원 할인
    항목 설명 값
    선납 할인 세금 처리 미확인 100만 원
    정기예금 이자 세전 78만 원
    정기예금 이자 15.4% 원천징수 가정 66만 원

    위 금액은 정해 놓은 할인율과 예금금리를 같은 기간에 적용한 예시입니다. 선납 할인의 세금 처리를 확인하지 못했으므로 실제 세후 이익이나 예금 대비 유리함을 단정할 수는 없습니다. 예금 비교에도 실제 같은 기간 상품의 금리를 확인해야 하고요.

    그런데 이 계산에는 빠진 칸이 하나 있습니다. 그 6개월 동안 5,000만 원은 어디에 서 있을까요?

    미리 낸 중도금은 분양보증을 못 받나요?

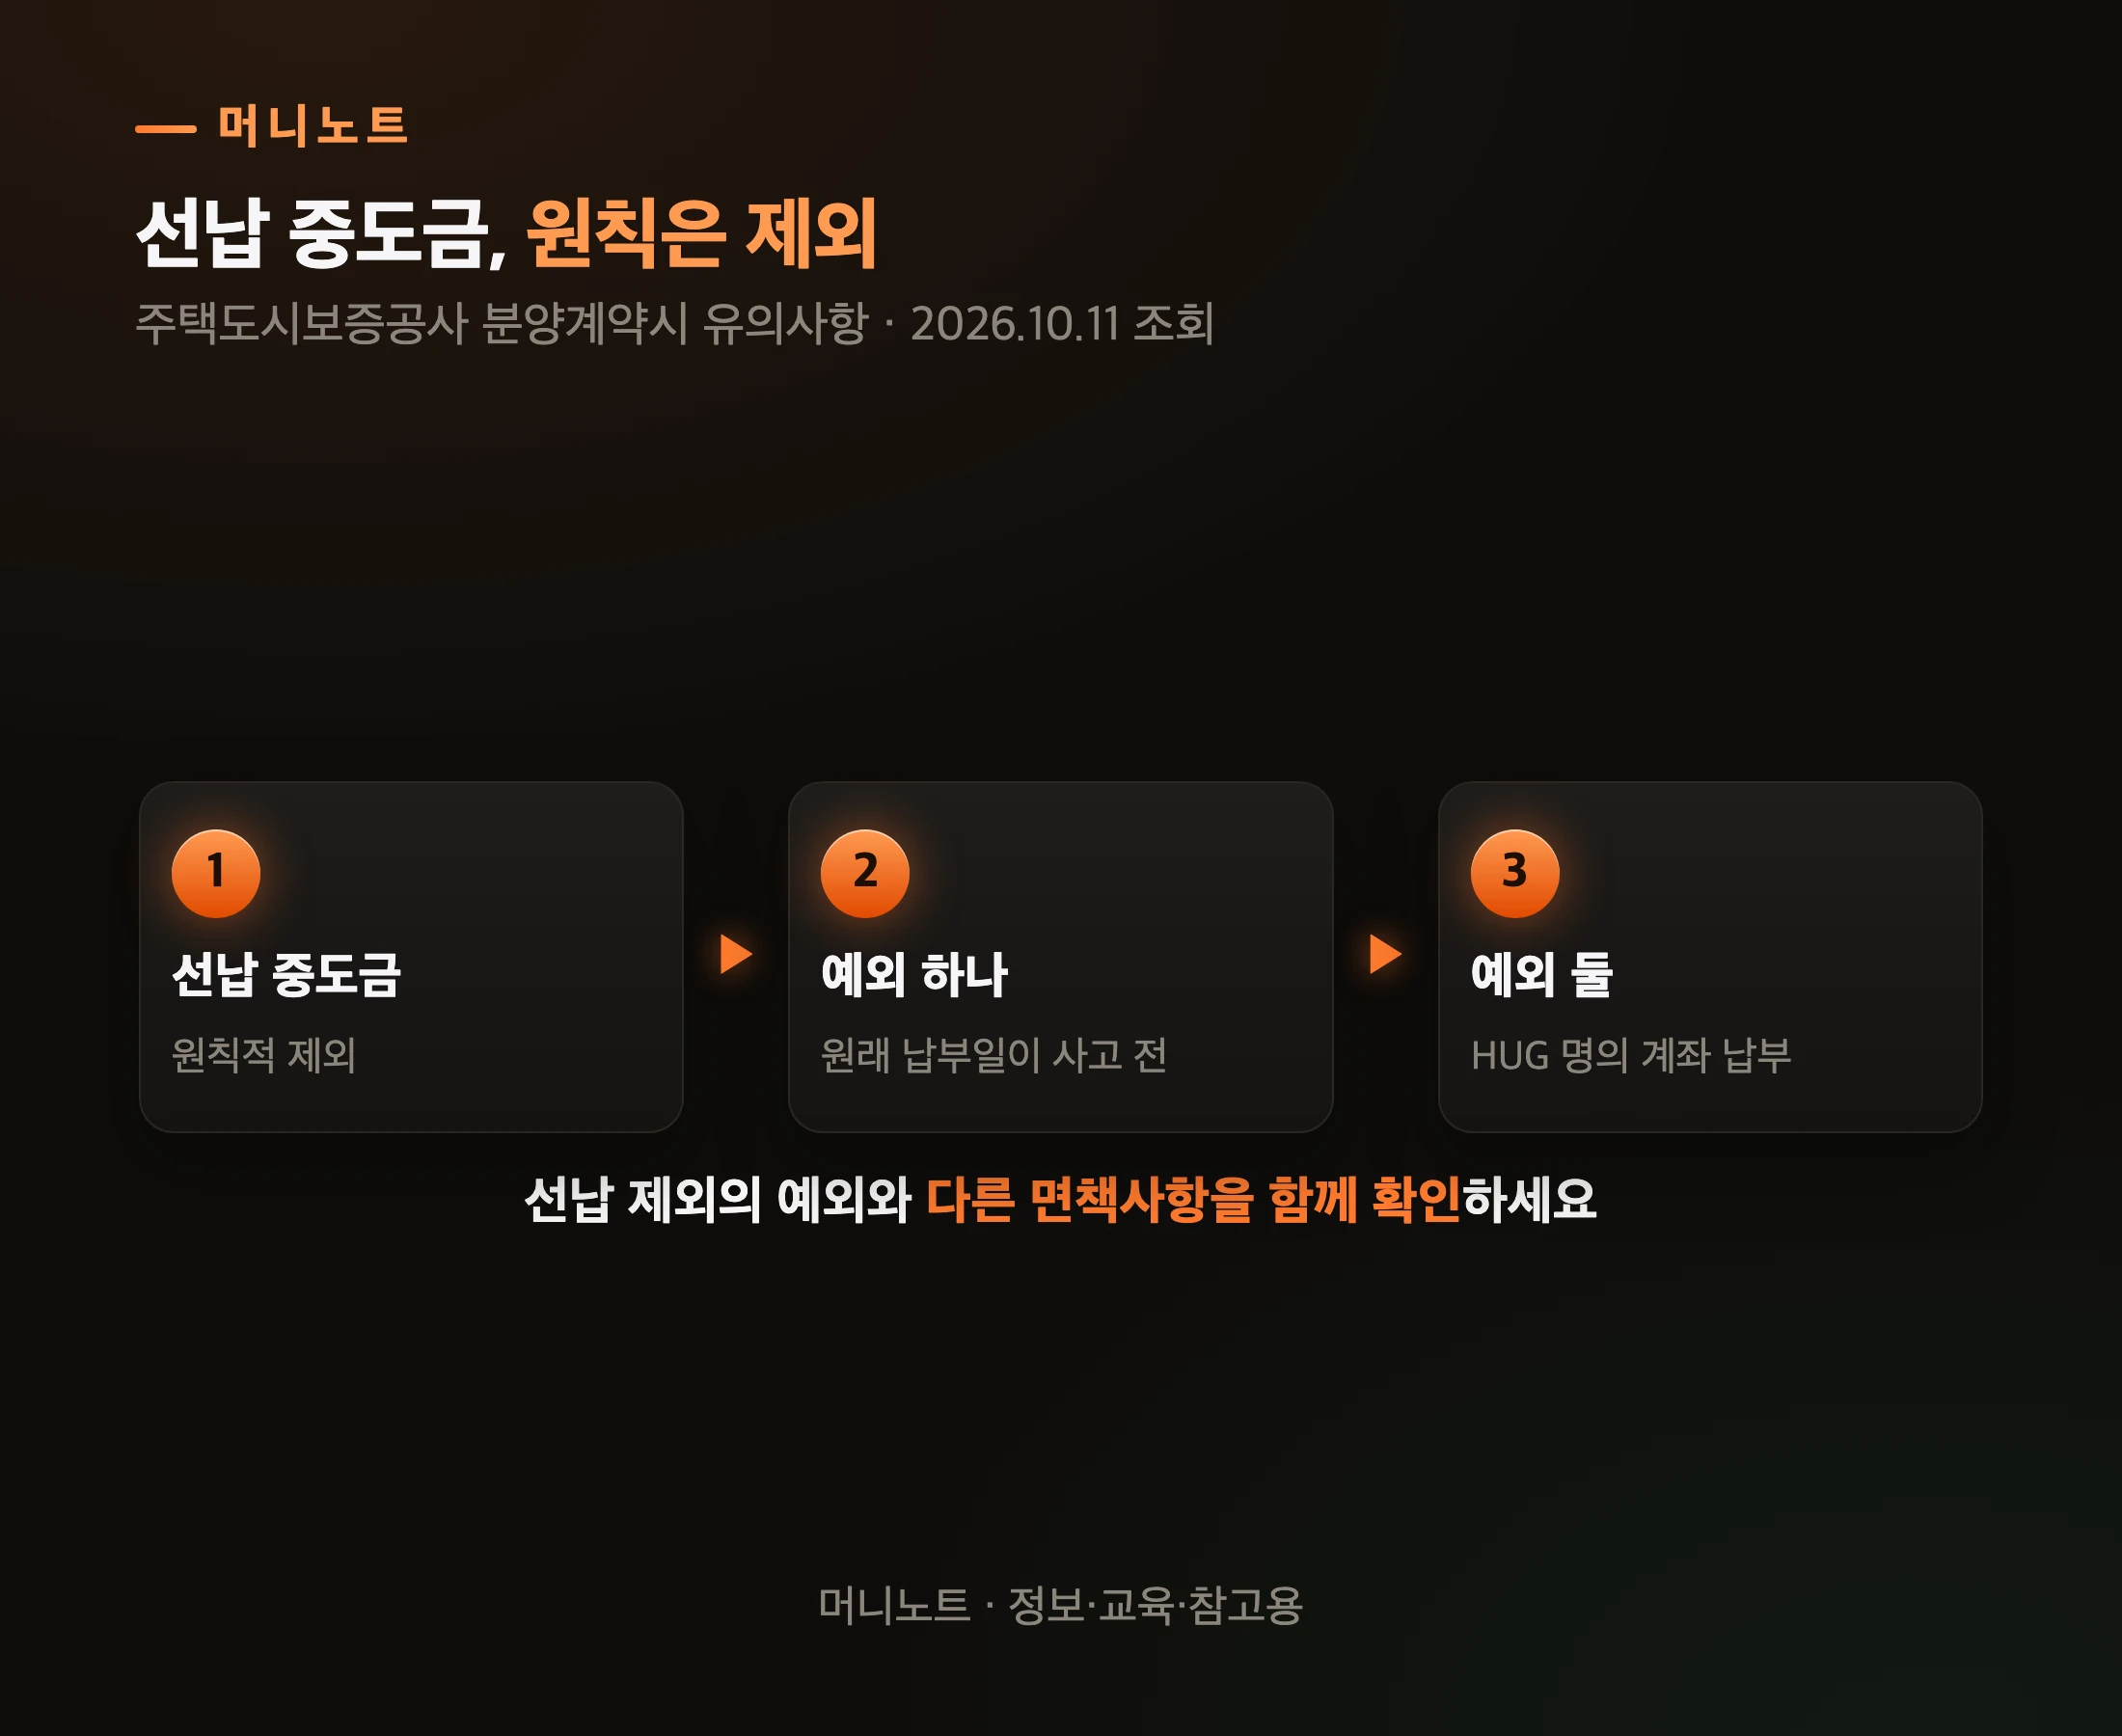
    원칙은 「제외」입니다. HUG의 「분양계약시 유의사항」 원문은 이렇습니다.

    「분양계약자가 분양대금할인 등을 목적으로 원래의 납부기일보다 미리 납부(선납)한 중도금은 주택분양보증 보호대상에서 제외됩니다.」

    분양보증은 사업주체가 부도·파산 등으로 집을 못 지어 줄 때 보증기관이 대신 공사를 마치거나 낸 돈을 돌려주는 장치입니다. 그 장치에서 선납 중도금은 원칙적으로 빠진다는 뜻이에요.

    미리 낸 중도금의 보호 여부
    머니노트 · 정보·교육·참고용
    표로 보기
    선납 중도금, 원칙은 제외
    단계 내용 설명
    1단계 선납 중도금 원칙적 제외
    2단계 예외 하나 원래 납부일이 사고 전
    3단계 예외 둘 HUG 명의 계좌 납부

    물론 모든 선납이 위험하다는 이야기는 아닙니다. 같은 안내가 바로 다음 문장에서 예외 둘을 적었거든요.

    「다만, 중도금을 선납했더라도 ①원래의 납부기일이 분양보증사고 발생 날짜보다 이전인 선납중도금, ②HUG 명의의 계좌에 납부한 선납중도금은 예외적으로 보호됩니다.」

    첫째 예외가 이 글의 핵심입니다. 왜 「원래 납부일」이 기준이 됐을까요?

    계약서에 서명하는 손
    Photo: Kindel Media / Pexels

    사고 날짜에 따라 무엇이 달라지나요?

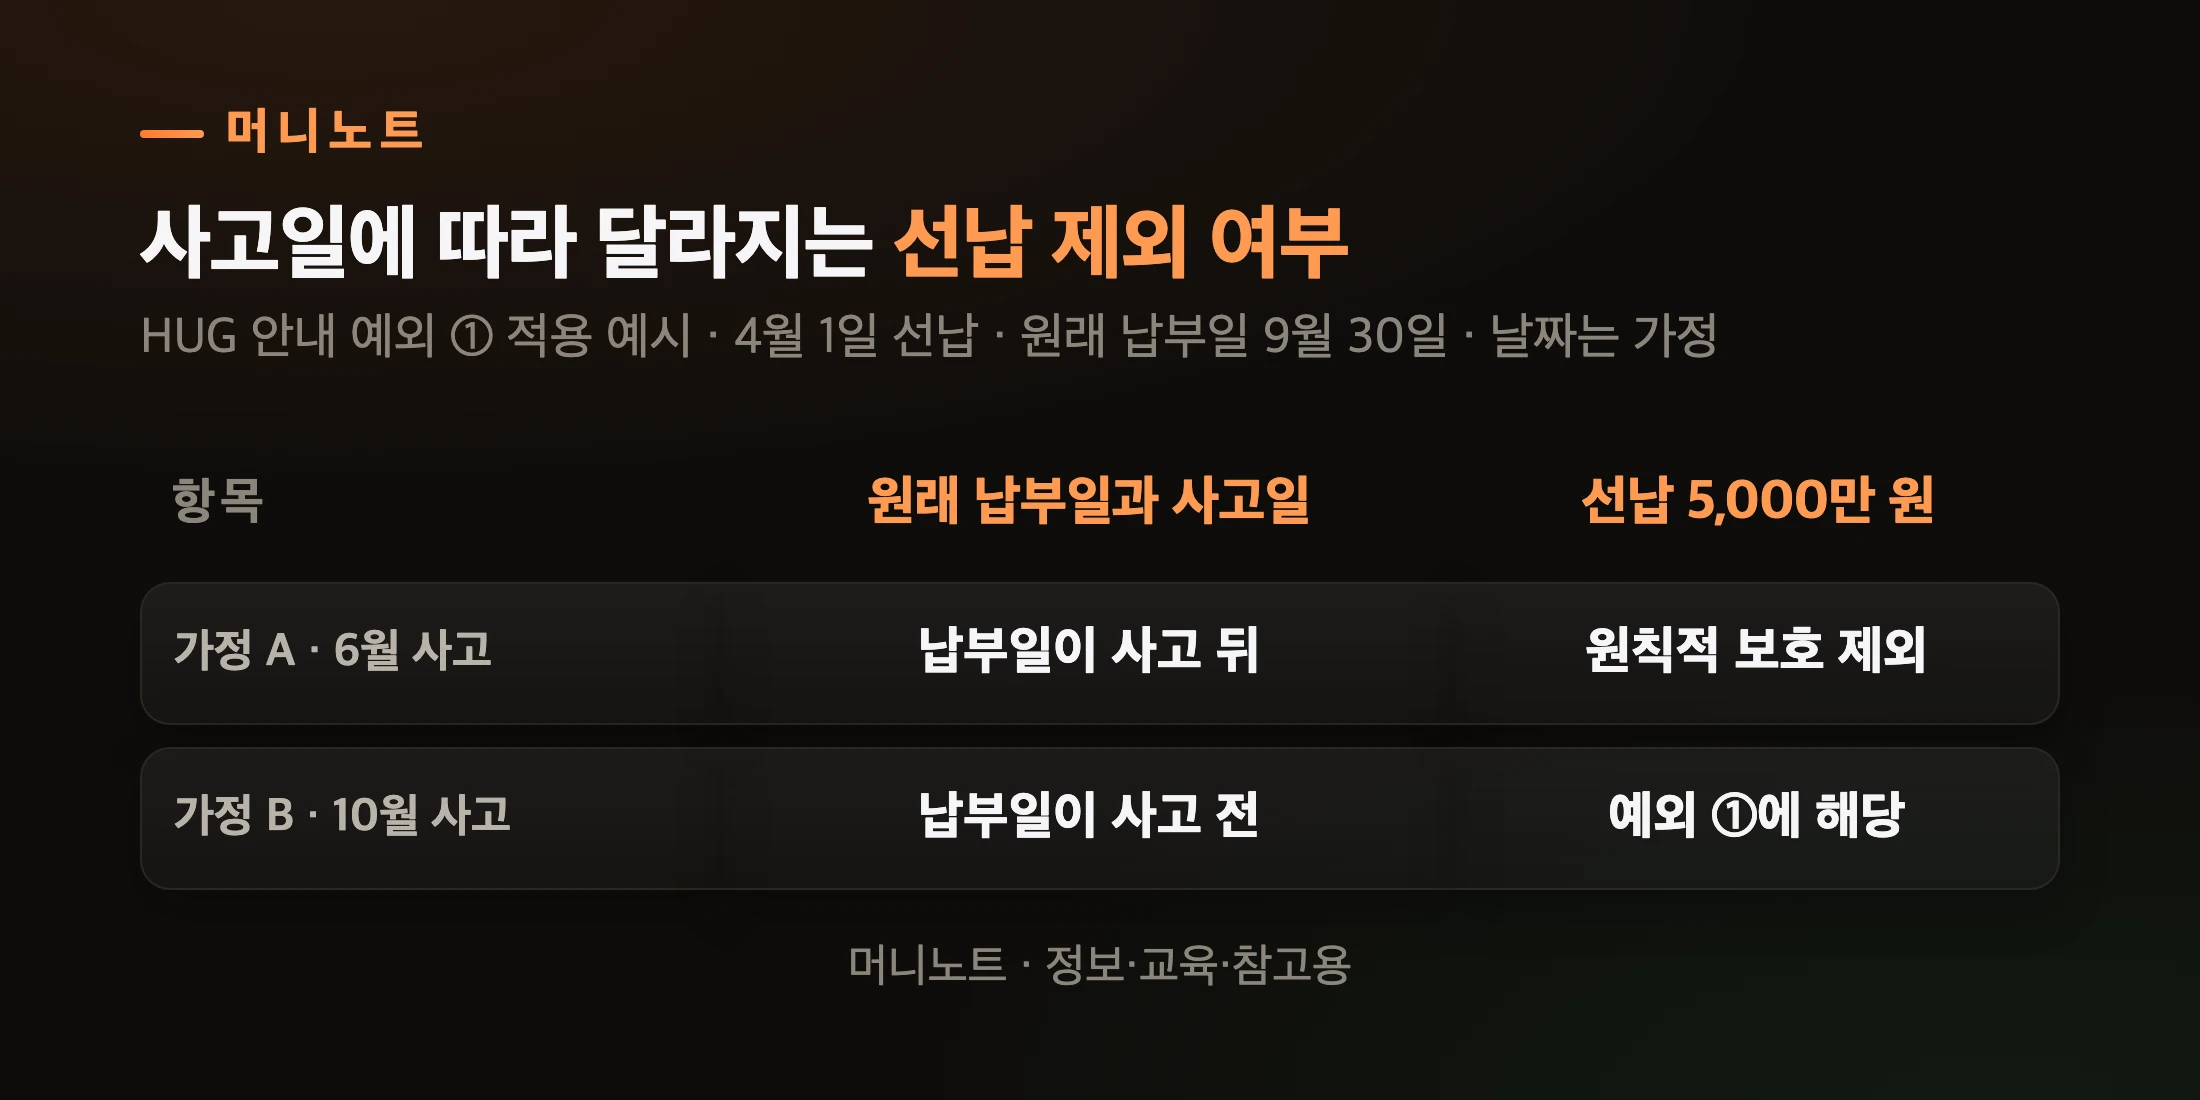
    보증사고 날짜와 원래 납부일 중 어느 쪽이 먼저냐가 갈림길입니다. 원래 납부일이 사고일보다 앞서면 HUG 안내의 예외 ①에 해당하거든요.

    앞의 예시로 두 가지 경우를 따로 가정해 보겠습니다. 4월 1일에 5,000만 원을 미리 냈고, 원래 납부일은 9월 30일입니다.

    사고 날짜에 따라 달라지는 선납 제외 여부
    머니노트 · 정보·교육·참고용
    표로 보기
    사고일에 따라 달라지는 선납 제외 여부
    구분 원래 납부일과 사고일 선납 5,000만 원
    가정 A · 6월 사고 납부일이 사고 뒤 원칙적 보호 제외
    가정 B · 10월 사고 납부일이 사고 전 예외 ①에 해당

    가정 A처럼 6월에 보증사고가 나면 원래 납부일(9월 30일)이 사고 뒤라서, HUG 명의 계좌에 낸 것이 아니라면 보호대상에서 빠집니다. 가정 B처럼 10월에 사고가 나면 원래 납부일이 사고보다 앞서니 예외 ①에 해당하고요. 이미 사고가 난 뒤에 납부일이 지났다는 이유만으로 보호가 회복된다고 이 안내에서 읽을 수는 없습니다. 납부일과 사고일이 같은 날인 경우도 안내 문장만으로는 확정할 수 없어요.

    공사 중인 아파트와 크레인
    Photo: Doğan Alpaslan Demir / Pexels

    바꿔 말하면 앞당긴 기간 안에 사고가 나면 그 돈이 원칙적으로 보호에서 빠지는 구조입니다. 6개월 앞당기면 그 6개월 동안 이 갈림길에 서 있는 거예요.

    할인 약 100만 원, 걸려 있는 돈 5,000만 원.

    할인과 걸려 있는 돈
    머니노트 · 정보·교육·참고용
    표로 보기
    100만 원 할인 뒤에 5,000만 원이 걸려
    항목 값 설명
    선납 할인 약 100만 원 6개월치
    걸린 원금 5,000만 원 사고가 먼저 나면
    원금 ÷ 할인 약 50배 규모 비교

    약 50배입니다. 선납 원금과 할인액의 규모를 비교한 값이지, 실제 손실 확률이나 예상 손실을 뜻하지는 않습니다. 그렇다면 중도금은 원래 언제 내는 돈일까요?

    중도금은 원래 언제 내는 돈인가요?

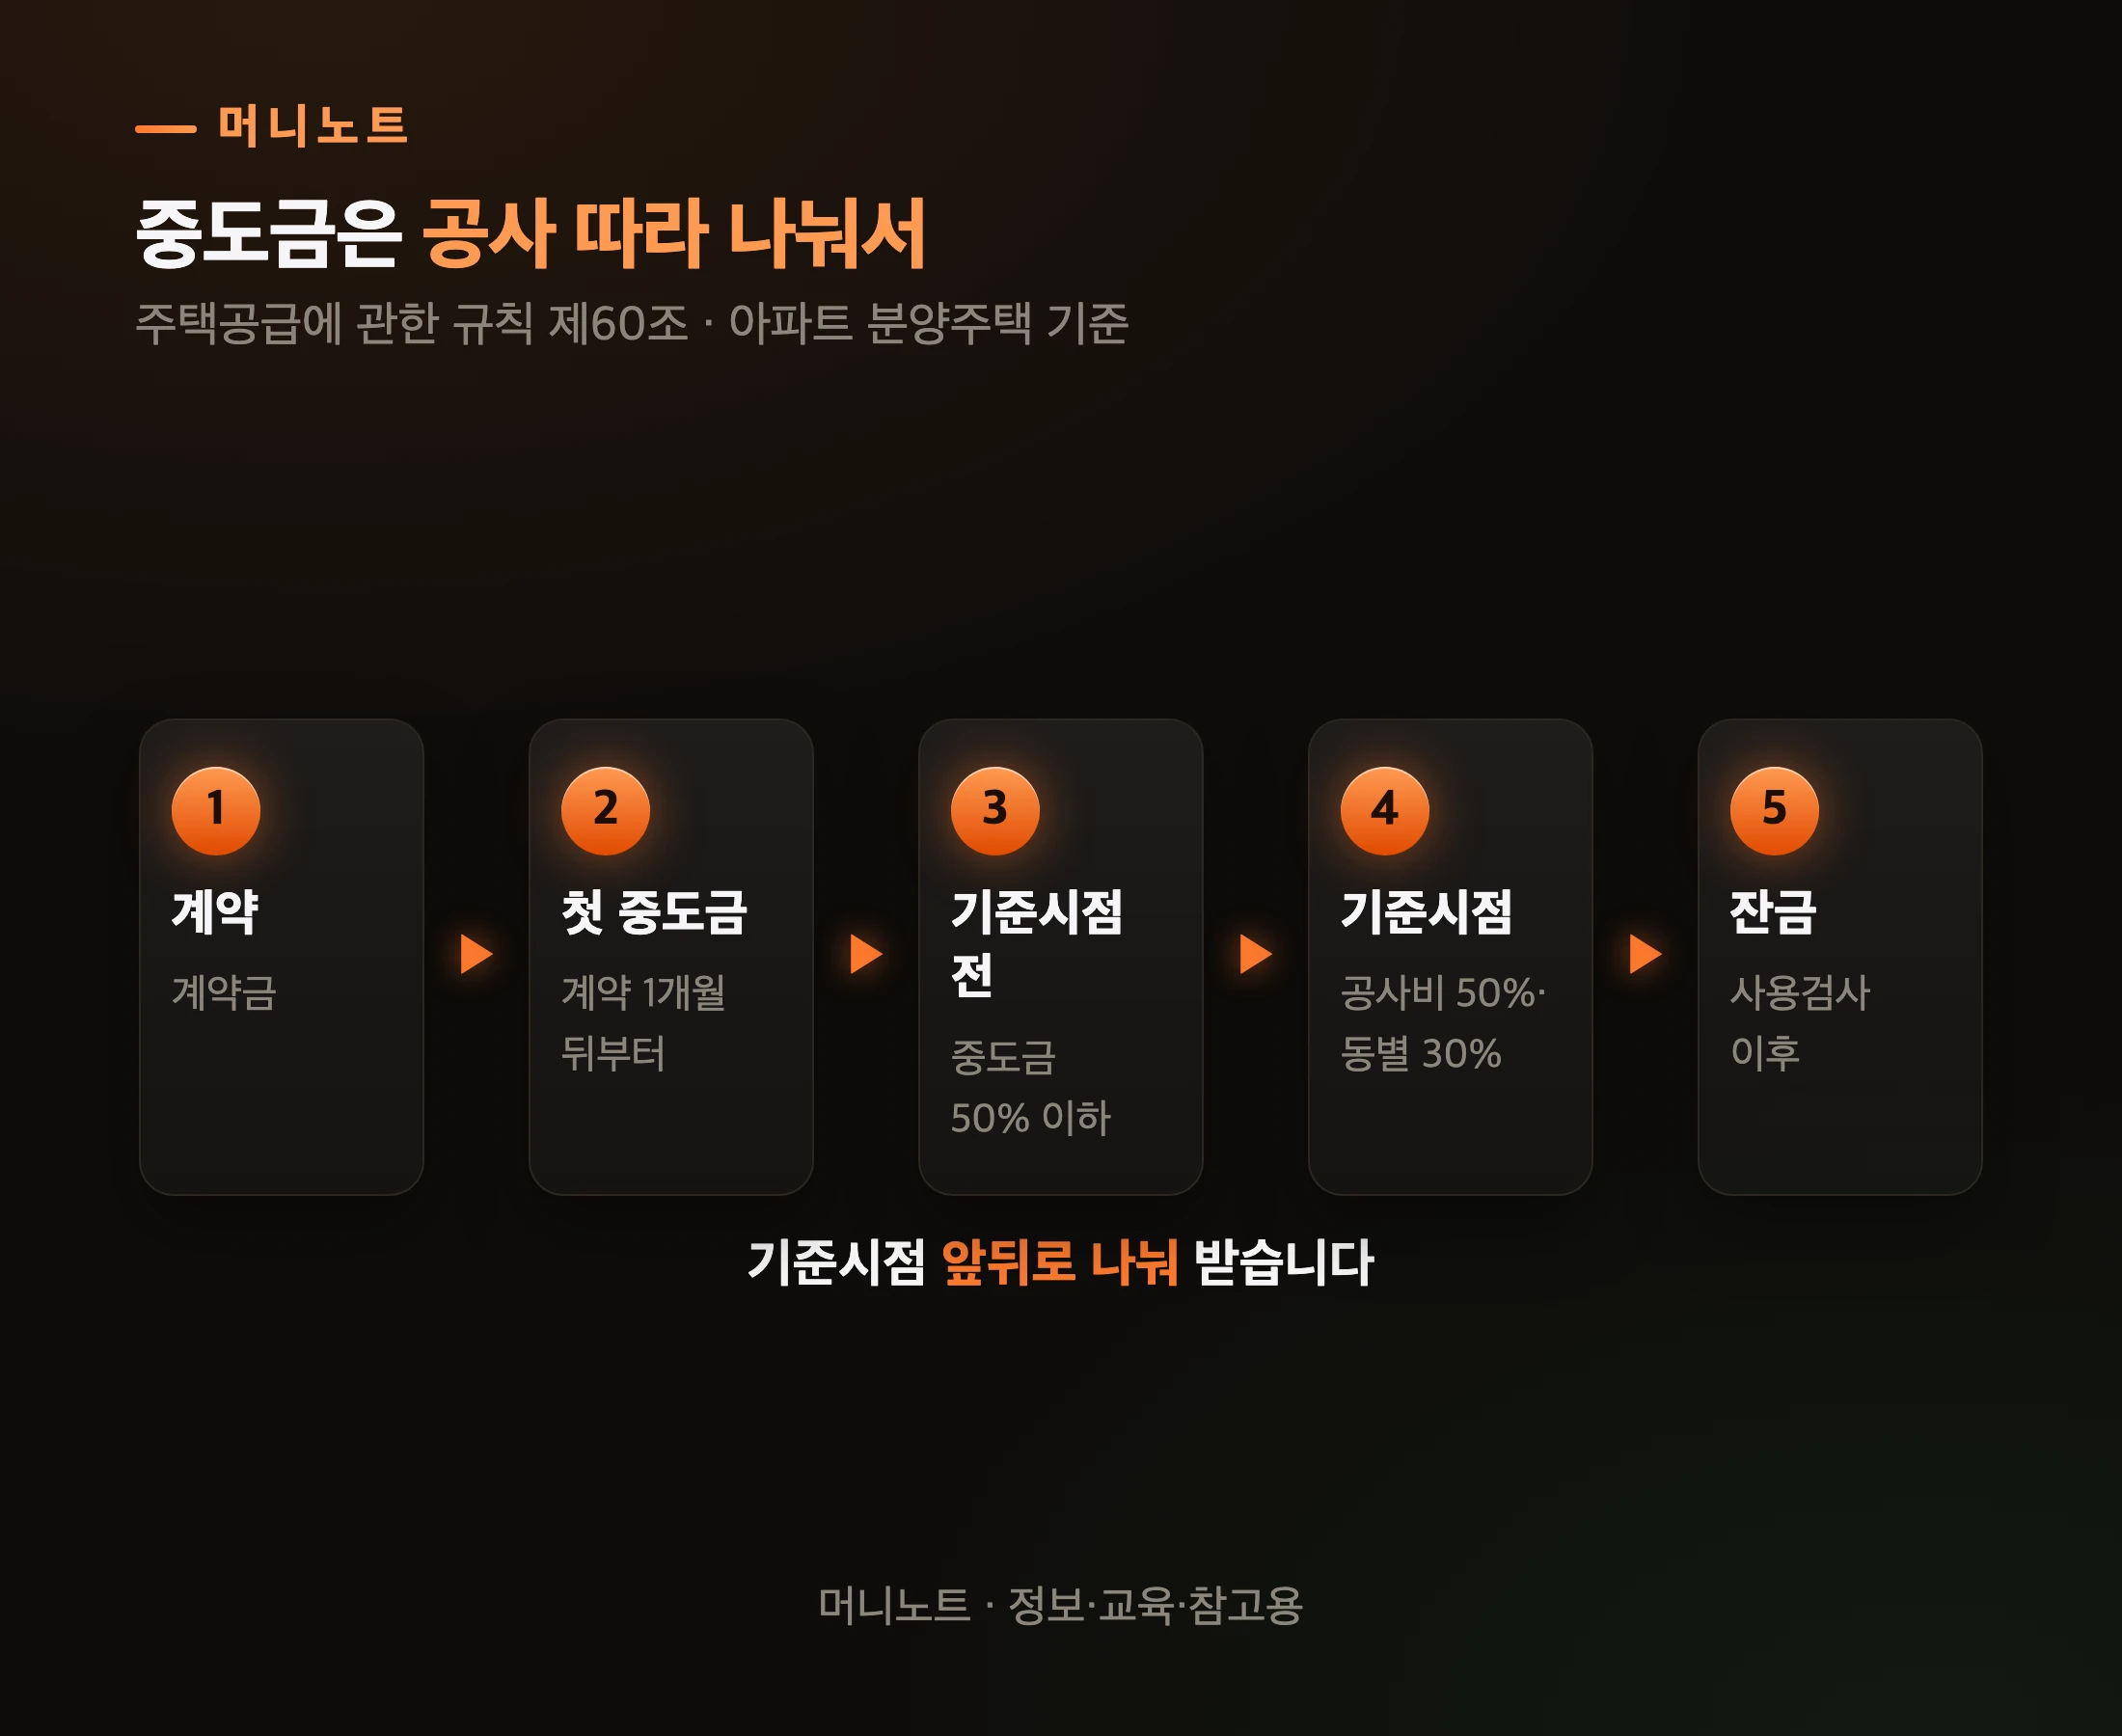
    공사 진행에 맞춰 나눠 내는 돈입니다. 주택공급에 관한 규칙 제60조는 중도금을 공사 진행에 맞춰 나누어 받는 기준을 정합니다.

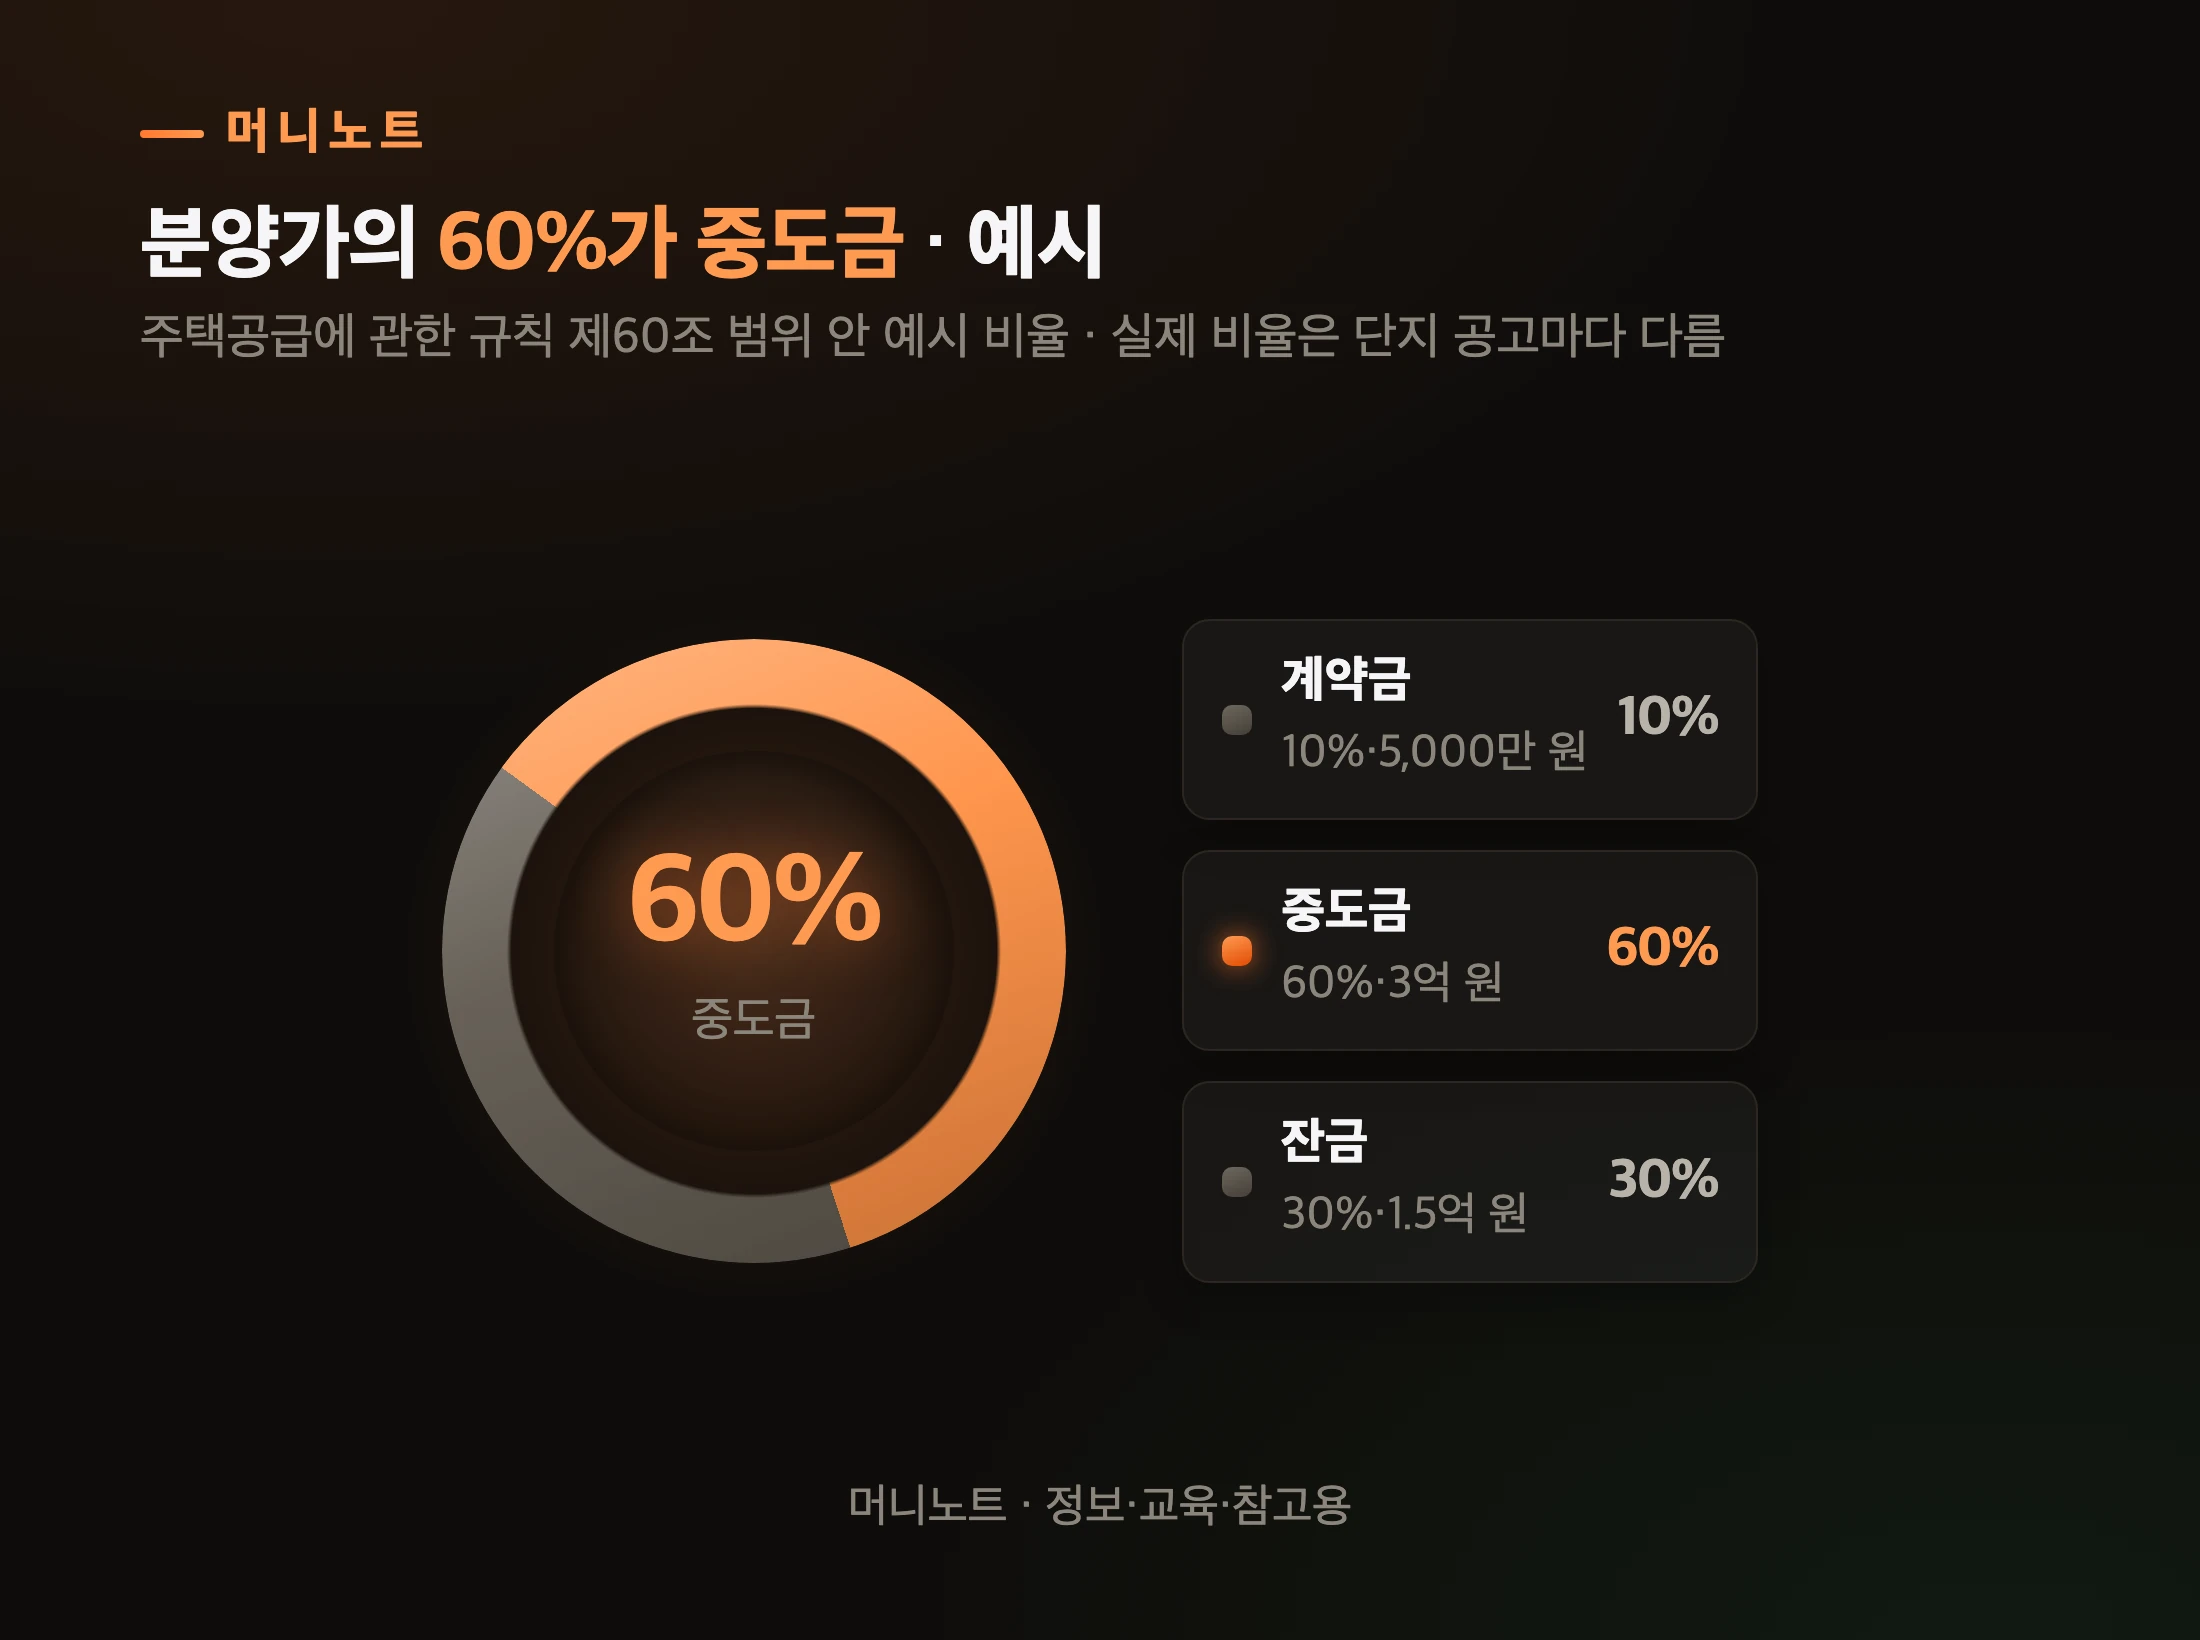
    분양주택의 중도금은 주택가격의 60%(계약금을 10% 안에서 받으면 70%) 범위 안에서 받습니다. 받는 시점은 아파트 기준으로 부지매입비를 제외한 전체 공사비의 50% 이상이 들어가고 동별 공정이 30% 이상인 때를 기준으로 앞뒤 각 2회 이상(중도금이 분양가격의 30% 이하면 1회 이상) 나눠야 합니다. 그 기준시점 전에는 중도금의 50%를 넘겨 받을 수 없고, 첫 중도금은 계약일부터 1개월이 지나야 받을 수 있어요.

    분양가 5억 원 입주금 구성 예시
    머니노트 · 정보·교육·참고용
    표로 보기
    분양가의 60%가 중도금 · 예시
    항목 설명 값
    계약금 10%·5,000만 원 10
    중도금 60%·3억 원 60
    잔금 30%·1.5억 원 30

    선납 중도금의 보증 제외와 예외는 이 규칙이 아니라 HUG 안내의 납부일·계좌 조건 및 면책사항을 별도로 확인해야 합니다. 선납 할인은 이 일정보다 돈을 먼저 내는 대신 깎아 주는 계약 조건이고요.

    중도금을 받는 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    중도금은 공사 따라 나눠서
    단계 내용 설명
    1단계 계약 계약금
    2단계 첫 중도금 계약 1개월 뒤부터
    3단계 기준시점 전 중도금 50% 이하
    4단계 기준시점 공사비 50%·동별 30%
    5단계 잔금 사용검사 이후

    선납을 둘러싼 다툼은 새로운 일이 아닙니다.

    1998년 5월 서울신문은 한 입주 예정자가 「선납금을 내면 높은 할인율을 적용해준다」는 말을 듣고 3·4차 중도금 3,160만 원을 한꺼번에 냈다가, 4월 건설업체 부도 뒤 주택공제조합(지금 HUG의 전신)에서 「선납분은 보증대상에서 제외된다」는 통보를 받았다고 보도했습니다. 이 보도 사례와 별개로, 대법원은 1999년 계약서의 선납 할인 조항을 믿고 분양대금을 일시불로 낸 사건(98다26477)에서 주택사업공제조합의 환급 보증책임을 인정했습니다. 대상은 계약금·중도금에 해당하는 금액이었어요. 다만 그 사건은 당시 보증서·약관에 일시불 납부를 제외한다는 취지의 기재가 없던 경우였고, 현행 HUG 안내가 이 판결 뒤 어떤 경위로 마련됐는지는 확인하지 못했습니다.

    그런데 날짜만 지키면 끝일까요?

    날짜를 지켜도 보호받지 못하는 돈이 있나요?

    있습니다. 계좌와 금액 범위를 함께 봐야 합니다. HUG 안내는 날짜와 별개로 아래 경우를 보호대상에서 뺍니다.

    「아파트 입주자모집공고에서 지정한 입주금납부계좌 이외의 다른 계좌로 중도금을 납부하는 경우 또는 HUG에서 입주금납부계좌를 변경 통보한 때에, 변경된 계좌 이외의 다른 계좌로 중도금을 납부하는 경우 주택분양보증 보호대상에서 제외됩니다.」

    시행사 직원이 알려 준 다른 계좌, 할인을 더 해 준다는 개인 계좌에 보내면 날짜가 맞아도 빠진다는 뜻입니다. 2025년 한 공고는 「상기의 계좌로 납부하지 아니한 분양대금은 인정하지 않으며, 또한 주택도시보증공사의 분양보증을 받을 수 없음」이라고 못 박았어요.

    날짜와 별개로 보호대상에서 빠지는 돈
    머니노트 · 정보·교육·참고용
    표로 보기
    날짜가 맞아도 빠지는 돈
    구분 무엇 보호
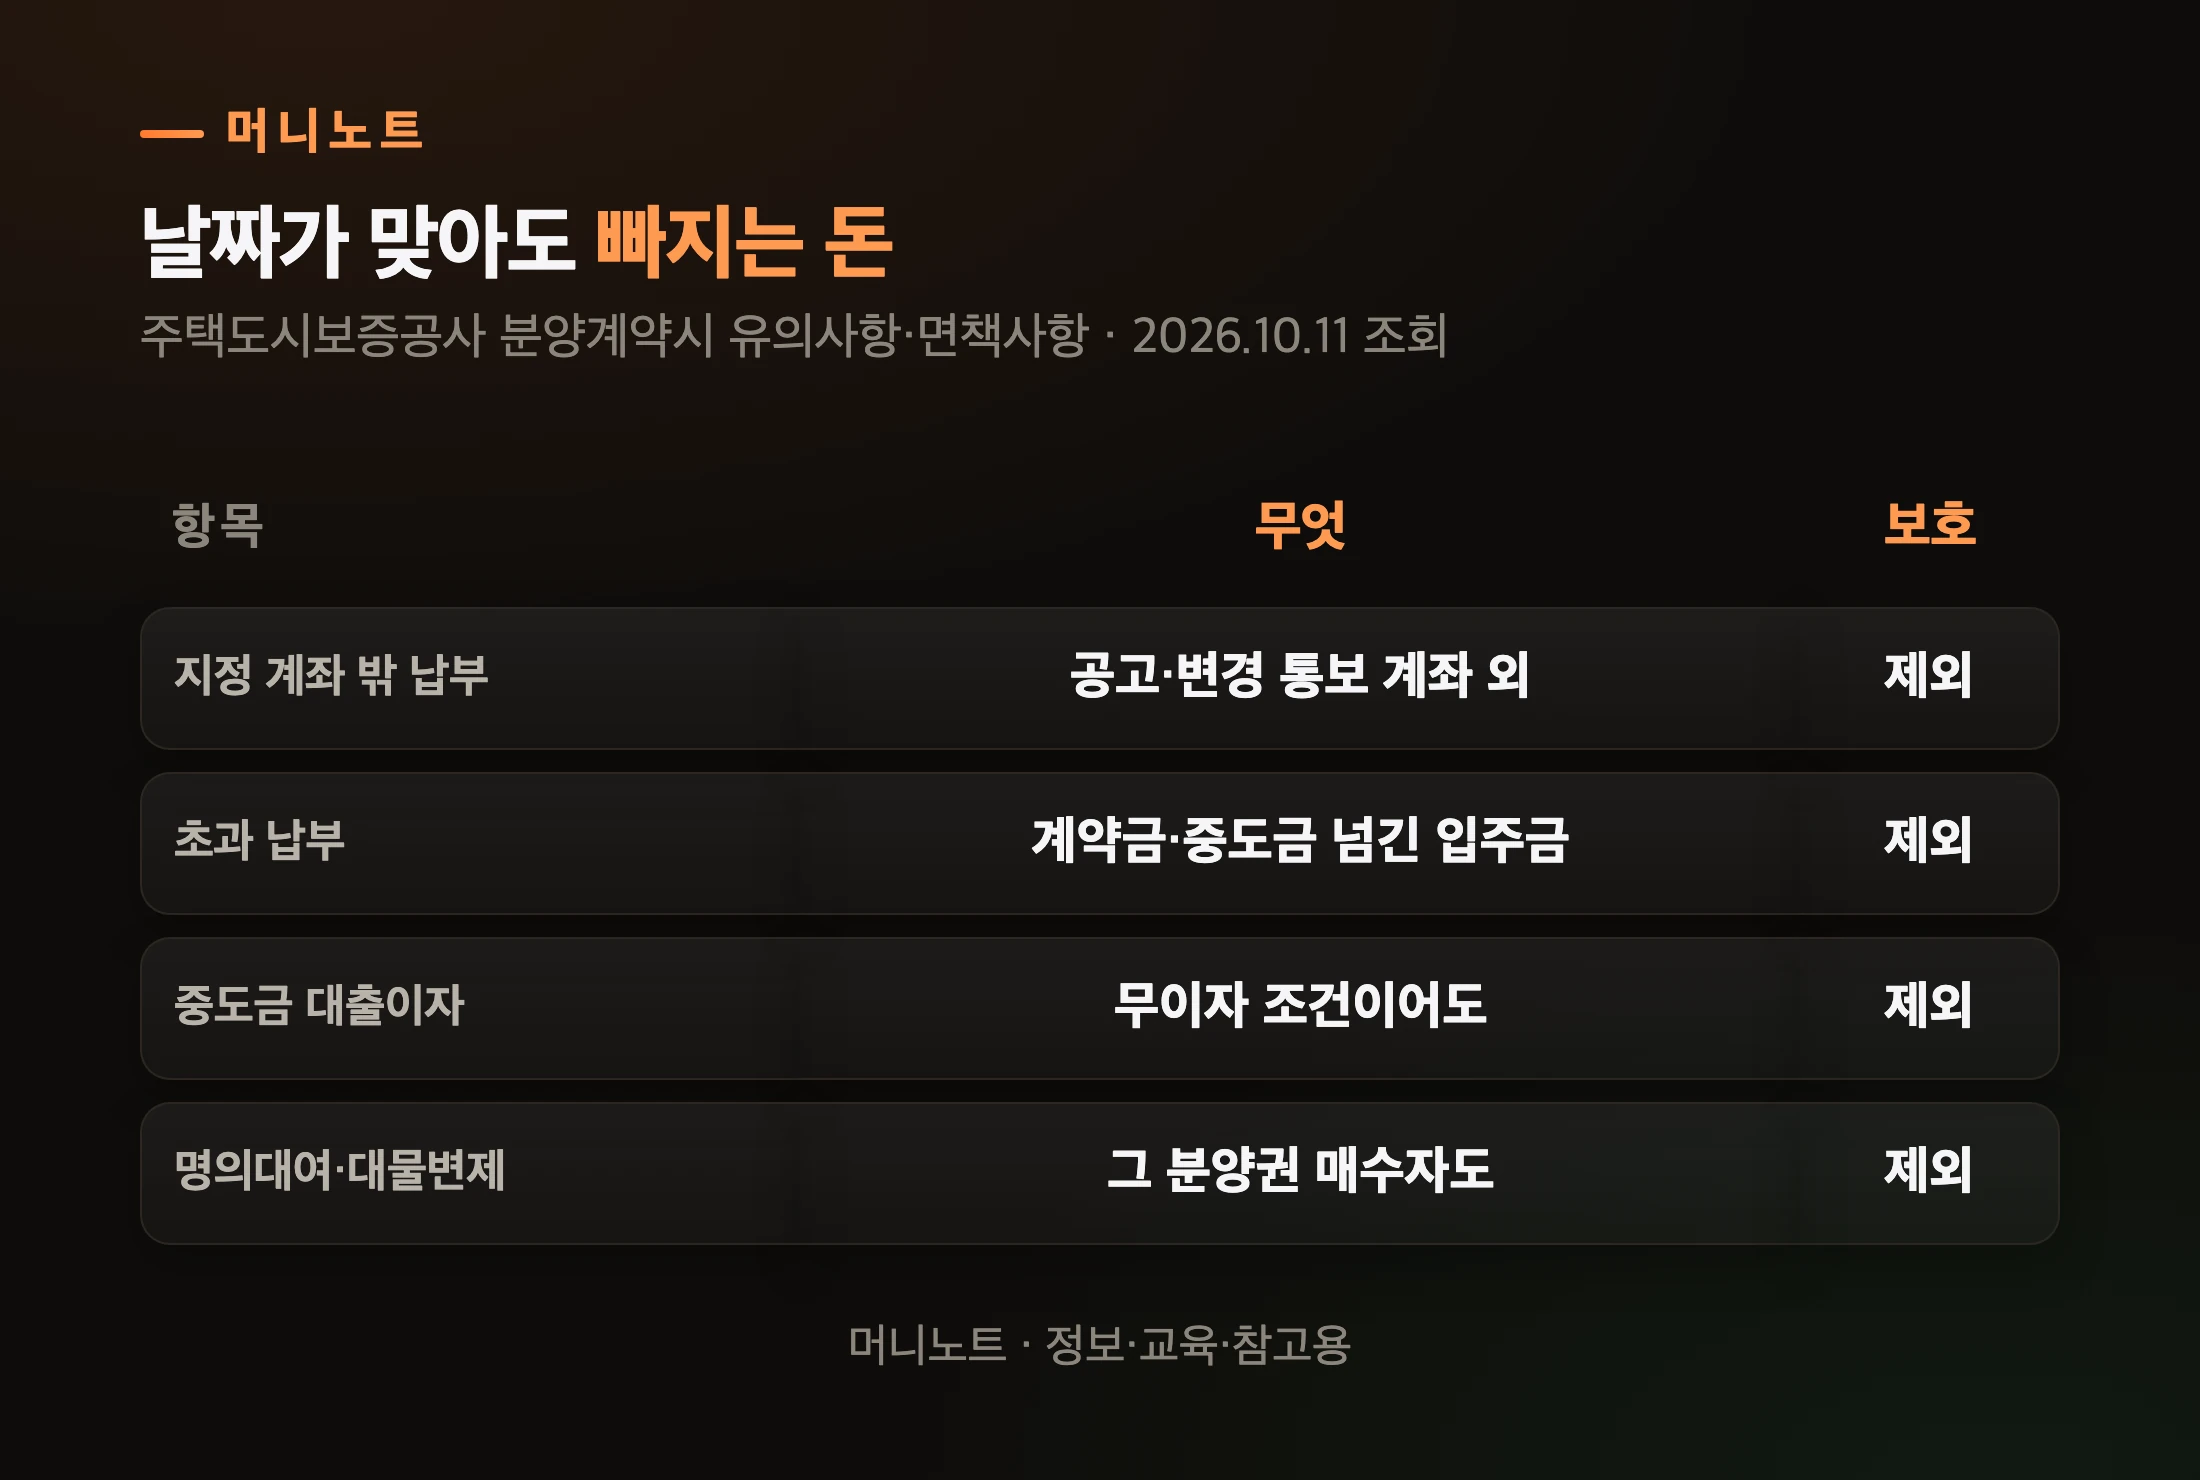
    지정 계좌 밖 납부 공고·변경 통보 계좌 외 제외
    초과 납부 계약금·중도금 넘긴 입주금 제외
    중도금 대출이자 무이자 조건이어도 제외
    명의대여·대물변제 그 분양권 매수자도 제외

    잔금 쪽 선납도 조심해야 합니다. HUG 면책사항에는 「분양계약서에서 정한 계약금 및 중도금을 초과하여 납부한 입주금」이 들어 있거든요. 계약금·중도금 범위를 넘겨 미리 낸 돈은 이 줄에 걸립니다.

    중도금 대출이자도 빠집니다. 안내 원문은 「중도금 무이자(시행사 대납) 조건의 분양계약이라 하더라도 분양보증사고 발생시에는 분양계약자가 이자납부 책임을 부담합니다」라고 적었어요. 무이자라던 이자가 사고 뒤에는 내 몫이 되는 거죠. 중도금 대출 이자가 한 달에 얼마인지는 대출 이자 계산기에 대출 금액과 금리를 넣어 미리 보세요.

    분양권을 사서 들어간 경우도 빠질 수 있습니다. 명의대여·대물변제·자금조달 목적의 분양계약에서 분양권을 산 사람은 「정상적으로 분양권을 매수했더라도」 보호대상에서 제외된다고 안내가 적고 있어요.

    계산기 앞에서 고지서를 살펴보는 부부
    Photo: Mikhail Nilov / Pexels

    선납 전에 무엇을 확인해야 하나요?

    할인율, 원래 납부일, 납부 계좌, 금액 범위 네 가지입니다. 이를 확인했다고 선납의 안전성이나 보증 보호가 확정되는 것은 아닙니다.

    선납 전에 확인할 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    선납 전 확인 네 가지
    단계 내용 설명
    1단계 할인율 공급계약서 칸
    2단계 원래 납부일 회차별 날짜
    3단계 납부 계좌 공고 지정·HUG 관리 여부
    4단계 금액 범위 계약금·중도금 안

    첫째, 공급계약서에 할인율이 얼마로 적혔는지 봅니다. 할인이 없는 단지라면 미리 낼 이유부터 사라집니다.

    둘째, 그 회차의 원래 납부일을 확인합니다. 앞당기는 기간이 짧을수록 할인도 작지만 걸리는 기간도 짧아요.

    셋째, 납부 계좌가 HUG 명의인지, 또는 보증회사가 관리·공동관리하는 계좌인지 확인합니다. HUG 면책사항은 선납 입주금을 빼면서도 「보증회사가 입주금을 관리 또는 공동관리 하는 계좌에 납부된 입주금은 제외」라고 단서를 달았거든요. 계좌 명의는 입주자모집공고나 분양사무소, HUG에 물어 확인할 수 있습니다. 실제로 2025년 서울 강동의 한 단지 공고에는 분양대금 납부 계좌 명의가 주택도시보증공사로 적혀 있었어요.

    넷째, 미리 내는 금액이 계약서의 계약금·중도금 범위 안인지 봅니다.

    오해하지 마세요. 선납 할인 자체가 나쁜 제도라는 이야기가 아닙니다. 할인율이 높고, 계좌가 보호 범위에 들고, 앞당기는 기간이 짧다면 합리적인 선택일 수 있습니다. 다만 그 판단은 할인 금액이 아니라 걸리는 돈의 크기까지 놓고 해야 합니다.

    돼지 저금통과 동전
    Photo: Suzy Hazelwood / Pexels

    자주 묻는 질문

    Q. 선납한 중도금은 무조건 보증을 못 받나요? 아닙니다. HUG 안내는 원래 납부기일이 보증사고 날짜보다 앞선 선납 중도금과 HUG 명의 계좌에 낸 선납 중도금은 예외적으로 보호된다고 적었습니다.

    Q. 선납 할인율은 보통 몇 %인가요? 법으로 정해진 값이 없고 단지마다 공급계약서에 적힙니다. 2025년 공고 중에는 선납 할인을 아예 적용하지 않는 단지도 있었습니다.

    Q. 오피스텔도 같은가요? 이 글에서 확인한 기준은 HUG 주택분양보증 안내입니다. 오피스텔의 적용법률과 보증 조건은 확인하지 못했으므로 같은 기준이라고 판단하지 마세요. 해당 사업장의 공고·계약서와 보증기관에서 적용 조건을 확인해야 합니다.

    Q. 예금과 비교하려면 어떻게 계산하나요? 선납 할인은 「금액 × 할인율 × 앞당긴 날수/365」로 어림할 수 있습니다. 예금 이자는 복리 계산기로 같은 기간을 넣어 보면 됩니다. 선납하지 않고 예금에 두는 돈의 보호 범위가 궁금하다면 예금자보호 한도 1억 글도 함께 읽어 보세요.

    정리 — 할인보다 먼저 볼 숫자

    선납 할인 적용 여부와 할인율, 적용기간·정산 조건은 공급계약서와 공고에서 확인해야 합니다. 그리고 원래 납부일보다 보증사고가 먼저 나면, HUG 명의 계좌가 아닌 한 미리 낸 돈은 원칙적으로 보호대상에서 빠집니다. 계좌와 금액 범위는 날짜와 별개로 따로 봐야 하고요.

    여러분의 분양 계약서에는 선납 할인율이 몇 %로 적혀 있고, 납부 계좌는 누구 명의인가요? 오늘 계약서 한 장만 펴서 그 두 칸을 확인해 보세요.


    ※ 이 글은 정보·교육·참고용이며 투자자문이 아닙니다. 2026년 10월 기준이며, HUG 보증 기준과 개별 단지의 공급계약 조건에 따라 달라질 수 있습니다. 실제 보호 여부는 해당 사업장의 공고·계약서와 주택도시보증공사에 확인하시기 바랍니다.

    출처: 주택도시보증공사 「분양계약시 유의사항」(2026.10.11 조회) · 주택공급에 관한 규칙 제60조 · 건축물의 분양에 관한 법률 제4조 · 소득세법 제129조 · 지방세법 제103조의13 · 한국은행 경제통계시스템 예금은행 수신금리(신규취급액) · 2025년 민영아파트 입주자모집공고 · 서울신문 1998.5.26 · 대법원 1999.5.28. 선고 98다26477 판결

  • 청년미래이음대출 — 신용점수가 낮으면 열리는 대출인데, 연체 기록이 올라가 있으면 점수와 상관없이 닫힙니다

    청년미래이음대출 — 신용점수가 낮으면 열리는 대출인데, 연체 기록이 올라가 있으면 점수와 상관없이 닫힙니다

    신용점수가 낮으면 신청 자격이 생기는 대출이 있습니다. 취업을 준비하는 여러분 또래를 위한 청년미래이음대출이에요. 신용평점이 하위 20% 안에 들면 선택 자격 셋 중 하나가 채워집니다.

    그런데 점수가 아무리 낮아도, 신용정보원에 연체 같은 기록이 올라가 있으면 원칙적으로 지원에서 빠집니다. 점수는 문을 여는 열쇠지만, 기록은 문 앞의 자물쇠인 셈이죠.

    점수가 낮다고 다 되는 대출이 아니라면, 정확히 누구에게 열리는 걸까요?

    야외 테이블에서 시험 준비를 하는 청년
    Photo: George Pak / Pexels

    바쁘면 이것만 · 2026.10 기준

    • 대상은 19세 이상 34세 이하, 미취업 또는 취·창업 1년 이내이면서 사회진입을 위한 자금이 필요한 청년입니다
    • 여기에 셋 중 하나가 더 필요합니다 — 신용평점 하위 20% · 기초생활수급자 및 차상위계층 이하 · 근로장려금 신청자격 요건
    • 한도 최대 500만 원, 금리 연 4.5% 이내, 기간 최대 11년(거치 6년 이내 + 상환 5년 이내), 원리금균등분할상환입니다
    • 신용정보원에 신용도판단정보·공공정보가 등재돼 있으면 원칙적으로 지원 제외입니다. 공공정보 등재자 가운데 신용회복·개인회생 성실 납입 등 예외 세 가지에 해당하면 다시 열립니다
    • 500만 원을 4.5%로 빌려 거치 6년을 다 쓰면 총이자 약 194만 원, 거치 없이 5년에 갚으면 약 59만 원입니다(예시 계산)
    • 햇살론유스와 중복 이용이 가능하고, 신청은 전국 미소금융 지점 방문입니다. 서민금융진흥원 앱에서 상담을 예약합니다

    청년미래이음대출, 누가 받을 수 있나요?

    조건이 두 겹입니다. 기본 세 가지를 모두 채우고, 선택 세 가지 중 하나를 더 채워야 합니다. 서민금융진흥원 상품 안내 원문은 이렇습니다.

    「사회진입을 위한 자금이 필요한 미취업 또는 취업 초기 청년(19세 이상 34세 이하, 취˙창업 1년 이내)이면서 다음 하나의 요건을 충족한 자」

    쉽게 말하면 「나이 · 취업 상태 · 돈 쓸 곳」은 전부 맞아야 하고, 「신용 · 소득 · 근로장려금」은 하나만 맞으면 된다는 뜻입니다.

    청년미래이음대출 신청 자격 두 겹
    머니노트 · 정보·교육·참고용
    표로 보기
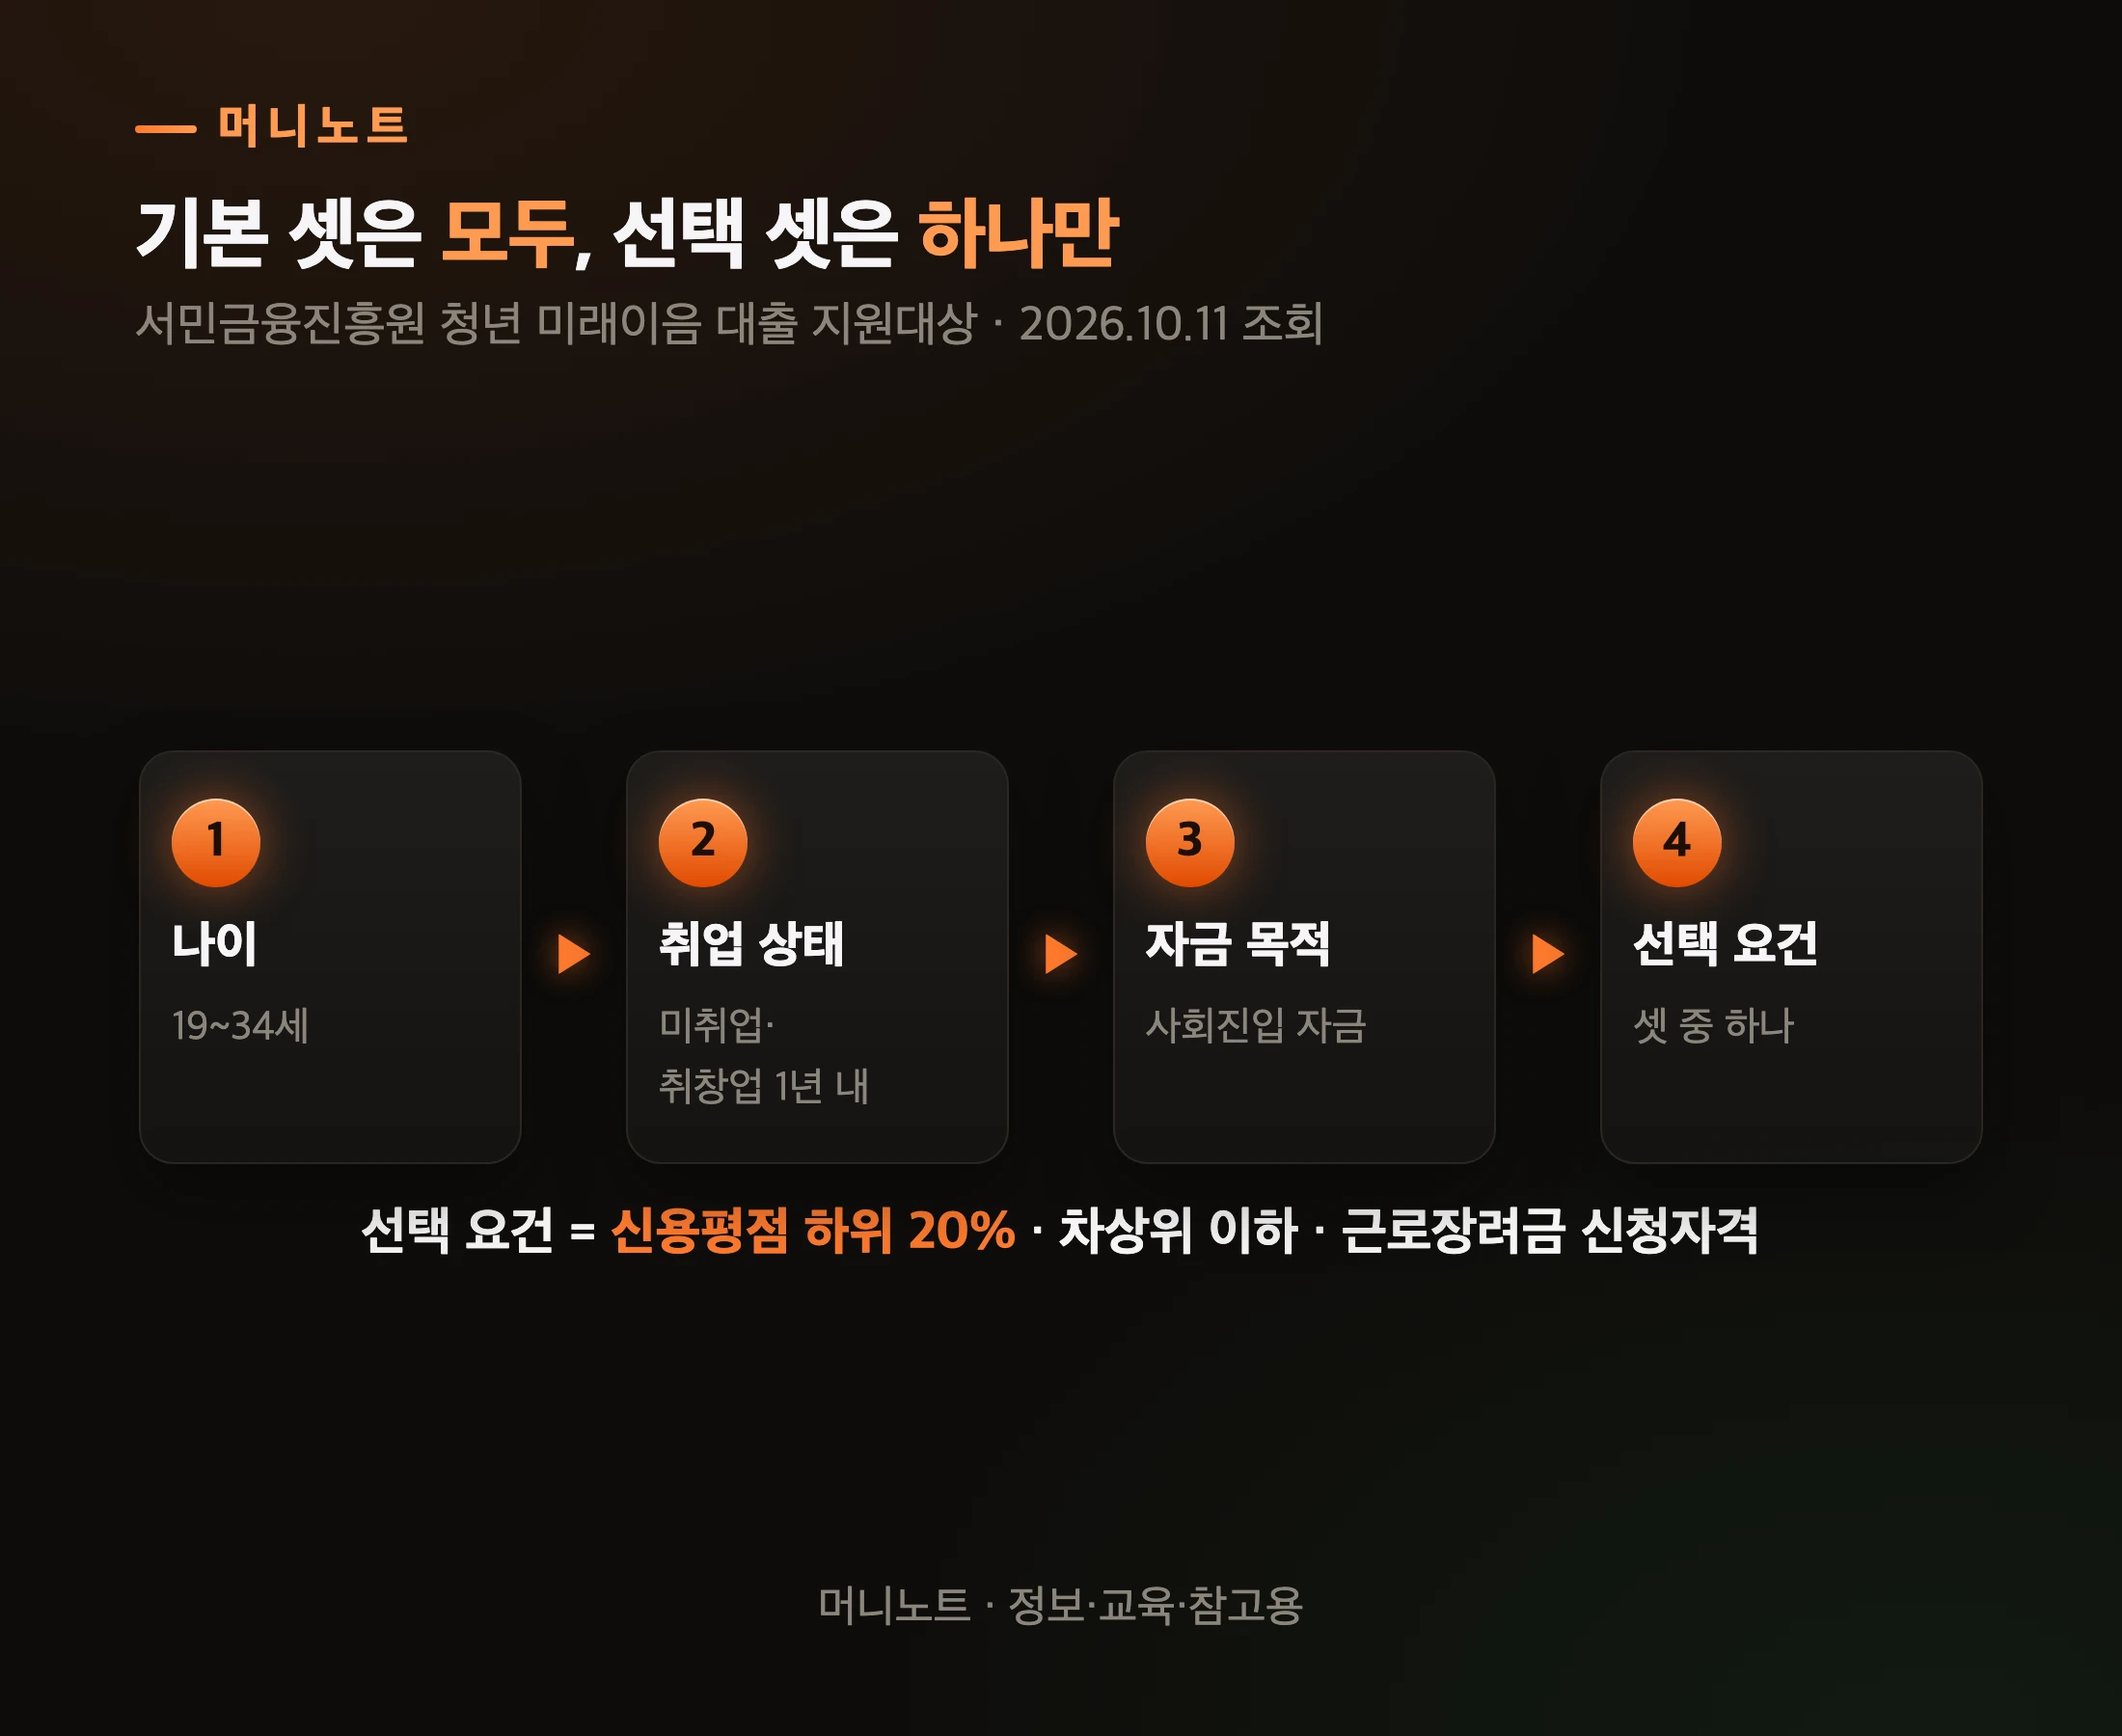
    기본 셋은 모두, 선택 셋은 하나만
    단계 내용 설명
    1단계 나이 19~34세
    2단계 취업 상태 미취업·취창업 1년 내
    3단계 자금 목적 사회진입 자금
    4단계 선택 요건 셋 중 하나

    예를 하나 들어 볼게요. 27살 지훈 씨(가상 인물)는 졸업 후 1년째 취업 준비 중이고, 자격증 시험 응시료와 교재비가 필요합니다. 나이·취업 상태·자금 목적은 맞습니다. 이제 남은 건 선택 요건 셋 중 하나예요.

    금융위원회는 출시 발표에서 이 대출을 「자격증 취득·창업 등 자금 용도와 상환 의지에 중점을 두고 심사한다」고 밝혔습니다. 그러니까 「돈을 어디에 쓸지」를 말할 수 있어야 하는 대출이거든요.

    물론 조건을 다 채웠다고 대출이 확정되는 건 아닙니다. 상품 안내에 「최종 대출여부는 여신심사 결과에 따라 결정」이라고 적혀 있어요. 그럼 신용점수가 하위 20%인 지훈 씨는 일단 안심해도 될까요?

    신용점수가 낮으면 다 되나요?

    아닙니다. 점수와 별개로 「기록」을 봅니다. 상품 안내의 지원제한요건 첫 줄이 이렇습니다.

    「한국신용정보원 신용정보전산망에 신용도판단정보 및 공공정보가 등재된 경우」

    「신용도판단정보」라는 말이 어렵죠. 신용정보법 제2조는 이것을 채무를 갚지 않은 사실, 대위변제(보증기관이 대신 갚아 준 일), 다른 사람 명의 도용, 허위 자료 제출, 대출금을 다른 데 쓴 사실 같은 정보라고 정했습니다. 바꿔 말하면 「약속을 어긴 기록」입니다.

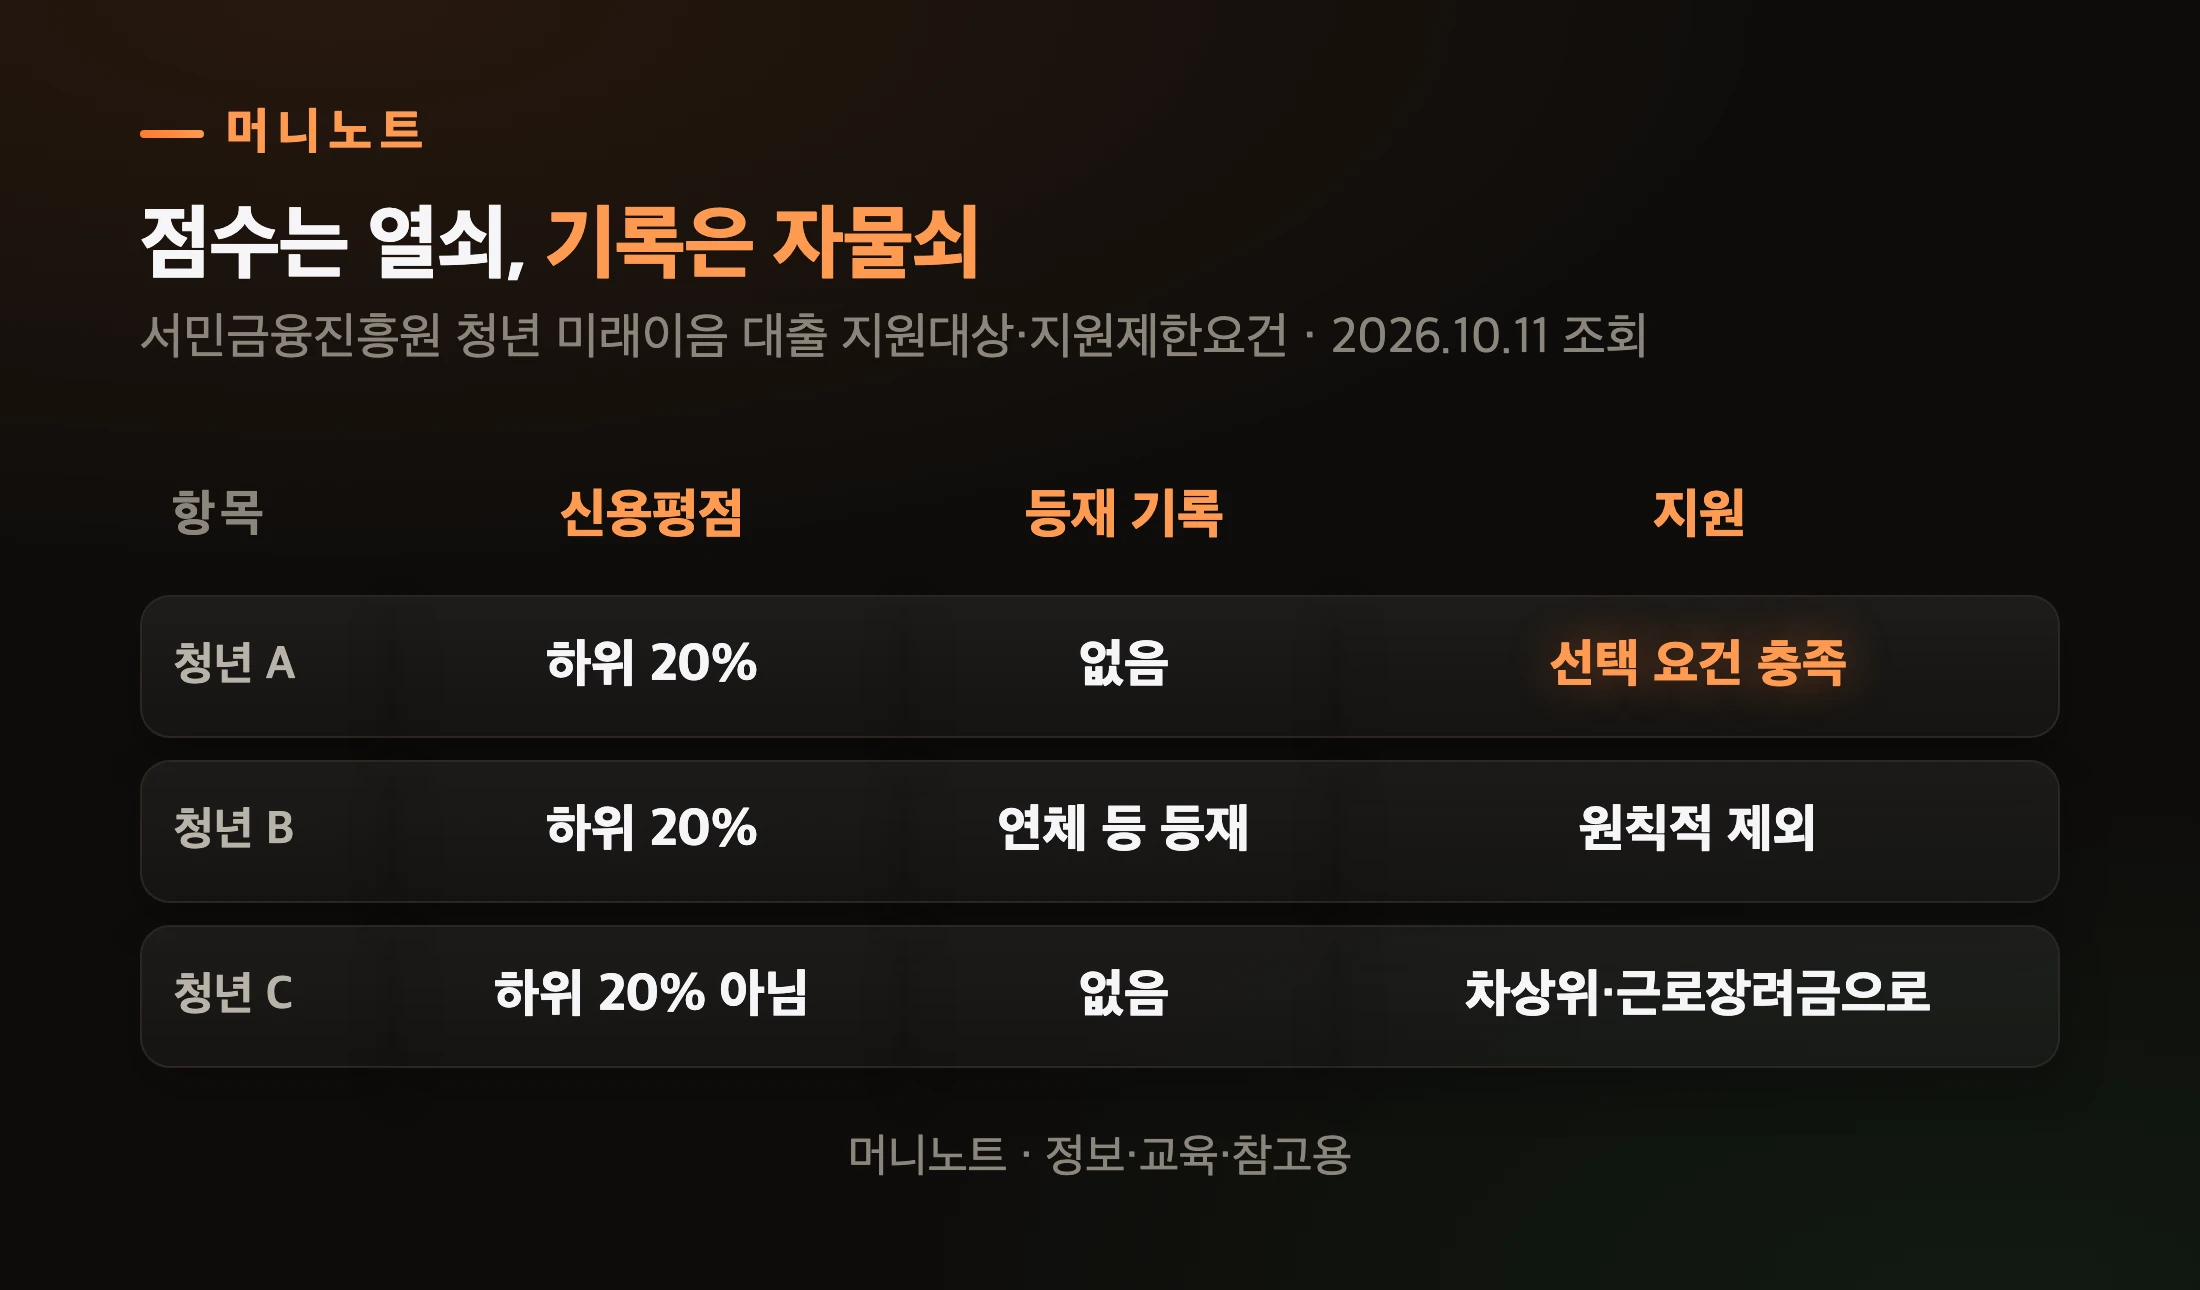
    점수는 낮은데 기록은 깨끗한 사람과, 점수도 낮고 기록도 있는 사람. 이 대출은 앞사람을 겨냥합니다.

    신용점수와 등재 기록에 따른 갈림
    머니노트 · 정보·교육·참고용
    표로 보기
    점수는 열쇠, 기록은 자물쇠
    구분 신용평점 등재 기록 지원
    청년 A 하위 20% 없음 선택 요건 충족
    청년 B 하위 20% 연체 등 등재 원칙적 제외
    청년 C 하위 20% 아님 없음 차상위·근로장려금으로

    청년 C처럼 점수가 하위 20%가 아니어도 길이 남아 있습니다. 기초생활수급자·차상위계층 이하이거나 근로장려금 신청자격 요건에 해당하면 선택 요건이 채워지거든요. 다만 상품 안내는 근로장려금 요건이 정확히 무엇을 뜻하는지 따로 풀어 두지 않았습니다. 근로장려금의 소득·재산 기준은 근로장려금 조건 글에서 먼저 확인해 보시고, 이 대출에 그대로 적용되는지는 지점에서 확인하는 게 안전합니다.

    제한요건은 등재 기록 말고도 더 있습니다. 내 재산에 가등기·가압류·가처분·경매 같은 법적 절차가 진행 중이거나, 재산을 숨기거나 빼돌린 경우도 빠집니다. 재외국민·외국인·해외체류자, 피성년후견인 등과 법인도 대상이 아니에요.

    그럼 한 번 기록이 올라간 사람은 이 대출과 영영 인연이 없는 걸까요?

    기록이 있어도 다시 열리는 경우가 있나요?

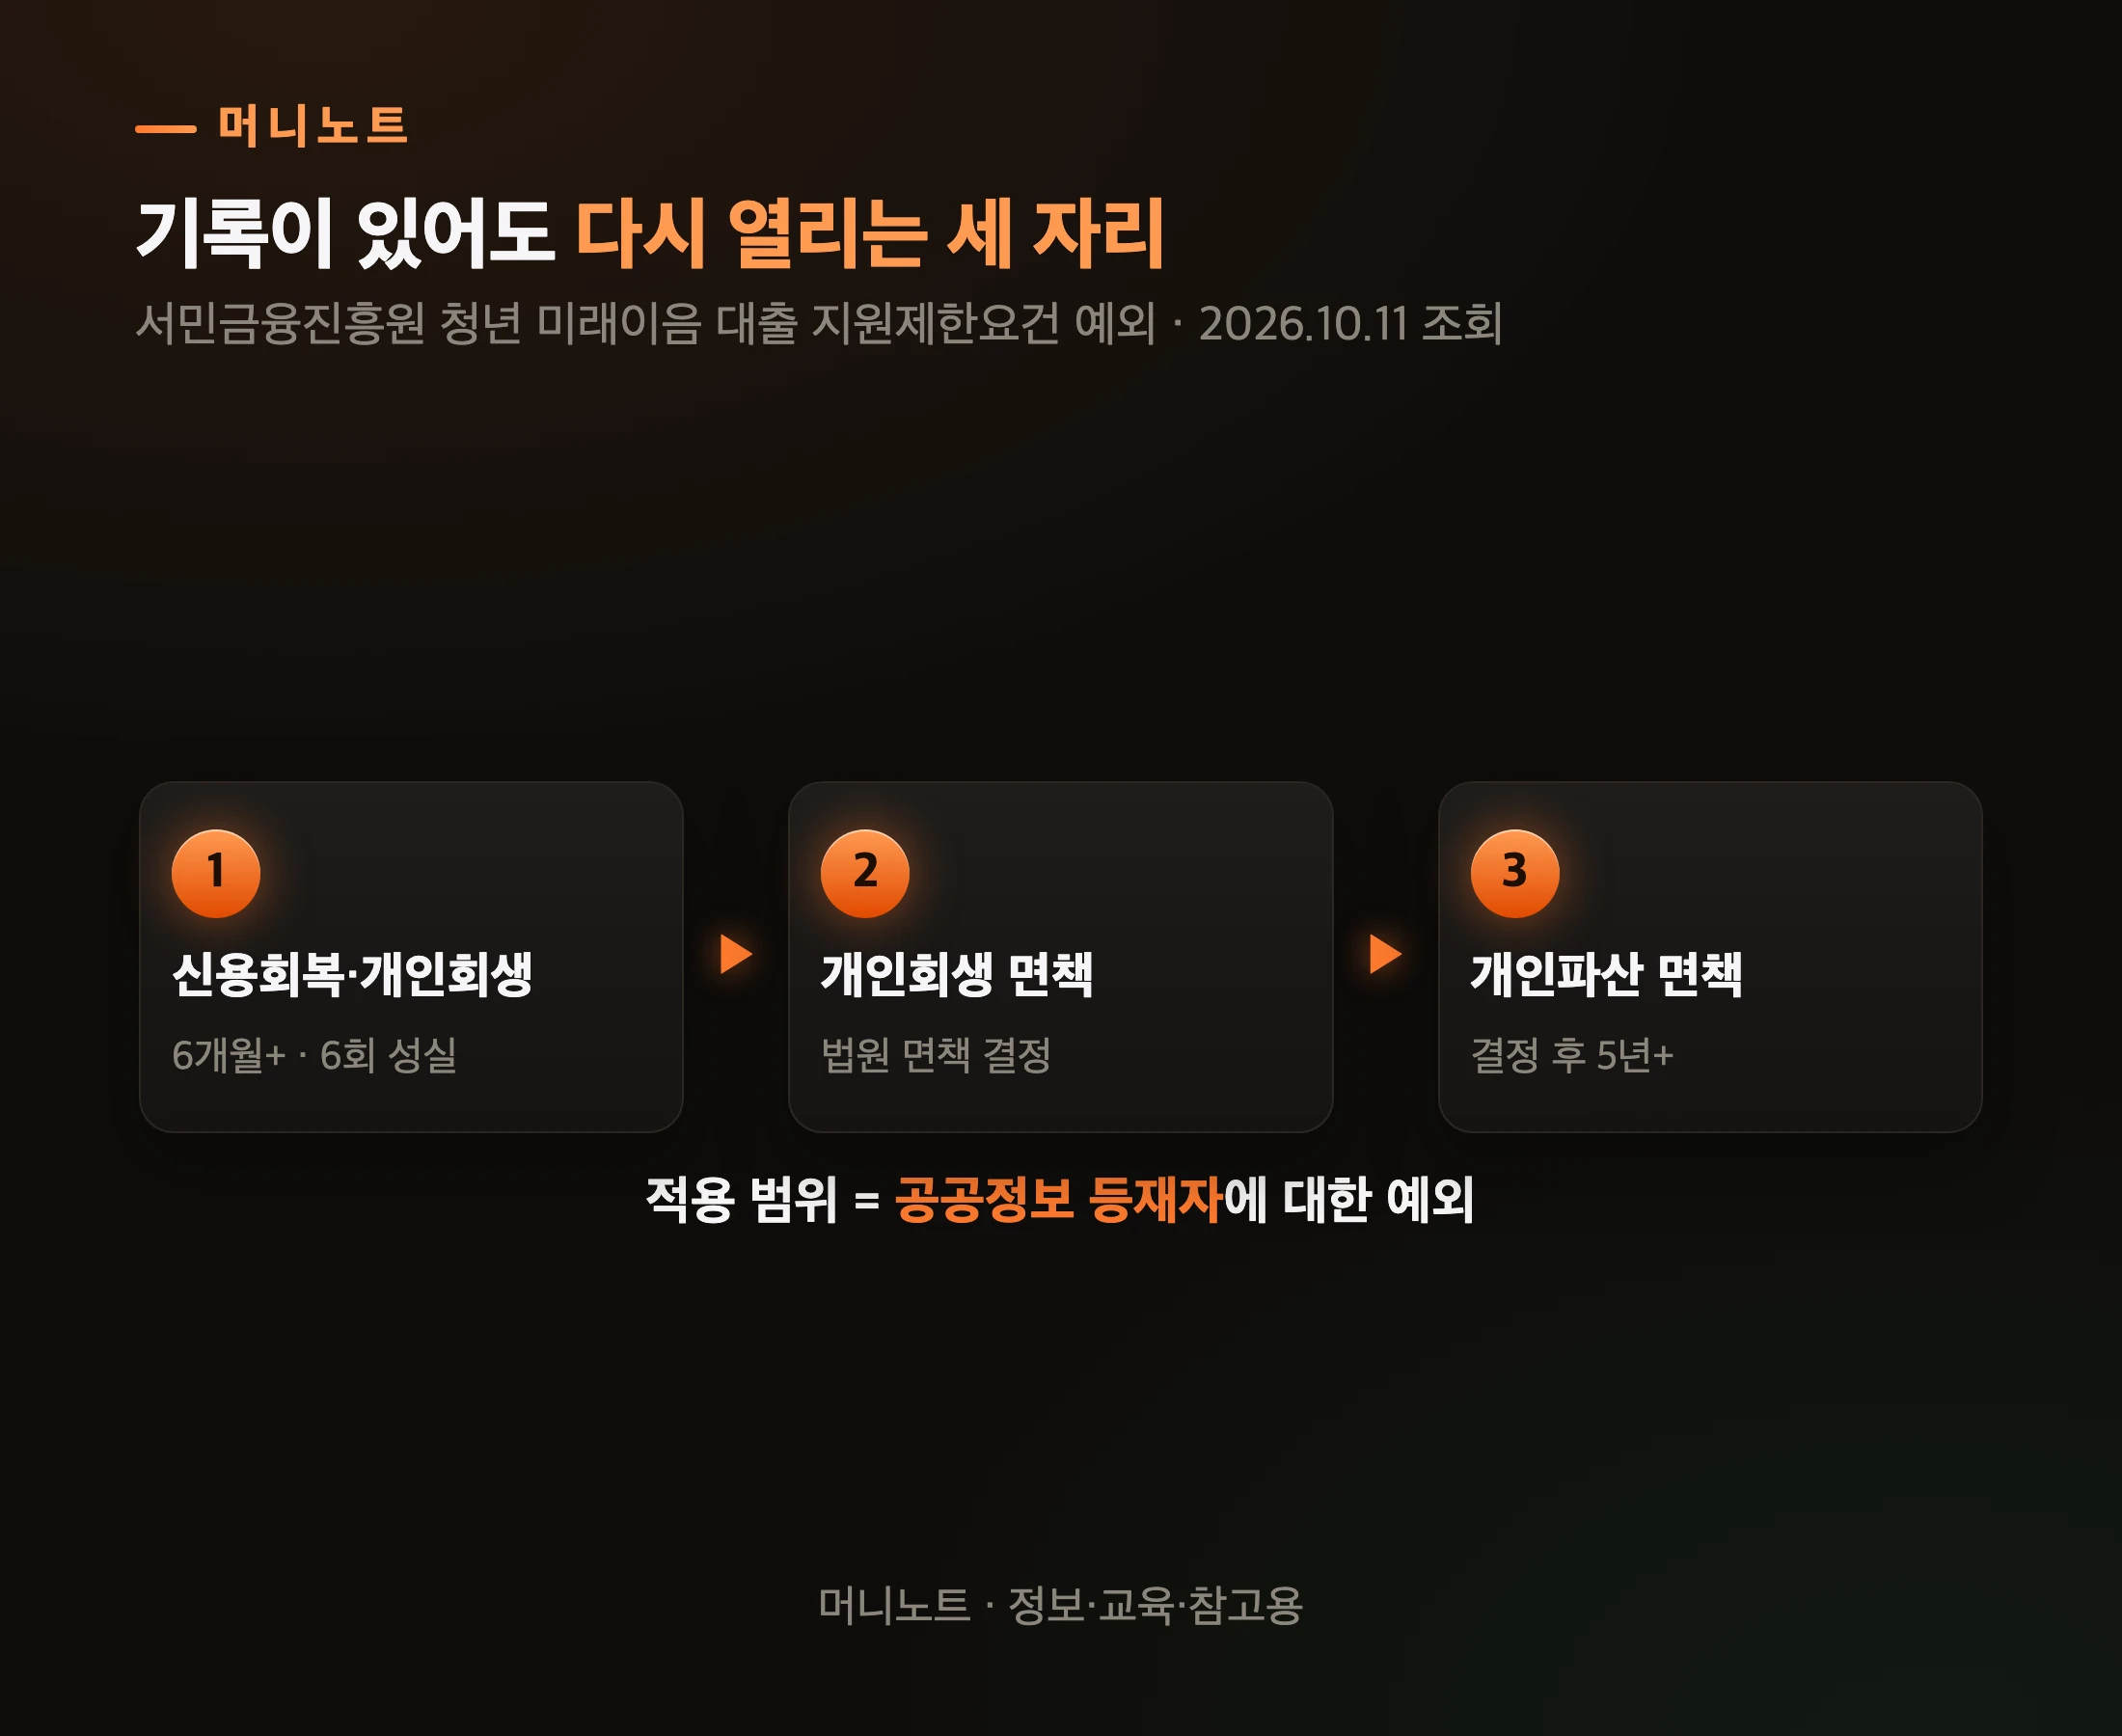
    있습니다. 상품 안내가 정한 예외는 세 가지입니다. 공공정보가 등재된 사람이라도 아래에 해당하면 지원대상에 들어갑니다.

    공공정보 등재자 예외 세 가지
    머니노트 · 정보·교육·참고용
    표로 보기
    기록이 있어도 다시 열리는 세 자리
    단계 내용 설명
    1단계 신용회복·개인회생 6개월+ · 6회 성실
    2단계 개인회생 면책 법원 면책 결정
    3단계 개인파산 면책 결정 후 5년+

    첫째는 신용회복지원이 확정됐거나 개인회생 인가를 받은 뒤 6개월 이상 지나고, 변제금을 6회차 이상 빠짐없이 낸 경우입니다. 둘째는 개인회생 신청자 중 법원에서 면책이 결정된 경우, 셋째는 개인파산 신청자 중 면책 결정일로부터 5년 이상 지난 경우예요.

    세 경우는 조건이 각각 다릅니다. 6개월·6회차 성실 납입은 첫째 경우의 조건이고, 둘째·셋째는 면책 결정과 그 뒤 경과 기간을 봅니다. 그리고 이 예외는 공공정보 등재자에게 적용되는 것이라, 내 기록이 어느 쪽인지부터 알아야 하죠.

    내가 어디에 해당하는지 모르겠다면 지점 상담 전에 내 신용정보부터 확인해 두는 게 순서입니다. 한국신용정보원 「크레딧포유」에서 본인 신용정보를 조회할 수 있어요. 기록 걱정이 풀렸다면 남은 질문은 돈입니다. 500만 원을 빌리면 한 달에 얼마를 내게 될까요?

    책상에서 노트에 계산하는 청년
    Photo: Mikhail Nilov / Pexels

    500만 원을 빌리면 한 달에 얼마를 내나요?

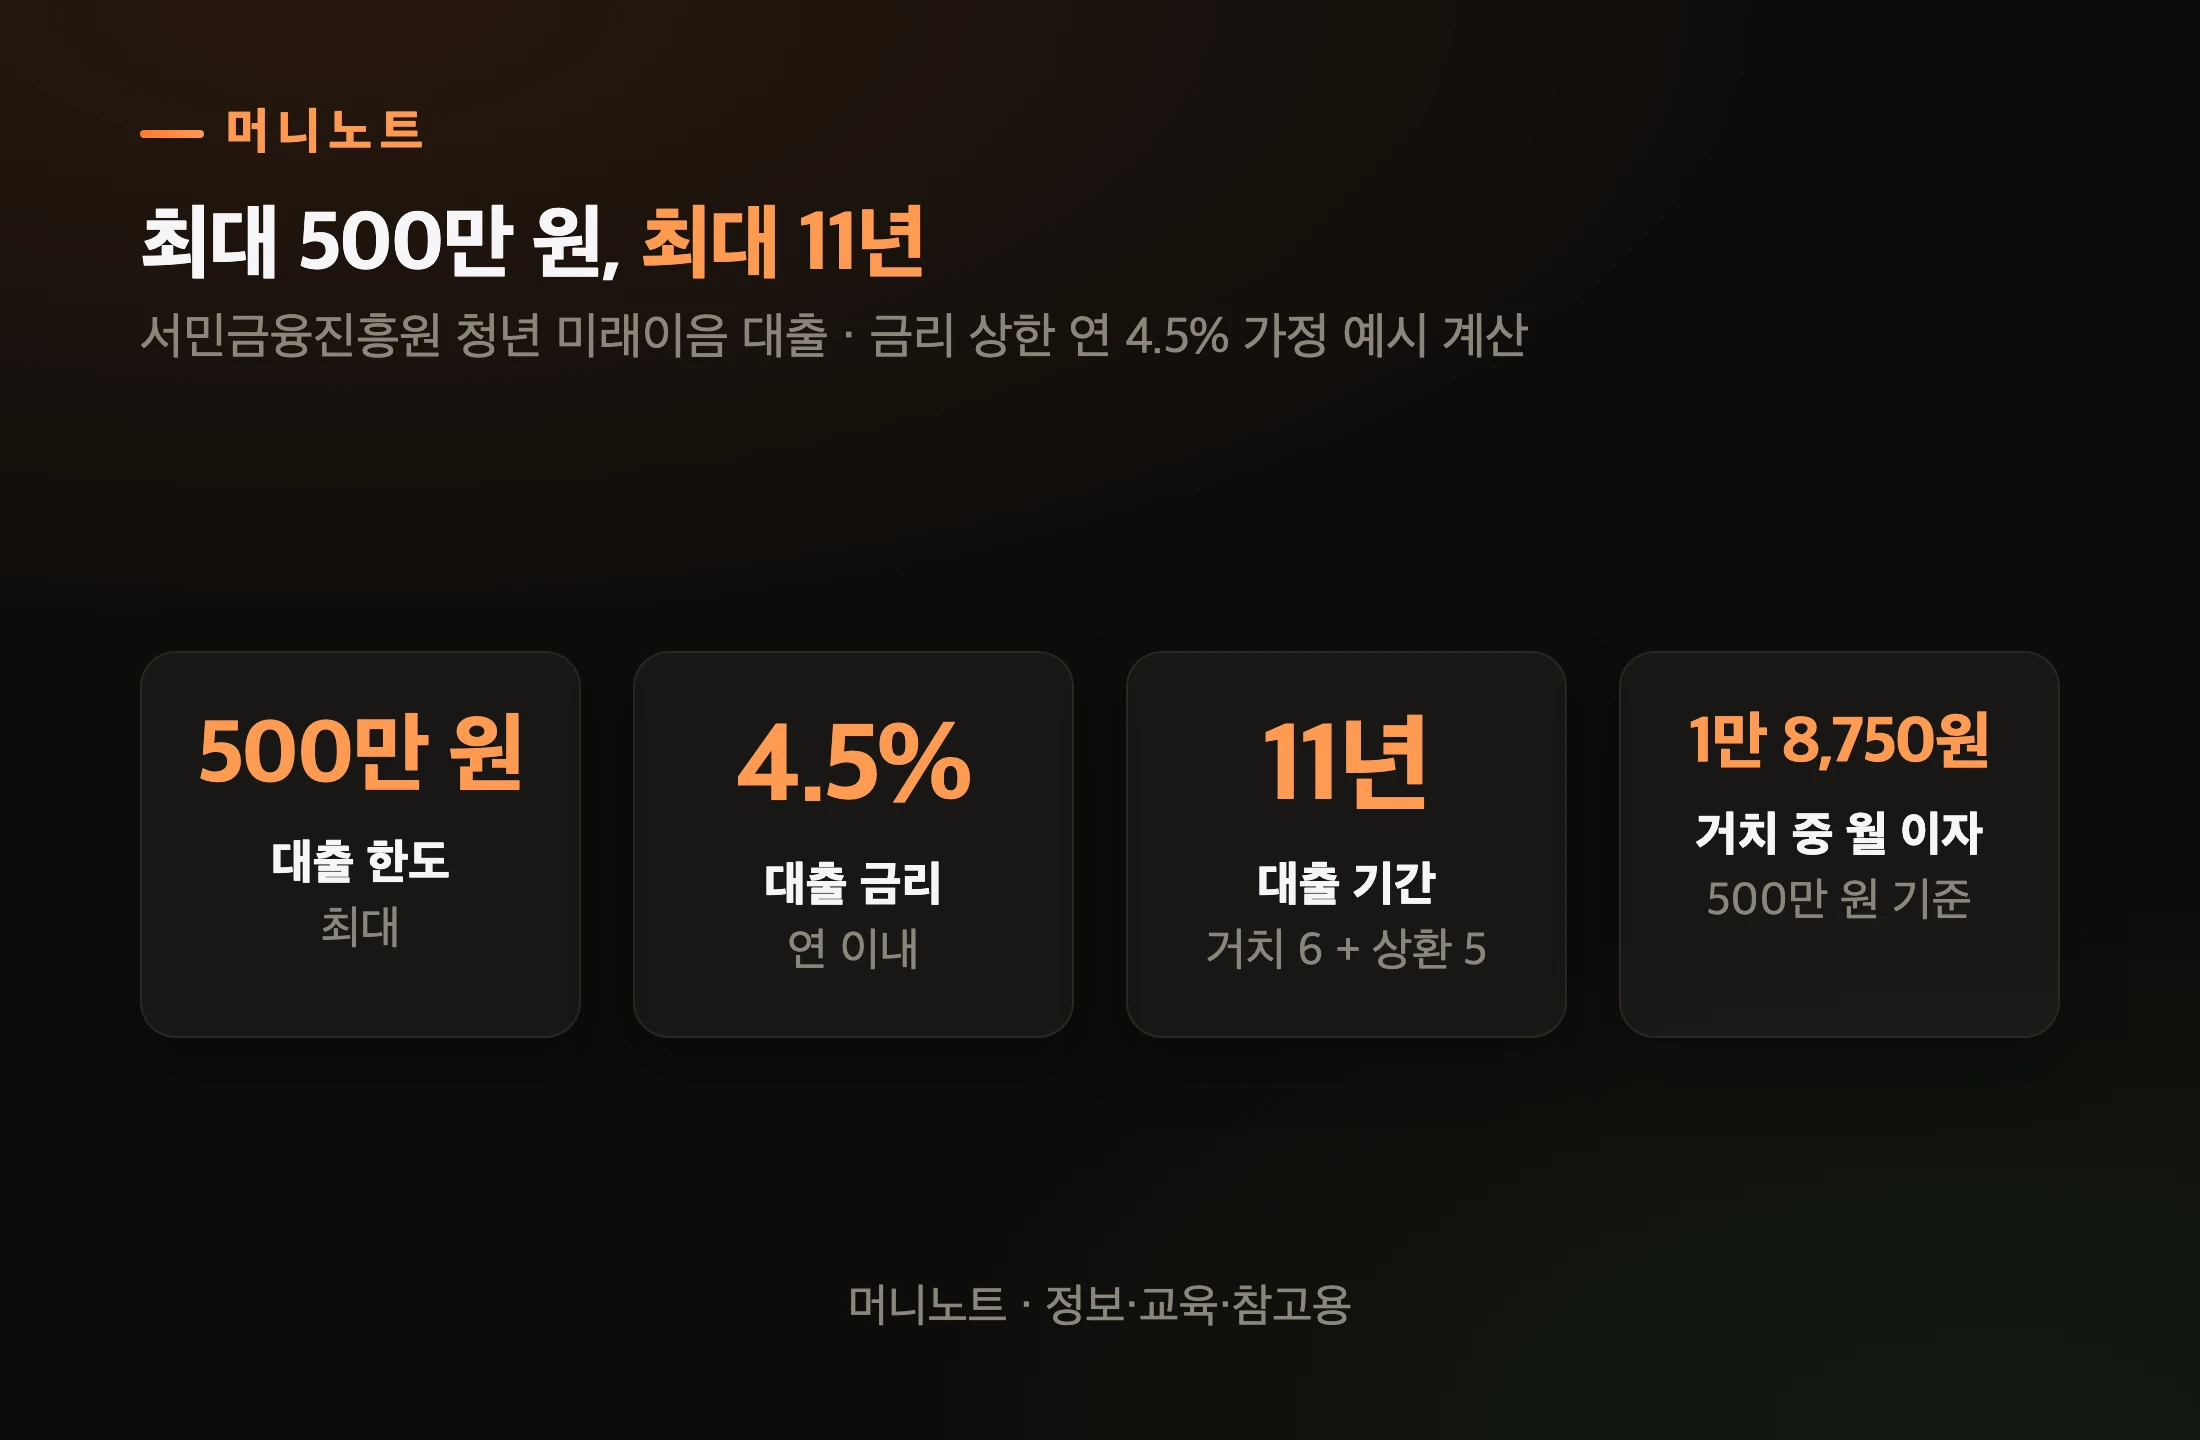
    거치기간에는 한 달 약 1만 8,750원, 상환을 시작하면 5년 기준 한 달 약 9만 3,215원입니다. 최대 500만 원을 금리 상한인 연 4.5%로 빌렸다고 가정한 예시 계산이에요.

    여기서 「거치기간」은 원금은 그대로 두고 이자만 내는 기간입니다. 이 대출은 거치를 최대 6년까지 둘 수 있고, 그 뒤 최대 5년 동안 원금과 이자를 같은 금액으로 나눠 갚습니다.

    청년미래이음대출 핵심 숫자
    머니노트 · 정보·교육·참고용
    표로 보기
    최대 500만 원, 최대 11년
    항목 값 설명
    대출 한도 500만 원 최대
    대출 금리 4.5% 연 이내
    대출 기간 11년 거치 6 + 상환 5
    거치 중 월 이자 1만 8,750원 500만 원 기준

    여러분 생활로 치면, 거치기간의 한 달 이자는 커피 몇 잔 값입니다. 부담이 적어 보이죠. 그래서 거치기간을 꽉 채우고 싶어집니다. 그런데 그 선택이 총이자를 바꿉니다.

    거치기간을 길게 잡을수록 좋은 건가요?

    당장은 편하지만, 길게 잡을수록 총이자가 늘어납니다. 원금이 그대로 남아 있는 동안 이자가 매달 붙거든요.

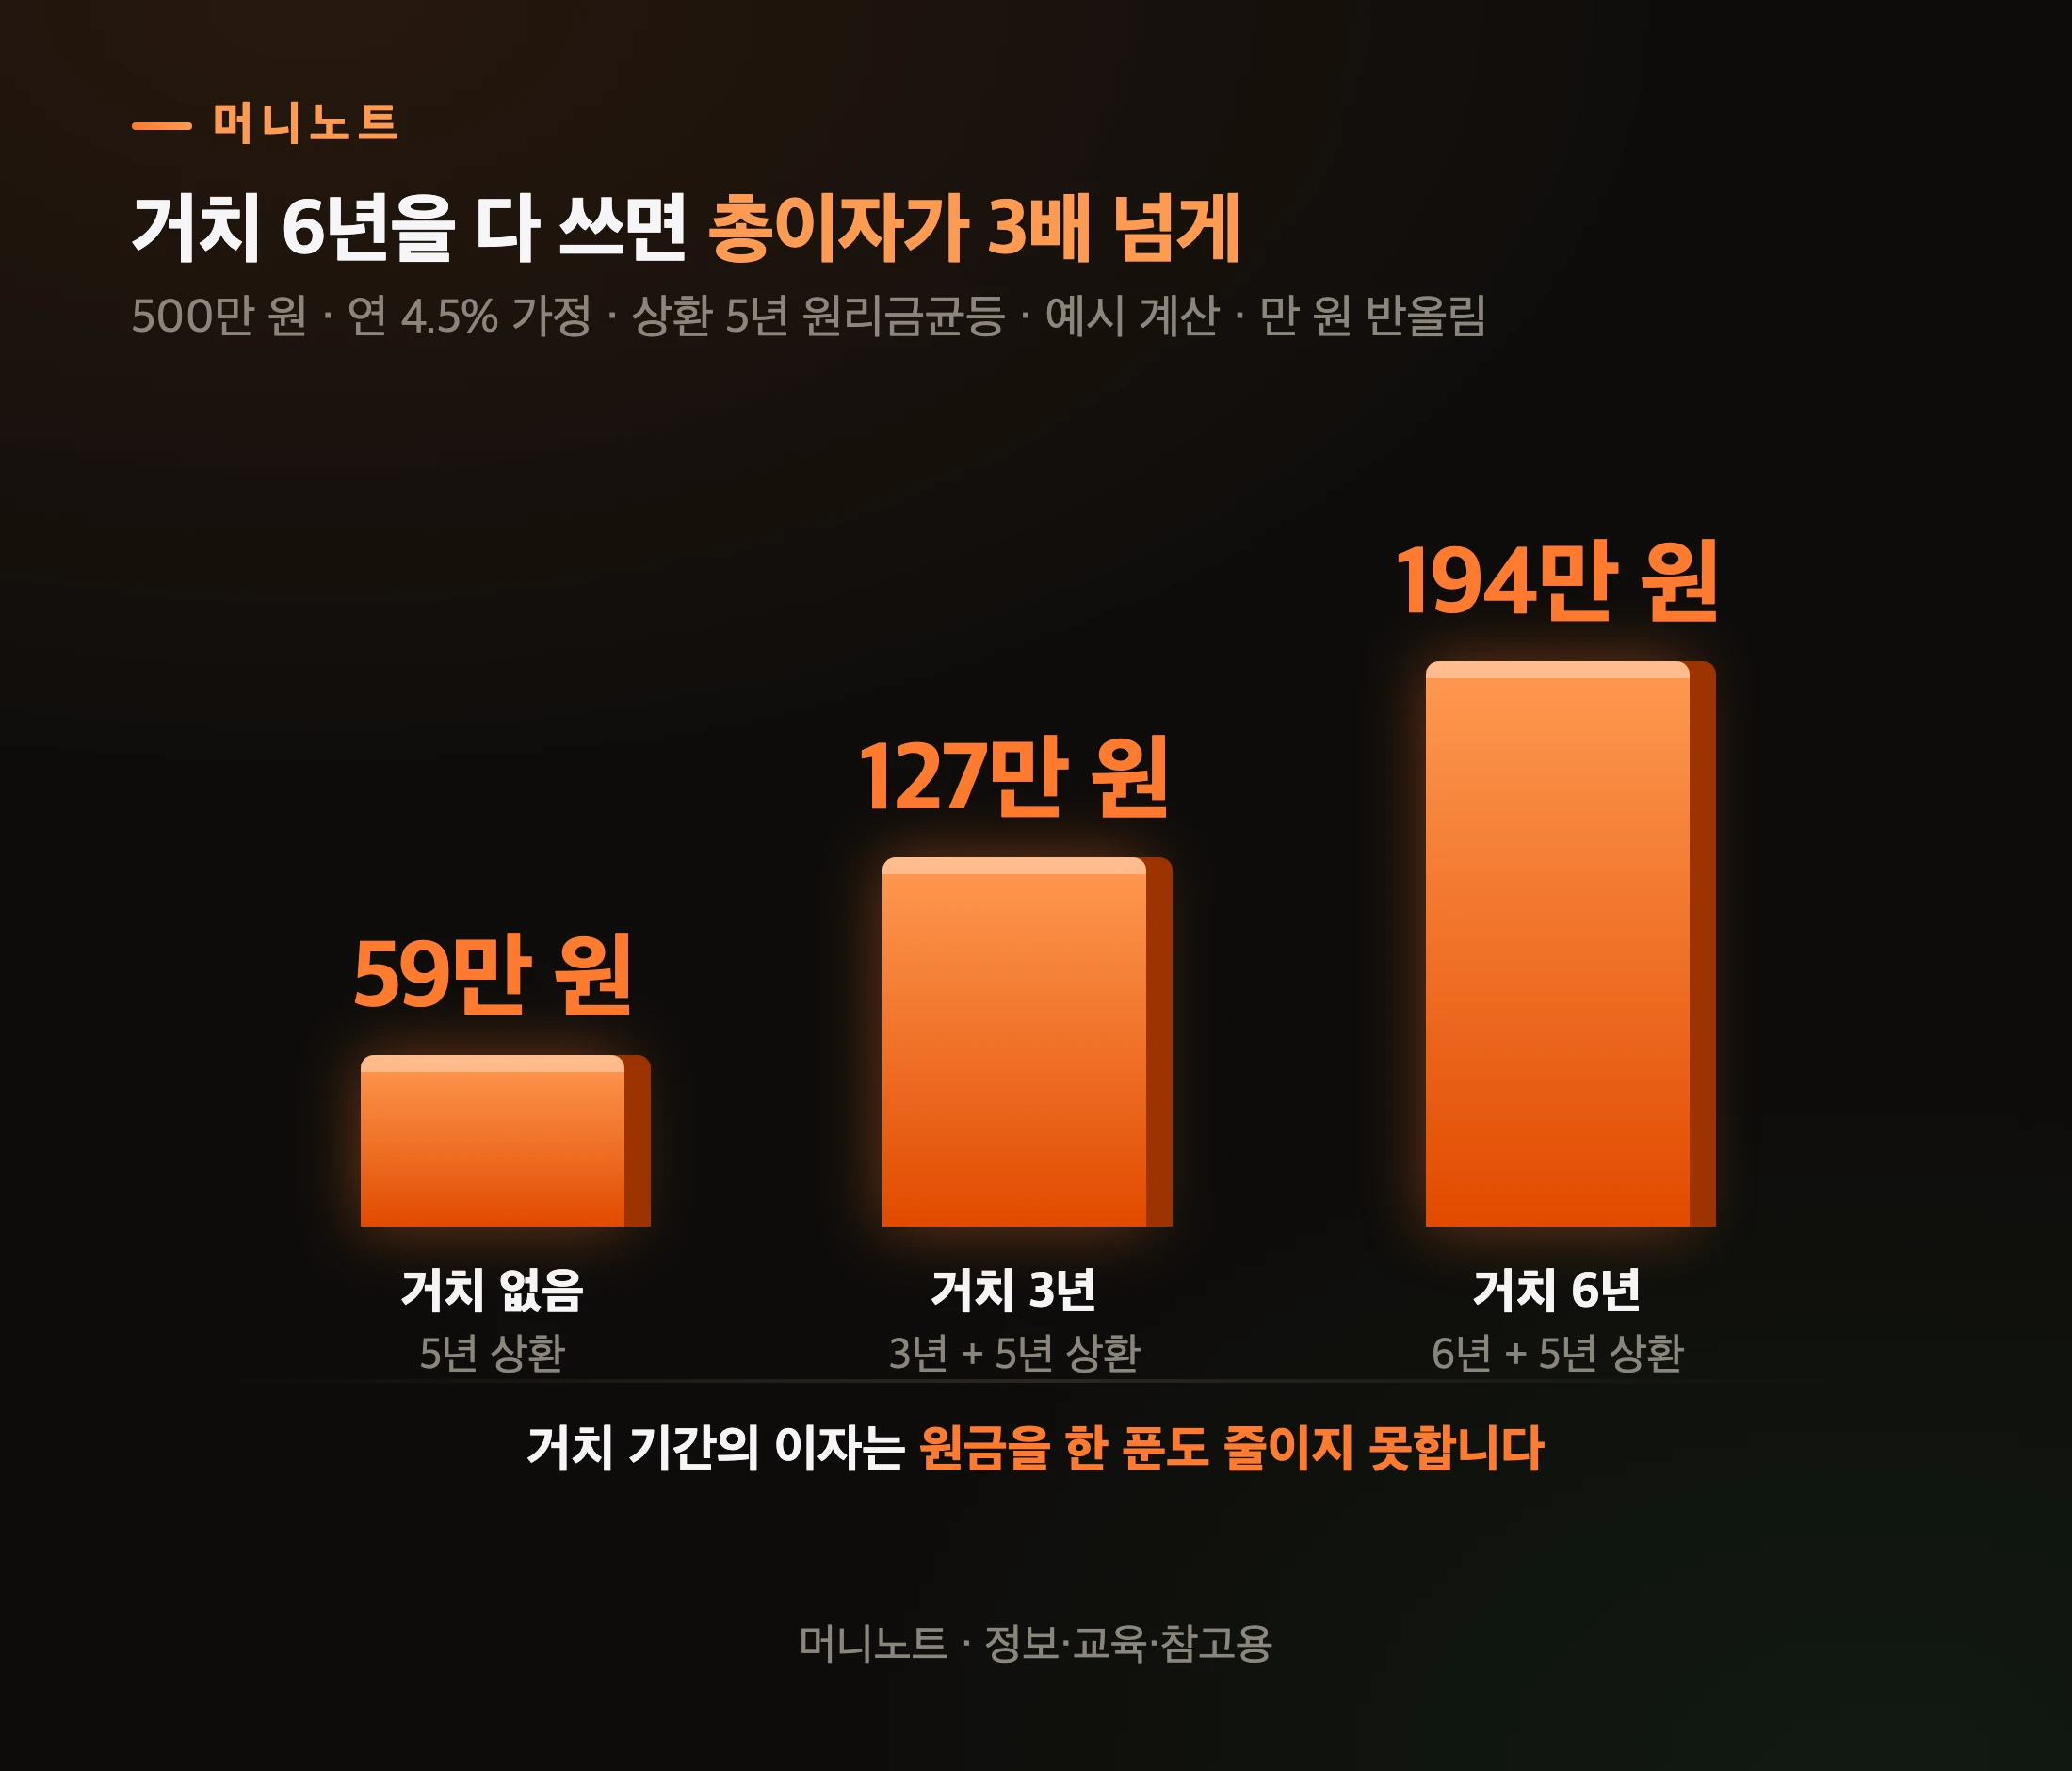
    같은 500만 원, 같은 연 4.5%, 같은 상환기간 5년으로 거치기간만 바꿔 계산했습니다.

    거치기간별 총이자 비교
    머니노트 · 정보·교육·참고용
    표로 보기
    거치 6년을 다 쓰면 총이자가 3배 넘게
    항목 설명 값
    거치 없음 5년 상환 59만 원
    거치 3년 3년 + 5년 상환 127만 원
    거치 6년 6년 + 5년 상환 194만 원

    거치 6년을 다 쓰면 이자만 내는 72개월 동안 135만 원을 냅니다. 그러고 나서도 원금 500만 원은 그대로예요.

    약 194만 원 대 약 59만 원.

    다시 말해 같은 돈을 빌리고도, 거치를 다 쓰면 이자를 135만 원 더 내는 셈입니다. 상환기간을 줄이면 한 달 부담은 커지는 대신 총이자는 줄어듭니다.

    상환기간별 한 달 상환액
    머니노트 · 정보·교육·참고용
    표로 보기
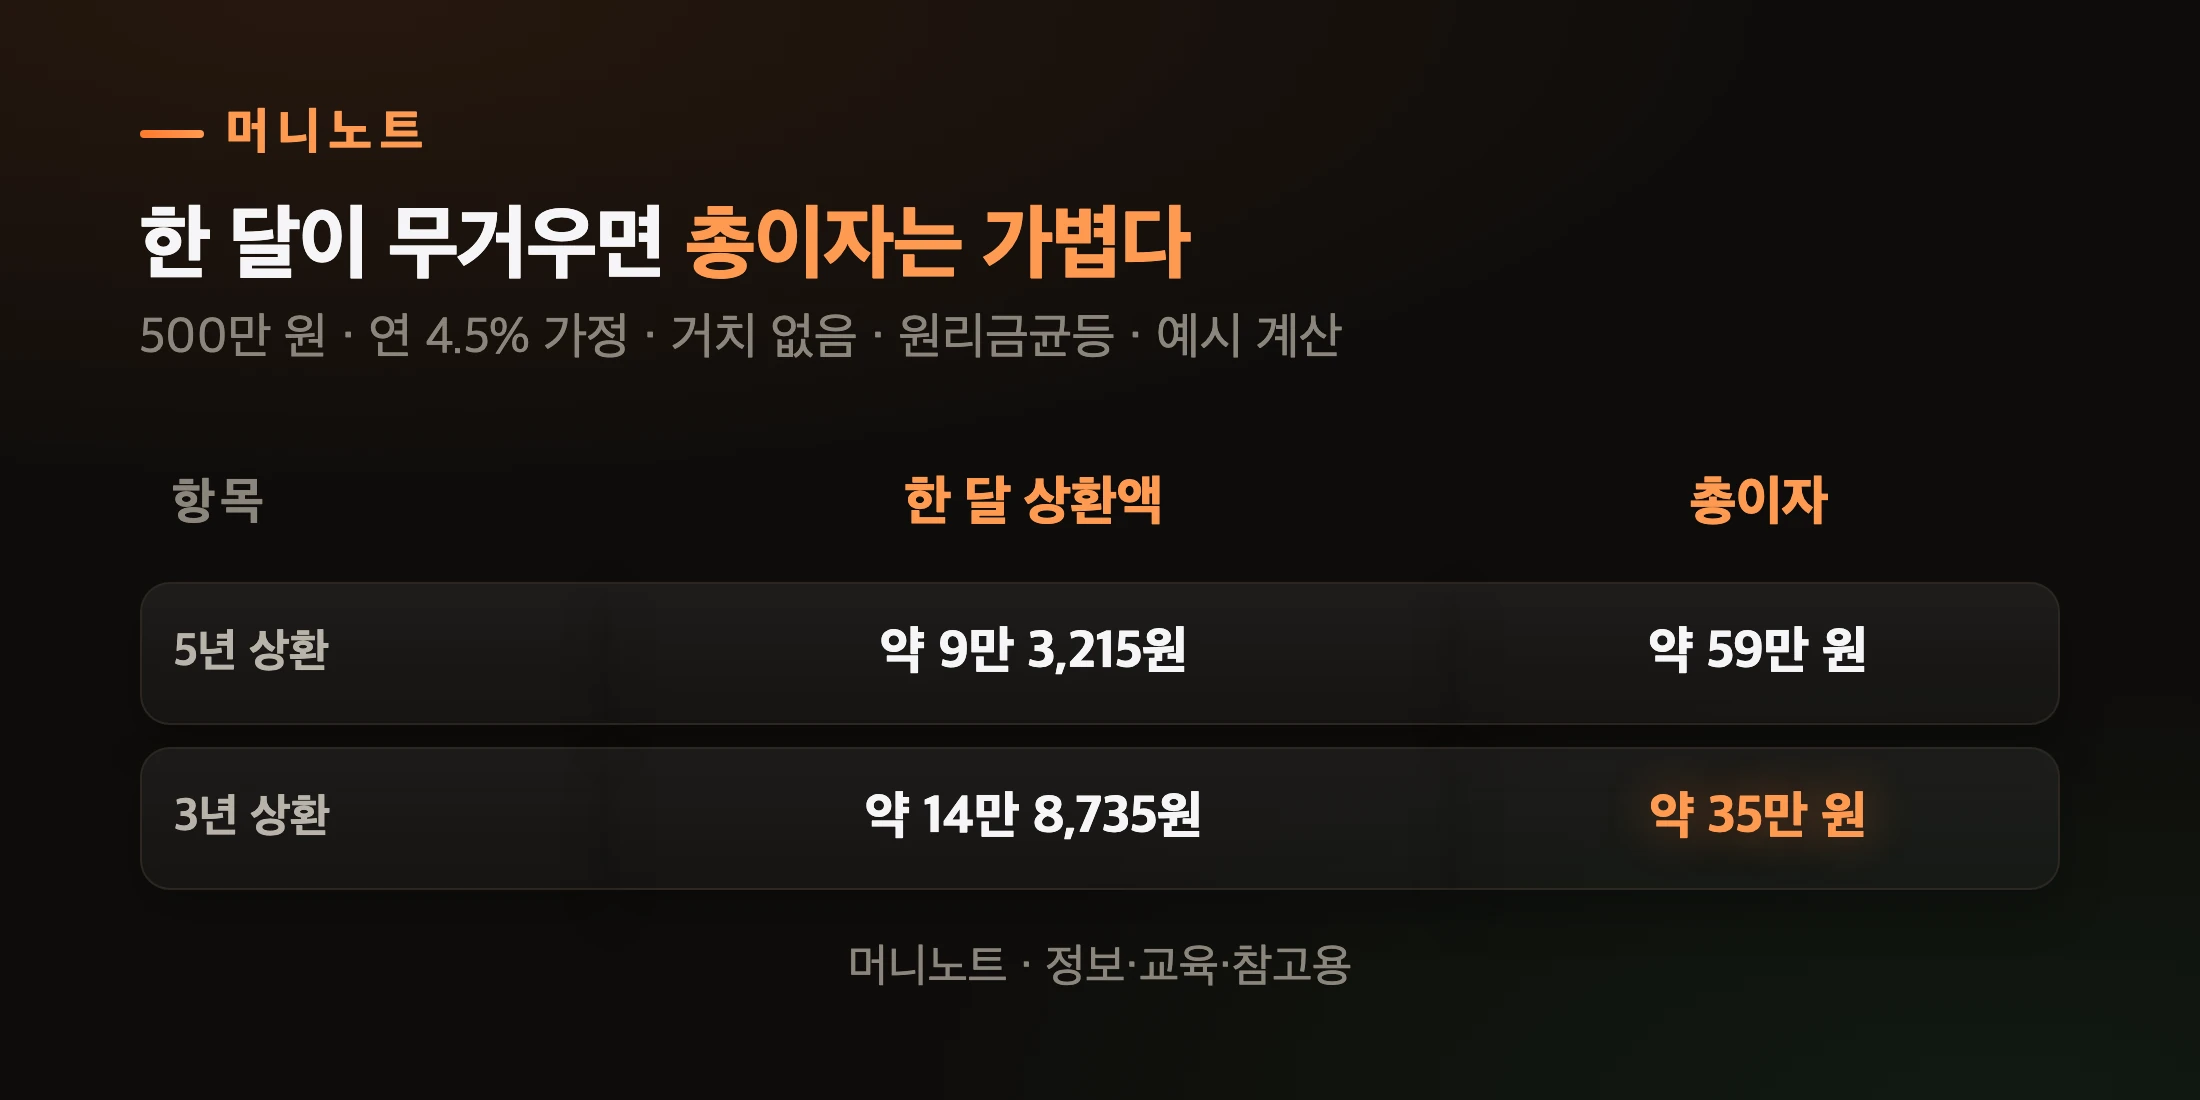
    한 달이 무거우면 총이자는 가볍다
    구분 한 달 상환액 총이자
    5년 상환 약 9만 3,215원 약 59만 원
    3년 상환 약 14만 8,735원 약 35만 원

    오해하지 마세요. 거치기간이 나쁘다는 이야기가 아닙니다. 다만 거치는 원금 상환을 미뤄 줄 뿐, 이자 납부 의무는 계속됩니다. 앞에서 본 것처럼 연체 기록은 다음 대출의 문까지 닫으니까요. 핵심은 지금 이자를 낼 돈, 취업이 늦어질 가능성, 상환이 시작된 뒤 매달 낼 금액을 함께 놓고 거치를 정하는 겁니다.

    거치·상환기간을 어디까지 고를 수 있는지는 지점에서 확인해야 합니다. 실제 금리가 4.5%보다 낮게 정해지면 숫자는 더 줄어듭니다. 내 조건을 넣어 보고 싶다면 대출 이자 계산기에 금액·금리·기간을 넣어 원리금균등 방식으로 돌려 보세요.

    청년미래이음대출 11년 흐름
    머니노트 · 정보·교육·참고용
    표로 보기
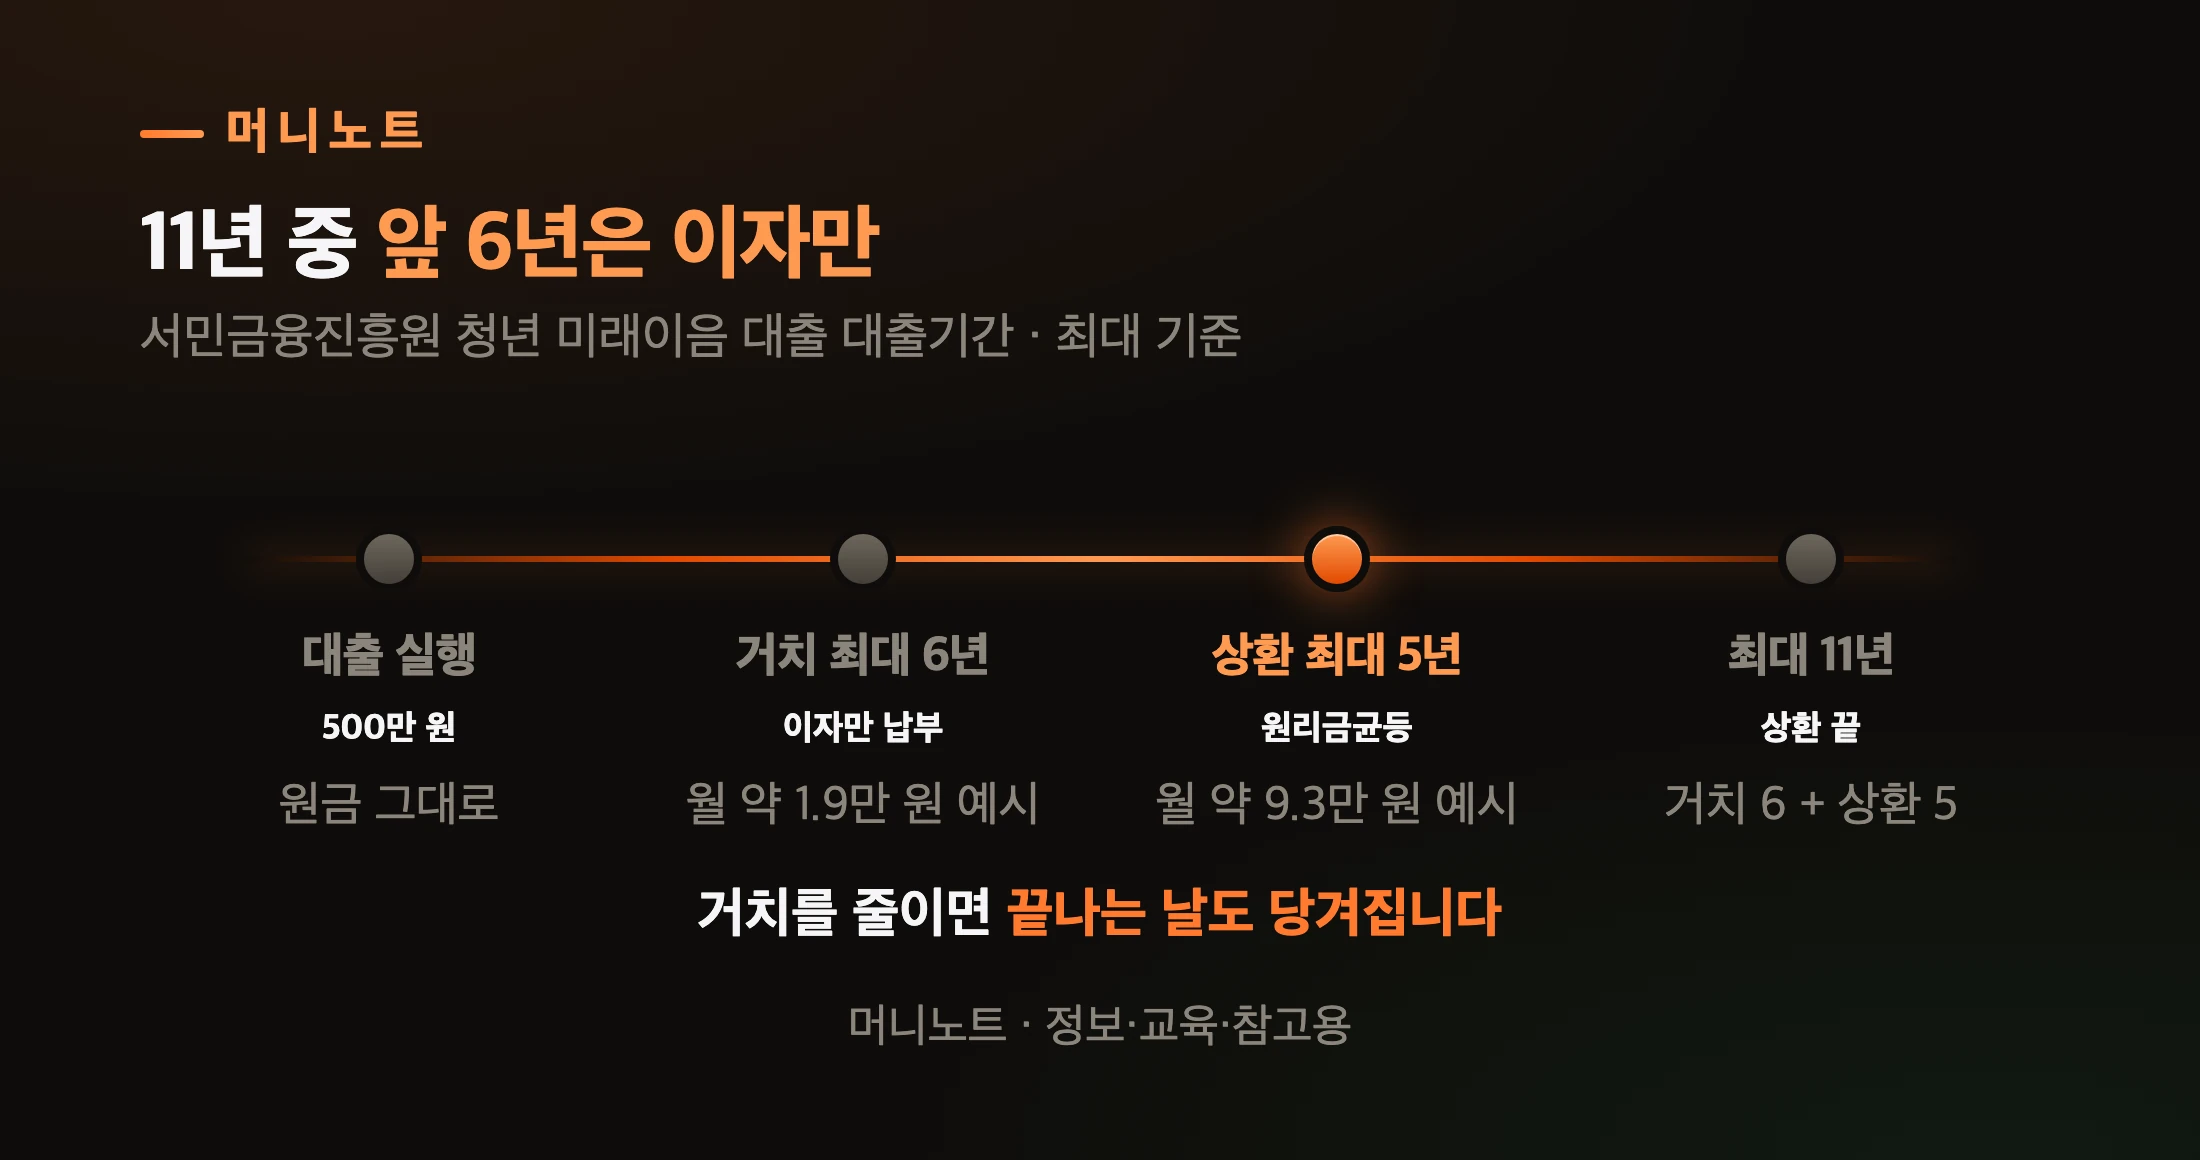
    11년 중 앞 6년은 이자만
    시점 사건 설명
    대출 실행 500만 원 원금 그대로
    거치 최대 6년 이자만 납부 월 약 1.9만 원 예시
    상환 최대 5년 원리금균등 월 약 9.3만 원 예시
    최대 11년 상환 끝 거치 6 + 상환 5

    그런데 지훈 씨가 이미 다른 청년 대출을 쓰고 있다면 어떨까요? 대표적인 게 햇살론유스입니다.

    햇살론유스를 이미 받았으면 못 받나요?

    중복 이용은 허용됩니다. 금융위원회는 2026년 3월 30일 출시 발표에서 「기존 햇살론유스와 중복 이용도 가능하다」고 밝혔습니다.

    다만 이 상품의 자격·지원제한요건과 여신심사는 따로 적용됩니다. 두 대출을 같이 쓰면 갚을 돈도 그만큼 겹칩니다. 거치가 끝나는 시점이 서로 겹치지 않는지 미리 맞춰 보는 게 좋아요.

    이름이 비슷한 상품과 헷갈리지 않는 것도 중요합니다. 「청년미래적금」은 돈을 모으는 적금이고, 청년미래이음대출은 돈을 빌리는 대출입니다. 서민금융진흥원 홈페이지에서도 서로 다른 메뉴에 있어요. 그럼 대출 쪽은 실제로 어디서 신청할까요?

    미소금융 지점에서 서류를 두고 상담하는 모습
    Photo: RDNE Stock project / Pexels

    신청은 어디서, 어떻게 하나요?

    전국 미소금융 지점에 방문해 상담을 받는 방식입니다. 금융위원회 발표 당시 163개 지점을 통해 출시됐어요. 서민금융진흥원 앱에서 미소금융 상담을 미리 예약할 수 있고, 서민금융콜센터는 국번 없이 1397입니다.

    청년미래이음대출 신청 순서
    머니노트 · 정보·교육·참고용
    표로 보기
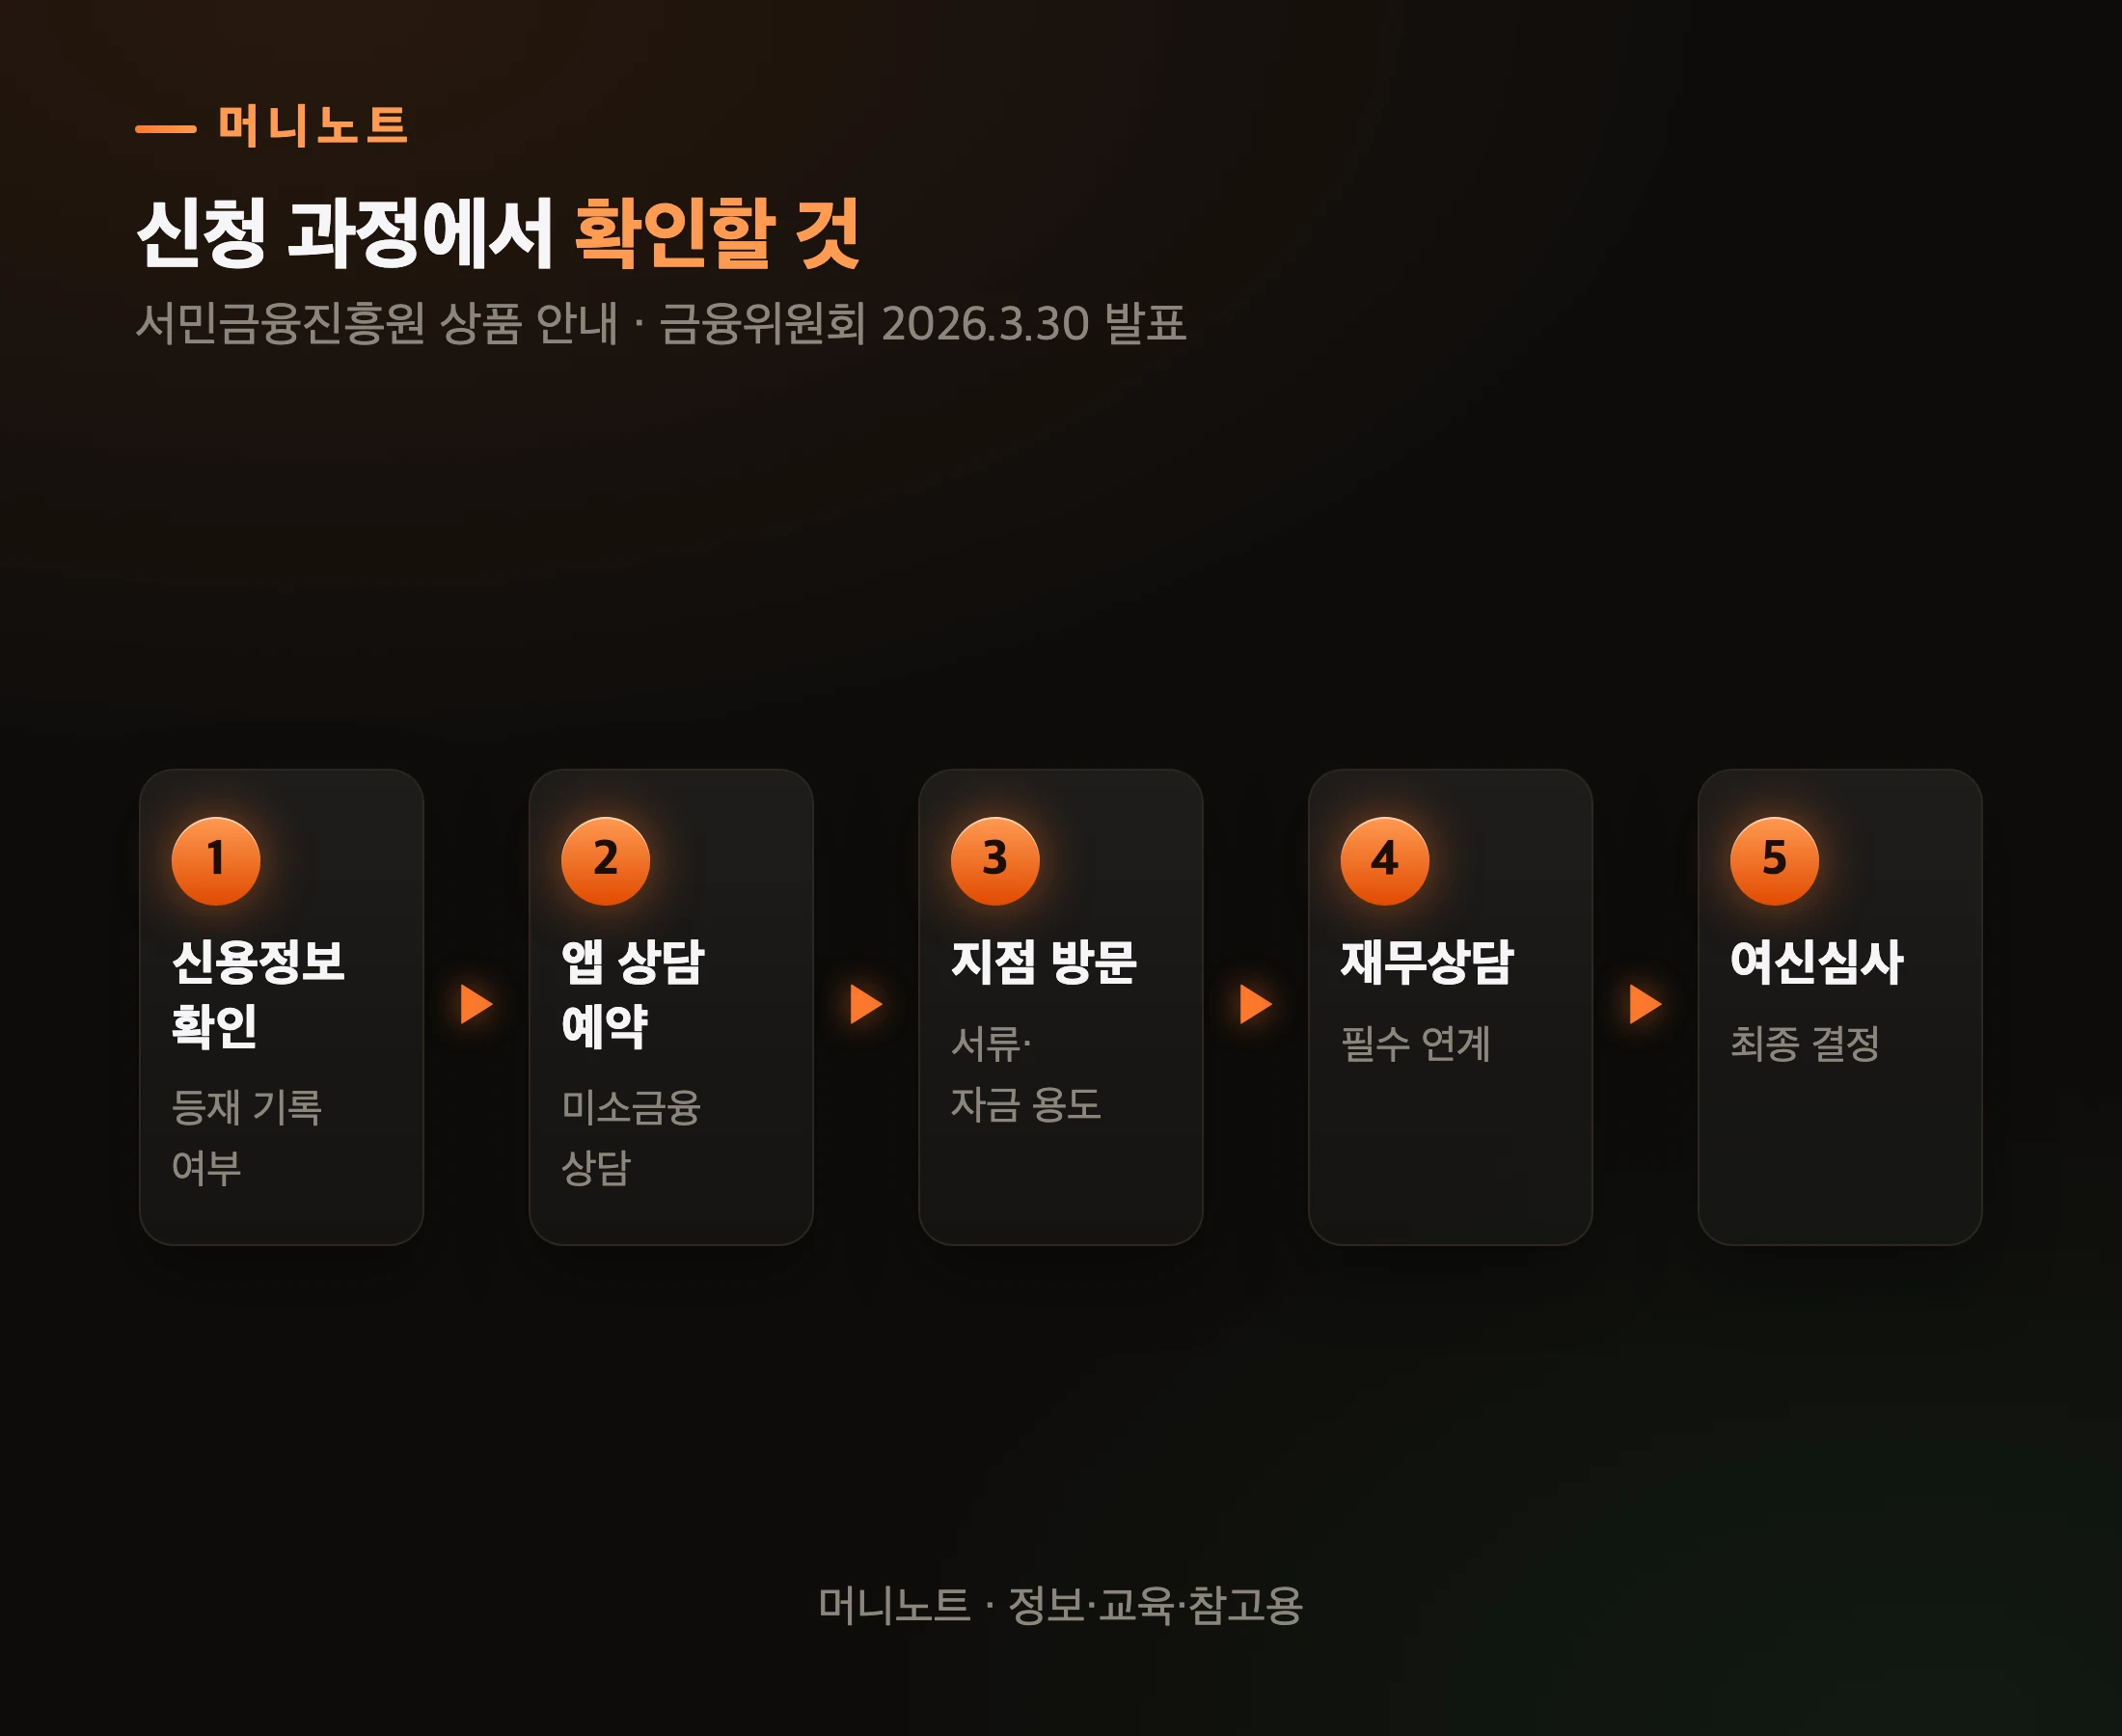
    신청 과정에서 확인할 것
    단계 내용 설명
    1단계 신용정보 확인 등재 기록 여부
    2단계 앱 상담 예약 미소금융 상담
    3단계 지점 방문 서류·자금 용도
    4단계 재무상담 필수 연계
    5단계 여신심사 최종 결정

    금융위원회는 이 대출에 「청년 모두를 위한 재무상담」을 필수로 연계한다고 밝혔습니다. 돈만 빌려주는 게 아니라 상환 계획까지 같이 짜 보자는 뜻이죠. 필요한 서류와 세부 대상은 상품 안내에 「전국 미소금융 지점에서 확인」하라고 적혀 있으니, 예약할 때 미리 물어보세요.

    면접을 앞두고 서류를 보는 장면
    Photo: MART PRODUCTION / Pexels

    지원 대상을 두고 나올 만한 질문을 모았습니다.

    자주 묻는 질문

    Q. 금리는 4.5%로 고정인가요? 상품 안내는 「연 4.5% 이내」로 적었습니다. 4.5%는 상한이고, 우대·가산 기준은 공개된 안내에 나와 있지 않습니다. 이 글의 계산은 상한 4.5%를 가정한 예시예요.

    Q. 지금 다니는 직장에 들어간 지 1년이 넘었으면요? 기본 요건이 「미취업 또는 취˙창업 1년 이내」라서 대상에서 벗어납니다. 지금 미취업 상태인지는 지점 상담에서 확인하세요.

    Q. 신용평점 하위 20%는 어느 신용평가사 기준인가요? 상품 안내와 금융위원회 발표 어디에도 신용평가사가 명시돼 있지 않습니다. 지점 상담에서 확인하는 게 정확합니다.

    Q. 조건을 다 채우면 무조건 나오나요? 아닙니다. 「최종 대출여부는 여신심사 결과에 따라 결정」됩니다. 금융위원회는 자금 용도와 상환 의지를 중점으로 심사한다고 밝혔어요.

    오늘 딱 하나만 확인한다면

    점수가 낮다는 건 이 대출의 문을 여는 조건입니다. 하지만 그 문 앞에는 「기록」이라는 자물쇠가 하나 더 있고, 열고 난 뒤에는 「거치기간」이라는 선택이 총이자를 바꿉니다.

    오늘 딱 하나만 한다면, 지점 예약 전에 내 신용정보에 등재된 기록이 있는지부터 확인해 보세요. 여러분은 지금 취업까지 몇 달을 버텨야 하나요? 그 기간과 상환이 시작된 뒤의 월 부담을 함께 놓고 보면, 거치기간을 몇 년 잡을지 가늠이 섭니다.


    ※ 이 글은 정보·교육·참고용이며 대출 권유나 금융 자문이 아닙니다. 대출 여부와 조건은 서민금융진흥원 심사로 정해지고, 판단과 책임은 본인에게 있습니다. 상환액·이자는 금리 상한 연 4.5%와 원리금균등 방식을 가정한 예시 계산으로, 실제 약정과 다를 수 있습니다. 2026.10 기준이며 제도는 바뀔 수 있습니다.
    출처: 서민금융진흥원 「청년 미래이음 대출」 상품 안내(kinfa.or.kr, 2026.10.11 조회) · 금융위원회 「청년·금융취약계층 대상 3개 미소금융 대출상품 31일 출시」(대한민국 정책브리핑, 2026.3.30) · 「신용정보의 이용 및 보호에 관한 법률」 제2조

  • 예금자보호 한도 1억 — 대출 없이 원금 1억을 꽉 채우면, 붙은 이자는 보호 밖입니다

    예금자보호 한도 1억 — 대출 없이 원금 1억을 꽉 채우면, 붙은 이자는 보호 밖입니다

    저축은행 정기예금에 원금 1억 원을 넣었습니다. 1년 뒤 이자가 붙어 통장엔 1억 원이 넘게 찍힙니다.

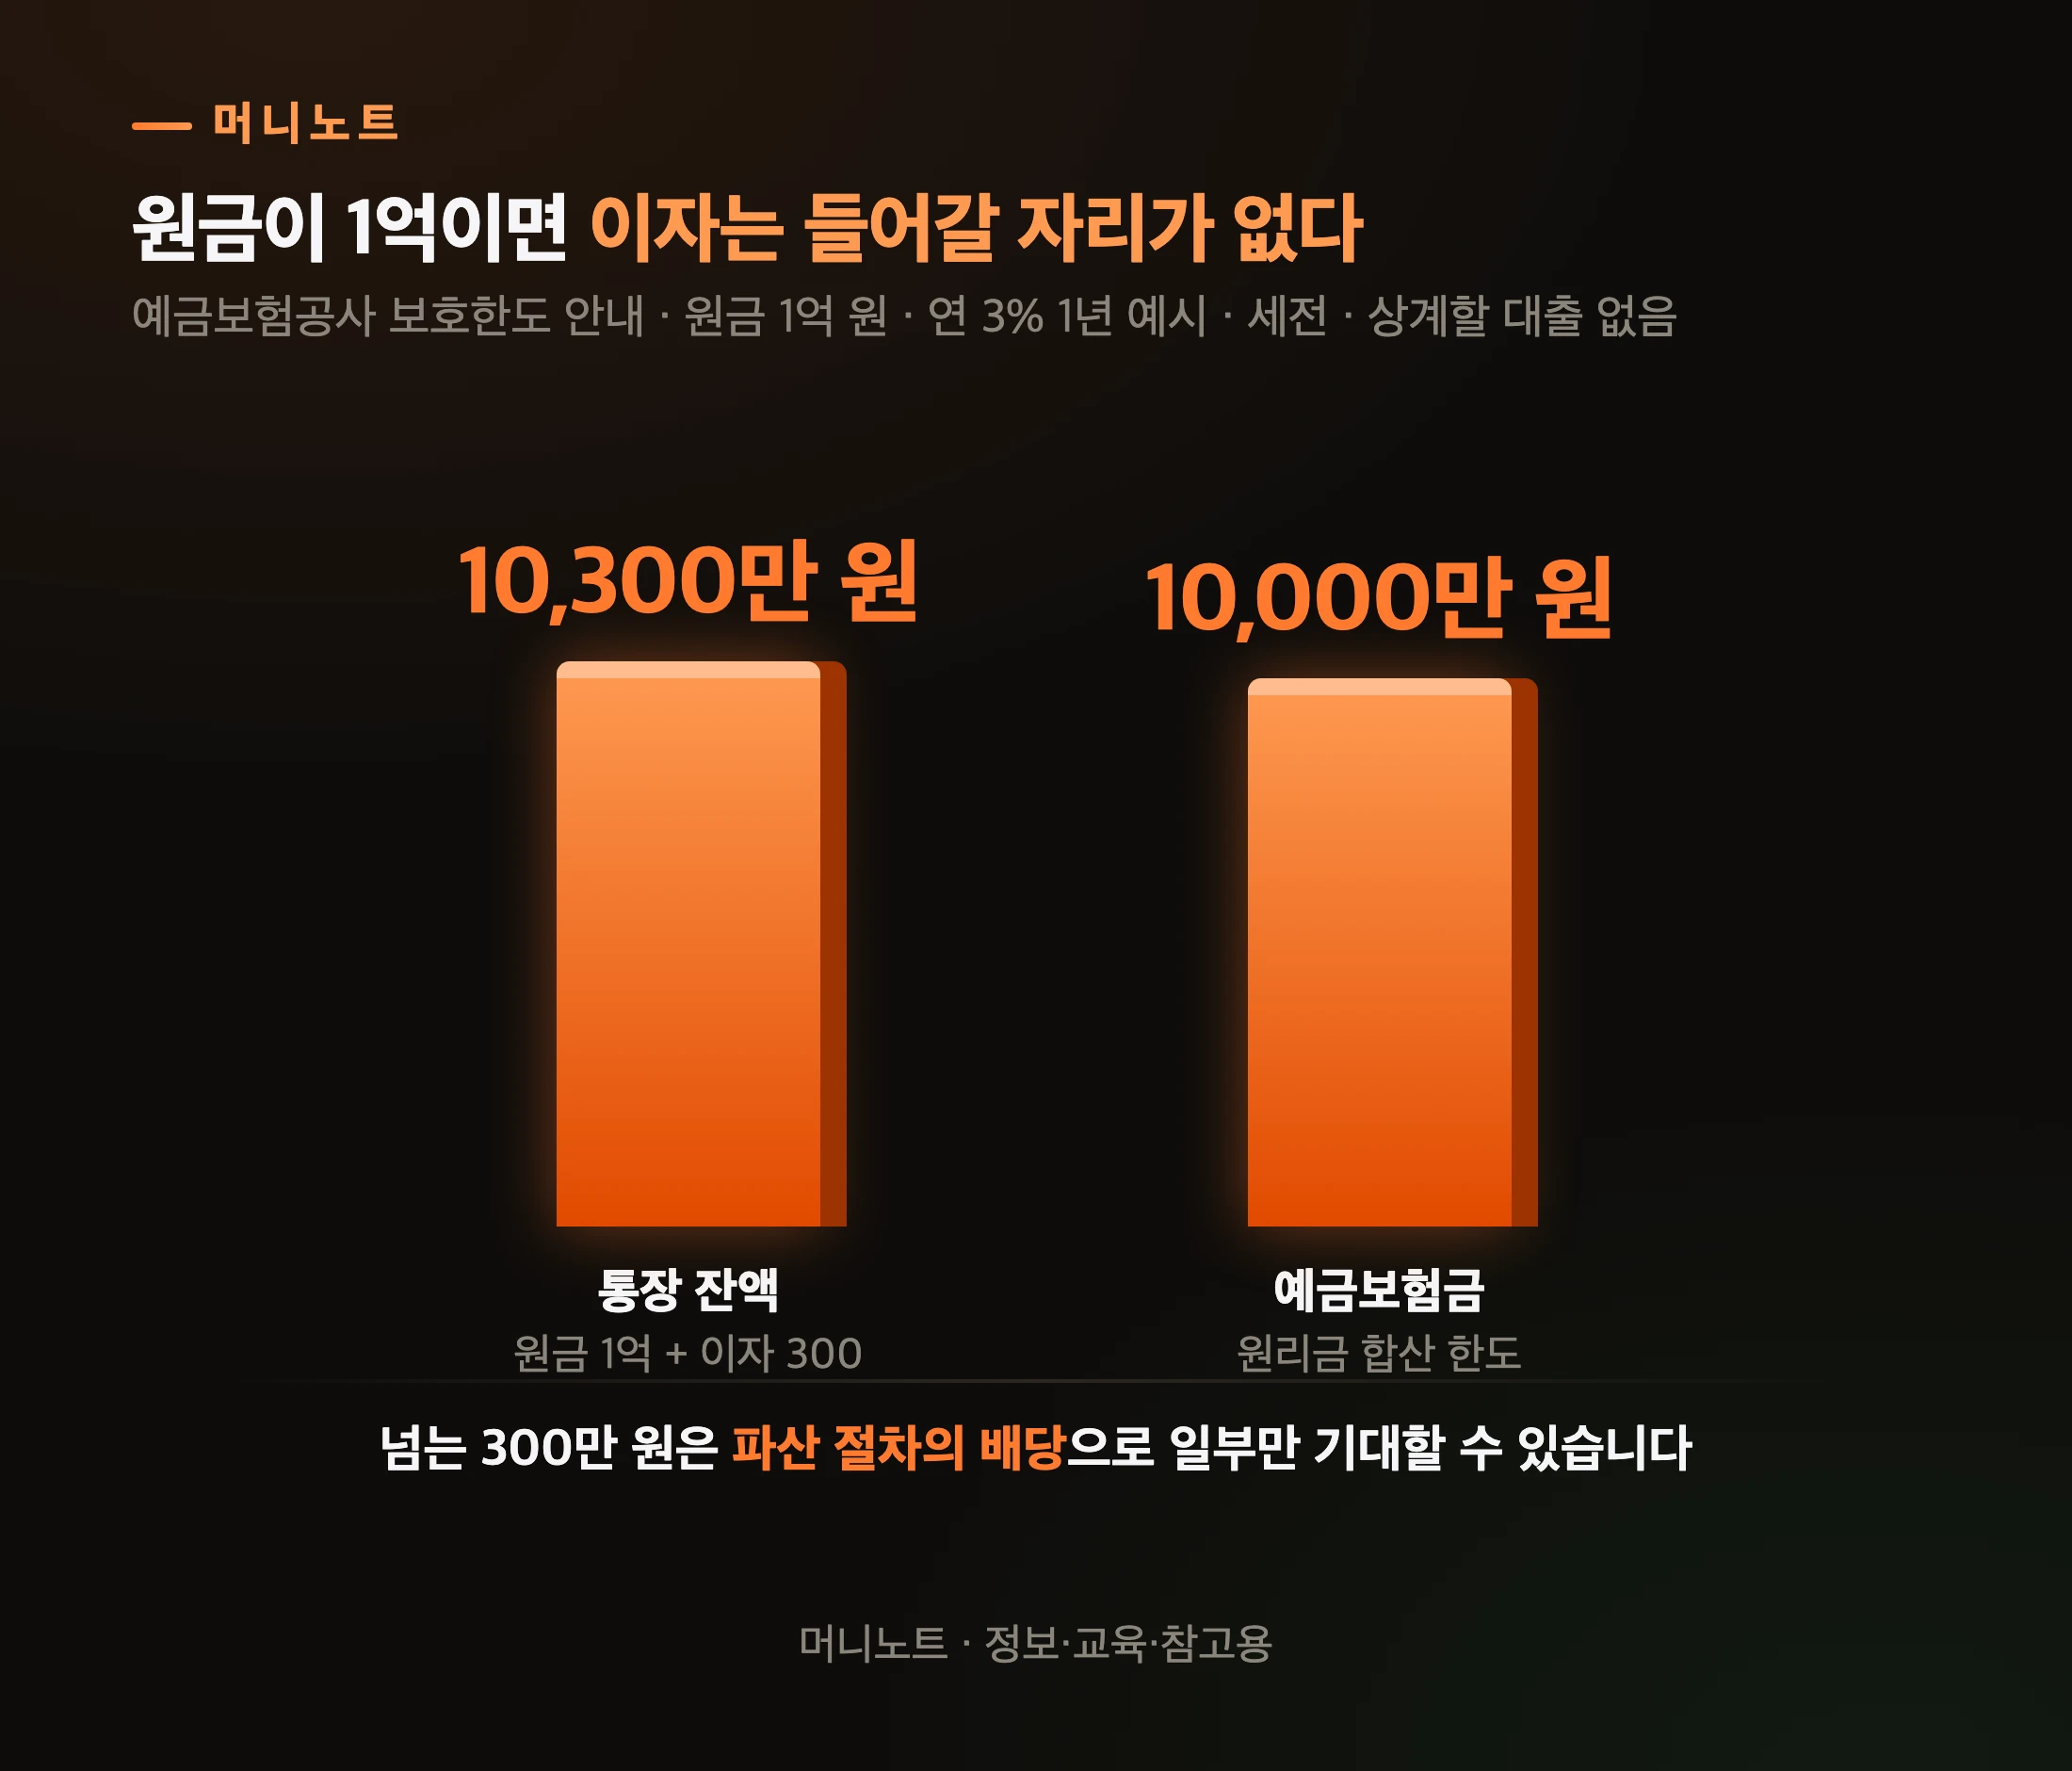
    그 저축은행이 문을 닫으면, 예금보험공사가 주는 돈은 1억 원에서 멈춥니다. 같은 저축은행에 상계할 대출이 없다면 원금 1억 원이 보호 한도를 모두 써서, 붙은 이자는 예금보험금으로는 보호받지 못해요.

    한도가 1억 원으로 올랐다는 소식은 들으셨을 겁니다. 그런데 그 1억에는 이자까지 들어간다는 것, 알고 계셨나요?

    분홍색 돼지저금통
    Photo: Ann H / Pexels

    바쁘면 이것만 · 2026.10 기준

    • 예금자보호 한도는 2025년 9월 1일부터 1억 원입니다. 2001년부터 24년 동안은 5,000만 원이었습니다
    • 1억은 금융회사별 · 1인당 · 원금과 소정이자를 합친 금액입니다. 넘는 돈은 예금보험금으로 보호되지 않습니다
    • 예금보험공사가 지급하는 보험금의 이자는 약정이율과 공사 공시이율 중 낮은 쪽으로 셉니다
    • 그 금융회사에 대출이 있으면 예금에서 먼저 뺀 뒤 남은 돈을 기준으로 보호합니다
    • DC형·IRP 퇴직연금(예금 등 보호상품으로 운용되는 몫만), 연금저축(신탁·보험), 사고보험금은 일반 예금과 따로 각각 1억 원입니다. ISA는 따로가 아니라 일반 예금과 합칩니다
    • 저축은행 후순위채, 증권사 CMA, 펀드, ELS는 처음부터 보호 대상이 아닙니다
    • 새마을금고·신협·농협·수협·산림조합 조합도 같은 날 1억 원으로 올랐습니다. 보호하는 곳은 예금보험공사가 아니라 각 중앙회 기금입니다

    예금자보호 한도 1억, 원금만 세나요?

    아닙니다. 원금과 이자를 합쳐 1억 원입니다. 예금보험공사 안내 문장은 이렇습니다.

    「원금과 소정이자를 합하여 1인당 1억원까지만 보호되며 초과금액은 보호되지 않습니다.」

    쉽게 말하면 1억이라는 그릇에 원금과 이자를 같이 담는 겁니다. 원금이 그릇을 다 채우면 이자가 들어갈 자리가 없어요.

    원금 1억과 이자의 보호 범위
    머니노트 · 정보·교육·참고용
    표로 보기
    원금이 1억이면 이자는 들어갈 자리가 없다
    항목 설명 값
    통장 잔액 원금 1억 + 이자 300 10,300만 원
    예금보험금 원리금 합산 한도 10,000만 원

    넘는 돈이 사라지는 건 아닙니다. 예금보험공사 FAQ는 1억을 넘는 부분에 대해 「법원의 파산절차에 참여하여 일부 금액을 배당받을 수 있습니다」라고 적었습니다. 다만 얼마나 돌아올지는 그 회사의 남은 재산에 달려 있거든요.

    그럼 이자는 통장에 찍힌 그대로 셀까요?

    이자는 통장에 찍힌 대로 계산하나요?

    아닙니다. 약정이율과 예금보험공사 공시이율 중 낮은 쪽으로 셉니다. 법이 쓰는 말이 「소정이자」인데, 예금보험공사는 이렇게 풀었습니다.

    「공사 공시이율과 영업정지된 금융회사의 약정이율 중 낮은 이율로 계산된 이자」

    공시이율은 시중은행 1년 만기 정기예금 평균 금리를 감안해 예금보험공사가 정합니다. 예금보험공사가 밝힌 2026년 10월 중 사고 발생 시 공시이율은 은행·저축은행·종합금융회사 기준 이렇습니다.

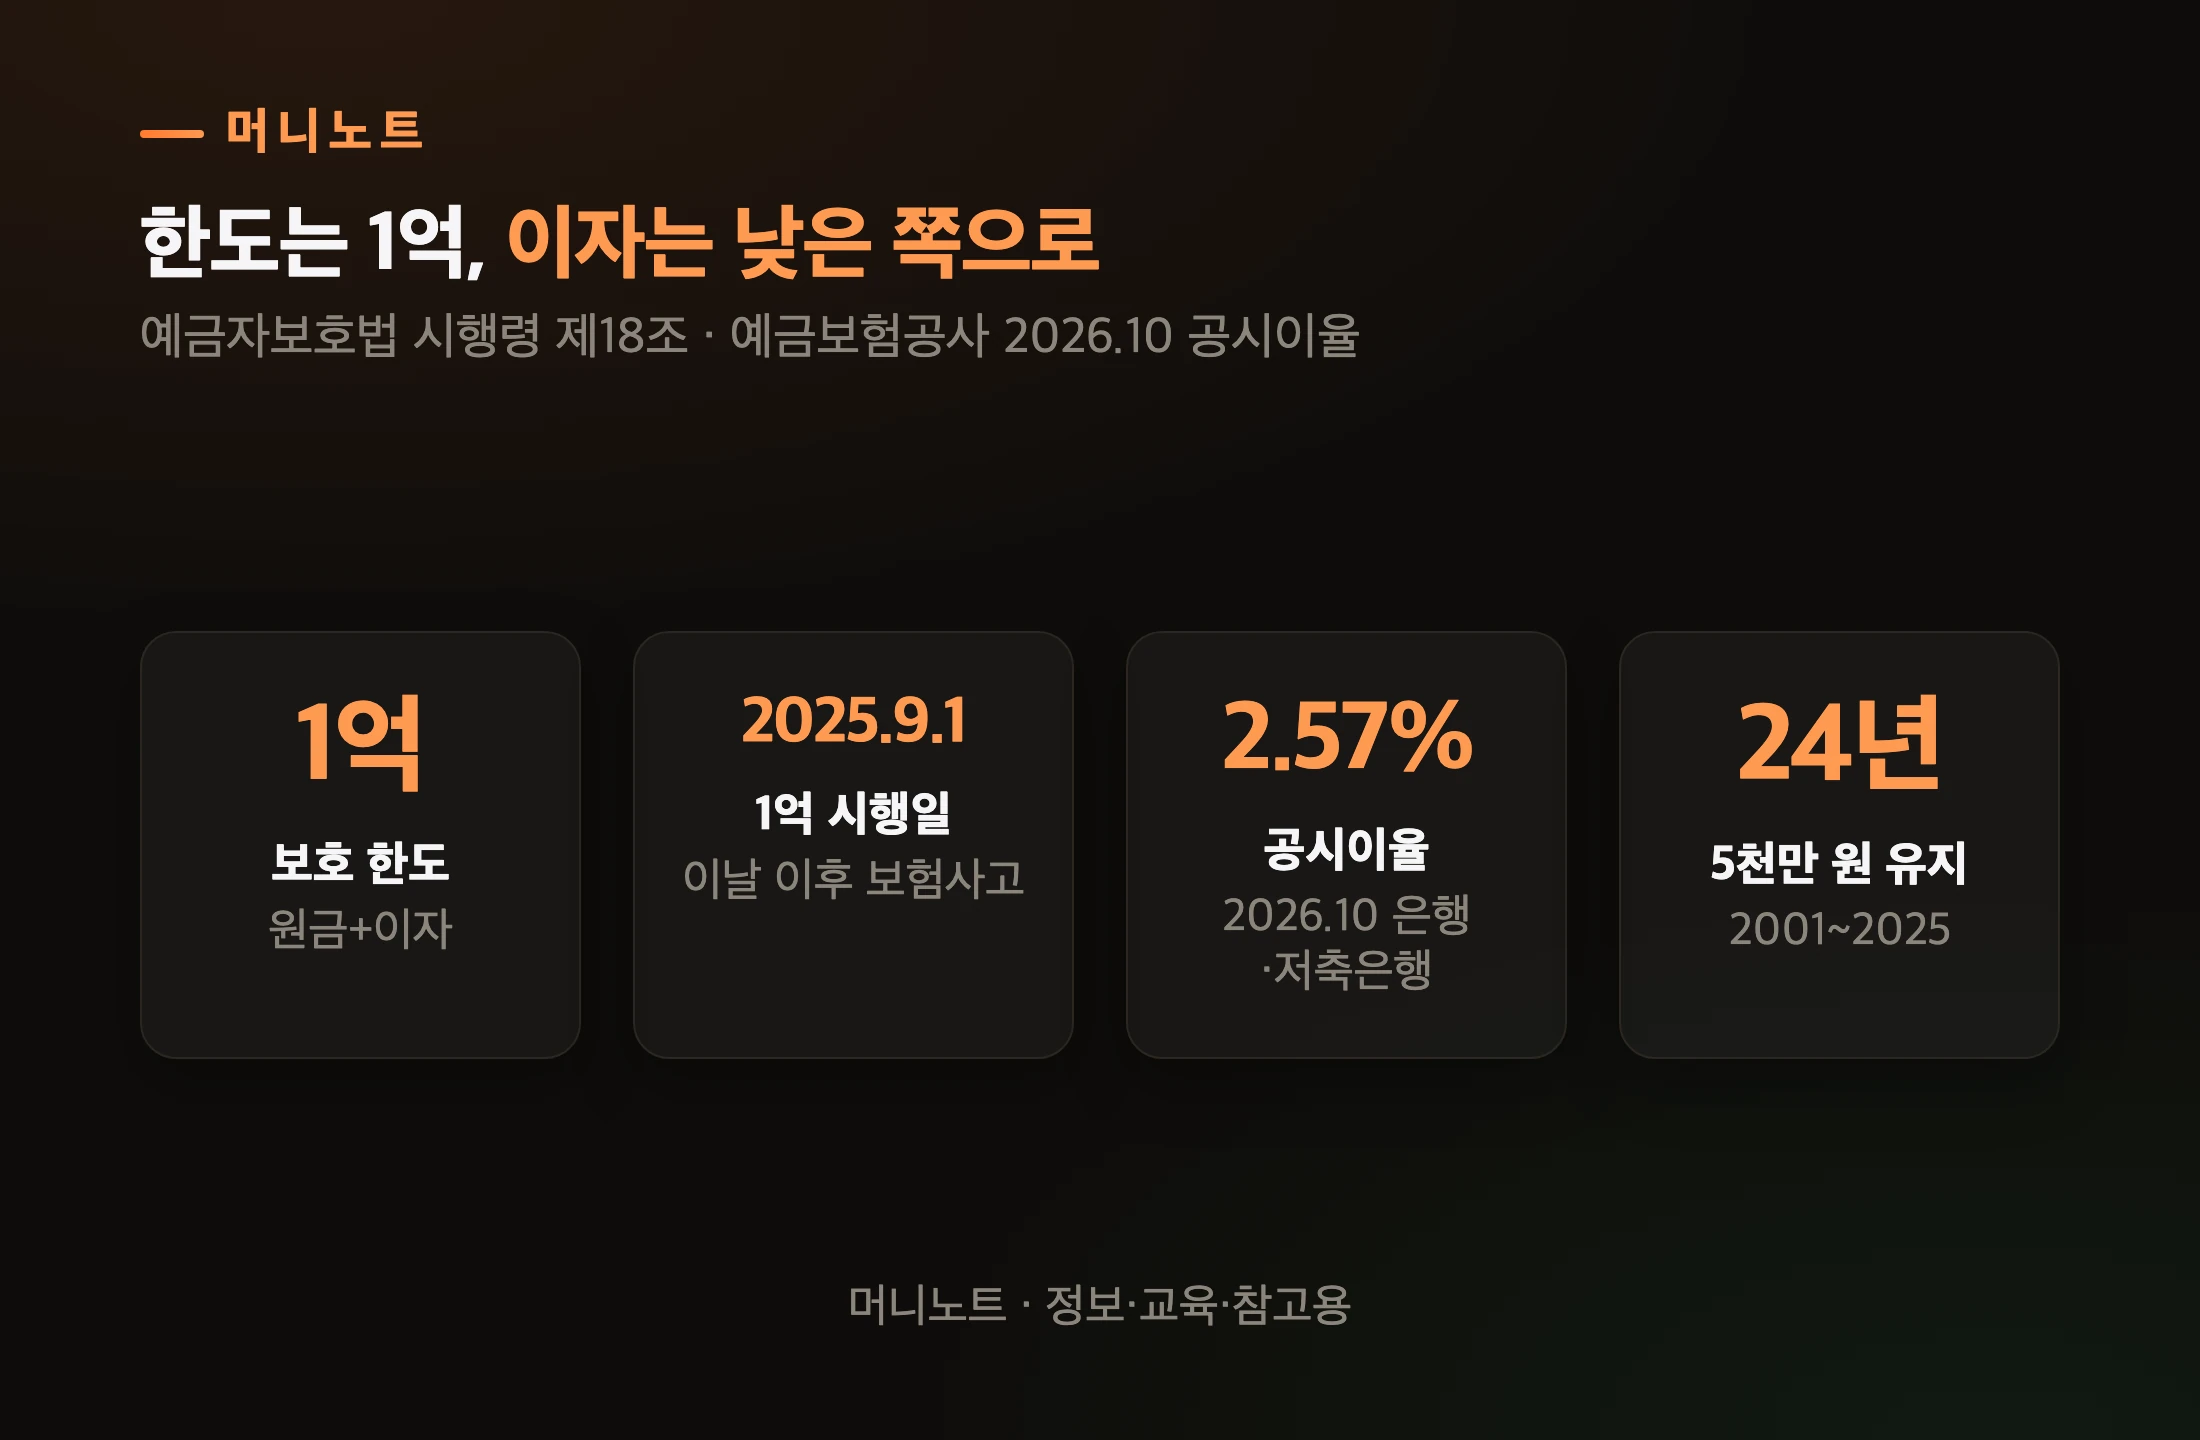
    연 2.57%.

    바꿔 말하면, 이번 달 사고라면 저축은행에서 연 4%를 약속받았어도 보험금을 계산할 땐 2.57%까지만 쳐 준다는 뜻입니다. 높은 이자를 보고 들어간 사람일수록 「약속받은 이자」와 「보험금으로 셈해 주는 이자」의 차이가 커지는 셈이죠.

    예금자보호 핵심 숫자
    머니노트 · 정보·교육·참고용
    표로 보기
    한도는 1억, 이자는 낮은 쪽으로
    항목 값 설명
    보호 한도 1억 원금+이자
    1억 시행일 2025.9.1 이날 이후 보험사고
    공시이율 2.57% 2026.10 은행·저축은행
    5천만 원 유지 24년 2001~2025

    예금보험금은 세전 기준이라 이자 부분에는 이자소득세 등을 따로 냅니다. 그리고 한 가지가 더 빠집니다. 대출이에요.

    계산기로 가계부를 정리하는 여성
    Photo: SHVETS production / Pexels

    예금도 있고 대출도 있으면 어떻게 되나요?

    대출을 먼저 빼고, 남은 예금을 기준으로 보호합니다. 예금자보호법 제32조①이 보험금을 「예금등 채권의 합계액에서 … 채무의 합계액을 뺀 금액」으로 정했습니다.

    예금보험공사 FAQ 예시를 그대로 가져와 볼게요.

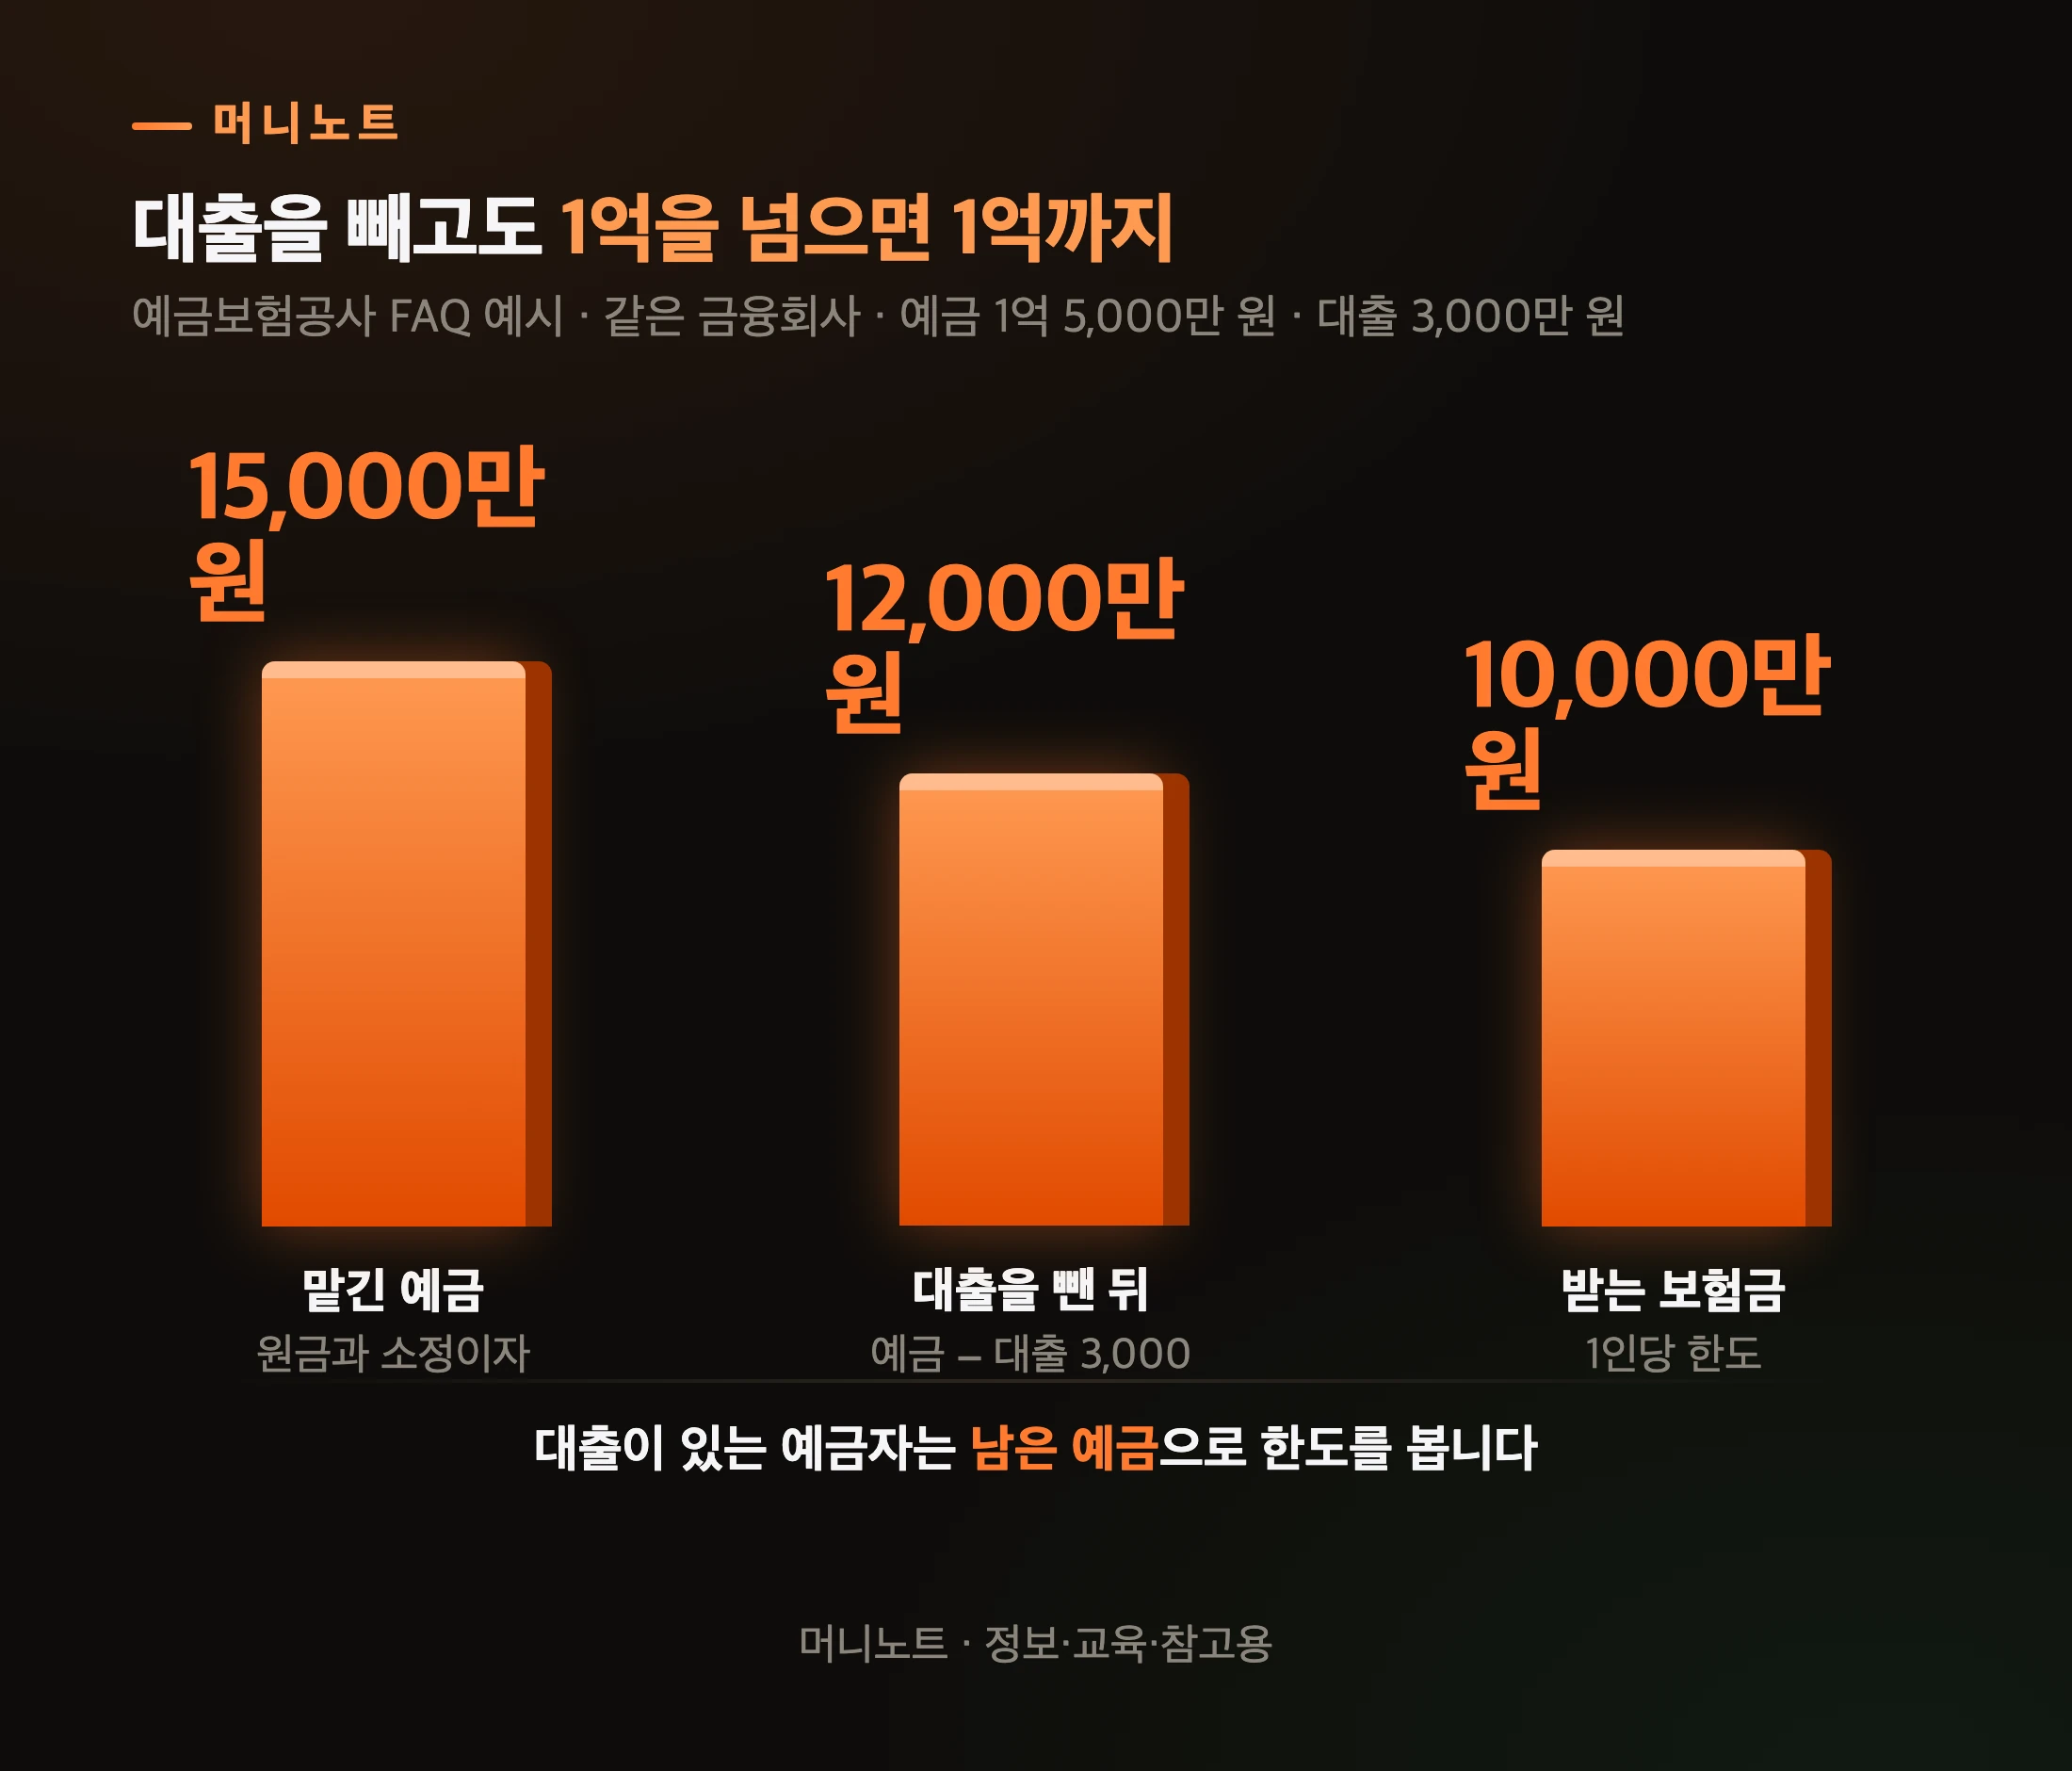
    예금과 대출 상계 예시
    머니노트 · 정보·교육·참고용
    표로 보기
    대출을 빼고도 1억을 넘으면 1억까지
    항목 설명 값
    맡긴 예금 원금과 소정이자 15,000만 원
    대출을 뺀 뒤 예금 − 대출 3,000 12,000만 원
    받는 보험금 1인당 한도 10,000만 원

    거꾸로 생각하면, 예금이 1억 원을 넘어도 같은 곳에 대출이 있으면 보호 밖 금액은 그만큼 줄어듭니다. 다만 남의 대출에 보증을 서 줬다면 이야기가 다릅니다. FAQ는 「주 채무자가 대출금을 상환할 때까지 대출금 만큼의 예금보험금 지급이 보류됩니다」라고 적었거든요.

    여기까지가 일반 예금 이야기입니다. 그런데 같은 은행 안에서도 1억이 하나 더 붙는 돈이 있습니다.

    계산기와 영수증을 정리하는 손
    Photo: https://kaboompics.com/ / Pexels

    퇴직연금·연금저축도 같은 1억에 합쳐지나요?

    아닙니다. 따로 각각 1억 원입니다. 시행령 제18조⑦은 아래 세 가지를 일반 예금과 떼어 각자 한도를 매기게 했습니다.

    • DC형·IRP 퇴직연금, 중소기업퇴직연금기금 중 예금 등 보호 상품으로 운용되는 돈(셋을 합쳐 1억)
    • 연금저축신탁·연금저축보험
    • 사고보험금(영업정지 전에 지급 사유가 생겼는데 아직 못 받은 보험금)

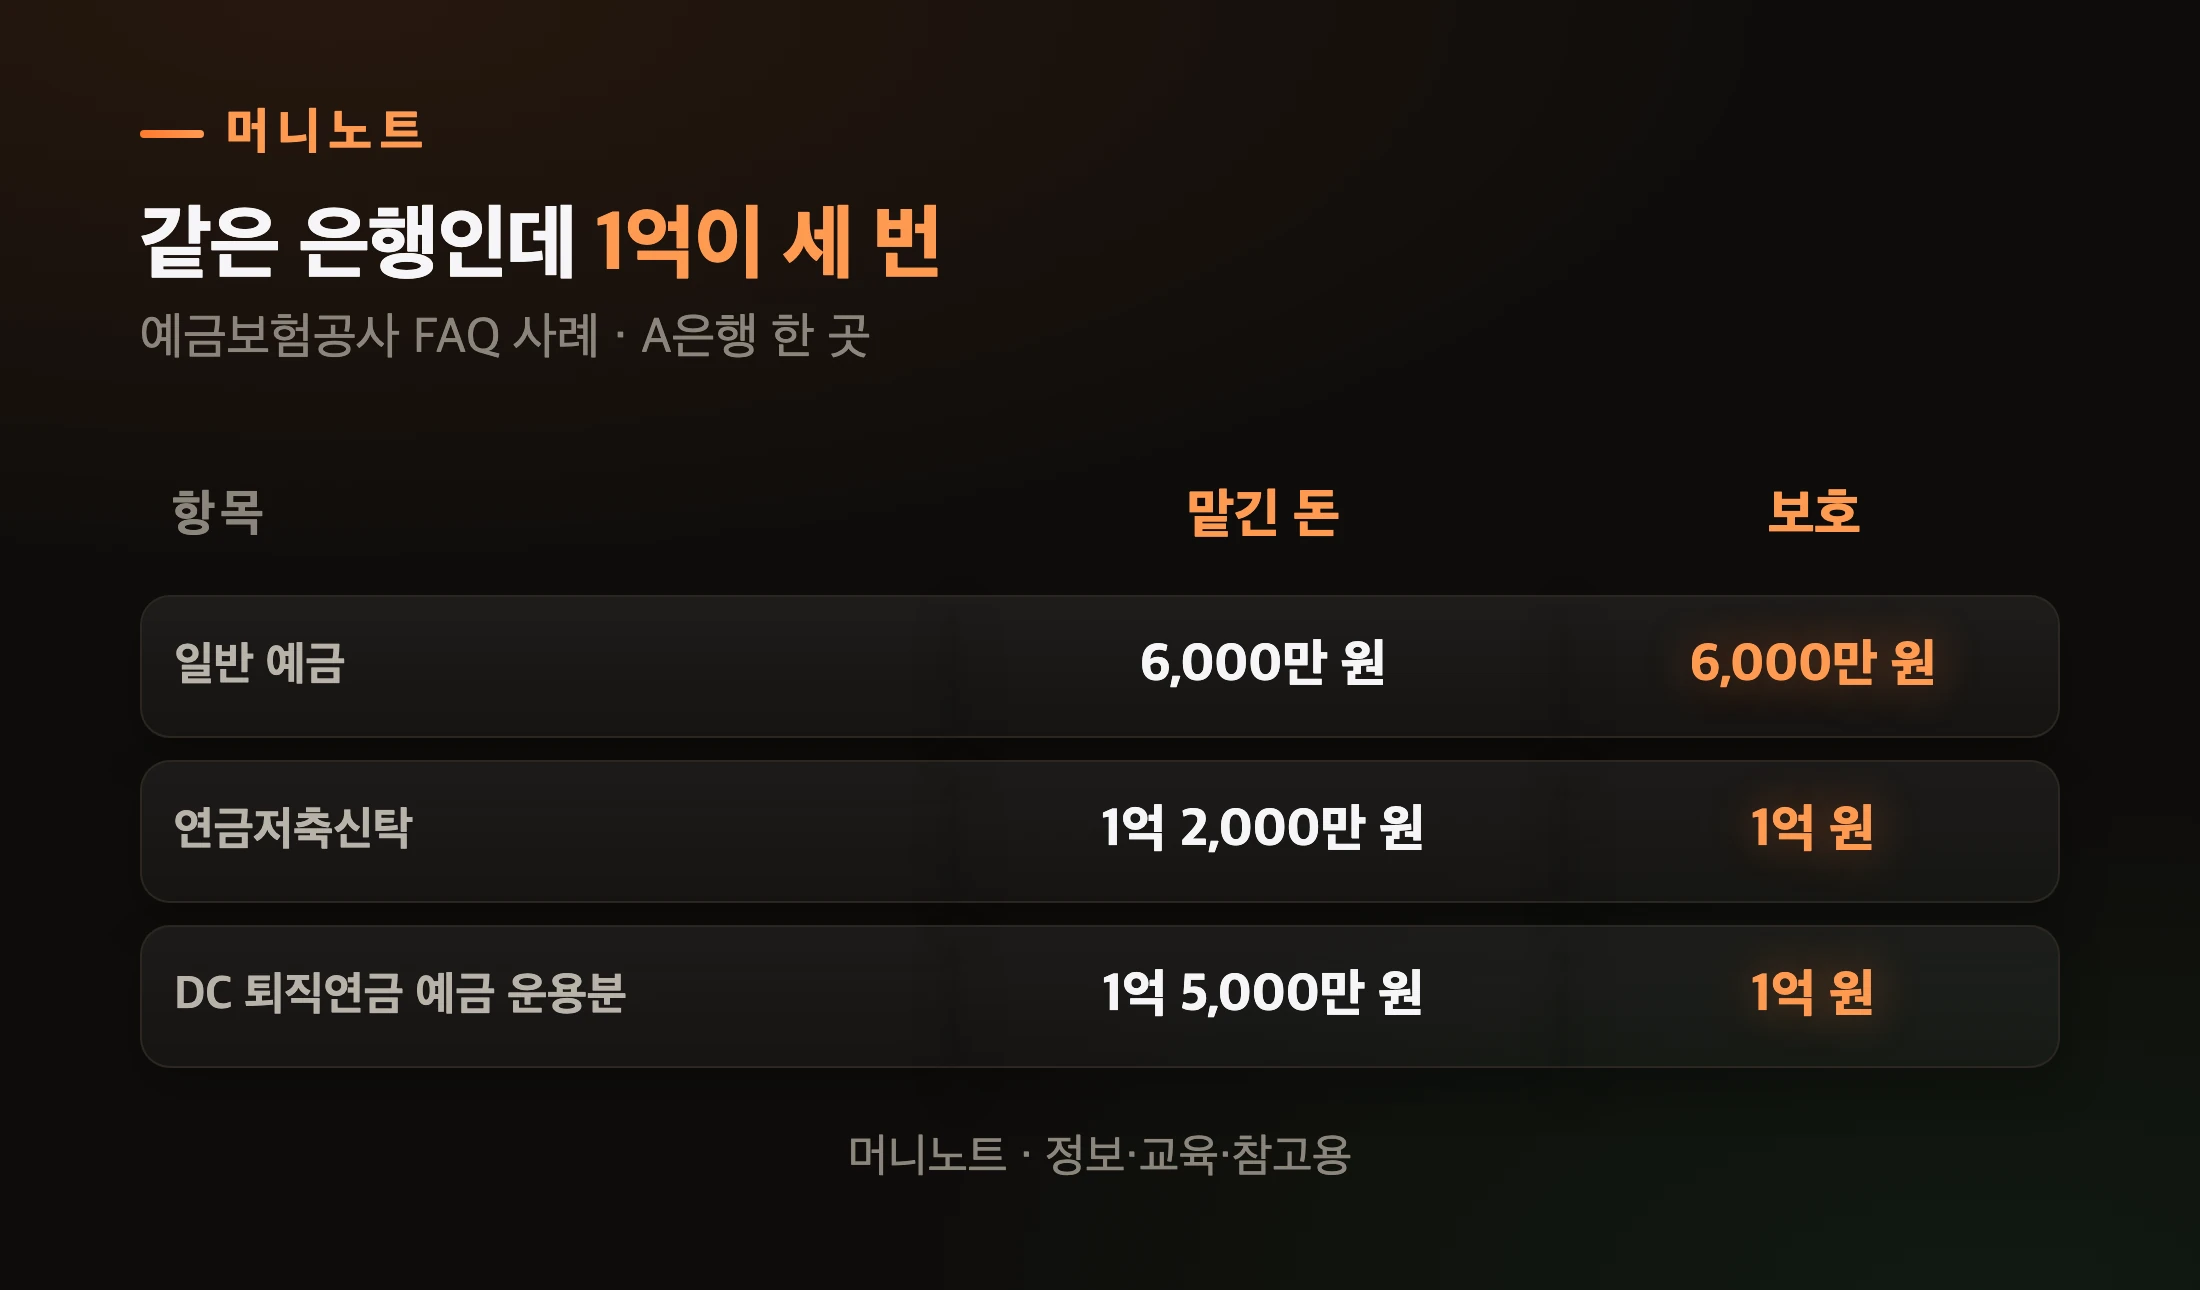
    예금보험공사가 든 홍길동 사례가 이 구조를 잘 보여 줍니다.

    같은 은행 안의 별도 한도
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 은행인데 1억이 세 번
    구분 맡긴 돈 보호
    일반 예금 6,000만 원 6,000만 원
    연금저축신탁 1억 2,000만 원 1억 원
    DC 퇴직연금 예금 운용분 1억 5,000만 원 1억 원

    물론 「퇴직연금이면 다 보호」는 아닙니다. 같은 FAQ는 DC 적립금이 예금 7,000만 원과 혼합형 펀드 8,000만 원으로 나뉘어 있으면 예금으로 운용되는 7,000만 원만 보호된다고 적었습니다. 펀드로 굴리는 몫은 처음부터 보호 상품이 아니거든요. DB형 퇴직연금의 적립금은 예금자보호 대상이 아닙니다.

    대출 계산도 다릅니다. DC형·IRP 등의 보험금 계산에서는 원칙적으로 채무를 공제하지 않습니다. 다만 시행령 제18조③이 정한 담보·서면 동의 조건에 해당하면 예외가 적용됩니다.

    🔴 헷갈리기 쉬운 게 ISA입니다. 시행령 제18조⑦ 2호는 ISA 안의 예금을 일반 예금과 합산하라고 정했습니다. 같은 은행에 일반 예금 7,000만 원, ISA 안 예금 5,000만 원이면 합쳐서 1억까지만 보호받는 셈이죠.

    연금저축·IRP를 어떻게 굴리고 있는지 기억이 안 나신다면, 퇴직연금 디폴트옵션 글에서 내 돈이 어디에 앉아 있는지 확인하는 법을 먼저 보셔도 좋습니다. 그러면 아예 보호 밖인 상품은 뭘까요?

    예금자보호가 안 되는 상품은 뭔가요?

    운용 실적에 따라 받는 돈이 바뀌는 상품과 금융회사가 발행한 채권입니다. 예금보험공사 FAQ 문장은 이렇습니다.

    「운용실적에 따라 지급액이 변동되는 금융상품은 보호되지 않습니다.」

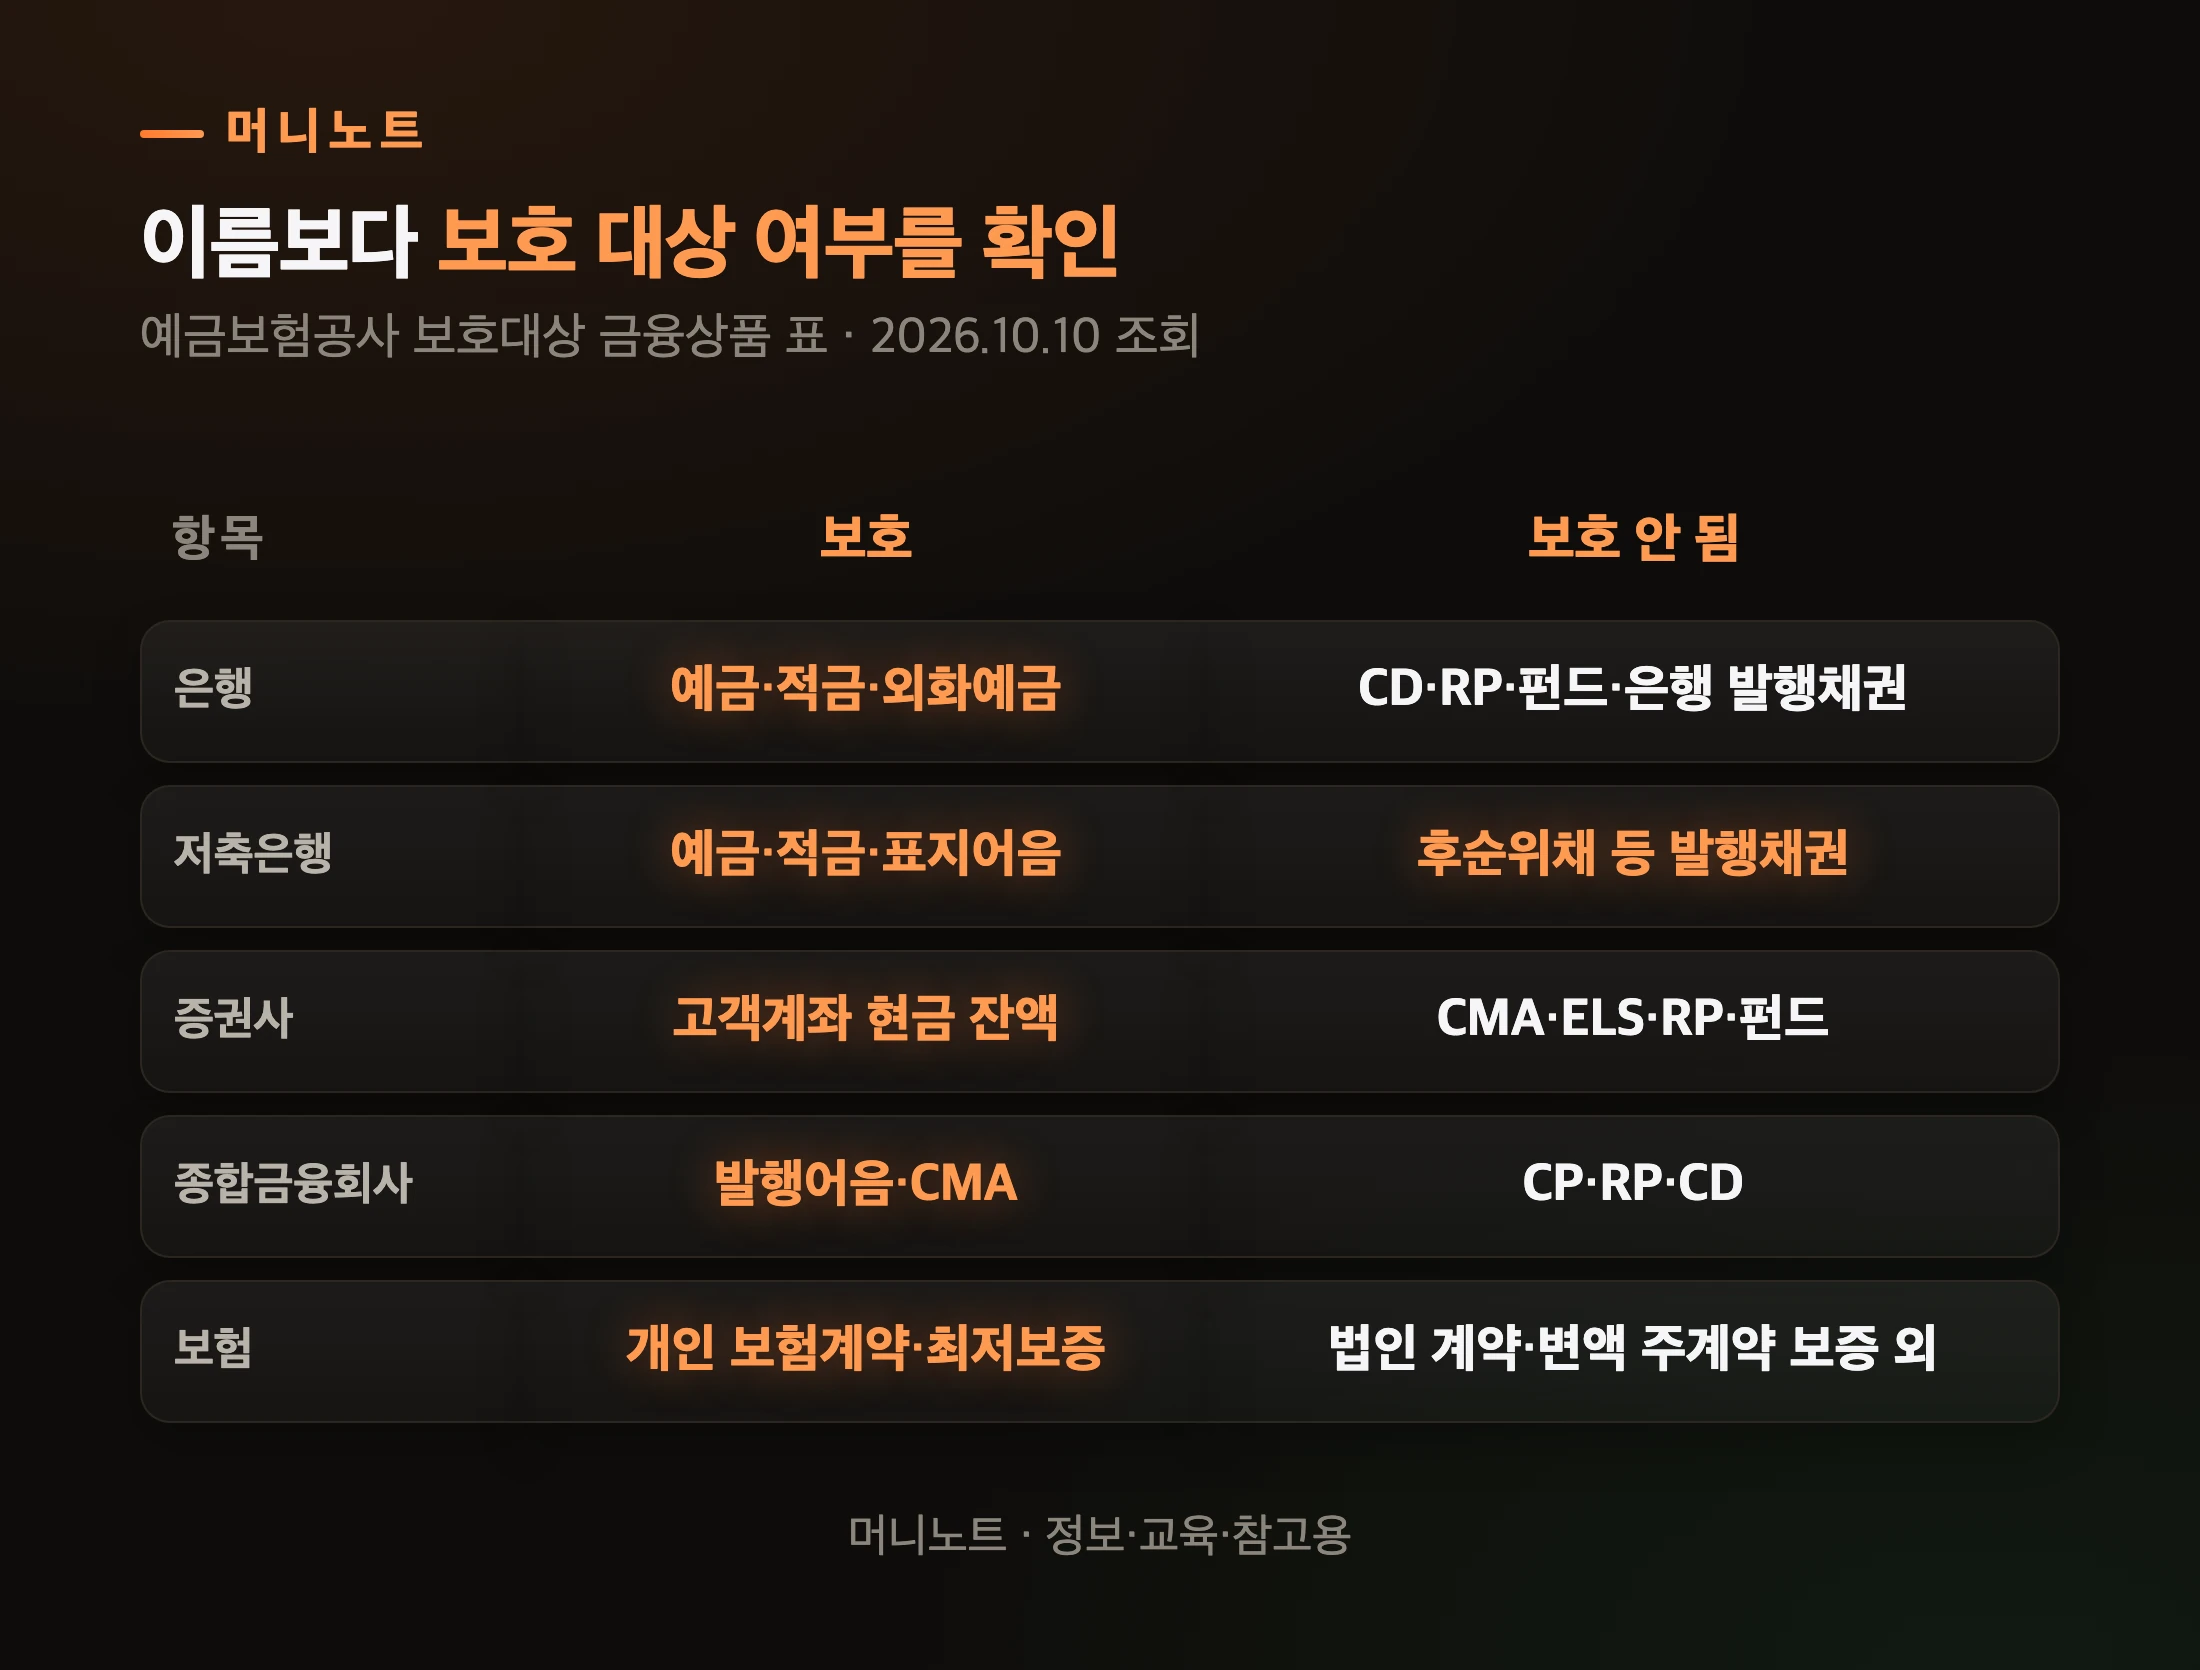
    예금보험공사 보호 대상 표에서 자주 헷갈리는 것만 골랐습니다.

    예금자보호 대상 상품과 비보호 상품
    머니노트 · 정보·교육·참고용
    표로 보기
    이름보다 보호 대상 여부를 확인
    구분 보호 보호 안 됨
    은행 예금·적금·외화예금 CD·RP·펀드·은행 발행채권
    저축은행 예금·적금·표지어음 후순위채 등 발행채권
    증권사 고객계좌 현금 잔액 CMA·ELS·RP·펀드
    종합금융회사 발행어음·CMA CP·RP·CD
    보험 개인 보험계약·최저보증 법인 계약·변액 주계약 보증 외

    같은 「CMA」라도 갈립니다. 예금보험공사 표는 증권사 CMA는 비보호, 종합금융회사의 어음관리계좌(CMA)는 보호로 적었어요. 이름이 같다고 같은 상품이 아닌 겁니다. 발행어음도 같습니다. 종합금융회사 발행어음은 보호되지만, 증권사(초대형IB) 발행어음과 종합투자계좌(IMA)는 보호 대상이 아닙니다.

    주택청약종합저축도 표에서는 「비보호」 칸에 있습니다. 다만 각주가 「주택도시기금에 의해 정부가 별도로 관리」라고 붙어 있어요. 예금보험공사가 아니라 정부 기금 쪽에서 관리한다는 뜻이지, 위험한 상품이라는 뜻은 아닙니다.

    보험은 계약과 보장 부분을 구분해야 합니다. 변액보험의 특약과 최저보증은 보호 대상이지만, 주계약에서 최저보증을 제외한 부분은 비보호입니다. 보험계약자와 보험료납부자가 모두 법인인 보험계약도 비보호입니다.

    이 표에서 가장 비싼 교훈을 남긴 칸이 저축은행 후순위채입니다.

    2011년 저축은행 사태 때는 무슨 일이 있었나요?

    한도 밖에 있던 돈이 손실을 봤습니다. 2011년 부산저축은행그룹 등이 영업정지됐을 때 한도는 5,000만 원이었습니다.

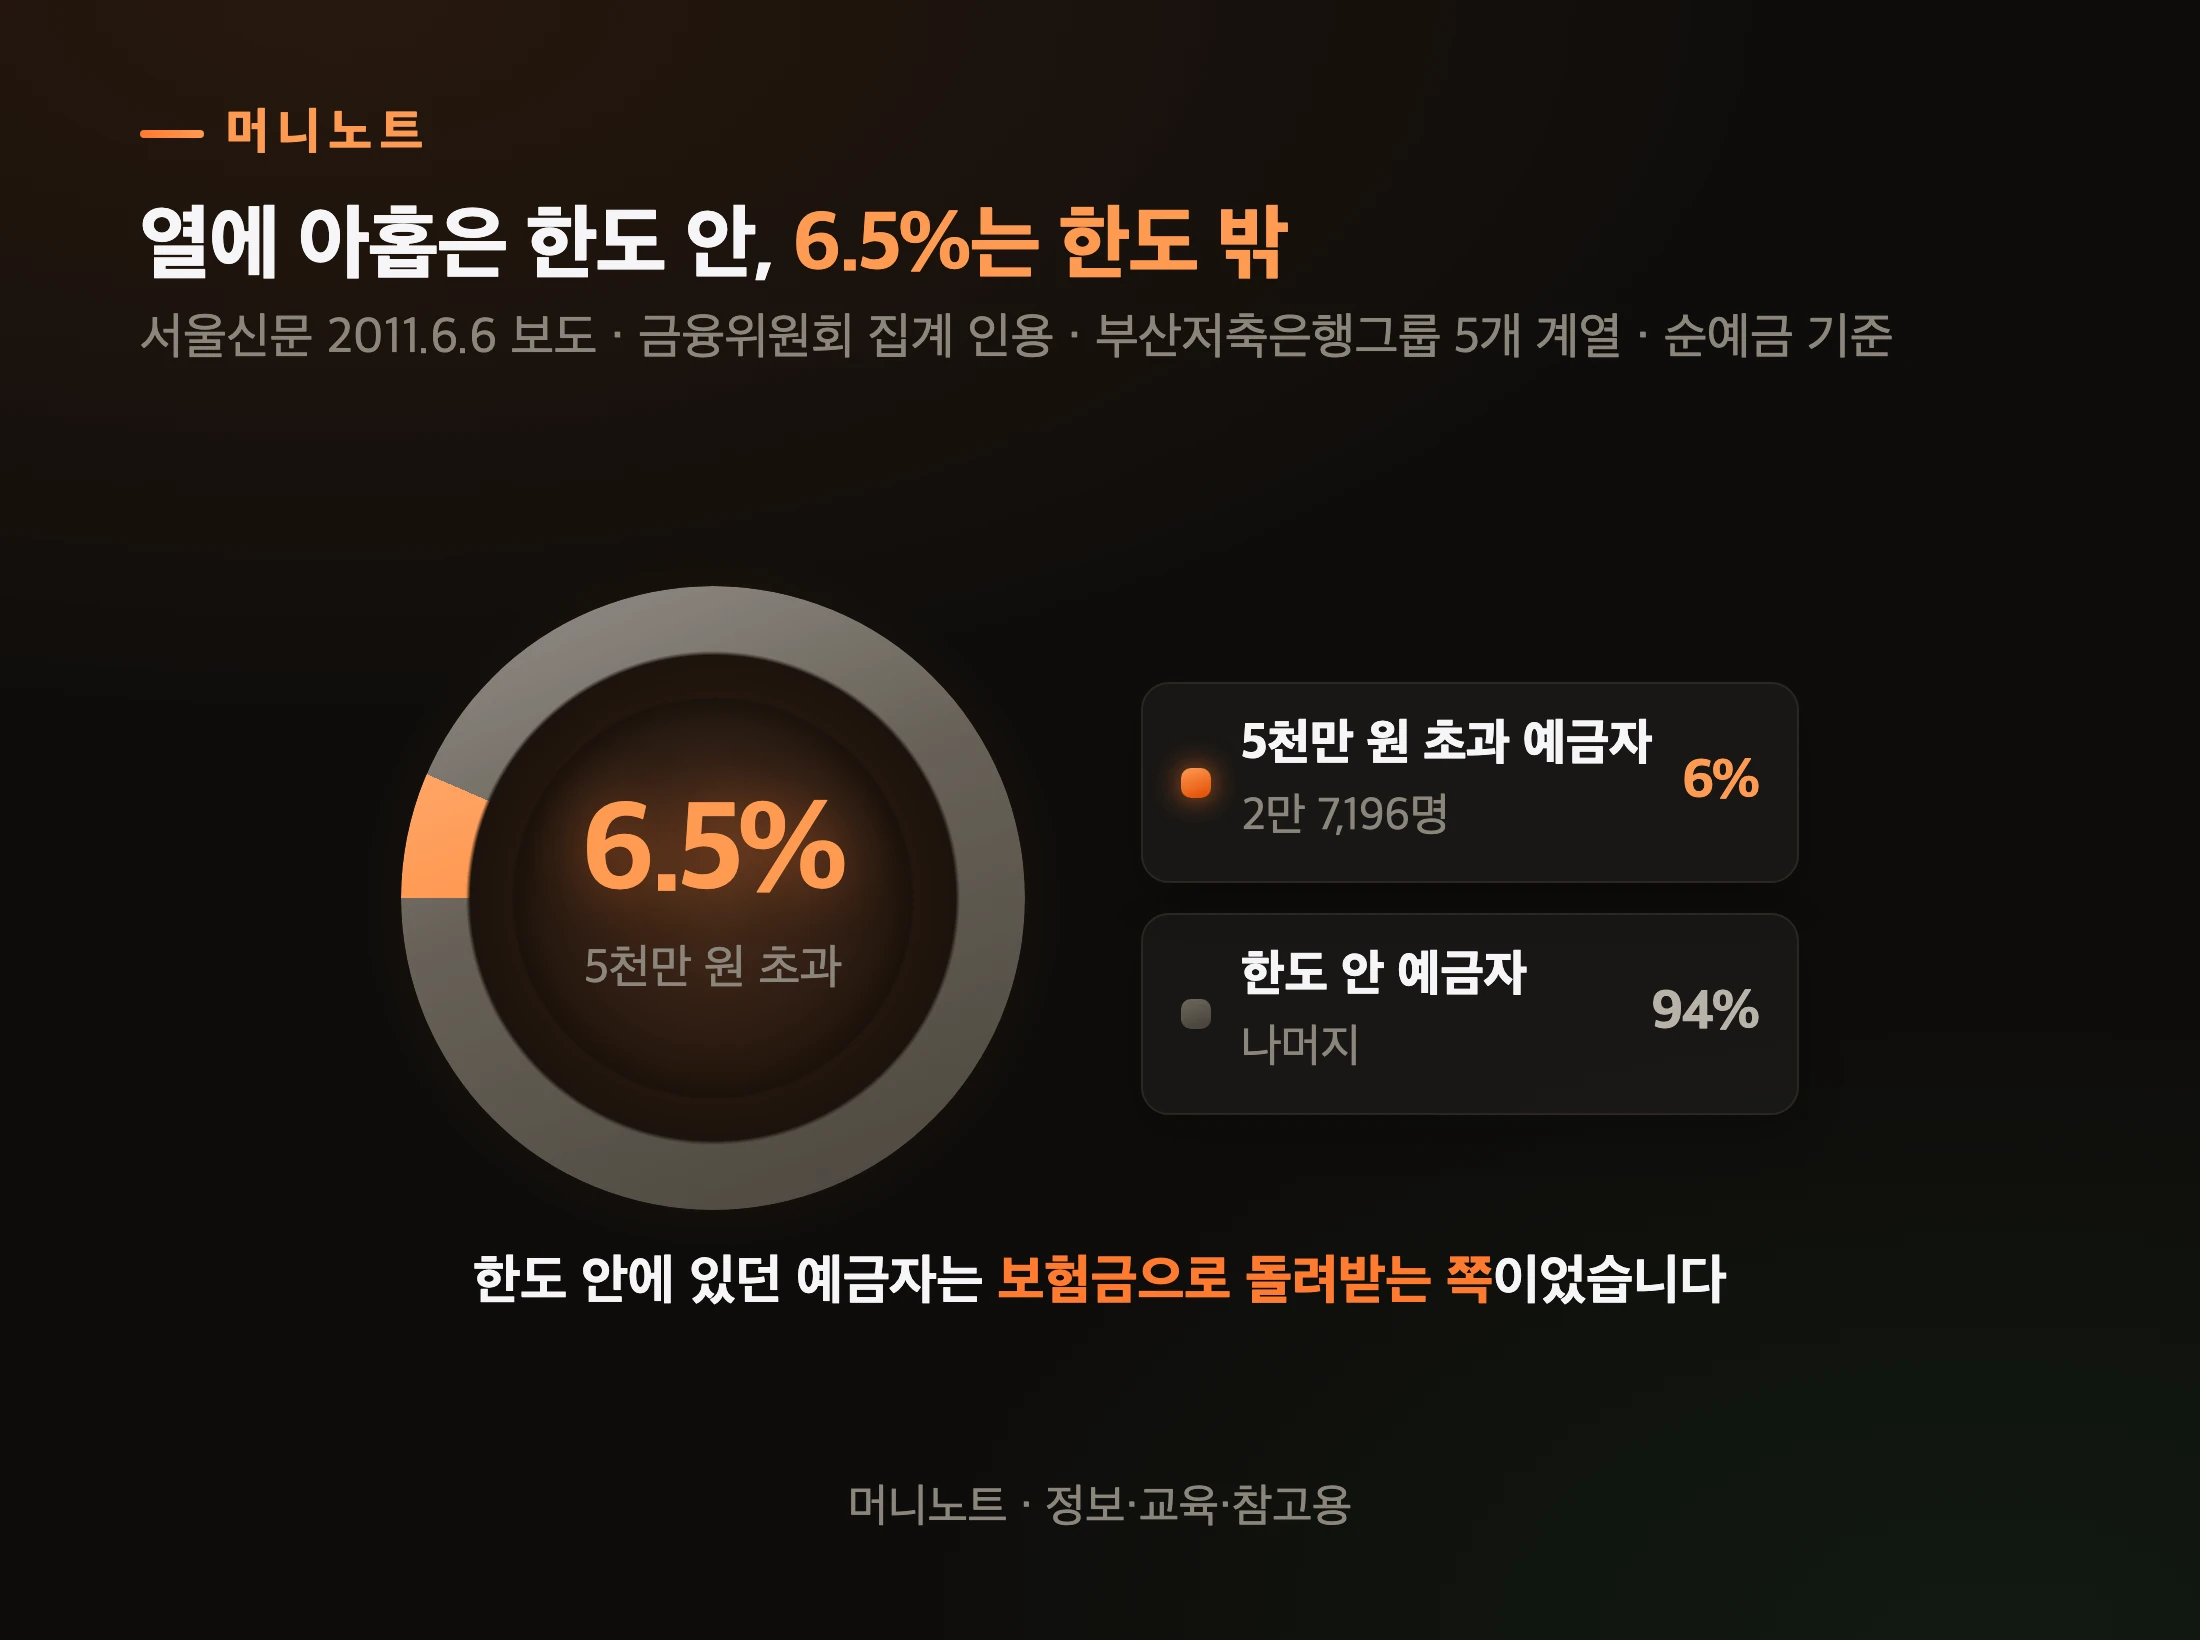
    보도에 따르면 금융위원회는 부산저축은행그룹 5개 계열에서 순예금(예금 원리금에서 대출 원리금을 뺀 금액)이 5,000만 원을 넘는 예금자를 2만 7,196명으로 집계했습니다(서울신문 2011.6.6). 전체 예금자의 6.5%예요. 대부분은 한도 안이라 돌려받는 쪽이었지만, 넘긴 사람들은 넘은 돈의 일부를 잃을 수밖에 없었습니다. 금융위는 1인당 손실을 400만 원 안팎으로 추산했습니다.

    부산저축은행그룹 예금자 중 한도 초과 비율
    머니노트 · 정보·교육·참고용
    표로 보기
    열에 아홉은 한도 안, 6.5%는 한도 밖
    항목 설명 값
    5천만 원 초과 예금자 2만 7,196명 6.5
    한도 안 예금자 나머지 93.5

    후순위채는 더 아팠습니다. 처음부터 예금이 아니라 저축은행이 발행한 채권이었거든요. 보도에 따르면 2011년 2월 이후 영업정지된 저축은행 21곳의 후순위채 피해자 가운데 1만 3,153명에게 분쟁조정으로 1,225억 원 배상 결정이 났지만, 실제 돌려받는 돈은 배상비율에 파산배당률을 곱한 금액이라 투자액의 10% 미만이었습니다(서울신문 2013.9.11). 앞의 부산저축은행그룹 5개 계열 집계와는 모수가 다릅니다.

    당시 셔터 앞에 선 한 70대 예금자는 이렇게 말했습니다. 「다른 은행보다 이자가 높아 노후자금을 넣어놨는데」(서울신문 2011.2.17). 높은 이자는 공짜가 아니었던 거죠.

    노트북을 함께 보는 노부부
    Photo: Vitaly Gariev / Pexels

    예금자보호 한도는 어떻게 바뀌어 왔나요?

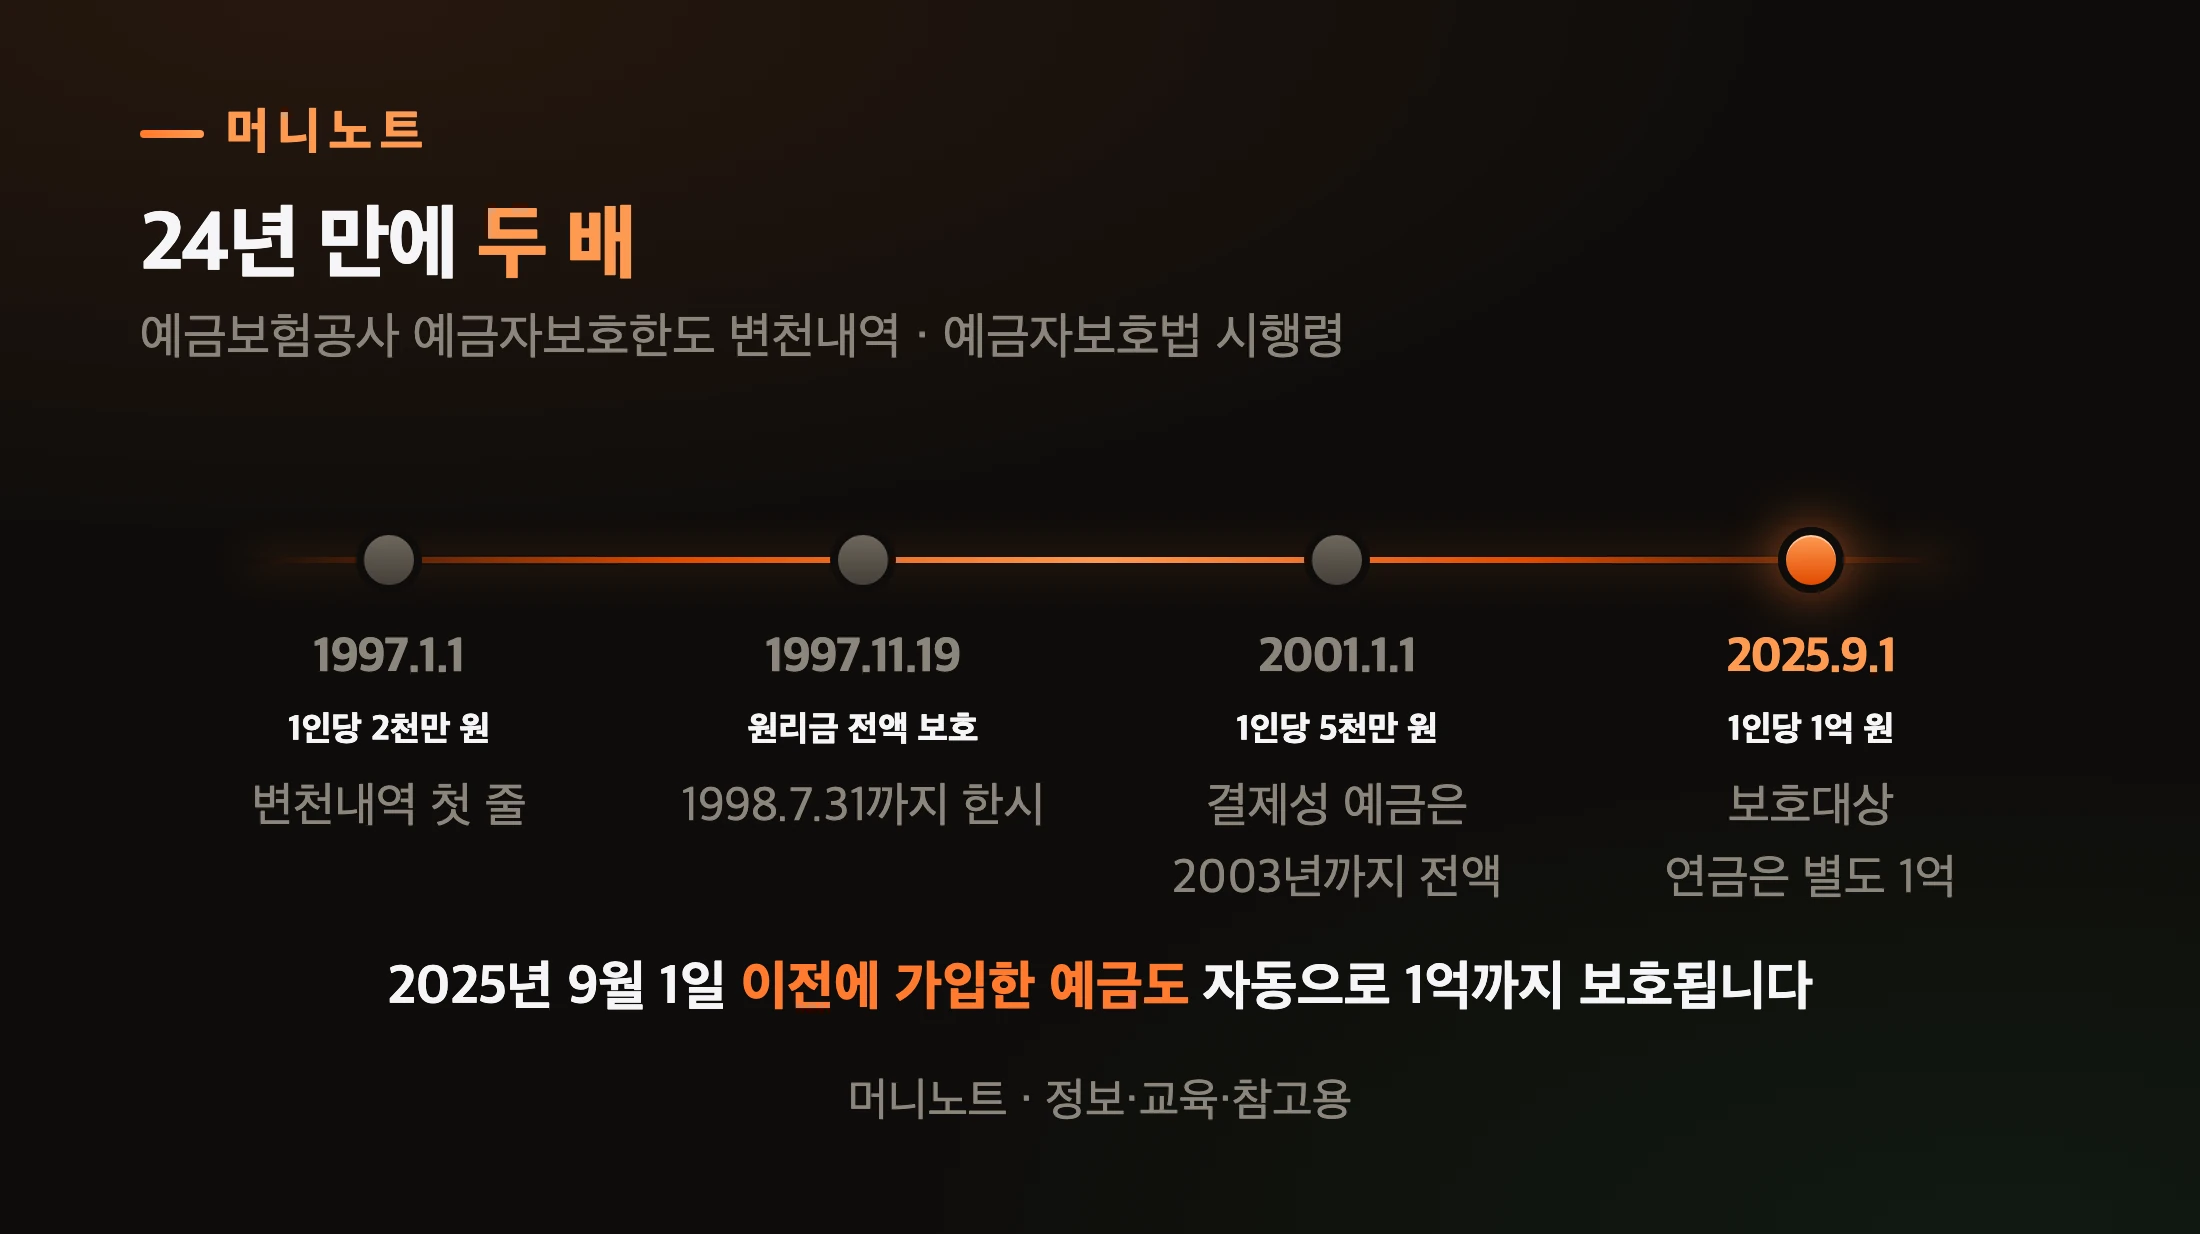
    2,000만 원에서 시작해 외환위기 때 한시적으로 전액(1998년 8월~2000년엔 원금 전액), 2001년부터 5,000만 원, 지금 1억 원입니다. 예금보험공사 「예금자보호한도 변천내역」 기준이에요.

    예금자보호 한도 변천
    머니노트 · 정보·교육·참고용
    표로 보기
    24년 만에 두 배
    시점 사건 설명
    1997.1.1 1인당 2천만 원 변천내역 첫 줄
    1997.11.19 원리금 전액 보호 1998.7.31까지 한시
    2001.1.1 1인당 5천만 원 결제성 예금은 2003년까지 전액
    2025.9.1 1인당 1억 원 보호대상 연금은 별도 1억

    예보의 1억 원 한도는 2025년 9월 1일 이후 발생한 보험사고부터 적용됩니다. 그 전에 가입한 예금도 포함되며, 따로 신청할 필요는 없습니다. 예금보험공사 FAQ는 「예금 등을 보유하고 있는 모든 고객에게 9월 1일 이후 자동으로 상향된 한도가 적용」된다고 적었어요. 오히려 FAQ는 「한도 상향을 사유로 개인・신용정보를 요구하거나 … URL 접속을 유도하는」 사칭 문자를 조심하라고 경고합니다.

    새마을금고·신협도 1억인가요?

    네, 같은 날 1억 원으로 올랐습니다. 금융위원회는 2025년 7월 22일 보도자료에서 새마을금고·신협·농협·수협·산림조합의 보호 한도도 「동시에 1억원으로 상향」한다고 밝혔고, 각 시행령이 2025년 9월 1일부터 시행됐습니다.

    다른 점은 지켜 주는 주체입니다. 은행·저축은행·보험·증권사는 예금보험공사가 보호하지만, 상호금융은 법률마다 각 중앙회에 둔 기금이 보호합니다. 새마을금고는 중앙회의 예금자보호준비금, 신협·농협·수협·산림조합은 각 중앙회의 예금자보호기금이에요. 그래서 상호금융 예금의 보호 대상 상품은 각 중앙회 홈페이지에서 확인합니다.

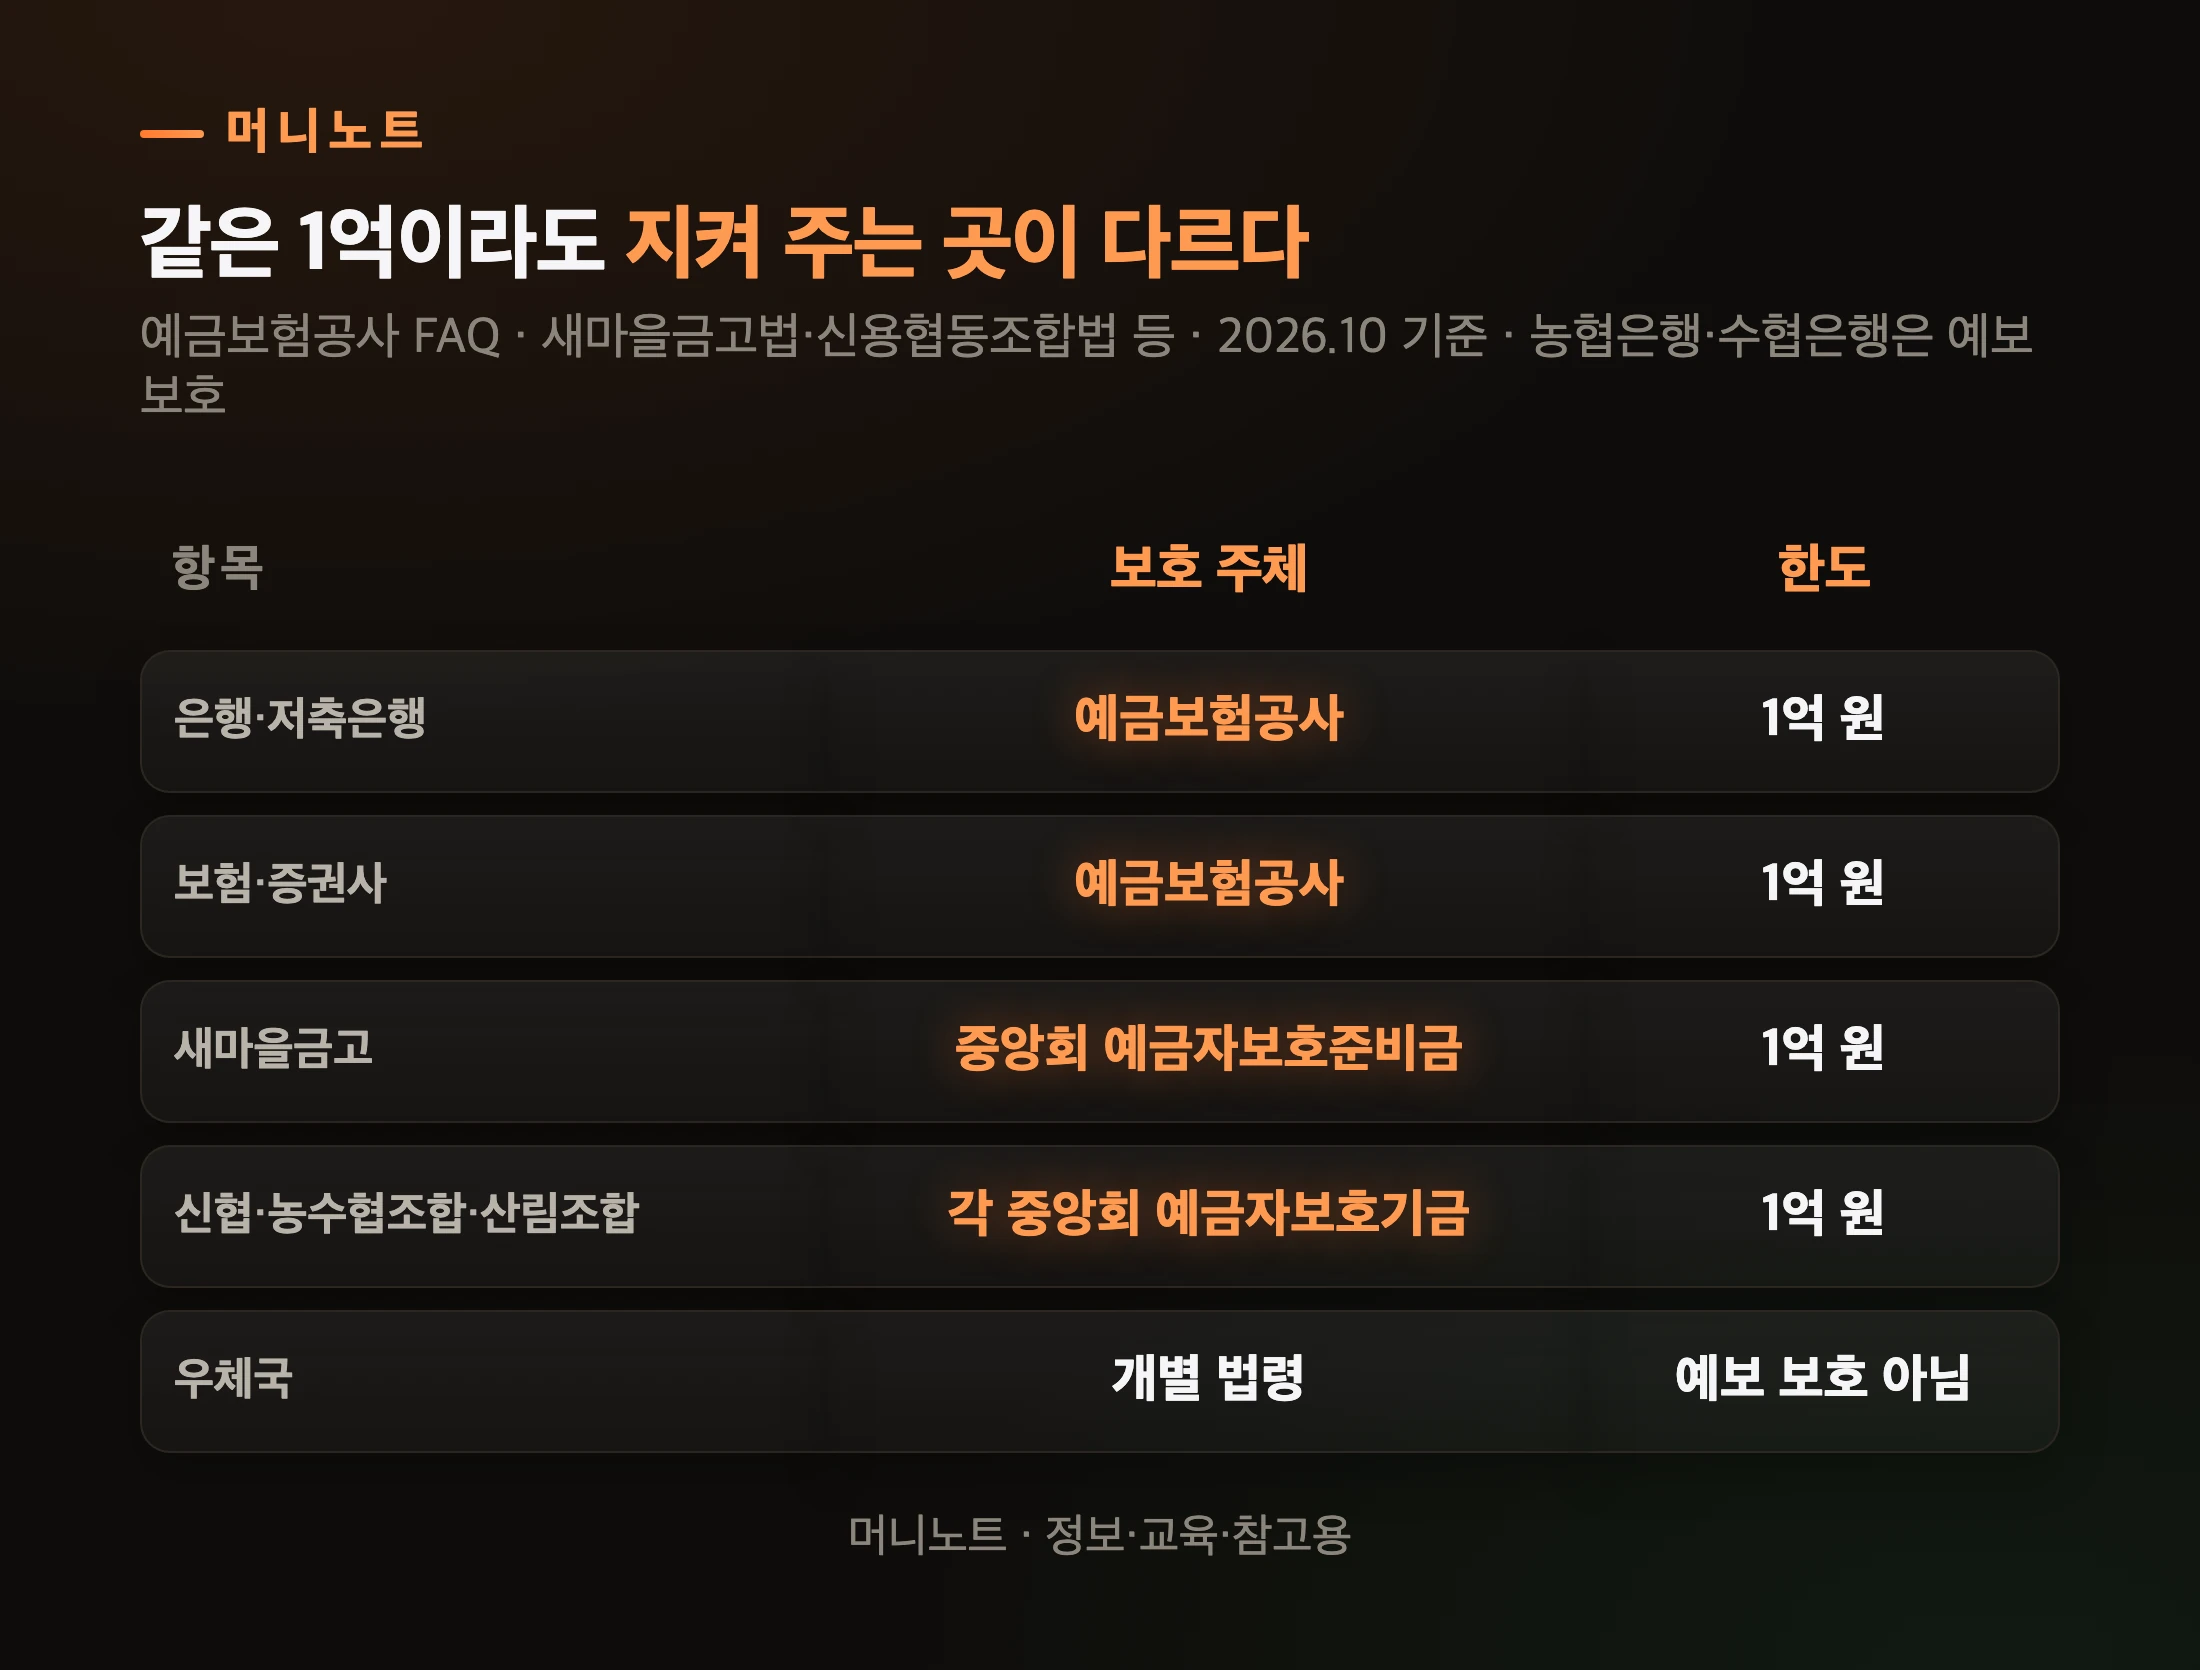
    금융회사별 예금 보호 주체
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 1억이라도 지켜 주는 곳이 다르다
    구분 보호 주체 한도
    은행·저축은행 예금보험공사 1억 원
    보험·증권사 예금보험공사 1억 원
    새마을금고 중앙회 예금자보호준비금 1억 원
    신협·농수협조합·산림조합 각 중앙회 예금자보호기금 1억 원
    우체국 개별 법령 예보 보호 아님

    농협은행·수협은행의 보호 대상 예금은 예금보험공사가 보호합니다. 농·수협 지역·품목조합의 상호금융 예·적금은 각 중앙회의 별도 기금이 보호합니다.

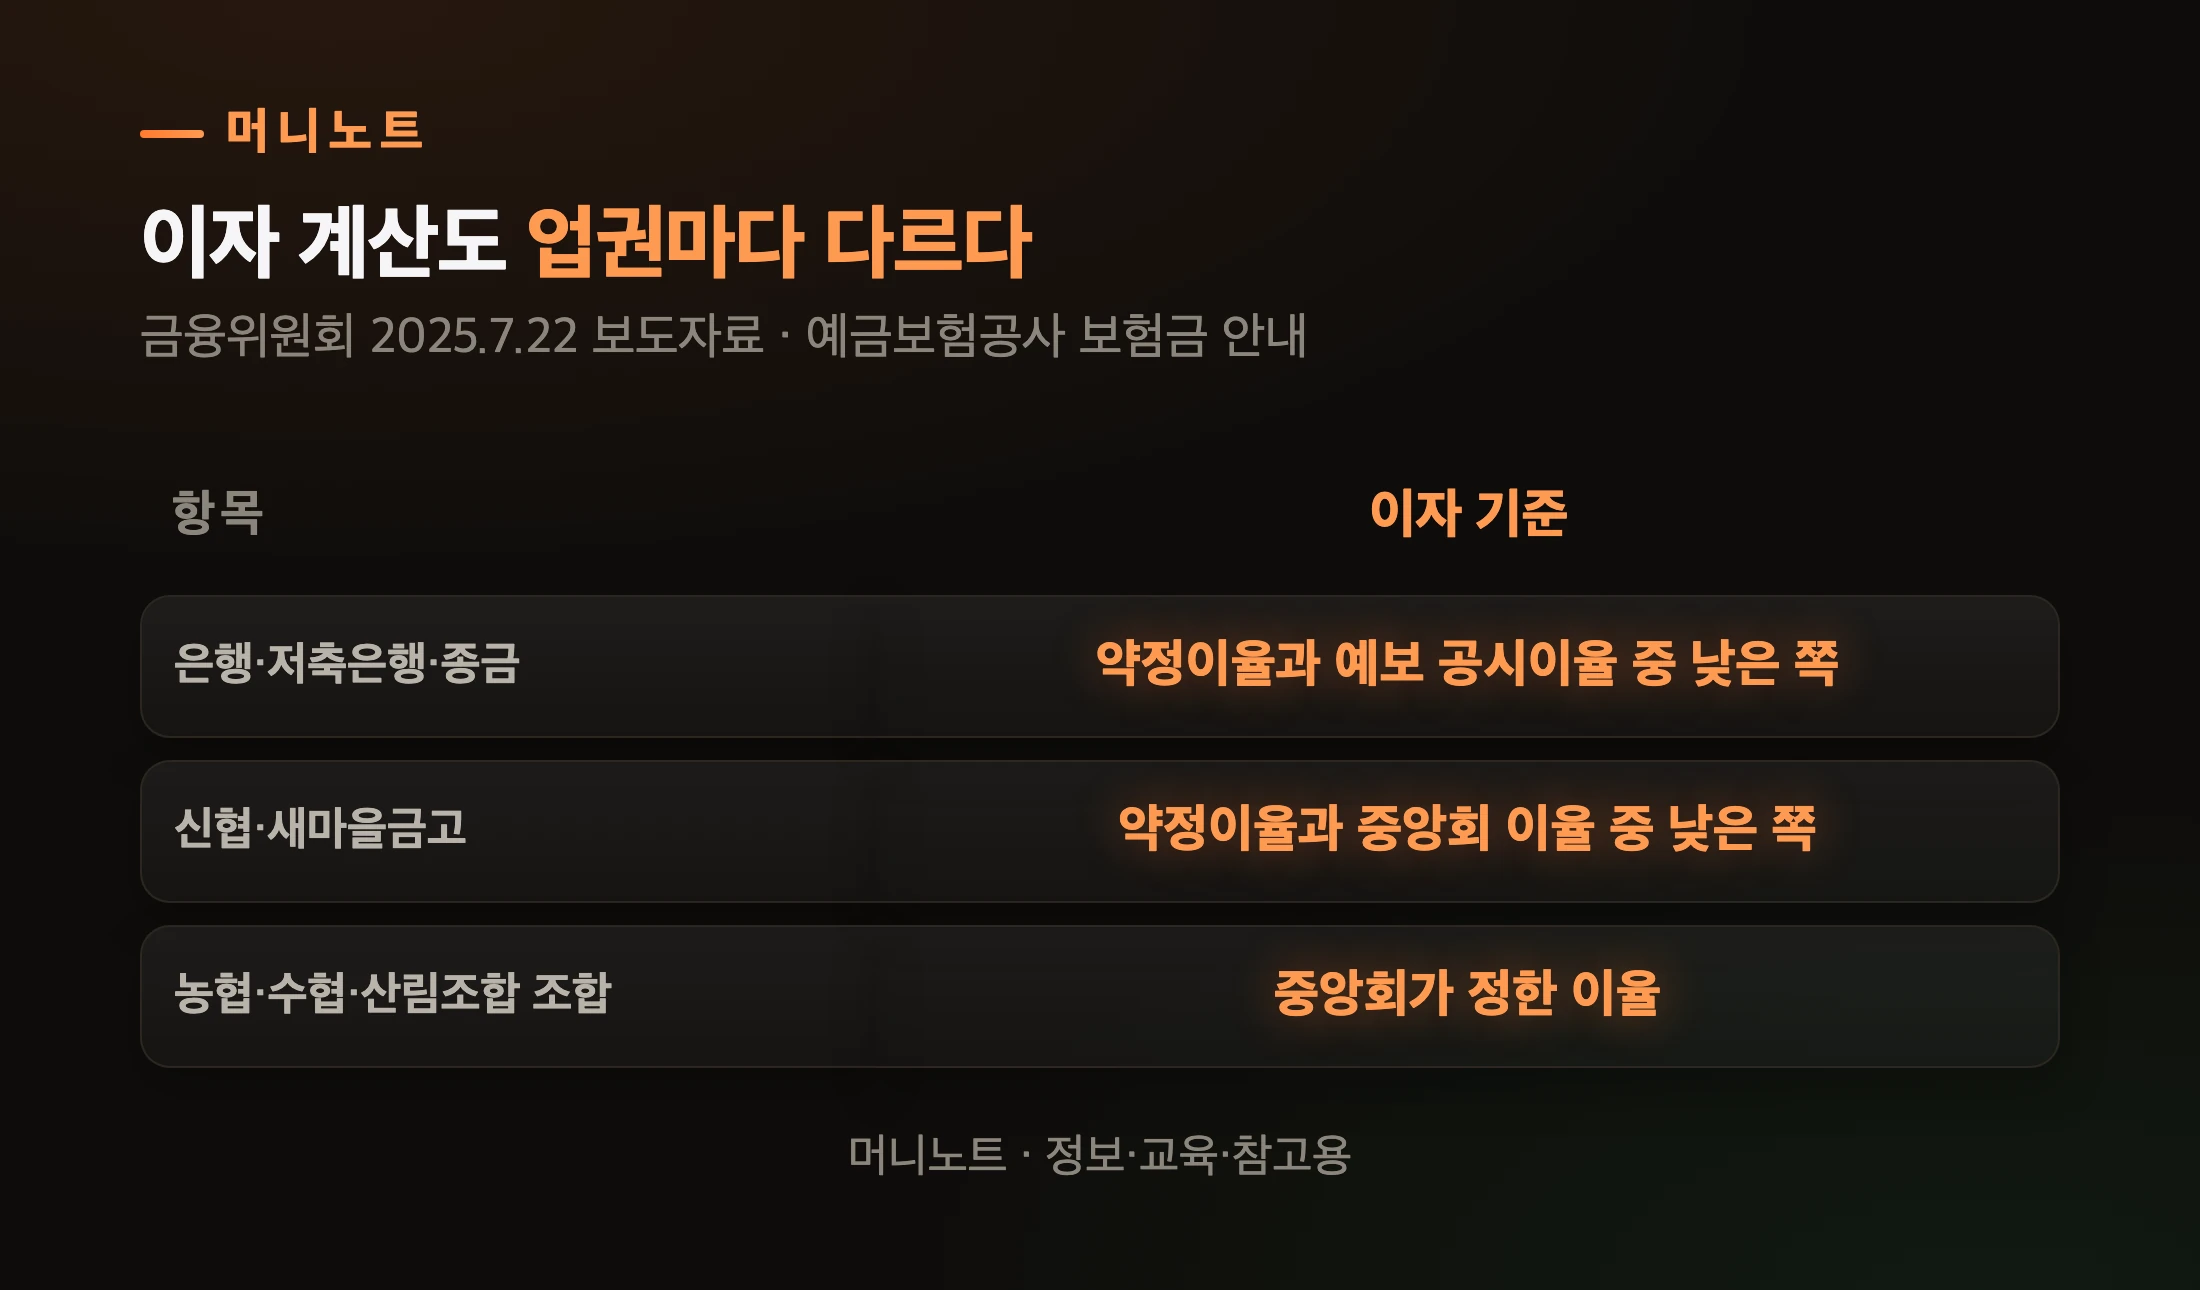
    상호금융은 이자 계산법도 업권별로 다릅니다. 신협·새마을금고는 약정이율과 중앙회가 정한 이율 중 낮은 이율을 적용하고, 농협·수협·산림조합은 중앙회가 정한 이율을 적용합니다. 예보의 2.57%를 상호금융 전체에 적용해서는 안 됩니다.

    업권별 이자 계산 기준
    머니노트 · 정보·교육·참고용
    표로 보기
    이자 계산도 업권마다 다르다
    구분 이자 기준
    은행·저축은행·종금 약정이율과 예보 공시이율 중 낮은 쪽
    신협·새마을금고 약정이율과 중앙회 이율 중 낮은 쪽
    농협·수협·산림조합 조합 중앙회가 정한 이율

    한도 숫자는 같아도 어떤 상품이 보호되는지는 업권마다 목록이 따로 있습니다. 상호금융에 맡긴 돈은 그 중앙회 안내를 먼저 보세요.

    스마트폰으로 금융 앱을 확인하는 남성
    Photo: MART PRODUCTION / Pexels

    은행이 문을 닫으면 언제 어떻게 받나요?

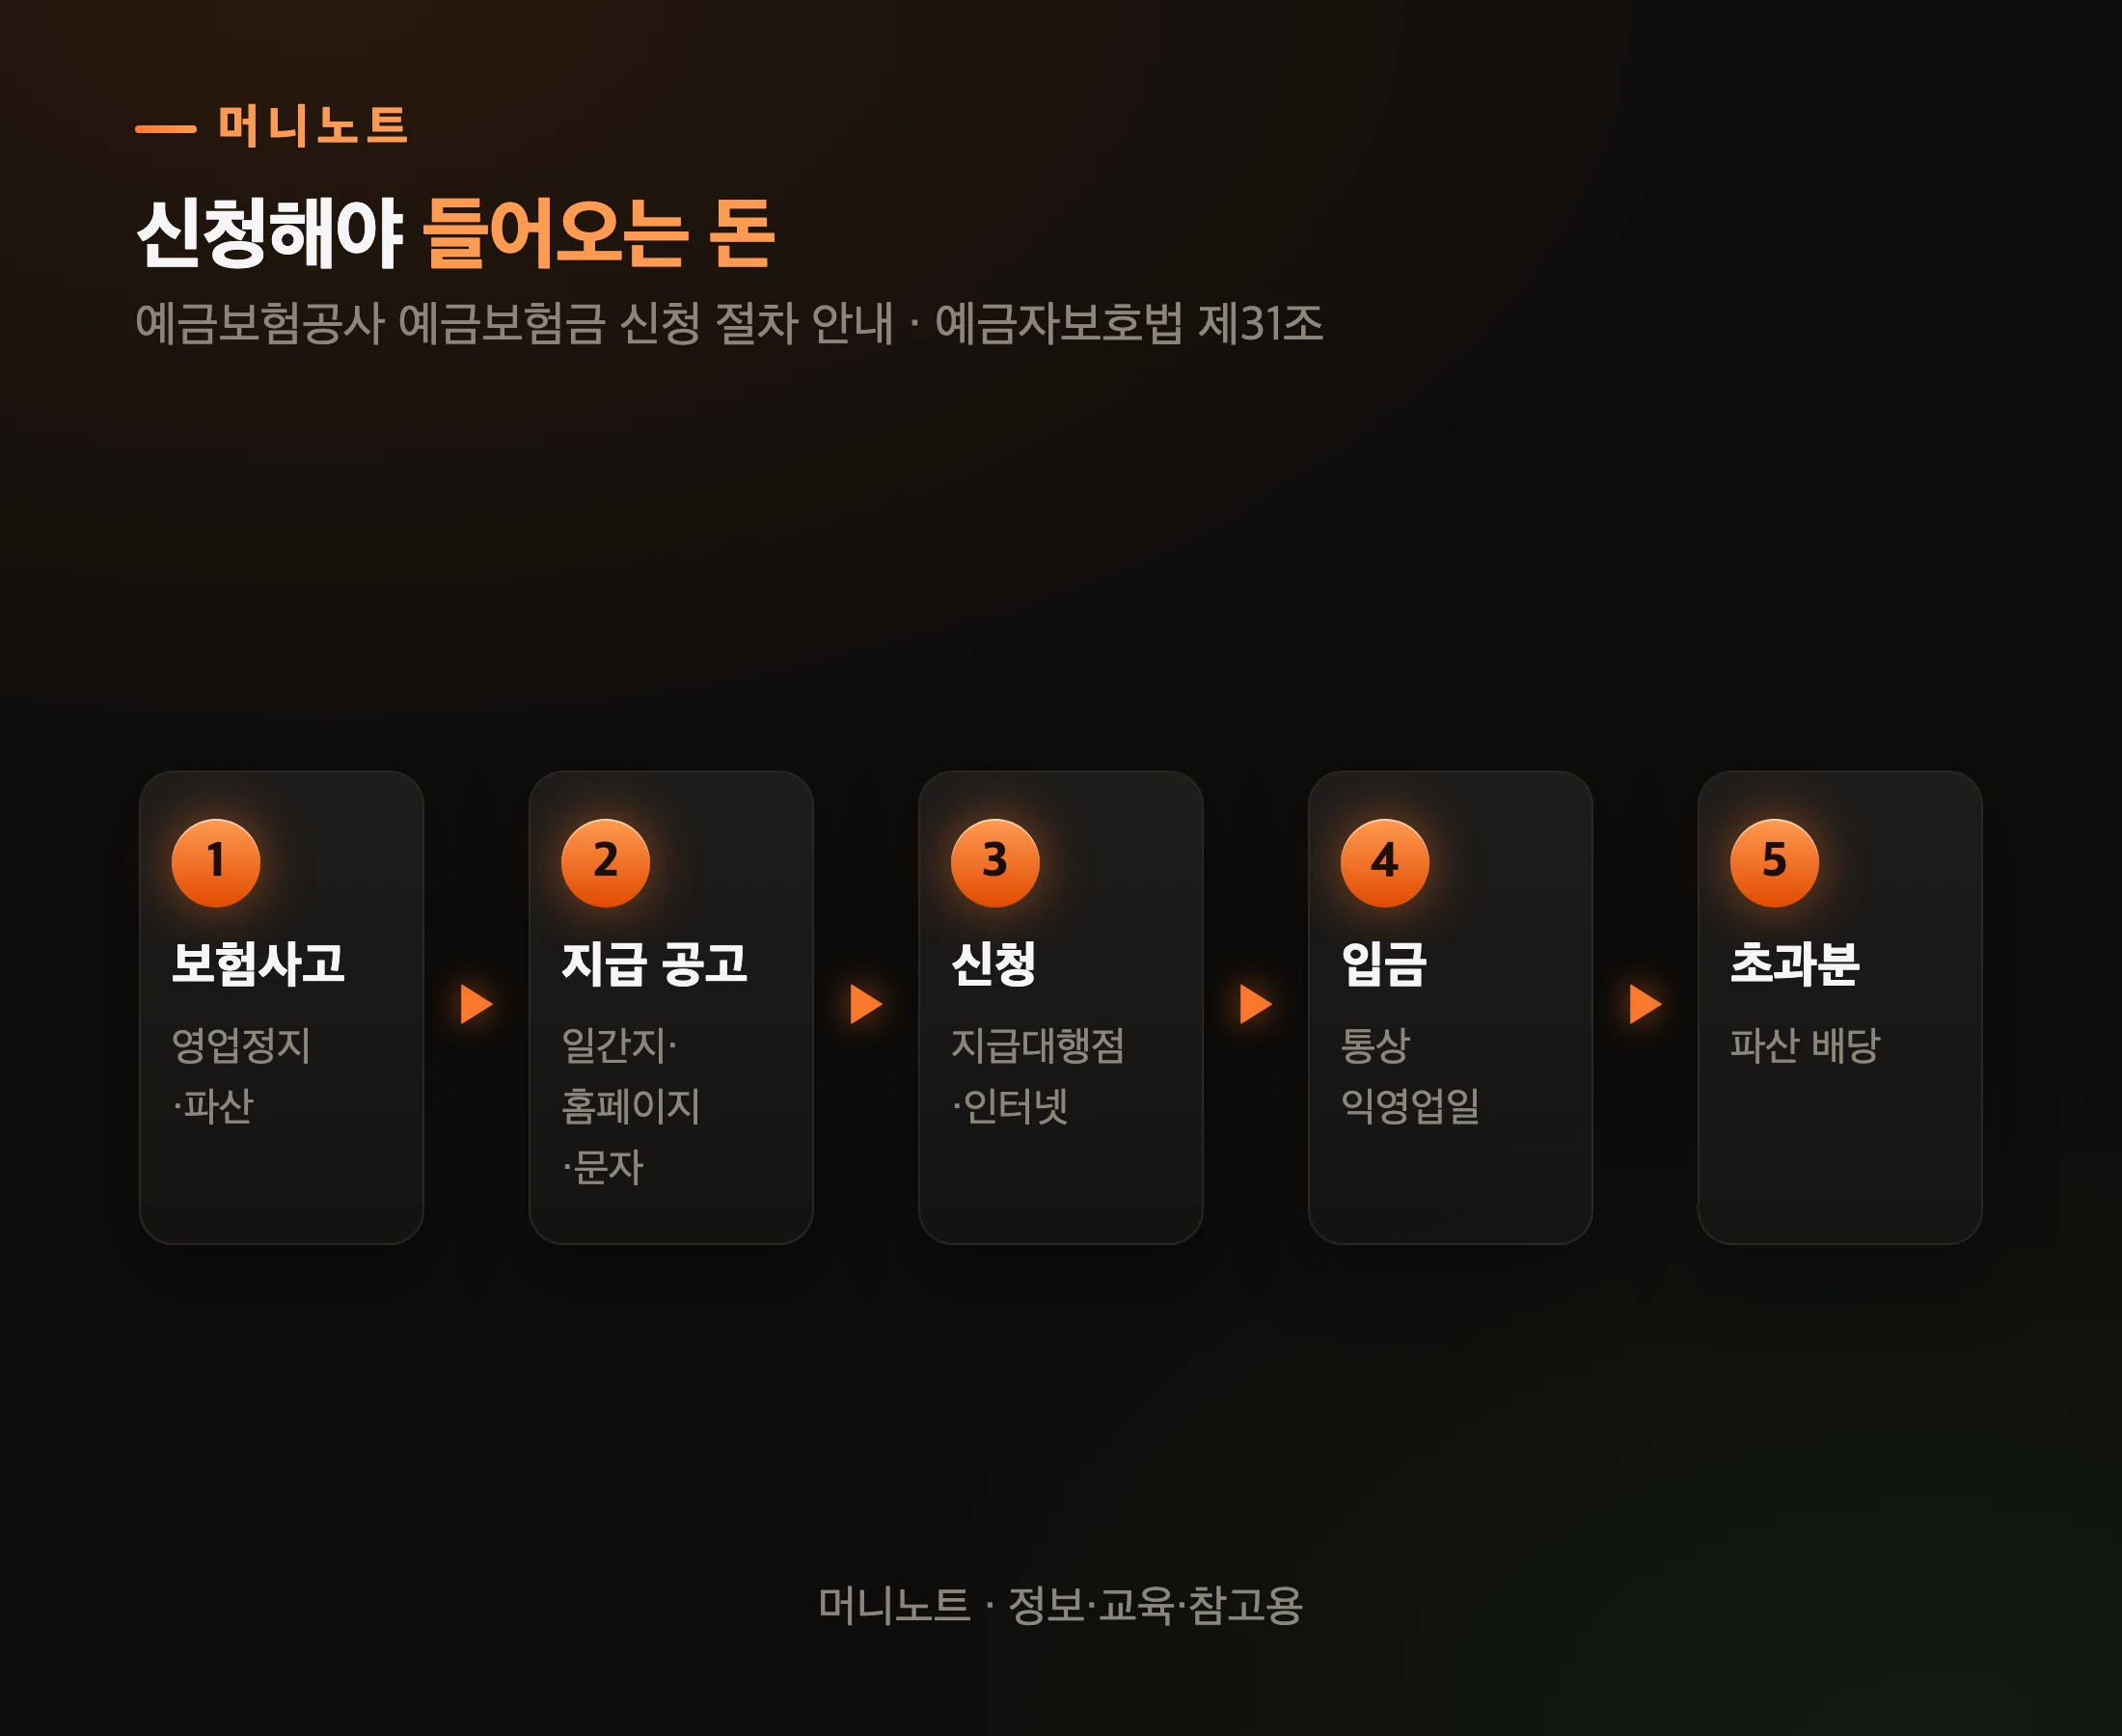
    예금보험공사가 공고하면, 신청한 뒤 통상 다음 영업일 안에 입금됩니다. 예금보험공사 신청 절차 안내 순서는 이렇습니다.

    예금보험금 받는 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    신청해야 들어오는 돈
    단계 내용 설명
    1단계 보험사고 영업정지·파산
    2단계 지급 공고 일간지·홈페이지·문자
    3단계 신청 지급대행점·인터넷
    4단계 입금 통상 익영업일
    5단계 초과분 파산 배당

    영업정지 뒤에는 계약이전으로 거래를 계속하는 경우도 있습니다. 이전된 예금은 당초 약정대로 거래합니다. 영업정지(예금 지급정지)라면 보험금이 바로 나오지 않는 사이, 예금보험공사는 장기간 거래가 끊기는 불편을 줄이려고, 보험금 한도 안에서 예금보험위원회가 정하는 금액(원금 기준)을 가지급금으로 먼저 줄 수 있습니다. 액수는 그때그때 정해 공고하니, 공고문을 확인하셔야 해요.

    중요한 건 이 돈도 청구해야 들어온다는 점입니다. 예금자보호법 제31조⑦은 보험금청구권을 지급 개시일부터 5년간 행사하지 않으면 소멸한다고 정했습니다. 잊고 있던 계좌가 걱정된다면 휴면예금 찾는 법도 함께 보세요.

    내 예금이 한도 안인지 어떻게 확인하나요?

    금융회사별로 원금과 이자를 더해 보고, 상품이 보호 대상인지 확인하면 됩니다. 대출 차감은 일반 예금과 퇴직연금을 구분해야 합니다. 일반 예금은 같은 금융회사에 진 채무를 차감하지만, DC형·IRP 등에는 시행령 제18조③의 별도 규칙이 적용됩니다. 나머지는 세 단계예요.

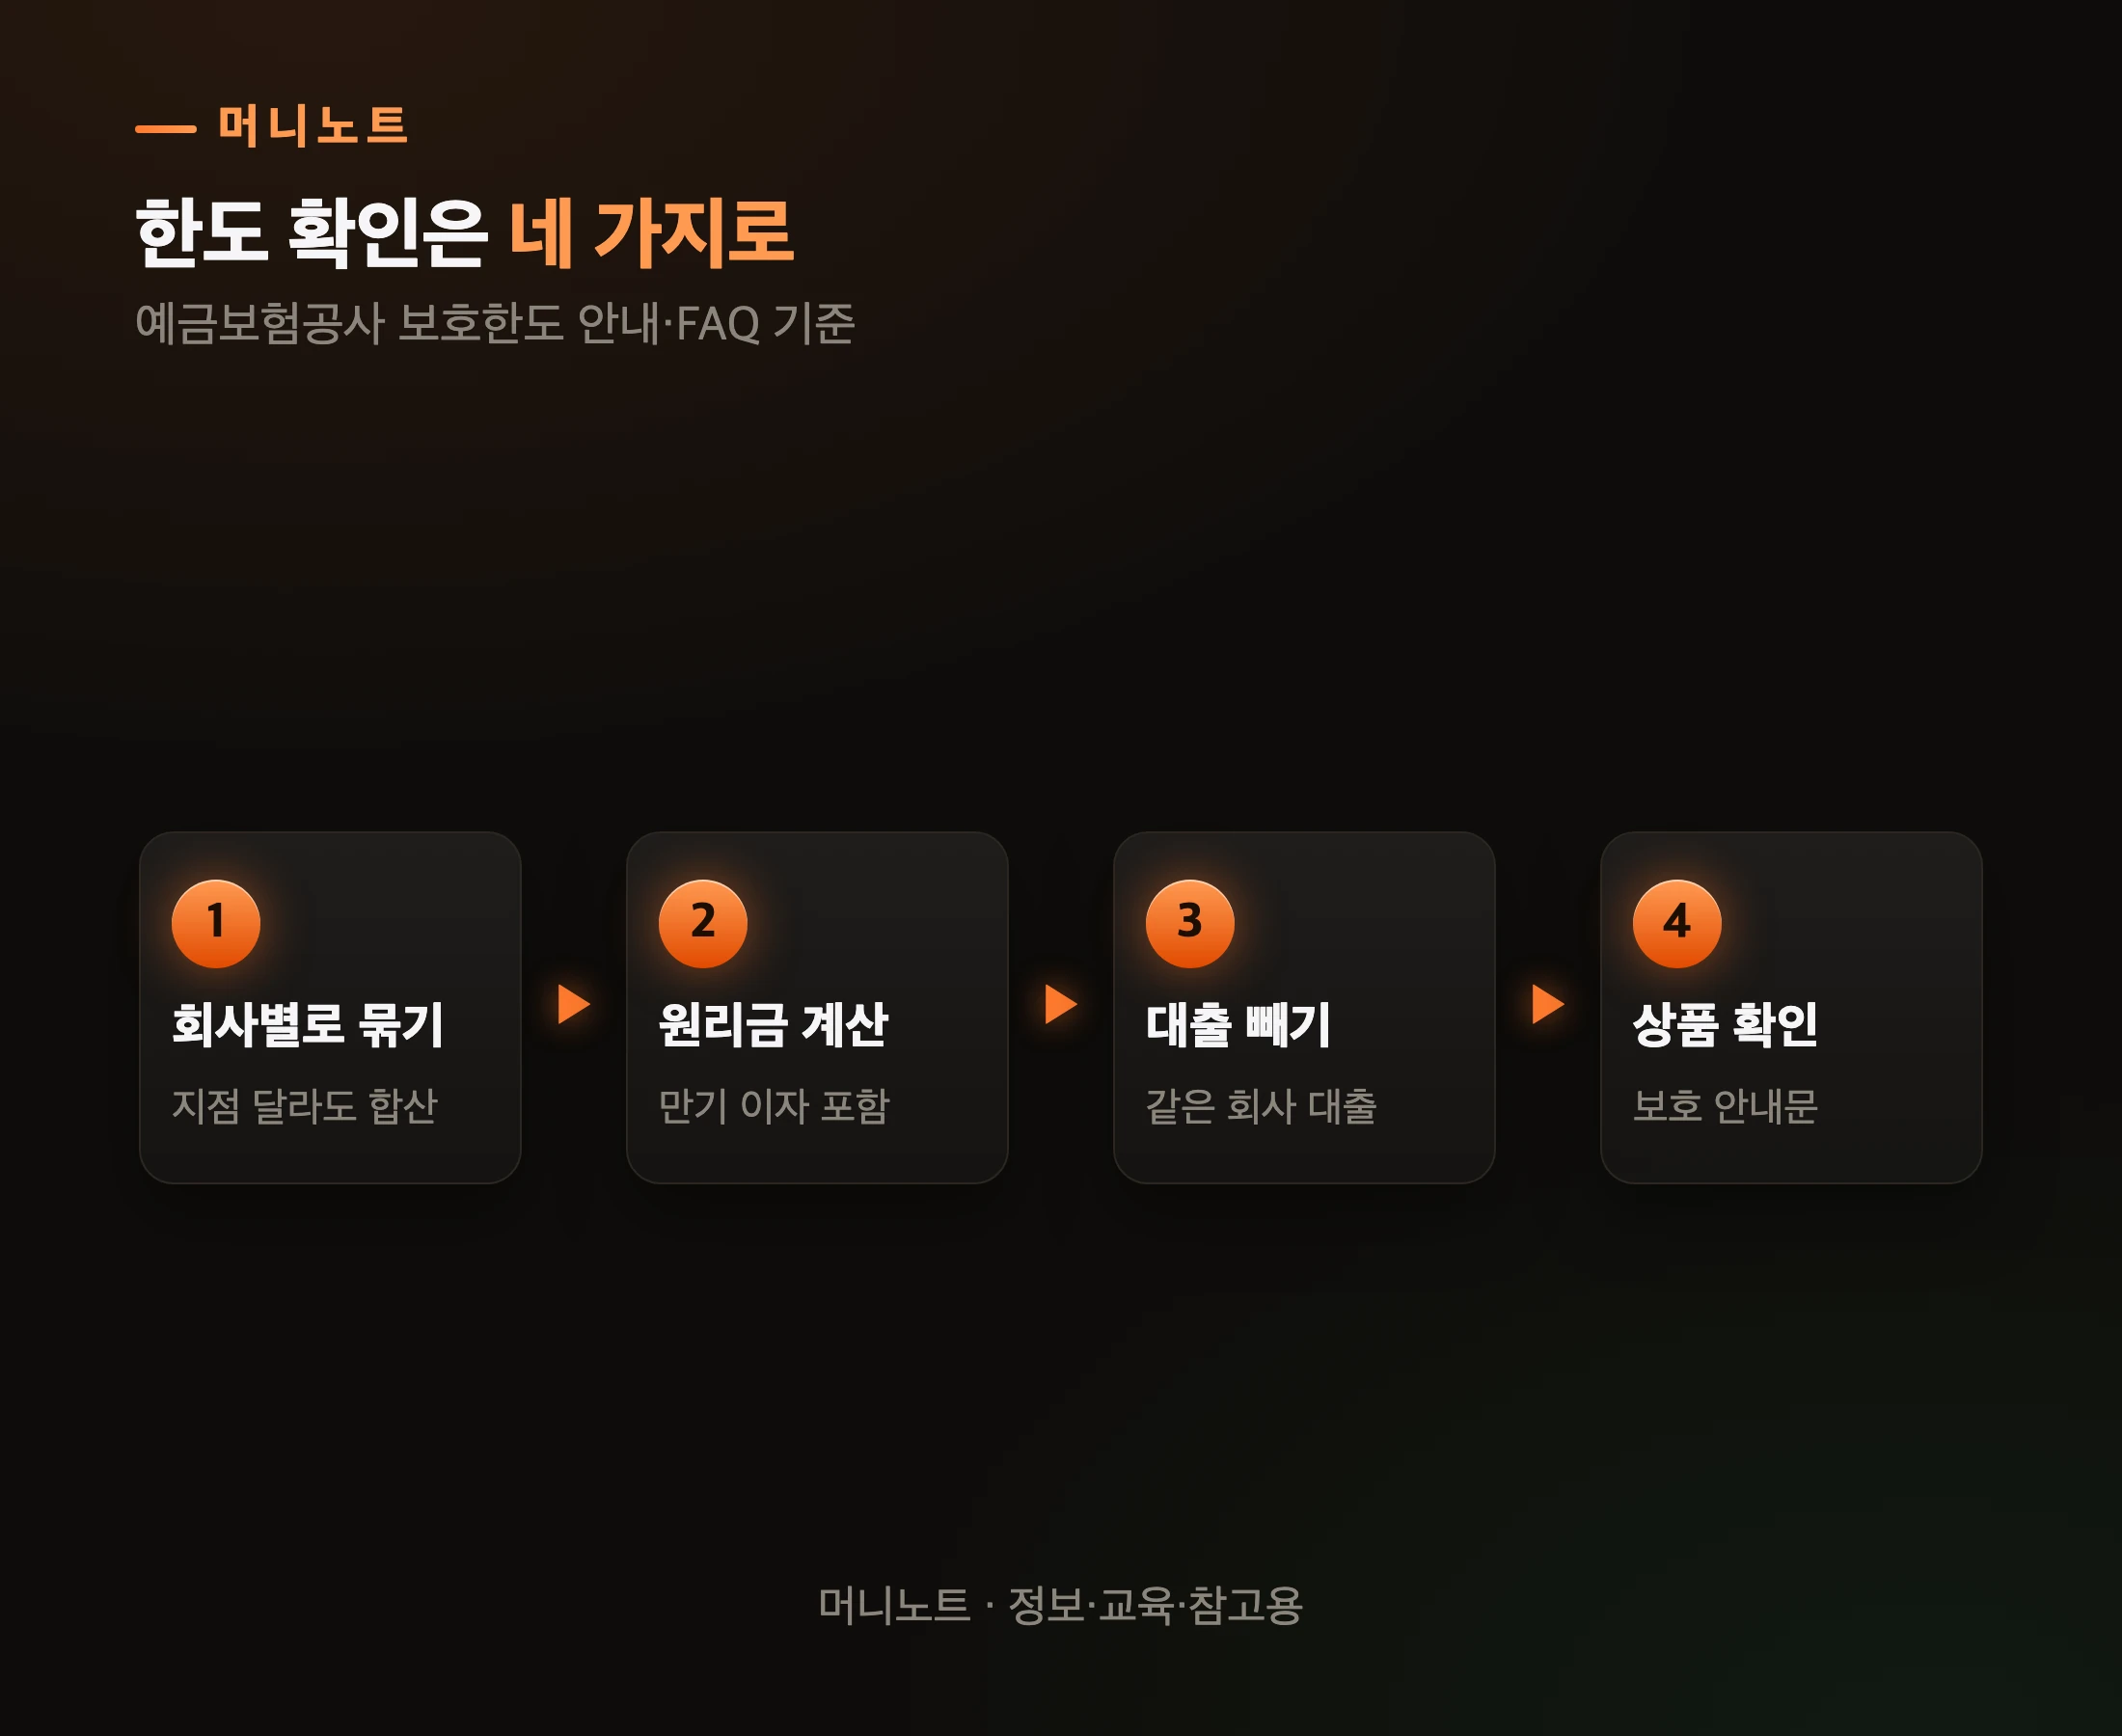
    내 예금 한도 확인 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    한도 확인은 네 가지로
    단계 내용 설명
    1단계 회사별로 묶기 지점 달라도 합산
    2단계 원리금 계산 만기 이자 포함
    3단계 대출 빼기 같은 회사 대출
    4단계 상품 확인 보호 안내문

    1. 금융회사별로 묶는다 — 지점이 달라도 같은 회사면 합칩니다. 예금보험공사 FAQ 예시처럼 A은행에 3,000만·4,000만·5,000만 원 계좌가 있으면 총 1억 2,000만 원 중 1억 원이 보호됩니다 2. 만기 원리금을 계산한다 — 원금 9,800만 원이라도 이자가 붙으면 1억을 넘을 수 있습니다. 복리 계산기에 원금·금리·기간을 넣으면 만기 금액이 바로 나옵니다 3. 보호 상품인지 본다 — 예금보험공사 홈페이지의 「보호대상금융상품검색」, 또는 통장·계좌조회 화면의 예금자보호안내문. 금융회사는 이 안내문을 통장과 조회 화면에 표시해야 합니다

    여러 회사로 나눠 두면 각각 1억이 됩니다. 예금보험공사 FAQ는 A은행 9,000만 원, B은행 8,000만 원이면 「각각 전부 보호받을 수 있습니다」라고 적었어요. 만기가 겹쳐 금리를 다시 고민 중이라면 정기예금 갈아타기 전에 확인할 것도 같이 보시면 좋습니다.

    스마트폰으로 결제 내역을 확인하는 손
    Photo: Mikhail Nilov / Pexels

    한도가 지점이 아니라 회사 단위라는 것만 기억하면, 아래 질문 대부분이 풀립니다.

    자주 묻는 질문

    Q. 2025년 9월 전에 가입한 예금도 1억까지 보호되나요? 네. 예금보험공사 FAQ는 「예금 가입시점에 상관없이, ‘25.9.1. 이전에 가입한 예금도 1억원까지 보호됩니다」라고 적었습니다. 따로 신청할 것도 없습니다.

    Q. 외화예금도 보호되나요? 네. 지급 공고일 기준 환율로 원화로 바꾼 뒤 일반 예금과 합쳐 1억 원까지 보호됩니다.

    Q. 두 은행이 합병하면 한도가 하나로 줄어드나요? 합병등기일부터 1년까지는 각각 별개의 금융회사로 보고 따로 1억 원씩 보호합니다(예금자보호법 제31조④). 1년이 지나면 한 회사로 합쳐 셉니다.

    Q. 우체국 예금은요? 우체국은 예금보험공사가 보호하지 않고 개별 법령에 따라 따로 보호합니다(예금보험공사 FAQ). 구체적인 범위는 우체국 안내로 확인하세요.

    Q. 법인 예금도 1억인가요? 네. 예금보험공사 FAQ는 법인 예금도 「법인별 1억원까지 보호」된다고 적었습니다.

    여러분의 1억, 지금 어디에 몰려 있나요?

    한도가 두 배가 되면서 금융회사가 문을 닫아도 보험금으로 돌려받을 수 있는 돈은 분명 커졌습니다. 24년 만의 변화예요.

    다만 1억은 원금과 소정이자를 합친 한도이고, 회사마다 하나씩 주어지며, 상품의 이름이 아니라 공식 보호 대상 여부와 합산 범주를 확인해야 합니다. 여러분의 통장 중 한 회사에 원금과 이자를 합쳐 1억 원 가까이 몰려 있는 곳이 있나요?

    오늘 딱 하나만 한다면, 같은 금융회사에 있는 일반 예금과 ISA 안의 보호 대상 예금의 원금·이자 합계를 확인해 보세요. 만기 원리금은 복리 계산기로 미리 살펴보는 참고값이며, 실제 예금보험금은 지급공고일 기준 채권·채무와 소정이자 적용에 따라 달라집니다.


    이 글은 2026년 10월 10일 기준 법제처 법령 원문(예금자보호법·같은 법 시행령, 상호금융 각 시행령)과 예금보험공사 홈페이지 안내·FAQ, 금융위원회 보도자료(2025.7.22)를 바탕으로 한 정보·교육·참고용 자료이며, 투자자문이 아닙니다. 2011년 사례의 숫자는 언론 보도를 인용한 것입니다. 공시이율은 매달 바뀔 수 있고, 제도는 법령 개정으로 바뀔 수 있습니다. 개별 상품의 보호 여부는 예금보험공사(1588-0037)나 각 중앙회에 확인하시고, 판단과 책임은 본인에게 있습니다.
  • 전세사기 최소보장금 — 11월 13일부터 보증금 3분의 1까지 채워 주지만, 받으면 LH 매입 주택 같은 공공임대 지원은 받을 수 없습니다

    전세사기 최소보장금 — 11월 13일부터 보증금 3분의 1까지 채워 주지만, 받으면 LH 매입 주택 같은 공공임대 지원은 받을 수 없습니다

    보증금 1억 5,000만 원을 떼인 세입자가 돌려받은 돈, 3,000만 원.

    11월 13일부터 이 사람은 5,000만 원까지 받을 수 있게 됩니다. 국토교통부가 직접 든 예시예요. 그런데 여러분이 이 2,000만 원을 받으면, LH가 사 준 집에 최장 10년 사는 지원 같은 특별법의 공공임대주택 지원은 받을 수 없습니다.

    법 조문이 그렇게 적었거든요. LH 집이냐 부족분이냐, 고르는 자리가 생긴 겁니다.

    이삿짐 상자 사이에 앉아 있는 여성
    Photo: RDNE Stock project / Pexels

    바쁘면 이것만 · 2026.10 기준

    • 2026년 11월 13일부터 전세사기 피해자는 돌려받은 돈이 보증금의 3분의 1에 못 미치면 그 부족분을 최소지원금으로 신청할 수 있습니다
    • 🔴 최소지원금이나 선지급금을 받으면 LH 매입 주택을 포함한 공공임대주택 지원을 받을 수 없습니다(전세사기피해자법 제25조의9③·제25조의10④)
    • LH 매입을 요청한 피해자는 경매차익 산정이 끝난 뒤, 그 밖의 피해자는 집의 처분 절차가 끝난 뒤 신청합니다
    • 결정은 신청일부터 90일 이내입니다. 부득이하면 30일 한 번 늘어납니다
    • 받은 뒤에 보증금을 따로 돌려받으면 신고하고 반납해야 합니다. 안 내면 세금처럼 강제로 걷습니다
    • 법이 정한 지원은 피해자 결정일부터 3년 안에(2024년 9월 10일 전 결정자는 그날부터) 신청해야 합니다. 11월 13일 전에 이미 결정된 사람의 최소지원금·선지급금은 2026년 11월 13일부터 3년을 셉니다

    전세사기 최소보장금, 얼마를 받나요?

    보증금의 3분의 1까지 채워 주는 돈입니다. 이미 받은 돈을 빼고 모자란 만큼만 줍니다.

    법이 쓰는 이름이 둘이라 헷갈리기 쉬운데요. 「최소보장금」은 보증금의 3분의 1이라는 기준선이고, 실제로 통장에 들어오는 돈은 「최소지원금」입니다. 쉽게 말하면 기준선까지 차오르지 못한 빈칸을 정부가 메워 주는 구조예요.

    빼는 돈은 세 가지입니다(제25조의9①).

    • 경매·공매에서 배당으로 받은 돈
    • 보증금 반환 채권으로 변제받은 돈
    • LH 매입 등으로 받은 경매차익과 임대료 지원액
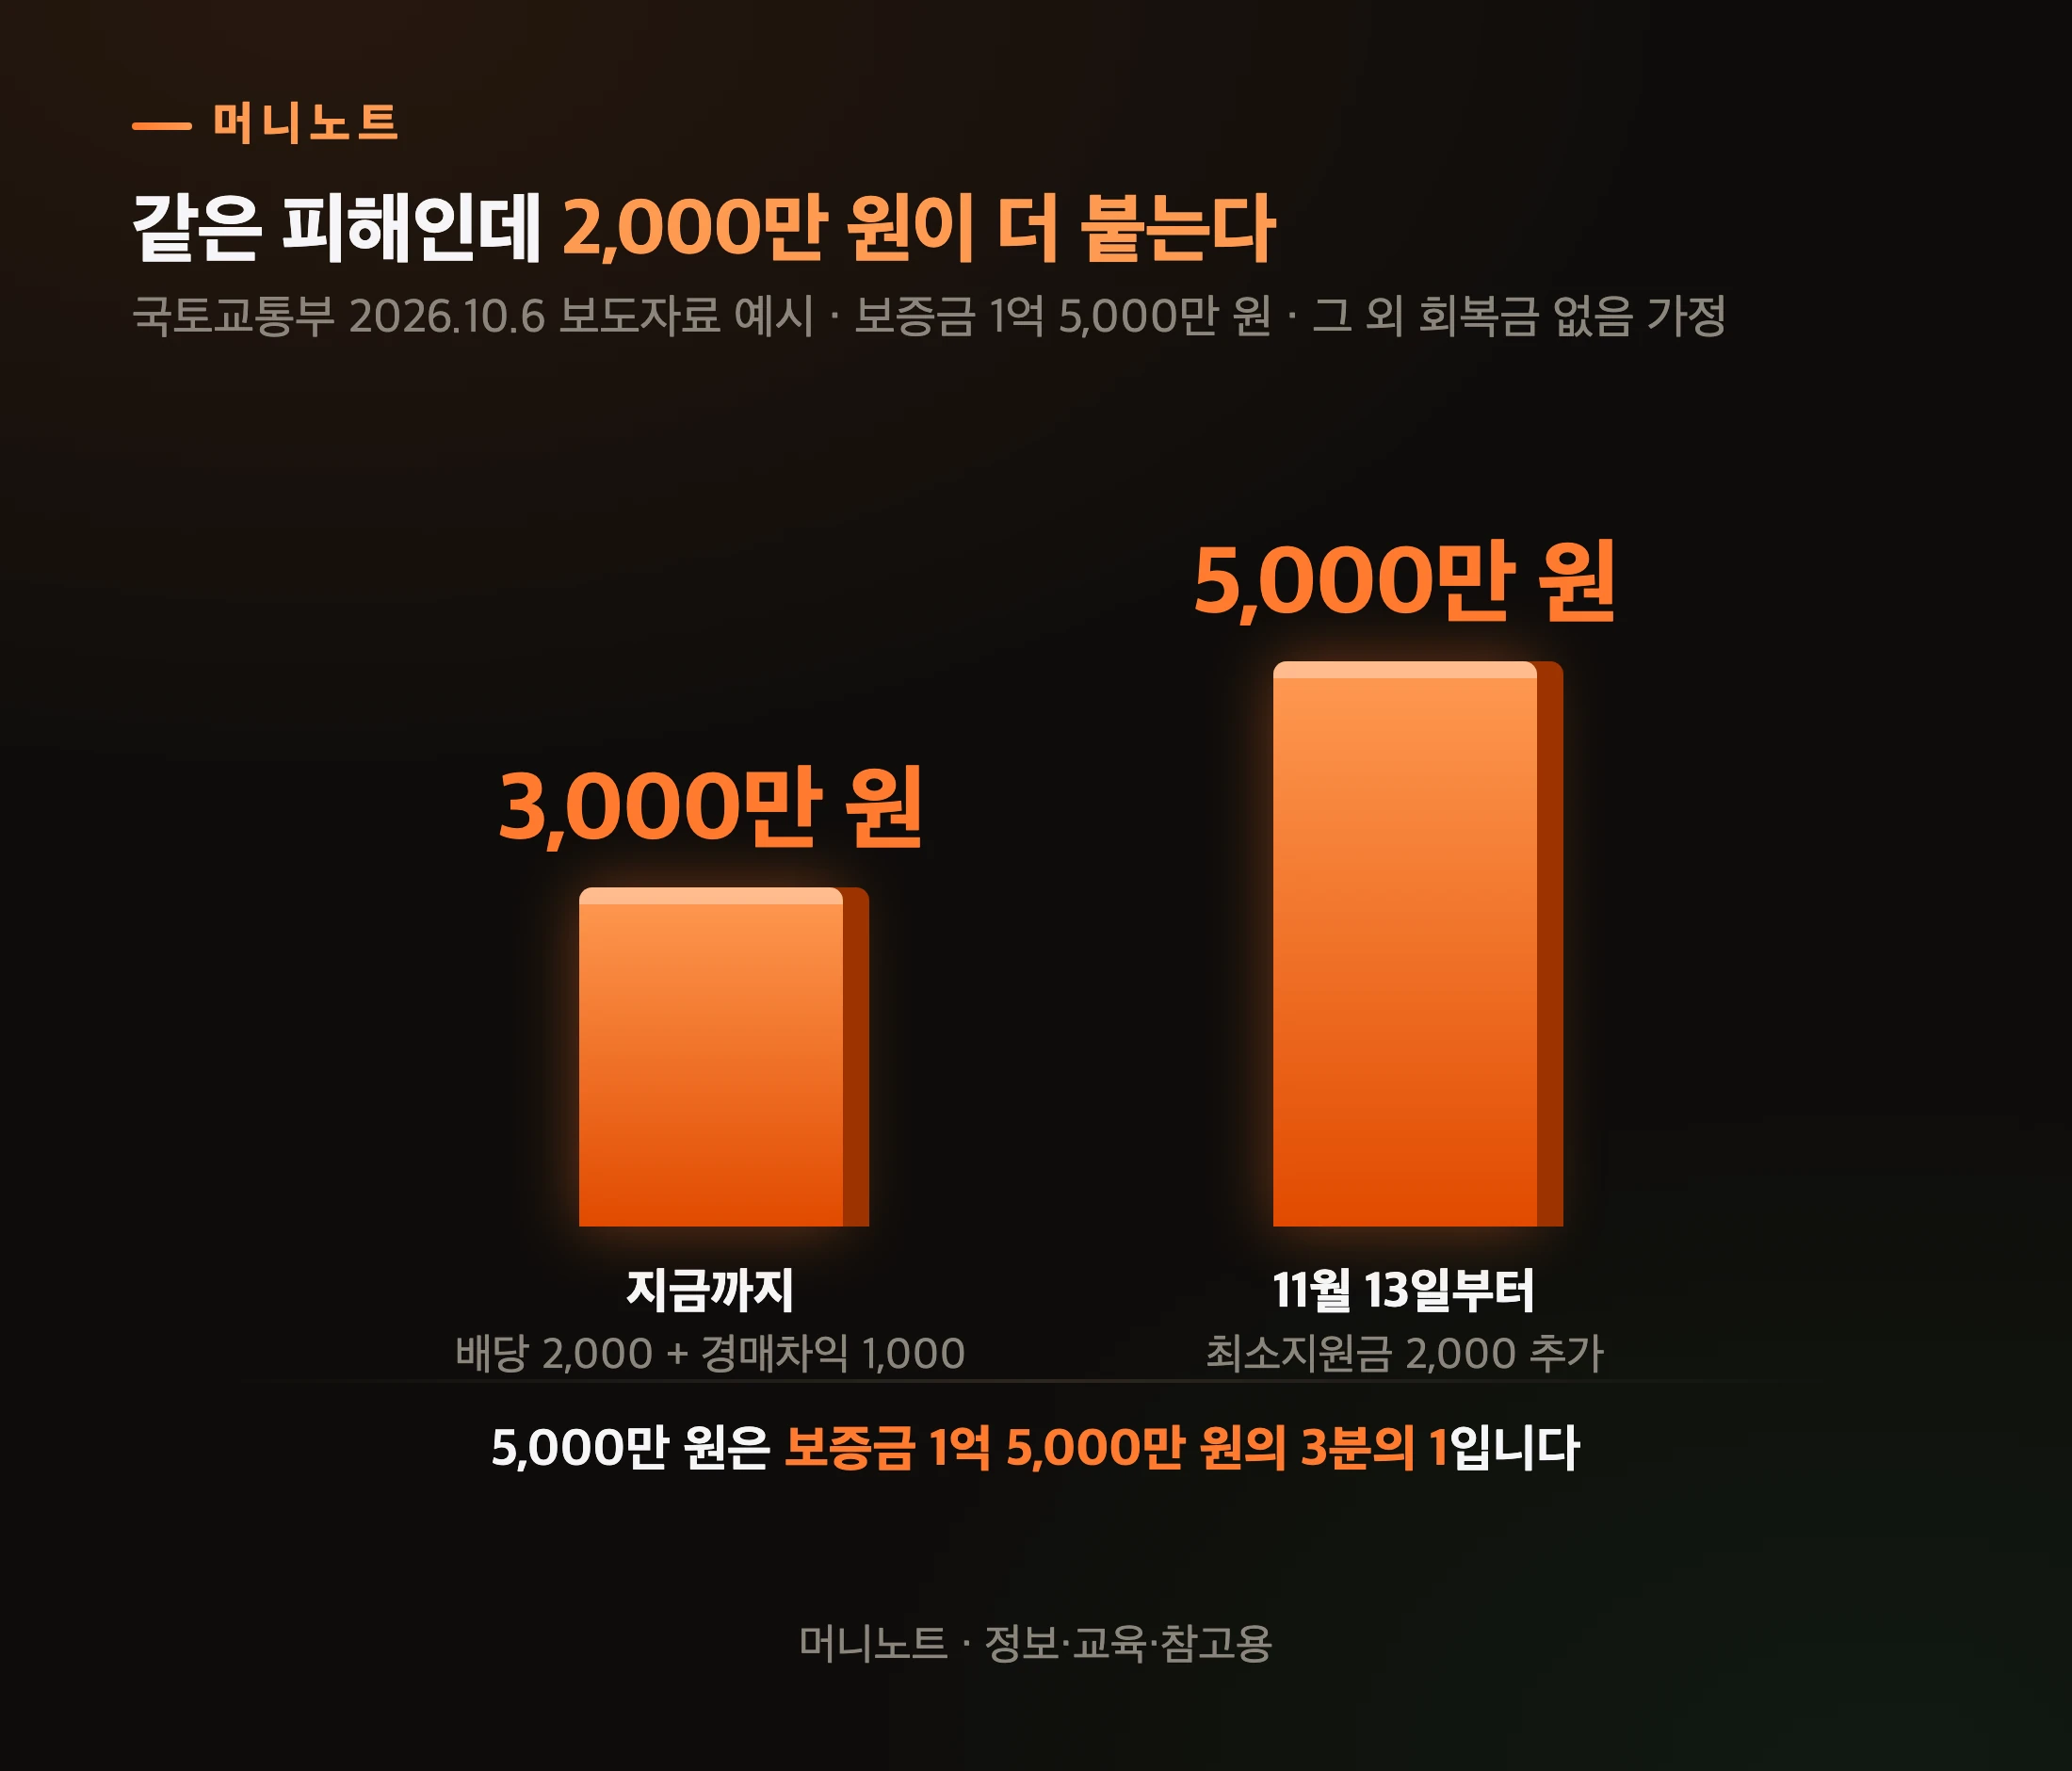
    전세사기 최소보장금 국토부 예시
    머니노트 · 정보·교육·참고용
    표로 보기
    같은 피해인데 2,000만 원이 더 붙는다
    항목 설명 값
    지금까지 배당 2,000 + 경매차익 1,000 3,000만 원
    11월 13일부터 최소지원금 2,000 추가 5,000만 원

    1억 5,000만 원 세입자로 돌아가 볼까요.

    그 외 회복금이 없다는 가정에서 배당 2,000만 원, 경매차익 1,000만 원을 받아도 3분의 1인 5,000만 원에는 2,000만 원이 모자랍니다. 그 2,000만 원이 최소지원금이에요. 월급 300만 원으로 치면 일곱 달 가까이 모아야 하는 돈입니다.

    대상은 대한민국 국적을 가진 법상 전세사기피해자와 제2조제4호다목으로 결정된 임차인입니다(제25조의9①). 물론 이 안에서도 모두 받는 건 아닙니다. 법은 이런 경우를 뺐습니다(제25조의9①·②).

    • 대한민국 국적이 없는 사람
    • 피해 주택을 본인이 직접 사들인 사람
    • 우선변제권 행사를 소홀히 해 경매의 배당요구 또는 공매의 배분요구를 하지 않은 사람(2026년 11월 13일 이후 최초 경매개시결정 또는 공매공고가 있는 경우부터 적용 · 2026년 개정 부칙 제5조)
    • 이미 선지급금을 받은 사람
    최소지원금 대상과 제외
    머니노트 · 정보·교육·참고용
    표로 보기
    결정을 받았어도 빠지는 사람이 있다
    구분 판정 근거
    법상 전세사기피해자 대상 제25조의9①
    제2조제4호다목 임차인 대상 제25조의9①
    국적 없는 사람 제외 제25조의9①
    피해 주택 직접 매수 제외 제25조의9②1
    배당·배분요구 안 함 제외 제25조의9②2
    선지급금 이미 받음 제외 제25조의9②3

    이미 피해자로 결정된 사람도 대상에 들어갑니다(2026년 개정 부칙 제4조).

    전세사기 최소보장금 핵심 숫자
    머니노트 · 정보·교육·참고용
    표로 보기
    새로 생기는 바닥선 하나
    항목 값 설명
    시행일 11.13 2026년
    최소보장금 3분의 1 보증금 기준
    결정 기한 90일 30일 한 번 연장
    신청 기한 3년 시행 전 결정자 11.13부터

    그럼 받기만 하면 되는 걸까요?

    최소지원금을 받으면 왜 LH 집에 못 사나요?

    법이 특별법의 공공임대 지원과 최소지원금을 함께 주지 않기 때문입니다.

    「최소보장피해자가 최소지원금을 지급받은 경우 제25조, 제25조의2 및 제25조의3에 따른 공공임대주택 지원을 받을 수 없다.」 — 제25조의9③

    쉽게 말하면, 제25조가 바로 LH가 피해 주택을 사서 피해자에게 빌려주는 제도입니다. 제25조의2는 그 집을 못 받은 피해자에게 다른 공공임대를 주는 길이고요.

    최소지원금을 받으면 이 지원들을 받을 수 없습니다. 다만 이미 입주한 사람의 계약 처리와 다른 공공임대 제도까지 이 조문만으로 단정할 수는 없습니다.

    LH 공공임대와 최소지원금 비교
    머니노트 · 정보·교육·참고용
    표로 보기
    집으로 받느냐 돈으로 받느냐
    구분 LH 매입·공공임대 최소지원금
    무엇을 받나 살 집 부족분 현금
    거주 기간 최장 10년 없음
    경매차익 임대료로 사용 받은 돈에서 차감
    신청 시기 사전협의 신청 집 정리 뒤
    함께 받기 불가 불가

    LH 쪽을 고르면 무엇이 남는지도 보셔야 합니다.

    LH가 경매에서 집을 사면 정상 매입가보다 싸게 낙찰받으면서 차익이 생깁니다. 이 경매차익은 그 집에 사는 동안의 임대료로 씁니다(제25조⑦).

    모자라면 국가나 지자체가 재정으로 보탤 수 있습니다(제25조⑧). 거주는 최장 10년이고, 10년 뒤에는 공공임대 임대료 수준으로 최장 10년 더 사는 지원이나 남은 차액을 받는 지원 중 하나를 받을 수 있습니다(제25조④·⑩).

    다시 말해 LH 쪽은 「계속 살 집」이, 최소지원금 쪽은 「부족분 현금」이 중심인 셈이에요. LH 쪽도 이사를 나가면 남은 경매차익을 받는 길이 있습니다(제25조⑨).

    「돈을 더 준다는데 무조건 받는 게 이득 아닌가?」 싶으실 수 있습니다. 그런데 어느 쪽이 낫다고 한 줄로 말할 수는 없습니다.

    아이 학교 때문에 그 동네를 못 떠나는 집과, 이미 다른 곳으로 이사한 집은 답이 다르거든요. 그래서 고르기 전에 확인할 게 하나 더 있습니다. 언제 신청하느냐예요.

    아파트 단지 전경
    Photo: byunghyun lee / Pexels

    최소지원금은 언제, 어디에 신청하나요?

    집이 정리된 뒤에 신청합니다. 경매가 진행 중일 때는 아직 차례가 아닙니다.

    국토교통부 2026년 10월 6일 발표 문구는 이렇습니다. 「최소지원금은 전세사기피해자가 피해주택 매입을 요청한 경우에는 경매차익 산정이 완료된 이후, 그 외의 경우에는 피해주택의 처분 절차가 완료된 이후 신청」.

    최소지원금 신청 시점
    머니노트 · 정보·교육·참고용
    표로 보기
    누구냐에 따라 신청 시점이 다르다
    구분 언제 신청 결정 기한
    LH 매입 요청자 경매차익 산정 뒤 90일
    그 밖의 피해자 집 처분 완료 뒤 90일
    선지급금 대상자 LH 매입·처분 완료 전 90일

    실무 창구는 LH입니다. 정부가 지급·정산 업무를 LH에 맡기도록 시행령 개정안을 의결했거든요.

    다만 이 시행령은 10월 6일 국무회의를 통과했지만 2026년 10월 10일 현재 법제처에 원문이 아직 올라오지 않았습니다. 세부 산정 방식은 원문이 나오면 다시 확인하셔야 합니다.

    챙길 서류도 미리 알려져 있습니다. 피해자 결정문, 임대차계약서 사본, 주민등록표 초본, 피해 주택 등기사항전부증명서, 배당표 또는 배분계산서, 보증금 반환 채권 변제 관련 서류입니다.

    결정에 동의하지 못하면 통지를 받은 날부터 30일 안에 이의신청을 할 수 있습니다(국토교통부 안내 · 행정기본법 제36조). 그런데 경매가 끝날 때까지 기다릴 형편이 안 되는 사람은요?

    선지급금은 최소지원금과 뭐가 다른가요?

    경매가 끝나기 전에 미리 받는 돈입니다. 대신 받을 수 있는 사람이 좁습니다.

    법이 정한 대상은 제2조제4호다목 임차인 중 집을 빌려줄 권한이 없는 사람과 계약한 임차인입니다. 신탁사기 피해자가 여기에 들어갑니다. 그 밖의 대상은 대통령령이 정합니다(제25조의10①).

    국토교통부 예시를 다시 볼게요. 보증금 1억 5,000만 원, 그동안 받은 임대료 지원 1,000만 원인 사람은 선지급금 4,000만 원을 먼저 받아 총 5,000만 원이 됩니다. 이후 회수되는 금액 등을 고려해 정산합니다.

    국토교통부장관이 보증금반환채권을 양수한 경우에는 정산이 완료될 때까지 대항력을 유지해야 합니다(제25조의10③). 대항력을 잃어 우선변제권 행사 등이 제한되면 지원금 전부 또는 일부를 반납하게 할 수 있습니다(제25조의11②). 이사나 전입 변경을 앞두고 있다면 개별로 확인하셔야 해요.

    선지급금 국토부 예시
    머니노트 · 정보·교육·참고용
    표로 보기
    먼저 받아도 기준선은 3분의 1
    항목 설명 값
    선지급금 4,000만 원 4000
    임대료 지원 1,000만 원 1000

    선지급금도 받는 순간 공공임대주택 지원은 막힙니다. 그리고 선지급금을 받은 사람은 나중에 최소지원금을 따로 신청할 수 없습니다. 받는 시점만 다를 뿐 같은 바구니에서 나오는 돈이라는 뜻이에요.

    상담 신청서를 작성하는 사람
    Photo: RDNE Stock project / Pexels

    그렇다면 받은 돈은 그대로 내 것일까요?

    받았다가 돌려줘야 하는 경우도 있나요?

    있습니다. 받은 뒤 보증금을 따로 돌려받으면 신고하고 반납해야 합니다(제25조의11①).

    신고·반납 사유는 셋입니다. 거짓 신청·과오지급·대항력 상실은 별도 사유입니다(제25조의11②).

    • 받은 뒤에 보증금을 회수하거나 변제받은 경우
    • 선지급금 정산이 끝난 뒤에 보증금을 회수하거나 변제받은 경우
    • 선지급금을 받고 피해 주택을 직접 사들인 경우
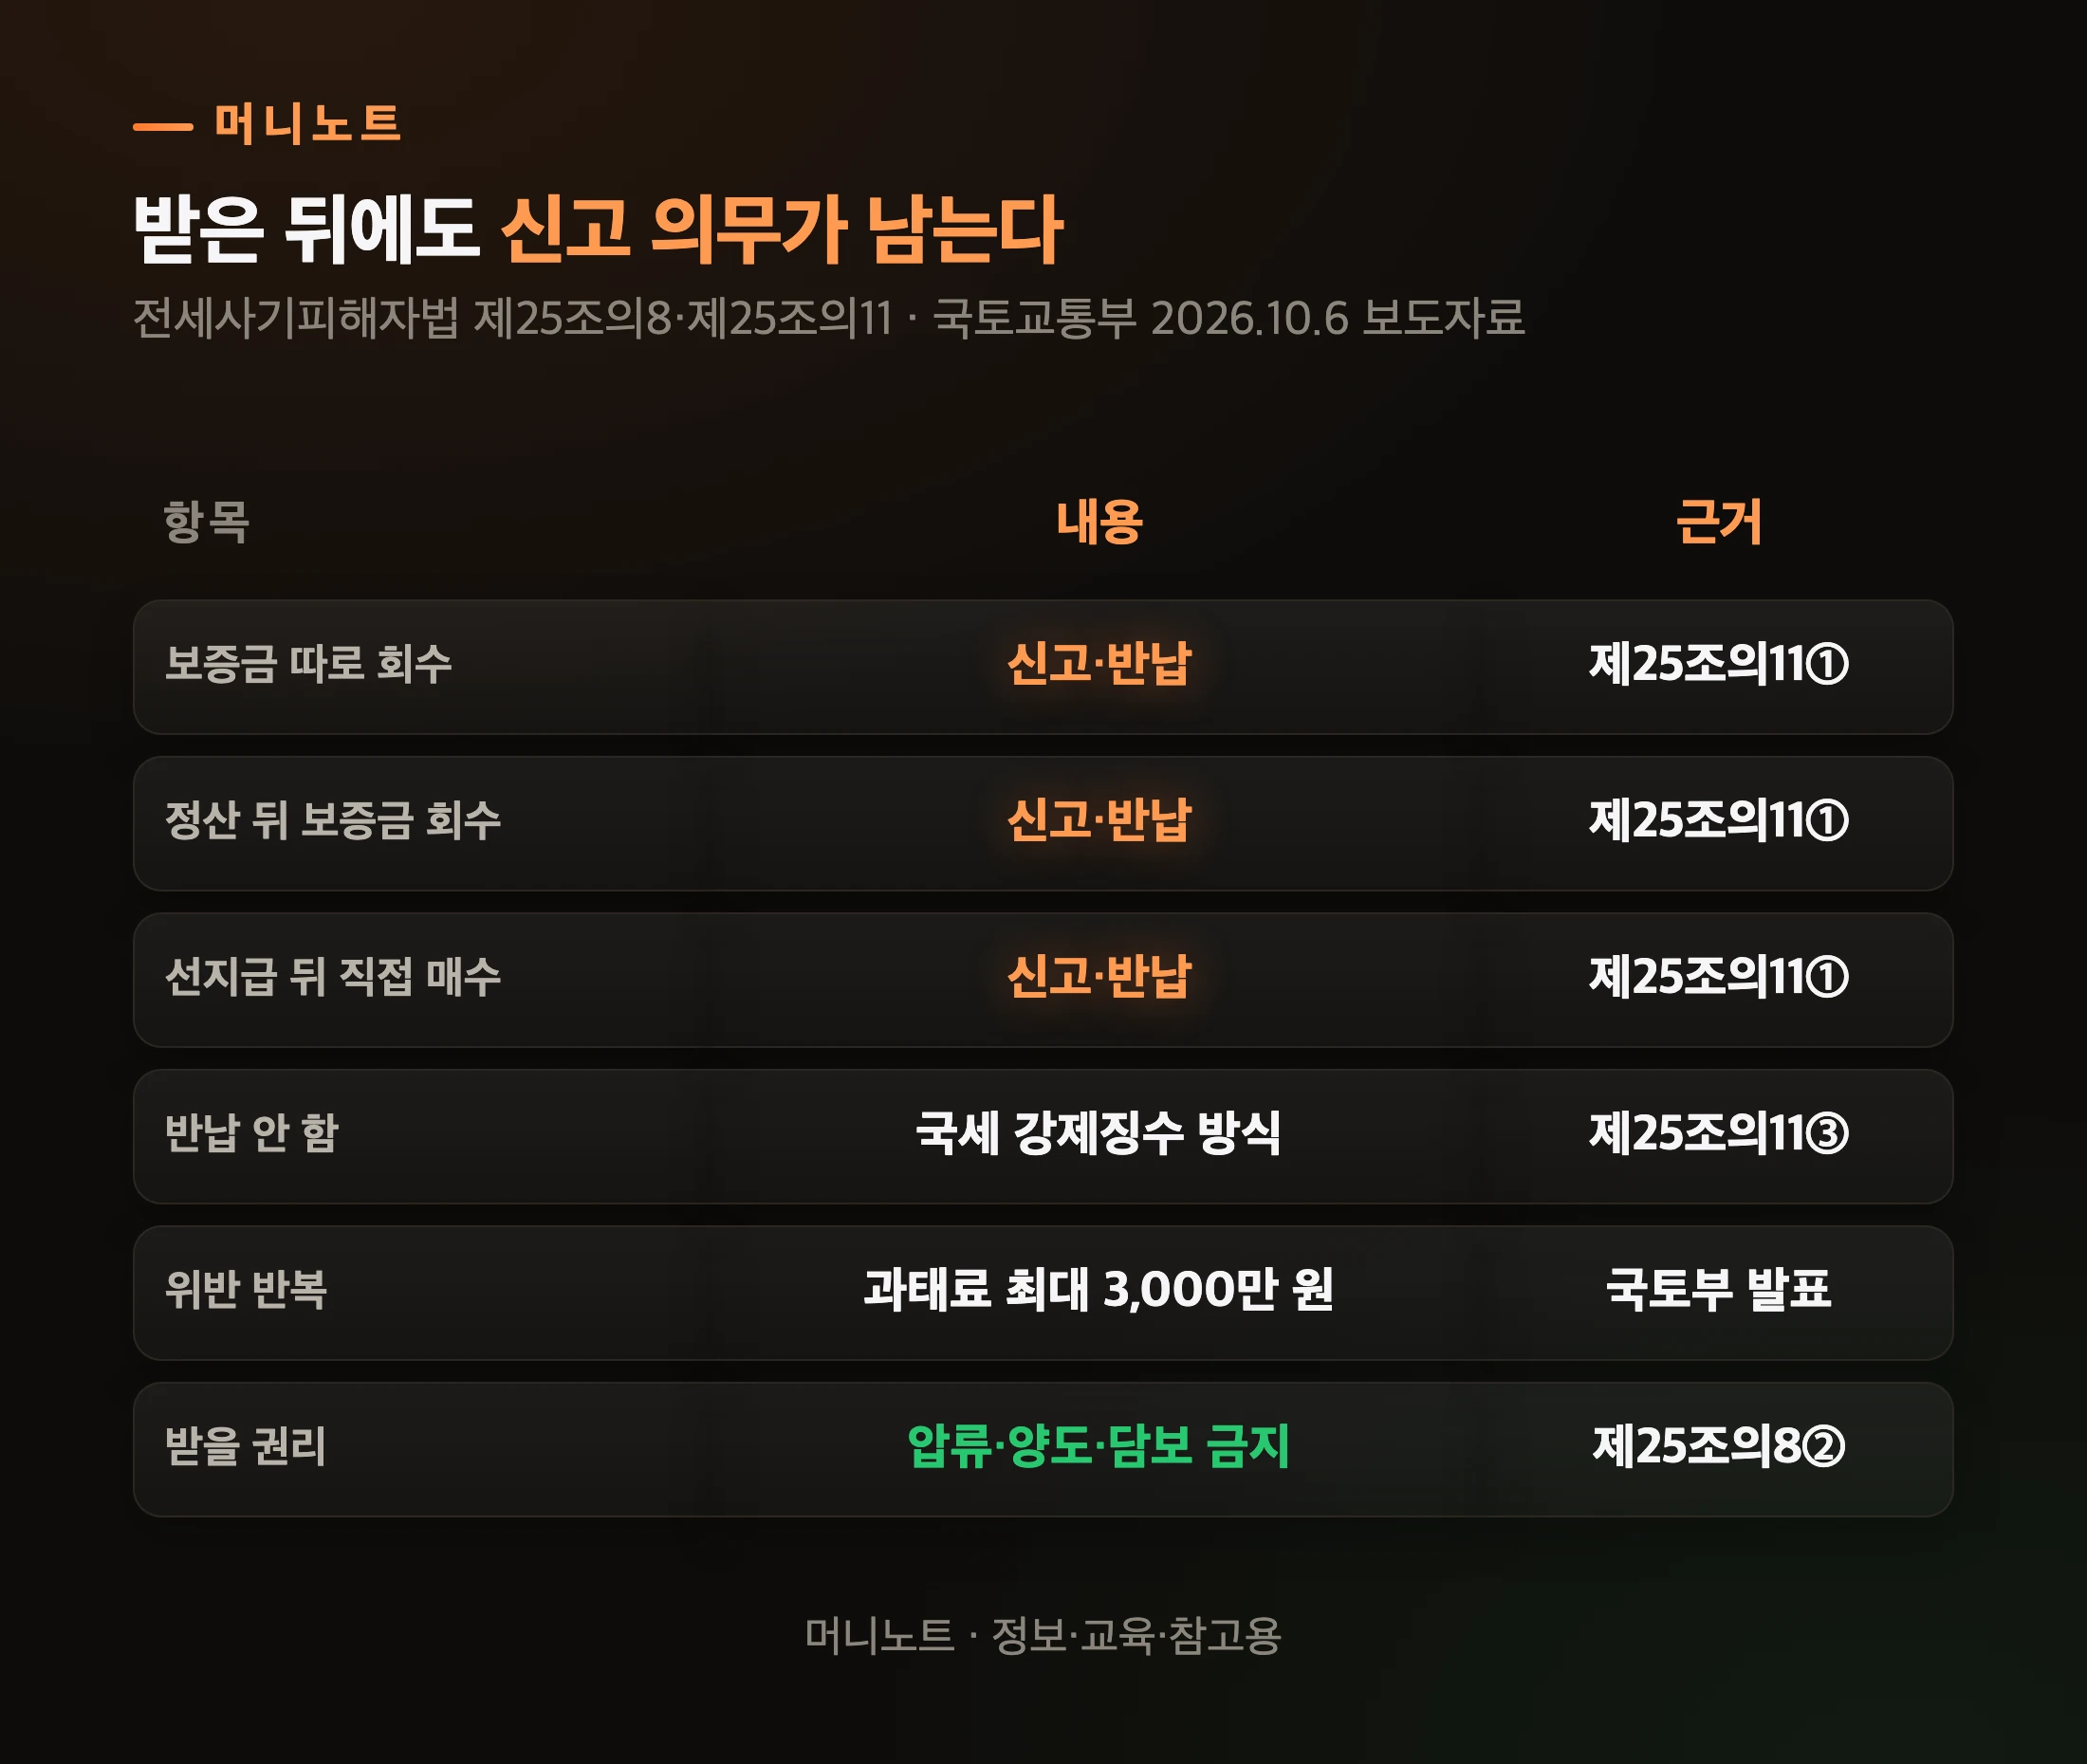
    최소지원금 반납 규정
    머니노트 · 정보·교육·참고용
    표로 보기
    받은 뒤에도 신고 의무가 남는다
    구분 내용 근거
    보증금 따로 회수 신고·반납 제25조의11①
    정산 뒤 보증금 회수 신고·반납 제25조의11①
    선지급 뒤 직접 매수 신고·반납 제25조의11①
    반납 안 함 국세 강제징수 방식 제25조의11③
    위반 반복 과태료 최대 3,000만 원 국토부 발표
    받을 권리 압류·양도·담보 금지 제25조의8②

    반납하지 않으면 국세 강제징수의 예에 따라 걷습니다(제25조의11③). 바꿔 말하면 세금 밀린 것처럼 통장이나 재산에서 거둬 간다는 뜻이에요. 국토교통부는 반납을 안 하는 경우 등에 위반 횟수에 따라 최대 3,000만 원 과태료를 매긴다고 밝혔습니다.

    반대로 지켜 주는 장치도 있습니다. 최소지원금과 선지급금, 그리고 그 돈을 받을 권리는 남에게 넘기거나 담보로 잡힐 수 없고, 압류도 안 됩니다(제25조의8②). 빚 독촉을 받는 피해자라도 이 돈은 지켜진다는 거죠.

    남은 건 시간입니다. 이 모든 지원에는 마감이 있거든요.

    서류를 펜으로 짚어 가며 읽는 손
    Photo: Ron Lach / Pexels

    전세사기 지원, 신청 기한은 언제까지인가요?

    피해자로 결정된 날부터 3년 안입니다. 피해자 결정 자체가 아니라, 결정 뒤에 받는 지원의 기한이에요.

    「제4장에 따른 전세사기피해자등 지원의 신청기간은 … 전세사기피해자등으로 결정된 날부터 3년 이내로 한다.」 — 제14조의2

    제4장에는 LH 매입, 공공임대, 우선매수권 같은 지원이 들어 있습니다. 경매·공매가 진행 중이라 3년 안에 신청하지 못했다면 절차가 끝난 날부터 1년 안에 하면 됩니다.

    최소지원금·선지급금은 2026년 11월 13일 전에 결정된 최소보장피해자의 경우 이날부터 3년을 셉니다(2026년 개정 부칙 제4조). 이날 이후 결정자는 원칙적으로 결정일부터 3년입니다. 그리고 2024년 9월 10일 전에 결정된 사람의 제4장 지원 기한은 2024년 9월 10일부터 셉니다(2024년 개정 부칙 제2조).

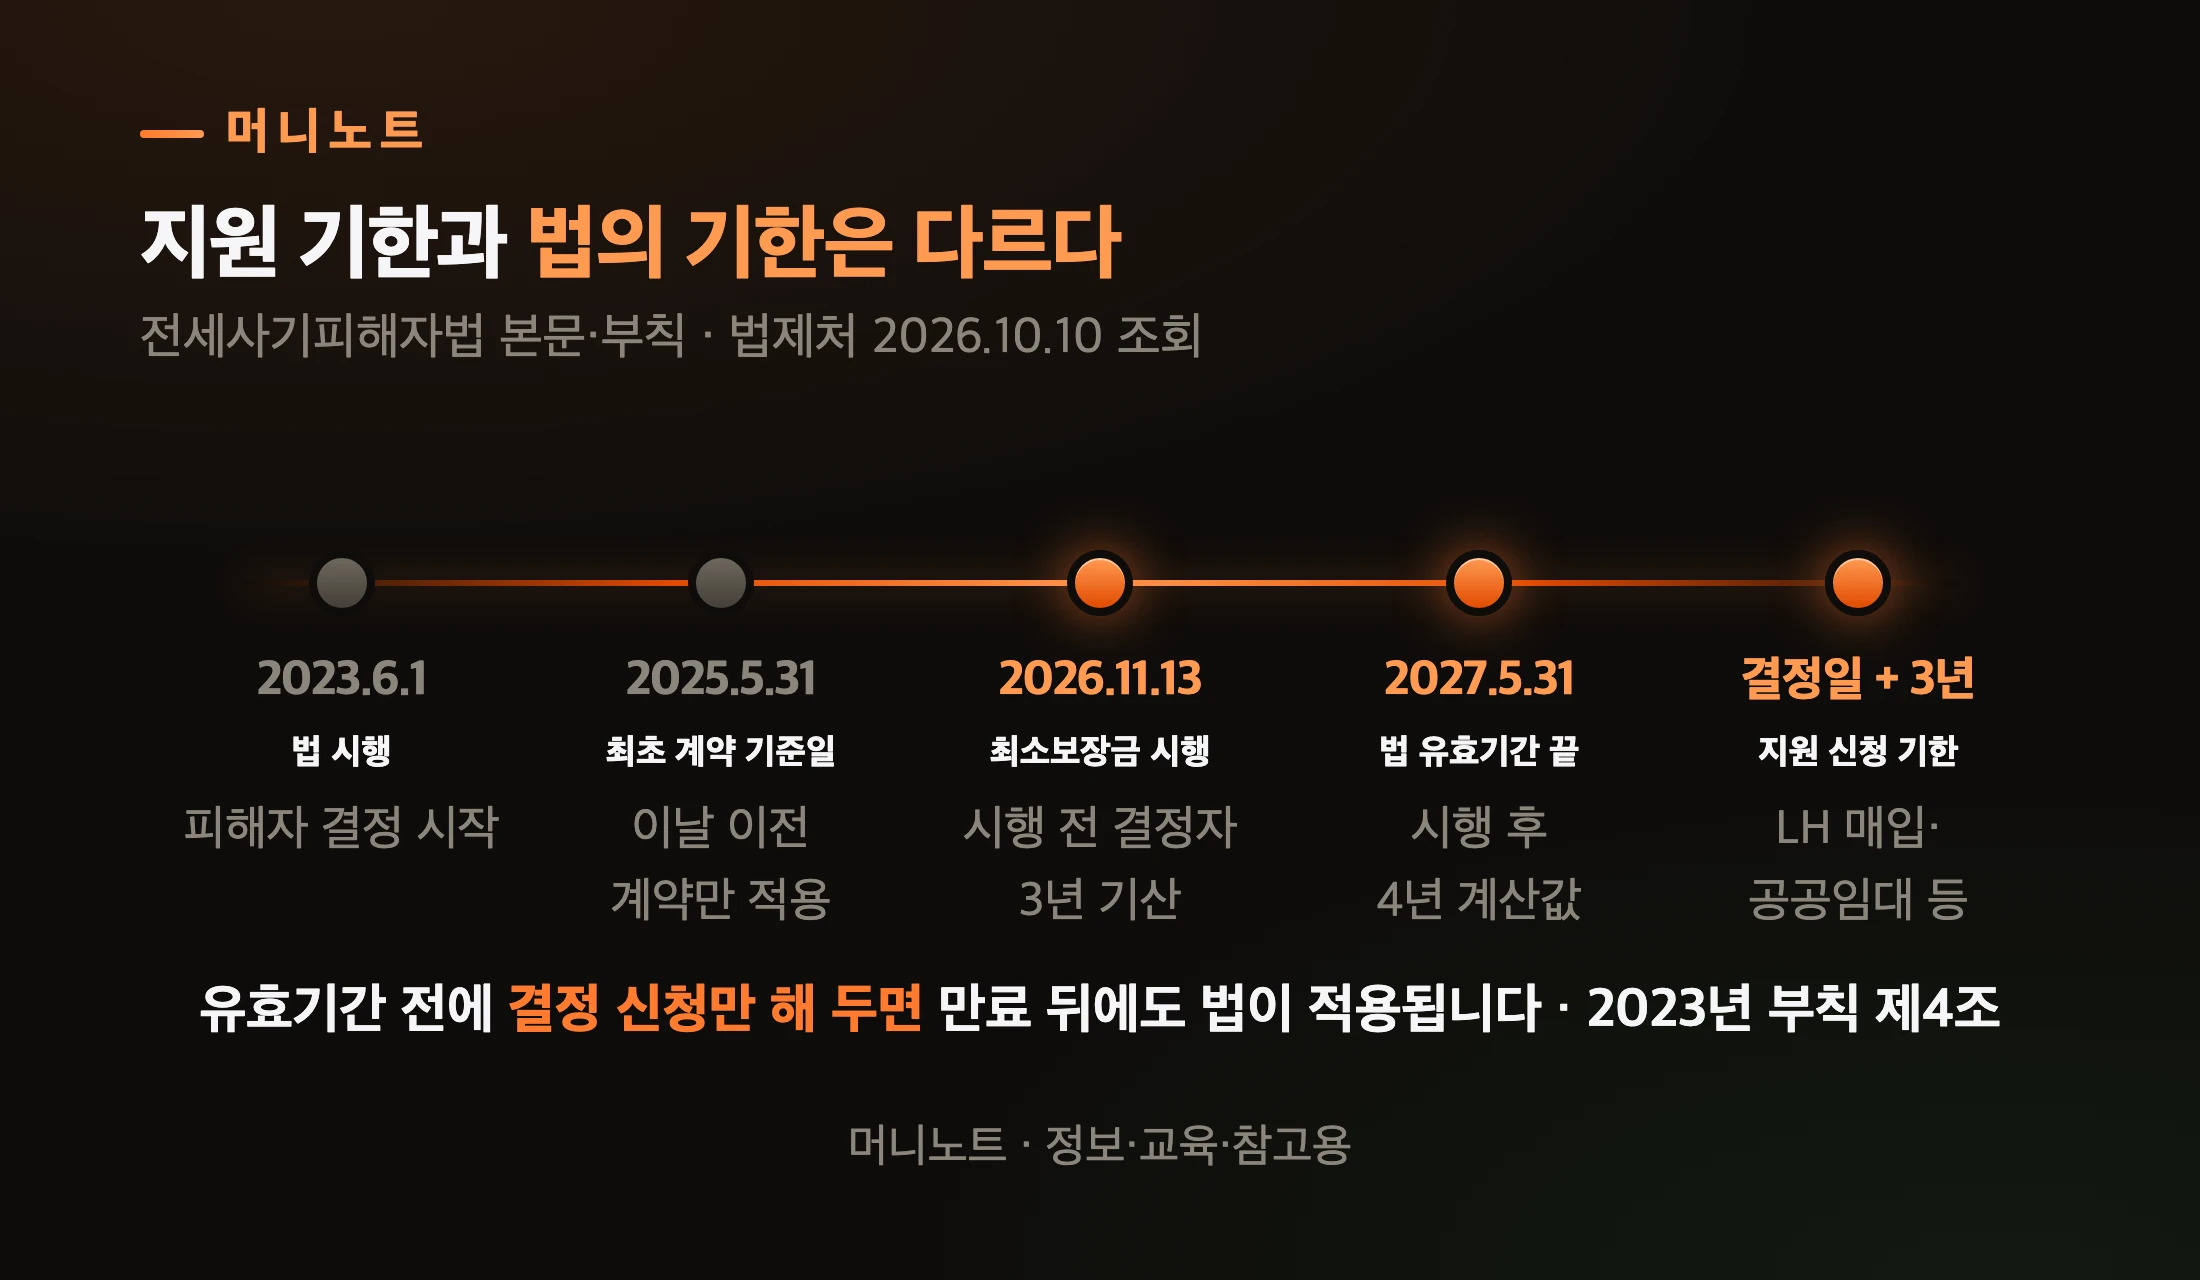
    전세사기피해자법 주요 날짜
    머니노트 · 정보·교육·참고용
    표로 보기
    지원 기한과 법의 기한은 다르다
    시점 사건 설명
    2023.6.1 법 시행 피해자 결정 시작
    2025.5.31 최초 계약 기준일 이날 이전 계약만 적용
    2026.11.13 최소보장금 시행 시행 전 결정자 3년 기산
    2027.5.31 법 유효기간 끝 시행 후 4년 계산값
    결정일 + 3년 지원 신청 기한 LH 매입·공공임대 등

    법 자체에도 끝이 있습니다. 부칙은 「시행 후 4년이 경과하는 날까지 효력을 가진다」고 적었고, 2023년 6월 1일 시행이니 계산하면 2027년 5월 31일입니다.

    다만 그 전에 피해자로 결정됐거나 결정 신청을 한 사람은 만료 뒤에도 이 법을 적용받습니다(2023년 부칙 제4조). 2026년 10월 10일 현재 법제처 기준으로 공포된 추가 연장은 없습니다.

    그리고 이 법은 2025년 5월 31일 이전에 처음 임대차계약을 맺은 임차인에게만 적용됩니다(2025년 개정 부칙 제2조). 아직 피해자 결정을 신청하지 않았다면, 이 날짜부터 확인하셔야 해요.

    아직 피해자 결정을 못 받았다면 어떻게 하나요?

    시·도에 피해자 결정을 신청하는 것이 첫 단계입니다. 최소지원금도 LH 매입도 전부 이 결정 뒤에 열립니다.

    전세사기 피해자 결정 절차
    머니노트 · 정보·교육·참고용
    표로 보기
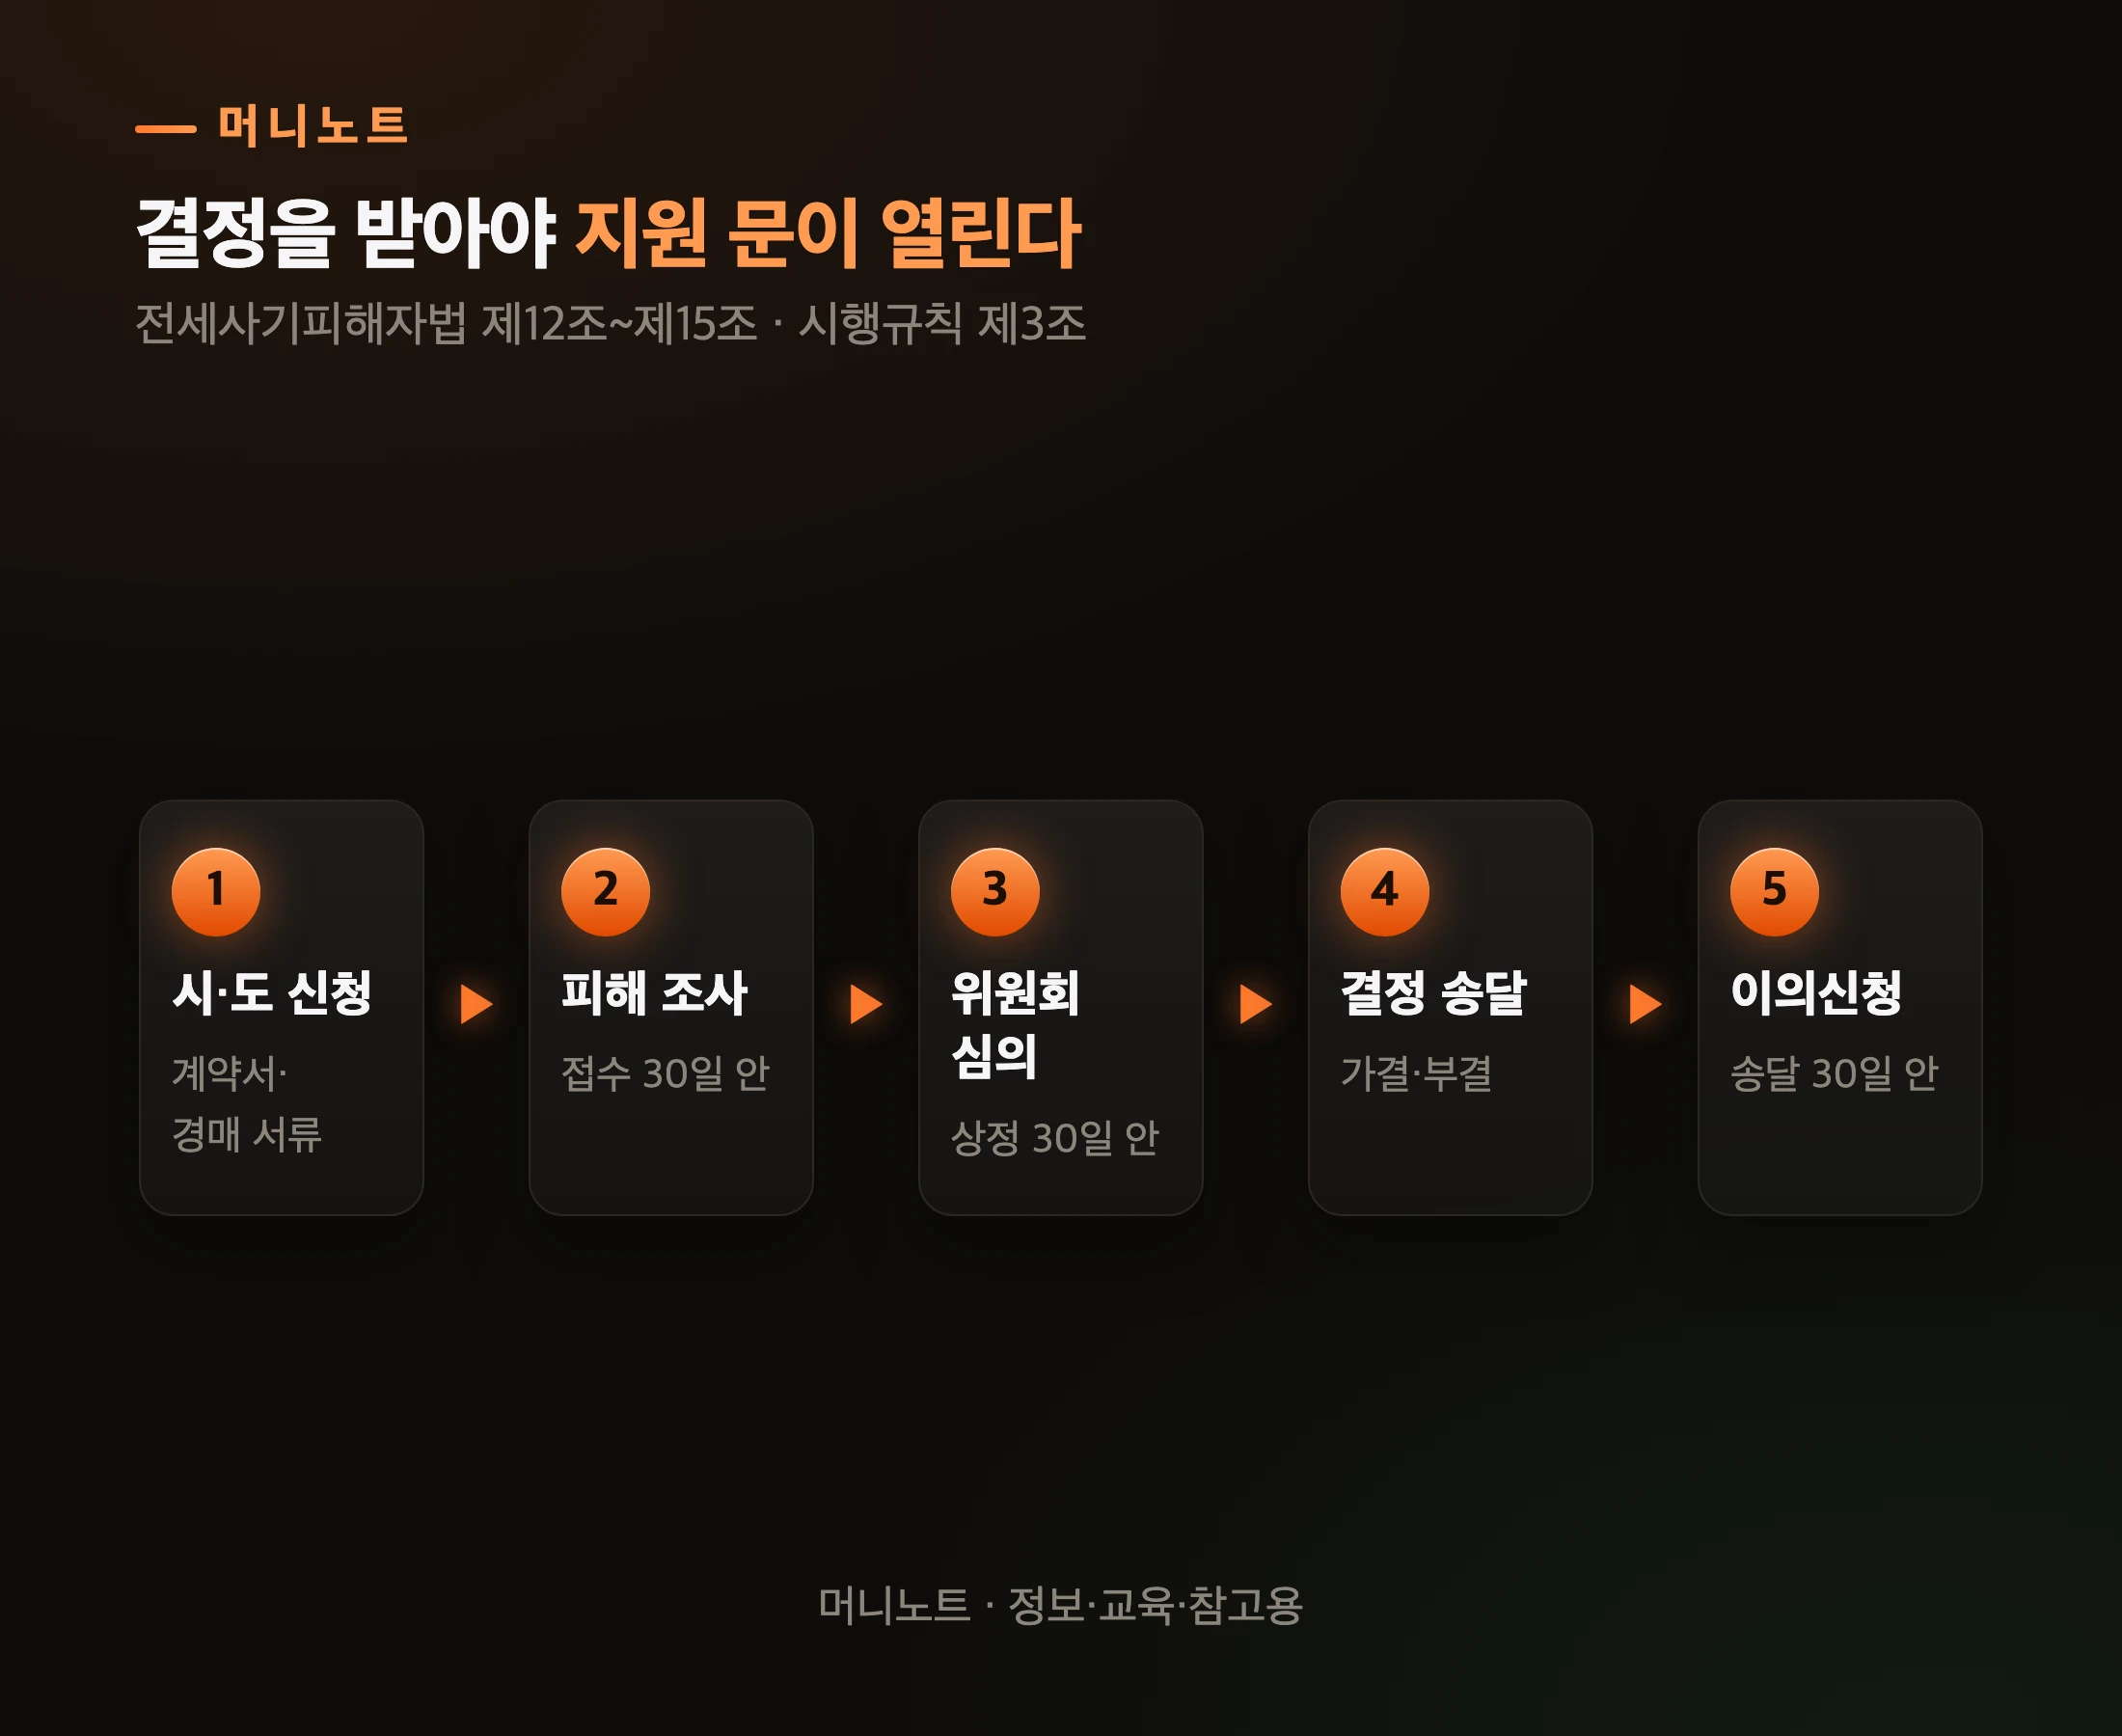
    결정을 받아야 지원 문이 열린다
    단계 내용 설명
    1단계 시·도 신청 계약서·경매 서류
    2단계 피해 조사 접수 30일 안
    3단계 위원회 심의 상정 30일 안
    4단계 결정 송달 가결·부결
    5단계 이의신청 송달 30일 안

    피해 조사는 신청을 받은 날부터 30일 안에 마쳐야 하고(제13조⑤), 위원회 심의는 안건이 올라간 날부터 30일 안에 끝내야 합니다. 부득이하면 15일 한 번 늘어납니다(제14조③). 결정 전이라도 전국 전세피해지원센터에서 법률상담과 금융·주거 지원 연결을 받을 수 있습니다(제11조①).

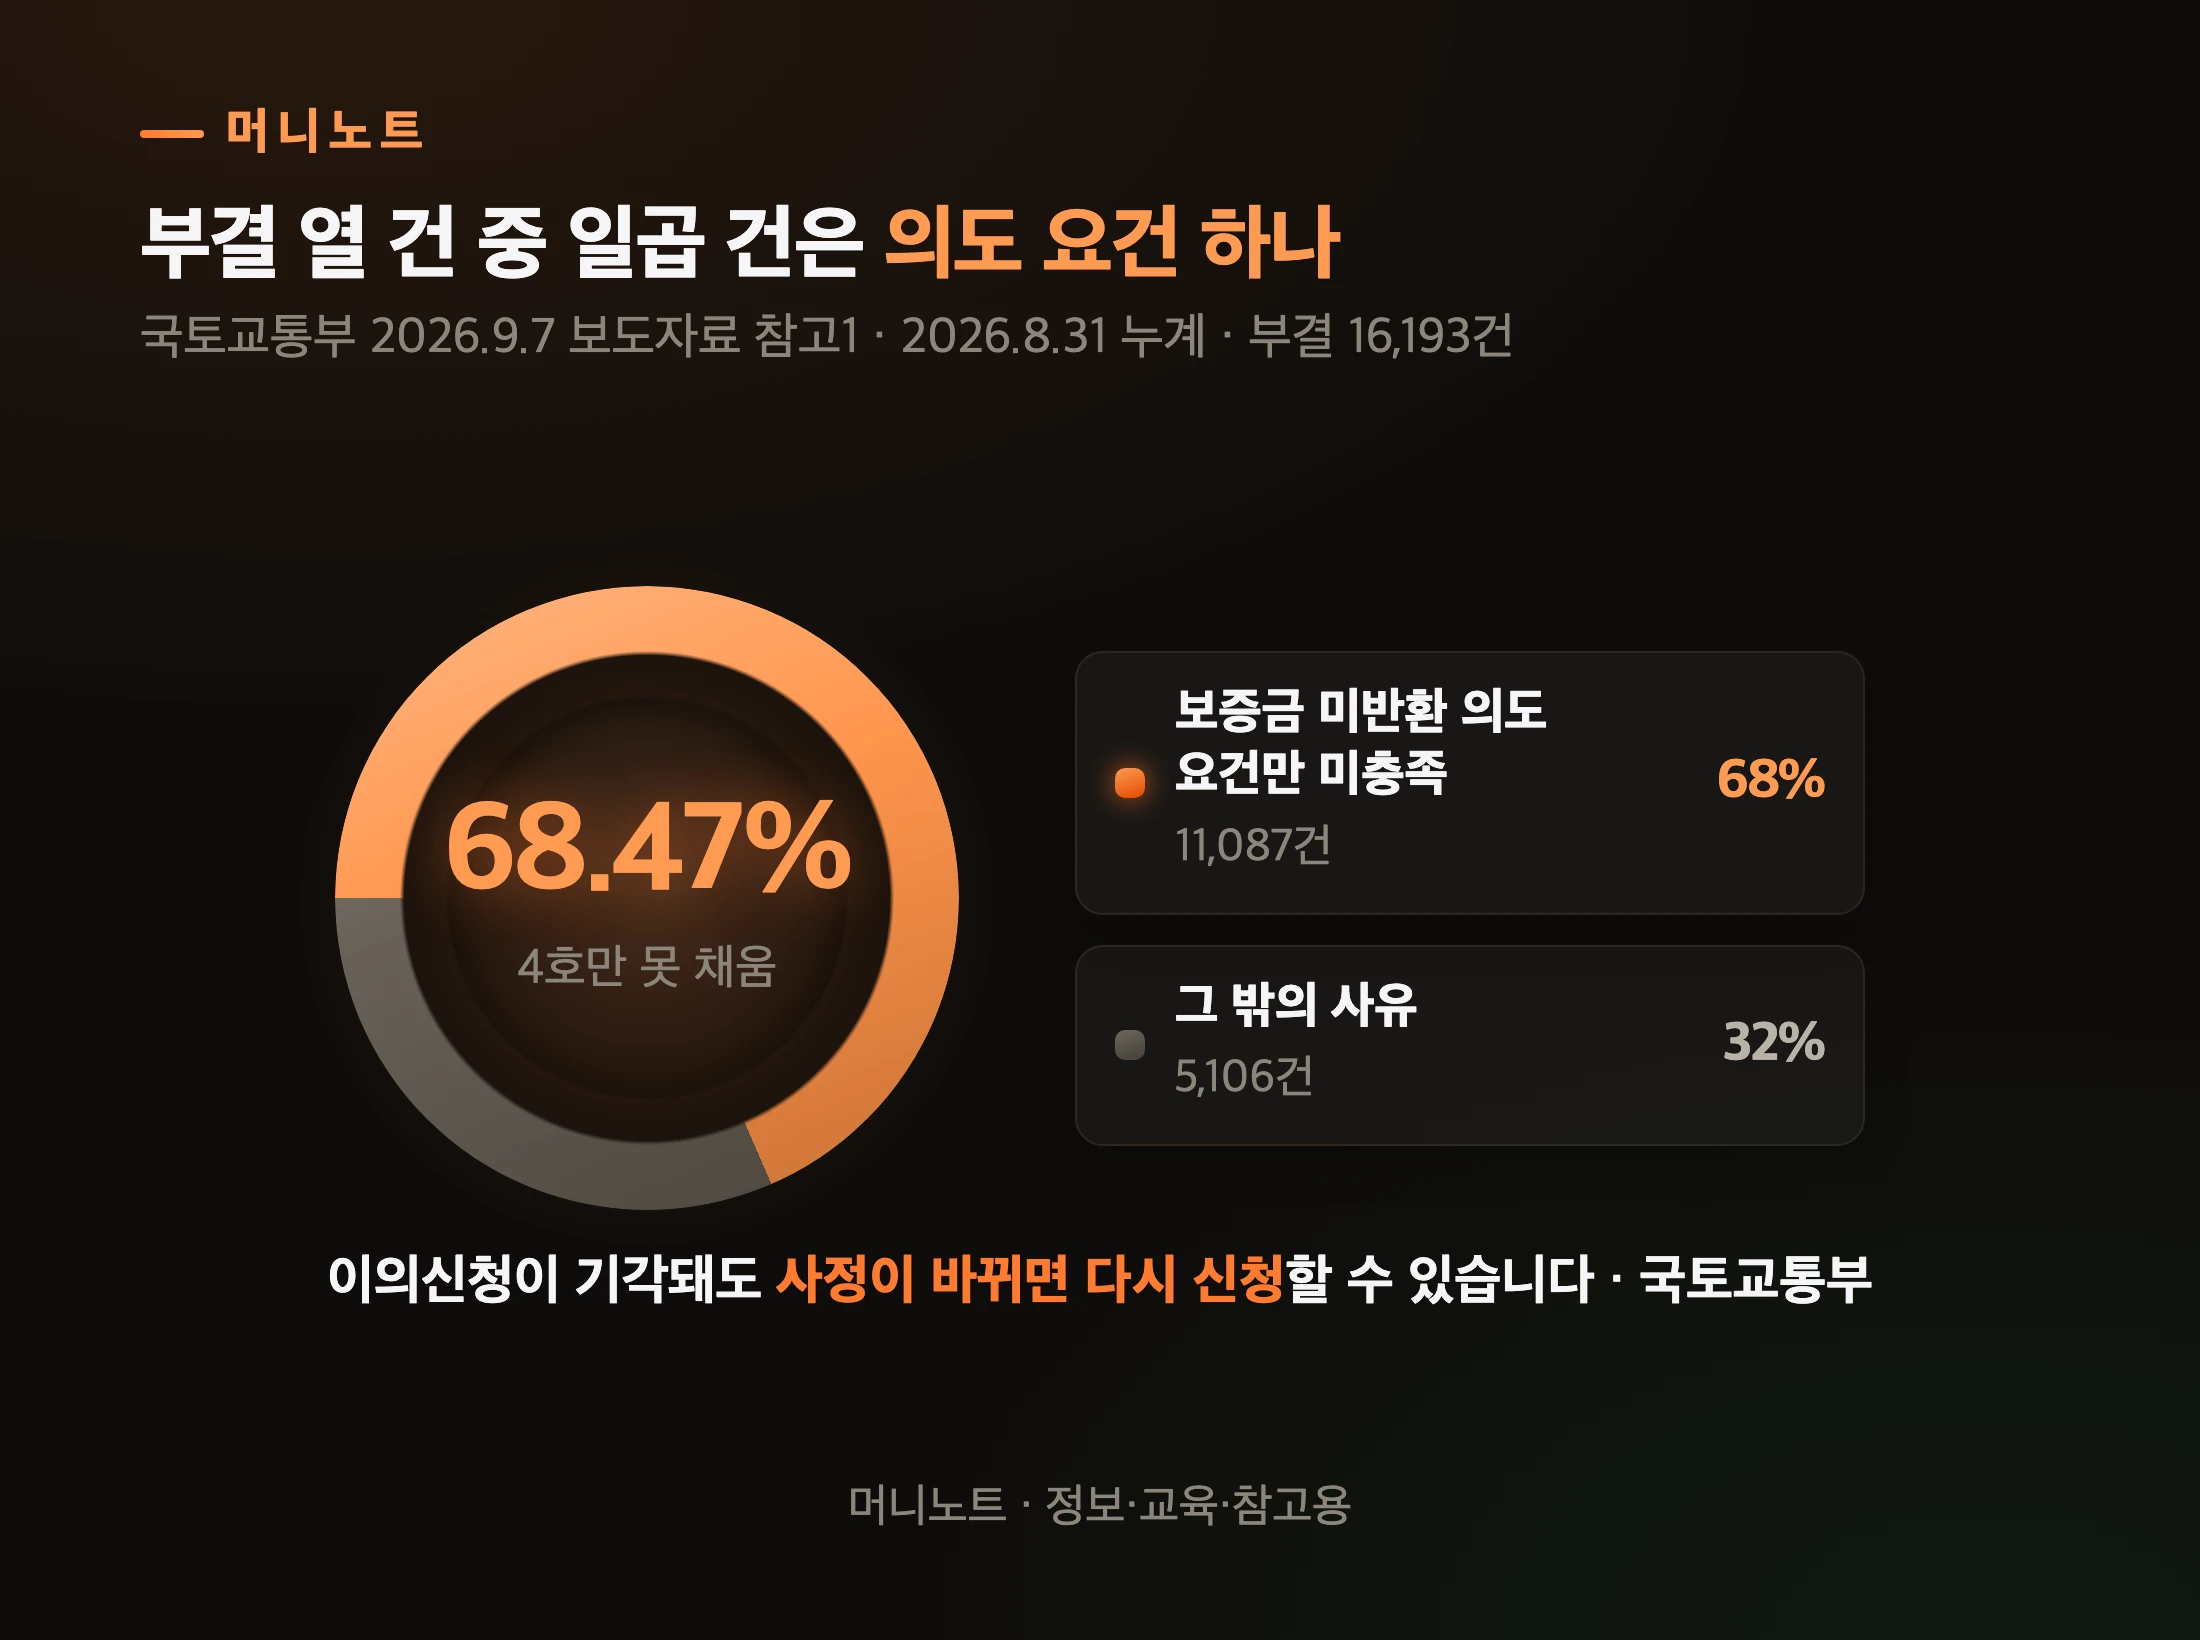
    부결이 꽤 많다는 것도 알아 두셔야 합니다. 2026년 8월 말까지 부결된 1만 6,193건 가운데 열 건 중 일곱 건이 같은 이유였어요.

    전세사기 피해자 부결 사유
    머니노트 · 정보·교육·참고용
    표로 보기
    부결 열 건 중 일곱 건은 의도 요건 하나
    항목 설명 값
    보증금 미반환 의도 요건만 미충족 11,087건 11087
    그 밖의 사유 5,106건 5106

    「4호」는 집주인이 보증금을 돌려주지 않을 의도가 있었다고 의심할 만한 상당한 이유입니다. 수사가 시작됐는지, 집주인이 돈 없이 집을 여러 채 샀는지 같은 사정을 봅니다(제3조①4).

    쉽게 말하면 「사기였다」고 의심할 만한 정황이 있느냐를 보는 자리예요. 관련 사정이 바뀌면 재신청할 수 있다고 국토교통부는 밝혔습니다. 그렇다면 결정을 받은 사람 가운데 실제로 LH가 집을 사 준 곳은 몇이나 될까요?

    상담사와 함께 서류를 검토하는 부부
    Photo: Pavel Danilyuk / Pexels

    지금 몇 명이 결정을 받았고, 몇 집이 매입됐나요?

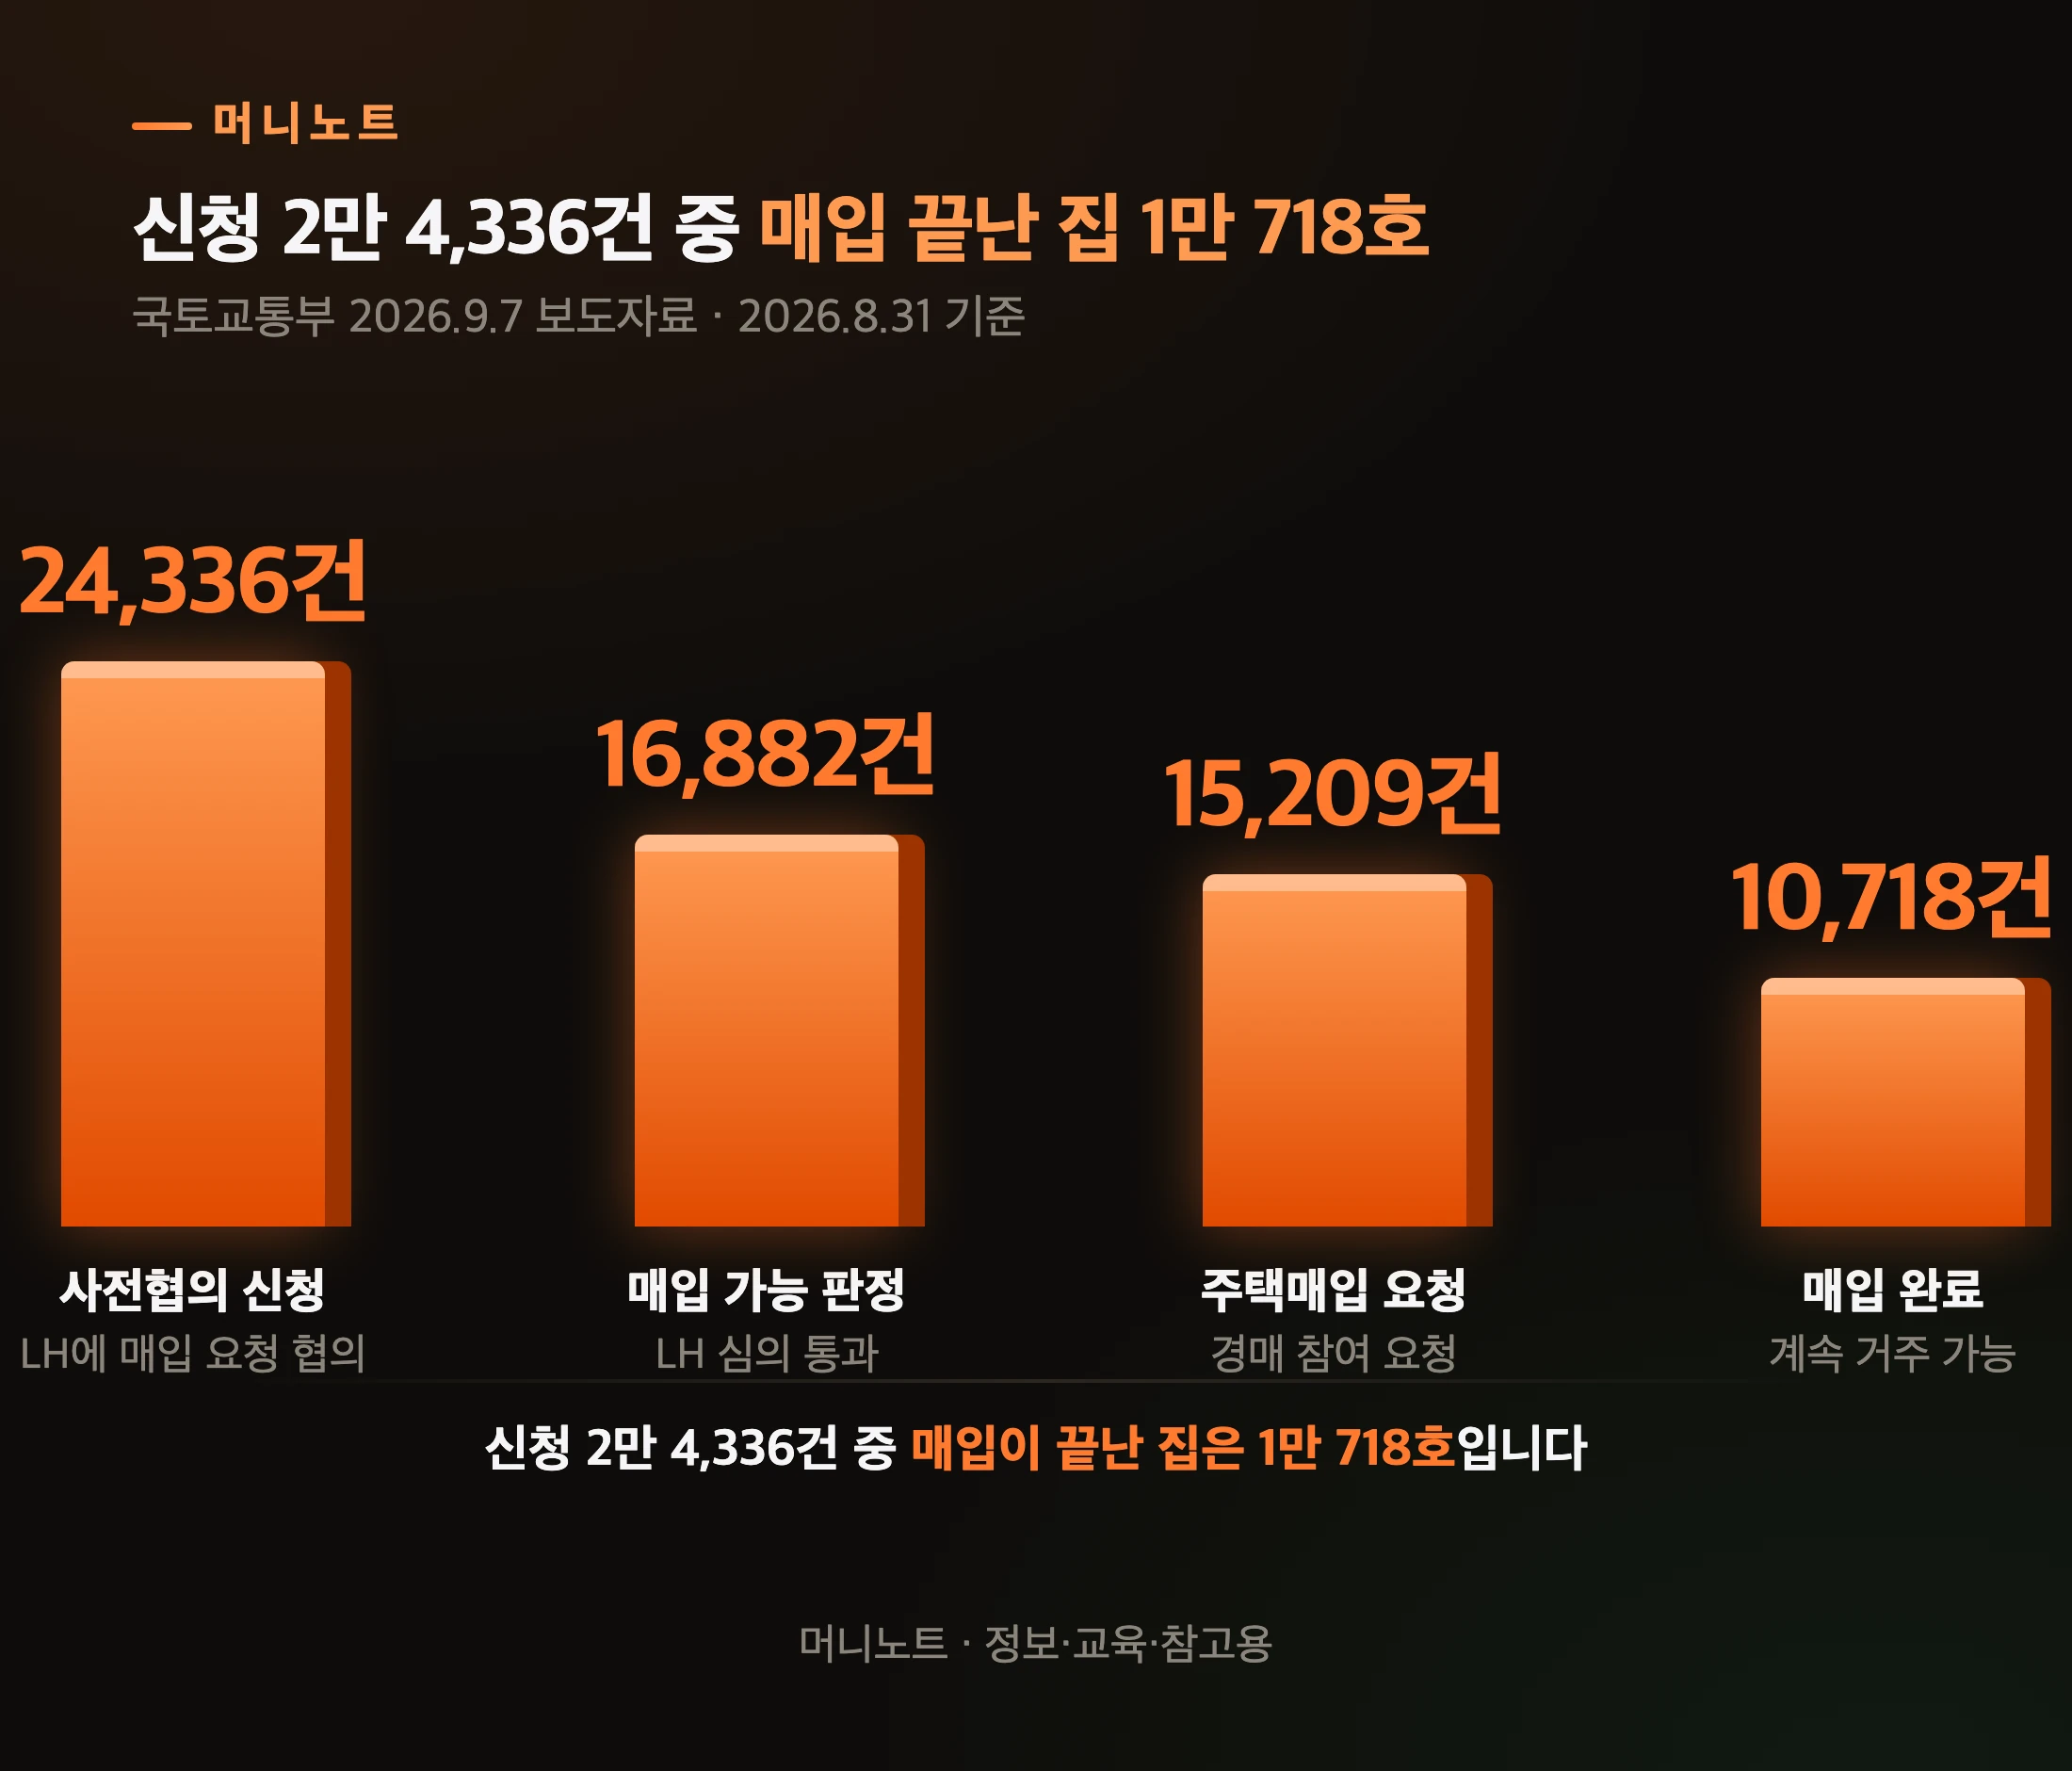
    2026년 8월 31일 기준 피해자 결정 4만 936건, LH 매입 완료 1만 718호입니다. 국토교통부가 9월 7일 발표한 8월 31일 기준 실적이에요.

    여기서 주의할 점이 있습니다. 4만 936건 가운데 1만 718호만 집을 지켰다고 읽으면 안 됩니다.

    결정을 받은 사람이 모두 LH 매입을 신청하는 건 아니거든요. 매입은 피해자가 따로 LH에 사전협의를 신청해야 시작됩니다(제25조①).

    LH 피해주택 매입 단계별 현황
    머니노트 · 정보·교육·참고용
    표로 보기
    신청 2만 4,336건 중 매입 끝난 집 1만 718호
    항목 설명 값
    사전협의 신청 LH에 매입 요청 협의 24,336건
    매입 가능 판정 LH 심의 통과 16,882건
    주택매입 요청 경매 참여 요청 15,209건
    매입 완료 계속 거주 가능 10,718건

    두 수치의 단순 비율은 약 44%입니다. 다만 나머지에는 심의 중·매입 불가·기타가 섞여 있어 모두 매입 대기자로 볼 수는 없습니다.

    2026년 1~8월 LH 매입은 한 달 평균 716호였습니다. 2024년에는 한 해 동안 총 90호였어요.

    아직 매입을 기다리는 세입자에게 11월 13일은 고르는 날이 될 수 있습니다. 다만 최소지원금 신청 가능 시점은 각자의 경매차익 산정·처분 완료 여부에 따라 달라집니다.

    계약서에 서명하는 남성
    Photo: MART PRODUCTION / Pexels

    자주 묻는 질문

    Q. 이미 LH 집에 살고 있는데 최소지원금도 받을 수 있나요? 법은 최소지원금을 받으면 제25조·제25조의2·제25조의3에 따른 공공임대주택 지원을 받을 수 없다고 적었습니다. 이미 살고 있는 경우 실제 처리 방식은 시행령 원문과 LH 안내가 나오면 확인해야 합니다. 그 전에는 전세피해지원센터에 내 사례로 물어보는 편이 안전합니다.

    Q. 최소지원금은 자동으로 들어오나요? 아닙니다. 법은 「신청할 수 있다」고 적었습니다. 직접 신청해야 하고, 결정은 신청일부터 90일 안에 나옵니다.

    Q. 외국인 세입자도 받을 수 있나요? 최소지원금·선지급금은 대한민국 국적이 없는 사람을 제외합니다(제25조의9①). 피해자 결정과 다른 지원은 별개입니다.

    Q. 2025년 6월 이후 처음 계약했으면 아예 대상이 아닌가요? 2025년 개정 부칙은 「2025년 5월 31일 이전에 임대차계약을 최초로 체결한 임차인」에게 이 법을 적용한다고 적었습니다. 「최초로」라는 말이 붙어 있으니 갱신 계약서보다 처음 계약서의 날짜를 먼저 보시고, 내 경우는 관할 시·도에 확인하세요.

    Q. 3년 기한은 언제부터 세나요? 피해자로 결정된 날부터입니다. 2024년 9월 10일 전에 결정된 사람은 그날부터 셉니다. 최소지원금·선지급금은 2026년 11월 13일 전에 결정된 사람이면 11월 13일부터 셉니다.

    LH 집이냐 부족분이냐, 여러분이라면?

    11월 13일부터 전세사기 피해자에게는 보증금 3분의 1이라는 바닥이 생깁니다. 3,000만 원에 멈춰 있던 1억 5,000만 원 세입자가 5,000만 원까지 올라오는 변화예요. 피해 회복의 하한선이 법에 적힌 겁니다.

    다만 그 바닥을 딛으면 특별법의 공공임대주택 지원은 받을 수 없습니다. 여러분이라면 10년을 더 살 수 있는 집과 부족분을 채우는 최소지원금 중 무엇이 내 가족에게 맞을까요?

    오늘 딱 하나만 한다면, 피해자 결정문의 결정 날짜를 찾아 보세요(2024년 9월 10일 전에 결정됐다면 2024년 9월 10일부터 셉니다). 3년이 언제 끝나는지는 날짜 계산기로 바로 셀 수 있습니다. 아직 전세 계약 전이라면 전세보증금 반환보증이 한 푼도 못 돌려주는 세 가지 경우와 등기부등본에 안 나오는 선순위부터 확인하세요.


    이 글은 2026년 10월 10일 기준 법제처 법령 원문(현행판·2026.11.13 시행예정판)과 국토교통부 보도자료(2026.9.7·10.6)를 바탕으로 한 정보·교육·참고용 자료이며, 법률 자문이나 투자자문이 아닙니다. 시행령 원문이 공포되면 세부 산정 방식과 신청 절차가 바뀔 수 있습니다. 개별 사안은 전세피해지원센터나 관할 시·도에 확인하시고, 판단과 책임은 본인에게 있습니다.
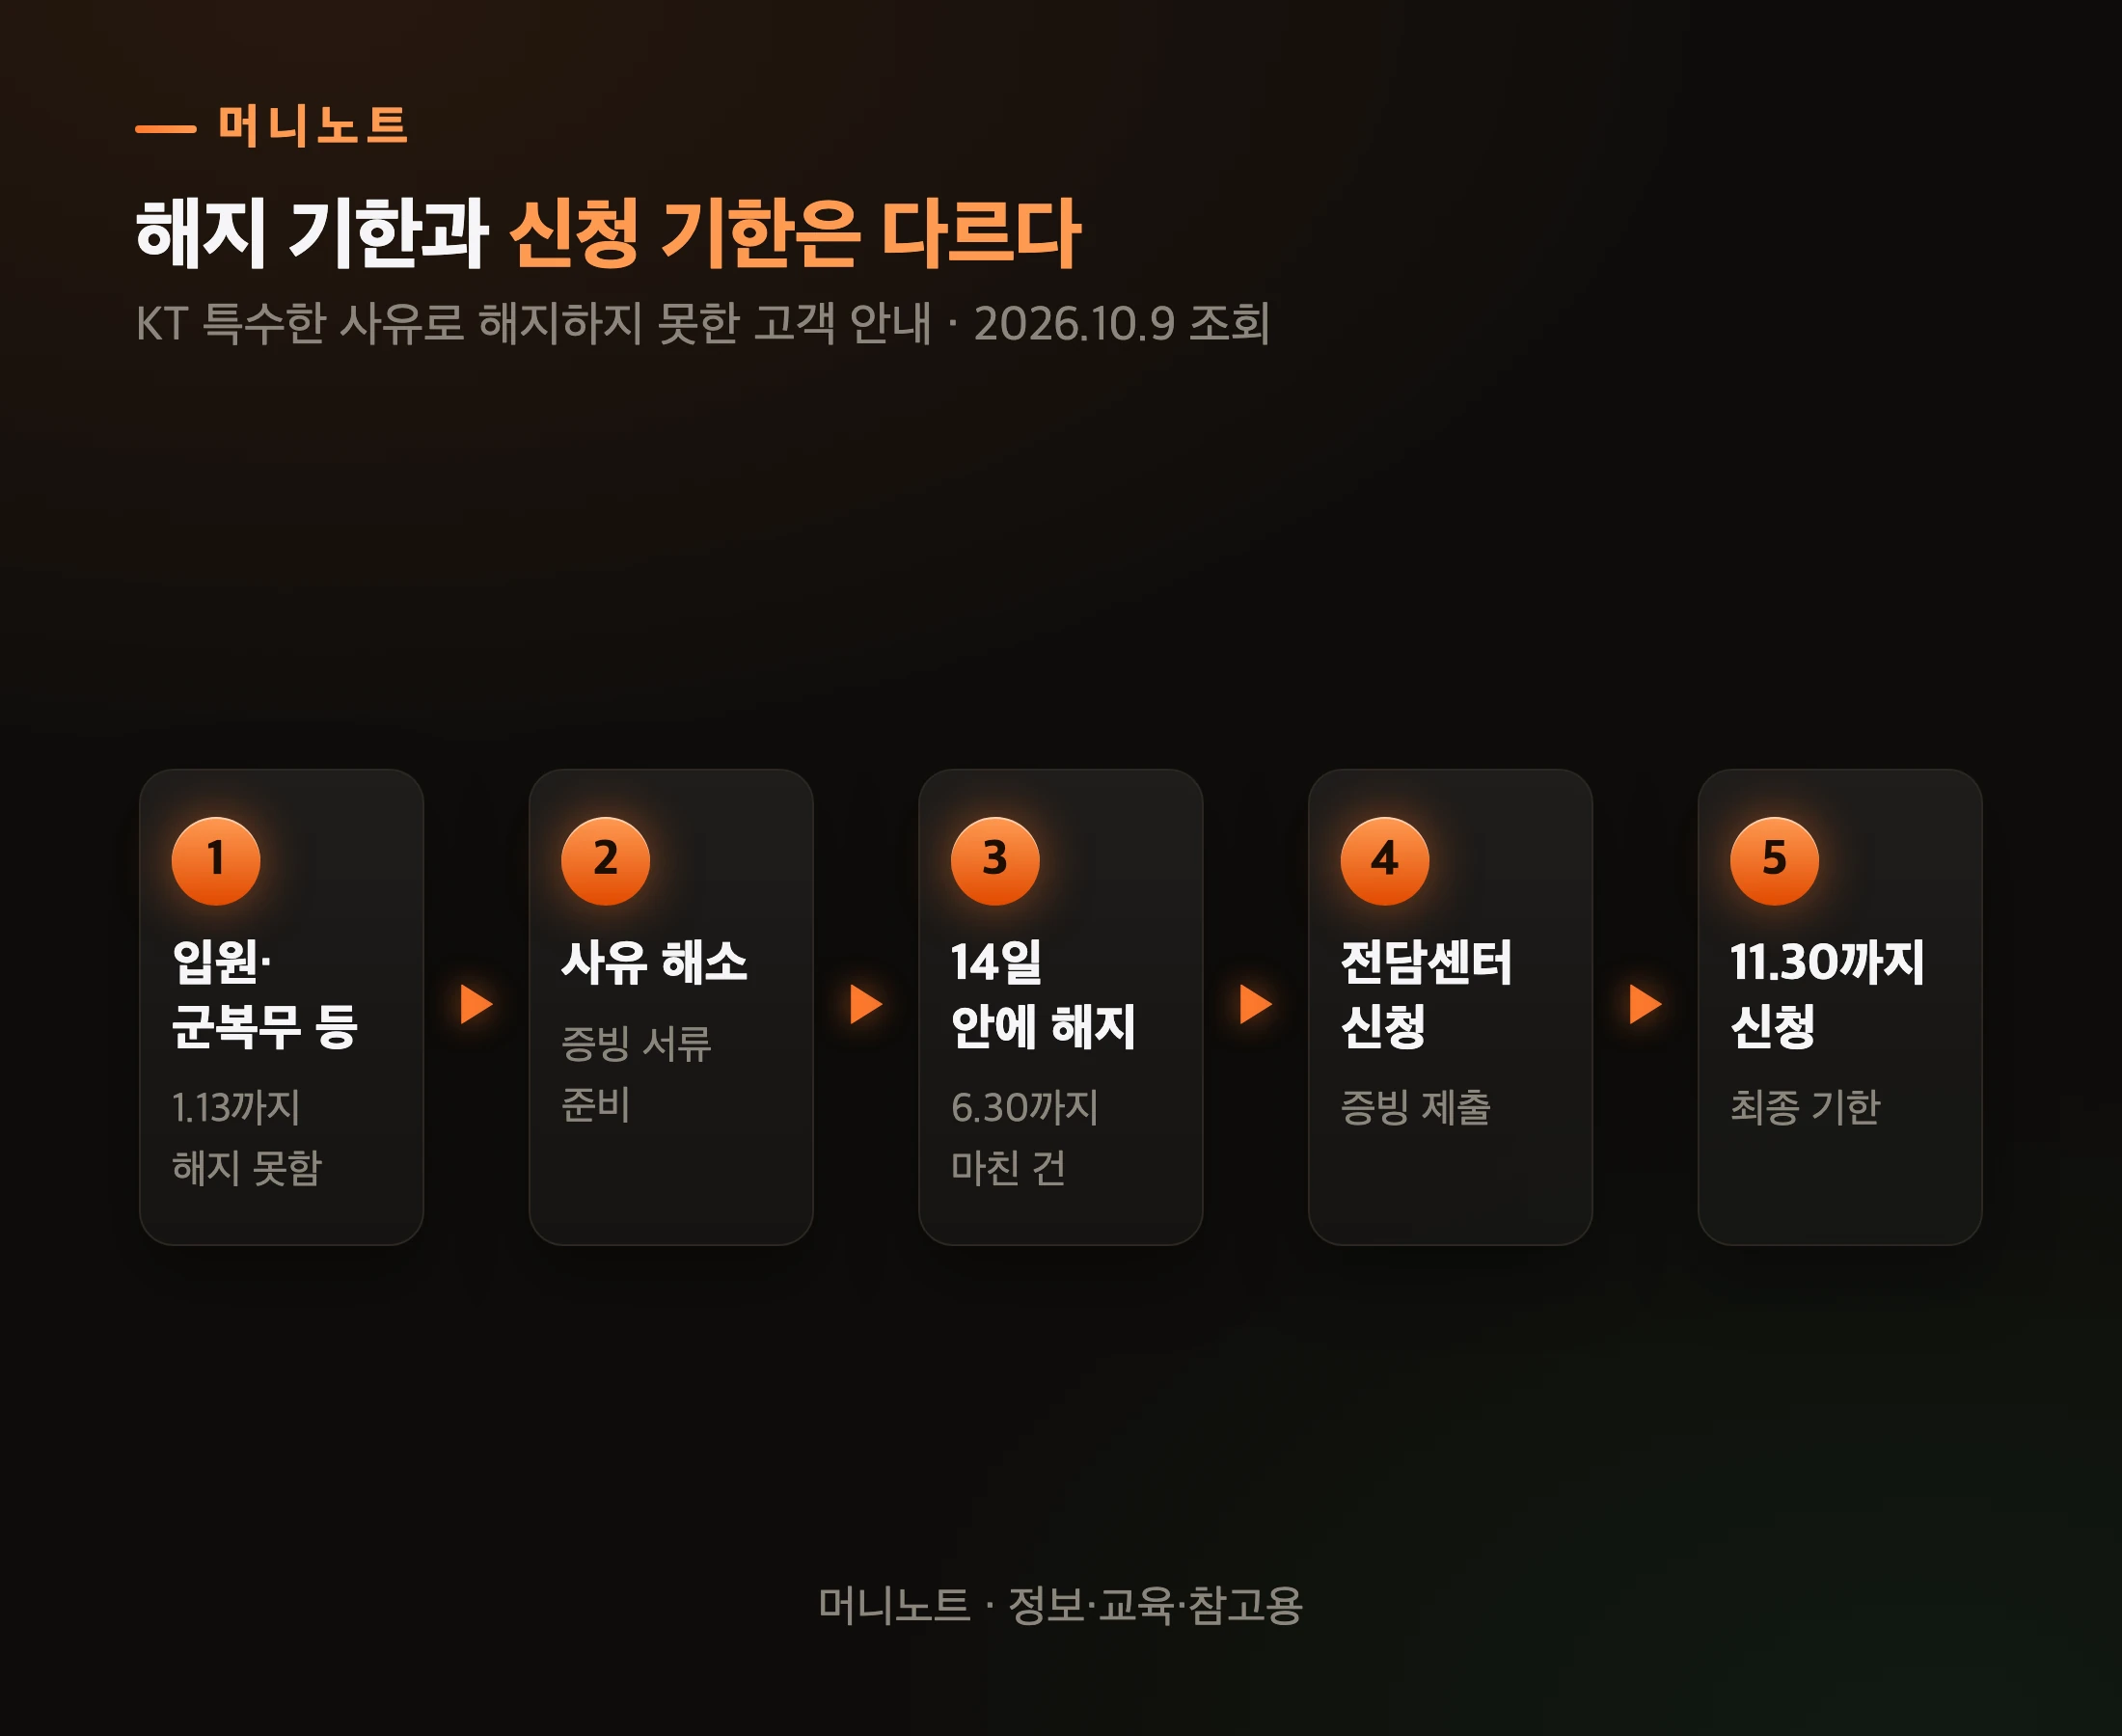
  • KT 위약금 환급 신청 — 면제 대상이어도 11월 30일 22시까지 신청하지 않으면 낸 위약금은 못 돌려받습니다

    KT 위약금 환급 신청 — 면제 대상이어도 11월 30일 22시까지 신청하지 않으면 낸 위약금은 못 돌려받습니다

    KT 위약금은 면제라던데, 왜 내 통장에는 아무것도 안 들어왔을까요?

    그런데 이 면제는 자동으로 돌려주는 방식이 아닙니다. KT 공식 안내 원문은 이렇습니다. 「해지 위약금은 대상 고객님께서 별도 신청해 주셔야 받으실 수 있습니다.」

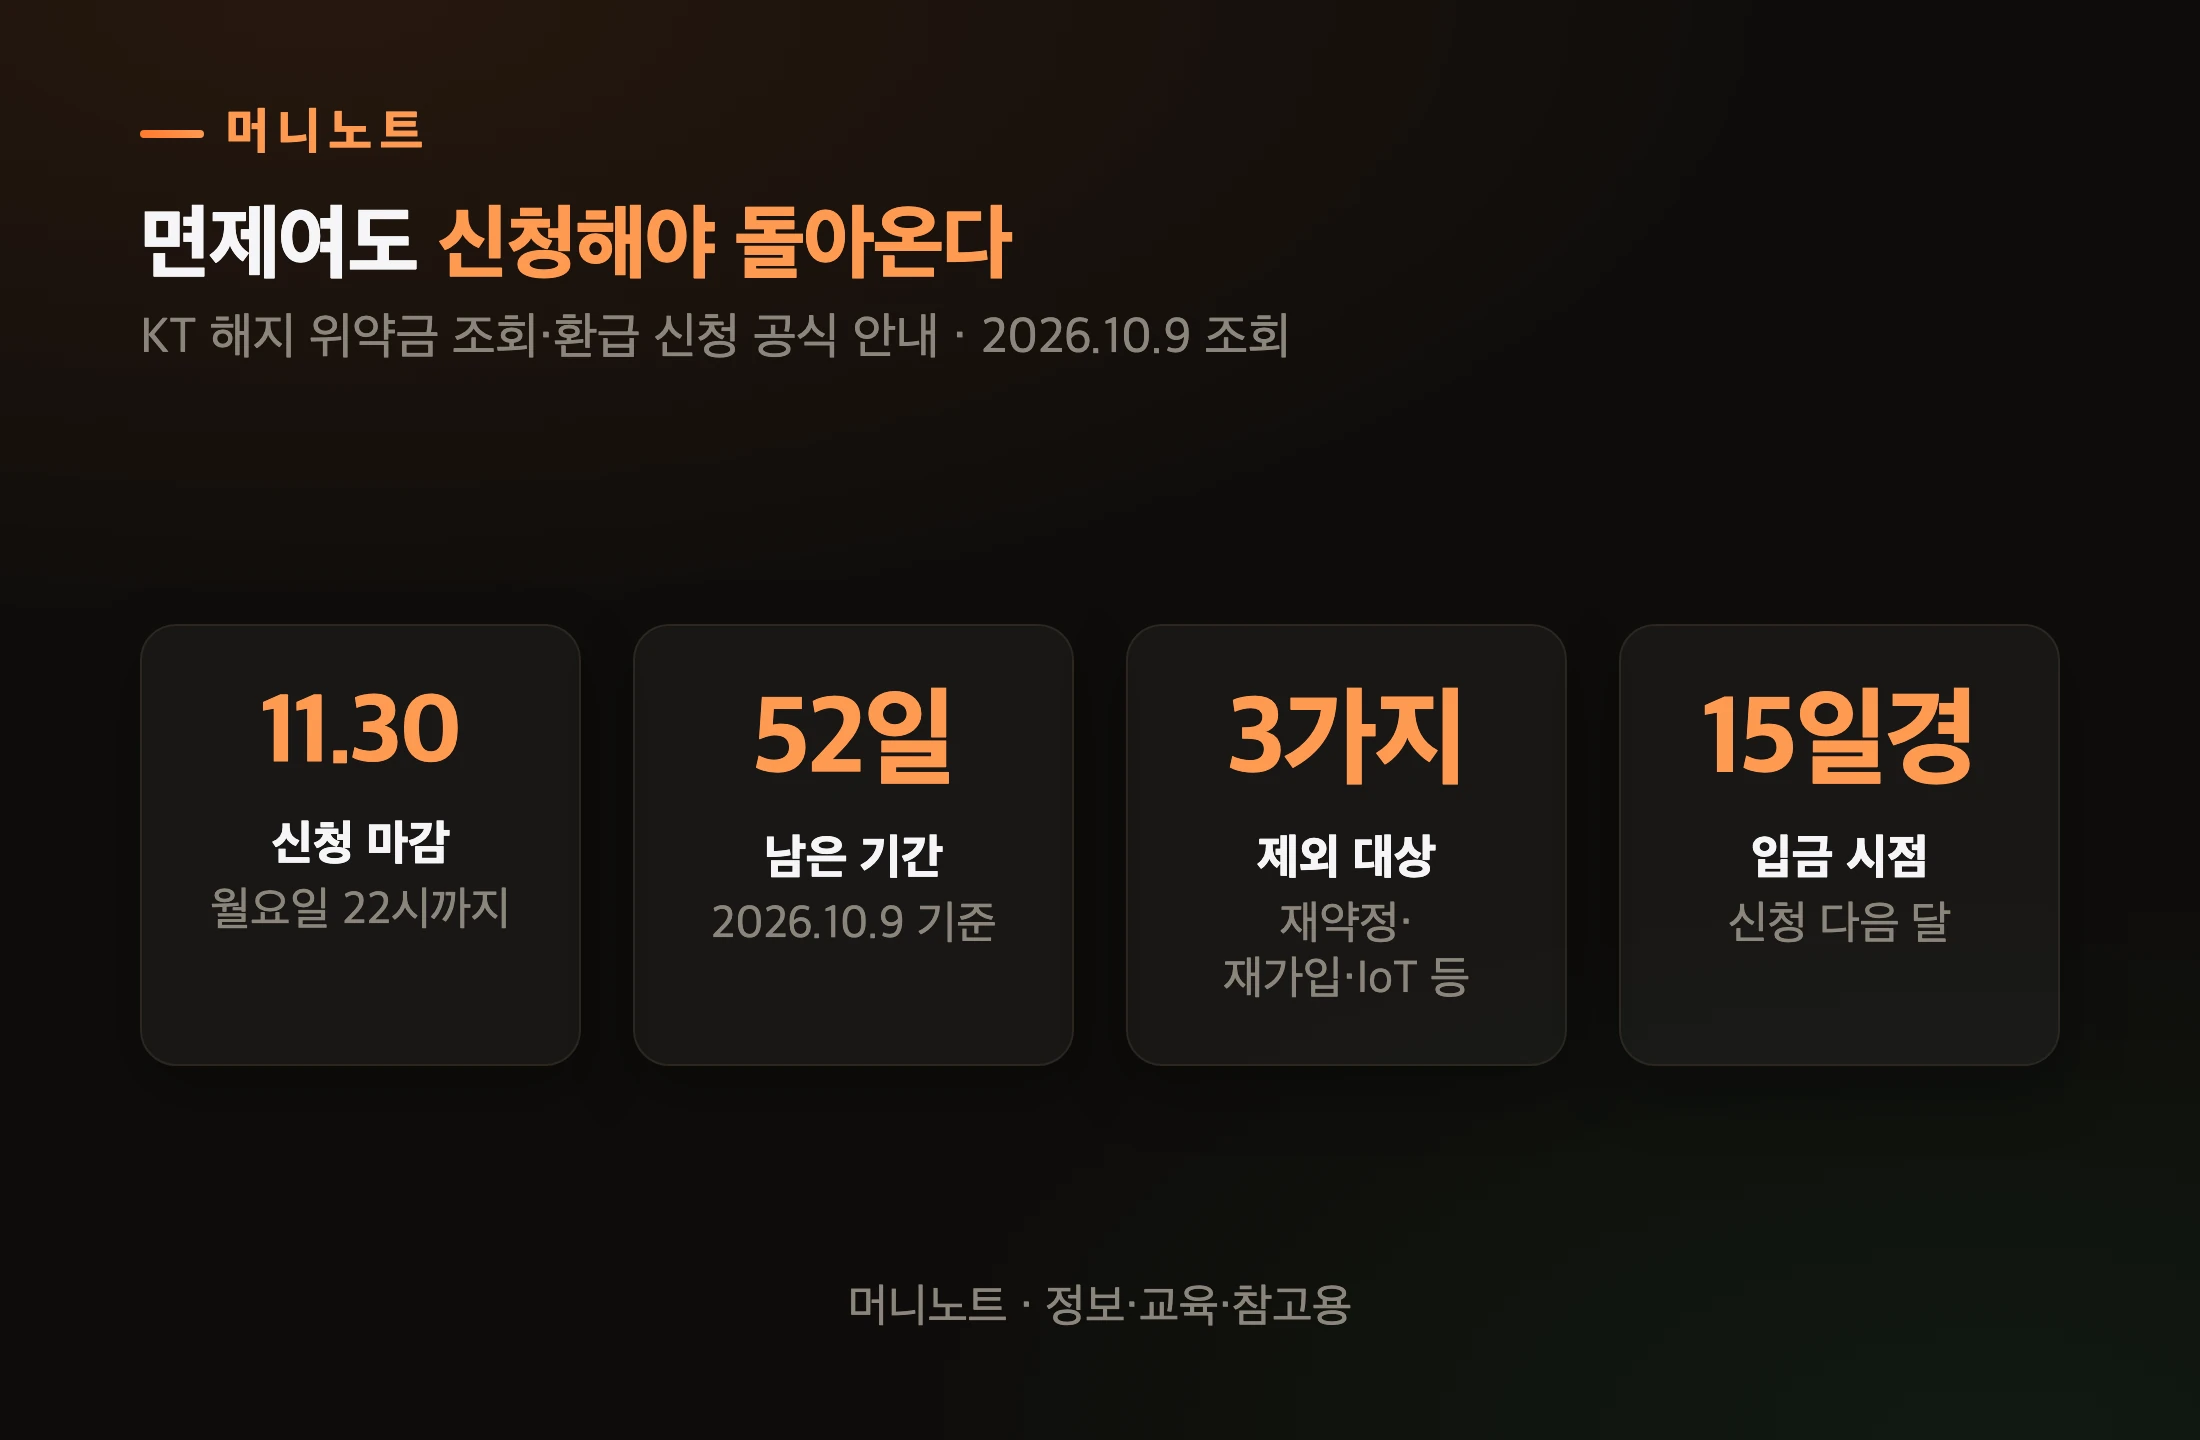
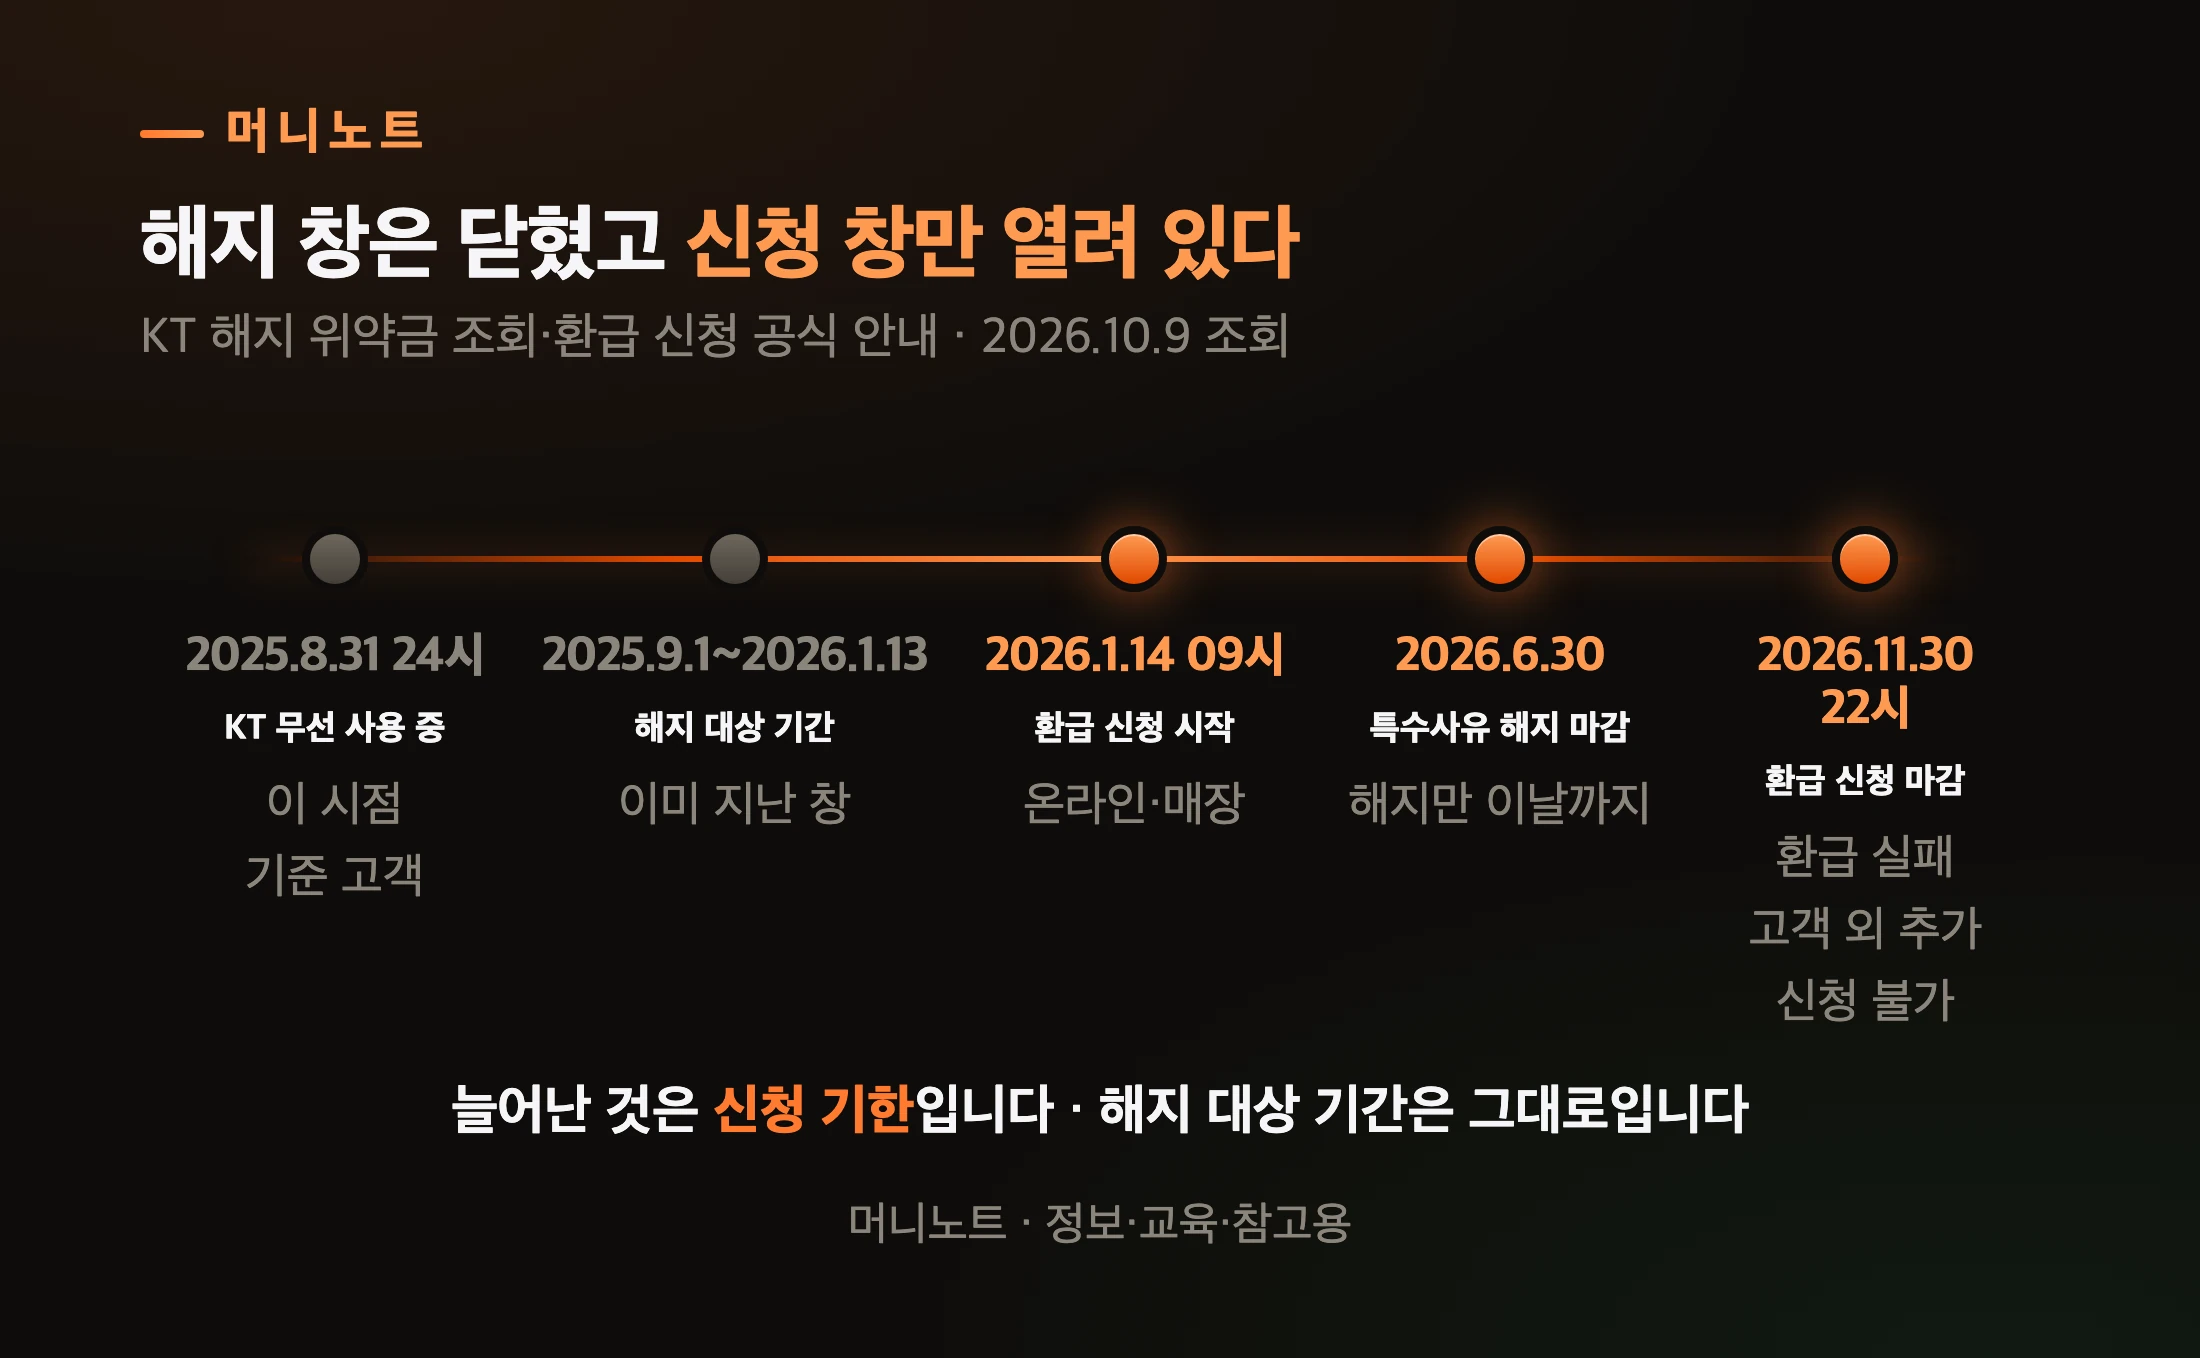
    신청 마감은 2026년 11월 30일(월) 22시.

    2026년 10월 9일 기준으로 52일 남았습니다. 이 시각까지 신청하지 않으면 대상자여도 이미 낸 위약금은 돌려받지 못합니다.

    달력의 30일에 빨간 동그라미가 쳐진 모습
    Photo: Towfiqu barbhuiya / Pexels

    바쁘면 이것만 · 2026.10 기준

    • KT 해지 위약금 환급은 신청해야 받는 방식입니다. 대상이어도 신청하지 않으면 환급되지 않습니다
    • 일반 대상은 2025년 8월 31일 24시 기준 KT 무선을 쓰고 있었고, 2025년 9월 1일 00시부터 2026년 1월 13일 24시 사이에 해지해 위약금이 발생한 고객입니다. 두 조건을 모두 충족해야 해요
    • 2025년 9월 1일 이후 신규·재약정(우수기변 포함) 고객, 그 기간에 해지 후 재가입한 고객, IoT·직권해지 회선은 제외입니다
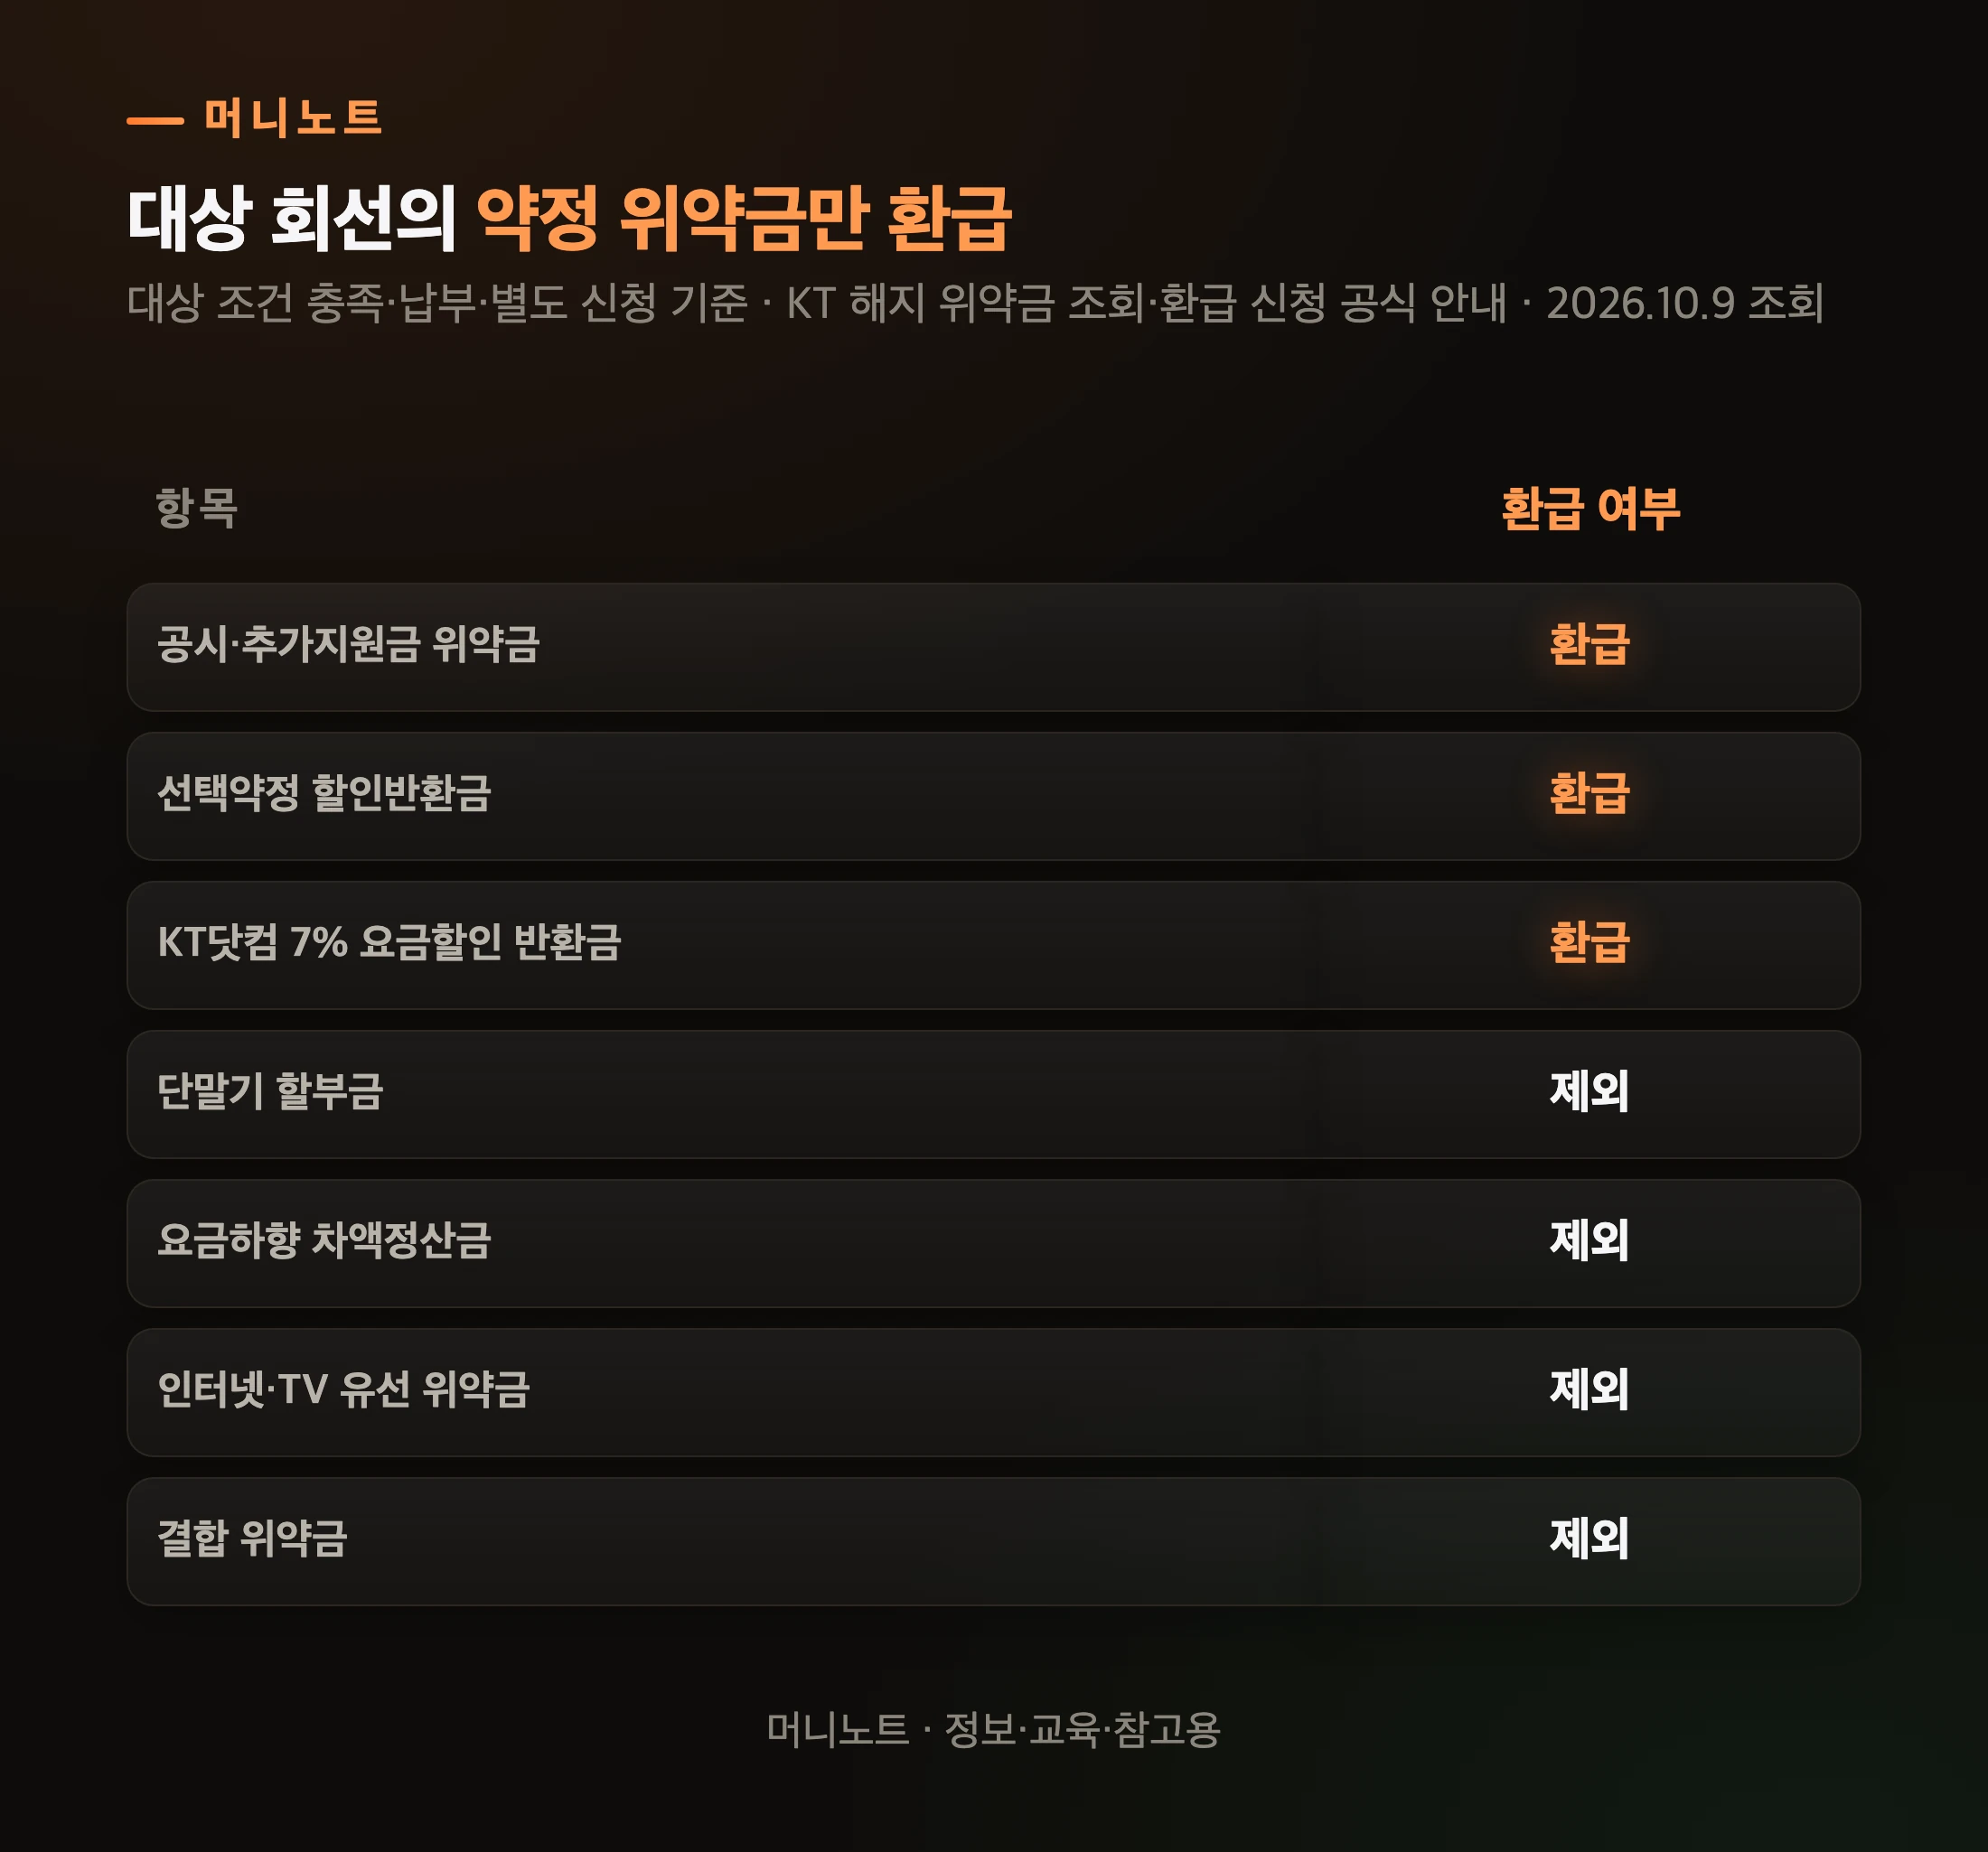
    • 돌아오는 돈은 무선 약정 위약금뿐입니다. 단말기 할부금·요금하향 차액정산금·유선상품 위약금·결합 위약금은 대상이 아닙니다
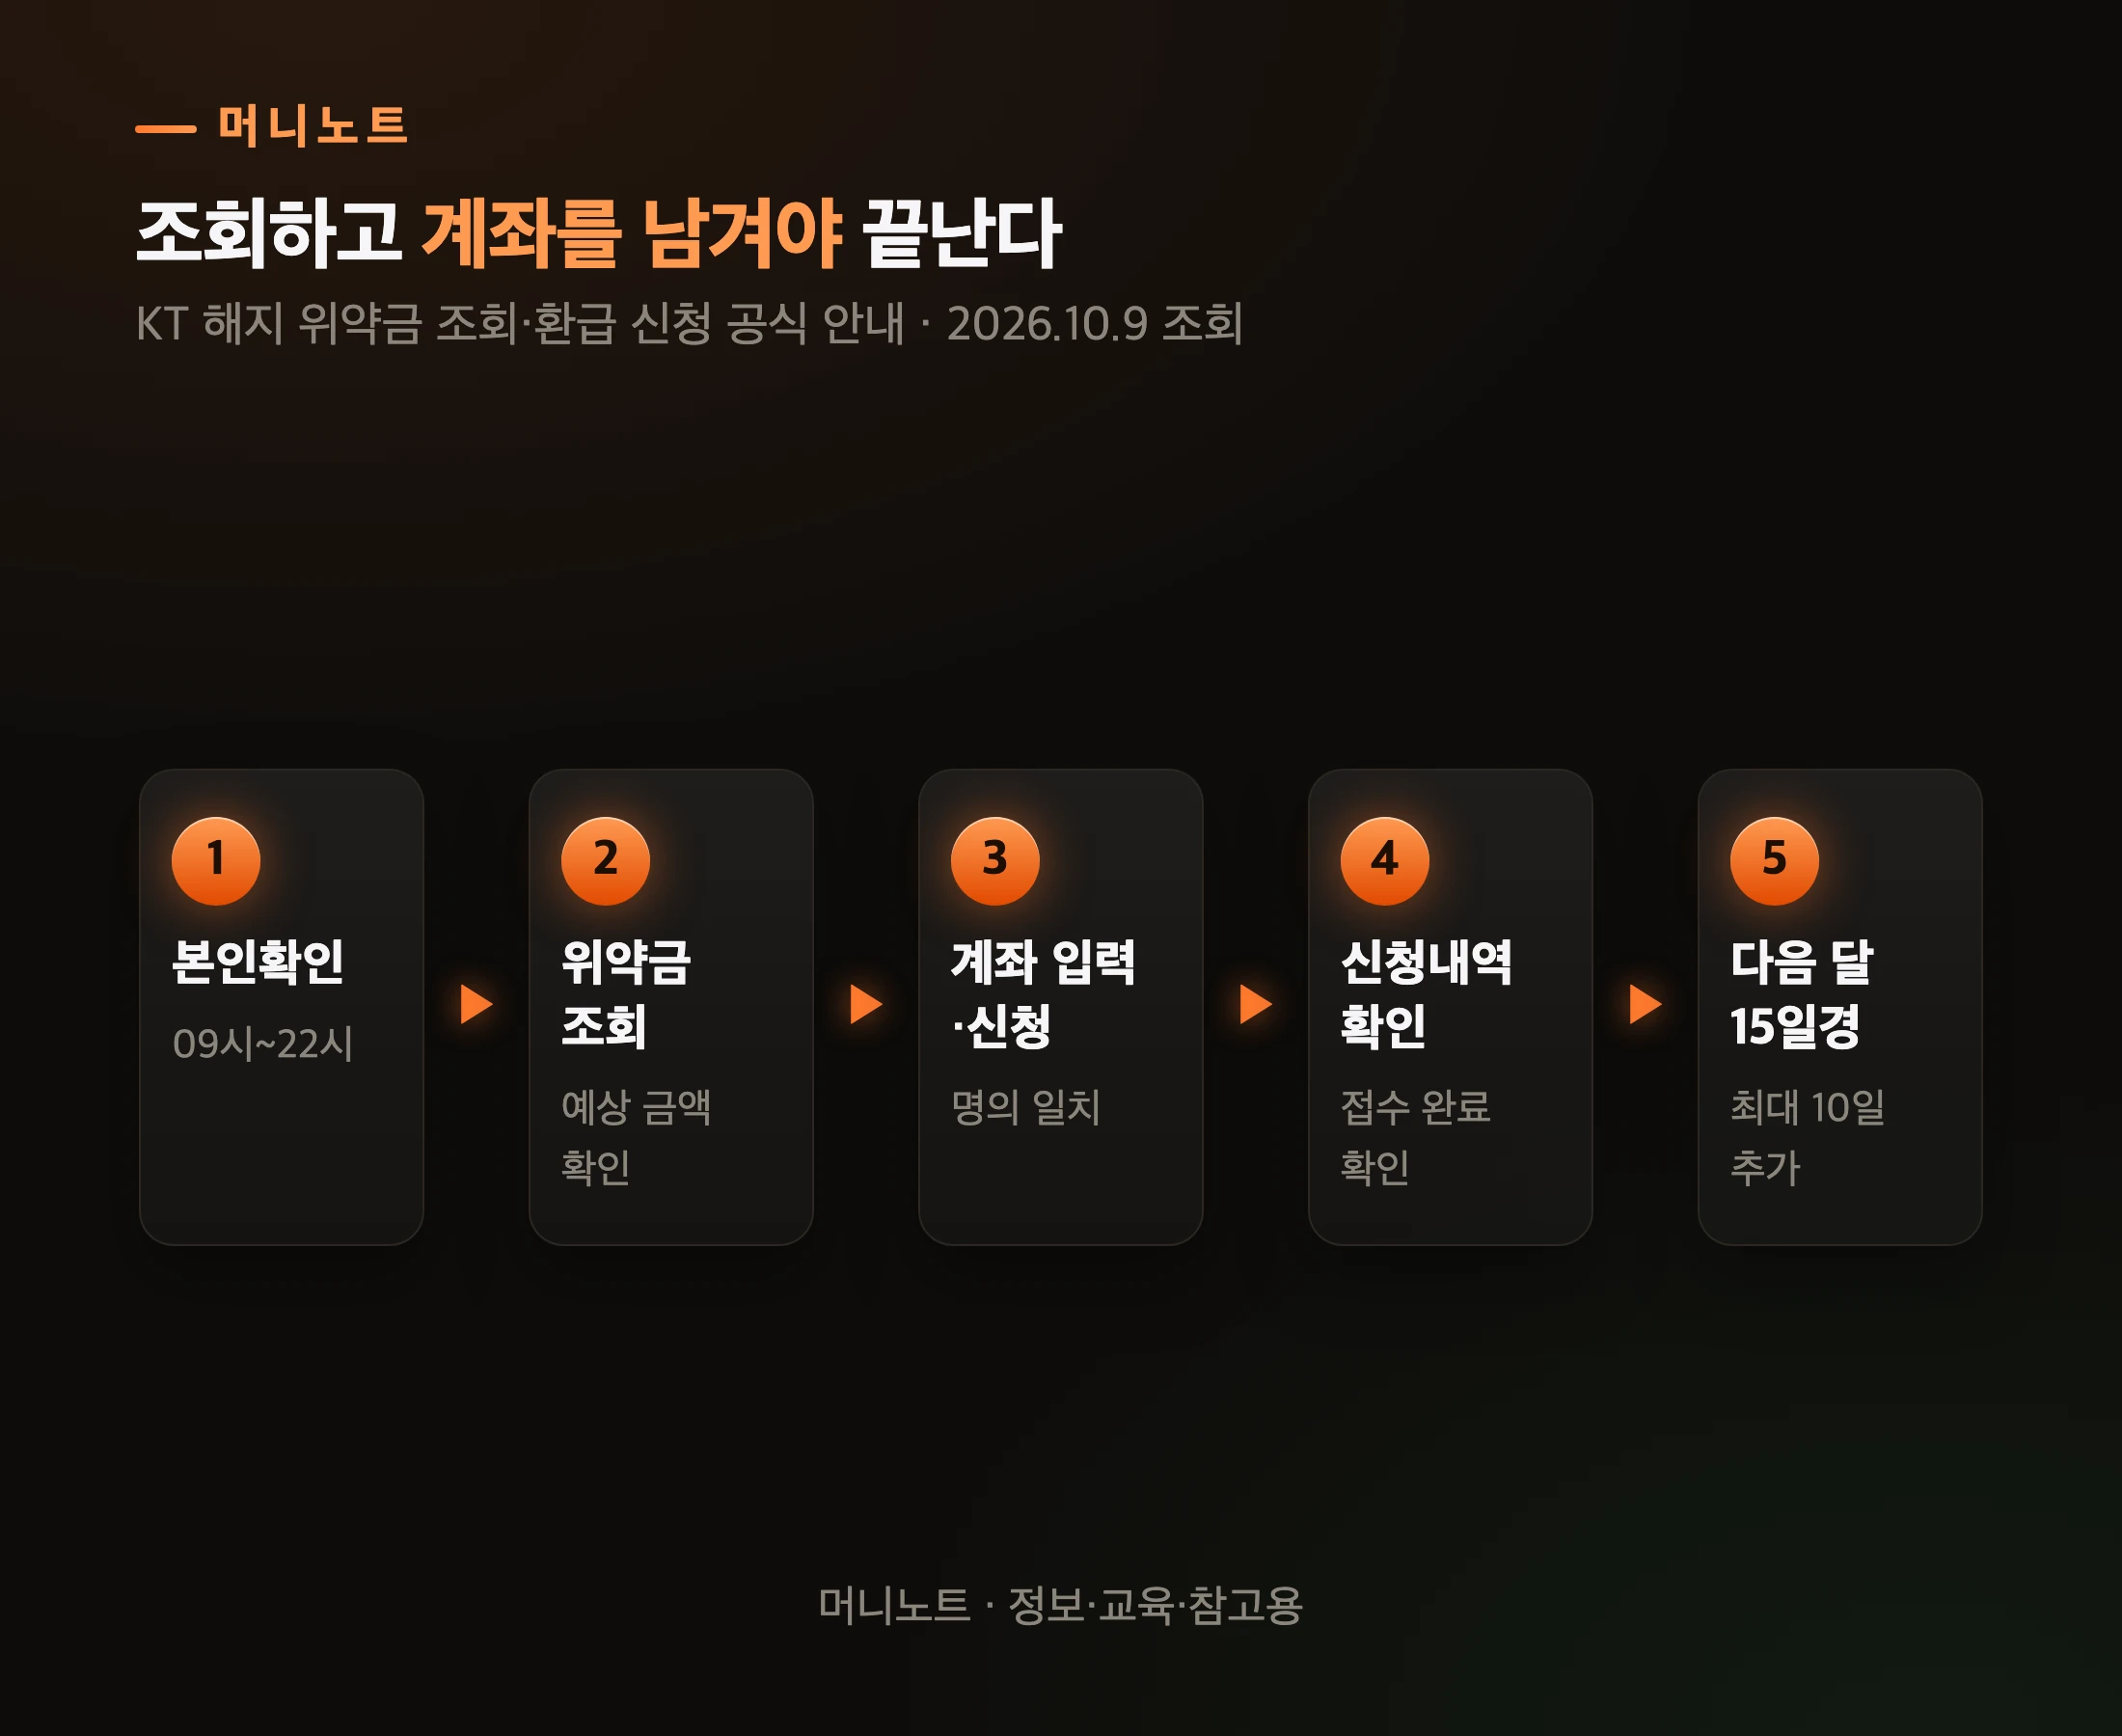
    • 신청은 check.kt.com 에서 신청 기간 내 09시~22시, 또는 공식 KT 매장에서 합니다. 미성년자·법인은 온라인 신청이 안 됩니다
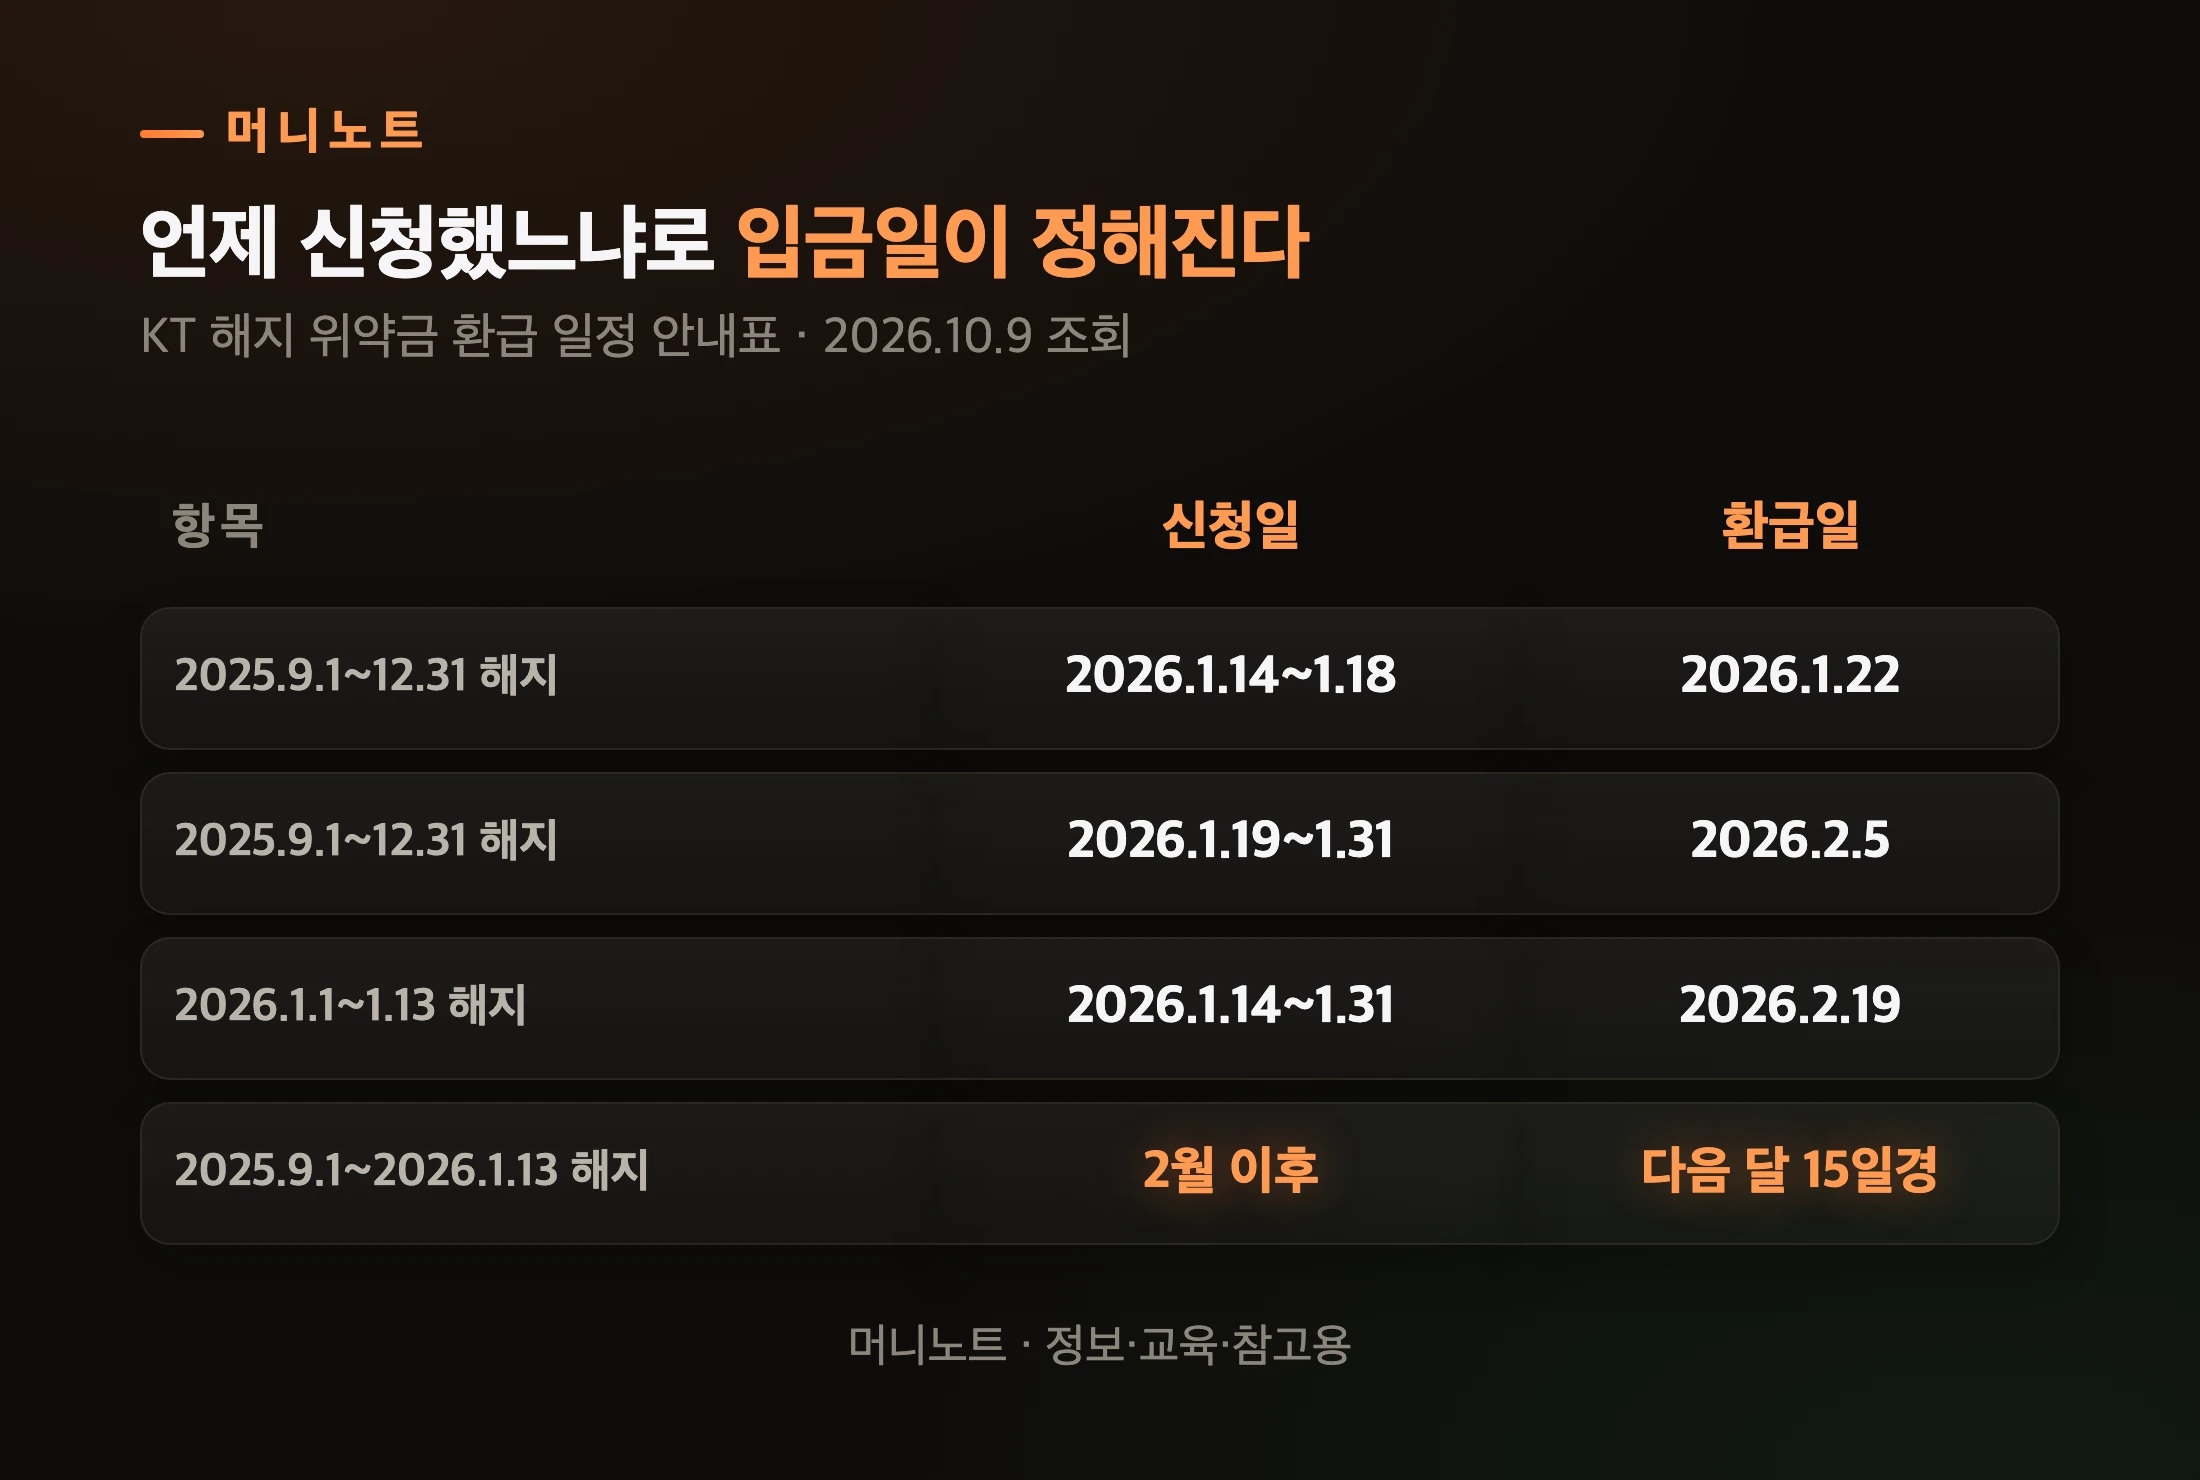
    • 2월 이후 신청분은 신청일 기준 다음 달 15일경 입금되고, 내부 처리로 최대 10일쯤 늦어질 수 있습니다
    KT 위약금 환급 핵심 숫자
    머니노트 · 정보·교육·참고용
    표로 보기
    면제여도 신청해야 돌아온다
    항목 값 설명
    신청 마감 11.30 월요일 22시까지
    남은 기간 52일 2026.10.9 기준
    제외 대상 3가지 재약정·재가입·IoT 등
    입금 시점 15일경 신청 다음 달

    KT 위약금 면제, 왜 저절로 안 들어오나요?

    위약금은 해지할 때 일단 청구돼 내고, 그다음 신청을 해야 돌려받는 구조이기 때문입니다. KT 안내에는 「해당 위약금은 고객님께 청구되어 납부가 필요하며, 이에 대해 고객님의 환급 신청이 필요합니다」라고 적혀 있어요.

    쉽게 말하면 면제는 「깎아 주는 것」이 아니라 「냈다가 돌려받는 것」입니다. 그리고 돌려받으려면 손을 들어야 하는 셈이죠.

    자주 묻는 질문에도 같은 답이 있습니다. 「신청을 해야만 위약금을 환급받을 수 있나요?」라는 물음에 KT는 「네. 고객님의 정확한 환급 계좌 확인을 위해 신청이 필요합니다」라고 답했습니다. 돈을 넣을 계좌를 KT가 모르니, 받을 사람이 알려 줘야 하는 겁니다.
    그럼 신청을 안 한 사람이 정말 많았을까요?

    KT 위약금 상담 93건 중 기한 내 미신청
    머니노트 · 정보·교육·참고용
    표로 보기
    상담 열 건 중 일곱 건은 신청을 놓친 경우
    항목 설명 값
    기한 내 미신청 69건 69
    그 밖의 상담 24건 24

    보도에 따르면 한국소비자연맹이 1372 소비자상담센터에 2026년 1월 2일부터 3월 19일까지 들어온 KT 위약금 상담 93건을 분석했더니, 「기한 내 미신청」이 69건으로 가장 많았다고 합니다. 저희가 연맹 원문을 직접 확인하지는 못했습니다.

    오해하지 마세요. 이건 당시 상담 건수이고, 지금 못 받고 있는 사람 수를 뜻하지 않습니다. 그 뒤 신청 기한이 다시 늘었거든요.

    이 글은 KT가 공지한 위약금 환급의 대상과 신청 절차를 다룹니다. KT는 「믿고 이용해주신 고객님께 책임을 다하고자」 환급한다고 적었습니다. 그렇다면 누가 이 프로그램의 대상일까요?

    나도 KT 위약금 환급 대상일까요?

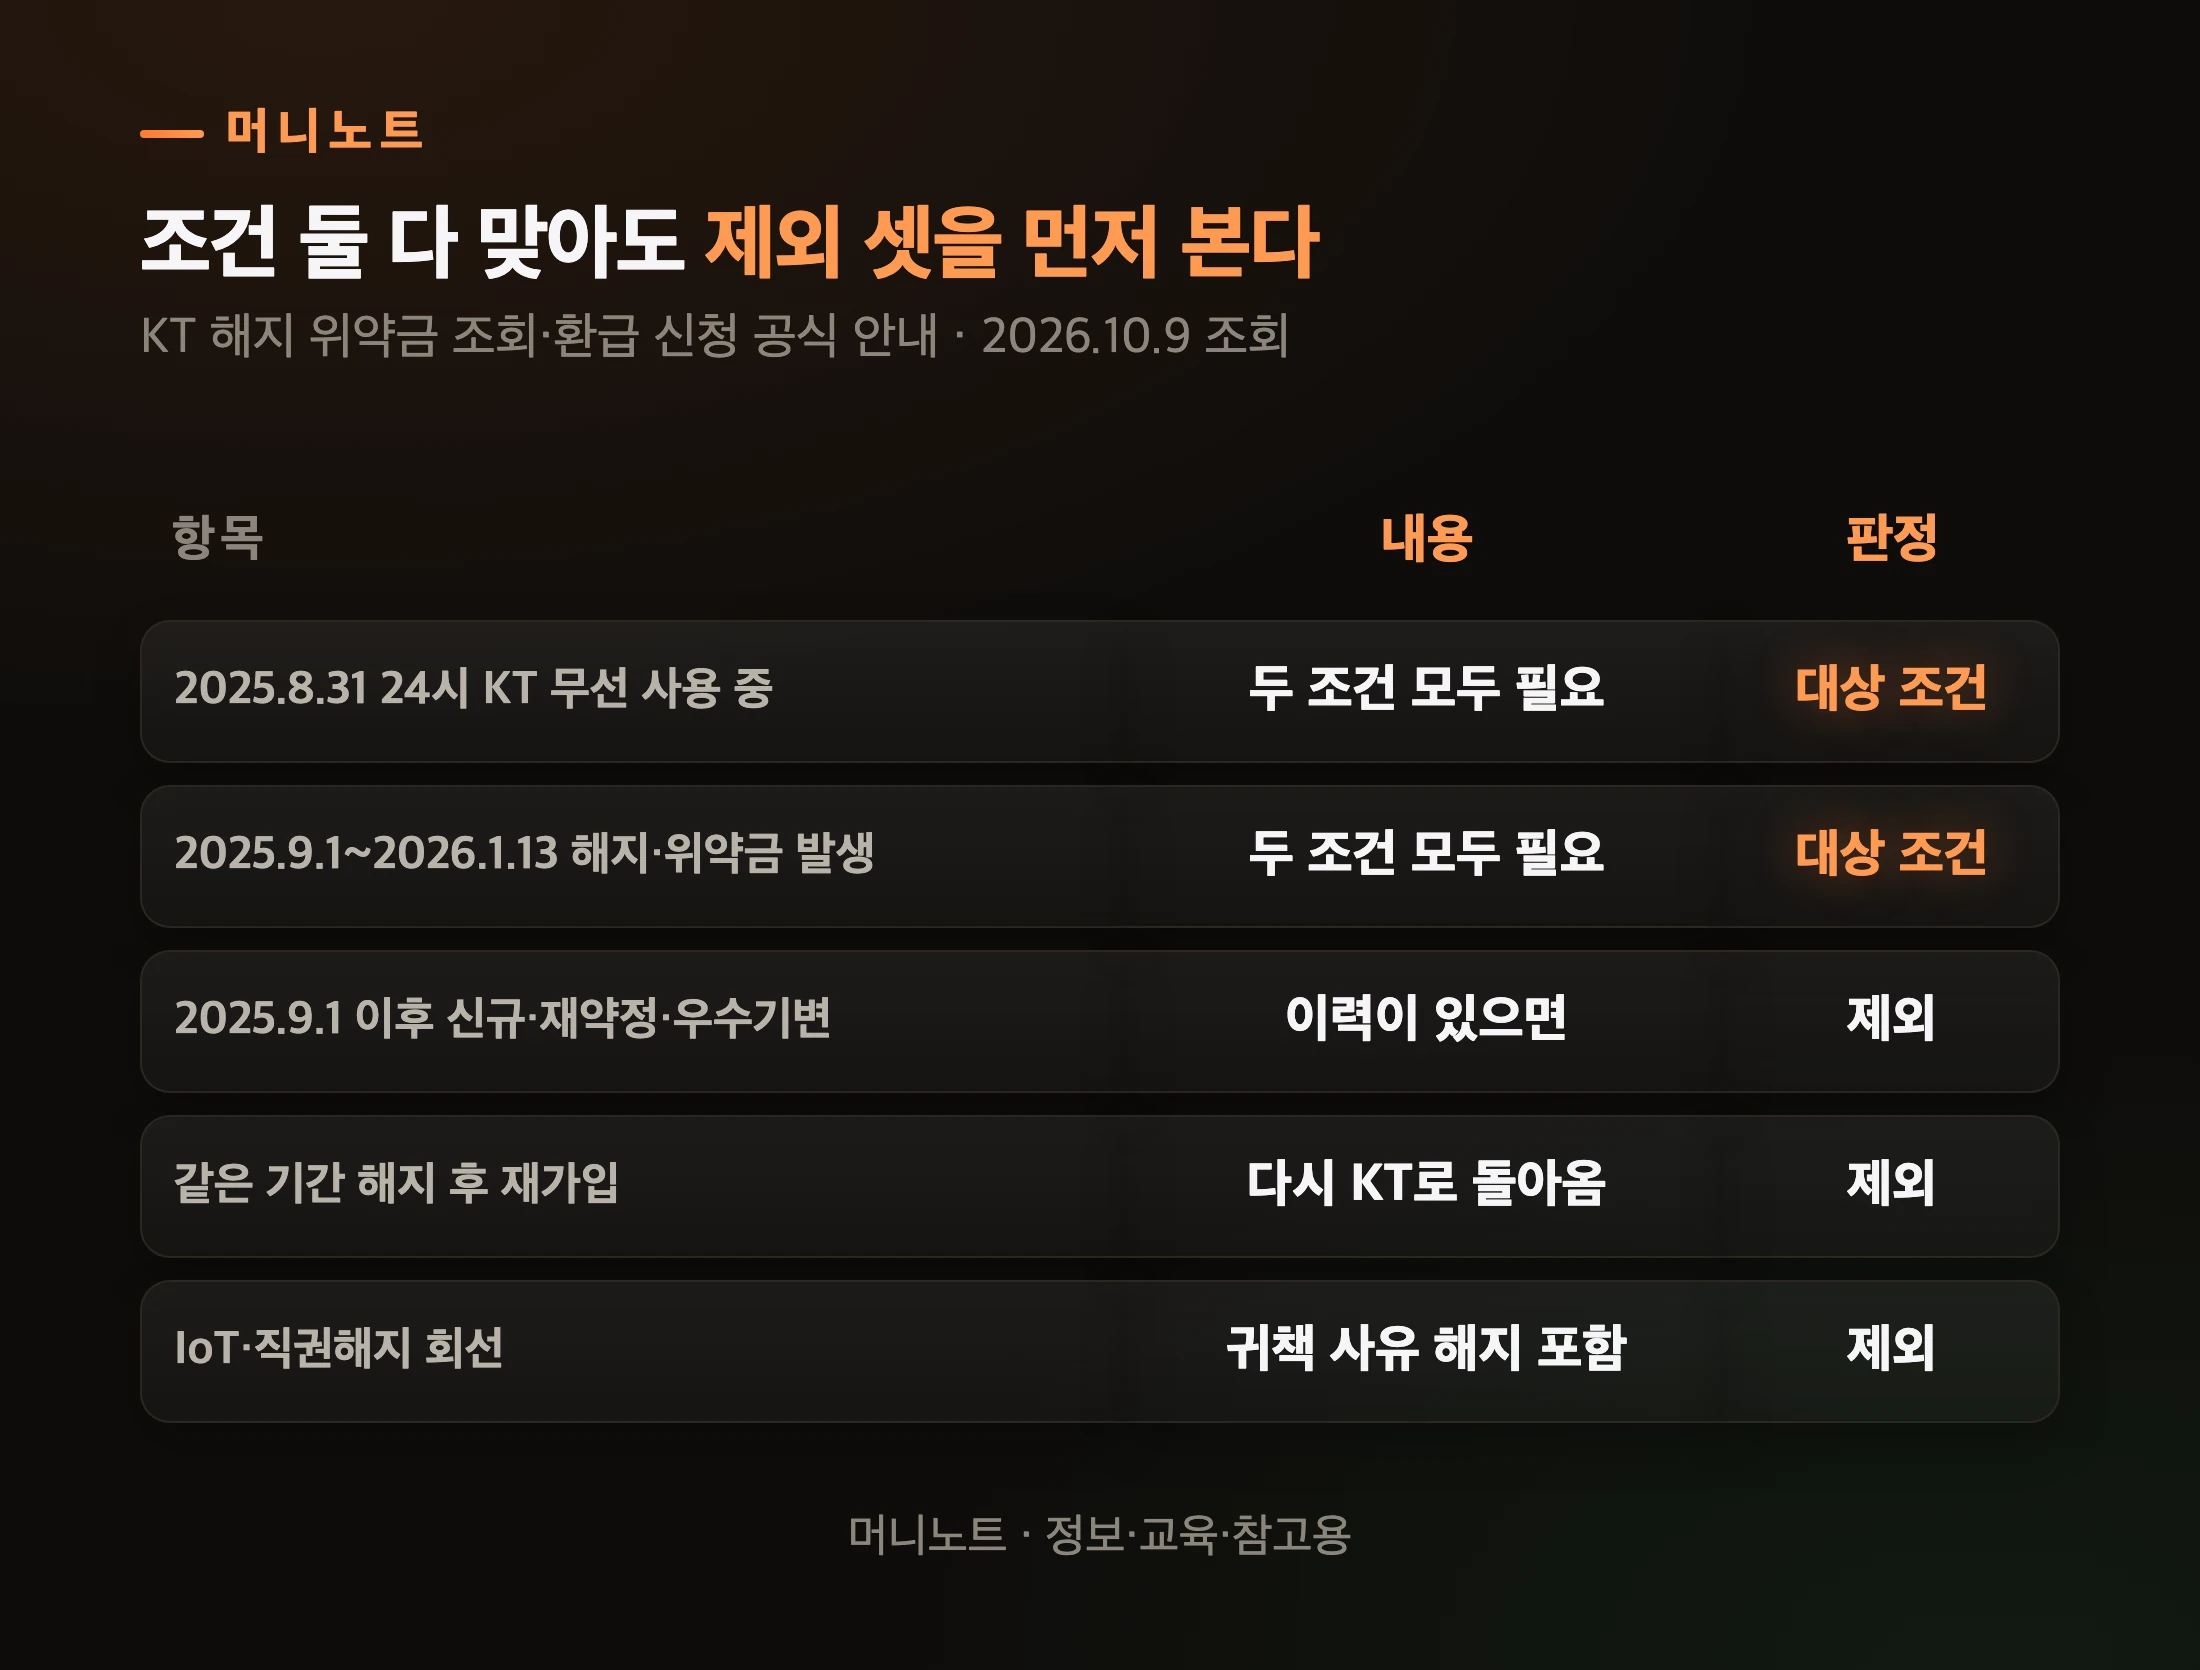
    일반 대상은 두 조건을 모두 충족해야 합니다. 2025년 8월 31일(일) 24시 기준으로 KT 무선을 쓰고 있었고, 2025년 9월 1일(월) 00시부터 2026년 1월 13일(화) 24시 사이에 해지해 위약금이 발생했어야 합니다. 특수사유로 해지 기한 예외를 인정받은 고객은 아래에서 따로 다룹니다.

    예를 들어 작년 11월에 약정이 남은 휴대폰을 해지하고 다른 통신사로 옮긴 직장인이 있다고 해 볼게요. 8월 말에 KT를 쓰고 있었고 해지일도 기간 안이니, 제외 대상만 아니면 환급 대상입니다.

    KT 위약금 환급 대상과 제외 대상
    머니노트 · 정보·교육·참고용
    표로 보기
    조건 둘 다 맞아도 제외 셋을 먼저 본다
    구분 내용 판정
    2025.8.31 24시 KT 무선 사용 중 두 조건 모두 필요 대상 조건
    2025.9.1~2026.1.13 해지·위약금 발생 두 조건 모두 필요 대상 조건
    2025.9.1 이후 신규·재약정·우수기변 이력이 있으면 제외
    같은 기간 해지 후 재가입 다시 KT로 돌아옴 제외
    IoT·직권해지 회선 귀책 사유 해지 포함 제외

    재약정 이력도 꼭 확인해야 합니다. KT 자주 묻는 질문에는 2025년 9월 30일에 이전 단말 약정 위약금을 유예하며 우수기변을 한 사례가 나오는데, 답은 「불가합니다」였습니다. 9월 1일 이후 우수기변을 포함한 재약정 이력이 있으면 대상이 아닙니다.

    직권해지 회선도 빠집니다. KT는 「직권 해지는 고객님의 귀책 사유로 해지된 경우이기에 위약금 환급 대상이 아닙니다」라고 설명했습니다. 2025년 8월 31일에 해지한 건도 대상이 아니라고 적었습니다.

    그럼 회선은 그대로 두고 약정만 풀었다면요? KT 답은 「아닙니다. 회선을 해지하는 경우 환급 대상입니다」입니다. KT 회선을 유지하면서 약정만 해지·변경한 경우는 해당하지 않습니다.

    대상이라는 걸 확인했다면, 다음은 얼마가 돌아오느냐입니다.

    어떤 위약금이 돌아오고, 무엇은 안 돌아오나요?

    돌아오는 건 무선 「약정 위약금」뿐입니다. KT가 든 항목은 공통(공시)지원금 위약금, 추가지원금 위약금, 선택약정 할인반환금, KT닷컴 7% 요금할인 반환금 등입니다.

    약정 위약금이란 쉽게 말하면 「2년 쓰겠다」고 약속하고 받은 할인을, 약속을 못 채워 되돌려 낸 돈입니다. 휴대폰뿐 아니라 워치·패드 같은 2nd 디바이스 약정도 포함돼요.

    돌려받는 돈과 못 돌려받는 돈
    머니노트 · 정보·교육·참고용
    표로 보기
    대상 회선의 약정 위약금만 환급
    구분 환급 여부
    공시·추가지원금 위약금 환급
    선택약정 할인반환금 환급
    KT닷컴 7% 요금할인 반환금 환급
    단말기 할부금 제외
    요금하향 차액정산금 제외
    인터넷·TV 유선 위약금 제외
    결합 위약금 제외

    여기서 많이들 헷갈리는 게 단말기 할부금입니다. 해지하면서 남은 휴대폰 값을 한꺼번에 냈다면 그건 기계값이라 환급 대상이 아니에요. 고지서에 함께 찍혀 나와도 돌아오는 돈은 약정 위약금 줄뿐입니다.

    고지서와 계산기를 놓고 함께 살펴보는 부부
    Photo: Mikhail Nilov / Pexels

    조회한 예상 금액과 실제 환급액이 다를 수도 있습니다. KT는 「’25.12월 이후 해지하신 경우, ‘25.11월 말 기준 위약금으로 안내되어 실제 해지된 시점의 위약금과 다를 수 있습니다」라고 적었습니다.
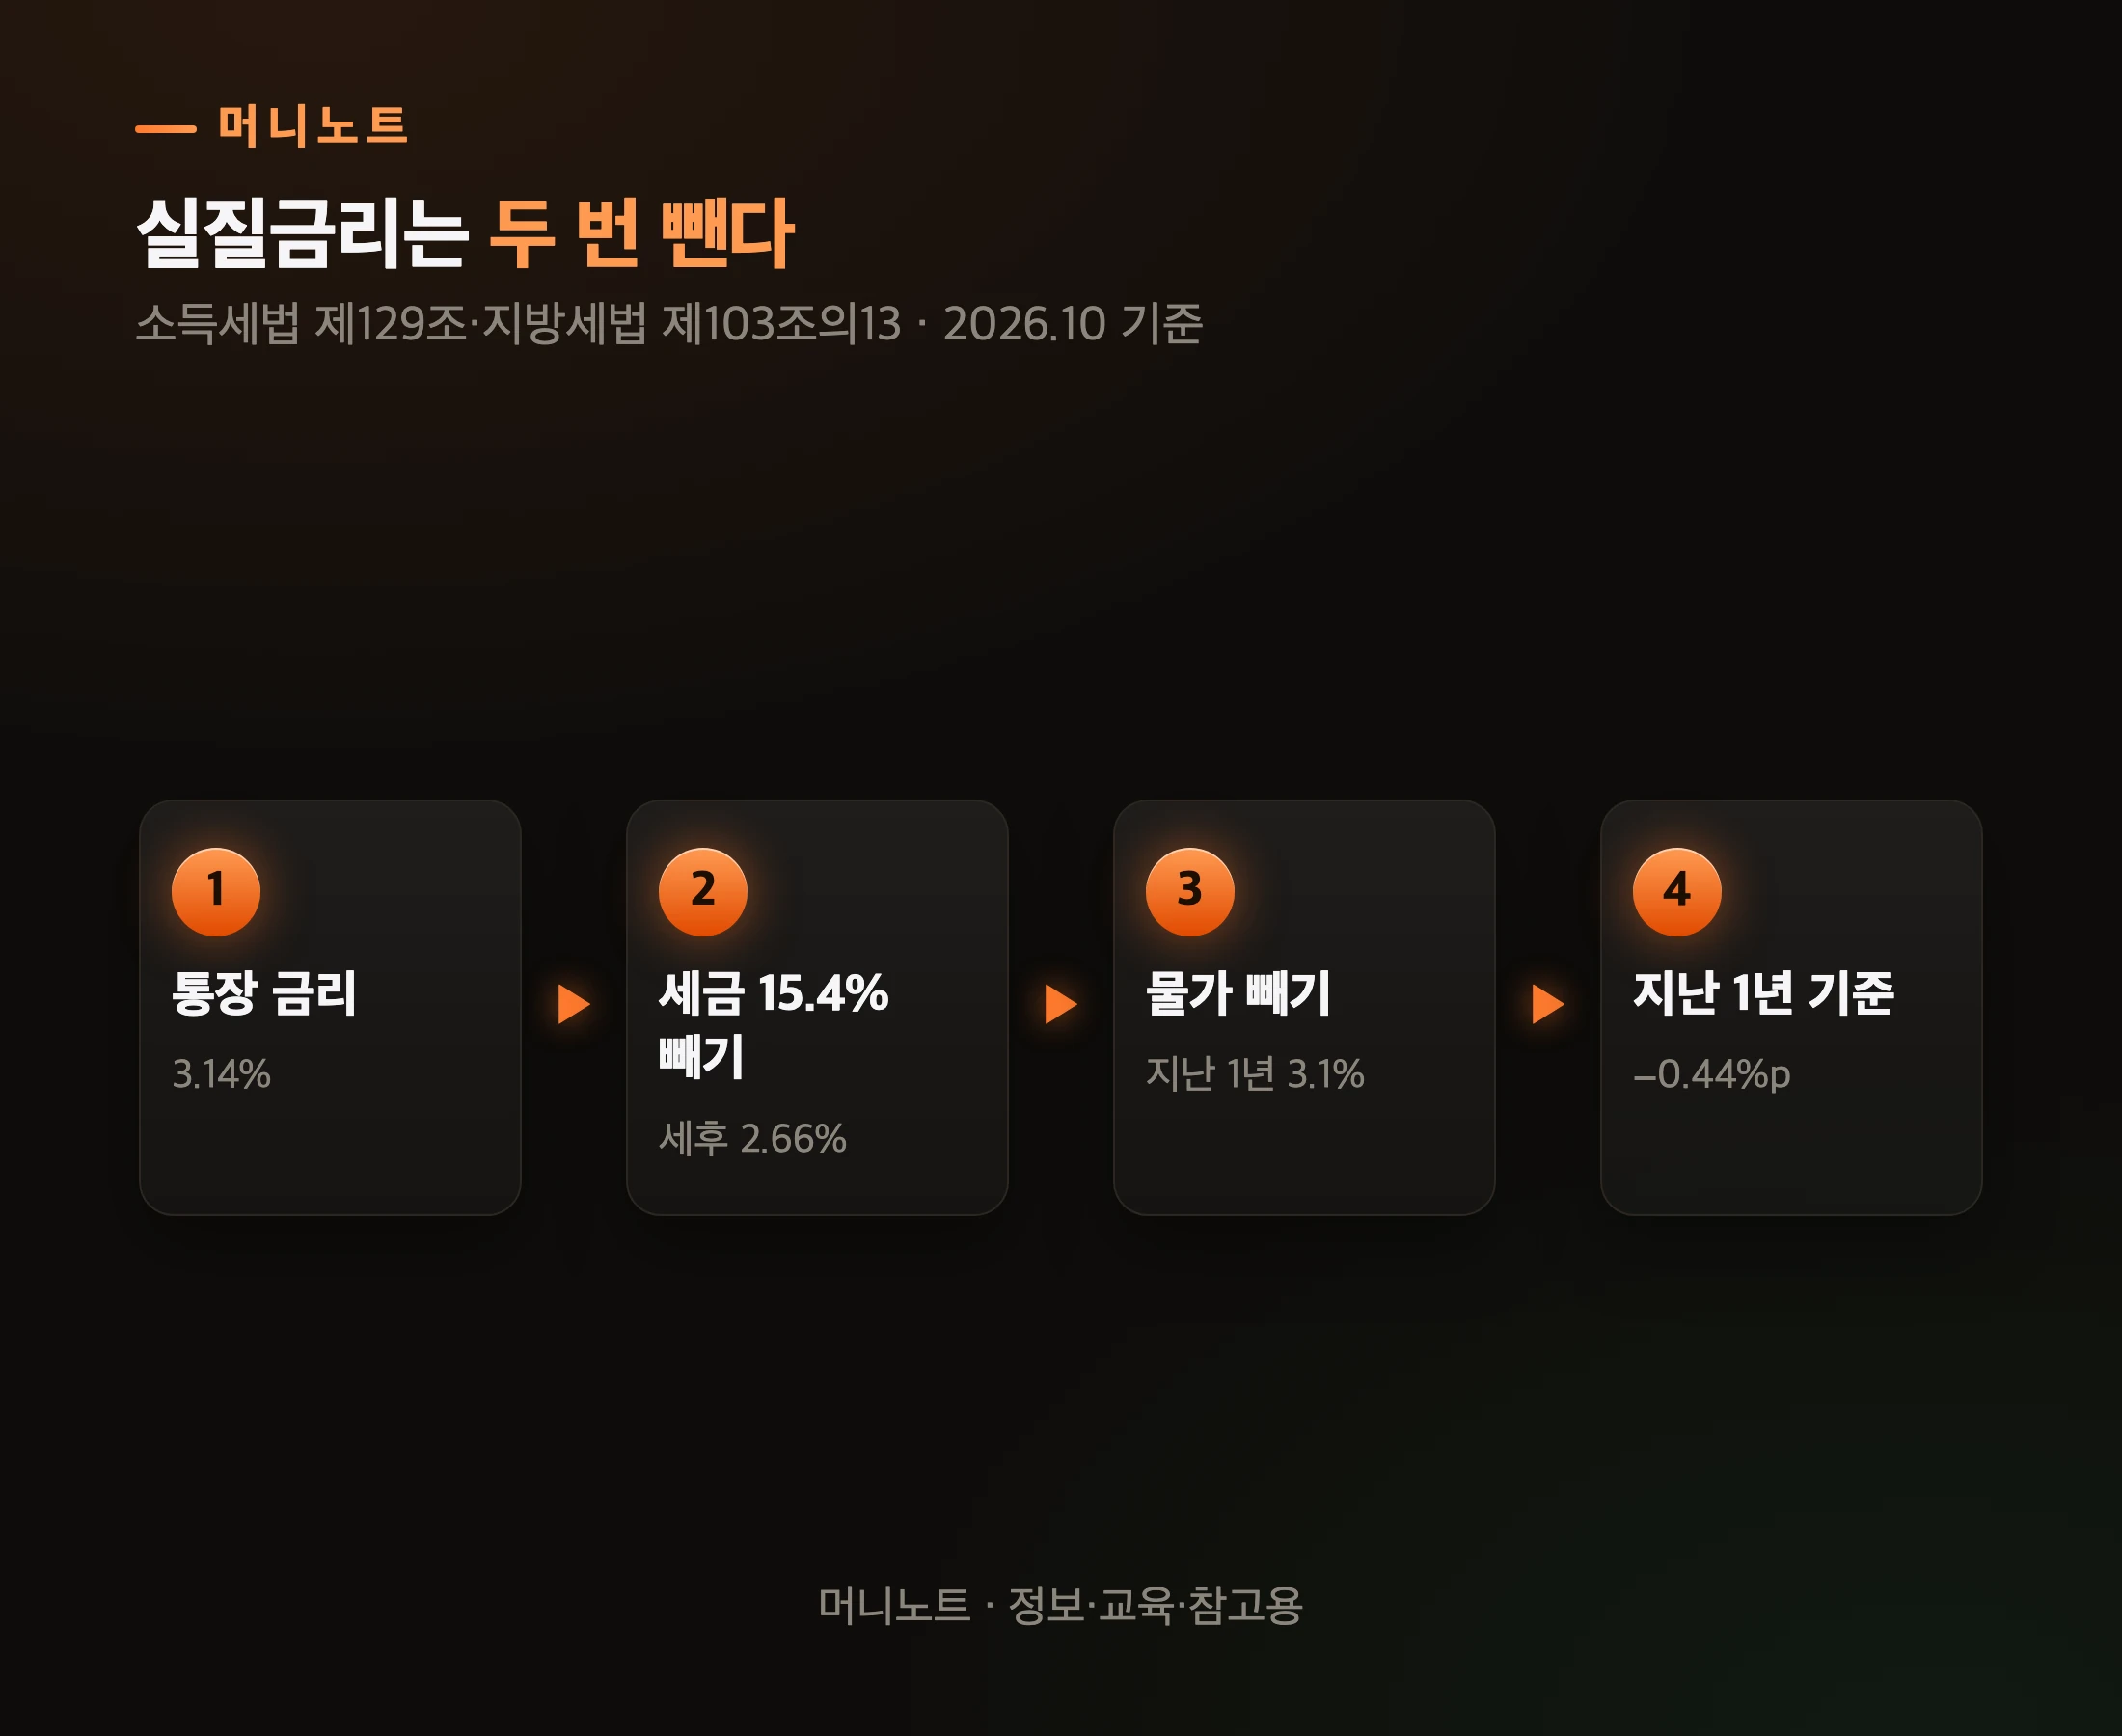
    금액보다 더 중요한 건 시계입니다. 11월 30일이 지나면 정말 끝일까요?
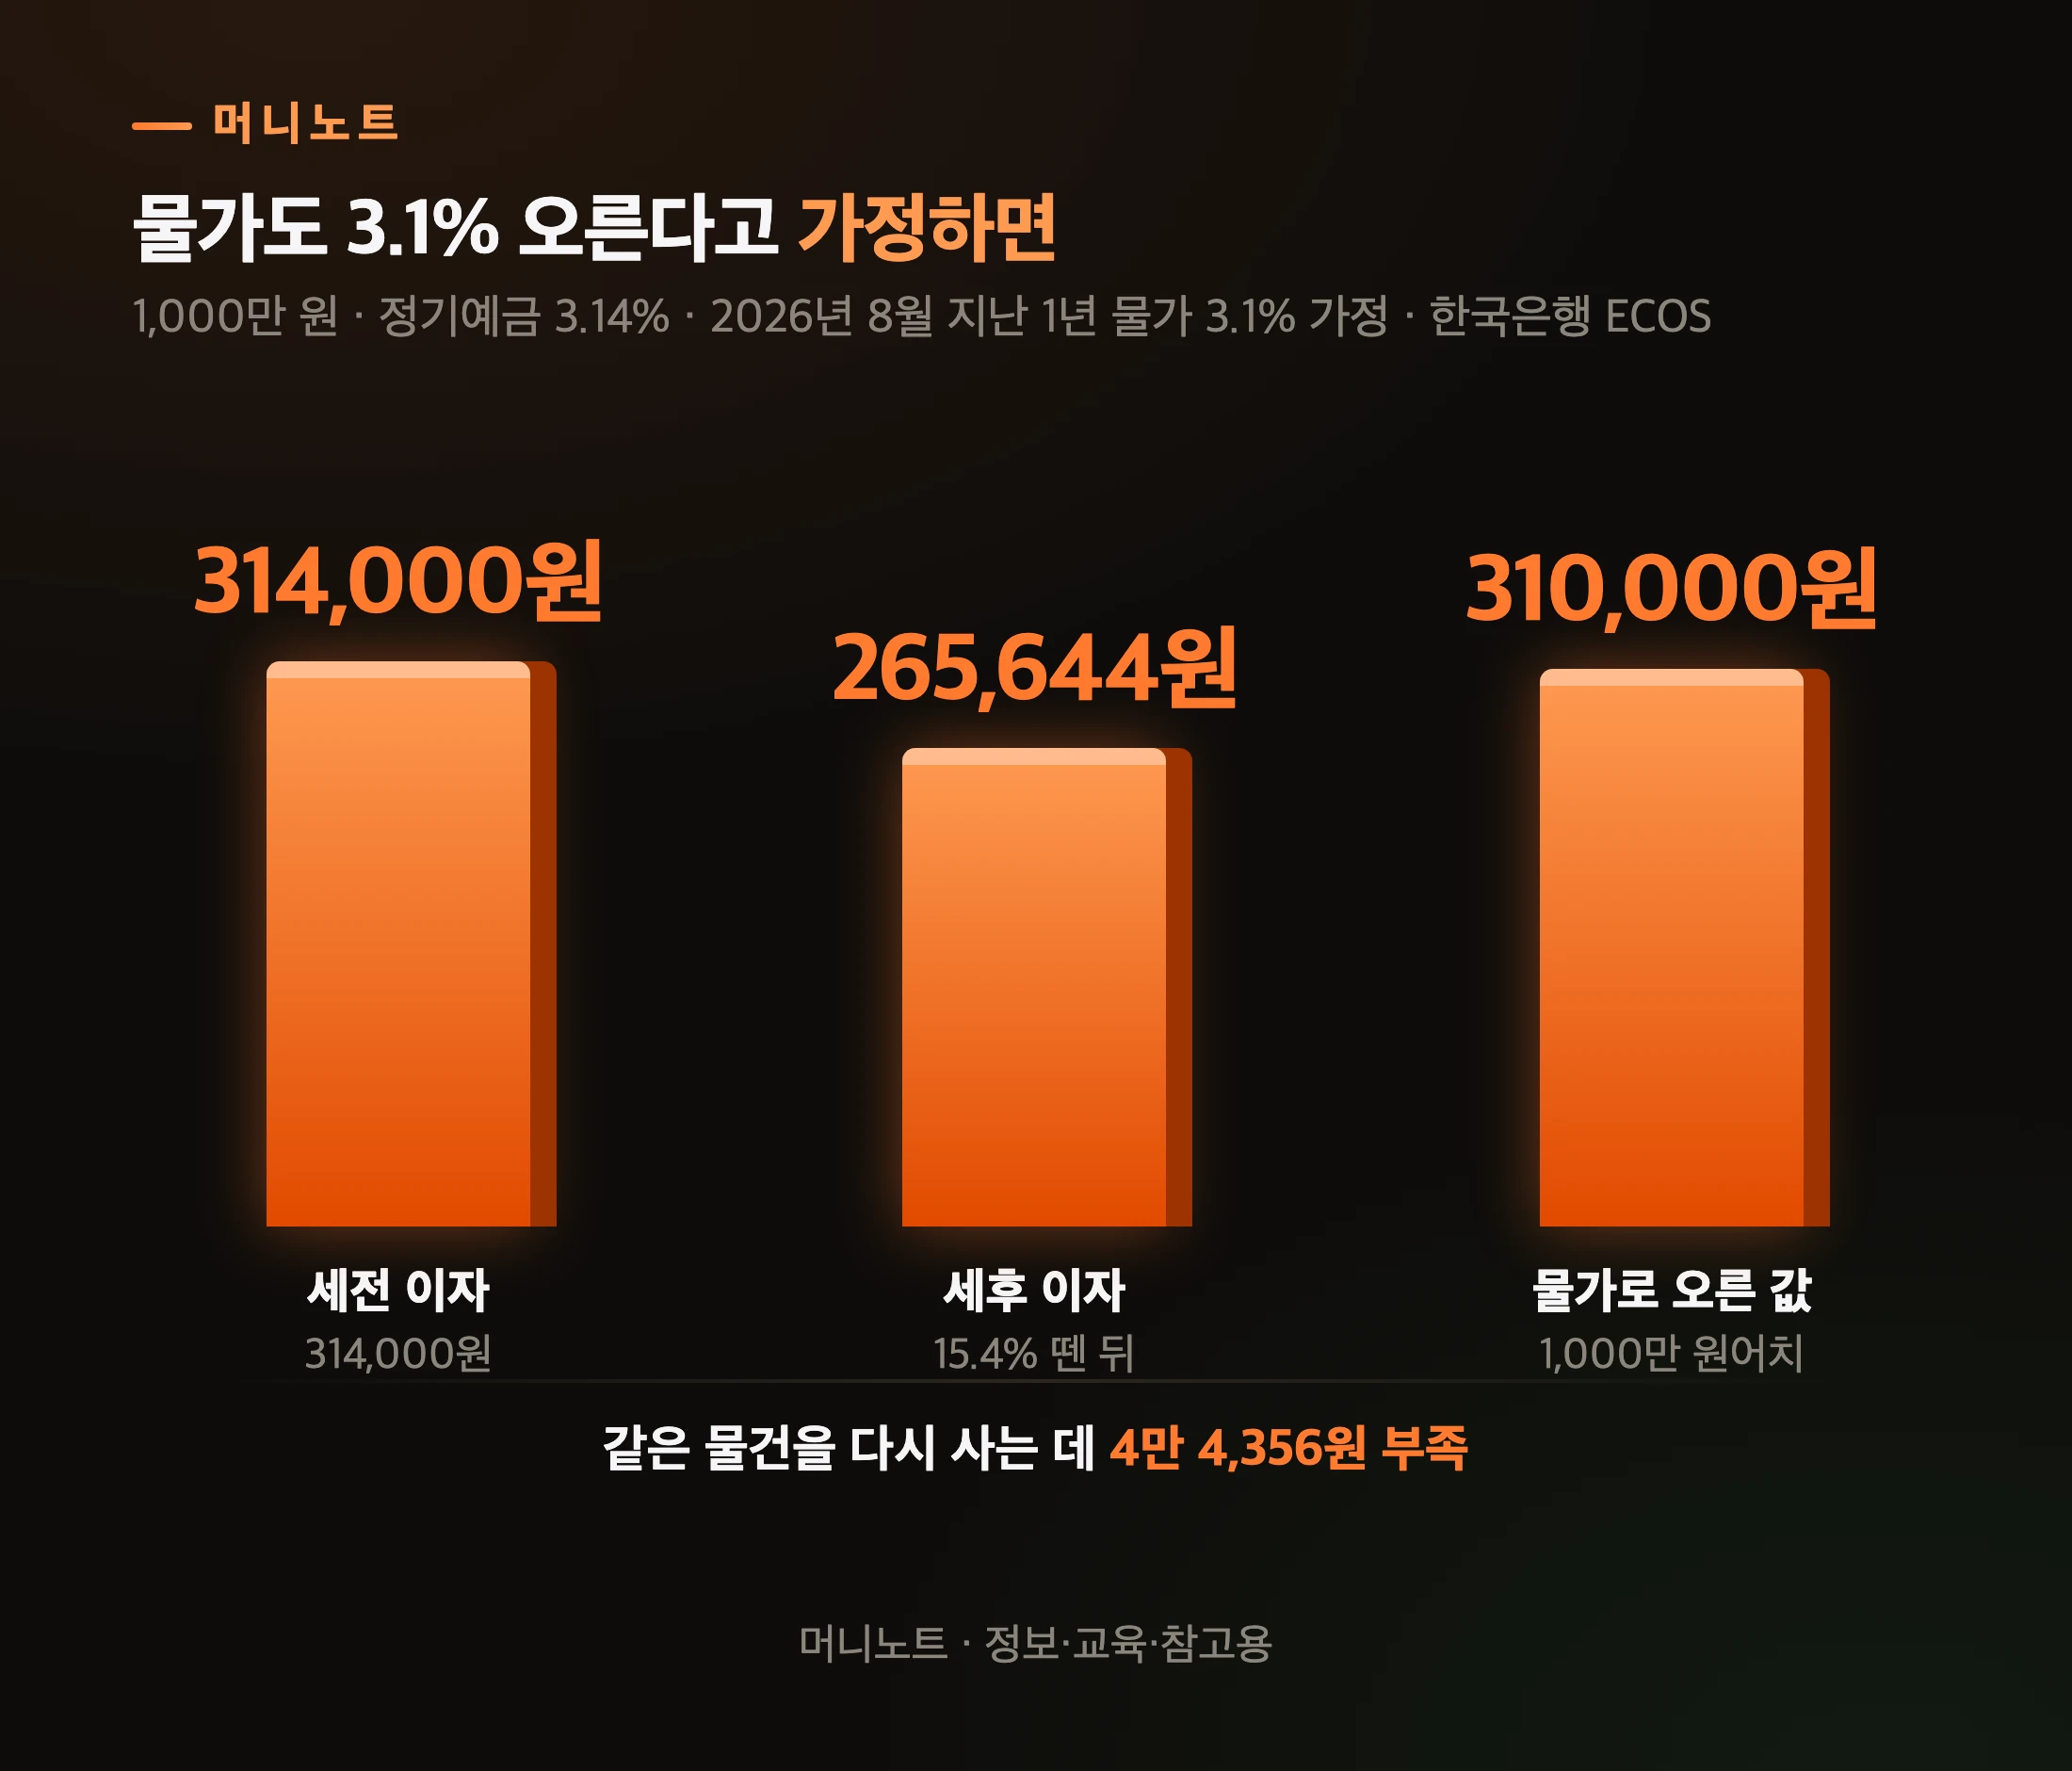
    11월 30일이 지나면 정말 끝인가요?

    KT 안내로는 그렇습니다. 「위약금 환급 신청 기간이 지나면, 환급이 안되나요?」라는 질문에 KT는 「네, 맞습니다. ’26년 11월 30일 (월) 22시까지 신청한 경우만 환급처리 됩니다」라고 답했습니다.
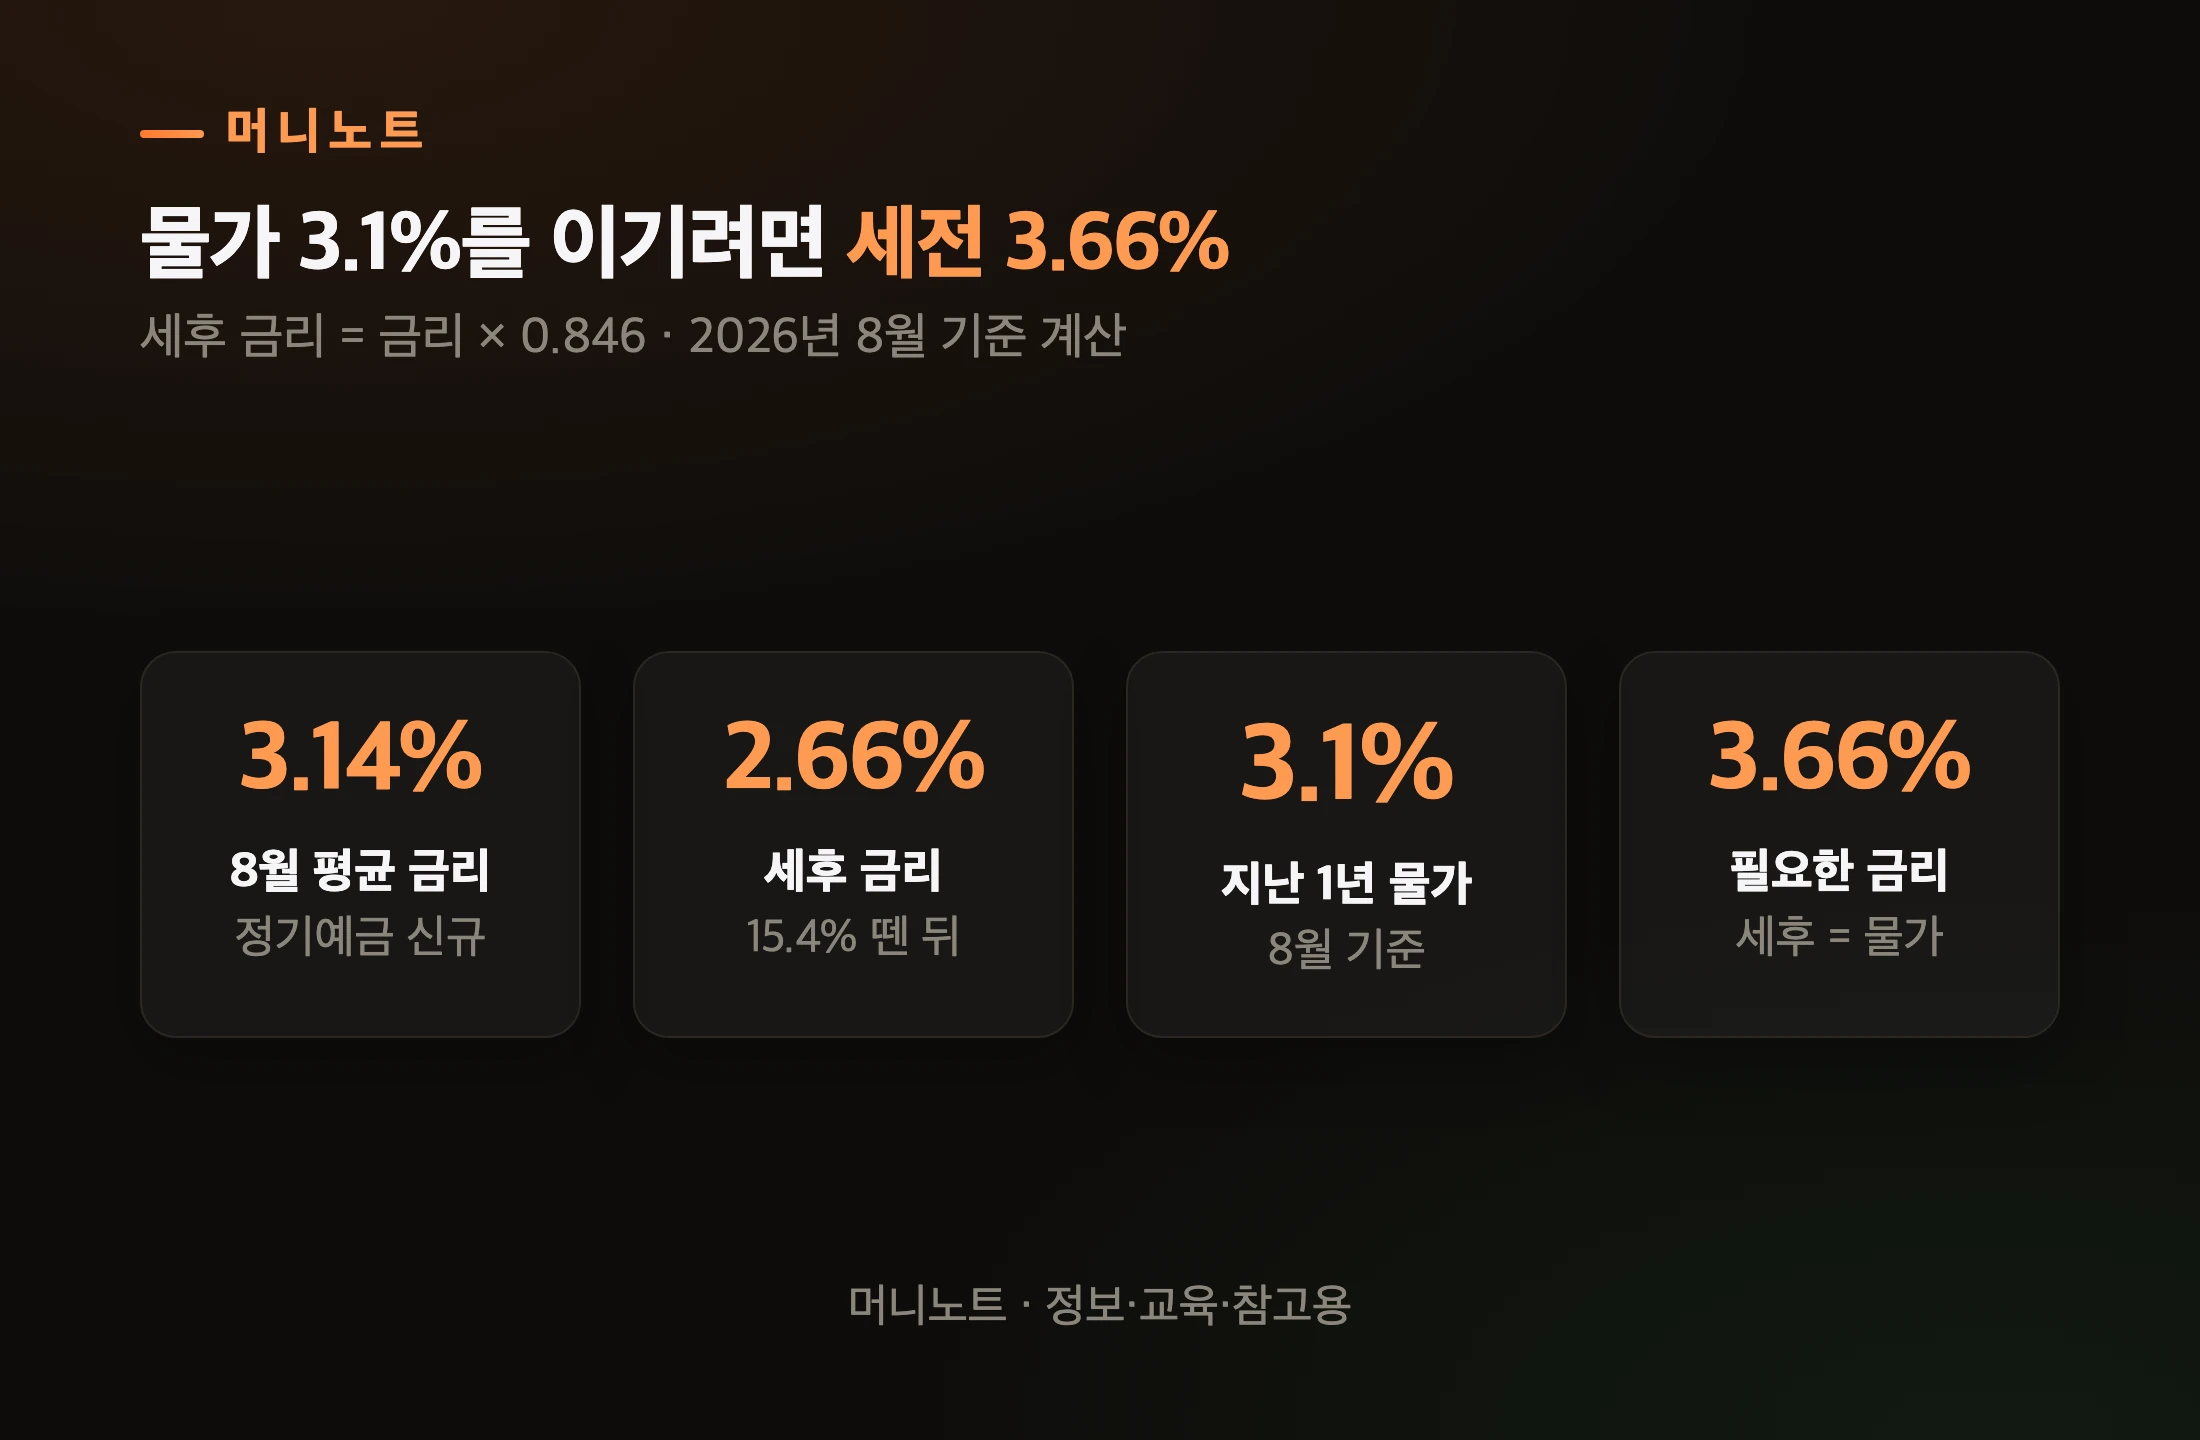
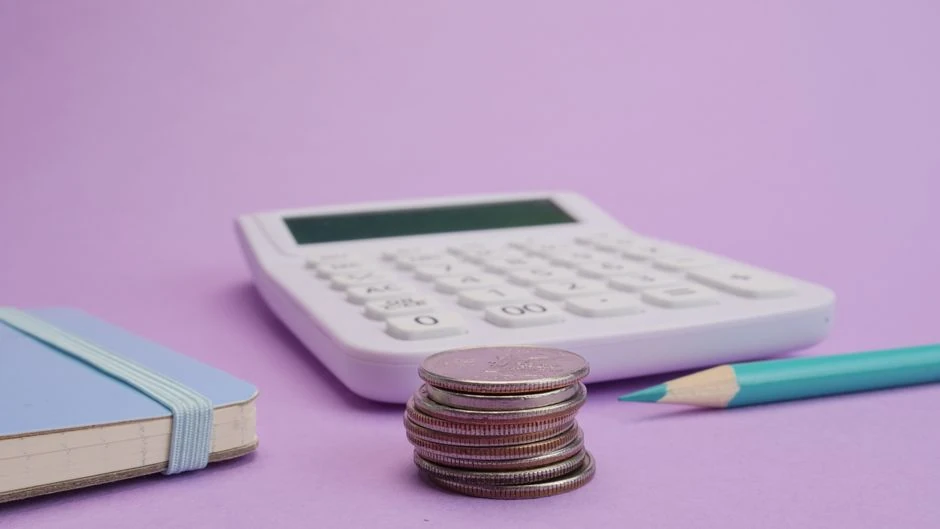
    KT 위약금 환급 일정
    머니노트 · 정보·교육·참고용
    표로 보기
    해지 창은 닫혔고 신청 창만 열려 있다
    시점 사건 설명
    2025.8.31 24시 KT 무선 사용 중 이 시점 기준 고객
    2025.9.1~2026.1.13 해지 대상 기간 이미 지난 창
    2026.1.14 09시 환급 신청 시작 온라인·매장
    2026.6.30 특수사유 해지 마감 해지만 이날까지
    2026.11.30 22시 환급 신청 마감 환급 실패 고객 외 추가 신청 불가

    보도에 따르면 처음 신청 마감은 2026년 1월 31일이었고, 6월 30일로 한 번, 11월 30일로 또 한 번 늘었습니다. 신청을 놓친 고객이 적지 않다는 지적이 나온 뒤였다고 해요.

    솔직히 이런 생각이 드시죠. 「두 번이나 늘렸으니 또 늘려 주겠지.」 물론 그럴 가능성을 배제할 수는 없습니다. 다만 세 번째 연장 계획은 KT 안내에도, 저희가 찾은 자료에도 없었어요. 지금 공지된 마감은 11월 30일 22시 하나뿐입니다.

    12월에 다시 신청할 길이 있다는 이야기도 있습니다. 그런데 이건 「환급 실패」 고객에게만 열립니다. KT는 「환급 실패 고객에 한해 별도 재신청 안내할 예정」이라며 「환급 실패 고객 외에 추가 신청은 불가합니다」라고 못 박았습니다.
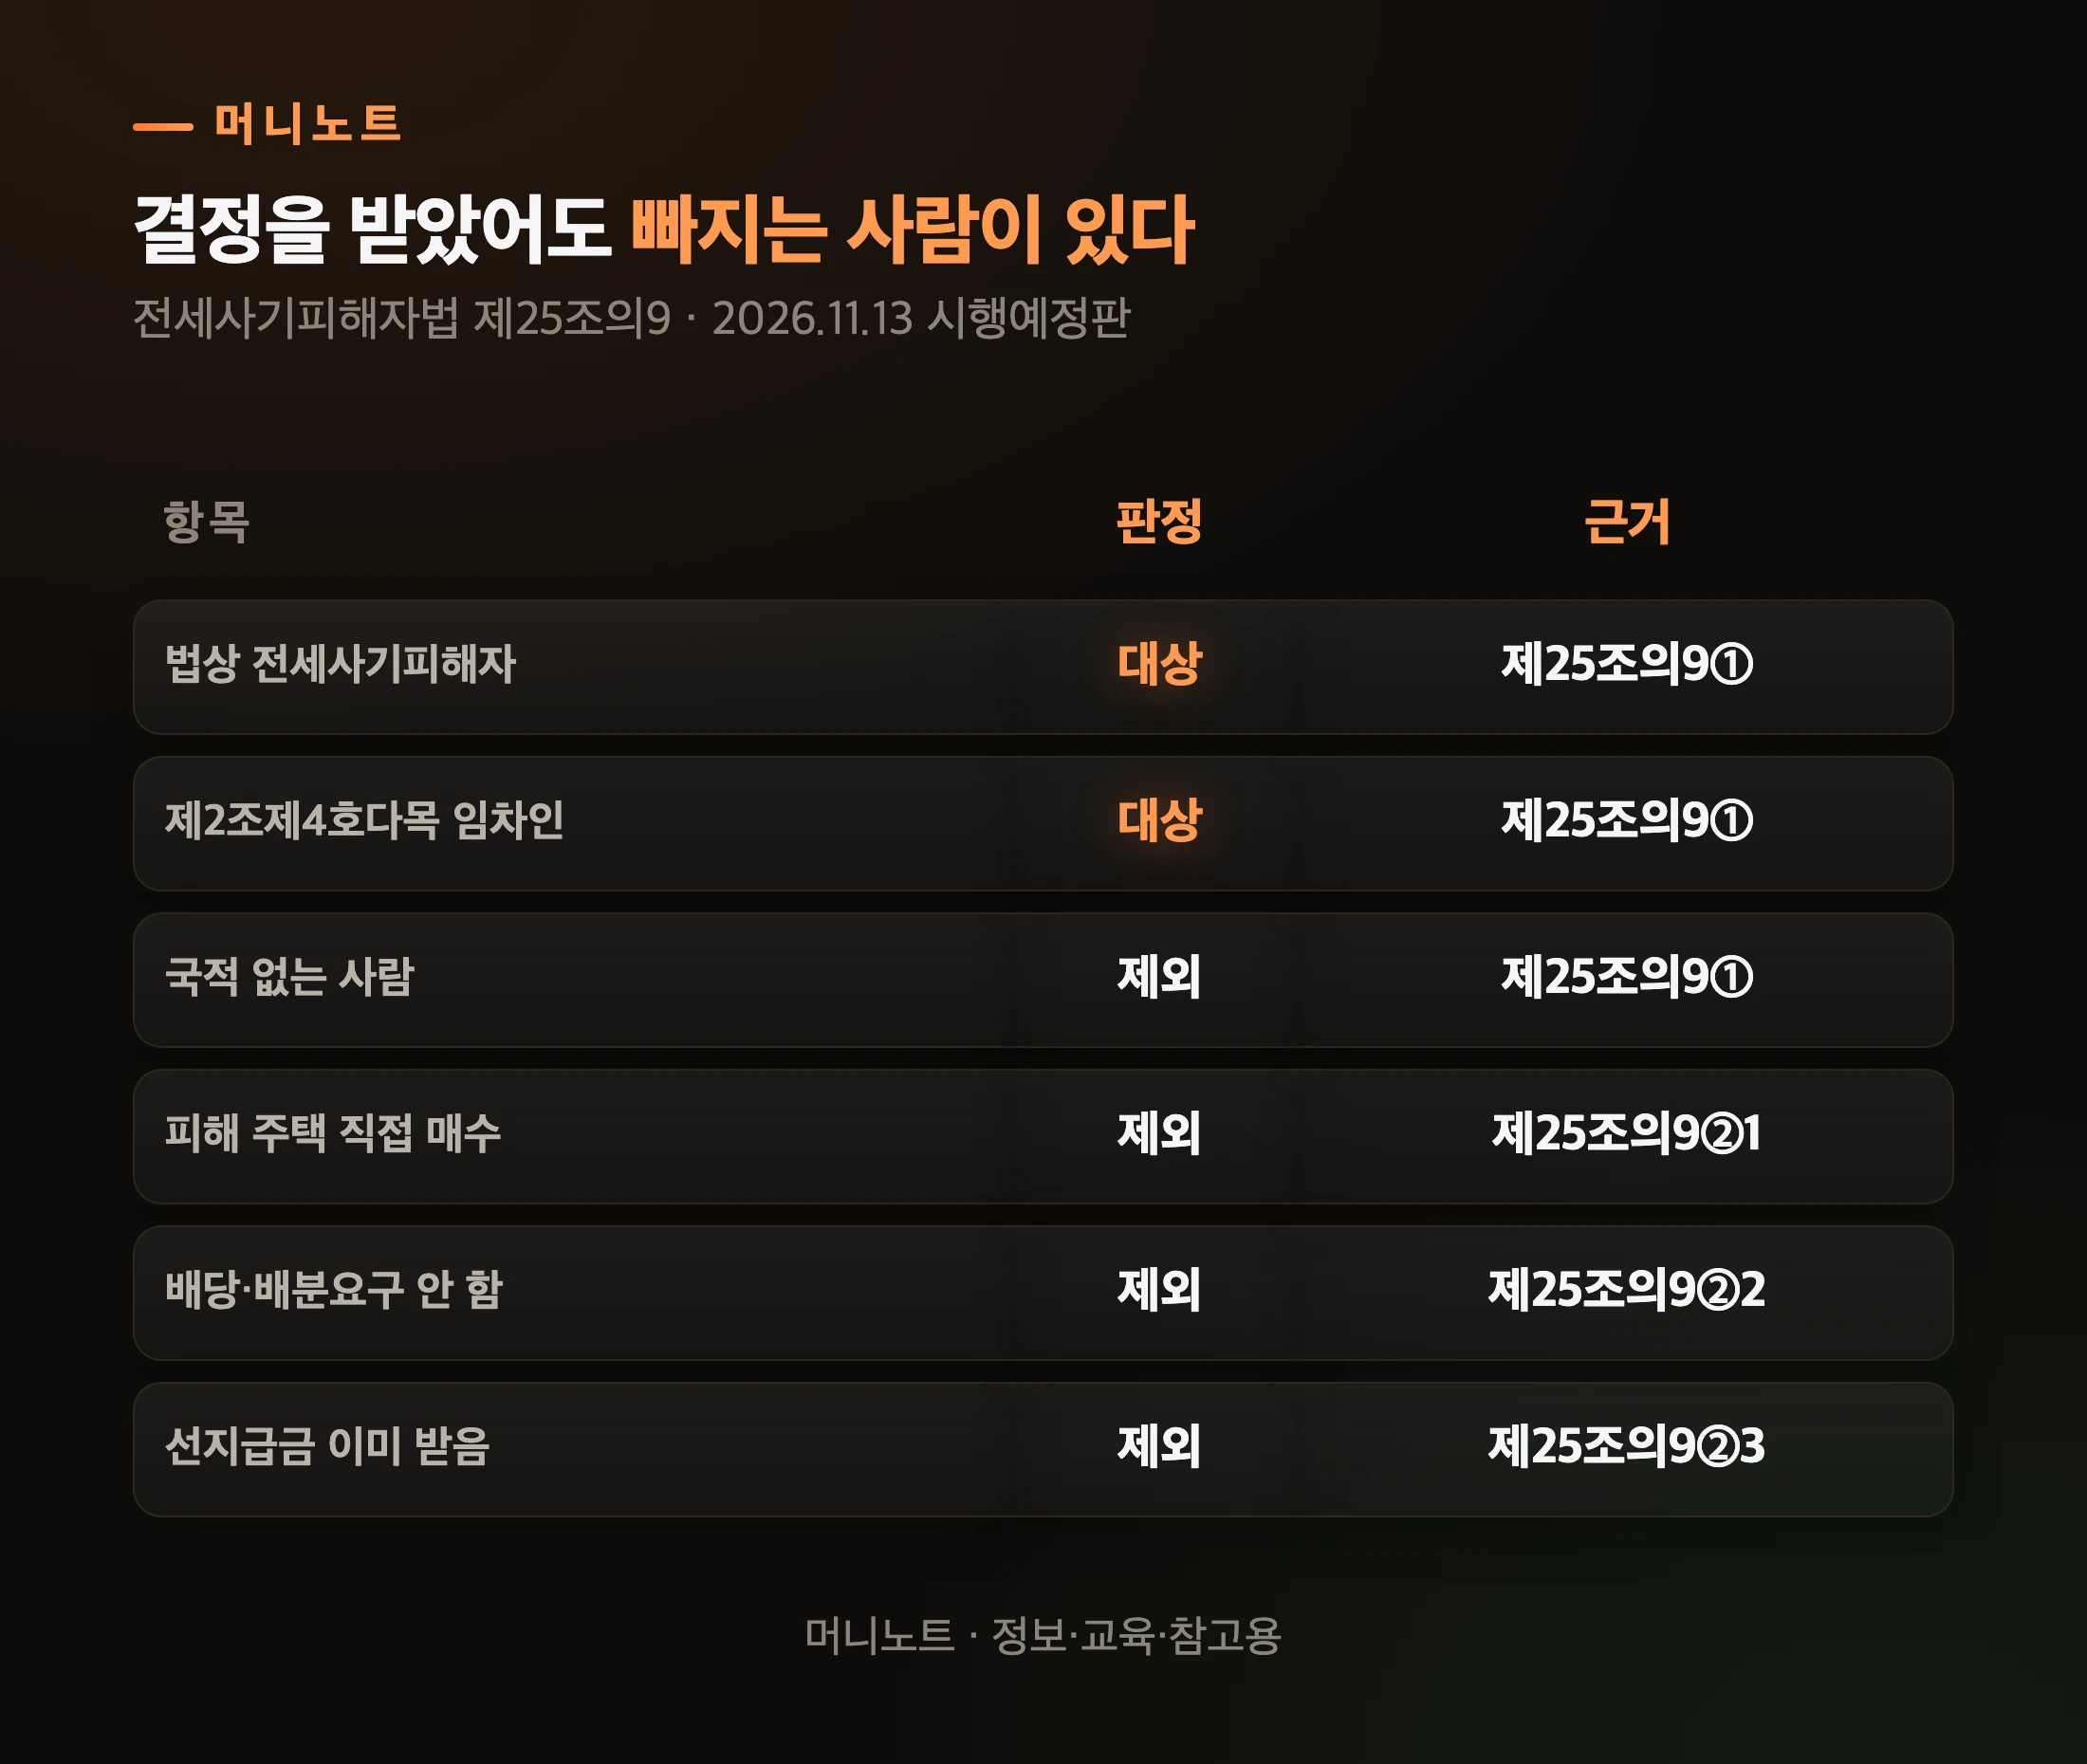
    휴대폰 매장에서 기기를 살펴보는 고객
    Photo: Sami Abdullah / Pexels

    장기입원·군복무·해외체류(선원 포함)·형집행·도서벽지 거주 때문에 1월 13일까지 해지하지 못한 사람에게는 예외가 있었습니다. 사유가 끝난 뒤 14일 안에 해지했어야 하고, 그 해지는 2026년 6월 30일까지 마친 건에 한합니다. 그렇게 해지를 마친 사람의 신청 마감은 역시 11월 30일입니다.

    특수사유 고객의 두 기한
    머니노트 · 정보·교육·참고용
    표로 보기
    해지 기한과 신청 기한은 다르다
    단계 내용 설명
    1단계 입원·군복무 등 1.13까지 해지 못함
    2단계 사유 해소 증빙 서류 준비
    3단계 14일 안에 해지 6.30까지 마친 건
    4단계 전담센터 신청 증빙 제출
    5단계 11.30까지 신청 최종 기한

    이 두 기한을 섞으면 「이미 다 지난 얘기」로 읽히기 쉽습니다. 해지는 6월 30일로 닫혔지만, 그 해지를 마친 사람의 신청 창은 아직 열려 있어요.

    마감까지 며칠 남았는지는 날짜 계산기에 오늘 날짜와 2026년 11월 30일을 넣으면 바로 나옵니다. 그럼 신청은 어떻게 할까요?

    KT 위약금 환급, 어떻게 신청하고 언제 들어오나요?

    온라인은 check.kt.com 의 해지 위약금 조회·환급 신청 화면에서 본인확인을 하고 계좌를 입력하면 됩니다. 신청은 신청 기간 안에 09시부터 22시까지 가능합니다.

    KT 위약금 환급 신청 순서
    머니노트 · 정보·교육·참고용
    표로 보기
    조회하고 계좌를 남겨야 끝난다
    단계 내용 설명
    1단계 본인확인 09시~22시
    2단계 위약금 조회 예상 금액 확인
    3단계 계좌 입력·신청 명의 일치
    4단계 신청내역 확인 접수 완료 확인
    5단계 다음 달 15일경 최대 10일 추가

    입금 시점은 신청한 날이 기준입니다. 2월 이후 신청분은 신청일 기준 다음 달 15일경이고, 내부 처리 일정에 따라 최대 10일 정도 늦어질 수 있어요. 바꿔 말하면 11월 마지막 주에 신청하면 12월 중순쯤에야 들어온다는 뜻입니다.

    신청 시기별 KT 위약금 환급일
    머니노트 · 정보·교육·참고용
    표로 보기
    언제 신청했느냐로 입금일이 정해진다
    구분 신청일 환급일
    2025.9.1~12.31 해지 2026.1.14~1.18 2026.1.22
    2025.9.1~12.31 해지 2026.1.19~1.31 2026.2.5
    2026.1.1~1.13 해지 2026.1.14~1.31 2026.2.19
    2025.9.1~2026.1.13 해지 2월 이후 다음 달 15일경

    일반 대상 고객이 지금 신청하면 표의 마지막 줄에 해당합니다. 10월에 신청하면 11월 15일경, 11월에 신청하면 12월 15일경이 기준이고, 최대 10일쯤 늦어질 수 있어요.

    계좌는 원칙적으로 신청자 본인 명의여야 합니다. 본인 명의라도 휴면·해지 계좌, 지급정지·법적 제한 계좌, 사고 신고 계좌, 연금 계좌, 일부 증권 계좌 등은 입금이 안 될 수 있어요. 가압류·압류 계좌나 은행 시스템 오류로 환급이 실패하기도 한다고 KT는 적었습니다.

    휴대폰으로 통화하며 서류를 들여다보는 남성
    Photo: Gustavo Fring / Pexels

    계좌를 잘못 넣었다면 환급일 전날 22시까지 고칠 수 있습니다. 온라인 신청은 신청 기간 안에는 취소하고 다시 신청할 수도 있고요. 기간이 끝나 온라인으로 취소·재신청이 어렵다면 전담센터에 문의하라고 KT는 안내했습니다. 다만 「환급 진행 중」이나 「환급 완료」로 표시되면 취소·변경이 안 됩니다.
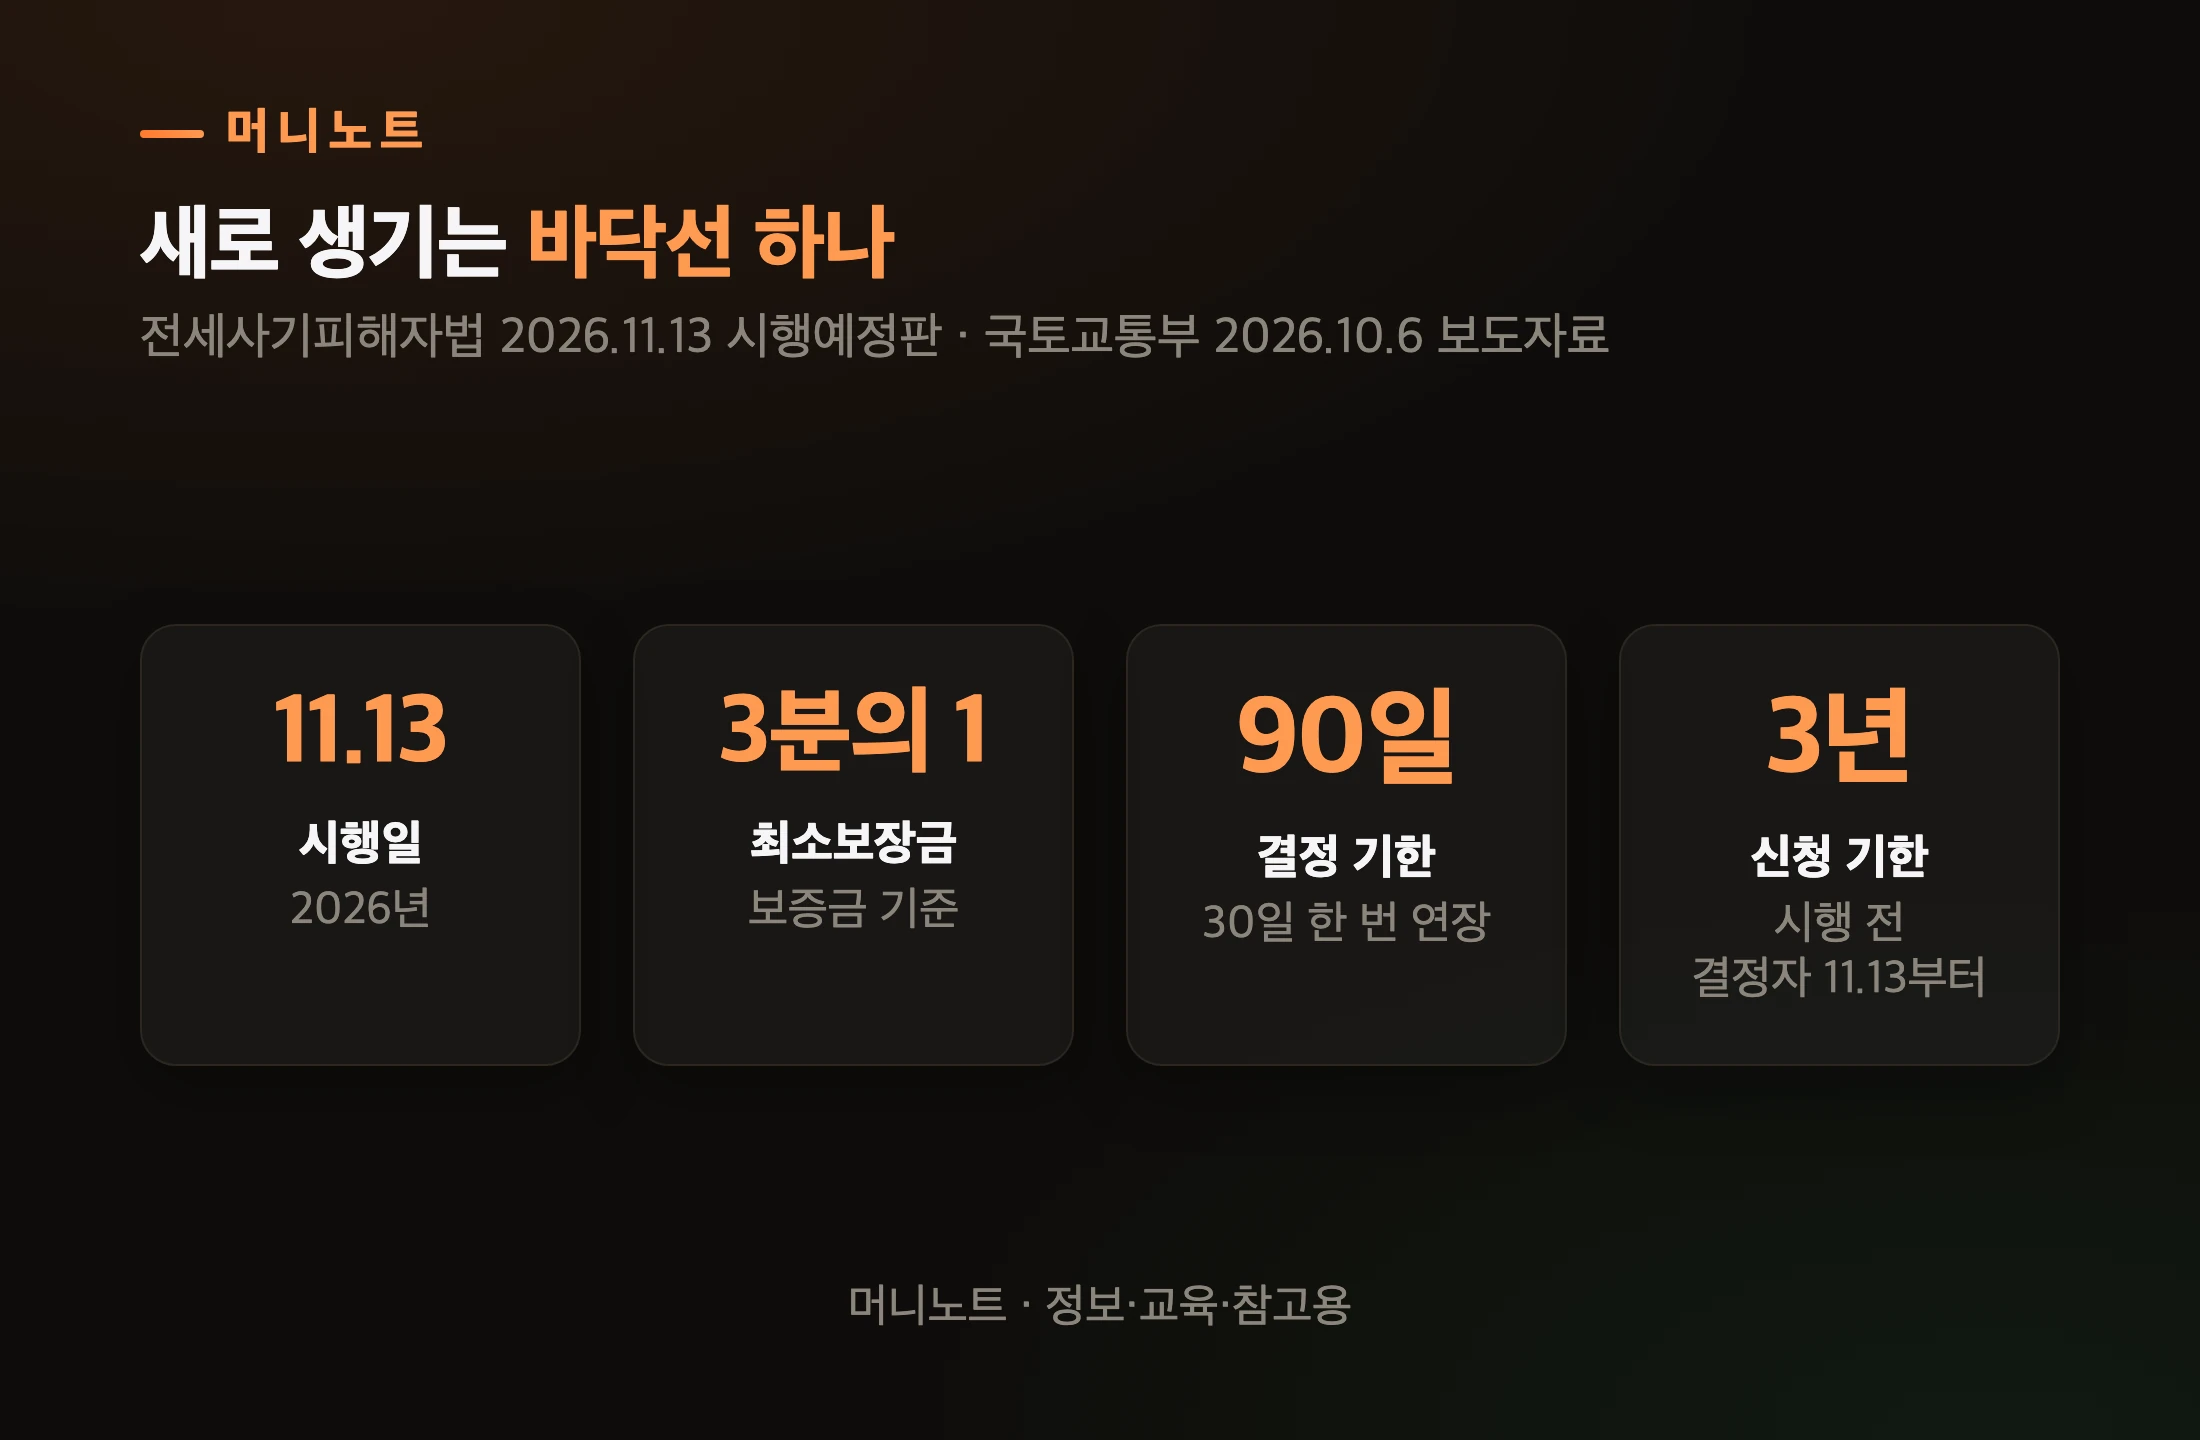
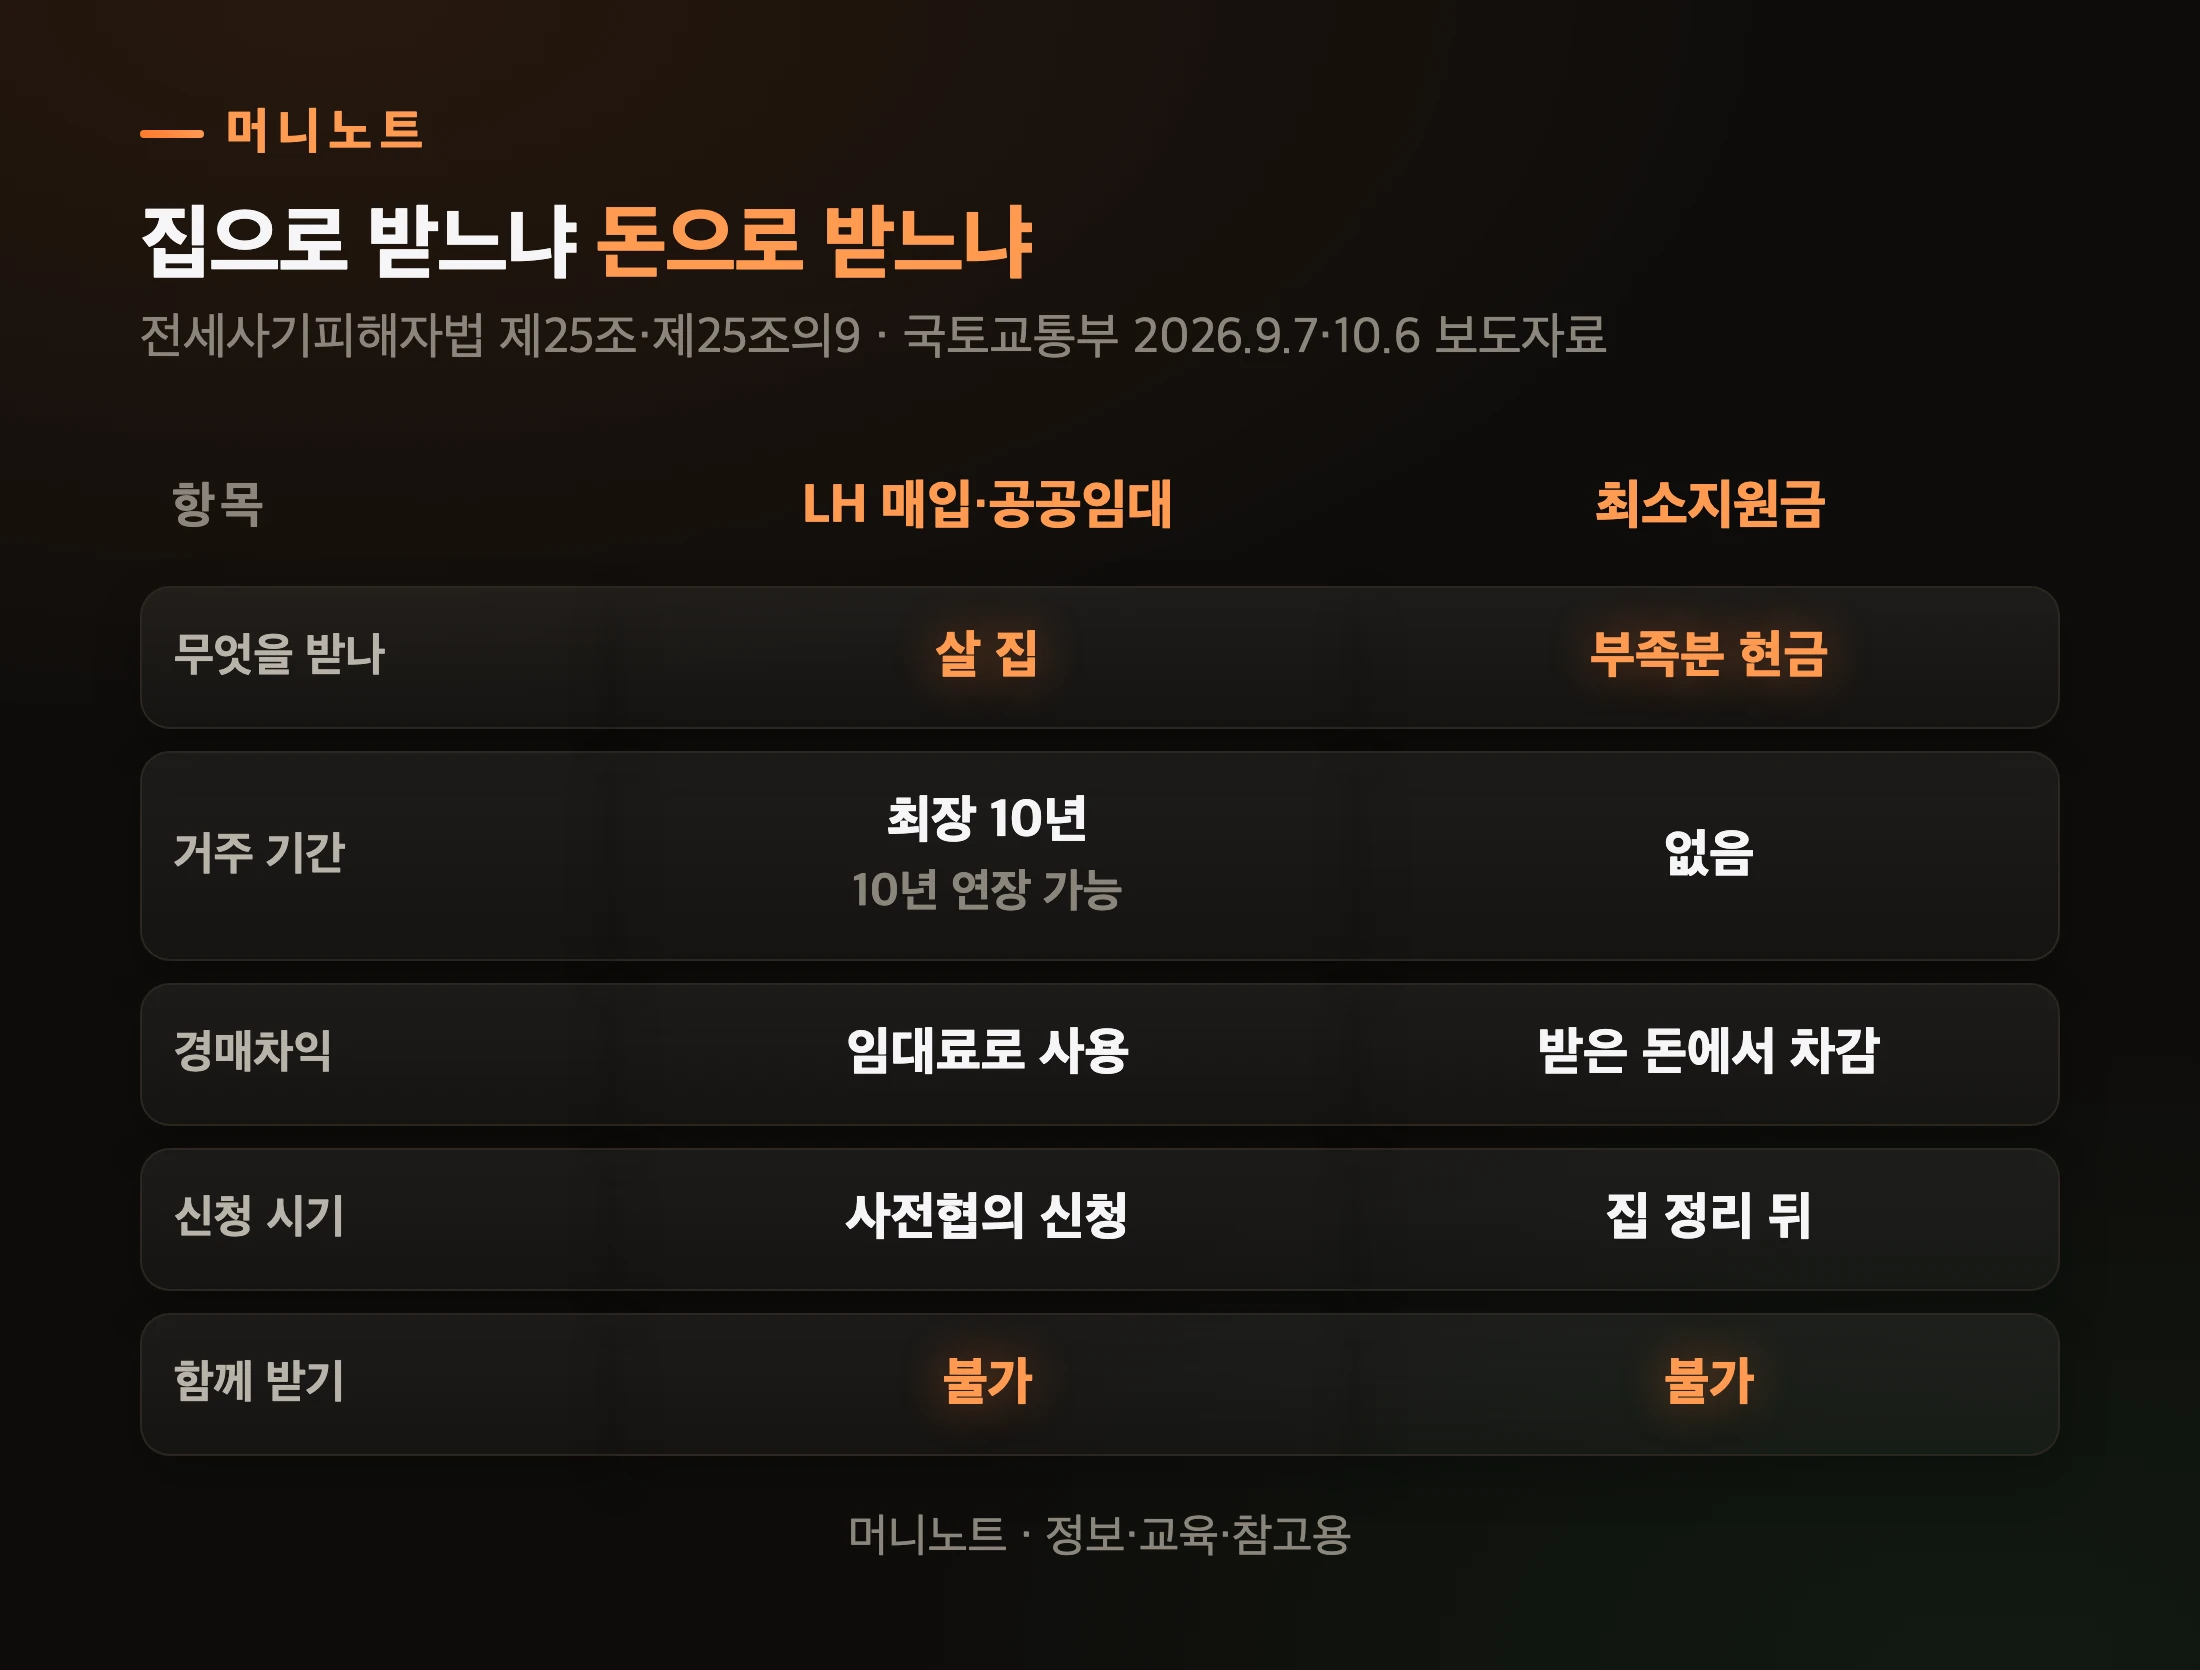
    오프라인은 공식 KT 매장에서만 됩니다. KT는 3사 통신 서비스를 함께 파는 판매점에서는 「불가합니다」라고 답했습니다. 그런데 본인이 직접 온라인 신청을 못 하는 경우라면 어떻게 할까요?
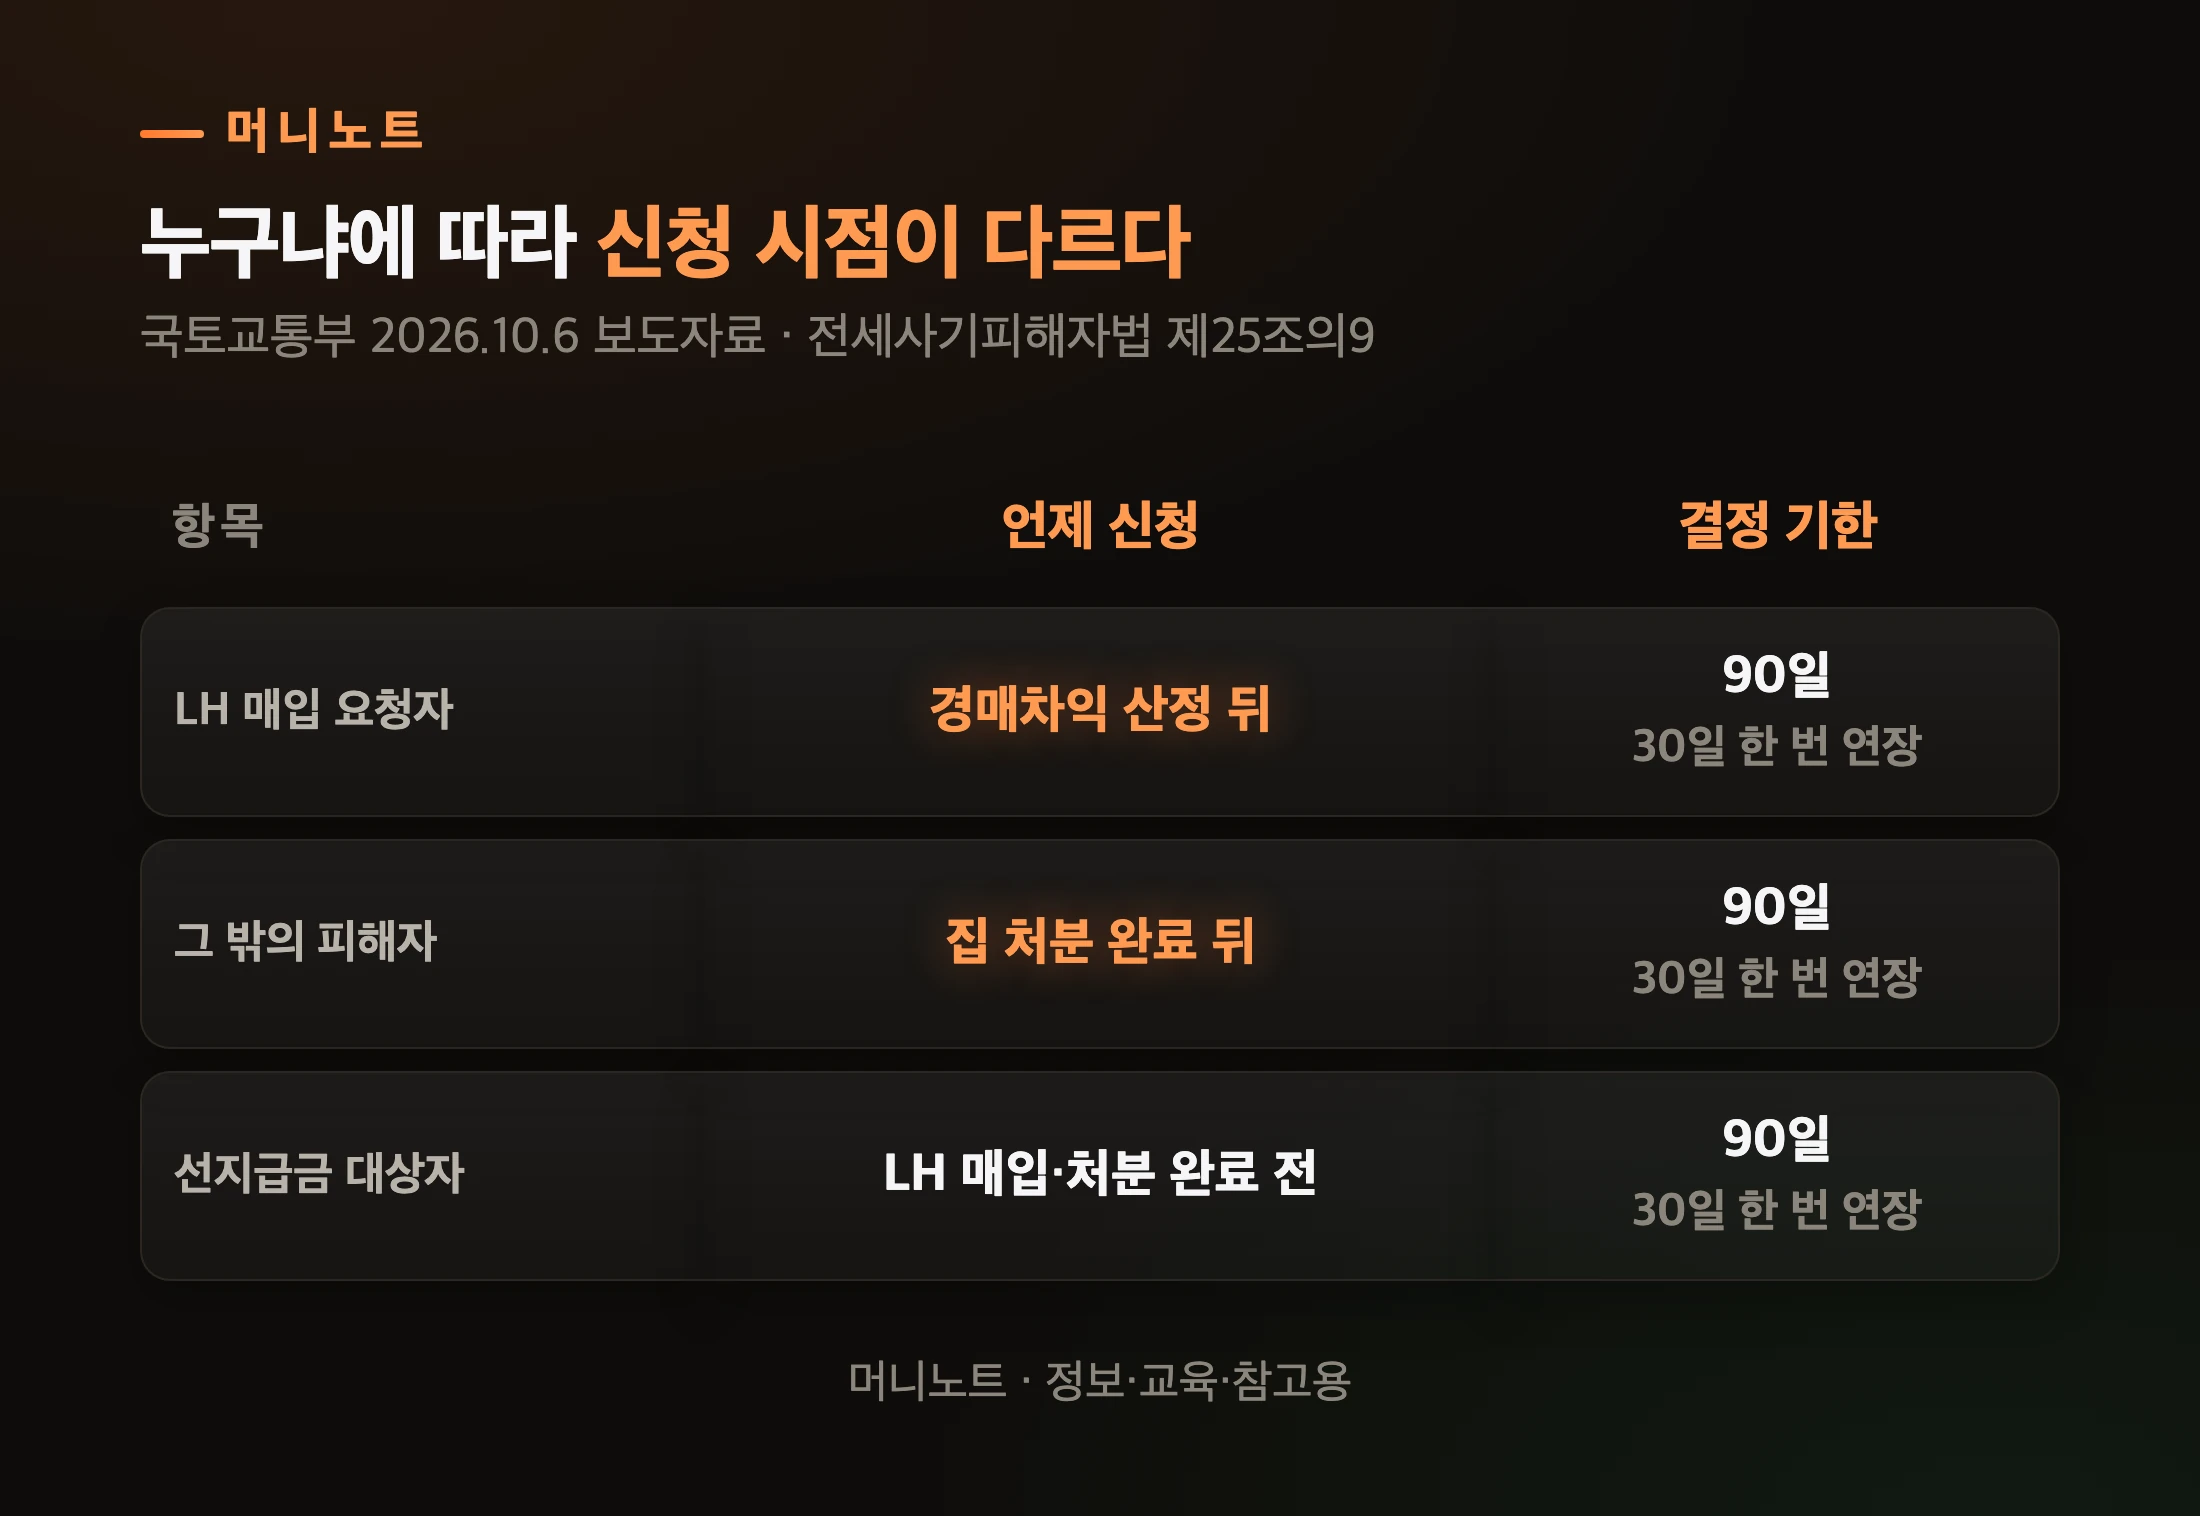
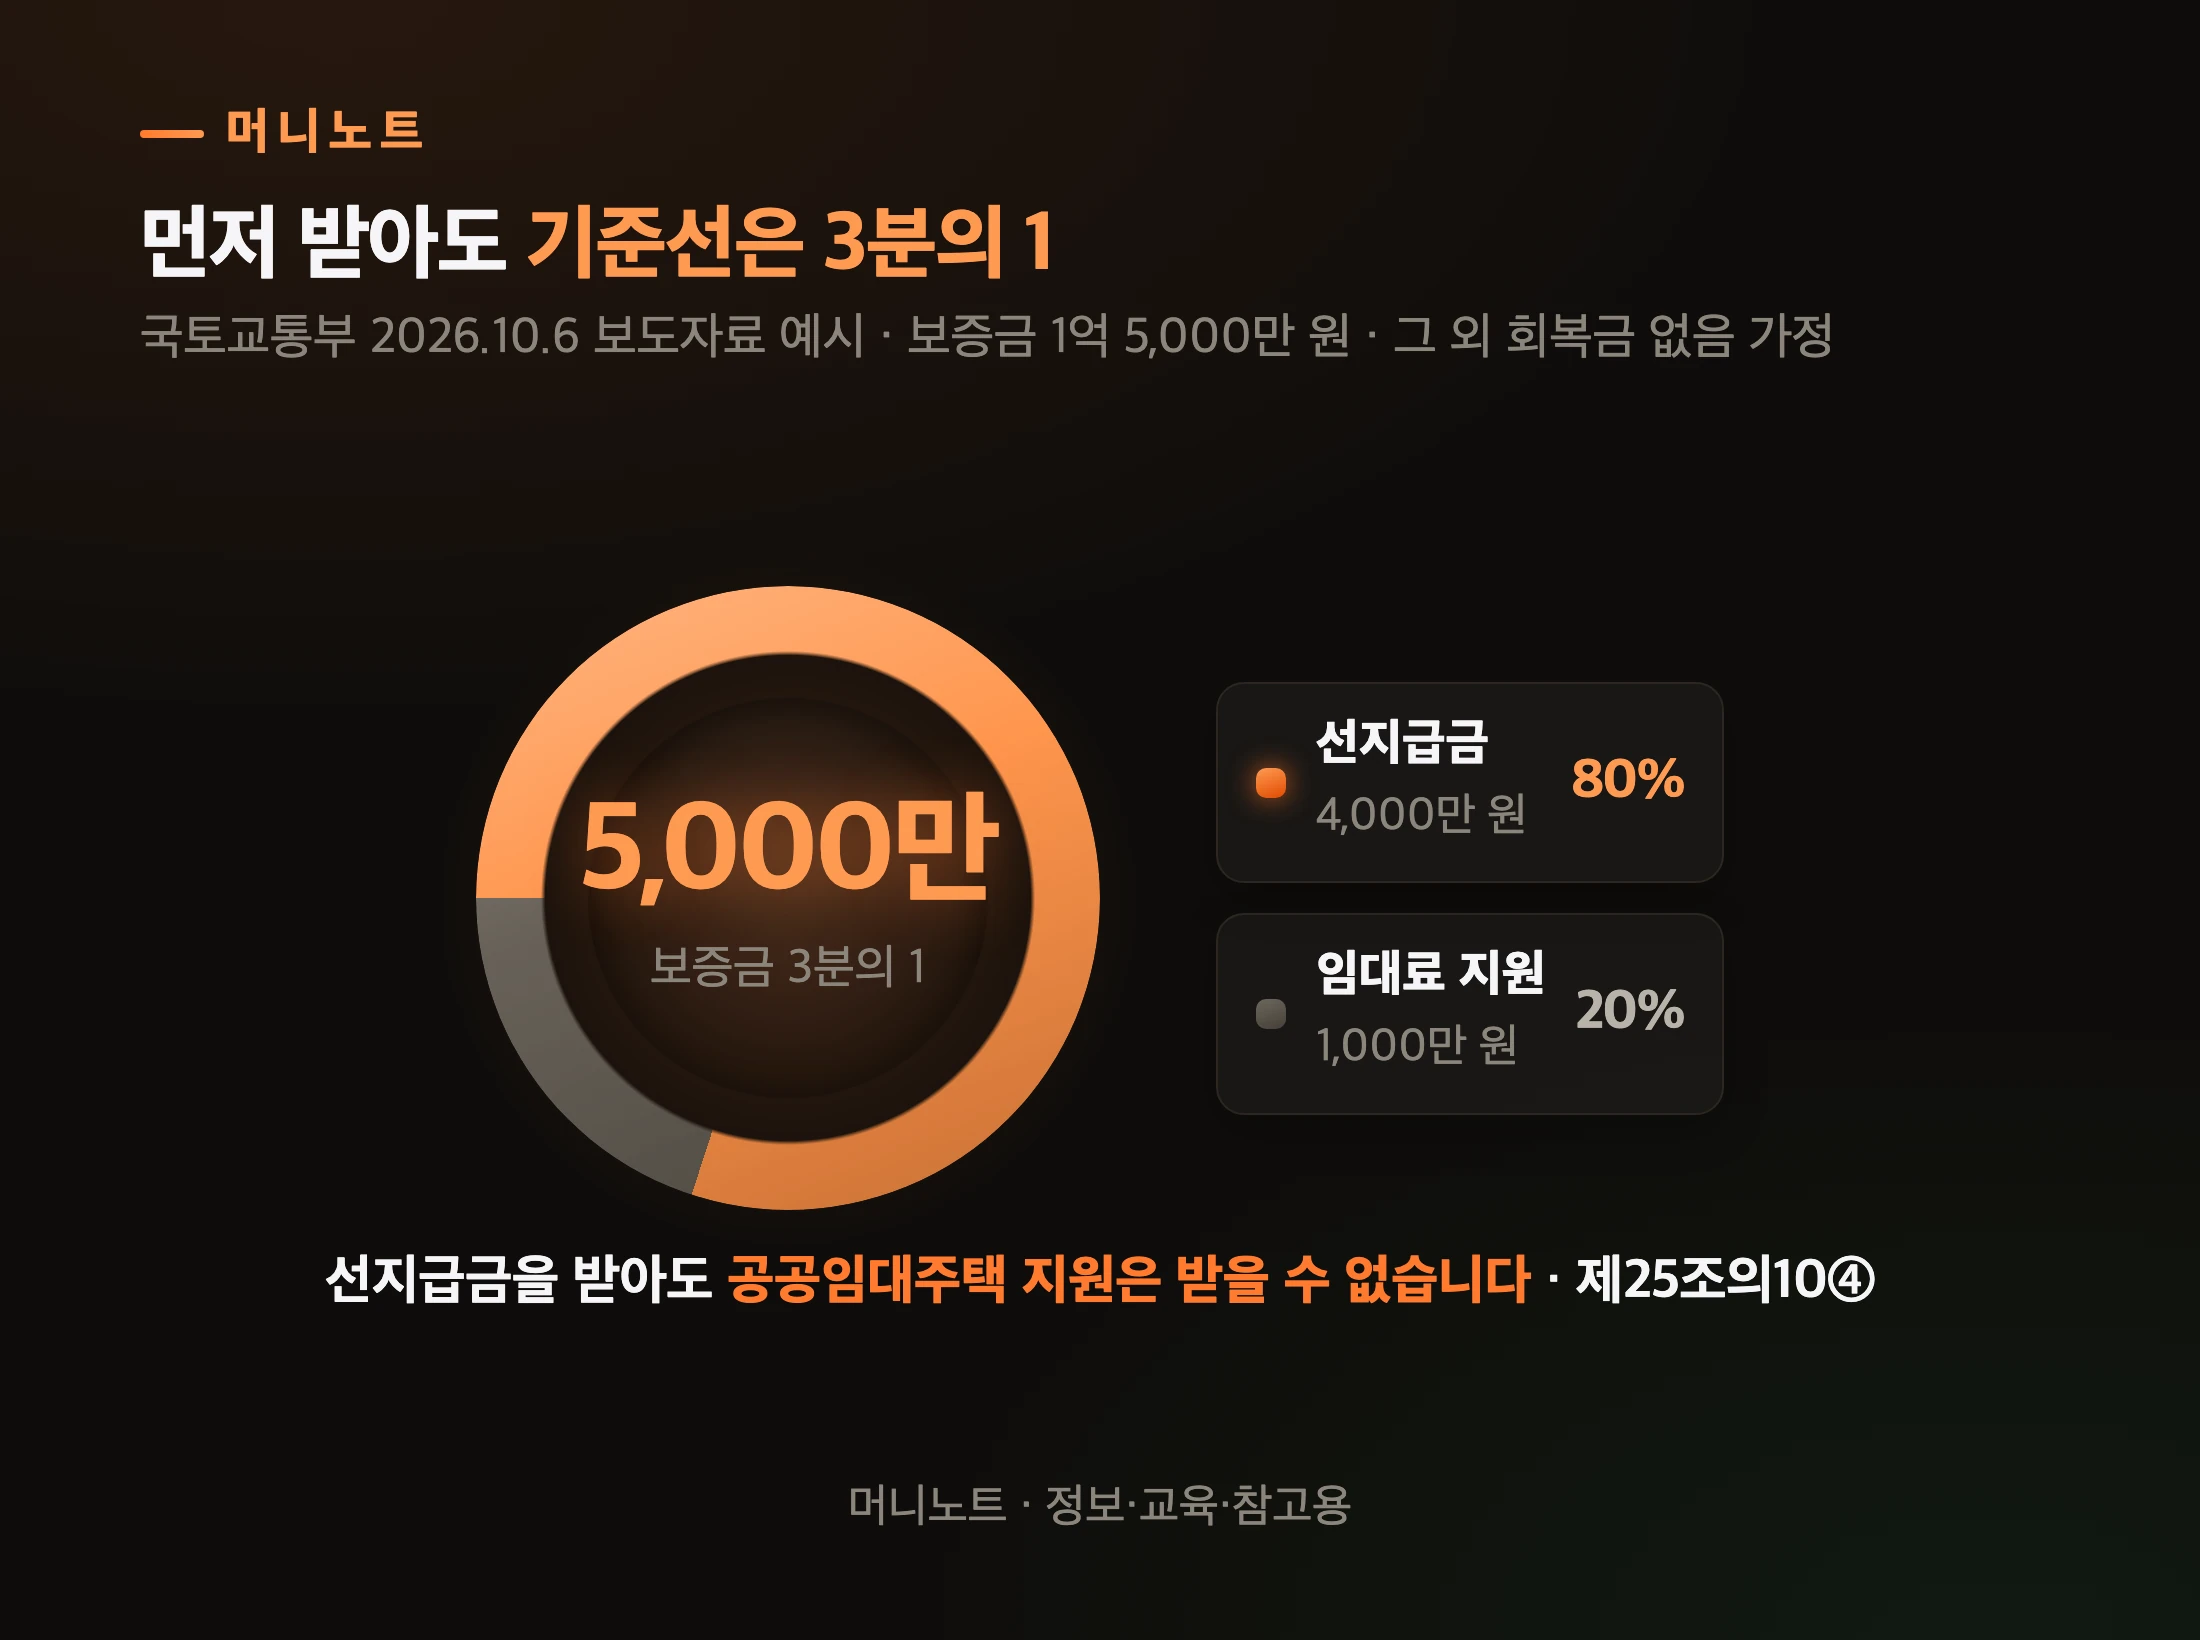
    미성년자·법인·돌아가신 가족 회선은 어디서 신청하나요?

    미성년자와 법인은 온라인으로 신청할 수 없습니다. 필요 서류를 챙겨 KT 매장이나 전담센터로 가야 해요.

    고객 유형별 KT 위약금 환급 신청 경로
    머니노트 · 정보·교육·참고용
    표로 보기
    명의에 따라 신청 창구가 다르다
    구분 어떻게 받는 계좌
    일반 성인 온라인 · KT 매장 본인 명의
    미성년자 매장 · 전담센터 본인 또는 법정대리인
    법인 매장 · 법인 전담센터 같은 법인 명의
    사망자 가족 필요 서류 지참 대리인 계좌 사본

    미성년자는 법정대리인 확인이 필요해서, KT 매장에 법정대리인과 함께 가거나 법정대리인이 전담센터에 연락해야 합니다. 환급 계좌는 미성년자 본인이나 법정대리인 명의만 됩니다.

    KT 필요 서류 안내에는 사망자(가족에 한함) 항목도 있어요. 사망 사실 확인 서류, 대리인 신분증, 가족관계 확인 서류, 상속인 합의서, 대리인 계좌 통장 사본이 필요하다고 적혀 있습니다. 돌아가신 부모님 회선을 2026년 1월 13일까지 해지했다면 한 번 확인해 볼 만한 자리예요.

    서류를 손에 들고 읽는 노년 여성
    Photo: SHVETS production / Pexels

    전담센터 번호는 080-470-7790(월~토 9시~18시, 일요일·공휴일 제외)이고, 법인은 080-789-0016(월~금 9시~18시)입니다. 개인 신용불량자도 필요 서류를 갖추면 대리인 계좌로 받는 길이 안내돼 있어요.

    자주 묻는 질문

    Q. 위약금을 해지할 때 바로 냈어야만 환급되나요? A. 아닙니다. KT는 「즉납 여부와는 관계 없이 해당 기간 내 해지하신 뒤 위약금이 발생해 이를 납부하신 경우 환급 받으실 수 있습니다」라고 안내했어요. 다만 이 답은 위약금을 납부한 경우를 전제로 합니다.

    Q. 12월 31일에 해지한 사람과 9월에 해지한 사람은 받는 돈이 다른가요? A. KT는 면제 대상이면 두 기간 모두 해지 시점에 발생한 위약금이 환급된다고 답했습니다. 환급액은 각자 낸 위약금에 따라 달라지고, 해지일에 따라 환급일도 다를 수 있다고 덧붙였어요.

    Q. 해지하지 않고 KT를 계속 쓰는 사람은 받을 게 없나요? A. 위약금 환급 대상은 아닙니다. KT는 해지하지 않은 고객에게는 전체 고객 대상 「고객 보답 프로그램」을 제공한다고 안내했어요.

    Q. 전화로도 신청할 수 있나요? A. KT 안내에 전담센터가 나오는 경우는 미성년자·법인·특수사유·환급 실패 문의입니다. 일반 성인이 전화로 신청할 수 있다는 문구는 찾지 못했어요. 일반 성인은 온라인이나 공식 KT 매장을 기본으로 보시면 됩니다.

    마무리 — 면제는 이미 정해졌고, 남은 건 신청 한 번입니다

    KT 위약금 환급은 대상인지 아닌지보다 신청했는지가 먼저 갈립니다. 면제 대상이어도 2026년 11월 30일(월) 22시까지 신청하지 않으면, 환급 실패 고객이 아닌 한 추가 신청은 받지 않아요.

    여러분 가족 중에 2025년 9월부터 2026년 1월 13일 사이에 KT 휴대폰을 해지한 사람이 있나요? 오늘 check.kt.com 에서 대상 여부를 같이 조회해 보시고, 해당된다면 2026년 11월 30일 22시까지 환급 신청을 마친 뒤 신청내역까지 확인하세요.


    ※ 이 글은 정보·교육·참고용이며 법률 자문이 아닙니다. 환급 대상 여부와 금액은 KT 공식 안내와 개별 가입 이력에 따라 달라질 수 있으니 check.kt.com 또는 KT 전담센터에서 직접 확인하세요. 2026.10 기준이며 내용은 바뀔 수 있습니다.

    출처: KT 「해지 위약금 조회/환급 신청」 공식 안내·자주 하는 질문·필요 서류 안내(check.kt.com/trfd/TerminationRefundInfo.html · 2026.10.9 조회) · 한국소비자연맹 분석 인용 보도(2026.3) · 신청 기한 연장 보도(뉴시스 2026.6.22 등)

  • 보이스피싱 카드결제 — 부모님이 속아서 긁어도 「직접 결제」면 카드사 보상은 통상 어렵습니다

    보이스피싱 카드결제 — 부모님이 속아서 긁어도 「직접 결제」면 카드사 보상은 통상 어렵습니다

    부모님이 속아서 긁은 카드, 카드사가 물어 줄까요?

    금융감독원 안내는 이렇습니다. 보이스피싱에 속았더라도 본인이 직접 카드결제를 했다면, 통상 카드사로부터 피해보상을 받기 어렵습니다.

    그런데 70세 이상 보이스피싱 피해 건수는 2025년 한 해 1,493건, 전년보다 42.6% 늘었어요. 카드결제만 센 숫자는 아닙니다. 여러분 부모님 카드가 가장 안전한 순간은, 결제 버튼을 누르기 전입니다.

    휴대전화 통화를 하며 걱정스러운 표정을 짓는 노인 여성
    Photo: Kampus Production / Pexels

    바쁘면 이것만 · 2026.10 기준

    • 금감원(2026.9.15)은 「본인이 직접 카드결제를 하는 경우 정상적인 본인확인을 거쳐 결제되었으므로 통상 카드사로부터 피해보상을 받기 어렵다」고 안내했습니다
    • 금감원이 든 회원권 정보 악용 사례에서는 카드번호 등을 제공한 거래를 「직접결제」로 설명했습니다
    • 70세 이상 보이스피싱 피해 건수(전체 수법)는 2023년 777건 → 2024년 1,047건 → 2025년 1,493건입니다(금감원 보도자료 각주 · 경찰청 자료)
    • 취소된 사례도 있지만, 금감원이 든 두 건은 모두 가맹점의 허위매출이 확인된 경우였습니다
    • 송금 피해는 특별법에 따라 계좌 지급정지를 신청하는 길이 있고, 이 법은 계좌·계정을 기준으로 짜여 있습니다
    • 결제를 시키는 전화는 끊고 카드사 고객센터에 직접 물어보세요. 부업이라며 대리결제를 이미 했다면 카드사·가맹점에 주문 취소와 카드 사용정지를 요청하세요
    보이스피싱 카드결제 핵심 숫자
    머니노트 · 정보·교육·참고용
    표로 보기
    속아서 긁어도 보상은 통상 어렵다
    항목 값 설명
    70세 이상 보이스피싱 1,493건 전체 수법 · 2025년
    전년보다 증가 42.6% 피해 건수
    카드결제 유도 5가지 금감원 사례
    취소된 사례 2건 허위매출 확인

    보이스피싱 피해, 정말 줄고 있나요?

    정부 자료로는 2026년 7월까지 줄었습니다. 그런데 2025년 한 해로 보면 늘었고, 70세 이상도 늘었어요.

    관계부처 합동 보도자료(2026.9.2)를 보면 2025년 10월부터 2026년 7월까지 10개월 연속 전년 같은 기간보다 발생 건수와 피해액이 모두 줄었습니다. 그 10개월 발생 건수는 20,900건에서 12,554건으로 39.9% 감소했습니다.

    하지만 그 직전인 2025년 7~9월까지는 오히려 늘고 있었습니다.

    전년 같은 달 대비 발생 건수 증감률
    머니노트 · 정보·교육·참고용
    표로 보기
    2025년 가을까지 늘다가 10월부터 줄었다
    항목 설명 값
    2025년 7월 전년 같은 달 대비 40.8%
    2025년 8월 전년 같은 달 대비 20.4%
    2025년 9월 전년 같은 달 대비 64.7%
    2025년 10월 감소 시작 -32.8%
    2026년 7월 이 보도자료의 마지막 달 -61.7%

    정부 보도자료 두 건의 월별 표를 더해 보면 한 해 발생 건수는 2024년 20,839건, 2025년 23,360건입니다. 최근 숫자가 줄었다고 해서 지난해 늘어난 피해가 사라진 것은 아닙니다.

    70세 이상 보이스피싱 피해 건수
    머니노트 · 정보·교육·참고용
    표로 보기
    70세 이상 피해, 2년 새 두 배 가까이
    항목 설명 값
    2023년 피해 건수 777건
    2024년 전년보다 34.7%↑ 1047건
    2025년 전년보다 42.6%↑ 1493건

    70세 이상 숫자는 금감원 보도자료(2026.9.15) 각주에 「경찰청 자료」로 적힌 값이고, 카드결제만 센 것이 아니라 보이스피싱 전체 건수입니다. 2025년 1,493건을 365일로 나누면 하루 네 건꼴이에요.

    두 숫자는 출처가 달라서 한 표의 비율로 나누지는 않았습니다. 다만 방향은 분명합니다. 금감원은 70세 이상이 「가족의 사고, 공권력을 사칭한 사기수법 및 디지털 금융환경에 취약」하다고 적었습니다.

    그럼 요즘 사기범은 어떻게 돈을 가져갈까요? 송금만이 아닙니다.

    사기범은 카드결제를 어떻게 시키나요?

    금감원은 카드결제를 시키는 수법 다섯 가지를 실제 민원 사례로 들었습니다. 금감원 표현으로는 송금·이체 말고도 「상품권 등 고환금성 물품을 본인이 직접 카드결제하도록 유도하는 사례들이 다수 확인」되고 있대요.

    고환금성 물품이란 쉽게 말하면 바로 현금처럼 바꿀 수 있는 물건입니다. 상품권이 대표적이죠.

    카드결제 유도 수법 다섯 가지
    머니노트 · 정보·교육·참고용
    표로 보기
    다섯 가지 중 세 건은 거절·어려움
    구분 원문 기재 금액 결과
    불법 카드매출 취소 빙자 · 70대 323만 원 취소 · 허위매출 확인
    부업 대리결제 · 20대 6,300만 원 보상 거절
    대출 수수료 명목 · 40대 80만 원 보상 어려움
    랜덤채팅 이성 · 30대 450만 원 보상 거절
    회원권 정보 악용 · 50대 600만 원 취소 · 허위매출 인정

    70대 여성 사례는 이렇게 시작했습니다. 금융회사 직원을 사칭한 사람이 「불법 카드매출이 있으니 취소해야 한다」며 결제를 시켰고, 모두 323만 원이 결제됐습니다.

    70대 여성 사례의 흐름
    머니노트 · 정보·교육·참고용
    표로 보기
    「취소하려면 결제부터」가 사기의 입구
    단계 내용 설명
    1단계 직원 사칭 전화 금융회사 직원
    2단계 불법매출 있다 취소해야 한다
    3단계 결제 유도 모두 323만 원
    4단계 허위매출 확인 불법가맹업체
    5단계 취소 처리 예외적 결과

    이 사례는 마지막에 취소됐습니다. 다만 그 이유는 피해자가 속았다는 사실이 아니라 결제받은 곳이 불법가맹업체였기 때문이에요.

    스마트폰과 신용카드를 함께 든 손
    Photo: Mikhail Nilov / Pexels

    20대 여성은 물품 대리결제 부업 제안에 따라 직접 카드결제 및 대출을 받았고, 카드사 보상이 거절됐습니다. 금감원이 적은 결과는 「본인이 직접 카드결제 및 대출을 받았으므로 카드사 보상이 거절됨」이었어요.

    40대 여성은 저금리 대출을 받으려면 수수료가 필요하다는 말에 상품권 80만 원을 결제했습니다. 금감원이 적은 결과는 「본인이 직접 결제하였으므로 보상이 어려움」이었습니다. 대출을 알아보는 중이라면 금리별 이자 부담은 대출 이자 계산기로 따로 계산해 볼 수 있어요. 다만 계산기는 상대방 제안이 진짜인지까지 알려 주지는 않습니다.

    다섯 건 중 세 건이 거절되거나 어렵다는 답을 받았습니다. 그렇다면 속아서 낸 돈인데, 왜 카드사는 물어 주지 않을까요?

    속아서 긁었는데 왜 카드사는 보상하지 않나요?

    솔직히 이런 생각이 드시죠. 「사기를 당한 건데, 카드사가 당연히 물어 줘야 하는 것 아닌가?」

    카드사 입장에서는 정상적인 본인확인을 거친 결제이기 때문입니다. 금감원 원문은 이렇습니다.

    보이스피싱에 속았다 하더라도 본인이 직접 카드결제를 하는 경우 정상적인 본인확인을 거쳐 결제되었으므로 통상 카드사로부터 피해보상을 받기 어려움을 명심하세요. — 금융감독원 보도자료 2026.9.15

    바꿔 말하면 금감원은 정상적인 본인확인을 거친 본인 직접결제는 통상 카드사 피해보상을 받기 어렵다고 안내한 것입니다. 속았다는 사정만으로는 이 판단이 쉽게 바뀌지 않는 셈이죠.

    그럼 직접 누르지 않고 카드번호만 불러 줬다면요? 금감원이 든 회원권 사례에서는 「본인이 카드번호 등을 제공한 직접결제」라고 적었어요. 그 사례에서는 번호를 알려 준 거래도 직접결제로 설명한 것입니다.

    두 손에 신용카드와 스마트폰을 든 모습
    Photo: SHVETS production / Pexels

    물론 「절대 못 받는다」는 뜻은 아닙니다. 금감원도 「통상」이라는 말을 붙였고, 실제로 취소된 사례가 두 건 있었어요. 다만 그 두 건에는 공통된 조건이 있었습니다.

    그 조건을 보기 전에, 송금 피해는 어떻게 다른지부터 짚어야 차이가 보입니다.

    송금으로 당했다면 무엇이 다른가요?

    송금 피해는 특별법에 따라 돈이 들어간 계좌를 묶어 달라고 신청할 수 있습니다. 법 이름은 「전기통신금융사기 피해 방지 및 피해자산 환급에 관한 특별법」이에요. 흔히 통신사기피해환급법이라고 부릅니다.

    이 법 제3조에 따라 특별법상 전기통신금융사기에 해당하는 송금·이체 피해자는 금융회사에 사기이용계좌의 지급정지 등 피해구제를 신청할 수 있습니다. 금융회사는 제4조에 따라 사기이용계좌등으로 의심할 만한 사정이 있다고 인정되면 즉시 해당 계좌등 전부를 지급정지해야 해요.

    지급정지란 쉽게 말하면 사기범 통장에서 돈이 더 빠져나가지 못하게 잠그는 것입니다.

    송금 피해 구제 절차
    머니노트 · 정보·교육·참고용
    표로 보기
    송금 피해는 계좌를 먼저 잠근다
    단계 내용 설명
    1단계 피해구제 신청 금융회사에
    2단계 지급정지 의심 사정 인정 시
    3단계 채권소멸 공고 금감원 절차
    4단계 미신청 피해자 공고일부터 2개월
    5단계 환급 절차 법이 정한 순서

    지급정지 뒤에는 금감원이 채권소멸 절차를 공고합니다. 공고 전에 아직 피해구제를 신청하지 못한 피해자는 공고일부터 2개월 안에 신청할 수 있습니다(제6조).

    송금 피해와 카드결제 피해 비교
    머니노트 · 정보·교육·참고용
    표로 보기
    송금은 법의 절차, 카드는 사례별 대응요령
    구분 송금·이체 카드결제 사례
    근거 특별법 조문 금감원 사례별 대응요령
    요청하는 곳 송금한 금융회사 등 카드사 · 부업 사례는 가맹점도
    요청하는 것 피해구제 · 지급정지 주문 취소 · 카드정지 등

    그럼 카드결제는 이 법 밖일까요? 여기서 단정은 조심해야 합니다. 조문에는 「카드」나 「결제」라는 말이 아예 나오지 않아요. 법이 카드결제를 넣지도, 빼지도 않았습니다.

    그래서 이 자료만으로 카드결제 피해의 특별법 적용 여부를 단정할 수 없습니다. 확인된 것은 이 법의 지급정지·피해구제 절차가 계좌·계정을 기준으로 짜여 있다는 점입니다.

    그렇다면 카드 쪽에서 취소된 두 건은 무엇이 달랐을까요?

    카드결제가 취소된 경우는 무엇이 달랐나요?

    두 건 모두 결제를 받은 가맹점의 허위매출이 확인된 경우였습니다. 피해자가 속았다는 사실만으로 취소된 것이 아니었어요.

    70대 여성 사례의 결과는 「본인의 직접결제인 경우 구제가 어려우나, 본건은 가맹점의 허위매출이 확인되어 취소 처리」였습니다. 결제된 곳은 불법가맹업체였고요.

    회원권 사례도 같습니다. 「본인이 카드번호 등을 제공한 직접결제이나, 가맹점의 허위매출이 인정되어 취소 처리」. 금감원 각주에 따르면 이 사례에선 가맹점주만 금전 피해를 봤어요.

    다섯 사례의 결과
    머니노트 · 정보·교육·참고용
    표로 보기
    취소된 두 건은 모두 허위매출 확인
    항목 설명 값
    보상 거절·어려움 3건 3
    취소 · 허위매출 확인 2건 2

    오해하지 마세요. 「직접 결제해도 결국 취소된다」는 이야기가 아닙니다. 가맹점 쪽 허위매출이 확인돼야 했고, 그건 피해자가 정할 수 있는 조건이 아니거든요.

    보상 문제와는 별개로, 내가 결제하지 않은 매출에 대해서도 금감원 안내가 있습니다. 금감원은 「본인이 결제하지 않은 불법 매출은 신용상태에 영향을 주지 않습니다」라고 안내했어요. 이런 결제를 발견하면 즉시 카드사와 경찰에 알려야 합니다.

    결국 확실한 때는 결제 전입니다. 그럼 부모님 카드는 지금 무엇을 해 두면 될까요?

    부모님 카드, 지금 무엇을 해 두면 될까요?

    결제를 시키는 전화는 끊고, 카드사 고객센터에 직접 다시 거는 것이 첫째입니다. 금감원은 「온라인상 카드매출을 취소하는 경우 재결제가 필요하지 않습니다」라고 적었어요. 「취소하려면 결제부터 하라」는 말 자체가 신호인 셈입니다.

    이미 결제를 했다면 상황마다 금감원 대응요령이 조금씩 다릅니다.

    상황별 금감원 대응요령
    머니노트 · 정보·교육·참고용
    표로 보기
    상황마다 요청할 곳이 다르다
    구분 할 일
    결제하라는 전화를 받는 중 끊고 카드사 고객센터에 직접 문의
    부업이라며 대리결제를 이미 함 카드사·가맹점에 주문 취소 요청 카드 사용정지 요청
    카드번호 등을 이미 알려 줌 카드사에 카드정지·재발급 요청
    내가 하지 않은 결제를 발견 즉시 카드사와 경찰에 알림

    부업 대리결제 사례에서는 이것도 함께 안내했습니다. 채용공고·대화내용·결제 및 환급내역 등을 보관해 경찰에 신고하라는 거예요.

    상품권에는 한도도 있습니다. 금감원에 따르면 신용카드 개인회원은 월 100만 원 한도 안에서만 상품권·선불전자지급수단·선불카드를 살 수 있어요. 정상 업체라면 월 100만 원을 넘는 개인 상품권 구매 지시는 자동 차단된다고도 적었습니다.

    헤드셋이 놓인 고객센터 책상
    Photo: MART PRODUCTION / Pexels

    금감원은 제도도 손보겠다고 밝혔습니다. 70세 이상이 상품권 같은 환금성 높은 상품을 결제하다 카드사 이상거래로 탐지되면, 심층상담으로 본인 의사를 확인한 뒤 승인하는 방안을 추진한다는 내용이에요.

    2026년 9월 15일 보도자료는 이 방안을 「추진」한다고 밝혔으며, 시행일은 제시하지 않았습니다. 게다가 대상은 70세 이상, 환금성 상품, 이상거래 탐지라는 세 조건이 모두 맞을 때예요. 가족이 미리 한마디 해 두는 것은 오늘 바로 할 수 있습니다.

    자주 묻는 질문

    Q. 보이스피싱으로 카드결제를 하면 카드사가 무조건 보상을 거절하나요? A. 무조건은 아닙니다. 금감원은 본인 직접결제라면 「통상」 보상받기 어렵다고 안내했어요. 금감원이 든 사례 중 두 건은 가맹점의 허위매출이 확인돼 취소됐습니다.

    Q. 카드번호만 불러 줬는데도 직접결제인가요? A. 금감원이 든 회원권 사례에서는 카드번호 등을 제공한 경우를 「본인이 카드번호 등을 제공한 직접결제」로 적었습니다. 카드정보를 알려 줬다면 카드사에 빨리 카드정지와 재발급을 요청하세요.

    Q. 송금 피해처럼 지급정지를 신청할 수 있나요? A. 통신사기피해환급법의 지급정지·피해구제 절차는 계좌·계정을 기준으로 짜여 있고, 이 자료만으로 카드결제 피해에 적용되는지는 단정할 수 없습니다. 구직·부업 대리결제 사례에서 금감원은 「이미 카드결제를 하였다면 빠르게 카드사 및 가맹점에 연락하여 주문 취소를 요청」하라고 안내했어요. 다만 상품권을 현금으로 바꿔 사기범 계좌로 보냈다면, 그 송금은 지급정지를 신청할 수 있는 송금 피해일 수 있습니다. 바로 112나 송금한 금융회사에 지급정지를 요청하세요.

    Q. 내가 하지도 않은 결제가 찍혔으면 신용에 문제가 생기나요? A. 금감원은 「본인이 결제하지 않은 불법 매출은 신용상태에 영향을 주지 않습니다」라고 안내했습니다. 발견하면 즉시 카드사와 경찰에 알리세요.

    마무리 — 결제 버튼을 누르기 전이 가장 확실합니다

    속아서 누른 결제도, 정상적인 본인확인을 거친 직접결제라면 통상 카드사 보상은 어렵습니다. 취소된 두 사례도 가맹점의 허위매출이 확인된 경우였고요.

    그래서 가장 확실한 때는 결제 전입니다. 「취소하려면 결제부터」, 「대신 결제해 주면 수익」, 「대출 수수료를 상품권으로」 같은 말이 들리면 일단 전화를 끊고 카드사에 직접 물어보시면 됩니다.

    여러분 부모님은 이런 전화를 받으면 누구에게 먼저 전화하실까요? 오늘 안부 전화에 그 한 가지만 같이 정해 두셔도 충분합니다.


    ※ 이 글은 정보·교육·참고용이며 법률 자문이 아닙니다. 개별 사안의 보상 여부는 카드사·가맹점·수사기관의 판단에 따라 달라질 수 있습니다. 2026.10 기준이며 제도는 바뀔 수 있습니다.

    출처: 금융감독원 보도자료 「보이스피싱으로 인한 카드결제 피해 예방 및 구제를 강화하겠습니다」(2026.9.15) · 관계부처 합동 보도자료(2026.9.2 · 2025.12.30) · 전기통신금융사기 피해 방지 및 피해자산 환급에 관한 특별법 제2조~제6조(국가법령정보센터)